报告生成时间:2026-11-11 11:00 (Asia/Shanghai)
核心判断
这一小时 A 股把方向从「科技独强」换成了「全面回暖」,但真正分叉的是黄金内外盘——上涨家数由 10:00 的 2,479 回升到 2,713、下跌家数由 2,823 收敛到 2,638、中位数回到 0.00%,创业板指 2,513.65(+0.77%)、创业板50 2,517.93(+1.11%),而中际旭创 507.66(+7.78%)、新易盛 198.16(+7.81%)、东山精密 89.42(+6.85%)把光模块链推成全场唯一主线;港股却完全没跟上,恒生 24,347.12(−0.85%)、恒生科技 4,028.56(−1.37%)低开后缺口全程未回补,与日经 60,942.48(+0.80%)、KOSPI 5,330.63(+1.75%)、台湾加权 43,508.35(+1.86%)形成「亚太半导体三地同涨、港股科技独跌」的错位;黄金更分裂——伦敦金现 4,041.16(+0.28%)只是把昨晚的跌接回去,国内 Au99.99 却挂在 860.05 元/克(−2.65%),内外盘裂口 2.93 个百分点。驱动不是新故事,是11-10 隔夜美股三线收跌之后的亚洲资金再分配:英伟达 168.89(−5.47%)留下的缺口被博通 331.98(+3.91%)、AMD 515.21(+1.30%)与韩国 11 月前 10 日半导体出口 +331.2% 填掉,钱于是从互联网、整车、白酒、光伏流向硬件。这不是趋势反转,是一次存量资金横向搬家叠加时差补跌的结构切换。
KPI 速览
|
上证指数 3655.85 ▼ −0.21% 11:00 实时 · 日高 3,672.18 / 日低 3,650.31 |
深证成指 11240.90 ▼ −0.01% 11:00 实时 · 日高 11,275.32 |
创业板指 2513.65 ▲ +0.77% 11:00 实时 · 全场最强宽基 |
北证50 901.02 ▼ −0.17% 11:00 实时 · 日高 909.42 |
|
恒生指数 24347.12 ▼ −0.85% 11:00 实时 · 日低 24,291.09 |
恒生科技 4028.56 ▼ −1.37% 11:00 实时 · 亚太科技指数最弱 |
日经225 60942.48 ▲ +0.80% 盘中 11:00 · 日高 61,244.00 |
KOSPI 5330.63 ▲ +1.75% 盘中 11:00 · 日高 5,330.63 即现价 |
|
道琼斯 52231.89 ▼ −0.30% 11-10 收盘 · 美东已休市 |
标普500 7520.93 ▼ −0.38% 11-10 收盘 · 区间 7,470.43—7,543.92 |
纳斯达克 25065.87 ▼ −0.74% 11-10 收盘 · 费半 SOXX −0.12% |
国际现货金 4041.16 ◆ +0.28% 伦敦金现 10:58 · 美元/盎司 |
|
Au99.99 860.05 ◆ −2.65% 元/克 · 对 11-10 日盘收盘 883.42 |
科创50 1261.47 ▼ −0.28% 11:00 实时 · 日高 1,275.80 |
上证50 2754.83 ▼ −0.65% 11:00 实时 · 全表最弱宽基 |
中证红利 5542.25 ▲ +0.23% 11:00 实时 · 逆势翻红 |
交易状态
| 市场 | 状态 | 上海时间 | 数据口径 |
|---|---|---|---|
| A股(沪深北) | ● 开盘 | 11:00(上午连续竞价) | 实时行情,距 11:30 午休 30 分钟 |
| 港股 | ● 开盘 | 11:00(上午市) | 实时行情,距 12:00 午休 60 分钟 |
| 美股 | ● 休市 | 11:00 = 美东 11-10 22:00 | 11-10 收盘终值;22:30 起本交易日盘前 |
| 日股 | ● 开盘 | 11:00 = 东京 12:00 | 实时行情,东京 12:30 午休 |
| 韩股 | ● 开盘 | 11:00 = 首尔 12:00 | 实时行情,无午休连续交易 |
| 国际现货黄金 | ● 交易中 | 24 小时连续 | 伦敦金现 10:58 报价 |
| 国内黄金(Au99.99) | ● 日盘交易中 | 日盘 09:00—15:30 | 上金所分时;夜盘 11-10 20:00—02:30 已收 |
图表
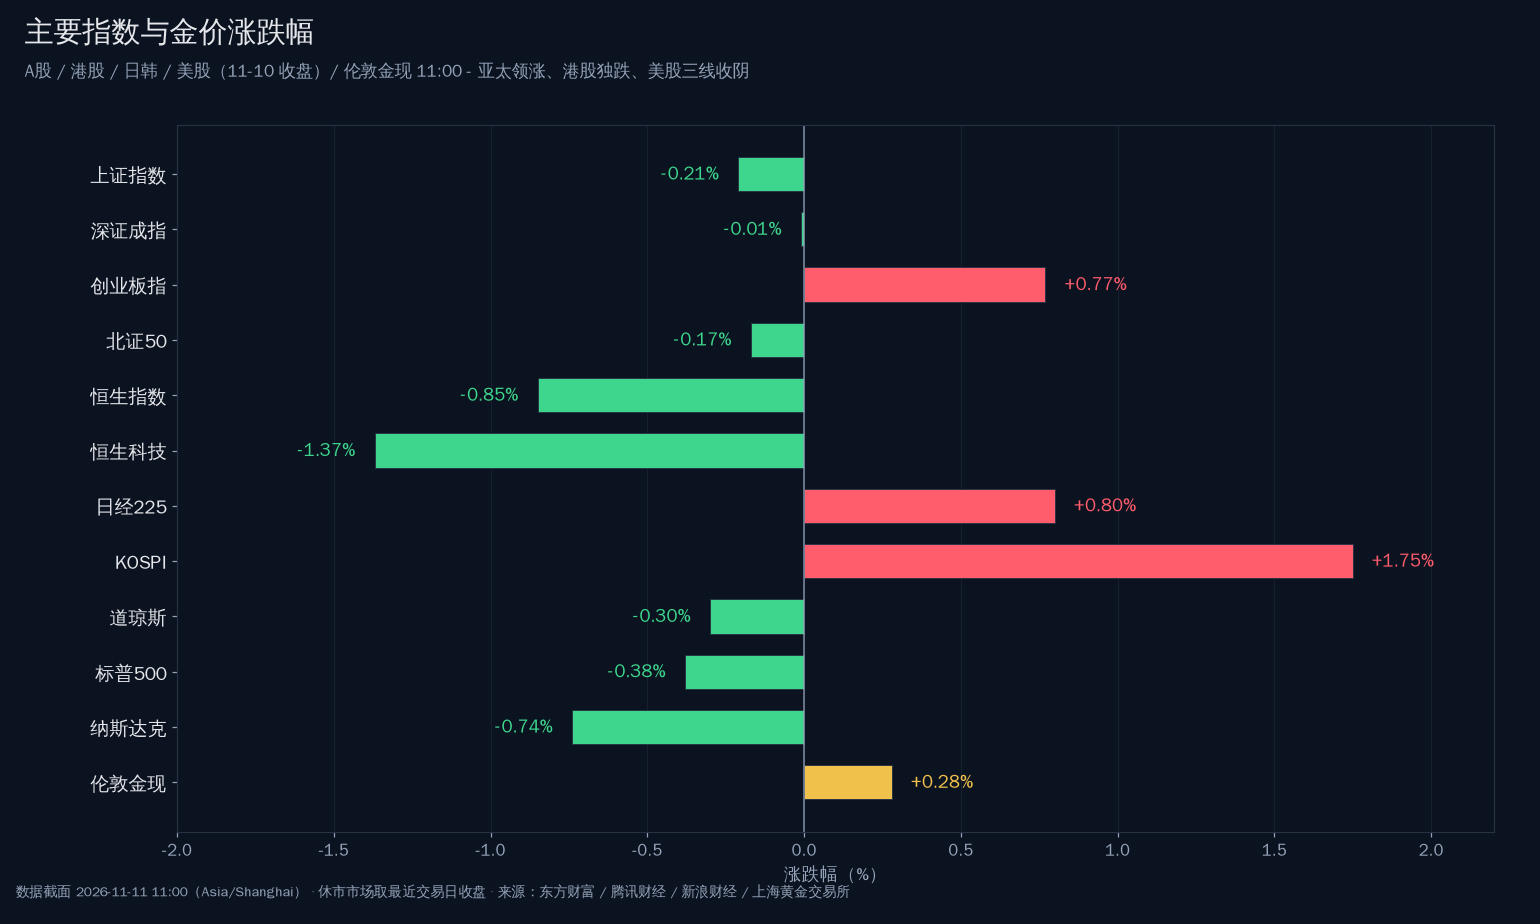
图注:截至 2026-11-11 11:00(Asia/Shanghai)。A股、港股、日经225、KOSPI 为 11:00 实时;道琼斯、标普500、纳斯达克为 11-10 美东收盘终值(当前休市);伦敦金现为 10:58 报价。涨跌基准为各自上一交易日(或上一已完成交易时段)收盘。
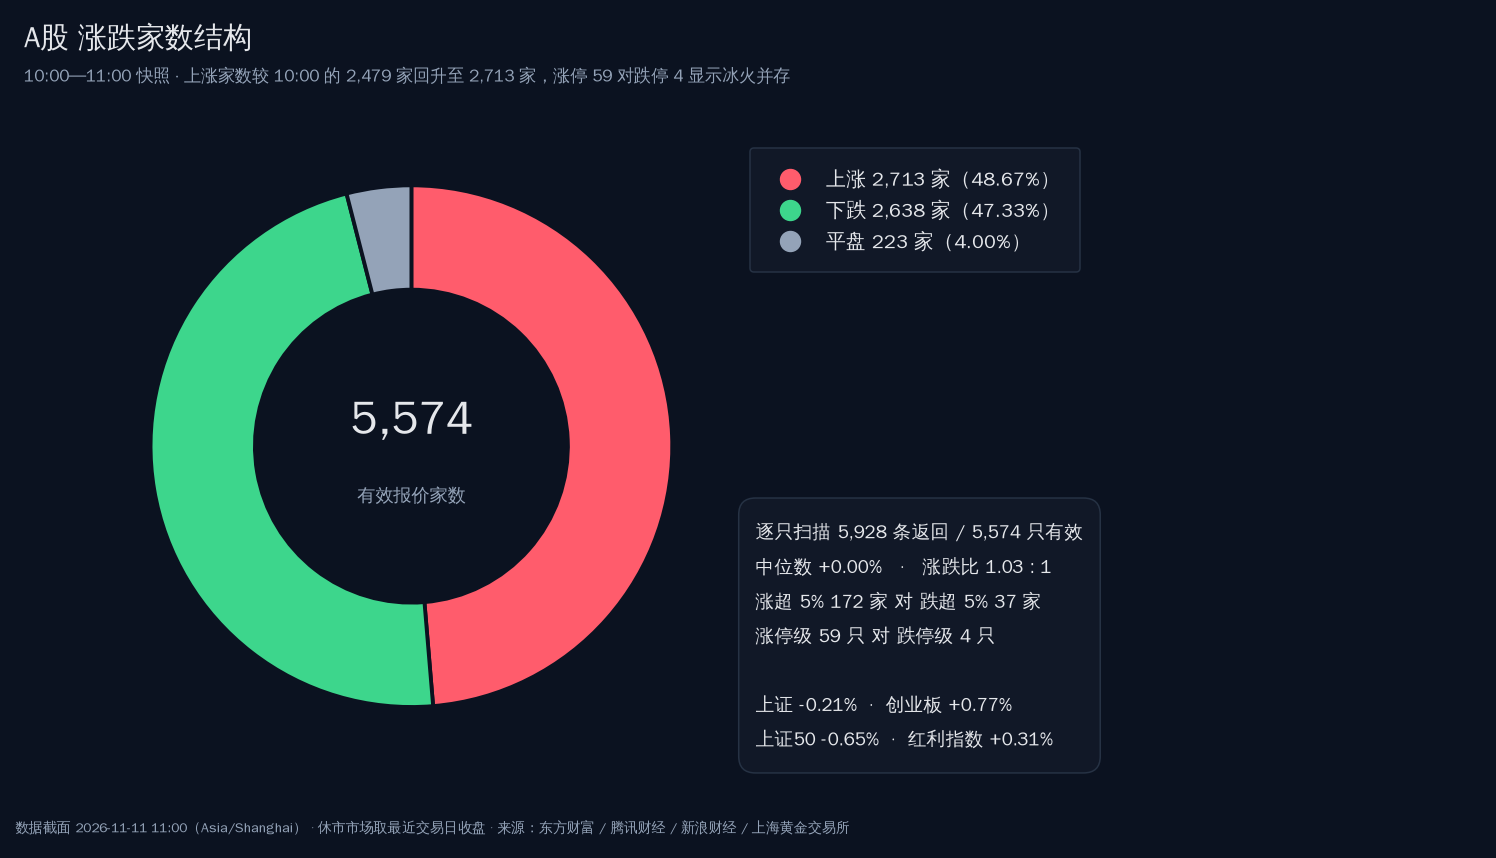
图注:截至 2026-11-11 11:00(Asia/Shanghai)。东方财富全 A 接口逐只扫描 5,928 条返回、5,574 只有效(剔除停牌与无有效报价),按涨跌幅正负零划分涨跌平;中位数、涨跌比、涨跌停级均由同一快照计算,未做补零或估算。
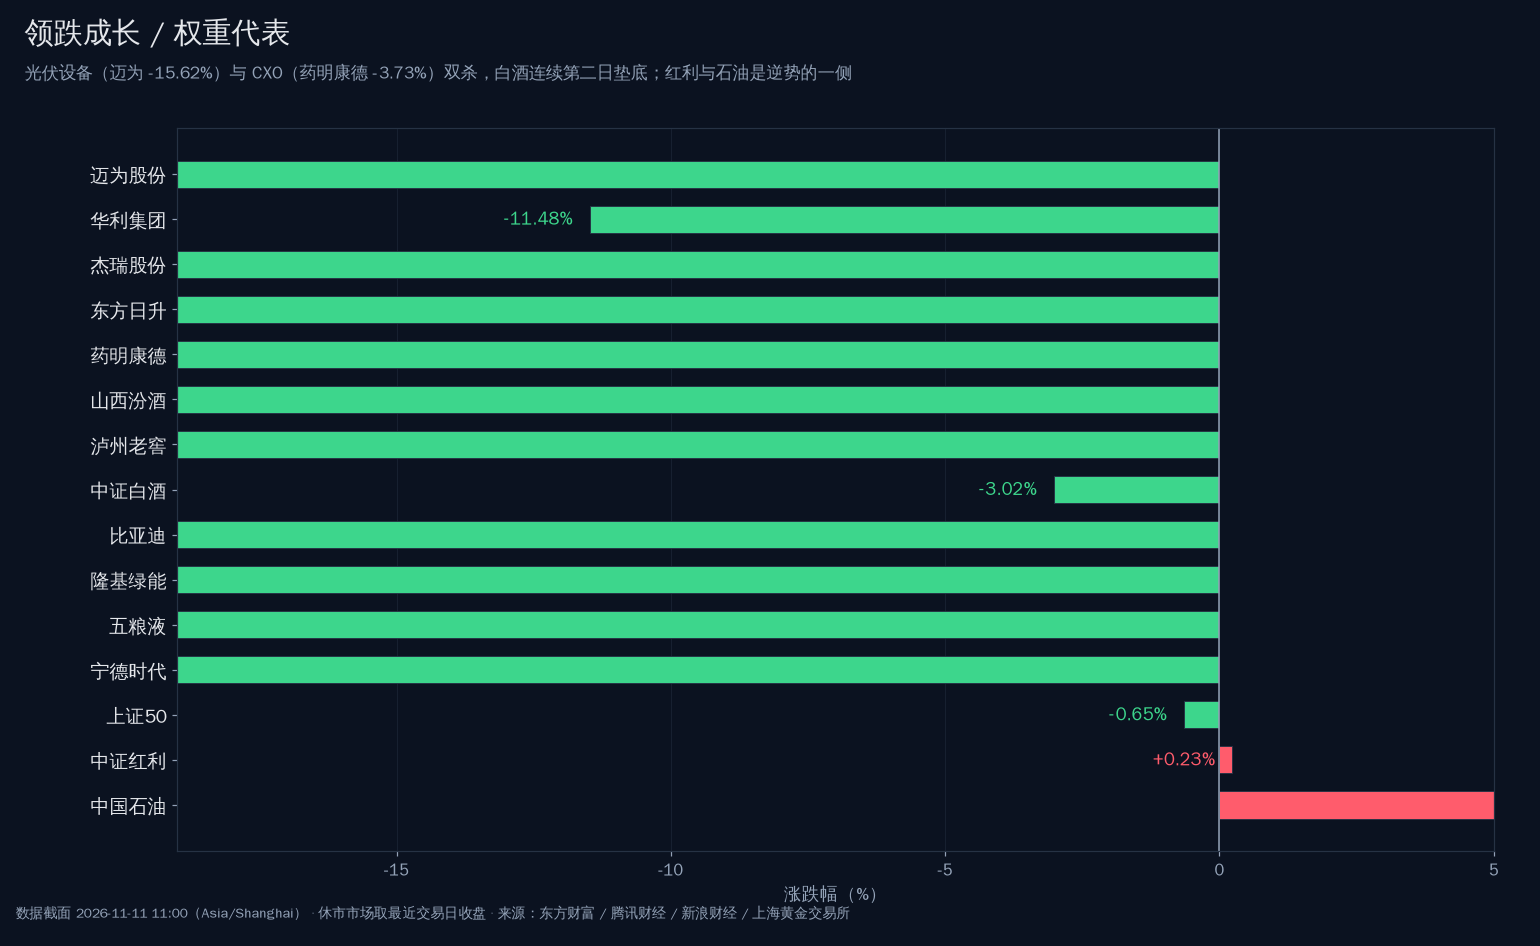
图注:截至 2026-11-11 11:00(Asia/Shanghai),均为 A股实时价与实时涨跌幅。图中保留中证红利、中国石油两只逆势翻红标的作对照,用于观察「成长杀估值」与「红利/商品现金流修复」是否同步发生。
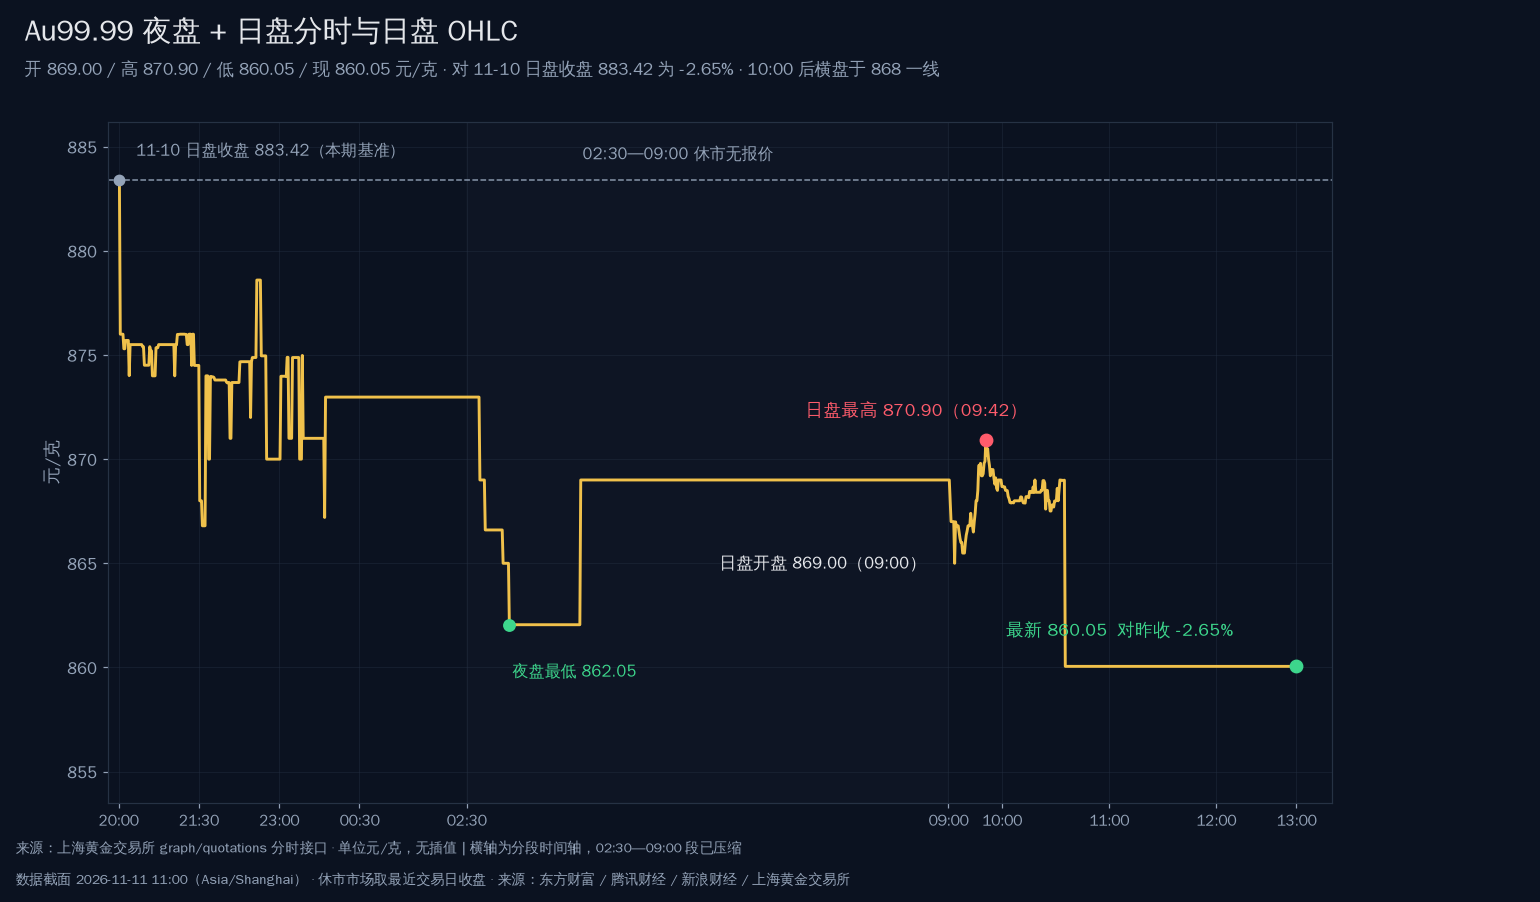
图注:截至 2026-11-11 11:00(Asia/Shanghai),数据来源为上海黄金交易所 graph/quotations 分时接口(782 个报价点),单位元/克。左段为 11-10 夜盘 20:00—02:30,中间 02:30—09:00 为休市无报价段(横轴已压缩),右段为 11-11 日盘 09:00 起。日盘 OHLC 为 开 869.00 / 高 870.90 / 低 860.05 / 现 860.05,无插值。
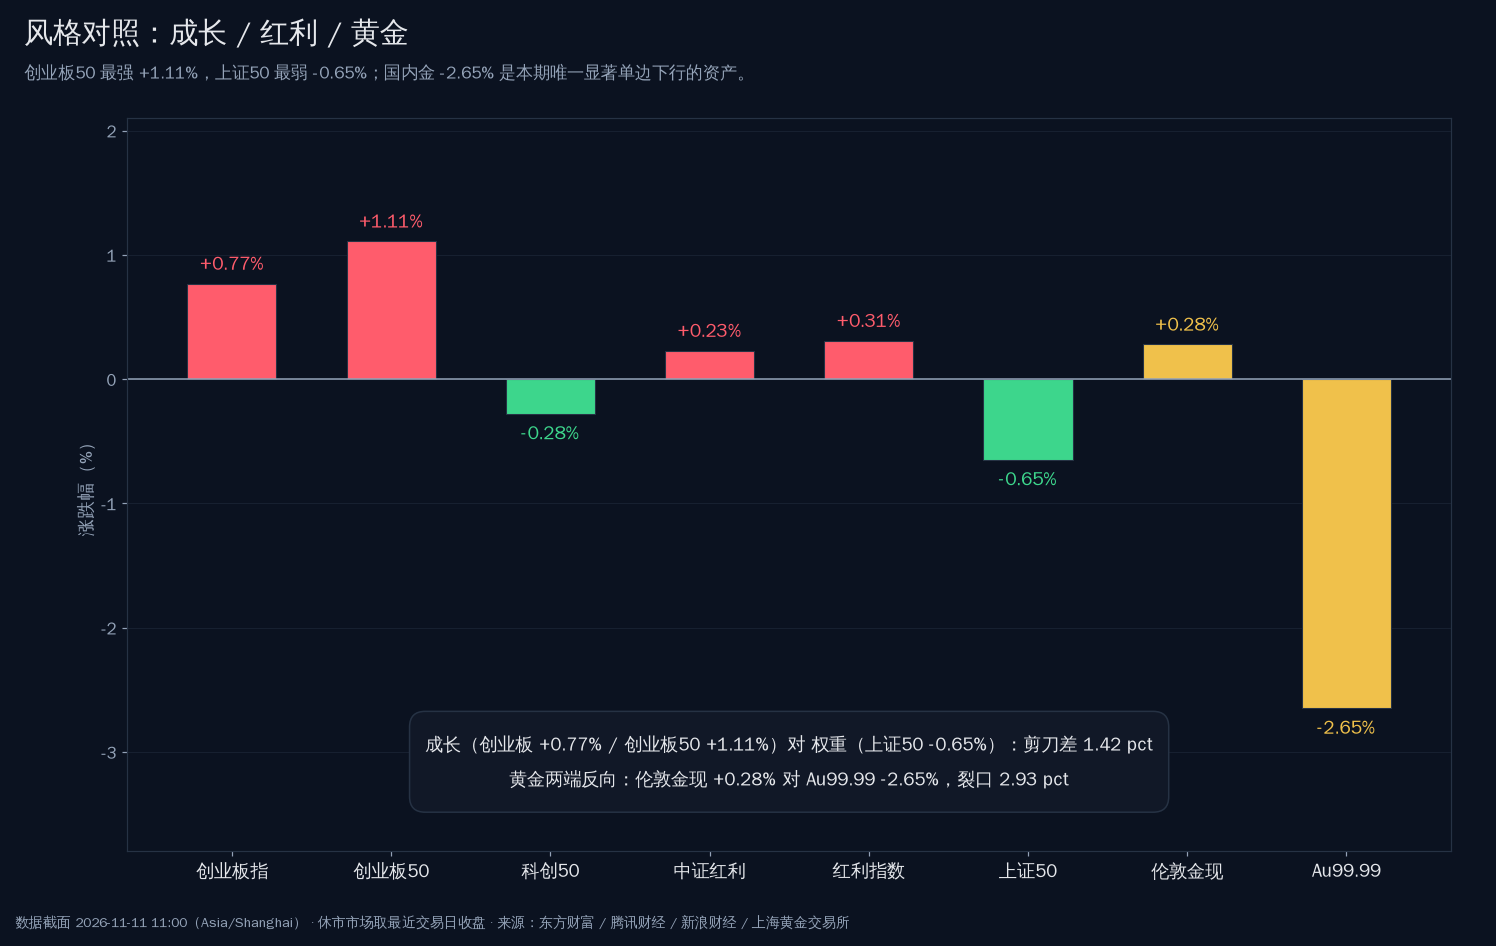
图注:截至 2026-11-11 11:00(Asia/Shanghai)。A股宽基与风格指数为 11:00 实时;伦敦金现为 10:58 报价,Au99.99 为上金所日盘报价,两者基准分别为前收 4,032.73 美元/盎司与 11-10 日盘收盘 883.42 元/克。
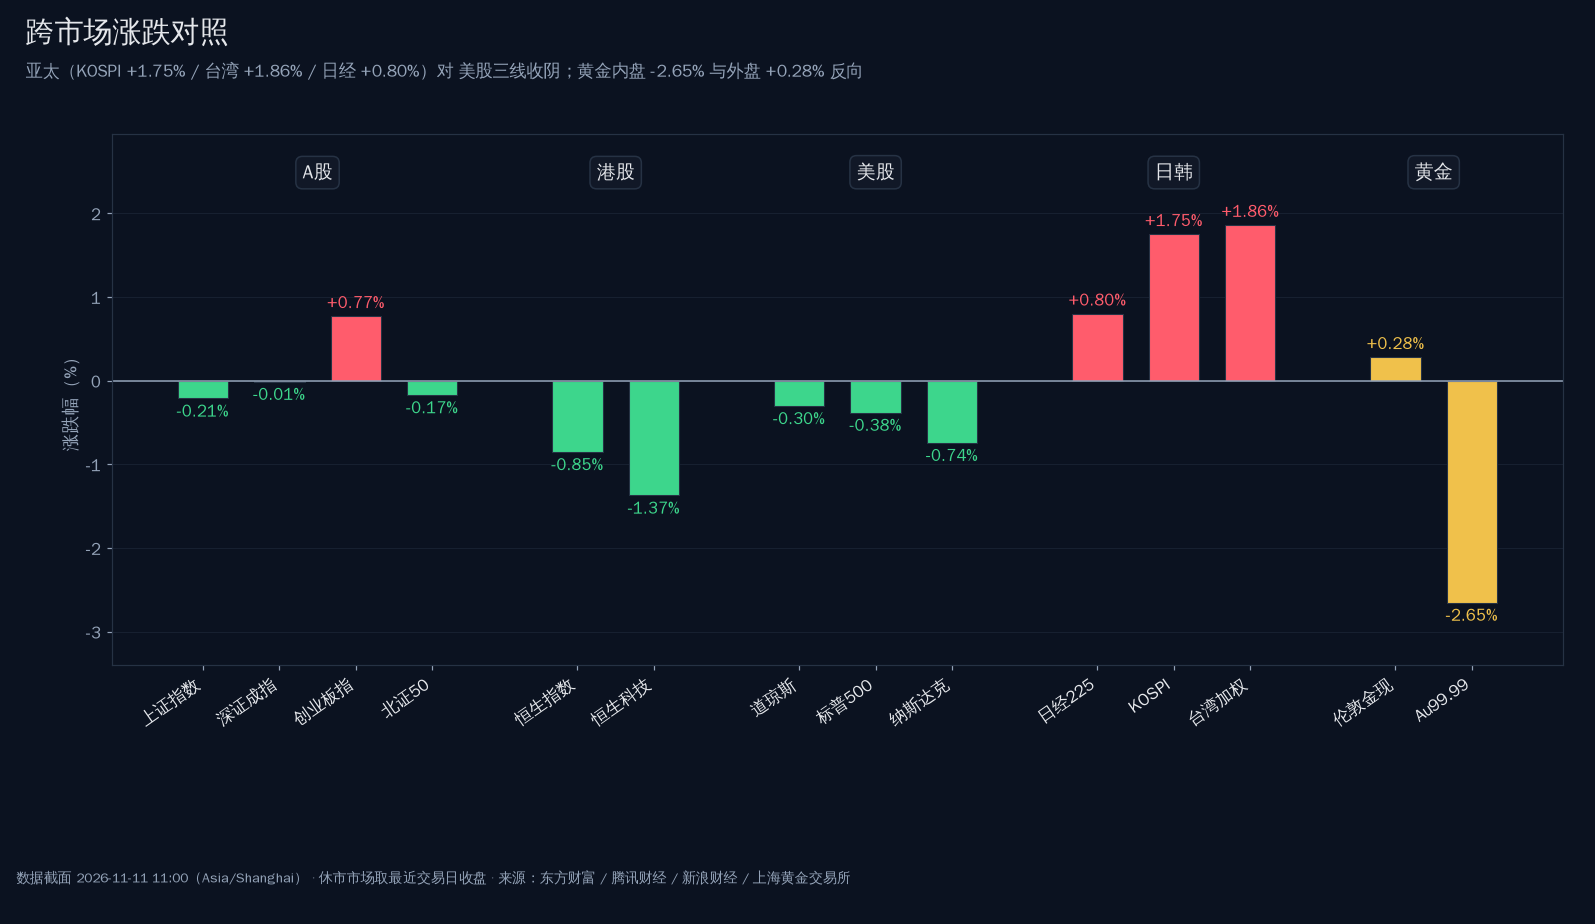
图注:截至 2026-11-11 11:00(Asia/Shanghai)。按 A股 / 港股 / 美股 / 日韩 / 黄金 五组排列;美股为 11-10 收盘终值,其余为当期实时。黄金组内伦敦金现与 Au99.99 方向相反,是本图最重要的结构信息。
最新资讯 → 板块 → 龙头股价
关键资讯
01 · 美股 11-10 三线收跌,英伟达 −5.47% 单点带崩,博通与 AMD 反向接住
道指 52,231.89(−0.30%)、标普500 7,520.93(−0.38%)、纳斯达克 25,065.87(−0.74%)、纳指100 27,740.80(−0.60%)。结构上完全是英伟达 168.89(−5.47%)一家的问题:博通 331.98(+3.91%)、AMD 515.21(+1.30%)、亚马逊 270.87(+1.48%)同步收红,微软 533.16(−2.20%)、英特尔 58.13(−2.09%)跟跌。费半 SOXX 仅 −0.12%,说明这不是半导体板块的杀估值,而是单一公司的治理折价。
来源:东方财富行情(双源交叉:腾讯财经 US 系列)· 时间:2026-11-10 美东收盘
02 · 韩国 11 月前 10 日出口 +111.9%、半导体出口 +331.2%,KOSPI 收在日内最高并触发 KOSDAQ SIDECAR
韩国关税厅数据:11 月 1—10 日出口同比增长 111.9%、进口 +45.0%、初步顺差 87.5 亿美元,半导体出口同比 +331.2%。这是本期亚洲唯一的一手硬数据,直接解释了 SK 海力士 1,251,000 韩元(+3.22%)与三星电子 202,375 韩元(+2.44%)的涨幅,以及 KOSPI 从开盘 −0.6% 一路走到 5,330.63(+1.75%)。10:29 韩国交易所启动 SIDECAR、暂停 KOSDAQ 程序化买盘,KOSDAQ 指数一度涨 5%。
来源:韩国关税厅 / 韩国交易所 · 时间:2026-11-11 08:02、10:29
03 · 软银第二财季净亏 1.12 万亿日元、37 亿美元数据中心减记,股价一度跌超 10% 后收窄至 −2.76%
软银集团盘中跌幅一度超 10%,公司澄清「37 亿美元减记与俄亥俄州项目无关」后收窄至 376.5 日元(−2.76%)。这是本期亚洲最大的一次个股冲击,却完全没有外溢——东京电子 922.4(+2.42%)、爱德万测试 3,026.0(+1.92%)、村田制作所 541.4(+2.65%)、日立 498.0(+2.38%)全线走高,日经反而站上 60,942.48(+0.80%)。市场把这件事降级成了个体事件。
来源:软银集团公告 / 日本交易所 · 时间:2026-11-11 08:00—09:40
04 · CPO / 光通信 / 光纤 / PCB 四线共振,中际旭创 507.66(+7.78%)成交 151.79 亿居全 A 第一
09:33 CPO 板块短线拉升、09:36 剑桥科技封涨停(116.95,+10.00%)、09:38 光纤板块华脉科技涨停、09:51 元件板块沪电股份走高。到 11:00:中际旭创 507.66(+7.78%,151.79 亿)、新易盛 198.16(+7.81%,122.61 亿)、东山精密 89.42(+6.85%,88.86 亿)、天孚通信 132.99(+5.21%)、源杰科技 693.55(+7.41%)、沪电股份 85.98(+5.76%)。主力资金盘中净流入光通信板块 68.14 亿元,而全市场主力净流出 135.20 亿元。
来源:东方财富行业/概念板块与个股接口 · 时间:2026-11-11 09:33—11:00
05 · 高盛把加息路径延长到 2027 年 3 月,三位官员同日放鹰、鲍曼却警告 AI 估值回调
高盛首席美国经济学家 David Merrick:仍预计 12 月第二次 25bp 加息,并首次把 2027 年 3 月第三次 25bp 纳入预测。费城联储保尔森称「鉴于高通胀,进一步逐步加息是合适的」;古尔斯比称 CPI 的通胀情况「令人不安」;美联储副主席鲍曼则反过来警告,AI 投资回报不及预期可能引发「股票估值大幅回调」。CME 12 月加息 25bp 概率 88.5%。这一类「三鹰一谨慎且分歧具体」的组合,是美元与实际利率继续压着黄金、也压着高 PE 科技的直接原因。
来源:高盛研报 / CME FedWatch / 新浪财经 7×24 · 时间:2026-11-11 05:35—10:55
06 · 央行 1,870 亿隔夜逆回购(利率 1.25%)、当日净回笼 30 亿;中间价调贬 24 点至 6.7191
操作量小、价格不动,数量上属中性偏紧的技术性回笼。同日两融余额较上日减少 13.85 亿元至 22,581.52 亿元(沪减 37.95 亿、深增 24.10 亿),11-10 宽基 ETF 净流出 41.12 亿元、终结连续 26 个交易日净流入。资金面是本期 A股最重要的「不支持追高」证据,也直接解释了上证50 −0.65% 为何成为全表最弱宽基。
来源:中国人民银行公开市场业务公告 / 同花顺 iFinD · 时间:2026-11-11 08:46、09:15、09:20
07 · Alphabet 委任汇丰与摩根大通安排港元/新元双币种债券,阿里官宣 Qwen4 即将发布
条款清单显示 Alphabet 拟以 S 条例形式发行港元、新加坡元双币种多批次优先无担保票据(穆迪 AA2 / 标普 AA+),这是美国超大型科技公司罕见以亚洲货币融资;同日 10:16 阿里官宣新一代千问大模型 Qwen4,Qwen4-Max 预览版已上线 Token Plan。港股却给出反向定价——阿里 100.40(−1.18%)、腾讯 412.60(−1.24%)。港股「大模型双雄」智谱(−1.45%)、MINIMAX-W(−2.43%)盘中均跌超 5% 后收窄。
来源:债券条款清单 / 阿里巴巴公告 · 时间:2026-11-11 09:54—10:35
08 · 伊朗警告霍尔木兹违规船舶视为「国家安全威胁」,叠加 API 库存锐减 980 万桶,布伦特反弹至 92.40
伊朗常驻国际海事组织代表 11 月 7 日致函,称未遵守其公布航行安全要求的船舶将被视为对伊朗国家安全构成威胁。叠加美国 API 上周原油库存 −980 万桶(前一周 −526.7 万桶),布伦特自 11-10 收盘的 91.49 反弹至 92.40(+0.98%,日内高 92.66)、WTI 86.51(+0.54%)。一夜之间方向完全反转,但 A股 油服股反而下跌——杰瑞股份 77.83(−8.01%)。
来源:国际海事组织通函 / 美国石油协会 / 新浪财经 · 时间:2026-11-11 05:48、10:23、10:50
影响映射
| 资讯要点 | 影响 | 相关板块 | 传导逻辑 |
|---|---|---|---|
| 韩国半导体出口 +331.2% | 利好 | 光模块 / PCB / 光纤 | 出口数据 → 全球 AI 硬件订单被证实仍在放量 → 中游光通信承接估值修复 |
| 英伟达 −5.47% 治理折价 | 利空 | 算力芯片 / 服务器组装 | 单一公司风险 → 客户与供应链重估 → 国内算力芯片仅小幅跟涨(寒武纪 +1.18%),封装偏弱 |
| 高盛延长加息至 2027-03 | 利空 | 黄金 / 高 PE 成长 | 实际利率预期上行 → 无息资产贴现率抬升 → 伦敦金现只能横在 4,040 一线 |
| 布伦特反弹 +0.98% 至 92.40 | 利好 | 石油 / 天然气 | 地缘通函 + API 去库 980 万桶 → 油价由跌转涨 → 中国石油 A +0.17%、H +1.29% 修复 |
| 央行净回笼 30 亿 + 宽基 ETF 净流出 41.12 亿 | 利空 | 沪深300 / 上证50 权重 | 流动性边际收紧 → 权重缺乏增量承接 → 上证50 −0.65% 成为全表最弱宽基 |
| 白酒 12 大单品终端均价三涨八跌 | 利空 | 白酒 / 食品饮料 | 终端价下行 → 渠道利润压缩 → 中证白酒 −3.02%、山西汾酒 −3.89%、泸州老窖 −3.30% |
| 光伏加工设备板块短线走低 | 利空 | 光伏设备 / 组件 | 订单与价格预期双弱 → 设备端先杀 → 迈为股份 −15.62%、东方日升 −7.16% |
| 人形机器人 + 具身智能平台启动 | 利好 | 机器人 / 减速器 / 执行器 | 晋拓、南大开发与宇树科技合设拓天智联 → 主题资金再集结 → 瑞迪智驱 +19.99%、江苏北人 +13.11% |
龙头个股
| 板块 | 龙头公司 | 代码 | 最新价 | 涨跌幅 | 市场 | 备注 |
|---|---|---|---|---|---|---|
| 光模块 | 中际旭创 | 300308 | 507.66 | +7.78% | A股实时 | 成交 151.79 亿,全 A 第一 |
| 光模块 | 新易盛 | 300502 | 198.16 | +7.81% | A股实时 | 成交 122.61 亿,第二 |
| PCB | 东山精密 | 002384 | 89.42 | +6.85% | A股实时 | 成交 88.86 亿 |
| PCB | 沪电股份 | 002463 | 85.98 | +5.76% | A股实时 | 元件板块持续走高 |
| 光器件 | 天孚通信 | 300394 | 132.99 | +5.21% | A股实时 | 成交 45.48 亿 |
| 光芯片 | 源杰科技 | 688498 | 693.55 | +7.41% | A股实时 | 成交 38.18 亿 |
| 光通信 / CPO | 剑桥科技 | 603083 | 116.95 | +10.00% | A股实时 | 涨停,成交 24.93 亿 |
| 光器件 | 太辰光 | 300570 | 117.00 | +9.56% | A股实时 | 成交 23.57 亿 |
| 机器人 | 瑞迪智驱 | 301596 | 58.40 | +19.99% | A股实时 | 20cm 涨停 |
| 机器人 | 江苏北人 | 688218 | 39.08 | +13.11% | A股实时 | 机器人板块拉升主力 |
| 传媒 / AI 视频 | 文投控股 | 600715 | 3.14 | +10.18% | A股实时 | 涨停,成交 21.50 亿 |
| 出版 / AI 漫剧 | 果麦文化 | 301052 | 45.00 | +10.29% | A股实时 | AI 漫剧概念震荡回升 |
| 石油 | 中国石油 | 601857 | 11.84 | +0.17% | A股实时 | 由 11-10 的 −6.34% 转为翻红 |
| 银行 | 工商银行 | 601398 | 8.62 | +0.23% | A股实时 | 红利端逆势撑指数 |
| 光伏设备 | 迈为股份 | 300751 | 139.89 | −15.62% | A股实时 | 全 A 跌幅第一,成交 26.90 亿 |
| 油服 | 杰瑞股份 | 002353 | 77.83 | −8.01% | A股实时 | 油价反弹反而下跌,背离 |
| CXO | 药明康德 | 603259 | 144.69 | −3.73% | A股实时 | 成交 40.97 亿,主力净卖出超 5 亿 |
| 白酒 | 山西汾酒 | 600809 | 124.41 | −3.89% | A股实时 | 终端价三涨八跌直接压制 |
| 港股光通信 | 中际旭创(H) | 03308 | 633.50 | +6.65% | 港股实时 | 港元;A/H 同标的分化 1.13 pct |
| 港股光通信 | 剑桥科技(H) | 06166 | 61.90 | +12.04% | 港股实时 | 成交 9.33 亿港元,港股涨幅居前 |
| 港股互联网 | 腾讯控股 | 00700 | 412.60 | −1.24% | 港股实时 | 成交 26.91 亿港元,恒科主要拖累 |
| 港股医药 | 药明康德(H) | 02359 | 189.90 | −5.24% | 港股实时 | 药明生物 −4.11%、金斯瑞 −7.16% 同跌 |
| 美股算力 | 英伟达 | NVDA | 168.89 | −5.47% | 美股收盘价 | 11-10 收盘;独董已聘前检察官调查 |
| 美股算力 | 博通 | AVGO | 331.98 | +3.91% | 美股收盘价 | 与英伟达裂口 9.38 pct |
| 韩国半导体 | SK海力士 | 000660 | 1,251,000 | +3.22% | 韩股实时 | 韩元;11 月前 10 日半导体出口 +331.2% |
| 日本半导体 | 东京电子 | 8035 | 922.4 | +2.42% | 日股实时 | 日元;软银拖累未外溢 |
已兑现的部分:韩国出口数据一出,KOSPI 与日经立刻把钱给了半导体设备与存储,这条线当天就完成定价;光模块链在 A股的兑现最彻底,中际旭创与新易盛两只合计成交 274.40 亿。尚未兑现的是「油价反弹 → 油服受益」:布伦特涨近 1%,杰瑞股份反而 −8.01%,说明市场把油价上行读成成本冲击而非收入改善。出现背离的有两处——港股光通信 A/H 同标的(中际旭创 A +7.78% 对 H +6.65%)差 1.13 pct,以及药明康德 A −3.73% 对 H −5.24%,港股在替 A股多杀一次。
A股详细分析
1. 盘面事实
11:00 的三条主要宽基走成「两跌一涨」:上证 3,655.85(−0.21%)、深证 11,240.90(−0.01%)、创业板指 2,513.65(+0.77%);创业板50 2,517.93(+1.11%) 是全表最强,科创50 1,261.47(−0.28%)、北证50 901.02(−0.17%)、沪深300 4,046.93(−0.30%)、上证50 2,754.83(−0.65%) 偏弱。上证日内区间 3,650.31—3,672.18,开盘 3,655.66,也就是说 90 分钟几乎回到原点,振幅仅 0.60%。成交端 10:04 时已超 5,000 亿元,但较上日同时点缩量 534 亿元。
全 A 逐只扫描:5,928 条返回、5,574 只有效,涨 2,713(48.67%)、跌 2,638(47.33%)、平 223(4.00%),涨跌比 1.03 : 1,中位数 0.00%;涨超 5% 172 家对跌超 5% 37 家,涨停级 59 只对跌停级 4 只。行业板块口径全为正(前十:其他数字媒体 +6.49%、其他能源发电 +5.19%、汽车综合服务 +4.11%、长材 +3.68%、机器人 +3.48%、视频媒体 +3.26%),概念端则是 昨日连板(含一字)+4.20%、历史新高 +2.51%、昨日涨停 +2.29%、机器人执行器 +2.29%——连板与涨停溢价的排序高于任何产业概念,是典型短线资金主导的盘面。
2. 直接拖累机制
现象: 上证与深证都在 0 轴附近,而上证50 2,754.83(−0.65%) 是全表最弱宽基,中证白酒 6,669.83(−3.02%) 单日再破 6,700。
机制: 权重端承受的是三件事叠加。一是流动性边际收紧——央行 1,870 亿隔夜逆回购对应净回笼 30 亿,两融余额减 13.85 亿,11-10 宽基 ETF 净流出 41.12 亿并终结连续 26 日净流入,权重股没有增量买家。二是商品链虽然翻红却贡献不足——中国石油 11.84(+0.17%)、中国神华 49.22(+0.86%)、中国海油 30.16(+0.94%),这类修复幅度对冲不了其他权重的抛压。三是白酒与 CXO 的杀跌集中在权重区:山西汾酒 124.41(−3.89%)、泸州老窖 77.35(−3.30%)、五粮液 72.42(−2.46%)、贵州茅台 1,415.02(−1.67%),直接源头是 08:58 报出的「白酒 12 大单品终端零售均价三涨八跌、累计跌幅明显超过上涨端」;药明康德 144.69(−3.73%) 单只成交 40.97 亿、主力净卖出超 5 亿,港股药明系(02359 −5.24%、02269 −4.11%、01548 −7.16%)反向施压。
影响: 这三条各自只值 0.1—0.3 个百分点,叠加起来就吃掉了算力链贡献的全部超额,指数于是卡在 −0.21%。
3. 抗跌与资金结构
逆势的一侧是红利、银行与煤炭,而不是白酒——中证红利 5,542.25(+0.23%)、红利指数 3,278.39(+0.31%),银行板块延续强势(南京银行、长沙银行、成都银行创历史新高,六大行齐升),工商银行 8.62(+0.23%)、招商银行 43.07(+0.14%)。这跟 11-10 的方向完全相反:昨天中证红利还是 −0.59% 的最大负锚,今天变成正锚。
成长端则是极度集中的资金:光通信板块单板块主力净流入 68.14 亿元,而全市场主力净流出 135.20 亿元,净流出集中在转融券标的(−112.94 亿)。这是从面板式减持里抽钱、灌进一条赛道的结构——中际旭创 151.79 亿 + 新易盛 122.61 亿 = 274.40 亿,占全市场成交相当高的比重。机器人链(瑞迪智驱 20cm 涨停、江苏北人 +13.11%、汉王科技涨停、泽润新能 20cm)承接的是另一部分短线资金,与算力链共享同一批「昨日连板」票。
4. 外部原因
外部给的是「一半修复、一半压力」。修复来自亚洲:韩国 11 月前 10 日半导体出口 +331.2% 是全球最硬的一手订单证据,KOSPI 5,330.63(+1.75%)、台湾加权 43,508.35(+1.86%)、日经 60,942.48(+0.80%),三地同时确认 AI 硬件链没坏。压力来自美国:11-10 三大指数收跌、纳指 −0.74%、英伟达 −5.47%,且高盛把加息路径延长到 2027 年 3 月、CME 12 月加息概率 88.5%。所以 A股 只敢买「有出口数据背书的中游硬件」,不敢买高 PE 的算力芯片——寒武纪 847.90(+1.18%)、长电科技 52.48(−0.57%)、中芯国际 107.21(−0.50%)明显落后于光模块。
5. 内部原因
内部是风格跷跷板:钱从白酒、CXO、光伏设备流出,流向光通信与机器人。杀伤集中在三个「故事已讲完、数据没兑现」的区域——光伏设备(迈为股份 −15.62% 全 A 跌幅第一、东方日升 −7.16%、隆基绿能 −2.55%)、CXO(药明系 A/H 双杀)、白酒(终端价八跌)。政策与宏观没有新增利空:发改委发布会讲的是「一带一路」与中欧班列(累计开行超 14 万列、货值超 5,600 亿元),央行只做技术性回笼。所以这不是系统性风险,是存量资金的板块再分配,且分得极不均。
6. 定性
成长超跌修复 + 风格反向切换(存量资金横向搬家),不是趋势反转。
- 不是成长杀估值:创业板指 +0.77%、创业板50 +1.11% 领涨即反证。
- 不是风险偏好下降:涨停级 59 对跌停级 4,上涨家数由 10:00 的 2,479 回升至 2,713。
- 不是熊市区间调整:上证日内振幅仅 0.60%,行业板块口径全为正。
- 不是熔断级崩盘:成交虽缩但仍在 5,000 亿量级,跌停仅 4 只。
真正需要警惕的是结构的脆弱性:指数几乎不动(上证 −0.21%),资金却极度集中在一条赛道,一旦光模块炸板,中位数会立刻转负;同时权重端(上证50 −0.65%)缺乏增量承接,指数上行没有第二条腿。
7. 后市观察点
- 中际旭创能否守住 500 整数关(现 507.66,日高 506.58 附近)且成交守住 100 亿以上——这是全市场情绪的单一锚。
- 上涨家数能否在上午收盘前站上 2,900(现 2,713,10:00 为 2,479),确认广度翻转不是一次性脉冲。
- 两市全日成交能否站上 1.5 万亿(11-10 为 15,167.58 亿),10:04 同时点缩量 534 亿是警讯。
- 上证 3,650.31(今日低)与 3,672.18(今日高)谁先破,以及 3,663.72(11-10 收盘)能否收复。
- 创业板与红利指数的日差:现为 +0.46 pct(创业板 +0.77% 对红利指数 +0.31%),若红利重新反超,11-10 的风格切换就只是一日游。
- 涨停级 59 只的封板率与次日承接,尤其是瑞迪智驱、泽润新能两只 20cm 与文投控股的连板高度。
海外与港股
港股
涨跌事实: 恒生 24,347.12(−0.85%)、恒生科技 4,028.56(−1.37%)、国企指数 8,200.60(−0.79%),恒生 AH 溢价 129.23(−0.02%)。恒指开盘 24,354.19 后曾跌超 1% 至 24,291.09,11:00 只回到 24,347.12,低开缺口全程未回补;今日凌晨恒指夜期已预示 24,360.10(低水 196.94 点),期现方向一致。全港 4,740 只报价、3,153 只有效,涨 766、跌 1,155,成交超 1 亿港元的 93 只中 34 涨 58 跌——广度与 A股 完全相反。
主导板块: 唯一的多头是光通信与半导体链——剑桥科技(06166)61.90(+12.04%)、中际旭创(03308)633.50(+6.65%)、长飞光纤光缆 92.50(+3.12%)、ASMPT 99.40(+3.33%)、中芯国际 47.32(+0.17%)。空头是互联网、整车、医药与本地金融:腾讯 412.60(−1.24%,26.91 亿港元)、阿里 100.40(−1.18%,25.46 亿港元)、美团 74.00(−1.99%)、比亚迪 69.55(−3.34%)、理想 48.96(−2.76%)、蔚来 25.56(−3.40%)、药明康德 189.90(−5.24%)、金斯瑞 31.40(−7.16%)、汇丰 140.90(−1.67%)。
与 A股 / 黄金的联动与背离: 港股的钱是从互联网与整车抽出来打进光通信的,不是新进来的——腾讯、阿里、美团、比亚迪、理想、蔚来六只同时下跌,正好对应恒科 −1.37%。同一条链上 A股 中际旭创 +7.78% 对 H 股 +6.65%。黄金一侧更明确:紫金矿业 28.72(−1.37%)、山东黄金 18.66(−1.06%),港股金矿股在跟随 Au99.99 的补跌,而不是跟随伦敦金现的 +0.28%。
观察点: 恒生科技 4,023.38(今日低)与 4,051.66(今日高);阿里 100 港元整数关(现 100.40,已贴线);腾讯 410 一线;南向资金 10:16 已净买入 10 亿港元,午后能否加速。
美股
当前状态: 11:00 = 美东 11-10 22:00,常规时段已收盘(11-10 收盘为美东 16:00),距本交易日 22:30 盘前尚有 90 分钟。以下为 11-10 收盘终值。
涨跌事实与结构: 道指 52,231.89(−0.30%)、标普500 7,520.93(−0.38%)、纳斯达克 25,065.87(−0.74%)、纳指100 27,740.80(−0.60%)、费半 SOXX 146.59(−0.12%)。跌幅严格按「科技含量」排序,说明这是科技股的单独调整而非全面风险偏好下降。
科技股: 英伟达 168.89(−5.47%) 是唯一重灾区——独立董事已聘纽约南区前代理联邦检察官 Joon H. Kim 及律所开展独立调查,共和党参议员 Kevin Cramer 公开呼吁黄仁勋辞职;摩根士丹利指出 10 月 AI 相关杠杆债务发行仅 50 亿美元、新交易门槛升高。反方向是博通 331.98(+3.91%)、AMD 515.21(+1.30%)、亚马逊 270.87(+1.48%)、特斯拉 379.78(+0.46%),形成 9.38 pct 的板块内裂口。微软 533.16(−2.20%)、英特尔 58.13(−2.09%)、苹果 348.51(−0.62%)跟跌。
利率与美债: 高盛已把加息路径延长至 2027 年 3 月、CME 12 月加息 25bp 概率 88.5%、保尔森与古尔斯比同日放鹰,而鲍曼反过来警告 AI 回报不及预期可能引发估值回调。这种分歧具体、方向偏鹰的组合,是美元与实际利率继续压着黄金、也压着高 PE 科技的直接原因。美债各期限具体收益率暂无可靠端点,不引用。
与 A股 的关系与观察点: A股 今日的光模块行情,本质是在英伟达 −5.47% 的隔夜背景下「选择性相信亚洲出口数据」。22:30 盘前与 23:30 开盘后的三个观察点:09:37 报出的纳指期货 +1.01% 能否收敛;英伟达能否收复 168.89 上方、向 178.67 缺口回补;博通与 AMD 的裂口是否继续扩大。
日股
涨跌事实: 日经225 60,942.48(+0.80%),开 60,525.30、日内高 61,244.00、低 60,318.08,振幅 1.53%。开盘仅 +0.11%,10:31 早盘收盘时日经与东证均涨 0.8%,属于稳步走高而非跳空。
结构与驱动: 半导体设备与电子元件是主力——东京电子 922.4(+2.42%)、爱德万测试 3,026.0(+1.92%)、村田制作所 541.4(+2.65%)、日立 498.0(+2.38%)、信越化学 572.3(+1.15%)、三菱日联 349.5(+1.75%);软银集团 376.5(−2.76%) 是唯一显著拖累,盘中一度跌超 10%。同时日本 10 年期国债收益率日内 +5.5bp 至 2.745%、2 年期 +7.0bp 至 1.845%,是本期最容易被忽略的定价——日债跟着美债上,但日股仍在涨,说明日央行加息预期没有成为股市的压力源;日本首相高市早苗同日表态「无意推行会导致过度通胀的财政政策」。
与 A股 / 美股关系与观察点: 日股与美股的关系是「承接博通、抛弃英伟达」;与 A股 反而在设备端背离(东京电子 +2.42% 对 北方华创 −0.87%)。观察点:日经 61,244.00 与 60,318.08 两端;软银 376.5 能否止跌;日本 10Y 若破 2.80% 是否引发股市重定价。
韩股
涨跌事实: KOSPI 5,330.63(+1.75%),开 5,209.71(−0.6%)、日内低 5,207.44、现价即日内高 5,330.63,振幅 2.28%——低开后近两小时一路上行,是本期亚太最强反转。台湾加权 43,508.35(+1.86%) 同步,盘中一度涨 2% 至 43,628.16 附近。
结构与驱动: 韩国 11 月 1—10 日出口 +111.9%、半导体出口 +331.2%、顺差 87.5 亿美元,是本轮全球 AI 硬件链唯一的一手硬数据。SK 海力士 1,251,000 韩元(+3.22%)、三星电子 202,375 韩元(+2.44%)、LG 新能源 3,315.00(+0.30%);三星生物 144.65 万韩元(−1.46%)、现代汽车 272,000 韩元(−1.09%)落后。10:29 韩国交易所启动 SIDECAR、暂停 KOSDAQ 程序化买盘,KOSDAQ 指数一度涨 5%——程序化买盘被强制刹车本身说明短线已经过热。
与全球科技股关系与观察点: 韩股是「英伟达 −5.47% 对 博通 +3.91%」这场裂口的最终裁判,它选边选了博通/海力士这一侧。观察点:KOSPI 5,330.63(今日高,即现价)与 5,207.44(今日低);SK 海力士 1,251,000 能否站稳;SIDECAR 是否二次触发;韩元汇率当日无可靠即时端点,不引用。
黄金详细分析
国际现货黄金 伦敦金现 4,041.16 美元/盎司(+0.28%),日内区间 4,026.55—4,052.49,前收 4,032.73;gold-api 同刻交叉报价 4,045.60(误差 0.11%),双源一致。COMEX 黄金 4,052.23(+0.54%),日内高 4,060.60。整个上午只走了 26 美元的窄区间,是典型的事件后横盘:11-10 21:30 美国 CPI 双超预期(季调环比 0.4%、核心 0.3%)已把它从 4,140.94 打到 4,032.73,今晨只是在低位接货。
国内 Au99.99 日盘 开 869.00 / 高 870.90 / 低 860.05 / 现 860.05 元/克,对 11-10 日盘收盘 883.42 为 −2.65%。看分时更清楚:11-10 夜盘 20:00 从 883.42 跳空到 876 一线,00:48 探至 862.05,02:30 收 869.00;今日 09:00 开在 869.00、09:42 见日内高 870.90,10:10 后单边阴跌至 860.05 并在 868 一线横盘。国内金价在补 11-10 夜盘没补完的账,与国际金当日方向完全相反。
内外盘 2.93 个百分点的裂口,是本期最重要的结构信息。 按同刻人民币中间价 6.7191 与 31.1035 克/盎司折算,伦敦金现 4,041.16 美元/盎司 ≈ 872.9 元/克,而 Au99.99 报 860.05——国内相对国际已折价约 1.5%,即国内金把 CPI 的利空多杀了一遍。原因有二:一是国内金 09:00 才开盘,而国际金在过去 9 小时里已完成一轮下跌与横盘,价格天然滞后;二是零售端情绪在退,中国金币集团 11-10 已发布贵金属价格波动风险提示。
油价 布伦特 92.40(+0.98%,日内高 92.66)、WTI 86.51(+0.54%),由 11-10 收盘的 91.49(−1.17%)与 86.04(−0.93%)反弹而来,驱动是 API 库存锐减 980 万桶 + 伊朗霍尔木兹通函。地缘 伊朗把违规船舶定性为「国家安全威胁」,美伊对峙仍在但特朗普暗示暂无必要进一步动武。通胀 美国 10 月 CPI 核心环比 0.3%、三个月年化 3.75%,粘性未退。美联储预期 是当前黄金唯一的直接压力:高盛预测 12 月与 2027 年 3 月各加 25bp,CME 12 月概率 88.5%。避险 需求被抽走的证据在金银比——伦敦银 52.29(+1.51%),金银比由 78.3 回落至约 77.3,白银比黄金涨得更多,这更像工业/再通胀交易而非避险交易。央行购金 当日无可靠端点,暂无。
技术位与关键价位: 国际金现上方 4,052.49(今日高)、4,060.60(COMEX 高)、4,100 整数关;下方 4,026.55(今日低)、4,000 心理关口。国内金上方 869.00(今日开盘)、870.90(今日高)、883.42(11-10 收盘);下方 860.05(今日低,亦为本合约期低位)。
后续观察点:
1. 伦敦金现能否收复 4,052.49 并站上 4,060,确认 4,026 一线为止跌位;
2. 内外盘 2.93 pct 裂口在今日 15:30 国内日盘收盘前收敛到 1 pct 以内,还是扩大到 4 pct 以上;
3. 金银比 77.3 若跌破 76,说明这是再通胀而非避险,黄金的持有逻辑要换;
4. 布伦特若站上 93,通胀预期重新走强,对黄金是双刃——既撑保值需求也撑加息预期。
股金与跨市场对照小结
跨市场结论
A股: 上证 3,655.85(−0.21%)、创业板指 +0.77%、创业板50 +1.11%,上涨家数 2,713、涨停 59 对跌停 4。钱从白酒、CXO、光伏设备流向光模块与机器人,是存量资金横向搬家,不是增量入场。
港股: 恒生 24,347.12(−0.85%)、恒生科技 4,028.56(−1.37%),低开缺口未回补,766 涨 / 1,155 跌。同一批光通信标的在涨,但钱是从腾讯、阿里、美团、比亚迪、理想、蔚来身上抽出来的。
美股: 11-10 收跌,道指 −0.30%、标普 −0.38%、纳指 −0.74%,英伟达 168.89(−5.47%)单点带崩,博通 +3.91%、AMD +1.30% 接住,板块内裂口 9.38 pct。22:30 起为本交易日盘前。
日股: 日经 60,942.48(+0.80%),东京电子 +2.42%、爱德万 +1.92%,软银 −2.76% 未外溢;日债 10Y 反而 +5.5bp 至 2.745%。
韩股: KOSPI 5,330.63(+1.75%),自 −0.6% 低开一路走高至日内最高,韩国半导体出口 +331.2% 是唯一硬数据,KOSDAQ 触发 SIDECAR。台湾加权 +1.86%。
黄金: 伦敦金现 4,041.16(+0.28%)横盘,Au99.99 860.05(−2.65%)仍在补跌,裂口 2.93 pct;金银比 77.3,是再通胀而非避险。
核心背离: ① 同一条光模块链,A股 中际旭创 +7.78%、港股 +6.65%,而恒生科技整体 −1.37%——钱是搬来的不是新进来的;② 亚太三地半导体同涨(KOSPI +1.75%、台湾 +1.86%、日经 +0.80%)对 港股科技独跌 −1.37%,落差 3.12 pct;③ 国际金 +0.28% 对 国内金 −2.65%(2.93 pct),时差补跌,国内多杀一遍;④ 油价反弹近 1% 对 油服股 −8.01%,市场把成本上行读成坏消息。
数据来源与免责声明
查看数据来源与口径
| 市场 | 数据源 | 口径 | |---|---|---| | A股指数与个股 | 东方财富行情接口(push2 / 82.push2)、腾讯财经 qt.gtimg.cn、新浪财经 hq.sinajs.cn | 2026-11-11 11:00 实时(三源交叉,上证 3,655.85 / 3,656.26 误差 0.01%,深证、创业板、科创50、北证50、上证50、中证500、中证1000 逐一核对) | | A股涨跌家数 | 东方财富 clist 接口逐只抓取 | 5,928 条返回、5,574 只有效,剔除停牌与无有效报价,11:00 快照 | | A股板块 | 东方财富行业(496 分类口径)/ 概念板块 | 11:00 实时 | | 港股 | 东方财富(100.HSI / 124.HSTECH / 100.HSCEI / 100.HSAHP)、新浪 rt_hkHSI / rt_hkHSTECH | 2026-11-11 11:00 实时(双源交叉,恒生 24,347.12 / 24,396.39 方向一致,恒科同步) | | 港股个股 | 东方财富港股列表接口(116.*) | 4,740 条返回、3,153 只有效,11:00 快照 | | 美股 | 东方财富(100.DJIA / 100.SPX / 100.NDX / 100.NDX100 / 105.SOXX)、腾讯财经 US 系列 | 2026-11-10 美东收盘终值,当前休市 | | 日股 | 东方财富 100.N225、日股个股 176.* 系列 | 2026-11-11 11:00 盘中 | | 韩股 | 东方财富 100.KS11、韩股个股 177.* 系列 | 2026-11-11 11:00 盘中 | | 台湾加权 | 东方财富 100.TWII | 2026-11-11 11:00 盘中 | | 国际现货黄金 | 新浪财经 hf_XAU、gold-api.com(双源交叉:4,041.16 / 4,045.60) | 2026-11-11 10:58—11:03,美元/盎司 | | COMEX 黄金/白银 | 新浪财经 hf_GC / hf_SI | 2026-11-11 11:03 实时 | | Au99.99 | 上海黄金交易所官方接口(graph/quotations 分时 782 点、Dailyhq 日线) | 2026-11-11 日盘 09:00 起,元/克;夜盘段 11-10 20:00—02:30 | | 原油 | 新浪财经 hf_CL(WTI)、hf_OIL(布伦特) | 2026-11-11 11:03 实时 | | 财经资讯 | 新浪财经 7×24 直播、东方财富快讯、韩国关税厅、高盛研报、中国金币集团 | 2026-11-11 05:34—11:03 | **计算口径说明** - 涨跌幅 = 当期价格 / 上一交易日(或上一已完成交易时段)收盘价 − 1。 - Au99.99 涨跌幅基准取 **11-10 日盘收盘 883.42 元/克**(上金所 Dailyhq 接口),夜盘与日盘连续计价。 - 内盘对外盘裂口 = Au99.99 涨跌幅 − 伦敦金现涨跌幅,单位百分点,未做汇率裸价换算,仅作方向性对比。 - 内外盘折算比价采用同刻人民币兑美元中间价 6.7191(09:15 公布)与 31.1035 克/盎司,仅用于说明折价幅度,不构成交易价格。 - 成交额单位:A股两市为人民币,港股为港元,个股接口 f6 字段已除以 1e8。 - 风格剪刀差 = 创业板指涨跌幅 − 上证50 涨跌幅。 - 涨跌停级判定:涨幅 ≥9.8% 记为涨停级、跌幅 ≤−9.8% 记为跌停级(阈值法,与交易所口径可能存在细微差异)。 **报告生成时间**:2026-11-11 11:00(Asia/Shanghai)**数据抓取完成时间**:2026-11-11 11:15(Asia/Shanghai)
**图表生成**:matplotlib 本地渲染,WenQuanYi Zen Hei(文泉驿正黑)字体,无外链资源。 **已知局限**:① 日经225 与 KOSPI 的可核验来源为东方财富单源(新浪 int_nikkei 返回 44,946.64 的历史值,与当期不符,故不采用);② A股涨跌家数依赖单一数据源逐只扫描,与交易所官方统计可能存在口径差异;③ 板块分类采用东方财富行业/概念口径,与申万分类不完全一致;④ A股融资余额、北向资金分时净流向、VIX、美债 10Y/30Y 收益率、美元指数、离岸人民币、央行当日购金、COMEX 库存均无可核验端点,本期一律不引用、不估算、不补零;⑤ 日股与韩股个股为东方财富 176.* / 177.* 系列,与本币实际最小变动单位可能存在四舍五入差异。
不构成投资建议。