报告生成时间:2026-10-28 13:17 (Asia/Shanghai)
核心判断
下午开盘十五分钟,早盘的「板块级普涨」被推进成了「指数级加速」——但推手不是新钱,是 SK海力士把「存储短缺看到 2029—2030 年」这件事本身变成了可加仓的理由。 A股 上证 3,680.24(+0.88%)、深证 11,521.05(+2.45%)、创业板 2,643.78(+3.75%)、科创50 1,295.78(+3.47%)、北证50 947.95(+1.75%),全市场 5,572 只有效成交中上涨 4,279 只(76.8%)、下跌 1,117 只(20.0%)、平盘 176 只,涨跌比 3.83:1,涨幅中位数 +1.45%,涨停 143 只对跌停 5 只,两市成交 10,474 亿元(午后开启 15 分钟已较半日 10,220 亿续增 254 亿);加速的是存储与光模块(中际旭创 625.16 +8.35%、新易盛 254.17 +6.98%、寒武纪 963.00 +5.48%)与人形机器人(宇树科技-W 722.00 +12.82%、上纬新材 +20.00%、安培龙 +20.00%);被抽血的是白酒与银行:贵州茅台 1,324.63(-2.31%)、五粮液 70.84(-6.02%)、招商银行 41.92(-2.49%)、工商银行 8.46(-1.86%),上证50 报 2,746.92,涨跌幅 0.00%——而创业板 +3.75%,风格剪刀差 3.75 pct 为本轮最大值;亚太是这台引擎的点火器:韩股 KOSPI 6,007.20(+6.54%)、三星电子 240,500 韩元(+8.33%)、SK海力士 +10%,日经225 64,034.10(+1.21%)、铠侠一度 +16%;港股午后 恒生 23,118.41(+0.33%)、恒生科技 3,857.38(+1.50%),中芯国际 H 47.30(+4.32%)、紫金 H 28.58(+3.25%);黄金是本期唯一的反向样本:伦敦金现 4,037.48(-0.56%)、纽约金 4,050.55(-0.59%)、现货白银 53.95(-0.81%)三口径同步走弱,而国内 Au99.99 报 867.50 元/克(+0.84%,开 862.50 / 高 873.00 / 低 860.20)为连阳第三日,布伦特 110.97(+1.43%)、WTI 101.39(+1.49%)双双走高。
结论:这是存量资金本周第二次从「现金流资产」搬向「久期资产」,且这一次有亚太同步背书(KOSPI +6.54% 是主引擎,A股 只是跟得最快的二级市场)——性质是风险偏好的结构性回补,不是增量资金入场,也不是趋势反转;黄金的 1.40 pct 内外裂口仍由国内溢价、汇率折算与实物需求三件事解释,与今夜 FOMC 无关。真正的风险不在方向,在于上证50 涨幅归零而上证 +0.88% 的指数虚胖——一旦存储链在午后回吐,指数没有第二根柱子接。
KPI 速览
|
上证指数 3,680.24 ▲ +0.88% A股 · 13:17 |
深证成指 11,521.05 ▲ +2.45% A股 · 13:17 |
创业板指 2,643.78 ▲ +3.75% A股 · 13:17 |
科创50 1,295.78 ▲ +3.47% A股 · 13:17 |
|
北证50 947.95 ▲ +1.75% A股 · 13:17 |
上证50 2,746.92 ◆ 0.00% A股 · 13:17 · 权重零涨跌 |
沪深300 4,081.71 ▲ +0.79% A股 · 13:17 |
中证1000 6,627.22 ▲ +3.11% A股 · 13:16 |
|
恒生指数 23,118.41 ▲ +0.33% 港股 · 13:02 |
恒生科技 3,857.38 ▲ +1.50% 港股 · 13:02 |
道琼斯 52,377.57 ▲ +0.03% 10-27 收盘 |
标普500 7,722.60 ▲ +0.60% 10-27 收盘 |
|
纳斯达克 26,477.81 ▲ +1.18% 10-27 收盘 |
日经225 64,034.10 ▲ +1.21% 日股 · 盘中 |
KOSPI 6,007.20 ▲ +6.54% 韩股 · 盘中 |
伦敦金现 4,037.48 ◆ -0.56% 美元/盎司 · 13:17 |
|
Au99.99(上金所) 867.50 元/克 ◆ +0.84% 开 862.50 / 高 873.00 / 低 860.20 · 日盘进行中 |
纽约金 4,050.55 ◆ -0.59% 美元/盎司 · 13:17 |
布伦特原油 110.97 ▲ +1.43% 美元/桶 · 13:17 |
|
交易状态
| 市场 | 当前状态 | 上海时间 | 数据口径 |
|---|---|---|---|
| A股 | ● 开盘(下午盘) | 13:17(11:30—13:00 午休已结束) | 实时 |
| 港股 | ● 开盘(午后) | 13:17(12:00—13:00 午休已结束,午后快照 13:02) | 实时 |
| 美股 | ● 休市 | 13:17 = 美东 01:17(10-28) | 10-27 收盘价,今晚 21:30 开盘 |
| 日股 | ● 开盘 | 13:17 = 东京 14:17(14:30 收盘) | 实时 |
| 韩股 | ● 开盘 | 13:17 = 首尔 14:17(14:30 收盘) | 实时 |
| 国际现货黄金 | ● 连续交易中 | 13:17(24 小时连续报价) | 实时 |
| 国内黄金(Au99.99) | ● 开盘(日盘) | 13:17(日盘 09:00—15:30) | 实时,日盘进行中 |
说明:日经225 与 KOSPI 本期已取到实时值(前一期公开接口空值,本期恢复),均为盘中报价而非收盘价;美股全部为 10-27 收盘,正文逐处标注「10-27 收盘」。
图表
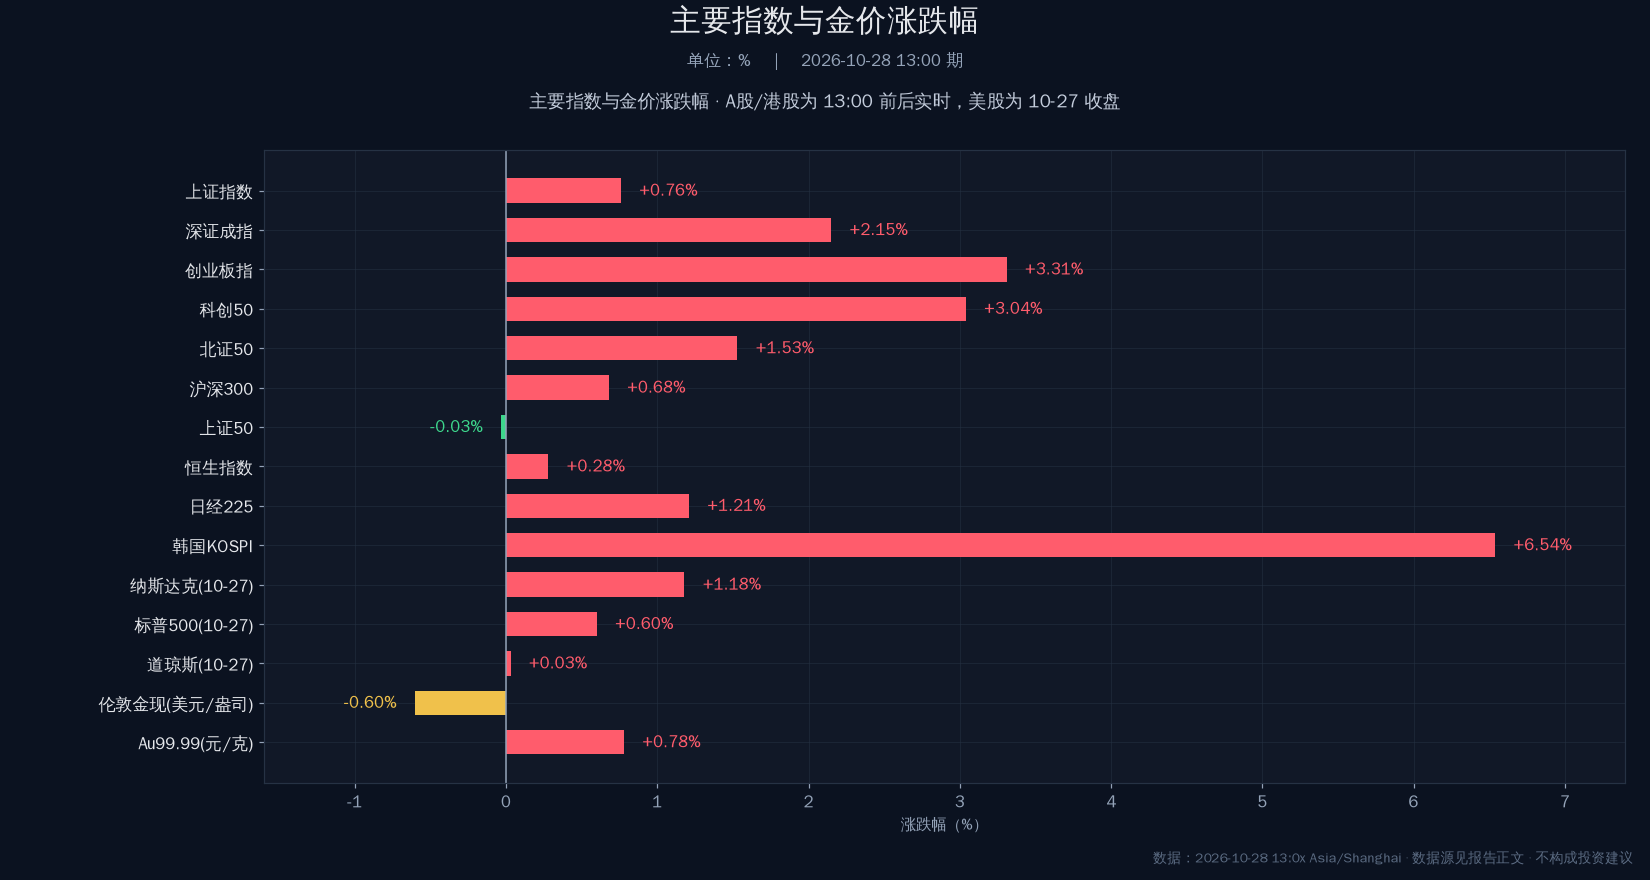
图注:截至 2026-10-28 13:17(Asia/Shanghai)。A股、港股、日韩均为盘中实时;美股为 10-27 收盘;伦敦金现为 13:17 即时报价,Au99.99 为上金所日盘进行中最新价(非收盘价)。
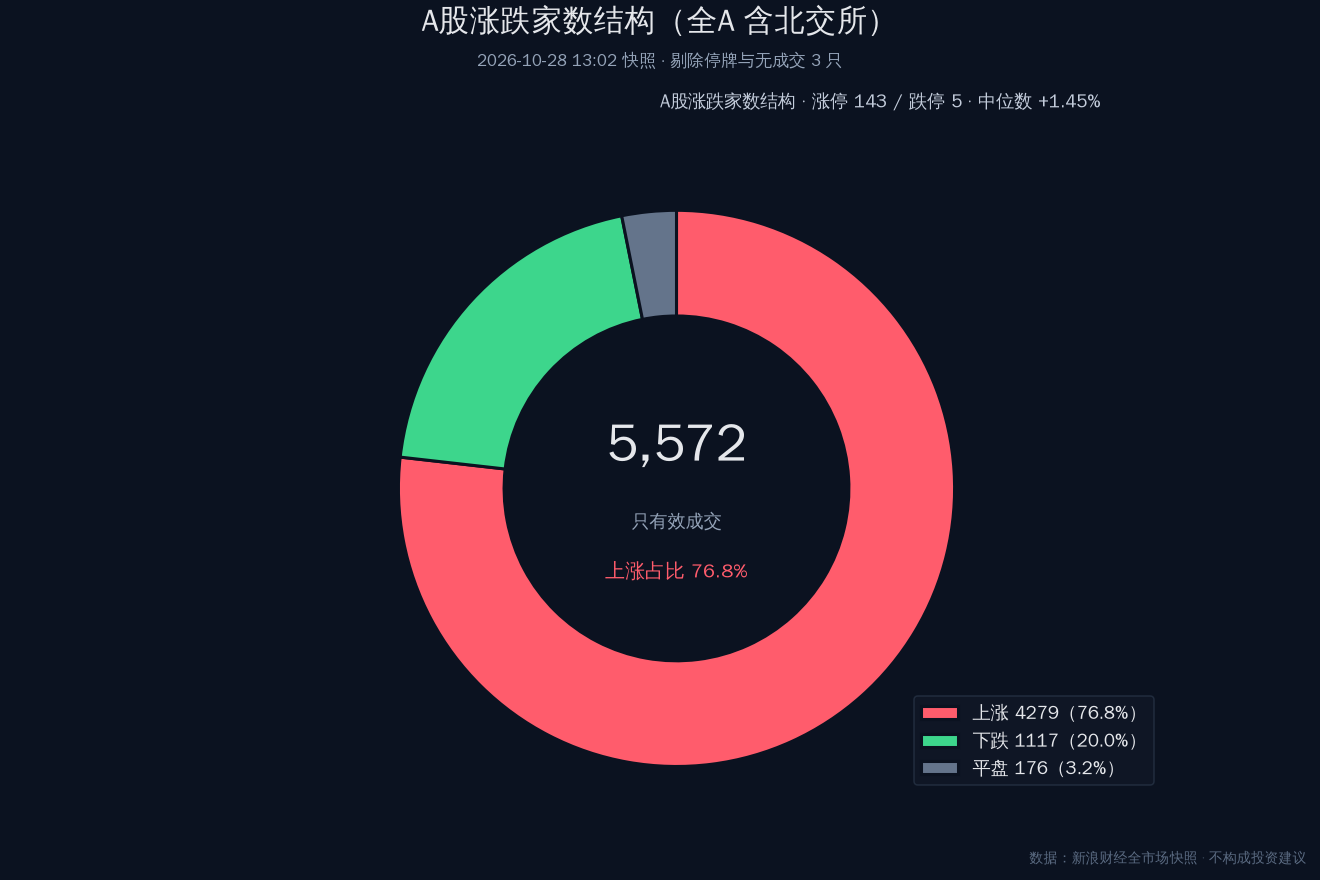
图注:全A(含北交所)5,572 只有效成交,13:02 全市场快照。剔除停牌与无成交 3 只。上涨 4,279(76.8%)/下跌 1,117(20.0%)/平盘 176(3.2%),涨停 143 只、跌停 5 只,涨幅中位数 +1.45%。
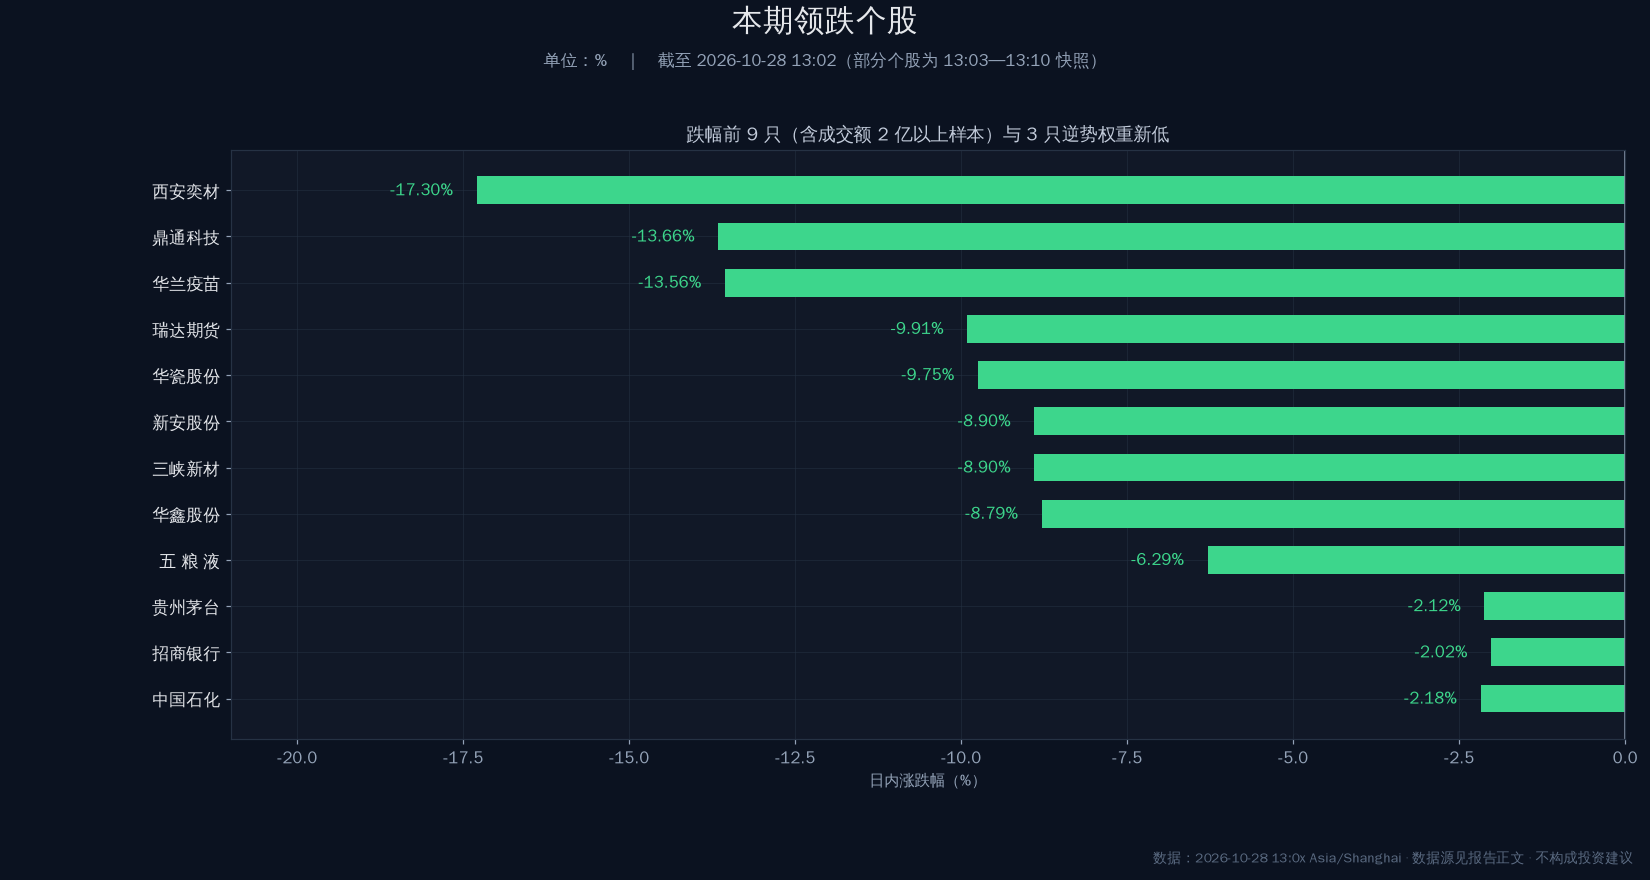
图注:按日内跌幅排序(成交额 2 亿元以上样本)并附 3 只逆势权重股。个股报价取 13:02—13:17 之间最新快照,与正文个股价格存在分钟级差异。
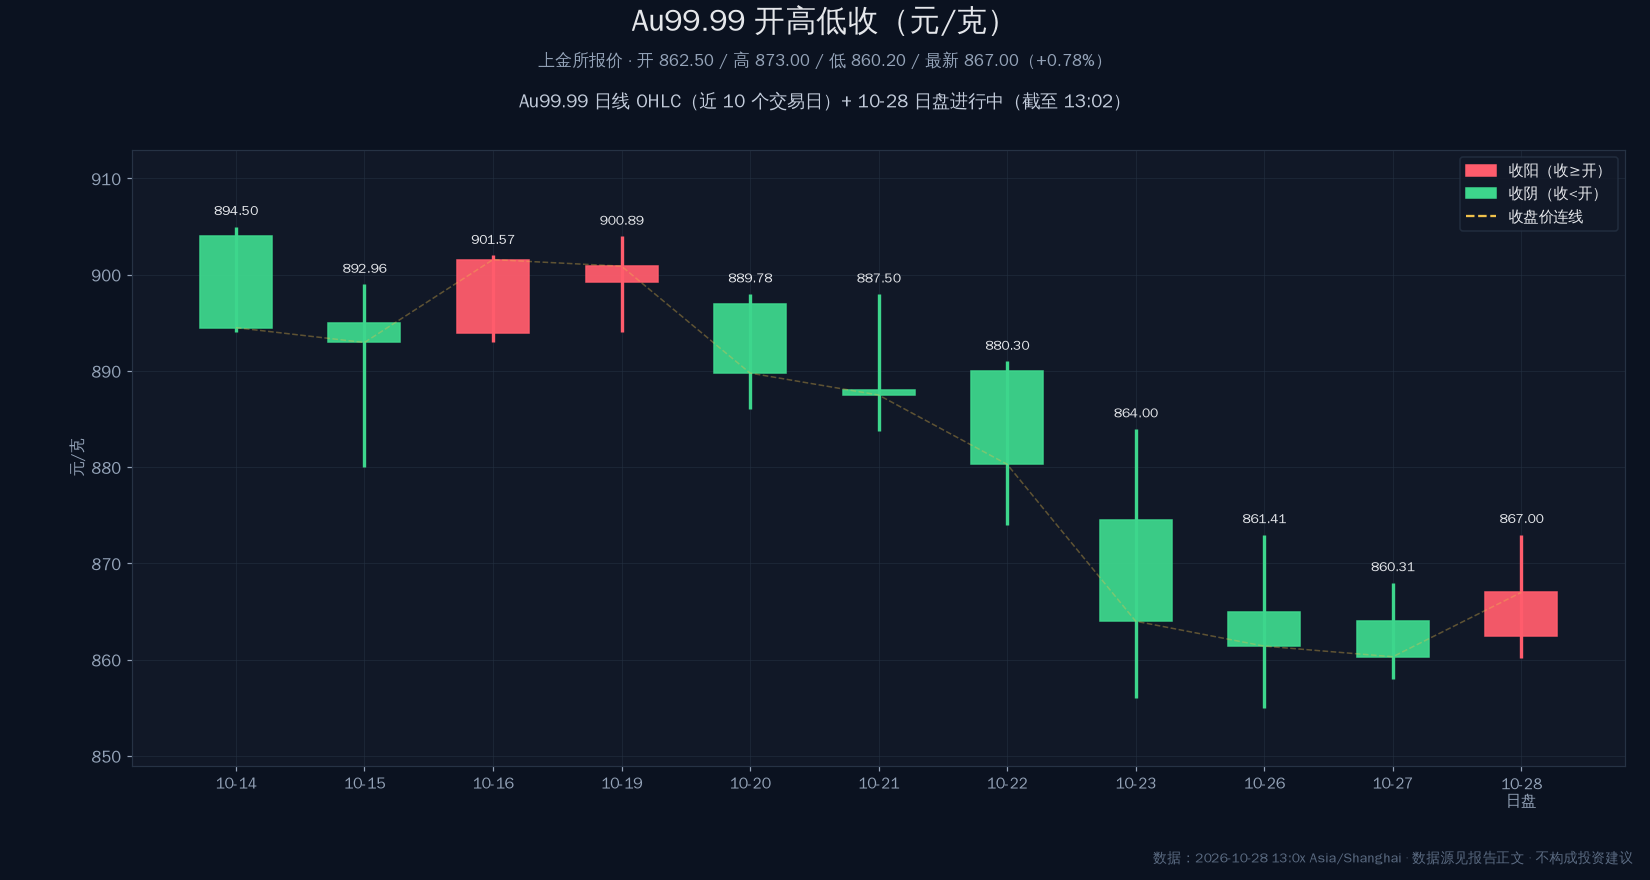
图注:上金所 Au99.99 日线开高低收(元/克),近 10 个交易日为已落地收盘数据,末根为 2026-10-28 日盘进行中(截至 13:17,开 862.50 / 高 873.00 / 低 860.20 / 最新 867.50)。日线序列取自上金所官方 Dailyhq 接口,顺序为「开盘、收盘、最低、最高」。
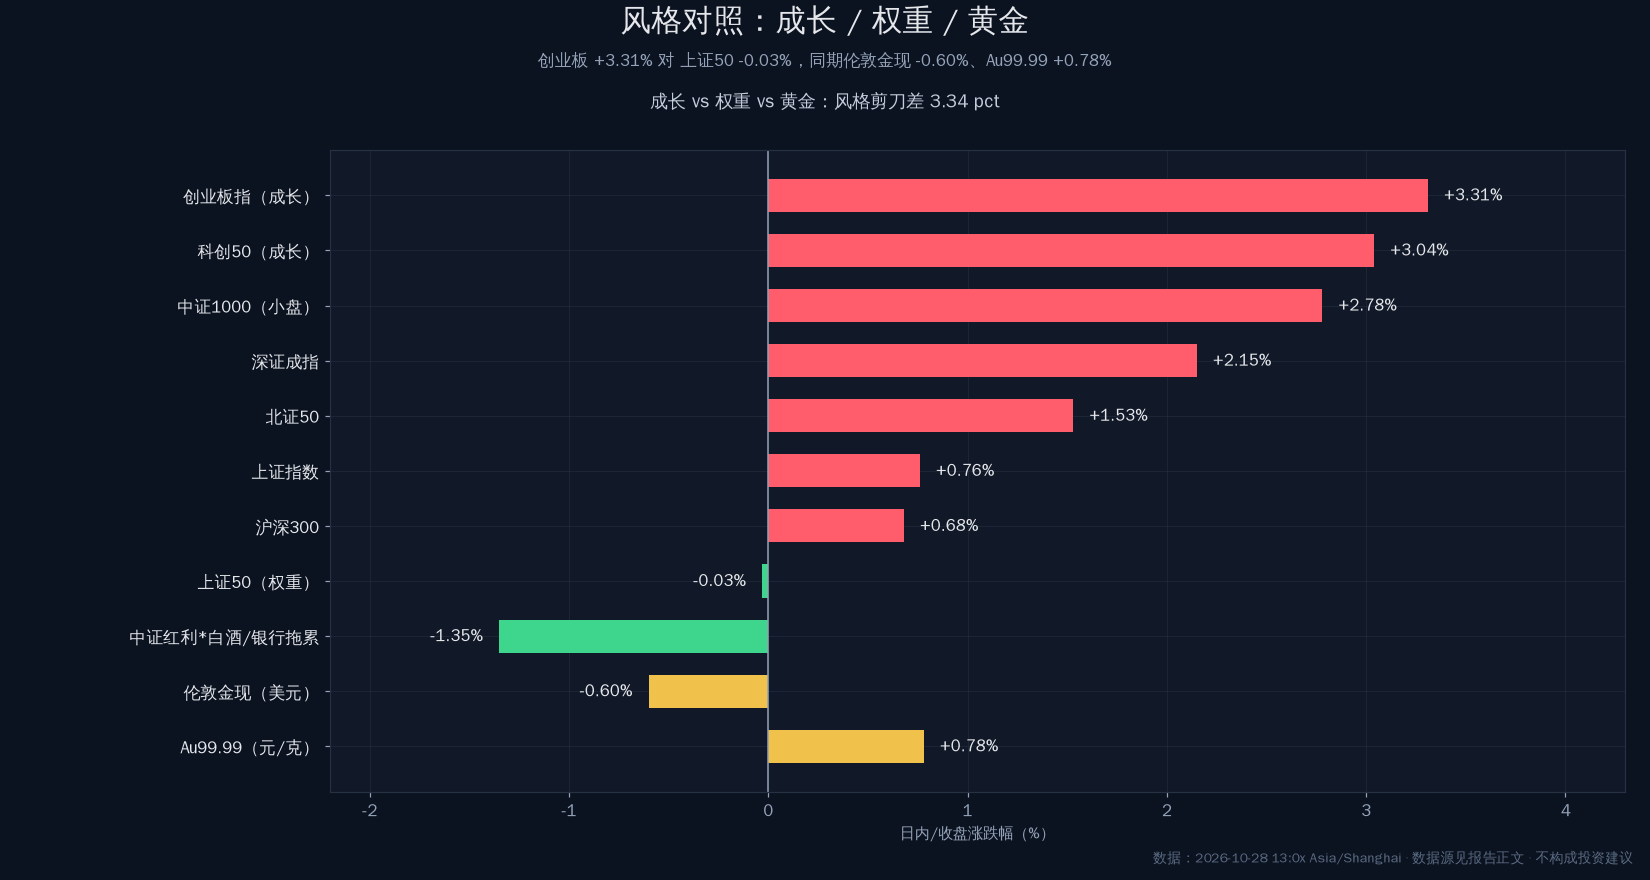
图注:成长(创业板、科创50、中证1000)对权重(上证50、沪深300)对黄金(伦敦金现、Au99.99)。图中「中证红利」一项以白酒+银行代表股篮子均值代理,因本期未取到中证红利指数官方价位,已在标签中注明为代理口径。
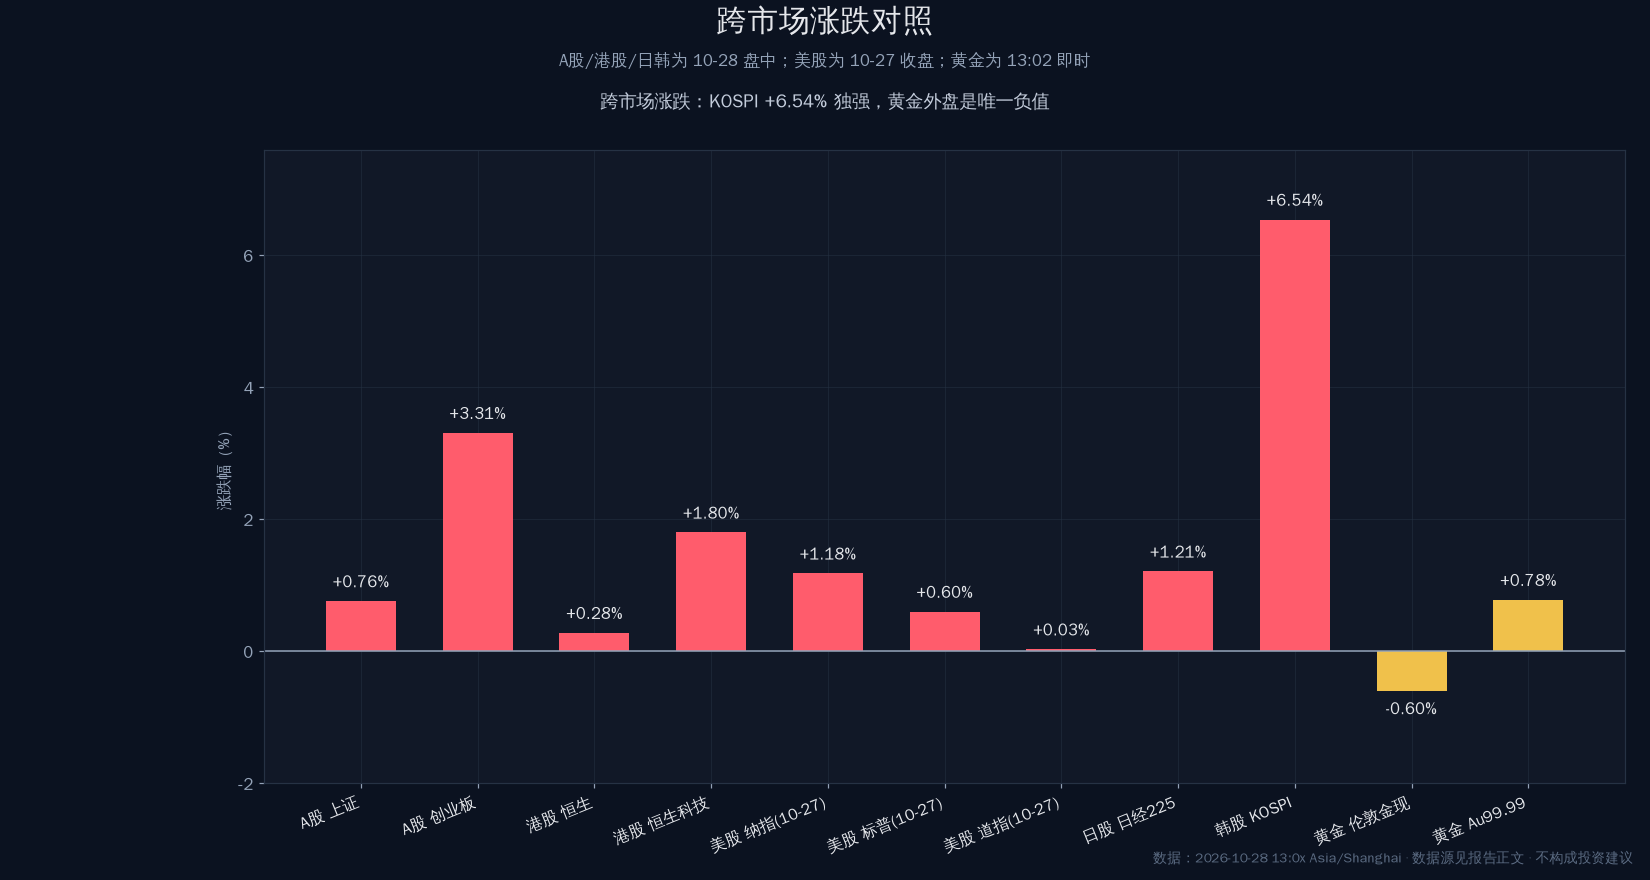
图注:A股/港股/日韩为 10-28 盘中实时,美股为 10-27 收盘,黄金为 13:17 即时。KOSPI +6.54% 为本期唯一两位数级别涨幅,伦敦金现 -0.56% 为唯一负值。
最新资讯 → 板块 → 龙头股价
关键资讯
01 · SK海力士 Q3 营收首破 100 万亿韩元,直言未来三年 DRAM 与 HBM 产能近乎售罄
同比增速 328%,CEO 在财报会上表示「未来三年 DRAM 以及 HBM 产能近乎售罄」,中长期销售能见度大幅提升,并同步宣布大规模股东回报。这条消息把存储链从「涨价周期」重新定价为「供给锁死 + 长协锁定」的类公用事业资产,是本轮亚太科技股共振的第一推动力——韩股 KOSPI 盘中 +6.54%、SK海力士 +10%、三星电子 +8.33%,日股铠侠一度 +16%,A股 存储与光模块同步起爆。
来源:金投快讯(转引 SK海力士财报会) · 时间:2026-10-28 上午盘中(10:00—11:30 连续发布)
02 · DRAM 涨价刹车但缺货加速:Q4 合约价涨幅从 80% 骤降至 20%,原厂库存只剩两周
Digitimes 口径显示 2026Q4 DRAM 合约价仍在上涨,但涨速明显放缓、低于预期,供应收缩幅度最高达 50%,原厂仍在限制出货。**「涨价减速、缺货加速」同时发生**——这是对资讯 01 的补充而非否定:价格弹性在减弱,数量紧张在加剧,因此存储链的买盘更偏向有长协与产能可见度的龙头,而非全板块普涨。
来源:金投快讯(转引快科技/Digitimes) · 时间:2026-10-28 盘中
03 · 长鑫科技被纳入上证综指,权重 4.67% 居首,科创板综指权重 15.74%
中证指数公司 10-27 更新权重名单,DRAM 存储龙头长鑫科技(688825)以上证综指第一大权重股身份进入,农业银行 3.83%、工商银行 3.77%、中国石油 3.47%、贵州茅台 2.75% 紧随。这条的制度含义大于个股含义:**上证综指的行业权重从「银行+石油+白酒」向「半导体存储」迁移**,指数自身的久期被拉长,未来指数的波动结构会与存储周期绑定得更紧。
来源:中证指数公司(经金投快讯转引) · 时间:2026-10-27 披露,10-28 盘中发酵
04 · 人形机器人涨停潮:马斯克称「机器人内存需求将超一切」,机器人 ETF 近 8 日涨超 12%
安培龙、伟创电气、豪恩汽电、恒工精密、当虹科技 20CM 涨停,恒锋工具涨超 15%,斯菱智驱 +14%,精锻科技 +13%。机器人 ETF 天弘(159770)标的指数单日 +4.48%,自 10-19 以来累计 +12.46%,最新规模 53.75 亿元为深市同标的第一。**这条与 01 是同一根逻辑的两端:AI 算力的下一站被市场预期为「具身智能」,而具身智能同样吃内存。**
来源:金投快讯(转引市场盘面与基金公司口径) · 时间:2026-10-28 盘中
05 · 美联储今夜 02:00 决议:本周维持不变几无悬念,12 月加息隐含概率升至 90% 以上
市场对本週按兵不动的定价已充分,焦点全部转移到声明措辞与 02:30 新闻发布会是否给出 12 月加息的明确暗示。油价上行是加息概率抬升的直接推手——布伦特本期 110.97(+1.43%)重回 111 附近。光大证券认为「加息预期基本定价」,并维持看好铜、金价格上行;摩根士丹利 Wilson 则认为标普 500 可能仍需回落至 7,100—7,200 区间才能开启更持续的上涨。
来源:金投快讯(转引 CME 及券商研报) · 时间:2026-10-28 盘中(决议 10-29 02:00 北京时间)
06 · 伊朗局势双线拉扯:特朗普称「一切皆有可能」,美军伊朗战事费用已升至 471 亿美元
被问及中期选举后是否会对伊朗发动更多打击,特朗普回答「一切皆有可能」;美国国防部向国会披露,截至 10-16 伊朗战争费用已达 471 亿美元,其中弹药占六成以上。同期埃及、沙特外长会晤讨论「遏制危机、防止升级」,伊拉克在推进「6+2」安全计划。**地缘在升级与斡旋之间反复,这正是油价与黄金出现方向分歧的原因:油在涨(供给风险),金在跌(加息压制)。**
来源:金投快讯(转引央视、纽约时报、Sepah News) · 时间:2026-10-28 13:09—13:14
07 · 恒生沪深港通 AH 股溢价指数升至 33%,创近 17 个月新高
A股 相对 H 股溢价率达 33%,本月有望录得 2024 年 1 月以来最大单月涨幅;宁德时代港股相对 A 股溢价已从 6 月底峰值回落超过一半。**这条解释了为什么本期港股涨幅(恒生 +0.33%)远小于 A股(上证 +0.88%、创业板 +3.75%):不是港股弱,是 A股 的内资定价权在被存储与机器人两条叙事局部抬高。**
来源:金投快讯(转引恒生指数公司口径) · 时间:2026-10-28 盘中
影响映射
| 资讯要点 | 影响 | 相关板块 | 传导逻辑 |
|---|---|---|---|
| SK海力士称 DRAM/HBM 三年产能售罄 | 利好 | 存储 / 光模块 / 半导体设备 | 供给锁死 → 长协价格可见度上升 → 存储与配套光互联的盈利预测被上修(现象→机制→影响) |
| 长鑫科技成上证综指第一大权重 | 利好 | 存储 / 被动资金 | 权重迁移 → 指数型与被动资金被动加仓 → 存储板块获得非叙事性买盘 |
| 人形机器人涨停潮 + 马斯克表态 | 利好 | 机器人 / 精密传动 / 传感器 | 叙事从「AI 算力」外溢到「具身智能」→ 主题资金扩散 → 中小盘弹性放大 |
| DRAM Q4 涨幅从 80% 降至 20% | 中性偏空 | 存储二线 / 模组 | 价格弹性减弱 → 二三线厂涨价逻辑受损 → 资金向有长协的龙头集中,板块内部裂口扩大 |
| 12 月加息隐含概率破 90% | 利空 | 贵金属 / 高 PE 成长 | 实际利率预期上行 → 无息资产持有成本抬升 → 伦敦金现失守 4,050、白银跌近 1% |
| 布伦特重回 111 上方 | 利好油价 / 利空通胀敏感 | 油气开采 / 航空 / 化工 | 供给风险定价 → 能源通胀预期回升 → 强化加息路径,同时抬升中下游成本 |
| AH 溢价指数创 17 个月新高 | 利空港股相对 A 股 | 两地上市标的 | 内资定价权上移 → A 股溢价扩大 → 港股相对吸引力被压缩,南下资金半日净卖出 6.48 亿港元 |
| 白酒板块集体下挫 | 利空 | 白酒 / 食品饮料 / 消费 | 风险偏好抬升 → 防御性现金流资产被减配 → 五粮液 -6.02%、皇台酒业 -7.49% |
龙头个股
| 板块 | 龙头公司 | 代码 | 最新价 | 涨跌幅 | 市场 | 备注 |
|---|---|---|---|---|---|---|
| 光模块 | 中际旭创 | 300308 | 625.16 | +8.35% | A股 | 实时 13:17,成交额居全市场前二 |
| 光模块 | 新易盛 | 300502 | 254.17 | +6.98% | A股 | 实时 13:17 |
| 存储 / 算力芯片 | 寒武纪 | 688256 | 963.00 | +5.48% | A股 | 实时 13:17,成交 58 亿 |
| 存储权重 | 长鑫科技 | 688825 | 44.03 | +2.40% | A股 | 13:02 快照,上证综指第一大权重 |
| 人形机器人 | 宇树科技-W | 688836 | 722.00 | +12.82% | A股 | 实时 13:17,成交 42.7 亿 |
| 人形机器人 | 汇川技术 | 300124 | 56.35 | +5.70% | A股 | 13:02 快照 |
| 半导体(H) | 中芯国际 | 00981 | 47.30 | +4.32% | 港股 | 午后 13:02 快照 |
| 存储(美股) | 美光科技 | MU | 928.76 | +2.77% | 美股 | 10-27 收盘价 |
| 算力(美股) | AMD | AMD | 560.26 | +5.45% | 美股 | 10-27 收盘价 |
| 白酒 | 贵州茅台 | 600519 | 1,324.63 | -2.31% | A股 | 实时 13:17 |
| 白酒 | 五粮液 | 000858 | 70.84 | -6.02% | A股 | 实时 13:17,白酒最弱 |
| 银行 | 招商银行 | 600036 | 41.92 | -2.49% | A股 | 实时 13:17 |
| 银行 | 工商银行 | 601398 | 8.46 | -1.86% | A股 | 实时 13:17 |
| 贵金属 | 紫金矿业 | 601899 | 27.95 | +0.36% | A股 | 实时 13:17,明显弱于 H 股 |
| 贵金属(H) | 紫金矿业 | 02899 | 28.58 | +3.25% | 港股 | 午后 13:02 快照,与 A 股裂口 2.89 pct |
| 石油石化 | 中国石油 | 601857 | 12.98 | -1.67% | A股 | 实时 13:17,油价涨而油股跌 |
小结核对:已经兑现的是「存储 + 光模块 + 机器人」三条链的价格(SK海力士财报→A股 存储链,午前到午后持续放大);尚未兑现的是「长鑫科技入指」带来的被动配置效应——权重公告在 10-27,但长鑫科技本期仅 +2.40%,远弱于板块内龙头,说明指数化买盘尚未真正落地。出现背离的有三处:油价涨(布伦特 +1.43%)而中国石油 -1.67%;紫金 H +3.25% 而紫金 A 仅 +0.36%;AH 溢价指数创 17 个月新高而恒生科技 +1.50% 并不弱——这说明港股涨的是科技,不是估值修复。
A股详细分析
1. 盘面事实
下午开盘十五分钟,指数把上午的「局部修复」推进成「加速」:上证 3,680.24(+0.88%)、深证 11,521.05(+2.45%)、创业板 2,643.78(+3.75%)、科创50 1,295.78(+3.47%)、北证50 947.95(+1.75%)、沪深300 4,081.71(+0.79%)、中证500 6,689.34(+2.73%)、中证1000 6,627.22(+3.11%)。唯一不动的是上证50——2,746.92,涨跌幅 0.00%。
宽度是本期最硬的数据:13:02 全市场快照 5,572 只有效成交(剔除停牌与无成交 3 只),上涨 4,279 只(76.8%)、下跌 1,117 只(20.0%)、平盘 176 只(3.2%),涨跌比 3.83:1,涨幅中位数 +1.45%,涨停 143 只、跌停仅 5 只。这是本周第一次出现「指数涨、多数股也涨、且中位数高于上证涨幅」的结构——说明赚钱效应从权重扩散到了中小盘。成交额按 13:02 快照汇总为 10,474 亿元,半日口径为 10,220 亿元(较上日同期放量 1,446 亿),午后继续放量。
分板块看,强度排序(样本股均值口径):光模块 +4.48% > 机器人 +2.79% > 半导体 +2.67% > 家电 +1.09% > 电力 +0.42% > 黄金股 +0.17% > 银行 -1.35% > 券商 -1.67% > 石油 -1.79% > 白酒 -3.36%。这不是「全面普涨」,而是「两条腿跑、三条腿退」:科技成长在跑,资源与金融在退,消费在塌。
2. 直接拖累机制
拖累不是来自利空,而是来自资金的机会成本:
- 现象:五粮液 70.84(-6.02%)、贵州茅台 1,324.63(-2.31%)、招商银行 41.92(-2.49%)、中国石化 5.36(-2.72%)。
- 机制:存储链单日提供 +5% 至 +8% 的即时收益,而红利与白酒当日只能提供 0% 与 -3%——同一批存量资金在开盘后 90 分钟内完成切换,卖压直接落在流动性最好的权重股身上(茅台半日成交 31 亿、五粮液 34 亿,均属放量下跌)。
- 影响:上证50 涨幅被压回 0.00%,指数上行的质量下降;但因为中小盘承接了资金,全市场宽度并未恶化,反而达到 76.8%。
同时,几条年初以来最强的防御标的也在退:中国石油 -1.67%(油价此时还在涨 1.43%)、中国海油 -2.13%、中信证券 -0.96%、国泰海通 -2.95%、华泰证券 -1.09%。这说明撤离的不是「风险」,而是「低弹性」。
3. 抗跌与资金结构
资金结构本期偏向两端,中间层被抽空:
- 一端是极致的久期资产:中际旭创(成交 124.8 亿,+8.35%)、新易盛(88.4 亿,+6.98%)、兆易创新(73.9 亿,+5.47%)、寒武纪(58.1 亿,+5.48%)、天孚通信(46.6 亿,+4.20%)、宇树科技-W(42.7 亿,+12.82%)。成交额前十里有五只是存储/光模块/机器人。
- 另一端是被打散的防御:银行板块内部裂开——农业银行 -0.27% 勉强抗住,招商银行 -2.49%、平安银行 -1.83%、工商银行 -1.86% 明显失血;电力只剩长江电力 -1.88% 独跌而中国核电 +1.58%、国电电力 +1.55% 逆势,说明「公用事业」这个标签内部的低波属性也在被重新挑选。
- 黄金股是本期最尴尬的位置:紫金矿业 27.95(+0.36%)、赤峰黄金 36.59(+1.64%)微涨,山东黄金 25.10(-0.48%)下跌,板块均值 +0.17%。内盘金价 +0.84% 而金矿股近零涨幅,这个裂口已经连续第三日存在。
ETF 层面可作为旁证:科创芯片设计指数涨幅扩大至 5.17%,多只科创芯片设计 ETF 涨超 5%;机器人 ETF 天弘标的指数 +4.48%。被动买盘正集中在「芯片设计」与「机器人」两个筐里,而不是宽基。
4. 外部原因
外部是本期真正的点火器,且这一次点火在亚太而非欧美:
- 韩股 KOSPI 6,007.20(+6.54%),三星电子 240,500 韩元(+8.33%)、SK海力士 +10%,LG电子 Q3 净利 6,632 亿韩元超预期(预期 5,510 亿)。
- 日股日经225 64,034.10(+1.21%),铠侠一度 +16%;但日本 5 年期国债收益率升 3bp 至 2.260%、2 年期升 2bp 至 1.895%,利率端在收紧。
- 美股 10-27 收盘:纳指 26,477.81(+1.18%)、标普 7,722.60(+0.60%)、道指 52,377.57(+0.03%),AMD +5.45%、特斯拉 +4.04%、美光 +2.77%、英伟达 +0.90%——科技强、权重弱的格局在美股也是同构的。
- 美元指数 102.40(+0.02%),美债规模创新高至 40.528 万亿美元,对新兴市场估值是持续的分母压力。
A股 本期不是「领涨」,而是「跟涨得最快」。这是重要区别:跟涨意味着外部一旦回吐,A股 没有独立支撑。
5. 内部原因
- 盈利端:Q3 财报正在披露,本期信息量最大的是 SK海力士与 LG电子的超预期,国内侧则是三季报「炸场」的 PCB 概念(金安国纪、富佳股份等 10CM 涨停),以及渣打 Q3 除税前溢利 23 亿美元同比 +29% 这类外资金融的稳健数据。
- 政策与指数端:长鑫科技入上证综指、权重 4.67% 居首,是制度层面对存储的「官方确认」;工信部就重型汽车 AEB 与电动汽车安全要求征求国标意见,对汽车零部件有中期含义。
- 消费与地产:白酒全线走弱(皇台酒业 -7.49%、五粮液 -6.02%),是风险偏好切换的直接结果;中国海外发展 Q3 收入 328 亿、经营溢利 19.5 亿,地产链数据不差但市场不给估值。
- 风格跷跷板:创业板 +3.75% 对上证50 0.00%,剪刀差 3.75 pct 是本轮最大。这种量级的剪刀差历史上多见于「叙事驱动 + 存量博弈」,而不是「盈利驱动 + 增量入场」。
6. 定性
这是成长补涨叠加风格切换的结构性行情,不是趋势反转,更不是全面普涨。
三条依据:第一,上证50 涨幅归零意味着权重端没有增量资金;第二,143 只涨停里有大量 20CM 的中小盘主题股,属于弹性资金而非配置资金;第三,成交放量(半日 10,220 亿、较上日 +1,446 亿)发生在下跌板块同样放量的前提下(茅台、五粮液均放量下跌),是换手而非净流入。
同时也不构成「非理性泡沫」:跌停仅 5 只,中位数 +1.45% 而未出现大面积涨停潮(涨停 143 只相对 5,572 只仅为 2.6%),宽度健康。
7. 后市观察点
- 上证50 能否收在正收益区间——若收盘仍为 0.00% 附近,说明权重端全程缺席,指数上行的持续性存疑。
- 成交额能否站上 2.2 万亿元(全天口径)——半日 10,220 亿对应全天约 2.0—2.1 万亿,若午后不能继续放量,则是典型的尾盘缩量。
- 中际旭创能否守住 8% 以上涨幅,且成交额不出现「放量滞涨」——124.8 亿的成交已接近其近期高位,若午后价格不再上台阶而成交继续放大,是分歧转一致的信号。
- 白酒板块跌幅是否收敛到 -1% 以内——五粮液 -6.02% 已属恐慌式抛售,若尾盘不能收复一半,说明减配是趋势性的而非当日的。
- 紫金 A 与紫金 H 的 2.89 pct 裂口是否收敛——若 A 股尾盘补涨,说明内资开始为金价定价;若继续裂开,则说明 A 股金矿股已被完全剥离出「黄金交易」。
- 今夜 02:00 FOMC 后的次日开盘反应——特别是存储链与黄金股的开盘方向是否相反,这将验证「A股 交易产业、黄金交易利率」的两套定价体系是否成立。
海外与港股
港股
午后 13:02 快照:恒生 23,118.41(+0.33%)、恒生科技 3,857.38(+1.50%)、国企指数 7,792.79(+0.33%)。早盘是 V 型——恒指一度下挫逼近 23,000 关口,随后探底回升创日内新高;南下资金半日净卖出 6.48 亿港元。
主导板块是存储、光通信、物理 AI、半导体:中芯国际 H 47.30(+4.32%)、紫金矿业 H 28.58(+3.25%,明显强于 A 股的 +0.36%)、阿里巴巴-W 99.10(+2.16%)、腾讯控股 388.40(+0.83%)、汇丰控股 137.50(+2.38%)。逆势下跌的是能源与公用:中国石油化工股份 4.555(-1.09%)、中国神华 41.40(-0.72%)、中国平安 48.36(-0.66%)、香港交易所 366.20(-0.38%)、网易 176.30(-1.23%)。
与 A股 的联动与背离都清楚:科技同向(恒生科技 +1.50% 对应 A股 创业板 +3.75%),但幅度只有 A股 的四成;背离线在资源——紫金 H 涨 3.25% 而紫金 A 仅涨 0.36%,说明港股的资源股在跟国际金价/铜价定价,A股 的资源股在跟本地风险偏好定价。AH 溢价指数升至 33%、创 17 个月新高,是这条背离的宏观注脚。
观察点:一是恒生科技能否在 A股 收盘(15:00)后维持 +1.5% 以上,若 A股 收盘后港股回吐,说明涨幅完全由内资情绪驱动;二是紫金 H 相对紫金 A 的溢价是否继续扩大;三是南下资金午后是否由净卖出转为净买入。
美股
状态:10-28 13:17 = 美东 01:17,休市;今晚 21:30(美东 09:30)开盘。以下均为 10-27 收盘价。
10-27 收盘结构:纳指 26,477.81(+1.18%)> 标普500 7,722.60(+0.60%)> 道指 52,377.57(+0.03%)。科技股内部:AMD 560.26(+5.45%)领涨,特斯拉 407.46(+4.04%)、美光 928.76(+2.77%)、苹果 347.10(+0.93%)、英伟达 217.94(+0.90%)。道指仅 +0.03% 说明传统权重几乎完全缺席——这个结构与本日 A股 的「创业板 +3.75% vs 上证50 0.00%」是同构的。
利率与宏观:美国国债规模创历史新高 40.528 万亿美元;美元指数 102.40;市场对本周维持不变已充分定价,12 月加息隐含概率升至 90% 以上;摩根士丹利 Wilson 认为标普 500 可能仍需回落至 7,100—7,200 才具备更持续的上涨基础;摩根大通将标普全球目标价由 520 上调至 550 美元,同时将波音由 290 下调至 240 美元。
与 A股 的关系是「同构而非传导」:两地都在卖出低弹性权重、买入高久期科技,差别在于美股的分母端(利率)更紧、A股 的分子端(叙事)更松。今晚的看点是 02:00 的 FOMC 声明与 02:30 沃什发布会——如果措辞明确指向 12 月加息,美股科技的高 PE 会被直接压估值,届时 A股 明日的存储链将面临「产业利好 vs 分母压力」的对冲。
观察点:一是纳指能否在 FOMC 前守住 26,400;二是费城半导体指数本期未取到可靠值(接口返回空),此处不估算;三是美光与 AMD 在 FOMC 后的表现是否分化——存储吃产业,GPU 吃估值。
日股
日经225 64,034.10(+1.21%),状态:开盘(东京 14:17,14:30 收盘)。
驱动是半导体,而且是最纯的存储链:铠侠一度上涨 16%,直接受 SK海力士财报超预期刺激;东京电子 9,788 日元(+4.24%)、Lasertec 41,340 日元(+4.87%)同步走强。日本电产计划在月底前向东京交易所提交无审计意见的内部控制报告以维持上市地位,是个别风险点。
利率端在收紧:5 年期国债收益率升 3.0bp 至 2.260%,2 年期升 2.0bp 至 1.895%,10 年期此前已至 2.825%。日股本期是「科技涨、利率涨」的组合,与美股 10-27 的「科技涨、道指平」不同——日本的问题不在盈利,在贴现率。
与 A股 的关系最直接:铠侠的 +16% 是 A股 存储链午后继续加速的直接外部依据;与美股的关系则是「同一个上游、不同的下游」——美股的存储由美光承接,日股的存储由铠侠承接,A股 的存储由长鑫科技与兆易创新承接。
观察点:一是铠侠能否收在 +12% 以上,若尾盘跳水则说明是情绪而非配置;二是日经能否收复 64,200(前期缺口区);三是 14:30 收盘后,日股的存储涨幅是否会被亚太盘中继续引用。
韩股
KOSPI 6,007.20(+6.54%),状态:开盘(首尔 14:17,14:30 收盘)。这是本期全亚太最强、也是唯一的超大级别涨幅。
结构极简:SK海力士 +10%、三星电子 240,500 韩元(+8.33%),两只权重几乎解释了全部涨幅。催化是 SK海力士 Q3 营收首破 100 万亿韩元、同比 +328%,CEO 明确表示未来三年 DRAM 与 HBM 产能近乎售罄,并给出大规模股东回报。LG电子 Q3 净利 6,632 亿韩元,超预期 5,510 亿。韩元兑美元走弱至 1,339.2,汇率层面并不支持股市,说明这是纯粹的产业事件驱动。
与全球科技股的关系是「上游定价权」:存储的供给端集中在韩国,韩国给出「售罄」的判断,等于给全球 AI 硬件的成本曲线上了一道锁。这正是 A股 光模块与存储链本期能走出独立行情的原因——它们不是被 A股 的资金重估,是被韩国的供给端重新定价。
观察点:一是 KOSPI 收盘能否守住 +5% 以上(若收在 +6% 附近,说明资金没有在尾盘兑现);二是 SK海力士与三星的涨幅差是否扩大(若三星更强,说明资金从纯存储扩散到综合半导体);三是明日韩股开盘是否跟随 FOMC —— 韩股是本期最敏感的「存储温度计」。
黄金详细分析
国际现货黄金 13:17 报 4,037.48 美元/盎司(-0.56%),日内高点 4,070.74、低点 4,035.17;纽约金 4,050.55(-0.59%);现货白银 53.95(-0.81%)、纽约银 54.03(-0.89%);金银比约 74.9。国内 Au99.99 日盘进行中:开 862.50 / 高 873.00 / 低 860.20 / 最新 867.50 元/克(+0.84%,昨收 860.31),日内振幅 1.48%,为 10-23 以来连阳第三日。
内外裂口 1.40 pct,方向相反,且这是连续第三个交易日出现同方向裂口。 外盘弱、内盘强的解释链有三层:一是人民币计价折算,外盘美元金价下跌在国内被汇率部分对冲;二是境内实物金需求与进口配额形成的溢价;三是上金所日盘与伦敦场外的时区差——国内 13:00 复牌时,伦敦正在等待今夜 FOMC,两个市场对着两份不同的日历交易。
外盘走弱的驱动是利率而非地缘。12 月加息隐含概率升至 90% 以上,美债规模 40.528 万亿创新高,美元指数 102.40;新西兰联储主席布雷曼明确表示「极有可能在未来会议上上调官方现金利率」,甚至「可能进入限制性区间」,纽元兑美元一度暴跌 1.7%、兑澳元重挫 1.9% 创 2017 年以来最大盘中跌幅;日本 5 年期国债收益率升 3bp、2 年期升 2bp。全球短端利率在同步上抬,无息资产的持有成本因此被系统性抬高。 现货白银 -0.81% 的跌幅大于黄金,也符合「加息交易」而非「避险交易」的特征——真正的避险买盘会买金、卖银。
地缘这一条本期反而是反向证据:特朗普被问及中期选举后是否打击伊朗时称「一切皆有可能」,美国国防部披露伊朗战事费用已达 471 亿美元(弹药占六成),埃及与沙特外长会晤讨论遏制危机,伊拉克推进「6+2」安全计划。地缘在升级,金价在下跌——这直接证明当前的边际定价权在利率,不在风险。同理,布伦特 110.97(+1.43%)、WTI 101.39(+1.49%)在涨,油价本应利多黄金(通胀),但加息预期同时被强化,两条力量互相抵消后,加息一侧更重。
央行购金方面,本期未见新的官方数据披露,不做估算。机构观点是分歧的:光大证券认为「加息预期基本定价」,并因「央行持续增持黄金」维持看好铜、金价格上行;另一侧机构仍给出 5,500 美元的中期目标,但把实现概率从更高水平下调至 60%。这类中期目标不参与日内定价,但解释了为什么金价在 4,000—4,050 反复而不破位。
技术位:外盘 4,050 已由支撑转压力(本期两次触及 4,048—4,050 均未站稳),下方第一支撑 4,000 整数关(也是 10-22 以来多次测试的位置),第二支撑 3,980;上方压力 4,070(今日高点)与 4,084(日内前高区间)。内盘 867.50 上方压力 873.00(今日高点,已触及回落),下方支撑 862.50(今日开盘)与 860.31(昨收,连阳的起点)。
与股票市场的关系是背离而非同向:A股 创业板 +3.75% 的风险偏好回补与伦敦金现 -0.56% 同时发生,紫金 A 仅 +0.36%、黄金股板块均值 +0.17%,说明贵金属在 A股 内部已经完全失去定价权——资金都去了存储与机器人。
后续观察点四条:一是今夜 02:00 FOMC 声明与 02:30 发布会,若明确指向 12 月加息,伦敦金现将直接测试 4,000;二是 15:30 上金所日盘收盘能否站在 867.50 上方,若能,则连阳第四日成立而内外裂口继续由国内因素承担;三是布伦特能否守住 111——若油价继续冲高强化通胀预期,黄金的短期方向会更弱;四是金银比:若白银跌幅继续大于黄金(本期已如此),说明是加息交易而非避险交易,反之则需重新评估。
关键价位:国际 4,000(生死线)/ 4,050(压力)/ 4,070(今日高);国内 862.50(支撑)/ 867.50(现价)/ 873.00(压力)。
股金与跨市场对照小结
跨市场结论
A股:上证 3,680.24(+0.88%)、创业板 2,643.78(+3.75%)、科创50 +3.47%、北证50 +1.75%,5,572 只有效成交中 4,279 只上涨(76.8%)、涨停 143 对跌停 5、涨幅中位数 +1.45%,成交 10,474 亿——宽度极佳,但 上证50 涨跌幅 0.00%,风格剪刀差 3.75 pct 为本轮最大。
港股:恒生 23,118.41(+0.33%)、恒生科技 3,857.38(+1.50%),中芯国际 H +4.32%、紫金 H +3.25%,南下半日净卖出 6.48 亿港元;科技跟涨但幅度仅 A股 四成。
美股:10-27 收盘 纳指 26,477.81(+1.18%)> 标普 7,722.60(+0.60%)> 道指 52,377.57(+0.03%),AMD +5.45%、特斯拉 +4.04%;今晚 21:30 开盘,02:00 有 FOMC。
日股:日经225 64,034.10(+1.21%),铠侠一度 +16%、东京电子 +4.24%、Lasertec +4.87%;但 5 年期日债收益率升 3bp 至 2.260%。
韩股:KOSPI 6,007.20(+6.54%),SK海力士 +10%、三星电子 +8.33%,LG电子 Q3 超预期——本期全亚太唯一超大级别涨幅,也是这台引擎的点火器。
黄金:伦敦金现 4,037.48(-0.56%)失守 4,050,白银 -0.81%;国内 Au99.99 867.50(+0.84%)连阳第三日,内外裂口 1.40 pct;A股 金矿股均值仅 +0.17%。
核心背离:同一个小时里,四套定价体系各说各话。韩国在给「供给锁死」定价(KOSPI +6.54%),A股 在给「叙事扩散」定价(机器人涨停潮、创业板 +3.75%),美国在给「分母」定价(道指 +0.03% 对纳指 +1.18%),而伦敦金在给「利率路径」定价(-0.56%)——四条曲线没有交叉。最锋利的一处在内部:上证综指第一大权重已经换成存储(长鑫科技 4.67%),上证50 当日却是零涨跌,指数在技术上已经是一部半导体机器,但权重股的资金还没有搬家。这不是矛盾,是时间差——被动资金会在 11 月的权重调整窗口补票,而主动资金已经在今天补完。
数据来源与免责声明
查看数据来源与口径
| 市场 | 数据源 | 口径 | |---|---|---| | A股指数 | 腾讯财经(qt.gtimg.cn)13:16—13:17 + 东方财富 push2(ulist.np)13:05 | 盘中实时;两源交叉一致(上证 3,680.24 / 3,680.49,差异为秒级) | | A股个股与涨跌家数 | 新浪财经 Market_Center 全量快照(hs_a 节点,57 页 × 100 条) | 13:02 快照,5,575 只返回、剔除停牌与无成交 3 只后 5,572 只有效;上涨 4,279 / 下跌 1,117 / 平盘 176;涨停按 ≥+9.8% 计 143 只、跌停 ≤-9.8% 计 5 只;成交额按 amount 字段汇总 10,474 亿元 | | A股板块强弱 | 新浪行业分类(newSinaHy.php,49 个板块)+ 自建代表股篮子 | 部分板块(光模块/机器人/半导体等)为自选代表股算术均值,非官方行业指数;已逐处标注「样本股均值口径」 | | 港股 | 腾讯财经(qt.gtimg.cn) | 午后 13:01—13:02 快照(港股 13:00 复牌) | | 美股 | 腾讯财经(qt.gtimg.cn) | **10-27 收盘价**(美东 16:00),非实时;当前上海 13:17 = 美东 01:17,美股休市 | | 日经225 / KOSPI / 美元指数 | 东方财富 push2(ulist.np) | 盘中实时;日经 64,034.10、KOSPI 6,007.20、美元指数 102.40 | | 国际黄金 / 白银 / 原油 | 腾讯财经(hf_XAU / hf_GC / hf_SI / hf_XAG / hf_OIL / hf_CL) | 13:15—13:17 即时报价 | | Au99.99 | 金投网 api.jijinhao.com(JO_71,单源)+ 上金所官方 Dailyhq 日线 | 元/克;日盘进行中最新 867.50(开 862.50 / 高 873.00 / 低 860.20 / 昨收 860.31);日线序列的字段顺序为「开盘、收盘、最低、最高」(已按 10-27 实际值 864.00/860.31/858.00/868.00 校验) | | 财经资讯 | 金投快讯(kuaixun.cngold.org,实时接口 + 分页 p2—p7) | 检索区间 2026-10-28 09:00 — 13:17 | **数据缺失与处理说明**:费城半导体指数(SOX)本期东方财富接口在该 secid 上返回空值,**未估算、未绘图**,正文仅以「本期未取到可靠值」标注;中证红利指数官方价位未取得,风格图与正文中以「白酒+银行代表股篮子」代理并明确标注;长鑫科技(688825)个股价为 13:02 快照,与 13:17 实时价存在分钟级差异;紫金矿业 A/H 分属两个市场、两个快照时点(A 13:17、H 13:02),裂口数值含时点差。**本轮所有数值均来自上述接口的原始返回值,无插值、无估算、无随机填充。** 报告生成时间:2026-10-28 13:17(Asia/Shanghai)不构成投资建议。