报告生成时间:2026-11-08 22:00 (Asia/Shanghai)
核心判断
这一小时的价格没有动,动的是「11-09 开盘该买什么」的排序逻辑。 全球权益市场连续第 60 小时零成交,唯一还在报价的两样东西给出的是同一句话——风险溢价在退潮:伦敦金现 4,070.75(-0.44%)继续贴着 4,000—4,100 区间横盘、COMEX 4,083.17(-0.74%),金银比 78.41;国内 Au99.99 在 11-06 日盘收 868.57(-1.76%,开 887.00 即为全天最高、低 866.14)之后,夜盘停在上周五收盘水位,内外盘同时向下、且内盘跌得比外盘狠。真正新增的,是本周末七条落在案头的产业与政策事实:美股科技板块远期市盈率 17 倍、自 2017 年以来首次低于标普 500 的 18 倍(Truist,11-08 08:07);费城半导体指数连续第五周下跌、区间跌幅接近 30%;23/5 交易制度 12-06 落地,美东 21:00—04:00 的隔夜时段恰好盖住 A股 白天(11-08 09:46);SMEE 新一代前道干式光刻机 SSC800/SSB800 模型亮相进博会,关键零部件国产化率超 90%(11-08 14:43);中微公司近一周获 257 家机构调研、新签订单体量与增速均创历史新高、拟 4—5 亿元回购(11-08 08:28);首批 18 只主动 ETF 全部提前结募、17 只超募启动比例配售、总认购近 440 亿元对 340 亿元规模(11-08 07:39);美军成立「铁门」特别工作组,把对伊封锁从海上石油出口转向陆上军事供应链(11-08 03:32)。把它们与 11-06 的收盘价码叠在一起,画面就清楚了:纳指 +1.09%、费半 +3.51% 是外部在给「便宜的科技」重新定价,A股 11-06 却在按「贵的成长」清算(创业板 -3.96%、光模块与 PCB -6% 至 -10%),日经 -5.96%、KOSPI -6.02% 是震中,黄金则两边都没赢——它跌的不是避险需求,是「12 月加息概率近 80%」这条贴现率。 所以本期最该记住的不是涨跌幅,而是一个时间差:外部的估值修复发生在 A股 收盘之后,A股 的补涨窗口在 11-09 开盘,而 11-09 开盘面对的黄金,比 11-06 收盘时更便宜。
KPI 速览
口径:沪深京港日韩台为 11-06 最近已落地收盘;美股为 11-06 美东 16:00 收盘;伦敦金现、COMEX 金银为 11-07 05:54—05:59 场外最新报价;Au99.99 为 11-06 日盘收盘(SGE 官方日行情),因周末与夜盘休市,不计入任何”最新”涨跌。A股涨跌家数为 5,927 只返回、5,575 只有效报价逐只扫描。本轮未取得可靠来源的指标记「暂无」。
|
上证指数 3,649.18 ▼ -1.10% 11-06 收盘 · 高 3,660.49 / 低 3,610.20 |
深证成指 11,175.78 ▼ -2.57% 11-06 收盘 · 低 11,044.56 |
创业板指 2,465.23 ▼ -3.96% 11-06 收盘 · 收盘即最低 |
北证50 888.48 ▼ -2.37% 11-06 收盘 · 低 870.74 |
|
恒生指数 24,481.86 ▼ -1.27% 11-06 收盘 · 低 24,349.30 |
恒生科技 4,078.23 ▼ -1.83% 11-06 收盘 · 低 4,014.72 |
科创50 1,253.20 ▼ -2.60% 11-06 收盘 · 最弱宽基之一 |
沪深300 4,054.28 ▼ -1.44% 11-06 收盘 · 失守 4,100 |
|
上证50 2,787.41 ▼ -0.84% 11-06 收盘 · 权重最抗跌 |
中证红利 5,532.07 ▲ +0.26% 11-06 收盘 · 唯二收红之一 |
红利指数 3,265.77 ▲ +0.60% 11-06 收盘 · 唯一收涨核心风格 |
中证500 6,597.35 ▼ -2.13% 11-06 收盘 · 中小盘更弱 |
|
道琼斯 51,285.73 ▼ -0.46% 11-06 美东收盘 · 高 51,662.26 |
标普500 7,376.86 ▲ +0.31% 11-06 美东收盘 · 小幅翻红 |
纳斯达克 24,579.42 ▲ +1.09% 11-06 美东收盘 · 唯一强势权益市场 |
费半 SOXX 136.53 ▲ +3.51% 11-06 美东收盘 · 盘中一度 +6.6% |
|
日经225 57,434.77 ▼ -5.96% 11-06 收盘 · 开=高 60,374.35 |
KOSPI 5,059.69 ▼ -6.02% 11-06 收盘 · 盘中熔断 |
台湾加权 39,701.64 ▼ -4.51% 11-06 收盘 · 亚太同步杀跌 |
美元指数 102.30 ▲ +0.70% 11-07 场外 · 五个月最大单日涨幅 |
|
国际现货金 4,070.75 ◆ -0.44% 美元/盎司 · 11-07 05:54 场外 |
COMEX 金 4,083.17 ◆ -0.74% 美元/盎司 · 升水约 12.4 |
Au99.99 868.57 ▼ -1.76% 元/克 · 11-06 日盘收盘(开 887.00 即最高) |
伦敦银 51.92 ◆ +0.27% 美元/盎司 · 金银比 78.41 |
交易状态
| 市场 | 状态 | 上海时间 | 数据口径 |
|---|---|---|---|
| A股 | ● 周末休市 | 22:00(周日) | 11-06 收盘价,11-09 09:30 开盘 |
| 港股 | ● 周末休市 | 22:00(周日) | 11-06 16:00 收盘价 |
| 美股 | ● 周末休市 | 22:00 = 美东 09:00(周日) | 11-06 美东 16:00 收盘,非盘前、非盘中 |
| 日股 | ● 周末休市 | 22:00(周日) | 11-06 15:30 收盘价 |
| 韩股 | ● 周末休市 | 22:00(周日) | 11-06 15:30 收盘价 |
| 国际现货黄金 | ● 场外报价(流动性稀薄) | 22:00(周日) | 周五纽约时段收盘报价,周末仅有零星场外报价 |
| 国内黄金 | ● 休市 | 22:00(周日) | Au99.99 日盘 11-06 收盘;夜盘 11-09 20:00 开市 |
注:本周内 A股、港股、日股、韩股、台股均已连续 60 小时无成交;22:00 = 美东周日 09:00,美股处于周末休市,既非盘前也非盘后。上金所 Au99.99 的下一交易时段为 11-09 夜盘(20:00 起)。
图表
1. 主要指数与金价涨跌幅
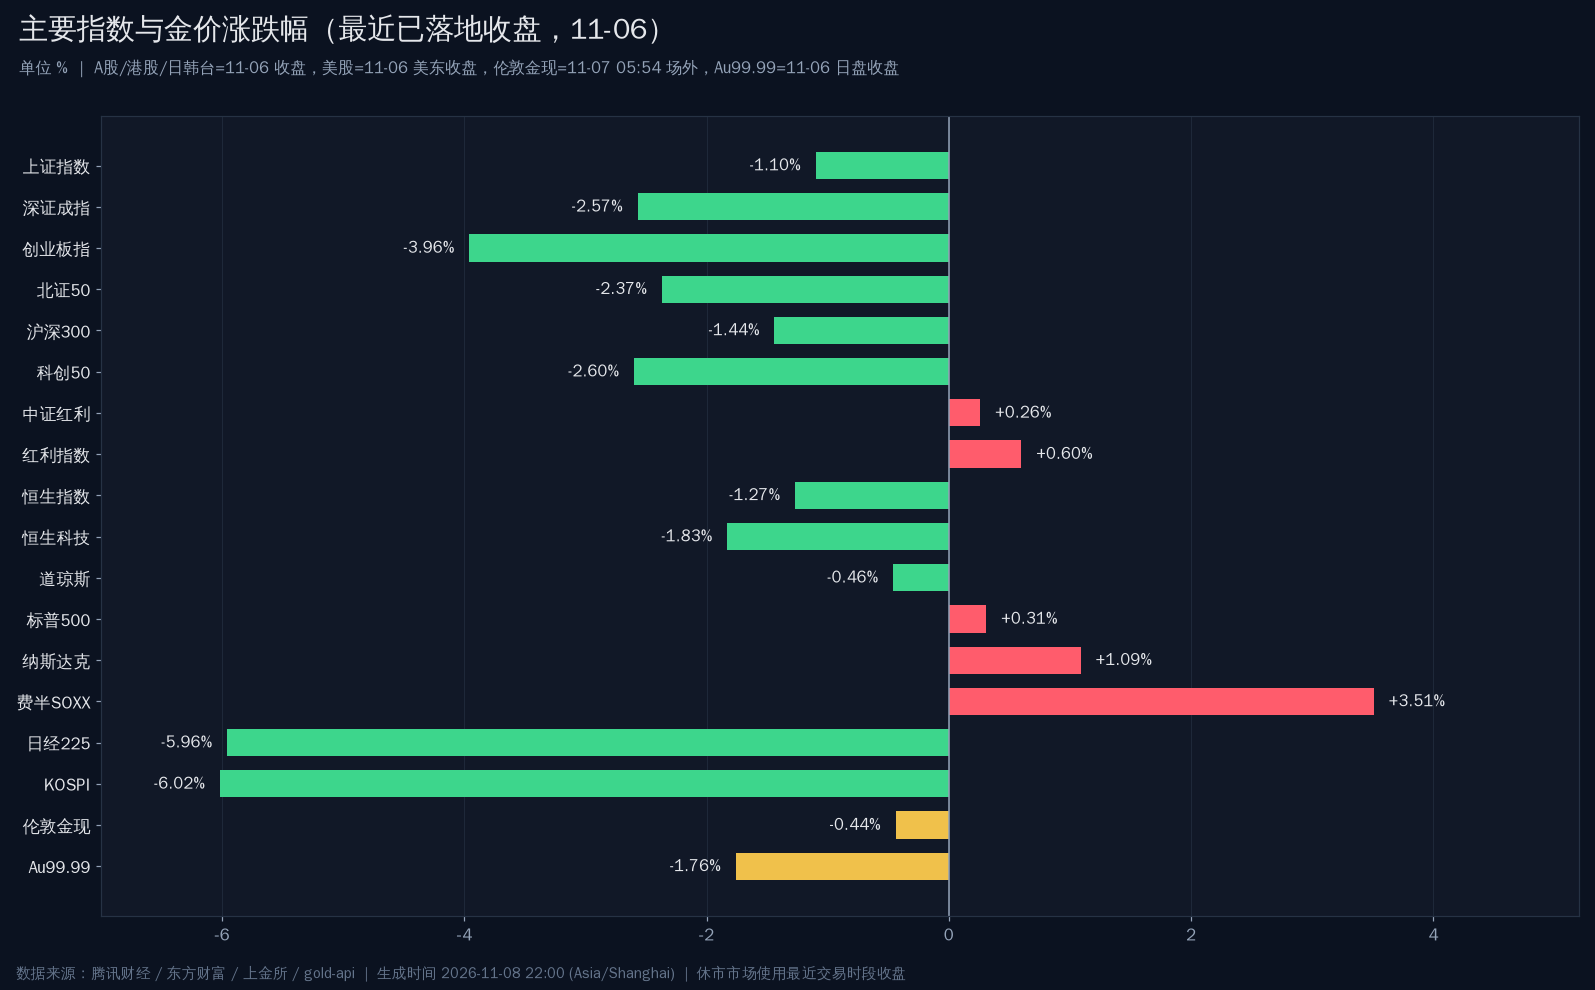
图注:截至 2026-11-08 22:00(Asia/Shanghai)。A股、港股、日韩台为 11-06 收盘,美股为 11-06 美东收盘,伦敦金现为 11-07 05:54 场外报价,Au99.99 为 11-06 日盘收盘。休市市场一律使用最近交易时段已落地收盘数据;费半 SOXX 以 ETF 涨幅呈现,原因是费城半导体指数点位接口本期未返回。
2. A股涨跌家数结构
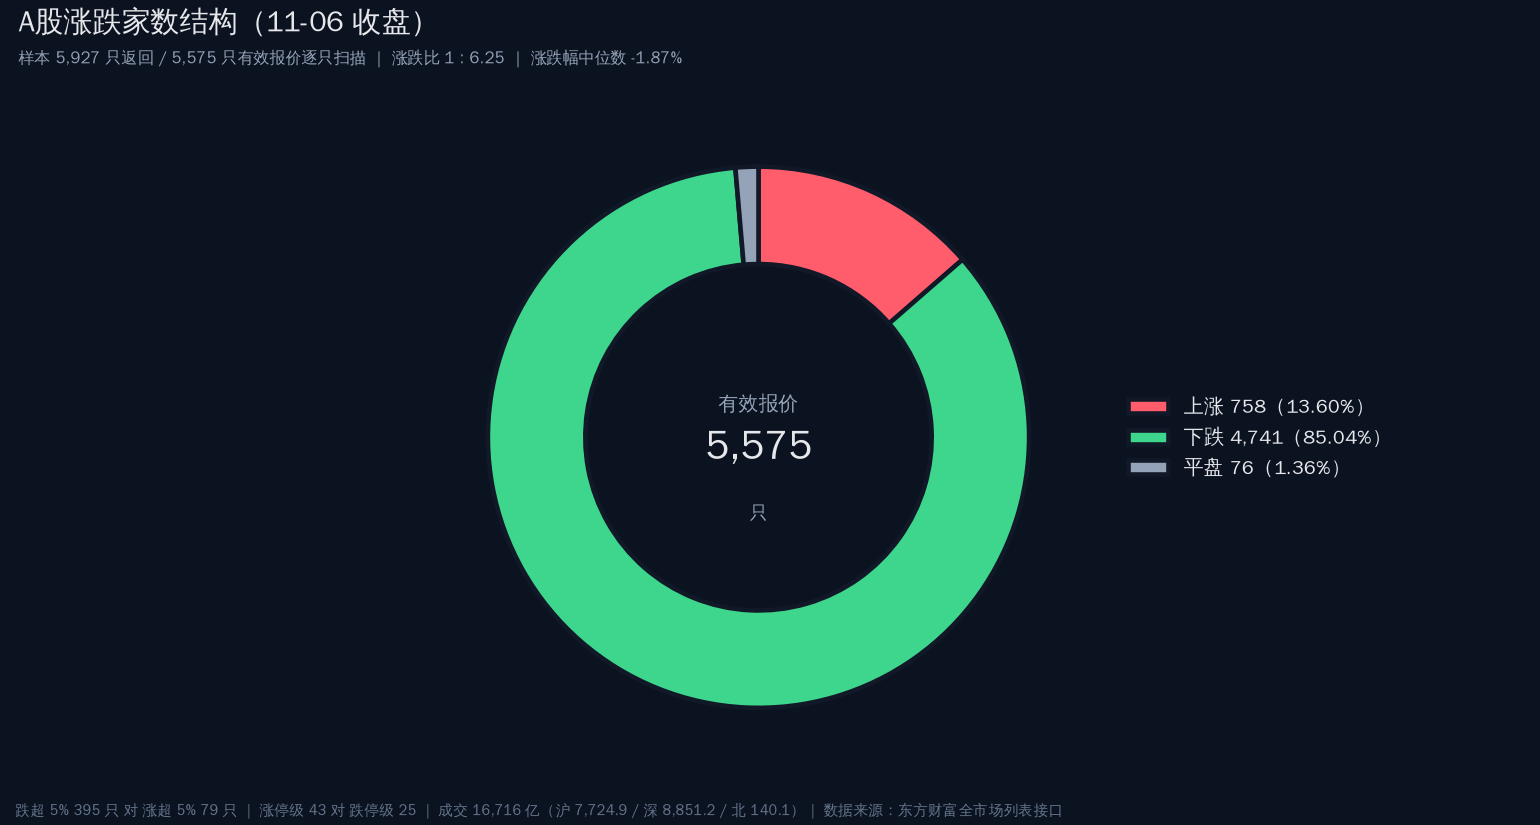
图注:11-06 收盘,全市场 5,927 只返回、5,575 只有效报价逐只扫描。上涨 758 只(13.60%)、下跌 4,741 只(85.04%)、平盘 76 只(1.36%),涨跌比 1 : 6.25,涨跌幅中位数 -1.87%,跌超 5% 者 395 只对涨超 5% 者 79 只。
3. 领跌成长代表
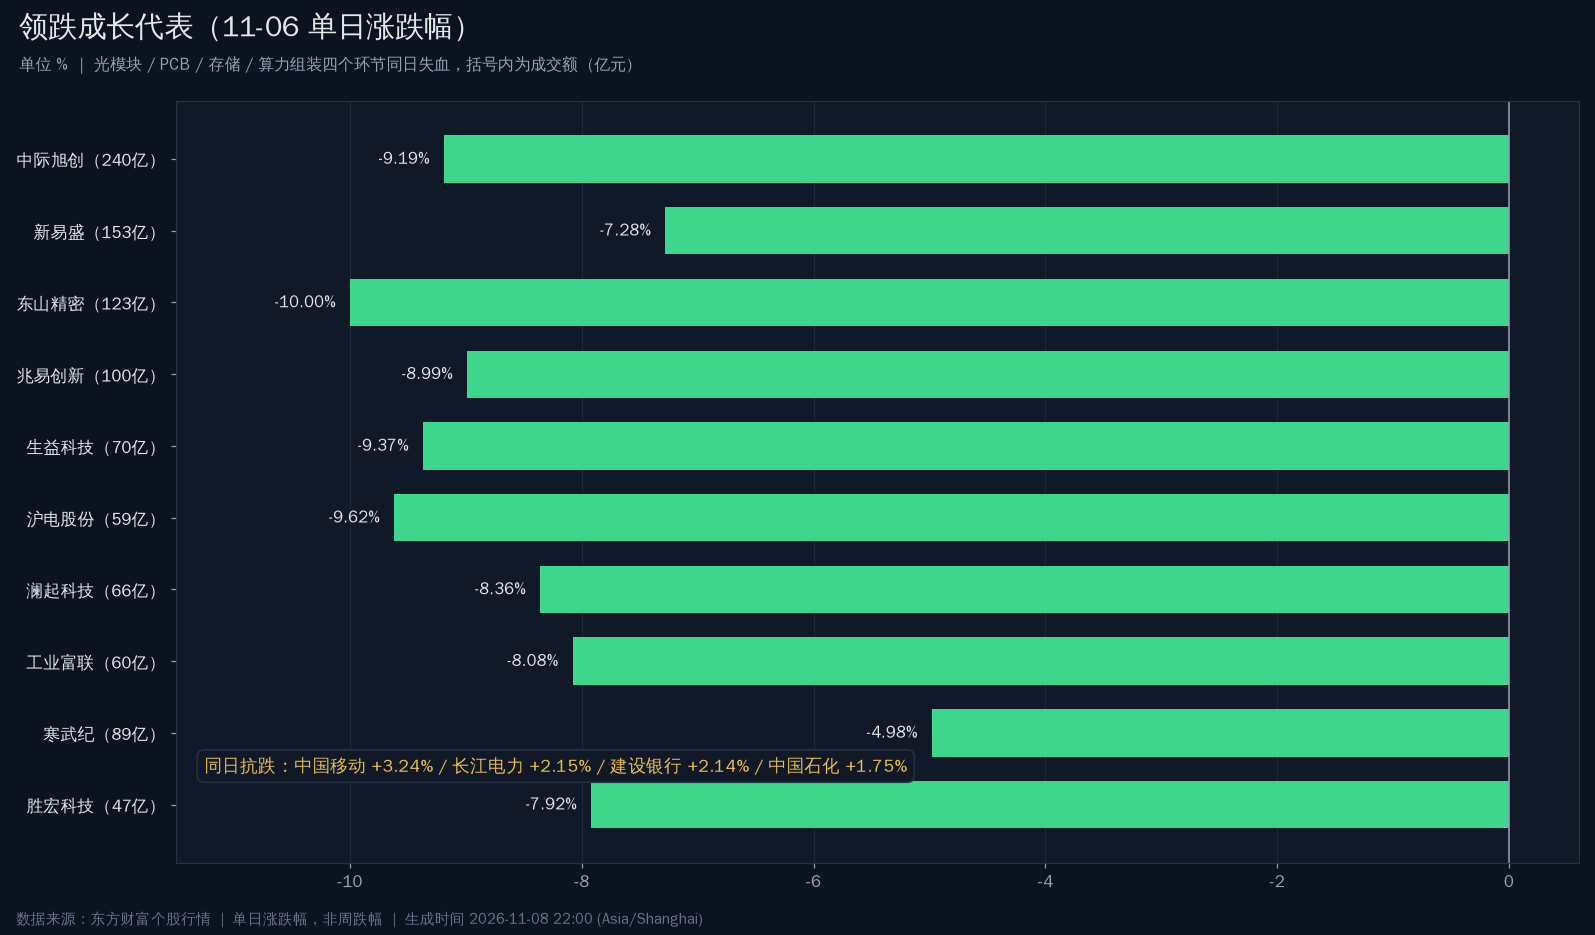
图注:11-06 单日涨跌幅,非周跌幅,括号内为成交额(亿元)。光模块、PCB/覆铜板、存储、算力组装四个环节同日失血,构成本轮下跌的主要受力面;同日中国移动 +3.24%、长江电力 +2.15%、建设银行 +2.14%、中国石化 +1.75% 反向收红——同一交易日、两套定价。
4. Au99.99 日 K:开高低收
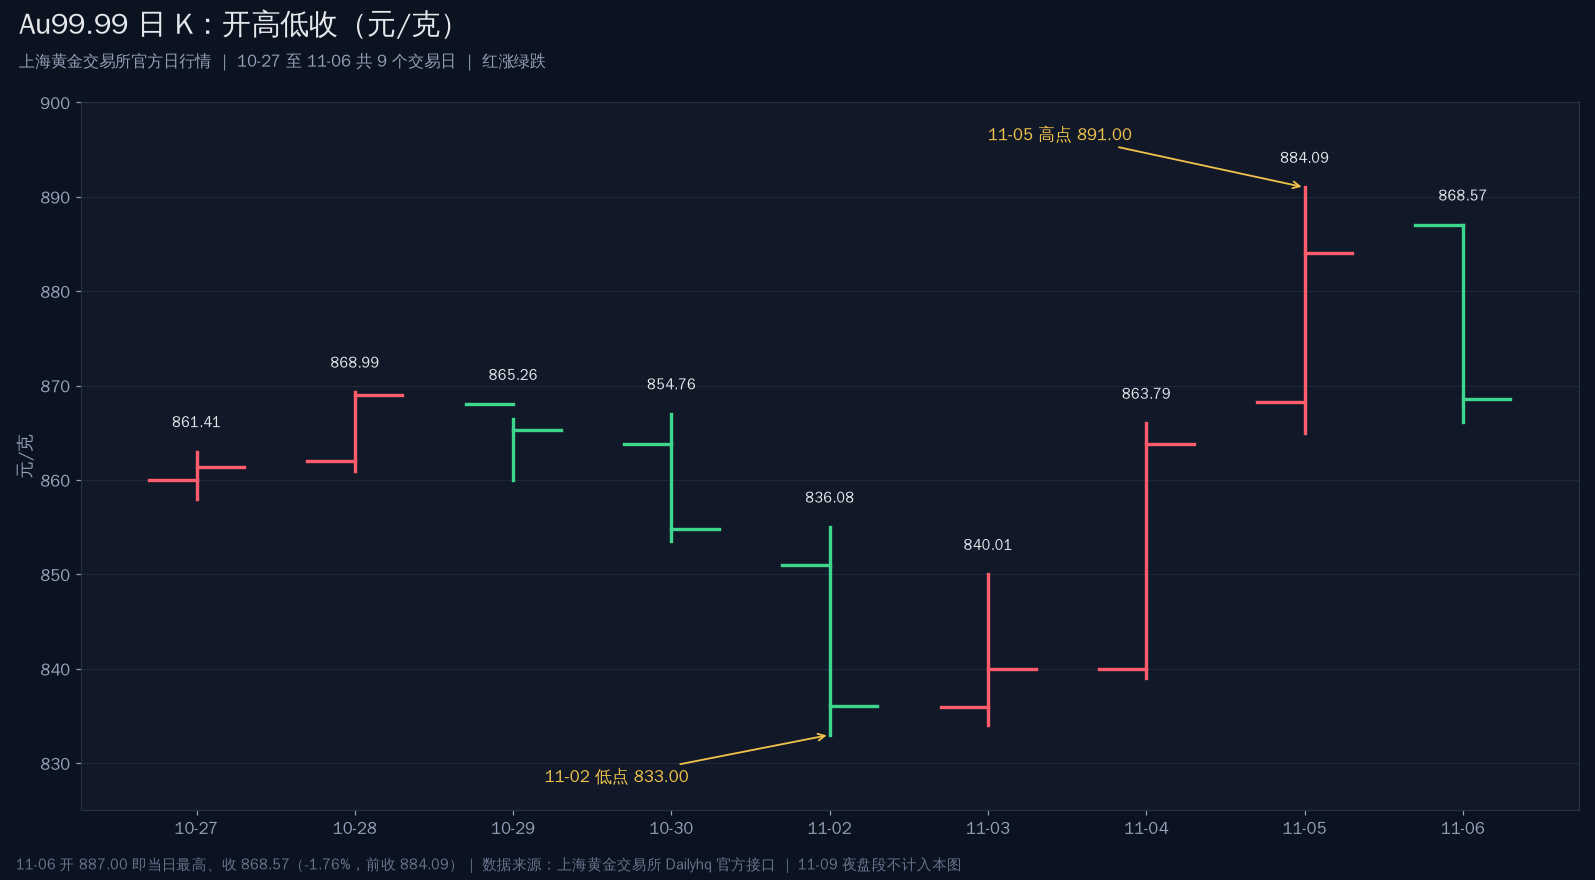
图注:上海黄金交易所 Au99.99 官方日行情,单位元/克,10-27 至 11-06 共 9 个交易日。11-06 开 887.00 即当日最高、收 868.57(-1.76%,前收 884.09,低 866.14),为"开盘即顶"的单边下行结构。红涨绿跌。
5. 风格对照:成长 vs 红利 vs 黄金
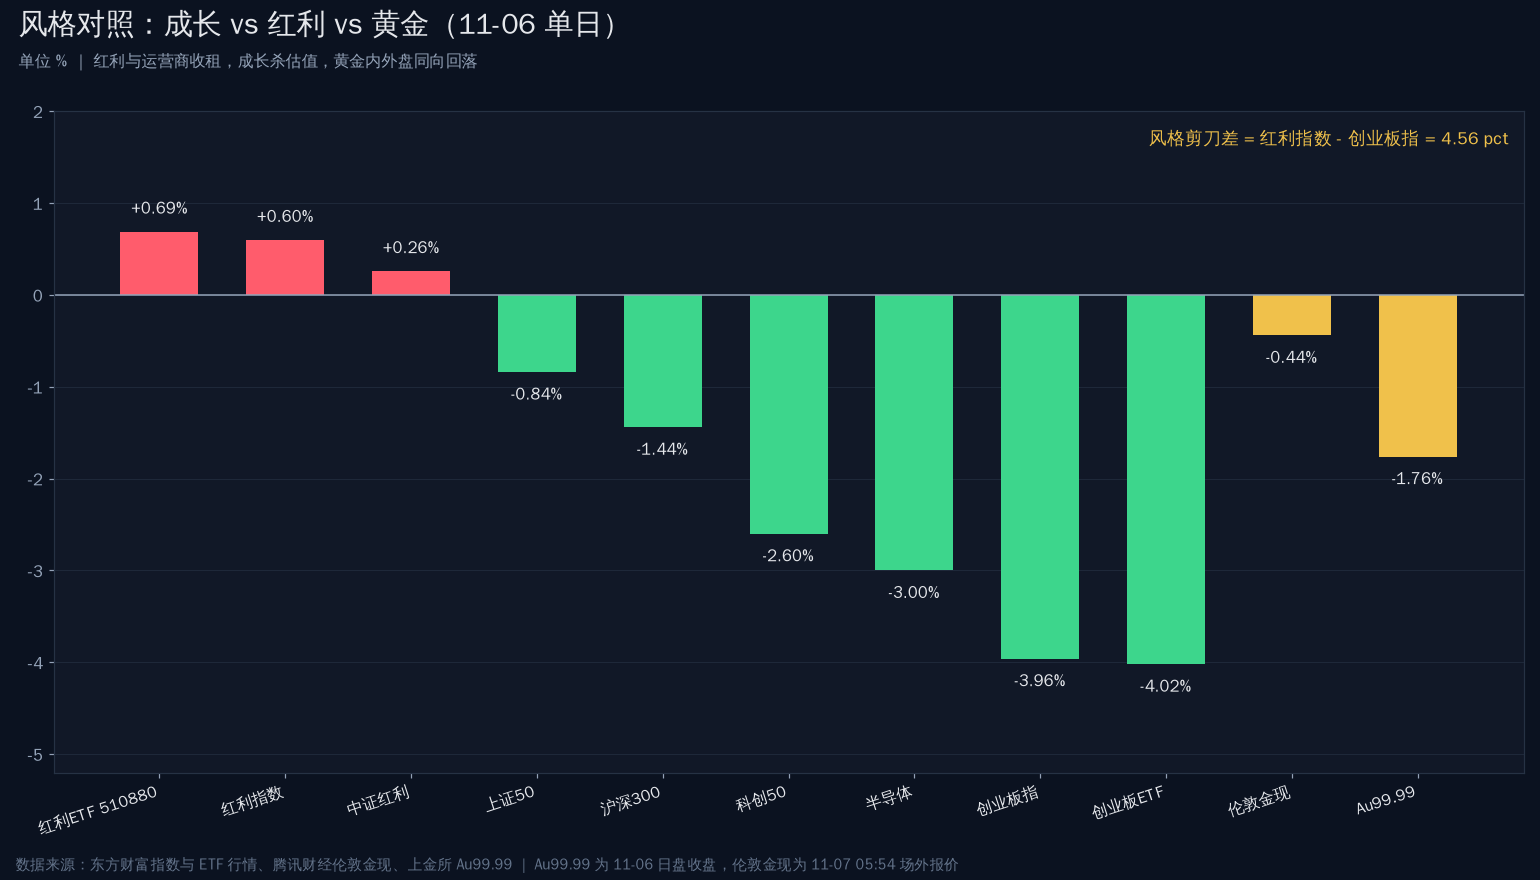
图注:11-06 单日涨跌幅。红利 ETF 510880 +0.69%、红利指数 +0.60%、中证红利 +0.26% 是 A股 全部核心风格里仅有的收红项,创业板 ETF -4.02%、创业板指 -3.96% 为最弱,风格剪刀差 4.56 pct;同日黄金两头都没赢——伦敦金现 -0.44%、Au99.99 -1.76%。
6. 跨市场涨跌幅对照
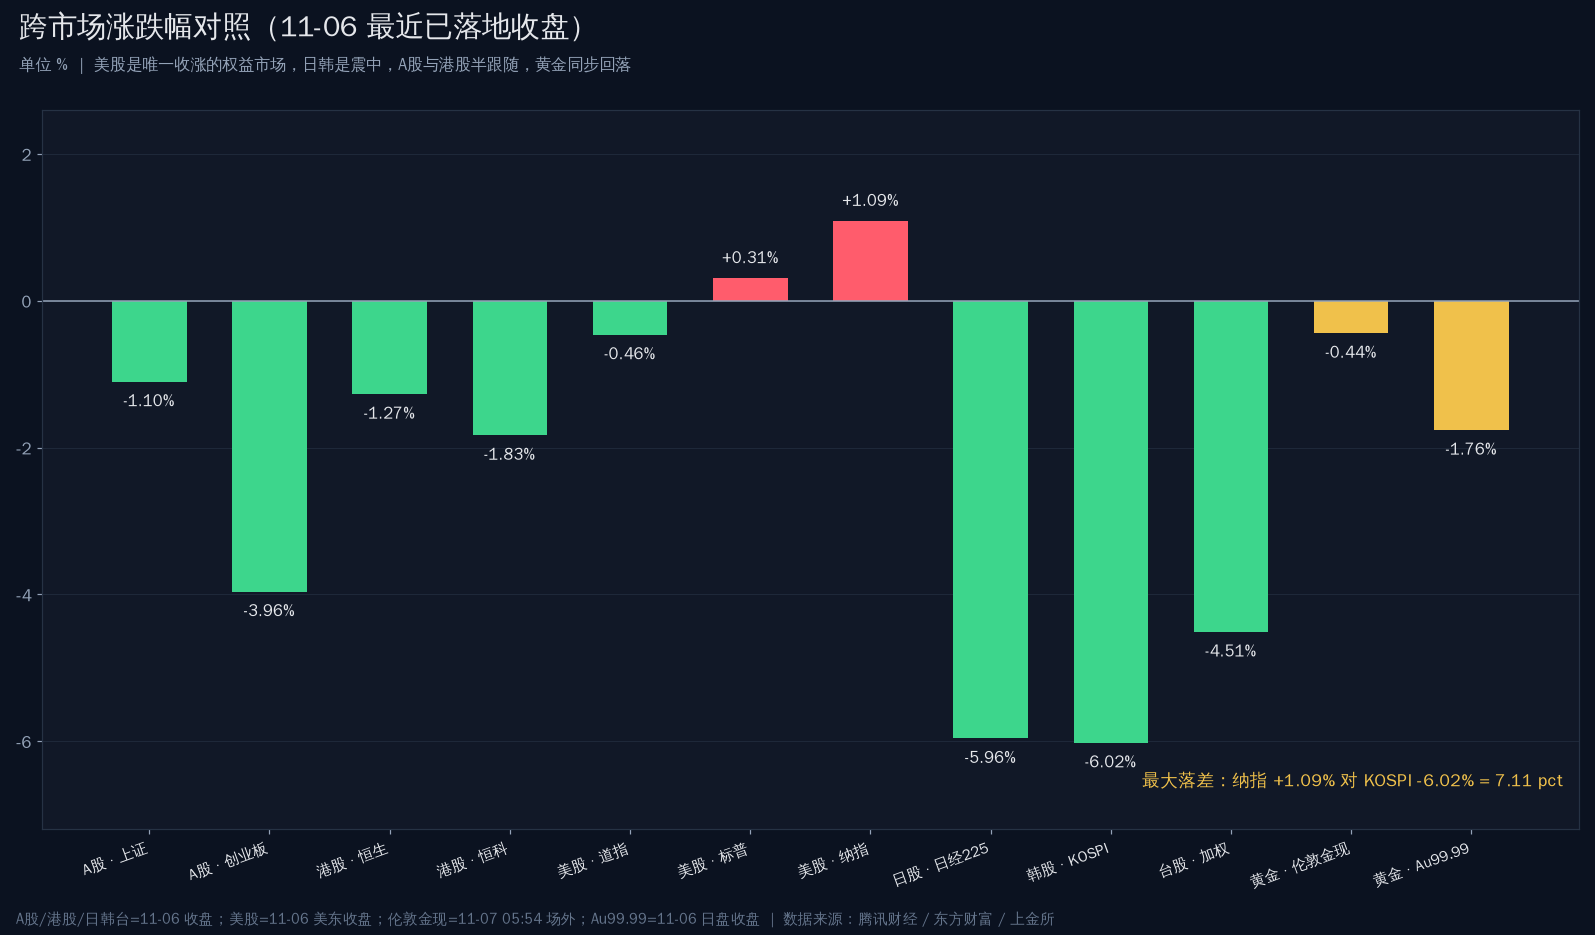
图注:11-06 最近已落地收盘。美股三大指数中纳指 +1.09%、标普 +0.31% 收红而道指 -0.46% 收绿,日经 225 -5.96% 与 KOSPI -6.02% 把亚太杀成震中,A股 与港股半跟随,黄金同步回落。最大落差为纳指 +1.09% 对 KOSPI -6.02%,7.11 pct。
最新资讯 → 板块 → 龙头股价
关键资讯
01 · 美联储 12 月加息押注升温,10 月非农大幅超预期
美国 10 月非农就业人数远超市场预期,交易员随之加大对美联储 12 月加息的押注,报告期内 12 月加息概率被推升至近 80%。这是本轮所有风险资产定价的"母变量":贴现率不下行,久期资产就没有估值扩张的空间,而这一点恰好在同一周把黄金从 4,100 上方压回 4,070。
来源:东方财富 · 周末要闻汇总 · 时间:2026-11-08 14:00(事件于 11-06 落地)
02 · 美股科技板块远期市盈率 17 倍,自 2017 年以来首次低于标普 500
Truist Wealth 首席投资官 Keith Lerner 指出,标普 500 科技板块远期市盈率约 17 倍,19 年来首次低于大盘的 18 倍;作为对照,2025 年 10 月高点时该板块为 32 倍。同期芯片股承受最大冲击——费城半导体指数已连续第五周下跌、区间跌幅接近 30%,本周美光与闪迪跌幅均超 20%。结论是"AI 硬件已经从溢价资产变成折价资产",但报告同时警告科技领域出现了"某种程度的买方罢工"。
来源:财联社 / 东方财富转载 · 时间:2026-11-08 08:07
03 · 纳斯达克 23/5 交易制度 12 月 6 日落地,隔夜时段覆盖 A股 白天
纳斯达克将于美东 12-06 起实施"23/5":每周 5 天、每天 23 小时连续交易,仅保留美东 20:00—21:00 一小时维护窗口。新增隔夜时段为美东 21:00—次日 04:00,冬令时下对应北京时间 10:00—17:00,恰好覆盖 A股 主要交易时段。机制层面,这意味着"美股当夜跌、亚太次日补跌"的旧传导路径被压缩成一个即时价差;对 A股 的算力硬件链来说,它是定价权的迁移,不是流量利好。
来源:纳斯达克官网 / 券商中国 · 时间:2026-11-08 09:46
04 · SMEE 新一代前道干式光刻机 SSC800 / SSB800 模型亮相进博会
上海微电子装备集团在第九届进博会展出新一代前道干式扫描投影光刻机模型,采用透明剖视设计,适配 I-line、KrF 两条主流技术路线,关键零部件国产化率突破 90%,已实现定型与规模化量产,多台设备在国内头部逻辑与存储量产线稳定运行、累计流片超千万片、设备有效运行率超 92%。这是 11-06 那根 K 线之后,国产半导体设备链拿到的第一份"硬实物"证据。
来源:上海证券报 / 东方财富转载 · 时间:2026-11-08 14:43
05 · 中微公司近一周获 257 家机构调研,日均接待 51 家
数据宝统计显示,中微公司在近一周获得 257 家机构调研,其中 53 家证券公司、50 家基金公司、60 家私募。公司前三季度归母净利润 41.34 亿元(同比 +241.31%)、营收同比 +28.08%、研发支出占营收 31.20%;调研中表示 2026 年新签订单体量和增速均达历史新高、订单增速高于收入确认增速、预计 2027 年订单保持强劲增长。公司同时公告拟以不超过 433.04 元/股回购 4—5 亿元。
来源:证券时报 / 数据宝 · 时间:2026-11-08 08:28
06 · 首批 18 只主动 ETF 全部提前结募,17 只超募启动比例配售
18 只产品均于 10-23 同日开售,15 只在 10 天内售罄,3 只一日售罄;17 只产品 340 亿元募集规模共获近 440 亿元认购、超额近百亿元,有效认购户数超 30 万户。多家基金公司以固有资金与员工自购,摩根基金股东方将动用 7500 万美元(约 5 亿元人民币)自购摩根大盘成长主动 ETF。产品预计 11 月中下旬上市,个别公募初步确认 11-23,360 亿元增量资金届时真正入场。
来源:券商中国 / 东方财富转载 · 时间:2026-11-08 07:39
07 · 美军成立「铁门」特别工作组,对伊封锁从海上石油出口转向陆上军事供应链
美国中央司令部 11-07 表示,将成立名为"铁门"(Task Force Iron Gate)的特别工作组,重点打击伊朗通过陆地边境与里海运输武器及军民两用技术,并称海上封锁已阻止伊朗出口价值超 250 亿美元原油。伊朗革命卫队回应称已可出口国防装备,并称 2000 公里弹道导弹射程上限"已经取消"。同一天,副总统万斯把共和党选举失利部分归因于对伊战争——**升级与谈判正在同一条线上加码**。
来源:央视新闻 / 财联社 · 时间:2026-11-08 03:32
08 · 伯克希尔三季度现金持仓 3,774 亿美元创历史新高,投资收益下滑近 46%
伯克希尔三季报显示,归母净利润 221.12 亿美元(同比 -28%),投资收益 94.07 亿美元(同比 -45.7%);实体业务营业利润 127.05 亿美元(-5.8%);现金及等价物升至 3,774 亿美元创历史新高,单季回购 96 亿美元为年内最高。股权投资 65% 集中于 Alphabet、美国运通、苹果、美国银行和可口可乐,Alphabet A/C 股自 6 月以来跌幅约 25%。这是"最聪明的钱也在收现金"的直接证据。
来源:21 世纪经济报道 · 时间:2026-11-08 07:30
影响映射
| 资讯要点 | 影响 | 相关板块 | 传导逻辑 |
|---|---|---|---|
| 12 月加息概率升至近 80% | 利空 | 光模块 / PCB / 存储 / 算力硬件 | 贴现率预期上修 → 远期现金流折价加深 → 高 PE 成长最先被杀估值 |
| 12 月加息概率升至近 80% | 利空 | 黄金 / 白银 / 黄金股 | 实际利率预期抬升 → 无息资产持有成本上升 → 金价从 4,100 回落至 4,070 |
| 科技板块 17 倍 PE 低于大盘 18 倍 | 利好 | 美股半导体 / AI 硬件 | 估值消化到位 → 买盘从"杀估值"切到"杀完再看" → 费半单日 +3.51% |
| 费半连续五周跌、区间近 -30% | 中性 | A股 算力硬件链 | 外围锚已大幅下移 → A股 的补跌压力下降,但"谁先修复"取决于 11-09 的成交 |
| 纳斯达克 23/5 交易 12-06 落地 | 中性 | 跨境券商 / 港股通 / 中资券商 | 夜间价格发现转移至美股 → 亚太次日跳空缺口压缩 → 交易型资金向美股时段聚拢 |
| SMEE 光刻机国产化率超 90% | 利好 | 半导体设备 / 光刻胶 / 电子特气 | 国产替代从"预期"到"已量产" → 设备与零部件订单可验证 → 中微、北方华创获估值锚 |
| 中微 257 家机构调研、订单创新高 | 利好 | 半导体设备 | 新签订单增速 > 收入确认增速 → 2027 年能见度提升 → 机构先于股价布局 |
| 首批主动 ETF 超募近 440 亿 | 利好 | 大盘成长 / 均衡配置 / 券商 | 增量资金 11 月下旬入场 → 存量博弈获得边际买盘 → 托底资金从"ETF 被动"扩展到"主动" |
| 美军「铁门」工作组扩大对伊封锁 | 利好 | 石油石化 / 油运 / 军工 | 供给端约束加深 → 地缘溢价重新计入原油 → 与 11-06 油价回落形成反向拉力 |
| 伯克希尔现金 3,774 亿创新高 | 中性 | 美股大盘 / 全球风险资产 | 顶级配置盘在收现金 → 权益市场的下行保护来自"空仓"而非"抄底" → 反弹的持续性打折 |
龙头个股
| 板块 | 龙头公司 | 代码 | 最近收盘价 | 最近交易日涨跌 | 市场 | 备注 |
|---|---|---|---|---|---|---|
| 光模块(受损) | 中际旭创 | 300308 | 448.00 | -9.19% | A股 | 成交 239.7 亿,全 A 第一 |
| 光模块(受损) | 新易盛 | 300502 | 172.10 | -7.28% | A股 | 成交 152.8 亿 |
| PCB(受损) | 东山精密 | 002384 | 80.19 | -10.00% | A股 | 跌停,成交 123.0 亿 |
| 覆铜板(受损) | 生益科技 | 600183 | 70.49 | -9.37% | A股 | 成交 69.7 亿 |
| 存储(受损) | 兆易创新 | 603986 | 239.49 | -8.99% | A股 | 成交 99.7 亿 |
| 半导体设备(受益) | 中微公司 | 688012 | 254.00 | 0.00% | A股 | 257 家机构调研、拟回购 4—5 亿 |
| 半导体设备(受益) | 北方华创 | 002371 | 560.00 | -0.18% | A股 | 跌幅远小于算力链 |
| 晶圆制造(受益) | 中芯国际 | 688981 | 110.90 | +0.19% | A股 | 国产替代逻辑独立于海外周期 |
| 晶圆制造(分化) | 华虹宏力 | 688347 | 173.12 | +6.86% | A股 | 成交 55.8 亿,全场最强芯片股 |
| 红利 / 运营商(受益) | 中国移动 | 600941 | 103.49 | +3.24% | A股 | 收于当日最高价附近 |
| 红利 / 电力(受益) | 长江电力 | 600900 | 29.91 | +2.15% | A股 | 成交 50.4 亿 |
| 红利 / 银行(受益) | 建设银行 | 601939 | 11.91 | +2.14% | A股 | 成交 19.8 亿 |
| 能源(受益) | 中国石化 | 600028 | 5.80 | +1.75% | A股 | 「铁门」工作组利好的直接标的 |
| 黄金股(受损) | 紫金矿业 | 601899 | 28.28 | -4.07% | A股 | 跌幅为金价的 9.3 倍 |
| 黄金股(受损) | 山东黄金 | 600547 | 26.20 | -1.47% | A股 | 「金价见顶」交易,非「金价下跌」交易 |
| 港股 · 半导体(分化) | 中芯国际 H | 00981 | 45.58 | -4.04% | 港股 | 与 A股 +0.19% 背离 4.23 pct |
| 港股 · 半导体(受益) | 华虹半导体 | 01347 | 70.20 | +4.31% | 港股 | 与中芯 H 裂口 8.35 pct |
| 港股 · 互联网(受损) | 腾讯控股 | 00700 | 419.80 | -2.46% | 港股 | 收于 420 关口下方 |
| 港股 · 互联网(受损) | 阿里巴巴-W | 09988 | 104.90 | -3.85% | 港股 | 恒科最大拖累之一 |
| 美股 · AI 硬件(受益) | Coherent | COHR | 192.81 | +13.58% | 美股 | 11-06 光通信最强 |
| 美股 · 半导体(受益) | AMD | AMD | 449.04 | +11.04% | 美股 | 11-06 费半领涨 |
| 美股 · 半导体(受益) | 美光科技 | MU | 690.00 | +5.12% | 美股 | 与 A股 存储 -8.99% 反向 |
| 美股 · 软件(受损) | 微软 | MSFT | 530.61 | -0.99% | 美股 | 七巨头唯一下跌 |
| 美股 · 医药(分化) | 礼来 | LLY | 1,354.00 | -0.79% | 美股 | 强生 +1.43%、默沙东 -0.14% 内部分化 |
结论:已经兑现的是「贴现率上修杀长久期」——光模块、PCB、存储、算力组装同日跌 6%—10%,创业板指 -3.96%,而红利与运营商收红,是典型的风格平移;尚未兑现的是「费半 +3.51% 的估值修复向亚太传导」,它发生在 A股 收盘之后,11-09 开盘存在补涨缺口,但需要成交放大来确认。出现明显背离的有三处:① 中芯国际 A/H 反向 4.23 pct、华虹与中芯 H 裂口 8.35 pct,同一个国产替代逻辑在三地给三套价格;② 金价 -0.44% 而紫金矿业 -4.07%,跌幅是金价的 9.3 倍,市场交易的是「见顶」不是「下跌」;③ A股 存储 -8.99% 对美股美光 +5.12%,方向完全相反,而中微公司 0.00%、北方华创 -0.18% 拒跌,说明国产设备与海外算力配套已经分成两条独立定价线。
A股详细分析
1. 盘面事实
11-06 是一次指数级、但非均匀的下挫:上证 3,649.18(-1.10%,区间 3,610.20—3,660.49,振幅 1.36%)、深证 11,175.78(-2.57%,收盘即最低)、创业板 2,465.23(-3.96%,收盘即最低)、科创50 1,253.20(-2.60%)、北证50 888.48(-2.37%);沪深300 4,054.28(-1.44%)、上证50 2,787.41(-0.84%)是权重端最抗跌的两条线,而中证红利 5,532.07(+0.26%)与红利指数 3,265.77(+0.60%)成为全部核心宽基里仅有的收红项。全 A 逐只扫描 5,927 只代码、剔除 352 只零成交与停牌后有效样本 5,575 只:涨 758(13.60%)/ 跌 4,741(85.04%)/ 平 76(1.36%),涨跌比 1 : 6.25、涨跌幅中位数 -1.87%、跌超 5% 者 395 只对涨超 5% 者 79 只、涨停级 43 只对跌停级 25 只;沪市 7,724.9 亿 + 深市 8,851.2 亿 + 北交所 140.1 亿 = 16,716.1 亿元,较前一周量级未见恐慌性放量。分层看更刺眼:沪主板 2,318 只有效样本里涨 374 跌 1,908,深市 2,902 只里涨 342 跌 2,523,北交所 355 只里涨 42 跌 310——没有一层是红的。
2. 直接拖累机制
现象是算力硬件整链同日清算,机制是”贴现率上修 + 外围锚下移”的双重折价,影响集中在四个环节:中际旭创 448.00(-9.19%,成交 239.7 亿居全 A 第一)、新易盛 172.10(-7.28%,152.8 亿)、东山精密 80.19(-10.00% 跌停,123.0 亿)、兆易创新 239.49(-8.99%,99.7 亿)、生益科技 70.49(-9.37%)、沪电股份 73.21(-9.62%)、澜起科技 150.10(-8.36%)、工业富联 40.71(-8.08%)。行业层面同步验证:印制电路板 -5.86%、元件 -5.13%、通信线缆及配套 -4.78%、医疗研发外包 -4.67%、玻纤制造 -4.65%、通信网络设备 -4.51%、数字芯片设计 -4.32%,几乎是把”AI 资本开支”这条链条从上到下按顺序卖了一遍。这不是盈利下修,是久期收缩——同一批公司 2027 年的订单没有任何新消息变差,变差的是把它们折回今天的那个利率。
3. 抗跌与资金结构
抗跌的一端非常清楚,且高度集中在”现金流可被当期分配”的资产:中国移动 103.49(+3.24%)、长江电力 29.91(+2.15%)、建设银行 11.91(+2.14%)、中国石化 5.80(+1.75%)、中国神华 48.54(+1.57%)、中国石油 12.70(+1.28%)、中国银行 6.85(+1.18%)、工商银行 8.44(+1.08%)、招商银行 42.88(+0.80%);主题端仅视频媒体 +6.25%、种子 +4.64%、卫浴电器 +3.46%、其他养殖 +3.18%、电信运营商 +2.87% 等低位方向翻红。资金结构上,本期新增两条边际买盘线索:一是互换便利与股票回购增持再贷款被制度化、再贷款利率由 1.25% 降至 1%,托底方从”脉冲式救市”变成”常态化工具”;二是首批 18 只主动 ETF 超募近 440 亿元、360 亿元增量资金将在 11 月下旬入场,买盘从”被动宽基”扩展到”主动均衡”。但要清醒:这两条都是下沿保护,不是上沿推动。
4. 外部原因
外部原因这一条,本周末的增量最大。美国 10 月非农大超预期后,12 月加息押注被推至近 80%,美元指数 102.70 一线(11-07 场外)录得五个月最大单日涨幅;与此同时,美股科技板块的远期市盈率已降至 17 倍、自 2017 年以来首次低于标普 500 的 18 倍,费半连续第五周下跌、区间跌幅接近 30%。这两件事合起来说明:外围已经在给”便宜的科技”重新定价(11-06 纳指 +1.09%、费半 +3.51%),而 A股 在 11-06 白天用的是更早、更贵的那个锚。日经 225 -5.96%、KOSPI -6.02%、台湾加权 -4.51% 说明这不是中国资产独有的问题,是整个亚太在同一时区被同一根锚拽下。
5. 内部原因
内部原因分三层。第一层是风格跷跷板:存量资金没有增量进场,卖掉高 PE 就必须买回低 PE,于是创业板 -3.96% 与红利指数 +0.60% 同时成立,风格剪刀差 4.56 pct。第二层是盈利验证的空窗:第三季度报告已披露完毕,四季度的盈利线索要等到 12 月才见,市场处在”已知不好、未知更差”的定价区间。第三层是监管与信用事件的尾部扰动:11-01 至 11-06 的六个交易日内,共有 7 家公司、2 家控股股东、4 名实控人被证监会立案,涉财务造假、信披违法、操纵市场、内幕交易与违规减持;其中三星新材(603578)11-06 当日 -10.00%,与其被立案的时点重合。这类事单独看不重要,密集出现就会压制小市值风险偏好。
6. 定性
本期定性为成长杀估值 + 风格切换的复合型再定价,不构成熊市区间调整、不构成风险偏好系统性下降、更不是熔断级崩盘——依据是:成交 16,716 亿元未放大、上证振幅仅 1.36%、上证50 仅 -0.84%、红利与红利指数双双收红、涨停级 43 只多于跌停级 25 只、多只红利股收于当日高价。但 85.04% 个股下跌、涨跌比 1 : 6.25、深证与创业板双双收于当日最低,广度已经越过健康轮动的边界;历史上这种组合多以”权重补跌”而不是”个股补涨”来闭合。指数是均值,账户是离散——今天跌的不是股票,是 2027 年以后的现金流。
7. 后市观察点
- 11-09 上证 3,610.20(11-06 日低)与 3,600 整数关能否守住,若失守则看 3,574.27(近期低点)。
- 成交能否回到 17,000 亿以上;上涨家数能否从 758 回到 2,000 家上方,涨跌比能否从 1 : 6.25 收窄至 1 : 2 内。
- 创业板 2,438.72(11-06 日低)是否二次探底,以及创业板指与上证50 的相对强弱(风格切换是延续还是回摆)。
- 算力链能否缩量止跌:中际旭创 448.00 成交能否降至 150 亿以下并站回 470,东山精密 80.19 跌停能否在开盘 30 分钟内打开。
- 国产设备链的拒跌能否延续:中微公司 254.00(新签订单创新高 + 拟回购 4—5 亿)、北方华创 560.00、中芯国际 110.90 三线是否同步收红。
- 红利三兄弟(中国移动 103.49、长江电力 29.91、建设银行 11.91)能否三连红,这是托底资金是否仍在场的直接读数。
- 恒生科技 4,014.72 与恒指 24,349.30 两线下沿,以及南向资金能否由卖转买。
海外与港股
港股
涨跌事实:11-06 恒生 24,481.86(-1.27%,高 24,740.18 / 低 24,349.30)、恒生科技 4,078.23(-1.83%,低 4,014.72)、国企指数 8,274.10(-1.13%)。个股层面是”互联网与半导体一起被卖、高股息与本地金融分化”:腾讯控股 419.80(-2.46%)、阿里巴巴-W 104.90(-3.85%)、小米集团-W 30.38(-2.94%)、百度集团-W 78.20(-3.04%)、中芯国际 H 45.58(-4.04%)、紫金矿业 H 28.90(-4.56%)、汇丰控股 137.50(-2.55%)下跌;华虹半导体 70.20(+4.31%)、中国海洋石油 23.48(+0.86%)、建设银行 H 10.53(+0.48%)、网易-S 200.40(+0.40%)、中国石油股份 10.38(+0.19%) 逆势收红。
主导板块:跌的是恒科权重(腾讯、阿里、小米、百度合计拖累显著),涨的是能源与本地银行的现金流资产,与 A股 的红利逻辑同源。
联动与背离:港股与 A股 同向(-1.27% 对 -1.10%),说明这是同一个”中国资产折价”,不是外资单独撤离;但与黄金出现裂口——紫金矿业 H -4.56% 对伦敦金现 -0.44%,裂口 4.12 pct,同一个”金价见顶”叙事在两地同时被交易。最尖锐的背离在半导体:中芯国际 H -4.04% 对 A股 +0.19%,裂口 4.23 pct;华虹 H +4.31% 对中芯 H -4.04%,裂口 8.35 pct。
观察点:恒生 24,349.30 与恒科 4,014.72 两线下沿能否守住;腾讯 419.80 能否收复 420;华虹与中芯 H 的裂口是收敛还是扩散(这是判断国产替代与全球周期两套锚谁占上风的直接指标);南向资金能否由净卖出转为净买入。
美股
涨跌事实:11-06 美东 16:00 收盘,道琼斯 51,285.73(-0.46%,区间 50,992.61—51,662.26)、标普 500 7,376.86(+0.31%)、纳斯达克 24,579.42(+1.09%)、费半 SOXX 136.53(+3.51%,盘中一度 +6.6% 后回吐近半)。个股呈”卖服务的、买铲子的”两极:Coherent 192.81(+13.58%)、AMD 449.04(+11.04%)、英特尔 56.28(+7.71%)、台积电 ADR 375.44(+6.33%)、高通 165.41(+5.52%)、美光科技 690.00(+5.12%)、特斯拉 358.22(+4.23%)、闪迪 835.06(+3.55%)、英伟达 186.64(+2.78%) 上涨;苹果 342.37(-0.52%)、微软 530.61(-0.99%)、亚马逊 259.30(-0.35%)、礼来 1,354.00(-0.79%) 下跌,强生 276.22(+1.43%)与默沙东 146.70(-0.14%)分化。
结构:道指 -0.46% 与纳指 +1.09% 的 1.55 pct 分化,本质是”AI 敞口定价”——老经济被加息预期压,AI 硬件被”17 倍 PE”托。这是 9 年以来科技板块首次比大盘便宜,估值本身成了买盘理由。
时区说明:22:00(上海)= 美东周日 09:00,美股处于周末休市,既非盘前也非盘后;下一次开盘为美东 11-09 09:30 = 上海 11-09 22:30。
与 A股 的关系:11-06 白天 A股 用”费半此前 -12% 以上”的旧锚定价,美股当晚却收 +3.51%——这是一个时点错位缺口,不是一个产业分歧。11-09 亚太面对的是补涨缺口而非补跌缺口,但能否兑现取决于成交与资金面。
观察点:纳指 24,315.00(11-05 收盘)与 24,825.55(11-06 日内高)两端;标普 7,350 支撑与 7,444.20 阻力;费半 SOXX 133.80(日内低)能否守住、+3.51% 的连续性;10 年期美债收益率是否向 5.0% 推进;微软 530.61 与苹果 342.37 是否继续跑输(这是”AI 折价”是否被证伪的关键);12 月 FOMC 前的加息概率曲线。
日股
涨跌事实:日经 225 收 57,434.77(-5.96%,-3,643.13 点),开盘即最高 60,374.35,最低 56,745.81,振幅约 6.0%,全天无有效反弹。跌幅居亚太第二、绝对值居首。
驱动:日经是”全球半导体设备 + 汽车出口”的双重敞口,费半前一周的连续下跌在东京被完整兑现;叠加日元与加息预期的双边扰动,出口与设备两个权重同时失血。
联动:与 KOSPI -6.02% 几乎同步,说明这次是区域性的半导体权重杀跌,不是单一国家的政策事件;与 A股 的关系是”先跌者”,A股 在 11-06 白天的走势基本复制了东京的节奏。
观察点:56,745.81(11-06 低点)是否二次测试;半导体设备与精密制造权重能否止跌;日经与 TOPIX 的相对强弱(若 TOPIX 显著强于日经,说明杀的是权重而非全市场)。
韩股
涨跌事实:KOSPI 收 5,059.69(-6.02%,-324.11 点),区间 4,911.28—5,269.10,振幅 6.65%,盘中触发熔断,为本轮亚太最深跌幅。
驱动:韩股是全球存储与半导体的最纯敞口,美光与闪迪当周双双跌超 20% 的传导在这里被放大到极致;熔断本身说明本地杠杆结构(信用担保比例、散户融资)参与了下跌,而不只是外资撤离。
与全球科技股的关系:KOSPI -6.02% 对纳指 +1.09%,裂口 7.11 pct,是本期全球最大的一处跨市场背离。同一个产业事实(存储周期上行),在首尔被当成风险,在纽约被当成机会。
观察点:4,911.28(11-06 低点)与 5,000 整数关;是否出现第二次熔断;韩元汇率与韩国政府对信用担保比例的临时豁免(三个月)能否止住杠杆平仓;SK 海力士与三星电子的分化。
黄金详细分析
国际现货黄金:伦敦金现 4,070.75 美元/盎司(-0.44%,日内 4,028.27—4,106.79),COMEX 黄金 4,083.17(-0.74%,升水约 12.4 美元);伦敦银 51.92(+0.27%)、COMEX 白银 52.01(-0.71%),金银比 78.41。周末场外报价流动性稀薄,4,070.75 与上周五收盘同水位,没有新的边际价格,只有旧的价格还在挂着。
国内 Au99.99:11-06 日盘 开 887.00 / 高 887.00 / 低 866.14 / 收 868.57 元/克(-1.76%,前收 884.09),开盘即最高、收盘距最低仅 2.43 元,是典型的单边下行结构。近 9 个交易日里,11-05 的 891.00 为高点、11-02 的 833.00 为低点,11-06 这根阴线把 11-05 的涨幅吃回大半。夜盘因周末休市,下一交易时段为 11-09 20:00。
油价:WTI 90.24(-0.31%)、布伦特 97.97(-0.33%)仍在 90—100 区间。11-07 美军宣布成立「铁门」特别工作组、把对伊封锁从海上石油出口扩展到陆上军事供应链,伊朗革命卫队称 2000 公里弹道导弹射程上限”已取消”——地缘的烈度在上行,但价格的烈度没有跟上,说明市场当前把中东当成”已定价的常态”。
通胀与美联储预期:10 月非农大幅超预期后,12 月加息押注升至近 80%,美元指数 102.70 一线录得五个月最大单日涨幅。这是黄金本期下跌的唯一主因——不是避险需求消失,是持有无息资产的机会成本上升。
避险与央行购金:央行连续第 24 个月增持,10 月末黄金储备 7,830 万盎司、环比 +83 万盎司(约 25.82 吨),官方买盘仍在,但它买的是”数量”,不是”价格”。官方在买、机构在改估值,这是本期最值得记下的一条背离。
技术位与内外盘关系:伦敦金现上方 4,106.79(11-06 日内高)/ 4,146.77(11-05 高),下方 4,028.27(11-06 日内低)与 4,000 整数关;Au99.99 上方 884.09 / 887.00,下方 866.14 / 856.00 一线。内盘跌幅 1.76% 是外盘 0.44% 的 4 倍,说明国内盘在补跌 11-05 国际盘的涨幅,而非跟随 11-06 的新跌幅。
与股票市场的关系:黄金与权益本期同向下跌——金价 -0.44%、Au99.99 -1.76%,与创业板 -3.96% 同向。这说明黄金此刻不是对冲工具,而是同一个流动性池里的高久期资产:当贴现率上修,谁都跑不掉。
后续观察点(可验证):
1. 伦敦金现 4,000 整数关是否被有效击穿,以及 4,028.27 是否二次测试。
2. Au99.99 在 11-09 夜盘的开盘价相对 868.57 的缺口方向,与 866.14 日低的关系。
3. 12 月加息概率是否继续向 90% 推进(Kalshi / CME 数据)。
4. 金银比能否从 78.41 回落至 75 下方(风险偏好修复)。
5. 美元指数能否守住 102 关。
6. 央行 11 月购金数据(12 月初公布)是否延续 25 吨量级。
关键价位:伦敦金现 4,028.27 / 4,000 / 4,106.79;Au99.99 866.14 / 868.57 / 884.09;金银比 78.41。
股金与跨市场对照小结
跨市场结论
A股:11-06 上证 3,649.18(-1.10%)、深证 -2.57%、创业板 -3.96%、涨跌比 1 : 6.25,杀的是长久期成长,红利与运营商同日收红——这是一次风格平移,不是全域撤离。
港股:恒生 24,481.86(-1.27%)、恒科 4,078.23(-1.83%),与 A股 同向,中芯 H -4.04% 对华虹 H +4.31% 的 8.35 pct 裂口,说明国产替代溢价在两地分家。
美国:道指 -0.46%、标普 +0.31%、纳指 +1.09%、费半 +3.51%,科技板块 17 倍 PE 首次低于大盘 18 倍,估值本身成了买盘理由——外部已经在买”便宜的科技”。
日本:日经 57,434.77(-5.96%,开盘即最高),半导体设备与出口双敞口被完整清算。
韩国:KOSPI 5,059.69(-6.02%,盘中熔断),全球最深的存储敞口,本地杠杆参与了下跌。
黄金:伦敦金现 4,070.75(-0.44%)、Au99.99 868.57(-1.76%),跌的不是避险需求,是 12 月加息近 80% 这条贴现率。
核心背离:同一个产业事实(AI 硬件需求),在纽约被当成估值机会(费半 +3.51%)、在首尔被当成风险(KOSPI -6.02%),裂口 7.11 pct;同一个国产替代事实(SMEE 光刻机国产化率超 90%、中微订单创新高),在 A股 给了中芯 +0.19%、华虹 +6.86%,在港股给了中芯 H -4.04%——两套锚,四套价格。
数据来源与免责声明
查看数据来源与口径
| 市场 / 指标 | 数据源 | 口径 | |---|---|---| | A股指数(沪、深、创业板、科创50、北证50、沪深300、上证50、中证500、中证红利、红利指数) | 东方财富 push2 行情接口 + 腾讯财经 qt.gtimg.cn 交叉 | 11-06 收盘价,含开高低 | | A股涨跌家数 | 东方财富全市场列表接口(沪 2,468 + 深 3,095 + 北 364,去重 5,927) | 11-06 收盘逐只扫描;剔除 352 只零成交/停牌,有效 5,575 只 | | A股行业板块(496 个) | 东方财富行业板块接口 | 11-06 收盘涨跌幅 | | A股个股(龙头与领跌) | 东方财富个股行情接口 | 11-06 收盘价、涨跌幅、成交额 | | 港股 | 东方财富港股行情接口 | 11-06 16:00 收盘价 | | 美股 | 东方财富美股行情接口 + 腾讯财经(.DJI / .INX / .IXIC / SOXX)交叉 | 11-06 美东 16:00 收盘价 | | 日经225 / KOSPI / 台湾加权 | 东方财富全球指数接口(100.N225 / 100.KS11 / 100.TWII) | 11-06 收盘点位(单源) | | 国际现货金 / 银 | 腾讯财经 hf_XAU / hf_XAG + gold-api(XAU 4,072.10 / XAG 52.07)交叉 | 11-07 05:54 场外最新报价,两源偏差 0.03% | | COMEX 金银 | 腾讯财经 hf_GC / hf_SI + CNBC 报价(@GC.1 / @SI.1)交叉 | 11-07 05:59 结算价 | | 原油 | 腾讯财经 hf_CL / hf_OIL | 11-07 05:59 / 07:00 场外报价 | | Au99.99 | 上海黄金交易所官方 Dailyhq 接口(instid=Au99.99) | 11-06 日盘开高低收,单位元/克 | | 美元指数 | 东方财富 100.UDI | 11-07 场外 | | 财经资讯 | 东方财富(周末要闻、十大机构论市、产业报道)、财联社、上海证券报、券商中国、21 世纪经济报道 | 11-08 03:32—14:43 发布,逐条标注来源与时间 | - **报告生成时间**:2026-11-08 22:00(Asia/Shanghai) - 全部权益市场处于周末休市,一律使用最近交易时段已落地收盘数据,**未使用任何盘中旧数据冒充最新价** - 22:00 = 美东周日 09:00,美股既非盘前也非盘中,报告已按"休市"处理 - 无法取得可靠来源的指标一律标注「暂无」,未做估算、未补零、未生成不存在价格 - 核心行情已做双源交叉(金价:腾讯 + gold-api;美股指数:东方财富 + 腾讯;A股指数:东方财富 + 腾讯);日经/KOSPI/台湾加权为单源(东方财富) - 费城半导体指数点位接口本期未返回,图表以 SOXX ETF 涨幅呈现,正文已注明 - 本期 6 张图表全部基于真实已落地数据绘制,无一座标为估算不构成投资建议。