报告生成时间:2026-11-06 16:05 (Asia/Shanghai)
核心判断
A股用一个交易日把「指数跌幅」和「个股跌幅」彻底撕开:上证 3,649.18(−1.10%)、上证50 −0.84%、中证红利 +0.26%,但全 A 有 4,741 只下跌(85.04%)、中位数 −1.87%、涨跌比 1 : 6.26——银行、电信运营商、电力、农业、水电护住了权重,算力硬件链(PCB −5.86%、元件 −5.13%、光模块 −5.79% 至 −9.19%)独自承担了全部跌幅;港股同步走弱但收敛(恒生 −1.27%、恒生科技 −1.98%),而真正的震中在亚太制造端:日经225 收 57,434.77(−5.96%)、KOSPI 收 5,059.65(−6.02%)、台湾加权 39,701.64(−4.51%,自 10-06 高点回撤 20% 进入技术性熊市);黄金这一轮彻底失去避险功能,伦敦金现 4,050.28(−0.94%)与 Au99.99 868.57 元/克(−1.76%,开盘即最高)同步下行——这是一次由 AI 资本开支预期重定价引发的全球久期资产同步杀估值,不是 A股自身的熊市区间调整。
KPI 速览
口径:A股 / 港股 / 日韩台为 11-06 收盘价;美股为 11-05 已完成收盘(美东 16:00 = 北京 11-06 05:00);伦敦金现为 16:02 实时;Au99.99 为上金所 11-06 日盘收盘(15:30)。
|
上证指数 3,649.18 ▼ -1.10% 收盘 · 高 3,660.49 低 3,610.20 |
深证成指 11,175.78 ▼ -2.57% 收盘 · 低点即收盘 |
创业板指 2,465.23 ▼ -3.96% 收盘 · 高 2,506.97 低 2,438.72 |
北证50 888.48 ▼ -2.37% 收盘 · 高 899.76 低 870.74 |
|
科创50 1,253.20 ▼ -2.60% 收盘 · 振幅 5.35% |
上证50 2,787.41 ▼ -0.84% 收盘 · 全场最抗跌宽基 |
中证红利 5,532.07 ▲ +0.26% 收盘 · +14.26 点 |
红利指数 3,265.77 ▲ +0.60% 收盘 · 唯一显著收红风格 |
|
恒生指数 24,482.32 ▼ -1.27% 收盘 · 高 24,740.18 |
恒生科技 4,071.96 ▼ -1.98% 收盘 · 低 4,014.72 |
道琼斯 51,523.06 ▼ -3.44% 11-05 收盘 · −1,833.06 点 |
标普500 7,353.73 ▼ -4.36% 11-05 收盘 · 收于日低附近 |
|
纳斯达克 24,315.00 ▼ -5.52% 11-05 收盘 · −1,421.51 点 |
费城半导体 SOXX 131.90 ▼ -12.15% 11-05 收盘 · 全场最弱 |
日经225 57,434.77 ▼ -5.96% 收盘 · 亚太第一跌幅 |
韩国KOSPI 5,059.65 ▼ -6.02% 收盘 · 亚太最深跌幅 |
|
台湾加权 39,701.64 ▼ -4.51% 收盘 · 进入技术性熊市 |
伦敦金现 XAU 4,050.28 ◆ -0.94% 16:02 实时 · 美元/盎司 |
Au99.99 868.57 ◆ -1.76% 日盘收盘 · 元/克 |
纽约黄金 GC 4,058.56 ◆ -1.34% 16:02 实时 · 升水 8.28 美元 |
交易状态
| 市场 | 当前状态 | 上海时间 | 数据口径 |
|---|---|---|---|
| A股(沪深京) | ● 已收盘 | 16:00 | 11-06 收盘定格 |
| 港股 | ● 已收盘 | 16:00(收盘 16:08 竞价后) | 11-06 收盘定格 |
| 美股 | ● 盘前 | 16:00 = 美东 03:00 | 11-05 收盘价,距 22:30 开盘 6.5 小时 |
| 日股 | ● 已收盘 | 16:00 = 东京 17:00 | 11-06 收盘定格 |
| 韩股 | ● 已收盘 | 16:00 = 首尔 17:00 | 11-06 收盘定格 |
| 台湾地区股市 | ● 已收盘 | 16:00 = 台北 16:00 | 11-06 收盘定格 |
| 国际现货黄金 | ● 24 小时交易中 | 16:02 实时 | 伦敦金现,美元/盎司 |
| 国内黄金 Au99.99 | ● 日盘已收盘 | 15:30 收盘,20:00 夜盘开盘 | 上金所 11-06 日盘 OHLC |
图表
01 · 主要指数与黄金涨跌幅
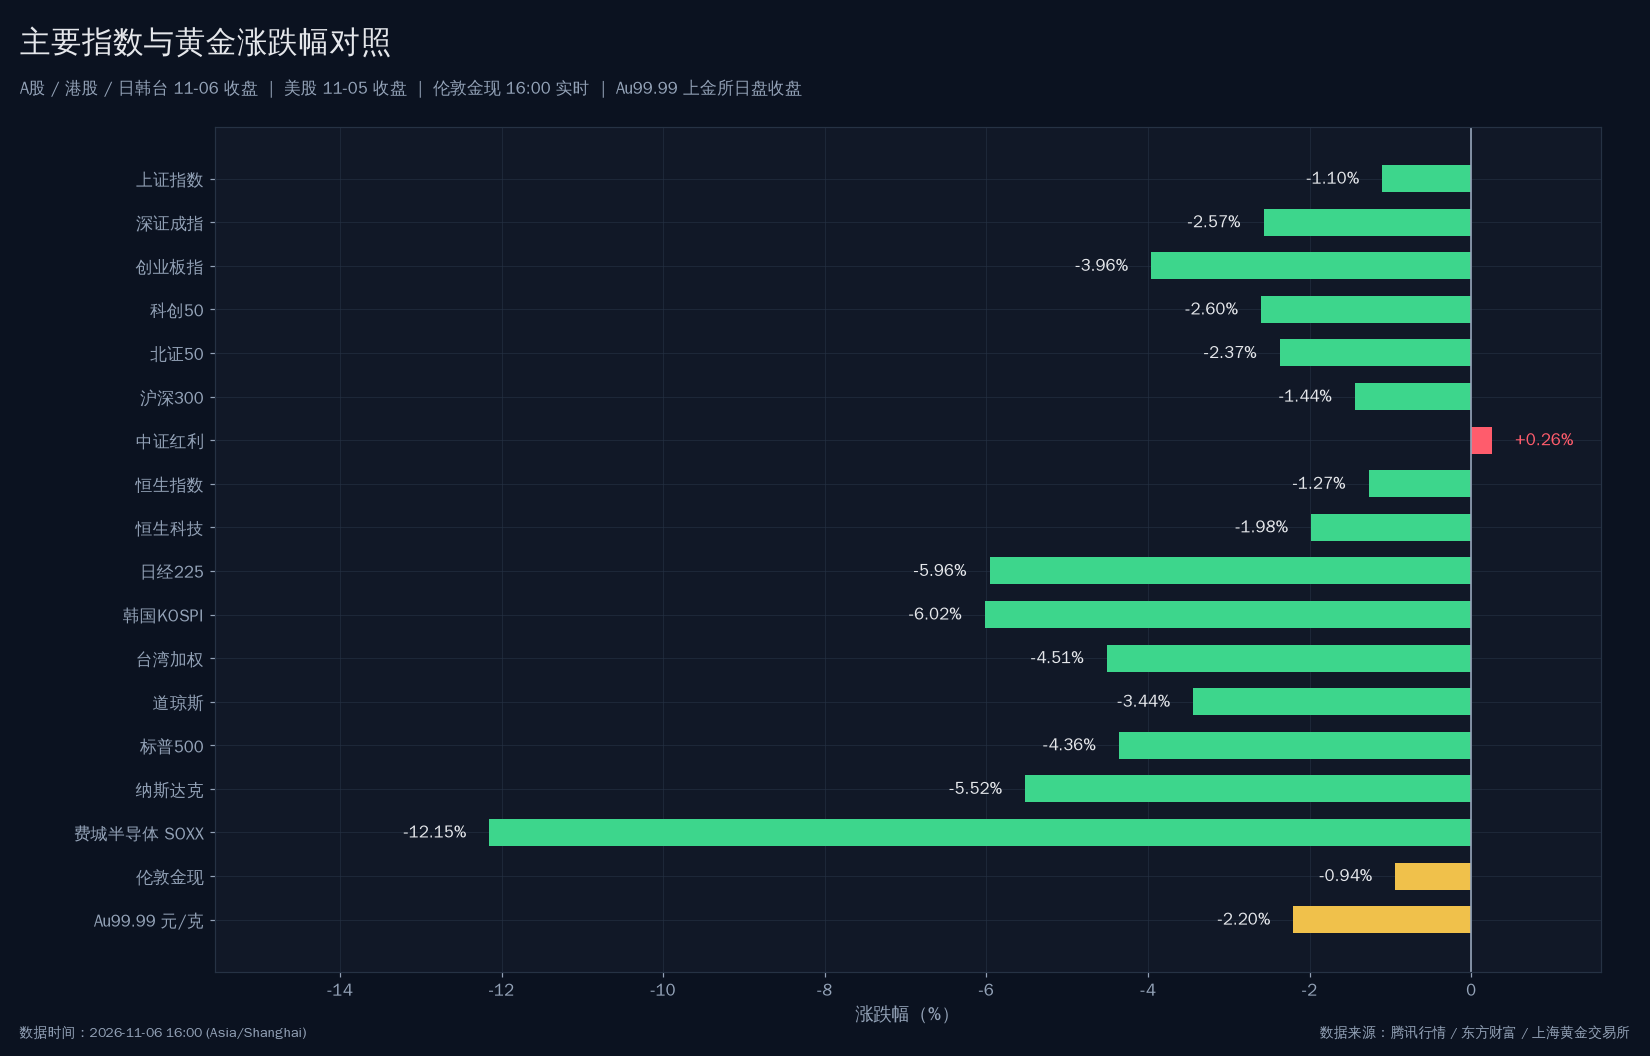
图注:截至 2026-11-06 16:00(Asia/Shanghai)。A股、港股、日韩台为 11-06 收盘,美股为 11-05 收盘,伦敦金现为 16:02 实时,Au99.99 为上金所 11-06 日盘收盘。18 个标的中仅中证红利(+0.26%)上涨,费城半导体 SOXX(−12.15%)为全场最弱。
02 · A股涨跌家数结构
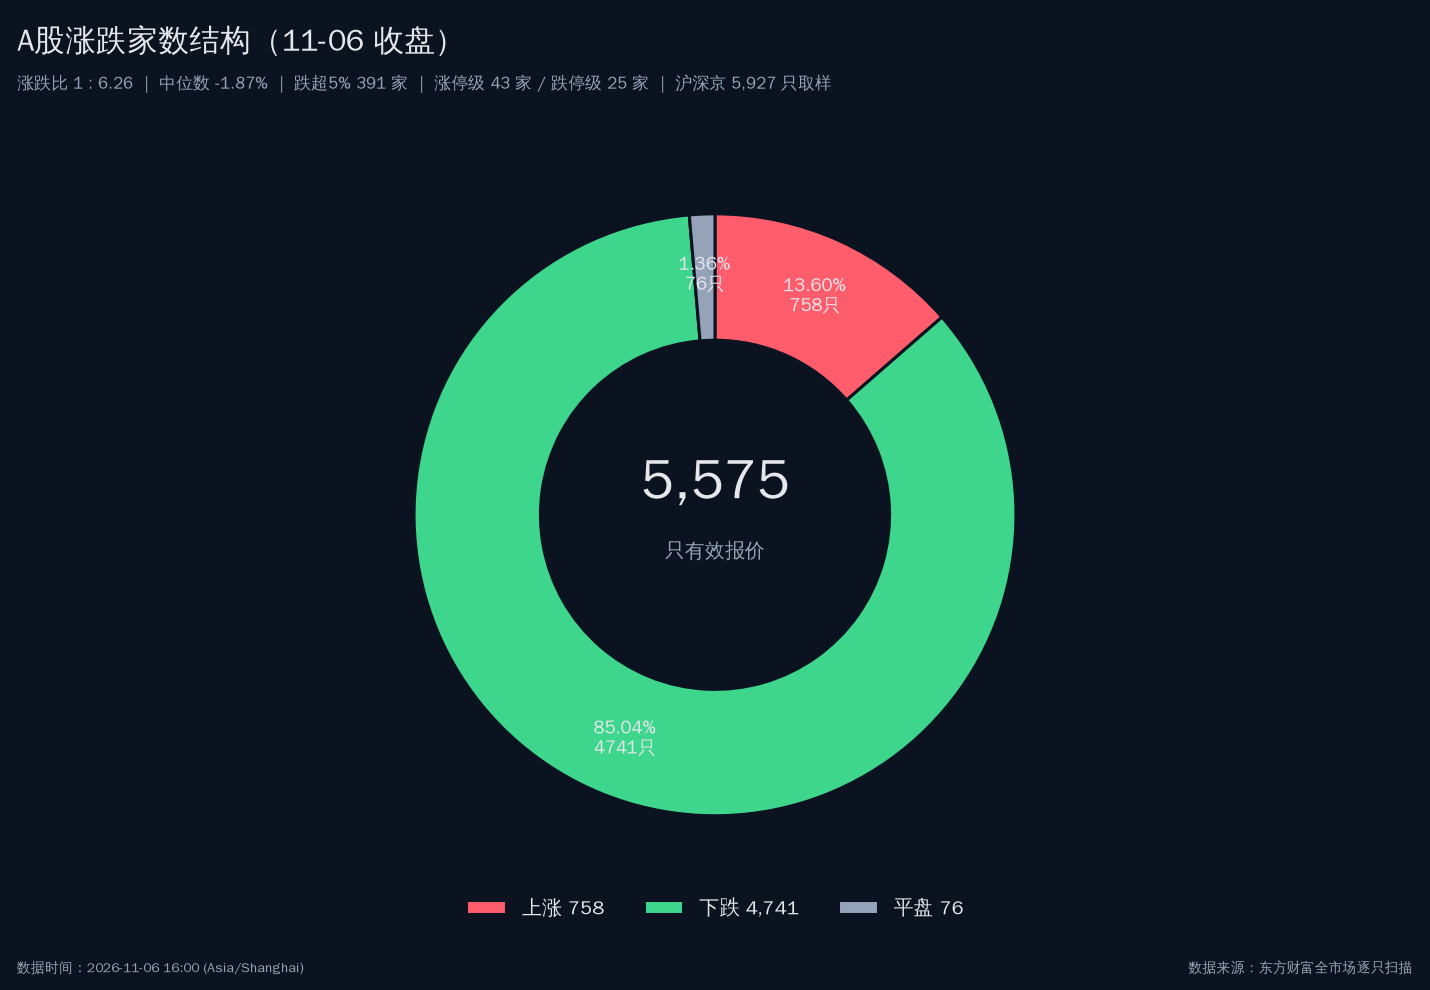
图注:截至 11-06 15:00 收盘。沪深京 5,927 只标的中 5,575 只有效报价,上涨 758(13.60%)/下跌 4,741(85.04%)/平盘 76(1.36%),涨跌比 1 : 6.26,中位数 −1.87%,跌超 5% 者 391 家,涨停级 43 家对跌停级 25 家。
03 · 领跌成长与逆势翻红代表
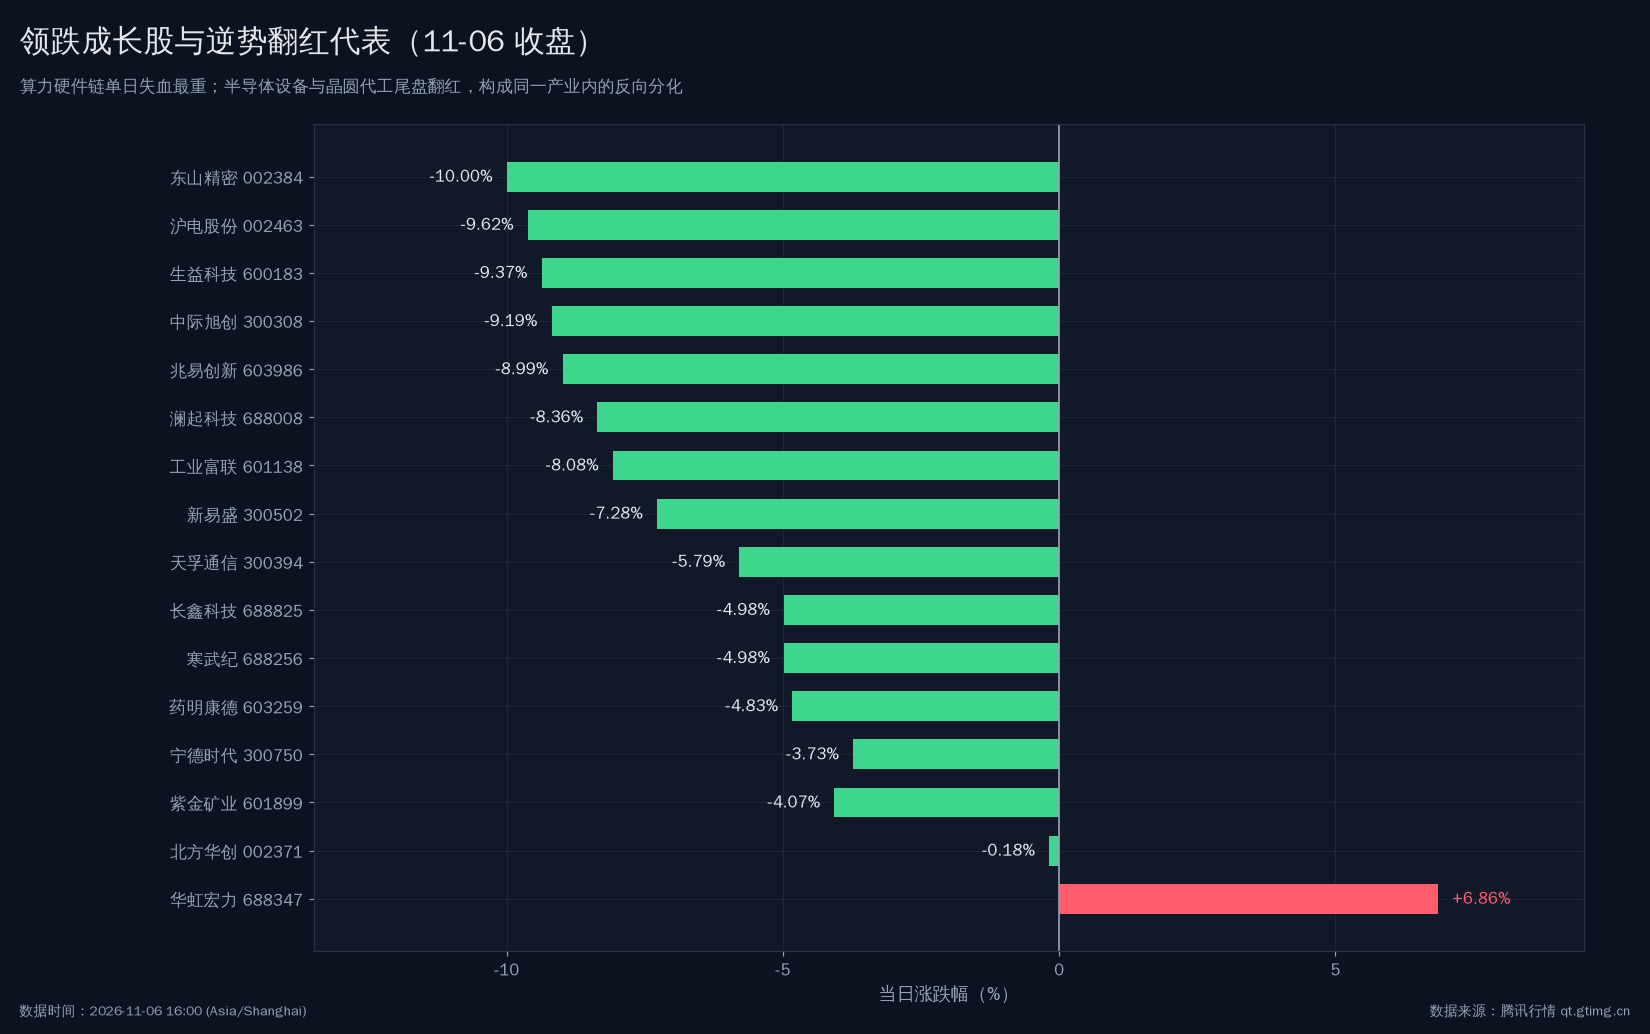
图注:11-06 收盘个股涨跌幅。左端为算力硬件链(东山精密跌停 −10.00%、沪电股份 −9.62%、生益科技 −9.37%、中际旭创 −9.19%),右端为尾盘翻红的晶圆代工与半导体设备(华虹宏力 +6.86%、北方华创 −0.18%)。同一产业链内部出现方向相反的两极。
04 · Au99.99 日线 OHLC
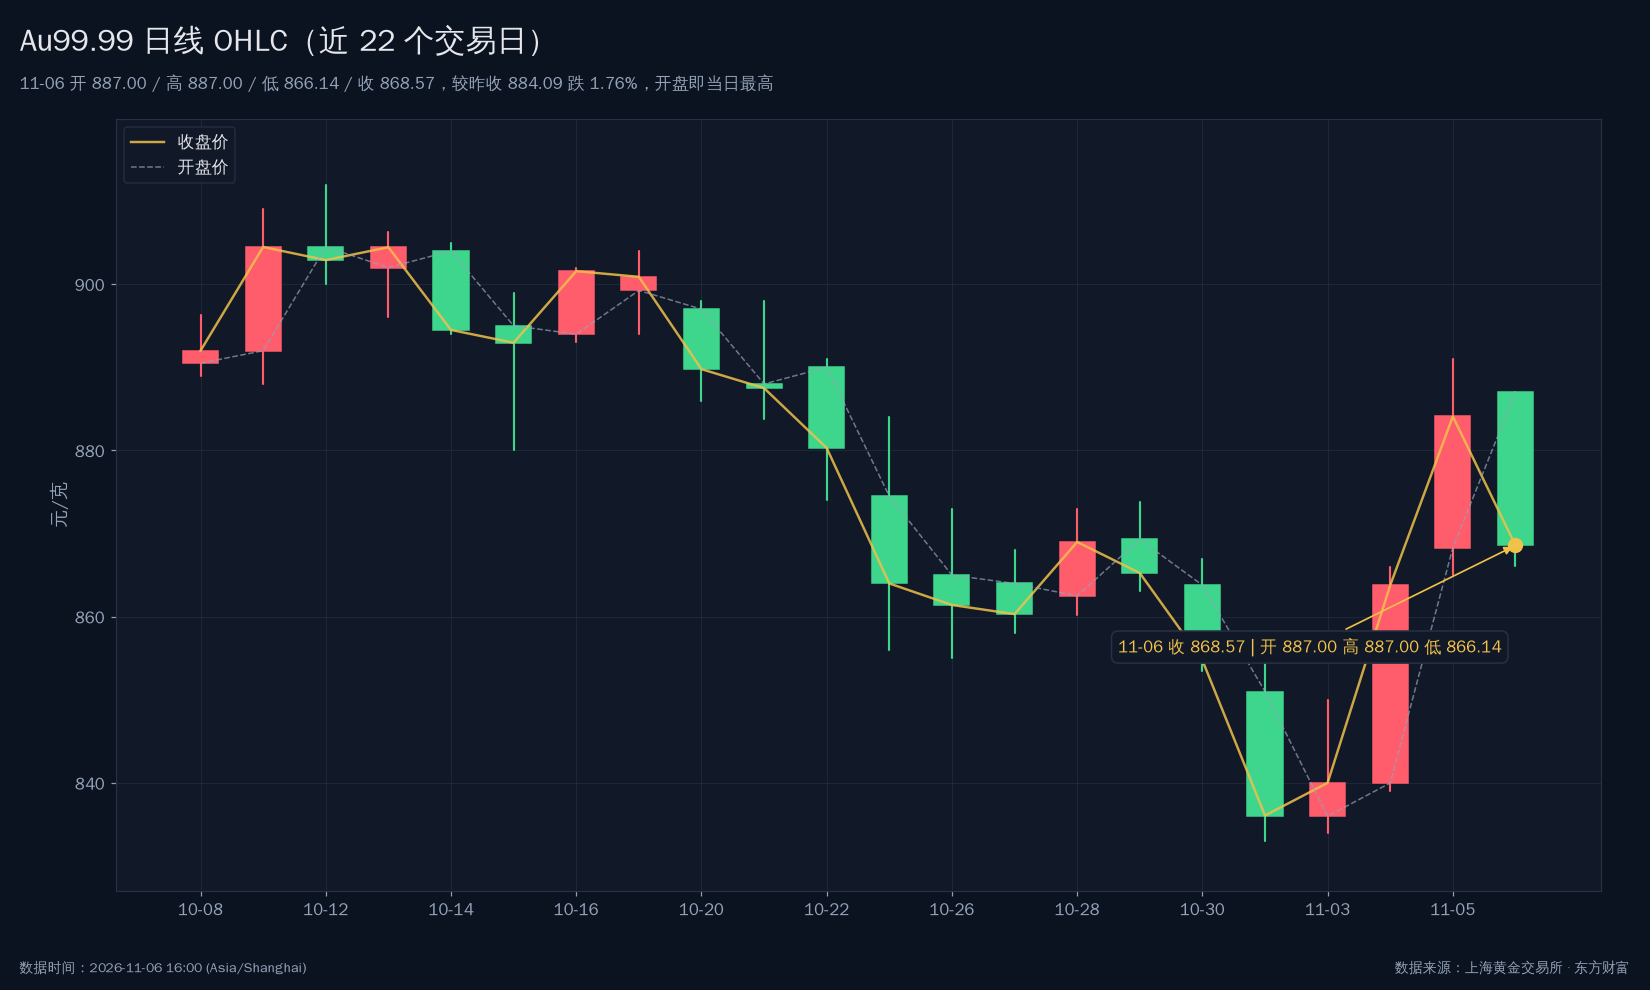
图注:上海黄金交易所 Au99.99 近 22 个交易日日线。11-06 开 887.00 / 高 887.00 / 低 866.14 / 收 868.57 元/克,较昨收 884.09 下跌 1.76%,开盘即当日最高、全天单边下行无有效反抽。
05 · 风格对照:成长 / 红利 / 黄金
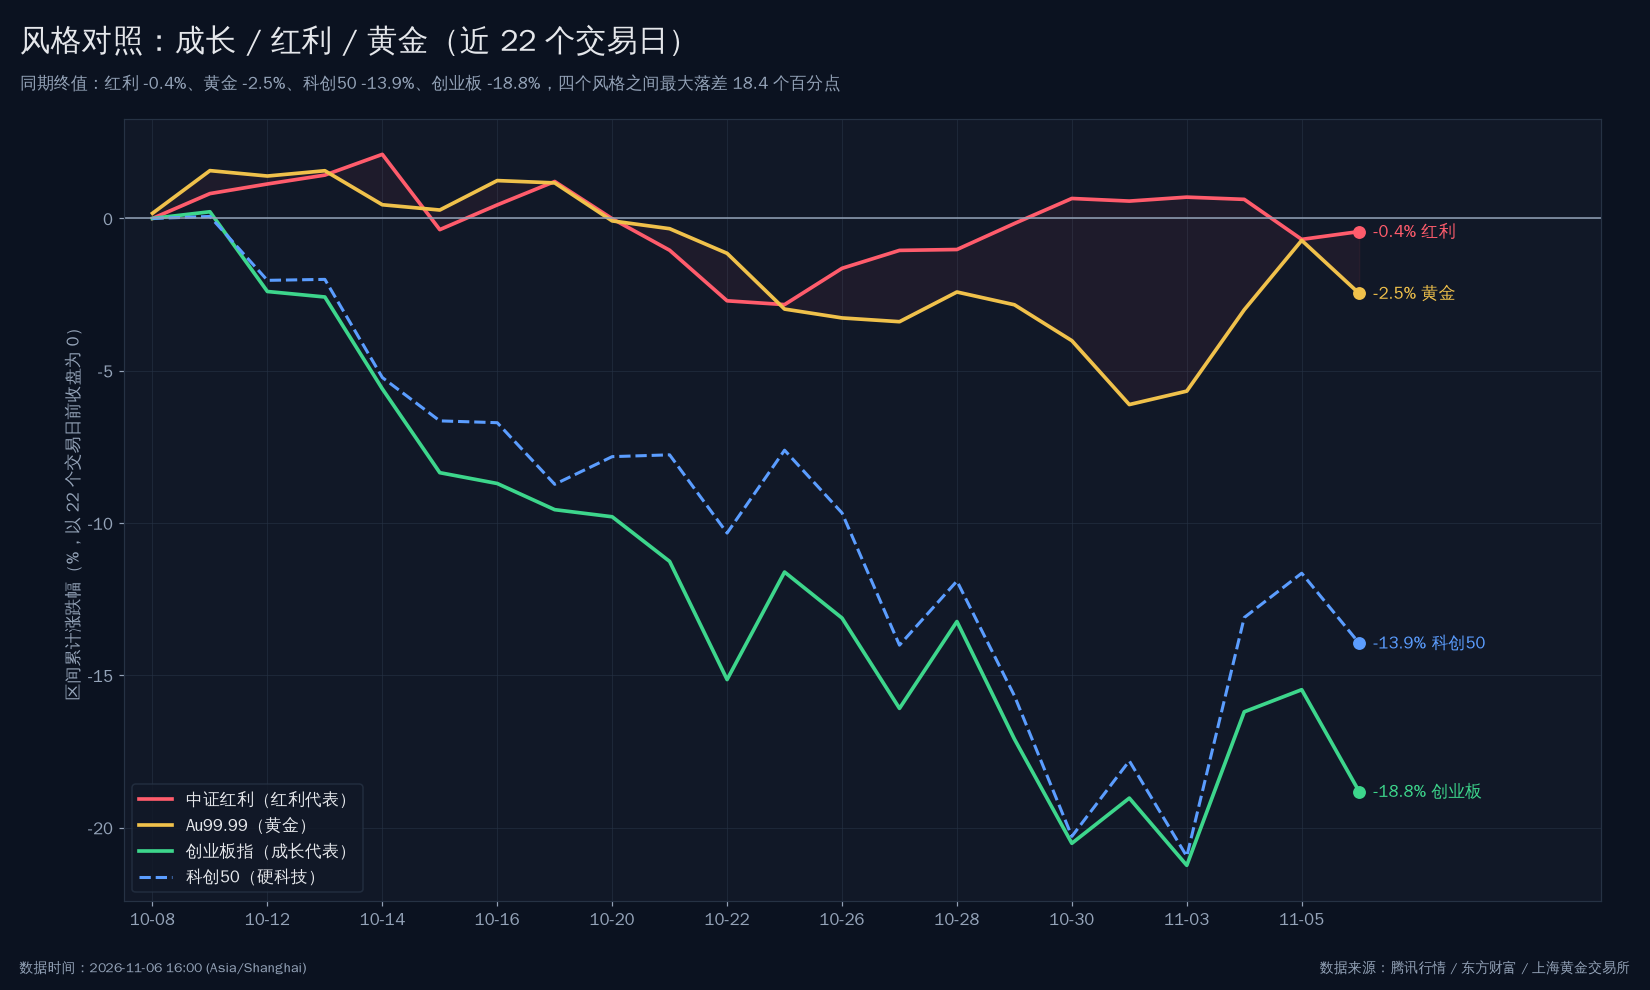
图注:以 22 个交易日前收盘价归一为 0。同期终值:中证红利 −0.4%、Au99.99 −2.5%、科创50 −13.9%、创业板指 −18.8%,风格间最大落差 18.4 个百分点——这是本轮调整中最重要的一张图,它说明杀的是估值斜率,不是全部资产。
06 · 跨市场涨跌对照
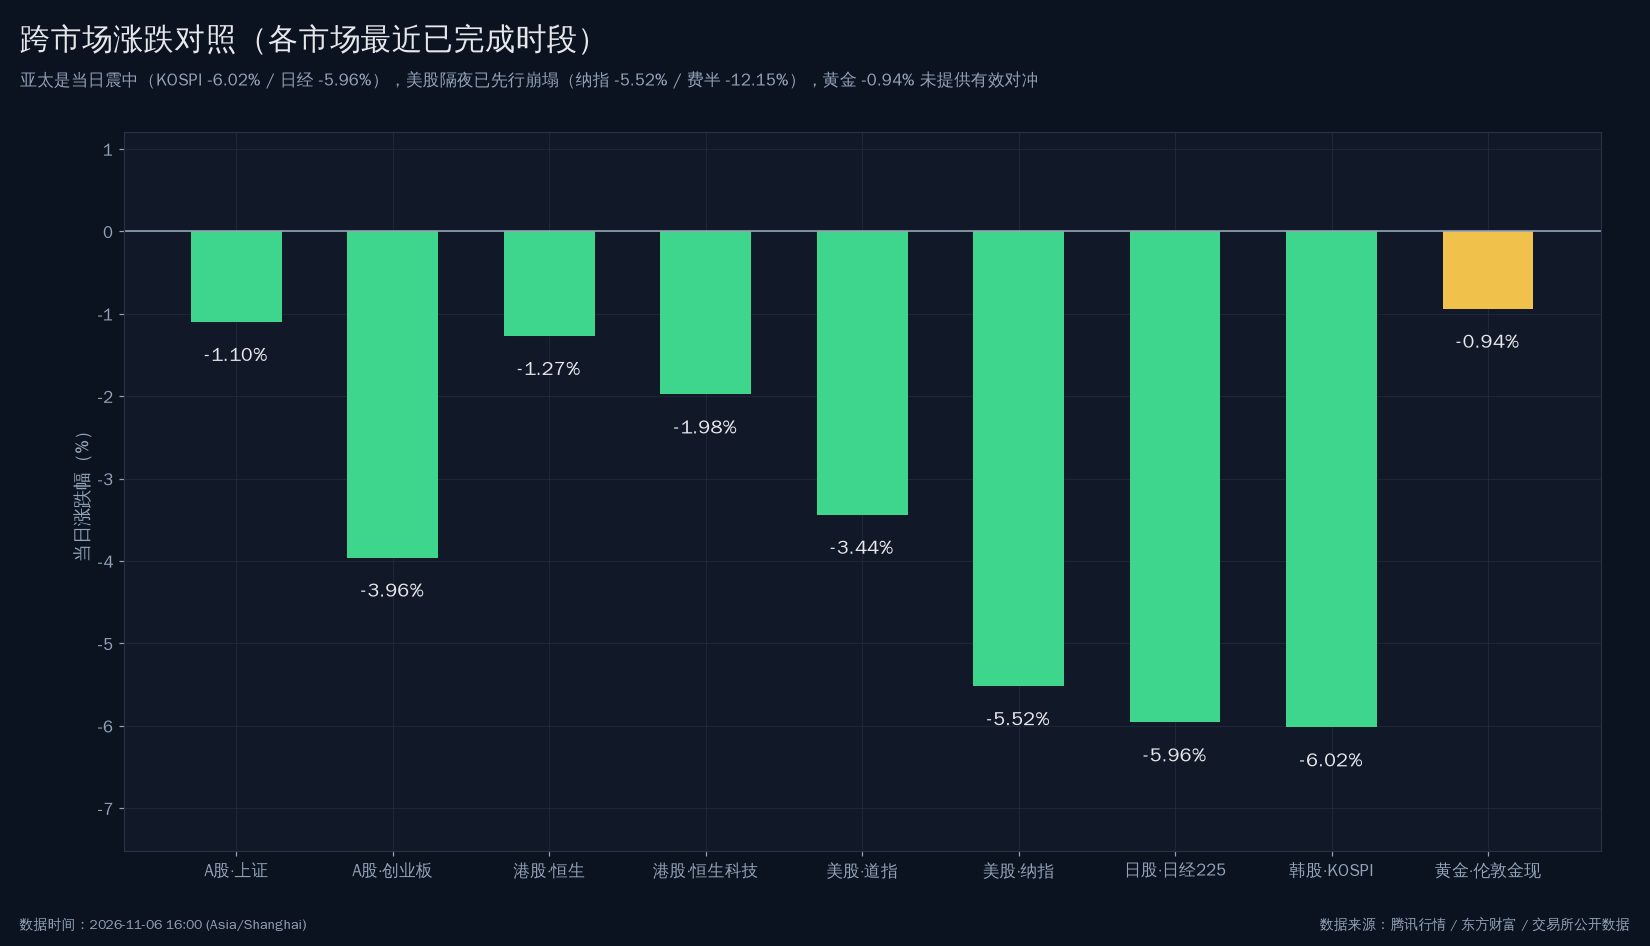
图注:各市场最近已完成交易时段。亚太是当日震中(KOSPI −6.02%、日经225 −5.96%),美股隔夜已先行崩塌(纳指 −5.52%、费半 −12.15%),黄金 −0.94% 未提供有效对冲,A股与港股跌幅在主要市场中最小。
最新资讯 → 板块 → 龙头股价
关键资讯
01 · 隔夜美股科技股全面崩塌,费半单日 −12.15%,英伟达 −9.26%、美光 −17.46%
11-05 美股收盘:道指 51,523.06(−3.44%)、标普500 7,353.73(−4.36%)、纳指 24,315.00(−5.52%)、纳指100 26,629.81(−6.36%),费城半导体 ETF SOXX 131.90(−12.15%)。个股层面英伟达 181.60(−9.26%)、AMD 404.40(−17.26%)、美光 656.39(−17.46%)、博通 291.53(−10.43%)、台积电 ADR 353.10(−10.78%)、Lumentum 509.70(−18.68%)、戴尔 316.91(−14.89%)、维谛技术 176.73(−14.02%)。这是全部亚太市场 11-06 低开的直接来源——不是亚洲自己的事。
来源:腾讯行情美股收盘数据 · 时间:2026-11-05 16:00(美东,= 北京 11-06 05:00)
02 · 日经225 收 57,434.77(−5.96%)、KOSPI 收 5,059.65(−6.02%)、台湾加权进入技术性熊市
14:33 日经225 收跌 5.96% 报 57,434.77;韩国 KOSPI 收跌 6.02% 报 5,059.65;13:34 台交所加权指数收低 4.5% 报 39,701.64,较 10 月 6 日高点下跌 20%,正式进入技术性熊市。三个市场是全球半导体制造与封测的物理落点,跌幅与费半高度同步,说明定价的是产业资本开支预期,而非区域基本面。
来源:华尔街见闻快讯 / 日经、韩交所、台交所收盘 · 时间:2026-11-06 13:34—14:33
03 · A股算力硬件链独自承担全部跌幅:PCB −5.86%、元件 −5.13%,中际旭创 −9.19% 成交 239.7 亿
行业板块中印制电路板 −5.86%(47 跌 1 涨)、元件 −5.13%(65 跌 2 涨)、通信线缆及配套 −4.78%、通信网络设备及器件 −4.51%、数字芯片设计 −4.32%、半导体 −3.33%。个股中际旭创 448.00(−9.19%,成交 239.7 亿全 A 第一)、新易盛 172.10(−7.28%,152.8 亿)、东山精密 80.19(−10.00% 跌停,123.0 亿)、兆易创新 239.49(−8.99%)、生益科技 70.49(−9.37%)、沪电股份 73.21(−9.62%)、工业富联 40.71(−8.08%)。成交额前列 15 只标的中 12 只为算力链。
来源:东方财富行业板块与个股收盘 · 时间:2026-11-06 15:00
04 · 午间六家算力公司集体公告「运用政策工具维护公司价值」,午后集体拉升失败
11:56 中际旭创、新易盛、立讯精密、东山精密、天孚通信、海光信息等集中公告,表态将充分运用政策工具、通过回购等方式维护公司价值与投资者利益。11:43 中际旭创称行业需求依然强劲、主要客户订单已基本覆盖 2027 年全年、部分重点客户已给出 2028 年明确需求指引;11:47 新易盛称截至 11-05 已回购近 8 亿元、在手订单充足;11:48 天孚通信称将于 11-09 股东会审议回购方案。13:06 五只标的午后集体拉升——但收盘全部回落,中际旭创 −9.19%、东山精密仍跌停。
来源:各公司公告 / 华尔街见闻 · 时间:2026-11-06 11:43—13:06
05 · 银行、电信、电力、农业逆势走强,红利成为唯一收红风格
13:31 A股银行板块午后逆势走高,沪农商行涨超 4%,建设银行、江苏银行、南京银行、苏州银行跟涨;行业层面银行 +0.99%(37 涨 3 跌)、国有大型银行 +1.04%、城商行 +1.01%、电信运营商 +2.87%、水力发电 +1.46%、火力发电 +0.91%、种子 +4.64%、种植业 +2.72%、视频媒体 +6.25%。个股建设银行 11.91(+2.14%)、中国移动 103.49(+3.24%)、中国电信 6.91(+4.22%)、长江电力 29.91(+2.15%)、芒果超媒 34.83(+6.25%)。中证红利 +0.26%、红利指数 +0.60%。
来源:东方财富板块与个股收盘 / 华尔街见闻 · 时间:2026-11-06 13:31—15:00
06 · 10 年期国债收益率 1.5790% 续创历史新低,30 年国债期货主力涨 0.41%
11:01 中国 10 年期国债「26附息国债16」收益率下行 0.95bp 报 1.5790%,续创历史新低;30 年期「26超长特别国债04」下行 1.45bp 报 2.0360%。15:15 国债期货收盘,30 年期主力合约涨 0.41%、10 年期涨 0.10%。同时 11:38 财政部发行 50 年期债券 200 亿元、利率 2.1537%、投标倍数 7.05 倍;11:42 发行 1 年期 1200 亿元、利率 1.1403%、投标倍数 3.12 倍。债券端在抢跑宽松,股票端在杀久期——同一天两种定价。
来源:中国外汇交易中心 / 财政部 / 华尔街见闻 · 时间:2026-11-06 11:01—15:15
07 · 中金公司在第三批「互换便利」项下买入股票
15:40 记者获悉,中金公司 11 月 6 日在第三批「证券、基金、保险公司互换便利」项下买入股票,并表示下一步将继续使用互换便利业务获得的资金进一步增持股票。同日 14:56 有 10 家沪市公司集中公告回购增持再贷款进展。政策端的托底工具在持续投放,但当日盘面只兑现到银行、运营商与电力,未兑现到成长股。
来源:证券时报 / 华尔街见闻 · 时间:2026-11-06 14:56—15:40
08 · 荷兰国际集团拟出售 5 亿美元数据中心贷款组合,AI 融资端出现第一道裂缝
14:12 知情人士称荷兰国际集团正一次性出售价值约 5 亿美元的数据中心贷款组合,通过「竞争性招标」程序接受针对十几笔贷款的报价。同日 12:30 早间要闻汇总提及「科技股抛售潮」。这是本轮 AI 行情中第一次在银行资产负债表上出现的明确撤退动作,比任何一份卖方报告都更能解释费半 −12.15% 的来源。
来源:华尔街见闻(引述知情人士) · 时间:2026-11-06 14:12
影响映射
| 资讯要点 | 影响 | 相关板块 | 传导逻辑 |
|---|---|---|---|
| 费半 SOXX 单日 −12.15%、英伟达 −9.26% | 利空 | 光模块 / PCB / 算力硬件 | 全球算力资产同一定价锚被重置 → A股同类资产被迫向下比价 → 中际旭创、东山精密、生益科技领跌 |
| ING 出售 5 亿美元数据中心贷款 | 利空 | 数据中心 / 电力设备 / 服务器 | AI 建设的融资端出现退潮信号 → 市场重估 2027 年资本开支可持续性 → 久期最长的硬件环节首当其冲 |
| 10Y 国债收益率 1.5790% 创历史新低 | 利好 | 银行 / 保险 / 红利 | 无风险利率下行 → 高股息相对吸引力抬升 → 银行 +0.99%、中证红利 +0.26% 收红 |
| 中金互换便利买入 + 10 家公司回购增持 | 利好 | 大盘权重 / 沪深300 | 政策资金落地 → 权重股获得边际买盘 → 上证50 仅 −0.84%,跌幅显著小于中证1000 −2.18% |
| 日经、KOSPI、台股同步崩塌 | 利空 | 半导体 / 消费电子 / 出口链 | 亚太制造端是 AI 硬件的物理落点 → 跌幅与费半同步 → 直接压制 A股半导体与元件板块情绪 |
| 种子、种植业、粮食储备政策 | 利好 | 农业 / 种业 | 发改委提「十五五」动态调整粮食储备规模 → 逆周期防御属性被买入 → 种子 +4.64%、万向德农涨停 |
| 伦敦金现与 Au99.99 同步下跌 | 利空 | 黄金股 / 贵金属 | 避险资产与风险资产同向下跌 → 说明是流动性收缩而非风险偏好切换 → 紫金矿业 −4.07%、山东黄金承压 |
龙头个股
| 板块 | 龙头公司 | 代码 | 最新价 / 收盘价 | 最近交易日涨跌幅 | 市场 | 备注 |
|---|---|---|---|---|---|---|
| 光模块(受损) | 中际旭创 | 300308 | 448.00 | −9.19% | A股 | 成交 239.7 亿全 A 第一 |
| 光模块(受损) | 新易盛 | 300502 | 172.10 | −7.28% | A股 | 成交 152.8 亿,已回购近 8 亿 |
| 光器件(受损) | 天孚通信 | 300394 | 122.00 | −5.79% | A股 | 11-09 股东会审议回购 |
| PCB(受损) | 东山精密 | 002384 | 80.19 | −10.00% | A股 | 跌停,成交 123.0 亿 |
| 覆铜板(受损) | 生益科技 | 600183 | 70.49 | −9.37% | A股 | 成交 69.7 亿 |
| 服务器(受损) | 工业富联 | 601138 | 40.71 | −8.08% | A股 | 成交 60.3 亿 |
| 晶圆代工(受益 / 抗跌) | 华虹宏力 | 688347 | 173.12 | +6.86% | A股 | 成交 55.8 亿,日内高 188.81 |
| 半导体设备(抗跌) | 北方华创 | 002371 | 560.00 | −0.18% | A股 | 成交 76.9 亿 |
| 银行(受益) | 建设银行 | 601939 | 11.91 | +2.14% | A股 | 国有大行 +1.04% |
| 电信运营商(受益) | 中国移动 | 600941 | 103.49 | +3.24% | A股 | 电信运营商 +2.87% |
| 电力(受益) | 长江电力 | 600900 | 29.91 | +2.15% | A股 | 成交 50.4 亿 |
| 农业(受益) | 万向德农 | 600371 | 12.39 | +10.04% | A股 | 涨停,种子 +4.64% |
| 黄金(受损) | 紫金矿业 | 601899 | 28.28 | −4.07% | A股 | 成交 70.8 亿 |
| 黄金(受损) | 紫金矿业 H | 02899 | 28.86 | −4.69% | 港股 | 收盘价 |
| 科网(受损) | 腾讯控股 | 00700 | 418.20 | −2.83% | 港股 | 收盘价 |
| 科网(受损) | 阿里巴巴-W | 09988 | 104.60 | −4.12% | 港股 | 收盘价 |
| 半导体(抗跌) | 华虹宏力 H | 01347 | 69.85 | +3.79% | 港股 | 收盘价,与 A 股同向 |
| AI 芯片(受损) | 英伟达 | NVDA | 181.60 | −9.26% | 美股 | 11-05 收盘价 |
| AI 芯片(受损) | AMD | AMD | 404.40 | −17.26% | 美股 | 11-05 收盘价 |
| 存储(受损) | 美光科技 | MU | 656.39 | −17.46% | 美股 | 11-05 收盘价 |
| 中概(逆势) | 京东 | JD | 28.64 | +3.28% | 美股 | 11-05 收盘价,KWEB +1.81% |
| 黄金 ETF(抗跌) | SPDR 黄金 GLD | GLD | 375.49 | +0.81% | 美股 | 11-05 收盘价,与 11-06 现货反向 |
已兑现、未兑现与背离
- 已兑现:隔夜费半崩塌 → A股光模块、PCB、覆铜板如期杀跌;10Y 国债创新低 → 银行、运营商、电力如期收红;粮食储备政策 → 种业涨停。
- 未兑现:「行业需求依然强劲、订单覆盖 2027 年全年」的公司澄清与回购承诺,13:06 的集体拉升在收盘前被全部抹去,中际旭创仍 −9.19%。
- 背离:GLD(美股黄金 ETF)11-05 涨 0.81%,而 11-06 伦敦金现跌 0.94%——黄金的下跌是 11-06 亚洲时段才开始定价的,这解释了为什么 A股黄金股跌幅(紫金 −4.07%)大于金价本身。
A股详细分析
1. 盘面事实
上证指数收 3,649.18(−1.10%),全天区间 3,610.20—3,660.49,振幅 1.36%,开盘 3,612.15 即为全日次低,早盘一度下探 3,610.20 后缓慢爬升,收盘价距日高仅 11.31 点。深证成指 11,175.78(−2.57%),最低点 11,044.56 与收盘价完全重合,即尾盘没有任何承接。创业板指 2,465.23(−3.96%)、科创50 1,253.20(−2.60%,日内振幅 5.35%)、北证50 888.48(−2.37%)。
宽基之间的分层比涨跌幅本身更重要:上证50 2,787.41(−0.84%)、沪深300 4,054.28(−1.44%)、中证500 6,597.35(−2.13%)、中证1000 6,505.35(−2.18%)、中证全指 5,115.37(−1.85%)。市值越小跌得越多,而唯一的例外是红利:中证红利 5,532.07(+0.26%)、红利指数 3,265.77(+0.60%)。
成交额上,沪深两市全天 16,577.94 亿元(沪 7,726.35 亿、深 8,851.60 亿、创业板 4,440.17 亿),全市场逐只扫描汇总 16,716.1 亿元——与 11-05 大体持平,没有恐慌放量。
广度是本期最刺眼的数字:5,575 只有效报价中,上涨 758(13.60%)、下跌 4,741(85.04%)、平盘 76(1.36%),涨跌比 1 : 6.26,个股涨跌幅中位数 −1.87%,跌超 5% 者 391 家,涨停级 43 家对跌停级 25 家。指数跌 1.10% 而中位数跌 1.87%,缺口 0.77 个百分点,全部由权重与红利贡献。
2. 直接拖累机制
现象 → 机制 → 影响
第一层:外围硬件估值锚被重置。 11-05 费城半导体 ETF SOXX 单日 −12.15%、英伟达 −9.26%、美光 −17.46%、Lumentum −18.68%。A股算力硬件链与这些标的是同一条产业链的不同环节,估值存在直接比价关系。机制上,全球算力资产共用一套「2027 年资本开支」的贴现假设,一旦该假设被下调,久期最长的硬件环节最先被杀。结果:中际旭创 448.00(−9.19%,成交 239.7 亿)、新易盛 172.10(−7.28%)、天孚通信 122.00(−5.79%)。
第二层:融资端出现撤退信号。 14:12 ING 拟出售约 5 亿美元数据中心贷款组合的消息,把「AI 建设靠杠杆支撑」这件事摆到了明面上。机制上,贷款端收缩意味着未来资本开支的边际融资成本上升,直接影响 PCB、覆铜板这类重资产扩产环节。结果:东山精密 80.19(−10.00% 跌停,成交 123.0 亿)、生益科技 70.49(−9.37%)、沪电股份 73.21(−9.62%)。
第三层:情绪无法自我修复。 11:43—11:56 六家公司集中公告「订单覆盖 2027 年全年」「已回购近 8 亿」「将运用政策工具」,13:06 五只标的午后集体拉升——但到 15:00 全部回落。机制上,当卖压来自被动减仓与衍生品对冲而非基本面分歧时,公司层面的表态无法形成有效买盘。
板块层面给出了同一结论:印制电路板 −5.86%(47 跌 / 1 涨)、元件 −5.13%(65 跌 / 2 涨)、通信线缆及配套 −4.78%(14 跌 / 0 涨)、通信网络设备及器件 −4.51%(37 跌 / 1 涨)、数字芯片设计 −4.32%(54 跌 / 2 涨)、半导体 −3.33%(168 跌 / 19 涨)。100 个行业板块中 53 涨 47 跌、中位数 +0.085%——板块层面是中性的,跌幅高度集中。
3. 抗跌与资金结构
抗跌的资金痕迹非常清晰,全部指向「有现金流、有股息、有政策」三类:
| 方向 | 代表 | 收盘 | 涨跌幅 |
|---|---|---|---|
| 银行 | 沪农商行 | — | +4% 以上 |
| 银行 | 建设银行 | 11.91 | +2.14% |
| 银行 | 工商银行 | 8.44 | +1.08% |
| 运营商 | 中国电信 | 6.91 | +4.22% |
| 运营商 | 中国移动 | 103.49 | +3.24% |
| 电力 | 长江电力 | 29.91 | +2.15% |
| 电力 | 中国神华 | 48.54 | +1.57% |
| 消费 | 贵州茅台 | 1,453.00 | +0.07% |
| 保险 | 中国平安 | 54.50 | +0.28% |
| 半导体设备 | 北方华创 | 560.00 | −0.18% |
| 晶圆代工 | 中芯国际 | 110.90 | +0.19% |
| 晶圆代工 | 华虹宏力 | 173.12 | +6.86% |
行业层面:视频媒体 +6.25%、种子 +4.64%、卫浴电器 +3.46%、电信运营商 +2.87%、种植业 +2.72%、银行 +0.99%、水力发电 +1.46%、高速公路 +1.20%、农商行 +1.16%、城商行 +1.01%。
值得单独指出的是同一产业链内部的反向分化:华虹宏力 +6.86%、中芯国际 +0.19%、北方华创 −0.18%,而中际旭创 −9.19%、生益科技 −9.37%。半导体制造与设备被当作「国产替代、内需订单」来定价,光模块与 PCB 被当作「全球算力资本开支」来定价——同一天,市场对同一条产业链做了两套假设。
资金结构上:10Y 国债收益率 1.5790% 创历史新低、30 年国债期货主力 +0.41%,说明债券端在抢跑宽松;股票端则把钱放进了股息率高于 1.58% 且盈利稳定的资产(银行、运营商、水电)。这不是「防御」,这是「用股息替代票息」。
4. 外部原因
- 美债与美元:11-05 美股下跌的同时,长端美债 ETF TLT 逆势 +0.21%,说明资金在往久期里跑,是衰退/降息交易而非通胀交易。
- 全球科技股:纳指100 −6.36%、TQQQ −18.92%、戴尔 −14.89%、维谛技术 −14.02%——从芯片到服务器到电源,整条 AI 基础设施链同步崩塌。
- 美股本身:标普500 −4.36%、VIX 类资产全线走高,SPY 单日成交 933.7 亿美元、QQQ 858.5 亿美元,是典型的多杀多。
- 亚太联动:日经225 −5.96%、KOSPI −6.02%、台湾加权 −4.51%(技术性熊市)。这三个市场是 AI 硬件的物理生产地,它们的跌幅比 A股更深,反过来压制 A股同类板块的风险偏好。
5. 内部原因
- 盈利与财报:三季度财报季接近尾声,算力链的 2027 年指引已被充分定价,任何边际负面(融资端、客户资本开支)都会触发估值修正。
- 政策预期:央行 11-04 下调回购增持再贷款利率 25bp 至 1%,当日 10 家沪市公司公告进展、中金公司 15:40 在互换便利项下买入——政策是实的,但传导是慢的,且只作用于权重。
- 风格跷跷板:红利 +0.26% 对创业板 −3.96%,剪刀差 4.22 个百分点;中证红利与创业板近 22 个交易日累计落差已达 18.4 个百分点(见图表 05)。这不是当日现象,是持续一个月的搬家。
- 消费与地产:白酒 −0.63%(五粮液 75.34)、啤酒 −0.39%、白色家电 −0.47%(美的 89.60 逆势 +1.68%),消费内部也在分层,但没有出现系统性崩塌。
- 债券分流:1.5790% 的 10Y 收益率对保险、银行理财构成强吸引力,权益端增量资金被持续抽走。
6. 定性
这是一次「成长杀估值(外围触发)+ 风格切换(红利承接)」的结构性再定价,不是熊市区间调整,更不是熔断级崩盘。
三条依据:
- 成交未萎缩:16,577.94 亿与前一交易日持平,若是恐慌出逃应出现放量下跌。
- 指数振幅极小:上证振幅仅 1.36%,收盘距日高 11.31 点,不是单边砸盘形态。
- 跌幅集中度极高:100 个行业板块中位数 +0.085%,53 个板块上涨,跌的是特定产业链而非全市场。
但同时必须承认,85.04% 的个股下跌已远越过健康轮动边界(一般以 70% 为界),且深证成指收盘即最低点,说明尾盘没有抄底资金——这是需要警惕的部分。
7. 后市观察点
- 上证 3,610.20(11-06 日内低点)与 3,649.18(收盘)构成下一交易日的第一箱体;失守 3,610 则看向 3,600 整数关。
- 中际旭创能否收回 465(11-06 开盘价附近 463.33)且成交降至 200 亿以下——成交萎缩才是抛压衰竭的信号。
- 上涨家数能否回到 2,000 家上方(11-06 仅 758 家),这是广度修复的最低门槛。
- 创业板指与中证红利的剪刀差:11-06 为 4.22 个百分点,若下一交易日收窄至 2 个百分点以内,说明风格切换阶段性到位。
- 10Y 国债收益率能否守住 1.58%:若继续下破,红利资产仍有相对优势;若反弹至 1.62% 以上,红利可能面临止盈。
- 22:30 美股开盘后费半 SOXX 能否守住 131.90,以及英伟达能否收回 190 上方——外围定价是 A股下一交易日的直接前提。
- 华虹宏力 173.12 与中芯国际 110.90 能否延续翻红,这是判断「国产替代逻辑」是否独立于全球资本开支周期的关键样本。
海外与港股
港股
恒生指数收 24,482.32(−1.27%,日内高 24,740.18 / 低 24,349.30)、恒生科技 4,071.96(−1.98%,低 4,014.72)、国企指数 8,272.52(−1.15%)。
主导板块是科网与半导体。15:33 港股科网股午后震荡走弱,阿里巴巴跌近 5%、小米集团与腾讯控股跌超 3%,快手、京东跟跌。收盘定格:阿里巴巴-W 104.60(−4.12%)、腾讯控股 418.20(−2.83%)、小米集团-W 30.38(−2.94%)、百度集团-W 77.95(−3.35%)、联想集团 18.68(−3.76%)、快手-W 28.86(−1.84%)、中芯国际 H 45.50(−4.21%)、药明康德 H 193.60(−5.28%)、紫金矿业 H 28.86(−4.69%)。
抗跌端集中在通信、能源、消费与银行:中国移动 81.20(−0.12%)、中国电信 4.585(+0.33%)、中国海洋石油 23.54(+1.12%)、安踏体育 79.70(+0.57%)、中银香港 50.05(+0.70%)、网易 200.20(+0.30%)、美团-W 80.20(−0.12%)。最值得注意的一笔是华虹宏力 H 69.85(+3.79%),与 A 股 688347(+6.86%)同向——两地资金在「国产晶圆代工」这一件事上达成了罕见的一致。
与 A股 / 黄金的联动与背离:恒生 −1.27% 对深证 −2.57%,港股跌幅约为 A股深市的一半,说明外资对中资资产的减仓强度弱于内资对成长股的降仓;黄金股(紫金 H −4.69%)跌幅大于金价(−0.94%),是杠杆经营对商品价格波动的正常放大。
观察点:恒生能否守 24,349.30(11-06 日低);恒生科技 4,014.72 是否失守;华虹 H 与中芯 H 的翻红能否延续;港股通标的的南向资金是否转为净买入。
美股
11-05 收盘(美东 16:00 = 北京 11-06 05:00),当前为 11-06 美东 03:00 的盘前时段,距 22:30 开盘约 6.5 小时。
道琼斯 51,523.06(−3.44%,−1,833.06 点,日内 51,486.82—53,710.61)、标普500 7,353.73(−4.36%,收于日低 7,350.35 附近)、纳斯达克 24,315.00(−5.52%,−1,421.51 点)、纳指100 26,629.81(−6.36%)、费城半导体 ETF SOXX 131.90(−12.15%)。
结构上是一次彻底的科技股崩塌:跌幅从道指 −3.44% → 标普 −4.36% → 纳指 −5.52% → 纳指100 −6.36% → 费半 −12.15% 逐级放大,说明卖压完全集中在久期最长的成长端。个股:英伟达 181.60(−9.26%)、AMD 404.40(−17.26%)、美光 656.39(−17.46%)、博通 291.53(−10.43%)、台积电 ADR 353.10(−10.78%)、英特尔 52.25(−10.33%)、Lumentum 509.70(−18.68%)、Coherent 169.76(−12.98%)、Arista 159.16(−10.82%)、戴尔 316.91(−14.89%)、维谛 176.73(−14.02%)、特斯拉 343.69(−10.77%)。相对抗跌:可口可乐 95.73(−0.07%)、苹果 344.17(−1.53%)、亚马逊 260.21(−2.19%)、谷歌-A 282.57(−2.20%)。
与利率的关系是本轮最关键的反常之处:股票大跌的同一天,20 年期以上美债 ETF TLT 逆势 +0.21%、黄金 ETF GLD +0.81%——债与金在涨(11-05 时段),股在跌。 这说明 11-05 的下跌被定价为「盈利/估值」事件,而非「流动性」事件;但到了 11-06 亚洲时段,金价转跌 0.94%,说明流动性的边际收紧是在亚洲时段才传导过来的。
中概是唯一的正收益区:KWEB +1.81%、FXI +1.01%、京东 +3.28%、阿里巴巴 +2.64%、拼多多 +2.19%。全球资金在砍 AI 硬件的同时,把中国互联网当作「低估值 + 低 AI 资本开支敞口」的避风港。
观察点:22:30 开盘后费半能否守住 131.90;英伟达 181.60 是否为有效支撑;TLT 与 GLD 的方向是否与股票脱钩;中概的逆势能否延续到第二个交易日。
日股
日经225 收 57,434.77(−5.96%),为当日亚太第一跌幅。东证同步重挫。
驱动来自半导体与出口链:费半 −12.15% 直接命中东京电子、爱德万测试、铠侠等设备与存储标的。日经在 11-05 已因「日本央行与财政预期」承压,11-06 又叠加了美股科技崩塌,属于双重打击。同时 12:19 日本 2 年期国债收益率下行 10bp 至 1.755%、14:35 日本 GPIF 因债券下跌遭遇六个季度来首次亏损、12:32 三菱重工宣布回购最高 3,000 亿日元——日本国内的组合是「利率下行 + 养老金亏损 + 企业回购」,与股市的单边下跌并不矛盾,反而说明资金在从股票流向债券。
与 A股 / 美股的关系:日本是 AI 硬件的上游设备与材料供应地,其跌幅(−5.96%)介于费半(−12.15%)与 A股半导体(−3.33%)之间,符合「越靠近资本开支假设、跌幅越大」的规律。
观察点:日经能否在 57,000 上方止跌;东京电子与爱德万测试的单日跌幅是否收窄;日元汇率方向(若日元升值,出口股压力将进一步加大)。
韩股
KOSPI 收 5,059.65(−6.02%),为当日亚太最深跌幅,且跌幅超过日经,说明存储链的敞口更集中。
驱动来自半导体与出口:三星电子与 SK 海力士是全球存储双寡头,而 11-05 美股美光 −17.46%、SOXX −12.15% 已经给出了明确的前置定价。韩股在 11-05 曾因「关税减免预期」让汽车股暴涨(现代 +4.41%、起亚 +5.01%),11-06 这种结构完全反转,汽车股的支撑无法抵消半导体的跌幅。
与全球科技股的关系:KOSPI −6.02% 与费半 −12.15% 的比值约为 0.5,与韩股半导体市值占比大致相符——这是一次按权重精确传导的下跌,而非情绪化抛售。
观察点:KOSPI 能否守 5,000 整数关;三星电子与 SK 海力士的单日跌幅;韩元汇率是否触发新的外资流出。
黄金详细分析
国际现货黄金:伦敦金现 16:02 报 4,050.28 美元/盎司(−0.94%,日内 4,035.82—4,106.79,前收 4,088.80);纽约期金 4,058.56(−1.34%,日内 4,044.50—4,116.20),升水 8.28 美元;纽约白银 51.56(−1.56%),金银比约 78.6。
国内 Au99.99:上金所日盘 开 887.00 / 高 887.00 / 低 866.14 / 收 868.57 元/克,较昨收 884.09 下跌 1.76%,开盘即当日最高,全天单边下行无有效反抽。夜盘 20:00 开盘,本报告发布时尚未开始。
油价:WTI 91.02(+0.55%)、布伦特 99.03(+0.75%)。油价与金价的背离是本期最重要的信号之一:中东局势(11:46 伊朗通过卡塔尔向美国提交涉核提议、美国正研究)并未推动油价大涨,而金价却在跌——说明这一轮金价的抛压来自金融属性(实际利率、美元、流动性),而非避险需求的消退。
地缘政治:11:46 伊朗已通过卡塔尔向美国提交一份涉核提议,将在美国接受伊朗提出的七项条件后讨论。紧张度边际缓和,但远未解除,对金价的支撑属于「托底不推升」。
通胀与美联储预期:15:54 英国央行行长贝利称「若能源价格维持高企,可能再次加息;私人工资处于通胀目标区间的上限;不认为已出现内生性通胀」。主要央行口径仍是「不急于宽松」,这对无息资产构成持续压制。
避险功能失效:这是本期最值得记录的事实——股票大跌、黄金也跌。 11-05 美股时段 GLD 还 +0.81%,到 11-06 亚洲时段现货转跌 0.94%,说明抛压是在亚洲时段由流动性需求(而非风险偏好)驱动的。当黄金与股票同向下跌时,通常对应的是「去杠杆」而非「避险」。
央行购金:本期无新增官方数据披露,维持此前中国黄金协会披露的连续 23 个月增持口径,记「暂无」更新。
技术位:伦敦金现 4,035.82 为 11-06 日内低点,也是短期第一支撑;上方 4,106.79 为日内高点,4,088.80 为前收,两者构成反弹的第一道阻力带。Au99.99 下方 866.14 为 11-06 日低,上方 884.09 为昨收缺口位。
与股票市场的关系:同向下跌(背离避险逻辑)。这需要至少两个交易日才能判断是「短暂去杠杆」还是「定价范式切换」。
后续观察点(3 个):
- 伦敦金现能否守 4,035.82:失守则看向 4,000 整数关;若反弹站上 4,088.80,则 11-06 的下跌可定性为单日扰动。
- 20:00 上金所夜盘开盘相对 868.57 的跳空方向:若夜盘高开,说明国内实物需求在接盘;若低开,则内外盘同步走弱。
- 金银比能否从 78.6 回落至 76 以下:金银比走高说明资金在抛弃白银的工业属性,是风险偏好收缩的确认。
关键价位:伦敦金现 4,000 / 4,035.82 / 4,088.80 / 4,106.79;Au99.99 866.14 / 868.57 / 884.09。
股金与跨市场对照小结
跨市场结论
A股:上证 3,649.18(−1.10%),指数与个股严重脱节——4,741 只下跌、中位数 −1.87%,靠银行、运营商、电力、农业与红利护住账面,杀的是光模块、PCB 与元件。
港股:恒生 24,482.32(−1.27%)、恒生科技 4,071.96(−1.98%),科网与医药承压,但华虹宏力 H +3.79% 与 A 股同向翻红,是两地唯一的共识。
美股:11-05 纳指 −5.52%、费半 SOXX −12.15%,跌幅从道指到费半逐级放大,是一次纯科技端的估值重置;同时 TLT +0.21%、GLD +0.81%,债与金在涨——股跌不是流动性事件。中概(KWEB +1.81%)是唯一正收益区。
日股:日经225 57,434.77(−5.96%),半导体设备与存储是震源,日债收益率同步下行、GPIF 录得六个季度首次亏损。
韩股:KOSPI 5,059.65(−6.02%),亚太最深跌幅,按半导体权重精确传导,未出现情绪化超额下跌。
黄金:伦敦金现 4,050.28(−0.94%)、Au99.99 868.57 元/克(−1.76%,开盘即最高)。避险功能在这一轮彻底失效。
核心背离:「股跌、债涨、金先涨后跌」的三段式时间差。 11-05 美股时段,股票跌、TLT 涨、GLD 涨,市场定价的是「盈利事件」;11-06 亚洲时段,股票继续跌、金价转跌,定价的是「流动性事件」。同一条逻辑在两个时段给出了相反的黄金方向,这才是本期真正的信息量——AI 资本开支的重定价,正在从「估值问题」演化为「融资问题」(ING 出售 5 亿美元数据中心贷款正是这一演化的第一个证据)。
次级背离:中际旭创 −9.19% 对 华虹宏力 +6.86%,同一天同一条产业链的两端反向 16.05 个百分点——市场对「全球资本开支」与「国产替代」执行了两套贴现假设。这种分化若持续,意味着 A股半导体的定价权正在从外资转向内资。
一句话:这不是熊市的开端,是杠杆退潮的第一次呼吸。
数据来源与免责声明
查看数据来源与口径
| 市场 | 数据源 | 口径 | |---|---|---| | A股指数 | 腾讯行情(qt.gtimg.cn) | 11-06 15:00 收盘价,14 个指数全量核对 | | A股个股与成交额 | 腾讯行情 qt.gtimg.cn | 11-06 收盘价与成交额,个股逐一核对 | | A股涨跌家数 | 东方财富 push2.eastmoney.com 全市场逐只扫描 | 沪深京 5,927 只 / 有效 5,575 只,剔除停牌与无成交 | | A股行业板块 | 东方财富行业板块(m:90 t:2) | 100 个行业板块,11-06 收盘涨跌幅 | | 港股 | 腾讯行情 hkHSI / hkHSTECH / hkHSCEI 及个股 | 11-06 收盘价 | | 美股 | 腾讯行情 usDJI / usINX / usIXIC / usNDX / usSOXX 及个股 | 美东 11-05 16:00 收盘 | | 日经225 / KOSPI / 台湾加权 | 华尔街见闻快讯(引述交易所收盘) | 11-06 收盘定格 | | 国际现货黄金 | 腾讯行情 hf_XAU、gold-api.com | 16:02 实时,双源偏差约 0.2 美元 | | COMEX 黄金 / 白银 / 原油 | 腾讯行情 hf_GC / hf_SI / hf_CL / hf_OIL | 16:02 实时 | | Au99.99 | 东方财富(secid 118.AU9999)分时与日线 | 上金所 11-06 日盘 09:01—15:30,OHLC 由日线接口取得并与分时交叉验证 | | 财经资讯 | 华尔街见闻全球快讯(api-one-wscn.awtmt.com) | 11-06 04:56—16:04,逐条人工核验 | | 国债收益率 | 华尔街见闻引述中国外汇交易中心 | 11-06 11:01 / 15:15 | **未使用估算值**。本期所有价格、涨跌幅、成交额、涨跌家数均为接口原始数据。 **「暂无」项**:日经225 早盘分时、KOSPI 盘中深跌过程、台湾加权日内高低点、央行购金最新月度数据——均无可靠来源,正文中未填报,相关分析仅使用可核验的收盘价与快讯口径。 **未绘制的图表**:无。六张图表全部基于真实数据生成。 报告生成时间:2026-11-06 16:05(Asia/Shanghai)不构成投资建议。