报告生成时间:2026-10-24 22:01 (Asia/Shanghai)
核心判断
周六 22:00,A股 / 港股 / 美股 / 日股 / 韩股 / 国内金全部休市,五大股票市场与上金所的价量事实仍是 10-23 收盘原样、连续第十四个小时零新增,国际金与原油的最后报价也仍钉在 04:54—05:59 未再刷新;本期真正的增量仍然只在事实层面,而且性质已经变了——地缘从「威胁升级」转成「官方承认长期化」:12:43 美国常驻联合国代表华尔兹公开表示美国已做好与伊朗长期对峙的准备,一年后可能仍陷僵局,霍尔木兹航运「也可能无法恢复至冲突前水平」,并称美国有能力在可预见未来维持对伊朗港口封锁;这不再是「会不会打」的定价,而是「打完也回不去」的定价。叠加 12:36 的官媒量化口径(央行连续 12 个月增持黄金、黄金 ETF 规模 10 月以来增超 200 亿元、年内净流入超 700 亿元)、19:59 发改委表态「储气能力已提前实现『十四五』目标、做好高峰期保供」、21:05 苏州落地商品住房现房销售细则——四份文件全部落在周一开盘才能定价的资产上:原油运价、黄金配置、天然气与城燃、地产链。而 10-23 已经落地的盘面依旧极端分裂:A股 创业板指 +4.16%、科创50 +3.04%、5,576 只样本 上涨 4,525 只(81.15%)、成交 19,724.44 亿元,同时中证红利 -0.13%、红利指数 -0.60% 唯二翻绿、四大行 -4.02%~-2.84%,港股恒生 +0.69% / 恒生科技 +2.05% 跟随,美股道指 -1.23% 被 AT&T -7.96% 与 T-Mobile -7.71% 单独砸下而纳指仅 -0.21%;黄金这边,伦敦金现 3,997.79(-0.66%)连续两日收在 4,000 下方,国内 Au99.99 收 864.00 元/克(-1.86%),金饰克价已跌到 1,197~1,202 元。一句话概括:这一期你看到的所有新信息都在往同一个方向加分——原油的尾部溢价被官方语言「长期化」,黄金的实际利率压制被「央行连续 12 个月增持 + ETF 年内净流入超 700 亿」对冲,而 A股 在 10-23 用一个 81% 广度的普涨完成了从成长到权重的单日再平衡,但 10-08 以来的区间排序仍然是红利 -3.10% > 黄金 -7.48% > 科创 -11.50% > 创业板 -11.50%,普涨是均值回归,不是趋势反转。
KPI 速览
|
上证指数 3,690.48 ▲ +0.89% |
深证成指 11,673.83 ▲ +2.79% |
创业板指 2,684.10 ▲ +4.16% |
北证50 984.90 ▲ +1.88% |
|
科创50 1,345.51 ▲ +3.04% |
沪深300 4,105.33 ▲ +1.71% |
中证红利 5,398.82 ▼ -0.13% |
红利指数 3,209.40 ▼ -0.60% |
|
恒生指数 23,093.37 ▲ +0.69% |
恒生科技 3,871.66 ▲ +2.05% |
道琼斯 52,215.16 ▼ -1.23% |
标普500 7,623.68 ▼ -0.52% |
|
纳斯达克 25,955.34 ▼ -0.21% |
日经225 暂无 — 无可靠源 |
KOSPI 暂无 — 无可靠源 |
国际现货金 3,997.79 ◆ -0.66% |
|
国内黄金 Au99.99 864.00 元/克 ◆ -1.86% |
布伦特原油 112.10 ▲ +3.17% |
KPI 口径:A股 / 港股 / 美股为 2026-10-23 已落地收盘价(周六休市,无 10-24 报价);国际金、原油为 2026-10-24 04:54—05:59 最后报价;Au99.99 为上海黄金交易所 10-23 日线收盘。日经225 与 KOSPI 本期全部可用接口无可靠返回,标「暂无」,不估算。
交易状态
| 市场 | 当前状态 | 上海时间 | 数据口径 |
|---|---|---|---|
| A股(沪深京) | ● 周末休市 | 22:00(周六) | 2026-10-23 收盘 |
| 港股 | ● 周末休市 | 22:00(周六) | 2026-10-23 收盘 |
| 美股 | ● 周末休市 | 22:00 = 美东 10:00(周六) | 2026-10-23 收盘 |
| 日股 | ● 周末休市 | 22:00(周六) | 数据源不可用,暂无 |
| 韩股 | ● 周末休市 | 22:00(周六) | 数据源不可用,暂无 |
| 国际现货黄金 | ● 周末休市 | 22:00(周六) | 10-24 04:54 最后报价,22:00 回查未刷新 |
| 国内黄金 Au99.99 | ● 周末休市 | 22:00(周六) | 上金所 10-23 日线收盘 |
本期无任何市场处于可交易状态。美股按上海时间换算为美东 10:00(周六),亦为休市。国际金与原油在 22:00 回查时仍为 04:54—05:59 的同一批报价,周末暗盘未产生新增成交。
图表
图 1 · 主要指数、黄金与原油涨跌幅
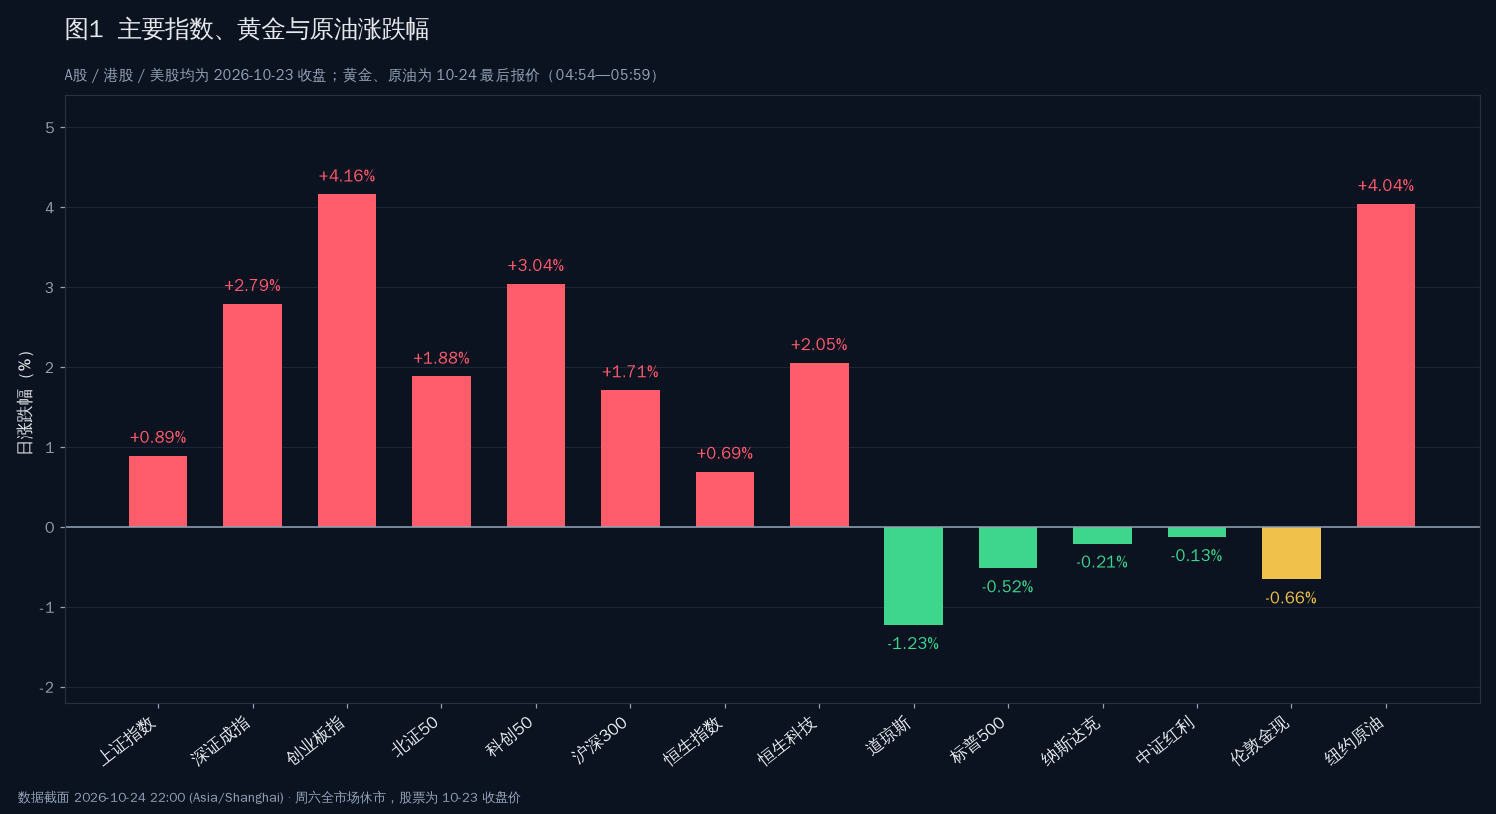
图注:截至 2026-10-24 22:00(Asia/Shanghai)。A股 / 港股 / 美股为 2026-10-23 已落地收盘价,黄金与原油为 10-24 04:54—05:59 最后报价。日经225 与 KOSPI 无可靠数据源,未纳入本图。
图 2 · A股涨跌家数结构
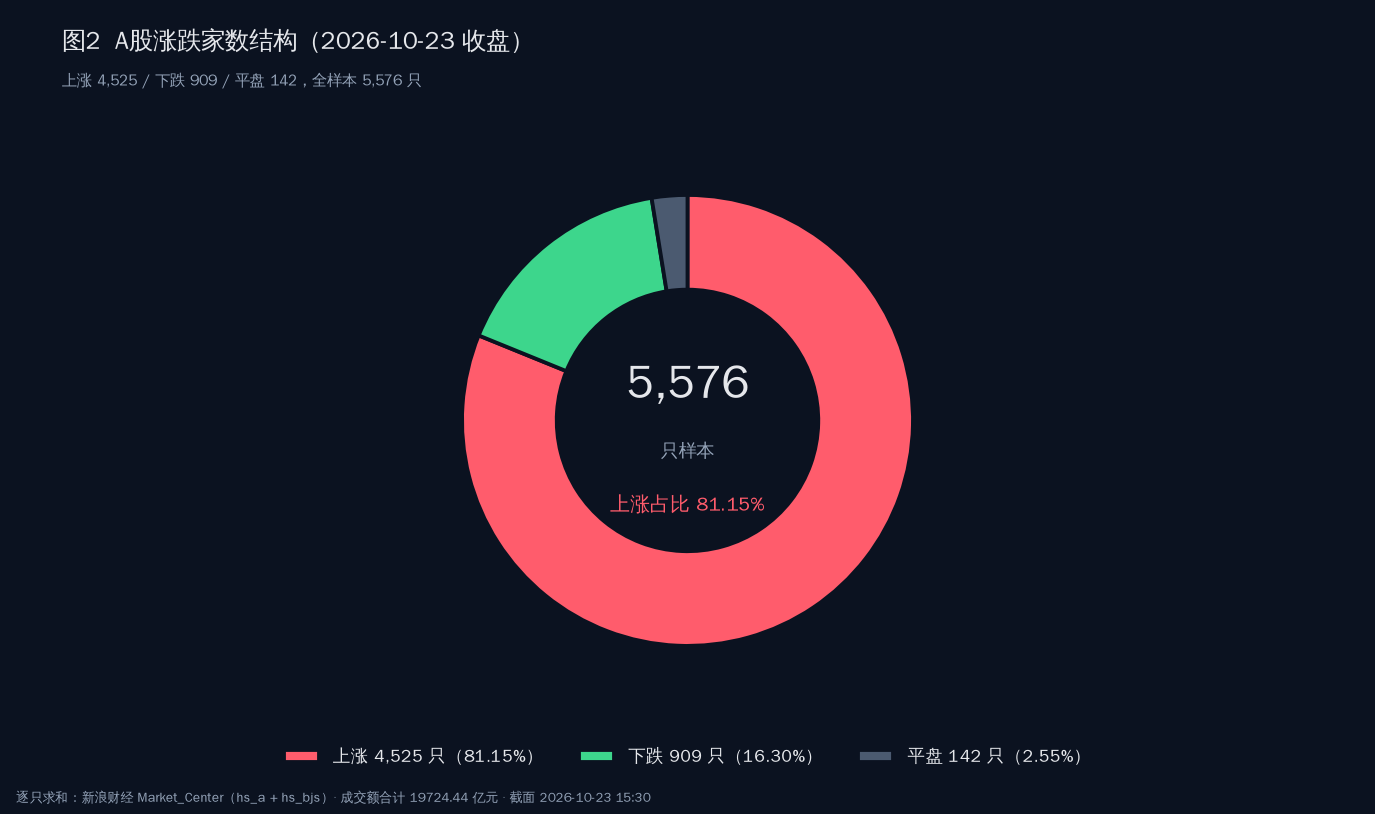
图注:2026-10-23 收盘,逐只求和 5,576 只样本(新浪 hs_a + hs_bjs),上涨 4,525 / 下跌 909 / 平盘 142,上涨占比 81.15%,成交额合计 19,724.44 亿元。
图 3 · 拖累端与领涨端代表
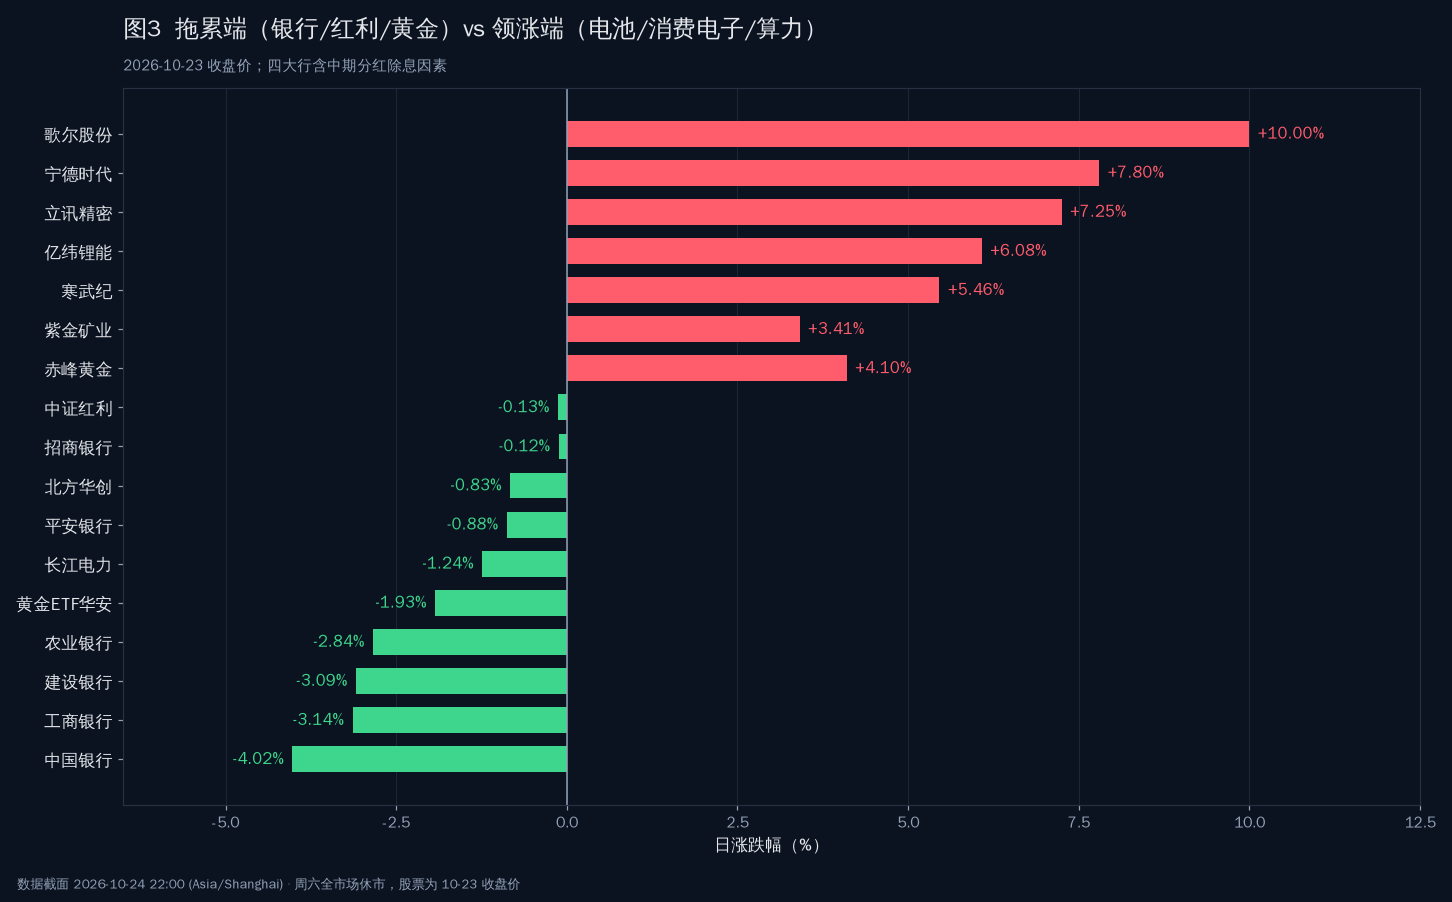
图注:2026-10-23 收盘价与当日涨跌幅。拖累端为中国银行 / 工商银行 / 建设银行 / 农业银行 / 黄金ETF华安 / 长江电力 / 平安银行 / 北方华创,领涨端为歌尔股份 / 宁德时代 / 立讯精密 / 亿纬锂能 / 寒武纪 / 紫金矿业 / 赤峰黄金。四大行跌幅中含中期分红除息因素。
图 4 · 国内金 Au99.99 日线 OHLC
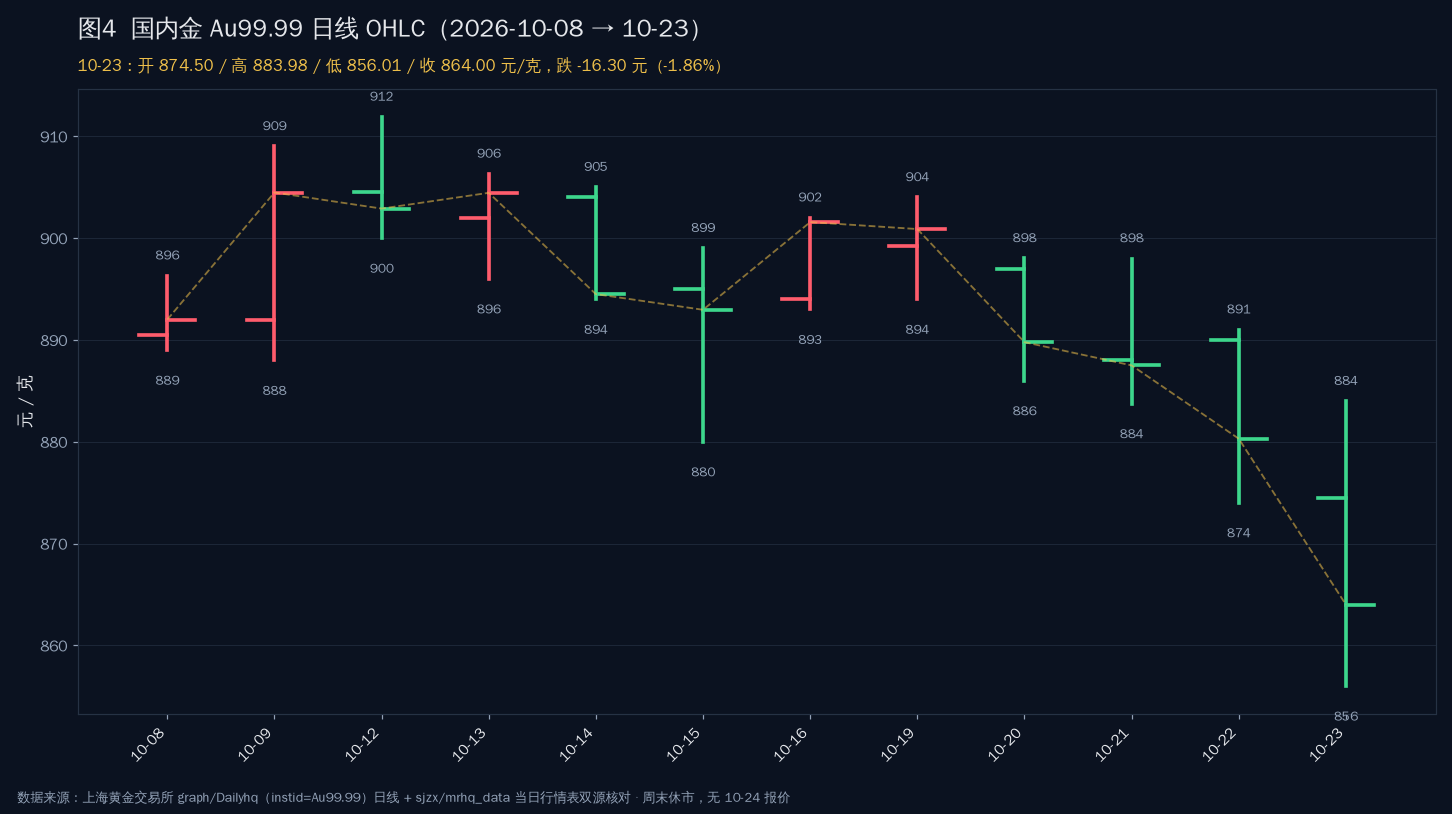
图注:上海黄金交易所 Au99.99 日线,2026-10-08 → 10-23,单位元/克。10-23 开 874.50 / 高 883.98 / 低 856.01 / 收 864.00,跌 16.30 元(-1.86%)。数据经上金所 graph/Dailyhq 日线与 sjzx/mrhq_data 当日行情表双源逐项核对一致;周末休市,无 10-24 报价,本图不延伸。
图 5 · 风格对照:成长 vs 红利 vs 黄金
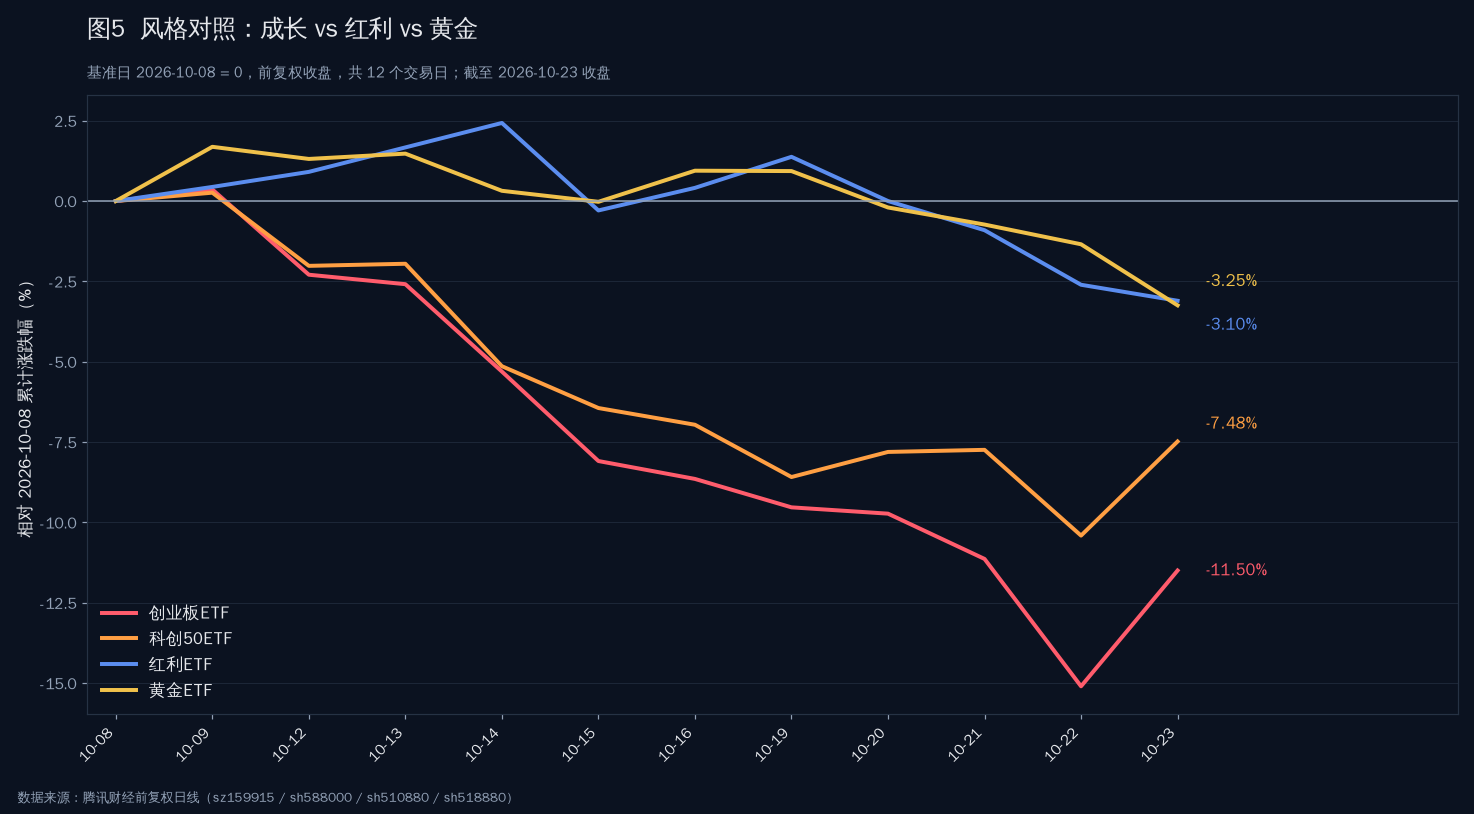
图注:基准日 2026-10-08 = 0,前复权收盘,共 12 个交易日。截至 10-23:红利 ETF -3.10%、黄金 ETF -7.48%、科创50 ETF -11.50%、创业板 ETF -11.50%。10-23 单日排序与区间排序完全颠倒,这是均值回归而非趋势反转的直接证据。
图 6 · 跨市场涨跌对照
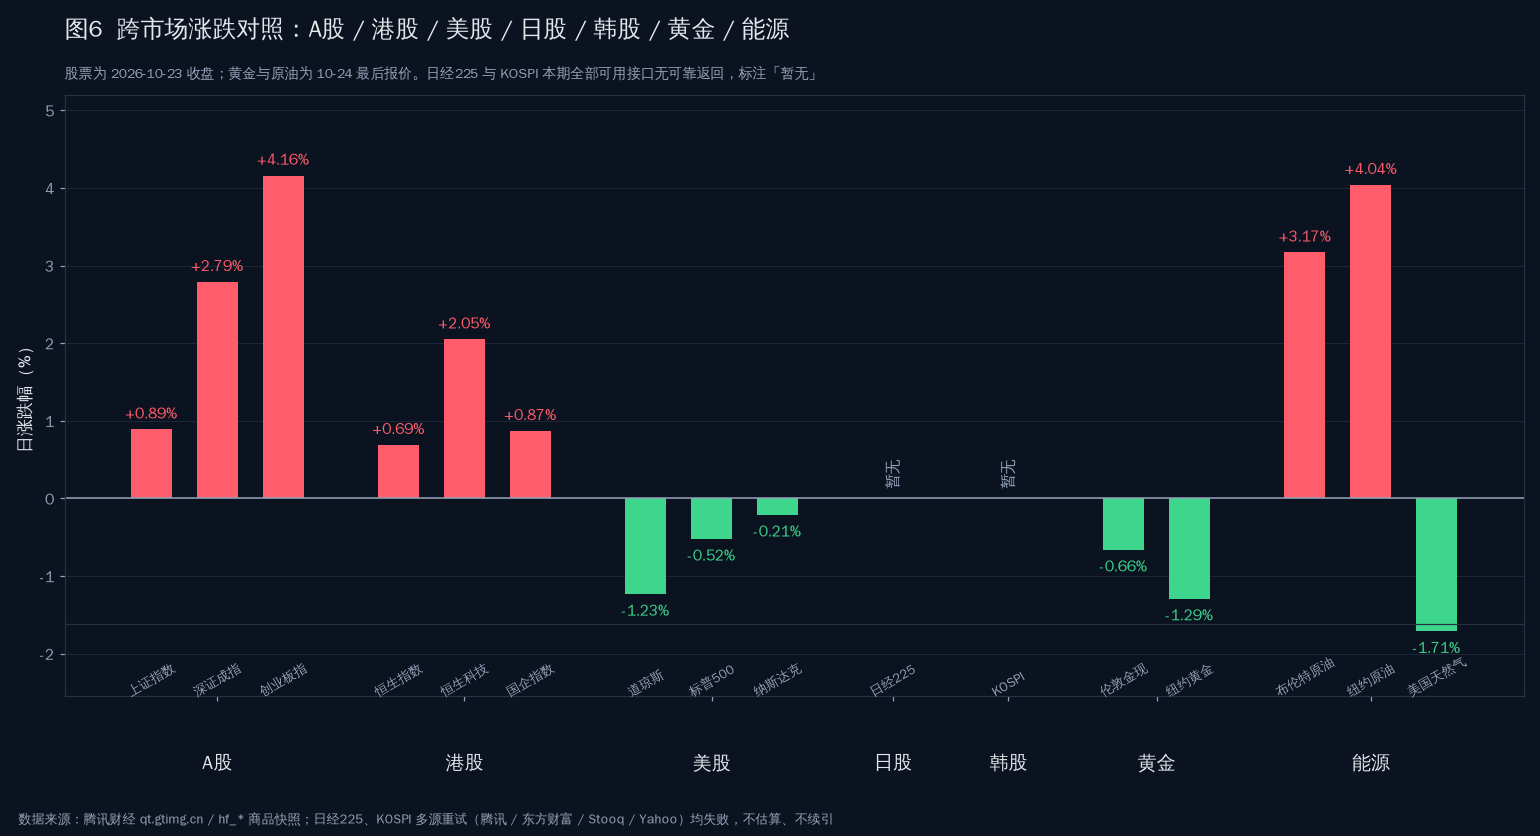
图注:截至 2026-10-24 22:00。股票为 10-23 收盘,黄金与原油为 10-24 最后报价。日经225 与 KOSPI 本期多源重试均无可靠返回,图中标注「暂无」,不估算、不续引前期读数。
最新资讯 → 板块 → 龙头股价
关键资讯
01 · 美常驻联合国代表:已做好与伊朗长期对峙准备,霍尔木兹「可能无法恢复至冲突前水平」
华尔兹在接受《金融时报》专访时表示,一年后双方可能仍陷于僵局,或许仍未就伊朗核计划达成协议,海峡航运也可能无法回到冲突前水平,并称美国有能力在可预见未来维持对伊朗港口封锁。这是本轮冲突以来美方第一次用「长期化」而非「阶段性」语言描述能源通道——定价含义不是「会不会打」,而是「打完也回不去」,原油的期限结构因此从事件溢价转为结构性溢价。
来源:CCTV 国际时讯 援引《金融时报》 · 时间:2026-10-24 12:43
02 · 官媒口径:央行连续 12 个月增持黄金,黄金 ETF 年内净流入超 700 亿元
央视财经披露,我国央行已连续 12 个月增持黄金;黄金 ETF 规模 10 月以来增长超 200 亿元、年内净流入超 700 亿元。这是金价跌穿 4,000 美元之后第一份来自官方口径的「配置盘仍在买」的证据,与价格端的连续两日跌破 4,000 形成直接对冲:ETF 的钱在进,价格在跌,说明抛压来自期货与杠杆盘而不是配置盘。
来源:央视财经 · 时间:2026-10-24 12:36
03 · 发改委:储气能力提前实现「十四五」目标,做好供暖季保供稳价
国家发改委表态,天然气储气能力已提前完成「十四五」目标,将做好供暖季保供稳价工作。这条与 10-24 暗盘美国天然气 3.50(-1.71%)方向一致、与布伦特 112.10(+3.17%)方向相反,是「能源内部两个市场」的官方侧证:国内天然气价格受保供机制约束,涨价压力被制度性削平;而原油没有这套缓冲,只能全额承接地缘溢价。
来源:国家发展改革委 · 时间:2026-10-24 19:59
04 · 苏州落地商品住房现房销售细则
苏州市住建局、自然资源和规划局、金融监管总局苏州监管分局联合发布实施意见:2026 年 8 月 28 日起,新出让土地的商品住房项目优先选择现房销售;房企取得房屋首次登记后须制定现房销售方案并报备,所售房屋及建设用地使用权不得存在抵押、查封等限制交易情形。这把「保交楼」从交付端前移到销售端——预售资金监管的替代方案是「不预售」,对高杠杆房企是现金流口径的直接收紧,对已竣工未售库存与地产后周期(建材、家电)是相对利好。
来源:苏州市住房和城乡建设局 · 时间:2026-10-24 21:05
05 · 金饰克价跌破 1,200 元,终端零售仍未启动补库
随国际金价跌破 4,000 美元/盎司,10-24 周六福足金 999 报 1,197 元/克、周大福与老庙各报 1,202、周生生报 1,200。相对 Au99.99 的 864.00 元/克,零售端仍有约 333 元/克的加工与渠道溢价——价格跌了约 100 元/克,但溢价没有压缩,终端需求因此没有被激活。
来源:第一财经 · 时间:2026-10-24 12:07
06 · 广船国际承接摩纳哥 TRANSOCEAN 两艘 5 万吨化学品/油船订单
中船广船国际 10-23 签约摩纳哥 TRANSOCEAN 公司 2 艘 5 万吨化学品/油船建造订单,实现摩纳哥航运市场零的突破;TRANSOCEAN 为 60 年代创立的老牌家族航运企业,现有船队 15 艘。在「霍尔木兹可能长期无法恢复」的语境下,油运与化学品船的订单是运价链条最靠前的实物证据。
来源:广船国际 · 时间:2026-10-24 18:46
07 · 亿纬锂能:四季度产能已订满,大圆柱工厂满产
公司在投资者关系活动记录表中表示,四季度排产环比增长、产能已确定订满,2027 Q1 仍在细化分月出货;大圆柱电池已量产工厂均处于满产状态,国际客户需求远超预期;同时已就消费税与出口退税调整与绝大多数客户达成共识。这是 10-23 电池链(宁德时代 +7.80%、亿纬锂能 +6.08%)在基本面上的第一份正面验证。
来源:亿纬锂能投资者关系活动记录表 · 时间:2026-10-24 18:37 / 18:59
08 · 月之暗面发布 Kimi K3.1 Pro,腾讯 WorkBuddy 同步接入
20:30 月之暗面发布 K3.1 Pro 与 K3.1 Pro Highspeed;15:48 腾讯 WorkBuddy 宣布已接入该模型,高速版输出速度约为 2~3 倍,现阶段仅对企业旗舰版与个人订阅用户优先开放。国产模型的迭代节奏与算力需求直接挂钩,与 17:05 紫光股份「算力基础设施带动网络、服务器、超节点需求持续向好」的表态构成同一条链。
来源:第一财经 · 时间:2026-10-24 20:30 / 15:48
影响映射
| 资讯要点 | 影响 | 相关板块 | 传导逻辑 |
|---|---|---|---|
| 霍尔木兹「可能无法恢复至冲突前水平」 | 利好 | 油运 / 造船 / 油气开采 | 通道长期受阻 → 运距拉长与运价中枢上移 → 油轮订单与日租金同步抬升 |
| 同上 | 利空 | 航空 / 化纤 / 物流 / 城燃 | 油价与运费高位 → 成本项被动抬升 → 毛利压缩且难以向下游转嫁 |
| 央行连续 12 个月增持 + ETF 净流入超 700 亿 | 中性偏多 | 黄金 ETF / 黄金采选 | 配置盘持续流入 → 与期货杠杆盘抛压对冲 → 金价下方支撑加厚但弹性下降 |
| 发改委储气能力达标、保供稳价 | 利空 | LNG 贸易 / 燃气销售 | 供给能力提前达标 → 旺季价格弹性被制度削平 → 毛利空间收窄 |
| 同上 | 利好 | 城燃 / 公用事业下游 | 成本端锁定 → 用气企业燃料成本可控 → 盈利可见度提升 |
| 苏州现房销售细则 | 利空 | 高杠杆房企 | 销售端前移 → 预售回款模式受限 → 现金流周转压力加大 |
| 同上 | 利好 | 地产后周期 / 建材 / 家电 | 现房交付 → 竣工即入住 → 装修与家电需求确定性前置 |
| 金饰克价跌破 1,200 元而溢价未压缩 | 利空 | 黄金珠宝零售 | 价格下跌未激活需求 → 库存跌价与渠道溢价双压 → 单店坪效承压 |
| 亿纬锂能四季度产能订满 | 利好 | 动力电池 / 大圆柱 / 储能 | 订单能见度延伸至 2027 → 排产环比增长 → 产能利用率与单位成本同步改善 |
| Kimi K3.1 Pro 发布并接入 WorkBuddy | 利好 | 算力硬件 / 服务器 / 光模块 | 模型迭代加速 → 推理侧 token 消耗上升 → 算力采购与超节点需求外溢 |
龙头个股
| 板块 | 龙头公司 | 代码 | 最近收盘价 | 最近交易日涨跌幅 | 市场 | 备注 |
|---|---|---|---|---|---|---|
| 国有大行 | 中国银行 | 601988 | 6.93 | -4.02% | A股 | 收盘价,含中期除息 |
| 国有大行 | 工商银行 | 601398 | 8.32 | -3.14% | A股 | 收盘价,含中期除息 |
| 国有大行 | 农业银行 | 601288 | 7.19 | -2.84% | A股 | 收盘价,含中期除息 |
| 油气开采 | 中国石油 | 601857 | 12.75 | +0.39% | A股 | 收盘价,弱于油价 +3.17% |
| 油气开采 | 中国海油 | 600938 | 暂无 | 暂无 | A股 | 本期未采可靠快照,不引用前期读数 |
| 能源美股 | 埃克森美孚 | XOM | 183.21 | +2.79% | 美股 | 10-23 收盘,创历史新高 |
| 能源美股 | 雪佛龙 | CVX | 233.21 | +2.88% | 美股 | 10-23 收盘,创历史新高 |
| 油服美股 | 斯伦贝谢 | SLB | 53.06 | +7.08% | 美股 | 10-23 收盘 |
| 黄金采选 | 紫金矿业 | 601899 | 28.79 | +3.41% | A股 | 收盘价,与金价反向 |
| 黄金采选 | 山东黄金 | 600547 | 26.00 | +1.17% | A股 | 收盘价 |
| 黄金采选 | 赤峰黄金 | 600988 | 40.09 | +4.10% | A股 | 收盘价 |
| 黄金美股 | 纽曼矿业 | NEM | 108.87 | -4.59% | 美股 | 10-23 收盘 |
| 黄金 ETF | 黄金ETF华安 | 518880 | 8.199 | -1.93% | A股 | 收盘价 |
| 动力电池 | 宁德时代 | 300750 | 237.60 | +7.80% | A股 | 收盘价 |
| 动力电池 | 亿纬锂能 | 300014 | 44.33 | +6.08% | A股 | 收盘价 |
| 消费电子 | 立讯精密 | 002475 | 50.42 | +7.25% | A股 | 收盘价 |
| 消费电子 | 歌尔股份 | 002241 | 23.11 | +10.00% | A股 | 收盘价,涨停 |
| 算力芯片 | 寒武纪 | 688256 | 932.20 | +5.46% | A股 | 收盘价 |
| 半导体设备 | 北方华创 | 002371 | 537.49 | -0.83% | A股 | 收盘价,板块内裂口 |
| 光模块 | 中际旭创 | 300308 | 612.63 | +3.82% | A股 | 收盘价 |
| 水电红利 | 长江电力 | 600900 | 29.45 | -1.24% | A股 | 收盘价 |
| 煤炭红利 | 中国神华 | 601088 | 50.20 | +0.52% | A股 | 收盘价 |
| 港股互联网 | 腾讯控股 | 00700.HK | 暂无 | 暂无 | 港股 | 本期未采可靠快照 |
| 港股新能源车 | 比亚迪股份 | 01211.HK | 暂无 | 暂无 | 港股 | 本期未采可靠快照 |
已兑现:能源链的资本开支与订单正在被真实签约验证——广船国际拿到 2 艘 5 万吨化学品/油船订单,美股埃克森美孚、雪佛龙 10-23 双创历史新高,斯伦贝谢 +7.08%,说明「通道长期化」这条叙事在海外市场已经进入定价。
尚未兑现:国内黄金配置盘的资金证据(连续 12 个月增持、ETF 年内净流入超 700 亿)尚未传导到 A股 黄金 ETF 的价格上(-1.93%),也没有传导到金饰零售的量上(克价 1,197—1,202 元、溢价仍约 333 元/克)。
明显背离:① 同一块黄金,国际现货 -0.66%、国内 Au99.99 -1.86%、A股 紫金矿业 +3.41%、美股纽曼矿业 -4.59%,四个方向;② 布伦特 +3.17% 而 A股 石油行业 -0.05%、中国石油仅 +0.39%,港股中国海洋石油同样弱于油价;③ 四季度电池产能订满的亿纬锂能 +6.08%,而半导体设备龙头北方华创 -0.83%——电新与算力在同一根「景气」逻辑上出现分化。
A股详细分析
1. 盘面事实
10-23 是一次广度极佳的普涨:上证 3,690.48(+0.89%)、深证成指 11,673.83(+2.79%)、创业板指 2,684.10(+4.16%)、科创50 1,345.51(+3.04%)、北证50 984.90(+1.88%)、沪深300 4,105.33(+1.71%)、上证50 2,757.68(+1.21%)。逐只求和口径下,5,576 只样本中上涨 4,525 只、下跌 909 只、平盘 142 只,上涨占比 81.15%,成交额合计 19,724.44 亿元。行业层面,新浪 49 个分类中仅电力行业(-0.07%)、石油行业(-0.05%)、公路桥梁(-0.02%)三个收绿,次新股 +3.70%、酿酒 +1.09%、电子信息 +0.52%、飞机制造 +0.49%、仪器仪表 +0.48% 领先。
值得单独记一笔的是结构而非幅度:两个红利基准——中证红利 5,398.82(-0.13%)与红利指数 3,209.40(-0.60%)——是当日唯二翻绿的宽基,四大行 -4.02%~-2.84%,长江电力 -1.24%。这不是「少数股票拖累指数」,而是权重在普涨日逆向失血。
2. 直接拖累机制
现象 → 机制 → 影响。第一条链条:工行、农行本周同步完成中期现金红利发放,合计派现 992.5 亿元(A股 股东约 821 亿元),除息是机械性价格下移;但工行 -3.14%、建行 -3.09%、中行 -4.02% 的幅度远大于除息本身,说明除息之外还有折现率的重定价——10 年期美债收益率上行、CME 显示 12 月累计加息 25bp 概率仍在高位,长久期资产按 DCF 口径被杀,银行与水电首当其冲。第二条链条:黄金 ETF 华安 518880 收 8.199(-1.93%),直接原因是伦敦金现连续两日收在 4,000 下方;但同一日紫金矿业 +3.41%、赤峰黄金 +4.10% 逆势上涨,说明黄金板块内部已经在交易「业绩兑现」而不是「金价方向」。第三条链条:北方华创 -0.83% 与寒武纪 +5.46% 的裂口,是设备与设计的订单节奏差,不是板块整体景气度问题。
3. 抗跌与资金结构
增量资金的方向非常明确:走宽基、不挑个股。10-22 全市场宽基 ETF 单日净流入 516.55 亿元;9-17 至 10-22 的 20 个交易日内,股票型 ETF 累计净流入 2,496.59 亿元,其中宽基 2,361.41 亿元、占比 94.59%。10-23 创业板 ETF 易方达(159915)单日涨 4.24%、成交 197.38 亿元,科创50 ETF(588000)涨 3.27%、成交 151.97 亿元——钱买的是指数,不是票。这解释了「4,525 只上涨而四大行整齐下跌」的悖论:被动买盘按权重被动配比,主动资金则在红利端兑现。
红利内部也并非铁板一块:中国神华 +0.52%、中国石油 +0.39%、中国石化 +0.19% 收红,长江电力 -1.24%、招商银行 -0.12% 收绿。同样是「高股息」,煤炭石油在涨、水电银行在跌,区别在于前者挂着商品价格、后者挂着折现率。
4. 外部原因
三条外部线索。其一是美债与加息预期:CME 显示 10 月维持利率不变概率 90.6%、12 月累计加息 25bp 概率 67.5%,这是全球久期资产同步被杀的共同分母。其二是美股结构:10-23 道指 -1.23% 被 AT&T -7.96%、T-Mobile -7.71% 单独砸下,标普 -0.52%、纳指仅 -0.21%,费城半导体 +0.44%,能源股(XOM +2.79%、CVX +2.88%)与半导体(MU +2.46%、AMD +1.74%)逆势收红——旧经济跌、新经济涨,A股 的成长领涨与这个结构同向。其三是亚太联动:港股恒生 +0.69%、恒生科技 +2.05%,与 A股 成长端同向,区域内风险偏好没有塌陷。
5. 内部原因
分子端证据在持续累积:寒武纪前三季净利 37.15 亿元(+131.49%)、Q3 营收 35.31 亿元(+104.47%);PCB 链 11 家已披露企业净利同比 +88.83%;亿纬锂能四季度产能已订满、大圆柱工厂满产;10-23 全市场回购总额 151 亿元;财政部披露前三季度证券交易印花税 2,391 亿元(+65.1%)。分母端的压制来自政策与制度:南方区域电力市场正式运行(粤桂滇黔琼同池竞价,注册主体超 29 万家)压低了电力股的长期电价预期,标普道琼斯 12-21 生效的成长 / 价值重分类则让高动量标的面临被动资金重配。风格跷跷板则是最直接的:成长端的钱来自红利端的兑现。
6. 定性
这是下行通道内的剧烈均值回归 + 风格单日再平衡,不是趋势反转,更不是全面崩盘。证据在图 5:以 10-08 为基准,截至 10-23 红利 ETF -3.10%、黄金 ETF -7.48%、科创50 ETF -11.50%、创业板 ETF -11.50%;而 10-23 单日排序是创业板 +4.24% > 科创 +3.27% > 红利 -0.51% > 黄金 -1.93%。单日排序与区间排序完全颠倒,这是超跌反弹的典型形态。同时 81.15% 的上涨广度配合 19,724 亿元的成交,说明这是有承接的换仓,不是流动性枯竭式的反弹。
7. 后市观察点
- 10-26 A股 开盘的创业板 ETF(159915)与 510300 申赎数据——若宽基 ETF 延续单日百亿级净流入,则 10-23 的普涨有被动资金支撑;若转为净流出,则是纯博弈。
- 四大行除息后的填权速度——若 5 个交易日内收回跌幅一半以上,说明下跌主要来自除息而非折现率;若持续贴权,则折现率逻辑成立。
- 中证红利能否收复 5,400 点(现 5,398.82)——这是「风格跷跷板」是否继续偏向成长的分水岭。
- 两市成交额能否守住 1.9 万亿元——10-23 为 19,724.44 亿元,若回落到 1.6 万亿以下,广度会迅速收窄。
- 北方华创与寒武纪的裂口是否收敛——设备与设计的订单节奏差若持续扩大,半导体板块内部会再现分化。
- 黄金 ETF(518880)份额变化——官媒口径的「年内净流入超 700 亿元」若在金价跌破 4,000 后继续增长,则配置盘托底成立。
海外与港股
港股
恒生指数 23,093.37(+0.69%)、恒生科技 3,871.66(+2.05%)、国企指数 7,756.25(+0.87%)。结构上,科技端涨幅明显强于大盘,与 A股 成长端(创业板 +4.16%、科创50 +3.04%)同向,区域内成长偏好一致。与黄金的联动是背离的:港股与 A股 同日收红,而金价连续两日压在 4,000 下方——本周黄金没有扮演风险资产的对冲盘,而是与红利、银行一起被当作久期资产重新定价。观察点:恒生科技能否站稳 3,900(10-23 高 3,896.93 未破)、南向资金在科技与能源之间的分配、以及中国海洋石油在布伦特 112.10 背景下能否补涨(此前弱于油价)。
美股
10-23 三大指数全绿:道指 52,215.16(-1.23%)、标普 500 7,623.68(-0.52%)、纳指 25,955.34(-0.21%)、纳指 100 28,957.53(0.00%)。道指跌幅接近纳指的 6 倍,主因是 AT&T -7.96% 与 T-Mobile -7.71% 两只电信股权重拖累,与宏观无关。真正值得记的是板块内部:埃克森美孚 183.21(+2.79%)、雪佛龙 233.21(+2.88%)双创历史新高,斯伦贝谢 53.06(+7.08%),美光 877.55(+2.46%)、AMD 516.79(+1.74%);而黄金股反向——纽曼矿业 108.87(-4.59%)。能源被买、半导体被买、黄金股被卖,这是「实际利率上行 + 供给受限」的组合,不是单纯的避险交易。时区口径:上海 22:00 = 美东 10:00(周六),美股处于周末休市,下一交易时段为北京时间 10-26 21:30 开盘。观察点:AT&T 与 T-Mobile 的跌势是否延续(若延续则道指继续弱于纳指)、XOM / CVX 创新高后的量能、以及费城半导体能否站上 10,800(10-23 收 10,779.46)。
日股
日经 225 本期暂无可靠可核验数据:腾讯 jpN225 返回空值,东方财富 push2 连接重置,Stooq 页面 404,Yahoo 返回 429。因此不写入读数、不续引前期数值、不纳入图 1 与图 6。基本面线索仅有两条:19:14 日本防卫大臣小泉进次郎再次表态支持就「自卫队引进核潜艇」展开讨论,以及 13:02 美军「堤丰」中程导弹系统已运抵冲绳嘉手纳基地——两者都指向日本防务预算与相关产业链的中期扩张。观察点:日经 225 恢复报价后的缺口方向、日元汇率、以及半导体设备与防务股的相对强弱。
韩股
KOSPI 本期暂无可靠可核验数据,原因同上(腾讯 krKOSPI 返回空值,其余接口不可用)。不估算、不续引。基本面线索:09:31 韩国浦项制铁员工宣布 11-02 晚 7 点起无限期罢工,指向钢铁供给端的短期扰动,对下游造船、汽车成本构成上行风险。观察点:罢工是否按期启动、三星电子与 SK 海力士在美光 +2.46% 后的跟随幅度、以及 KOSPI 恢复报价后的缺口。
黄金详细分析
国际现货黄金伦敦金现 3,997.79(-0.66%),为 10-24 04:54 最后报价,22:00 回查未刷新;纽约黄金 4,007.91(-1.29%,04:59)。金价已连续两日收在 4,000 美元下方,这是 7 月 29 日以来首次。国内 Au99.99 10-23 开 874.50 / 高 883.98 / 低 856.01 / 收 864.00 元/克,跌 16.30 元(-1.86%),上金所日线与当日行情表双源逐项核对一致。国内跌幅接近国际的 2.8 倍,说明本轮是国内定价端的超额修正,不是简单的汇率折算。
油价给了黄金最大的反向压力。布伦特 112.10(+3.17%)、纽约原油 103.49(+4.04%)站近半年高位,而美国天然气 3.50(-1.71%)反向下跌——市场把「霍尔木兹通道受阻」与「全面能源短缺」分开定价。地缘层面,12:43 华尔兹的「长期化」表态把通道风险从事件升级为结构,理论上利多黄金;但通胀路径随之改变:能源推升的通胀会强化美联储的加息预期(CME 12 月累计加息 25bp 概率 67.5%),实际利率上行又压住金价——这就是地缘越紧张、金价越跌的完整机制。
避险功能本期是失效的:利雅得拦截导弹、伊朗强硬表态、油价站半年高位,三重避险条件全部成立,金价仍在 4,000 下方。真正托底的是央行购金与配置盘:官媒口径显示我国央行已连续 12 个月增持黄金,黄金 ETF 规模 10 月以来增超 200 亿元、年内净流入超 700 亿元。技术位上,4,000 美元已从支撑转为阻力,下方参考 3,975.70(10-24 时段低点);国内金 864.00 元已跌破 10-08 的 890.50 开盘价,下一参考位 856.01(10-23 低点)。与股票市场的关系是同向而非反向——10-23 A股 与港股收红、金价收绿,黄金与红利、银行同属久期资产被一并重定价。
后续观察点:① 伦敦金现能否在 3 个交易日内收回 4,000(否则 4,000 转为确认阻力);② 黄金 ETF(518880)份额在金价跌破 4,000 后是否继续增长;③ 金饰零售克价与 Au99.99 之间约 333 元/克的溢价是否压缩(压缩才是真实需求启动);④ 上海金对伦敦金的溢价是否转正;⑤ CME 12 月加息概率是否从 67.5% 回落。
关键价位:伦敦金现阻力 4,000 / 4,033.47(10-24 时段高),支撑 3,975.70;国内 Au99.99 阻力 874.50(10-23 开盘)、883.98(10-23 高),支撑 856.01。
股金与跨市场对照小结
跨市场结论
A股:10-23 普涨换仓——上证 +0.89% / 创业板 +4.16% / 科创50 +3.04%,成交 19,724.44 亿元,4,525 只上涨(81.15%),中证红利 -0.13% 与红利指数 -0.60% 唯二翻绿,四大行 -4.02%~-2.84%(含除息)。广度极佳,但区间仍深跌(创业板 ETF 10-08 以来 -11.50%)。
港股:恒生 +0.69% / 恒生科技 +2.05% / 国企指数 +0.87%,科技端强于大盘,与 A股 成长端同向。
美股:道指 -1.23% 被 AT&T -7.96% / T-Mobile -7.71% 拖下,纳指仅 -0.21%;能源(XOM +2.79%、CVX +2.88% 双创新高、SLB +7.08%)与半导体(MU +2.46%、AMD +1.74%)逆势走强,黄金股反向(NEM -4.59%)。
日股:暂无可靠数据,本期不引用。
韩股:暂无可靠数据,本期不引用。
黄金:国际 3,997.79(-0.66%)连续两日收在 4,000 下方;国内 Au99.99 864.00 元(-1.86%),跌幅约为国际的 2.8 倍,是国内定价端的超额修正。
核心背离一:避险资产被拆成两层。上游实物收「通道溢价」——布伦特 112.10(+3.17%)、纽约原油 103.49(+4.04%),美股 XOM / CVX 创历史新高、SLB +7.08%;黄金收「实际利率溢价」——国际 -0.66%、国内 -1.86%。而 A股 上游两头不靠:石油行业 -0.05%、中国石油 +0.39%、中国石化 +0.19%,全部弱于油价本身。
核心背离二:同一块黄金,四个方向。国际现货 -0.66%、国内 Au99.99 -1.86%、A股 紫金矿业 +3.41% / 赤峰黄金 +4.10%、美股纽曼矿业 -4.59%。A股 金矿股交易的是业绩兑现,不是金价方向。
本期唯一的实质性新增不在价格,而在语言:12:43 美方第一次把霍尔木兹描述为「可能无法恢复至冲突前水平」,把能源通道从事件风险升级为结构风险;12:36 官媒的央行连续 12 个月增持 + ETF 年内净流入超 700 亿元,给了黄金一个与期货抛压相对抗的配置底;19:59 发改委储气能力达标,是国内天然气价格弹性的制度上限;21:05 苏州现房销售细则,是地产销售端规则的一次真实前移。四条都要到 10-26 开盘才有价格。
数据来源与免责声明
查看数据来源与口径
| 市场 / 品种 | 数据源 | 口径 | |---|---|---| | A股 指数 | 腾讯财经 qt.gtimg.cn(sh000001 / sz399001 / sz399006 / bj899050 / sh000688 / sh000300 / sh000922 / sh000015 / sh000016 / sz399005 / sh000905 / sz399852) | 2026-10-23 收盘 | | A股 涨跌家数 / 成交额 | 新浪财经 Market_Center.getHQNodeData(hs_a + hs_bjs 逐只求和,5,576 只) | 2026-10-23 收盘,本期独立重算 | | A股 行业板块 | 新浪财经 newSinaHy(S_Finance_bankuai_sinaindustry,49 个分类) | 2026-10-23 收盘 | | A股 个股 | 腾讯财经 qt.gtimg.cn 个股快照(44 只) | 2026-10-23 收盘价 | | 港股 | 腾讯财经 qt.gtimg.cn(hkHSI / hkHSTECH / hkHSCEI) | 2026-10-23 收盘 | | 美股 | 腾讯财经 qt.gtimg.cn(usDJI / usINX / usIXIC / usNDX)与前复权日线 | 2026-10-23 16:00 收盘 | | 日股 / 韩股 | 腾讯 jpN225 / krKOSPI、东方财富 push2、Stooq、Yahoo | **本期全部不可用,标注「暂无」** | | 国际黄金 / 白银 | 腾讯财经 hf_XAU / hf_GC / hf_XAG / hf_SI | 2026-10-24 04:54—04:59 最后报价 | | 国内黄金 Au99.99 | 上海黄金交易所 graph/Dailyhq(instid=Au99.99 日线)+ sjzx/mrhq_data 当日行情表 | 双源交叉核对,开高低收与涨跌幅完全一致 | | 原油 / 天然气 | 腾讯财经 hf_OIL / hf_CL / hf_NG | 2026-10-24 04:59—05:59 最后报价 | | 风格对照 ETF | 腾讯财经 web.ifzq.gtimg.cn 前复权日线(sz159915 / sh588000 / sh510880 / sh518880) | 日线,2026-10-08 → 10-23 共 12 个交易日 | | 财经资讯 | 第一财经 getbrieflist(21:16 / 21:05 / 20:30 / 19:45 / 19:28 / 19:17 / 19:14 / 18:59 / 18:54 / 18:53 / 18:46 / 18:37 / 15:48 / 13:02 / 12:43 / 12:36 / 12:07 / 11:41) | 2026-10-24 当日快讯,逐条带时间戳 | **双源交叉说明**:A股 指数通过腾讯指数快照与前复权日线两套口径核对,上证 3,690.48 / 前收 3,658.03 / 10-23 开 3,623.57 两源一致。国内金 Au99.99 通过上金所 graph/Dailyhq 日线(10-23 开 874.5 / 收 864.0 / 低 856.01 / 高 883.98)与 mrhq_data 当日行情表(开 874.5 / 收 864.0 / 涨跌 -16.3 元 / -1.864%)逐项核对一致。 **未采用数据的声明**:日经225 与 KOSPI 本期全部可用接口均无可靠返回(腾讯返回空值、东方财富连接重置、Stooq 404、Yahoo 429),因此不写入正文、不写入图表、不续引前期读数。中国海油、腾讯控股、比亚迪股份本期未采到可靠快照,标注「暂无」,不以估计值填充。这是数据可得性问题,不代表对市场状态的判断。 **口径差异声明**:本期 A股 样本为 5,576 只(hs_a + hs_bjs),成交额逐只求和 19,724.44 亿元,上涨 4,525 / 下跌 909 / 平盘 142。前序期次曾按 5,929 只样本统计得 4,854 / 931 / 144、成交 19,893.74 亿元。差异来自新浪接口当日返回的样本范围不同,属数据源口径差异,**不代表市场发生任何新增交易**,也未修改任何历史报告。 报告生成时间:2026-10-24 22:01(Asia/Shanghai)不构成投资建议。