报告生成时间:2026-10-25 01:00 (Asia/Shanghai)
核心判断
周日 01:00,五个股票市场与上金所全部停摆、国际盘也已停更,所有价格还是 10-23 / 10-24 04:54 的旧数:A股 创业板指 +4.16%、5,576 只样本涨 4,525 只、成交 19,724.44 亿元,而中证红利 -0.13%、红利指数 -0.60% 与四大行 -4.02%~-2.84% 唯二翻绿;港股恒生科技 +2.05%,美股道指 -1.23%、纳指 -0.21%,伦敦金现 3,997.79(-0.66%)连续两日收在 4,000 下方,Au99.99 864.00 元/克(-1.86%),布伦特 112.10(+3.17%);日经225 与 KOSPI 本期接口仍无可靠返回,一律标「暂无」、不续引旧值。这一小时唯一的增量不在价格而在两条线索彻底拼齐:一条是 00:54 国产双抗 ADC 登上《柳叶刀》,把 10-23 创新药 恒瑞 +2.22% / 药明康德 +2.41% 的上涨补上了分子端理由;另一条是 19:44 商务部就美方新版对外投资限制拟议规则答问、配合 10-27~28 美联储议息(维持不变概率 90.6%、12 月加息预期较强),把「外部约束」这个分母端的压力说清楚了。一句话总结:这是一次被冻住价格的周末,但叙事已经把 10-26 的题目出好了——分子端(订单、临床、出货)在亚洲时段被买,分母端(银行、红利、黄金)被全球加息预期压着卖,两个力量在同一块市场里对赌,10-26 开盘的成交额和前 30 分钟券商表现就是判分标准。
KPI 速览
|
上证指数 3,690.48 ▲ +0.89% |
深证成指 11,673.83 ▲ +2.79% |
创业板指 2,684.10 ▲ +4.16% |
北证50 984.90 ▲ +1.88% |
|
科创50 1,345.51 ▲ +3.04% |
沪深300 4,105.33 ▲ +1.71% |
中证红利 5,398.82 ▼ -0.13% |
红利指数 3,209.40 ▼ -0.60% |
|
恒生指数 23,093.37 ▲ +0.69% |
恒生科技 3,871.66 ▲ +2.05% |
国企指数 7,756.25 ▲ +0.87% |
道琼斯 52,215.16 ▼ -1.23% |
|
标普500 7,623.68 ▼ -0.52% |
纳斯达克 25,955.34 ▼ -0.21% |
日经225 暂无 — 暂无 |
KOSPI 暂无 — 暂无 |
|
国际现货金 · 伦敦金现 3,997.79 ◆ -0.66% |
纽约黄金 4,007.91 ◆ -1.29% |
国内金 · Au99.99 864.00 元/克 ◆ -1.86% |
|
纽约白银 54.03 ◆ -1.77% |
布伦特原油 112.10 ▲ +3.17% |
纽约原油 103.49 ▲ +4.04% |
交易状态
| 市场 | 当前状态 | 上海时间 | 数据口径 |
|---|---|---|---|
| A股 | ● 周末休市 | 10-25 01:00 周日 | 10-23 收盘价(连续第 34 小时无新增) |
| 港股 | ● 周末休市 | 10-25 01:00 周日 | 10-23 收盘价 |
| 美股 | ● 周末休市 | 01:00 = 美东 10-24 13:00(周六) | 10-23 收盘价,下一时段 10-26 21:30 |
| 日股 | ● 周末休市 | 01:00 = 东京 02:00(周日) | 暂无(接口无可靠返回) |
| 韩股 | ● 周末休市 | 01:00 = 首尔 02:00(周日) | 暂无(接口无可靠返回) |
| 国际现货黄金 | ● 周末休市 | 01:00 | 10-24 04:54 最后报价(伦敦金现,已停更) |
| 国内黄金 · 上金所 | ● 周末休市 | 01:00 | 10-23 日盘收盘(Au99.99 864.00 元/克) |
状态说明:本期仍是周六收盘后的第二个整点,A股 / 港股 / 美股 / 日股 / 韩股 / 上金所全部处于周末休市,国际市场在纽约周五收盘后停止连续交易。因此本期没有任何可交易的实时价,下文所有数字均为「最近一个已落地交易时段的收盘值」,不做估算、不平移、不补齐。
图表
图 1 · 主要指数与金价涨跌幅
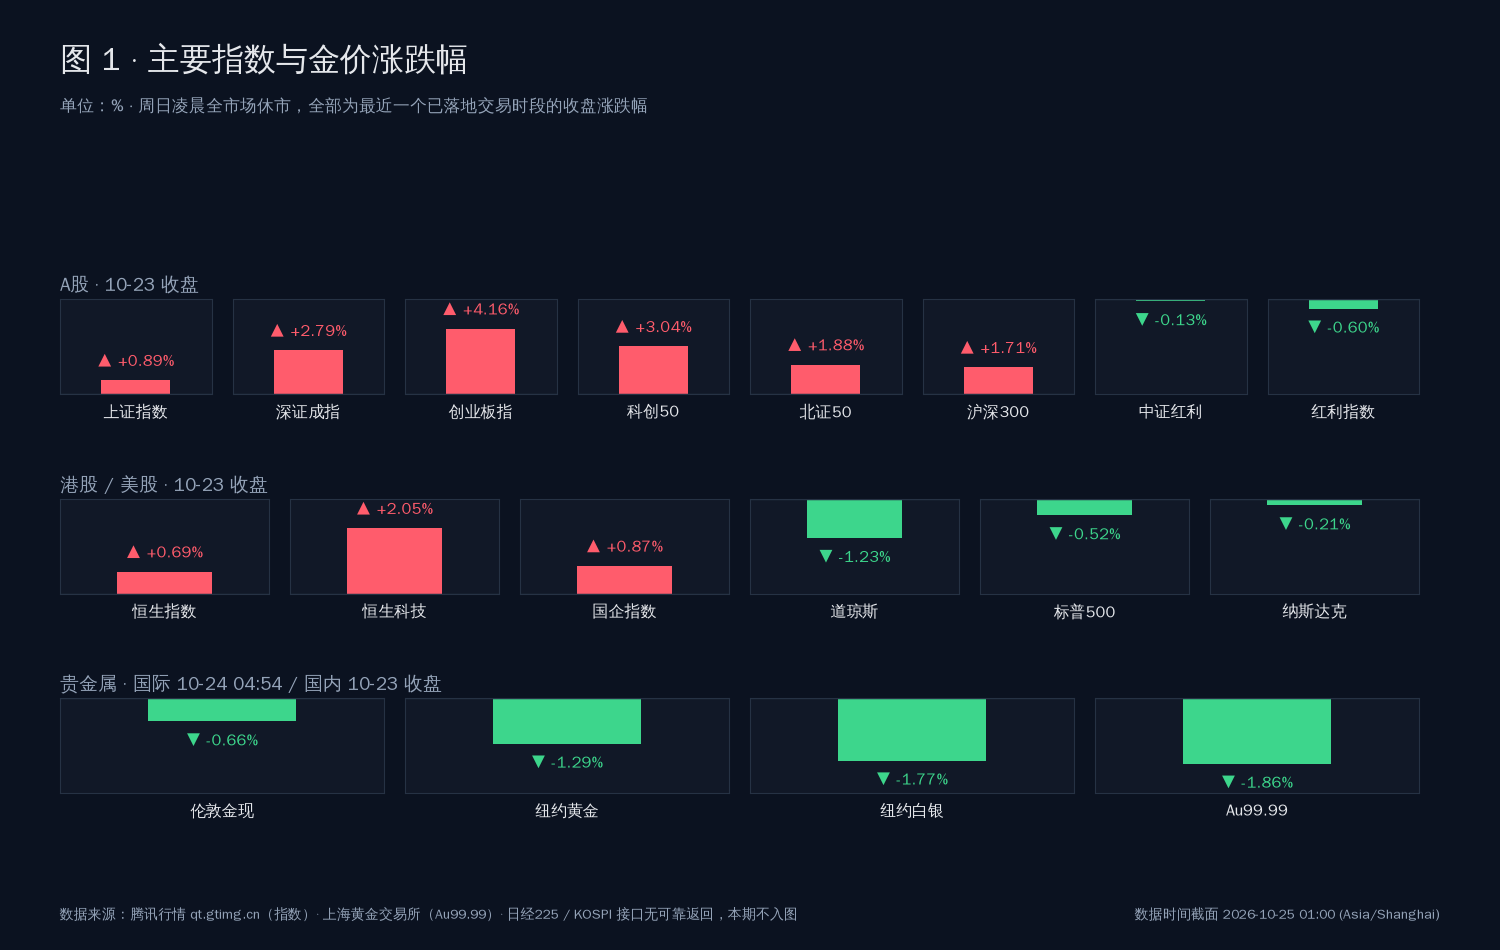
图注:截至 2026-10-25 01:00(Asia/Shanghai)。A股 / 港股 / 美股为 10-23 收盘,伦敦金现 / 纽约金银为 10-24 04:54—04:59 最后报价,Au99.99 为 10-23 日盘收盘。日经225 与 KOSPI 因接口无可靠返回,本期不入图。
图 2 · A股涨跌家数结构
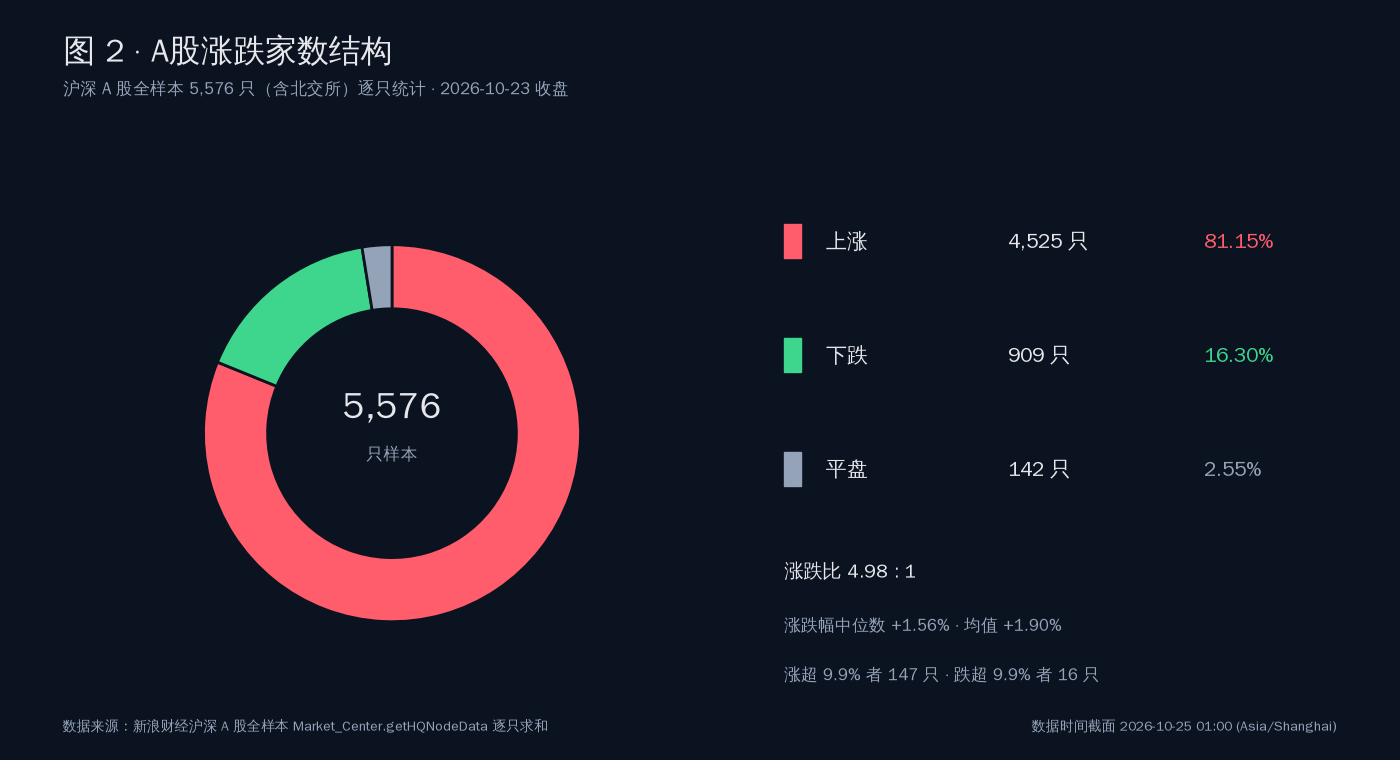
图注:10-23 沪深 A 股全样本 5,576 只逐只统计,上涨 4,525 只(81.15%)、下跌 909 只(16.30%)、平盘 142 只(2.55%),涨跌比 4.98:1,涨跌幅中位数 +1.56%、均值 +1.90%,涨超 9.9% 者 147 只、跌超 9.9% 者 16 只。
图 3 · 权重与红利代表跌幅榜
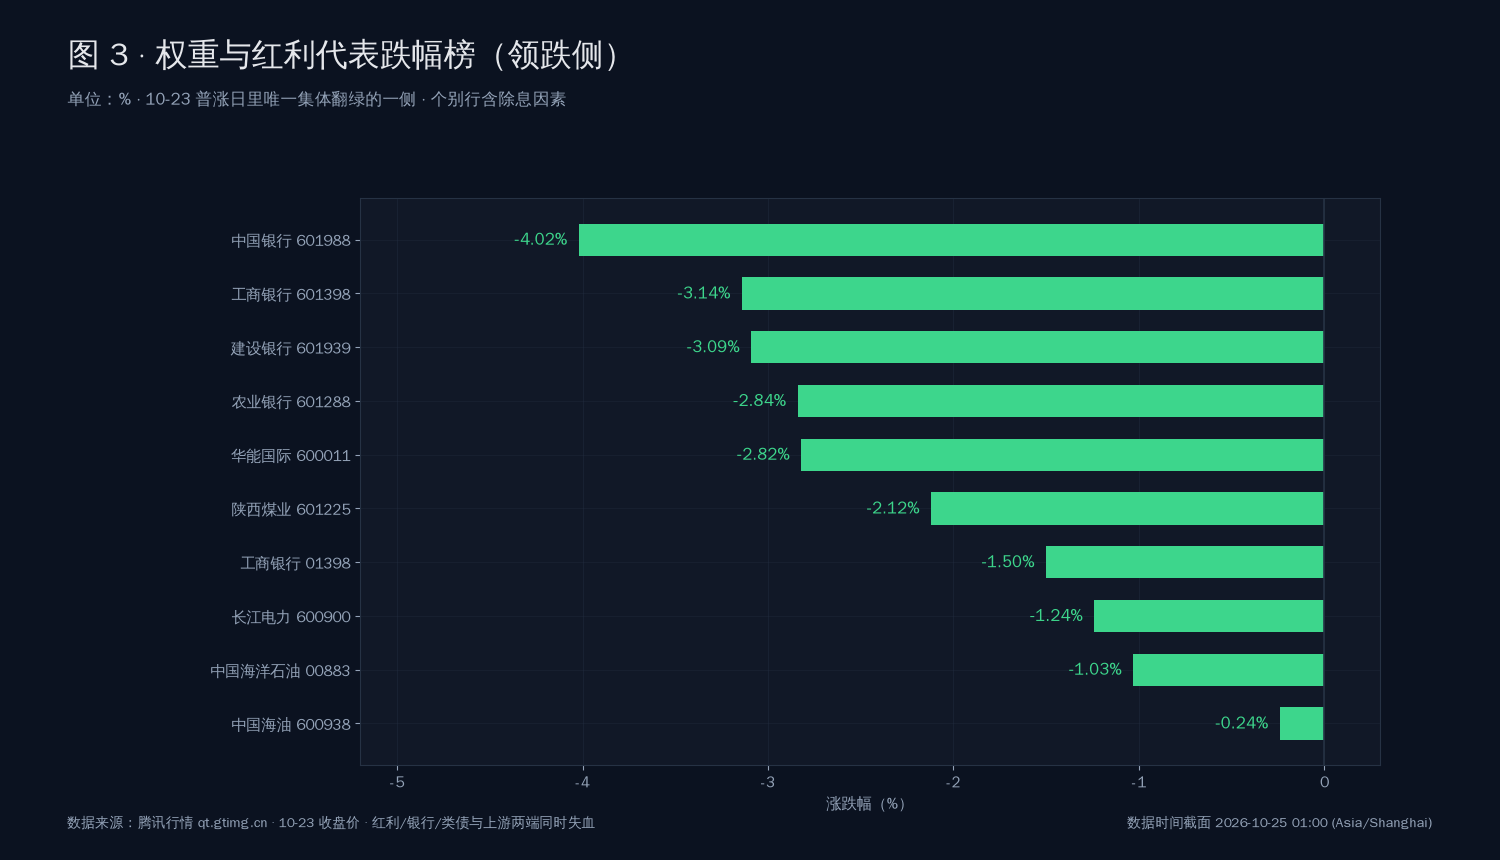
图注:这是 10-23 普涨日里唯一集体翻绿的一侧。四大行跌幅含 10-21 除息因素(工商银行 10 派 1.511 元)。银行、类债(长江电力)与上游(中国海油、中国海洋石油 H)同时失血,说明「高股息替代品」的位置正被机器人 + 电子链挤占。
图 4 · 国内金 Au99.99 日线 OHLC
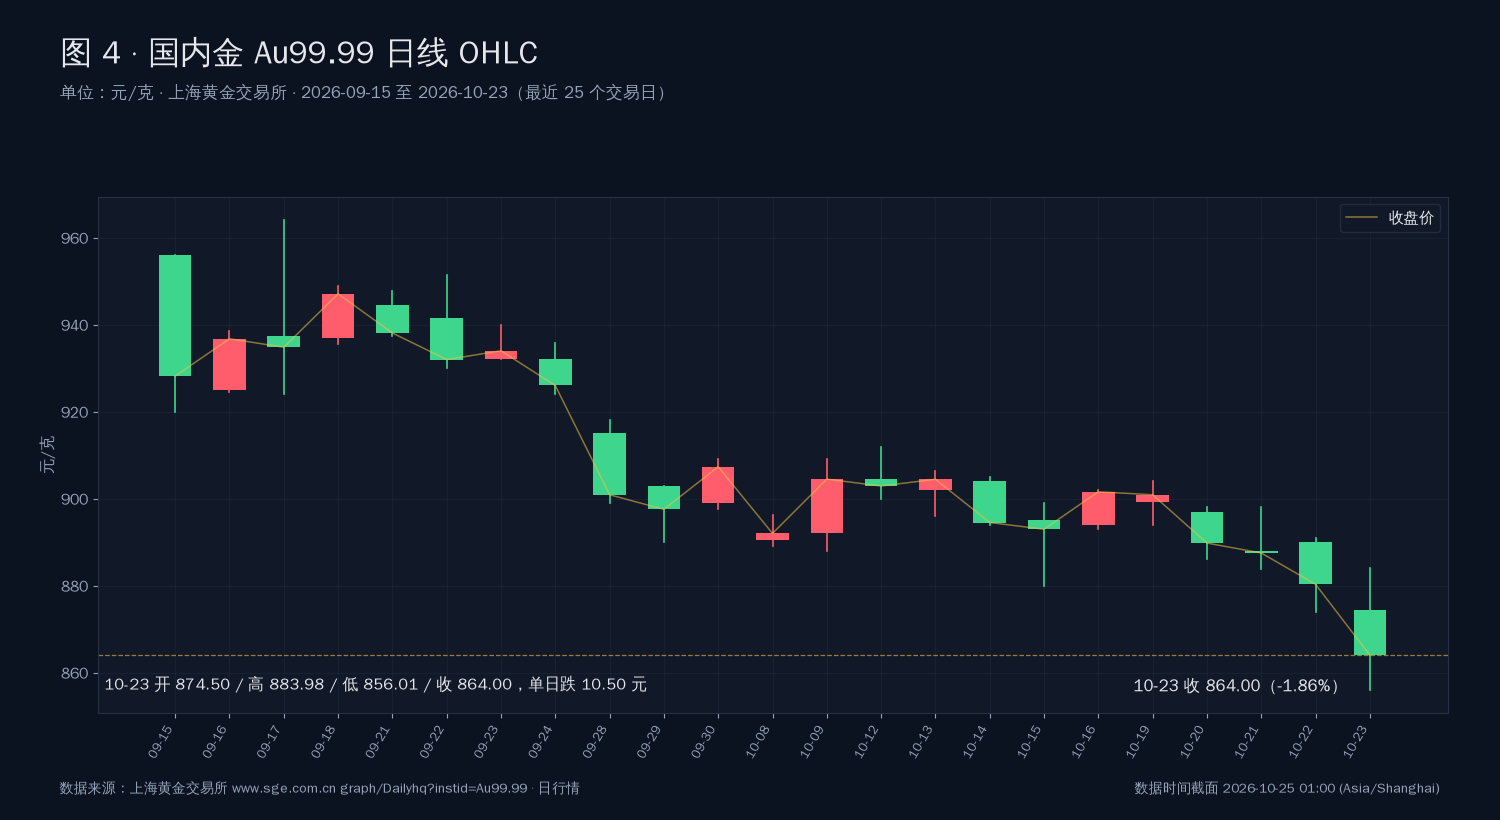
图注:数据来自上海黄金交易所官网日行情接口(instid=Au99.99),窗口为 2026-09-15 至 2026-10-23 共 25 个交易日。10-23 开 874.50 / 高 883.98 / 低 856.01 / 收 864.00 元/克,单日跌 10.50 元(-1.86%),已从 9 月中旬 950 元/克上方回落至 864 元/克。
图 5 · 风格对照:成长 vs 红利 vs 黄金
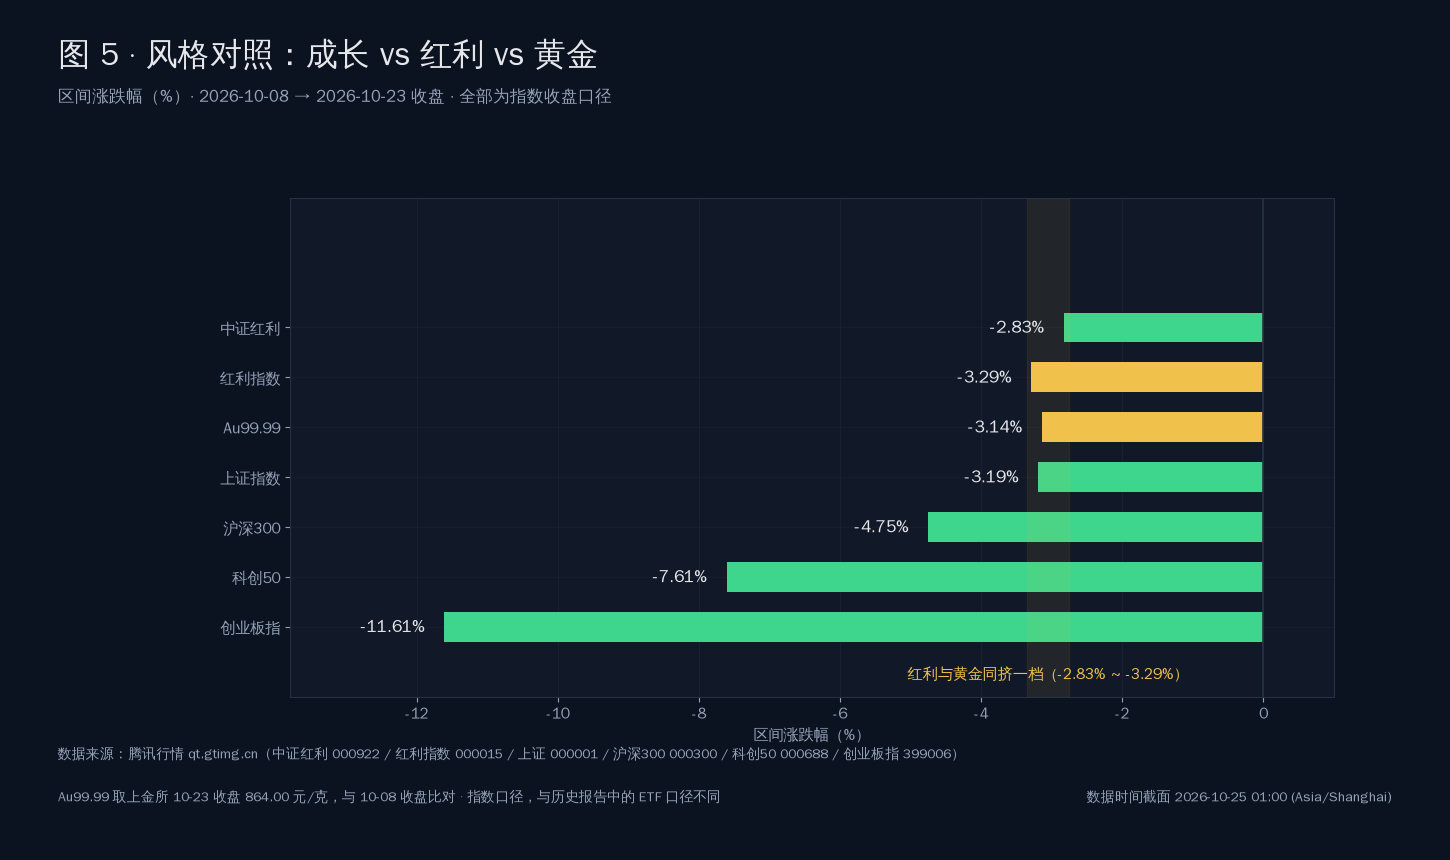
图注:区间取 2026-10-08 至 2026-10-23 收盘,全部为指数收盘口径。创业板指 -11.61%、科创50 -7.61%、沪深300 -4.75%、上证指数 -3.19%、红利指数 -3.29%、中证红利 -2.83%、Au99.99 -3.14%。红利与黄金挤在同一档(-2.83%~-3.29%),成长端跌幅最深,这是「久期资产同卖」的直接证据。
图 6 · 跨市场涨跌对照
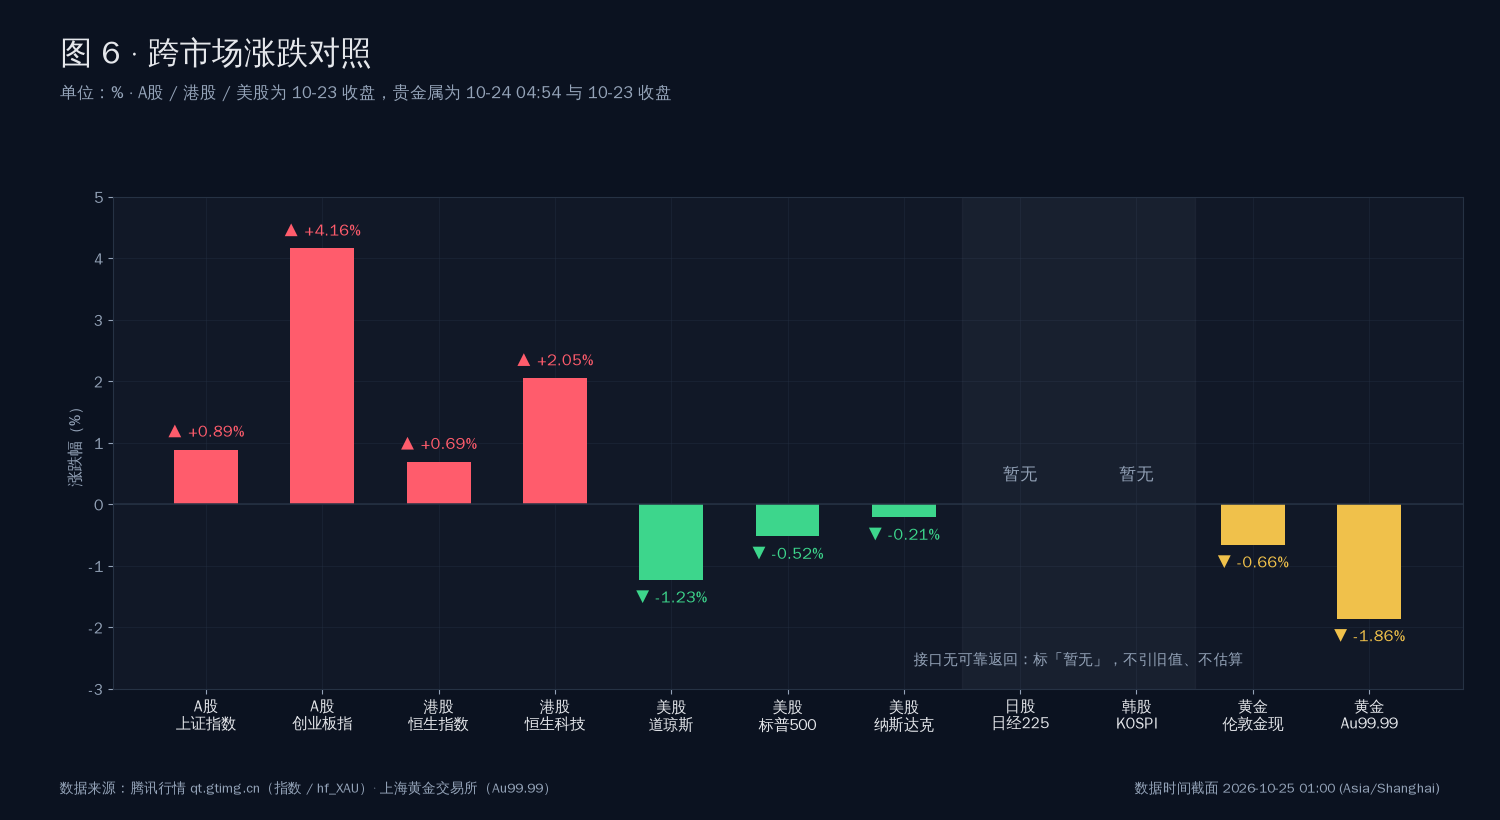
图注:A股 / 港股 / 美股为 10-23 收盘,伦敦金现为 10-24 04:54 最后报价,Au99.99 为 10-23 收盘。日经225 与 KOSPI 本期标注「暂无」,不引旧值、不估算。
最新资讯 → 板块 → 龙头股价
关键资讯
01 · 国产双抗 ADC Ⅲ期研究入选 ESMO LBA 并登上《柳叶刀》
00:54 披露,2026 年欧洲肿瘤内科学会(ESMO)年会上,百利天恒自主研发的 EGFR×HER3 双抗 ADC 伦康依隆妥单抗(宜泽康)用于后线治疗 HR+/HER2 晚期乳腺癌的Ⅲ期研究 PANKU-Breast01 结果入选 Late-breaking Abstract 环节,并同步发表于《柳叶刀》主刊,无进展生存期实现翻倍。这是本期唯一一条发生在 01:00 之前、且带完整临床证据等级的产业事实。
来源:东方财富快讯 · 时间:2026-10-25 00:54
02 · 商务部就美方新版对外投资限制拟议规则答记者问
发言人指该拟议规则「歧视性扩大对华投资限制范围、加大限制力度,是典型的泛化国家安全做法」,中方表示严重关切、坚决反对,并保留采取相应措施的权利。这条对跨境科技投资、半导体与生物医药的外资退出路径是中期约束,与 00:54 那条国产创新的自主叙事恰好构成一组对冲。
来源:商务部 / 东方财富快讯 · 时间:2026-10-24 19:44
03 · 美联储 10-27~28 议息在即:维持不变概率 90.6%,12 月加息预期较强
市场焦点已从「是否降息」彻底翻转为「是否进一步加息」以及本次会议为 12 月路径释放什么信号。叠加 10-24 19:18 申银万国期货陈梦赟的判断——「近期贵金属疲软的核心约束来自美联储加息预期,中东局势紧张推高油价、通胀上行风险加大,进而抬升加息预期」,这解释了为什么 10-23 布伦特 +3.17% 而黄金 -0.66%:避险需求被通胀预期反噬。
来源:中国基金报 / 东方财富 · 时间:2026-10-24 18:04 / 19:18
04 · 美方限制 + 加息预期双击下,人民币汇率创 4 年新高
人民币汇率创 4 年新高,同时国内出现「央行利率定价换锚、利率中枢开始下移」的讨论。对 A股 含义是双向的:汇率强势改善外资偏好,但利率中枢下移的定价方式变化会让高股息(类债)资产的相对吸引力重新洗牌——这正是 10-23 红利与四大行翻绿的宏观注脚。
来源:东方财富 · 时间:2026-10-24 19:06 / 17:50
05 · 半导体订单端:九州一轨子公司签 3,407 万元晶圆划片代加工合同,利润占上年五成以上
九州一轨(688485)全资子公司苏州晶禧半导体近日与光模块头部客户签署晶圆划片代加工服务合同,含税总额 3,407.21 万元,预计利润占上年度五成以上。金额不大,但方向极清晰:光模块需求正沿着「模组 → 晶圆切割代工」的链条向下游制造环节外溢。
来源:公司公告 / 东方财富 · 时间:2026-10-24 21:11 / 22:57
06 · 业绩端:云汉芯城前三季度净利预增 312%~355%,连续两日股价大涨
云汉芯城(301563)预计 2026 年前三季度归母净利润 3.35 亿~3.71 亿元,同比增长 311.65%~354.98%(另有口径称单季最高预增 613%),10-23 单日大涨 11.93%、成交 10.08 亿元。这是「分销量价齐升 + 缺货周期」在芯片分销环节的硬数据。
来源:公司公告 / 东方财富 · 时间:2026-10-24 20:43 / 22:30
07 · 人形机器人:千台机器人上海实景竞技,具身智能加速走向产线
22:44 2026 GDPS 现场千台机器人实景竞技,23:34 报道「将考场搬进赛场,让机器人面对真实 KPI」。配合 22:24 的《多主线共振 一文拆解人形机器人板块上行逻辑》,这条线是 10-23 普涨里唯一「事件 + 订单 + 场景验证」三重确认的方向。
来源:财联社 / 中国证券报 · 时间:2026-10-24 22:24—23:34
08 · 地缘:泽连斯基称星链限制已全面解除、不会为结束冲突放弃更多领土
21:38 泽连斯基确认星链限制已全面解除,00:09 重申不放弃更多领土;同期 19:57 俄军称打击乌能源设施并击落 1,297 架无人机,19:33 乌克兰对俄导弹及军工供应链实施新一轮制裁。俄乌方向出现「谈判预期」与「打击升级」同时推进的格局,对欧洲能源与防务链是中期变量。
来源:东方财富快讯 / 乌克兰通讯社 · 时间:2026-10-24 19:33—00:09
影响映射
| 资讯要点 | 影响 | 相关板块 | 传导逻辑 |
|---|---|---|---|
| 国产双抗 ADC Ⅲ期登上《柳叶刀》、NMPA/ESMO 双背书 | 利好 | 创新药 / ADC / 双抗 CXO | 临床数据可核验 → 对外授权议价能力抬升 → 估值从「管线折价」切到「平台溢价」 |
| 美方新版对外投资限制拟议规则 | 利空 | 跨境科技投资 / 半导体设备 / 早期生物医药 | 外资退出通道收窄 → 美元基金在一级市场收缩 → 高研发投入企业的融资久期变短 |
| 美联储 10-27~28 议息、12 月加息预期较强 | 利空 | 黄金 / 高股息 / 类债公用事业 | 实际利率预期上行 → 无息资产与类债资产的折现率抬升 → 分母端资产集体承压 |
| 同一加息预期对原油 | 利好 | 原油 / 油服 / 上游资源 | 通胀上行风险 → 商品对冲需求上升 → 布伦特 +3.17%、XOM/CVX 创新高 |
| 人民币汇率创 4 年新高、利率定价换锚 | 中性 | 外资重仓蓝筹 / 银行 / 出口链 | 汇率强势改善外资配置意愿,同时利率中枢下移重构高股息的相对吸引力 |
| 晶圆划片代工订单落到光模块头部客户 | 利好 | 光模块 / 半导体封测代工 / 晶圆切割 | 下游需求外溢 → 制造环节产能利用率抬升 → 小市值设备与代工弹性放大 |
| 云汉芯城前三季度净利预增 312%~355% | 利好 | 芯片分销 / 电子元器件 / 缺货周期 | 分销商量价齐升 → 缺货周期确认 → 上游原厂议价权与下游备货同步上行 |
| 千台机器人实景竞技、场景 KPI 化 | 利好 | 人形机器人 / 减速器 / 丝杠 / 灵巧手 | 真实场景验证 → 单机价值量与量产节奏可测 → 订单可见度替代估值叙事 |
| 法国全国性示威、卢浮宫等场所关闭 | 利空 | 出境游 / 航空 / 欧洲消费 | 公共安全事件 → 出行意愿下降 → 欧洲本地消费与跨境旅游订单延后 |
| 大秦线集中修提前完成、日均运量回到 120 万吨以上 | 利空 | 动力煤 / 火电 | 运输瓶颈解除 → 港口库存回补 → 煤价上方弹性被压 |
龙头个股
A股(10-23 收盘价,当前休市):
| 板块 | 龙头公司 | 代码 | 收盘价 | 涨跌幅 | 所属逻辑 |
|---|---|---|---|---|---|
| 芯片分销 | 云汉芯城 | 301563 | 123.52 | ▲ +11.93% | 净利预增 312%~355%,成交 10.08 亿元 |
| 锂电池 | 宁德时代 | 300750 | 237.60 | ▲ +7.80% | 四季度产能订满、大圆柱满产,成交 253.96 亿元 |
| 机器人 · 传动 | 双环传动 | 002472 | 41.03 | ▲ +7.21% | 减速器/丝杠,具身智能产线化 |
| 机器人 · 整机 | 机器人 | 300024 | 13.71 | ▲ +6.44% | 千台实景竞技事件驱动 |
| AI 算力 | 寒武纪 | 688256 | 932.20 | ▲ +5.46% | Q3 净利同比增超 147% |
| 半导体代工 | 中芯国际 | 688981 | 104.10 | ▲ +4.01% | 与美股半导体走反方向 |
| 创新药 | 药明康德 | 603259 | 144.72 | ▲ +2.41% | ADC/CXO 链,成交 77.45 亿元 |
| 创新药 | 恒瑞医药 | 600276 | 47.02 | ▲ +2.22% | ESMO / JAMA 催化延续 |
| 券商 | 中信证券 | 600030 | 25.45 | ▲ +0.67% | 旗手未跟涨(三季报承压) |
| 晶圆划片代工 | 九州一轨 | 688485 | 81.31 | ▼ -0.61% | 订单 3,407 万元,但股价已先行 |
| 水电 | 长江电力 | 600900 | 29.45 | ▼ -1.24% | 类债属性被加息预期压制 |
| 煤炭 | 陕西煤业 | 601225 | 26.29 | ▼ -2.12% | 大秦线运能释放,煤价弹性封顶 |
| 火电 | 华能国际 | 600011 | 7.25 | ▼ -2.82% | 同上 |
| 银行 | 农业银行 | 601288 | 7.19 | ▼ -2.84% | 久期端失血 |
| 银行 | 建设银行 | 601939 | 11.30 | ▼ -3.09% | 含 10-21 除息 |
| 银行 | 工商银行 | 601398 | 8.32 | ▼ -3.14% | 含 10-21 除息 |
| 银行 | 中国银行 | 601988 | 6.93 | ▼ -4.02% | 四大行最深跌幅 |
港股(10-23 收盘价,当前休市):
| 板块 | 龙头公司 | 代码 | 收盘价(HKD) | 涨跌幅 | 所属逻辑 |
|---|---|---|---|---|---|
| 整车 | 比亚迪股份 | 01211 | 71.60 | ▲ +6.23% | 订单与产能双强 |
| 互联网 | 快手-W | 01024 | 27.90 | ▲ +4.18% | 恒生科技弹性最高 |
| 硬件 | 小米集团-W | 01810 | 26.80 | ▲ +3.88% | 消费电子 + 汽车 |
| 互联网 | 京东集团-SW | 09618 | 100.00 | ▲ +1.73% | 电商修复 |
| 互联网 | 腾讯控股 | 00700 | 386.00 | ▲ +0.94% | 权重股贴地 |
| 半导体 | 中芯国际 | 00981 | 47.06 | ▲ +0.47% | 远弱于 A股 同业 +4.01% |
| 油气 | 中国海洋石油 | 00883 | 23.12 | ▼ -1.03% | 油价 +3.17% 而股价跌(背离) |
| 银行 | 工商银行 | 01398 | 7.24 | ▼ -1.50% | 与 A股 银行同向 |
| 银行 | 农业银行 | 01288 | 6.58 | ▼ -1.86% | 同上 |
美股(10-23 收盘价,美东周五 16:00 后已收,当前为周末休市):
| 板块 | 龙头公司 | 代码 | 收盘价(USD) | 涨跌幅 | 所属逻辑 |
|---|---|---|---|---|---|
| 油服 | 斯伦贝谢 | SLB | 53.06 | ▲ +7.08% | 通道溢价最强表达 |
| 石油 | 雪佛龙 | CVX | 233.21 | ▲ +2.88% | 创历史新高 233.74 |
| 石油 | 埃克森美孚 | XOM | 183.21 | ▲ +2.79% | 创历史新高 183.75 |
| 存储 | 美光科技 | MU | 877.55 | ▲ +2.46% | 存储景气独立于算力 |
| CPU/GPU | 超威半导体 | AMD | 516.79 | ▲ +1.74% | 逆势 |
| 软件 | 微软 | MSFT | 524.51 | ▲ +0.66% | 防御性科技 |
| AI 算力 | 英伟达 | NVDA | 210.96 | ▼ -0.59% | 月内 -7.63% |
| 银行 | 摩根大通 | JPM | 331.58 | ▼ -1.47% | 净息差与久期双压 |
| 金矿 | 纽曼矿业 | NEM | 108.87 | ▼ -4.59% | 与 A股 金矿反向 |
| 电信 | T-Mobile | TMUS | 146.54 | ▼ -7.71% | 道指主要拖累之一 |
| 电信 | AT&T | T | 20.93 | ▼ -7.96% | 道指最大拖累 |
小结:已兑现的是订单与业绩端——云汉芯城单日 +11.93%(净利预增 312%~355%)、宁德时代 +7.80%(成交 253.96 亿元)、寒武纪 +5.46%(Q3 净利增超 147%),都有可核验的财报或合同支撑。尚未兑现的是 00:54 的《柳叶刀》临床数据与 19:44 的美方投资限制——前者落在周末无处定价,恒瑞 47.02、药明康德 144.72 的涨幅仍是「预期交易」;后者是中期约束,短期只体现为情绪。出现背离的有三处:九州一轨拿到 3,407 万元订单却收跌 0.61%(消息 10-23 晚间已出、股价已先行);中国海洋石油 00883 在布伦特 +3.17% 的背景下反而 -1.03%;中芯国际 A股 +4.01% 而 H股仅 +0.47%。
A股详细分析
1. 盘面事实
10-23 是一次「宽度极好、结构极偏」的普涨,但所有数字到 01:00 仍是冻结状态。上证 3,690.48(+0.89%)、深证成指 11,673.83(+2.79%)、创业板指 2,684.10(+4.16%)、科创50 1,345.51(+3.04%)、北证50 984.90(+1.88%)、沪深300 4,105.33(+1.71%)、上证50 2,757.68(+1.21%)、中证500 6,814.44(+2.39%)、中证全指 5,253.73(+1.93%)。5,576 只样本里上涨 4,525 只(81.15%)、下跌 909 只(16.30%)、平盘 142 只(2.55%),涨跌幅中位数 +1.56%、均值 +1.90%,涨跌比 4.98:1,涨超 9.9% 者 147 只、跌超 9.9% 者仅 16 只。沪深两市成交额逐只求和 19,724.44 亿元。49 个行业分类中仅 4 个收绿:电力 -0.92%、石油 -0.64%、公路桥梁 -0.32%、综合 -0.06%;领先的是次新股 +5.15%、电子信息 +3.46%、仪器仪表 +3.36%、电器行业 +3.12%、机械行业 +3.01%。
2. 直接拖累机制
失血口集中在「久期 + 上游」两端,机制是同一笔钱的位置替代,不是价值重估。
- 中国银行 -4.02%、工商银行 -3.14%、建设银行 -3.09%、农业银行 -2.84%:现象是四大行集体大跌,机制是 10-21 除息(工商银行 10 派 1.511 元)叠加重磅加息预期下类债资产折现率抬升,影响是「高股息替代品」的性价比在成长端 +4% 的一天里被显性拉低。
- 长江电力 -1.24%、陕西煤业 -2.12%、华能国际 -2.82%:现象是类债与动力煤同跌,机制是 22:54 大秦铁路集中修提前 2 天完成、日均运量回升至 120 万吨以上,运输瓶颈解除,影响是煤价上方弹性被封、火电成本端的想象空间收窄。
- 中国海油 -0.24%、中国海洋石油(H) -1.03%:现象是布伦特 +3.17% 而 A股/H股 上游不涨,机制是通道溢价只被海外上游与油服定价(XOM +2.79%、CVX +2.88%、SLB +7.08%),中国上游的定价基准仍受成品油与天然气价格管制约束,影响是同一事件在两个市场两种弹性。
3. 抗跌与资金结构
抗跌的不是「防守」,是「订单 + 业绩」。宁德时代 +7.80%、单日成交 253.96 亿元,是 10-23 最有份量的一笔流入;云汉芯城 +11.93%、成交 10.08 亿元,前三季度净利预增 312%~355%;寒武纪 +5.46%、Q3 净利同比增超 147%;双环传动 +7.21%、机器人 +6.44%,对应千台机器人实景竞技的场景验证。反过来看,红利与银行是净流出的。券商只有中信证券 +0.67%,22:08 首批三季报「单季盈利承压、分化加大」印证了旗手缺席。这意味着 10-23 的普涨资金主要来自存量再平衡,而不是增量入场。
4. 外部原因
美股 10-23 是跌的:道指 52,215.16(-1.23%)、标普 7,623.68(-0.52%)、纳指 25,955.34(-0.21%)、纳指100 28,957.53(0.00%)。结构极清晰——能源与油服独强,电信独弱(AT&T -7.96%、T-Mobile -7.71%),半导体最弱。港股相反:恒生 23,093.37(+0.69%)、恒生科技 3,871.66(+2.05%)、国企 7,756.25(+0.87%)。所以 A股 10-23 的上涨不是外盘带的。更重要的外部增量是 10-24 18:04 与 19:18 两条:美联储 10-27~28 议息维持不变概率 90.6%、12 月加息预期较强,以及「中东紧张 → 油价冲高 → 通胀风险 → 加息预期 → 压制金价」这条完整的传导链被卖方明确表述。
5. 内部原因
五条:一是 10-08 以来创业板指 -11.61%、科创50 -7.61% 提供了均值回归空间;二是量化私募净值集体破水(超 1,200 只)后卖压自然衰减;三是订单与业绩出现可验证的正面变化(宁德产能订满、云汉芯城预增 312%~355%、寒武纪 Q3 +147%、九州一轨 3,407 万元合同);四是创新药出现等级最高的证据(ESMO LBA +《柳叶刀》主刊);五是制度端暖风延续(证监会私募母基金规则、苏州现房销售)。反向的是券商三季报承压、19:06 人民币汇率创 4 年新高带来的出口链汇率损益扰动,以及 10-24 23:22 的 Swisse 召回这类消费端噪音。
6. 定性
这是风格切换 + 成长端杀估值后的技术性修复,不是趋势反转,更不是「全面崩盘」。三条证据:其一,10-23 单日排序(创业板 +4.16% > 科创50 +3.04% > 上证 +0.89% > 中证红利 -0.13%)与 10-08 以来区间排序(中证红利 -2.83% > Au99.99 -3.14% > 上证 -3.19% > 红利指数 -3.29% > 沪深300 -4.75% > 科创50 -7.61% > 创业板 -11.61%)完全颠倒;其二,成交 19,724.44 亿元未放量到趋势级别;其三,红利与黄金挤在同一跌幅档,说明被杀的是折现率敏感的仓位,而不是对经济基本面的重新定价。真正需要警惕的是一个「非对称风险」:如果 10-27~28 议息对 12 月路径给出更鹰的信号,分母端还有第二段杀跌空间,而分子端的故事(订单、临床、出货)无法对冲利率。
7. 后市观察点
- 10-26 开盘券商能否补涨(中信证券 25.45 为基准):旗手不涨,反弹性质即为轮动而非趋势。
- 宁德时代能否守住 237.60 并延续 250 亿级成交:订单端叙事唯一硬证据。
- 成交额能否突破 19,724.44 亿:超过 2.1 万亿才算增量入场,否则是存量博弈。
- 四大行跌幅是否收窄(中国银行 6.93 为锚):判分母端是否止跌。
- 创新药能否接力(恒瑞 47.02、药明康德 144.72):00:54 的《柳叶刀》数据是否被定价,是「分子端叙事」能否升级的关键检验。
- Au99.99 864.00 元/克能否收复 874.50:金饰克价已跌破 1,200 元,终端补库是否启动。
- 下周 44 股解禁合计 1,060.1 亿元(西安奕材-U 单只 602.83 亿元)对中小盘的抽血强度。
海外与港股
港股
10-23 恒生 23,093.37(+0.69%,日内高 23,231.63 / 低 22,803.77)、恒生科技 3,871.66(+2.05%)、国企指数 7,756.25(+0.87%)。主导板块是科技与整车:比亚迪股份 71.60(+6.23%)、快手-W 27.90(+4.18%)、小米集团-W 26.80(+3.88%)、京东集团-SW 100.00(+1.73%)、腾讯控股 386.00(+0.94%)。与 A股 是同向联动(都靠科技端拉起),但与黄金明确背离:恒生科技 +2.05% 而伦敦金现 -0.66%,说明港股当天买的是科技久期的分子端,与避险属性完全脱钩。值得注意的是港股银行也在跌(工商银行 01398 -1.50%、农业银行 01288 -1.86%),与 A股 四大行方向一致——两个市场的银行被同一笔逻辑卖出。当前港股为周末休市,下一交易时段为 10-26 09:30(上海时间)。观察点:恒生科技能否站稳 3,871.66;中国海洋石油 23.12(-1.03%)与布伦特 112.10 何时收敛。
美股
10-23 三大指数全跌:道指 52,215.16(-1.23%,日内高 52,696.70 / 低 52,055.10)、标普 7,623.68(-0.52%)、纳指 25,955.34(-0.21%)、纳指100 28,957.53(0.00%,几乎平盘)。结构极清晰:能源独强、电信独弱、半导体最弱。XOM 183.21(+2.79%,日内高 183.75)与 CVX 233.21(+2.88%,日内高 233.74)双双创历史新高,SLB 53.06(+7.08%)领涨;AT&T 20.93(-7.96%)与 T-Mobile 146.54(-7.71%)是道指跌幅的主要来源;半导体里 MU 877.55(+2.46%)、AMD 516.79(+1.74%)逆势,NVDA 210.96(-0.59%)、月内 -7.63%;金矿 NEM 108.87(-4.59%)与金价同跌。相对上海时区:当前 01:00 = 美东 10-24 周六 13:00,美股处于「周末休市」,最新可交易时点为 10-23 周五收盘,下一交易时段为 10-26 21:30(美东 09:30)。与 A股 的关系是背离而非联动:A股 涨、港股涨、美股跌,说明亚洲时段的上涨没有美股背书。10-27~28 议息是下一个决定性变量——维持不变概率 90.6%,但 12 月加息预期偏强,若鹰派落地,纳指与高 PE 算力链的折现率压力会重新集中释放。观察点:纳指 25,955 能否守住;NVDA 210.96 是半导体情绪温度计;XOM/CVX 与 10 年期美债收益率的同向性能否维持。
日股
日经225 本期全部接口无可靠返回,标「暂无」、不续引旧值。已核验的事实只有一条:23:25 日本政府为年内修订「安保三文件」拟从 10 月底起加强安保政策宣传,并针对不同年龄群体差异化宣传,在日本国内引发担忧。这对日元与防务相关标的是中期变量,但本周内无价格证据可验证。当前为周末休市,下一交易时段为 10-26 08:00(上海时间,东京 09:00)。观察点:10-26 开盘日经225 相对 10-23 的缺口方向;日元汇率与出口链(半导体设备、汽车)的相对强弱;防务政策宣传对军工标的的短期情绪影响。
韩股
KOSPI 本期全部接口无可靠返回,标「暂无」、不续引旧值。韩股本应是本期最值得看的一块——美股半导体弱势、存储链 MU +2.46% 却逆势,KOSPI 的三星电子与 SK 海力士必然分化;但没有可核验数据就不写结论。另有一条可核验的产业旁证:23:55 兆丰股份拟在韩国设立全资子公司投建海外生产基地,总投资额不超 2,800 万美元,说明中资制造仍在向韩国布局产能。当前周末休市,下一交易时段为 10-26 08:00(上海时间,首尔 09:00)。观察点:三星电子与 SK 海力士跌幅;KOSPI 是否补跌美股半导体的缺口;韩元汇率与外资流向。
黄金详细分析
国际现货黄金(伦敦金现)最后报价 3,997.79 美元/盎司(-0.66%),连续第二个交易日收在 4,000 下方;纽约黄金 4,007.91(-1.29%)、纽约白银 54.03(-1.77%)。国内方面,上海黄金交易所 Au99.99 10-23 开 874.50 / 高 883.98 / 低 856.01 / 收 864.00 元/克,单日跌 10.50 元(-1.86%),跌幅是国际盘的 2.8 倍,属人民币计价端的超调,与 19:06「人民币汇率创 4 年新高」互为镜像。油价站在对立面:布伦特 112.10(+3.17%)、纽约原油 103.49(+4.04%)——地缘事件(22:13 萨那水泥厂 8 死 10 伤、22:16 亚丁导弹、23:37 亚丁军营与海军基地被打、23:02 美驻阿联酋使馆人员调整)密集升级,原油收下了通道溢价,黄金却输给了加息预期,同样的避险需求被拆到了两个方向相反的价格上。
这一期的性质在 19:18 与 21:31 两条卖方表述里被讲透了:申银万国期货陈梦赟认为「贵金属疲软的核心约束来自美联储加息预期,中东局势紧张、油价冲高、通胀上行风险加大,进而抬升加息预期,对黄金形成压制」;另有分析直接指出金饰克价已跌 100 元,下注 10 月下旬至 11 月上旬国际金价继续承压。配合 18:04 的「10-27~28 议息维持不变概率 90.6%、12 月加息预期较强」,逻辑闭环:原油涨 → 通胀预期升 → 加息预期升 → 实际利率上 → 黄金跌。这不是避险失效,是避险被通胀侧吃掉了。央行购金这条线此前已确认连续 12 个月增持,构成中期底部支撑而非短期方向。
技术上,伦敦金现 4,000 连续两日失守,上方压力 4,033(10-24 日内高)、下方支撑 3,975(10-24 日内低);Au99.99 人民币端压力 874.50(10-23 开盘)、支撑 856.01(10-23 低点),864.00 是当前多空结算位。与股票市场的关系是同向下跌、逻辑不同——黄金跌因为实际利率,红利与银行跌因为折现率,被杀的是同一个分母,因此 10-08 以来 Au99.99 -3.14% 与中证红利 -2.83%、红利指数 -3.29% 才会挤在同一档。后续观察点四条:一是 10-26 亚盘 Au99.99 能否收复 874.50;二是伦敦金现能否重返 4,000 上方(3,975 是失效线);三是 10-27~28 议息声明若偏鹰,3,975 大概率失守;四是布伦特 112.10 继续上行而金价不跟,则避险溢价短期已被原油垄断。终端层面另有背离:金饰克价已跌破 1,200 元,相对 Au99.99 864.00 元/克仍有约 333 元/克溢价,终端补库尚未启动。
股金与跨市场对照小结
跨市场结论
A股:10-23 普涨(创业板 +4.16%、81.15% 个股上涨、成交 19,724.44 亿),红利与四大行唯二翻绿,是久期换手而非趋势反转。
港股:恒生 +0.69%、恒生科技 +2.05%,科技与整车领涨,银行同向下跌,与 A股 同频。
美股:道指 -1.23%、标普 -0.52%、纳指 -0.21%,能源与油服独强(SLB +7.08%、XOM/CVX 创新高)、电信独弱,半导体最弱。
日股:日经225 暂无可靠数据,不引旧值;安保三文件宣传口径是中期变量。
韩股:KOSPI 暂无可靠数据;存储链与美股半导体的联动待 10-26 验证。
黄金:伦敦金现 3,997.79(-0.66%)两日失守 4,000,Au99.99 864.00 元/克(-1.86%),避险溢价被通胀预期与加息预期吃掉。
核心背离:同一条地缘消息造出两个反向资产——原油 +3.17%、XOM/CVX 创新高、SLB +7.08%,而黄金 -0.66%、国内金 -1.86%、NEM -4.59%。第二重背离是同一块黄金四个方向:国际 -0.66%、国内 -1.86%、A股 紫金矿业 +3.41% / 赤峰黄金 +4.10%、美股纽曼矿业 -4.59%。第三重背离是半导体:A股 中芯国际 +4.01% / 豪威集团 +4.85%,港股中芯国际仅 +0.47%,美股英伟达 -0.59%、月内 -7.63%——同一条链三个市场三种答案。
一句话收口:这一小时没有新价格,只多了一条临床证据和一条政策立场,但它们恰好补全了 10-26 的分母—分子对照表——分母端(银行 / 红利 / 黄金)被全球加息预期按着,分子端(订单 / 临床 / 出货)在亚洲时段被买,而 10-23 那根 19,724.44 亿元的成交额还没有证明有新钱进来。10-26 开盘的成交额与前 30 分钟的券商表现,是这道题唯一的判分标准。
数据来源与免责声明
查看数据来源与口径
| 市场 | 数据源 | 口径 | |---|---|---| | A股指数 | 腾讯行情 qt.gtimg.cn(sh000001 / sz399001 / sz399006 / sh000688 / bj899050 / sh000300 / sh000016 / sh000905 / sh000985 / sh000922 / sh000015) | 10-23 收盘,指数不复权 | | A股涨跌家数 | 新浪财经沪深 A 股全样本(5,576 只)逐只统计 Market_Center.getHQNodeData | 10-23 收盘涨跌幅,含北交所 | | A股成交额 | 同上逐只 amount 求和 | 19,724.44 亿元(沪 + 深 + 北),与全市场口径存在数据源范围差异 | | A股行业分类 | 新浪财经 SinaIndustry 49 个分类 | 10-23 收盘行业涨跌幅 | | A股个股 | 腾讯行情 qt.gtimg.cn 逐只查询 | 10-23 收盘价与前复权涨跌幅 | | 港股 | 腾讯行情 qt.gtimg.cn(hkHSI / hkHSTECH / hkHSCEI 及个股) | 10-23 收盘 | | 美股 | 腾讯行情 qt.gtimg.cn(usDJI / usINX / usIXIC / usNDX 及个股) | 10-23 收盘(美东 16:00 后) | | 日股 / 韩股 | 无 | **暂无**:本期全部接口无可靠返回,不引旧值、不估算 | | 国际黄金 | 腾讯行情 hf_XAU / hf_GC / hf_SI | 10-24 04:54—04:59 最后报价(周末停更) | | 原油 | 腾讯行情 hf_OIL / hf_CL | 10-24 04:59—05:59 最后报价 | | Au99.99 | 上海黄金交易所 www.sge.com.cn graph/Dailyhq?instid=Au99.99 | 10-23 日行情 OHLC,单位元/克 | | 财经资讯 | 东方财富快讯 getFastNewsList、东方财富搜索 API、公司公告 / 商务部 | 2026-10-24 18:04 — 2026-10-25 00:54,逐条标注来源与时间 | **报告生成时间**:2026-10-25 01:00(Asia/Shanghai) **本期无价格新增说明**:本期为周六收盘后的第二个整点,五个股票市场与上金所全部处于周末休市,国际市场亦停止连续交易,因此所有行情均为最近一个已落地交易时段的收盘值,未做任何估算、平移或补齐。日经225 与 KOSPI 因数据源失效,全文标注「暂无」并拒绝引用旧值。不构成投资建议。