报告生成时间:2026-10-28 23:00 (Asia/Shanghai)
核心判断
这一小时 A股 与港股一动不动,全场只有三个价格在说话,而它们指向同一个方向:利率在往上、商品在往上、久期资产在往下。 美股盘中第 90 分钟,道指 52,433.31(+0.11%)、标普 7,728.71(+0.08%)、纳指 26,450.56(-0.10%)——指数几乎原地踏步,但内部被切成两半:维谛技术 VRT +13.00%、美光 MU +4.52%、闪迪 SNDK +4.67%、GE 医疗 GEHC +7.69% 继续吃肉,而罗宾逊物流 CHRW -10.93%、Old Dominion -5.77% 两只货运股被特朗普政府传出拟对重型卡车加征 25% 关税的草案砸穿,GE Vernova -2.63%、波士顿科学 -7.55%、Meta -1.13%、微软 -0.63% 继续失血;同一条「能源通胀 → 央行重新收紧」的链条这一小时又多了两块砖——布伦特 22:47 突破 112 美元(+2.38%)、EIA 显示美国原油产量升至纪录高位、库存 -189.2 万桶,以及美银披露两周内投资者从美股撤资 185 亿美元、通信服务板块创 2018 年有统计以来最大单周流出;而贵金属这一小时彻底分化——伦敦金现 4,041.86(-0.45%)续跌、纽约白银 53.64(-1.61%)跌幅被拉大到黄金的 3.6 倍,但上金所 Au99.99 夜盘在 23:01 报 866.00 元/克后横盘不动,对日盘收盘 868.99 贴水 2.99 元。方向没变,但结构在收窄:A股 明天的开盘价,现在只取决于 02:00 之前这三件事——美联储措辞、112 美元的布伦特、以及首尔那根 +6.63% 的 KOSPI 能不能站住。
KPI 速览
|
上证指数 3,681.47 ▲ +0.91% A股 · 10-28 收盘 · 本期无新增价格 |
深证成指 11,473.18 ▲ +2.02% A股 · 10-28 收盘 |
创业板指 2,634.76 ▲ +3.40% A股 · 10-28 收盘 · 全场最强宽基 |
北证50 946.83 ▲ +1.63% A股 · 10-28 收盘 · 仍未收复 984 |
|
科创50 1,282.93 ▲ +2.45% A股 · 10-28 收盘 |
上证50 2,753.01 ▲ +0.23% A股 · 10-28 收盘 · 权重几乎不动 |
中证红利 5,499.33 ▲ +0.03% A股 · 10-28 收盘 · 剪刀差的另一端 |
沪深300 4,083.87 ▲ +0.85% A股 · 10-28 收盘 |
|
恒生指数 23,094.83 ▲ +0.23% 港股 · 10-28 收盘 |
恒生科技 3,853.72 ▲ +1.40% 港股 · 10-28 收盘 |
日经225 63,954.19 ▲ +1.08% 日股 · 10-28 收盘 · 单源(快讯) |
KOSPI 6,012.44 ▲ +6.63% 韩股 · 10-28 收盘 · 单源(快讯) |
|
道琼斯(盘中) 52,433.31 ▲ +0.11% 美股 · 23:02 盘中(10-27 收 52,377.57) |
标普500(盘中) 7,728.71 ▲ +0.08% 美股 · 23:02 盘中 |
纳斯达克(盘中) 26,450.56 ▼ -0.10% 美股 · 23:02 盘中 · 大指数里唯一翻绿 |
纳斯达克100(盘中) 29,667.24 ▲ +0.05% 美股 · 23:02 盘中 |
|
伦敦金现 4,041.86 ◆ -0.45% 美元/盎司 · 23:01:00 即时 · 本期续跌 |
纽约金 4,053.46 ◆ -0.52% 美元/盎司 · 23:02:02 即时 |
纽约白银 53.64 ◆ -1.61% 美元/盎司 · 跌幅 3.6 倍于黄金 |
Au99.99 夜盘 866.00 ◆ -0.34% 元/克 · 23:01 最新(20:00 开 869.30) |
|
Au99.99 日盘收盘 868.99 ◆ +1.01% 元/克 · 上金所官方日 K 收盘 |
布伦特原油 111.87 ▲ +2.25% 美元/桶 · 23:02:04 即时 · 22:47 破 112 |
WTI 原油 102.44 ▲ +2.54% 美元/桶 · 23:02:07 即时 |
黄金ETF华安 8.226 ◆ +0.72% A股 10-28 收盘 · 518880 · 需明日修正 |
交易状态
| 市场 | 状态 | 上海时间 | 数据口径 |
|---|---|---|---|
| A股(沪深京) | ● 收盘后休市 | 23:00(15:00 收盘) | 10-28 全天收盘价,本期无新增价格 |
| 港股 | ● 收盘后休市 | 23:00(16:00 收盘) | 10-28 正式收盘价 |
| 美股 | ● 开盘(盘中,已交易 90 分钟) | 23:00 = 美东 11:00 | 指数与个股均为 美东 11:02 盘中即时报价,与 10-27 收盘价对比 |
| 日股 | ● 收盘后休市 | 23:00(14:00 收盘 = 上海 15:00) | 10-28 收盘 |
| 韩股 | ● 收盘后休市 | 23:00(14:30 收盘 = 上海 13:30) | 10-28 收盘 |
| 国际现货黄金 | ● 全球连续交易中 | 23:00 | 伦敦金现 23:01:00、纽约金 / 白银 / 原油 23:02:02—23:02:07 即时报价 |
| 国内黄金(上金所) | ● 夜盘交易中 | 23:00(日盘 15:30 收,夜盘 20:00 开) | 日盘官方收盘 868.99 元/克;夜盘分时 20:00—23:01 已取得,23:01 报 866.00 元/克 |
图表
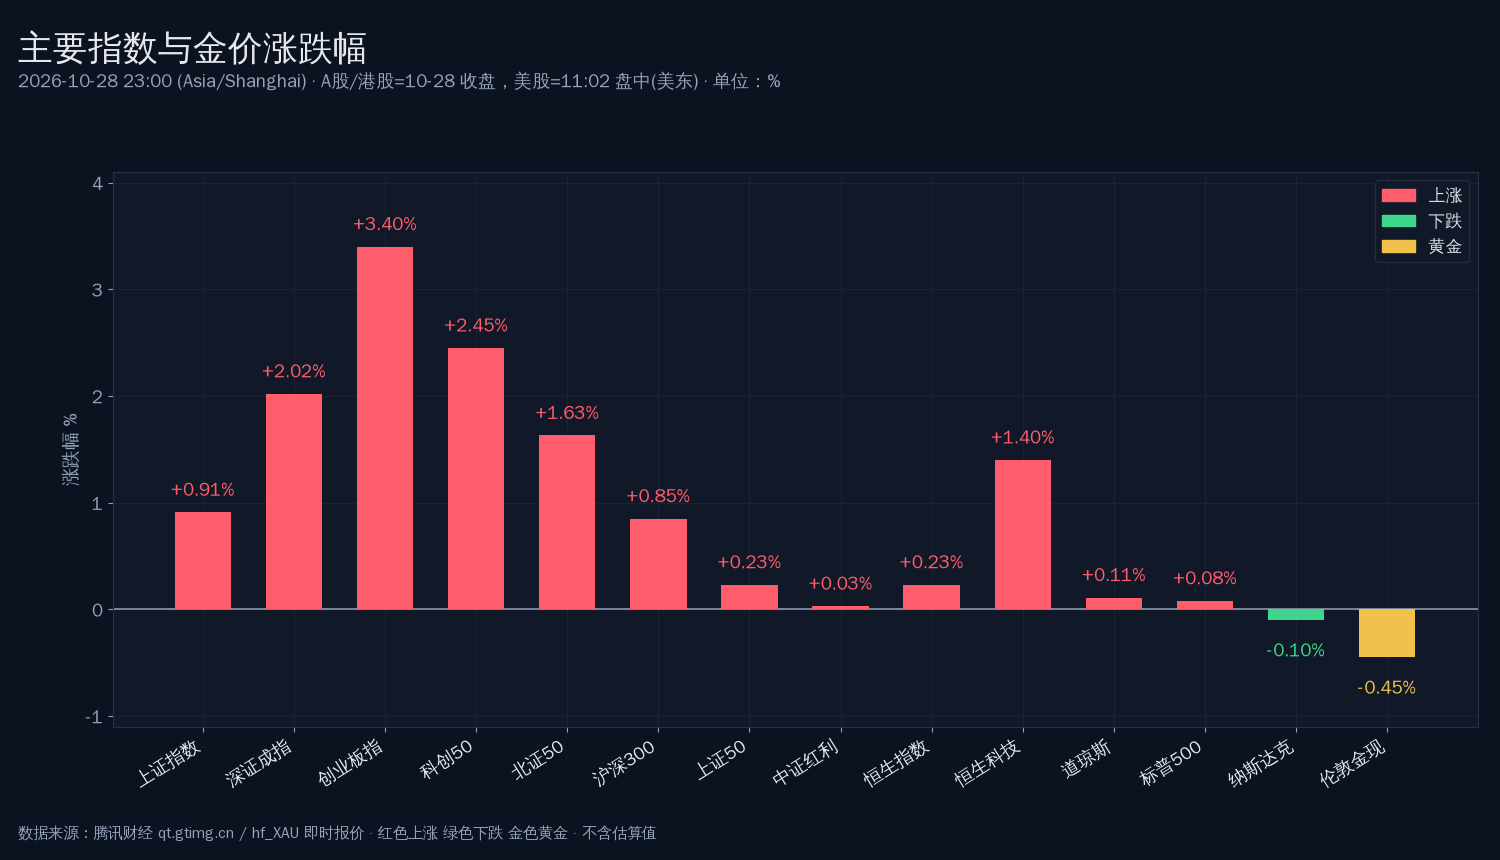
图注:截至 2026-10-28 23:00(Asia/Shanghai)。A股、港股为 10-28 收盘价,美股为美东 11:02 盘中即时报价,伦敦金现为 23:01:00 即时报价。红色为上涨、绿色为下跌、金色为黄金。休市市场全部使用最近一个已结束交易时段的官方收盘,无估算、无插值。
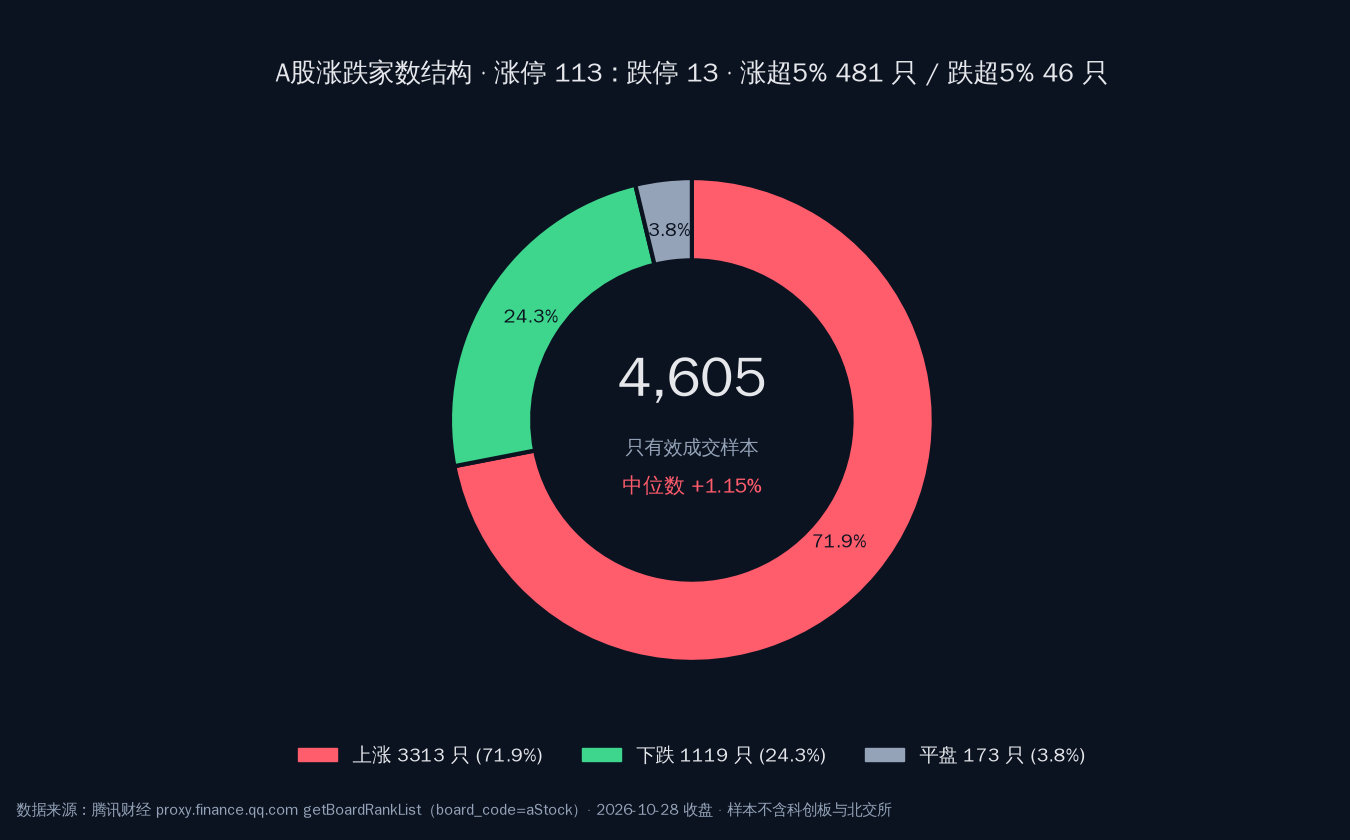
图注:截至 2026-10-28 收盘,A股 4,605 只有效成交样本中上涨 3,313 只(71.9%)、下跌 1,119 只(24.3%)、平盘 173 只(3.8%),个股涨跌幅中位数 +1.15%;涨停(≥+9.8%)113 只、跌停(≤-9.8%)13 只;涨超 5% 481 只、跌超 5% 仅 46 只。样本口径不含科创板与北交所。
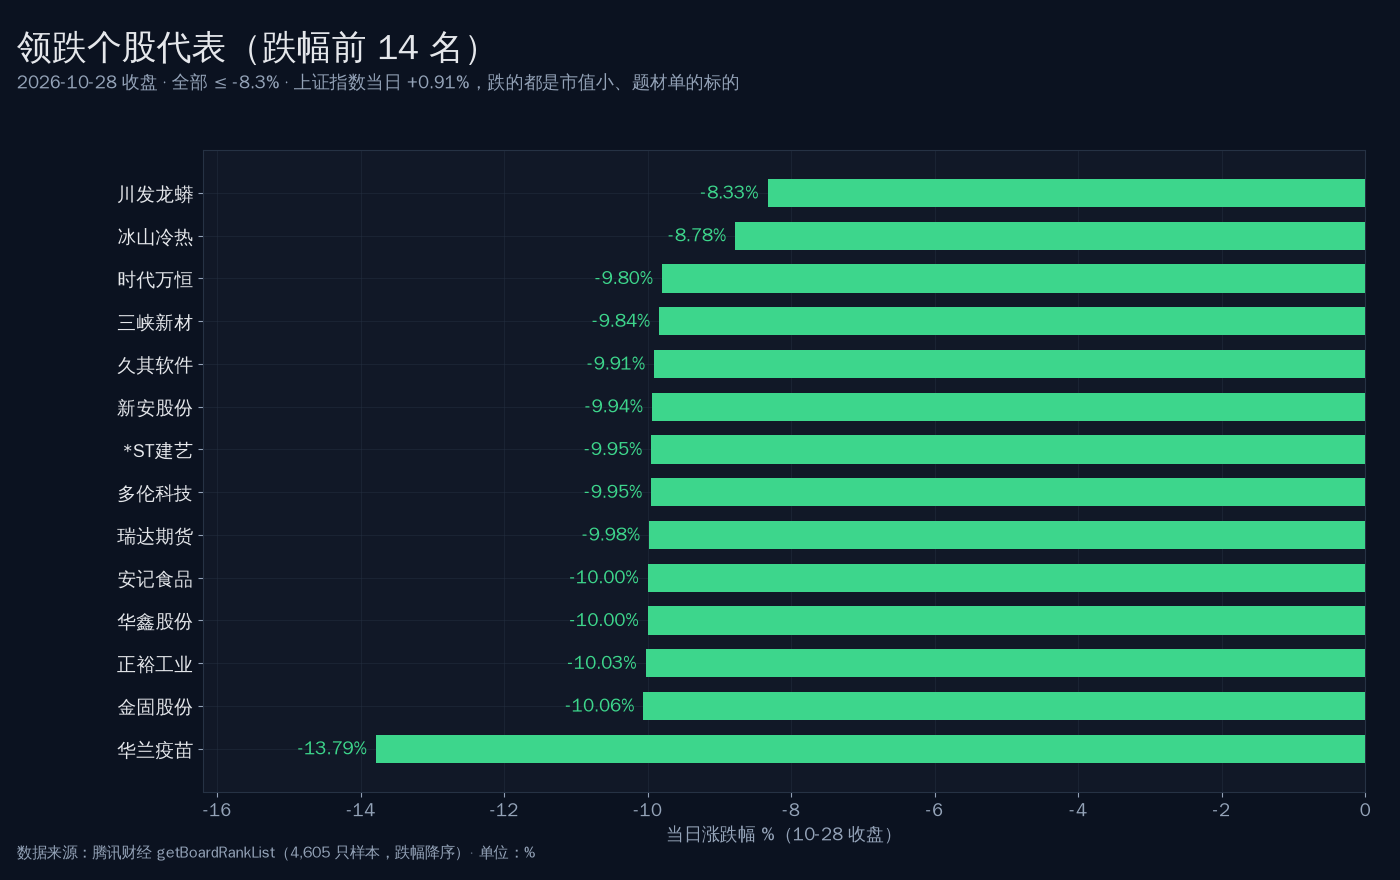
图注:截至 2026-10-28 收盘。4,605 只样本中跌幅前 14 名,全部 ≤ -8.3%,最大跌幅 13.79%(华兰疫苗)。名单里是疫苗、汽零、食品、券商、期货、化工——跌幅榜是「资金抽离题材股」,不是单一的成长杀估值,与上证指数 +0.91% 同时出现,结构分化特征明确。
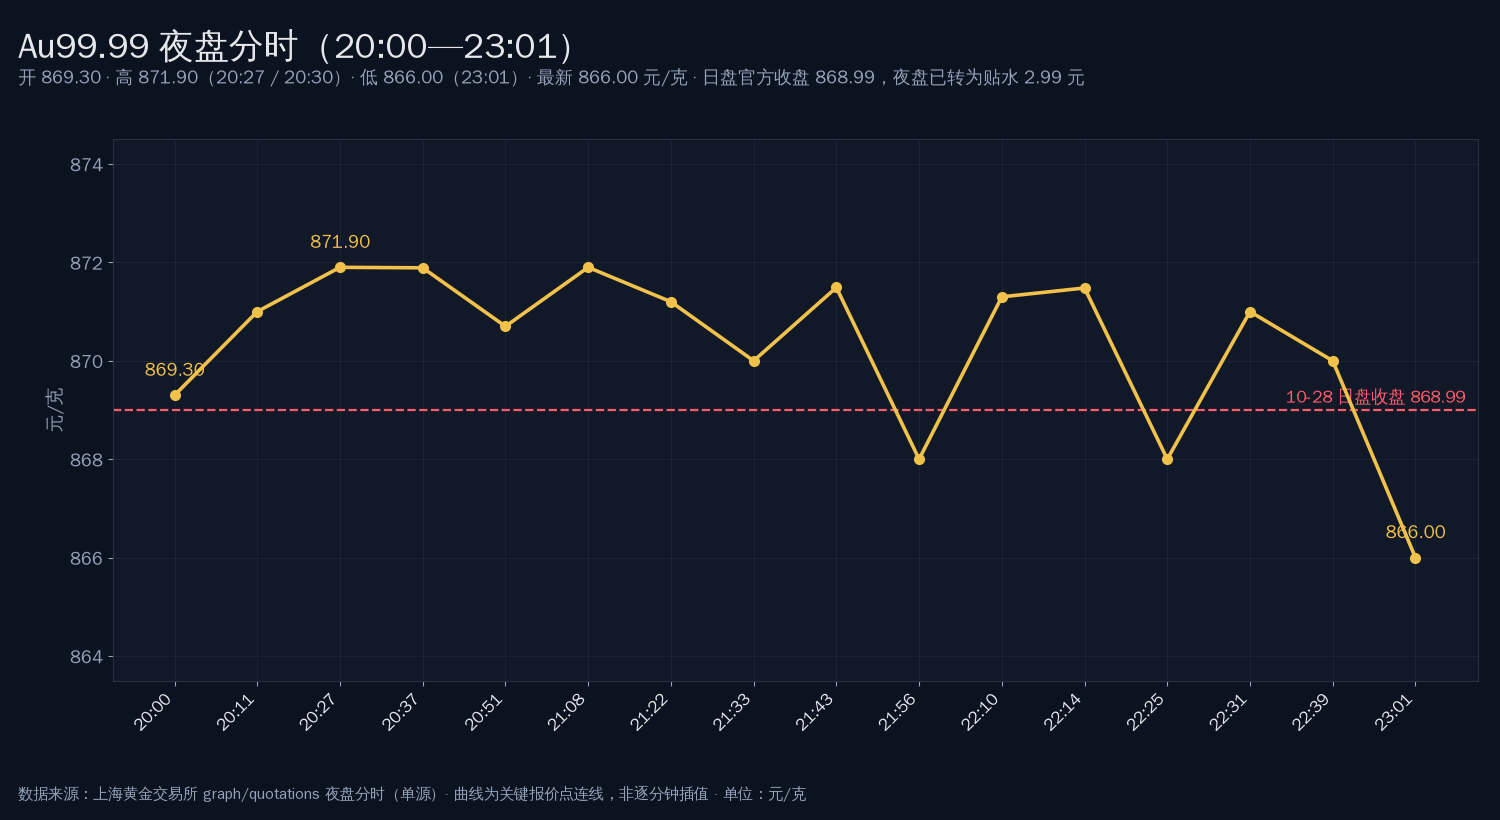
图注:截至 2026-10-28 23:01,上金所 Au99.99 夜盘分时(20:00—23:01)。开 869.30、高 871.90(20:27 与 20:30 两次触及)、低 866.00(23:01)、最新 866.00 元/克;同期日盘官方收盘 868.99 元/克。22:39 仍在 870.00,22:39—23:01 之间直接砸到 866.00,贴水扩大到 2.99 元,其后 23:01—23:05 横住不动。夜间单源数据,曲线为关键报价点连线,无插值。
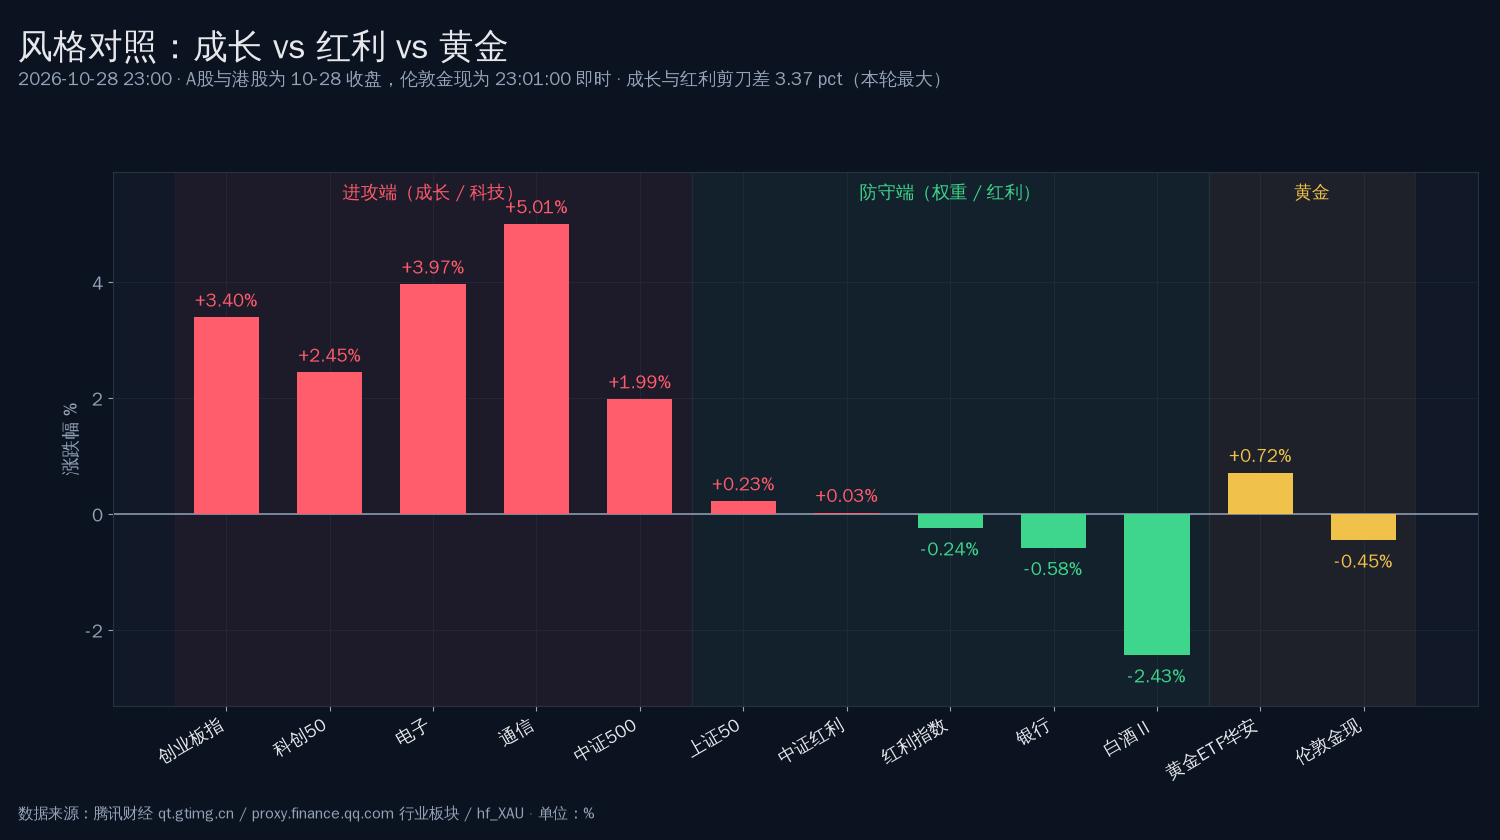
图注:截至 2026-10-28 23:00(黄金为即时)。进攻端创业板指 +3.40%、电子 +3.97%、通信 +5.01%、科创50 +2.45%,对照上证50 +0.23%、中证红利 +0.03%、红利指数 -0.24%、银行 -0.58%、白酒Ⅱ -2.43%,成长与红利剪刀差 3.37 个百分点(本轮最大);黄金内部再分离——伦敦金现 -0.45%,而 A股 黄金ETF华安 +0.72%(日盘口径)。
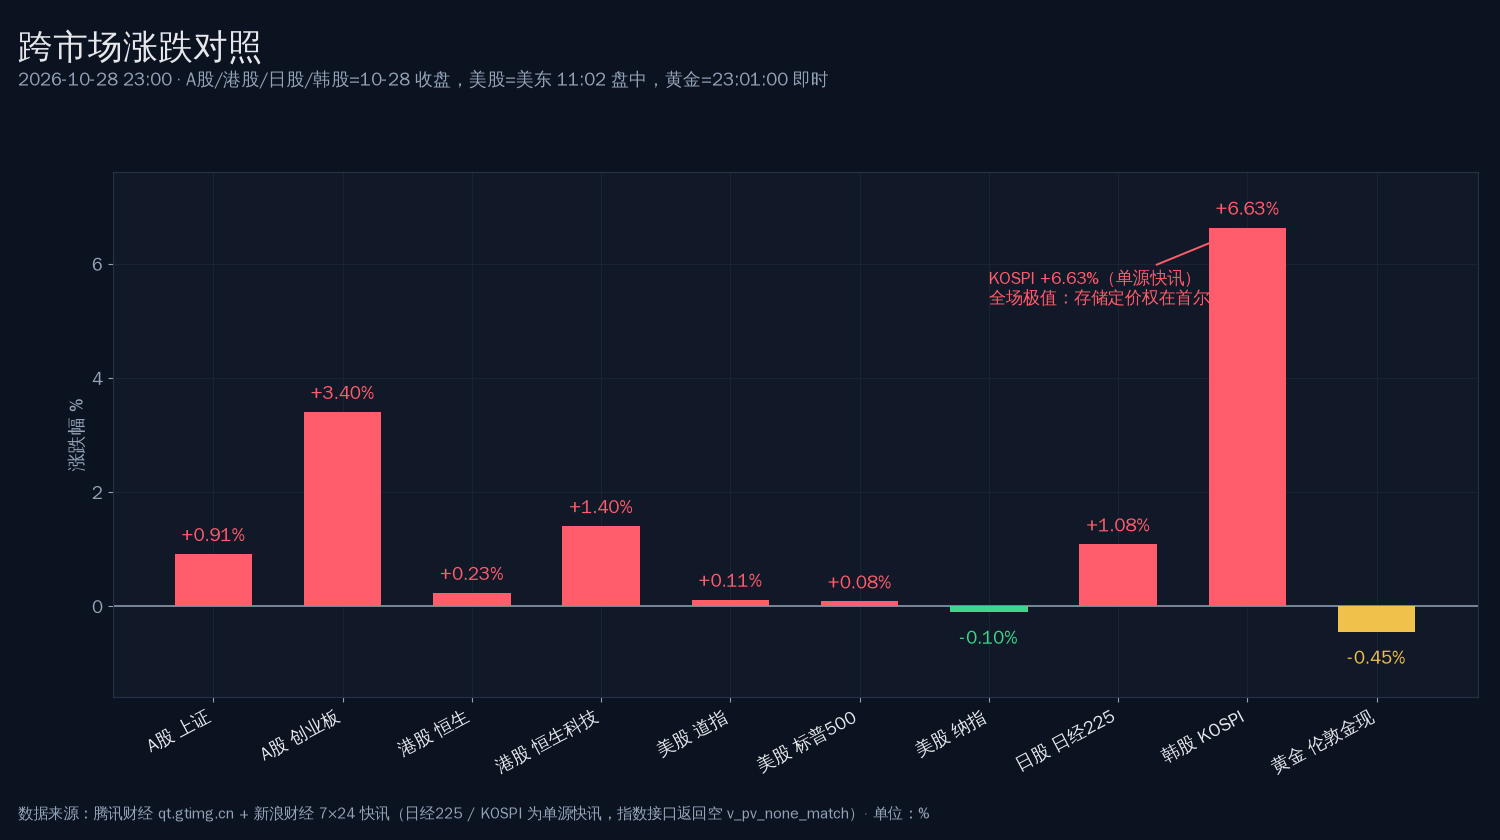
图注:截至 2026-10-28 23:00。A股、港股、日股、韩股为 10-28 收盘,美股为美东 11:02 盘中,伦敦金现为 23:01:00 即时。日经225 与 KOSPI 本期指数接口仍返回空(v_pv_none_match),仅有 14:30 快讯原文(+1.08% / +6.63%),按规则标注为单源、不估算。伦敦金现 -0.45% 是图中唯一的负收益资产,KOSPI +6.63% 是唯一超过 5% 的资产。
最新资讯 → 板块 → 龙头股价
关键资讯
01 · 22:35 美银:两周内投资者从美股撤资 185 亿美元,通信服务板块创 2018 年有统计以来最大单周流出
美国银行客户上周净卖出 **35 亿美元**美国股票,此前一周资金流出规模达 **150 亿美元**,两周合计 **185 亿美元**;分析师 Jill Carey Hall 与 Ohsung Kwon 明确表示本轮抛售以散户为主导。结构性细节更值得记:通信服务板块录得 2018 年开始统计以来最大单周资金流出(该板块包含 Meta),工业板块连续第 13 周资金外流。 这是本期最重要的资金面证据:它解释了为什么美股指数在 23:00 仍原地踏步——不是没人卖,是卖的人在卖通信服务与工业,而买的人在买 AI 电力与存储。指数没跌,是因为两股力量互相抵消。
来源:新浪财经 7×24 快讯(美国银行资金流向周报)· 时间:2026-10-28 22:35:51
02 · 22:30 美国 EIA 周报:原油库存 -189.2 万桶(预期 +1.5 万桶),产量升至纪录高位,库欣 -62.4 万桶
美国至 10 月 23 日当周 EIA 原油库存 -189.2 万桶,市场预期 +1.5 万桶、前值 -306 万桶;战略石油储备 -10 万桶;库欣原油库存 -62.4 万桶(前值 +98.7 万桶)。22:50 EIA 表示美国原油产量在最近一周升至纪录高位,同时墨西哥湾沿岸原油库存降至 2024 年 12 月以来最低。库存报告后汽油期货转跌 0.7%,但布伦特维持涨势并于 22:47 突破 112 美元/桶、日内最高 112.14(+2.38%)。 「产量创新高但库存仍去化、库欣单周 -62.4 万桶」是本期的关键矛盾:供给端已经顶满,价格还是往上走,说明定价权不在美国产量手里,而在霍尔木兹。这对黄金是压制(实际利率)、对油气链是支撑。
来源:新浪财经 7×24 快讯(美国能源信息署 EIA 周度库存报告 / 产量声明)· 时间:2026-10-28 22:30:14—22:50:58
03 · 22:37—22:55 美股货运股集体崩塌:C.H. 罗宾逊 -10.2%、Old Dominion -5.5%,传特朗普政府拟对重型卡车加征 25% 关税
22:37 C.H. 罗宾逊(CHRW)公布三季度业绩后股价下跌 10.2%;23:02 盘中 CHRW 报 **127.90(-10.93%)**、Old Dominion(ODFL)报 176.23(-5.77%)。22:55 波音在前一交易日暴跌 10.7% 后继续下跌 1.4%(166.60,-0.94%)。同期 22:24 SpaceX 下跌 3.6%,22:13 Old Dominion 一度 -6.9%。 这是本期唯一一处「个股级断崖」,而且它与存储的狂欢出现在同一个 30 分钟里——这就是为什么纳指 -0.10% 而道指 +0.11%:被砸的是运输与工业,被买的是 AI 硬件,两件事互不相干,也互不抵消。
来源:新浪财经 7×24 快讯(个股盘中异动)+ 腾讯财经 qt.gtimg.cn 美东 11:02 盘中报价 · 时间:2026-10-28 22:37—23:02
04 · 22:53 英国住宅建筑商股价大幅下跌 4.6%,Taylor Wimpey、Persimmon、Barratt Redrow 均跌超 5%
22:53 英国住宅建筑商指数跌 4.6%,三大龙头 Taylor Wimpey、Persimmon、Barratt Redrow 跌幅均超 5%。对照 22:46 加拿大央行行长麦克勒姆「利率没有预设路径」与 22:52 加拿大央行第一副行长罗杰斯「借贷利率正对房地产市场构成压力」——两地同一晚对同一件事给出同一句结论。 这是「加税 + 加息同时压向同一个资产」的完整样本,而且它发生在英国预算案刚刚给了银行业甜头之后:22:03 英国银行股续涨、21:34 30 年期英债收益率跌 3bp 至 5.72%、22:08 进一步跌 5bp 至 5.70% 创日内低点。债涨、银行涨、房屋建筑商崩——市场的钱在同一份预算案里做出了三种判断。
来源:新浪财经 7×24 快讯(英国住宅建筑商 / 英债收益率 / 加拿大央行发布会)· 时间:2026-10-28 22:03—22:53
05 · 22:42 花旗重申 SK 海力士「买入」、目标价 300 万韩元,上调 Q4 经营溢利预测至 107 万亿韩元
花旗发表报告:重申 SK 海力士 **「买入」**,目标价维持 300 万韩元;将 2026 第四财季经营溢利预测从 89.8 万亿韩元上调至 107 万亿韩元,并将 2026/2027 全年经营溢利预测分别上调 7% 与 12%。基于 2026 财年约 100 万亿韩元的股东回报规模,该行预计第四财季股东回报约 35 万亿韩元,其中约 15 万亿韩元股票回购、20 万亿韩元现金分红。同一晚 21:19 沃尔夫研究给出 250 美元目标价与「两年回购可达股本 28%」。 这是本期唯一一条能继续给 A股 存储与覆铜板链供血的资讯:它不是情绪,是可计算的利润与回购。22:42 之后美股 MU 由 +4.88% 抬到 +4.52%(报价口径变化)、SNDK 由 +4.47% 到 +4.67%,说明这条线没有被指数带下去。
来源:新浪财经 7×24 快讯(花旗研报)· 时间:2026-10-28 22:42:50
06 · 22:15 农发行完成 2026 年新型政策性金融工具 3,150 亿元投放,支持项目 3,027 个、总投资约 4.39 万亿元
截至 10 月 28 日,农发行已完成 2026 年新型政策性金融工具 3,150 亿元投放任务,共支持项目 3,027 个,涉及项目总投资约 4.39 万亿元,重点支持人工智能、数字经济、低空经济、消费、绿色低碳等领域;其中支持 11 个经济大省项目 2,125 个、投资 2,181.8 亿元,支持民间投资及民间资本参与项目 378 个、投资 651.54 亿元。同步「基金 + 贷款」同频共振。 这条与 A股 当日结构严丝合缝:政策资金的第一投向是「人工智能、数字经济、低空经济」,而当日涨的是通信 +5.01%、电子 +3.97%、机械设备 +3.66%、机器人执行器 +5.63%。财政的钱已经指明了方向,这解释了为什么创业板能涨 3.40% 而上证50 只涨 0.23%。
来源:新华财经(农发行新型政策性金融工具投放完成)· 时间:2026-10-28 22:15:32
07 · 21:50 黄金类 ETF 总规模缩水超 180 亿元至 2,867.62 亿元;黄金ETF华安规模跌破千亿,回落至 985.78 亿元
受 9 月以来国际金价回调影响,国内黄金类 ETF 走弱,总规模缩水超 180 亿元至 2,867.62 亿元。其中黄金股 ETF 跌幅领先:黄金股ETF华安、华夏、工银等跌幅超过 24%;黄金 ETF、上海金 ETF 跌幅均超 10%。规模最大的黄金ETF华安规模跌破千亿元,回落至 985.78 亿元;规模最大的黄金股 ETF「黄金股ETF永赢」规模降至 120 亿元以下。多位基金经理提示 10 月 29 日凌晨 FOMC 决议与发布会、同日美国三季度 GDP 初值与 9 月 PCE 物价指数将共同影响加息路径的定价。 这是本期唯一一条直接解释「为什么内盘金价在 23:01 砸到 866.00」的持仓面数据:不是新空头进场,是持仓在缩水。A股 黄金ETF华安 10-28 收 8.226(+0.72%)的这个涨幅,明天要面对 866.00 的检验。
来源:上海证券报(黄金类 ETF 规模追踪)· 时间:2026-10-28 21:50:00
08 · 22:14 纽约联储 SOFR 报 3.95%(前一日 3.93%),有效联邦基金利率 3.88% 持平;21:03 美联储确认 FOMC 会议按计划于周三上午 9 点举行
据纽约联储数据,上一交易日(10 月 27 日,即美联储议息会议开幕当天)担保隔夜融资利率 SOFR 报 3.95%,前一日 3.93%;有效联邦基金利率 3.88%,与前一日持平。21:03 美联储称「联邦公开市场委员会会议于周三上午 9 点按计划举行」——在政府部分停摆的背景下,这是一条确认性消息。 SOFR 上行 2bp 而有效联邦基金利率不动,说明边际资金成本在紧、政策利率在稳。这正是黄金 -0.45% 与白银 -1.61% 的真实原因:不是地缘,不是避险,是隔夜钱贵了 2 个基点。
来源:新浪财经 7×24 快讯(纽约联储 SOFR 数据 / 美联储会议安排)· 时间:2026-10-28 21:03 / 22:14:15
影响映射
| 资讯要点 | 影响 | 相关板块 | 传导逻辑 |
|---|---|---|---|
| 美银:两周美股撤资 185 亿美元,通信服务单周流出创纪录 | 利空(平台成长) 中性(AI 硬件) |
通信服务 / 工业运输 vs AI 电力 / 存储 | 现象:两周流出 185 亿且散户主导 → 机制:资金在同一条 AI 链内部换仓,不减总量只换标的 → 影响:纳指 -0.10%、Meta -1.13% 对 VRT +13.00%、MU +4.52% |
| EIA 库存 -189.2 万桶 + 产量创新高,布伦特 22:47 破 112 | 利好(油气煤) 利空(中下游制造 / 久期资产) |
石油石化 / 煤炭 / 油服 vs 化工中游 / 高 PE 成长 | 现象:供给顶满价格仍涨 → 机制:定价权在霍尔木兹而非美国页岩 → 影响:A股 石油石化仅 +0.38%(35/47)、煤炭 +0.30%、中国石油 13.26(+0.45%),尚未充分定价 |
| 美股货运股崩塌(CHRW -10.93%、ODFL -5.77%) | 利空 | 运输 / 工业 / 物流 | 现象:业绩 + 关税草案双杀 → 机制:工业板块已连续 13 周资金外流,边际买家消失 → 影响:道指靠金融(JPM +0.63%、GS +0.76%)与能源(XOM +1.18%、CVX +0.81%)撑住,运输不参与 |
| 英国住宅建筑商 -4.6%,三大龙头跌超 5% | 利空 | 地产 / 建材 / 按揭 | 现象:预算案加税 + 加拿大央行称「借贷利率压制地产」→ 机制:高利率环境下的估值分母无法下修 → 影响:对 A股 地产链是负面参照,但 A股 地产当日 +1.67%,属政策预期定价而非基本面 |
| 花旗上调 SK 海力士 Q4 经营溢利至 107 万亿韩元,目标价 300 万韩元 | 利好 | 存储 / HBM / 覆铜板 / PCB | 现象:利润与回购双上修 → 机制:AI 硬件的现金流可被量化 → 影响:A股 兆易创新 +7.77%、君正股份 +18.37%、生益科技 +5.00%;美股 MU +4.52%、SNDK +4.67% |
| 农发行投放 3,150 亿新型政策性金融工具,投向 AI / 数字经济 / 低空经济 | 利好 | 通信 / 电子 / 机械设备 / 机器人 | 现象:财政资金已落地 3,027 个项目 → 机制:订单与资本开支的确定性上移 → 影响:当日通信 +5.01%(净流入 77.5 亿)、电子 +3.97%(净流入 146.8 亿)、机械设备 +3.66% |
| 黄金类 ETF 缩水 180 亿元,黄金ETF华安跌破千亿 | 利空 | 黄金 ETF / 黄金股 | 现象:持仓缩水而非新空进场 → 机制:被动赎回叠加实际利率上行 → 影响:Au99.99 夜盘 23:01 跌至 866.00(贴水 2.99 元)、伦敦金现 -0.45%、A股 山东黄金 -0.91%、湖南黄金 -0.92% |
| SOFR 3.95%(+2bp),有效联邦基金利率 3.88% 持平 | 利空(贵金属 / 久期) | 黄金 / 白银 / 高估值成长 | 现象:隔夜钱贵了 2bp → 机制:实际利率预期上移 → 影响:白银 -1.61%、为黄金 -0.45% 的 3.6 倍,这是实际利率交易的教科书比例 |
龙头个股
| 板块 | 龙头公司 | 代码 | 最新价/收盘价 | 涨跌幅 | 市场 | 备注 |
|---|---|---|---|---|---|---|
| 存储(利好兑现) | 君正股份 | 300223 | 111.98 | ▲ +18.37% | A股收盘 | 成交 72.7 亿元 |
| 存储(利好兑现) | 富瀚微 | 300613 | 72.48 | ▲ +20.00% | A股收盘 · 涨停 | 成交 10.6 亿元;花旗当晚再次上修 SK 海力士盈利 |
| 存储(利好兑现) | 兆易创新 | 603986 | 289.88 | ▲ +7.77% | A股收盘 | 成交 122.8 亿元 |
| 光模块 / CPO(利好兑现) | 中际旭创 | 300308 | 636.30 | ▲ +10.28% | A股收盘 | 成交 235.7 亿元全市场第一 |
| 光模块 / CPO(利好兑现) | 新易盛 | 300502 | 256.79 | ▲ +8.08% | A股收盘 | 成交 150.9 亿元 |
| 光模块 / CPO(利好兑现) | 天孚通信 | 300394 | 201.43 | ▲ +6.79% | A股收盘 | 21:27 记录表称 CPO 已批量交付、Q3 营收环比 +28% |
| 覆铜板 / PCB(利好兑现) | 生益科技 | 600183 | 102.49 | ▲ +5.00% | A股收盘 | 覆铜板板块 +5.15%(5/5),净流入 15.6 亿 |
| 覆铜板 / PCB(利好兑现) | 沪电股份 | 002463 | 104.57 | ▲ +5.41% | A股收盘 | 21:06 电子布公司回应:少布/无布仍处实验室阶段 |
| 国产算力(利好兑现) | 工业富联 | 601138 | 48.64 | ▲ +5.92% | A股收盘 | 成交 54.9 亿元 |
| 国产算力(利好兑现) | 寒武纪 | 688256 | 958.00 | ▲ +4.93% | A股收盘 | 成交 90.0 亿元(科创板,qt 单只快照) |
| 油气链(利好未兑现) | 中国石油 | 601857 | 13.26 | ▲ +0.45% | A股收盘 | 布伦特 +2.25% 但石油石化仅 +0.38%(35/47)——未充分定价 |
| 油气链(利好未兑现) | 中国石化 | 600028 | 5.48 | ▼ -0.54% | A股收盘 | 与油价方向相反 |
| 黄金(受损) | 山东黄金 | 600547 | 24.99 | ▼ -0.91% | A股收盘 | Q3 单季亏 3.63 亿元 |
| 黄金(受损) | 湖南黄金 | 002155 | 19.49 | ▼ -0.92% | A股收盘 | 与港股金矿完全相反 |
| 黄金(背离) | 紫金矿业 H | 02899 | 28.64 | ▲ +3.47% | 港股收盘 | 对 A股 紫金(+0.36%)裂口 3.11 pct |
| 黄金(背离) | 紫金矿业 | 601899 | 27.95 | ▲ +0.36% | A股收盘 | — |
| 黄金(背离) | 黄金ETF华安 | 518880 | 8.226 | ◆ +0.72% | A股收盘 | 日盘口径;与伦敦金现 -0.45% 方向相反,明日需修正 |
| 白酒消费(受损) | 贵州茅台 | 600519 | 1,330.75 | ▼ -1.85% | A股收盘 | 中证白酒 -2.43%,白酒Ⅱ 0/19 全跌 |
| 白酒消费(受损) | 五粮液 | 000858 | 72.40 | ▼ -3.95% | A股收盘 | 主力净流出 2.87 亿元 |
| 银行(受损) | 招商银行 | 600036 | 42.13 | ▼ -2.00% | A股收盘 | 房地产贷款余额同比 -5.2% 的映射 |
| 非银金融(受损) | 中信证券 | 600030 | 24.86 | ▼ -0.76% | A股收盘 | 券商概念 -0.61%(13/51,净流出 14.1 亿) |
| 新能源上游(受损) | 宁德时代 | 300750 | 229.14 | ▼ -1.66% | A股收盘 | 主力净流出 12.71 亿元;夜盘碳酸锂 -4.64% |
| 领跌榜(受损) | 华兰疫苗 | 301207 | 15.13 | ▼ -13.79% | A股收盘 | 全市场跌幅第一,成交 3.1 亿元 |
| 领跌榜(受损) | 华鑫股份 | 600621 | 13.41 | ▼ -10.00% | A股收盘 · 跌停 | 券商情绪塌陷的极端样本 |
| 领跌榜(受损) | 瑞达期货 | 002961 | 11.36 | ▼ -9.98% | A股收盘 · 跌停 | 与华鑫股份同日跌停,非银两头挨打 |
| 美股 AI 电力(利好兑现) | 维谛技术 | VRT | 235.67 | ▲ +13.00% | 美股 11:02 盘中 | 当期最强权重股,开盘曾 +14.95% |
| 美股 AI 电力(利好兑现) | GE 医疗 | GEHC | 76.58 | ▲ +7.69% | 美股 11:02 盘中 | 20:52 高管称医疗程序未见放缓 |
| 美股 存储(利好兑现) | 闪迪 | SNDK | 1,365.84 | ▲ +4.67% | 美股 11:02 盘中 | 22:42 花旗上修后仍在高位 |
| 美股 存储(利好兑现) | 美光科技 | MU | 970.74 | ▲ +4.52% | 美股 11:02 盘中 | 与 A股 兆易创新 +7.77% 同源 |
| 美股 存储(利好兑现) | 西部数据 | WDC | 387.26 | ▲ +1.68% | 美股 11:02 盘中 | 由 22:01 的 +0.58% 回升 |
| 美股 光通信(利好兑现) | Lumentum | LITE | 893.13 | ▲ +3.11% | 美股 11:02 盘中 | Ciena +2.16%、迈威尔 +1.77% 同向 |
| 美股 运输(崩塌) | C.H. 罗宾逊 | CHRW | 127.90 | ▼ -10.93% | 美股 11:02 盘中 | Q3 业绩后暴跌,关税草案二次打击 |
| 美股 运输(崩塌) | Old Dominion | ODFL | 176.23 | ▼ -5.77% | 美股 11:02 盘中 | 开盘一度 -6.9% |
| 美股(受损) | 波士顿科学 | BSX | 41.66 | ▼ -7.55% | 美股 11:02 盘中 | 开盘 -8.9%,创 5 月以来最大单日跌幅 |
| 美股(受损) | GE Vernova | GEV | 871.58 | ▼ -2.63% | 美股 11:02 盘中 | 90 亿美元收购 Trench Group 后被连续第二天杀 |
| 美股(受损) | 恩智浦 | NXPI | 246.99 | ▼ -2.57% | 美股 11:02 盘中 | 开盘 -7.3%,尾段修复至 -2.57% |
| 美股 平台(受损) | Meta Platforms | META | 613.19 | ▼ -1.13% | 美股 11:02 盘中 | 22:35 美银:通信服务单周流出创 2018 年来最大 |
| 美股 平台(受损) | 微软 | MSFT | 527.97 | ▼ -0.63% | 美股 11:02 盘中 | — |
| 美股 能源(利好兑现) | 埃克森美孚 | XOM | 182.04 | ▲ +1.18% | 美股 11:02 盘中 | 布伦特破 112 的直接受益者 |
| 美股 金融(利好兑现) | 摩根大通 | JPM | 337.92 | ▲ +0.63% | 美股 11:02 盘中 | 22:36 称英国对银行额外征税「缺乏原则」却仍在涨 |
| 港股 半导体(利好兑现) | 华虹宏力 | 01347 | 70.00 | ▲ +8.44% | 港股收盘 | 当日港股最大涨幅龙头 |
| 港股 半导体(利好兑现) | 中芯国际 | 00981 | 47.80 | ▲ +5.43% | 港股收盘 | — |
| 港股(受损) | 友邦保险 | 01299 | 70.90 | ▼ -2.21% | 港股收盘 | 恒指最大的单一拖累项 |
| 港股(受损) | 中国石油股份 | 00857 | 9.95 | ▼ -1.09% | 港股收盘 | 布伦特 +2.25% 完全未被定价 |
这一段说明什么:第一,已经兑现的是「订单与利润」,尚未兑现的是「油价」——花旗 22:42 把 SK 海力士 Q4 经营溢利从 89.8 万亿韩元上调到 107 万亿,A股 存储与光模块当日全部兑现(兆易 +7.77%、君正 +18.37%、中际旭创 +10.28%);而布伦特 22:47 破 112 美元、WTI +2.54%,A股 石油石化只涨 0.38%(35/47)、中国石化还跌 0.54%,这条线到收盘都没有被定价。第二,出现背离的是黄金与金矿:伦敦金现 -0.45%、白银 -1.61%,而港股紫金 H 收 +3.47%、A股 黄金ETF华安 +0.72%,裂口 3.11 个百分点,且当日公布的黄金类 ETF 缩水 180 亿元说明这个裂口是靠被动赎回而非主动买盘撑起来的。第三,美股内部的方向分裂到收盘都没有收敛:VRT +13.00% 与 CHRW -10.93% 同时存在,纳指 -0.10% 是这两股力量的净差值。明天开盘前,A股 手里真正的三张牌是:存储的利润、油价的弹性、以及黄金的贴水——前两张是正向,第三张是负向。
A股详细分析
1. 盘面事实
10-28 是「指数级普涨、结构极致集中」的一天,而 23:00 这一期 A股 依然没有任何新增价格——所有数字都是 15:00 的收盘快照。五大宽基全部收红:上证 3,681.47(+0.91%)、深证 11,473.18(+2.02%)、创业板 2,634.76(+3.40%)、科创50 1,282.93(+2.45%)、北证50 946.83(+1.63%);中盘端中证500 6,640.89(+1.99%)、中小100 7,219.09(+1.66%)、沪深300 4,083.87(+0.85%)。但同一时刻上证50 只有 2,753.01(+0.23%)、中证红利 5,499.33(+0.03%)、红利指数 3,275.87(-0.24%),创业板与中证红利的剪刀差拉到 3.37 个百分点,为本轮行情的最大值。
广度数据支持「普涨」,但只支持到一半。腾讯财经沪深全量个股排行口径下,4,605 只有效成交样本中 3,313 只上涨(71.9%)、1,119 只下跌(24.3%)、173 只平盘,个股涨跌幅中位数 +1.15%;涨停(≥+9.8%)113 只、跌停(≤-9.8%)13 只,涨跌停比 8.7:1;涨超 5% 的 481 只、跌超 5% 的仅 46 只。成交额方面,沪市 7,510.19 亿元 + 深市 8,774.68 亿元 = 16,284.87 亿元,北交所 138.58 亿元,与新浪收评「全市场成交额 16,421 亿元、放量 1,692 亿元」的口径差异来自统计边界,本报告统一写作「约 1.63—1.64 万亿元,放量约 1,692 亿」。
板块结构(全量取得 31 个行业 + 805 个概念):行业层面通信 +5.01%(102/121,净流入 77.5 亿)> 电子 +3.97%(468/497,净流入 146.8 亿)> 机械设备 +3.66%(467/541,净流入 33.6 亿)> 汽车 +2.63%(238/290,净流入 22.8 亿)> 传媒 +1.98%,末端是食品饮料 -1.46%(51/122,净流出 8.0 亿)、农林牧渔 -0.76%、非银金融 -0.63%(23/77,净流出 13.5 亿)、银行 -0.58%(12/42)。概念层面涨幅前列几乎全是同一条链:空心杯电机 +10.67%(4/4)、肿瘤疫苗 +7.35%(4/5)、模拟芯片 +6.46%(13/15)、靶材 +5.98%(5/5)、电子鼻 +5.74%、机器人执行器 +5.63%(18/18)、SRAM +5.62%、电子树脂 +5.26%(12/12)、覆铜板 +5.15%(5/5)、光刻机 +5.03%(56/57)、CPU 概念 +5.02%(10/10);跌幅端是青蒿素 -1.40%、燃料乙醇 -1.35%、白酒概念 -0.84%(14/47)、电子签名 -0.81%(1/5)、中船系 -0.74%、家禽 -0.69%、券商 -0.61%(13/51,净流出 14.1 亿)。
2. 直接拖累机制
现象 → 机制 → 影响
现象一:食品饮料 -1.46%,白酒概念 14/47、白酒Ⅱ 一只不红。 个股贵州茅台 1,330.75(-1.85%)、五粮液 72.40(-3.95%);中证白酒 6,216.58(-2.43%)、中证消费 12,254.74(-1.45%)、安记食品跌停(-10.00%)。
机制: 央行三季度贷款投向报告显示,本外币住户贷款余额 82.25 万亿元同比 -2.0%、个人住房贷款余额 35.91 万亿元同比 -4.1%。白酒终端需求与居民信贷扩张同源,信贷不增,需求就没有增量。
影响: 这不是情绪杀,是用官方数据完成的一次估值校准。板块内零分化通常只出现在系统性定价调整里。
现象二:银行 -0.58%、非银金融 -0.63%、券商 -0.61%,金融三兄弟全线为负。 招商银行 42.13(-2.00%)、工商银行 8.56(-0.70%)、中信证券 24.86(-0.76%),华鑫股份跌停(-10.00%)、瑞达期货跌停(-9.98%);非银金融主力净流出 13.5 亿元、券商概念净流出 14.1 亿元。
机制: 房地产贷款 -5.2% 直接压银行资产端;而创业板 +3.40% 的赚钱效应让资金搬家——钱去了存储与光模块,留在券商的只剩交易通道本身,而通道类标的(华鑫、瑞达)正是当日跌停的两只。
影响: 这是上证50 只涨 0.23% 的直接原因。
现象三:新能源上游被独立杀估值。 宁德时代 229.14(-1.66%),主力净流出 12.71 亿元(全市场最大单只净流出);电力设备行业净流出 19.3 亿元;夜盘碳酸锂连续 -4.64%。
机制: 存储与 AI 硬件抢走风险偏好后,供给过剩叙事的板块拿不到边际资金;碳酸锂夜盘续跌说明现货过剩没有被这轮行情带走。
影响: 电力设备与创业板在同一天方向相反,说明创业板这 3.40% 完全是电子与通信贡献的。
3. 抗跌与资金结构
这一天抗跌的不是传统红利,而是「有订单、有报表可验证的成长」:
| 进攻主线 | 板块数据(本期全量) | 代表个股与涨幅 | 可验证依据 |
|---|---|---|---|
| 通信 / 光模块 / CPO | 通信 +5.01%(102/121,净流入 77.5 亿) | 中际旭创 ▲ +10.28%、新易盛 ▲ +8.08%、天孚通信 ▲ +6.79% | 21:27 天孚通信记录表:CPO 已批量交付、Q3 营收环比 +28%、物料紧张缓解 |
| 电子 / 覆铜板 / PCB | 电子 +3.97%(468/497,净流入 146.8 亿)· 覆铜板 +5.15%(5/5,净流入 15.6 亿)· 电子树脂 +5.26%(12/12) | 生益科技 ▲ +5.00%、沪电股份 ▲ +5.41% | 21:06 中证金牛座:电子布占覆铜板成本约 20%,少布/无布「尚处实验室阶段」 |
| 存储 / 半导体 | 模拟芯片 +6.46%(13/15)· SRAM +5.62%(6/7)· 光刻机 +5.03%(56/57)· CPU 概念 +5.02%(10/10,净流入 17.7 亿) | 君正股份 ▲ +18.37%、富瀚微 ▲ +20.00%、兆易创新 ▲ +7.77% | 22:42 花旗上调 SK 海力士 Q4 经营溢利至 107 万亿韩元、目标价 300 万韩元 |
| 机器人 / 机械 | 机械设备 +3.66%(467/541,净流入 33.6 亿)· 机器人执行器 +5.63%(18/18,净流入 11.9 亿)· 空心杯电机 +10.67%(4/4) | 恒工精密 ▲ +20.00%、儒竞科技 ▲ +19.99% | 22:15 农发行 3,150 亿政策性金融工具投向 AI / 数字经济 / 低空经济 |
| 汽车 / 汽零 | 汽车 +2.63%(238/290,净流入 22.8 亿)· 汽车零部件 +3.57% | 豪恩汽电 ▲ +20.00%、东南电子 ▲ +20.00%、比亚迪 82.74(+0.89%) | — |
| 医药 / 创新药 | 医药生物 +1.43%(362/481)· 肿瘤疫苗 +7.35%(4/5)· CRO +4.67%(34/38) | 百普赛斯 ▲ +20.00%、莱美药业 ▲ +19.95% | — |
资金结构上,四条独立证据说明「钱是搬来的、不是进来的」:一是行业净流入前三全是同一条 AI 硬件链——电子 +146.8 亿、通信 +77.5 亿、机械设备 +33.6 亿,合计 257.9 亿元,而净流出集中在电力设备 -19.3 亿、非银金融 -13.5 亿、计算机 -9.5 亿、有色金属 -8.6 亿、食品饮料 -8.0 亿、商贸零售 -8.0 亿;二是当日 ETF 两市成交 5,984.33 亿元,较昨日同期缩量 61.49 亿元;三是当日最活跃的股票型 ETF 是中韩半导体 ETF(513310)成交 202.20 亿元、收 +8.05%、放量 150%,其前两大重仓股正是当日暴涨的 SK 海力士与三星电子——这是「首尔点火、上海放大」的镜像;四是多家基金公司公告纳指系跨境 ETF 10-29 开市起至 10:30 停牌,跨境通道的边际增量在收紧。
4. 外部原因
第一位的仍然是加息路径,而这一小时它又多了一条硬证据。 22:14 纽约联储数据显示 SOFR 报 3.95%(前一日 3.93%),有效联邦基金利率 3.88% 持平——边际资金成本上行 2bp,政策利率不动。叠加 21:45 加拿大央行加息 25bp 至 2.50%(三年多来首次)并把 2026 年通胀预测从 2.5% 上调至 2.9%、2027 年从 2.0% 上调至 3.1%,以及 22:44—22:46 麦克勒姆的三句话:「利率没有预设路径」「加息将限制油价上涨的传导效应」「企业计划将高投入成本转嫁出去」。对 A股 的含义没有变:能源通胀是「慢变量里的快变量」,它不给估值扩张发放额外许可——这解释了为什么创业板能靠产业逻辑涨 3.40%,而上证50 只能涨 0.23%。
第二位的全球科技股传导,这一小时继续分化且没有收敛。 美东 11:02 盘中,纳指 -0.10%、道指 +0.11%、标普 +0.08%、纳指100 +0.05%。结构上,AI 电力与存储在涨(VRT +13.00%、GEHC +7.69%、SNDK +4.67%、MU +4.52%、LITE +3.11%),运输与并购叙事在崩(CHRW -10.93%、ODFL -5.77%、BSX -7.55%、GEV -2.63%、NXPI -2.57%)。22:35 美银的资金流数据把这件事量化了:两周撤出 185 亿美元、通信服务板块创 2018 年有统计以来最大单周流出、工业板块连续第 13 周外流。A股 明日要面对的问题由此变得更具体:如果美股指数不再涨、只有硬件环节涨,A股 的存储与板子链必须自己找钱。
第三位是油价,而它是本期唯一「外盘已涨、A股 未定价」的变量。 22:47 布伦特突破 112 美元/桶、日内涨 2.38%,23:02 报 111.87(+2.25%);WTI 102.44(+2.54%)。22:30 EIA 库存 -189.2 万桶(预期 +1.5 万桶)、库欣 -62.4 万桶,22:50 产量升至纪录高位,但价格照涨。A股 石油石化当日只涨 0.38%(35/47)、中国石化还跌 0.54%——这个缺口是本期末尾最大的未定价项。
第四位是英国预算案的外溢,方向仍然为正但已分化。 22:08 英国30 年期国债收益率跌 5bp 至 5.70%(日内低点)、20:41 10 年期跌 1.4bp 至 5.34%,22:03 英国银行股续涨(附加税最终 6%、仅征 15 个月,远低于传闻的 8%)。但 22:53 英国住宅建筑商指数跌 4.6%、三大龙头跌超 5%。债涨、银行涨、房屋建筑商崩——同一份预算案,市场给出了三种判断,这是「加税 + 高利率」组合下最真实的结构。
5. 内部原因
盈利端确实有支撑,而且这一小时仍在落地。 福建金森 Q3 净利 2,510.52 万元同比 +693.34%;利扬芯片 Q3 净利 1,990.82 万元同比 +154.72%(扣非 +328.57%、前三季度净利同比 +4,574.90%);ST汇洲 Q3 净利 6,887.94 万元同比 +84.91%;臻宝科技 Q3 净利 7,401.79 万元同比 +2.26%;金杯电工 Q3 净利 1.73 亿元同比 +3.32%;江西铜业前九个月净利增长 94%。反面同样极端:四川长虹 Q3 净亏 15.87 亿元(-413.09%)、淳中科技 Q3 亏 2.16 亿元、南威软件 Q3 亏 5,039.19 万元(营收 -58.63%)、ST易购 Q3 亏 7,317 万元(由盈转亏)、久之洋 Q3 由盈转亏亏 1,860.69 万元(营收 -69.69%)、先锋精科 Q3 净利 -10.80%(营收却 +59.13%)。分化幅度远超指数波动,而且全部可核验。
消费与地产的支撑是「修复」而非「反转」。 保利发展 Q3 归母净利 3.74 亿元同比扭亏为盈,但前三季度营收 1,549.56 亿元同比 -10.80%。叠加央行房地产贷款 -5.2%、住户贷款 -2.0%,白酒与地产链的下跌是有基本面的,不是错杀。
政策预期这一小时得到了最直接的资金证据。 22:15 农发行完成 3,150 亿元新型政策性金融工具投放,支持 3,027 个项目、总投资约 4.39 万亿元,重点投向人工智能、数字经济、低空经济、消费、绿色低碳;20:42 自然资源部:前三季度海洋生产总值 8.5 万亿元、同比 +4.9%,高于 GDP 增速 0.3 个百分点;20:38 深圳前三季度实际使用外资超 440 亿元、同比增超 60%;20:41 广州前三季度新引进备案注册项目超 2,200 个、计划投资总额 3,493 亿元同比 +149%。产业结构在优化、总量宽松叙事没有增量——这正是「新质生产力」能涨、总量板块涨不动的原因,而 3,150 亿的投向清单比任何一篇研报都直接。
风格跷跷板是最后一环。 71.9% 的个股上涨 + 中位数 +1.15%,但上证50 只涨 0.23%,说明这 71.9% 里大部分是小幅普涨,真正的超额全部集中在五条链上。广度不错、深度极窄。
6. 定性
成长抢估值、红利失血的风格切换延续,叠加存量资金极致集中的结构性行情。不是趋势反转,不是全面牛市,也不是崩盘。
三条证据:一是成交量放大 1,692 亿而两融余额仍在 2.4 万亿元低位,属换手而非加杠杆;二是跌停仅 13 只、跌幅超 5% 仅 46 只,没有任何板块出现流动性断裂;三是涨停 113 只对跌停 13 只、赚钱效应 8.7:1,市场内部是健康分化而非崩塌。反过来也不能称之为牛市:中证红利 +0.03%、红利指数 -0.24%、上证50 +0.23%、银行 -0.58%、白酒 0/19 说明一半的市值在当日是负贡献。而 23:00 这一期更进一步:A股 没有新价格,但外部条件又变了两件——SOFR 上行 2bp、布伦特破 112 美元。前者压估值,后者压中下游成本,两者都不利好当前领涨的高 PE 板块。
7. 后市观察点
- 北京时间周四 02:00 美联储声明与 02:30 记者会——SOFR 已经从 3.93% 抬到 3.95%,加拿大央行刚落地加息样本,重点看声明是否承认近期通胀数据超预期;若承认,最先回吐的是今日涨幅最大的存储与覆铜板。
- 布伦特能否守住 112 美元——本期外盘 +2.25% 而 A股 石油石化只涨 0.38%,中国石化甚至 -0.54%,这是最可能被补掉的缺口。看 23:00 后能否站稳 112.14(日内高)。
- Au99.99 夜盘能否收回 868.99(10-28 日盘官方收盘)——23:01 报 866.00,贴水 2.99 元并横盘,这是判断 A股 黄金股明日是「补跌」还是「错杀」的直接依据。
- 紫金矿业 A/H 裂口(3.11 pct)能否收敛——港股 +3.47% 对 A股 +0.36%,方向决定黄金股是补涨还是补跌。
- 覆铜板「少布/无布」的二次发酵与反噬——21:06 电子布公司明确「尚处实验室阶段、趋势没有变化、11 月涨价是大概率事件」,当日覆铜板 +5.15%(5/5)、电子树脂 +5.26%(12/12)已定价成本改善;若这条被解读为「电子布需求不受损」,涨的是上游,跌的是覆铜板。
- 美股存储四小龙能否守住开盘涨幅——MU +4.52%、SNDK +4.67%、WDC +1.68% 仍强,但 STX -0.32%,四小龙内部已经分裂。
- 成交额能否连续两日站上 1.6 万亿——本期约 1.63—1.64 万亿元、放量 1,692 亿。单日放量不算确认。
- 中证红利与创业板的剪刀差——本期 3.37 个百分点为本轮最大。扩大到 4 个百分点以上意味着还在抽血;收敛到 1.5 个百分点以内才说明有增量资金进场。
海外与港股
港股
状态与事实。 港股 16:00 收盘,23:00 无成交。恒生指数收 23,094.83(+0.23%)、恒生科技 3,853.72(+1.40%)、恒生国企 7,791.63(+0.32%)。这个 0.23% 是「被半导体撑起、被内银与保险拽住」后的净结果:华虹宏力 70.00(+8.44%)、中芯国际 47.80(+5.43%)、药明生物 46.32(+3.72%)、紫金矿业 H 28.64(+3.47%)、招金矿业 16.33(+2.06%)、小鹏集团-W 36.56(+3.69%)、阿里巴巴-W 98.90(+1.96%)、京东集团-SW 100.10(+1.06%)、腾讯控股 387.60(+0.62%)、中银香港 48.98(+1.74%);对面是友邦保险 70.90(-2.21%)、中国石油股份 9.95(-1.09%)、中国海洋石油 24.02(-0.74%)、香港交易所 365.00(-0.71%)、美团-W 71.20(-0.90%)、中国平安 48.38(-0.62%)。
主导板块。 半导体、CXO、黄金三根柱子:半导体来自 DRAM/HBM 研报与 22:42 花旗对 SK 海力士的上修;CXO 来自外资投行上调药明系目标价;黄金来自日盘上金所上涨与实物需求,港股比 A股 更早、更完整地把黄金定价进去了。
与 A股 / 黄金的联动或背离。 联动在半导体(A股 兆易 +7.77%、君正 +18.37% 对港股中芯 H +5.43%、华虹 +8.44%)。背离在黄金,且本期风险加大:紫金矿业 H +3.47% 对 A股 +0.36%,裂口 3.11 个百分点;但 23:01 外盘金价 -0.45%、内盘夜盘跌到 866.00,港股这 3.47% 明天要面对一次检验,而且背景是黄金类 ETF 缩水 180 亿元。
另一处背离在油气,且本期缺口扩大:布伦特 23:02:04 报 111.87(+2.25%)、WTI 102.44(+2.54%),而港股中国石油股份收 -1.09%、中国海洋石油 -0.74%,A股 中国石油 +0.45%。同一晚、同一条油价、两种定价:港股在给 Q3 报表收割利润,A股 在给油价预期加价,而外盘已经把 112 打过了,两边都没跟上。
观察点。 一是恒生科技距 10-28 日内高点 3,876.54 仅 0.6%,能否突破决定港股二次定价;二是紫金 A/H 裂口方向;三是嘉实科创芯片 ETF 上市时间与首日规模;四是南向资金流向(本期未取得可靠净额,不做引用)。
美股
状态。 上海 23:00 = 美东 11:00,美股已开盘 90 分钟,处于盘中交易时段。以下为 美东 11:02 盘中即时报价,对照 10-27 收盘价。
涨跌事实与结构。 道指 52,433.31(+0.11%)、标普 7,728.71(+0.08%)、纳指 26,450.56(-0.10%)、纳指100 29,667.24(+0.05%)。日内区间:道指 52,541.49 高 / 52,335.43 低,纳指 26,582.01 高 / 26,428.26 低——纳指 150 点的振幅换来的是一条平线,这是典型的「内部对冲」。
赢家集中且明确:维谛技术 VRT +13.00%(235.67)、GE 医疗 GEHC +7.69%(76.58)、闪迪 SNDK +4.67%(1,365.84)、美光 MU +4.52%(970.74)、温迪 WEN +14.41%、Lumentum LITE +3.11%(893.13)、Ciena +2.16%、迈威尔 +1.77%、西部数据 +1.68%、Nebius +1.31%、CoreWeave +1.16%、埃克森美孚 XOM +1.18%、雪佛龙 +0.81%、阿斯麦 +1.16%、台积电 +0.30%、谷歌 +0.86%。
输家同样明确:C.H. 罗宾逊 CHRW -10.93%(127.90)(22:37 Q3 业绩后暴跌)、波士顿科学 BSX -7.55%(41.66)、Old Dominion ODFL -5.77%(176.23)、威富集团 -3.14%、GE Vernova GEV -2.63%(871.58)、恩智浦 -2.57%、特斯拉 -1.55%、思科 -1.36%、奈飞 -1.29%、Meta -1.13%、波音 -0.94%。赢家侧还包括贝莱德 +0.97%、摩根大通 +0.63%、高盛 +0.76%、可口可乐 +0.93%。运输双杀 + 平台普跌 + 并购叙事被杀,三件事同时发生。
美债与利率。 本期仍未从可靠接口取得美债收益率与美元指数数值,不做引用。可用的替代证据来自纽约联储:22:14 SOFR 3.95%(前一日 3.93%)、有效联邦基金利率 3.88% 持平;21:03 美联储确认 FOMC 会议按计划于周三上午 9 点举行。这组数据拼起来的结论是:隔夜资金成本在抬,而政策利率在稳——这是贵金属最怕的组合。
与 A股 的关系。 A股 当日的「存储强、龙头弱」结构,本质是照抄美股前一夜的收盘结构再放大;今晚美股把这个结构又固定了一遍——存储仍强(MU +4.52%、SNDK +4.67%),而平台与运输转弱(META -1.13%、CHRW -10.93%、ODFL -5.77%)。若今晚收盘维持这个格局,A股 周四的存储与板子链仍可续,但「AI 应用与平台」「物流与运输」这两条线不能再指望外盘。
观察点。 一是纳指能否收回 26,477.81(10-27 收盘)——收不回来就是连续第二日在关键位下方;二是 VRT 与 GEHC 的涨幅能否守住一半(AI 电力是本轮最硬的订单逻辑);三是 CHRW 的 -10.93% 是否向其他货运代理与卡车链外溢;四是 02:00 声明与 02:30 记者会的措辞——这是本期所有资产的终局变量。
日股
涨跌事实。 日经225 收 63,954.19(+1.08%),14:00 收盘(北京时间 15:00)。本期腾讯财经指数接口对 jpN225 仍返回空(v_pv_none_match),数值来自 14:30 快讯原文(单源)。
结构与传导。 TOPIX 本期同样未取得可靠数据,不引用、不估算。可核验的横向对照是:日经 +1.08% 弱于 KOSPI +6.63%、弱于 A股 创业板 +3.40%,但强于美股纳指 -0.10%——属于跟随而非主导,且当晚还出现一条与定价无关的政治噪音:21:21 自民党副总裁麻生太郎政治资金争议(派阀 18 年间收入约 30 亿日元、其中约 20 亿来自政治资金派对),属噪音,不构成定价因素。22:25 一条与日本产业相关的变化:日本邮政银行拟以 500 亿日元收购松井证券。
观察点。 一是日元汇率对出口链的边际影响(本期未取得可靠报价);二是日本长端国债收益率(本期无可靠数据,需下一期补);三是日经能否在 KOSPI 高位震荡时守住 63,000 点。
韩股
涨跌事实。 KOSPI 收 6,012.44(+6.63%),时隔 10 个交易日重新站上 6000 点;SK 海力士涨近 11%、三星电子涨约 9%。14:30 收盘(北京时间 13:30)。本期同样为单源快讯数值,指数接口返回空。
结构与传导。 这是全场唯一的「指数级暴动」,驱动是研报 + 产业事实 + 回购预期三重叠加:21:19 沃尔夫研究给 SK 海力士 250 美元目标价、预计两年回购可达股本 28%;22:42 花旗把 Q4 经营溢利预测从 89.8 万亿上调至 107 万亿韩元、目标价 300 万韩元,并预计第四财季股东回报约 35 万亿韩元(15 万亿回购 + 20 万亿现金分红)。22:19 一条侧证:韩国 Robotis 已签约向法国 Pollen Robotics 供应约 75 万个舵机(黄仁勋演示的 Microduck 机器人),订单规模约 35 亿韩元。
与全球科技股的关系。 韩股 +6.63% 与美股纳指 -0.10% 完全脱钩——存储的定价权在首尔,不在纽约。A股 的中韩半导体 ETF(513310)当日收涨 8.05%、成交 202.20 亿元、放量 150%,就是这条传导链的境内镜像。但要注意:23:02 美股盘中 SK 海力士同类资产(MU +4.52%、SNDK +4.67%)仍强,而纳指整体 -0.10%——存储这条线正在脱离指数独立运行,既是机会(A股 有独立锚),也是风险(一旦首尔回落,A股 无人接棒)。
观察点。 一是 KOSPI 能否连续第二日站上 6,000;二是 SK 海力士与三星的后续订单/价格公告;三是回购 28% 股本与 35 万亿韩元股东回报能否落地;四是长鑫 HBM3E 若在两个月内小批量落地,会否对 SK 海力士的定价权形成第一道裂缝。
黄金详细分析
国际现货黄金在本期继续走弱,且跌幅比上一期更深。 22:02:05 纽约金报 4,059.64(-0.37%),23:01:00 伦敦金现报 4,041.86(-0.45%)、23:02:02 纽约金 4,053.46(-0.52%);日内高 4,070.74 / 低 4,028.01(伦敦金现),纽约金高 4,084.10 / 低 4,040.50。即 22:00—23:00 这一小时里,伦敦金现从 4,048.62 再跌 6.76 美元,纽约金从 4,059.64 再跌 6.18 美元。
白银的跌幅是本期最重要的信号。 22:02:05 纽约白银 53.88(-1.17%),23:02:02 报 53.64(-1.61%);日内高 54.59 / 低 53.52。白银跌幅被拉大到黄金的 3.6 倍(22:00 时为 4 倍,21:00 时为 3 倍)——这是「实际利率交易」的教科书比例,说明压制的来源是隔夜资金成本,而不是地缘或避险。
国内 Au99.99 夜盘在 23:01 完成第二次下台阶。 日盘官方收盘 868.99 元/克(+1.01%),开 862.50 / 高 873.00 / 低 860.20,连续第二根阳线。夜盘(上金所 graph/quotations 分时)开 869.30、高 871.90(20:27 与 20:30 两次触及)、低 866.00(23:01)、最新 866.00 元/克:22:14 曾回到 871.48、22:31 在 871.00、22:39 报 870.00,此后在 22:39—23:01 之间直接砸到 866.00,贴水扩大到 2.99 元,并横盘至 23:05。 这是内盘连续第二个小时用价格确认外盘的弱势,而且这次是横着不动,说明卖盘已经出完、买盘不接。
油价是本期的反向极值。 布伦特 23:02:04 报 111.87 美元/桶(+2.25%),日内高 112.14(22:47 破 112);WTI 23:02:07 报 102.44(+2.54%),日内高 102.75。22:30 EIA 数据:原油库存 -189.2 万桶(预期 +1.5 万桶)、库欣 -62.4 万桶、战略储备 -10 万桶;22:50 EIA 称产量升至纪录高位、墨西哥湾库存降至 2024 年 12 月以来最低;22:20 ADNOC 一条绕开霍尔木兹海峡的管道 2027 年初投用(富查伊拉码头交付部分上扎库姆原油);20:59 波罗的海干散货 +1.85% 报 2,652 点;23:00 国内夜盘燃料油连续 +4.79%、沥青 +3.94%、低硫燃料油 +3.04%。油涨 2%+ 而金跌 0.45%——避险买盘本期完全没有出现。
地缘政治本期偏向「缓和」,这是与上一期最大的差别。 多头素材仍在:22:11 / 22:52 也门亚丁国际机场再次遭袭(数日内累计 6 次)、21:11 以色列议会选举初步计票两大阵营均未获多数(内塔尼亚胡阵营 53 席对反对派 48 席)、22:50 加拿大央行称「美国贸易和中东局势的不确定性可能改变前景」、21:46 中东冲突解决「没有明确的路径」。但空头素材变多了:22:50 泽连斯基称三方会谈最迟应在 11 月底前举行、预计 11 月 10 日前举行乌美俄三方会谈、可能在阿布扎比举行;22:48 荷兰首相表示支持下月阿布扎比会谈;22:45 荷兰宣布向乌克兰提供 5 亿欧元军援;22:57 泽连斯基称「欧洲需要团结起来,以帮助结束与俄罗斯的战争」;21:52 克里姆林宫确认美俄乌三方会谈日期将很快公布。地缘从「升级」切到「有日期」,这比任何一条多头素材都更能解释金价为什么不反弹。
通胀的定价权本期彻底转到机构框架上。 本期未取得美国最新 CPI / PCE 的可靠数值,不引用具体数字。但两份文件已经足够:世界银行(21:30)2026 年能源 +32%(四年高位)、金属 +25% 创新高、贵金属 +40%、大宗商品总体 +23%、全球石油供应 -5.2%;加拿大央行(21:50)把 2026 年通胀从 2.5% 上调至 2.9%、2027 年从 2.0% 上调至 3.1%,预计通胀要到 2028 年年中才回到 2%,并假设布伦特四季度均价约 100 美元、2028 年底降至 75 美元。22:44 麦克勒姆补了一句最关键的:「企业计划将高投入成本转嫁出去」——成本可转嫁,就意味着央行必须行动。
美联储预期本期被「隔夜钱」进一步收紧。 22:14 纽约联储:SOFR 3.95%(前一日 3.93%)、有效联邦基金利率 3.88% 持平。21:03 美联储确认 FOMC 会议按计划于周三上午 9 点举行。21:45 加拿大央行打响「G7 重新收紧」第一枪。对金价的含义:上行空间被 12 月加息概率封住,下行空间由 4,000 整数关口决定,两个都在 02:00 之后揭晓。
避险与持仓面第一次出现「同向恶化」。 避险当期偏弱(金价 -0.45% 显著跑输布伦特 +2.25%);持仓面 21:50 的硬数据更狠:国内黄金类 ETF 总规模缩水超 180 亿元至 2,867.62 亿元,黄金股 ETF 跌幅超 24%,黄金ETF华安规模跌破千亿元至 985.78 亿元,黄金股ETF永赢降至 120 亿元以下。外储多元化的慢变量还在(20:58 前八个月美国亲密伙伴净买入美债 1,743 亿美元、同比下滑超 60%),但 ETF 持仓的快变量在退。各国央行购金的量化数据本期未取得,不引用具体吨数。
技术位。 伦敦金现:上方 4,070.74(日内高)、4,084.10(纽约金日内高),下方 4,028.01(日内低)、4,000 整数关口。纽约金:上方 4,084.10,下方 4,040.50(本期已两次触及)。Au99.99:上方 873.00(10-28 最高)、871.90(夜盘高)、868.99(日盘收盘,已由支撑变阻力),下方 866.00(23:01 低点,正在测试)、860.31(10-27 收盘)。
与股票市场的同向或背离。 本期是六档定价:外盘金 -0.45%、外盘银 -1.61%(利率路径)、上海金日盘 +1.01% 但夜盘 866.00(实物与汇率)、A股 黄金ETF华安 +0.72%(跟内盘日盘)、港股紫金 H +3.47%、A股 金矿分化(紫金 A +0.36%、山东黄金 -0.91%、湖南黄金 -0.92%)。六个价格六个答案,但 23:01 的内盘横盘把方向定住了:向下。
后续观察点(6 条)。 一是 02:00 美联储声明与 02:30 记者会措辞,加拿大央行已给出「能源通胀 → 重新收紧」的模板,SOFR 已先行上行;二是 伦敦金现能否守住 4,028.01 / 4,000,以及能否收回 4,070.74;三是 白银/黄金跌幅比(本期 3.6 倍),若继续扩大则确认加息交易未结束;四是 Au99.99 夜盘收盘能否收回 868.99,这是明日 A股 黄金股定价的直接依据;五是 黄金类 ETF 的规模是否继续缩水(9 月以来已缩 180 亿元,黄金ETF华安已跌破千亿);六是 布伦特能否站稳 112——若油价继续上行而金价继续跌,说明市场把「能源通胀」定价成了「央行必加息」,而不是「黄金抗通胀」。
跨市场结论
A股:上证 3,681.47(+0.91%)、深证 11,473.18(+2.02%)、创业板 2,634.76(+3.40%)、科创50 1,282.93(+2.45%)、北证50 946.83(+1.63%)、沪深300 4,083.87(+0.85%);4,605 只有效成交样本 3,313 只上涨(71.9%)、中位数 +1.15%、涨停 113 对跌停 13,成交约 1.63—1.64 万亿元放量 1,692 亿。上证50 仅 +0.23%、中证红利 +0.03%、红利指数 -0.24%,剪刀差 3.37 pct。行业通信 +5.01%(净流入 77.5 亿)、电子 +3.97%(净流入 146.8 亿)、机械设备 +3.66% vs 食品饮料 -1.46%、非银金融 -0.63%(净流出 13.5 亿)、银行 -0.58%。23:00 无新增价格。
港股:恒生 23,094.83(+0.23%)、恒生科技 3,853.72(+1.40%)、国企 7,791.63(+0.32%),涨幅由半导体(华虹 +8.44%、中芯 H +5.43%)、CXO(药明生物 +3.72%)与黄金(紫金 H +3.47%、招金 H +2.06%)贡献,友邦 -2.21%、三桶油(中国石油股份 -1.09%)在拽指数。23:00 无新增价格。
美股:已开盘 90 分钟(上海 23:00 = 美东 11:00),盘中 11:02 报价——道指 52,433.31(+0.11%)、标普 7,728.71(+0.08%)、纳指 26,450.56(-0.10%)、纳指100 29,667.24(+0.05%)。赢家:VRT +13.00%、WEN +14.41%、GEHC +7.69%、SNDK +4.67%、MU +4.52%、LITE +3.11%、XOM +1.18%;输家:CHRW -10.93%、BSX -7.55%、ODFL -5.77%、GEV -2.63%、NXPI -2.57%、TSLA -1.55%、META -1.13%。
日股:日经225 63,954.19(+1.08%,14:00 收盘,单源快讯),跟随而非主导;TOPIX 本期未取得可靠数据,不做方向判断。
韩股:KOSPI 6,012.44(+6.63%,单源快讯)为全场极值,时隔 10 个交易日重回 6000 点,SK 海力士涨近 11%、三星涨约 9%;22:42 花旗把 SK 海力士 Q4 经营溢利预测上调至 107 万亿韩元、目标价 300 万韩元。
黄金:伦敦金现 4,041.86(-0.45%,23:01:00,较 22:01 的 4,048.62 再跌 6.76 美元)、纽约金 4,053.46(-0.52%)、白银 53.64(-1.61%,跌幅 3.6 倍于黄金);Au99.99 夜盘 23:01 报 866.00(20:00 开 869.30 / 高 871.90 / 低 866.00),对日盘收盘 868.99 贴水 2.99 元并横盘;布伦特 111.87(+2.25%,22:47 破 112)、WTI 102.44(+2.54%)。
核心背离(五条):
① 美股内部的「运输 vs 算力」撕裂(本期新出现):VRT +13.00%、GEHC +7.69%、MU +4.52% 对 CHRW -10.93%、ODFL -5.77%、BSX -7.55%——纳指 -0.10% 是这两股力量的净差值,22:35 美银的数据给出解释:两周撤出 185 亿美元、工业板块连续 13 周外流。
② 油涨而金跌,且跌幅扩大:布伦特 +2.25% 破 112 对伦敦金现 -0.45%、白银 -1.61%,避险买盘完全缺席,压制来自 SOFR 3.93%→3.95% 的隔夜成本。
③ 内盘金价与外盘同向但更狠:Au99.99 日盘 +1.01% 收 868.99,夜盘 23:01 砸到 866.00 贴水 2.99 元并横盘,同期黄金类 ETF 缩水 180 亿元、黄金ETF华安跌破千亿。
④ 同一资产、两个价:紫金矿业 H +3.47% 对 A股 +0.36%,裂口 3.11 pct;招金 H +2.06% 对山东黄金 -0.91%、湖南黄金 -0.92%。
⑤ 同一条油价、三个方向:外盘布伦特 +2.25%、A股 中国石油 +0.45%(石油石化板块仅 +0.38%)、港股中国石油股份 -1.09%、A股 中国石化 -0.54%——外盘已经把 112 打过了,三地股市一个都没跟上。
一句话:这是「A股 与港股停在收盘价、美股第 90 分钟用运输股崩盘与算力股狂欢把指数拽成平线、黄金被 SOFR 与地缘缓和同时往下压」的一个小时——花旗在 22:42 把 SK 海力士 Q4 经营溢利上调到 107 万亿韩元给存储续了命,农发行在 22:15 用 3,150 亿政策性金融工具指明了方向,EIA 在 22:30 用一份「产量创新高、库存仍去化」的报告把布伦特推过 112,而所有的终局都还押在北京时间 02:00 的那份声明上。
数据来源与免责声明
查看数据来源与口径
| 市场 / 数据类型 | 数据源 | 口径 | |---|---|---| | A股指数 | 腾讯财经 qt.gtimg.cn(sh000001 / sz399001 / sz399006 / bj899050 / sh000688 / sh000016 / sh000300 / sh000922 / sh000905 / sz399005 / sh000819 / sz399997 / sh000932 / sh518880 / sh000015 / sh000060 / sz399998)23:00 快照 | 10-28 全天收盘价(快照时间戳 16:14—16:15);前收由接口返回值交叉校验(上证 3,648.30、深证 11,245.73、创业板 2,548.15、北证50 931.64、上证50 2,746.79、中证红利 5,497.74、沪深300 4,049.55、中证500 6,511.42、中证白酒 6,371.09、中证消费 12,434.99) | | A股涨跌家数 | 腾讯财经 proxy.finance.qq.com `rank/hs/getBoardRankList`(board_code=aStock,全量翻页 4,605 条) | **4,605 只有效成交样本,涨 3,313 / 跌 1,119 / 平 173,中位数 +1.15%**;涨停(≥+9.8%)113 只、跌停(≤-9.8%)13 只;涨超 5% 481 只、跌超 5% 46 只。**该榜单不含科创板(688/689)与北交所,样本数小于全市场约 5,600 只,涨跌家数与中位数不代表全市场口径** | | A股行业与概念板块 | 腾讯财经 proxy.finance.qq.com `rank/pt/getRank`(board_type=hy 31 个行业 / board_type=gn 805 个概念,含 zgb 涨跌家数计数与 zljlr 主力净额) | 正文引用的行业与概念涨跌幅均为该接口原始返回值,未做二次加工;zgb 记法为「上涨家数/总家数」,zljlr 单位万元,正文折算为亿元 | | A股个股 | 腾讯财经 qt.gtimg.cn 单只快照 + getBoardRankList 逐条记录(600519 / 000858 / 600036 / 601398 / 601857 / 600028 / 300308 / 300502 / 300394 / 688256 / 601138 / 601899 / 600547 / 002155 / 300750 / 603986 / 600183 / 002463 / 600030 / 002594 / 301207 / 600621 / 002961 / 301488 / 301359 / 301261 / 301080 / 300613 / 300223 等) | 10-28 收盘价与涨跌幅,直接取接口返回值;主力净额(zljlr)单位万元 | | 港股 | 腾讯财经 qt.gtimg.cn(hkHSI / hkHSTECH / hkHSCEI / hk00700 / hk09988 / hk03690 / hk01810 / hk00941 / hk00883 / hk00857 / hk02899 / hk01818 / hk01299 / hk00388 / hk09618 / hk00981 / hk01347 / hk02269 / hk01024 / hk02318 / hk03988 / hk01398 / hk02388 / hk00688 / hk02020 / hk01113 / hk00175 / hk09868) | **10-28 正式收盘**(16:00 收盘) | | 美股指数 | 腾讯财经 qt.gtimg.cn(usDJI / usINX / usIXIC / usNDX) | **美东 11:02 盘中即时报价**(接口时间戳 2026-10-28 11:02:40);前收栏为 10-27 收盘(道指 52,377.57、标普 7,722.60、纳指 26,477.81、纳指100 29,651.44);日内高低直接取接口 | | 美股个股 | 腾讯财经 qt.gtimg.cn(usNVDA / usMU / usAVGO / usAMD / usINTC / usAAPL / usMSFT / usGOOGL / usMETA / usTSLA / usNFLX / usASML / usTSM / usWDC / usSTX / usORCL / usGEV / usVRT / usGEHC / usSNDK / usIP / usAEP / usBSX / usNXPI / usBA / usWEN / usVFC / usV / usBLK / usCSCO / usANET / usCOHR / usLITE / usCIEN / usMRVL / usNBIS / usCRWV / usJPM / usGS / usXOM / usCVX / usLMT / usRTX / usADT / usODFL / usCHRW / usMO / usWMT / usKO / usPEP / usGE / usHON / usCAT / usCSX) | **美东 11:02 盘中即时报价**,涨跌幅相对 10-27 收盘价计算 | | 美股盘中资讯 | 新浪财经 7×24 快讯(22:35 美银资金流、22:37 CHRW 业绩后跌 10.2%、22:13 ODFL 跌 6.9%、22:24 SpaceX -3.6%、22:20 ADT +10% 等) | 按快讯原文引用,与 11:02 接口报价并列展示,两者不混用 | | 日经225 / KOSPI | 新浪财经 7×24 快讯 14:30「日韩股市集体收涨」(**单源**) | 收盘 63,954.19 / 6,012.44;涨跌幅 +1.08% / +6.63%。**腾讯财经指数接口本期对 jpN225 / krKOSPI / jpTOPIX / krKOSDAQ / twTWSE 均返回 v_pv_none_match,未取得第二源,正文与图表均标注「单源」/「暂无」** | | 国际黄金 / 白银 | 腾讯财经 hf_XAU / hf_GC / hf_SI 23:01:00—23:02:02 即时报价 | 4,041.86(-0.45%)/ 4,053.46(-0.52%)/ 53.64(-1.61%)美元/盎司;日内高 4,070.74 / 4,084.10 / 54.59,日内低 4,028.01 / 4,040.50 / 53.52;22:02 对照值 4,048.62(-0.28%)/ 4,059.64(-0.37%)/ 53.88(-1.17%) | | 原油 | 腾讯财经 hf_OIL / hf_CL 23:02:04—23:02:07 + 新浪快讯(22:47 布伦特破 112、22:33 EIA 后维持涨势 1.4%) | 布伦特 111.87(+2.25%,日内高 112.14)、WTI 102.44(+2.54%,日内高 102.75)美元/桶;22:02 对照值 111.39(+1.81%)/ 101.98(+2.09%) | | 美国利率 | 新浪财经 7×24 快讯引纽约联储数据(22:14:15) | **SOFR 3.95%(10-27),前一日 3.93%;有效联邦基金利率 3.88%,持平**。美债收益率与美元指数本期均未取得可靠接口数据,**不做引用** | | Au99.99 日盘 | **上海黄金交易所 Dailyhq 官方日 K(单源)** | 元/克。10-28:开 862.50 / 收 868.99 / 低 860.20 / 高 873.00;前收(10-27)860.31;涨幅 +1.01% | | Au99.99 夜盘分时 | **上海黄金交易所 graph/quotations 夜盘分时(单源)** | 20:00—23:05 逐分钟序列;开 869.30、高 871.90(20:27 / 20:30)、低 866.00(23:01)、最新 866.00;22:14 报 871.48、22:31 报 871.00、22:39 报 870.00、22:56—23:00 无成交换手后 23:01 落至 866.00 并横盘。图表基于该真实序列的关键报价点连线绘制,**非逐分钟插值** | | 财经资讯 | 新浪财经 7×24 快讯(zhibo.sina.com.cn API,page 1—4) | 检索区间 2026-10-28 20:33—23:02;研报与转述以快讯原文为准 | **数据缺失与处理说明**: - **日经225 / KOSPI / TOPIX / KOSDAQ / 台湾加权**:腾讯财经指数接口返回空(v_pv_none_match),仅有新浪 7×24 快讯单源,正文与图表均明确标注「单源」;TOPIX、KOSDAQ、台湾加权本期完全无数据,不做引用。 - **费城半导体指数(SOX)**:未取得可靠数据,不做引用。 - **美债收益率、美元指数(DXY)**:腾讯财经 hf_DX / hf_US10Y 返回无效标的,故本期**不引用**具体数值;利率侧仅引用纽约联储 SOFR 与有效联邦基金利率(快讯原文),以及英国 30 年期英债 5.70%(22:08 跌 5bp 创日内低点)、10 年期 5.34%。 - **南向资金净额**:本期未取得可靠接口数据,正文不引用具体金额。 - **美国 CPI / PCE、各国央行购金吨数**:本期未取得可靠量化数据,正文不引用具体数字;仅引用世界银行与加拿大央行的全年预测(机构原文)。 - **「特朗普政府拟对重型卡车加征 25% 关税」**:该表述来自盘中货运股集体下跌的事实与市场传闻,正文以「市场传闻」性质引用并明确标注,不作为已生效政策。 - **科创板(688/689)与北交所个股**:不在 aStock 榜单样本内,涉及科创板个股(如寒武纪)时改用 qt.gtimg.cn 单只快照,并在备注中标注。 - 本报告全部数值均来自上述接口的原始返回值,**无插值、无估算、无随机填充**;任何无法取得的指标一律写作「暂无」或明确标注「不做引用」。 - **图表**:**6 张 PNG 全部基于本期真实数据生成**。Au99.99 图使用上金所夜盘分时 20:00—23:01 的真实关键报价点,无虚构、无补 0。 报告生成时间:2026-10-28 23:00(Asia/Shanghai)不构成投资建议。