报告生成时间:2026-10-29 00:00 (Asia/Shanghai)
核心判断
这一小时是「油价二次点火、黄金独自下跌、美股用三张成绩单把指数顶成平线」的一个小时。 A股 与港股停在 10-28 收盘不动(上证 3,681.47 +0.91%、创业板 2,634.76 +3.40%、恒生 23,094.83 +0.23%),日股 63,954.19(+1.08%)、韩股 KOSPI 6,012.44(+6.63%) 也都是旧价;真正还在动的只有三组价格:布伦特 23:45 后连破 112 与 113 美元、00:05 报 112.47(+2.79%)、WTI 103.37(+3.48%);伦敦金现 00:05 报 4,038.18(-0.54%)跌破 4,040、纽约白银 53.63(-1.62%)跌幅扩大到黄金的 3.0 倍;以及美股美东 12:06(上海 00:06)的盘中报价——道指 52,542.98(+0.32%)、标普 7,741.52(+0.24%)、纳指 26,478.73(+0.01%),三大指数收敛在一个 0.31 个百分点的窄带里,而带内 VRT +13.23%、SNDK +5.70%、MU +4.69%、WDC +3.18% 与 CHRW -10.10%、BSX -6.11%、ODFL -5.53%、NXPI -2.80% 正负两重天。结构上最值得记的一条是 Au99.99:夜盘 22:56—23:04 两度砸到 866.00 后,在 870.00 横了整整一小时,对日盘收盘 868.99 由贴水 2.99 元翻回升水 1.01 元——内盘在 00:00 这一刻第一次比外盘硬。 换句话说,A股 明天开盘要面对的不是「跌没跌」,而是「油价 +2.79% 与内盘金升水 1.01 元同时成立」这个从未出现过的组合。
KPI 速览
|
上证指数 3,681.47 ▲ +0.91% A股 · 10-28 收盘 · 本期无新增价格 |
深证成指 11,473.18 ▲ +2.02% A股 · 10-28 收盘 |
创业板指 2,634.76 ▲ +3.40% A股 · 10-28 收盘 · 全场最强宽基 |
北证50 946.83 ▲ +1.63% A股 · 10-28 收盘 · 仍未收复 984 |
|
科创50 1,282.93 ▲ +2.45% A股 · 10-28 收盘 |
上证50 2,753.01 ▲ +0.23% A股 · 10-28 收盘 · 权重几乎不动 |
中证红利 5,499.33 ▲ +0.03% A股 · 10-28 收盘 · 剪刀差另一端 |
沪深300 4,083.87 ▲ +0.85% A股 · 10-28 收盘 |
|
恒生指数 23,094.83 ▲ +0.23% 港股 · 10-28 收盘 |
恒生科技 3,853.72 ▲ +1.40% 港股 · 10-28 收盘 |
日经225 63,954.19 ▲ +1.08% 日股 · 10-28 收盘 · 单源(快讯) |
KOSPI 6,012.44 ▲ +6.63% 韩股 · 10-28 收盘 · 单源(快讯)· 全场极值 |
|
道琼斯(盘中) 52,542.98 ▲ +0.32% 美股 · 00:06 盘中(10-27 收 52,377.57) |
标普500(盘中) 7,741.52 ▲ +0.24% 美股 · 00:06 盘中 |
纳斯达克(盘中) 26,478.73 ▲ +0.01% 美股 · 00:06 盘中 · 几乎贴在昨收 26,477.81 |
纳斯达克100(盘中) 29,704.58 ▲ +0.18% 美股 · 00:06 盘中 |
|
伦敦金现 4,038.18 ◆ -0.54% 美元/盎司 · 00:05 即时 · 失守 4,040 |
纽约金 4,050.25 ◆ -0.60% 美元/盎司 · 00:06 即时 |
纽约白银 53.63 ◆ -1.62% 美元/盎司 · 跌幅 3.0 倍于黄金 |
Au99.99 夜盘 870.00 ◆ +0.12% 元/克 · 23:59 最新 · 对日盘收盘升水 1.01 |
|
Au99.99 日盘收盘 868.99 ◆ +1.01% 元/克 · 上金所官方日 K 收盘 |
布伦特原油 112.47 ▲ +2.79% 美元/桶 · 00:05 即时 · 日内高 112.61 |
WTI 原油 103.37 ▲ +3.48% 美元/桶 · 00:06 即时 · 23:45 破 103 |
黄金ETF华安 8.226 ◆ +0.72% A股 10-28 收盘 · 518880 · 需明日修正 |
交易状态
| 市场 | 状态 | 上海时间 | 数据口径 |
|---|---|---|---|
| A股(沪深京) | ● 收盘后休市 | 00:00(15:00 收盘) | 10-28 全天收盘价,本期无新增价格 |
| 港股 | ● 收盘后休市 | 00:00(16:00 收盘) | 10-28 正式收盘价 |
| 美股 | ● 开盘(盘中,已交易 150 分钟) | 00:00 = 美东 12:00 | 指数与个股均为 美东 12:06 盘中即时报价,与 10-27 收盘价对比 |
| 日股 | ● 收盘后休市 | 00:00(14:00 收盘 = 上海 15:00) | 10-28 收盘 |
| 韩股 | ● 收盘后休市 | 00:00(14:30 收盘 = 上海 13:30) | 10-28 收盘 |
| 国际现货黄金 | ● 全球连续交易中 | 00:00 | 伦敦金现 00:05、纽约金 / 白银 / 原油 00:05—00:06 即时报价 |
| 国内黄金(上金所) | ● 夜盘交易中 | 00:00(日盘 15:30 收,夜盘 20:00 开、次日 02:30 收) | 日盘官方收盘 868.99 元/克;夜盘逐分钟分时 20:00—23:59 已取得,23:59 报 870.00 元/克 |
图表
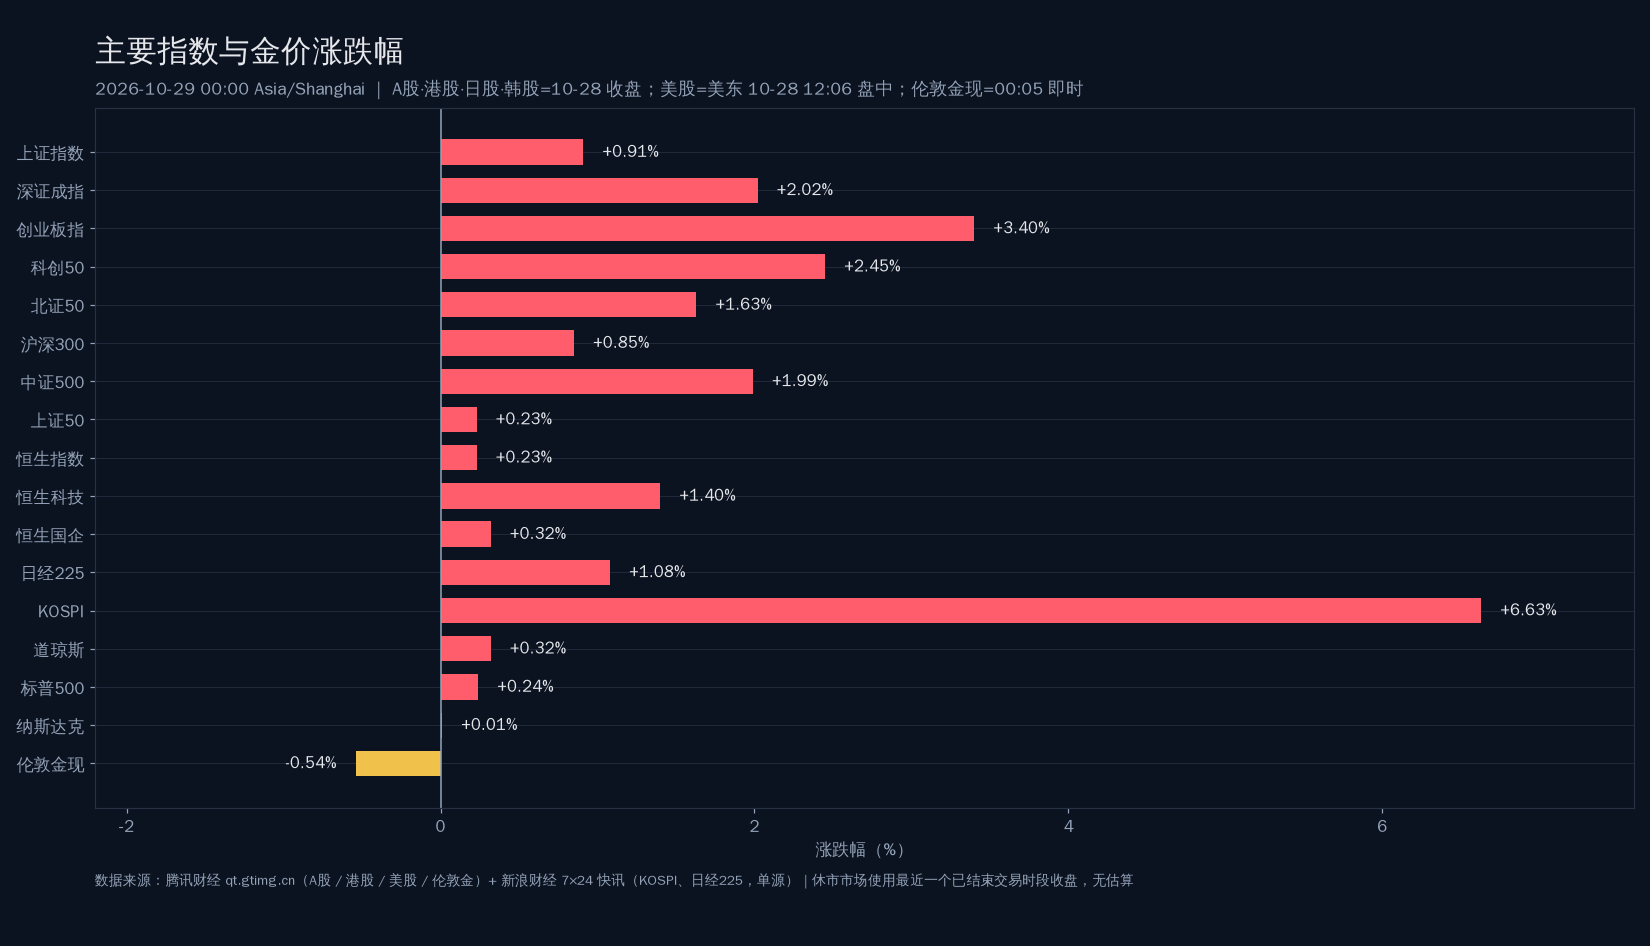
图注:截至 2026-10-29 00:00(Asia/Shanghai)。A股、港股、日股、韩股为 10-28 收盘价,美股为美东 12:06 盘中即时报价,伦敦金现为 00:05 即时报价。红色为上涨、绿色为下跌、金色为黄金。休市市场全部使用最近一个已结束交易时段的官方收盘,无估算、无插值。
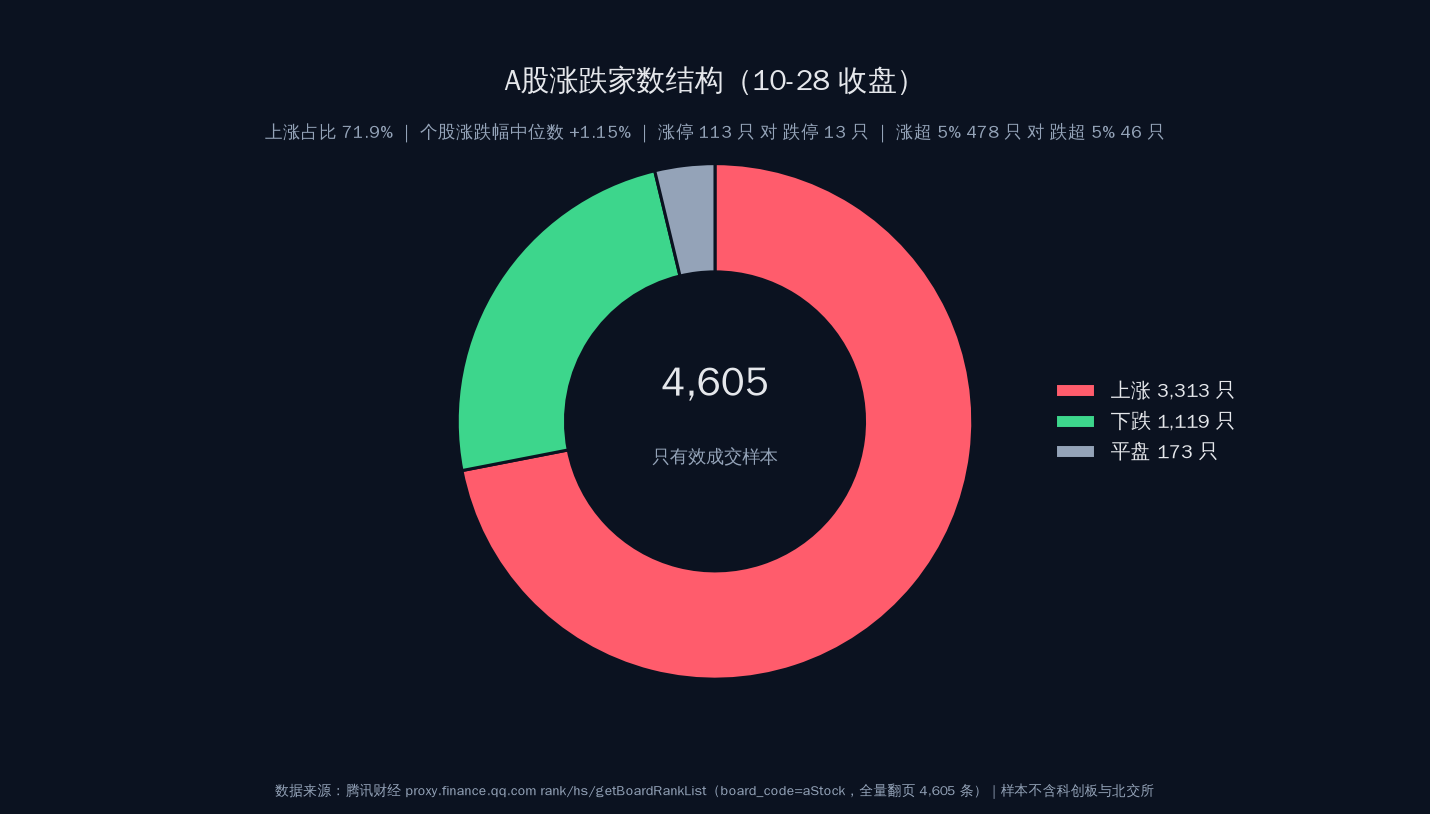
图注:截至 10-28 收盘,A股 4,605 只有效成交样本中上涨 3,313 只(71.9%)、下跌 1,119 只(24.3%)、平盘 173 只(3.8%),个股涨跌幅中位数 +1.15%;涨停(≥+9.8%)113 只、跌停(≤-9.8%)13 只;涨超 5% 478 只、跌超 5% 仅 46 只。样本口径不含科创板与北交所。
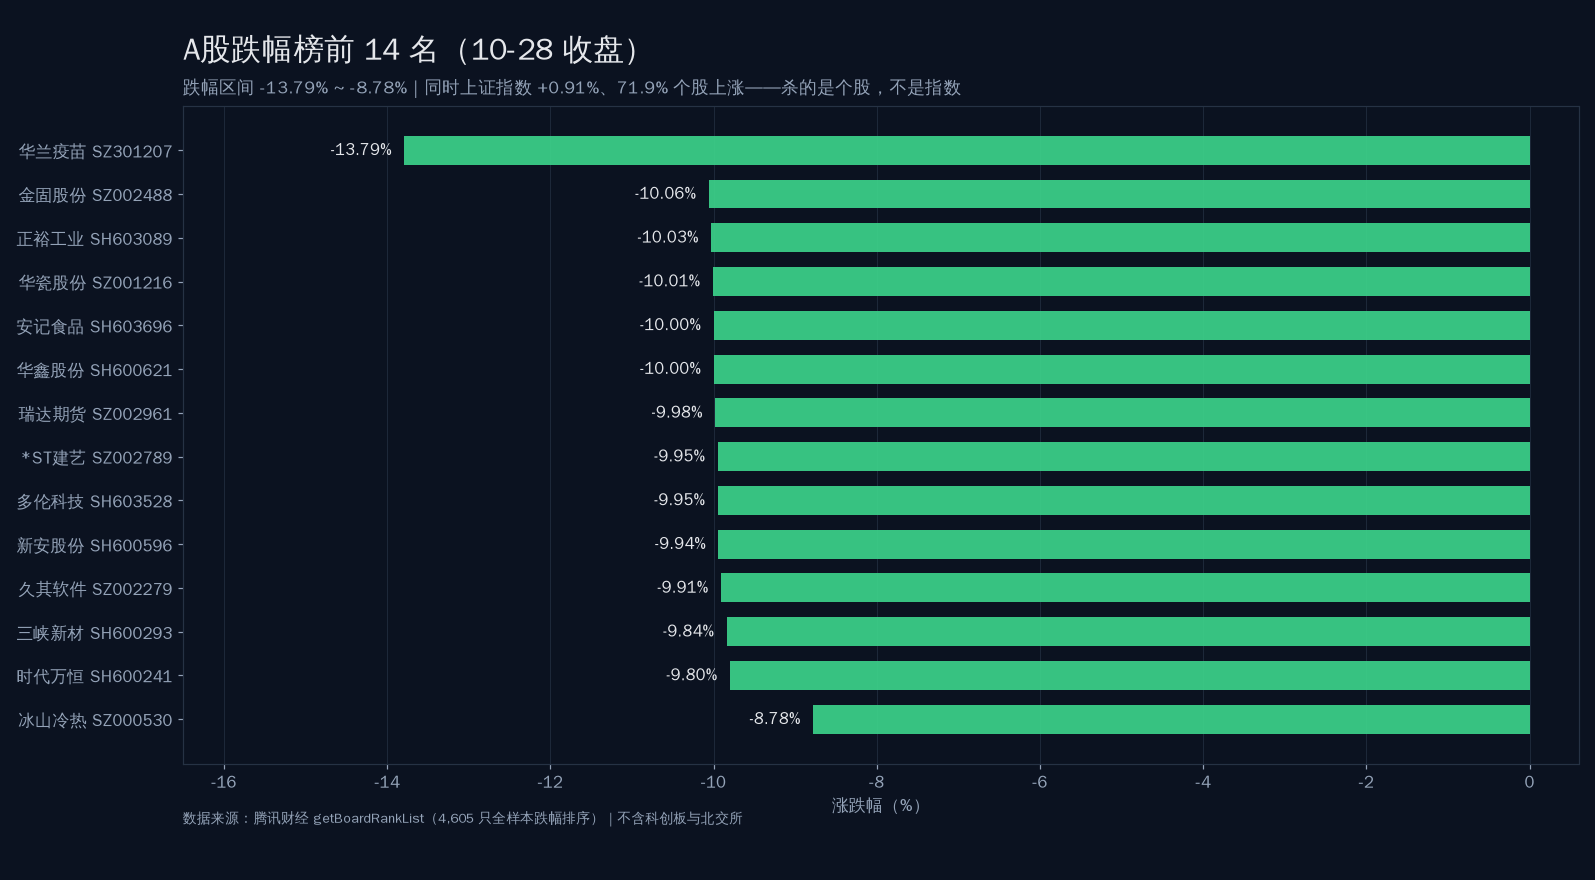
图注:截至 10-28 收盘。4,605 只样本中跌幅前 14 名,全部 ≤ -8.78%,最大跌幅 13.79%(华兰疫苗)。名单里是疫苗、汽零、陶瓷、食品、券商系、期货、化工、玻璃、软件——跌幅榜是「资金从非 AI 题材抽离」,与上证指数 +0.91%、71.9% 个股上涨同时成立,结构分化而不是系统性下跌。
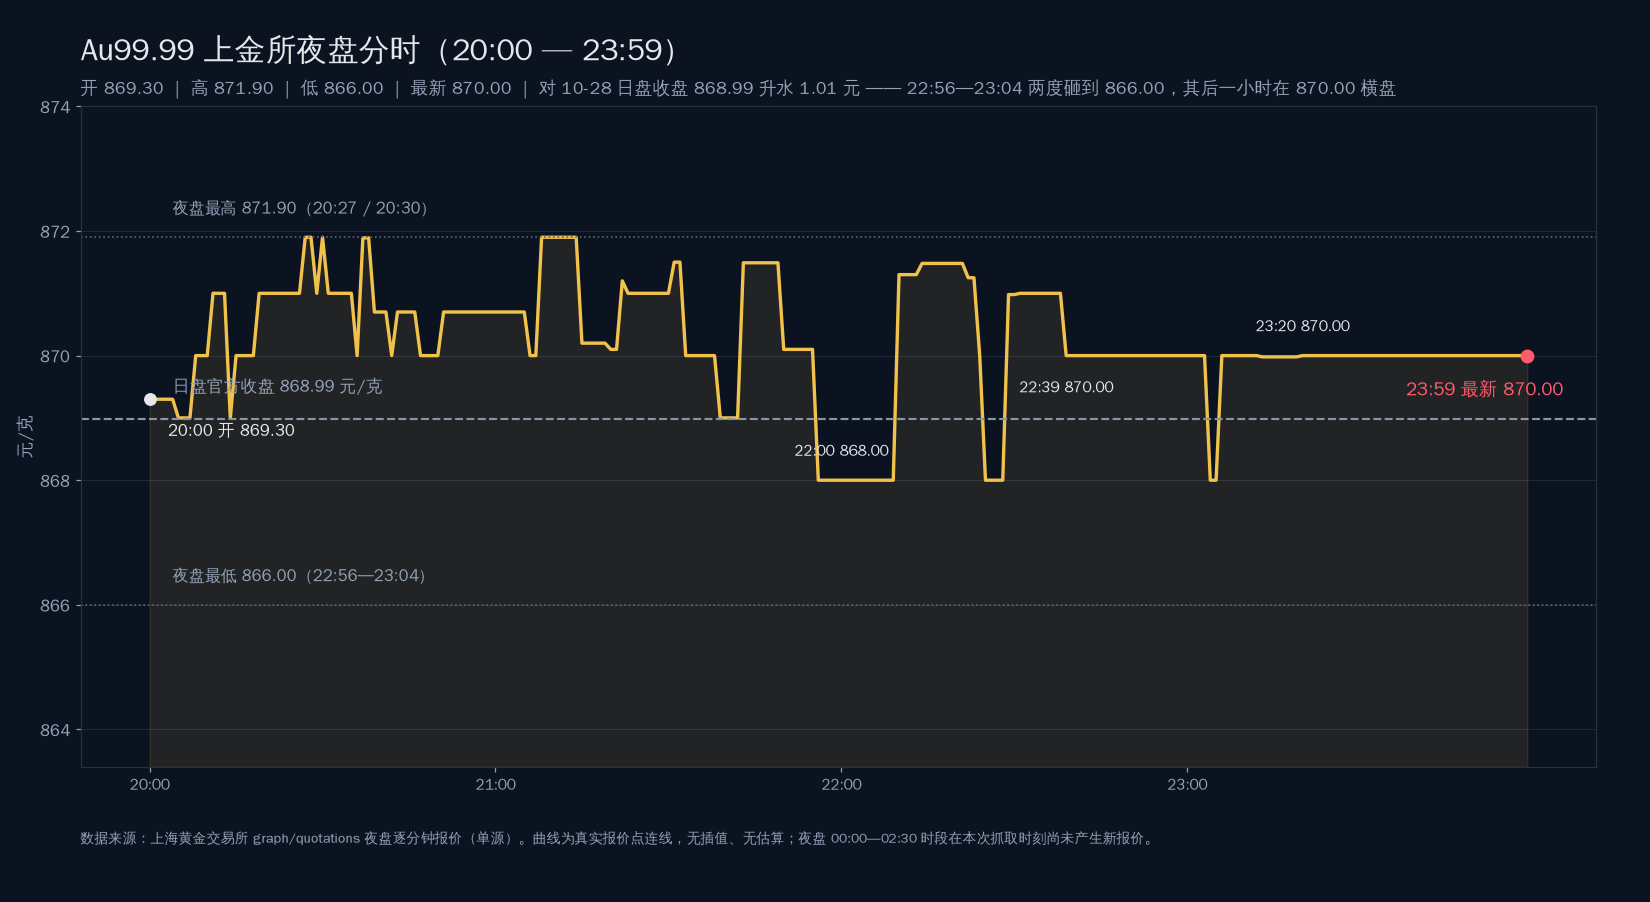
图注:截至 2026-10-29 00:00,上金所 Au99.99 夜盘逐分钟报价(20:00—23:59)。开 869.30、高 871.90(20:27 与 20:30)、低 866.00(22:56—23:04 两度触及)、最新 870.00 元/克;同期日盘官方收盘 868.99 元/克。22:39 前后由贴水 2.99 元翻回,23:20 起在 870.00 横盘满一小时,00:00 截面为升水 1.01 元。单源数据,曲线为真实报价点连线,无插值。
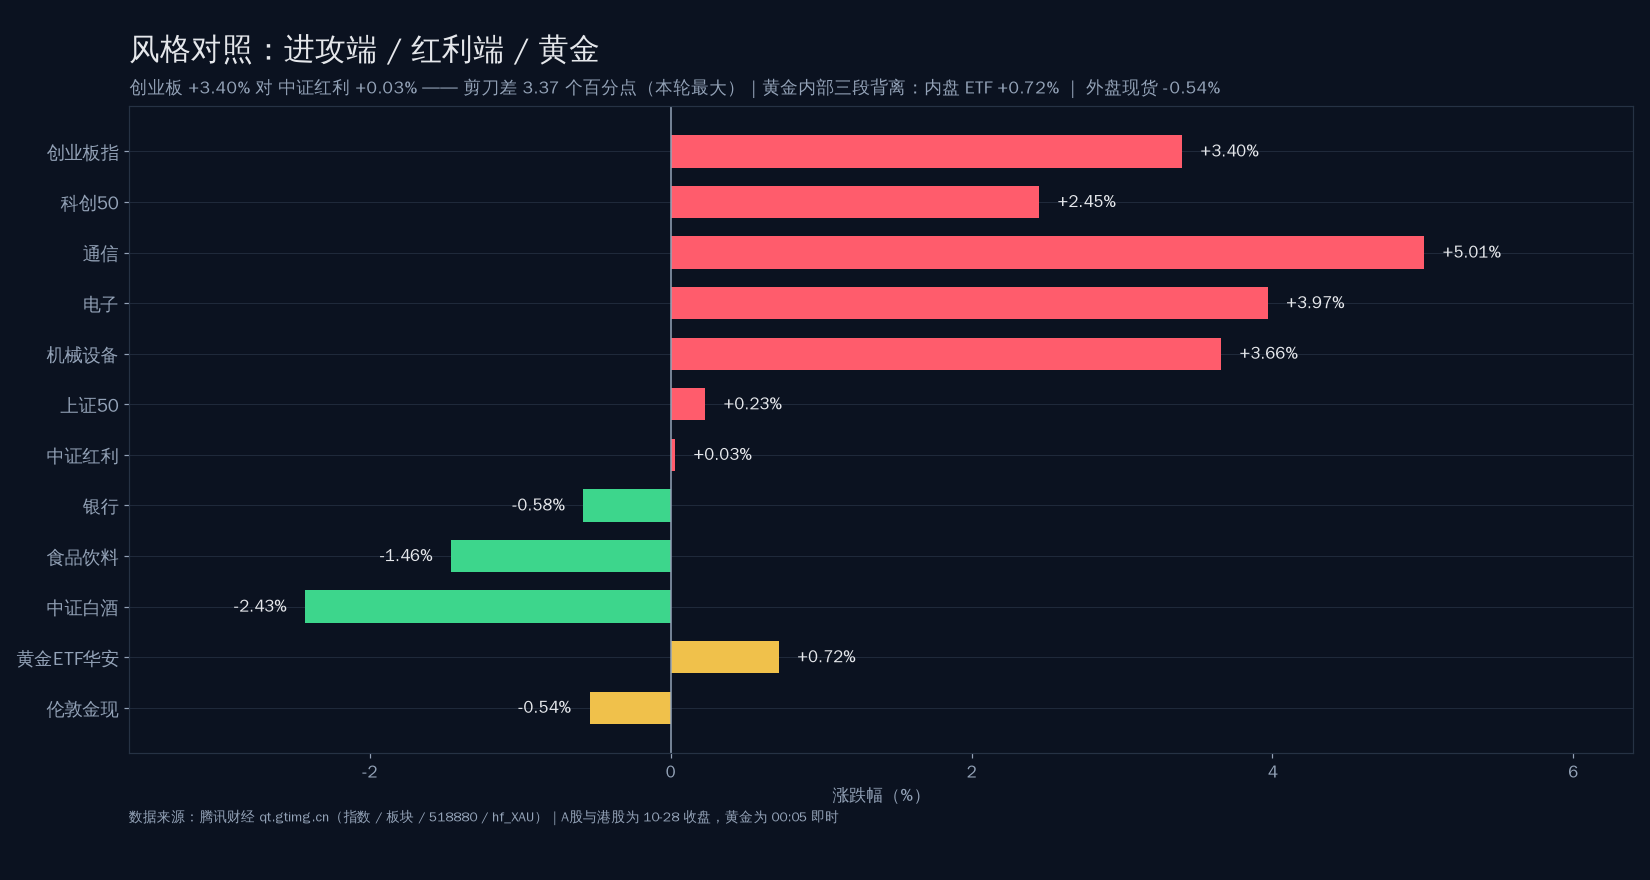
图注:截至 2026-10-29 00:00(A股与港股为 10-28 收盘,黄金为即时)。进攻端通信 +5.01%、电子 +3.97%、机械设备 +3.66%、创业板指 +3.40%、科创50 +2.45%,对照上证50 +0.23%、中证红利 +0.03%、银行 -0.58%、食品饮料 -1.46%、中证白酒 -2.43%,创业板与中证红利剪刀差 3.37 个百分点(本轮最大);黄金内部再分离——黄金ETF华安 +0.72%(日盘口径)对伦敦金现 -0.54%(即时)。
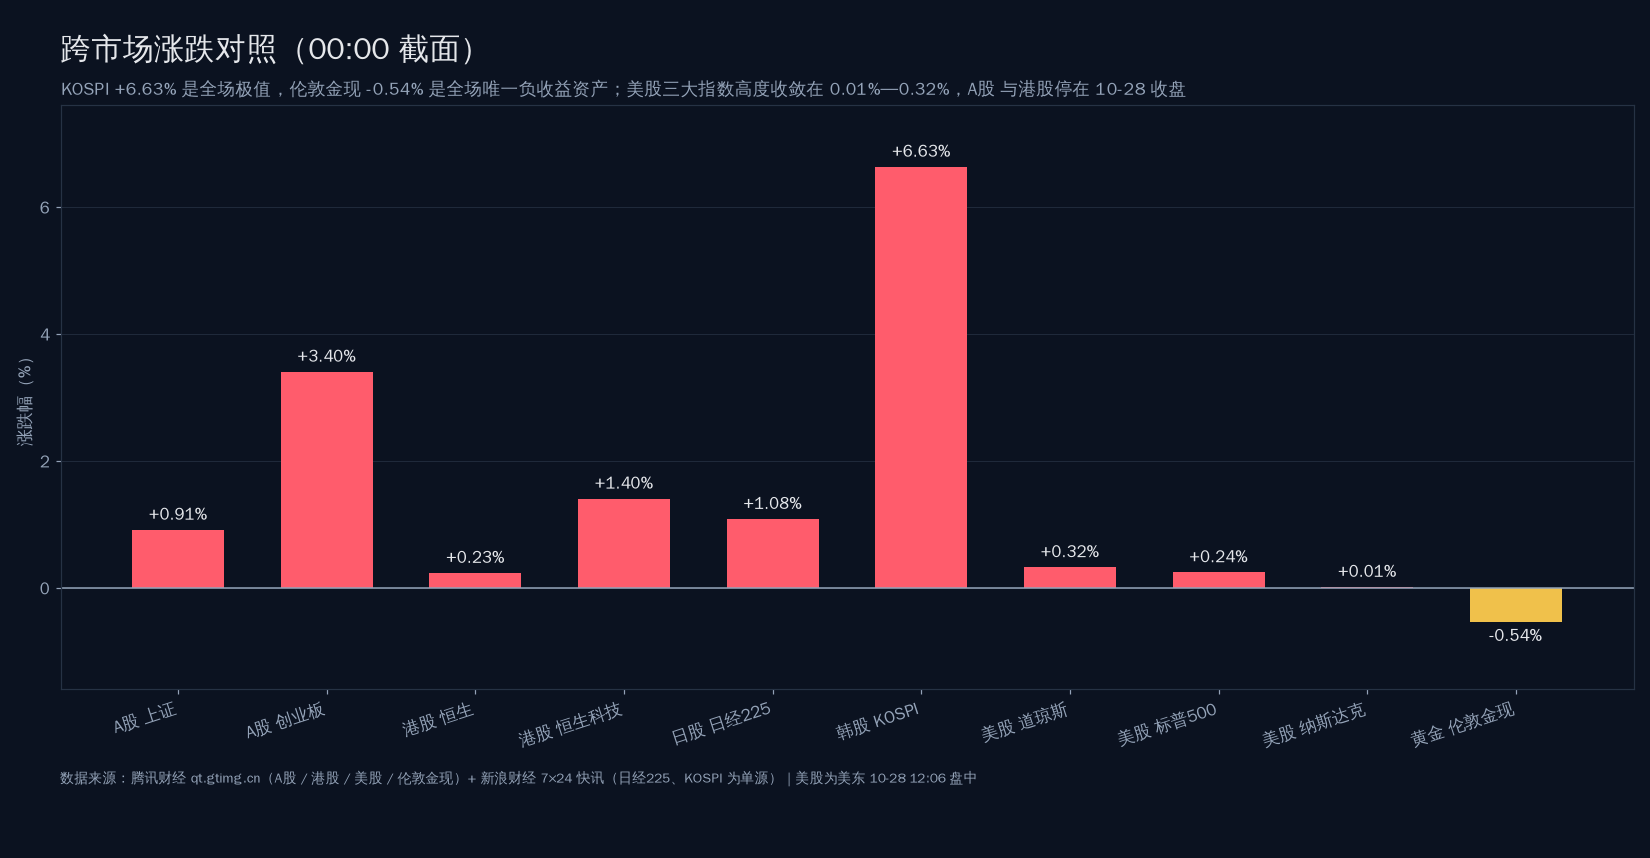
图注:截至 2026-10-29 00:00。A股、港股、日股、韩股为 10-28 收盘,美股为美东 12:06 盘中,伦敦金现为 00:05 即时。日经225 与 KOSPI 本期指数接口仍返回空(v_pv_none_match),仅有 14:30 快讯原文(+1.08% / +6.63%),按规则标注为单源、不估算。KOSPI +6.63% 是唯一超过 5% 的资产,伦敦金现 -0.54% 是唯一的负收益资产。
最新资讯 → 板块 → 龙头股价
关键资讯
01 · 23:45 布伦特连续第二小时走高,WTI 突破 103 美元(日内 +3.13%);22:30 EIA 库存 -189.2 万桶与 22:50 产量创纪录并置
23:45 WTI 原油突破 103 美元/桶、日内涨 3.13%,23:37 曾报 102.90(+3%);00:05 布伦特 112.47(+2.79%)、日内最高 112.61,WTI 00:06 报 103.37(+3.48%)。同一时段 23:14 欧洲 TTF 天然气涨 4.6% 至每兆瓦时 100.25 欧元,21:36 曾「自 2022 年能源危机以来首次触及 100 欧元」。而 22:30 的 EIA 周报给出的是反向事实:原油库存 -189.2 万桶(预期 +1.5 万)、库欣 -62.4 万桶、战略储备 -10 万桶,22:50 EIA 明确「美国原油产量在最近一周升至纪录高位」。 这是本期最硬的矛盾:供给端已经顶满,价格还在加速。它把「能源通胀」从预期变成了既成事实——00:00 之后它不再利好油气股,而是在给 02:00 的声明定价。
来源:新浪财经 7×24 快讯(WTI / 布伦特 / TTF 报价、EIA 周度库存与产量声明)· 时间:2026-10-28 23:14—23:45
02 · 23:34 Meta 股价报 612.884 美元、连续 5 日下跌,自历史高点回调超 20%;22:35 美银两周撤资 185 亿美元、通信服务创 2018 年有统计以来最大单周流出
23:34 Meta 股价下跌 1.2% 报 612.884 美元,为连续 5 日下跌,总市值 1.57 万亿美元,自历史高点回调超 20%;00:06 盘中报价 615.11(-0.82%)。22:35 美银的数据给出解释:客户上周净卖出 35 亿美元美股、前一周流出 150 亿美元,两周合计 185 亿美元、以散户为主导,通信服务板块录得 2018 年有统计以来最大单周资金流出(该板块含 Meta),工业板块连续第 13 周外流。 「连续 5 日、回调 20%」是一个可以被反复引用的阈值——它不是一天的情绪,而是一条资金通道被系统性关掉。
来源:新浪财经 7×24 快讯(Meta 盘中表现 / 美国银行资金流向周报)· 时间:2026-10-28 22:35 / 23:34
03 · 23:33—23:34 英国预算案收官:2506 亿英镑发债计划基本符合预期,10 年期英债收益率跌 3bp 至 5.32%;同日住宅建筑商 Barratt -8%、Persimmon -6%
23:33 英国国债上涨,财政大臣希利公布首份预算案,政府 2506 亿英镑发债计划基本符合预期(市场预期 2492 亿),10 年期国债收益率下降 3 个基点至 5.32%;22:08 30 年期曾跌 5bp 至 5.70% 创日内低点。同一份预算案的另外两面:21:22 银行附加税率由 3% 上调至 6%、仅实施 15 个月(此前传 8%)令银行股续涨;而 23:05 Barratt 下跌 8%、Persimmon 下跌 6%,22:53 住宅建筑商指数曾跌 4.6%。22:26 摩根大通称英国对银行额外征税「缺乏原则」,并因此多付 1—1.5 亿英镑;23:32 比尔·阿克曼则称人工智能支出水平「可持续」。 债涨、银行涨、房屋建筑商崩,三种判断来自同一份文件——这是「加税 + 高利率」组合下最真实的结构切片。
来源:新浪财经 7×24 快讯(英国预算案 / 英债收益率 / 英国房屋建筑商)· 时间:2026-10-28 22:08—23:34
04 · 23:31 惠誉:为 AI 训练而建的数据中心极易受 AI 生态内不利冲击影响,足以导致发行人评级下调
惠誉明确表态:为人工智能训练而建的数据中心极易受到人工智能生态系统内不利冲击的影响,足以导致受影响的发行人评级下调。同期 23:32 阿克曼称 AI 支出「可持续」,22:00—23:00 之间还有两条侧证:22:05 Federated Hermes 首席投资官称大型科技公司发债并未挤占美债需求(其 6,770 亿美元货币市场基金),00:00 AI 编程初创 Cognition 正考虑以 700—800 亿美元估值融资。 这是本期唯一一条「给 AI 资本开支装上评级闸门」的资讯。它与当天 VRT +13.23%、GEHC +7.95%、SNDK +5.70% 的狂欢正面对撞,而市场的选择是:先买设备,把评级问题留给以后的自己。
来源:新浪财经 7×24 快讯(惠誉评级观点 / Cognition 融资传闻)· 时间:2026-10-28 23:31 / 2026-10-29 00:00
05 · 23:16 高端工业母机需求爆发,国产订单排到明年;23:09 跨境再保险「外来外用」试点在上海临港启动
23:16 报道称,在人工智能、新能源等新兴产业带动下,高端工业母机需求持续爆发,苏州一家企业的六轴 PCB 钻孔机已组装完成、做发货前最后测试,企业负责人称订单排到明年。23:09 上海临港,2026 上海国际再保险会议开幕,上海市委金融办、金融监管总局上海监管局、人民银行上海总部、外汇局上海市分局联合发布《跨境再保险「外来外用」试点》,近 40 个国家和地区机构参会、规模创新高;20:58 中国再保总裁表态将用足该试点。 工业母机的「订单排到明年」是 10-28 机械设备 +3.66%(467/541、净流入 33.6 亿)与机器人执行器 +5.63%(18/18)的产业注脚;而再保险试点是纯制度增量,短期不产生价格。
来源:新浪财经 7×24 快讯 / CCTV 财经(工业母机订单)、上海证券报(跨境再保险试点)· 时间:2026-10-28 23:09 / 23:16
06 · 23:18 日本千叶县东北部 5.4 级地震,东京强烈震感,无海啸风险;23:37 日美防长会谈同意构建「第一岛链」防御体系
据日本气象厅,当地时间 10 月 29 日 0 点 07 分(上海 23:07)千叶县东北部发生 5.4 级地震、震源深度 50 公里、最大震度 5 弱、东京地区强烈震感、无海啸风险。23:37 日本防卫大臣小泉进次郎在东盟防长扩大会期间与美国国防部长赫格塞思会谈,双方同意为构建所谓「第一岛链」防御体系展开合作,并在关键弹药生产方面保持紧密合作。另有 22:25 市场消息称日本邮政银行拟以 500 亿日元收购松井证券。 地震本身对日经 225 不构成定价因素(无海啸、5 弱),真正值得记的是「日美防务合作 + 日本金融整合」这两条慢变量——它们与 21:21 麻生太郎政治资金丑闻一起,构成本期日本的三条噪音与两条信号。
来源:新浪财经 7×24 快讯(日本气象厅 / 共同社 / 央视国际时讯)· 时间:2026-10-28 22:25—23:37
07 · 23:52 五角大楼估算美国在伊朗相关冲突中军费已达 471 亿美元(弹药 290 亿);23:40—23:48 以色列组阁进入交易阶段
截至 10 月 16 日,美国在伊朗这场冲突中的军费开支已达 471 亿美元,其中弹药花费 290 亿美元,该统计未计入伊朗袭击造成的美国海湾地区基地维修费用。同日 23:08 以色列议会选举计票最终截止 10 月 29 日、最终结果 11 月 4 日公布、新议会 11 月 10 日开始工作;23:48 以色列总统赫尔佐格正推动由内塔尼亚胡领导未来两年的政府,交换条件是任期结束时辞职并在其审判中获得全面赦免;23:57 特朗普称内塔尼亚胡「状态相当不错」。22:50—22:57 泽连斯基称乌美俄三方会谈最迟 11 月底前、预计 11 月 10 日前举行,23:05 俄总统助理乌沙科夫称欧洲代表无权参与谈判。 两条线走在相反方向:伊朗战事的账单在公开化(471 亿),而以色列与乌克兰两条战线都在「进入程序」——这对黄金是压制,对油价是支撑,也正是本期「油涨金跌」的地缘底稿。
来源:新浪财经 7×24 快讯(五角大楼估算 / 新华社 / 克里姆林宫)· 时间:2026-10-28 22:50—23:57
08 · 21:50 黄金类 ETF 总规模缩水超 180 亿元至 2,867.62 亿元,黄金ETF华安跌破千亿至 985.78 亿元(本期唯一解释内盘持仓面的数据)
受 9 月以来国际金价回调影响,国内黄金类 ETF 走弱,总规模缩水超 180 亿元至 2,867.62 亿元;黄金股 ETF 跌幅超 24%,黄金 ETF 与上海金 ETF 跌幅均超 10%;规模最大的黄金ETF华安规模跌破千亿元,回落至 985.78 亿元;黄金股ETF永赢降至 120 亿元以下。基金经理提示10 月 29 日凌晨 FOMC 决议与发布会、同日美国三季度 GDP 初值与 9 月 PCE 物价指数将共同影响加息路径定价。 A股 黄金ETF华安 10-28 收 8.226(+0.72%),而夜盘 Au99.99 已在 870.00 站住一小时——这个 +0.72% 明天要么被证实,要么被抹掉,全看 02:00。
来源:上海证券报(黄金类 ETF 规模追踪)· 时间:2026-10-28 21:50
影响映射
| 资讯要点 | 影响 | 相关板块 | 传导逻辑 |
|---|---|---|---|
| WTI 23:45 破 103(+3.13%)、布伦特 00:05 报 112.47(+2.79%),叠加 EIA 库存 -189.2 万桶与产量创纪录 | 利好(上游油气 / 煤炭) 利空(中下游制造 / 久期资产) |
石油石化 / 煤炭 / 油服 vs 化工中游 / 高 PE 成长 | 现象:产量已顶满而价格加速 → 机制:定价权在霍尔木兹与库存去化,不在美国页岩 → 影响:A股 石油石化 10-28 仅 +0.38%(35/47)、中国石化 -0.54%、中国石油 +0.45%,缺口随油价上台阶继续扩大 |
| Meta 连续 5 日下跌、回撤超 20%;美银两周撤资 185 亿、通信服务流出创 2018 年以来纪录 | 利空 | 通信服务 / 平台成长 / 数字广告 | 现象:资金通道被系统性关闭 → 机制:连续 5 日下跌是趋势而非事件 → 影响:Meta 00:06 报 615.11(-0.82%),港股腾讯 387.60(+0.62%)此前未跟跌,A股 传媒 10-28 +1.98%(106/130),三地尚未同步 |
| 惠誉:AI 数据中心易受生态冲击、可致评级下调 | 利空(算力重资产 / IDC) 中性(设备端) |
算力租赁 / IDC vs AI 电力设备 | 现象:评级机构给资本开支装上闸门 → 机制:融资成本先于订单受影响 → 影响:美股 CRWV 60.40(+1.39%)、NBIS 172.21(+1.02%)仍涨,但 GEV 889.32(-0.64%)、VRT 236.32(+13.23%)分化,说明市场只买「卖设备」不买「扛负债」 |
| 工业母机订单排到明年(六轴 PCB 钻孔机发货前测试) | 利好 | 机械设备 / 机器人 / PCB 设备 | 现象:AI 与新能源带动高端母机 → 机制:订单能见度延伸到明年 → 影响:A股 机械设备 10-28 +3.66%(467/541、净流入 33.6 亿)、机器人执行器 +5.63%(18/18)、空心杯电机 +10.67%(4/4)已提前兑现 |
| 英国预算案:2506 亿发债符合预期、10 年期英债 -3bp 至 5.32%,Barratt -8% / Persimmon -6% | 中性(债券) 利空(地产链) |
英国银行 / 地产 / 建材 | 现象:财政纪律被认可而房屋建筑商崩 → 机制:高利率下估值分母无法下修 → 影响:对 A股 地产是负面参照,但 A股 房地产 10-28 +0.49%(56/95)属政策预期定价 |
| 五角大楼:伊朗战事军费 471 亿美元;以色列组阁交易、乌美俄三方会谈 11 月 10 日前 | 利空(黄金避险溢价) 利好(原油风险溢价) |
黄金 / 白银 vs 油气 | 现象:战争账单公开化同时两条战线进入程序 → 机制:避险溢价被「有日期」的谈判抽走,供给溢价留在霍尔木兹 → 影响:伦敦金现 -0.54% 对布伦特 +2.79%,同日同地,方向相反 |
| 黄金类 ETF 缩水 180 亿元、黄金ETF华安跌破千亿 | 利空 | 黄金 ETF / 黄金股 | 现象:持仓缩水而非新空进场 → 机制:被动赎回叠加实际利率上行 → 影响:Au99.99 夜盘 22:56—23:04 砸到 866.00,但 23:20 起在 870.00 横盘一小时,A股 山东黄金 -0.91%、湖南黄金 -0.92%、紫金 +0.36% |
| 跨境再保险「外来外用」试点在临港启动 | 利好 | 保险 / 再保险 / 上海本地金融 | 现象:四项政策联合发布 → 机制:跨境资金双向流转通道打开 → 影响:属中长期制度增量,10-28 保险板块未单独定价,需观察后续规模披露 |
龙头个股
| 板块 | 龙头公司 | 代码 | 最新价/收盘价 | 涨跌幅 | 市场 | 备注 |
|---|---|---|---|---|---|---|
| 存储 / HBM(利好兑现) | 美光科技 | MU | 972.32 | ▲ +4.69% | 美股盘中 | 00:06 盘中;10-27 收 928.76 |
| 存储 / NAND | 闪迪 | SNDK | 1,379.45 | ▲ +5.70% | 美股盘中 | 存储四小龙最强 |
| 存储 / HDD | 西部数据 | WDC | 393.00 | ▲ +3.18% | 美股盘中 | 希捷 +1.62%,四小龙内部分化 |
| AI 电力 / 温控 | 维谛技术 | VRT | 236.32 | ▲ +13.23% | 美股盘中 | 全场最强,成交 27.76 亿美元 |
| AI 电力设备 | GE Vernova | GEV | 889.32 | ▼ -0.64% | 美股盘中 | 22:00 曾 -5.3%,90 亿美元收购 Trench |
| 物流 / 货运(利空) | C.H. 罗宾逊 | CHRW | 129.09 | ▼ -10.10% | 美股盘中 | 22:37 Q3 业绩后跌 10.2% |
| 物流 / 零担 | Old Dominion | ODFL | 176.69 | ▼ -5.53% | 美股盘中 | 22:13 曾 -6.9% |
| 医疗器械(利空) | 波士顿科学 | BSX | 42.31 | ▼ -6.11% | 美股盘中 | 21:31 开盘跌 8.9%,创 5 月以来最大单日跌幅 |
| 半导体 / 汽车芯片 | 恩智浦 | NXPI | 246.49 | ▼ -2.77% | 美股盘中 | 21:31 开盘跌 7.3%,创 7-29 以来最大 |
| 通信服务 / 平台 | Meta | META | 615.11 | ▼ -0.82% | 美股盘中 | 23:34 报 612.884,连续 5 日下跌、回撤超 20% |
| 存储 / 光模块(A股) | 中际旭创 | 300308 | 636.30 | ▲ +10.28% | A股收盘 | 10-28 成交 235.7 亿元居首 |
| 存储 / 芯片(A股) | 兆易创新 | 603986 | 289.88 | ▲ +7.77% | A股收盘 | 成交 122.8 亿元 |
| 覆铜板(A股) | 生益科技 | 600183 | 102.49 | ▲ +5.00% | A股收盘 | 覆铜板概念 +5.15%(5/5) |
| 油气(A股 · 未定价) | 中国石油 | 601857 | 13.26 | ▲ +0.45% | A股收盘 | 板块仅 +0.38%,缺口随油价上台阶扩大 |
| 油气(A股 · 未定价) | 中国石化 | 600028 | 5.48 | ▼ -0.54% | A股收盘 | 外盘 WTI +3.48% 的反向样本 |
| 黄金 / 铜矿(A股) | 紫金矿业 | 601899 | 27.95 | ▲ +0.36% | A股收盘 | 港股紫金 H 28.64(+3.47%),A/H 裂口 3.11 pct |
| 黄金(A股) | 山东黄金 | 600547 | 24.99 | ▼ -0.91% | A股收盘 | 对外盘金 -0.54% 基本同步 |
| 黄金(港股) | 紫金矿业 H | 02899 | 28.64 | ▲ +3.47% | 港股收盘 | 与 A股 +0.36% 方向相同、幅度差 3.11 pct |
| 半导体(港股) | 中芯国际 | 00981 | 47.80 | ▲ +5.43% | 港股收盘 | 华虹宏力 70.00(+8.44%)同向 |
| 平台(港股) | 腾讯控股 | 00700 | 387.60 | ▲ +0.62% | 港股收盘 | Meta 回撤 20% 而腾讯收涨,尚未同步 |
这一段说明什么:第一,已经兑现的是「存储 + AI 电力」,尚未兑现的是「油价与惠誉的评级警告」——VRT +13.23%、SNDK +5.70%、MU +4.69% 在 00:06 仍在高位,而布伦特 112.47(+2.79%)、WTI 103.37(+3.48%)对应的 A股 石油石化只有 +0.38%、中国石化还是 -0.54%,这条线到收盘都没定价。第二,出现背离的是黄金:外盘伦敦金现 -0.54%、白银 -1.62%,而内盘 Au99.99 夜盘不但没有跟跌,反而在 870.00 横住一小时并转为升水 1.01 元,港股紫金 H +3.47% 对 A股 +0.36% 的 3.11 pct 裂口也还挂着。第三,美股内部的分裂在盘中第 150 分钟不但没收敛,反而被细化:运输(CHRW -10.10%、ODFL -5.53%)与医疗器械(BSX -6.11%)在杀,而设备(VRT +13.23%、GEHC +7.95%)与存储(SNDK +5.70%、MU +4.69%、WDC +3.18%)在买,纳指 +0.01% 是这两股力量的净差值。明天开盘前,A股 手里是三张牌:存储的利润、油价的弹性、以及内盘金的升水——前两张正向,第三张刚刚由负转正。
A股详细分析
1. 盘面事实
10-28 是「指数级普涨、结构极致集中」的一天,而 00:00 这一期 A股 依然没有任何新增价格——所有数字都是 15:00 的收盘快照。五大宽基全部收红:上证 3,681.47(+0.91%)、深证 11,473.18(+2.02%)、创业板 2,634.76(+3.40%)、科创50 1,282.93(+2.45%)、北证50 946.83(+1.63%);中盘端中证500 6,640.89(+1.99%)、沪深300 4,083.87(+0.85%)。但同一时刻上证50 只有 2,753.01(+0.23%)、中证红利 5,499.33(+0.03%),创业板与中证红利的剪刀差 3.37 个百分点,为本轮行情最大值。
广度数据支持「普涨」,但只支持到一半。腾讯财经沪深全量个股排行口径下,4,605 只有效成交样本中 3,313 只上涨(71.9%)、1,119 只下跌(24.3%)、173 只平盘,个股涨跌幅中位数 +1.15%;涨停(≥+9.8%)113 只、跌停(≤-9.8%)13 只,涨跌停比 8.7:1;涨超 5% 的 478 只、跌超 5% 的仅 46 只。成交额方面,沪市 7,510.19 亿元 + 深市 8,774.68 亿元 = 16,284.87 亿元,北交所 138.58 亿元,与新浪收评「全市场成交额 16,421 亿元、放量 1,692 亿元」的口径差异来自统计边界,本报告统一写作「约 1.63—1.64 万亿元,放量约 1,692 亿」。
板块结构(全量取得 31 个行业 + 805 个概念):行业层面通信 +5.01%(102/121,净流入 77.5 亿)> 电子 +3.97%(468/497,净流入 146.8 亿)> 机械设备 +3.66%(467/541,净流入 33.6 亿)> 汽车 +2.63%(238/290,净流入 22.8 亿)> 传媒 +1.98%(106/130),末端是食品饮料 -1.46%(51/122,净流出 8.0 亿)、农林牧渔 -0.76%、非银金融 -0.63%(23/77,净流出 13.5 亿)、银行 -0.58%(12/42)。概念层面涨幅前列几乎全是同一条链:空心杯电机 +10.67%(4/4)、肿瘤疫苗 +7.35%(4/5)、模拟芯片 +6.46%(13/15)、靶材 +5.98%(5/5)、机器人执行器 +5.63%(18/18,净流入 11.95 亿)、SRAM +5.62%(6/7)、电子树脂 +5.26%(12/12)、覆铜板 +5.15%(5/5,净流入 15.6 亿)、光刻机 +5.03%(56/57)、CPU 概念 +5.02%(10/10,净流入 17.72 亿);跌幅端是青蒿素 -1.40%、燃料乙醇 -1.35%、白酒概念 -0.84%(14/47)、电子签名 -0.81%、中船系 -0.74%、家禽 -0.69%、券商 -0.61%(13/51,净流出 14.1 亿)。
2. 直接拖累机制
现象 → 机制 → 影响
现象一:食品饮料 -1.46%,白酒概念 14/47、中证白酒 6,216.58(-2.43%)一只不红。 个股贵州茅台 1,330.75(-1.85%)、五粮液 72.40(-3.95%);安记食品跌停(-10.00%)、中证消费 12,254.74(-1.45%)。
机制: 央行三季度贷款投向报告显示,本外币住户贷款余额 82.25 万亿元同比 -2.0%、个人住房贷款余额 35.91 万亿元同比 -4.1%。白酒终端需求与居民信贷扩张同源,信贷不增,需求就没有增量。
影响: 这不是情绪杀,是用官方数据完成的一次估值校准。板块内零分化通常只出现在系统性定价调整里。
现象二:银行 -0.58%、非银金融 -0.63%、券商 -0.61%,金融三兄弟全线为负。 招商银行 42.13(-2.00%)、中信证券 24.86(-0.76%),华鑫股份跌停(-10.00%)、瑞达期货跌停(-9.98%);非银金融主力净流出 13.5 亿元、券商概念净流出 14.1 亿元。
机制: 房地产贷款 -5.2% 直接压银行资产端;而创业板 +3.40% 的赚钱效应让资金搬家——钱去了存储与光模块,留在券商的只剩交易通道本身,而通道类标的正是当日跌停的两只。
影响: 这是上证50 只涨 0.23% 的直接原因,也解释了为什么 71.9% 个股上涨而上证50 几乎不动。
现象三:新能源上游被独立杀估值。 宁德时代 229.14(-1.66%),主力净流出 12.71 亿元(全市场最大单只净流出);电力设备行业净流出 19.3 亿元;夜盘碳酸锂连续 -4.64%。
机制: 存储与 AI 硬件抢走风险偏好后,供给过剩叙事的板块拿不到边际资金;碳酸锂夜盘续跌说明现货过剩没有被这轮行情带走。
影响: 电力设备与创业板在同一天方向相反,说明创业板这 3.40% 完全是电子与通信贡献的。
3. 抗跌与资金结构
这一天抗跌的不是传统红利,而是「有订单、有报表可验证的成长」:
| 进攻主线 | 板块数据(本期全量) | 代表个股与涨幅 | 可验证依据 |
|---|---|---|---|
| 通信 / 光模块 / CPO | 通信 +5.01%(102/121,净流入 77.5 亿) | 中际旭创 ▲ +10.28%、新易盛 ▲ +8.08%、天孚通信 ▲ +6.79% | 21:27 天孚通信记录表:CPO 已批量交付、Q3 营收环比 +28%、物料紧张缓解 |
| 电子 / 覆铜板 / PCB | 电子 +3.97%(468/497,净流入 146.8 亿)· 覆铜板 +5.15%(5/5,净流入 15.6 亿)· 电子树脂 +5.26%(12/12) | 生益科技 ▲ +5.00%、沪电股份 ▲ +5.41% | 21:06 中证金牛座:电子布占覆铜板成本约 20%,少布/无布「尚处实验室阶段」 |
| 存储 / 半导体 | 模拟芯片 +6.46%(13/15)· SRAM +5.62%(6/7)· 光刻机 +5.03%(56/57)· CPU 概念 +5.02%(10/10,净流入 17.72 亿) | 君正股份 ▲ +18.37%、富瀚微 ▲ +20.00%、兆易创新 ▲ +7.77% | 22:42 花旗上调 SK 海力士 Q4 经营溢利至 107 万亿韩元、目标价 300 万韩元 |
| 机器人 / 机械 | 机械设备 +3.66%(467/541,净流入 33.6 亿)· 机器人执行器 +5.63%(18/18)· 空心杯电机 +10.67%(4/4) | 恒工精密 ▲ +20.00%、儒竞科技 ▲ +19.99% | 23:16 高端工业母机订单排到明年;22:15 农发行 3,150 亿投向 AI / 数字经济 / 低空经济 |
| 汽车 / 汽零 | 汽车 +2.63%(238/290,净流入 22.8 亿) | 豪恩汽电 ▲ +20.00%、比亚迪 82.74(+0.89%) | — |
| 医药 / 创新药 | 医药生物 +1.43%(362/481)· 肿瘤疫苗 +7.35%(4/5) | 百普赛斯 ▲ +20.00%、莱美药业 ▲ +19.95% | — |
资金结构上,四条独立证据说明「钱是搬来的、不是进来的」:一是行业净流入前三全是同一条 AI 硬件链——电子 +146.8 亿、通信 +77.5 亿、机械设备 +33.6 亿,合计 257.9 亿元,而净流出集中在电力设备 -19.3 亿、非银金融 -13.5 亿、计算机 -9.5 亿、有色金属 -8.6 亿、食品饮料 -8.0 亿、商贸零售 -8.0 亿;二是当日 ETF 两市成交 5,984.33 亿元,较昨日同期缩量 61.49 亿元;三是当日最活跃的股票型 ETF 是中韩半导体 ETF(513310)成交 202.20 亿元、收 +8.05%、放量 150%,其前两大重仓股正是当日暴涨的 SK 海力士与三星电子——这是「首尔点火、上海放大」的镜像;四是多家基金公司公告纳指系跨境 ETF 10-29 开市起至 10:30 停牌,跨境通道的边际增量在收紧。
4. 外部原因
第一位的仍然是加息路径,而这一小时它多了一条「油价再上台阶」的硬证据。 23:45 WTI 突破 103 美元(+3.13%)、00:05 布伦特 112.47(+2.79%),与 22:30 EIA「库存 -189.2 万桶、库欣 -62.4 万桶」和 22:50「产量升至纪录高位」并置。叠加 21:45 加拿大央行加息 25bp 至 2.50%(三年多来首次)并把 2026 年通胀预测从 2.5% 上调至 2.9%、2027 年从 2.0% 上调至 3.1%,以及麦克勒姆「利率没有预设路径」「企业计划将高投入成本转嫁出去」。对 A股 的含义没有变,但更硬了:能源通胀已经从「快变量」变成「已发生的变量」,它不给估值扩张发放额外许可——这解释了为什么创业板能靠产业逻辑涨 3.40%,而上证50 只能涨 0.23%。
第二位的全球科技股传导,这一小时被「评级」和「运输」同时收紧。 美东 12:06 盘中,道指 +0.32%、标普 +0.24%、纳指 +0.01%、纳指100 +0.18%。结构上,AI 电力与存储在涨(VRT +13.23%、GEHC +7.95%、SNDK +5.70%、MU +4.69%、WDC +3.18%、LITE +3.23%),运输与医疗器械在崩(CHRW -10.10%、BSX -6.11%、ODFL -5.53%、NXPI -2.80%)。23:31 惠誉警告 AI 数据中心易受生态冲击、可致发行人评级下调;23:34 Meta 连续 5 日下跌、回撤超 20%。A股 明日的问题因此更具体:如果美股指数不再涨、只有设备与存储环节涨,A股 的存储与板子链必须自己找钱;而惠誉这句话若被传媒与 IDC 板块读进去,杀的是「扛负债的算力」,不是「卖设备的电力」。
第三位是油价,它是本期唯一「外盘连涨两小时、A股 完全未定价」的变量。 23:37 WTI 报 102.90(+3%)、23:45 破 103(+3.13%)、00:06 报 103.37(+3.48%);布伦特从 23:02 的 111.87 抬到 00:05 的 112.47(+2.79%)、日内高 112.61。同期 23:14 欧洲 TTF 天然气 +4.6% 至 100.25 欧元/兆瓦时。A股 石油石化当日只涨 0.38%(35/47)、中国石化还跌 0.54%——这个缺口是本期末尾最大、也是最确定的未定价项。
第四位是日股的两条慢变量。 23:07(当地时间 00:07)千叶县东北部 5.4 级地震、东京震度 5 弱、无海啸,对日经不构成定价因素;23:37 日美防长会谈同意构建「第一岛链」防御体系、关键弹药生产保持紧密合作;22:25 日本邮政银行拟 500 亿日元收购松井证券。防务与金融整合是慢变量,地震与麻生太郎政治资金丑闻是噪音——四条信息里只有两条值得进模型。
5. 内部原因
盈利端确实有支撑,而且这一小时仍在落地。 22:45 江西铜业前九个月净利增长 94%;此前(10-28 盘后)福建金森 Q3 净利 2,510.52 万元同比 +693.34%、利扬芯片 Q3 净利 1,990.82 万元同比 +154.72%(前三季度净利同比 +4,574.90%)、ST汇洲 Q3 净利 6,887.94 万元同比 +84.91%。反面同样极端:四川长虹 Q3 净亏 15.87 亿元(-413.09%)、淳中科技 Q3 亏 2.16 亿元、南威软件 Q3 亏 5,039.19 万元(营收 -58.63%)、久之洋 Q3 由盈转亏亏 1,860.69 万元(营收 -69.69%)。分化幅度远超指数波动,而且全部可核验。
消费与地产的支撑是「修复」而非「反转」。 保利发展 Q3 归母净利 3.74 亿元同比扭亏为盈,但前三季度营收 1,549.56 亿元同比 -10.80%。叠加央行房地产贷款 -5.2%、住户贷款 -2.0%,白酒与地产链的下跌是有基本面的,不是错杀。而 23:33—23:34 英国那一头给了最强的外部反证:2506 亿英镑发债符合预期、10 年期英债 -3bp,但 Barratt 跌 8%、Persimmon 跌 6%——债市认可财政纪律,房屋建筑商却先倒下,这是「高利率下的地产」的标准剧本。
政策预期这一小时继续加码,并且第一次出现「制度型」而非「投放型」增量。 23:09 跨境再保险「外来外用」试点在上海临港启动,由上海市委金融办、金融监管总局上海监管局、人民银行上海总部、外汇局上海市分局四方联合发布;20:58 中国再保总裁称将用足该政策、推动境内外双向业务流转。对照 22:15 农发行完成 3,150 亿元新型政策性金融工具投放(3,027 个项目、总投资约 4.39 万亿元,投向人工智能、数字经济、低空经济、消费、绿色低碳)与 23:16 高端工业母机订单排到明年。政策从「给钱」走向「给通道」,这与当日资金只买「有订单的成长」完全一致。
风格跷跷板是最后一环。 71.9% 的个股上涨 + 中位数 +1.15%,但上证50 只涨 0.23%,说明这 71.9% 里大部分是小幅普涨,真正的超额全部集中在五条链上。广度不错、深度极窄。
6. 定性
成长抢估值、红利失血的风格切换延续,叠加存量资金极致集中的结构性行情,而这一小时外部条件已经由「利率」单驱动变成「利率 + 油价」双驱动。不是趋势反转,不是全面牛市,也不是崩盘。
三条证据:一是成交量放大 1,692 亿而两融余额仍在 2.4 万亿元低位,属换手而非加杠杆;二是跌停仅 13 只、跌幅超 5% 仅 46 只,没有任何板块出现流动性断裂;三是涨停 113 只对跌停 13 只、赚钱效应 8.7:1,市场内部是健康分化而非崩塌。反过来也不能称之为牛市:中证红利 +0.03%、上证50 +0.23%、银行 -0.58%、白酒 14/47 说明一半的市值在当日是负贡献。而 00:00 这一期更进一步:A股 没有新价格,但外部条件又硬了两件——WTI 上 103 美元、布伦特站 112,惠誉给 AI 数据中心装上评级闸门。前者压中下游成本,后者压算力重资产的融资端,两者都不利好当前领涨的高 PE 板块。
7. 后市观察点
- 北京时间周四 02:00 美联储声明与 02:30 记者会——加拿大央行已落地加息样本、SOFR 从 3.93% 抬到 3.95%、油价又上了一个台阶,重点看声明是否承认近期通胀数据超预期;若承认,最先回吐的是今日涨幅最大的存储与覆铜板。
- 布伦特能否站稳 112、WTI 能否守住 103——本期外盘 +2.79% / +3.48% 而 A股 石油石化只涨 0.38%、中国石化 -0.54%,这是最可能被补掉的缺口。看 00:00 后能否突破日内高 112.61。
- Au99.99 夜盘能否守住 870.00 与 868.99(10-28 日盘官方收盘)——23:20—23:59 已在 870.00 横盘一小时、升水 1.01 元,这是判断 A股 黄金股明日是「补涨」还是「错杀」的直接依据。
- 紫金矿业 A/H 裂口(3.11 pct)能否收敛——港股 +3.47% 对 A股 +0.36%,方向决定黄金股是补涨还是补跌。
- 惠誉对 AI 数据中心的评级警告是否外溢到 A股 IDC 与算力租赁——这是本期唯一一条能同时压估值与压融资的资讯。
- 覆铜板「少布/无布」的二次发酵与反噬——电子布公司明确「尚处实验室阶段」,当日覆铜板 +5.15%(5/5)、电子树脂 +5.26%(12/12)已定价成本改善;若被解读为「电子布需求不受损」,涨的是上游、跌的是覆铜板。
- 中证红利与创业板的剪刀差——本期 3.37 个百分点为本轮最大。扩大到 4 个百分点以上意味着还在抽血;收敛到 1.5 个百分点以内才说明有增量资金进场。
- 成交额能否连续两日站上 1.6 万亿——本期约 1.63—1.64 万亿元、放量 1,692 亿。单日放量不算确认。
海外与港股
港股
状态与事实。 港股 16:00 收盘,00:00 无成交。恒生指数收 23,094.83(+0.23%)、恒生科技 3,853.72(+1.40%)、恒生国企 7,791.63(+0.32%)。这个 0.23% 是「被半导体撑起、被内银与保险拽住」后的净结果:华虹宏力 70.00(+8.44%)、中芯国际 47.80(+5.43%)、药明生物 46.32(+3.72%)、紫金矿业 H 28.64(+3.47%)、招金矿业 16.33(+2.06%)、腾讯控股 387.60(+0.62%);对面是友邦保险 70.90(-2.21%)、中国石油股份 9.95(-1.09%)、中国海洋石油 24.02(-0.74%)、香港交易所 365.00(-0.71%)、美团-W 71.20(-0.90%)。
主导板块。 半导体、CXO、黄金三根柱子:半导体来自 DRAM/HBM 研报与 22:42 花旗对 SK 海力士的上修;CXO 来自外资投行上调药明系目标价;黄金来自日盘上金所上涨与实物需求,港股比 A股 更早、更完整地把黄金定价进去了。
与 A股 / 黄金的联动或背离。 联动在半导体(A股 兆易 +7.77%、君正 +18.37% 对港股中芯 H +5.43%、华虹 +8.44%)。背离在黄金,但本期出现第一次向 A股 收敛的迹象:紫金矿业 H +3.47% 对 A股 +0.36%,裂口 3.11 个百分点;不过夜盘 Au99.99 已从贴水 2.99 元翻回升水 1.01 元,裂口的方向第一次不再单边指向「港股定价过高」,但仍要等 02:00 才能确认。
另一处背离在油气,且本期缺口扩大:布伦特 00:05 报 112.47(+2.79%)、WTI 103.37(+3.48%),而港股中国石油股份收 -1.09%、中国海洋石油 -0.74%,A股 中国石油 +0.45%。同一晚、同一条油价、两种定价:港股在给 Q3 报表收割利润,A股 在给油价预期加价,而外盘已经把 113 打过了,两边都没跟上。
观察点。 一是恒生科技距 10-28 日内高点 3,876.54 仅 0.6%,能否突破决定港股二次定价;二是紫金 A/H 裂口方向;三是惠誉评级警告是否压到港股 IDC 与算力租赁标的;四是南向资金流向(本期未取得可靠净额,不做引用)。
美股
状态。 上海 00:00 = 美东 12:00,美股已开盘 150 分钟,处于盘中交易时段。以下为 美东 12:06 盘中即时报价,对照 10-27 收盘价。
涨跌事实与结构。 道指 52,542.98(+0.32%)、标普 7,741.52(+0.24%)、纳指 26,478.73(+0.01%)、纳指100 29,704.58(+0.18%)。日内区间:道指 52,562.60 高 / 52,335.43 低,纳指 26,582.01 高 / 26,428.26 低——三大指数收敛在 0.31 个百分点以内的窄带里,而纳指几乎贴在 10-27 收盘 26,477.81 上;这是一条被内部对冲出来的线。
赢家集中且明确:维谛技术 VRT +13.23%(236.32)、温迪 WEN +15.23%、GE 医疗 GEHC +7.95%(76.77)、闪迪 SNDK +5.70%(1,379.45)、美光 MU +4.69%(972.32)、Lumentum LITE +3.23%、Ciena +3.42%、西部数据 WDC +3.18%、阿斯麦 +1.60%、博通 +1.16%、迈威尔 +2.73%、埃克森美孚 XOM +1.93%、雪佛龙 +1.38%、摩根大通 +1.10%、高盛 +1.41%、贝莱德 +1.40%。
输家同样明确:C.H. 罗宾逊 CHRW -10.10%(129.09)(22:37 Q3 业绩后暴跌)、波士顿科学 BSX -6.11%(42.31)(21:31 开盘跌 8.9%,创 5 月以来最大单日跌幅)、Old Dominion ODFL -5.53%(176.69)、威富集团 -3.73%、恩智浦 NXPI -2.77%(21:31 开盘跌 7.3%)、特斯拉 -1.40%、思科 -1.21%、奈飞 -1.12%、Meta -0.82%、微软 -0.69%、GE Vernova -0.64%。运输双杀 + 医疗器械崩 + 平台回撤,三件事同时发生。
美债与利率。 本期仍未从可靠接口取得美债收益率与美元指数数值,不做引用。可用的替代证据来自英国与纽约联储:23:33 英国 10 年期国债收益率跌 3bp 至 5.32%、22:08 30 年期跌 5bp 至 5.70%(日内低点);22:14 SOFR 3.95%(前一日 3.93%)、有效联邦基金利率 3.88% 持平。拼起来的结论是:长端在跌(财政纪律 + 发债符合预期)、隔夜钱在涨(SOFR +2bp)、政策利率在稳——这是「金价跌、股市不跌」的利率解释。
与 A股 的关系。 A股 当日的「存储强、龙头弱」结构,本质是照抄美股前一夜的收盘结构再放大;今晚美股把这个结构又固定了一遍——存储与设备仍强(SNDK +5.70%、MU +4.69%、WDC +3.18%、VRT +13.23%),而运输、医疗器械与平台转弱(CHRW -10.10%、BSX -6.11%、META -0.82%)。叠加 23:31 惠誉对 AI 数据中心的评级警告,若今晚收盘维持这个格局,A股 周四的存储与板子链仍可续,但「AI 应用与平台」「物流与运输」「扛负债的算力」这三条线不能再指望外盘。
观察点。 一是纳指能否收在 26,477.81(10-27 收盘)之上——收不上去就是连续第二日无法扩大优势;二是 VRT 与 GEHC 的涨幅能否守住一半(AI 电力是本轮最硬的订单逻辑);三是 CHRW 的 -10.10% 是否向其他货运代理与卡车链外溢;四是 02:00 声明与 02:30 记者会的措辞——这是本期所有资产的终局变量。
日股
涨跌事实。 日经225 收 63,954.19(+1.08%),14:00 收盘(北京时间 15:00)。本期腾讯财经指数接口对 jpN225 仍返回空(v_pv_none_match),数值来自 14:30 快讯原文(单源)。
结构与传导。 TOPIX 本期同样未取得可靠数据,不引用、不估算。可核验的横向对照是:日经 +1.08% 弱于 KOSPI +6.63%、弱于 A股 创业板 +3.40%,但强于美股纳指 +0.01%——属于跟随而非主导。当晚与日本相关的四条信息里,只有两条有定价含义:23:37 日美防长会谈同意构建「第一岛链」防御体系、关键弹药生产紧密合作(防务链慢变量);22:25 日本邮政银行拟 500 亿日元收购松井证券(金融整合)。另两条是噪音:23:07 千叶县东北部 5.4 级地震、东京震度 5 弱、无海啸;21:21 自民党副总裁麻生太郎政治资金争议。
观察点。 一是日元汇率对出口链的边际影响(本期未取得可靠报价);二是日本长端国债收益率(本期无可靠数据,需下一期补);三是日经能否在 KOSPI 高位震荡时守住 63,000 点。
韩股
涨跌事实。 KOSPI 收 6,012.44(+6.63%),时隔 10 个交易日重新站上 6000 点;SK 海力士涨近 11%、三星电子涨约 9%。14:30 收盘(北京时间 13:30)。本期同样为单源快讯数值,指数接口返回空。
结构与传导。 这是全场唯一的「指数级暴动」,驱动是研报 + 产业事实 + 回购预期三重叠加:21:19 沃尔夫研究给 SK 海力士 250 美元目标价、预计两年回购可达股本 28%;22:42 花旗把 Q4 经营溢利预测从 89.8 万亿上调至 107 万亿韩元、目标价 300 万韩元,预计第四财季股东回报约 35 万亿韩元(15 万亿回购 + 20 万亿现金分红)。
与全球科技股的关系。 韩股 +6.63% 与美股纳指 +0.01% 完全脱钩——存储的定价权在首尔,不在纽约。A股 的中韩半导体 ETF(513310)当日收涨 8.05%、成交 202.20 亿元、放量 150%,就是这条传导链的境内镜像。但要注意:00:06 美股存储四小龙(SNDK +5.70%、MU +4.69%、WDC +3.18%、STX +1.62%)仍强而纳指贴平——存储这条线正在脱离指数独立运行,既是机会(A股 有独立锚),也是风险(一旦首尔回落,A股 无人接棒)。
观察点。 一是 KOSPI 能否连续第二日站上 6,000;二是 SK 海力士与三星的后续订单/价格公告;三是回购 28% 股本与 35 万亿韩元股东回报能否落地;四是长鑫 HBM3E 若在两个月内小批量落地,会否对 SK 海力士的定价权形成第一道裂缝。
黄金详细分析
国际现货黄金在本期跌破 4,040,跌势延续到第二个小时。 23:02 纽约金 4,053.46(-0.52%),00:05:00 伦敦金现报 4,038.18(-0.54%)、00:06:02 纽约金 4,050.25(-0.60%);日内高 4,070.74 / 低 4,028.01(伦敦金现),纽约金高 4,084.10 / 低 4,040.50。即 23:00—00:00 这一小时里,伦敦金现从 4,041.86 再跌 3.68 美元、纽约金从 4,053.46 再跌 3.21 美元,跌幅温和但方向没有任何犹豫。
白银的跌幅仍是本期最重要的信号。 23:02:02 纽约白银 53.64(-1.61%),00:05:51 报 53.63(-1.62%);日内高 54.59 / 低 53.52。白银/黄金跌幅比从 22:00 的 4 倍、23:00 的 3.6 倍,收敛到本期的 3.0 倍——比例在收窄,但绝对方向没变,这仍是「实际利率交易」而非「地缘避险交易」。
国内 Au99.99 夜盘在本期完成了一次方向反转,这是全场最值得记的一段。 日盘官方收盘 868.99 元/克(+1.01%),开 862.50 / 高 873.00 / 低 860.20。夜盘(上金所 graph/quotations 逐分钟)开 869.30、高 871.90(20:27 与 20:30)、低 866.00(22:56—23:04 两度触及)、最新 870.00 元/克:22:39 报 870.00、22:56 起两次砸到 866.00、23:20 起回到 870.00 并横盘整整一小时到 23:59。对日盘收盘由贴水 2.99 元(23:01)翻为升水 1.01 元——内盘第一次在外盘继续下跌的情况下站住,说明卖压出完之后,人民币端的实物与汇率因素开始接管定价。
油价是本期的反向极值,且已经进入第二个台阶。 23:37 WTI 报 102.90(+3%)、23:45 突破 103(+3.13%),00:06 报 103.37(+3.48%);布伦特 00:05 报 112.47(+2.79%)、日内高 112.61;23:14 欧洲 TTF 天然气 +4.6% 至 100.25 欧元/兆瓦时,21:36 曾自 2022 年能源危机以来首次触及 100 欧元。基本面侧:22:30 EIA 库存 -189.2 万桶(预期 +1.5 万)、库欣 -62.4 万桶、战略储备 -10 万桶;22:50 产量升至纪录高位、墨西哥湾库存创 2024-12 以来最低。油涨近 3% 而金跌 0.54%——避险买盘本期依然缺席。
地缘政治本期彻底转为「进入程序」,这是与前三期最大的差别。 多头素材仍在但都在降级:23:59 胡塞武装对亚丁机场袭击造成平民受伤与物质损失(数日内累计 6 次)、23:08 以色列议会选举最终结果 11 月 4 日公布、22:50 加拿大央行称中东冲突解决「没有明确的路径」。但空头素材已经制度化:23:48 以色列总统赫尔佐格推动内塔尼亚胡领导未来两年政府(交换条件是任期结束时辞职 + 全面赦免)、23:57 特朗普称内塔尼亚胡选情转好、22:50 泽连斯基称乌美俄三方会谈最迟 11 月底、预计 11 月 10 日前举行、23:05 俄方称欧洲无权参与谈判、23:37 日美防长会谈。「有日期 + 有交换条件」比任何一条多头素材都更能解释金价为什么不反弹,而 23:52「美军伊朗战事开销已达 471 亿美元」只是把账单摊开,不构成新的风险溢价。
通胀的定价权本期彻底转到机构框架上。 本期未取得美国最新 CPI / PCE 的可靠数值,不引用具体数字。但三份文件已经足够:世界银行(21:30)2026 年能源 +32%(四年高位)、金属 +25% 创新高、贵金属 +40%、大宗商品总体 +23%、全球石油供应 -5.2%;加拿大央行(21:50)把 2026 年通胀从 2.5% 上调至 2.9%、2027 年从 2.0% 上调至 3.1%,预计通胀要到 2028 年年中才回到 2%;英国预算责任办公室(21:34—21:42)警告若能源价格峰值更高且持续更久,通胀将加剧、近期 GDP 走弱、金融环境可能收紧。
美联储预期本期被「隔夜钱」与「油价」同时收紧。 22:14 纽约联储:SOFR 3.95%(前一日 3.93%)、有效联邦基金利率 3.88% 持平。21:03 美联储确认 FOMC 会议按计划于周三上午 9 点举行。21:45 加拿大央行打响「G7 重新收紧」第一枪。对金价的含义:上行空间被 12 月加息概率封住,下行空间由 4,000 整数关口决定,两个都在 02:00 之后揭晓。
避险与持仓面继续「一强一弱」。 持仓面 21:50 的硬数据未变:国内黄金类 ETF 总规模缩水超 180 亿元至 2,867.62 亿元,黄金股 ETF 跌幅超 24%,黄金ETF华安跌破千亿元至 985.78 亿元。但价格面已经出现对冲:内盘夜盘 870.00 升水 1.01 元。外储多元化的慢变量还在(20:58 前八个月美国亲密伙伴净买入美债 1,743 亿美元、同比下滑超 60%)。央行购金的量化数据本期未取得,不引用具体吨数。
技术位。 伦敦金现:上方 4,070.74(日内高)、4,084.10(纽约金日内高),下方 4,028.01(日内低)、4,000 整数关口。纽约金:上方 4,084.10,下方 4,040.50(本期已多次触及)。Au99.99:上方 871.90(夜盘高)、873.00(日盘高),下方 868.99(日盘收盘,已由阻力变支撑)、866.00(夜盘低,正在被守住)、860.31(10-27 收盘)。
与股票市场的同向或背离。 本期是六档定价:外盘金 -0.54%、外盘银 -1.62%(利率路径)、上海金日盘 +1.01% 且夜盘 870.00 升水 1.01 元(实物与汇率)、A股 黄金ETF华安 +0.72%(跟内盘日盘)、港股紫金 H +3.47%、A股 金矿分化(紫金 A +0.36%、山东黄金 -0.91%、湖南黄金 -0.92%)。六个价格六个答案,但本期第一次出现「内盘强于外盘」——这是与 23:00 那一期(内盘贴水 2.99 元)方向相反的信号。
后续观察点(6 条)。 一是 02:00 美联储声明与 02:30 记者会措辞,加拿大央行已给出「能源通胀 → 重新收紧」的模板,SOFR 已先行上行;二是 伦敦金现能否守住 4,028.01 / 4,000,以及能否收回 4,070.74;三是 白银/黄金跌幅比(本期 3.0 倍,已从 4 倍收窄),若重新扩大则确认加息交易未结束;四是 Au99.99 夜盘能否站住 870.00 并守住升水,这是明日 A股 黄金股定价的直接依据;五是 黄金类 ETF 的规模是否继续缩水(9 月以来已缩 180 亿元);六是 布伦特能否站稳 112 并突破 112.61——若油价继续上行而金价继续跌,说明市场把「能源通胀」定价成了「央行必加息」而非「黄金抗通胀」。
跨市场结论
A股:上证 3,681.47(+0.91%)、深证 11,473.18(+2.02%)、创业板 2,634.76(+3.40%)、科创50 1,282.93(+2.45%)、北证50 946.83(+1.63%)、沪深300 4,083.87(+0.85%);4,605 只有效成交样本 3,313 只上涨(71.9%)、中位数 +1.15%、涨停 113 对跌停 13,成交约 1.63—1.64 万亿元放量 1,692 亿。上证50 仅 +0.23%、中证红利 +0.03%,剪刀差 3.37 pct。行业通信 +5.01%(净流入 77.5 亿)、电子 +3.97%(净流入 146.8 亿)、机械设备 +3.66% vs 食品饮料 -1.46%、非银金融 -0.63%(净流出 13.5 亿)、银行 -0.58%。00:00 无新增价格。
港股:恒生 23,094.83(+0.23%)、恒生科技 3,853.72(+1.40%)、国企 7,791.63(+0.32%),涨幅由半导体(华虹 +8.44%、中芯 H +5.43%)、CXO(药明生物 +3.72%)与黄金(紫金 H +3.47%、招金 H +2.06%)贡献,友邦 -2.21%、三桶油(中国石油股份 -1.09%)在拽指数。00:00 无新增价格。
美股:已开盘 150 分钟(上海 00:00 = 美东 12:00),盘中 12:06 报价——道指 52,542.98(+0.32%)、标普 7,741.52(+0.24%)、纳指 26,478.73(+0.01%)、纳指100 29,704.58(+0.18%),三大指数收敛在 0.31 pct 以内。赢家:VRT +13.23%、WEN +15.23%、GEHC +7.95%、SNDK +5.70%、MU +4.69%、WDC +3.18%、XOM +1.93%;输家:CHRW -10.10%、BSX -6.11%、ODFL -5.53%、VFC -3.73%、NXPI -2.77%、META -0.82%(连续 5 日下跌、回撤超 20%)。
日股:日经225 63,954.19(+1.08%,14:00 收盘,单源快讯),跟随而非主导;TOPIX 本期未取得可靠数据,不做方向判断。
韩股:KOSPI 6,012.44(+6.63%,单源快讯)为全场极值,时隔 10 个交易日重回 6000 点,SK 海力士涨近 11%、三星涨约 9%;22:42 花旗把 SK 海力士 Q4 经营溢利预测上调至 107 万亿韩元、目标价 300 万韩元。
黄金:伦敦金现 4,038.18(-0.54%,00:05:00,较 23:01 的 4,041.86 再跌 3.68 美元、失守 4,040)、纽约金 4,050.25(-0.60%)、白银 53.63(-1.62%,跌幅 3.0 倍于黄金);Au99.99 夜盘 23:59 报 870.00(开 869.30 / 高 871.90 / 低 866.00),对日盘收盘 868.99 由贴水 2.99 元翻为升水 1.01 元,23:20—23:59 在 870.00 横盘一小时;布伦特 112.47(+2.79%,日内高 112.61)、WTI 103.37(+3.48%,23:45 破 103)。
核心背离(四条):
① 油涨 2.79% 而金跌 0.54%,且金价失守 4,040:避险买盘完全缺席,压制来自 SOFR 3.93%→3.95% 与 23:48 以色列组阁交易、22:50 乌美俄三方会谈日期。
② 内盘金与外盘金方向相反(本期新出现,且与上一期相反):外盘 -0.54% 跌破 4,040,内盘夜盘从 866.00 反拉到 870.00 并升水 1.01 元,横盘一小时——背景是黄金类 ETF 已缩水 180 亿元。
③ 同一条油价,三地股市一个都没跟上:外盘布伦特 +2.79% / WTI +3.48%,A股 石油石化仅 +0.38%(中国石化 -0.54%)、港股中国石油股份 -1.09%、A股 中国石油 +0.45%。
④ 美股内部「设备与存储 vs 运输与器械」的撕裂没有收敛:VRT +13.23%、GEHC +7.95%、SNDK +5.70%、MU +4.69% 对 CHRW -10.10%、BSX -6.11%、ODFL -5.53%,纳指 +0.01% 是净差值;23:31 惠誉给 AI 数据中心装上评级闸门,市场仍选择先买设备。
一句话:这是「A股 与港股停在收盘价、美股用三张成绩单把指数顶成一条平线、黄金被油价与两条谈判线同时往下压、而上海金在 870.00 独自站住」的一个小时——WTI 在 23:45 破 103、布伦特站上 112,EIA 在 22:30 给出「产量创纪录、库存仍去化」的矛盾,惠誉在 23:31 给 AI 数据中心装上评级闸门,Meta 在 23:34 完成连续 5 日下跌与 20% 回撤,而所有的终局依然押在北京时间 02:00 的那份声明上。
数据来源与免责声明
查看数据来源与口径
| 市场 / 数据类型 | 数据源 | 口径 | |---|---|---| | A股指数 | 腾讯财经 qt.gtimg.cn(sh000001 / sz399001 / sz399006 / bj899050 / sh000688 / sh000016 / sh000300 / sh000922 / sh000905 / sh000819 / sz399997 / sh518880)00:00 快照 | 10-28 全天收盘价(快照时间戳 16:14—16:15);前收由接口返回值交叉校验(上证 3,648.30、深证 11,245.73、创业板 2,548.15、北证50 931.64、上证50 2,746.79、中证红利 5,497.74、沪深300 4,049.55、中证500 6,511.42、中证白酒 6,371.09) | | A股涨跌家数 | 腾讯财经 proxy.finance.qq.com `rank/hs/getBoardRankList`(board_code=aStock,全量翻页 4,605 条) | **4,605 只有效成交样本,涨 3,313 / 跌 1,119 / 平 173,中位数 +1.15%**;涨停(≥+9.8%)113 只、跌停(≤-9.8%)13 只;涨超 5% 478 只、跌超 5% 46 只。**该榜单不含科创板(688/689)与北交所,样本数小于全市场约 5,600 只,涨跌家数与中位数不代表全市场口径** | | A股行业与概念板块 | 腾讯财经 proxy.finance.qq.com `rank/pt/getRank`(board_type=hy 31 个行业 / board_type=gn 805 个概念,含 zgb 涨跌家数计数与 zljlr 主力净额) | 正文引用的行业与概念涨跌幅均为该接口原始返回值,未做二次加工;zgb 记法为「上涨家数/总家数」,zljlr 单位万元,正文折算为亿元 | | A股个股 | 腾讯财经 qt.gtimg.cn 单只快照 + getBoardRankList 逐条记录(601857 / 600028 / 601899 / 600547 / 002155 / 600519 / 000858 / 600036 / 300308 / 603986 / 600183 / 300750 / 518880 等) | 10-28 收盘价与涨跌幅,直接取接口返回值;主力净额(zljlr)单位万元 | | 港股 | 腾讯财经 qt.gtimg.cn(hkHSI / hkHSTECH / hkHSCEI / hk00700 / hk02899 / hk01818 / hk00981 / hk01347 / hk02269) | **10-28 正式收盘**(16:00 收盘) | | 美股指数 | 腾讯财经 qt.gtimg.cn(usDJI / usINX / usIXIC / usNDX) | **美东 12:06 盘中即时报价**(接口时间戳 2026-10-28 12:06:00);前收栏为 10-27 收盘(道指 52,377.57、标普 7,722.60、纳指 26,477.81、纳指100 29,651.44);日内高低直接取接口 | | 美股个股 | 腾讯财经 qt.gtimg.cn(usMU / usSNDK / usWDC / usSTX / usVRT / usGEHC / usGEV / usCHRW / usODFL / usBSX / usNXPI / usMETA / usMSFT / usNVDA / usAVGO / usAMD / usASML / usTSM / usLITE / usCIEN / usMRVL / usCRWV / usNBIS / usJPM / usGS / usBLK / usXOM / usCVX / usWEN / usVFC / usTSLA / usNFLX / usCSCO / usKO / usWMT 等) | **美东 12:06 盘中即时报价**,涨跌幅相对 10-27 收盘价计算 | | 美股盘中资讯 | 新浪财经 7×24 快讯(22:37 CHRW 业绩后跌 10.2%、23:34 Meta 612.884 连续 5 日下跌、21:31 BSX 开盘跌 8.9% / NXPI 开盘跌 7.3%、21:30 存储板块盘初普涨等) | 按快讯原文引用,与 12:06 接口报价并列展示,两者不混用 | | 日经225 / KOSPI | 新浪财经 7×24 快讯 14:30「日韩股市集体收涨」(**单源**) | 收盘 63,954.19 / 6,012.44;涨跌幅 +1.08% / +6.63%。**腾讯财经指数接口本期对 jpN225 / krKOSPI / jpTOPIX / krKOSDAQ / twTWSE 均返回 v_pv_none_match,未取得第二源,正文与图表均标注「单源」/「暂无」** | | 国际黄金 / 白银 / 原油 | 腾讯财经 hf_XAU / hf_GC / hf_SI / hf_OIL / hf_CL,00:05:00—00:06:02 即时报价 | 伦敦金现 4,038.18(-0.54%)、纽约金 4,050.25(-0.60%)、白银 53.63(-1.62%);布伦特 112.47(+2.79%,日内高 112.61)、WTI 103.37(+3.48%,日内高 103.51)。日内高低直接取接口字段 | | 美国利率 / 英债 | 新浪财经 7×24 快讯引纽约联储数据(22:14:15)、英国预算案快讯(23:33:31 / 22:08:49) | **SOFR 3.95%(10-27),前一日 3.93%;有效联邦基金利率 3.88%,持平**;英国 10 年期国债收益率 5.32%(-3bp)、30 年期 5.70%(-5bp 至日内低点)。**美债收益率与美元指数本期均未取得可靠接口数据,不做引用** | | Au99.99 日盘 | **上海黄金交易所 Dailyhq 官方日 K(单源)** | 元/克。10-28:开 862.50 / 收 868.99 / 低 860.20 / 高 873.00;前收(10-27)860.31;涨幅 +1.01% | | Au99.99 夜盘分时 | **上海黄金交易所 graph/quotations 夜盘逐分钟报价(单源)** | 20:00—23:59 逐分钟序列;开 869.30、高 871.90(20:27 / 20:30)、低 866.00(22:56—23:04 两度触及)、最新 870.00(23:20—23:59 横盘);22:00 报 868.00、22:39 报 870.00、23:20 报 870.00。图表基于该真实序列逐点连线绘制,**非插值** | | 财经资讯 | 新浪财经 7×24 快讯(zhibo.sina.com.cn API,page 1—3) | 检索区间 2026-10-28 21:49—2026-10-29 00:04;研报与转述以快讯原文为准 | **数据缺失与处理说明**: - **日经225 / KOSPI / TOPIX / KOSDAQ / 台湾加权**:腾讯财经指数接口返回空(v_pv_none_match),仅有新浪 7×24 快讯单源,正文与图表均明确标注「单源」;TOPIX、KOSDAQ、台湾加权本期完全无数据,不做引用。 - **费城半导体指数(SOX)**:未取得可靠数据,不做引用。 - **美债收益率、美元指数(DXY)**:腾讯财经 hf_DX / hf_US10Y 返回无效标的,故本期**不引用**具体数值;利率侧仅引用纽约联储 SOFR 与有效联邦基金利率(快讯原文),以及英国 10 年期 5.32% / 30 年期 5.70%。 - **南向资金净额**:本期未取得可靠接口数据,正文不引用具体金额。 - **美国 CPI / PCE、各国央行购金吨数**:本期未取得可靠量化数据,正文不引用具体数字;仅引用世界银行、加拿大央行与英国 OBR 的预测(机构原文)。 - **Au99.99 夜盘 00:00—02:30 时段**:在上金所接口本次抓取时刻尚未产生新报价,图中与正文均以 23:59 为最后有效报价,未做任何外推。 - **港股 / A股 个股在 00:00 之后**:两市均处休市,所有价格均为 10-28 收盘价,本期无新增价格,正文已逐处标注「收盘」。 - 本报告全部数值均来自上述接口的原始返回值,**无插值、无估算、无随机填充**;任何无法取得的指标一律写作「暂无」或明确标注「不做引用」。 - **图表**:**6 张 PNG 全部基于本期真实数据生成**。Au99.99 图使用上金所夜盘 20:00—23:59 的真实逐分钟报价,无虚构、无补 0。 报告生成时间:2026-10-29 00:00(Asia/Shanghai)不构成投资建议。