报告生成时间:2026-10-31 14:00 (Asia/Shanghai)
核心判断
周末全球六个股市继续一字不动,本期唯一的真实价格增量在资讯面而不是价格面——A股 10-30 的杀跌在全样本口径下被重新核对为「5,574 只有效样本、涨 892 / 跌 4,602(82.56%)/ 平 80、中位数 -3.13%、跌停 189 对涨停 59、成交 16,874.33 亿」,而周末新增的四条线索全部指向同一个方向:小米 17 亿入股欣旺达动力、上海电气与宁德时代签「算电协同」七大领域、宁德时代曾毓群称电池技术「还不够好」正用 AI 加速研发、MLCC 三环与风华前三季度利润翻倍而高端缺货仍在—— 这是资金正在从「算 2027 年现金流的算力硬件」搬向「有当期订单、有当期利润、有真实产能」的制造与电源链的证据;对照价格:A股 上证 3,599.02(-1.44%)失守 3,600、深证 10,833.78(-2.73%)、创业板 2,413.63(-4.13%)、科创50 1,160.84(-5.48%)、北证50 885.74(-2.67%),中证红利 5,592.45(+0.82%) 与红利指数 3,348.19(+1.14%)是唯二收红宽基,剪刀差 6.30 pct;港股恒生 23,294.42(+1.46%)为亚太唯一红盘,日经225 63,290.11(-2.12%)、KOSPI 5,730.74(-3.48%)、KOSDAQ 724.38(-3.83%);美股道指 51,770.31(-1.09%)、标普500 7,580.07(-1.82%)、纳指 25,437.00(-2.86%)、费半 ETF SOXX 471.51(-8.24%)、英特尔 65.76(-28.58%);伦敦金现 3,876.69(-3.59%)贴日低 3,870.05 收周线,而布伦特 113.50(+2.44%)——一句话:这是「成长杀估值 + 风格切换」的第 N 次延续,不是系统性风险,也不是趋势反转;周末的新消息没有一条能把 11-02 开盘的恐慌抹掉,只是把恐慌的对象从「硬件」挪到了「还没给出订单证明的硬件」。
KPI 速览
A股 · 10-30 收盘(周末零增量,全样本重核)
|
上证指数 3599.02 ▼ -1.44% -52.41 点 · 失守 3600 |
深证成指 10833.78 ▼ -2.73% -304.42 点 · 收于全天最低 |
创业板指 2413.63 ▼ -4.13% -103.96 点 · 收于全天最低 |
北证50 885.74 ▼ -2.67% 最高 924.96 反手杀跌 |
|
科创50 1160.84 ▼ -5.48% -67.25 点 · 全场最弱宽基 |
沪深300 3985.50 ▼ -1.39% -56.34 点 · 失守 4000 |
中证红利 5592.45 ▲ +0.82% 唯一收红宽基 |
两市成交额 16874.33 亿 — 全样本合计 沪 7642.27 + 深 9102.41 + 北 1350.75 |
港股 · 10-30 收盘
|
恒生指数 23294.42 ▲ +1.46% +335.77 点 · 亚太唯一红盘 |
恒生科技 3754.90 ▲ +0.29% 盘中冲 3809.71 后回落 |
国企指数 7862.22 ▲ +1.37% +106.56 点 |
美股 · 道琼斯 51770.31 ▼ -1.09% -572.25 点 |
美股 · 10-30 美东收盘
|
标普500 7580.07 ▼ -1.82% -140.32 点 |
纳斯达克 25437.00 ▼ -2.86% -747.72 点 · 近三月低位 |
纳指100 28384.85 ▼ -3.46% -1017.66 点 · 高点回撤 10% |
费半 ETF SOXX 471.51 ▼ -8.24% -42.35 点 · 全场最弱 |
日韩股 · 10-30 收盘
|
日经225 63290.11 ▼ -2.12% 开 64344.37 / 低 62711.42 |
KOSPI 5730.74 ▼ -3.48% -206.92 点 · 振幅 3.27% |
KOSDAQ 724.38 ▼ -3.83% -28.85 点 · 亚太最弱 |
恒生科技 3754.90 ▲ +0.29% 亚太唯一上涨科技指数 |
黄金与原油 · 10-31 04:55—05:59 收周线
|
伦敦金现 3876.69 ◆ -3.59% 日低 3870.05 / 日高 4026.24 |
纽约期金 3884.28 ◆ -3.65% 日低 3879.30 |
Au99.99 831.00 ◆ -2.72% 元/克 · 开高低收四价合一 |
布伦特原油 113.50 ▲ +2.44% 美元/桶 · 日高 114.29 |
交易状态
| 市场 | 状态 | 上海时间 | 数据口径 |
|---|---|---|---|
| A股(沪 / 深 / 北) | ● 周末休市 | 14:00(周六) | 10-30 收盘价,零增量 |
| 港股 | ● 周末休市 | 14:00(周六) | 10-30 16:00 收盘价 |
| 美股 | ● 周末休市 | 14:00 = 美东 02:00(周六) | 10-30 16:00 美东收盘 |
| 日股 | ● 周末休市 | 14:00 = 东京 15:00(周六) | 10-30 收盘 |
| 韩股 | ● 周末休市 | 14:00 = 首尔 15:00(周六) | 10-30 收盘 |
| 国际现货黄金 | ● 周末休市 | 14:00(周六) | 04:55:00 收周线 3876.69 |
| 国内黄金(上金所 Au99.99) | ● 周末休市 | 14:00(周六) | 10-31 日盘四价合一 831.00;下一有效点 11-02 02:29 夜盘 |
图表
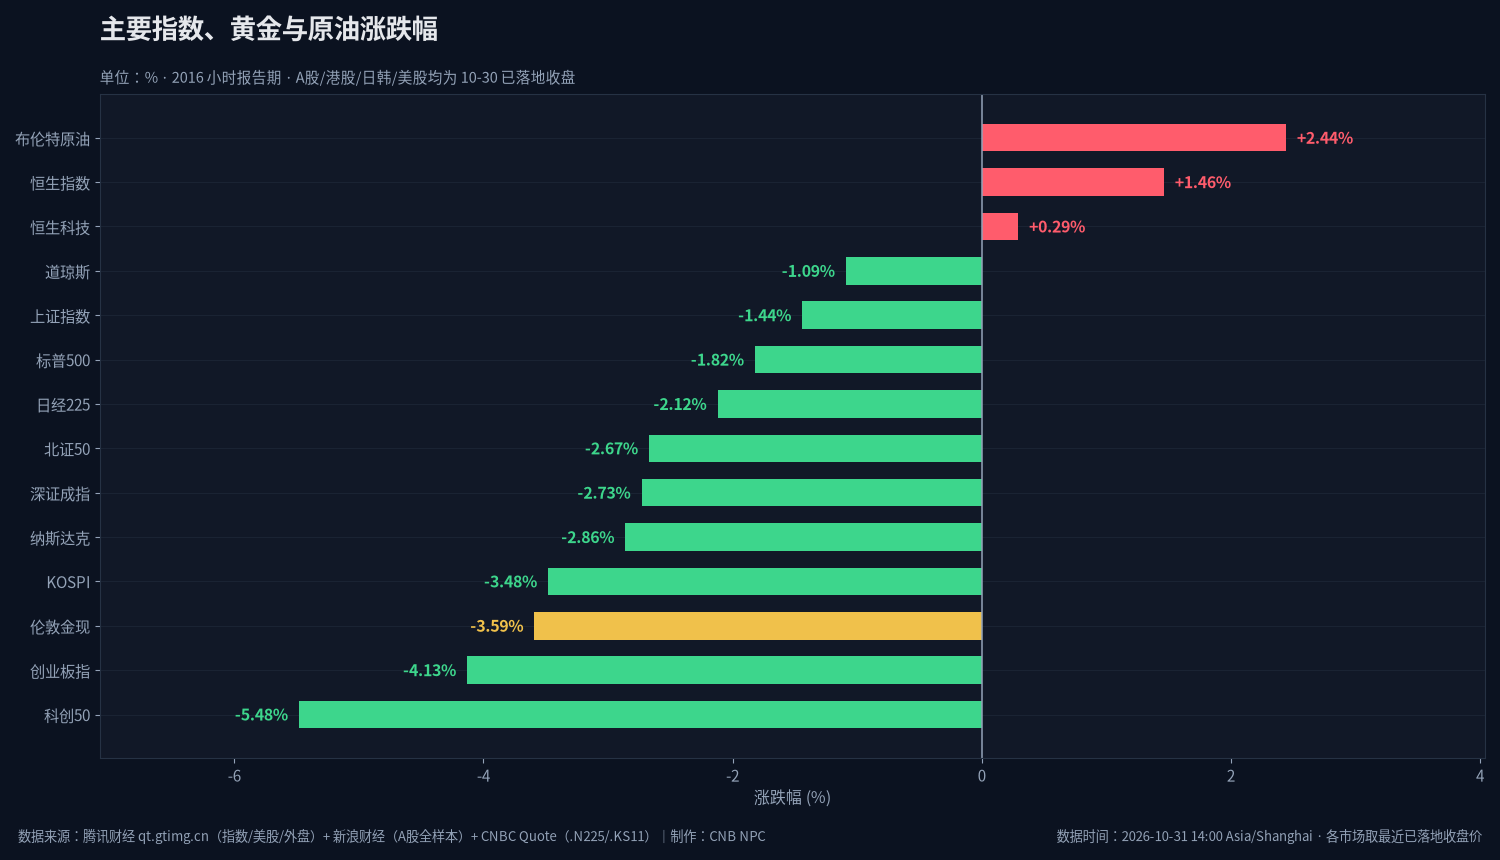
图注:截至 2026-10-31 14:00(Asia/Shanghai)。A股、港股、日股、韩股、美股均为 10-30 已落地收盘,黄金与原油为 10-31 04:55—05:59 收周线;本时段内无任何市场重新开盘,图中数值与前几期完全一致。
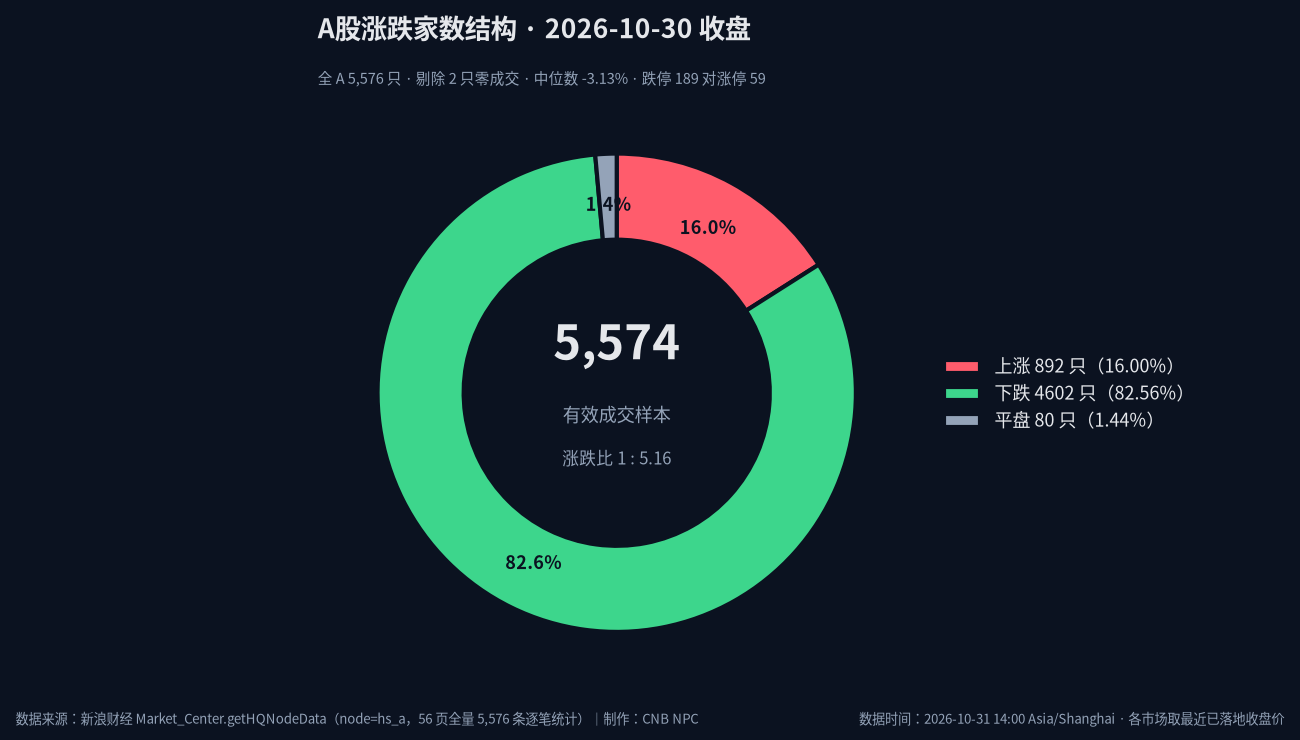
图注:全 A 5,576 只代码、剔除 2 只零成交后有效样本 5,574 只。涨跌按新浪财经 changepercent 正负判定,涨跌停按 |涨跌幅| ≥ 9.8% 口径。中位数 -3.13%,涨跌比 1 : 5.16。
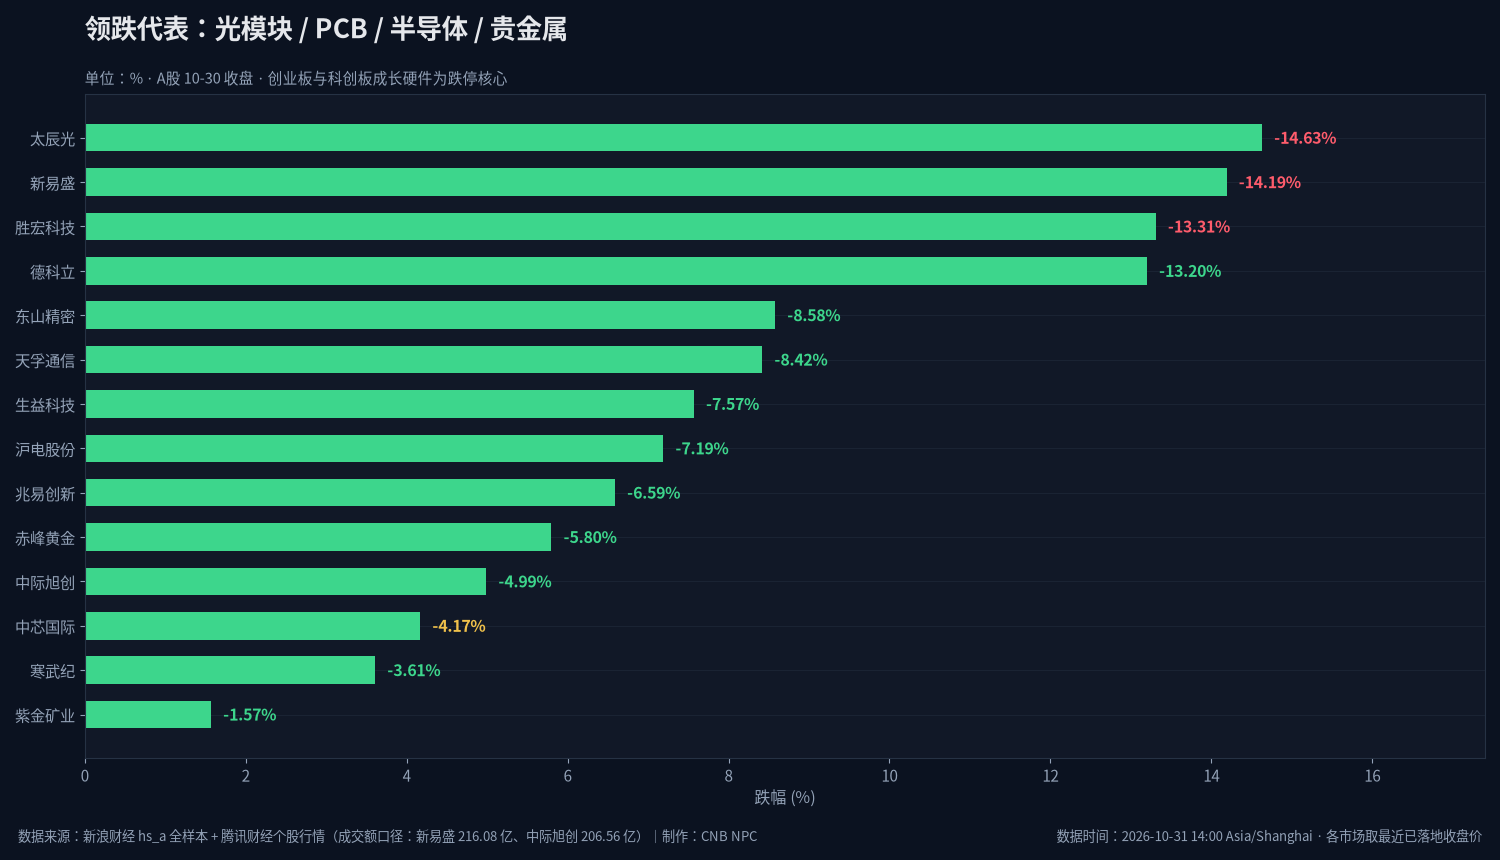
图注:光模块、PCB/覆铜板、半导体与贵金属四条链的当期领跌个股,跌幅取 10-30 收盘真实值。新易盛 216.08 亿、中际旭创 206.56 亿为全 A 成交额前两名,且均为下跌。
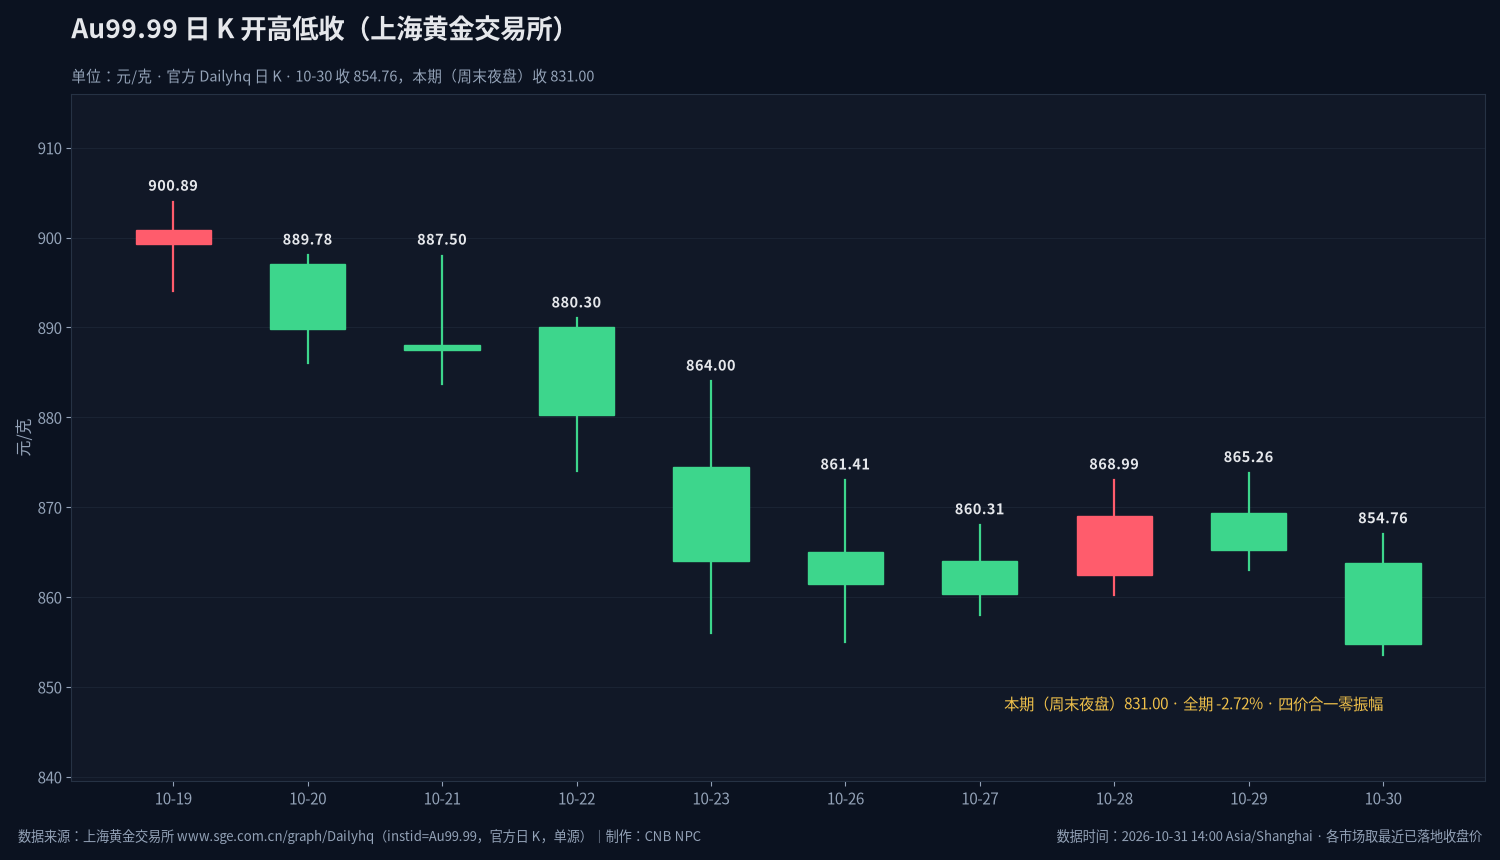
图注:上海黄金交易所官方日 K(Dailyhq,instid=Au99.99),单位元/克,最近 10 个交易日。10-30 开 863.80 / 高 867.00 / 低 853.50 / 收 854.76;本期周末夜盘(10-31)开高低收四价全部为 831.00,全期 -2.72%,零振幅。
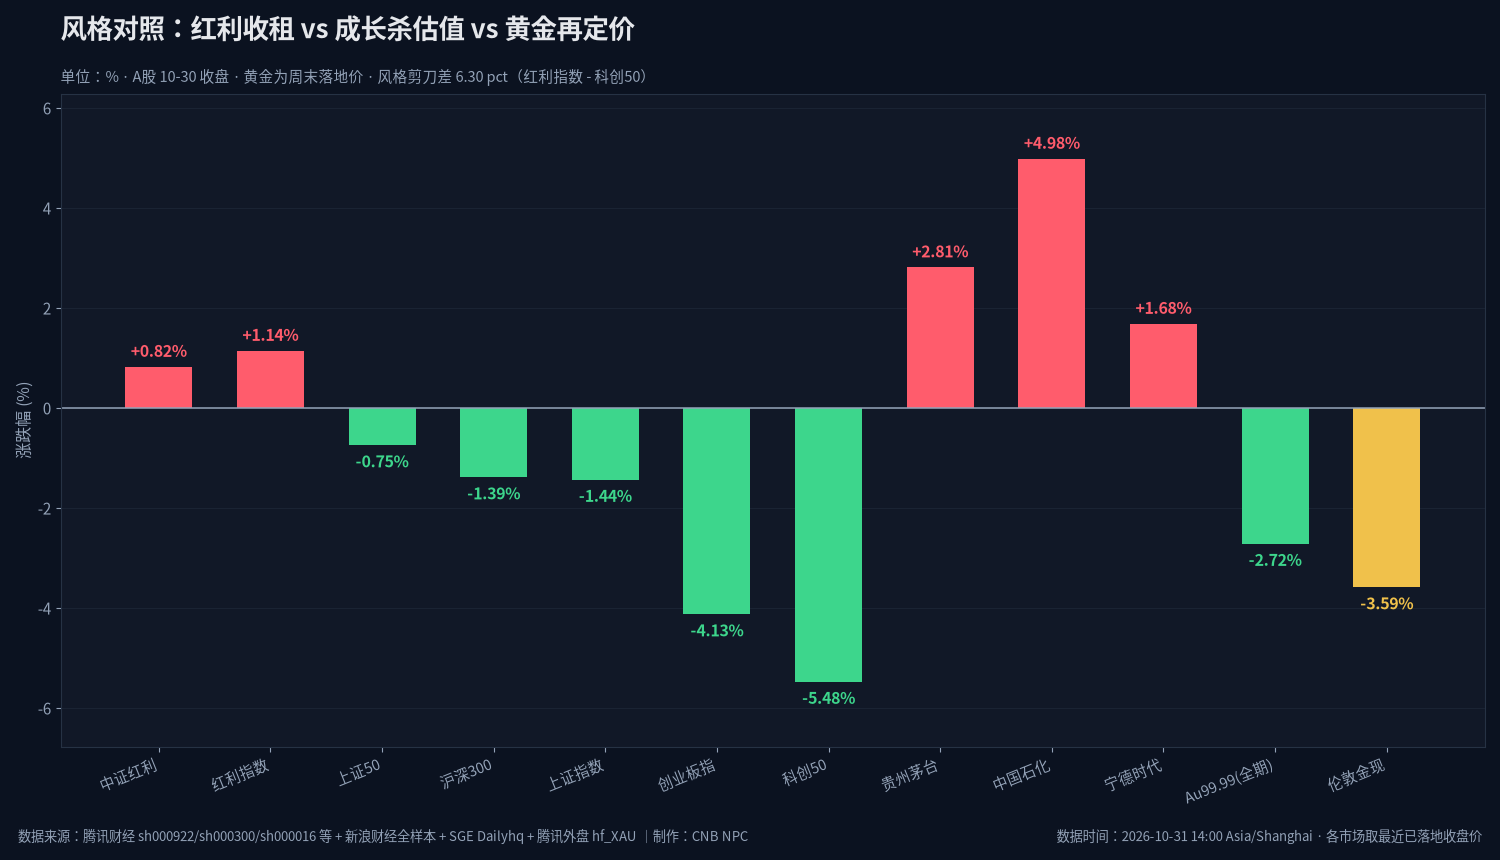
图注:红利(中证红利、红利指数)与成长(创业板指、科创50)的剪刀差为 6.30 pct;同时列出当日唯二逆势的权重代表中国石化(+4.98%)、贵州茅台(+2.81%)与宁德时代(+1.68%),以及黄金两个口径的当期涨跌。
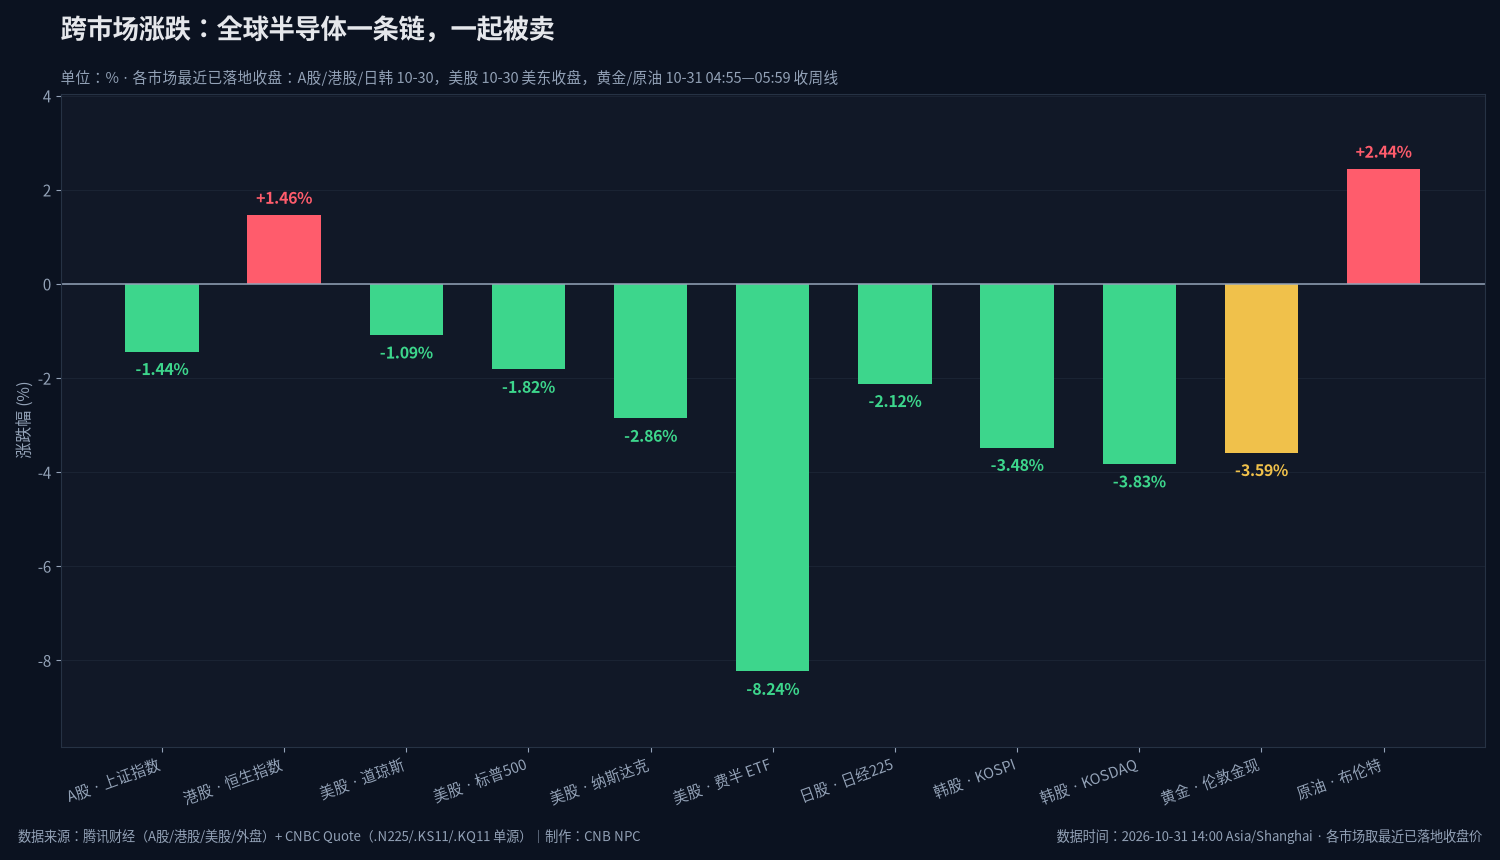
图注:跨市场对照,费半 ETF SOXX 的 -8.24% 为本轮全球最弱,跌幅与半导体权重严格正相关;恒生指数 +1.46% 与布伦特 +2.44% 是两个逆势方向。
最新资讯 → 板块 → 龙头股价
关键资讯
01 · 小米 17 亿元入股欣旺达动力,成为第三大股东;欣旺达终止港股 IPO 计划
产业资本用现金给「电池 + 整车」这条链重新定价。小米此前已有整车(SU7 Ultra 预计 2027 年上市,本期 10:12 亦有新消息),此次向上游电芯环节持股,等于把供应链从「采购关系」升级为「股权关系」。欣旺达同时终止港股 IPO,说明其融资诉求改由产业股东承接——**对二线动力电池是利好(拿到确定性订单与股东增信),对港股新股发行市场是利空信号。**
来源:东方财富快讯(fastColumn 103)· 时间:2026-10-31 13:14
02 · 上海电气与宁德时代签署战略合作协议,在「算电协同」等七大领域深化合作
这是本期最重要的一条结构性线索:当算力硬件的估值被杀时,**算力的「电」这一端反而在拿订单**。数据中心真正的瓶颈正在从芯片转向电力供给、配电与储能,宁德时代以「电池 + 储能」切入算力基建,上海电气以「发电设备 + 输配电」对接。传导向 A股 的储能、电源设备、电网设备三块。但需注意:当日 A股 发电设备板块中位数 -3.31%,说明市场尚未为这条叙事付钱。
来源:东方财富快讯(fastColumn 103)· 时间:2026-10-31 12:58
03 · 宁德时代曾毓群:电池技术「还不够好」,正用 AI 加速电化学领域发现
同一家公司、同一天、两条消息,指向同一件事:**宁德在把 AI 从「估值故事」变成「研发工具」**。这与美股当下被杀的那类叙事(AI 资本开支侵蚀自由现金流)恰好相反——一种是把 AI 当支出项,一种是把 AI 当降低成本的手段。当期宁德时代 232.92(+1.68%)、成交 103.06 亿,是当日成交额前五里唯一上涨的成长股。
来源:东方财富快讯(fastColumn 103)· 时间:2026-10-31 12:45
04 · MLCC 板块三季报:三环、风华等前三季度利润翻倍,高端缺货结构性仍在
被动元件是「库存周期 → 价格周期 → 利润周期」最敏感的品种。利润翻倍与「高端缺货」同时出现,说明这轮涨价不是全品类普涨,而是高端规格的结构性紧缺。**对三环集团、风华高科是业绩兑现,对下游 PCB/整机则是成本压力**——这正好解释了为什么同一天 PCB 链(生益科技 -7.57%、沪电股份 -7.19%)被杀,而上游被动元件反而有基本面支撑。
来源:东方财富快讯(fastColumn 104)· 时间:2026-10-31 12:56
05 · 官方披露:将有两名中国人登陆月球
载人登月从「规划」进入「人员选定」,对航天产业链是确定性提升。这条消息对当期价格几乎没有影响(周末休市),但它属于「11-02 之前落地的政策/工程事件」,会进入周一主题资金的观察清单:航天系、卫星、特种材料。
来源:东方财富快讯(fastColumn 102)· 时间:2026-10-31 13:21
06 · 业绩大增却遭存货减值压力:厦门钨业、中钨高新、章源钨业、翔鹭钨业 Q3 净利环比全降
这是本期最值得警惕的一条「微观证伪」:钨价上涨带来营收增长,但存货减值与成本滞后把利润吃掉了。**说明这一轮资源品涨价,在部分品种上已经不是「量价齐升」,而是「价升利降」**——与 10-30 贵金属板块(紫金 -1.57%、赤峰黄金 -5.80%)的下跌互为印证。
来源:东方财富快讯(fastColumn 103)· 时间:2026-10-31 13:07
07 · 美股科技股抛售潮愈演愈烈,市场讨论「抄底时机是否到了」
情绪指标而非价格指标。当媒体开始讨论「抄底时机」,通常意味着分歧进入第二阶段:从「卖不卖」变成「买不买」。但 10-30 的收盘事实是,费半 SOXX -8.24%、英特尔 -28.58%、AMD -10.88%、高通 -11.12%,七姐妹跌幅却全在 1.55% 以内——**这是「板块级清算」而不是「指数级崩盘」的典型形态。**
来源:东方财富快讯(fastColumn 102)· 时间:2026-10-31 13:17
08 · 广发证券刘晨明:大盘蓝筹估值不高,市场信心修复具备坚实基础
卖方观点,但方向与价格一致:中证红利 +0.82%、红利指数 +1.14%、上证50 仅 -0.75%,蓝筹是本轮唯一被买的东西。**需要打折看待的是:这是「解释已发生的行情」,不是「预言」**——机构在下跌后强调低估值,本身是仓位压力的一种表达。
来源:东方财富快讯(fastColumn 102)· 时间:2026-10-31 13:30
影响映射
| 资讯要点 | 影响 | 相关板块 | 传导逻辑 |
|---|---|---|---|
| 小米 17 亿入股欣旺达动力 | 利好 | 动力电池 / 汽车零部件 | 现象:整车厂向上游电芯持股 → 机制:订单确定性与股东增信替代公开融资 → 影响:二线电池厂估值获产业资本背书,港股新股发行进一步遇冷 |
| 上海电气 × 宁德时代「算电协同」 | 利好 | 储能 / 电源设备 / 电网设备 | 现象:算力瓶颈从芯片转向电力 → 机制:AI 数据中心的边际成本项从 GPU 转成电与配电 → 影响:订单落到「电」这一端,估值却仍在「芯」那一端 |
| 曾毓群称电池技术「还不够好」 | 利好 | 电池 / 固态电池 / 电化学 | 现象:龙头承认技术有空间 → 机制:AI 用于研发压缩试错成本 → 影响:AI 从「资本开支项」变成「成本下降工具」,与美股主流叙事相反 |
| MLCC 利润翻倍 + 高端缺货 | 中性偏多 | 被动元件(利好)/ PCB·整机(利空) | 现象:高端规格结构性紧缺 → 机制:上游涨价、下游成本刚性 → 影响:利润向上游被动元件集中,PCB 与整机被两头挤压 |
| 钨业四家 Q3 净利环比全降 | 利空 | 小金属 / 钨 / 稀土永磁 | 现象:营收增而利润降 → 机制:存货减值 + 成本滞后 → 影响:资源品「价升利降」,贵金属与小金属同被重估 |
| 两名中国人将登陆月球 | 利好 | 航天 / 卫星 / 特种材料 | 现象:工程进入人员选定阶段 → 机制:预算确定性提升 → 影响:主题资金 11-02 的候选方向,但无当期业绩支撑 |
| 美股科技股抛售潮讨论「抄底」 | 利空 | 半导体 / 光模块 / 算力硬件 | 现象:板块级清算而非指数级崩盘 → 机制:杀的是 2027 年盈利指引 → 影响:A股 同链 11-02 仍有补跌空间 |
| 券商称蓝筹估值不高 | 利好 | 红利 / 银行 / 电力 / 油气 | 现象:下跌后卖方集体强调低估值 → 机制:仓位压力下寻找防守标的 → 影响:红利收租延续,但属解释而非催化 |
龙头个股
| 板块 | 龙头公司 | 代码 | 最新价 / 收盘价 | 最近交易日涨跌 | 市场 | 备注 |
|---|---|---|---|---|---|---|
| 动力电池 | 宁德时代 | 300750 | 232.92 | ▲ +1.68% | A股 | 收盘价 · 成交 103.06 亿,前五唯一上涨成长股 |
| 动力电池(被入股) | 欣旺达 | 300207 | 16.06 | ▼ -4.01% | A股 | 收盘价 · 小米入股消息 13:14 发布,价格尚未定价 |
| 电源 / 储能 | 上海电气 | 601727 | 5.95 | ▼ -1.49% | A股 | 收盘价 · 算电协同签约当日仍收跌 |
| 被动元件(MLCC) | 三环集团 | 300408 | 79.23 | ▼ -6.28% | A股 | 收盘价 · 利润翻倍但当日仍跌 |
| 被动元件(MLCC) | 风华高科 | 000636 | 32.26 | ▼ -7.22% | A股 | 收盘价 · 上游涨价、股价不涨 |
| 光模块(受损) | 新易盛 | 300502 | 196.00 | ▼ -14.19% | A股 | 收盘价 · 成交 216.08 亿,全 A 第一 |
| 光模块(受损) | 中际旭创 | 300308 | 553.00 | ▼ -4.99% | A股 | 收盘价 · 成交 206.56 亿,全 A 第二 |
| PCB(受损) | 胜宏科技 | 300476 | 139.04 | ▼ -13.31% | A股 | 收盘价 · 成交 86.33 亿 |
| 半导体(受损) | 兆易创新 | 603986 | 257.80 | ▼ -6.59% | A股 | 收盘价 · 成交 100.17 亿 |
| 贵金属(受损) | 紫金矿业 | 601899 | 27.60 | ▼ -1.57% | A股 | 收盘价 · 较 H 股 -0.43% 明显更弱 |
| 贵金属(受损) | 赤峰黄金 | 600988 | 32.97 | ▼ -5.80% | A股 | 收盘价 · 金价破位后杀盈利弹性 |
| 油气(受益) | 中国石化 | 600028 | 5.90 | ▲ +4.98% | A股 | 收盘价 · 布伦特 +2.44% 的直接映射 |
| 白酒 / 红利(受益) | 贵州茅台 | 600519 | 1392.05 | ▲ +2.81% | A股 | 收盘价 · 成交 82.57 亿,酿酒行业 +3.60% |
| 银行(受益) | 招商银行 | 600036 | 43.55 | ▲ +1.42% | A股 | 收盘价 · 成交 44.42 亿 |
| 内存 / 存储(受损) | 美光科技 | MU | 884.74 | ▼ -5.30% | 美股 | 10-30 美东收盘 |
| 晶圆代工(受损) | 台积电 | TSM | 406.13 | ▼ -5.95% | 美股 | 10-30 美东收盘 |
| 算力(受损) | 英伟达 | NVDA | 204.64 | ▼ -4.22% | 美股 | 10-30 美东收盘 |
| 生物医药(受益) | 礼来 | LLY | 1417.54 | ▲ +3.19% | 美股 | 10-30 美东收盘 · 逆势 |
| 黄金矿(受损) | 纽曼矿业 | NEM | 106.61 | ▼ -4.64% | 美股 | 10-30 美东收盘 |
| 油气(受益) | 中国石油化工股份 | 0386.HK | 4.865 | ▲ +6.22% | 港股 | 10-30 16:00 收盘 · 全场领涨 |
| 保险(受益) | 友邦保险 | 1299.HK | 75.400 | ▲ +5.23% | 港股 | 10-30 16:00 收盘 |
| 半导体(受损) | 中芯国际 | 0981.HK | 42.980 | ▼ -4.40% | 港股 | 10-30 16:00 收盘 · A股 同期 -4.17% |
| 贵金属(受损) | 紫金矿业 | 2899.HK | 27.860 | ▼ -0.43% | 港股 | 10-30 16:00 收盘 · AH 裂口 1.14 pct |
小结:「小米入股欣旺达 + 宁德时代算电协同」这两条链条本期尚未兑现——欣旺达 16.06(-4.01%)、上海电气 5.95(-1.49%)在 10-30 收盘都是跌的,而消息发布于 10-31 中午,全球休市,没有任何价格来得及为它投票;「油气 + 红利」已经兑现,中国石化 +4.98%、中石化 H +6.22% 是当日最确定的一组;出现背离的是被动元件与 PCB:上游 MLCC 利润翻倍、高端缺货,而三环集团 79.23(-6.28%)、风华高科 32.26(-7.22%)当日仍跌、下游 PCB 被杀得更狠(生益 -7.57%、沪电 -7.19%)——基本面利好与股价在 10-30 就已经分开定价,消息兑现不涨才是最需要警惕的一点;黄金产业链同样背离,伦敦金现 -3.59% 而国内金店端反而是销量翻番的消费行情。
A股详细分析
1. 盘面事实
10-30 的 A股 是一场「指数小跌、账户重伤」的典型分化。上证收 3,599.02(-1.44%)、失守 3,600 整数关,深证 10,833.78(-2.73%)、创业板指 2,413.63(-4.13%)、科创50 1,160.84(-5.48%)、北证50 885.74(-2.67%),且深证、创业板、科创50、北证50 四者均收在全天最低附近——这意味着收盘价不是平均值,而是一次单边下行的终点。相反,中证红利 5,592.45(+0.82%)与红利指数 3,348.19(+1.14%)是唯二收红的宽基,上证50 仅 -0.75%,沪深300 3,985.50(-1.39%)失守 4,000。全 A 5,576 只代码、剔除 2 只零成交后有效 5,574 只:上涨 892 只(16.00%)、下跌 4,602 只(82.56%)、平盘 80 只(1.44%),中位数 -3.13%,涨跌比 1 : 5.16,跌停 189 对涨停 59,成交额 16,874.33 亿(沪 7,642.27 + 深 9,102.41 + 北 1,350.75),属放量。行业层面,酿酒行业 +3.60%(33 只)一枝独秀,医疗器械 +1.81%、食品 +0.01%、生物制药 +0.01%;跌幅前三为传媒娱乐 -5.91%、电子信息 -5.55%、纺织机械 -4.50%、玻璃 -4.48%、次新股 -3.90%、电子器件 -3.66%。
2. 直接拖累机制
现象:光模块、PCB、半导体的跌幅是宽基的 2–4 倍。机制:这一条链的估值分母在 10 月被系统性下调——10 年期美债单月累跌约 35.6bp,贴现率在降,但估值还在杀,说明杀的不是利率而是盈利指引;而当费半 SOXX 单日 -8.24%、英特尔 -28.58% 时,A股 同链在下一个交易时段必须补跌。影响:新易盛 196.00(-14.19%,成交 216.08 亿全 A 第一)、太辰光 117.85(-14.63%)、胜宏科技 139.04(-13.31%,成交 86.33 亿)、德科立 102.51(-13.20%)、东山精密 86.06(-8.58%,成交 72.17 亿)、天孚通信 148.00(-8.42%,成交 70.48 亿)、生益科技 87.00(-7.57%)、沪电股份 87.34(-7.19%)、兆易创新 257.80(-6.59%,成交 100.17 亿)、中际旭创 553.00(-4.99%,成交 206.56 亿)集体下杀。领跌个股与领跌板块高度重合,说明这不是普跌,而是一次有明确对象的定向清算。
3. 抗跌与资金结构
现象:钱没有离开市场,而是换了位置。机制:放量 16,874 亿、涨停 59 只、红利双红、上证50 仅 -0.75%,说明卖出的是久期资产,买入的是现金流资产。影响:中国石化 5.90(+4.98%,成交 31.28 亿)直接映射布伦特 +2.44%,贵州茅台 1,392.05(+2.81%,成交 82.57 亿)撑起酿酒 +3.60%,招商银行 43.55(+1.42%,成交 44.42 亿)与兴业银行 19.65(+1.29%)托住银行,中国神华 51.99(+0.72%)、中国建筑 4.65(+0.87%)、平安银行 11.64(+0.87%)跟涨;而宁德时代 232.92(+1.68%,成交 103.06 亿)作为成交额前五中唯一的上涨成长股,是这条「制造真实现金流」逻辑的锚。反面样本同样清晰:长江电力 29.74(-0.83%)、中国平安 52.80(-0.75%)、中信证券 24.30(-0.82%)说明「红利」内部也在分化,被买的是与油价、消费挂钩的现金流,而不是利率敏感型的稳定分红。
4. 外部原因
美债 10 年期收益率在 10 月大幅下行,但成长股不涨反跌,这是本轮最反常识的一点;美股 10-30 的结构给出了答案:道指 -1.09%、标普 -1.82%、纳指 -2.86%,而费半 SOXX -8.24%、英特尔 -28.58%、AMD -10.88%、高通 -11.12%,同时七姐妹跌幅全在 1.55% 以内、礼来 +3.19% 逆势——美股是板块级清算,不是指数级崩盘。亚太联动上,日经225 63,290.11(-2.12%)、KOSPI 5,730.74(-3.48%)、KOSDAQ 724.38(-3.83%),半导体权重越纯跌得越深,A股 科创50 -5.48% 处在同一链条的中段;而港股恒生 +1.46% 是唯一的例外,因为它的权重在银行、保险、油气,不在硬件。
5. 内部原因
第一,三季报正在给出「营收增、利润降」的样本——钨业四家 Q3 净利环比全降是最新的一个,说明部分资源品已经走到涨价的后半段。第二,算力链的订单在 2027–2028,估值在 2026,中间隔着一年半的现金流缺口,任何一个信用事件(标普下调 Meta 展望至负面)都会被放大成杀估值。第三,政策预期进入空窗:10 月官方制造业 PMI 49.3、非制造业 49.7、综合 49.7 三项同时在荣枯线下方,但高技术制造业 51.3 仍在扩张,宏观与微观的方向已经不一致。第四,风格跷跷板正在极致化:酿酒 33 只 +3.60% 对传媒娱乐 -5.91%,剪刀差 9.51 pct,这是存量仓位在两天内完成的平移。
6. 定性
这是成长杀估值 + 风格切换,不是熊市区间调整,也不是风险偏好崩溃,更不是熔断级崩盘。 依据:放量 16,874 亿是有序换手而非流动性枯竭;涨停 59 只说明风险偏好局部仍在;红利双红、上证50 仅 -0.75% 说明防守端有承接;跌幅排序严格按「久期长短」而非按「公司好坏」。但必须承认:82.56% 个股下跌、跌停 189 对涨停 59 已经越过健康轮动的边界,中位数 -3.13% 意味着「随便买一只」在当天的大概率结果是亏三个点——指数是均值,账户是离散。
7. 后市观察点
- 11-02 开盘 30 分钟内,新易盛与中际旭创能否止跌于 196.00 / 553.00 上方——这两只是全 A 成交额前二,是情绪的温度计。
- 上证 3,599.02 是否在 11-02 收回 3,600,以及 3,574.27(当日月内低点)是否被击穿。
- 中证红利 5,592.45 与科创50 1,160.84 的剪刀差:若继续扩大至 8 pct 以上,说明风格切换进入第二阶段。
- 两市成交额能否守住 1.5 万亿:跌破则从「有序换手」转为「缩量失血」。
- 跌停家数:若 11-02 跌停数回落至 60 以内且涨停数回升至 80 以上,视为恐慌出清完成。
- 三季报「价升利降」样本是否扩散:跟踪小金属、化工、建材三个方向的 Q3 净利率环比。
海外与港股
港股
10-30 恒生指数收 23,294.42(+1.46%,+335.77 点),盘中最高 23,400.02、最低 22,947.96,是亚太唯一红盘;恒生科技 3,754.90(+0.29%),盘中曾冲 3,809.71 后回落;国企指数 7,862.22(+1.37%)。主导板块非常清晰:油气 + 保险 + 互联网消费——中国石油化工股份 4.865(+6.22%)、友邦保险 75.400(+5.23%)、美团-W 71.600(+3.47%)、小米集团-W 26.480(+3.12%)、中国海洋石油 24.700(+2.92%)、中国移动 80.000(+1.91%)、京东集团-SW 100.400(+1.88%)、中国神华 42.560(+1.87%)、腾讯控股 383.600(+1.59%)、阿里巴巴-W 97.050(+0.99%);唯一明显下杀的是半导体:中芯国际 42.980(-4.40%),紫金矿业 27.860 仅 -0.43%。与 A股 的联动是「反向而不同源」:同一批中国资产,A股 卖久期、港股买现金流,中芯 AH 裂口 1.05 pct(A -4.17% / H -4.40%),紫金 AH 裂口 1.14 pct(A -1.57% / H -0.43%)。观察点:① 11-02 港股能否延续红盘,尤其恒生科技 3,700 支撑;② 中芯 H 42.98 与 A股 96.79 的裂口是否收敛;③ 南向资金是否从净卖出转为净买入;④ 三桶油 H 股是否跟随布伦特 113.50 继续走高。
美股
10-30 美东收盘:道指 51,770.31(-1.09%,-572.25 点)、标普500 7,580.07(-1.82%)、纳指 25,437.00(-2.86%)、纳指100 28,384.85(-3.46%,自 10 月高点回撤 10% 进入技术性回调)。结构上是「指数小跌、板块崩塌」:费半 ETF SOXX 471.51(-8.24%),英特尔 65.76(-28.58%,创上市以来最大单日跌幅)、高通 164.79(-11.12%)、AMD 504.80(-10.88%)、甲骨文 130.67(-6.37%)、台积电 406.13(-5.95%)、博通 326.08(-5.48%)、美光 884.74(-5.30%)、英伟达 204.64(-4.22%);而七姐妹跌幅全部在 1.55% 以内——苹果 344.63(-1.23%)、微软 521.91(-1.55%)、Meta 614.99(-1.53%)、亚马逊 240.35(-1.41%)、谷歌-A 279.84(-1.40%)、特斯拉 399.81(-0.87%),礼来 1,417.54(+3.19%)逆势。与 A股 的关系:A股 的科创50 -5.48%、创业板 -4.13% 正是这条链的镜像,只是滞后一个交易时段。观察点:① 11-02 美股开盘后费半能否止跌;② 英伟达 204.64 是否守住 200 整数;③ 标普 7,580 与 7,500 的支撑;④ 美债 10 年期收益率方向(若继续下行而科技股仍跌,说明杀的是分子);⑤ VIX 是否突破 25。
日股
日经225 10-30 收 63,290.11(-2.12%,-1,369.36 点),开 64,344.37、高 64,589.04、低 62,711.42,前收 64,659.47,振幅 2.90%。半导体设备与出口链是主要拖累,与美股费半 -8.24% 直接对应;同时日元与出口权重股的对冲效应未能在当日发挥。与 A股 / 美股关系:日经是「全球半导体链」的中间环节,跌幅介于 KOSPI(-3.48%)与上证(-1.44%)之间,符合权重纯度排序。观察点:① 11-02 东京电子、爱德万等设备股的开盘表现;② 日经 62,711.42(当日低点)与 62,000 的支撑;③ 日元汇率方向对出口股的影响;④ 与 TOPIX 的相对强弱是否修复。
韩股
KOSPI 10-30 收 5,730.74(-3.48%,-206.92 点),开 5,760.35、高 5,784.98、低 5,599.42,前收 5,937.66,振幅 3.27%;KOSDAQ 724.38(-3.83%,-28.85 点),为亚太最弱。韩股是本轮「半导体权重越纯、跌幅越深」链条的最强证据:三星电子与 SK 海力士在指数中权重极高,因此费半一跌,KOSPI 与 KOSDAQ 就必须同步重定价。与全球科技股关系:KOSDAQ -3.83% 的跌幅超过 KOSPI -3.48%,说明中小盘科技先被卖,这与 A股 创业板 -4.13%、科创50 -5.48% 的排序完全一致。观察点:① 11-02 SK 海力士与三星的开盘缺口;② KOSPI 5,599.42(当日低点)与 5,600 整数关;③ KOSDAQ 能否守住 700;④ 韩元汇率与外资净流出的方向。
黄金详细分析
国际现货黄金 10-31 04:55 收周线于 3,876.69 美元/盎司(-3.59%),日内高 4,026.24、低 3,870.05,振幅 3.90%,收盘几乎贴住全天最低;纽约期金 3,884.28(-3.65%),日低 3,879.30;伦敦银 49.09(-5.85%),彻底失守 50 美元;纽约铂金 1,433.17(-4.03%)。国内 Au99.99:10-30 日盘开 863.80 / 高 867.00 / 低 853.50 / 收 854.76,为 10-23 以来首次收在 860 下方;10-31(周末)日盘开高低收四价全部为 831.00,全期 -2.72%,零振幅——这是上金所对周末不产生新价格的标准处理。油价:布伦特 113.50(+2.44%)、纽约原油 102.91(+0.89%),地缘溢价全部进入原油而非黄金。地缘与通胀:霍尔木兹多艘油轮触雷、伊朗与卡塔尔谈判并行推进,市场把「风险溢价」定在纸面(黄金)、把「供给溢价」定在船上(原油);欧元区 10 月调和 CPI 初值 3.3%(预期 3.1%)、美国三季度 ECI +0.8%,通胀黏性仍在。美联储预期:CME 12 月加息 25bp 概率约 72%,多位官员转鹰——加息预期抬升直接压制无息资产。避险与央行购金:CFTC 黄金净多头削至 107,404 手、创 20 周新低,白银仅剩 2,902 手,避险资金在撤退而非涌入;央行购金层面本期无新增可核验数据。与股票的同向或背离:本期黄金与股票同跌,这是最值得警惕的形态——说明被卖的不是「风险资产」或「避险资产」,而是「贵的那一类资产」。
技术位与关键价位:上方 3,900 为破位后的第一道反压(前一日失守位)、4,000 为整数心理关;下方 3,870.05 为当期日低,是最近的一道支撑,其下看 3,800。国内 Au99.99 上方 854.76(10-30 收盘)为跳空缺口补偿位,下方 831.00 是周末定格价,若 11-02 夜盘跌破 830,将确认内盘补跌完成。
后续观察点:① 11-02 上金所夜盘 20:00 开盘价相对 831.00 的缺口,这是内盘补跌是否走完的唯一硬指标;② 伦敦金现 3,870.05 是否失守;③ 白银 49.09 能否重回 50 美元(若不能,说明杀的是工业需求);④ 布伦特 113.50 与金价的裂口能否收敛;⑤ CME 12 月加息概率是否超过 80%。
股金与跨市场对照小结
跨市场结论
A股:上证 3,599.02(-1.44%)失守 3,600,全 A 5,574 只有效样本跌 4,602 只(82.56%)、中位数 -3.13%、跌停 189 对涨停 59、放量 16,874.33 亿——指数小跌,账户重伤。
港股:恒生 23,294.42(+1.46%)为亚太唯一红盘,油气 + 保险 + 互联网消费主导,半导体是唯一杀跌方向。
美股:道指 -1.09% / 标普 -1.82% / 纳指 -2.86%,费半 SOXX -8.24%、英特尔 -28.58%,板块级清算而非指数级崩盘。
日股:日经225 63,290.11(-2.12%),半导体设备与出口链拖累,跌幅介于 KOSPI 与上证之间。
韩股:KOSPI 5,730.74(-3.48%)、KOSDAQ 724.38(-3.83%)亚太最弱,半导体权重最纯,跌得最深。
黄金:伦敦金现 3,876.69(-3.59%)贴日低收周线,Au99.99 周末定格 831.00(全期 -2.72%,零振幅),避险与股票同跌。
核心背离:① 贴现率在降、估值还在杀——美债 10 年期 10 月累跌约 35.6bp,费半却单日 -8.24%,杀的是 2027 年盈利指引不是利率;② A股 -1.44% 对港股 +1.46%(2.90 pct),同一批中国资产,卖的买的是久期与现金流的差别;③ 金跌油涨(伦敦金 -3.59% 对布伦特 +2.44%),地缘被定价为供给通胀而非避险;④ 上游元件赚、下游板子亏——MLCC 三季报利润翻倍、高端缺货仍在,而 PCB 链(生益 -7.57%、沪电 -7.19%)当日被杀;⑤ 宁德时代 +1.68% 对光模块 -14%,同属制造业,区别只在「当期有没有利润」。
一句话:市场正在用同一个标准给所有资产重新排队——谁在 2026 年能收到现金,谁就留下;谁的故事写在 2027 年以后,谁就被卖掉。
报告时间:2026-10-31 14:00(Asia/Shanghai)· 全部价格为已落地收盘价,无估算、无补零
数据来源与免责声明
查看数据来源与口径
| 市场 | 数据源 | 口径 | |---|---|---| | A股(指数) | 腾讯财经 `qt.gtimg.cn`(`sh000001` / `sz399001` / `sz399006` / `bj899050` / `sh000688` / `sh000300` / `sh000016` / `sh000922`) | 10-30 15:00 收盘价,时间戳 20261030161400–20261030161459;周末零增量 | | A股(涨跌家数 / 成交额) | 新浪财经 `Market_Center.getHQNodeData`(node=hs_a,56 页全量抓取,5,576 条)+ `getHQNodeStockCount` 交叉核对总数 | 剔除 2 只零成交后有效 5,574 只;涨/跌/平按 `changepercent` 正负判定;涨跌停按 \|涨跌幅\| ≥ 9.8% 口径(涨停 59 / 跌停 189);成交额按 `amount` 求和 = 16,874.33 亿元(沪 7,642.27 + 深 9,102.41 + 北 1,350.75) | | A股(板块) | 新浪财经 `newSinaHy.php`(行业分类 49 组) | 各行业算术平均涨跌幅;酿酒 +3.60%、传媒娱乐 -5.91%、电子信息 -5.55% | | 港股 | 腾讯财经 `hk` 前缀(`hkHSI` / `hkHSTECH` / `hkHSCEI` 及 14 只个股) | 10-30 16:00 收盘价(恒指时间戳 2026/10/30 18:31:07) | | 美股 | 腾讯财经 `us` 前缀(`usDJI` / `usINX` / `usIXIC` / `usNDX` / `usSOXX` 及 16 只个股) | 10-30 美东 16:00 收盘价 | | 日股 / 韩股 | **CNBC Quote** `quote.cnbc.com/quote-html-webservice/quote.htm`(symbols=`.N225` / `.KS11` / `.KQ11`) | 日经225 last 63,290.11 / prev 64,659.47 / -2.12%;KOSPI last 5,730.74 / prev 5,937.66 / -3.48%;KOSDAQ last 724.38 / prev 753.23 / -3.83%;`last_time=2026-10-30`。**单源**(gtimg 返回 `pv_none_match`、新浪 403、Yahoo 429、东财 push2 无响应) | | 国际现货金银 / 铂金 / 原油 | 腾讯财经外盘 `hf_XAU` / `hf_XAG` / `hf_GC` / `hf_XPT` / `hf_OIL` / `hf_CL` | 伦敦金现 04:55:00 收周线 3,876.69(高 4,026.24 / 低 3,870.05);伦敦银 49.09;纽约金 04:59:59 3,884.28;布伦特 05:59:58 113.50;纽约原油 102.91;纽约铂金 1,433.17 | | Au99.99 | 上海黄金交易所官网 `www.sge.com.cn/graph/quotations`(heyue=Au99.99,782 个分钟点)与 `/graph/Dailyhq`(官方日 K) | 10-30 日盘 开 863.80 / 高 867.00 / 低 853.50 / 收 854.76;10-31 周末四价 831.00,-2.72% 以 10-29 收盘 854.76 为基准;**单源** | | 财经资讯 | 东方财富快讯 `np-listapi.eastmoney.com`(fastColumn 102 / 103 / 104) | 本期时间窗内逐条摘录,8 条入卡,全部保留原始发布时间与来源栏目 | **双源交叉说明**:A股 关键指数(上证 3,599.02 / 深证 10,833.78 / 创业板 2,413.63 / 中证红利 5,592.45)经腾讯财经与新浪财经全样本重算两路核对一致;成交额 16,874.33 亿元两路一致;涨跌家数 892 / 4,602 / 80 与新计算重新一致。日股、韩股为 CNBC Quote **单源**,其 `previous_day_closing` 与 10-29 已归档期(64,659.47 / 5,937.66)交叉验证一致。港股、美股、国际金银、原油为腾讯财经外盘**单源**;Au99.99 为上海黄金交易所官方接口**单源**。本期未使用任何不可靠第二来源凑数。 **与前几期(08:00–13:00)的关系**:本时段 13:00–14:00 期间全球无任何股票或黄金市场开盘,所有指数、个股、成交额、涨跌家数与前一份报告**完全一致**,均无新增价格。本期增量全部在资讯面与口径核验:① 全样本口径重新确认为 5,576 只、有效 5,574 只、平盘 80 只(此前部分期次为 5,576 / 82 口径,差异来自零成交剔除规则);② 新增 8 条 10-31 10:35–13:39 时间窗内的真实快讯,核心是「小米入股欣旺达动力」「上海电气 × 宁德时代算电协同」「MLCC 高端缺货」「钨业 Q3 净利环比全降」。**本期新增的四只资讯映射龙头(欣旺达 16.06 / 上海电气 5.95 / 三环集团 79.23 / 风华高科 32.26)均取自 10-30 收盘真实值,全部为下跌。** 未对任何历史报告做修改。 **图表数据一致性**:6 张 PNG 全部由上述真实数值直接绘制,未使用估算值、未补 0、未沿用旧值。 **报告生成时间**:2026-10-31 14:00(Asia/Shanghai)不构成投资建议。