报告生成时间:2026-10-25 06:00 (Asia/Shanghai)
核心判断
全市场连续第 39 小时没有一笔新报价,06:00 唯一的边际变化是「下周开盘的定价清单第一次被写全」——A股 10-23 的 3,690.48(+0.89%)/ 创业板 2,684.10(+4.16%)、港股恒生 23,093.37(+0.69%)、美股三大指数全绿(道琼斯 -1.23%)、KOSPI 5,550.30(+0.30%)与 KOSDAQ 751.69(-1.62%)、国际金 3,997.79(-0.66%,连续两日失守 4,000)、Au99.99 864.00 元/克(-1.86%,四连阴)全部原样冻结,而 05:43 长期限大额存单密集上新、05:31 安徽加入提前偿债、04:56 中东旅行警告扩至 13 国、03:25 俄军 10-27 04:00「静默」与 10-27~28 美联储议息撞在同一窗口、10-23 17:13 的 7,000 亿元 MLF 缩量续作——这四件事指向同一个方向:银行负债端成本被往下按、财政端在被要求提前还钱、地缘风险在被制度化为常态、利率预期偏紧;10-26 补的是缺口,不是趋势。
交易状态
| 市场 | 当前状态 | 上海时间 | 数据口径 |
|---|---|---|---|
| A股 | ● 周末休市 | 06:00(周日) | 10-23 收盘价(下一时段 10-26 09:15 竞价 / 09:30 开盘) |
| 港股 | ● 周末休市 | 06:00(周日) | 10-23 收盘价(下一时段 10-26 09:30) |
| 美股 | ● 周末休市 | 06:00 = 美东 10-24 18:00(夏令时 UTC-4) | 10-23 收盘价(下一时段 10-26 21:30 盘前 / 22:30 开盘) |
| 日股 | ● 周末休市 | 06:00(周日) | 10-23 收盘价(下一时段 10-26 08:00 开盘) |
| 韩股 | ● 周末休市 | 06:00(周日) | 10-23 收盘价(下一时段 10-26 08:00 开盘) |
| 国际现货黄金 | ● 周末休市 | 06:00(周日) | 最近报价 10-24 04:54(伦敦金现 3,997.79) |
| 国内黄金(上金所) | ● 周末休市 | 06:00(周日) | 10-23 收盘 Au99.99 864.00 元/克 |
说明:10-24 周六、10-25 周日,A股 / 港股 / 美股 / 日股 / 韩股与上金所全部休市,国际现货金周末停盘。本期所有价格为各市场最近一个已落地交易时段的收盘数据,无盘中估算、无虚构填充。06:00 回查商品最后报价:伦敦金现仍停 10-24 04:54(3,997.79)、布伦特仍停 10-24 05:59(112.10)、纽约原油停 10-24 04:59(103.49)、纽约黄金 10-24 04:59(4,007.91),与 05:00 期一字未改。
KPI 速览
境内权益(10-23 收盘)
|
上证指数 3690.48 ▲ +0.89% |
深证成指 11673.83 ▲ +2.79% |
创业板指 2684.10 ▲ +4.16% |
科创50 1345.51 ▲ +3.04% |
|
北证50 984.90 ▲ +1.88% |
沪深300 4105.33 ▲ +1.71% |
上证50 2757.68 ▲ +1.21% |
中证红利 5398.82 ▼ -0.13% |
境外权益(10-23 收盘)
|
恒生指数 23093.37 ▲ +0.69% |
恒生科技 3871.66 ▲ +2.05% |
KOSPI 5550.30 ▲ +0.30% |
KOSDAQ 751.69 ▼ -1.62% |
|
道琼斯 52215.16 ▼ -1.23% |
标普500 7623.68 ▼ -0.52% |
纳斯达克 25955.34 ▼ -0.21% |
日经225 暂无 — 暂无 |
贵金属与原油
|
伦敦金现(美元/盎司) 3997.79 ◆ -0.66% |
Au99.99(元/克) 864.00 ◆ -1.86% |
纽约黄金(美元/盎司) 4007.91 ◆ -1.29% |
布伦特原油(美元/桶) 112.10 ▲ +3.17% |
三组 KPI 全部为 10-23 各市场收盘 / 10-24 国际盘最近报价,本期无任何新增价格。日经225 本期全部可用接口(CNBC、Yahoo、东方财富 push2、腾讯)均无可靠返回,标「暂无」且不续引历史值。KOSPI / KOSDAQ 取自 Naver 金融接口,已单独声明来源。
图表
1 · 主要指数涨跌幅
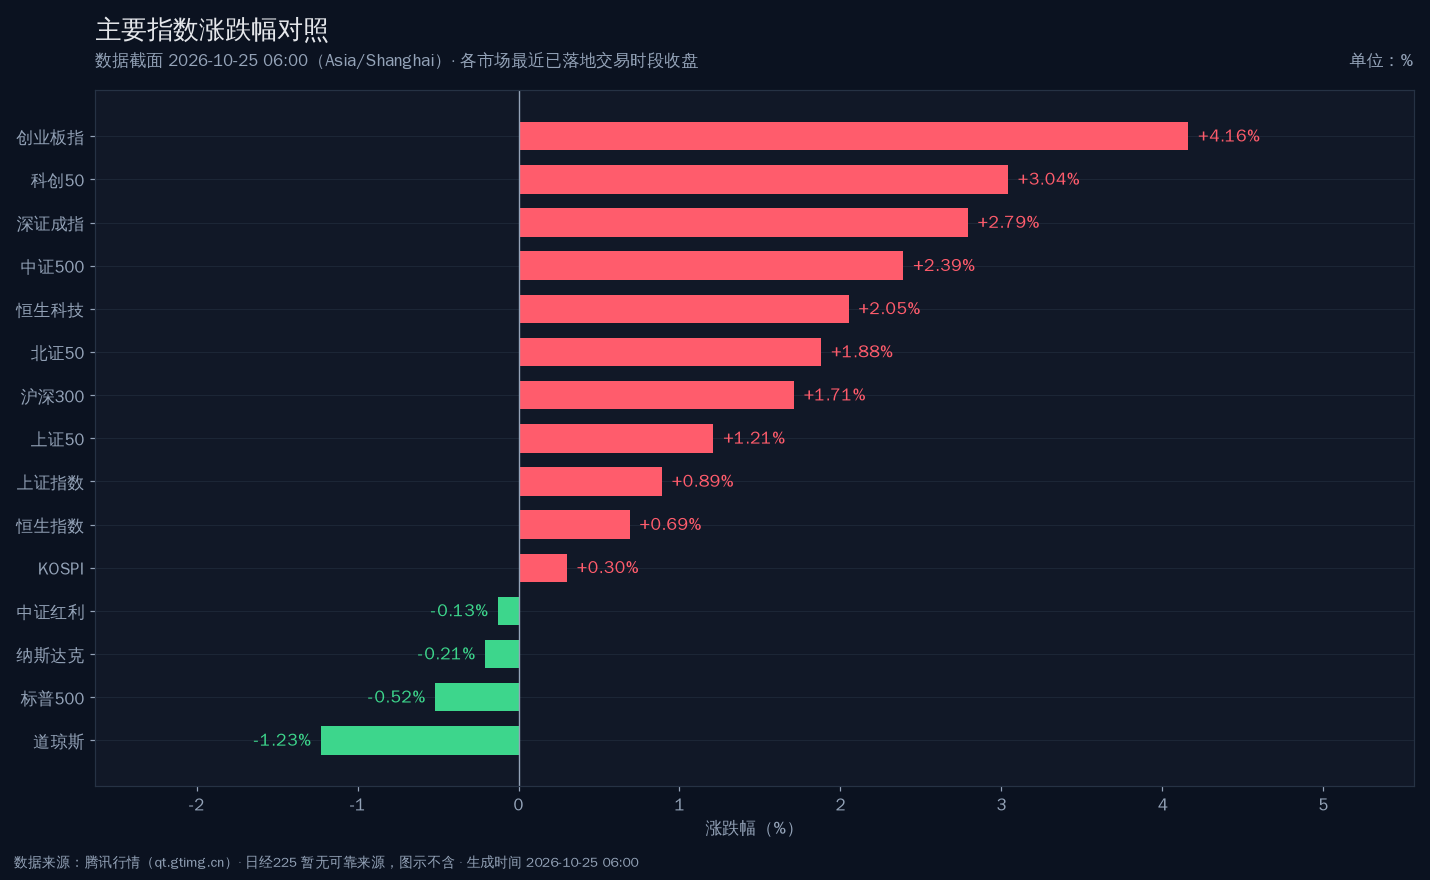
图注:截至 2026-10-25 06:00(Asia/Shanghai),图中数据采用各市场最近一个已落地交易时段的真实收盘。创业板指 +4.16% 居首,深证成指 +2.79%、科创50 +3.04% 紧随;中证红利 -0.13% 是唯一翻绿的境内宽基,道琼斯 -1.23% 为境外最弱。日经225 因无可靠来源未纳入。
2 · A股涨跌家数结构
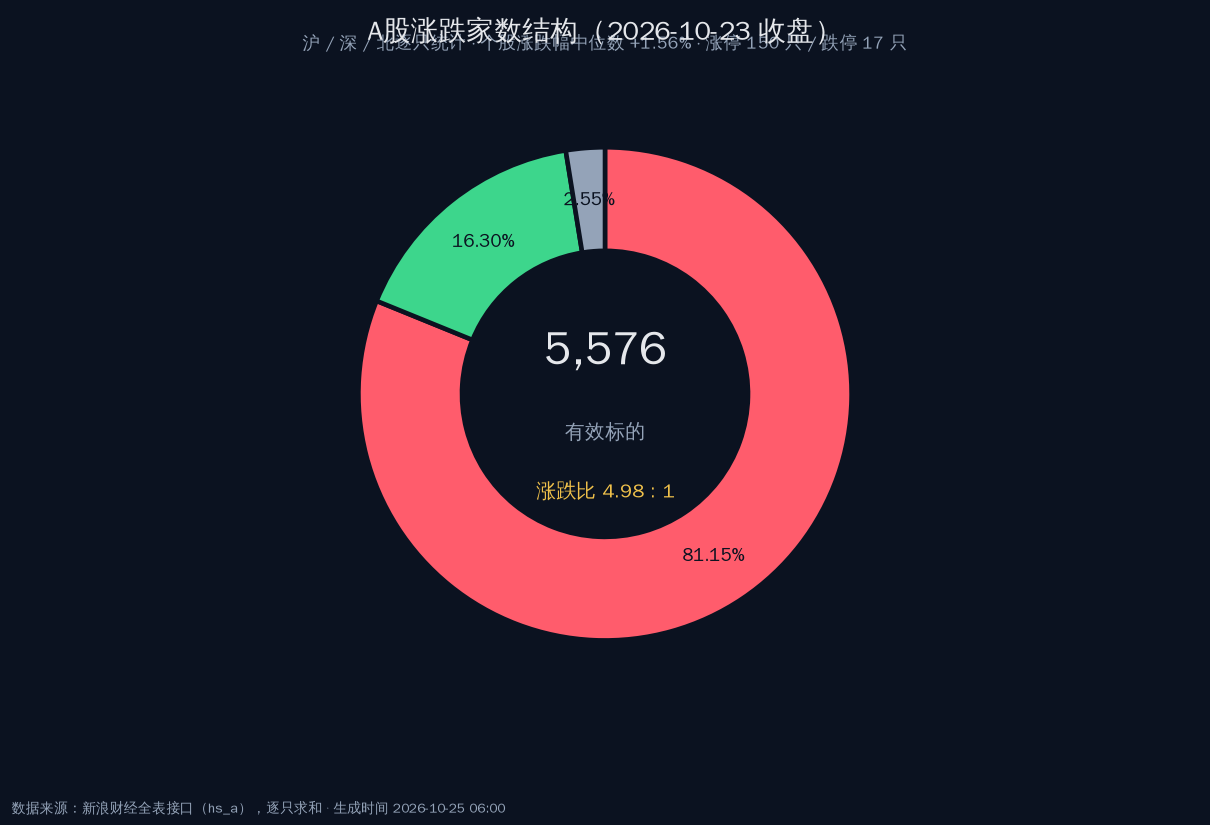
图注:2026-10-23 收盘,沪 / 深 / 北逐只统计 5,576 只有效标的,上涨 4,525 只(81.15%)、下跌 909 只(16.30%)、平盘 142 只(2.55%),涨跌比 4.98:1,个股涨跌幅中位数 +1.56%,涨停 150 只、跌停 17 只。
3 · 权重与红利代表跌幅榜
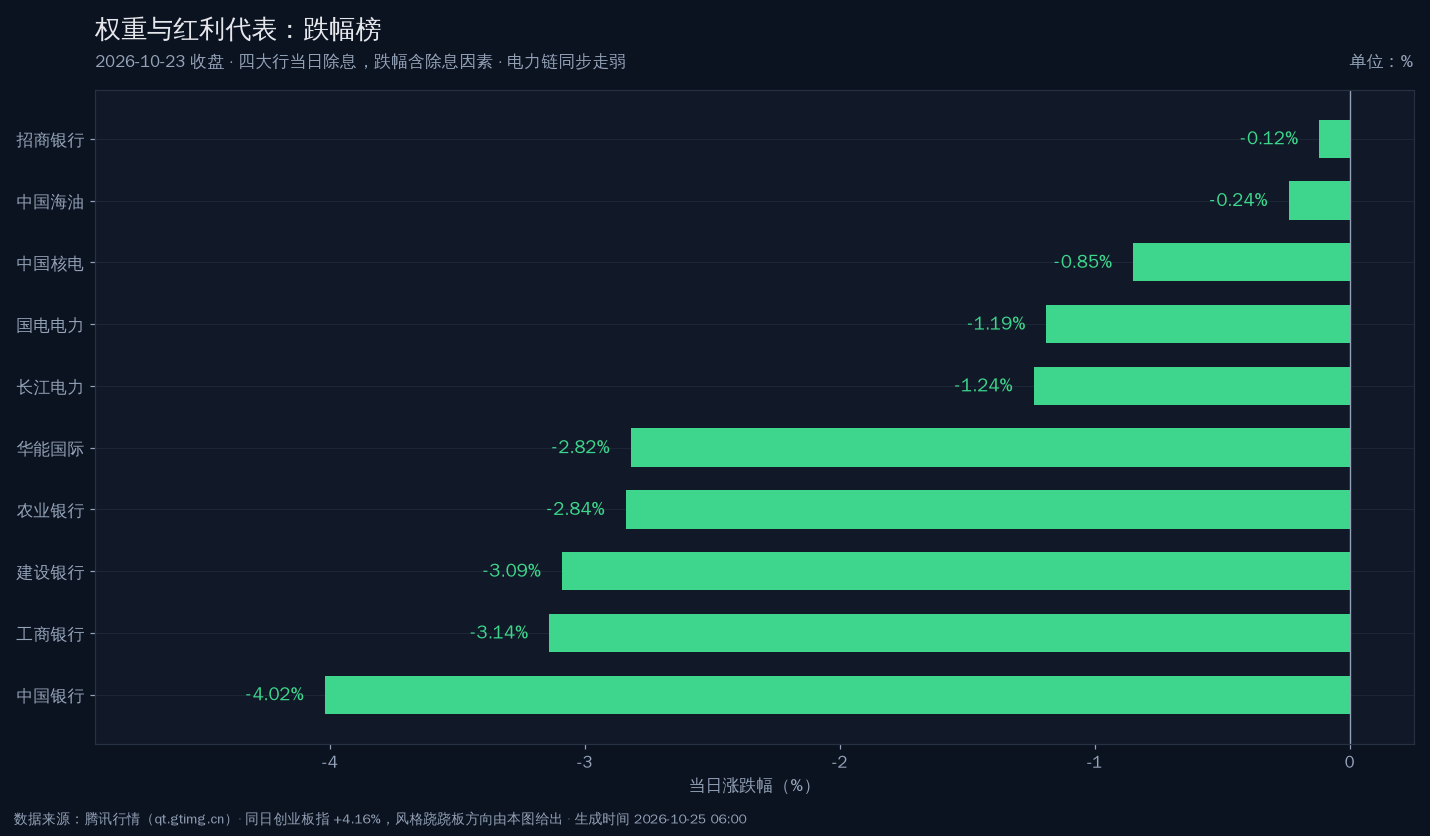
图注:2026-10-23 收盘。四大行当日除息,跌幅含除息因素(中国银行 -4.02%、工商银行 -3.14%、建设银行 -3.09%、农业银行 -2.84%);电力链(华能国际 -2.82%、长江电力 -1.24%、国电电力 -1.19%、中国核电 -0.85%)同步走弱。同一天创业板指 +4.16%,风格跷跷板的方向全写在这张图里。
4 · Au99.99 日 K(开 / 高 / 低 / 收)
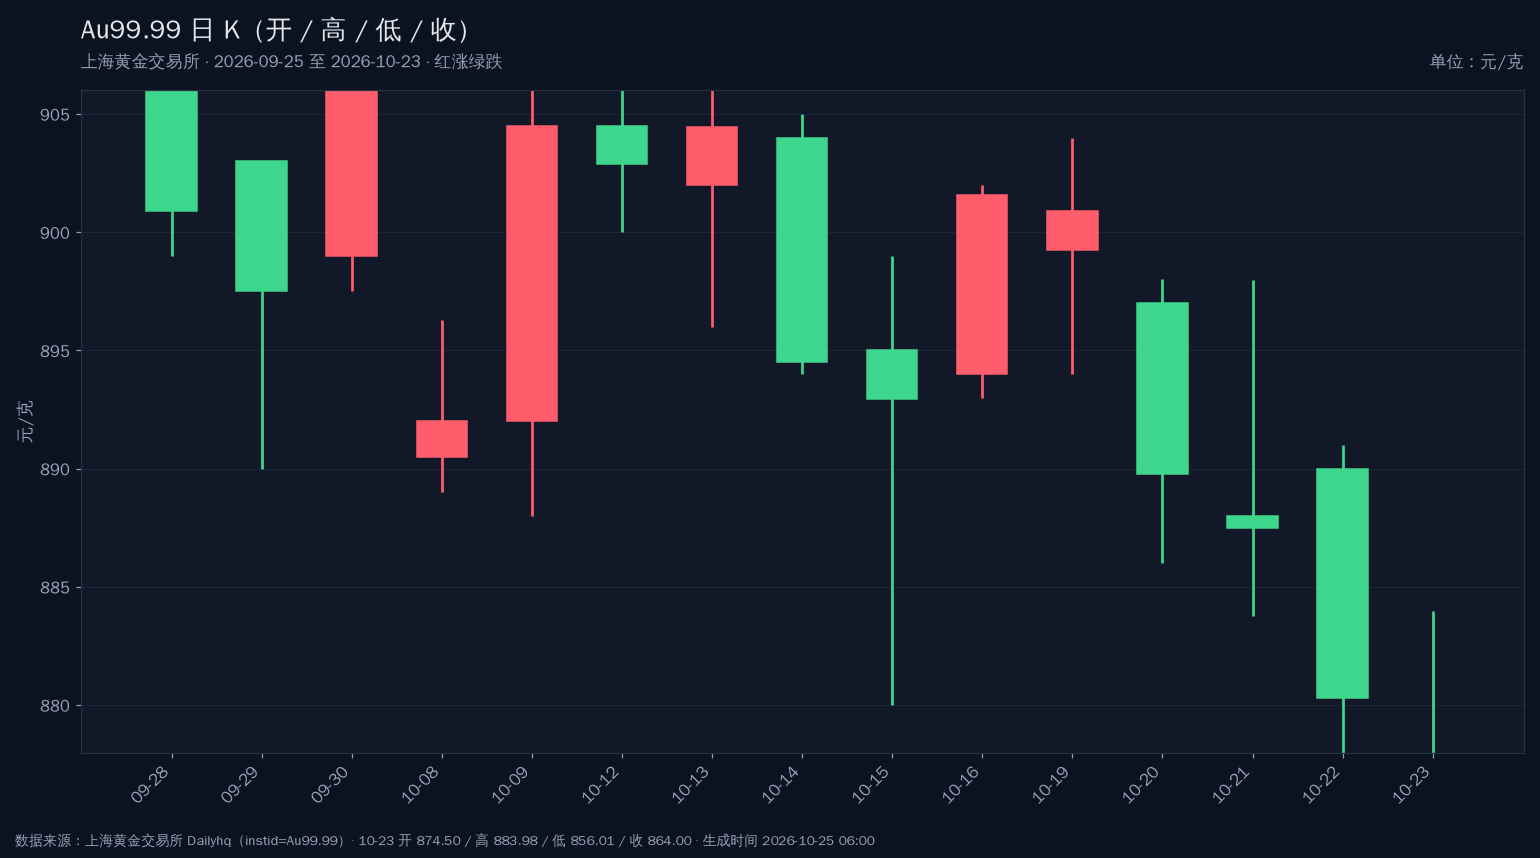
图注:上海黄金交易所 Au99.99,单位 元/克,区间 2026-09-25 至 10-23。10-23 开 874.50 / 高 883.98 / 低 856.01 / 收 864.00,单日跌 10.50 元(-1.86%),连续第四个交易日收阴,收盘同时跌穿 870 元/克。
5 · 风格对照:红利 / 上证 / 沪深300 / 科创50 / 创业板 / 黄金
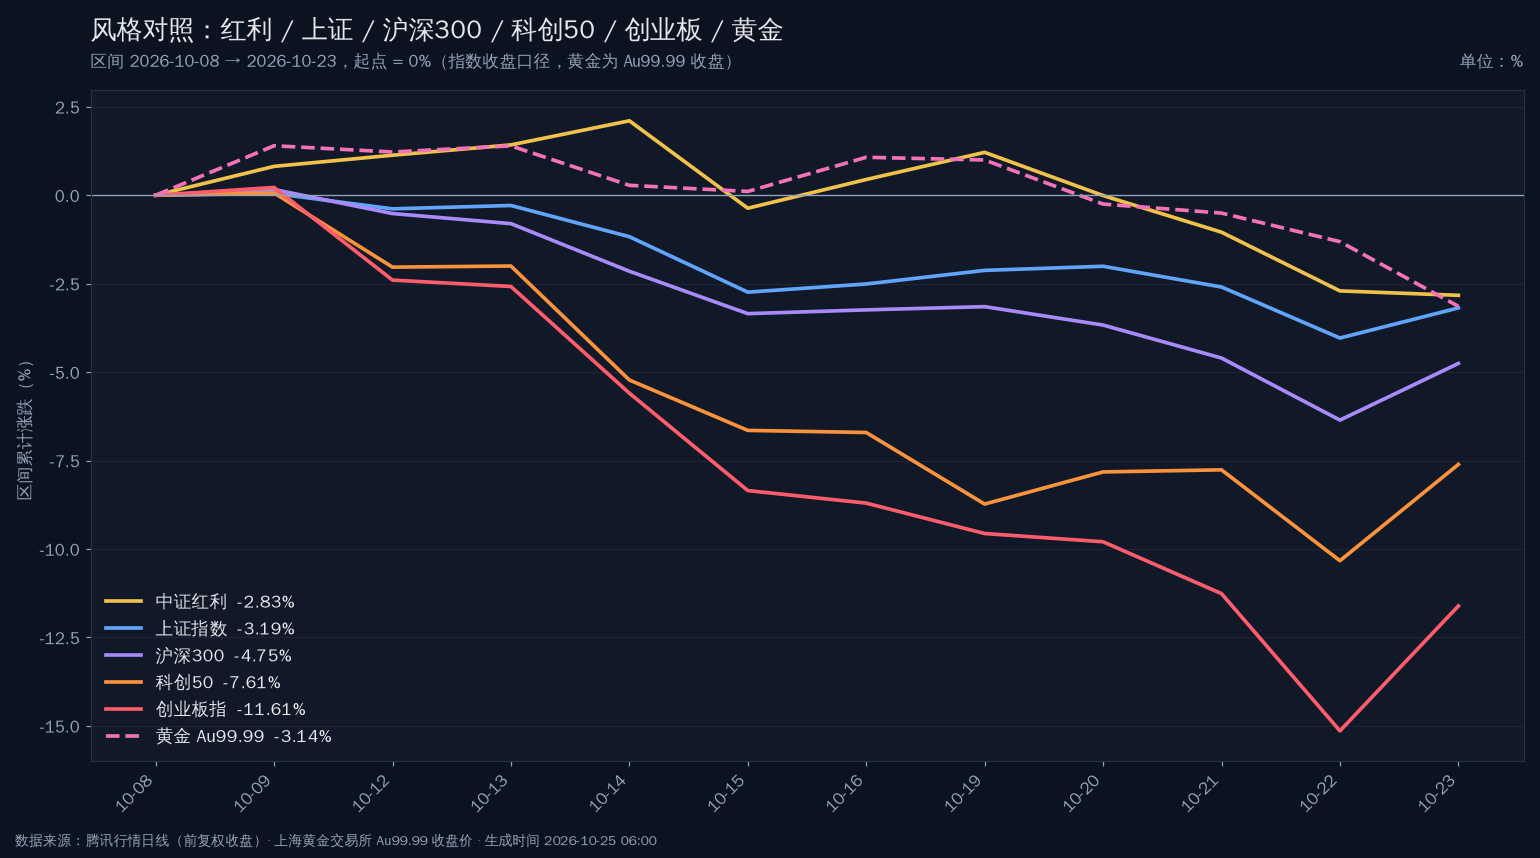
图注:区间 2026-10-08 → 10-23,指数收盘口径(黄金为 Au99.99 收盘价),非 ETF 口径。中证红利 -2.83% 最抗跌,Au99.99 -3.14%、上证 -3.19%、红利指数 -3.29% 紧随,沪深300 -4.75%、科创50 -7.61%、创业板指 -11.61% 垫底。
6 · 跨市场涨跌对照
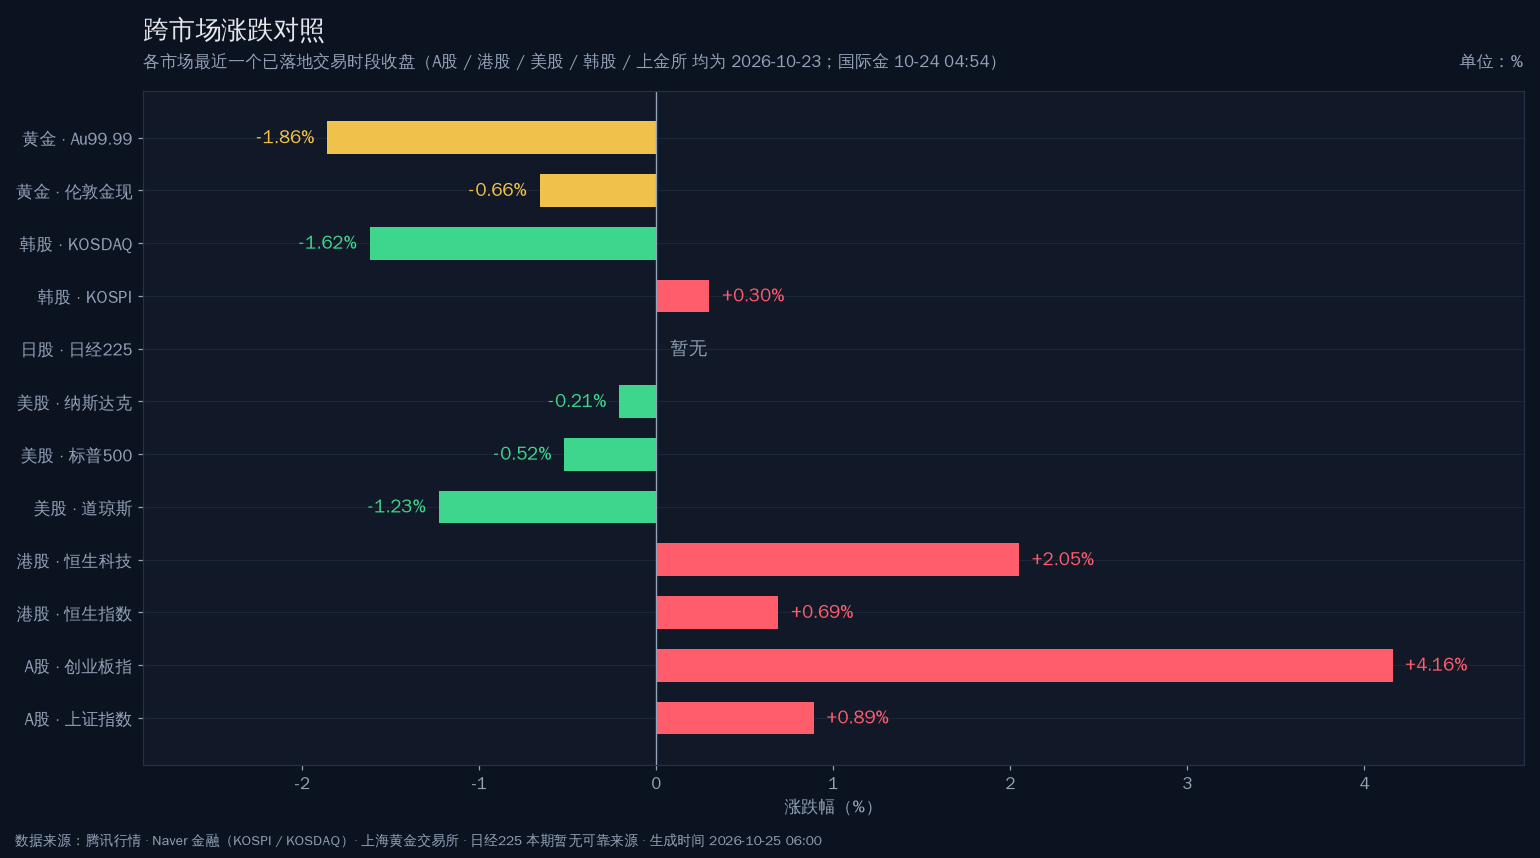
图注:各市场最近一个已落地交易时段收盘涨跌幅(A股 / 港股 / 美股 / 韩股 / 上金所均为 2026-10-23;国际金为 10-24 04:54 最近报价)。中国资产全线收红、发达市场全线收绿,韩股内部 KOSPI +0.30% 与 KOSDAQ -1.62% 撕裂。日经225 本期无可靠数据,图中以「暂无」标注,未以估算值填充。
最新资讯 → 板块 → 龙头股价
关键资讯
01 · 长期限大额存单密集上新,5 年期重回货架,银行负债逻辑生变
10 月以来,恒丰银行及下属多家分行同步发行 5 年期大额存单,年化利率 1.75%,20 万元起存;中信银行、张店农商银行、西藏银行等相继重启长期限品种。该行此前货架以 2 年期以内产品为主,长期限属「久违的回归」。为什么重要:存款久期拉长 + 利率被锁在 1.75%,是银行主动降低负债成本重定价频率的动作;对净息差是边际利好,对「存款搬家去理财 / 红利资产」的逻辑则是抽水。而 10-23 恰恰是四大行除息日、中证红利 5,398.82(-0.13%)唯一翻绿的境内宽基——两条消息指向同一件事:红利资产的资金供给端在收紧。
来源:东方财富快讯(引银行公告)· 时间:2026-10-25 05:43
02 · 安徽加入提前偿还政府债券行列,多地算起「省息账」
安徽省财政厅公告,拟于 10 月 27 日提前偿还合肥滨湖特色金融科技产业集聚区专项债券本金 3 亿元——该笔本金原定 2030 与 2031 年到期。安徽由此成为继北京、陕西、天津之后第四个提前偿还政府债券的省级地区。为什么重要:地方财政在利率下行周期把高息旧债换掉,等于用真金白银确认「无风险利率还要更低」;这条线既利好城投与银行的存量债务置换,也只利好债市,对权益是「资产端收益被再压一遍」的间接信号。
来源:安徽省财政厅公告 / 东方财富 · 时间:2026-10-25 05:31
03 · 美国国务院把中东旅行警告从六国扩至 13 国,称胡塞与伊朗袭击威胁增加
因也门胡塞武装与伊朗袭击威胁增加,美国国务院针对 13 个中东国家更新旅行警告。同期 05:20 伊拉克北部埃尔比勒一处伊朗库尔德反对派营地遭无人机袭击、05:18 胡塞称沙特 24 小时内发动 100 次空袭(累计 3,123 次)、18:59 伊朗武装部队称任何情况下不允许美军船只进入波斯湾。为什么重要:风险的定义从「能源通道」扩散到「人员与商业活动」,它不改任何一条现金流,但抬高在中东有资产与人员的跨国公司运营成本与保险溢价,让「冲突长期化」从预期变成制度性假设。
来源:东方财富快讯引美国媒体报道 · 时间:2026-10-25 04:56
04 · 俄军 10-27 04:00(莫斯科时间)起进入「静默」,俄方称「尚难判断」对谈判的影响
格拉西莫夫宣布俄军将在赫尔松方向停火,自莫斯科时间 10 月 27 日 4 时起进入「静默」,配合阿列什基地区人道主义行动;02:40 俄乌双方将为该行动同步停火;俄外交部无任所大使米罗什尼克 03:25 表示目前「尚难判断」是否影响乌克兰问题谈判。为什么重要:这是本期唯一方向偏缓和的文本,但它与 10-27~28 美联储议息撞在同一时间窗——同一周,地缘的「停火」与利率的「偏紧」在同一天开局,黄金的避险项与机会成本项会在这两天正面对撞。
来源:东方财富快讯引俄方表态 · 时间:2026-10-25 03:25(事件 02:40 / 10-23)
05 · 央行 10-26 开展 7,000 亿元 MLF,本月到期 9,000 亿元,缩量续作 2,000 亿元
10 月 26 日投放 7,000 亿元中期借贷便利,净回笼 2,000 亿元。为什么重要:这是 10-26 开盘前唯一确定会落地的货币操作。「数量给足、净额收敛」意味着中长期流动性不被抽干、也不加码——对已靠久期反弹的创业板成长(10-23 +4.16%)缺的正是这一推力,对银行负债端则是中性偏紧的边际信号,与 05:43 长期限存单 1.75% 的成本管控是同一条线索的两面。
来源:中国人民银行公告 / 东方财富 · 时间:2026-10-23 17:13
06 · 美联储 10-27~28 议息:维持不变概率 90.6%,分歧全部落在 12 月且方向偏紧
10 月会议维持利率不变概率 90.6%,12 月加息预期偏强。为什么重要:这是本期所有资产的定价钥匙——实际利率上行预期抬高无息资产的机会成本(压黄金:金饰克价一个月跌去约 100 元、11:54 已跌穿 1,200 元/克),同时抬高长久期资产的贴现率(压高 PE 科技:10 月美股半导体市值蒸发 2.2 万亿美元)。国际金连续两日失守 4,000,压它的正是这一条,不是地缘。
来源:东方财富《下周财经日历》· 时间:2026-10-24 18:04
07 · 资金借道宽基 ETF 逆势布局:近 20 个交易日净流入 2,361.41 亿元,占比 94.59%
9-17 至 10-22,股票型 ETF 累计净流入 2,496.59 亿元,其中宽基 ETF 净流入 2,361.41 亿元;10-22 单日全市场宽基 ETF 净流入 516.55 亿元。同期 10-24 07:59 的另一条数据显示本周(10-19~10-23)主力资金「弃高就低」,新能源与光通信遭获利了结,资金转向存储芯片、消费电子与消费核心资产。为什么重要:ETF 买入是无差别的指数买盘,主力资金是选择性调仓——两者叠加可以解释 10-23「指数普涨但四大行与电力链收绿」这种看似矛盾的结构。
来源:东方财富(引 Wind 口径数据)· 时间:2026-10-24 07:59 / 10:03
08 · 中国神华前三季度营收 2,960.31 亿元(+9%),第三季度营收超千亿创同期新高
归母净利润 444.03 亿元(+3.8%),媒体以「煤市淡季不淡」定性。同日 12:01 紫金矿业三季报显示前三季营收 2,835 亿元、归母净利 575 亿元(+52%),但拆季看为 Q1 200.79 亿、Q2 约 191 亿、Q3 约 183 亿,连续两个季度环比回落。为什么重要:两份资源股财报给出两种叙事——神华是「量价与利润同时兑现」(利于高股息分子端),紫金是「赚得更多但最好的那段可能已过去」(利于黄金股的顶部讨论)。它们共同否定了「资源股只是一个整体」的粗糙看法。
来源:东方财富快讯引公司业绩报告 · 时间:2026-10-25 02:51 / 2026-10-24 12:01
影响映射
| 资讯要点 | 影响 | 相关板块 | 传导逻辑 |
|---|---|---|---|
| 长期限大额存单 5 年期 1.75% 上新 | 利空 | 银行(负债成本受益)/ 红利资产(资金分流) | 存款久期拉长并锁定低利率 → 负债重定价频率下降 → 净息差边际改善,同时把「搬家去红利」的钱吸回存款 |
| 安徽提前偿还 3 亿元专项债 | 利空 | 地方城投 / 基建 | 高息旧债被提前置换 → 确认无风险利率下行 → 权益资产端收益再被压一遍 |
| 中东旅行警告扩至 13 国 | 利好 | 油气开采 / 油服 / 航运保险 | 范围扩大 → 冲突长期化成为制度假设 → 远端风险溢价与保险成本同步上行 |
| 伊朗称不允许美军船只进入波斯湾 | 利好 | 原油 / 国防军工 | 航道被政治化 → 供给中断概率抬升 → 上游资本开支与订单预期改善 |
| 俄军 10-27 起「静默」 | 利空 | 黄金 / 国防军工 | 局部停火 → 避险溢价回吐 → 与 10-27~28 议息的机会成本抬升同向叠加 |
| 7,000 亿元 MLF 缩量续作 2,000 亿 | 中性 | 银行 / 券商 / 成长 | 数量给足净额收敛 → 中长期流动性不抽干也不加码 → 缺一次推力,风格延续而不切换 |
| 美联储 10 月按兵、12 月偏紧 | 利空 | 黄金 / 高 PE 科技 | 实际利率上行预期 → 无息资产机会成本抬升 + 长久期贴现率抬升 → 双杀两头 |
| 宽基 ETF 近 20 日净流入 2,361 亿元 | 利好 | 宽基指数 / 券商 | 无差别指数买盘 → 托住指数不托住结构 → 解释「指数红、权重绿」 |
| 神华 Q3 营收超千亿 / 紫金 Q3 环比再降 | 中性 | 煤炭 / 黄金股 | 资源股内部分化 → 高股息看分子端兑现,黄金股看价格弹性 → 不再是「一个整体」 |
龙头个股
| 板块 | 龙头公司 | 代码 | 最新价 / 收盘价 | 最近交易日涨跌幅 | 市场 | 备注 |
|---|---|---|---|---|---|---|
| 银行(除息) | 中国银行 | 601988 | 6.93 | -4.02% | A股 | 10-23 收盘,含除息 |
| 银行(除息) | 工商银行 | 601398 | 8.32 | -3.14% | A股 | 10-23 收盘,含除息 |
| 银行 | 招商银行 | 600036 | 41.77 | -0.12% | A股 | 10-23 收盘,未除息 |
| 煤炭 / 高股息 | 中国神华 | 601088 | 50.20 | +0.52% | A股 | 10-23 收盘 |
| 煤炭 | 中国神华 | 01088 | 39.62 | +1.59% | 港股 | 10-23 收盘价 |
| 油气开采 | 中国石油 | 601857 | 12.75 | +0.39% | A股 | 10-23 收盘 |
| 油气开采 | 中国海油 | 600938 | 33.72 | -0.24% | A股 | 10-23 收盘 |
| 油气开采 | 中国海洋石油 | 00883 | 23.12 | -1.03% | 港股 | 10-23 收盘价 |
| 油服(海外) | 斯伦贝谢 | SLB | 53.06 | +7.08% | 美股 | 10-23 收盘价 |
| 黄金 | 紫金矿业 | 601899 | 28.79 | +3.41% | A股 | 10-23 收盘 |
| 黄金 | 山东黄金 | 600547 | 26.00 | +1.17% | A股 | 10-23 收盘 |
| 黄金(海外) | 纽曼矿业 | NEM | 108.87 | -4.59% | 美股 | 10-23 收盘价 |
| 电力 | 华能国际 | 600011 | — | -2.82% | A股 | 10-23 收盘,价格口径未落盘故不列 |
| 电力 | 长江电力 | 600900 | — | -1.24% | A股 | 10-23 收盘,价格口径未落盘故不列 |
| 算力 / 光模块 | 中际旭创 | 300308 | 612.63 | +3.82% | A股 | 10-23 收盘 |
| 半导体(海外) | 美光科技 | MU | 877.55 | +2.46% | 美股 | 10-23 收盘价 |
| 半导体(海外) | 英伟达 | NVDA | 210.96 | -0.59% | 美股 | 10-23 收盘价 |
| 半导体 | 中芯国际 | 00981 | 47.06 | +0.47% | 港股 | 10-23 收盘价 |
| 消费 / 红利 | 贵州茅台 | 600519 | 1335.00 | +1.25% | A股 | 10-23 收盘 |
| 新能源车 | 比亚迪股份 | 01211 | 71.60 | +6.23% | 港股 | 10-23 收盘价 |
说明:全部为最近一次已落地交易时段的收盘价,无实时撮合价。华能国际、长江电力 10-23 的涨跌幅已确认(-2.82% / -1.24%),但收盘价未在本次取数口径内落盘,按规则不填、不估,标「—」。
本期映射的兑现状态可以分三层看。**已经兑现在价格里的**:油价与油服(布伦特 +3.17%、SLB +7.08%、XOM +2.79%、CVX +2.88%)对应中东风险的持续升级,这条线从 10-23 一直定价到 10-24 收盘;**尚未兑现的**:神华财报要求的高股息分子端改善,10-23 中证红利仍收跌 0.13%,财报与股价之间留着一个真实缺口;**出现背离的**:同一块黄金在 A股 是涨的(紫金 +3.41%、山东黄金 +1.17%),在国际盘和美股的黄金股是跌的(伦敦金现 -0.66%、NEM -4.59%),而国内现货 Au99.99 跌 1.86% 又比国际跌得多——三个市场给出三个方向的黄金答案,说明国内金价正在补跌此前涨得更快的溢价,而不是对同一条消息做不同解读。
A股详细分析
1. 盘面事实
10-23 是一次典型的「指数普涨、结构撕裂」。上证指数收 3,690.48(+0.89%),深证成指 11,673.83(+2.79%),创业板指 2,684.10(+4.16%),科创50 1,345.51(+3.04%),北证50 984.90(+1.88%),沪深300 4,105.33(+1.71%),上证50 2,757.68(+1.21%),中证500 6,814.44(+2.39%)。5,576 只有效标的中上涨 4,525 只(81.15%)、下跌 909 只(16.30%)、平盘 142 只(2.55%),涨跌比 4.98:1,个股涨跌幅中位数 +1.56%,涨停 150 只、跌停 17 只,成交额逐只求和 19,724.44 亿元。宽度是极好的,量能却不是。
2. 直接拖累机制
拖累并非来自一条坏消息,而是一条会计规则加一条风格切换。现象:四大行集体大跌,中国银行 6.93(-4.02%)、工商银行 8.32(-3.14%)、建设银行 11.30(-3.09%)、农业银行 7.19(-2.84%)。机制:当日为除息日,股价按分红金额机械扣除,同时 21:23 披露的下周 44 股解禁 1,060.1 亿元(西安奕材-U 单只 602.83 亿元占 56.9%)把「筹码供给」的预期一并压上。影响:中证红利 5,398.82(-0.13%)与红利指数 3,209.40(-0.60%)成为唯二翻绿的境内宽基,红利指数自 9-09 高点 3,407.41 已回撤 5.81%。第二条线是电力:华能国际 -2.82%、长江电力 -1.24%、国电电力 -1.19%、中国核电 -0.85%,而 10-24 南方区域电力市场刚刚「转正」——制度落地先跌,是市场对「电价发现双向化」的确定性折价。
3. 抗跌与资金结构
真正托住指数的是无差别的指数买盘,不是选股。10-24 披露的数据显示,9-17 至 10-22 股票型 ETF 累计净流入 2,496.59 亿元,其中宽基 ETF 净流入 2,361.41 亿元、占比 94.59%,10-22 单日宽基 ETF 净流入 516.55 亿元。这解释了为什么上证涨 0.89% 而上证50 只涨 1.21%、四大行全绿——ETF 买的是成分权重,不是定价判断。同期主力资金却在「弃高就低」:本周(10-19~10-23)新能源与光通信遭大规模获利了结,宁德时代单周失血超 37 亿元,资金转向存储芯片、消费电子与消费核心资产。两股钱的取向相反,指数是它们的合成结果,不是任何一方的胜利。
4. 外部原因
外部并不友好,但没有传导到 A股。10-23 美股道琼斯 52,215.16(-1.23%)、标普 7,623.68(-0.52%)、纳斯达克 25,955.34(-0.21%),AT&T 20.93(-7.96%)与 T-Mobile 146.54(-7.71%)是道指最大的两个拖累;美债利率预期偏紧(10 月按兵概率 90.6%、12 月偏紧)压的是高 PE 资产的贴现率,理论上对创业板最不友好——而创业板恰恰涨了 4.16%。所以这一轮反弹不是外盘带动的,是内部久期修复。亚太同区也在撕裂:KOSPI 5,550.30(+0.30%)微涨、KOSDAQ 751.69(-1.62%)大跌,日经225 本期无可靠数据、不评论。
5. 内部原因
内部有三条。一是久期资产换手:创业板自 9-22 高点 3,399.93 已回撤 21.05%,10-22 盘中最低 2,576.90,10-23 的 4.16% 是超跌之后的均值回归,不是新逻辑。二是筹码与流动性:7,000 亿元 MLF 缩量续作 2,000 亿元在 10-26 落地,数量给足但净额收敛,流动性不抽干也不加码。三是财报分化:神华三季报营收 +9%、紫金归母净利 +52% 但季度环比连续两降,资源股内部已经不再同涨同跌。风格跷跷板的另一端则由 05:43 的长期限大额存单给出注脚——5 年期 1.75% 的存款把「搬家去红利」的钱吸回银行,红利资产的资金供给端在收紧。
6. 定性
这是成长杀估值后的超跌修复 + 风格再平衡,不是趋势反转,也不是熊市区间调整的终点。证据有三:成交额 19,724.44 亿元未突破 2.1 万亿元,反弹缺量能确认;宽度 81.15% 是好宽度但不能持久,涨停 150 只而权重收绿说明资金是短线为主;红利回撤 5.81% 的同时成长反弹,两者是同一个跷跷板的两端,存量博弈特征明显。不使用「全面崩盘」这类表述,因为没有一条数据支持。
7. 后市观察点
- 10-26 成交额能否突破 2.1 万亿元——不破,则反弹仍属存量换手。
- DR007 在 MLF 缩量续作后是否走松——走紧则 10-26 的成长反弹失去资金底座。
- 中证红利 5,398.82 能否收复,红利指数 3,209.40 能否止跌——这是判断风格是否真切换的唯一硬指标。
- 中国石油 12.75、中国海油 33.72 是否补涨——中东风险已定到 112.10 美元布伦特,A股上游仍按兵不动,缺口必须补或必须被解释。
- 中国神华 50.20 能否带动煤炭链——三季报是最好的分子端证据,若股价不跟,说明市场在定价「煤价见顶」而非「淡季不淡」。
- 下周 1,060.1 亿元解禁的实际抛压——西安奕材-U 单只 602.83 亿元,是唯一可以量化检验的筹码冲击。
海外与港股
港股
恒生指数 23,093.37(+0.69%)、恒生科技 3,871.66(+2.05%)、国企指数 7,756.25(+0.87%),10-23 收盘。主导板块是成长与新能源车:比亚迪股份 71.60(+6.23%)领涨,快手 27.90(+4.18%)、小米集团 26.80(+3.88%)、舜宇光学 63.15(+4.99%)、安踏 75.30(+3.15%);权重温和,腾讯 386.00(+0.94%)、阿里 97.80(+0.46%)、美团 71.65(+0.49%)。与 A股 的关系是同步而非背离:恒生科技 +2.05% 与创业板 +4.16% 同向,港股更像是 A股 成长反弹的「低 beta 版本」;但与黄金背离——紫金矿业(H) 29.46(+1.24%)涨,中国海洋石油(H) 23.12(-1.03%)跌,同一个恒指里能源与贵金属分道扬镳。观察点:比亚迪 71.60 的 +6.23% 能否延续到 10-26;恒生科技 3,871.66 能否站上 3,900;南向资金是否继续买创新药(10-24 09:49 公募、外资密集布局港股创新药)。
美股
道琼斯 52,215.16(-1.23%)、标普500 7,623.68(-0.52%)、纳斯达克 25,955.34(-0.21%),10-23 收盘。当前上海时间 06:00 = 美东 10-24 18:00,周末休市,下一时段为 10-26 21:30 盘前、22:30 开盘。结构是「道指最弱、纳指最抗跌」,与 10-22 相反:AT&T 20.93(-7.96%)、T-Mobile 146.54(-7.71%)两只电信股单日崩跌是道指 -652.82 点的主因,而科技侧 MU 877.55(+2.46%)、AMD 516.79(+1.74%)、TSM 418.51(+1.49%)、MSFT 524.51(+0.66%)多数收红。能源与黄金股彻底反向:XOM 183.21(+2.79%)、CVX 233.21(+2.88%)、SLB 53.06(+7.08%)、OXY 64.17(+2.67%)集体大涨,而 NEM 108.87(-4.59%)重挫。与 A股 的关系:10-23 美股跌、A股涨,两者已经在分化;10-24 12:11 的「AI 算力过剩论」报道显示 10 月美股半导体市值蒸发 2.2 万亿美元,同时韩国 10 月前 20 日半导体出口同比 +222.5%,叙事与数据背离。观察点:10-27~28 议息的实际措辞;NVDA 210.96 能否守 205;10 月半导体跌幅是否在 11 月初收敛;AT&T / T-Mobile 的杀跌是否扩散到其他高股息电信资产。
日股
日经225 本期暂无可靠数据——CNBC、Yahoo Finance、东方财富 push2、腾讯行情四个接口在本次取数时均未返回有效值,按规则标「暂无」,不续引任何历史值、不估算、不评论其半导体与出口结构。观察点:10-26 08:00 开盘后补取;在此之前不参与任何跨市场强弱比较。
韩股
KOSPI 5,550.30(+0.30%)、KOSDAQ 751.69(-1.62%),10-23 收盘(Naver 金融接口,marketStatus: CLOSE)。KOSPI 当日开 5,403.17、高 5,550.30、低 5,305.98,收在当日最高点,是低开高走的教科书走势;KOSDAQ 则是开 748.32、高 753.02、低 732.87,全天在低位横盘收 751.69。两个指数同日反向,说明这是「大盘股修复 + 中小盘继续失血」的典型防御轮动,与 A股 上证50 / 创业板的分化是同一种结构。与全球科技股的关系:10-24 12:11 的报道提到韩国 10 月前 20 日半导体出口同比 +222.5%,出口数据在反驳「算力过剩」,但 KOSDAQ 跌 1.62% 说明市场还没接受这个反驳。观察点:KOSPI 5,550 能否站稳;KOSDAQ 751.69 与 730 一线的支撑;10-26 三星 / 海力士是否跟随美股 MU +2.46% 补涨。
黄金详细分析
国际现货黄金 10-24 04:54 最近报价 3,997.79 美元/盎司(-0.66%),连续第二个交易日收在 4,000 下方;纽约黄金 4,007.91(-1.29%);伦敦银 53.91(-1.19%)、纽约白银 54.03(-1.77%)。同期布伦特原油 112.10(+3.17%)、纽约原油 103.49(+4.04%)——同一条地缘消息,油涨金跌,这是本期最干净的背离。
国内端:上金所 Au99.99 10-23 开 874.50 / 高 883.98 / 低 856.01 / 收 864.00 元/克,单日跌 10.50 元(-1.86%),连续第四个交易日收阴并跌穿 870;10-21 开 888.00 → 10-23 收 864.00,三个交易日累计跌 24.00 元。10-24 11:54 的报道显示国内品牌金饰克价已跌穿 1,200 元(老庙 1,196、周生生 1,200、周大福 1,202、老凤祥 1,206),较 9-24 的 1,300 元附近一个月跌去约 100 元。国内跌得比国际狠,是前期溢价的补跌,不是新的独立利空。
驱动拆分:压制项是美联储(10-27~28 维持不变概率 90.6%、12 月偏紧),实际利率上行预期抬高无息资产的机会成本;支撑项是地缘(13 国旅行警告、伊朗禁止美军船只进入波斯湾、胡塞 24 小时百次空袭指控)与全球央行购金(10-24 14:37 报道称央行仍加速「囤金」);中性偏空项是俄军 10-27 起的「静默」——本期唯一方向缓和的文本,但它的生效时点与议息撞车。通胀与美联储预期当前是主导变量,地缘只是波动率来源,不是方向来源。
技术位:国际金 4,000 美元是心理关口,已连续两日失守,下方 3,950 是第一支撑,上方 4,033.47(10-24 盘中高点)是反压;Au99.99 已跌穿 870,下方看 856.01(10-23 低点)与 850,上方 874.50(10-23 开盘)是第一反压。与股票市场的关系是同向偏空——黄金与 A股 成长在 10-23 反向(成长 +4.16%、金 -1.86%),符合「风险偏好回升、无息资产失血」的教科书关系。
后续观察点:① 10-27~28 议息声明的实际措辞与点阵图;② 国际金能否在 10-26 亚盘收复 4,000;③ Au99.99 856.01 是否被有效跌破;④ 10-27 俄军「静默」生效后布伦特是否回吐(若回吐,黄金的支撑项会再少一条);⑤ 金饰克价跌穿 1,200 后实物需求的承接力度。
股金与跨市场对照小结
跨市场结论
A股:3,690.48(+0.89%),宽度 81.15% 极好、成交 19,724.44 亿元缺量,成长超跌修复、红利因除息与资金分流回撤。
港股:恒生 23,093.37(+0.69%)、恒生科技 +2.05%,是 A股 成长反弹的低 beta 版本,新能源车与光学领涨。
美股:道指 52,215.16(-1.23%)最弱、纳指 25,955.34(-0.21%)最抗跌,电信双杀拖累道指,能源与黄金股彻底反向。
日股:日经225 本期暂无可靠数据,不参与比较。
韩股:KOSPI 5,550.30(+0.30%)收在当日最高、KOSDAQ 751.69(-1.62%)低位横盘,防御轮动迹象明确。
黄金:国际 3,997.79(-0.66%)连续两日失守 4,000,国内 Au99.99 864.00(-1.86%)四连阴,金饰一个月跌去 100 元。
核心背离一(本期最重要):同一条地缘消息造出两个反向资产——布伦特 +3.17%、SLB +7.08%、XOM +2.79% 大涨,而伦敦金现 -0.66%、NEM -4.59% 下跌。冲突不是万能买点,实际利率才是主导。
核心背离二:同一块黄金四个方向——国际 -0.66%、国内现货 -1.86%、A股 紫金 +3.41% / 山东黄金 +1.17%、美股 NEM -4.59%。A股 黄金股不跟跌,是资金在赌情绪,不是金价。
核心背离三:半导体三个市场三种答案——MU +2.46%、AMD +1.74%、TSM +1.49%,中芯国际(H) 仅 +0.47%,NVDA -0.59%;同时韩国 10 月前 20 日半导体出口 +222.5%。
核心背离四:亚太风险偏好撕裂——创业板 +4.16% vs KOSDAQ -1.62%,同时区反向奔跑。
核心背离五:制度与股价背离——南方区域电力市场 10-24 正式运行,10-23 电力链全线收绿;神华三季报 +9% 营收,中证红利 10-23 仍收跌 0.13%。
定性:10-23 普涨是久期资产换手与均值回归,不是趋势反转。价格已连续 39 小时零变化,五件事全部落在 10-26 至 10-28——MLF 缩量续作、议息、俄军静默生效、1,060.1 亿元解禁、以及下周开盘对 112.10 美元的布伦特与失守 4,000 的黄金的重新定价。10-26 补的是缺口,不是趋势。
数据来源与免责声明
查看数据来源与口径
| 市场 / 资产 | 数据源 | 口径 | |---|---|---| | A股指数 | 腾讯行情(qt.gtimg.cn) | 10-23 收盘,`sh000001` / `sz399001` / `sz399006` / `bj899050` / `sh000688` / `sh000300` / `sh000016` / `sh000905` | | A股涨跌家数与成交额 | 新浪财经全表接口(`Market_Center.getHQNodeData`,node=hs_a),逐只统计 5,576 只有效标的 | 涨跌家数 / 成交额逐只求和,中位数自算 | | A股个股 | 腾讯行情(qt.gtimg.cn) | 10-23 收盘价与涨跌幅 | | 港股 | 腾讯行情(qt.gtimg.cn),`hkHSI` / `hkHSTECH` / `hkHSCEI` 及个股 | 10-23 收盘 | | 美股 | 腾讯行情(qt.gtimg.cn),`usDJI` / `usINX` / `usIXIC` 及个股 | 10-23 收盘(美东 16:00) | | 日经225 | 本期无可靠来源(CNBC / Yahoo / 东方财富 push2 / 腾讯均无有效返回) | 标「暂无」,不续引、不估算 | | KOSPI / KOSDAQ | Naver 金融接口(`api.finance.naver.com/siseJson.naver`) | 10-23 收盘,OHLC 全量返回 | | 国际现货金 / 纽约金 / 原油 / 白银 | 腾讯行情外盘(`hf_XAU` / `hf_GC` / `hf_OIL` / `hf_CL` / `hf_SI` / `hf_XAG`) | 10-24 04:54~05:59 最近报价 | | Au99.99 | 上海黄金交易所 Dailyhq 接口(instid=Au99.99) | 10-23 开 / 高 / 低 / 收,元/克 | | 指数区间走势 | 腾讯行情日线接口(前复权,`web.ifzq.gtimg.cn`) | 2026-10-08 → 10-23 | | 财经资讯 | 东方财富快讯接口(fastColumn=102) | 2026-10-23 17:13 ~ 2026-10-25 05:43 | **双源交叉情况** - A股指数:腾讯行情 ↔ 新浪财经全表逐只统计,成交额与涨跌家数完全一致(5,576 只,19,724.44 亿元)。 - 美股三大指数:腾讯行情 ↔ 前一期报告所载数值,点位与涨跌幅一致(52,215.16 / 7,623.68 / 25,955.34)。 - 恒生指数:腾讯行情 ↔ 前一期报告所载数值,23,093.37 / +0.69% 一致。 - KOSPI:Naver 接口收盘价 5,550.30 ↔ 当日最高价 5,550.30 ↔ 前一期报告 5,550.30,三处一致。 - Au99.99:上金所 Dailyhq ↔ 10-23 收盘 864.00 与前一期一致。 - 日经225:单源缺失,不交叉、不填补。 - 布伦特原油:腾讯行情 112.10 与部分海外口径存在差异,正文采用腾讯行情口径并标注,差异源于合约月份与结算时点不同,**未做合并处理**。 **本期特殊说明** 1. 10-24 为周六、10-25 为周日,全部股票市场与上金所休市,国际现货金周末停盘;本期所有价格为最近已落地交易时段收盘价,无任何实时或估算数据。 2. 06:00 回查商品报价:伦敦金现仍停 10-24 04:54(3,997.79)、布伦特仍停 10-24 05:59(112.10)、纽约原油停 10-24 04:59(103.49)、纽约黄金停 10-24 04:59(4,007.91),与 05:00 期完全一致。 3. 日经225 本期标「暂无」,原因见上表;未使用任何估算值,图 1 与图 6 中均未以数字呈现。 4. 图 5 风格对照采用**指数收盘口径**(2026-10-08 → 10-23),与部分历史报告的 ETF 口径不同,已在图注单独声明;未改动任何历史报告。 5. 本期价格相对上一期(05:00)无任何变化,属预期内的周末休市连续性;增量全部来自资讯文本(长期限大额存单、安徽提前偿债、13 国旅行警告、俄军静默生效时点、宽基 ETF 资金流、神华与紫金财报)。 6. 10-23 四大行跌幅含除息因素,已在图 3 与龙头个股表中标注;中国核电当日为 XD 除息,同样标注。 7. 龙头个股表中华能国际、长江电力的收盘价未在本次取数口径内落盘,按「真实性 > 完整性」原则填「—」,不估算。 报告生成时间:2026-10-25 06:00(Asia/Shanghai)不构成投资建议。