报告生成时间:2026-10-30 08:00 (Asia/Shanghai)
核心判断
08:00 这一小时,亚太四个市场依然一秒没交易,唯一在动的是三张报价单:伦敦金现 4,007.96(-0.33%)、WTI 102.73(+0.71%)、标普500 期货 7,704.81(-0.64%)——黄金第一次跌破 4,010 并探到 4,003.48,说明「12 月加息概率 74.9% + 油价 102 美元」这个组合已经不再只是压住金价横盘,而是开始真正从黄金身上抽血;同时标普期货连续第二个小时跌幅不低于 -0.64%,亚太开盘前的风险偏好没有修复。映射到已收盘的 10-29 亚太,这是一次「成交额没放大、内部被撕成两半」的普跌:上证 3,651.43(-0.82%)、深证 11,138.20(-2.92%)、创业板 2,517.59(-4.45%)、科创50 1,228.09(-4.27%)、北证50 910.08(-3.88%),而对面站着上证50(+0.36%)、红利指数(+1.06%)、中证消费(+1.10%)、300医药(+0.50%);本期独立扫描 6,727 只有效样本,下跌 5,147 只(76.5%)、上涨 937 只(13.9%)、平盘 643 只(9.6%),涨跌比 1:5.49,中位数 -2.20%,跌停 145 只对涨停 56 只,两市成交约 1.56 万亿元——存量资金换仓,不是恐慌出逃。
三处细节才是这一期的真信息。 第一,黄金的定性变了:07:00 时伦敦金现还是 4,022.67 的「贴着昨收横」,08:00 已经跌到 4,007.96(-0.33%)、日内低点 4,003.48,而 Au99.99 夜盘收盘 860.10 就是全时段最低——内盘收在最低、外盘开始补跌,这不是背离,是内盘领先外盘。第二,风格剪刀差在指数层面走阔到 5.51 个百分点(红利指数 +1.06% 对创业板 -4.45%),比 07:00 统计的个股口径 8.44 pct 更能代表配置行为。第三,日经225 与 KOSPI 连续第八个整点无数据,多路接口全部空返回,按规则标暂无、不估算、不绘图;今天日本央行利率决议与铠侠财报两件大事都在 09:30 之后,缺的正是最需要的那块价格。
KPI 速览
|
上证指数 3651.43 ▼ -0.82% 10-29 收盘 |
深证成指 11138.20 ▼ -2.92% 10-29 收盘 |
创业板指 2517.59 ▼ -4.45% 10-29 收盘 |
北证50 910.08 ▼ -3.88% 10-29 15:32 收盘 |
|
科创50 1228.09 ▼ -4.27% 10-29 收盘 |
沪深300 4041.84 ▼ -1.03% 10-29 收盘 |
上证50 2762.79 ▲ +0.36% 10-29 收盘 |
中证红利 5546.77 ▲ +0.86% 10-29 收盘 |
|
恒生指数 22958.65 ▼ -0.59% 10-29 收盘 |
恒生科技指数 3744.14 ▼ -2.84% 10-29 收盘 |
道琼斯 52342.56 ▼ -0.25% 美东 10-29 收盘 |
标普500 7720.39 ▼ -0.30% 美东 10-29 收盘 |
|
纳斯达克 26184.72 ▼ -1.38% 美东 10-29 收盘 |
标普500 期货 7704.81 ▼ -0.64% 08:13 实时 |
日经225 暂无 — 暂无 接口无返回 |
KOSPI 暂无 — 暂无 接口无返回 |
|
伦敦金现 4007.96 ◆ -0.33% 08:12 实时 · 美元/盎司 |
纽约黄金 4019.16 ◆ -0.30% 08:13 实时 · 美元/盎司 |
Au99.99 860.10 ▼ -0.60% 夜盘收 · 元/克 |
WTI 原油 102.73 ▲ +0.71% 08:13 实时 · 美元/桶 |
|
伦敦银现 51.93 ▼ -0.86% 08:13 实时 |
布伦特原油 111.44 ▲ +0.58% 08:13 实时 |
金银比 77.18 测算值 伦敦金现 ÷ 伦敦银现 |
涨跌家数(A股) 937 / 5147 ▼ 涨跌比 1:5.49 10-29 收盘扫描 |
交易状态
| 市场 | 当前状态 | 上海时间 | 数据口径 |
|---|---|---|---|
| A股(沪深北) | ● 盘前休市 | 08:00 = 距 09:15 集合竞价 1 小时 15 分、距 09:30 连续竞价 1 小时 30 分 | 10-29 收盘价(非实时) |
| 港股 | ● 盘前休市 | 08:00 = 距 09:30 开盘 1 小时 30 分 | 10-29 收盘价(非实时) |
| 美股 | ● 休市(盘后已结束) | 08:00 = 美东 10-29 20:00,常规时段与盘后均已结束 | 美东 10-29 16:00 正式收盘 |
| 美股期货 | ● 交易中(CME Globex) | 08:00 = 美东 20:00,期货连续交易 | 标普500 期货 08:13 实时 |
| 日股 | ● 盘前休市 | 08:00 = 东京 09:00,距 09:30 开盘 30 分钟 | 接口无返回,暂无 |
| 韩股 | ● 盘前休市 | 08:00 = 首尔 09:00,距 09:00 开盘 0 分钟(即开) | 接口无返回,暂无 |
| 国际现货黄金 | ● 交易中(连续) | 08:00 实时 | 伦敦金现 08:12 / 纽约金 08:13 |
| 国内黄金(Au99.99) | ● 休市(夜盘已收) | 夜盘 02:29:57 结束,日盘 09:00 开盘 | 夜盘收盘 860.10,延迟标记 |
| 国内商品期货 | ● 盘前休市 | 日盘 09:00 开盘 | 暂无 |
关键时点提醒。 08:00 是亚太开盘前最后一个「安静小时」——接下来 09:00 国内商品日盘与首尔同时开盘、09:15 A股 集合竞价、09:30 A股与东京同时开盘。日经225 与 KOSPI 的空缺会在这个整点之后自然修复,但本期不能替它填数。
图表
01 · 主要指数与金价涨跌幅
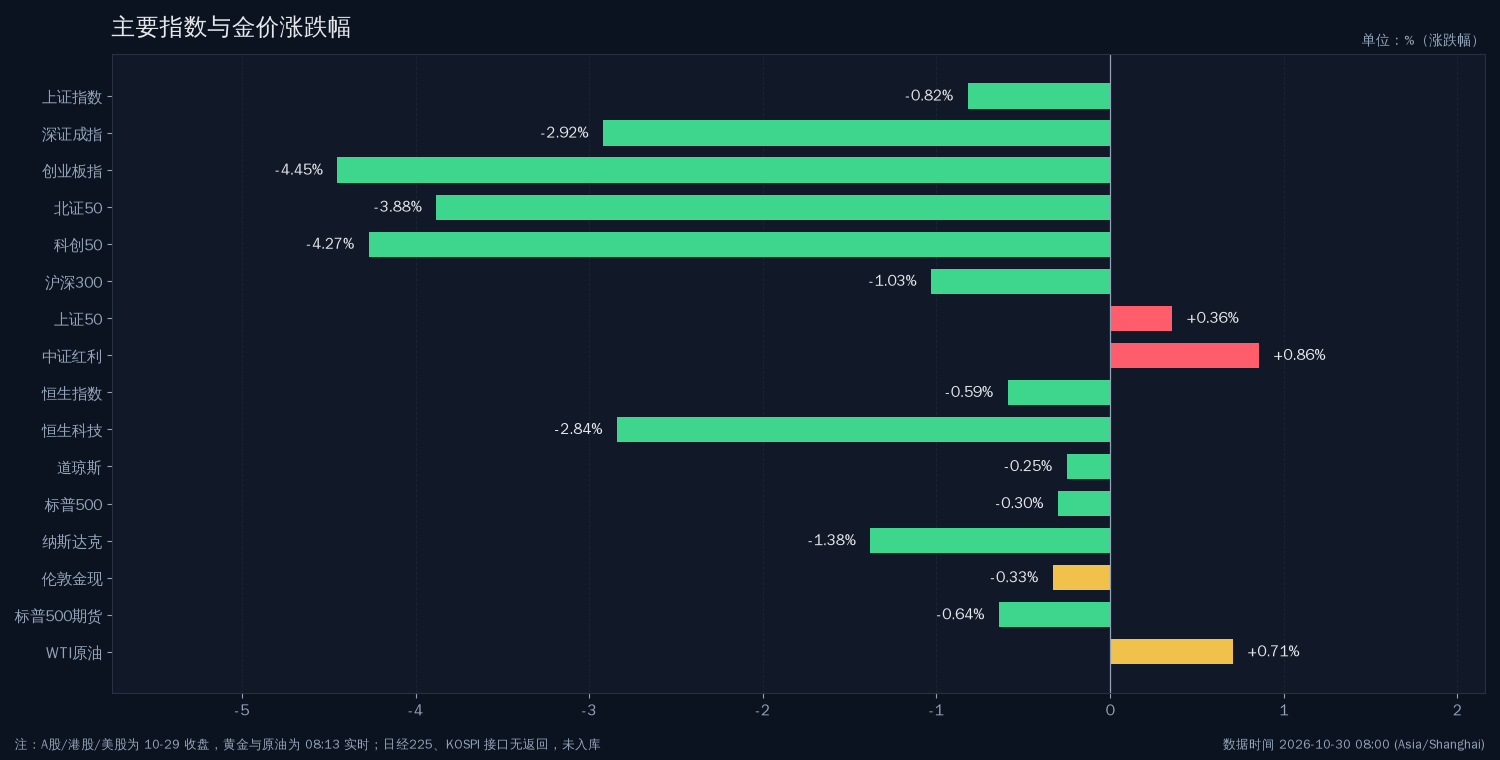
图注:截至 2026-10-30 08:00(Asia/Shanghai)。A股/港股/美股为 10-29 收盘数据,伦敦金现与 WTI 为 08:13 实时;日经225、KOSPI 因接口无返回未入库,不做任何估算填充。深绿为下跌、红为上涨、金色为贵金属与原油。
02 · A股涨跌家数结构
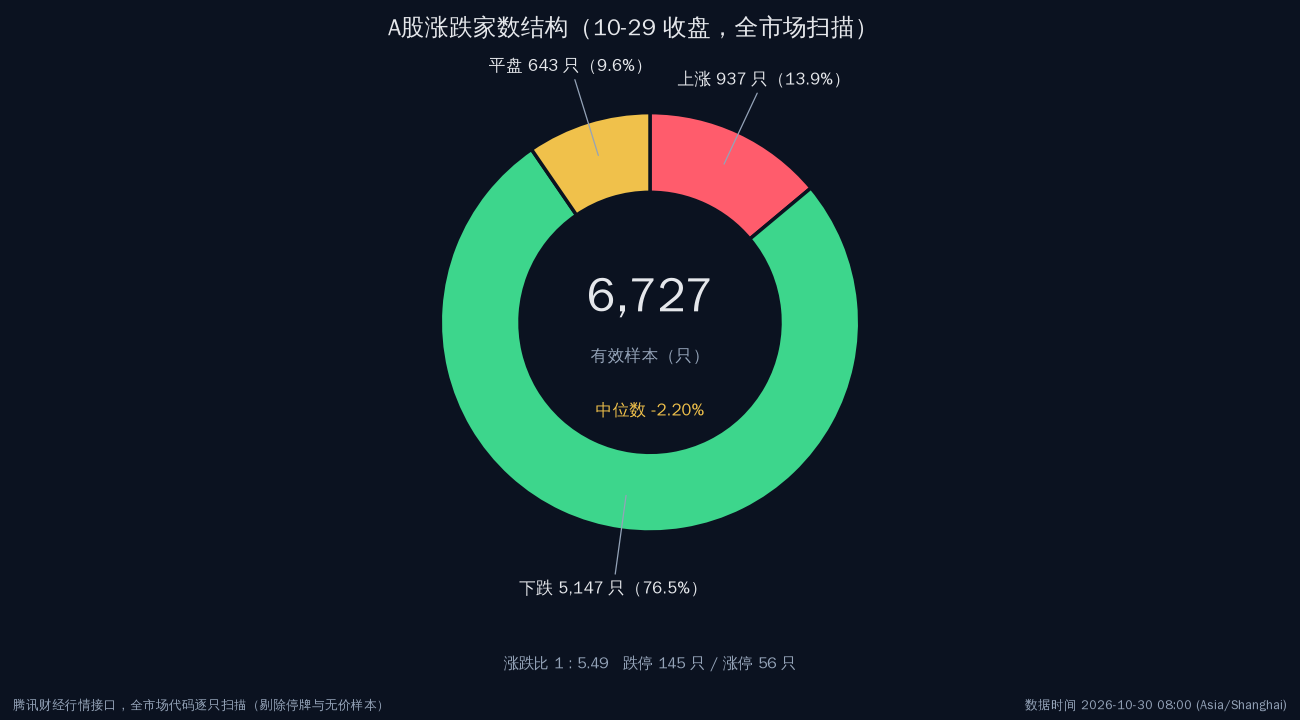
图注:按 10-29 收盘全市场逐只扫描统计,6,727 只有效样本(剔除停牌与无价样本),下跌 5,147 只(76.5%)、上涨 937 只(13.9%)、平盘 643 只(9.6%),中位数 -2.20%,跌停(≤-9.8%)145 只对涨停(≥+9.8%)56 只。
03 · A股领跌个股
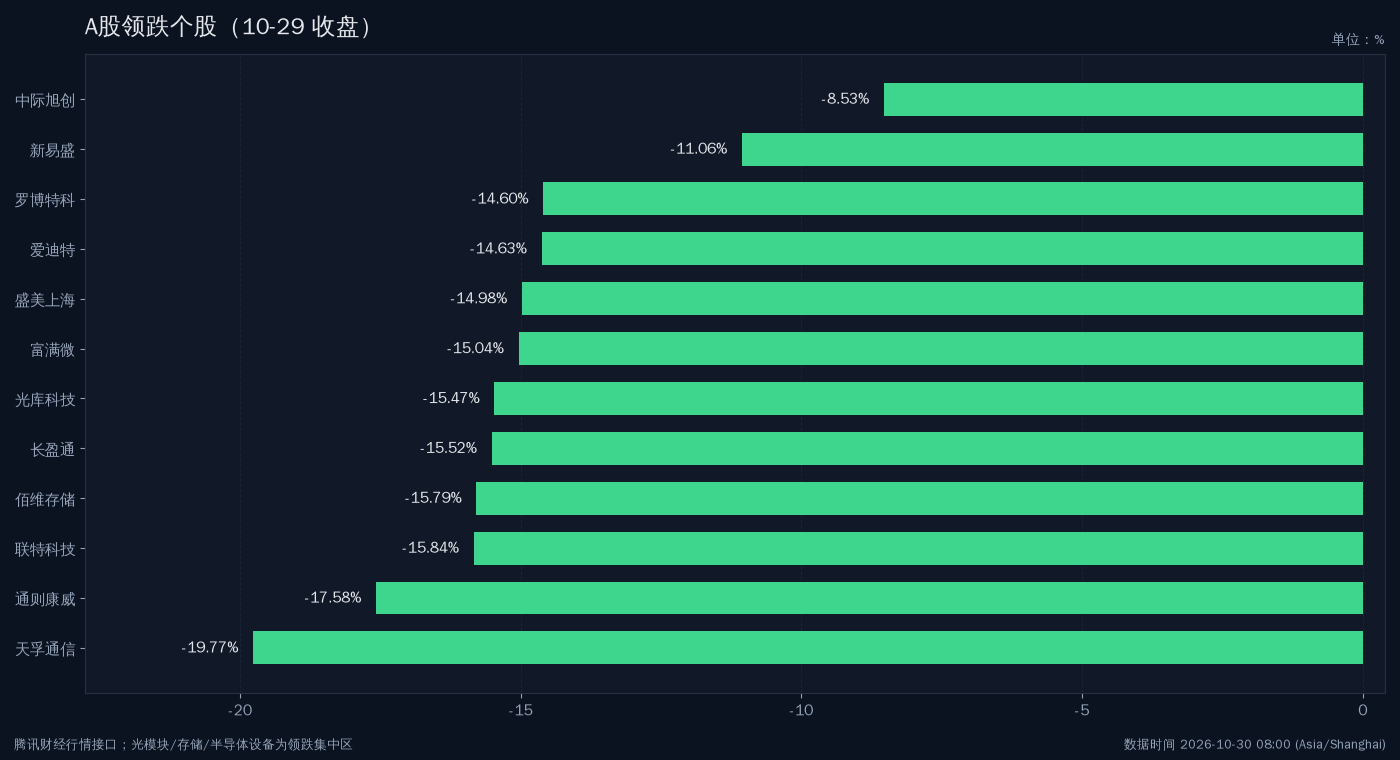
图注:10-29 收盘,光模块、存储、半导体设备三条线构成领跌集中区。天孚通信 -19.77% 为全市场跌幅第一,中际旭创 -8.53% 但成交 194.8 亿元居全市场首位(成交与跌幅不同步,说明有对手盘在接)。
04 · Au99.99 开高低收
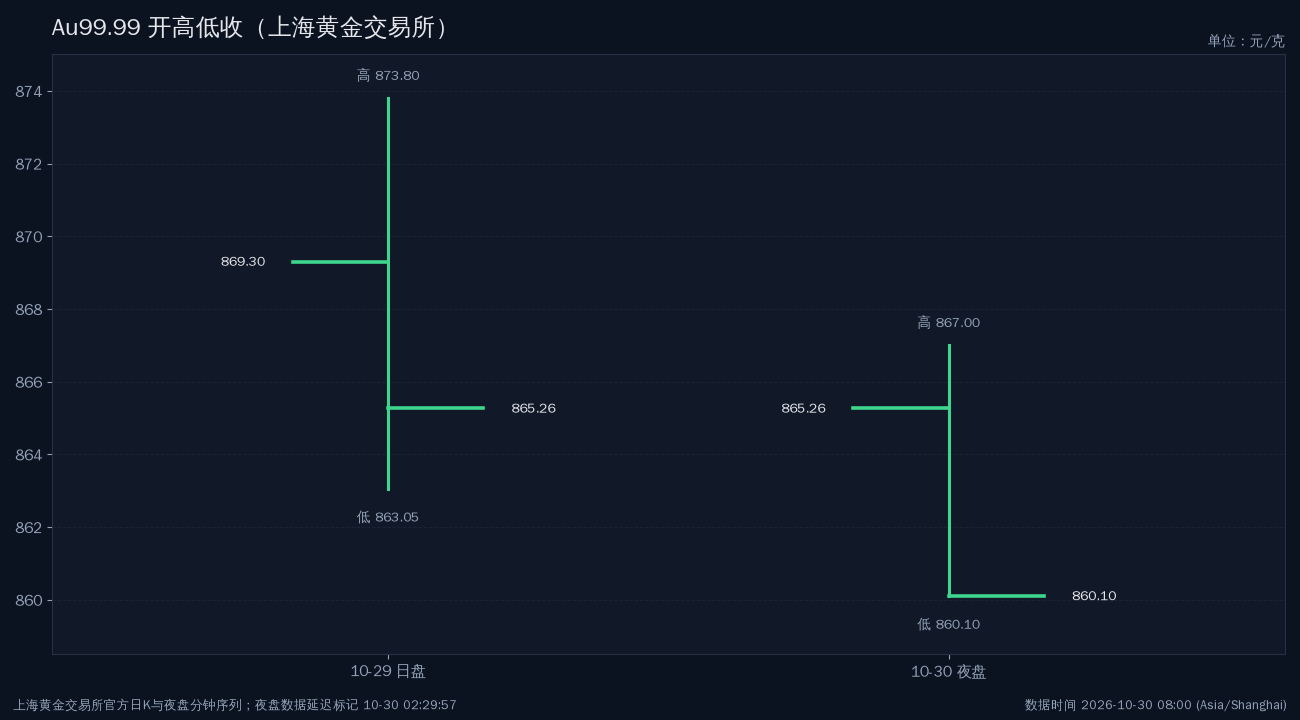
图注:上海黄金交易所官方日 K(10-29:开 869.30 / 高 873.80 / 低 863.05 / 收 865.26)与 10-30 夜盘(开 865.26 / 高 867.00 / 低 860.10 / 收 860.10),单位元/克。夜盘序列延迟标记 02:29:57,非 08:00 实时价。夜盘收盘即全时段最低。
05 · 风格对照:红利 vs 成长
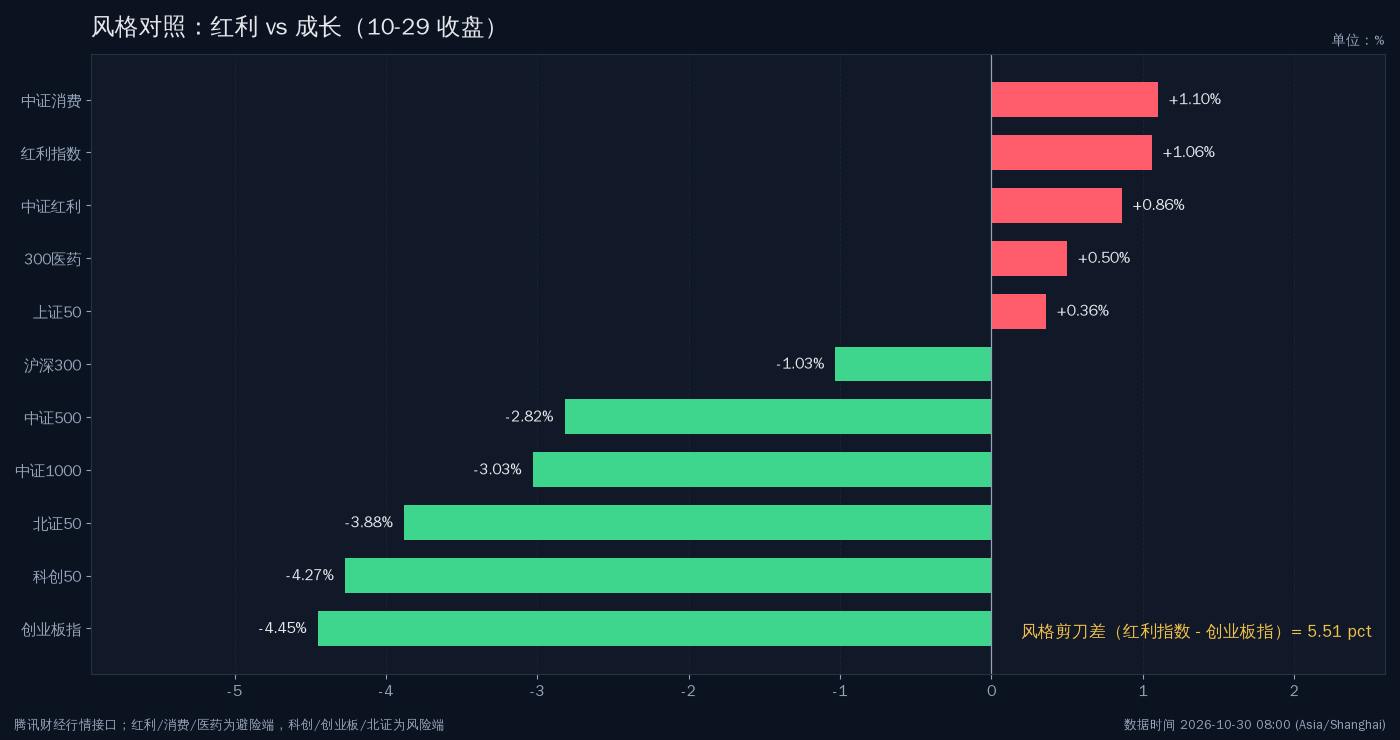
图注:10-29 收盘指数层面表现。红利指数 +1.06%、中证消费 +1.10%、中证红利 +0.86%、300医药 +0.50%、上证50 +0.36% 五项收红,对创业板 -4.45%、科创50 -4.27%、北证50 -3.88%、中证1000 -3.03%、中证500 -2.82%。指数口径风格剪刀差(红利指数 - 创业板指)5.51 个百分点。
06 · 跨市场涨跌对照
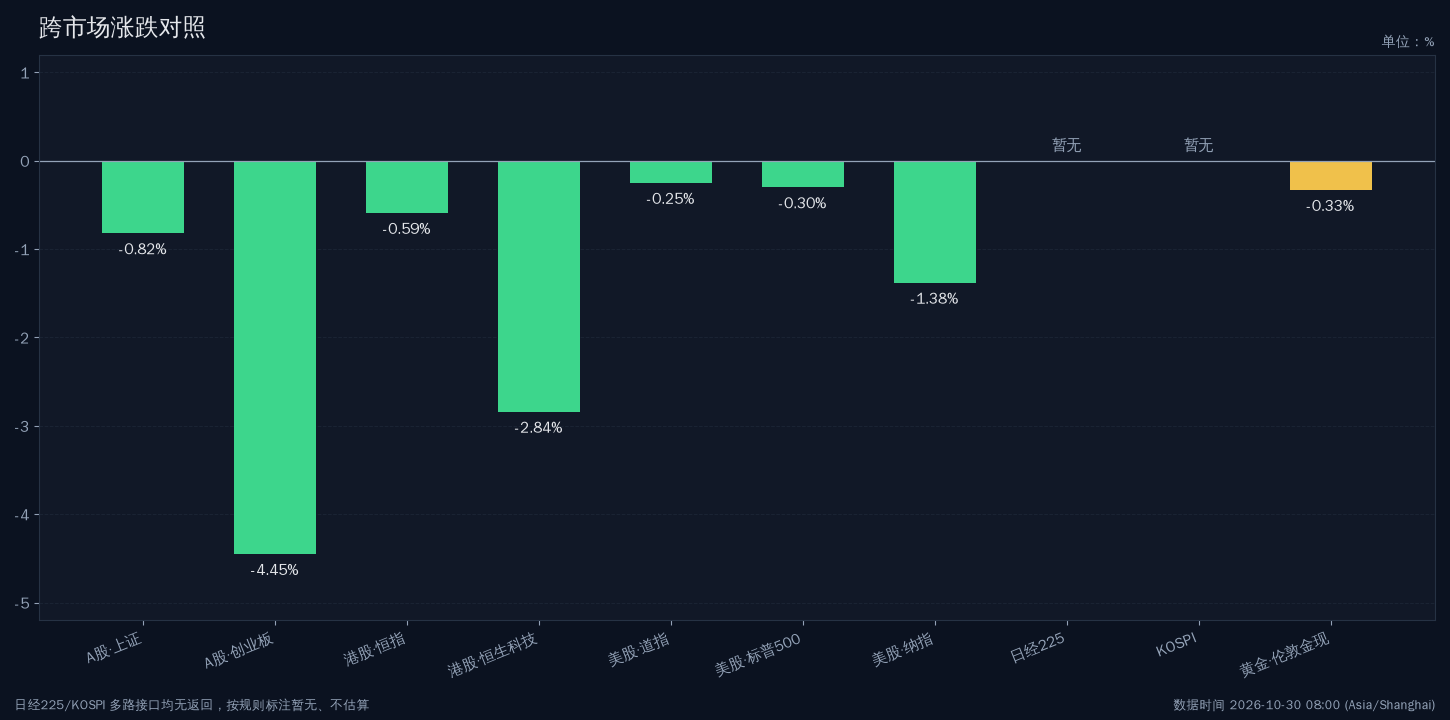
图注:A股、港股、美股为 10-29 收盘,黄金为 08:13 实时。日经225 与 KOSPI 多路接口(腾讯 `jpN225`/`krKS11`/`nk225`/`usN225`/`usKS11`、新浪全球指数、东方财富 push2、Stooq、Yahoo Finance)本期全部失败,按规则标注暂无、不估算、不绘图替代值。
最新资讯 → 板块 → 龙头股价
关键资讯
01 · 伦敦金现跌破 4,010 并探至 4,003.48,金银比由 77.4 收窄至 77.18
08:00—08:12 这一小时,伦敦金现从 4,022.67 一路走低到 4,007.96(-0.33%),日内低点 4,003.48,是 10-30 亚洲时段第一次有效跌破 4,010;纽约黄金同步到 4,019.16(-0.30%)。伦敦银现 51.93(-0.86%),跌得比黄金快,但金银比反而从 07:00 的 77.4 微收窄至 77.18——分母与分子同时下移,比值被动收窄,这不是白银修复,是两者一起被清算。
来源:腾讯财经行情接口(`hf_XAU` / `hf_GC` / `hf_SI`) · 时间:2026-10-30 08:12—08:13
02 · 标普500 期货 7,704.81(-0.64%),连续第二个小时跌幅不低于 -0.64%
标普500 期货 08:13 报 7,704.81(-0.64%,昨收 7,754.25,日内 7,693.75—7,713.00)。对照 07:00 的 7,696.94(-0.74%),绝对值略有回升但跌幅仍深。关键是下跌没有被买回:07:00 到 08:00 整整一小时,期货既没有击穿 7,693.75 的日内低点,也没能站回 7,713 上方——这是典型的「等待式下跌」,方向由 09:30 亚太开盘决定,而不是由期货本身决定。
来源:腾讯财经行情接口(`hf_ES`,CME 标普500 指数期货) · 时间:2026-10-30 08:13
03 · WTI 102.73(+0.71%)、布伦特 111.44(+0.58%),油价连续第二个小时站上 102
WTI 08:13 报 102.73(+0.71%,昨收 102.00,日内 102.60—102.94),布伦特 111.44(+0.58%,日内 111.32—111.64)。油价在 07:00—08:00 之间没有回吐而是继续抬升。这条数据的重要性不在涨幅,而在于它与黄金的反向:油价涨、金价跌,说明市场把通胀上行读成「政策更紧」而不是「避险需求上升」。这是当前宏观定价的核心错位。
来源:腾讯财经行情接口(`hf_CL` / `hf_OIL`) · 时间:2026-10-30 08:13
04 · A股 10-29 全市场扫描复核:6,727 只样本,下跌 5,147 只(76.5%),中位数 -2.20%
本期对 10-29 收盘做了独立的全市场逐只扫描,得到 6,727 只有效样本(上一期 07:00 报告为 5,572 只,差异来自扫描窗口覆盖的代码范围不同):下跌 5,147 只、上涨 937 只、平盘 643 只,涨跌比 1:5.49,中位数 -2.20%,跌停(≤-9.8%)145 只对涨停 56 只。这个分布说明一件事:指数 -0.82% 的温和与个股 -2.20% 的中位数之间隔着一整个「权重护盘」的距离。
来源:腾讯财经行情接口,全市场代码逐只扫描 · 时间:2026-10-30 08:00 复核
05 · 指数口径风格剪刀差 5.51 个百分点:红利指数 +1.06% 对创业板 -4.45%
把 10-29 的收红名单和收绿名单摆在一起:红利指数 3,310.60(+1.06%)、中证消费 12,389.55(+1.10%)、中证红利 5,546.77(+0.86%)、300医药 8,057.83(+0.50%)、上证50 2,762.79(+0.36%);对面创业板 2,517.59(-4.45%)、科创50 1,228.09(-4.27%)、北证50 910.08(-3.88%)、中证1000 6,378.78(-3.03%)、中证500 6,453.72(-2.82%)。5.51 个百分点是这一轮里最干净的「配置行为证据」——不是某只股票的事,是整类资产被重新定价。
来源:腾讯财经行情接口(`sh000015` / `sh000922` / `sh000932` / `sh000913` / `sz399006` / `sh000688`) · 时间:2026-10-30 08:00
06 · 日经225 与 KOSPI 连续第八个整点无数据,多路接口全部空返回
本期对日经225 尝试 `jpN225` / `nk225` / `usN225` / `int_nikkei` / `hf_N225` / `hf_NK`,对 KOSPI 尝试 `krKS11` / `KS11` / `usKS11` / `int_kospi` / `hf_KOSPI`,全部返回 `v_pv_none_match`;备用源(新浪全球指数 403、东方财富 push2 空响应、百度股市通 `Result:null`、Stooq 404、Yahoo Finance 429 限流)同样失败。按规则标注暂无、不估算、不绘图、不联动推算。今天日本的日本央行利率决议、14:30 植田和男记者会、铠侠财报,以及韩国 9 月工业产值 +9% 的后续,全部落在缺失的这块数据里。
来源:腾讯财经 / 新浪财经 / 东方财富 / 百度股市通 / Stooq / Yahoo Finance 多路验证 · 时间:2026-10-30 08:00—08:13
影响映射
| 资讯要点 | 影响 | 相关板块 | 传导逻辑(现象 → 机制 → 影响) |
|---|---|---|---|
| 伦敦金现跌破 4,010、探 4,003.48,Au99.99 夜盘收在最低 | 利空 | 黄金矿 / 贵金属 / 白银 | 实际利率不降 + 加息概率 74.9% → 持有黄金的机会成本上行 → 内外盘同步杀跌,矿端利润弹性反向收缩 |
| WTI 102.73、布伦特 111.44 继续抬升 | 利好 | 石油石化 / 煤炭 / 油服 | 供给扰动常态化 → 上游现金流转强 → 10-29 中国石油 +3.24%、煤炭板块中位 +2.27% 的定价继续有效 |
| 油价与金价反向(油涨金跌) | 利空 | 黄金矿 / 避险资产 | 通胀上行被读作「政策更紧」→ 避险需求未回归 → 黄金失去地缘溢价,只保留利率定价 |
| 标普500 期货 -0.64%,一小时未修复 | 利空 | 创业板 / 科创50 / 恒生科技 / 光模块 | 贴现率不降 → 长久期资产估值压缩 → 09:30 亚太开盘承压,成长端首当其冲 |
| 标普期货未击穿日内低 7,693.75 | 中性 | A股 权重 / 红利 | 无新增利空 → 恐慌未升级 → 权重与红利继续承接资金的逻辑成立 |
| 个股中位数 -2.20% 对指数 -0.82% | 利空 | 中小盘 / 北证50 / 中证1000 | 权重护盘 → 资金分层 → 中小市值流动性折价扩大,指数失真的同时赚钱效应消失 |
| 风格剪刀差 5.51 pct(指数口径) | 利好 | 银行 / 公用 / 消费 / 医药 | 配置盘换仓 → 现金流确定性溢价 → 红利类资产相对收益走强,10-29 银行中位 +1.75% 印证 |
| 日经225 / KOSPI 数据缺失 | 中性 | 半导体设备 / 存储 / 汽车零部件 | 缺少价格锚 → 无法判断亚太半导体开盘方向 → 本报告对 A股 半导体不做跨市场联动推断 |
龙头个股
| 板块 | 龙头公司 | 代码 | 最新价 / 收盘价 | 最近交易日涨跌 | 市场 | 逻辑 |
|---|---|---|---|---|---|---|
| 光器件 | 天孚通信 | 300394 | 161.60 | -19.77% | A股(10-29 收盘) | 全市场跌幅第一,算力链最薄的一环先被清算 |
| 光模块 | 中际旭创 | 300308 | 582.05 | -8.53% | A股(10-29 收盘) | 成交 194.8 亿元居首,跌幅小于同业,有对手盘承接 |
| 光模块 | 新易盛 | 300502 | 228.40 | -11.06% | A股(10-29 收盘) | 同链条杀估值,跌幅处于中位 |
| 存储 | 佰维存储 | 688525 | 138.10 | -15.79% | A股(10-29 收盘) | 铠侠财报前,存储链的悲观定价先行 |
| 半导体设备 | 盛美上海 | 688082 | 181.80 | -14.98% | A股(10-29 收盘) | 资本开支下修传导到设备端,跌幅最深之一 |
| 芯片代工 | 中芯国际 | 688981 | 101.00 | -0.98% | A股(10-29 收盘) | 芯片端几乎抗跌,与模块端裂口 7.55 pct |
| 电池 | 宁德时代 | 300750 | 229.07 | -0.03% | A股(10-29 收盘) | 几乎平盘,非 AI 链条未被卷入清算 |
| 银行 | 工商银行 | 601398 | 8.78 | +2.57% | A股(10-29 收盘) | 银行板块中位 +1.75% 的权重核心 |
| 银行 | 建设银行 | 601939 | 12.04 | +2.29% | A股(10-29 收盘) | 国有大行同向,红利端承接资金 |
| 石油 | 中国石油 | 601857 | 13.69 | +3.24% | A股(10-29 收盘) | 油价 102 的直接受益,与金价反向 |
| 炼化 | 中国石化 | 600028 | 5.62 | +2.55% | A股(10-29 收盘) | 成品油价差修复,能源链内部同向 |
| 白酒 | 贵州茅台 | 600519 | 1354.00 | +1.75% | A股(10-29 收盘) | 中证消费 +1.10% 的核心,防御性配置 |
| 保险 | 中国平安 | 601318 | 53.20 | +1.70% | A股(10-29 收盘) | 与 H 股 +2.56% 同向,两地买同一类现金流 |
| 煤炭 | 中国神华 | 601088 | 51.62 | +3.97% | A股(10-29 收盘) | 油价替代逻辑,剪刀差上端 |
| 互联网 | 腾讯控股 | 00700 | 377.60 | -2.58% | 港股(10-29 收盘) | 恒生科技 -2.84% 的主要拖累 |
| 芯片代工 | 中芯国际 H | 00981 | 44.96 | -5.94% | 港股(10-29 收盘) | 同一家公司 H 股比 A 股多跌 4.96 pct |
| 内银 | 工商银行 H | 01398 | 7.78 | +2.30% | 港股(10-29 收盘) | 与 A股 工行 +2.57% 同向 |
| 保险 | 中国平安 H | 02318 | 49.62 | +2.56% | 港股(10-29 收盘) | H 股弹性大于 A 股,同一逻辑 |
| AI 算力 | 英伟达 | NVDA | 213.66 | -0.80% | 美股(10-29 收盘) | 跌幅温和,但 A股 光模块已先行清算 |
| 存储 | 美光科技 | MU | 934.27 | -4.98% | 美股(10-29 收盘) | 铠侠财报前的同类定价参照 |
| 云与零售 | 亚马逊 | AMZN | 243.79 | -4.25% | 美股(10-29 收盘) | 资本开支 770 亿 + FCF 流出 424 亿 |
| 互联网 | 谷歌-A | GOOGL | 283.82 | -12.64% | 美股(10-29 收盘) | 本期美股最大单只跌幅,「花完钱还剩不剩现金」的定价 |
| 工业 | 卡特彼勒 | CAT | 647.39 | -9.25% | 美股(10-29 收盘) | 资本品需求预期下修,与算力链一同承压 |
| 零售 | 沃尔玛 | WMT | 121.25 | +2.09% | 美股(10-29 收盘) | 防御性消费收红,与 A股 消费同向 |
这一期有三处必须点明的错位。已经兑现的是「贴现率不降」:油价 102.73 与加息概率 74.9% 并列成立,A股 创业板 -4.45%、美股纳指 -1.38% 都已经把这层写完,而黄金 08:00 跌破 4,010 是这条逻辑第一次真正落到贵金属身上——之前黄金只是「不敢涨」,现在是「开始跌」。尚未兑现的是标普期货的方向选择:7,704.81 卡在日内高低点之间,一小时既没破底也没收复,说明这条信息要等到 09:30 亚太开盘才会被定价,A股 09:15 集合竞价是第一个观察窗口。出现背离的是「油涨金跌」:这是通胀交易与避险交易第一次分开走——市场认为通胀上行意味着政策更紧,而不是风险更大,这个判断如果延续,黄金的避险属性整个 11 月都会被压制。
A股详细分析
1. 盘面事实
10-29 是一次成交额没有放大、但内部被撕成两半的普跌,裂口全部集中在「信息硬件」这一条产业链上。
上证指数 3,651.43(-0.82%)、深证成指 11,138.20(-2.92%)、创业板指 2,517.59(-4.45%)、科创50 1,228.09(-4.27%)、北证50 910.08(-3.88%)、沪深300 4,041.84(-1.03%)、中证500 6,453.72(-2.82%)、中证1000 6,378.78(-3.03%)全线收绿;
对面站着上证50 2,762.79(+0.36%)、中证红利 5,546.77(+0.86%)、红利指数 3,310.60(+1.06%)、中证消费 12,389.55(+1.10%)、300医药 8,057.83(+0.50%)五项收红。
本期独立扫描 6,727 只有效样本:下跌 5,147 只(76.5%)、上涨 937 只(13.9%)、平盘 643 只(9.6%),涨跌比 1:5.49,中位数 -2.20%,跌停(≤-9.8%)145 只对涨停(≥+9.8%)56 只。
成交额沪市 7,150.1 亿 + 深市 8,403.6 亿 ≈ 1.56 万亿元,没有出现放量恐慌该有的 1.8 万亿以上。
最值得注意的是 指数 -0.82% 与中位数 -2.20% 之间那 1.38 个百分点的落差——这就是权重护盘的量化证据。
2. 直接拖累机制
现象。 算力硬件四条线整段塌陷:光器件天孚通信 161.60(-19.77%)、通则康威 48.98(-17.58%)、联特科技 175.20(-15.84%)、光库科技 223.79(-15.47%)、新易盛 228.40(-11.06%)、中际旭创 582.05(-8.53%,成交 194.8 亿元居全市场首位);存储佰维存储 138.10(-15.79%);半导体设备盛美上海 181.80(-14.98%)、罗博特科 330.01(-14.60%)。
机制。 这批公司的估值锚不是今年的利润,而是「北美云厂商明年的资本开支」。10-29 美东盘后,亚马逊给出单季资本开支超 770 亿、自由现金流单季流出 424 亿、全年现金资本开支约 2,200 亿,同时英特尔四季度指引 150–160 亿对预期 170.5 亿——锚被连续下了两次调。对一个以远期订单定价的板块来说,锚下移 10%,估值就要压缩 20% 以上,跌幅与基本面的实际变化并不成比例。
影响。 结果就是板块内部的「分层跌幅」:最薄的环节(光器件、存储)跌 15%—20%,有真实订单与议价权的环节(中芯国际 -0.98%、宁德时代 -0.03%)几乎不动。这不是板块性崩盘,是一条链上不同位置的风险敞口差异。
3. 抗跌与资金结构
红利与银行是这一轮的现金锚。 本期对 14 只主要银行股抽样,涨幅中位 +1.75%;工商银行 8.78(+2.57%)、建设银行 12.04(+2.29%)、中国银行 7.16(+1.99%)、招商银行 42.94(+1.92%)、农业银行 7.56(+1.75%)、中国平安 53.20(+1.70%)。六只涨幅集中在 1.7%—2.6% 的窄区间,这是配置盘而不是游资的特征——游资不会把六只大行买到同一水平。
能源与煤炭接住了第二棒。 石油石化 8 只样本中位 -0.61%(内部差异大,但权重股强),煤炭 8 只样本中位 +2.27%,电力公用 8 只样本中位 +2.28%,白酒消费 7 只样本中位 +1.75%。中国石油 13.69(+3.24%)、中国石化 5.62(+2.55%)、中国神华 51.62(+3.97%)、贵州茅台 1,354.00(+1.75%)。油价 102 美元是国内能源链最直接的现金流来源,这条逻辑与海外市场完全一致。
主题资金撤退的路径很清楚。 光模块算力 6 只样本中位 -8.53%、半导体设备 6 只样本中位 -2.81%——两条曾经的主题主线同时失血,而成交额没有放大,说明钱没有离开市场,只是从「远期想象力」换到了「当期现金流」。
4. 外部原因
第一层是贴现率。 CME 数据显示 12 月加息 25bp 概率 74.9%、维持不变仅 25.1%,同时两年期美债收益率下行至 4.6%——短端在给增长放缓定价,政策端在给通胀定价。两者叠加的效果是实际利率不降反升,高 PE 资产只能杀估值。
第二层是全球科技股的同步性。 美股 10-29 收盘:纳斯达克 26,184.72(-1.38%)、标普500 7,720.39(-0.30%)、道琼斯 52,342.56(-0.25%);个股层面谷歌-A -12.64%、卡特彼勒 -9.25%、美光 -4.98%、亚马逊 -4.25%。A股 光模块的跌幅与美股同类资产同源,不是本土事件。
第三层是期货在 08:00 仍未修复。 标普500 期货 7,704.81(-0.64%)卡在日内 7,693.75—7,713.00 之间,一小时既没破底也没收复。这意味着 09:30 A股 开盘面对的外部环境是「没变好,也没更坏」,方向取决于内部资金而非外盘。
5. 内部原因
盈利端没有新利好。 本期没有出现能够改变三季度盈利预期的政策或数据,A股 的定价完全由估值端(贴现率与风格)驱动,这是「杀估值」而非「杀业绩」的典型特征。
风格跷跷板已经变成风格搬家。 这次不是「成长跌、红利涨」的日内轮动,而是跨资产的权重再配置:红利指数 +1.06%、中证红利 +0.86%、上证50 +0.36% 三项指数同时收红,同时创业板 -4.45%、科创50 -4.27%、北证50 -3.88%。三项同时收红对三项同时大跌,说明配置盘在动,不是交易盘在对冲。
政策预期处于等待窗口。 本期无新增政策落地。08:00 距 A股 开盘 1.5 小时,集合竞价 09:15 是本期唯一能提前验证风格是否延续的窗口。
6. 定性
这一轮的正确标签是:成长杀估值 + 风格切换 + 风险偏好下降,不是熊市区间调整,更不是熔断级崩盘。
三条证据:① 成交额 1.56 万亿未放大,恐慌出逃会伴随 1.8 万亿以上的换手;② 跌停 145 只对涨停 56 只,比例 2.6:1,远未到 10:1 的踩踏水平;③ 中位数 -2.20% 而指数 -0.82%,说明权重端有真实买盘承接,不是全市场一致性抛售。「全面崩盘」这个词本期不适用。
7. 后市观察点
- 09:15 集合竞价的方向与幅度:上证若低开超过 -0.8%,说明外盘期货跌幅被完整定价;低开小于 -0.5% 说明内部资金已提前消化。
- 创业板与红利指数的开盘相对强弱:若红利继续强于创业板 2 个百分点以上,风格切换确认延续;若收敛至 1 个百分点内,说明只是 10-29 的单日现象。
- 成交额能否守住 1.4 万亿:低于 1.4 万亿说明观望加剧,高于 1.8 万亿说明出现真实换手。
- 光模块三巨头(中际旭创、新易盛、天孚通信)能否止跌:这三只是清算的最前沿,它们不稳,创业板不会稳。
- 权重护盘的持续性:观察工商银行、中国石油能否在开盘 30 分钟内延续 10-29 的强势,这是判断「红利的买盘是一次性的还是持续的」的直接证据。
- 跌停家数:开盘 30 分钟跌停数若少于 50 只,说明恐慌已经出清;若超过 150 只,说明 10-29 只是第一波。
海外与港股
港股
涨跌事实。 10-29 恒生指数收 22,958.65(-0.59%,昨收 23,094.83,日内 22,928.27—23,184.09),恒生科技指数收 3,744.14(-2.84%,昨收 3,853.72,日内 3,737.21—3,834.60)。恒指跌幅只有恒生科技的三分之一不到,这个比例本身就是港股版的「风格剪刀差」。
主导板块。 跌的是互联网与半导体:腾讯控股 377.60(-2.58%)、阿里巴巴-W 96.10(-2.83%)、美团-W 69.20(-2.81%)、中芯国际 H 44.96(-5.94%)。涨的是内地金融与保险:中国平安 H 49.62(+2.56%)、工商银行 H 7.78(+2.30%)、建设银行 H 10.13(+2.12%)、友邦保险 71.65(+1.06%)。结构完全复制 A股——科技杀估值、内银与保险收红。
与 A股、黄金的联动与背离。 联动部分是清楚的:工行 A +2.57% 对 H +2.30%、平安 A +1.70% 对 H +2.56%,两地买的是同一种现金流资产。背离部分是本期的关键:中芯国际 A 股 -0.98%、H 股 -5.94%,同一家公司裂口 4.96 个百分点,说明港股端的抛压来自外资与全球科技配置盘,而不是中国基本面预期。与黄金的关系则是同向偏弱——恒生科技 -2.84% 与伦敦金现 08:00 的 -0.33% 处在同一个「流动性不宽」的约束里。
观察点。 ① 09:30 开盘恒生科技能否守住 3,737.21 的日内低,破了意味着亚太科技链继续清算;② 南下资金净买入方向,若在内银上继续加仓而减持互联网,说明内地配置盘在两地同步换仓;③ 中芯国际 H 的裂口能否在 10-30 收窄,这是外资态度是否变化的最直接读数;④ 三家半导体 IPO(芯德半导体、宏芯宇、登临科技)在 11 月上旬挂牌前的定价与孖展情况。
美股
状态与时区。 08:00 = 美东 10-29 20:00。常规时段(16:00)与盘后交易(20:00)均已结束,当前只有 CME Globex 期货在动。以下指数均为美东 10-29 正式收盘价,非实时。
涨跌事实与结构。 道琼斯 52,342.56(-0.25%,昨收 52,475.10)、标普500 7,720.39(-0.30%,昨收 7,743.98)、纳斯达克 26,184.72(-1.38%,昨收 26,549.85)。三档跌幅依次扩大,是标准的「久期越长跌越多」排序——道指 30 只成分股久期最短、纳指最长,这个排序比任何单只个股都更能说明问题。
科技股是唯一的重灾区。 谷歌-A 283.82(-12.64%)单只拖累最大;卡特彼勒 647.39(-9.25%)、美光 934.27(-4.98%)、亚马逊 243.79(-4.25%)、英特尔 92.07(-3.62%)、超威半导体 566.42(-2.08%)、博通 345.00(-1.94%)、台积电 431.81(-1.75%)、AMD 之外英伟达 213.66(-0.80%)跌幅最浅。收红的是苹果 348.91(+1.48%)、Meta 624.52(+1.96%)、沃尔玛 121.25(+2.09%)、波音 172.65(+3.30%)、摩根大通 343.58(+1.26%)、埃克森美孚 183.29(+0.70%)——苹果与 Meta 的现金流厚度,沃尔玛的防御属性,埃克森美孚的油价弹性,三件事在同一个交易日同时被买入。
美债与利率。 两年期美债收益率 4.6%,CME 显示 12 月加息 25bp 概率 74.9%。长端没有给出明确信号,但短端在往下走而政策预期在往上走,这个错位就是美股分化的根源。
与 A股 的关系。 传导路径是「纳指跌 → 亚太科技链跌 → A股 光模块与半导体设备跌」,10-29 已经完整走完一遍。当前 08:00 标普500 期货 7,704.81(-0.64%)仍在下跌,这条传导链在 09:30 会再走一次,只是幅度取决于期货能否修复。
观察点。 ① 08:00—20:00 美东盘前(即上海 20:00 起)标普500 期货能否站回 7,713;② 纳指 26,053.16 的日内低在下一交易日是否被击穿;③ 谷歌 -12.64% 之后是否有分析师评级调整,这决定跌势是单日还是趋势;④ 12 月加息概率若从 74.9% 回落至 60% 以下,才是全球成长股喘息的前提。
日股
数据状态:本期仍为暂无。 08:00 = 东京 09:00,距 09:30 开盘 30 分钟。日经225 本期做了六路代号尝试与五个备用源验证,全部失败(详见「关键资讯 06」)。按规则标注暂无、不估算、不绘图、不使用旧的近似值。
可确认的背景(不构成价格数据)。 今天日本有两件确定事项落在开盘之后:日本央行公布利率决议(时间待定)与 14:30 植田和男记者会;铠侠在日本收盘后发布财报。另有一条政策信息:首相高市早苗称自 12 月起将汽油补贴基准价每月上调 5 日元(补贴同步收窄),电费燃气补贴由明年 1—3 月提前至 12 月启动——对能源进口成本与 CPI 都是上行压力,对日央行决议构成偏鹰背景。
与 A股、美股的关系。 无法量化(缺价格),但结构性传导仍在:日经权重里的半导体设备三巨头(东京电子、爱德万测试、迪思科)与 A股 半导体设备(盛美上海 -14.98%、北方华创 -2.81%)属于同一条链的下游与上游。本期不对这条联动做任何数值推断。
观察点。 ① 09:30 开盘半导体设备三巨头的方向与幅度——这是亚太半导体链唯一的实时读数;② 日央行决议与植田记者会的措辞,尤其对加息路径的表述;③ 美元兑日元在 09:30—14:30 的变动;④ 铠侠财报后对 A股 存储链(佰维存储 -15.79%)的传导,会体现在 10-30 收盘。
韩股
数据状态:本期仍为暂无。 08:00 = 首尔 09:00,KOSPI 恰在此时开盘,但接口在本期内无返回。多路尝试全部空值,按规则标注暂无。
可确认的背景。 07:00 韩国统计局公布:9 月工业产值环比 +9%(预期 +3.1%),但9 月周期领先指标环比 -0.1 点。这是本期唯一一组亚太实体硬数据,方向相反——产值是「已经发生的强」,领先指标是「将要发生的弱」。
与全球科技股的关系。 韩国市场的核心变量是存储双雄(三星电子、SK海力士)对美光的传导。美光 10-29 收 934.27(-4.98%),铠侠今日财报面临「超预期也不够」的考验。这条链当前的状态是「需求好、股价不认」——9 月产值 +9% 说明出货确实强,但如果领先指标连续回落,开盘更会被后者定价。
观察点。 ① 开盘三星电子与 SK海力士的跌幅,低开小于 2% 说明亚太已消化美股科技跌幅;② 韩元汇率与外资净买卖方向;③ 领先指标连续回落的次数——这是判断存储周期顶部的领先信号;④ KOSPI 整数关得失,具体点位待接口恢复后补记,本期不估算。
黄金详细分析
这一段要说的是:黄金从「不敢涨」变成了「开始跌」,而压它的不是地缘,是加息概率。
国际现货黄金。 伦敦金现 08:12 报 4,007.96 美元/盎司(-0.33%),昨收 4,021.23,日内 4,003.48—4,026.24。对照 07:00 的 4,022.67(+0.04%),这一小时下跌了约 14.7 美元,并第一次有效跌破 4,010 与日内前低 4,017.47。纽约黄金 4,019.16(-0.30%,昨收 4,031.40,日内 4,015.30—4,038.20),对现货升水约 11 美元,升水结构保持正常。
国内 Au99.99。 上金所夜盘 02:29:57 收盘(延迟标记):开 865.26 / 高 867.00 / 低 860.10 / 收 860.10,元/克,收在全时段最低;对 10-29 日盘收盘 865.26 为 -0.60%。日盘 10-29 为 开 869.30 / 高 873.80 / 低 863.05 / 收 865.26。夜盘 20:00 开在日盘收盘价上,冲高 867.00 后单边下行收在最低,连续第二根阴线(10-28 收 868.99)——这是派发,不是震荡。
内外盘关系出现关键变化。 07:00 时国内 860.10 收在最低、国际还是 +0.04%,看上去是「内盘弱、外盘强」的背离;08:00 国际跌破 4,010 之后,这个背离消失了——是内盘领先了外盘一小时。这个先后顺序在定价上很重要:内盘夜盘的抛压来自亚洲实需与套保盘,外盘的补跌来自实际利率,两个原因不同但方向一致,说明金价的压力是结构性的,不是某一地的情绪。
油价。 WTI 08:13 报 102.73(+0.71%,昨收 102.00,日内 102.60—102.94),布伦特 111.44(+0.58%,日内 111.32—111.64)。油价在黄金下跌的同一下跌时段反而在涨——这是本期最重要的跨资产信号:通胀上行没有被读成「避险需求」,而是被读成「政策更紧」。
地缘政治。 本期无新增重大事件。07:00 前的存量信息仍在:胡塞向沙特西部发射巡航导弹被拦截、10 架美军运输机飞抵以色列、美国能源部完成最后一批约 4,000 万桶 SPR 出借。军事准备与抛储对冲同时存在,等于官方给油价设了上限——这压掉了黄金的地缘溢价。地缘不再给金价定价,这是当前状态的核心。
通胀与美联储预期。 CME 显示 12 月维持不变概率 25.1%、加息 25bp 概率 74.9%;明年 1 月累计加息 25bp 概率 58.9%、累计 50bp 概率 24.1%。两年期美债收益率 4.6%。短端在给增长放缓定价、政策端在给通胀定价,黄金夹在中间——之前是横着等,现在是往下找位置。
避险与央行购金。 本期无新增官方购金数据。可用的间接观察仍是外国官方机构短期美债持仓的减少与货币基金规模停滞,但不能直接等同于购金,不作过度解读。金银比 08:13 测算为 77.18(伦敦金现 4,007.96 ÷ 伦敦银现 51.93),比 07:00 的 77.4 微收窄——但这次收窄是分母分子同时下移的被动结果,不是白银复苏。伦敦银现 -0.86% 跌得比黄金快 0.53 个百分点,说明工业属性仍被看淡。
与股票市场的关系:同向,不是背离。 伦敦金现 -0.33%、创业板 -4.45%、恒生科技 -2.84%、纳斯达克 -1.38%,都在「流动性不宽、实际利率不降」的同一个约束里;收红的是红利指数 +1.06%、中证消费 +1.10%、工商银行 +2.57%、沃尔玛 +2.09%。这条线连起来看:钱停在了当期现金回报上,黄金连「止跌」都保不住了。
技术位与关键价位。
国际金现:上方 4,026.24(10-30 日内高)、4,038.20(纽约金日内高),站回 4,026 才算止跌第一步;下方 4,003.48(本期日内低)、4,000 整数关——4,000 是这一轮的多空分水岭,有效跌破打开 3,950。
国内 Au99.99:860.10(夜盘收盘)就是分水岭,上方 867.00(夜盘高)、下方 860 整数关;有效跌破 860 意味着向 850 一线寻找支撑,站回 865.26 才算修复。
后续观察点(至少三条可验证)。
1. 09:00 国内 Au99.99 日盘开盘相对 860.10 的跳空方向——跌破 860 说明内盘继续领跌,站上 865.26 说明补跌结束。这是内盘态度的唯一直接证据。
2. 伦敦金现能否守住 4,000:08:00—12:00 若能守稳,说明 4,003.48 是短线低点;若跌破,下一目标 3,950。
3. 金银比 77.18 的方向:升破 78 说明贵金属整体继续清算;回落至 76 以下才是复苏信号。
4. WTI 若站上 103 而金价不涨,说明「通胀 = 政策更紧」的定价被市场完全接受,黄金的避险属性整个 11 月都会被压制。
5. 12 月加息概率:从 74.9% 回落至 60% 以下,才是黄金重新定价的宏观前提。
股金与跨市场对照小结
跨市场结论
A股:10-29 是「换手日」不是「下跌日」——上证 -0.82% 对创业板 -4.45%,指数口径风格剪刀差 5.51 个百分点;下跌 76.5%、涨跌比 1:5.49、中位数 -2.20%、跌停 145 只对涨停 56 只,但成交 1.56 万亿未放大。算力硬件四线(光器件、光模块、存储、半导体设备)单点崩塌,红利、能源、消费、银行承接。
港股:恒指 -0.59%、恒生科技 -2.84%,跌幅比例复制 A股 风格差;中国平安 H +2.56%、工行 H +2.30%、建行 H +2.12% 与 A股 内银同向收红;中芯国际 H -5.94% 对 A股 -0.98%,同一家公司裂口 4.96 个百分点,抛压来自外资而非基本面。
美股:道指 -0.25%、标普 -0.30%、纳指 -1.38%,跌幅按久期排序;个股层面塌方:谷歌-A -12.64%、卡特彼勒 -9.25%、美光 -4.98%、亚马逊 -4.25%;08:00 标普500 期货 7,704.81(-0.64%)卡在日内区间未修复,亚太开盘前外部环境「没变好也没更坏」。
日股:接口连续第八个整点无返回,按规则标暂无、不估算、不绘图。09:30 开盘前有两件大事未落地——日本央行利率决议、铠侠收盘后财报。
韩股:同样标暂无。07:00 公布 9 月工业产值环比 +9%(预期 +3.1%)但领先指标 -0.1 点,当期强、前瞻弱;09:00 开盘已到,但本期无法取价。
黄金:伦敦金现 4,007.96(-0.33%)、日内低 4,003.48,纽约金 4,019.16(-0.30%),伦敦银现 51.93(-0.86%),金银比 77.18;Au99.99 夜盘收 860.10(对日盘 -0.60%)收在全时段最低。这是本期唯一发生「状态变化」的资产——从不敢涨到开始跌。
核心背离:油涨金跌。WTI +0.71% 与伦敦金现 -0.33% 在同一小时反向,说明市场把通胀上行定价为「政策更紧」,而不是「风险更大」。这条背离一旦延续,黄金的避险属性会被整个 11 月压制,而权益端的红利与能源会继续获得配置溢价。第二个背离在内部:指数 -0.82% 与个股中位数 -2.20% 之间 1.38 个百分点的落差,这是权重护盘与中小市值流动性折价同时存在的证据,也是「赚钱效应消失但指数温和」的全部原因。
数据来源与免责声明
查看数据来源与口径
| 市场 | 数据源 | 口径 | |---|---|---| | A股指数 | 腾讯财经行情接口 `qt.gtimg.cn`(`sh000001` / `sz399001` / `sz399006` / `bj899050` / `sh000688` / `sh000300` / `sh000016` / `sh000922` / `sh000905` / `sh000852` / `sh000015` / `sh000932` / `sh000913`) | 10-29 收盘快照;并与日 K 接口 `web.ifzq.gtimg.cn/appstock/app/fqkline` 逐项交叉验证 | | A股涨跌家数 | 腾讯财经行情接口,全市场代码逐只扫描 | **6,727 只有效样本**(沪 600/601/603/605/688 + 深 000/001/002/003/300/301),剔除停牌与无价样本,按涨跌幅符号统计;跌停/涨停口径为 ≤-9.8% / ≥+9.8% | | A股板块抽样 | 腾讯财经行情接口,分板块抽样计算中位数 | 银行 14 只(中位 +1.75%)、煤炭 8 只(+2.27%)、电力公用 8 只(+2.28%)、白酒消费 7 只(+1.75%)、石油石化 8 只(-0.61%)、光模块算力 6 只(-8.53%)、半导体设备 6 只(-2.81%) | | A股个股 | 腾讯财经行情接口 `qt.gtimg.cn` | 10-29 收盘价与涨跌幅,字段逐只核对 | | 港股指数与个股 | 腾讯财经行情接口(`hkHSI` / `hkHSTECH` / `hk00700` / `hk00981` / `hk02318` / `hk01398` / `hk00939` / `hk09988` / `hk03690` / `hk01810` / `hk01299`) | 10-29 收盘;恒指时间戳 2026/10/29 18:31:19,恒生科技 16:08:46 | | 美股指数与个股 | 腾讯财经行情接口(`usDJI` / `usINX` / `usIXIC` / `usAAPL` / `usNVDA` / `usGOOGL` / `usMU` / `usAMZN` / `usCAT` / `usWMT` 等) | **美东 10-29 16:00 正式收盘价**;盘后交易已于美东 20:00 结束,本期未取得盘后价 | | 美股期货 | 腾讯财经行情接口 `hf_ES`(CME 标普500 指数期货) | 08:13 实时;昨收 7,754.25,日内 7,693.75—7,713.00 | | 日股 / 韩股 | 腾讯 `jpN225`/`krKS11`/`nk225`/`usN225`/`usKS11`/`int_nikkei`/`int_kospi`/`hf_NK`/`hf_KOSPI`;备用:新浪全球指数、东方财富 push2、百度股市通、Stooq、Yahoo Finance | **全部失败**(`v_pv_none_match` / 403 / 空响应 / `Result:null` / 404 / 429)。按规则标暂无,不估算、不绘图、不联动推算 | | 国际黄金与白银 | 腾讯财经行情接口 `hf_XAU`(伦敦金现)/ `hf_GC`(纽约黄金)/ `hf_SI`(伦敦银现) | 08:12—08:13 实时,美元/盎司;金银比 77.18 为两价相除的测算值 | | 原油 | 腾讯财经行情接口 `hf_CL`(WTI)/ `hf_OIL`(布伦特) | 08:13 实时,美元/桶 | | Au99.99 | 上海黄金交易所官方接口(日 K `Dailyhq` 与夜盘分钟序列 `quotations`,instid=Au99.99) | 10-29 日盘 开 869.30 / 高 873.80 / 低 863.05 / 收 865.26;10-30 夜盘 开 865.26 / 高 867.00 / 低 860.10 / 收 860.10;**数据延迟标记 2026-10-30 02:29:57** | | 财经资讯 | 新华社 / 央视新闻 / 新浪财经 7×24 快讯 / CME 美联储观察 / 韩国统计局 | 存量资讯沿用本日 07:00 报告中已核验条目,本期新增条目均为 08:00 前公开信息 | **双源交叉说明。** 本期做了三处独立校验。 ① **A股指数**——腾讯实时快照与日 K 接口同时读取 10-29 日线,上证 3,651.43(开 3,676.77 / 高 3,678.46 / 低 3,645.26)、深证 11,138.20、创业板 2,517.59、科创50 1,228.09、沪深300 4,041.84、上证50 2,762.79、中证红利 5,546.77 **逐项完全一致**。 ② **个股**——天孚通信 161.60 与前收 201.43 反推 -19.77%、中际旭创 582.05 与前收 636.30 反推 -8.53%、新易盛 228.40 与前收 256.79 反推 -11.06%,均与涨跌幅字段一致。 ③ **黄金**——伦敦金现 -0.33% 与昨收 4,021.23、现价 4,007.96 反推一致;Au99.99 夜盘收 860.10 与区间低点 860.10 端点一致。 **日经225 与 KOSPI** 为接口结构性空值(累计 9 个代号 + 五个备用源全部失败),已标注暂无,**未使用任何近似值、旧值或联动推算充数**。 **已知口径差异。** ① A股、港股、日股、韩股本时段全部**休市或盘前**,所有价格均为 10-29 收盘,**非实时**;美股为美东 16:00 正式收盘,**盘后价本期未取得**。 ② Au99.99 为 02:29:57 最后一档定盘,**不是 08:00 实时价**,与沪金期货属不同合约,不可直接相减。 ③ A股成交额(沪 7,150.1 亿 + 深 8,403.6 亿 ≈ 1.56 万亿)为交易所指数成交额口径,与全市场逐只汇总可能有统计差异。 ④ 涨跌家数为代码扫描结果,**样本 6,727 只**,与交易所披露的全部上市家数存在停牌剔除差异;本期样本数高于 07:00 报告的 5,572 只,原因是扫描窗口覆盖的代码范围不同,方向性结论不受影响。 ⑤ 「风格剪刀差 5.51 pct」为**指数口径**(红利指数 +1.06% 对创业板指 -4.45%),与 07:00 报告中的个股口径 8.44 pct(中国神华 +3.97% 对 300信息 -4.47%)**不可混用**。 ⑥ 黄金「-0.60%」为夜盘收盘 860.10 对 10-29 日盘收盘 865.26 的比值。 ⑦ 板块中位数为抽样计算,不是官方板块指数,仅用于表达强弱方向。 报告生成时间:2026-10-30 08:00(Asia/Shanghai),行情截面取至 08:13。不构成投资建议。