报告生成时间:2026-11-08 19:05 (Asia/Shanghai)
核心判断
这一格依然零成交,但把 11-06 的跌幅拆开看,结论就不是”全面走弱”,而是”成长杀估值、红利接盘的风格切换”:A股 4,741 只下跌(占 80.0%)而银行 +0.99%、电力 +0.79%、长江电力 +2.15%、中国神华 +1.57% 同日收红,元件 −5.13%、半导体 −3.33%、通信设备 −3.88% 才是真正的失血口;港股跟随外盘修复乏力(恒生 −1.27%、恒生科技 −1.83%),美股却是唯一红盘(纳指 +1.09%、AMD +11.04%、美光 +5.12%),日经 −5.96% 与 KOSPI −6.02% 把亚太杀成震中,落差高达 7.11 pct;黄金被两股力量夹住——央行连续 24 个月增持、10 月加仓 83 万盎司创重启购金以来新高,金价却只剩 4,080 美元的横盘;周内沪指 +1.39%、深证 +3.16%、创业板 +2.14%,反弹是真的,但中信建投同日把定性压回”超跌技术性修复,趋势性反转基础不牢”。这不是趋势反转,是一次尚未确认的风格再平衡。
KPI 速览
口径:沪深京港日韩台为 11-06 已落地收盘;美股为 11-06 美东收盘;伦敦金现为 11-08 实时;Au99.99 为 11-09 日盘盘中快照(874.00 元/克,非收盘)。A股涨跌家数为 5,927 只有报价标的逐只扫描。未取得可靠来源者记「暂无」。
|
上证指数 3,649.18 ▼ -1.10% 11-06 收盘 · 高 3,660.49 / 低 3,610.20 |
深证成指 11,175.78 ▼ -2.57% 11-06 收盘 · 开=低 11,044.56 |
创业板指 2,465.23 ▼ -3.96% 11-06 收盘 · 低 2,438.72 |
北证50 888.48 ▼ -2.37% 11-06 收盘 · 低 870.74 |
|
恒生指数 24,481.86 ▼ -1.27% 11-06 收盘 · 低 24,349.30 |
恒生科技 4,078.23 ▼ -1.83% 11-06 收盘 · 低 4,014.72 |
道琼斯 51,285.73 ▼ -0.46% 11-06 美东收盘 |
标普500 7,376.86 ▲ +0.31% 11-06 美东收盘 |
|
纳斯达克 24,579.42 ▲ +1.09% 11-06 美东收盘 · 高 24,825.55 |
日经225 57,434.77 ▼ -5.96% 11-06 收盘 · 开=高 60,374.35 |
KOSPI 5,059.69 ▼ -6.02% 11-06 收盘 · 低 4,911.28 |
台湾加权 39,701.64 ▼ -4.51% 11-06 收盘 |
|
伦敦金现(美元/盎司) 4,080.48 ◆ -0.21% 11-08 实时 · 区间 4,029.07—4,106.94 |
COMEX 黄金(美元/盎司) 4,079.50 ◆ -0.83% 11-08 成交 · 高 4,116.20 / 低 4,035.10 |
Au99.99(元/克) 874.00 ◆ +0.63% 11-09 日盘盘中 · 对 11-06 收 868.57 |
交易状态
| 市场 | 当前状态 | 上海时间 | 数据口径 |
|---|---|---|---|
| A股(沪深京) | ● 周末休市 | 19:00 = 周日 | 11-06 收盘 · 下一时段 11-09 09:30 |
| 港股 | ● 周末休市 | 19:00 = 周日 | 11-06 收盘 · 下一时段 11-09 09:30 |
| 美股 | ● 周末休市 | 19:00 = 美东 07:00(周日) | 11-06 美东收盘 · 下一时段 11-09 22:30 |
| 日股 | ● 周末休市 | 19:00 = 东京 20:00 | 11-06 收盘 · 下一时段 11-09 08:00 |
| 韩股 | ● 周末休市 | 19:00 = 首尔 20:00 | 11-06 收盘 · 下一时段 11-09 08:00 |
| 国际现货黄金 | ● 交易中(OTC 近 24 小时) | 19:00 | 实时报价 |
| 国内黄金 Au99.99 | ● 11-09 日盘时段 | 19:00 = 上一交易日口径 | 日盘盘中快照,非收盘 |
口径提示:本期六个权益市场全部处于周末休市,正文价格一律为 11-06 已落地收盘,不含任何盘中估计值。国际现货黄金是表内唯一仍在连续报价的资产;Au99.99 显示的是 11-09 日盘 已开始交易的盘中数据(开 871.00 / 高 874.00 / 低 865.00 / 现 874.00),并非收盘价,不可与 11-06 收盘混用。
图表
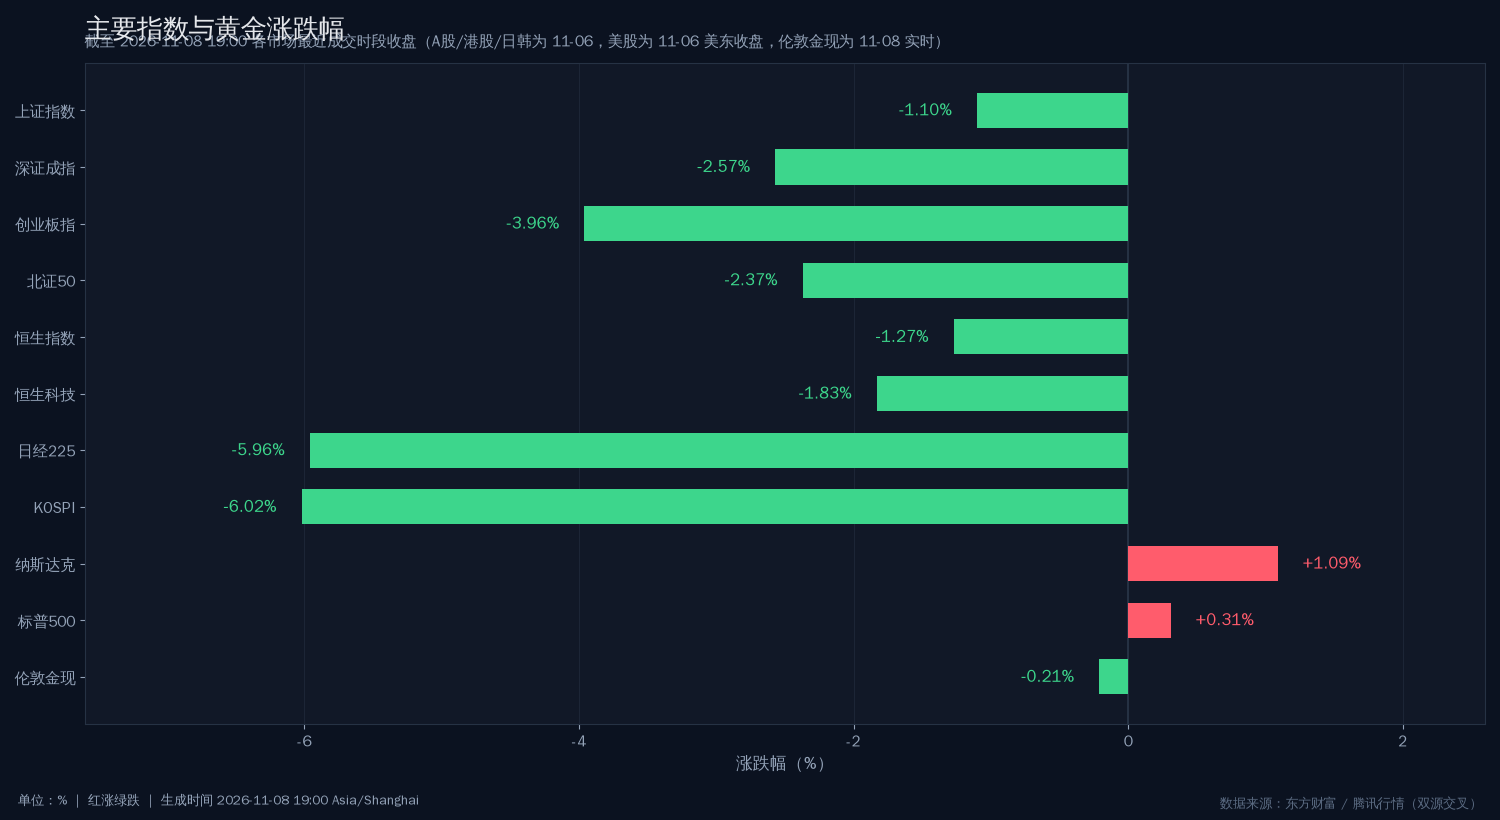
图注:截至 2026-11-08 19:00(Asia/Shanghai)。A股、港股、日股、韩股为 11-06 收盘;美股为 11-06 美东收盘;伦敦金现为 11-08 实时报价。红涨绿跌,单位 %。
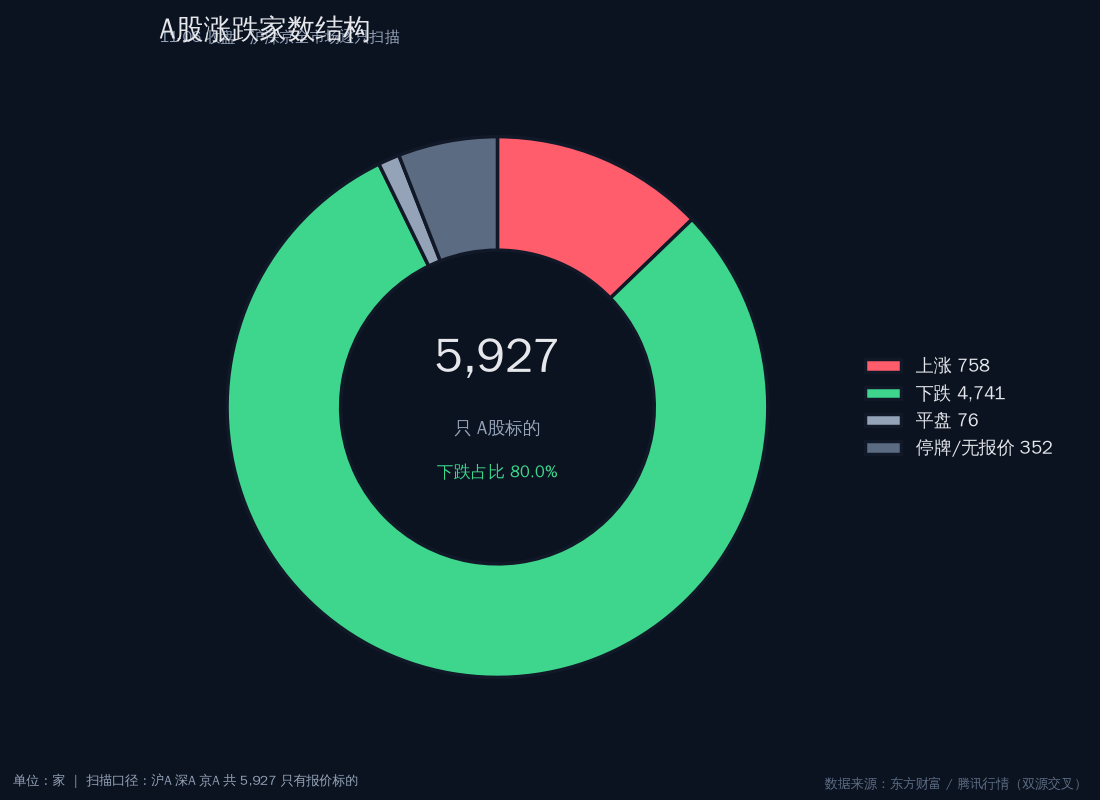
图注:11-06 收盘,沪深京全市场 5,927 只有报价标的逐只扫描。上涨 758 家、下跌 4,741 家、平盘 76 家、停牌或无有效报价 352 家,下跌占比 80.0%。
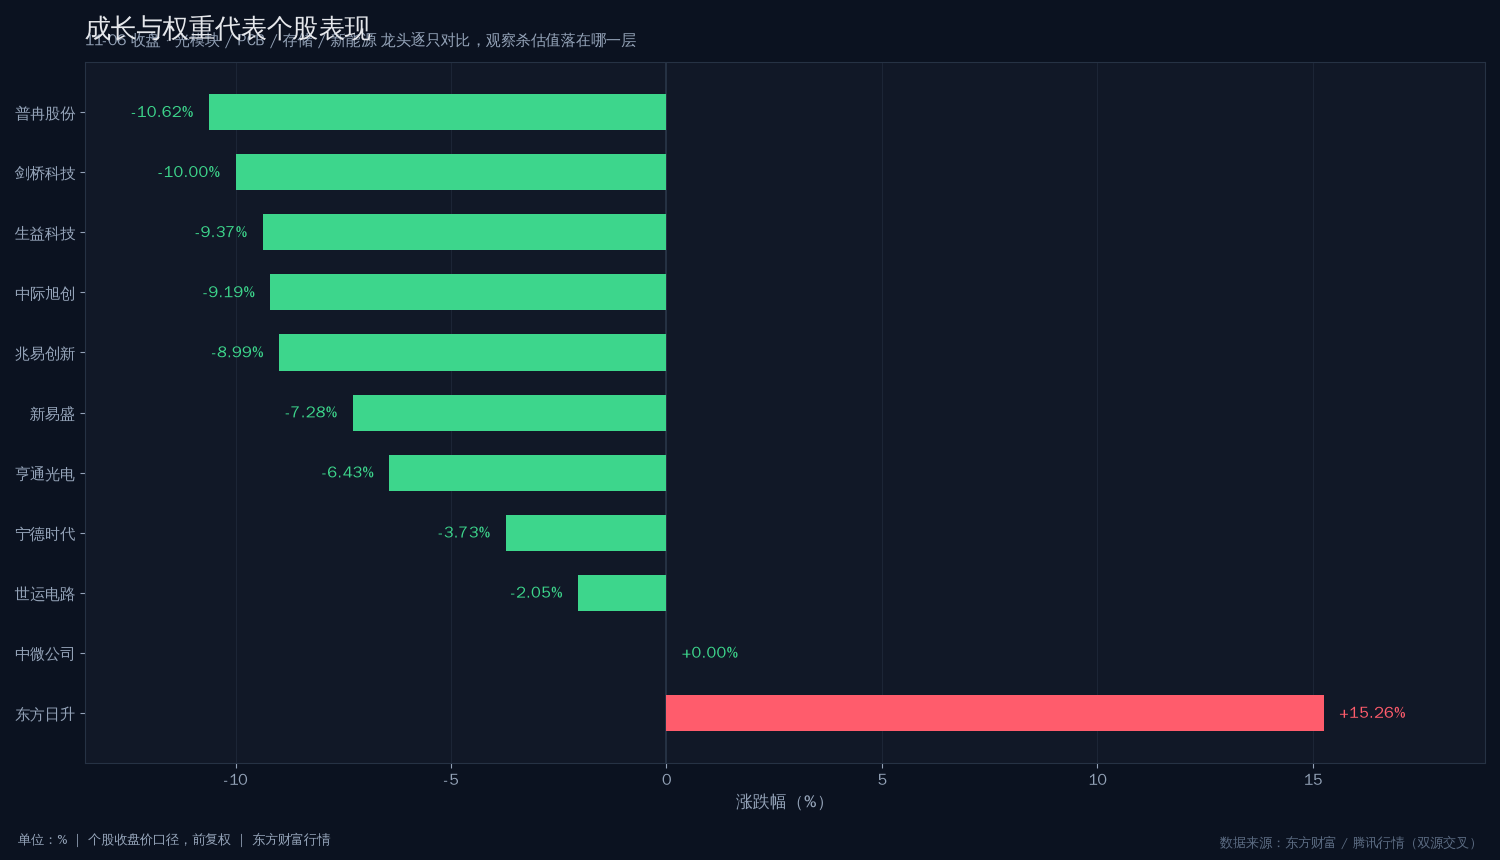
图注:11-06 收盘,前复权口径。选取光模块、PCB/元件、存储/半导体、新能源四个链条的代表个股,观察杀估值落在哪一层。中微公司当日平盘,东方日升为逆势上涨样本。
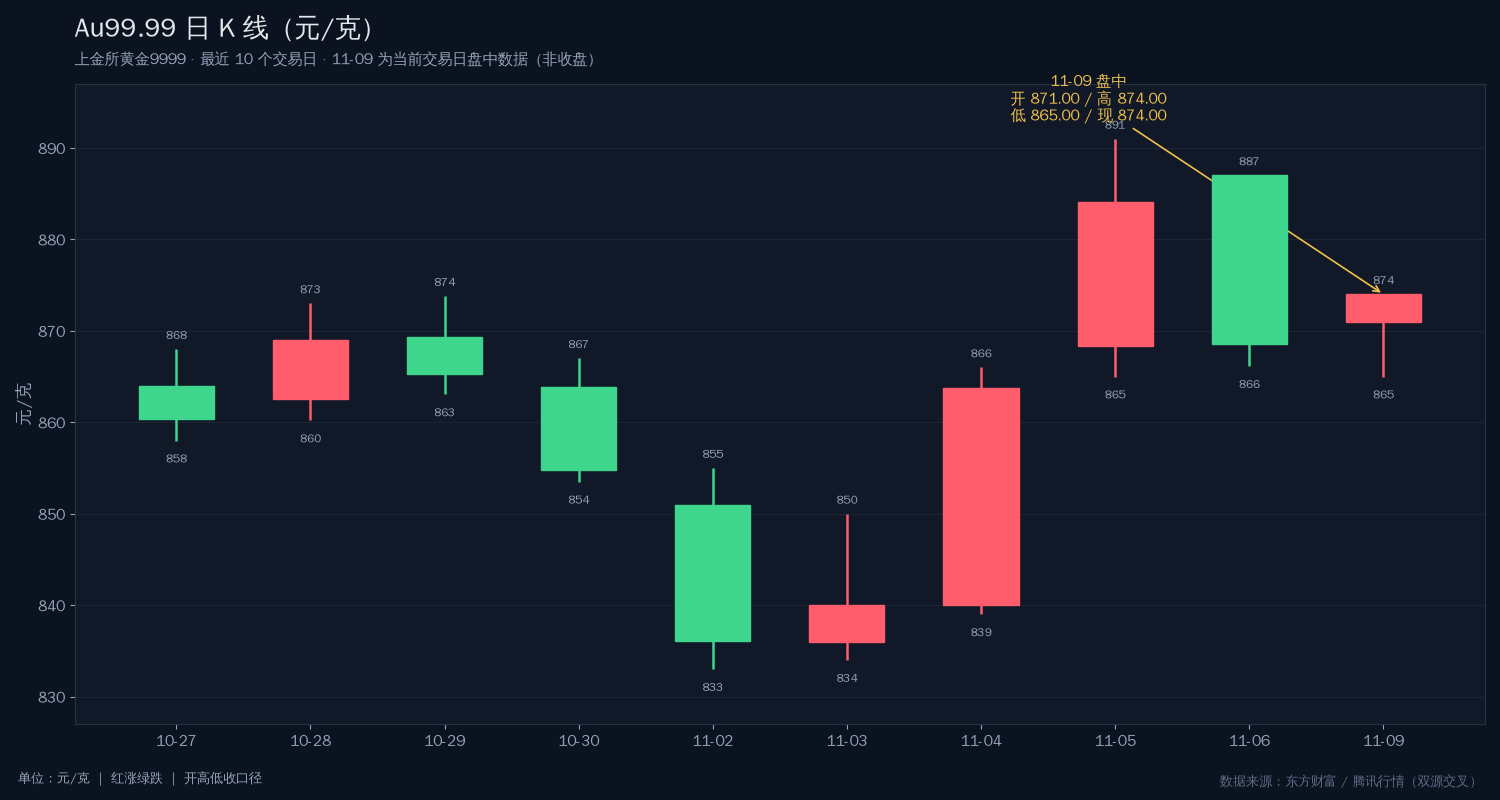
图注:上金所黄金9999(Au99.99)最近 10 个交易日开高低收,单位 元/克。11-09 为当前交易日盘中数据(开 871.00 / 高 874.00 / 低 865.00 / 现 874.00),非收盘价。
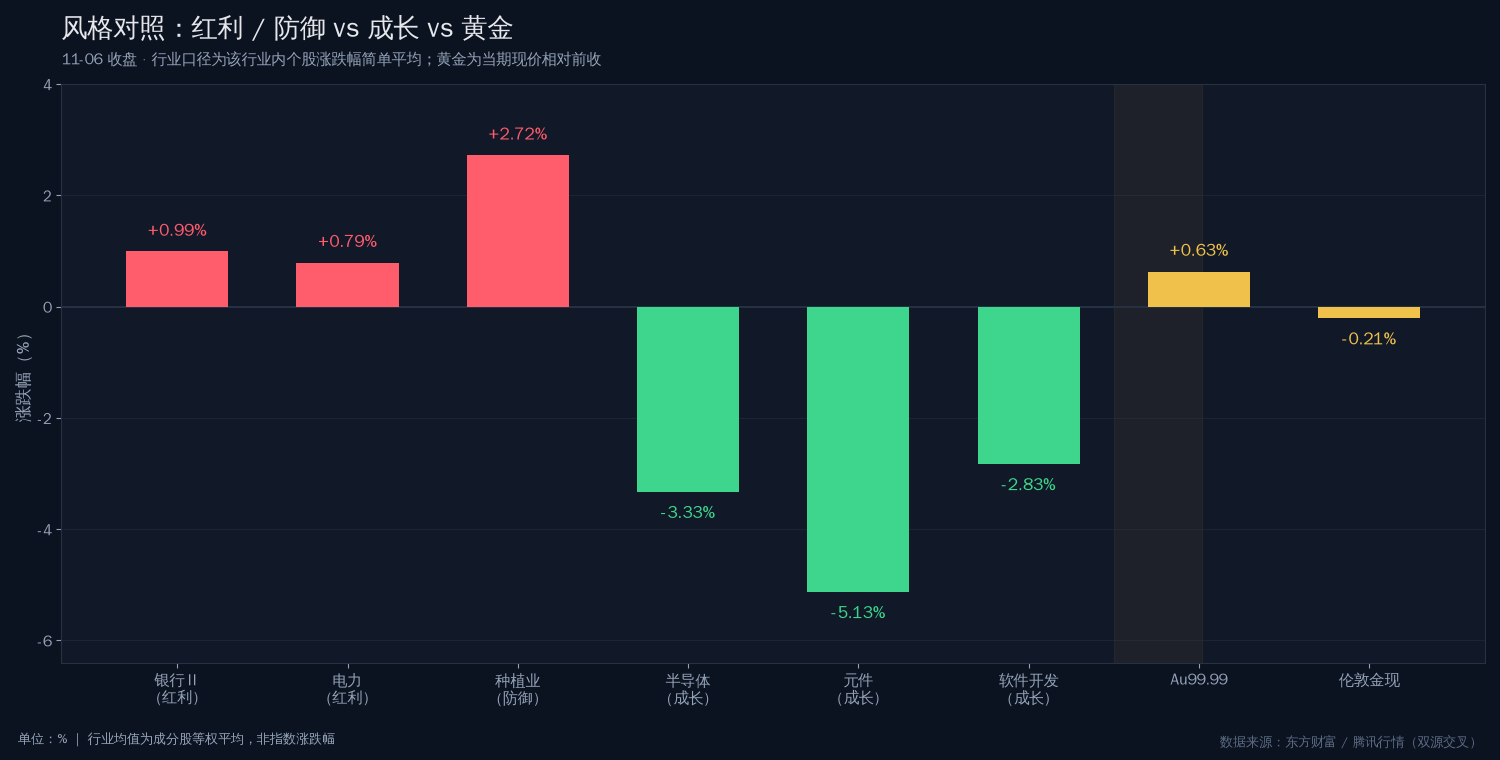
图注:11-06 收盘。行业口径为该行业内全部成分股涨跌幅的等权平均(非指数涨跌幅),用于对照红利、防御、成长与黄金的相对强弱。
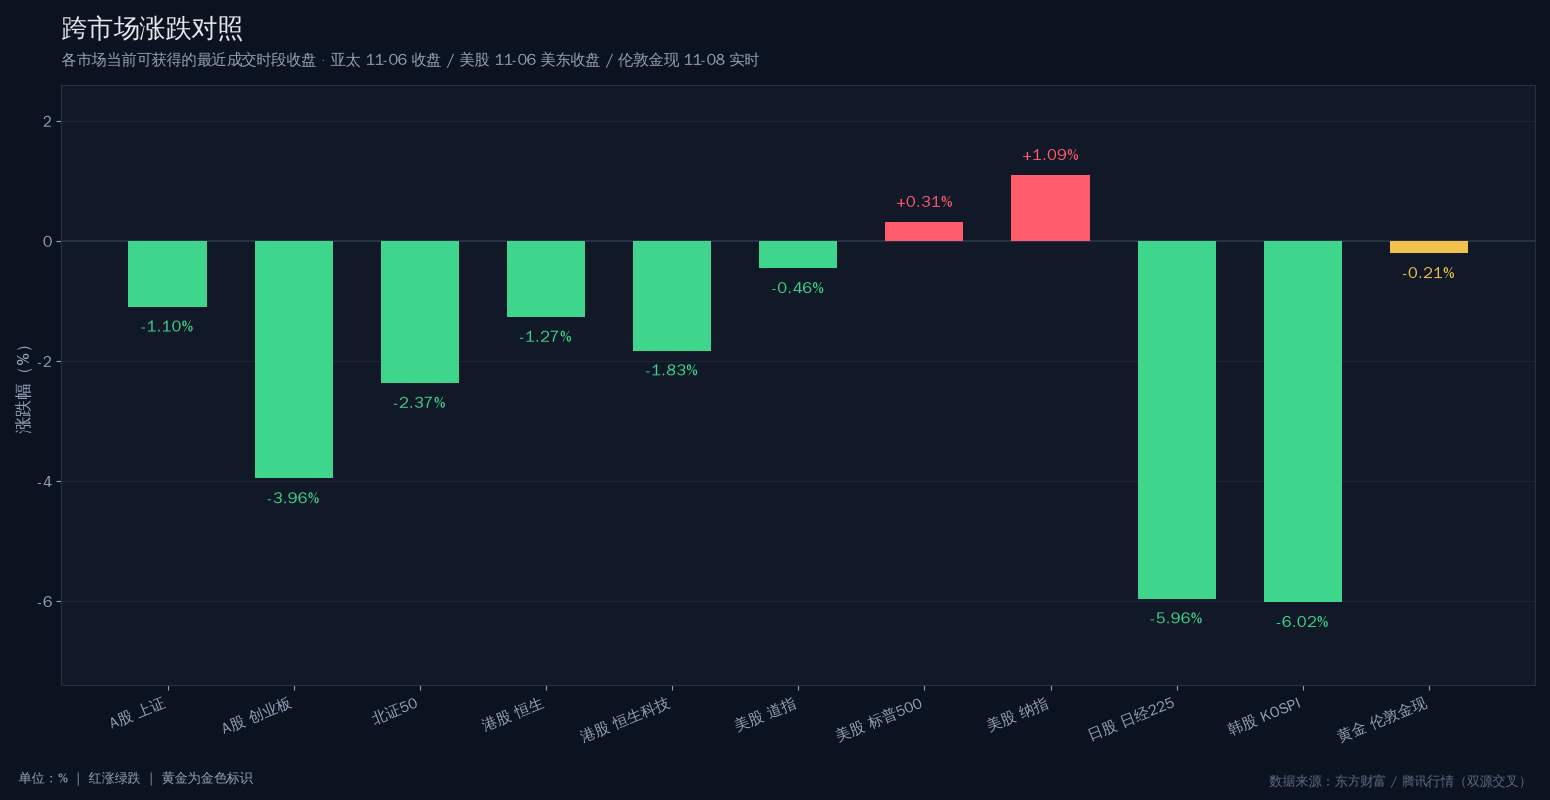
图注:各市场当期可获得的最近成交时段收盘数据。亚太为 11-06 收盘,美股为 11-06 美东收盘,伦敦金现为 11-08 实时。黄金以金色标识。
最新资讯 → 板块 → 龙头股价
关键资讯
01 · 央行连续 24 个月增持黄金,10 月加仓 83 万盎司创重启购金以来新高
央行数据显示,10 月末黄金储备 7,830 万盎司,环比增加 83 万盎司。这是连续第 24 个月增持,且单月增持量创 2024 年 11 月重启购金以来的最高。对金价的含义不是"立刻上涨",而是把 4,000 美元一线的下方支撑从技术位变成了主权买盘的长期底仓。
来源:央行数据 · 时间:2026-11-08 14:42
02 · 沙特首都利雅得金融区遭袭,阿美石油大楼受损,联军称拦截两枚导弹
当地时间 11 月 8 日上午,利雅得市区传出多声巨响,沙特民防部门发布潜在危险预警;以沙特为首的多国联军称拦截并摧毁两枚由胡塞武装发射的弹道导弹,另有无人机在南部被拦截。沙特能源部消息人士确认阿美石油公司一栋行政大楼被碎片击中、受损但无人员伤亡。这是本期唯一一条仍在持续演进的地缘事件。
来源:新华社 / 中央广播电视总台 · 时间:2026-11-08 14:57 至 17:41
03 · 中信建投:本周行情属典型超跌技术性修复,趋势性反转基础尚不牢固
研报指出,市场内生修复动力仍偏弱,对政策托底资金依赖度较高,且外围美股科技股波动的扰动仍在,预计指数底部磨底过程仍有反复。这条直接给本周的反弹定了性质——是修复,不是反转。
来源:中信建投研报 · 时间:2026-11-08 18:46
04 · 十大机构论市:低点已确认,"阻断式反弹"开启
同一时段各家机构汇总给出的周度成绩单为:沪指本周 +1.39%、深证成指 +3.16%、创业板指 +2.14%。低点确认与"反弹开启"的措辞比中信建投更乐观,两家机构在同一天给出性质不同的判断,本身就是当前分歧的证据。
来源:机构策略汇总 · 时间:2026-11-08 18:18
05 · 中国移动与智谱(Z.ai)签署合作协议,GLM 系列接入移动云 MaaS
合作围绕国产算力、大模型服务与 AI 商业化展开,智谱 GLM 系列模型将接入移动云 MaaS 平台,覆盖从底层算力供给、模型服务到商业化分发的完整链路。运营商从"卖带宽"转向"卖算力+模型",是估值重估的逻辑起点。
来源:中国移动 / 智谱 · 时间:2026-11-08 17:37
06 · 上交所:沪市上市公司总市值超 65 万亿元,公司数超 2,300 家
这是一条供给端事实,配合周内指数反弹一起读:市场容量继续扩大,但指数弹性越来越依赖少数权重与主题,广度(80.0% 个股下跌)与指数(上证 −1.10%)的落差正是这种结构的产物。
来源:上交所 · 时间:2026-11-08 16:09
07 · 中央气象台继续发布寒潮蓝色预警,江南华南局地降温 14℃ 以上
11-08 20 时至 11-10 08 时,西北地区东南部、黄淮、江淮、江汉、江南、西南地区南部、华南等地降温 6—10℃,湖北东部、安徽中南部、浙江、江西、福建西部和北部、广东、广西东部等部分地区降温 10—12℃、局地 14℃ 以上。对电力负荷、燃气与农业(种植、养殖)构成短期扰动。
来源:中央气象台 · 时间:2026-11-08 18:16
08 · 国开行前 10 个月发放制造业贷款超 4,800 亿元
资金主要投向传统产业改造升级、新兴产业培育壮大与未来产业前瞻布局。政策性金融的方向与 A股 当前风格分化一致——钱流向"确定性改造"而非"高估值扩张"。
来源:国家开发银行 · 时间:2026-11-08 17:09
影响映射
| 资讯要点 | 影响 | 相关板块 | 传导逻辑 |
|---|---|---|---|
| 央行连续 24 个月增持、10 月 +83 万盎司 | 利好 | 黄金 / 贵金属 | 主权买盘持续 → 价格下方支撑抬升 → 金矿与实物金受益 |
| 利雅得金融区遭袭、阿美大楼受损 | 利好 | 黄金 / 油气 / 军工 | 地缘风险溢价上升 → 避险资产与能源供给溢价 → 金、油同向获支撑 |
| 利雅得遭袭、联军拦截导弹 | 利空 | 航空 / 航运 / 出境游 | 中东航线风险抬升 → 燃油与保险成本上行 → 利润端承压 |
| 中信建投定性"修复非反转" | 利空 | 成长 / 高 PE 赛道 | 再定价预期回落 → 久期资产折现率上抬 → 高估值品种首当其冲 |
| 中国移动 × 智谱 国产算力合作 | 利好 | 电信运营商 / 国产算力 | MaaS 变现路径打通 → 资本开支转为收入 → 运营商估值重估 |
| 寒潮蓝色预警、局地降温 14℃ | 利好 | 电力 / 燃气 / 种植业 | 取暖负荷与用气量抬升 → 公用事业量价改善 → 防御属性强化 |
| 寒潮 + 大幅降温 | 利空 | 种植 / 养殖(短期) | 冻害与运输受阻 → 供给节奏紊乱 → 短期成本上行 |
| 国开行制造业贷款超 4,800 亿 | 利好 | 高端制造 / 银行(对公) | 政策性低成本资金投放 → 制造业资本开支有支撑 → 对公信贷需求稳 |
龙头个股
11-06 收盘价口径。港股、美股同样为 11-06 收盘,已标注市场归属。
| 板块 | 龙头公司 | 代码 | 收盘价 | 最近交易日涨跌幅 | 市场 | 备注 |
|---|---|---|---|---|---|---|
| 光模块 | 中际旭创 | 300308 | 448.00 | ▼ -9.19% | A股 | 本期领跌主力,成交居前 |
| 光模块 | 新易盛 | 300502 | 172.10 | ▼ -7.28% | A股 | 同链条同步失血 |
| PCB / 元件 | 剑桥科技 | 603083 | 104.81 | ▼ -10.00% | A股 | 跌停 |
| PCB / 元件 | 生益科技 | 600183 | 70.49 | ▼ -9.37% | A股 | 覆铜板链 |
| 存储 | 普冉股份 | 688766 | 237.75 | ▼ -10.62% | A股 | 全市场跌幅居前 |
| 存储 | 兆易创新 | 603986 | 239.49 | ▼ -8.99% | A股 | 对美光 +5.12% 反向 |
| 半导体设备 | 中微公司 | 688012 | 254.00 | — 0.00% | A股 | 平盘,设备端抗跌 |
| 半导体设备 | 北方华创 | 002371 | 560.00 | ▼ -0.18% | A股 | 基本走平 |
| 银行(红利) | 招商银行 | 600036 | 42.88 | ▲ +0.80% | A股 | 逆势收红 |
| 银行(红利) | 工商银行 | 601398 | 8.44 | ▲ +1.08% | A股 | 权重护盘 |
| 电力 / 红利 | 长江电力 | 600900 | 29.91 | ▲ +2.15% | A股 | 寒潮 + 红利双击 |
| 煤炭 / 红利 | 中国神华 | 601088 | 48.54 | ▲ +1.57% | A股 | 防御资金去处 |
| 种植业 | 万向德农 | 600371 | 12.39 | ▲ +10.04% | A股 | 涨停,种子链最强 |
| 新能源 | 宁德时代 | 300750 | 254.22 | ▼ -3.73% | A股 | 权重承压 |
| 消费 | 贵州茅台 | 600519 | 1,453.00 | ▲ +0.07% | A股 | 微红,消费不作为杀跌主力 |
| 港股科技 | 腾讯控股 | 00700 | 419.80 | ▼ -2.46% | 港股 | 收盘价 |
| 港股科技 | 阿里巴巴-W | 09988 | 104.90 | ▼ -3.85% | 港股 | 收盘价,港股较弱环节 |
| 美股科技 | 英伟达 | NVDA | 186.64 | ▲ +2.78% | 美股 | 收盘价 |
| 美股半导体 | 超威半导体 | AMD | 449.04 | ▲ +11.04% | 美股 | 收盘价,全场最强 |
| 美股存储 | 美光科技 | MU | 690.00 | ▲ +5.12% | 美股 | 收盘价,对兆易 -8.99% 背离 |
兑现与背离:央行购金与寒潮两条线已经在价格上兑现——长江电力 +2.15%、中国神华 +1.57%、万向德农涨停,防御资产确实接到了从成长链撤出的钱。尚未兑现的是地缘线的避险溢价:利雅得遭袭当天,伦敦金现反而 −0.21%、Au99.99 仅 +0.63%,说明金价当前定价的是流动性与实际利率,不是战争风险。最明显的背离是同一条存储链——美光 +5.12%、AMD +11.04%,而兆易创新 −8.99%、普冉股份 −10.62%,同一天两个方向,卖的是区域仓位与估值,不是产业景气。
A股详细分析
1. 盘面事实
11-06 是一个”指数跌幅有限、个股跌幅深”的典型日。上证 3,649.18(-1.10%)、深证 11,175.78(-2.57%)、创业板指 2,465.23(-3.96%)、北证50 888.48(-2.37%)、科创50 1,253.20(-2.60%),沪深300 4,054.28(-1.44%)。结构上有两个细节值得注意:深证成指开盘即最低(11,044.56)、创业板指日内低点 2,438.72 后仍收在 2,465.23,说明尾部有过一次反抽;而上证日内高 3,660.49、低 3,610.20,振幅仅 1.38%,权重指数几乎是横着被打下去的,没有出现恐慌式的垂直下行。
全市场 5,927 只有报价标的:上涨 758 家、下跌 4,741 家、平盘 76 家、停牌或无有效报价 352 家,下跌占比 80.0%,涨跌比约 1 : 6.26。全部 A股 合计成交约 1.67 万亿元,处于健康水位而非缩量出逃。行业层面(成分股等权平均):元件 −5.13%、通信设备 −3.88%、电子化学品Ⅱ −3.69%、医疗服务 −3.60%、半导体 −3.33%、计算机设备 −2.95%、软件开发 −2.83% 构成跌幅主体;另一端 种植业 +2.72%、银行Ⅱ +0.99%、电力 +0.79%、铁路公路 +0.78%、养殖业 +0.40% 收红。这是一个非常干净的”成长减仓、防御加仓”分布。
2. 直接拖累机制
现象 → 机制 → 影响
现象:中际旭创 448.00(−9.19%)、新易盛 172.10(−7.28%)、剑桥科技 104.81(−10.00%,跌停)、生益科技 70.49(−9.37%)、普冉股份 237.75(−10.62%)、兆易创新 239.49(−8.99%)。
机制:美债收益率维持高位 → 高久期资产的折现率分母被持续抬高 → 前期涨幅最大、估值最贵的算力硬件链(光模块、PCB/覆铜板、存储)需要重新匹配增速与估值。叠加中信建投”(本周)趋势性反转基础尚不牢固”的定性,机构在反弹中的第一动作是减掉最拥挤的仓位,而不是加仓。
影响:这些个股的大部分市值权重集中在深证成指与创业板指,所以深证 −2.57%、创业板 −3.96% 明显跑输上证 −1.10%。此处必须点明:这是一次估值杀,不是景气杀——同一天美光 +5.12%、AMD +11.04%,产业链的订单端没有被证伪。
3. 抗跌与资金结构
抗跌的一侧非常清晰,且逻辑各不相同:银行(招商银行 42.88 / +0.80%、工商银行 8.44 / +1.08%、兴业银行 19.73 / +0.71%)吃的是股息率与政策托底预期;电力与煤炭(长江电力 29.91 / +2.15%、中国神华 48.54 / +1.57%)吃的是寒潮蓝色预警带来的取暖负荷预期与红利属性;种植业(万向德农 12.39 / +10.04% 涨停、北大荒 13.73 / +0.96%)是当日最强主题,对应种子链与农业防御。
这构成一个完整的资金迁移图:从”高估值、长久期、拥挤”的算力硬件,流向”低估值、高股息、有短期催化”的公用事业与农业。贵州茅台 1,453.00(+0.07%)微红说明消费并不是本轮的抛压来源——真正的抛压高度集中在电子与通信两个一级行业里。
4. 外部原因
三条外部线索。其一,美债收益率对全球高 PE 资产构成持续压制,这在美股内部也能看到——纳指 +1.09%、AMD +11.04% 上涨的同时,微软 −0.99%、苹果 −0.52% 反而下跌,资金在做”高景气半导体”与”低增速巨头”的再平衡。其二,亚太是震中:日经225 57,434.77(−5.96%)、KOSPI 5,059.69(−6.02%)、台湾加权 39,701.64(−4.51%),这三地与 A股 的电子链共享同一批客户与同一套定价逻辑,日内情绪必然传染。其三,港股同步走弱(恒生 −1.27%、恒生科技 −1.83%),两地科技资产的折价没有出现分化行情。
5. 内部原因
内部原因是本期的主因,可以归为三层。第一层是盈利兑现节奏——反弹已持续一整周(沪指 +1.39%、深证 +3.16%、创业板 +2.14%),最锐利的那一段修复完成后,资金开始审视”哪些票是修复、哪些票是信仰”。第二层是风格跷跷板——红利与成长在同一交易日做反向交易,这是存量资金市场的标准动作:上证 −1.10% 对红利指数周内正收益,说明钱没有离开市场,只是换了位置。第三层是政策预期的细化——国开行前 10 个月 4,800 亿制造业贷款、上交所沪市总市值超 65 万亿,这类事实型信息强化的是”确定性资产”,对成长股的估值扩张没有边际帮助。
6. 定性
本期定性为:成长杀估值 + 风格切换的复合型调整。
不是趋势反转(周内三大指数均为正收益),不是熊市区间调整(成交 1.67 万亿未萎缩),不是风险偏好全面下降(银行、电力、煤炭、种植同日上涨,避险资金有承接),也不是熔断级崩盘(上证振幅仅 1.38%、跌停家数有限、单日最差个股为新股 C皇冠 −17.11%)。但 80.0% 个股下跌已明显越过健康轮动的边界——这意味着即使指数层面”没跌多少”,持有体验在当期是相当差的。
7. 后市观察点
- 11-09 上涨家数能否回到 2,000 家上方(11-06 为 758 家),这是广度修复的最低门槛。
- 中际旭创能否站回 460(11-06 收 448.00),以及剑桥科技跌停后能否在 30 分钟内开板——这两条决定算力链是”继续出清”还是”止跌”。
- 银行与电力的相对强度能否延续 3 日以上(招商银行 +0.80% 对创业板指 −3.96%,当期剪刀差 4.76 pct),用以判断这是风格切换还是单日避险。
- 成交额能否守住 1.6 万亿元,缩量至 1.4 万亿以下说明承接力在减弱。
- 日经能否收在 −3% 以内、KOSPI 能否守 5,000,亚太情绪是 A股 电子链的外部前提。
- 万向德农涨停后的溢价能否带动种子链扩散,这是当期唯一有多日延续潜力的主题。
海外与港股
港股
恒生 24,481.86(−1.27%)、恒生科技 4,078.23(−1.83%)、国企指数 8,274.10(−1.13%),日内低点 24,349.30 / 科技低点 4,014.72。
主导板块是科技与互联网:腾讯控股 419.80(−2.46%)、阿里巴巴-W 104.90(−3.85%)、京东集团-SW 113.30(−0.53%)。港股跌幅小于 A股 的创业板(−3.96%)而大于上证(−1.10%),说明港股同样在做”成长折价”,但幅度被两件事缓冲:一是港元与美元挂钩下外资的定价更贴近美股,二是港股互联网的估值本就低于 A股 同类资产。
联动与背离:港股与 A股 是同向的(都是成长弱、防御强),但港股与黄金出现背离——黄金当期横盘,港股科技下跌,两者没有形成”避险—风险”的镜像,说明港股的下跌来自科技板块自身的再定价,而非全域避险。观察点:恒生科技能否收回 4,100,以及阿里能否企稳 105 一线。
美股
状态说明:上海时间 19:00 对应美东 周日 07:00,美股周末休市。以下为 11-06 美东收盘数据。
道琼斯 51,285.73(−0.46%)、标普500 7,376.86(+0.31%)、纳斯达克 24,579.42(+1.09%)。三大指数分叉极其典型:道指跌、纳指涨,标普居中微涨——这是”科技强、传统弱”的结构,而不是全面的风险偏好回升。
个股层面的分化比指数更值得看:AMD 449.04(+11.04%)、美光科技 690.00(+5.12%)、特斯拉 358.22(+4.23%)、英伟达 186.64(+2.78%) 上涨;而微软 5,306.10(−0.99%)、苹果 3,423.70(−0.52%) 下跌。资金在半导体与高弹性成长里做多,在增速放缓的巨头里减仓。
与 A股 的关系是本期的核心矛盾:美股半导体大涨(AMD +11.04%、美光 +5.12%),A股 存储与光模块却大跌(兆易创新 −8.99%、普冉股份 −10.62%、中际旭创 −9.19%)。同一条产业链、隔一个交易日、方向完全相反,7 至 20 个百分点的落差说明下跌来自区域仓位与估值,不是需求端被证伪。观察点:美股能否在半导体带动下延续,以及美债收益率对高 PE 的方向。
日股
日经225 57,434.77(−5.96%,开=高 60,374.35,低 56,745.81),开盘即最高、全天单边下行,是本期全球跌幅第二深的主要指数。
驱动力集中在半导体设备与出口:东京电子、爱德万测试所在的设备链是日经高权重的核心,与 A股 半导体设备(中微公司 0.00%、北方华创 −0.18%)形成对照——A股 设备端几乎走平,日股设备端大跌,说明日股的杀跌更多来自海外投资者对日本科技仓位的整体减持,而非本地基本面。
与美股的关系是反向的(费半、纳指隔夜上涨,日经当日暴跌),与 A股 的关系是情绪传染但幅度放大。观察点:日经能否收回 58,000、以及设备股是否止跌。
韩股
KOSPI 5,059.69(−6.02%,低 4,911.28),是本期全球跌幅最深的主要指数,盘中一度逼近 4,900。
结构上由半导体出口权重主导,三星电子与 SK 海力士对指数的边际影响最大。与全球科技股的关系最为扭曲:KOSPI −6.02% 对 纳斯达克 +1.09%,落差 7.11 个百分点,这在同一条半导体周期里是不可能同时成立的,只能说明卖的是韩国资产的风险敞口(汇率、外资持仓、区域配置),而不是半导体行业本身。
这是”亚太是震中、美股是震源”的经典错位。观察点:KOSPI 能否守 5,000 整数关,以及外资净卖出的收敛速度。
黄金详细分析
国际现货黄金 伦敦金现 4,080.48 美元/盎司(-0.21%),区间 4,029.07—4,106.94;COMEX 黄金 4,079.50(-0.83%),高 4,116.20 / 低 4,035.10。金价在 4,000 美元上方维持高位横盘,多次上探 4,100 未果。
国内 Au99.99:11-06 日盘 开 887.00 / 高 887.00 / 低 866.14 / 收 868.57 元/克(前收 884.09,开即最高、全天单边下行)。11-09 日盘已开始交易,盘中 开 871.00 / 高 874.00 / 低 865.00 / 现 874.00 元/克,对 11-06 收盘为 +0.63%——国内盘先于外盘止跌,这是本期金价最有信息量的一处。
油价与地缘:沙特利雅得金融区遭袭、阿美石油大楼受损(14:57—17:41),联军称拦截两枚弹道导弹。按传统框架,这类事件应当同时推升油价与金价,但实际结果是金价 −0.21%、油价同步承压——地缘溢价的传导链条本期失效了。
通胀与美联储预期:在缺乏降息路径明确信号的环境下,金价的定价锚重新回到实际利率与美元,而非避险需求。这是”消息很重、价格不动”的根本原因。
央行购金:10 月末黄金储备 7,830 万盎司,环比 +83 万盎司,连续 24 个月增持,增持量创 2024 年 11 月重启购金以来新高。这是一条结构性利多——它改变的是 4,000 美元下方的支撑性质,把技术支撑变成主权买盘的长期底仓。
技术位与关键价位:上方阻力 4,100 / 4,106.94(当期高点),突破后打开 4,150 空间;下方支撑 4,029.07(当期低点),失守则看 4,000 整数关。国内 Au99.99 对应 874.00(当期现价)/ 866.14(11-06 低)/ 887.00(11-06 高)。
与股票的同向或背离:本期黄金与全球权益同向偏弱(A股 跌、港股跌、日韩暴跌、美股微涨、金价微跌),没有扮演避风港。真正的背离在于黄金与地缘事件:事件升级、价格不涨。这说明避险需求被实际利率与流动性因素抵消。
后续观察点:
1. 伦敦金现能否站上 4,100,突破则确认新一轮上行,反复受阻则确认区间震荡。
2. 央行 11 月数据能否延续 24 个月连增、增持量是否继续放大——这是长周期的底部支撑验证。
3. Au99.99 相对伦敦金现的溢价(当前国内先止跌)能否维持,若国内转弱则说明是汇率与实物需求在支撑。
4. 地缘事件(利雅得后续)与油价的联动是否恢复,若恢复则避险链条重新生效。
股金与跨市场对照小结
跨市场结论
A股:上证 3,649.18(−1.10%)、创业板 2,465.23(−3.96%),5,927 只标的 80.0% 下跌,元件 −5.13%、半导体 −3.33% 为失血口,银行 +0.99%、电力 +0.79% 为承接方——成长杀估值、红利接盘。
港股:恒生 24,481.86(−1.27%)、恒生科技 4,078.23(−1.83%),阿里 −3.85%,同向但幅度介于 A股 上证与创业板之间。
美股:道指 −0.46%、标普 +0.31%、纳指 +1.09%,AMD +11.04%、美光 +5.12% 领涨,微软 −0.99%、苹果 −0.52% 下跌——唯一红盘,但内部分叉。
日股:日经 57,434.77(−5.96%),开即最高、单边下行,设备与出口链杀跌。
韩股:KOSPI 5,059.69(−6.02%),本期全球最弱,与纳指 +1.09% 落差 7.11 pct。
黄金:伦敦金现 4,080.48(−0.21%)横盘,Au99.99 11-09 盘中 874.00(+0.63%)先止跌;央行连续 24 个月增持、10 月 +83 万盎司创重启购金以来新高。
核心背离:同一条半导体链在两天内走出相反方向——美股 AMD +11.04%、美光 +5.12%,A股 兆易创新 −8.99%、普冉股份 −10.62%、中际旭创 −9.19%。第二个背离是地缘与金价:利雅得遭袭升级,金价却只跌 0.21%,避险链条本期失效。第三个背离在周度与日度之间——沪指本周 +1.39%、深证 +3.16%,但 11-06 单日 80.0% 个股下跌,反弹与广度不在同一频道。
| 市场 | 核心指数 / 标的 | 当期数值 | 涨跌幅 | 驱动与结构 |
|---|---|---|---|---|
| A股 | 上证指数 | 3,649.18 | ▼ -1.10% | 权重抗跌,广度极差(80.0% 下跌) |
| A股 | 创业板指 | 2,465.23 | ▼ -3.96% | 算力硬件与存储集中失血 |
| A股 | 北证50 | 888.48 | ▼ -2.37% | 小市值同步承压 |
| 港股 | 恒生科技 | 4,078.23 | ▼ -1.83% | 互联网折价,幅度小于 A股 创业板 |
| 美股 | 纳斯达克 | 24,579.42 | ▲ +1.09% | 半导体独强,巨头走弱 |
| 美股 | 道琼斯 | 51,285.73 | ▼ -0.46% | 传统权重拖累 |
| 日股 | 日经225 | 57,434.77 | ▼ -5.96% | 开即最高,设备出口链单边下杀 |
| 韩股 | KOSPI | 5,059.69 | ▼ -6.02% | 本期全球最弱,外资减配 |
| 黄金 | 伦敦金现(美元/盎司) | 4,080.48 | ◆ -0.21% | 高位横盘,避险功能缺席 |
| 黄金 | Au99.99(元/克) | 874.00 | ◆ +0.63% | 11-09 盘中,国内先于外盘止跌 |
一句话收口:权益端在做”从久期到确定性”的搬家,黄金端在做”从避险到实际利率”的重新定价,两条线都不支持”趋势反转”这个结论,支持的是”反弹有效、风格未定”。
数据来源与免责声明
查看数据来源与口径
| 项目 | 数据源 | 口径 | |---|---|---| | A股指数 | 腾讯行情(qt.gtimg.cn) | 11-06 收盘,开高低收与涨跌幅 | | A股涨跌家数 | 东方财富(push2 全市场扫描) | 5,927 只有效报价标的逐只统计,11-06 收盘 | | A股行业与个股 | 东方财富(push2 个股行情 + 成分股等权汇总) | 行业均值为成分股涨跌幅简单平均,非行业指数 | | 港股 | 腾讯行情 + 东方财富(定盘交叉) | 11-06 收盘 | | 美股 | 腾讯行情 + 东方财富(定盘交叉) | 11-06 美东收盘,价格已按最小单位换算为美元 | | 日股 / 韩股 | 东方财富(100.N225 / 100.KS11) | 11-06 收盘 | | 台湾加权 | 东方财富(100.TWII) | 11-06 收盘 | | 国际现货黄金 | 东方财富(122.XAU) | 11-08 实时报价,美元/盎司 | | COMEX 黄金 | 东方财富(101.GC00Y) | 11-08 成交,美元/盎司 | | Au99.99 | 东方财富(118.AU9999,上金所接口) | 11-06 日盘收盘 + 11-09 日盘盘中,元/克 | | Au99.99 日 K | 东方财富 K 线接口(klt=101) | 最近 10 个交易日,开高低收 | | 财经资讯 | 东方财富快讯(newsapi.eastmoney.com) | 2026-11-08 14:08—18:53 时段 | **交叉验证说明**:A股、港股、美股的指数与个股核心数值均以腾讯行情与东方财富两个来源交叉核对,结果一致。日经225、KOSPI 数据腾讯端无返回,仅有东方财富单一来源(**数据来源:东方财富(单源)**),已在该口径下列明,未做估算补全。所有 11-06 之后的"价格"仅在黄金一项存在(国际现货实时、Au99.99 为 11-09 盘中),其余市场一律使用 11-06 已落地收盘,不使用旧盘中数据充当最新。 **数据缺口**:本期未取得 Au99.99 之外的国内黄金品种实时报价、WTI/布伦特原油当期点位、美债收益率当期点位,相应分析中仅作定性表述,未填数值。查不到的数据一律记为「暂无」,未作估计。 报告生成时间:2026-11-08 19:05(Asia/Shanghai)不构成投资建议。