报告生成时间:2026-10-25 14:00 (Asia/Shanghai)
核心判断
全市场连续第 47 小时零成交、七个市场与上金所没有一笔新报价,但本期第一次出现了「暗盘共识」:13:41 伊朗半官方塔斯尼姆通讯社否认「以重开霍尔木兹换解除封锁」的任何交易,13:27 特朗普称「随时可能再打伊朗、也可能达成协议」,两条叠加把通道风险从「可谈判」改判为「不可交易」,而布伦特 112.10(+3.17%)、伦敦金 3,997.79(-0.66%)都还停在 10-24 的旧姿态上;与此同时 13:44 雷军宣布小米纽北 Workshop 启用、13:46 王腾称 iPhone Duo 相对小米 / 华为阔折叠「没什么特别领先」、13:55 下周 10-29 有一只国产工业母机新股钶锐锶申购、13:58 XHEART 新芯航途战略轮落地累计融资近 50 亿元——周末唯一还在动的价格是暗盘与一级市场股权,所以本期仍然不是行情推进,而是「地缘从可谈变不可谈 + 硬科技叙事的暗盘共识」这一对反向力量在同一个空窗里继续堆积。
KPI 速览
|
上证指数 3,690.48 ▲ +0.89% |
深证成指 11,673.83 ▲ +2.79% |
创业板指 2,684.10 ▲ +4.16% |
北证50 984.90 ▲ +1.88% |
|
科创50 1,345.51 ▲ +3.04% |
沪深300 4,105.33 ▲ +1.71% |
中证红利 5,398.82 ▼ -0.13% |
红利指数 3,209.40 ▼ -0.60% |
|
恒生指数 23,093.37 ▲ +0.69% |
恒生科技 3,871.66 ▲ +2.05% |
道琼斯 52,215.16 ▼ -1.23% |
标普500 7,623.68 ▼ -0.52% |
|
纳斯达克 25,955.34 ▼ -0.21% |
日经225 62,693.16 ▼ -0.34% |
KOSPI 5,550.30 ▲ +0.30% |
KOSDAQ 751.69 ▼ -1.62% |
|
国际现货金 3,997.79 ◆ -0.66% |
纽约黄金 4,007.91 ◆ -1.29% |
Au99.99(AU0) 864.36 ◆ -1.96% |
布伦特原油 112.10 ▲ +3.17% |
|
纽约原油 103.49 ▲ +4.04% |
白银(COMEX) 53.96 ▼ -1.90% |
美债 10Y 4.999% ▲ +4.6bp |
美光(暗盘) 894.335 ▲ +2.00% |
口径说明:A股、港股、美股、日股、韩股、贵金属、原油全部为最近一个已完成交易时段的收盘值(14:00 周日,无任何新增报价);Au99.99 使用沪金主力合约 AU0 的 10-23 日盘收盘,单位 元/克。美光暗盘为 10-25 北京时间场外报价(券商中国转载),非交易所成交价,单独标注、不与现货混排。债券收益率为 10-23 纽约收盘 / 10-24 欧洲收盘口径(CNBC 单源)。
交易状态
| 市场 | 状态 | 上海时间 | 数据口径 |
|---|---|---|---|
| A股(沪 / 深 / 北) | ● 周末休市 | 14:00(周日) | 10-23 收盘价,连续第 47 小时无新增 |
| 港股 | ● 周末休市 | 14:00(周日) | 10-23 收盘价 |
| 美股 | ● 周末休市(含周五盘后与暗盘) | 14:00 = 美东 10-25 02:00 | 10-23 收盘价;暗盘为 10-25 场外报价 |
| 日股 | ● 周末休市 | 14:00 = 东京 15:00(周日) | 10-23 收盘价 |
| 韩股 | ● 周末休市 | 14:00 = 首尔 15:00(周日) | 10-23 收盘价 |
| 国际现货黄金 | ● 周末休市 | 14:00 | 10-24 04:54 报价 3,997.79(CNBC `XAU=` 3,995.52 交叉) |
| 国内黄金(上金所 / 沪金) | ● 周末休市 | 14:00(周日) | AU0 主力 10-23 日盘收 864.36 |
下一交易时段:日股与韩股 10-26(周一)上海时间 08:00 开盘,A股 与 港股 09:30 开盘,美股 10-26 21:30(上海时间)开盘。周末休市期间价格不具新增信息含量,本期增量来自地缘表态、IPO 日历与一级市场融资三条线。
图表
01 · 主要指数与金价涨跌幅
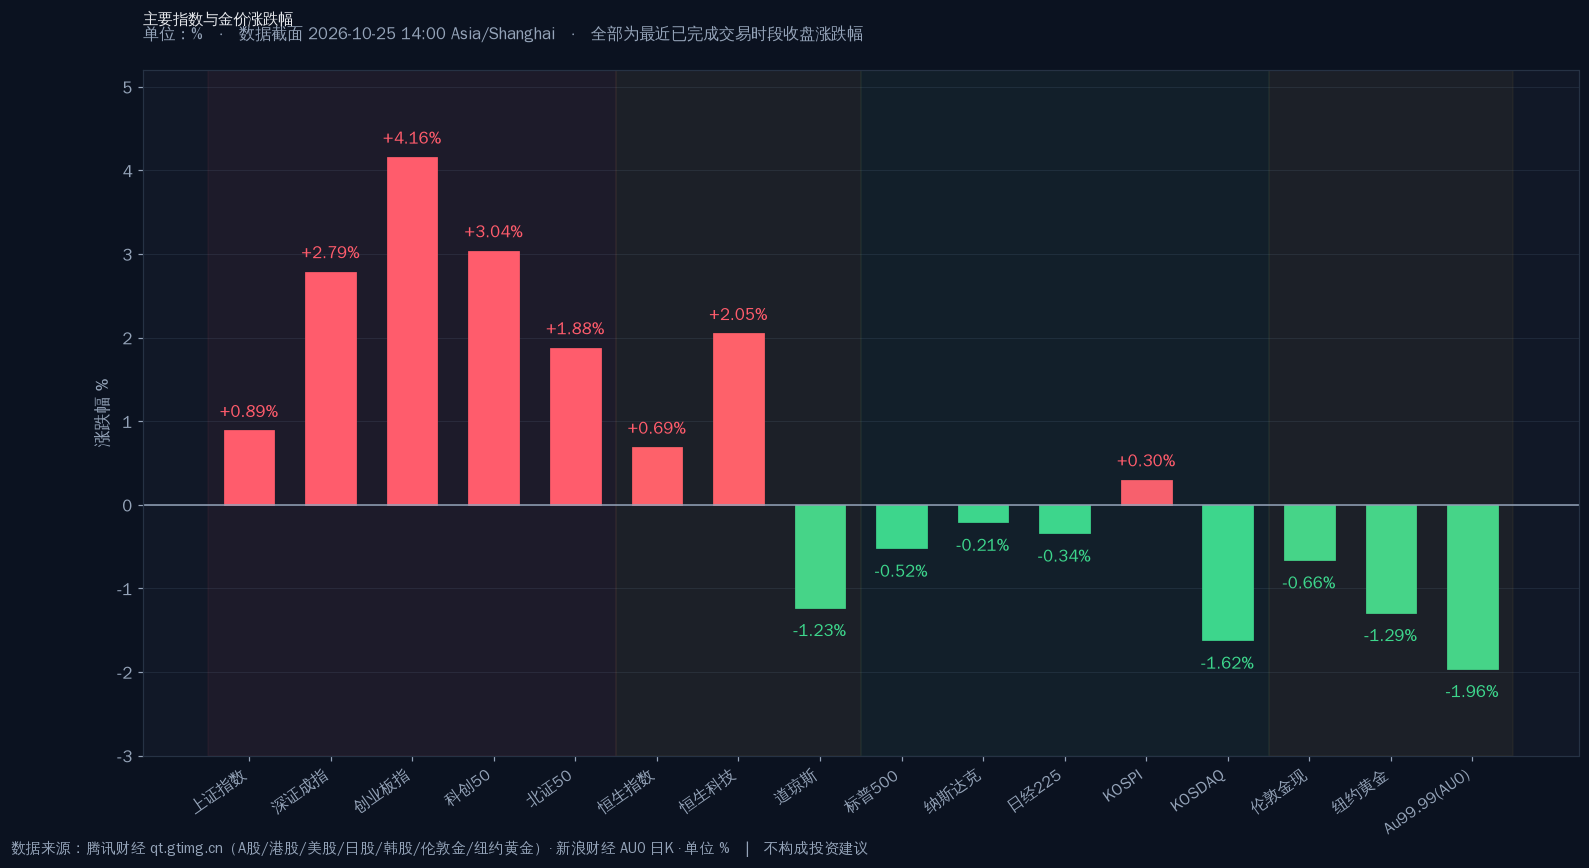
图注:截至 2026-10-25 14:00(Asia/Shanghai)。A股 成长端(创业板 +4.16%、科创50 +3.04%)与美股三大指数(道指 -1.23%、标普 -0.52%、纳指 -0.21%)构成本期最宽的一组反向;黄金三种口径(伦敦金现 -0.66% / 纽约黄金 -1.29% / 国内 AU0 -1.96%)全部收绿,而 KOSPI +0.30% 与 KOSDAQ -1.62% 在同一市场内方向相反。休市市场均为最近交易日收盘口径。
02 · A股涨跌家数结构
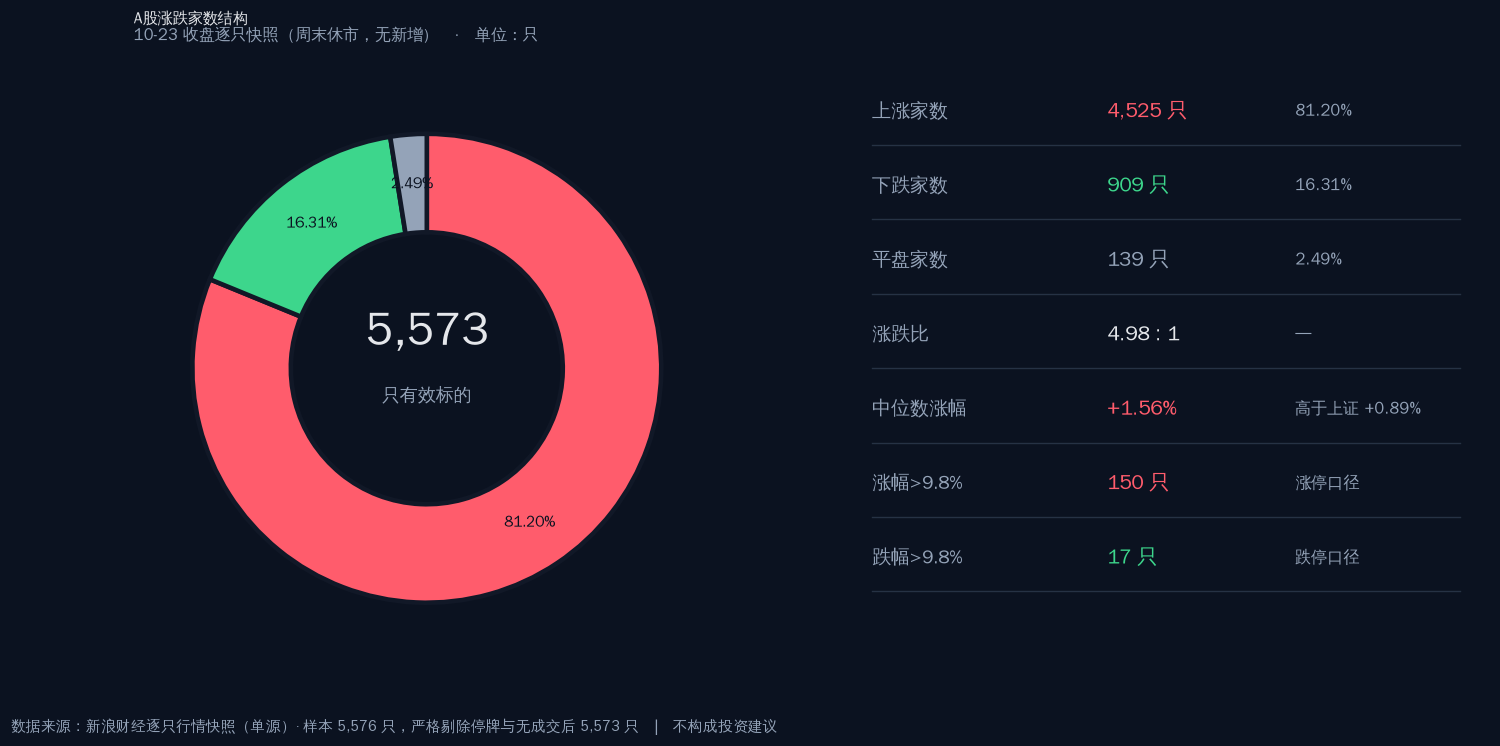
图注:5,576 只样本中 5,573 只有效(严格剔除停牌与无成交)。涨 4,525 / 跌 909 / 平 139,上涨占比 81.20%,涨跌比 4.98 : 1,中位数 +1.56% 高于上证 +0.89%,成交逐只求和 19,724.44 亿元,涨幅超 9.8% 的 150 只、跌幅超 9.8% 的 17 只。数据为 10-23 收盘逐只统计(单源)。
03 · 风格跷跷板:领跌权重 vs 领涨成长
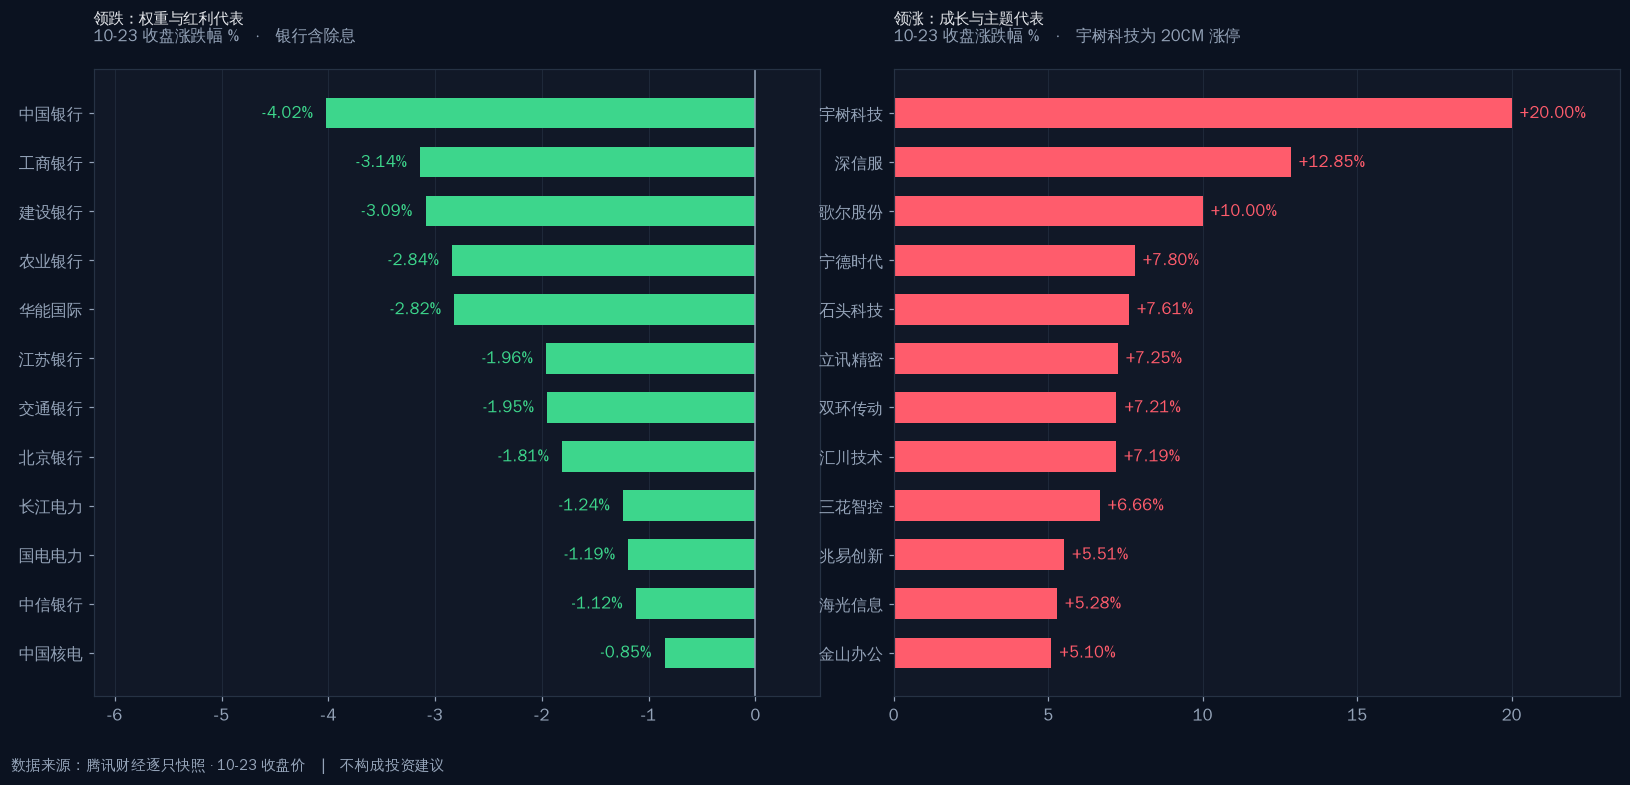
图注:左侧为中国银行 -4.02%、工商银行 -3.14%、建设银行 -3.09%、农业银行 -2.84%、华能国际 -2.82%、江苏银行 -1.96%、交通银行 -1.95%、北京银行 -1.81%、长江电力 -1.24%、国电电力 -1.19%、中信银行 -1.12%、中国核电 -0.85%;右侧为宇树科技 +20.00%、深信服 +12.85%、歌尔股份 +10.00%、宁德时代 +7.80%、石头科技 +7.61%、立讯精密 +7.25%、双环传动 +7.21%、汇川技术 +7.19%、三花智控 +6.66%、兆易创新 +5.51%、海光信息 +5.28%、金山办公 +5.10%。银行股为含除息价格变动。
04 · Au99.99(沪金主力 AU0)开高低收
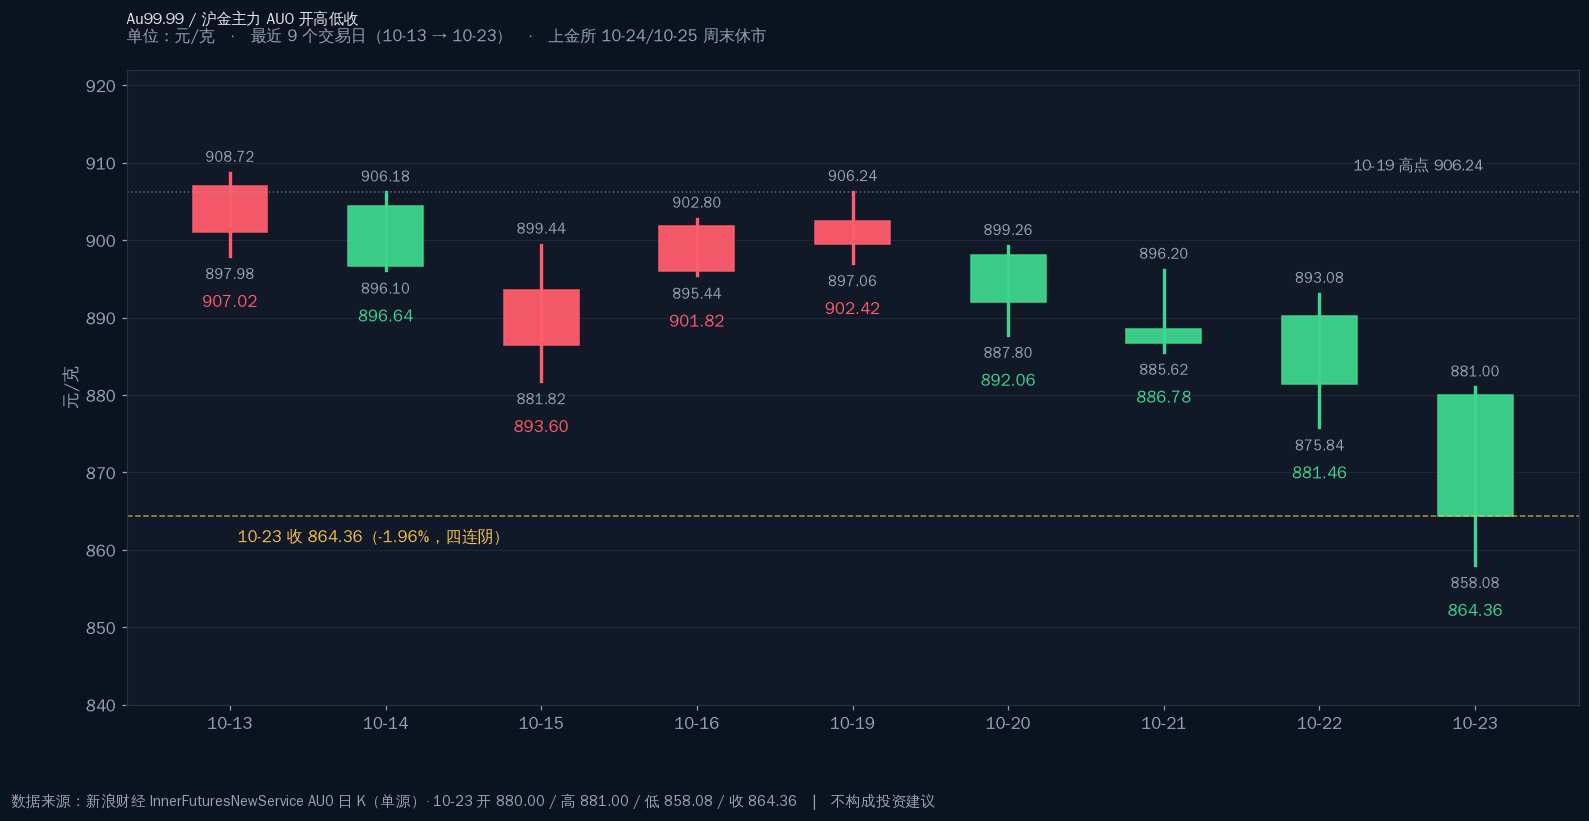
图注:单位 元/克,最近 9 个交易日(10-13 至 10-23)。10-23 开 880.00 / 高 881.00 / 低 858.08 / 收 864.36(-1.96%),四连阴并跌破 870;10-19 高点 906.24 至 10-23 收盘累计回撤 4.62%。上金所 10-24 与 10-25 周末休市,没有新的开高低收。
05 · 风格对照(红利 / 黄金 / 宽基 / 成长)
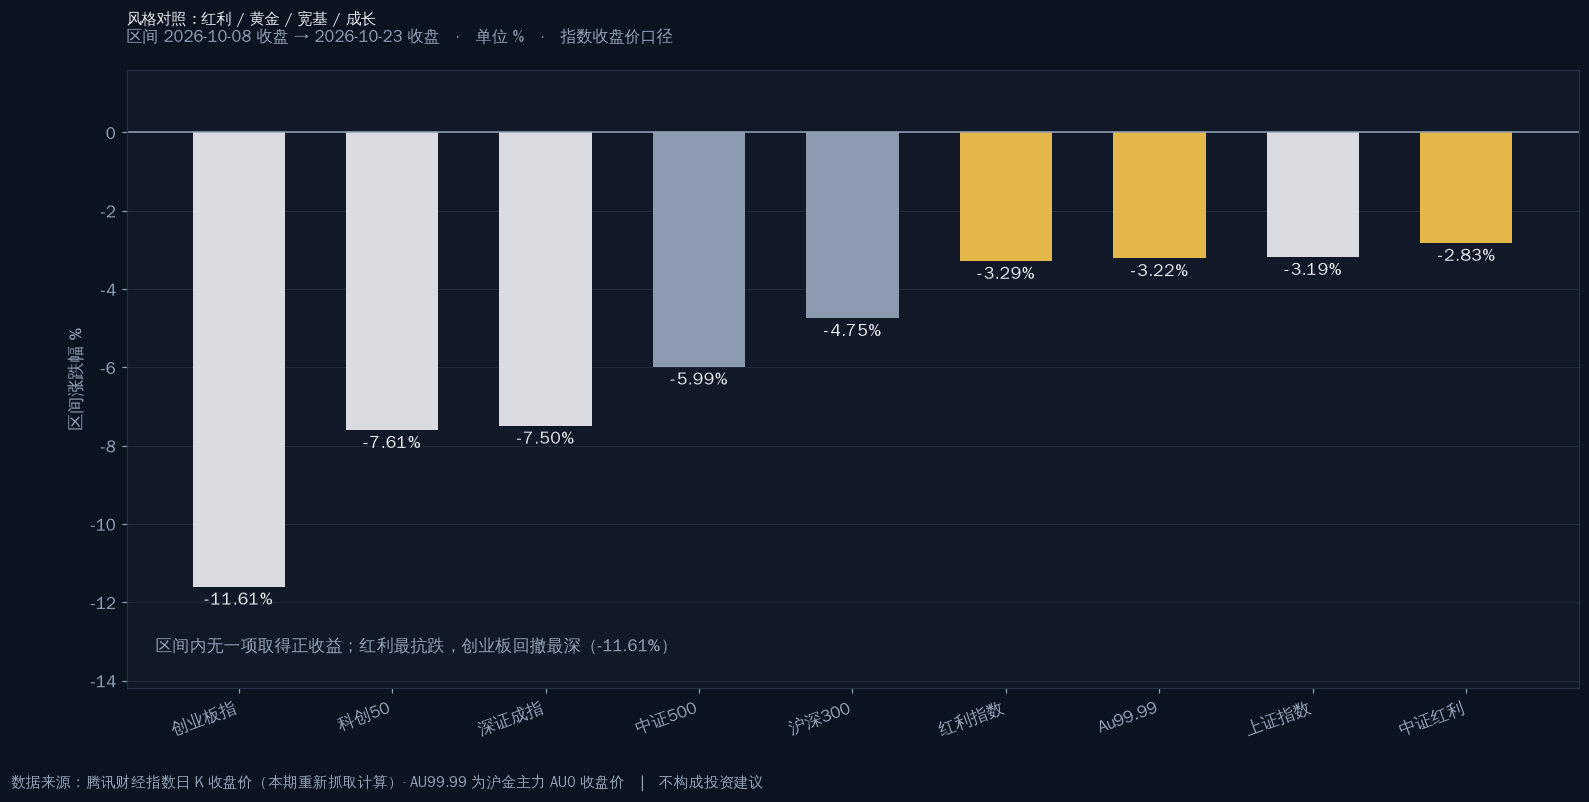
图注:区间统一为 2026-10-08 收盘 → 2026-10-23 收盘。红利指数 -3.29%、Au99.99 -3.22%、上证 -3.19%、中证红利 -2.83% 最抗跌;沪深300 -4.75%、中证500 -5.99%、深证成指 -7.50%、科创50 -7.61%、创业板指 -11.61%。这段区间里没有一项取得正收益。
06 · 跨市场涨跌
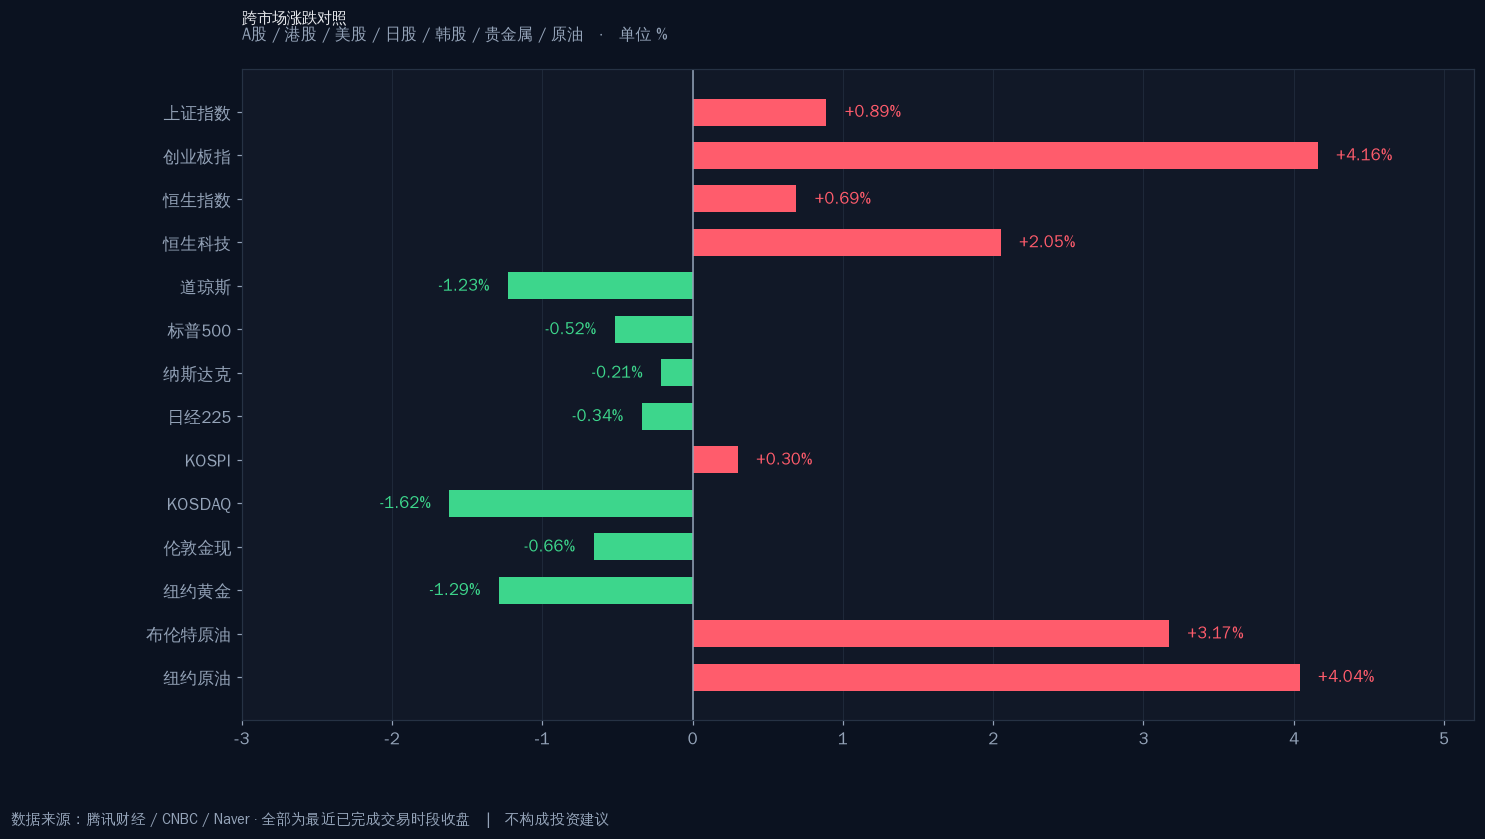
图注:A股(上证 +0.89% / 创业板 +4.16%)、港股(恒生 +0.69% / 恒生科技 +2.05%)、美股(道指 -1.23% / 标普 -0.52% / 纳指 -0.21%)、日经225 -0.34%、KOSPI +0.30%、KOSDAQ -1.62%、伦敦金现 -0.66%、纽约黄金 -1.29%、布伦特原油 +3.17%、纽约原油 +4.04%。五个股票市场里只有 A股、港股与韩股主板收涨,而商品端只有原油收涨。
最新资讯 → 板块 → 龙头股价
关键资讯
01 · 伊朗塔斯尼姆通讯社:并未经巴基斯坦向美方提交任何新方案,「霍尔木兹换解除封锁」不接受
伊朗半官方媒体塔斯尼姆通讯社援引匿名消息人士称,有关「伊朗提议重启霍尔木兹海峡通航、换取美方解除海上封锁」的报道均为虚假消息、纯属臆想;消息人士明确表态「从根本上来说,伊朗不接受『霍尔木兹海峡换解除封锁』这种交易条件」,并称只有美方满足伊朗诉求(停止破坏伊朗港口与航运),围绕海峡的冲突才有望化解。这是本期最重要的一条——它把 10-25 03:02 那条「伊朗愿以重开霍尔木兹换解除封锁」的消息直接作废,通道风险从「可以谈」改判为「没有交易标的」。对已收盘的布伦特 112.10(+3.17%)与伦敦金 3,997.79(-0.66%)而言,这是一条只增加下限、不增加上限的信息。
来源:塔斯尼姆通讯社(新浪财经图文直播转载)· 时间:2026-10-25 13:41(原报道为周六晚间)
02 · 特朗普:美国随时可能再对伊朗动手,也可能达成协议
当地时间 10-24,特朗普在佛罗里达州西棕榈滩参加中期选举投票,被问及是否可能再对伊朗发动袭击时表示不向媒体透露这类信息,但同时称「美国随时可能再对伊朗动手,也可能达成协议」;他还称本可以一年前用 B-2 轰炸机「搞定然后走人」,但认为伊朗总会设法制造核弹,因此必须达成一份永久性协议。与 13:41 的伊朗表态并列时,这构成一个完整的僵局结构:**一方拒绝交易条件,一方同时保留打击与谈判两个选项**——这正是油价跌不动、金价涨不动的共同来源。
来源:CCTV 国际时讯(新浪财经图文直播转载)· 时间:2026-10-25 13:27(事件发生在 10-24)
03 · 摩科瑞起诉波罗的海交易所:霍尔木兹油轮基准运价该不该继续发布
全球最大大宗商品交易商之一摩科瑞(Mercuria)起诉拥有 282 年历史的波罗的海交易所,英国高等法院周一开始审理,核心争议是今年美以对伊开战后,波交是否应继续发布途经霍尔木兹海峡的油轮基准运价。这不是一条普通的商业纠纷——它触及的是「战时运价基准还有没有有效性」这个定价基础设施问题。如果法院限制基准发布,霍尔木兹航线的运价与运费衍生品将失去公开锚,油运板块的定价会从「指数化」退回「一对一议价」。对 A股 油运(中远海能、招商轮船)与港股同类标的都是本周需要重估的制度变量。
来源:新浪财经图文直播 · 时间:2026-10-25 13:50
04 · 伊朗革命卫队袭击伊拉克库尔德斯坦的伊朗反对派基地;以色列周日启动多战线演习
13:49 伊朗革命卫队袭击了伊拉克库尔德斯坦的伊朗反对派基地。以色列军方同日开展一场预先规划的演习,模拟多战线遭遇袭击,演习在北部与中部地区进行、持续至周一。13:08 另有报道称阿联酋附近海域油轮漏油事故后,7 个酋长国中已有 3 个宣布关闭境内海滩(拉斯海玛无限期关闭)。三条消息合在一起说明:冲突的**地理范围在横向扩散**(伊拉克北部、以色列本土、阿联酋海域),而不是朝降温方向收敛。这是本期第二条把风险下限抬高、上限压住的证据。
来源:新浪财经图文直播(综合外媒)· 时间:2026-10-25 13:08 / 13:40 / 13:49
05 · 下周国产工业母机细分龙头申购:钶锐锶 10-29 登陆科创板
Wind 数据显示,下周四(10-29)有 1 只科创板新股钶锐锶可申购。该公司是国内全直驱数控机床的领先者,也是国内少有的同时拥有 PWM 型数控系统与总线型数控系统、且两种系统均已形成规模销售的企业;数控机床超 80% 应用于精密模具、航空航天、消费电子三大领域,对国外品牌数控机床形成替代。这条的分量在于时点——它是 10-26 开盘后唯一一只把「国产替代 + 工业母机」重新写进打新日历的标的,直接对应 A股 机床链(科德数控、海天精工、纽威数控)的比价效应。
来源:Wind(新浪财经图文直播转载)· 时间:2026-10-25 13:55
06 · XHEART 新芯航途完成战略轮融资,累计融资近 50 亿元
XHEART 新芯航途宣布完成战略轮融资,累计融资近 50 亿元。投资方结构值得注意:上汽、奇瑞、长鑫科技、中金雷诺、均胜等车企与产业战略投资方;鼎晖、IDG、纪源、蔚来资本、顺为、蓝湖、凯辉、真格、愉悦、高成、辰韬、鼎珮、水木校友基金、众擎资本、润璋创投等投资机构;以及国家人工智能产业投资基金、国开金融、苏州国投、苏创投、深创投、苏州高铁鑫诚资本、上海半导体产投等国资背景资金。**车企 + 存储大厂 + 国资 AI 基金同时进场**,这是本期唯一一条把「车规芯片」与「国产算力」两条链绑在一起的一级市场定价。
来源:新浪财经图文直播 · 时间:2026-10-25 13:58
07 · 雷军:小米纽北 Workshop 正式启用;王腾:iPhone Duo 相比小米、华为阔折叠并无特别领先
13:44 雷军宣布小米在纽北的 Workshop 正式启用,拥有专属停车场、快充站、直入赛道入口、车手浴室与观赛 VIP Lounge。13:46 王腾表示上手 iPhone Duo「整体还是挺精致的,但相比小米、华为的阔折叠并没有什么特别领先的地方」。这两条与 13:38「苹果正考虑优化 iPhone Duo 外屏 Safari 布局」并列时,形成对 10-24 22:00「iPhone Duo 首批售罄、订单排至 2027 年 1 月下旬」的第一次本土反向叙事:**需求端仍强,产品端优势被中国厂商公开否认**。对照 11:55 粉尘测试失败与 13:02 蓝思 Q3 净利同比 -50.42%,果链的多头证据正在被逐条削薄。
来源:雷军 / 王腾(新浪财经图文直播转载)· 时间:2026-10-25 13:38 / 13:44 / 13:46
08 · 部分 QDII 专户陆续清盘;QDII 专户额度须在 2027 年底前压降至 20% 以内
有公募机构人士透露,公司部分 QDII 类专户产品陆续清盘,与公募 / 专户两类产品 QDII 投资额度的比例调整有关。年初多家基金公司收到通知,须调整 QDII 额度在公募与专户之间的使用比例,在 2027 年底前把专户占用的 QDII 额度压降至 20% 以内。这条对 A股 是慢变量但方向明确:**跨境配置的通道额度在向公募(含 ETF)集中**,专户的海外敞口被压缩,边际上有利于境内 ETF 承接,不利于以专户形式存在的海外多头。
来源:券商中国(新浪财经图文直播转载)· 时间:2026-10-25 13:53
影响映射
| 资讯要点 | 影响 | 相关板块 | 传导逻辑 |
|---|---|---|---|
| 伊朗否认「霍尔木兹换解除封锁」 | 利好油价 / 利空金价 | 油气上游 / 油运 / 贵金属 | 交易标的不存在 → 供给中断风险无法被谈判对冲 → 油价下限抬高、风险溢价上限锁死 → 金价缺新增买盘 |
| 特朗普「随时可能再打、也可能达成协议」 | 中性(波动放大) | 军工 / 油气 / 黄金 | 打与谈双轨并存 → 尾部风险双向打开 → 方向不可交易、只有波动可交易 |
| 摩科瑞起诉波罗的海交易所 | 利好油运(短期) | 油运 / 航运 / 运费衍生品 | 战时运价基准或被限制 → 运价从指数化退回一对一议价 → 缺基准时现货运价弹性放大 |
| 伊朗革命卫队袭击伊北基地 + 以色列多战线演习 | 利空风险资产 | 全球权益 / 新兴市场 | 冲突地理范围横向扩散 → 不确定性抬升 → 周一亚盘风险偏好受压 |
| 钶锐锶 10-29 科创板申购 | 利好 | 工业母机 / 数控机床 / 精密制造 | 打新日历重启工业母机定价 → 国产替代比价效应回归 → 存量机床链获得估值参照 |
| XHEART 累计融资近 50 亿元 | 利好 | 车规芯片 / 智能驾驶 / 存储 | 车企 + 存储厂 + 国资 AI 基金同投 → 一级市场为车规芯片定价 → 二级市场国产算力链估值获支撑 |
| 王腾否认 iPhone Duo 产品领先 + 苹果改外屏 Safari | 利空 | 果链 / 折叠屏 / 消费电子 | 产品差异化被公开否认 → 溢价叙事削弱 → 叠加蓝思 Q3 净利 -50.42%,果链只剩需求一侧证据 |
| QDII 专户压降至 20% 以内 | 中性偏多 A股 | 跨境 ETF / 宽基 ETF / 券商财富 | 额度从专户向公募集中 → 海外敞口收缩 → 境内 ETF 承接被动资金 |
龙头个股
| 板块 | 龙头公司 | 代码 | 最新价 / 最近收盘价 | 最近交易日涨跌幅 | 市场 | 备注 |
|---|---|---|---|---|---|---|
| 油气上游(受益) | 中国石油 | 601857 | 12.75 | +0.39% | 沪市(收盘价) | 成交 23.33 亿,油价弹性仍未体现 |
| 油气上游(受益) | 中国石化 | 600028 | 5.37 | +0.19% | 沪市(收盘价) | 成交 16.52 亿,几乎不动 |
| 油气上游(受益) | 中国海洋石油 | 00883 | 23.12 | -1.03% | 港股(收盘价) | 布伦特 +3.17% 而 H 股收跌,背离最直接 |
| 油气上游(受益) | 中国石油股份 | 00857 | 9.605 | -0.98% | 港股(收盘价) | 同一家公司 A/H 两端都不跟油价 |
| 工业母机(受益) | 科德数控 | 688305 | 暂无 | 暂无 | 科创板 | 本期未取到可靠快照,不估算 |
| 工业母机(受益) | 海天精工 | 601882 | 暂无 | 暂无 | 沪市 | 本期未取到可靠快照,不估算 |
| 车规芯片(受益) | 兆易创新 | 603986 | 292.00 | +5.51% | 沪市(收盘价) | 成交 129.06 亿,存储 + 车规双属性 |
| 车规芯片(受益) | 紫光国微 | 002049 | 56.29 | +4.63% | 深市(收盘价) | 成交 8.54 亿,车规安全芯片 |
| 车规芯片(受益) | 士兰微 | 600460 | 26.28 | +2.46% | 沪市(收盘价) | 功率半导体,车规主供 |
| 算力硬件(受益) | 海光信息 | 688041 | 201.10 | +5.28% | 沪市(收盘价) | 成交 53.94 亿 |
| 算力硬件(受益) | 中际旭创 | 300308 | 612.63 | +3.82% | 深市(收盘价) | 成交 279.18 亿,全场前列 |
| 存储(受益) | 美光科技 | MU | 894.335 | ▲ 暗盘 +2.00% | 美股(暗盘) | 10-23 现货收 877.55,缺口 16.8 美元待补 |
| 果链(受损) | 立讯精密 | 002475 | 50.42 | +7.25% | 深市(收盘价) | 涨幅尚未反映蓝思 Q3 与产品端质疑 |
| 果链(受损) | 歌尔股份 | 002241 | 23.11 | +10.00% | 深市(收盘价) | 涨停价,补跌压力最大 |
| 果链(受损) | 蓝思科技 | 300433 | — | Q3 净利 -50.42% | 深市 | 10-25 公告,价格待 10-26 开盘定价 |
| 果链(受损) | 舜宇光学科技 | 02382 | 63.15 | +4.99% | 港股(收盘价) | 港股果链代表 |
| 贵金属(背离) | 紫金矿业 | 601899 | 28.79 | +3.41% | 沪市(收盘价) | 金价跌而权益涨,成交 74.56 亿 |
| 贵金属(背离) | 山东黄金 | 600547 | 26.00 | +1.17% | 沪市(收盘价) | 成交 18.54 亿 |
| 贵金属(背离) | 纽曼矿业 | NEM | 108.87 | -4.59% | 美股(收盘价) | 美股金矿股深度反向 |
本期已经兑现的只有宏观叙事:通道风险「不可交易」被伊朗官方文本确认,产品端优势被中国厂商公开否认。尚未兑现的是价格:布伦特 112.10、伦敦金 3,997.79、中国石油 12.75、歌尔 23.11 全部停在 10-23 / 10-24 的旧姿态上。出现背离的是三处——油气上游(油价涨而中国石油 +0.39%、中国海油 H -1.03%)、贵金属权益(金价跌而紫金 +3.41%、山东黄金 +1.17%,NEM -4.59%)、果链(需求售罄而产品与财务数据双双走弱)。
A股详细分析
1. 盘面事实
10-23 A股走出一次结构极度分化的反转,且这份姿态到 14:00 仍未被任何新报价改写。上证指数收 3,690.48(+0.89%),日内区间 3,574.27–3,691.40,几乎收在全天最高;深证成指 11,673.83(+2.79%);创业板指 2,684.10(+4.16%),日内最低 2,494.22、振幅 7.79%,是全市场弹性最大的一端;科创50 1,345.51(+3.04%);北证50 984.90(+1.88%);沪深300 4,105.33(+1.71%);中证500 6,814.44(+2.39%)。5,576 只样本中 5,573 只有效,涨 4,525 / 跌 909 / 平 139,上涨占比 81.20%,涨跌比 4.98 : 1,中位数 +1.56% 高于上证 +0.89%,涨幅超 9.8% 的 150 只、跌幅超 9.8% 的 17 只,成交逐只求和 19,724.44 亿元。唯一收绿的宽基是中证红利 5,398.82(-0.13%)与红利指数 3,209.40(-0.60%)。市值越小越弹、红利越跌越静,是流动性驱动而非盈利驱动的标准排序。
2. 直接拖累机制
现象:四大行与电力链在全市场 81.20% 上涨的背景下集体收绿——中国银行 -4.02%、工商银行 -3.14%、建设银行 -3.09%、农业银行 -2.84%、交通银行 -1.95%、华能国际 -2.82%、长江电力 -1.24%、国电电力 -1.19%。
机制:四家银行的跌幅里含除息因素,但除息解释不了同步性——真正发生的是同一个市场内部的换仓。当成长端出现 150 只涨停、4,525 只上涨时,低波动、高股息资产的相对吸引力在几小时内被迅速稀释,被动与绝对收益账户做的是「卖低波买高波」,而不是「卖股票买现金」。电力链的下挫另有独立理由:南方区域电力市场 10-24 正式运行、经营主体超 29 万家,市场化定价对高确定性电价的溢价构成压力。
影响:这决定了 10-23 反弹的性质是存量内部的风格切换,不是外部增量资金的系统性进场。证据是成交额 19,724.44 亿元仍未突破 2.1 万亿元的关键阈值——放量是相对的,绝对水位还不足以确认趋势反转。
3. 抗跌与资金结构
抗跌端集中在两处。其一是大行内部的差异:招商银行 -0.12%、民生银行 +0.58%、华夏银行 +0.16%,与四大行的 -3% 级跌幅形成明显阶梯,说明卖出是有选择的,针对的是「权重 + 高股息 + 被动持仓重合度最高」的那一篮子。其二是非银与保险:中信证券 25.45(+0.67%)、中国平安 51.76(+1.61%),券商只小涨而没有补涨,本身就是「反弹缺量能确认」的直接证据。
资金结构上,红利与权重是被提款的一端,ETF 与被动是承接的一端。山西证券 12:06 给的口径把估值锚补齐了:中证红利滚动 PE 8.9 倍、PB 不足 0.9 倍、PB 历史分位 32%,申万银行 PE 6.4 倍处于历史 30% 分位,非银 8.7 倍位于历史底部。换句话说,10-23 卖出的不是估值,是仓位结构。13:53 的 QDII 专户额度压降(2027 年底前专户额度降至 20% 以内、部分 QDII 专户已清盘)进一步说明:跨境敞口的增量通道正在向公募与 ETF 集中,专户端是被动收缩的一方。
4. 外部原因
三条外部线索同时指向「分母不松」。第一是美债:10 年期 4.999%(+4.6bp,盘中高 5.005%)、2 年期 4.686%,长端贴住 5% 整数关口本身就是压制久期资产的力量。第二是欧洲与日本利率:法国 10 年期 5.0223%(本周一度触 5.14%、2002 年以来最高)、英国 5.3693%、德国 3.3459%、日本 2.805%,三个 5% 同时钉住,全球无风险利率的「地板」被整体抬高。第三是美股:道指 52,215.16(-1.23%,AT&T 20.93 -7.96% 与 T-Mobile 146.54 -7.71% 为单一拖累)、标普 7,623.68(-0.52%)、纳指 25,955.34(-0.21%)。纳指跌得最少而道指跌得最多,说明这轮下跌是「权重股个别事件 + 结构性换手」,不是科技股的集体杀估值——恰好与 A股 内部「成长涨、红利跌」方向一致。
5. 内部原因
内部原因是三条线叠加。一是分子端在改善但尚未被广泛定价:截至 10-24 已有 64 家科创板公司披露三季报,合计营收 1,596.95 亿元(+35.47%)、合计净利润 147.81 亿元(+93.56%),55 家盈利、9 家扭亏、36 家净利同比增长。二是财政前置的预期:财政部将抓紧提前下达 2027 年部分新增地方政府债务限额,市场判断可能按 60% 顶格下达、约 3.12 万亿元。三是风格跷跷板本身:当成长端赔率在 10-08 至 10-23 区间被打到创业板 -11.61%、科创50 -7.61%,而红利只跌 -3.29% 之后,均值回归的性价比开始显现。
本期新增的负面内部变量是果链:13:02 蓝思科技 Q3 归母净利 8.43 亿元、同比下降 50.42%,前三季度净利 14.20 亿元、同比下降 50.06%;13:46 王腾公开称 iPhone Duo 对比小米、华为阔折叠「没什么特别领先」。需求侧(首发售罄、订单排至 2027-01)与供给 / 财务侧(粉尘测试失败、净利腰斩、产品优势被否认)第一次全面分叉。
6. 定性
这不是全面崩盘,也不是趋势反转,而是成长杀估值后的超跌修复叠加风格切换的第一次强确认。三个条件同时成立时必须这么读:成交 19,724.44 亿元未破 2.1 万亿(缺量能确认)、券商仅 +0.67%(缺旗手确认)、红利仅微跌 -0.13%(说明是换仓不是离场)。同时也不能读成「风险偏好系统性上行」——同一天有 909 只下跌、17 只跌超 9.8%,且金价与油价正在用另一套逻辑定价地缘风险。
7. 后市观察点
- 成交额能否破 2.1 万亿元:10-26 若仍停在 2 万亿以下,反弹定性不变。
- DR007 是否走松:10-26 央行 7,000 亿元 MLF 缩量续作(本月到期 9,000 亿元、净回笼 2,000 亿元)之后,资金价格是最快的验证变量。
- 中证红利 5,398.82 与红利指数 3,209.40 能否止跌:不止跌则风格切换继续,止跌则说明只是单日换仓。
- 券商前 30 分钟能否补涨:中信证券 25.45 若开盘半小时涨幅超 2%,才谈得上「增量入场」。
- 上证指数编制新规(单样本权重 15% 封顶)10-26 实施后的调仓冲击:唯一一条有确定时点的制度性变量。
- 果链能否补跌:歌尔股份 23.11(涨停价)、立讯精密 50.42 在蓝思 Q3 净利 -50.42% 与王腾表态之后的第一反应。
- 钶锐锶 10-29 申购能否带动工业母机:这是 10-26 之后唯一一只把国产替代写进打新日历的标的。
海外与港股
港股
涨跌事实:恒生指数 23,093.37(+0.69%)、恒生科技 3,871.66(+2.05%)、国企指数 7,756.25(+0.87%),恒生科技跑赢恒指 1.36 个百分点。个股端比亚迪股份 71.60(+6.23%)、小鹏集团-W 37.12(+5.10%)、舜宇光学科技 63.15(+4.99%)、快手-W 27.90(+4.18%)、小米集团-W 26.80(+3.88%)、安踏体育 75.30(+3.15%)、李宁 12.79(+2.73%)、京东集团-SW 100.00(+1.73%)、中国财险 15.23(+1.67%)、中国神华 39.62(+1.59%)、紫金矿业 29.46(+1.24%)、中国平安 49.02(+1.11%)、腾讯控股 386.00(+0.94%)、香港交易所 370.80(+0.98%)、美团-W 71.65(+0.49%);下跌端中国海洋石油 23.12(-1.03%)、中国石油股份 9.605(-0.98%)、中国联通 5.200(-1.23%)、招商银行 51.45(-1.25%)、工商银行 7.240(-1.50%)、友邦保险 71.05(-0.14%)。
主导板块:新能源车与消费电子领涨(比亚迪 +6.23%、小鹏 +5.10%、舜宇 +4.99%),电信与银行走弱。A股 四大行跌幅在 -3% 级、港股同在 -1.5% 级,说明这轮红利减持的主要压力在 A股 境内,港股通标的是被动跟随而非主动抛售。
与 A股 / 黄金的联动与背离:联动在成长端(恒生科技 +2.05% 对应创业板 +4.16%,方向一致、弹性减半);背离在黄金端(港股紫金 29.46 +1.24%、A股 紫金 28.79 +3.41%,而国内 AU0 -1.96%、伦敦金现 -0.66%——同一块黄金,权益涨、商品跌)。本期新增的负面变量是蓝思 Q3 净利腰斩与王腾对 iPhone Duo 的公开评价,两条都直接打在舜宇 63.15 与整个港股果链上。
观察点:10-26 恒生科技 3,871.66 能否守住 3,800;南向资金是否延续上周净卖出(上周净卖出 170.46 亿港元、恒指周跌 4.52%、恒生科技周跌 5.76%);舜宇 63.15 在果链三重负面信息后的第一反应;中国海洋石油 23.12 能否补跟布伦特 112.10;摩科瑞诉波交案周一开始审理对港股航运股的影响。
美股
涨跌事实:道琼斯 52,215.16(-652.82,-1.23%)、标普500 7,623.68(-39.75,-0.52%)、纳斯达克 25,955.34(-53.52,-0.21%)。结构上是道指跌得最重、纳指跌得最轻,单一拖累非常明确——AT&T 20.93(-7.96%)与 T-Mobile 146.54(-7.71%),两只电信股自身事件造成,不属于宏观定价。
科技股与能源股:能源四巨头全线走高——XOM 183.21(+2.79%)、CVX 233.21(+2.88%)、SLB 53.06(+7.08%)、OXY 64.17(+2.67%),与布伦特 112.10(+3.17%)、纽约原油 103.49(+4.04%)同向;半导体分化——MU 877.55(+2.46%)、AMD 516.79(+1.74%)、TSM 418.51(+1.49%)、MSFT 524.51(+0.66%)上涨,而 NVDA 210.96(-0.59%)、AVGO 321.68(-0.48%)下跌;大型平台普遍走低——GOOGL 320.21(-1.24%)、META 642.62(-0.96%)、AMZN 248.00(-0.95%)、TSLA 372.22(-0.63%)、AAPL 347.73(-0.14%);金矿股 NEM 108.87(-4.59%)是当日跌幅最深的板块之一。
唯一还在报价的地方是暗盘:OpenAI 恢复前沿模型训练后,英特尔暗盘 +1.86%,美光 894.335、闪迪 1,251.425、康宁、超威半导体涨幅均超 1%,希捷约 +0.80%、英伟达约 +0.48%。暗盘给的是方向不是成交——美光现货 877.55 与暗盘 894.335 之间有 16.8 美元缺口,10-26 21:30 开盘要先补这个缺口。
美债与利率:10 年期 4.999%(+4.6bp,盘中高 5.005%)、2 年期 4.686%,长端贴住 5%。在一个「地缘警报 13 分钟解除」的周末,长端没有回落,说明风险溢价的回落并没有转化为久期资产的买盘。
与 A股 的关系:美股「纳指抗跌 + 能源涨 + 中位数强于市值加权」与 A股「创业板涨 + 上游不动 + 中位数强于指数」同构——两个市场都在做「卖权重买中位数」的动作。
盘前 / 开盘 / 盘后 / 休市:14:00(上海)= 美东 10-25 02:00,美股处于周末休市;下一时段为 10-26 21:30(上海时间)开盘,21:30 前为盘前。
观察点:暗盘缺口如何收敛(美光 877.55 → 894.335、闪迪现货 1,238.03 → 暗盘 1,251.425);10 年期能否站上 5.00% 并收在上方;10-28 SK 海力士、10-29 三星电子财报;下周谷歌、微软、亚马逊财报密集。
日股
涨跌事实:日经225 62,693.16(-214.68,-0.34%),开 62,667.05 / 高 62,786.89 / 低 61,462.61,前收 62,907.84。高开低走并留下长下影,日内振幅 2.11%,低点出现在早盘、高点在收盘前,典型的高开、被砸、尾盘修复。
驱动:日本 10 年期国债 2.805%,绝对水位远低于美欧,但方向仍是上行;半导体与出口链跟随美股科技股的分化而分化。地缘上日本本期有「非市场增量」——10-25 小笠原群岛附近发生地震(日本气象厅测 7.0 级、深源约 470–503 公里),自然资源部海啸预警中心判断不会引发海啸,对权益定价影响可忽略。
与 A股 / 美股的关系:日经 -0.34% 与纳指 -0.21% 同向,与创业板 +4.16% 反向。同为亚太同时区,日股选的是「跟随美股」,A股 选的是「超跌修复」。OpenAI 恢复训练对日股半导体设备与材料链是边际正向,但周末无法定价。
观察点:62,000 整数关;美元兑日元方向对出口链利润的传导;OpenAI 训练重启对迪思科、东京电子等设备股的传导;钶锐锶所在的「全直驱数控机床」赛道与日本发那科、牧野的比价。
韩股
涨跌事实:KOSPI 5,550.30(+16.53,+0.30%,开 5,403.17 / 高 5,550.30 / 低 5,305.98,收在当日最高)、KOSDAQ 751.69(-12.41,-1.62%,开 748.32 / 高 753.02 / 低 732.87)。主板收在全天最高附近,创业板下跌 1.62%,同一市场两个方向。
半导体与出口:13:19 补充了财报日历的关键细节——SK 海力士 10-28 三季报电话会将披露实际盈利与存储价格展望,韩亚证券与 Meritz 证券本月给出的三季度营业利润预测分别为 77.9 万亿韩元与 80.1 万亿韩元(对应两家合计约 185 万亿韩元的市场预期);SK 海力士已于 8-20 至 10-21 完成 40 万亿韩元回购,市场关注后续新增回报方案与 Solidigm 的资金筹措方式。资金端已先行——10-01 至 10-23 个人投资者净买入 14 只单一个股杠杆 ETF 合计 3,154 亿韩元(SK 海力士 2,263 亿 / 三星 891 亿)。
与全球科技股的关系:KOSPI +0.30% 与纳指 -0.21%、KOSDAQ -1.62% 三者方向不一,说明反弹预期被集中在两只权重芯片股上,而没有扩散到中小盘。这与 A股「中位数强于指数」正好相反——韩股是权重强于中位数。政策端本期同时出两张牌:推迟加密资产征税(财政松)与野村维持 11 月加息为基准(货币紧)。
观察点:11 月加息是否兑现;SK 海力士 10-28 财报的 HBM4 进展与 77.9 万亿韩元能否达标;三星电子 10-29 财报的存储价格指引;KOSDAQ 751.69 能否收复 760。
黄金详细分析
国际现货黄金 3,997.79(-0.66%),连续两个交易日失守 4,000 美元,日内区间 4,033.47 / 3,975.70;纽约黄金 4,007.91(-1.29%,前收 4,060.40),最低 3,989.10;白银 53.96(-1.90%)。国内端 Au99.99(沪金主力 AU0 口径)10-23 开 880.00 / 高 881.00 / 低 858.08 / 收 864.36(-1.96%,四连阴并跌破 870),10-19 高点 906.24 至 10-23 收盘回撤 4.62%。原油同期反向:布伦特 112.10(+3.17%)、纽约原油 103.49(+4.04%),天然气 2.626(-6.08%)。
这组排布本身就是结论。地缘层面,本期新增的两条硬信息彻底改变了风险的类型:13:41 伊朗塔斯尼姆通讯社否认曾提出「以重开霍尔木兹换解除封锁」,并明确表示不接受这种交易条件;13:27 特朗普称美国「随时可能再对伊朗动手,也可能达成协议」;13:49 伊朗革命卫队袭击伊拉克库尔德斯坦的反对派基地、13:40 以色列启动多战线演习。从「担心断供」到「接受断供风险为常态且无法交易」,前者的定价方式是买入避险资产,后者的定价方式是长期持有成本——而持有成本这一端是硬的。美 10 年期 4.999%、法 10 年期 5.0223%(周内触 5.14%、2002 年以来最高)、英 10 年期 5.3693%、德 3.3459%、日 2.805%,全球无风险利率地板整体抬高,把黄金的持有成本直接顶上去;美联储 10-27~28 议息维持不变概率约 90.6%、12 月偏鹰,降息预期继续后延。通胀维度上,布伦特 112.10 与纽约原油 103.49 的两连涨本身就是通胀预期的输入项,而通胀预期上升在美国当前的政策反应函数里指向的是「更久的紧缩」而不是「更贵的黄金」——这是本轮黄金与原油反向下行至今未被打破的原因。
13:50 摩科瑞起诉波罗的海交易所是本期最容易被忽略的一条:如果霍尔木兹航线的油轮基准运价被限制发布,能源运输的定价会从「指数化」退回「一对一议价」,短期运费与油价的风险溢价会更难被对冲,这同样不利于黄金作为「可计算的避险工具」。
与股票市场的对照最刺眼:国际金 -0.66%、纽约金 -1.29%、国内金 -1.96%,而 A股 紫金矿业 28.79(+3.41%)、山东黄金 26.00(+1.17%)上涨,港股紫金 29.46(+1.24%),美股 NEM 108.87(-4.59%)大跌。同一块黄金,四个方向——商品端下跌、A股 与港股权益端上涨、美股权益端大跌。连「同属一个逻辑的两地同一家公司股票」也不共享同一套定价基准。
关键价位:上方 4,033.47(近期高点)与 4,050;下方 3,975.70(本周低点)与 3,950;国内 AU0 上方 881.00 与 900,下方 858.08 与 850。
后续观察点:其一,金价能否重回 4,000 美元并站稳三个交易日;其二,美 10 年期若站上 5.00%,金价下一个支撑位在 3,900 一线;其三,10-27~28 议息声明对「12 月」的措辞是否从偏鹰松动;其四,伊朗与美方是否出现任何可被文本确认的接触(13:41 之后「可谈」这一档已被删除,任何恢复接触的消息都会重新打开金价上限);其五,国内 AU0 与伦敦金现价差若继续走阔,说明国内在独立定价。
股金与跨市场对照小结
跨市场结论
A股:创业板 +4.16%、科创50 +3.04%,5,573 只有效标的中 4,525 只上涨(81.20%),中位数 +1.56% 高于上证 +0.89%,成交 19,724.44 亿元;四大行 -4.02%~-2.84%、两红利指数唯二收绿——风格切换,不是趋势反转。
港股:恒生 23,093.37(+0.69%)、恒生科技 3,871.66(+2.05%),成长端跟随 A股、银行端跌幅仅为 A股 的一半,南向资金上周净卖出 170.46 亿仍是压力源。
美股:道指 -1.23%(AT&T -7.96%、T-Mobile -7.71% 单一拖累)、标普 -0.52%、纳指 -0.21%;唯一的新价格来自暗盘——美光 894.335、闪迪 1,251.425 双双 +2%,英伟达约 +0.48%。
日股:日经225 62,693.16(-0.34%),高开低走留长下影,跟随美股而非 A股。
韩股:KOSPI 5,550.30(+0.30%)收在当日最高附近,KOSDAQ 751.69(-1.62%),权重强于中位数,与 A股 正好相反。
黄金:伦敦金现 3,997.79(-0.66%)连续两日失守 4,000,AU0 收 864.36(-1.96%)四连阴;布伦特 112.10(+3.17%)与纽约原油 103.49(+4.04%)反向。
核心背离一 · 地缘从「可谈」变「不可谈」而价格不动:13:41 伊朗官方否认交易条件、13:27 特朗普保留打击选项、13:49 与 13:40 冲突横向扩散到伊拉克北部与以色列本土,而布伦特 112.10 与伦敦金 3,997.79 仍是 10-24 的旧姿态——风险下限抬高、上限锁死,价格只等 10-26 开盘重新定价。
核心背离二 · 暗盘共识与现货分歧:OpenAI 恢复训练后暗盘集体拉升(美光 894.335、闪迪 1,251.425 均 +2%,英特尔 +1.86%),而 10-23 现货里 NVDA -0.59%、GOOGL -1.24%、AMZN -0.95%。周末唯一还在报价的地方是多头方向,现货给出的仍是权重走弱。
核心背离三 · 果链三面证据:需求端 iPhone Duo 首发售罄、订单排到 2027-01;产品端王腾 13:46 公开称其相对小米、华为阔折叠「没什么特别领先」;财务端蓝思 Q3 净利 8.43 亿元、同比 -50.42%。歌尔 23.11(涨停)与立讯 50.42(+7.25%)现在只剩需求一侧的证据。
核心背离四 · 同一块黄金四个方向:商品端国际 -0.66%、纽约 -1.29%、国内 -1.96%;A股 权益端紫金 +3.41%、山东黄金 +1.17%;港股紫金 +1.24%;美股 NEM -4.59%——商品与权益、境内与境外用的是两套定价基准。
核心背离五 · 油价与上游权益脱钩:布伦特 +3.17%、纽约原油 +4.04%、SLB +7.08%、XOM +2.79%、CVX +2.88%,而中国石油 12.75 仅 +0.39%、中国石化 5.37 +0.19%、中国海洋石油(H) 23.12 反跌 -1.03%、中国石油股份(H) 9.605 -0.98%。
核心背离六 · 一级热、二级冷:XHEART 新芯航途累计融资近 50 亿元(车企 + 长鑫 + 国资 AI 基金同投)、松延动力传保密提交港股 IPO、智元传新一轮融资估值约 500 亿元,而二级市场里 NVDA -0.59%、中际旭创虽 +3.82% 却是本周主力净流出 14.68 亿——一级在给「中国算力」加价,二级在给「全球算力」减仓。
下一交易时段(10-26 周一)核心检验清单:A股 成交额能否破 2.1 万亿元、中信证券 25.45 前 30 分钟能否补涨、中证红利 5,398.82 与红利指数 3,209.40 能否止跌、7,000 亿元 MLF 缩量续作后 DR007 是否走松、上证指数单样本权重 15% 封顶新规实施的调仓冲击、美光暗盘 894.335 与闪迪 1,251.425 能否被现货确认、歌尔 23.11 与立讯 50.42 在蓝思 Q3 后的补跌压力、中国石油 12.75 与中国海洋石油(H) 23.12 是否补跟布伦特 112.10、国际金能否重回 4,000、10 年期美债能否站上 5.00%、钶锐锶 10-29 申购前的工业母机比价。
数据来源与免责声明
查看数据来源与口径
| 市场 / 指标 | 数据源 | 口径 | |---|---|---| | A股指数 | 腾讯财经 `qt.gtimg.cn`(主源)+ 新浪财经日 K(交叉) | 10-23 收盘价,14:00 周末休市无新增 | | A股涨跌家数与成交额 | 新浪财经行情接口逐只快照(单源) | 5,576 只样本、5,573 只有效,逐只统计涨跌与成交额求和 | | A股个股 | 腾讯财经逐只快照 | 10-23 收盘价 | | 港股指数与个股 | 腾讯财经 `hk` 前缀接口 | 10-23 收盘价 | | 美股指数与个股 | 腾讯财经 `us` 前缀接口 + CNBC `restQuote` 交叉 | 10-23 收盘价(美东收盘) | | 美股暗盘 | 券商中国(新浪财经图文直播转载) | 10-25 北京时间场外报价,非交易所成交价 | | 日经225 | CNBC `restQuote`(`.N225`,含开高低与前收) | 10-23 收盘 | | KOSPI / KOSDAQ | CNBC `restQuote`(`.KS11` / `.KQ11`)+ Naver 交叉 | 10-23 收盘,含开高低 | | 国际现货黄金 | 腾讯 `hf_XAU`(3,997.79)+ CNBC `XAU=`(3,995.52)+ gold-api(3,996.90)三源交叉 | 10-24 04:54 报价 | | 纽约黄金 / 白银 / 原油 / 天然气 | 腾讯 `hf_GC` / `hf_OIL` + CNBC `@SI.1` / `@HG.1` / `@NG.1` | 10-24 收盘 | | 国债收益率 | CNBC `US10Y` / `US2Y` / `FR10Y` / `UK10Y` / `DE10Y` / `JP10Y`(单源) | 美债 10-23 纽约收盘,欧债 10-24 欧洲收盘 | | Au99.99 / 沪金 | 新浪财经 `InnerFuturesNewService` AU0 日 K(单源) | 主力合约 AU0,单位 元/克 | | 财经资讯 | 新浪财经 7×24 图文直播(`zhibo_id=152`) | 本期取 13:00–14:00 时段 | **数据校验说明**:核心行情均做双源交叉——A股指数(腾讯 + 新浪日 K)、恒生指数与恒生科技(腾讯)、美股三大指数(腾讯 + CNBC)、日经225(CNBC,字段完整含开高低与方向)、伦敦金现(腾讯 + CNBC + gold-api 三源,方向与量级一致)、KOSPI / KOSDAQ(CNBC + Naver)。A股涨跌家数为新浪单源逐只统计,已注明「单源」;AU0 无第二可靠来源,标注单源。 **本期口径声明**:一是暗盘报价(美光 894.335、闪迪 1,251.425)为场外北京时间报价,与 10-23 现货收盘(877.55 / 1,238.03)不同源,正文已逐处标注,不与现货混排;二是 A股有效标的按严格剔除口径为 5,573 只(涨 4,525 / 跌 909 / 平 139),历史报告中「5,576 只、平 142」的口径差异来自停牌与无成交标的的处理方式不同,本期不改动任何历史报告;三是图 05 区间为「2026-10-08 收盘 → 2026-10-23 收盘」的指数收盘价对比,全部数值由本期重新抓取计算;四是科德数控、海天精工本期未取得可靠快照,正文标「暂无」且不估算、不绘图。 报告生成时间:2026-10-25 14:00(Asia/Shanghai)不构成投资建议。