报告生成时间:2026-11-10 05:00 (Asia/Shanghai)
核心判断
一句话:05:00 这一格没有新价格,只有一颗落地的铆钉——美股 11-09 收盘定格为费半 10,033.93(▲+6.85%)、纳指 25,253.14(▲+2.74%)、标普 7,549.81(▲+2.34%)、道指 52,390.05(▲+2.15%),而英伟达 178.57(▼−4.32%)连续第三日独自下沉、纳斯达克中国金龙指数收跌 1.33%,于是同一小时里「算力硬件被买、英伟达与中国资产被卖」被写进了收盘价;亚太四地在 11-09 收盘后一动不动——上证 3,660.79(▲+0.32%)的红来自煤炭 3.47% 与四大行 1.99%—2.19% 的权重,底下是 5,548 只有效报价中 3,121 只(56.3%)下跌、中位数 −0.30%;恒生科技 4,040.73(▼−0.92%)被美团 75.15(▼−6.53%)按住;日经 58,775.50(▲+2.33%)是 11-06 暴跌 −5.96% 后的第一根修复阳线、且 11-10 文化日全天休市;KOSPI 5,018.85(▼−0.81%)在 11-06 −6.02% 之后仍未修复;黄金隔夜延续「油价塌方、金价照涨」的反常组合——WTI 收 86.85(▼−4.38%)、布伦特收 92.57(▼−5.85%),而 COMEX 金收 4,150.20(◆+1.85%)、伦敦金现 05:00 报 4,138.90(◆+0.73%)、国内 Au99.99 夜盘 02:30 定格 882.80 元/克(◆+0.20%)——所以这是一次「短端利率与美元同时让利 + 亚太按自身产业结构定价 + 内盘金价明显滞后」的组合,不是趋势反转,也不是风险偏好全面回暖。
KPI 速览
口径:A股 / 港股 / 日股 / 韩股为 2026-11-09 收盘终值(11-10 尚未开盘,日股 11-10 文化日休市);美股为 11-09 美东 16:00 收盘终值(05:00 = 美东 16:00,常规时段已结束,非盘后报价);伦敦金现为 05:00 场外实时、COMEX 金为 05:00 期货报价;Au99.99 为 上金所 11-09 夜盘 02:30 收盘 882.80 元/克,涨跌基准为 11-09 日盘收盘 881.00 元/克。缺失一律「暂无」,不估算、不补零。
|
上证指数 3,660.79 ▲ +0.32% 11-09 收盘 · 高 3,679.09 / 低 3,653.05 |
深证成指 11,145.49 ▼ −0.27% 收盘价 · 收盘即日内最低 |
创业板指 2,458.56 ▼ −0.27% 收盘价 · 高 2,511.71 回吐 2.12% |
北证50 895.76 ▲ +0.82% 收盘价 · 高 912.30 / 低 894.22 |
|
恒生指数 24,448.95 ▼ −0.13% 11-09 收盘 · 高 24,738.88 / 低 24,421.11 |
恒生科技 4,040.73 ▼ −0.92% 收盘价 · 低 4,033.87 · 4 日连阴 |
日经225 58,775.50 ▲ +2.33% 收盘价 · 高 59,440.18 · 11-10 文化日休市 |
韩国 KOSPI 5,018.85 ▼ −0.81% 收盘价 · 低 4,990.66 |
|
道琼斯(11-09 收盘) 52,390.05 ▲ +2.15% 前收 51,285.73 · 高 52,574.34 |
标普500(11-09 收盘) 7,549.81 ▲ +2.34% 前收 7,376.86 · 高 7,577.39 |
纳斯达克(11-09 收盘) 25,253.14 ▲ +2.74% 前收 24,579.42 · 高 25,354.30 |
费城半导体(11-09 收盘) 10,033.93 ▲ +6.85% 前收 9,390.25 · 高 10,116.64 / 低 9,467.26 |
|
伦敦金现(05:00 现货) 4,138.90 ◆ +0.73% 对 11-09 场外参考 4,108.69 |
COMEX 金(05:00 期货) 4,150.20 ◆ +1.85% 前收 4,074.90 · 高 4,157.70 / 低 4,062.50 |
Au99.99(上金所夜盘) 882.80 ◆ +0.20% 元/克 · 02:30 收盘 · 对日盘 881.00 |
COMEX 白银(05:00) 53.34 ◆ +2.69% 美元/盎司 · 前收 51.942 |
补充读数:科创50 1,256.96(+0.30%)、沪深300 4,056.11(+0.05%)、上证50 2,789.15(+0.06%)、中证500 6,586.18(−0.17%)、中证1000 6,499.74(−0.09%)、中证全指 5,119.56(+0.08%)、中证红利 5,561.92(+0.54%)、红利指数 3,291.30(+0.78%)、中证白酒 6,885.66(−0.62%);国企指数 8,260.15(−0.17%);美元指数 101.67(−0.61%);WTI 原油 86.97(−4.25%);金银比约 77.6;黄金 T+D 暂无可靠报价(05:00 接口无返回)。
交易状态
| 市场 | 当前状态 | 上海时间 / 当地对应 | 数据口径 |
|---|---|---|---|
| A股(沪深京) | ● 收盘后休市 | 05:00;11-09 15:00 已收盘 | 11-09 收盘终值 |
| 港股 | ● 收盘后休市 | 05:00;11-09 16:08 已收盘 | 11-09 收盘终值 |
| 日股 | ● 节假日休市(11-10 文化日) | 05:00;11-09 15:00 收盘 | 11-09 收盘终值 |
| 韩股 | ● 收盘后休市 | 05:00;11-09 15:30(首尔)收盘 | 11-09 收盘终值 |
| 美股 | ● 已收盘(美东 16:00) | 05:00 = 美东 16:00,常规时段结束 | 11-09 收盘终值 |
| 国际现货黄金 | ● 交易中(24 小时) | 05:00 = 伦敦 21:00 | 场外实时 |
| 国内黄金(上金所) | ● 夜盘已收(02:30) | 05:00;下一时段 11-10 09:00 日盘 | 夜盘收盘终值 |
图表
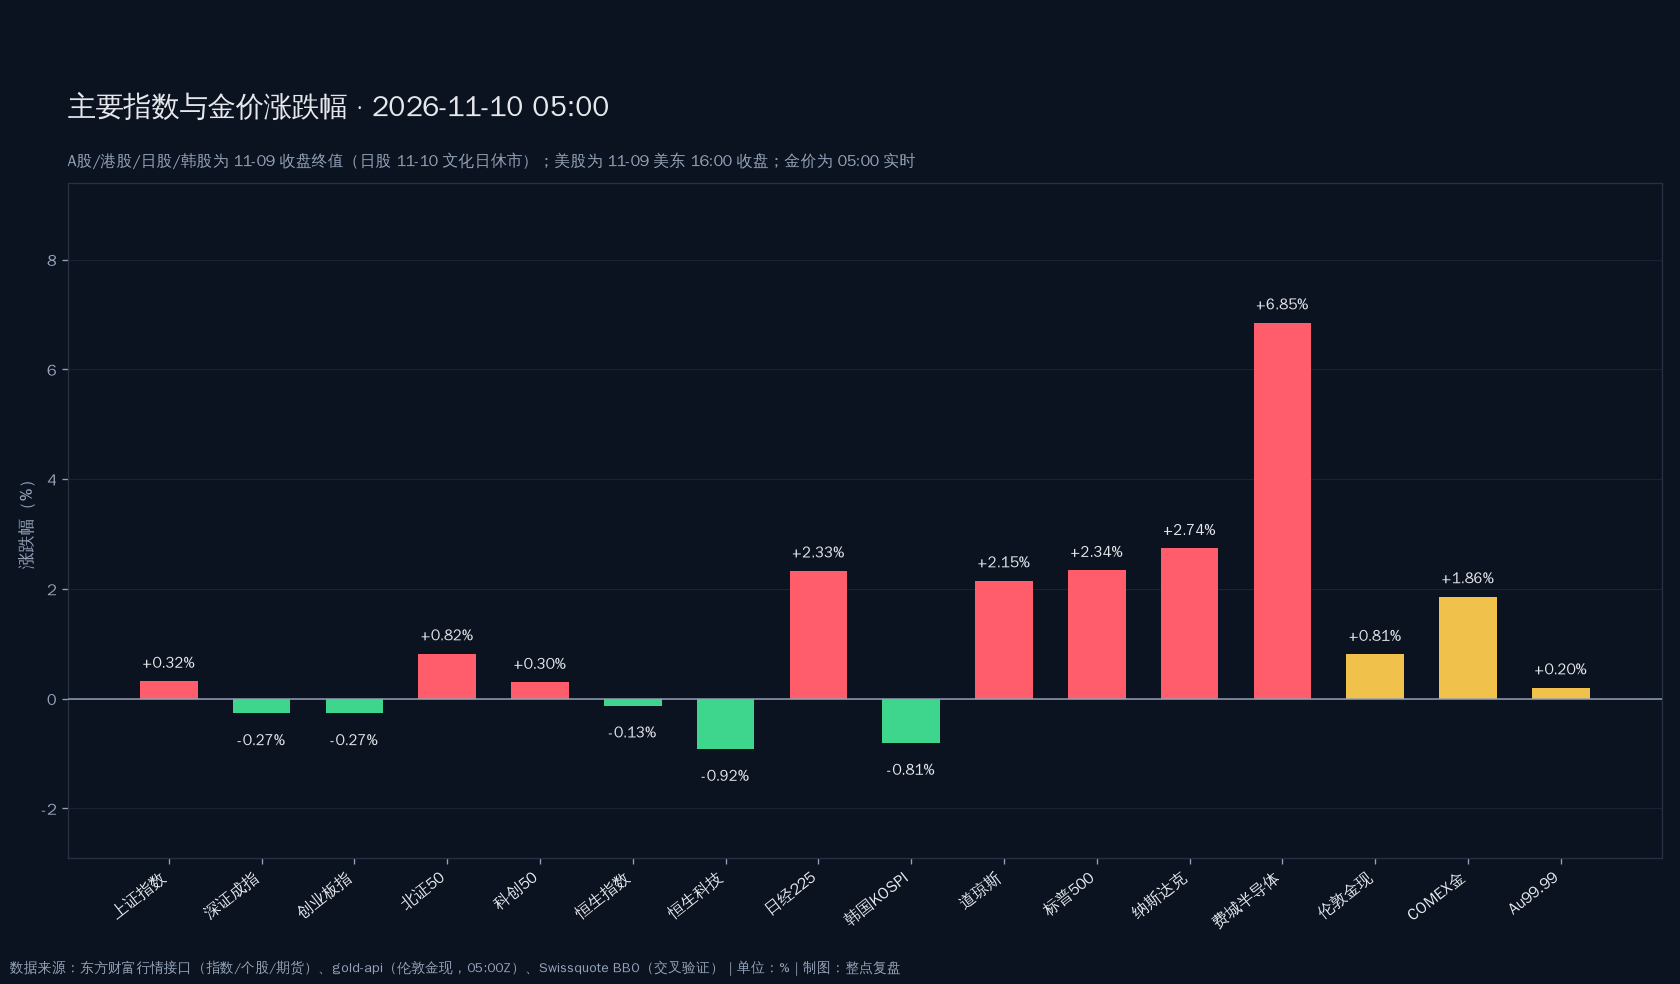
图注:截至 2026-11-10 05:00(Asia/Shanghai)。亚太四地为 11-09 收盘终值(日股 11-10 文化日休市),美股为 11-09 美东 16:00 收盘终值,金价为 05:00 实时。费城半导体 +6.85% 为全图最强,恒生科技 −0.92% 为最弱,落差 7.77 pct。
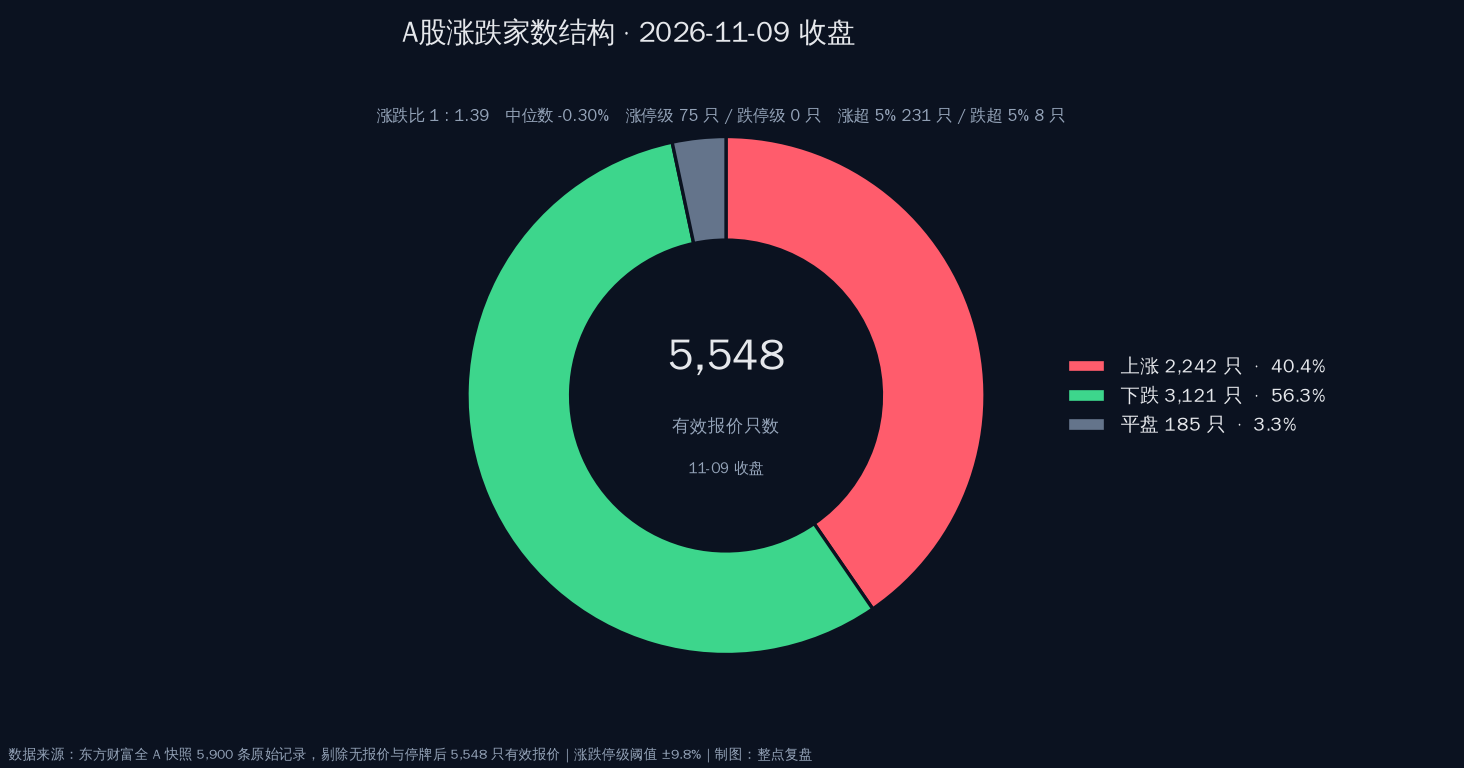
图注:截至 2026-11-09 收盘。样本为东方财富全 A 快照 5,900 条原始记录,剔除无报价与停牌后 5,548 只有效报价:上涨 2,242 只(40.4%)、下跌 3,121 只(56.3%)、平盘 185 只(3.3%)。涨跌比 1 : 1.39、中位数 −0.30%、涨停级(≥9.8%)75 只、跌停级(≤−9.8%)0 只。
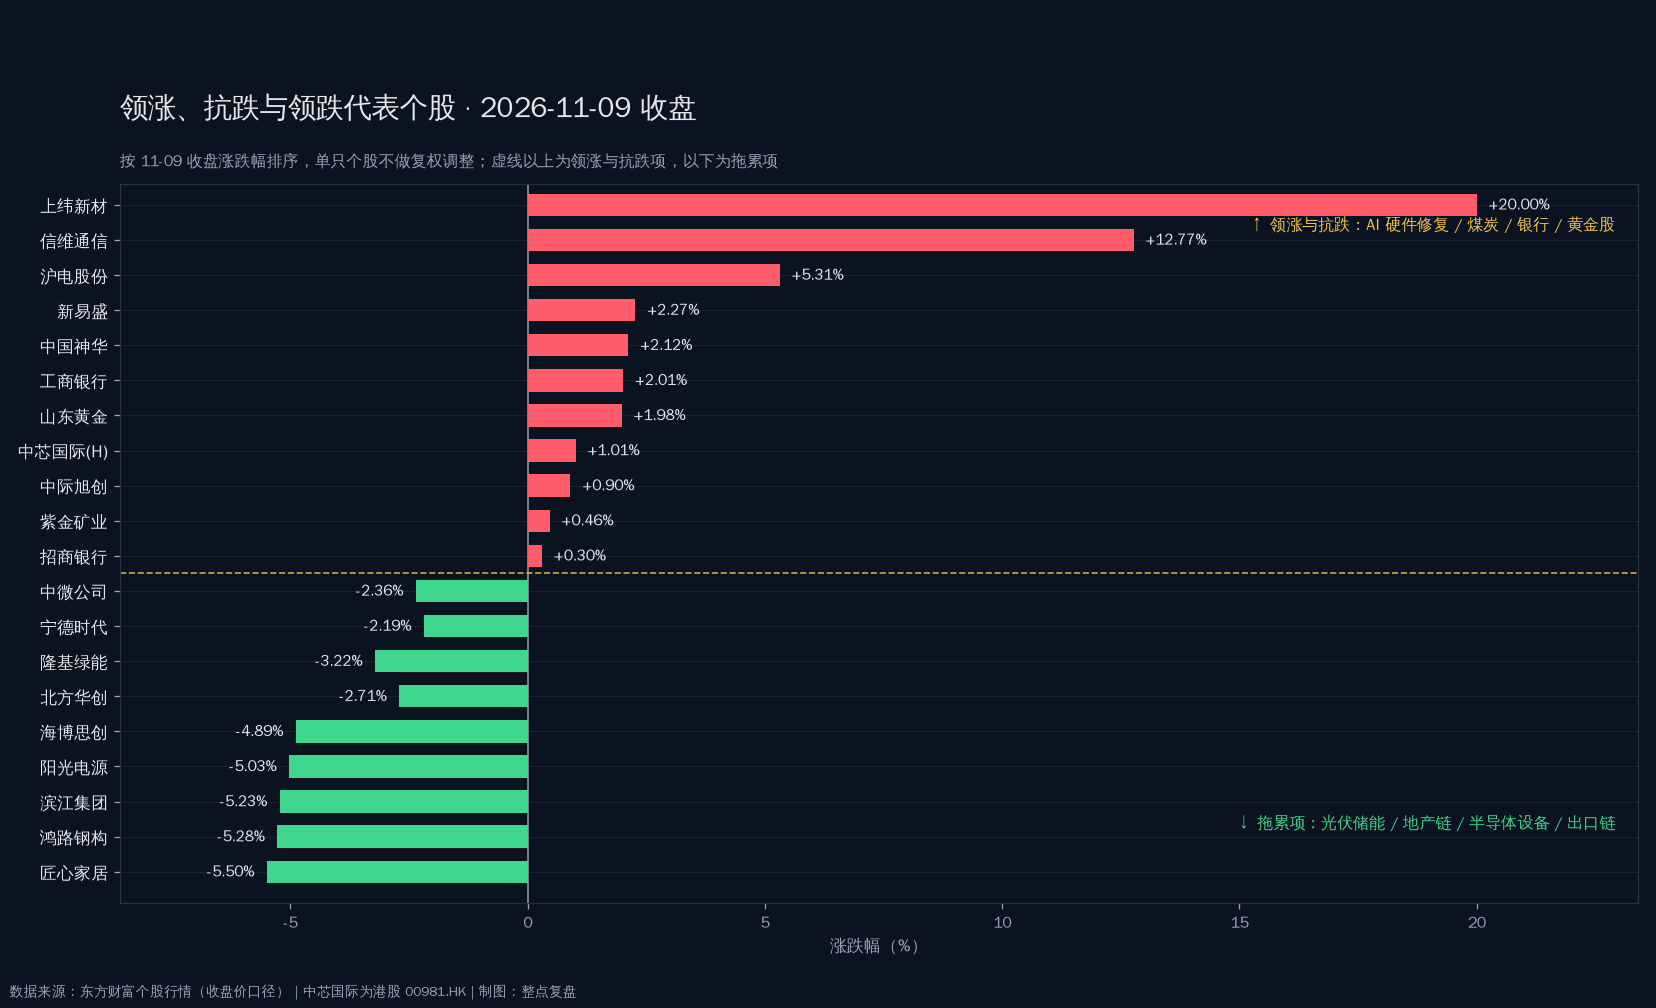
图注:截至 2026-11-09 收盘。虚线以上为领涨与抗跌项(AI 硬件修复、煤炭、银行、黄金股),以下为拖累项(光伏储能、地产链、半导体设备、出口链);单只个股涨跌幅均为交易所收盘口径,未做复权调整,中芯国际为港股 00981.HK。
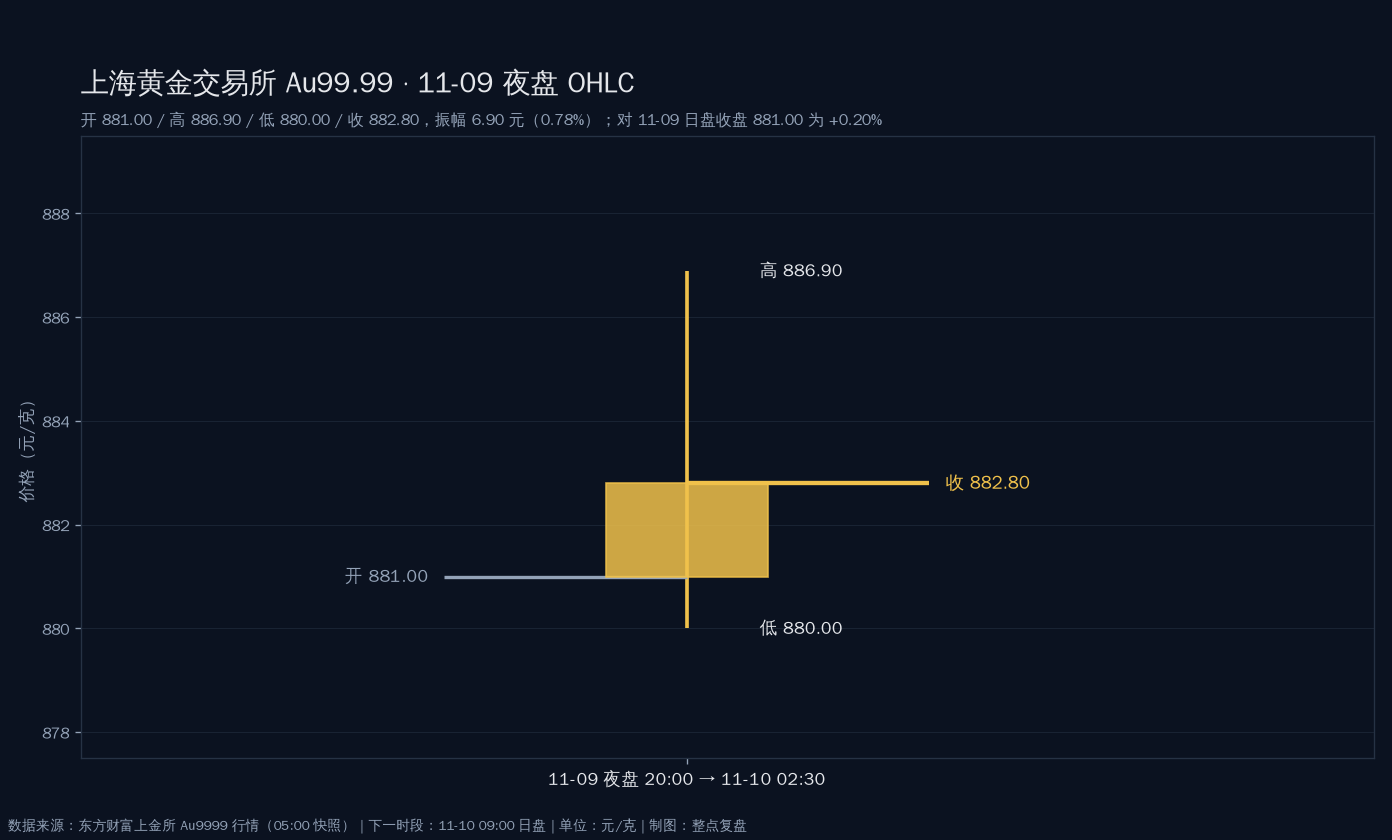
图注:上海黄金交易所 Au99.99,时段为 2026-11-09 20:00 至 11-10 02:30 夜盘,单位元/克。开 881.00 / 高 886.90 / 低 880.00 / 收 882.80,夜盘振幅 6.90 元(0.78%),收盘较 11-09 日盘收盘 881.00 上涨 0.20%。
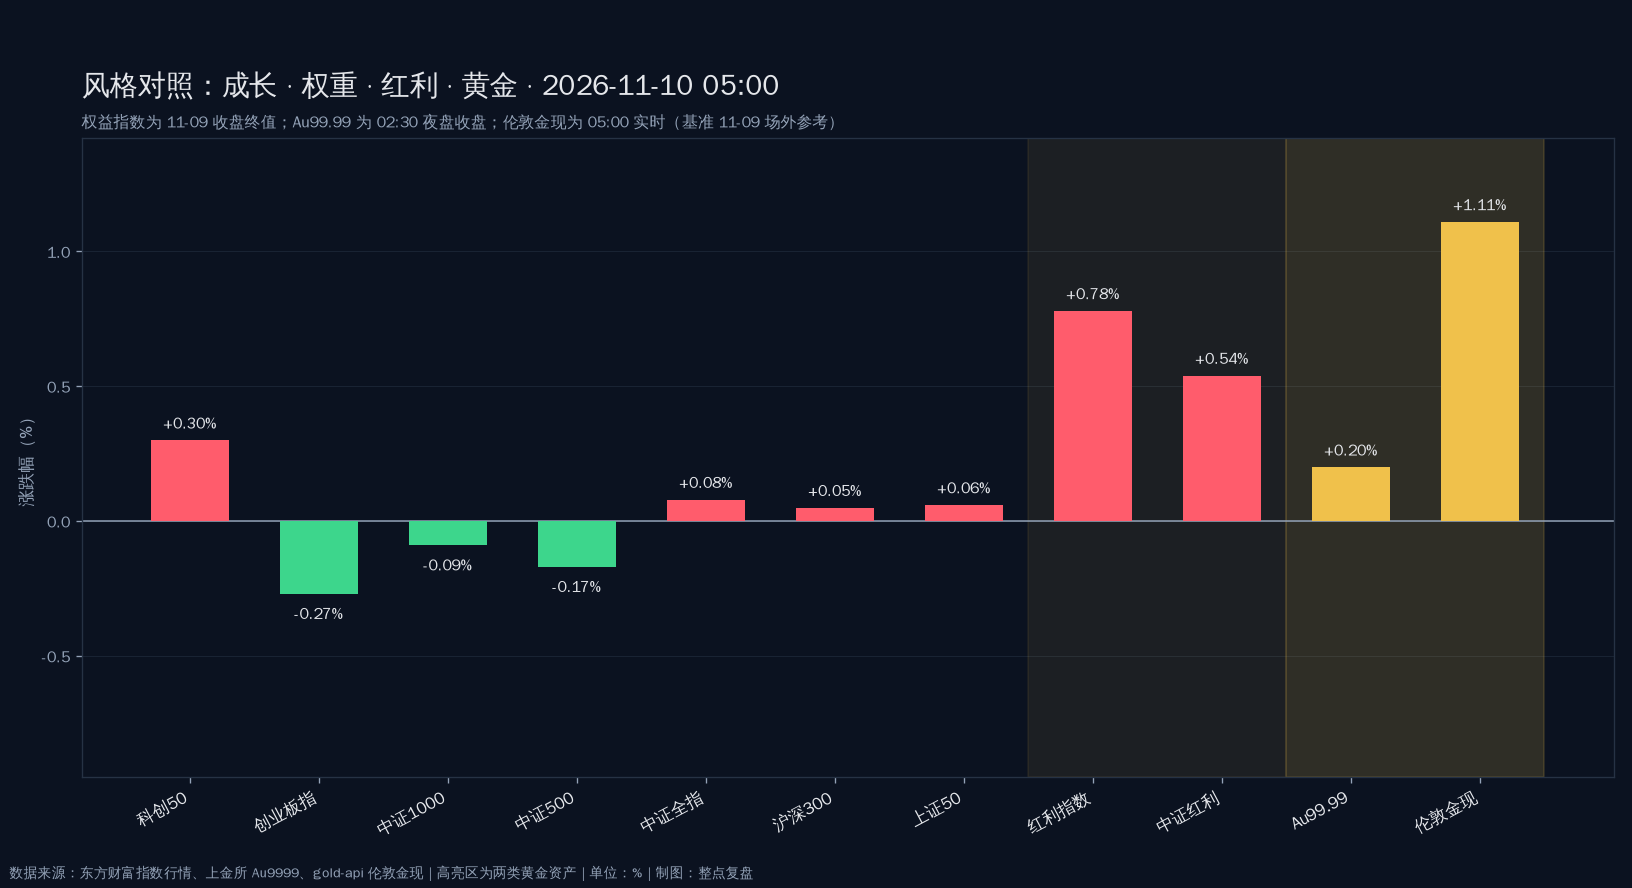
图注:权益类指数为 2026-11-09 收盘终值,Au99.99 为 11-10 02:30 夜盘收盘,伦敦金现为 05:00 实时报价。红利指数 +0.78% 与中证红利 +0.54% 领先全部成长指数、两类黄金同向偏强,构成本期「红利与黄金同涨、成长与消费缺席」的结构证据。
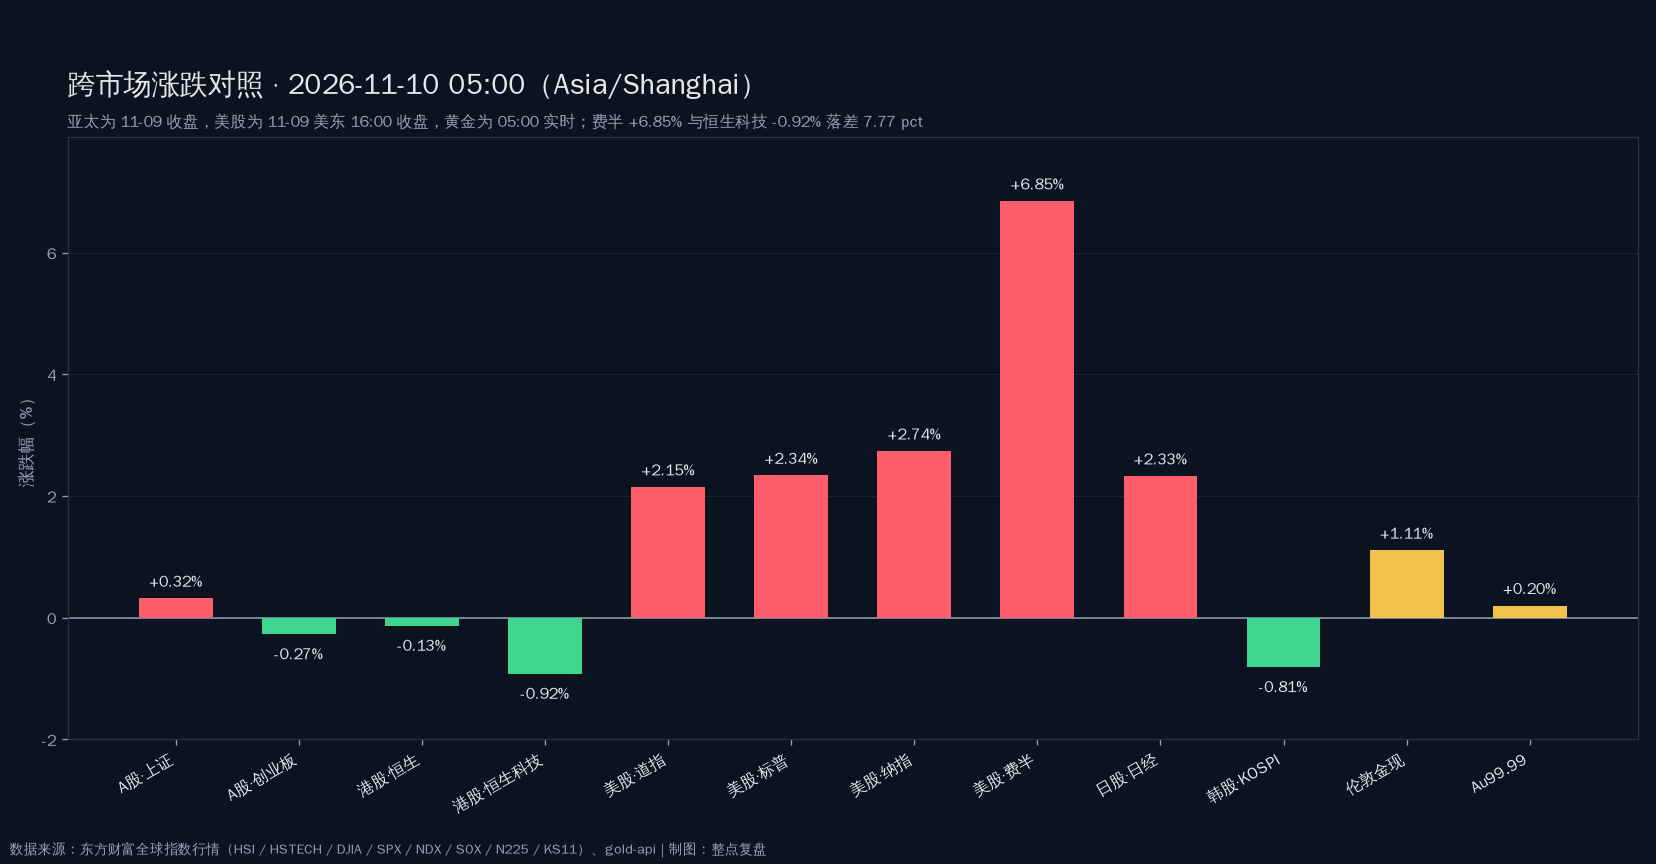
图注:截至 2026-11-10 05:00(Asia/Shanghai)。亚太四地为 11-09 收盘终值,美股为 11-09 美东 16:00 收盘终值,伦敦金现与 Au99.99 为当期可得口径。美股四线全红且以费半 +6.85% 领先,港股与韩股垫底,黄金温和同向。
最新资讯 → 板块 → 龙头股价
关键资讯
01 · 美股 11-09 收盘定格:费半 +6.85%,英伟达独自 −4.32%
05:00:53 收盘综述确认:道指 +2.15%、纳指 +2.74%、标普500 +2.34%,费城半导体指数 +6.85% 报 10,033.93,较 11-05 暴跌日收盘 9,390.25 累计反弹 6.85%,AMD 涨超 13%、应用材料 +11.40%、拉姆研究 +10.52%、西部数据 +9.78%、希捷 +9.79%、博通 +8.83%、美光 +6.33%、英特尔 +5.51%。唯一逆势的是英伟达 178.57(−4.32%,前收 186.64),盘中最低 170.24。这是本期最重要的收官信息——它把「黄仁勋治理事件 → 整条产业链份额再分配」的叙事改写回「一家公司的个体折价」。
来源:东方财富 7×24 快讯 / 美股收盘行情 · 时间:2026-11-10 05:00
02 · 纳斯达克中国金龙指数收跌 1.33%,中概与美股大盘彻底分道
05:03:10 快讯:金龙指数收跌 1.33%。对照同一时段纳指 +2.74%、标普 +2.34%,中概资产走出完全相反的收盘方向:阿里巴巴 ADR 105.36(−3.74%,较港股 104.60 溢价收敛)、京东 ADR 28.365(−2.56%)、拼多多 80.49(−3.06%)。这条直接决定 11-10 港股开盘的定价压力,也解释了恒生科技 4,040.73(−0.92%)为何在亚太普涨日仍收绿。
来源:东方财富 7×24 快讯 / 中概 ADR 行情 · 时间:2026-11-10 05:03
03 · 国际油价 11-09 显著下跌:WTI 收 86.85(−4.38%)、布伦特收 92.57(−5.85%)
04:28:51 收盘数据:纽约 12 月交货轻质原油跌 3.98 美元收于 86.85 美元/桶(−4.38%),1 月交货布伦特跌 5.75 美元收于 92.57 美元/桶(−5.85%)。触发链条是 02:38「特朗普淡化再袭伊朗可能」叠加 04:20「卡塔尔更希望与伊朗达成和平解决方案」,中东供给溢价被连续抽走。同一晚沙特东西输油管道在麦地那遭袭起火(00:13)、阿曼附近油轮遇袭(01:18)却没能抬价——这是本期最典型的「地缘消息失效」。
来源:新华社 / 东方财富 7×24 · 时间:2026-11-10 04:28
04 · 美元指数收 101.657(−0.63%),三年期美债得标利率降至 4.627%
04:23:29 纽约汇市尾市:美元指数跌 0.63% 收于 101.657,欧元 1.1223、英镑 1.3439、美元兑日元 157.77(前一日 158.49)。配合 02:14 美国财政部 580 亿美元三年期国债得标利率 4.627%(10 月 6 日为 4.932%,2006 年以来最高)、投标倍数 2.53,短端利率与美元在同一晚同时下移。这是 COMEX 金 +1.85%、白银 +2.69% 的直接分母端原因,不是避险买盘。
来源:新华财经 / 美国财政部拍卖结果 · 时间:2026-11-10 02:14 — 04:23
05 · 芝加哥与里士满联储同日放鹰:必须应对通胀,加息方向明确
01:36:46 芝加哥联储行长古尔斯比表示,政策制定者需要应对人工智能建设可能导致的经济过热与不断扩大的通胀压力,「必须正视使命中成本和通胀方面未能达标的问题」;01:38:18 里士满联储行长巴尔金称强劲需求与居高不下的通胀意味着利率仍需进一步上调,但步伐要谨慎。两票鹰派与 03:14「美国劳工统计局将不会发布 10 月 CPI 及核心 CPI 的 12 个月同比数据(基期缺失)」形成组合——数据真空下的政策不确定性,是黄金只涨 1.85%(期货)而没有走出降息交易式行情的原因。
来源:美联储官员讲话 / 东方财富 7×24 · 时间:2026-11-10 01:36 — 03:14
06 · 谷歌发布第八代 TPU 两款新变体,正面挑战英伟达
00:14:18 谷歌发布 TPU 8tx 与 8i Max,分别瞄准机密计算与长上下文 AI 应用,通过细分产品线进一步挑战英伟达;报道并称 TPU 需求旺盛、货源已被预订一空,但零部件短缺制约供货。这与英伟达 11-09 收盘 −4.32% 形成呼应:客户多源化正在从「口头」变成「产品线」。
来源:谷歌发布会 / 东方财富 7×24 · 时间:2026-11-10 00:14
07 · 摩根士丹利下调澜起科技评级至平配,目标价 180 元;上纬新材市盈率 1767 倍提示风险
00:16:44 大摩将澜起科技 A 股评级下调至平配、目标价 180 元;00:15:52 上纬新材公告称 18 个交易日累计涨幅超 100%、最新市盈率 1767.36 倍、消费级具身智能机器人业务尚处早期且收入占比低——而该股 11-09 收盘 216.02(+20.00%)封涨停,是当日全 A 最强个股。同一天里,机构在下调有真实订单的标的、资金在追没有收入的概念标的,这是 A股 结构分层最刺眼的一格。
来源:公司公告 / 卖方研报 · 时间:2026-11-10 00:15 — 00:17
08 · 恒指、恒科夜盘几乎平收;A50 期货涨约 1% 报 13,031
03:02:44 恒生指数主连夜盘收跌 0.01% 报 24,506 点,恒生科技指数主连夜盘收跌 0.15% 报 4,047 点;00:05:15 富时中国 A50 指数期货涨约 1% 报 13,031.0 点。两组夜盘定价分歧明显:A50 在赌 11-10 A股 补涨(费半 +6.85%、纳指 +2.74%),恒科夜盘却在赌中概继续走弱(金龙 −1.33%)。11-10 09:30 开盘就是这两股力量的结算时刻。
来源:香港期货夜市 / 新加坡 A50 期货 · 时间:2026-11-10 00:05 — 03:02
影响映射
| 资讯要点 | 影响 | 相关板块 | 传导逻辑 |
|---|---|---|---|
| 费半 +6.85%、应用材料 +11.40%、拉姆研究 +10.52% | 利好 | A股 半导体设备 / 封测 | 海外设备龙头集体大涨 → 资本开支预期上修 → 北方华创 544.81(−2.71%)、中微公司 248.00(−2.36%)11-09 已收盘未定价,11-10 存在补涨缺口 |
| 谷歌 TPU 8tx / 8i Max 发布 + 英伟达 −4.32% | 利空 | GPU 单一供应链 / 高溢价算力 | 客户多源化落地 → 单一供应商份额与溢价双降 → 英伟达 178.57(−4.32%)连续第三日逆势下沉,AMD 509.03(+13.36%)承接 |
| WTI −4.38% 收 86.85、布伦特 −5.85% 收 92.57 | 利好 | 航空 / 交运 / 化工下游 / 消费 | 燃油占航司营业成本三成以上 → 成本端直接下移 → 11-10 才开盘,尚未定价 |
| WTI −4.38% 收 86.85、布伦特 −5.85% 收 92.57 | 利空 | 油气开采 / 油服 / 煤炭替代溢价 | 实现油价下移 → 上游利润与资本开支预期同步下修 → 中国石油 12.62(−0.63%)、中国石化 5.80(0.00%)已先走弱 |
| 三年期美债 4.627%(−30.5bp)+ 美元 101.657(−0.63%) | 利好 | 黄金 / 白银 / 黄金股 | 名义利率与美元同时下移 → 无息资产持有成本下降 → COMEX 金 4,150.20(+1.85%)、山东黄金 26.72(+1.98%)、紫金矿业 28.41(+0.46%) |
| 纳斯达克中国金龙 −1.33%、阿里 ADR −3.74% | 利空 | 港股互联网 / 中概 | 中概与美股大盘反向 → 外资对中国资产的仓位仍在减 → 恒生科技 4,040.73(−0.92%)、美团 75.15(−6.53%)、腾讯 418.40(−0.33%) |
| 芝加哥、里士满联储同日放鹰 | 利空 | 长久期成长 / 高估值科技 | 降息交易未启动 → 分母端缺乏进一步下行动能 → A股 创业板 2,458.56(−0.27%)、科创50 仅 +0.30% |
| 煤炭 3.47%、焦炭Ⅲ +5.39%、四大行 1.99%—2.19% | 利好 | 煤炭 / 大型银行(红利) | 冬季电煤补库 + 焦煤供给偏紧独立于油价 → 高股息成为存量资金的唯一停泊点 → 中国神华 49.57(+2.12%)、工商银行 8.61(+2.01%) |
龙头个股
| 板块 | 龙头公司 | 代码 | 最新价 / 收盘价 | 最近交易日涨跌幅 | 市场 | 备注 |
|---|---|---|---|---|---|---|
| AI 硬件(领涨) | 沪电股份 | 002463 | 77.10 | ▲ +5.31% | 深市 | 11-09 收盘价 |
| AI 硬件(领涨) | 新易盛 | 300502 | 176.00 | ▲ +2.27% | 深市 | 11-09 收盘价 |
| AI 硬件(抗跌) | 中际旭创 | 300308 | 452.03 | ▲ +0.90% | 深市 | 11-09 收盘价 · 成交 217.28 亿全 A 第一 |
| AI 硬件(抗跌) | 中芯国际 H | 00981 | 46.04 | ▲ +1.01% | 港股 | 11-09 收盘价 · 与 A 股 109.02 反向 |
| 半导体设备(受损) | 北方华创 | 002371 | 544.81 | ▼ −2.71% | 深市 | 11-09 收盘价 |
| 半导体设备(受损) | 中微公司 | 688012 | 248.00 | ▼ −2.36% | 沪市 | 11-09 收盘价 |
| 煤炭(红利) | 中国神华 | 601088 | 49.57 | ▲ +2.12% | 沪市 | 11-09 收盘价 |
| 煤炭(红利) | 兖矿能源 | 600188 | 17.44 | ▲ +4.06% | 沪市 | 11-09 收盘价 |
| 银行(红利) | 中国银行 | 601988 | 7.00 | ▲ +2.19% | 沪市 | 11-09 收盘价 |
| 银行(红利) | 工商银行 | 601398 | 8.61 | ▲ +2.01% | 沪市 | 11-09 收盘价 |
| 黄金(受益) | 山东黄金 | 600547 | 26.72 | ▲ +1.98% | 沪市 | 11-09 收盘价 |
| 黄金(受益) | 紫金矿业 | 601899 | 28.41 | ▲ +0.46% | 沪市 | 11-09 收盘价 |
| 光伏储能(受损) | 阳光电源 | 300274 | 77.85 | ▼ −5.03% | 深市 | 11-09 收盘价 · 跌穿 80 元 |
| 光伏储能(受损) | 隆基绿能 | 601012 | 12.02 | ▼ −3.22% | 沪市 | 11-09 收盘价 |
| 锂电(受损) | 宁德时代 | 300750 | 248.64 | ▼ −2.19% | 深市 | 11-09 收盘价 |
| 消费(受损) | 贵州茅台 | 600519 | 1,444.99 | ▼ −0.55% | 沪市 | 11-09 收盘价 |
| 港股互联网(受损) | 美团-W | 03690 | 75.15 | ▼ −6.53% | 港股 | 11-09 收盘价 · 全场最弱权重 |
| 港股互联网(受损) | 腾讯控股 | 00700 | 418.40 | ▼ −0.33% | 港股 | 11-09 收盘价 |
| 美股半导体(受益) | AMD | AMD | 509.03 | ▲ +13.36% | 美股 | 11-09 收盘价 |
| 美股半导体(受益) | 博通 | AVGO | 319.62 | ▲ +8.83% | 美股 | 11-09 收盘价 |
| 美股半导体(受益) | 美光科技 | MU | 733.69 | ▲ +6.33% | 美股 | 11-09 收盘价 |
| 美股半导体(受损) | 英伟达 | NVDA | 178.57 | ▼ −4.32% | 美股 | 11-09 收盘价 · 日内低 170.24 |
| 美股中概(受损) | 阿里巴巴 ADR | BABA | 105.36 | ▼ −3.74% | 美股 | 11-09 收盘价 |
| 美股中概(受损) | 拼多多 | PDD | 80.49 | ▼ −3.06% | 美股 | 11-09 收盘价 |
兑现 / 未兑现 / 背离:已经兑现的是「利率与美元让利 → 黄金与白银同涨」——COMEX 金 4,150.20(+1.85%)、白银 53.34(+2.69%)、A股 山东黄金 26.72(+1.98%)、紫金矿业 28.41(+0.46%)四线同向;以及「AI 硬件修复」在 A股 已经走出的那一半——沪电股份 77.10(+5.31%)、新易盛 176.00(+2.27%)、中际旭创 452.03(+0.90%)。尚未兑现的有两处:一是费半 +6.85%、应用材料 +11.40% 对应的 A股 半导体设备补涨(北方华创 544.81 −2.71%、中微公司 248.00 −2.36%),须等 11-10 09:30 验证;二是油价塌方对航空、化工下游、消费的利好,11-09 收盘时完全没有定价。
背离有三处:一是英伟达 178.57(−4.32%)与 AMD 509.03(+13.36%)同一产业链相差 17.68 pct;二是纳指 +2.74% 与纳斯达克中国金龙 −1.33% 同一时段反向 4.07 pct,中概与美股大盘彻底分道;三是金价外盘 +1.85% 而 Au99.99 只 +0.20%,内盘对 4,150 美元的位置明显滞后。
A股详细分析
1. 盘面事实
2026-11-09 收盘,A股 走出一组典型的分裂结构:上证 3,660.79(▲+0.32%,开 3,659.02、高 3,679.09、低 3,653.05),深证成指 11,145.49(▼−0.27%,收全天最低)、创业板指 2,458.56(▼−0.27%,高 2,511.71 回吐 2.12%)、北证50 895.76(▲+0.82%);沪深300 4,056.11(+0.05%)、上证50 2,789.15(+0.06%)、科创50 1,256.96(+0.30%)、中证500 6,586.18(−0.17%)、中证1000 6,499.74(−0.09%)、中证全指 5,119.56(+0.08%)、中证红利 5,561.92(+0.54%)、红利指数 3,291.30(+0.78%)。
全 A 快照剔除无报价与停牌后 5,548 只有效报价:涨 2,242(40.4%)、跌 3,121(56.3%)、平 185(3.3%),涨跌比 1 : 1.39,中位数 −0.30%,涨停级(≥9.8%)75 只、跌停级 0 只,涨超 5% 231 只对跌超 5% 仅 8 只。这个组合很关键:广度坏、尾部不坏——中位数落在小幅阴跌,极端跌幅几乎没有,说明是估值层面的温和收缩而不是恐慌抛售。成交端,沪市 6,825.33 亿 + 深市 8,000.81 亿 = 约 1.48 万亿(全 A 快照口径 1.48 万亿,交易所口径约 1.50 万亿),仍在存量博弈水位。
行业两端离散度极高:焦炭Ⅲ +5.39%、卫浴电器 +5.10%、汽车综合服务 +4.15%、煤炭 +3.47%、燃气 +3.25%、动力煤 +3.22%、印制电路板 +3.07%、煤炭开采 +2.98%、稀土 +2.80%、视频媒体 +2.78%;另一端教育运营及其他 −6.67%、宠物食品 −3.48%、钾肥 −2.98%、逆变器 −2.94%、锂 −2.93%、线下药店 −2.83%、光伏主材 −2.51%、光伏电池组件 −2.50%。最强与最弱相差 3.85 pct。
2. 直接拖累机制
拖累集中在三条链:光伏储能、半导体设备、地产与消费。
现象 → 机制 → 影响:阳光电源 77.85(▼−5.03%,成交 70.93 亿)跌穿 80 元整数关,海博思创 173.58(▼−4.89%)、昱能科技 29.90(▼−4.90%)同步走低——逆变器 −2.94%、光伏设备 −2.22%、光伏电池组件 −2.50%,产业链在海外订单价格与产能出清节奏之间被双向挤压,这是当日最直接的杀跌来源。半导体设备端,北方华创 544.81(▼−2.71%,成交 50.46 亿)、中微公司 248.00(▼−2.36%)在 11-09 全天走弱,而当晚美股应用材料 +11.40%、拉姆研究 +10.52%——A股 提前杀了一整天,方向与海外完全相反,这是 11-10 最值得下注的补涨缺口。地产与消费端,滨江集团 8.88(▼−5.23%)、万科A 3.19(▼−1.54%)、鸿路钢构 19.21(▼−5.28%)、匠心家居 43.32(▼−5.50%)、贵州茅台 1,444.99(▼−0.55%)、伊利股份 31.14(▼−0.99%)——内需定价仍是负向,且没有新的催化。
3. 抗跌与资金结构
抗跌的一侧是煤炭与大型银行,两者都不是「避险」能解释的。
煤炭链全面走强:焦炭Ⅲ +5.39%、煤炭 +3.47%、动力煤 +3.22%、煤炭开采 +2.98%,个股端中国神华 49.57(▲+2.12%)、中煤能源 13.35(▲+3.41%)、兖矿能源 17.44(▲+4.06%)、陕西煤业 26.54(▲+2.67%)全线收红,逻辑是冬季电煤补库叠加焦煤供给偏紧,与油价方向无关。银行侧,中国银行 7.00(▲+2.19%)、工商银行 8.61(▲+2.01%)、建设银行 12.14(▲+1.93%)四大行齐涨近 2%,而招商银行 43.01(▲+0.30%)明显落后——买的是股息与体量,不是资产质量弹性。资金流向上,电子 +93.39 亿、元件 +38.42 亿、印制电路板 +37.63 亿、通信设备 +37.34 亿净流入居前,而电力设备 −42.17 亿、电池 −26.54 亿、光伏设备 −11.91 亿、逆变器 −10.21 亿净流出居前,与价格方向完全一致。
真正把上证抬成红色的是权重:银行 + 煤炭在沪市权重中占比极高,而 3,121 只下跌的股票被藏在指数下面。本期最需要警惕的一点就是——指数红盘是权重现象,不是广度现象。
4. 外部原因
外部的三条线索本期已经全部落地。第一,美元指数 101.657(−0.63%)、三年期美债得标利率 4.627%(较上次 4.932% 直落 30.5bp),这在理论上利好 A股 成长与外资流入,但 A股 11-09 已收盘,尚未定价。第二,全球科技股内部裂开:费半 +6.85% 报 10,033.93,AMD +13.36%、博通 +8.83%、美光 +6.33%、应用材料 +11.40% 全线大涨,英伟达 178.57(−4.32%)独自下沉——A股 读者 11-09 只看到了「英伟达在跌」,没看到随后的费半 +6.85%。第三,中概与亚太分化:纳斯达克中国金龙 −1.33%、恒生科技 −0.92%、KOSPI −0.81%,而日经 +2.33%、费半 +6.85%,A股 没有统一的区域锚,只能各自定价。
5. 内部原因
内部原因比外部更直接。一是盈利端无催化,11-09 尚未进入三季报后的业绩预期重估窗口;二是消费与地产持续缺位,中证白酒 −0.62%、地产链 −2% 至 −5%,内需定价仍是负向;三是风格跷跷板已经从「成长 ↔ 红利」变成「煤炭/银行 ↔ 一切」,资金把高股息当唯一确定性资产,其余方向靠产业资本自掏腰包托底;四是成交 1.48 万亿在存量博弈水平,没有增量资金,任何板块上涨必然对应另一板块失血,这是 3.85 pct 行业离散度的直接来源。
6. 定性
这是一次风格分层 + 成长杀估值(局部)的组合,不是趋势反转、不是风险偏好下降、更不是熔断级崩盘。判断依据:上证与上证50 收红、涨停级 75 只对跌停级 0 只、涨超 5% 231 只对跌超 5% 仅 8 只、成交仍在约 1.48 万亿的健康水位、上证振幅仅 0.71%。但 56.3% 个股下跌、中位数 −0.30%,已经越过健康轮动边界——指数没跌、个股在阴跌,这恰恰是最难交易的状态。
7. 后市观察点
- 11-10 09:30 开盘能否承接费半 +6.85%:半导体设备(北方华创 544.81、中微公司 248.00)是否跳空补涨,是本期最硬的一条验证线。
- 富时 A50 期货 13,031(+1%)与恒科夜盘 4,047(−0.15%)的分歧如何结算——A股 偏强、港股偏弱的组合能否成立。
- 油价塌方对下游的定价:航空、化工下游、消费端是否出现跳空高开。
- 煤炭与焦炭的持续性:焦炭Ⅲ(+5.39%)与煤炭(+3.47%)若次日缩量转跌,说明 11-09 的红盘只是单日避险。
- 上涨家数能否回到 2,500 家以上、涨跌比能否从 1 : 1.39 收窄至 1 : 1 以内。
- 上证 3,653.05(11-09 日内低)与 3,679.09(日内高)的箱体突破方向。
- 沪金 11-10 09:00 日盘相对夜盘 882.80 的跳空方向——这是国内资金对「金价 4,150 美元」的第一次正面定价。
海外与港股
港股
恒生指数 24,448.95(▼−0.13%,高 24,738.88 / 低 24,421.11)、恒生科技 4,040.73(▼−0.92%,低 4,033.87、4 日连阴)、国企指数 8,260.15(▼−0.17%)。主导板块是互联网与新能源车的单边失血:美团-W 75.15(▼−6.53%,全场最弱权重)、比亚迪股份 72.45(▼−2.29%)、携程集团-S 345.60(▼−1.37%)、小米集团-W 30.10(▼−0.92%)、京东集团-SW 112.30(▼−0.88%)、腾讯控股 418.40(▼−0.33%)、阿里巴巴-W 104.60(▼−0.29%);另一端能源、半导体与医药逆势,中国神华 H 43.68(▲+2.39%)、药明康德 H 198.00(▲+2.27%)、中芯国际 H 46.04(▲+1.01%)、香港交易所 384.40(▼−0.31%)。
港股与 A股 的联动集中在能源与银行(神华 A/H 同向收红),背离集中在科技:中芯国际 A 股 109.02(−1.70%)对 H 股 46.04(+1.01%),反向 2.71 pct。港股与黄金的关系本期值得单列:恒生指数几乎平收而金价涨 1.85%,港股没有为黄金上涨付出溢价,说明本地资金仍把它当商品而非避险资产。
夜盘的定价压力已经给出:恒生指数主连 24,506(−0.01%)、恒生科技主连 4,047(−0.15%)几乎没动,但纳斯达克中国金龙指数收跌 1.33%、阿里 ADR 105.36(−3.74%)跌破港股折算位——11-10 港股开盘大概率要补这一段。
观察点:恒生科技 4,033.87(11-09 低点)能否守住、美团 75.15 的 −6.53% 是否为事件驱动、南向资金是否有承接、A/H 溢价指数在 11-10 的方向。
美股
11-09 美东 16:00 收盘(上海 05:00,常规时段已结束,非盘前、非盘后):道指 52,390.05(▲+2.15%,前收 51,285.73、高 52,574.34、低 51,643.01)、标普500 7,549.81(▲+2.34%,高 7,577.39)、纳斯达克 25,253.14(▲+2.74%,高 25,354.30)、费城半导体 10,033.93(▲+6.85%,高 10,116.64 / 低 9,467.26)。
结构上,涨幅顺序费半 > 纳指 > 标普 > 道指,半导体单极领先。个股层面,AMD 509.03(+13.36%)、应用材料 370.65(+11.40%)、拉姆研究 221.53(+10.52%)、希捷 506.14(+9.79%)、西部数据 289.57(+9.78%)、迈威尔 154.62(+9.50%)、博通 319.62(+8.83%)、Coherent 225.10(+16.75%)、美光 733.69(+6.33%)、英特尔 59.38(+5.51%)、Meta 641.41(+5.12%)、特斯拉 378.00(+5.52%)、台积电 ADR 388.52(+3.48%);逆势者是英伟达 178.57(−4.32%,日内低 170.24)。能源端跟随油价下跌:埃克森美孚 164.76(−0.67%)、雪佛龙 210.82(−0.84%)。中概集中走弱:阿里 ADR 105.36(−3.74%)、拼多多 80.49(−3.06%)、京东 ADR 28.365(−2.56%)。
利率这一侧是「短端下行 + 长端未验证」:三年期得标利率 4.627%(−30.5bp)、美元指数 101.657(−0.63%),这个组合通常利好长久期成长,纳指 +2.74% 与之相符;但芝加哥联储古尔斯比与里士满联储巴尔金同日放鹰(「必须应对通胀」「利率仍有上行必要」),说明这不是一次降息交易,而是分母端的一次性让利。
美股与 A股 的关系本期是「时段错位」的典型样本:A股 15:00 收盘时只看到英伟达下跌与 KOSPI 走弱,没有看到随后 4 小时费半 +6.85%、AMD +13.36%。这意味着 11-10 A股 开盘存在向上修复动能,关键看半导体设备能否接住。
观察点:英伟达 170.24(日内低)与 186.64(前收)之间的缺口能否在下一个交易日部分收回;费半 10,116.64(日内高)与 9,390.25(11-05 收盘)之间的区间;10 年期美债收益率是否跟随三年期下行;以及 11-10 美东 22:30 开盘时中概能否止跌。
日股
日经225 收 58,775.50(▲+2.33%,开 57,960.70、高 59,440.18、低 57,775.16),是亚太最强市场,11-10 因文化日全天休市,本期使用 11-09 已落地收盘数据。
驱动来自出口与半导体设备链的修复:11-06 日经曾暴跌至 57,434.77(▼−5.96%),11-09 的 +2.33% 是那次杀跌的第一根修复阳线,与费半 +6.85%、台积电 ADR +3.48% 的方向一致。日元 03:50 兑美元上涨 0.5% 至 157.68(收 157.77),对出口股是逆风,但盘面没有反映出来,说明当日主导变量是科技股估值修复而非汇率。
与 A股 的关系是「同一产业、不同时区」:日经 +2.33% 与 A股 创业板 −0.27% 反向 2.60 pct,日股在 15:00 收盘前已把美股盘前的科技修复定价,A股 则在 15:00 收盘、错过了这一段。观察点:11-11 复盘时能否把缺口补完、日经 59,440.18(11-09 日内高)与 57,775.16(日内低)的区间、日元升值至 157.68 后对出口股的压力。
韩股
KOSPI 收 5,018.85(▼−0.81%,开 5,034.20、高 5,172.94、低 4,990.66),是亚太最弱市场,日内曾上探 5,172.94 后回落 3.0%。
原因不在当天而在前一周:11-06 KOSPI 单日暴跌 6.02% 至 5,059.69(盘中触发熔断、低 4,911.28),11-09 没有出现日本那样的修复阳线,反而再跌 0.81%。半导体与出口权重是核心拖累,存储双雄在这两天持续承压。与日经 +2.33% 形成同一产业内部 3.14 pct 的反向裂口——市场对「存储」与「设备」两条子链的定价彻底分开。
与全球科技股的关系值得单列:11-09 美光 733.69(+6.33%)、费半 +6.85%,而韩股存储权重继续下跌,同一子行业跨时区反向。观察点:KOSPI 4,990.66(日内低)与 5,000 整数关、三星电子与 SK 海力士能否跟随美光止跌、外资在韩国的净流向。
黄金详细分析
国际现货黄金 05:00 报 4,138.90 美元/盎司(gold-api,05:00Z 更新),涨幅基准为 11-09 场外参考 4,108.69(◆+0.73%);Swissquote BBO 交叉验证买价 4,139.13 / 卖价 4,139.64,中间价 4,139.4,与 gold-api 相差不到 0.5 美元,双源一致。COMEX 金 4,150.20(◆+1.85%,前收 4,074.90,日内高 4,157.70 / 低 4,062.50),升水约 11.3 美元。COMEX 白银 53.34(◆+2.69%),金银比约 77.6,较 11-06 的 78.27 继续回落——白银跑赢黄金 0.84 pct。
国内方面,上海黄金交易所 Au99.99 于 11-10 02:30 夜盘收盘定格 882.80 元/克,开 881.00、高 886.90、低 880.00,夜盘振幅 6.90 元(0.78%),相对 11-09 日盘收盘 881.00 上涨 +0.20%(沪金夜盘官方口径收涨 0.60%,基准为上期所结算价)。按伦敦金现 4,138.90 美元/盎司与 31.1035 克/盎司折算,外盘约合 133.07 美元/克;Au99.99 收 882.80 元/克,隐含汇率约 6.634,低于在岸人民币约 6.672 的报价——国内金价相对外盘仍偏折价,尚未给 4,150 美元充分定价,这是 11-10 09:00 日盘最需要观察的跳空方向。
油价是本期黄金叙事的另一半:WTI 收 86.85(−4.38%)、布伦特收 92.57(−5.85%),上期所原油夜盘收跌 3.62% 报 614.40 元/桶。原油塌方理论上削弱通胀预期、对黄金是利空;但金价反而上涨,说明主导变量已经从「通胀对冲」切换到「利率与美元」——三年期得标利率 4.627%(−30.5bp)与美元指数 101.657(−0.63%)就是那个变量。
地缘这一侧给出反向信号:特朗普称卡塔尔更希望与伊朗达成和平解决方案(04:20)、伊朗称「两日计划」仍有效(03:27),避险溢价应收缩;但法国因超市制冷系统遭网络攻击召见伊朗大使并威胁制裁(00:59、04:41)、沙特东西输油管道在麦地那遭袭起火(00:13)、阿曼附近油轮遇袭(01:18),尾部风险仍在。财政与政策这一侧,芝加哥联储古尔斯比警告 AI 建设可能导致经济过热、必须应对通胀,里士满联储巴尔金称利率仍有上行必要——降息交易并未启动,黄金的上涨是「短端下行 + 美元走弱」的折现率让利,不是宽松预期。央行购金本期无可核验的当日更新,记「暂无」。
技术与关键价位:伦敦金现上方 4,157.70(COMEX 日内高)、4,200 心理关口;下方 4,108.69(本期基准)、4,062.50(COMEX 日内低)与 4,000。Au99.99 上方 886.90(夜盘高)、900 整数关;下方 881.00(日盘收)、880.00(夜盘低)与 866.14(11-06 日盘低)。
与股票市场的关系本期是同向且不减弱:美股三大指数涨 2.15%—2.74%,黄金同时涨 0.73%—1.85%,白银涨 2.69%——风险偏好与避险资产同涨,唯一合理解释是「美元与短端利率同时下行」让两类资产的分母同时变小。这与 11-06 那场「美股涨、黄金跌」的纯风险偏好交易完全不同。
后续观察点:① 10 年期美债收益率是否跟随三年期下行(若长端不动,金价上行空间受限);② 伦敦金现能否站住 4,157.70 并向 4,200 试探;③ 金银比能否从 77.6 继续回落至 75 以下(白银领先是贵金属牛市确认信号);④ 11-10 09:00 Au99.99 日盘相对 882.80 的跳空幅度——若跳空超过 +1.5%,说明国内开始补涨;⑤ 美元指数 101.64(日内低)是否失守。
股金与跨市场对照小结
跨市场结论
A股:上证 3,660.79(+0.32%)靠煤炭 3.47% 与四大行 1.93%—2.19% 撑红,但 3,121 只(56.3%)下跌、中位数 −0.30%,是权重现象不是广度现象。
港股:恒生 24,448.95(−0.13%)、恒生科技 4,040.73(−0.92%),美团 −6.53% 与比亚迪 −2.29% 压住指数,神华 H +2.39%、药明康德 H +2.27% 提供微弱对冲;金龙指数 −1.33% 预示 11-10 仍有压力。
美股:道指 52,390.05(+2.15%)、标普 7,549.81(+2.34%)、纳指 25,253.14(+2.74%)、费半 10,033.93(+6.85%),AMD +13.36%、应用材料 +11.40% 领涨,英伟达 −4.32% 与中概 −1.33% 是主要例外。
日股:日经 58,775.50(+2.33%)亚太最强,是 11-06 暴跌 −5.96% 后的第一根修复阳线,11-10 文化日休市。
韩股:KOSPI 5,018.85(−0.81%)亚太最弱,11-06 −6.02% 后未修复,存储双雄持续承压。
黄金:伦敦金现 4,138.90(+0.73%)、COMEX 4,150.20(+1.85%)、白银 +2.69%,Au99.99 夜盘 882.80(+0.20%),外盘已到位、内盘滞后。
核心背离:最重要的是「费半 +6.85% 对 A股 半导体设备 −2.71%」(同一子行业、跨时区 9.56 pct),它说明 A股 11-09 提前杀了一整天而当晚海外反向大涨,这是 11-10 开盘最硬的验证点;其次是「纳指 +2.74% 对金龙指数 −1.33%」(同一时段 4.07 pct),中概与美股大盘彻底分道;再次是「英伟达 −4.32% 对 AMD +13.36%」(同一产业链 17.68 pct),以及「COMEX 金 +1.85% 对 Au99.99 +0.20%」(外盘已定价 4,150 美元、内盘仍在 882 元)。
| 对照维度 | 本期读数 | 含义 |
|---|---|---|
| 风险偏好 | 美股四大指数 +2.15%~+6.85% 对 A股 中位数 −0.30% | 全球风险偏好回升,但只作用在有确定产业逻辑的少数标的 |
| 利率与黄金 | 三年期美债 −30.5bp、美元 −0.63%、COMEX 金 +1.85% | 短端下行 + 美元走弱是本期金价主因,非避险需求 |
| 能源与通胀 | WTI −4.38% 收 86.85、布伦特 −5.85% 收 92.57 | 中东溢价被抽走,通胀叙事从「供给冲击」转向「需求走弱」 |
| 风格 | 红利指数 +0.78%、中证红利 +0.54% 对 创业板 −0.27%、白酒 −0.62% | 红利仍是资金停泊地,但煤炭单极强于红利整体 |
| 内外金价 | 伦敦金现 4,138.90 对 Au99.99 882.80,隐含汇率约 6.634(在岸约 6.672) | 国内现货明显滞后,11-10 日盘存在补涨空间 |
| 中概与美股 | 纳指 +2.74% 对 金龙指数 −1.33% | 外资对中国资产的定价与美股大盘脱钩,11-10 港股承压 |
数据来源与免责声明
查看数据来源与口径
| 市场 | 数据源 | 口径 | |---|---|---| | A股指数 / 个股 | 东方财富 push2 单点接口(stock/get)逐只获取,涨跌幅以前收为基准 | 11-09 收盘终值 | | A股广度 | 东方财富 clist 全 A 快照(原始 5,900 条 / 5,548 只有效,剔除无报价与停牌;涨跌停级阈值 ±9.8%) | 11-09 收盘 | | A股行业 | 东方财富 clist(m:90+t:2,496 个二级行业口径);资金流为同源 f62 主力净流入 | 11-09 收盘 | | 港股 | 东方财富 push2(100.HSI / 124.HSTECH / 100.HSCEI 与 116.* 个股)+ push2his 日 K 交叉核对 | 11-09 收盘终值 | | 美股指数 | 东方财富 push2(100.DJIA / 100.SPX / 100.NDX / 251.SOX)+ push2his 日 K 交叉核对 | 11-09 美东 16:00 收盘终值 | | 美股个股 | 东方财富 push2(105.* / 106.TSM、BABA、XOM、CVX) | 11-09 美东 16:00 收盘终值 | | 日股 / 韩股 | 东方财富 push2(100.N225 / 100.KS11)+ push2his 日 K | 11-09 收盘终值 | | 国际黄金 / 白银 | gold-api.com(XAU 4,138.90 / XAG 53.42,05:00Z)+ Swissquote BBO(4,139.13 / 4,139.64)双源交叉 | 05:00 场外实时 | | COMEX 金 / 银 | 东方财富 101.GC00Y / 101.SI00Y | 05:00 期货报价 | | Au99.99 | 东方财富 118.AU9999(05:00 快照) | 11-09 夜盘 02:30 收盘,元/克 | | 汇率 / 商品 | 美国财政部 3 年期拍卖结果、东方财富 100.UDI / 102.CL00Y、New York 汇市尾市 | 11-09 收盘 / 05:00 | | 财经资讯 | 东方财富 7×24 快讯(np-listapi,300 条回溯至 11-09 16:47)+新华社 / 新华财经转载 | 11-10 00:05—05:03 | 报告生成时间:2026-11-10 05:05(Asia/Shanghai)不构成投资建议。