报告生成时间:2026-10-30 18:00 (Asia/Shanghai)
核心判断
收盘后第三小时,全球风险资产在同一条时间线上给出了同一个答案——不是「跌多少」,而是「谁必须现在付钱」:上证 3,599.02(-1.44%)失守 3,600、创业板 2,413.63(-4.13%)、科创50 1,160.84(-5.48%),全 A 5,576 只样本里 4,602 只下跌(82.5%)、中位数 -3.12%、跌停 184 对涨停 57,钱只去了白酒(+3.77%)、航运港口(+2.91%)、白色家电(+2.42%)、饮料乳品(+2.07%)、银行(+0.77%~+1.08%)与中证红利(+0.82%);港股连续第二日成为全场唯一红盘(恒生 23,294.42,+1.46%),靠的是中国石油化工股份 H +6.22%、中国石油股份 H +5.66%、友邦保险 +5.23%;美股盘前却在演同一出戏的续集——超微半导体 -8%、闪迪 -5%、算力云 CoreWeave -6.31%/Nebius -6.12%、SpaceX -2.71%,而礼来 +1.16%、强生 +1.45%、诺和诺德 +1.46% 的生物科技带在涨;黄金与白银同时被抛(伦敦金现 3,987.82,-0.83%;伦敦银 50.65,-2.86%;国内 Au99.99 收 854.76 元/克,-1.21%),布伦特却涨到 113.25(+2.21%)——这不是全面崩盘,这是把「远期现金流」和「付息能力」拆开重新定价的一天:AI 资本开支被当作负债,消费与红利被当作票据,而油价与离岸人民币(升破 6.65,创 2022 年 6 月以来新高)在替这场重定价标出两个相反的方向。
KPI 速览
A股(15:00 收盘)
|
上证指数 3599.02 ▼ -1.44% 失守 3,600 |
深证成指 10833.78 ▼ -2.73% 全天最低点收盘 |
创业板指 2413.63 ▼ -4.13% 全天最低点收盘 |
科创50 1160.84 ▼ -5.48% 全场最弱宽基 |
|
北证50 885.74 ▼ -2.67% 失守 900 |
沪深300 3985.50 ▼ -1.39% 失守 4,000 |
上证50 2742.11 ▼ -0.75% 最抗跌大盘指数 |
中证红利 5592.45 ▲ +0.82% 唯一红盘宽基 |
港股(16:00 收盘)/A股红利口径
|
恒生指数 23294.42 ▲ +1.46% 全场唯一红盘权益市场 |
恒生科技 3754.90 ▲ +0.29% 被半导体拖累 |
国企指数 7862.22 ▲ +1.37% 16:00 收盘 |
红利指数(A股) 3348.19 ▲ +1.14% 红利口径全线跑赢 |
美股(美东 10-29 收盘)/亚太(10-30 收盘)
|
道琼斯 52342.56 ▼ -0.25% 美东 10-29 收盘 |
标普500 7720.39 ▼ -0.30% 美东 10-29 收盘 |
纳斯达克 26184.72 ▼ -1.38% 跌幅随久期递增 |
纳斯达克100 29402.51 ▼ -1.38% 美东 10-29 收盘 |
|
日经225 暂无 — 收盘点位暂无 本期未取得可靠收盘数据 |
韩国 KOSPI 暂无 — 收盘点位暂无 本期未取得可靠收盘数据 |
台湾加权 暂无 — 暂无 本期接口未返回 |
在岸人民币 6.6557 ▲ +64 点 16:30 收盘 · 离岸升破 6.65 |
黄金、白银、原油(连续交易,18:09–18:10 实时)
|
伦敦金现 3987.82 ◆ -0.83% 失守 4,000 |
纽约黄金 3995.99 ◆ -0.88% 贴住 4,000 下方 |
伦敦银 50.65 ▼ -2.86% 跌幅 3.4 倍于黄金 |
纽约银 50.71 ▼ -3.18% 跌幅 3.6 倍于黄金 |
|
Au99.99 854.76 ◆ -1.21% 元/克 · 日盘收盘 |
沪金主力 AU2612 855.18 ◆ -1.65% 元/克 · 收在全天低位 |
布伦特原油 113.25 ▲ +2.21% 18:09 实时 |
NYMEX 原油 104.05 ▲ +2.01% 18:10 实时 |
交易状态
| 市场 | 当前状态 | 上海时间 | 数据口径 |
|---|---|---|---|
| A股 | ● 收盘后休市 | 18:00(15:00 收盘) | 10-30 收盘价 |
| 港股 | ● 收盘后休市 | 18:00(16:00 收盘) | 10-30 收盘价 |
| 美股 | ● 盘前 | 18:00 = 美东 06:00,距开盘 3.5 小时 | 美东 10-29 收盘 + 盘前快讯 |
| 日股 | ● 收盘后休市 | 18:00(15:30 收盘) | 收盘点位本期未取得,仅有个股与快讯 |
| 韩股 | ● 收盘后休市 | 18:00(15:30 收盘) | 收盘点位本期未取得,仅有个股与快讯 |
| 国际现货黄金 | ● 连续交易 | 18:09 实时 | 伦敦金现 / 纽约黄金 |
| 国内黄金 | ● 夜盘未开 | 18:00(上金所夜盘 20:00 开) | Au99.99 日盘收盘 + 沪金日盘收盘 |
图表
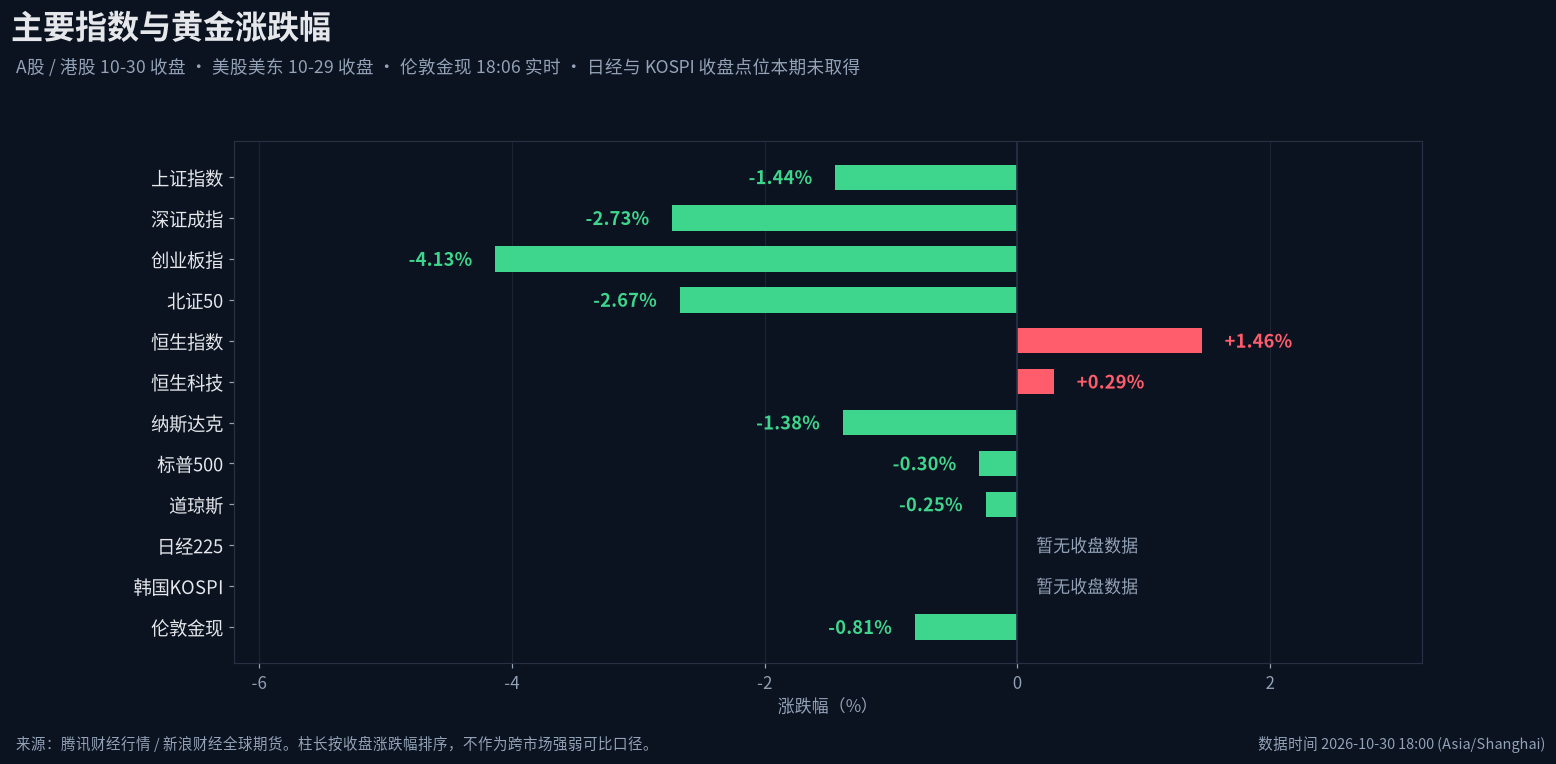
图注:截至 2026-10-30 18:09(Asia/Shanghai)。A股、港股为 10-30 收盘价,美股为美东 10-29 收盘价,伦敦金现为 18:09 实时价。日经 225 与 KOSPI 本期未取得可靠收盘点位,图中标注「暂无」而非填入估计值。
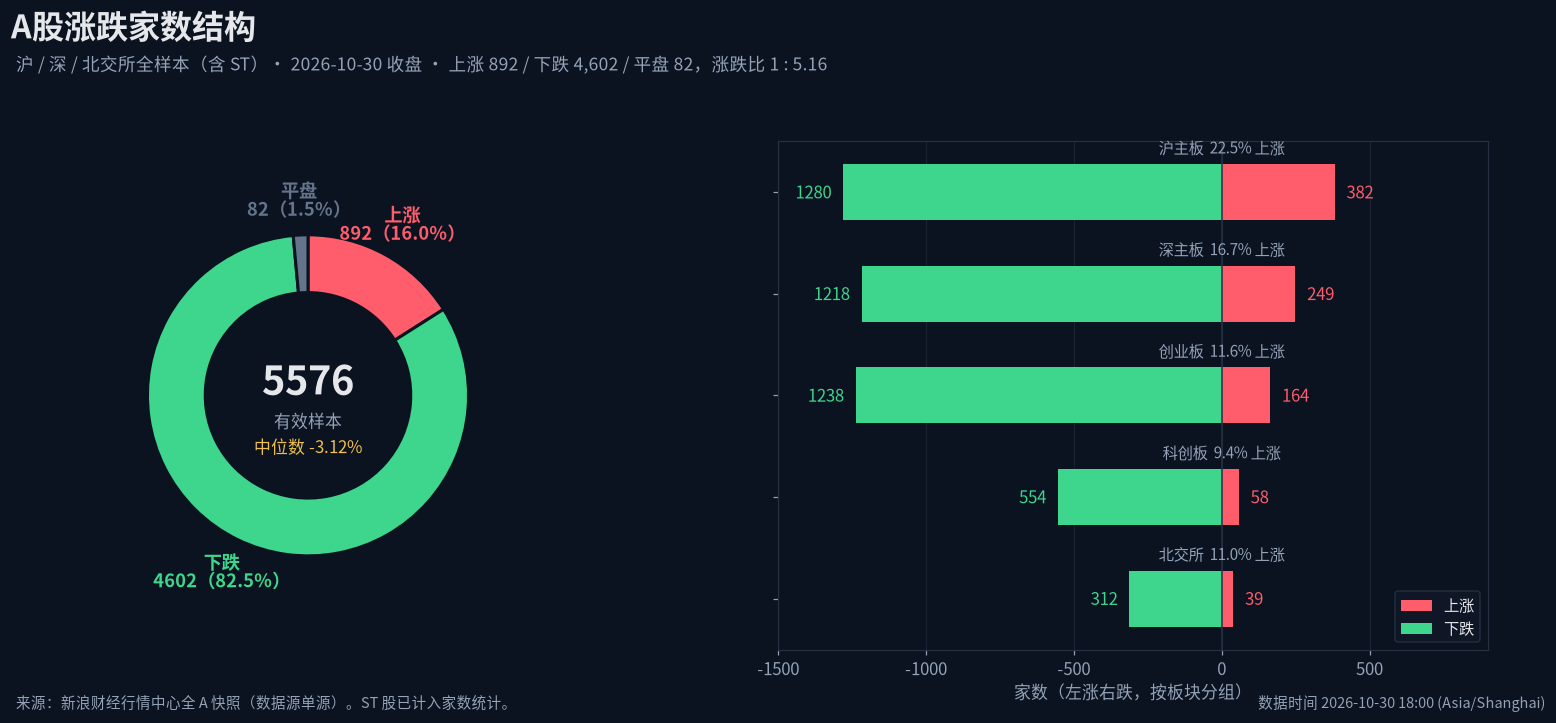
图注:沪、深、北交所全样本 5,576 只(含 ST,剔除 2 只无成交/停牌口径样本),数据截至 2026-10-30 15:00 收盘。上涨 892(16.0%)/ 下跌 4,602(82.5%)/ 平盘 82(1.5%),涨跌比 1 : 5.16,中位数 -3.12%,跌停 184 对涨停 57(±9.8% 且剔除 ST 口径)。
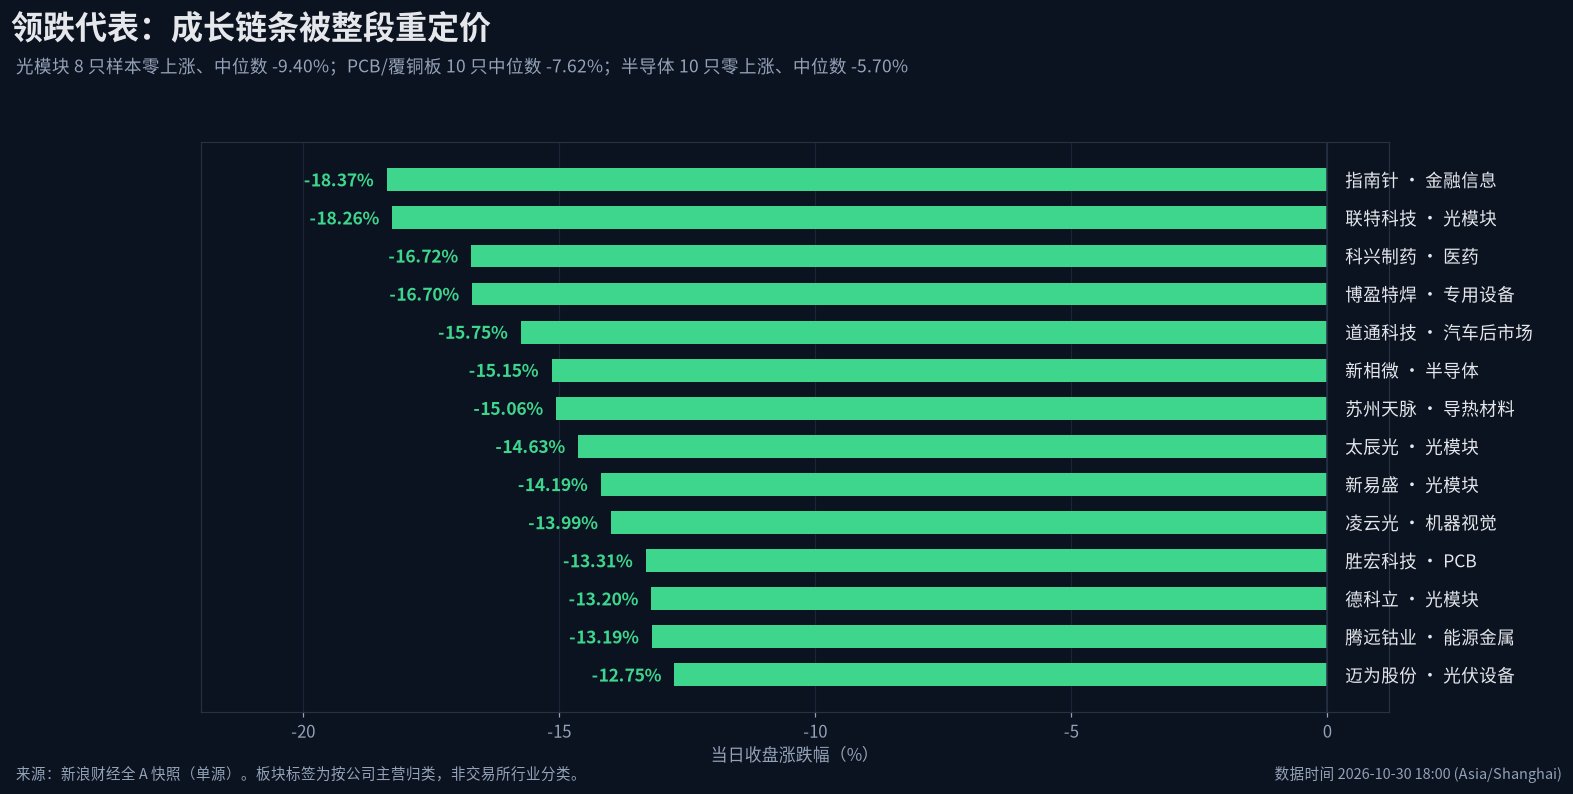
图注:2026-10-30 收盘涨跌幅最低的 14 只个股,标注按主营归类的产业链。光模块样本 8 只零上涨、中位数 -9.40%;PCB/覆铜板 10 只中位数 -7.62%;半导体 10 只零上涨、中位数 -5.70%。
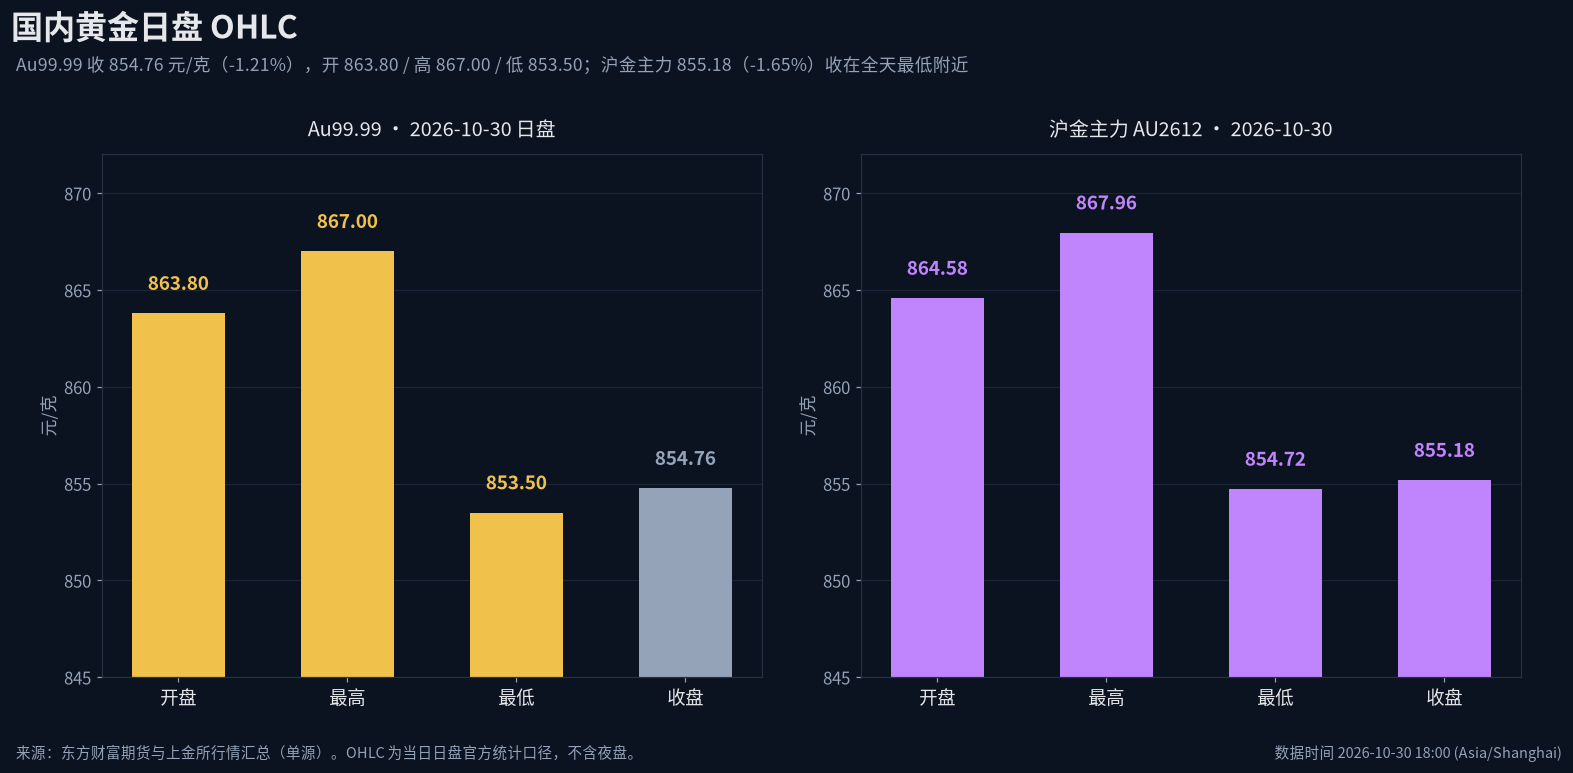
图注:上海黄金交易所 Au99.99 与上期所沪金主力 AU2612 的 2026-10-30 日盘开、高、低、收,单位元/克,不含夜盘。Au99.99 收 854.76(-1.21%),沪金主力收 855.18(-1.65%),两者收盘都落在全天最低附近。
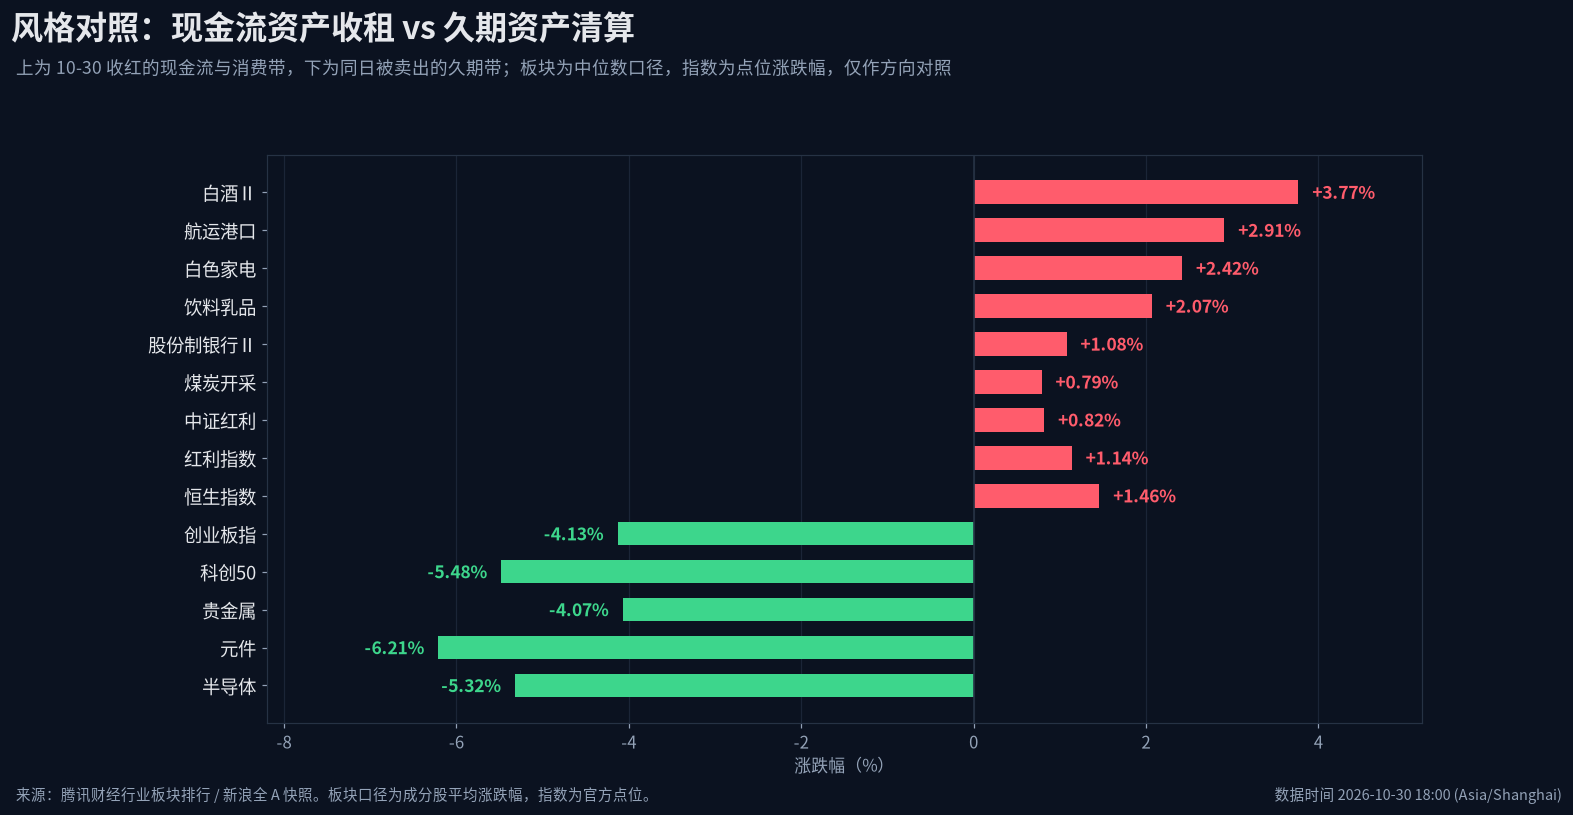
图注:上半为 10-30 收红的现金流与消费带(白酒Ⅱ +3.77%、航运港口 +2.91%、白色家电 +2.42%、饮料乳品 +2.07%、股份制银行Ⅱ +1.08%、中证红利 +0.82%、红利指数 +1.14%、恒生指数 +1.46%),下半为同日被卖出的久期带(创业板指 -4.13%、科创50 -5.48%、贵金属 -4.07%、元件 -6.21%、半导体 -5.32%)。板块为成分股平均涨跌幅,指数为点位涨跌幅,口径混排仅用于方向对照。
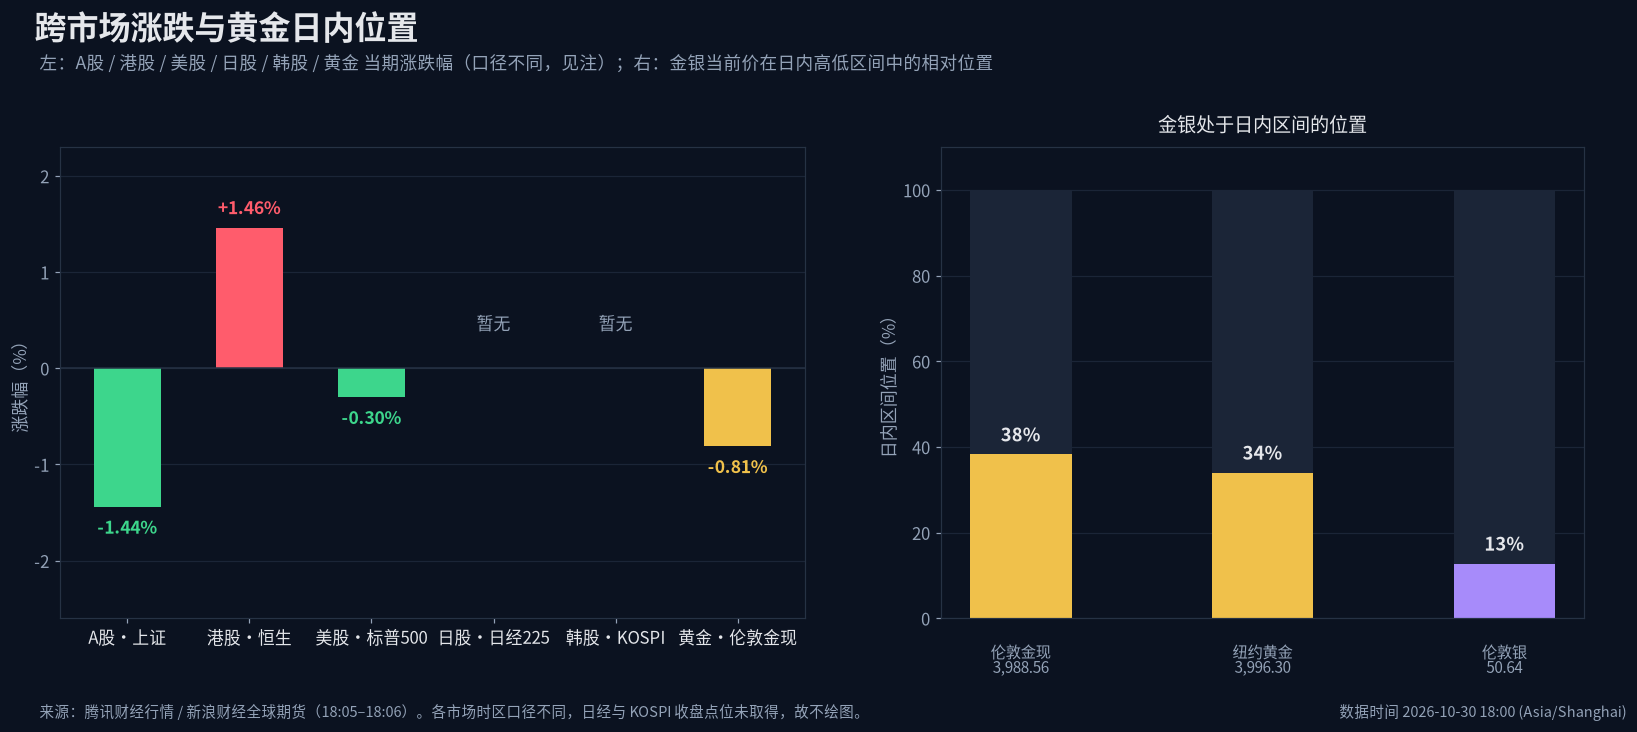
图注:左图按「A股 / 港股 / 美股 / 日股 / 韩股 / 黄金」排列各市场当期涨跌幅,日经与 KOSPI 因收盘点位未取得留空;右图为伦敦金现、纽约黄金、伦敦银当前价在各自日内高低区间中的相对位置(金银绝对价不可直接比较,故用归一化位置)。
最新资讯 → 板块 → 龙头股价
关键资讯
01 · 英特尔 Q3 净利 -18%、盘前重挫近 24%,把整条 PC 与算力链拖进盘前清算
16:01 快讯确认英特尔盘前重挫近 24%,PC 业务营收同比下滑 5% 不及预期,公司预计全球 PC 市场疲软至少延续至 2027 年上半年。16:58 传导到同业:高通 -3.9%、博通 -3.5%、iShares 半导体 ETF -5.6%、超威半导体 -6.5%、英伟达 -2.5%、美光 -3.7%、安谋控股 -7.5%;17:25 超威半导体盘前跌幅扩大至 8%(报 520.8 美元)。这条链在 A股 已于 15:00 提前走完:新易盛 -14.19%(成交 216.1 亿元全 A 第一)、胜宏科技 -13.31%、兆易创新 -6.59%。
来源:东方财富快讯 / 新浪财经 · 时间:2026-10-30 16:01、16:58、17:25
02 · 美股盘前五条链集体走弱,唯独生物科技与必需消费在涨
16:00 盘前快照给出完整切面:光通信 Lumentum -5.41%、康宁 -5.63%、Coherent -7.81%、应用光电 -7.71%;存储 美光 -4.18%、闪迪 -4.06%、SK海力士 -6.22%、西部数据 -4.59%、希捷 -5.35%;算力云 甲骨文 -3.98%、CoreWeave -6.31%、Nebius -6.12%、IREN -5.90%;太空概念 Rocket Lab -5.27%、Planet Labs -4.11%、SpaceX -2.71%。同期生物科技盘前普涨:礼来 +1.16%、强生 +1.45%、诺和诺德 +1.46%、艾伯维 +1.43%、默沙东 +1.23%。「七姐妹」普跌,亚马逊 -7.49% 领跌。15:30 标普 500 迷你期货 -0.9%、纳指 100 期货 -2.0%、道指期货持平。
来源:东方财富快讯 · 时间:2026-10-30 15:30、16:00
03 · 离岸人民币升破 6.65,创 2022 年 6 月以来新高;在岸收 6.6557
17:00 离岸人民币兑美元升破 6.65,为 2022 年 6 月以来新高;16:31 在岸人民币 16:30 收盘报 6.6557,较上一交易日上涨 64 点。汇率走强的另一面是出口链的汇兑损益:16:56 苏豪时尚称人民币快速升值侵蚀出口订单收益、前三季度净利同比 -56.71%;17:31 孚能科技把汇兑损失列入亏损原因。17:01 外汇局公布 9 月国际收支货物和服务贸易顺差 6,805 亿元。这是本期最容易被忽略、但对 A股 结构影响最直接的一条宏观变量。
来源:东方财富快讯 / 国家外汇管理局 · 时间:2026-10-30 16:31、16:56、17:00、17:01
04 · 发改委等五部门印发消费基础设施指导意见,内需政策落到「设施」而不是「补贴」
17:22—17:25 国家发展改革委等五部门发布《加强消费基础设施建设促进消费投资良性互动的指导意见》:推动日用品、食品、服装、家电、汽车等工业消费品市场改造升级;推进 5G、千兆光网、物联网深度覆盖与智能收银、电子价签普及;构建县域冷链集配中心与乡镇冷链服务站;打造文旅体商融合业态。17:24 明确「统筹用好中央和地方各类资金渠道、发挥新型政策性金融工具与 REITs 作用、引导社会资本参与」。这条政策的落点是白酒、家电、食品、零售、冷链物流,也解释了 10-30 A股 为何酒店餐饮 +4.30%、白酒Ⅱ +3.77%、白色家电 +2.42%、饮料乳品 +2.07% 排在行业前四。
来源:国家发展改革委 / 东方财富快讯 · 时间:2026-10-30 17:22、17:23、17:24、17:25
05 · 央行把短端利率工具改造:11 月 2 日起每工作日开展隔夜逆回购,利率 1.25%
17:03 央行公告,自 2026 年 11 月 2 日起:每个工作日开展隔夜逆回购操作招标,采用固定利率、数量招标,目前操作利率 1.25%;7 天期逆回购改为固定数量、利率招标、多重价位中标,主要在税期、月末等时点开展;临时正/逆回购等工具改挂隔夜利率。17:06 提示下周公开市场有 17,490 亿元逆回购到期(下周一单日 10,560 亿元),另有 5,000 亿元 92 天期买断式逆回购周四到期。短端定价基准从 7 天切到隔夜,等于把银行间资金成本的锚往下挪了一格——对红利与银行的相对优势是加分项。
来源:中国人民银行 / 东方财富快讯 · 时间:2026-10-30 17:03、17:06
06 · 日韩半导体给出「产业对、股价错」的第三组证据:铠侠 NAND 均价环比涨中段 20%
17:46 铠侠公布第二季度净利润 1.36 万亿日元(预期 1.37 万亿),18:03 补充「第二季度 NAND 平均售价环比上升中段 20%」。17:59 SK 集团宣布保留 SK 海力士等主要子公司 CEO 并新设东南亚区域总部。而 16:00 盘前 SK 海力士跌 6.22%、美光跌 4.18%、闪迪跌 4.06%。同日 16:51 麦肯锡报告警告美国新晶圆厂面临最高 15.7 万人劳动力缺口、16:36 前台积电首席科学家称仅 17% 学生进入芯片制造业——供给端的瓶颈在,价格在涨,估值却在杀。
来源:东方财富快讯 / 铠侠财报 · 时间:2026-10-30 16:36、16:51、17:46、17:59、18:03
07 · 证监会:全力稳市场稳预期,持续提升资本市场韧性和信心
17:09 证监会党委书记、主席吴清主持召开党委(扩大)会议,传达贯彻党的二十届五中全会精神,会议要求「全力稳市场稳预期,持续提升资本市场韧性和信心」,同时在深化腐败问题治理上从严。17:55 深交所披露本周对 113 起证券异常交易行为采取自律监管措施。在 4,602 只个股下跌、跌停 184 只的当天,监管表态的边际意义在于「预期管理」而不是「资金投放」,需要看下周是否落到具体工具。
来源:中国证监会 / 深圳证券交易所 · 时间:2026-10-30 17:09、17:55
08 · 南向资金净卖出 35.60 亿港元,而恒指仍涨 1.46%——买盘来自外资与本地
17:40 南向资金今日净卖出 35.60 亿港元:港股通(沪)小米集团-W 净卖出 6.31 亿居首,港股通(深)中芯国际净卖出 6.04 亿居首;建滔积层板获净买入 9,180.77 万港元。17:37 另有 10 只 ETF 获调入港股通标的(11 月 9 日起生效),覆盖 AI、科技、高股息与红利低波。17:07 港交所披露贝莱德 10 月 27 日增持中金公司 H 至 6.28%、宁德时代 H 至 6.13%。同一个中国资产,A股 被内资卖、港股被外资买——这是本期最重要的资金错位。
来源:东方财富快讯 / 香港交易所 · 时间:2026-10-30 17:07、17:37、17:40
影响映射
| 资讯要点 | 影响 | 相关板块 | 传导逻辑 |
|---|---|---|---|
| 英特尔盘前 -24%,PC 疲软延续至 2027H1 | 利空 | PCB / 覆铜板 / 半导体 / 存储 | 终端出货下修 → 备货周期缩短 → 元件厂订单能见度从两季掉到一季 |
| 光通信 / 算力云盘前普跌(Coherent -7.81%、CoreWeave -6.31%) | 利空 | 光模块 / 液冷 / IDC | AI 投入回报存疑 → 数据中心预算可延后 → 高 PE 链条先杀估值 |
| 离岸人民币升破 6.65 创 2022-06 以来新高 | 利空 | 纺织服装 / 汽车零部件 / 出口代工 | 结汇价上行 → 出口收入折算缩水 → 汇兑损失直接冲减毛利 |
| 离岸人民币升破 6.65 | 利好 | 航空 / 造纸 / 港股中资 | 美元负债折价下降 → 汇兑收益与外债成本改善 → 港股外资加仓中国资产 |
| 发改委等五部门消费基础设施意见 | 利好 | 白酒 / 家电 / 食品饮料 / 零售 / 冷链物流 | 设施投资落地 → 消费场景扩容 → 收入确定性重估 |
| 央行隔夜逆回购常态化、利率 1.25% | 利好 | 银行 / 红利 / 公用事业 | 短端资金成本锚下移 → 稳定现金流贴现率下降 → 红利资产相对吸引力上升 |
| 铠侠 NAND 均价环比 +20%,SK 海力士留任 CEO | 中性 | 存储 / 半导体设备 | 涨价被承认为事实 → 市场否认的是斜率 → 订单计入 2027 估值而非 2026 利润 |
| 布伦特 113.25(+2.21%)、燃油附加费 11-05 起再上调 | 利好 | 石油石化 / 航运港口 | 油价上移 → 上游现金流改善、运价风险溢价抬升 → 红利与航运同涨 |
| 布伦特 113.25(+2.21%) | 利空 | 航空 / 物流 / 化工中游 | 航油成本抬升 → 财务费用与客座收益挤压 → 三季度东航已现单季净利 -98% |
| 南向净卖出 35.60 亿、10 只 ETF 将纳入港股通 | 中性 | 港股科技 / 港股红利 | 内资减仓、外资增仓 → 定价权从南向切向配置盘 → 恒指与恒生科技继续分化 |
龙头个股
| 板块 | 龙头公司 | 代码 | 最新价 / 收盘价 | 涨跌幅 | 成交额 | 所属逻辑 |
|---|---|---|---|---|---|---|
| 白酒 | 泸州老窖 | 000568 | 77.07(收盘价) | ▲ +10.01% | 31.2 亿 | 封板,内需政策 + 现金流资产重估 |
| 白酒 | 贵州茅台 | 600519 | 1392.05(收盘价) | ▲ +2.81% | 82.6 亿 | 消费权重稳住指数 |
| 白酒 | 山西汾酒 | 600809 | 126.27(收盘价) | ▲ +7.76% | 26.6 亿 | 次高端弹性最大 |
| 航运港口 | 中远海控 | 601919 | 17.84(收盘价) | ▲ +7.02% | 36.8 亿 | 布伦特 113 + BDI 概念 +2.58% |
| 航运港口 | 锦江航运 | 601083 | 13.93(收盘价) | ▲ +10.03% | 2.8 亿 | 封板,区域集运 |
| 石油石化 | 中国石化 | 600028 | 5.90(收盘价) | ▲ +4.98% | 31.3 亿 | 炼化价差 + 油价上移 |
| 银行 | 招商银行 | 600036 | 43.55(收盘价) | ▲ +1.42% | 44.4 亿 | 红利属性 + 短端利率锚下移 |
| 电池 | 宁德时代 | 300750 | 232.92(收盘价) | ▲ +1.68% | 103.1 亿 | 逆势红盘,创业板最大权重止跌 |
| 光模块(受损) | 新易盛 | 300502 | 196.00(收盘价) | ▼ -14.19% | 216.1 亿(全A第一) | AI 资本开支质疑,跌幅最大权重链条 |
| 光模块(受损) | 中际旭创 | 300308 | 553.00(收盘价) | ▼ -4.99% | 206.6 亿 | 成交放大,机构换手 |
| PCB(受损) | 胜宏科技 | 300476 | 139.04(收盘价) | ▼ -13.31% | 86.3 亿 | PC + AI 备货双降 |
| 半导体(受损) | 兆易创新 | 603986 | 257.80(收盘价) | ▼ -6.59% | 100.2 亿 | 存储涨价但股价不涨,预期先行 |
| 贵金属(受损) | 赤峰黄金 | 600988 | 32.97(收盘价) | ▼ -5.80% | 12.9 亿 | 金价失守 4,000 + 白银 -2.86% |
| 港股 · 石油 | 中国石油化工股份 | 00386.HK | 4.865(收盘价) | ▲ +6.22% | 暂无 | 恒指涨幅居前,油价直接受益 |
| 港股 · 保险 | 友邦保险 | 01299.HK | 75.400(收盘价) | ▲ +5.23% | 暂无 | 港股红利低波资金回流 |
| 港股 · 平台 | 美团-W | 03690.HK | 71.600(收盘价) | ▲ +3.47% | 暂无 | 恒生科技内部分化,非半导体部分走强 |
| 港股 · 半导体(受损) | 中芯国际 | 00981.HK | 42.980(收盘价) | ▼ -4.40% | 暂无 | 拖累恒生科技,南向净卖出 6.04 亿 |
| 美股(受损,盘前) | 超威半导体 | AMD | 566.42(10-29 收盘) | ▼ -2.08% | 盘前 -8% | 17:25 盘前报 520.8 美元 |
| 美股(受损,盘前) | 亚马逊 | AMZN | 243.79(10-29 收盘) | ▼ -4.25% | 盘前 -7.49% | 资本开支超预期,自由现金流恶化 |
| 美股(受益,盘前) | 礼来 | LLY | 1373.70(10-29 收盘) | ▲ +6.63% | 盘前 +1.16% | 生物科技盘前普涨,避险切向确定性盈利 |
小结:已经兑现的是「内需 + 红利 + 油运」这条线——白酒Ⅱ +3.77%(泸州老窖封板)、中远海控 +7.02%、中国石化 +4.98%、港股中国石油化工股份 +6.22%,政策与油价都给了当期现金流理由。 尚未兑现的是「存储涨价」与「AI 算力景气」:铠侠 NAND 均价环比 +20%、三星洽谈新长协、村田扩产 MLCC,A股 与美股的存储、光模块、PCB 却在同步下跌,说明市场把收益推到了 2027 年之后。 出现背离的是恒生指数:南向净卖出 35.60 亿港元、中芯国际被净卖出 6.04 亿,指数仍涨 1.46%、友邦保险 +5.23%——同一批中国资产,内资在减、外资在加。
A股详细分析
1. 盘面事实
10-30 是一次指数跌幅中等、个股跌幅极端的收盘。上证 3,599.02(-1.44%)失守 3,600,深证成指 10,833.78(-2.73%)、创业板指 2,413.63(-4.13%)、科创50 1,160.84(-5.48%)全部收在全天最低点,北证50 885.74(-2.67%)失守 900,沪深300 3,985.50(-1.39%)跌破 4,000;唯一红盘的宽基是中证红利 5,592.45(+0.82%),红利指数 3,348.19(+1.14%)更强,最抗跌大盘指数是上证50 2,742.11(-0.75%)。全 A 5,576 只可核验样本中,上涨 892(16.0%)/ 下跌 4,602(82.5%)/ 平盘 82(1.5%),涨跌比 1 : 5.16,中位数 -3.12%,跌停 184 对涨停 57。样本成交额合计 16,874.3 亿元,比 10-29 继续放量——这是放量下跌,不是缩量阴跌。
板块是两个世界。行业涨幅前四全部是消费与运输:酒店餐饮 +4.30%(首旅酒店涨停)、白酒Ⅱ +3.77%(泸州老窖涨停)、航运港口 +2.91%(锦江航运涨停)、白色家电 +2.42%;饮料乳品 +2.07%、休闲食品 +1.70%、医药商业 +1.62%、非白酒 +1.39%、炼化及贸易 +1.11%、股份制银行Ⅱ +1.08%、航空机场 +1.05%。对面是元件 -6.21%、游戏Ⅱ -5.74%、软件开发 -5.61%、工程咨询服务Ⅱ -5.33%、自动化设备 -5.11%、IT服务Ⅱ -5.07%、航空装备Ⅱ -4.92%、其他电子Ⅱ -4.87%、地面兵装Ⅱ -4.86%、出版 -4.74%、电机Ⅱ -4.67%、电子化学品Ⅱ -4.64%、通用设备 -4.41%、汽车服务 -4.37%、风电设备 -4.26%、消费电子 -4.26%、玻璃玻纤 -4.14%、军工电子Ⅱ -4.12%、贵金属 -4.07%。最强与最弱行业之间的差距 10.51 个百分点。
2. 直接拖累机制
现象 → 机制 → 影响,今天有四条链同时被算账。
一是新易盛 -14.19%、成交 216.1 亿元居全 A 第一,中际旭创 -4.99%、成交 206.6 亿居第二。机制:光模块的定价基础是北美云厂商未来 3–5 年的资本开支,而亚马逊 16:00 盘前跌 7.49%(资本开支超预期、自由现金流恶化),叠加 16:00 光通信盘前 Coherent -7.81%、应用光电 -7.71%、Lumentum -5.41%,等于给这条曲线的斜率打了一个问号。影响:光模块 8 只样本零上涨、中位数 -9.40%,从「按订单定价」切到「按现金流定价」。
二是胜宏科技 -13.31%、生益科技 -7.56%、沪电股份 -7.19%、太辰光 -14.63%、东山精密 -8.58%。机制:英特尔 16:01 盘前重挫近 24%,PC 业务营收同比 -5%,且预计 PC 疲软至少延续至 2027 年上半年;PC 与服务器共用同一条 PCB 产能。影响:PCB/覆铜板 10 只样本中位数 -7.62%(仅 1 只上涨),元件行业全行业 -6.21% 垫底。
三是兆易创新 -6.59%(成交 100.2 亿)、新相微 -15.15%、芯源微 -12.71%、中微公司 -5.86%、北方华创 -3.73%。机制:存储价格确实在涨(铠侠 NAND 均价环比 +20%、日本 DRAM 出口均价 +140%),但股价买的是「涨价的持续性」,16:00 盘前 SK 海力士 -6.22%、美光 -4.18%、闪迪 -4.06% 直接把这层预期打掉。影响:半导体 10 只样本零上涨、中位数 -5.70%,科创板中位数 -4.81% 为五个板块最差。
四是赤峰黄金 -5.80%、山东黄金 -3.40%、紫金矿业 -1.57%。机制:伦敦金现失守 4,000(现 3,987.82,-0.83%)、伦敦银 -2.86%、国内 Au99.99 收 854.76(-1.21%),金银比走阔,矿产金的利润弹性反向放大。影响:贵金属行业 -4.07%,8 只样本零上涨。
3. 抗跌与资金结构
钱的去向非常干净:消费 + 运输 + 银行。白酒 16 只样本 15 只上涨、中位数 +5.69%,是全天最强的抱团;航运港口 19 只样本 14 只上涨、中位数 +1.27%(中远海控 +7.02%、招商轮船 +3.03%、青岛港 +3.73%);银行 35 只样本 24 只上涨、中位数 +0.54%(股份制银行Ⅱ +1.08%、城商行Ⅱ +0.77%、农商行Ⅱ +0.72%、国有大型银行Ⅱ -0.40%)。ETF 端呈现「越跌越买」的特征:17:00 前后科创 50 与创业板相关 ETF 成交依然巨大(10-30 收盘创业板ETF 2.44 元 -3.75%、科创50ETF 1.23 元 -4.87%),红利 ETF 则相对抗跌。主力资金的迁移方向是明确的:从「2027 年的订单」搬到「2026 年的分红」。
市值分层把这层结构写得更清楚:千亿以上 156 只中位数 -0.70%、200–1,000 亿 683 只 -1.90%、50–200 亿 2,039 只 -2.72%、50 亿以下 2,698 只 -3.54%。跌幅随市值单调递增,说明这不是一次「小票杀跌、大票护盘」的常规风险偏好收缩,而是按久期(距现金流兑现的远近)定价。
4. 外部原因
三条外部压力在同一个下午叠加。第一是美股盘前把 AI 链条整段下调:16:00 盘前存储、光通信、算力云、太空概念四条链齐跌,15:30 纳指 100 期货 -2.0%、标普 500 迷你期货 -0.9%,道指期货持平——久期越长的资产跌得越多,这与 A股 创业板 -4.13%、科创50 -5.48% 而 上证50 -0.75% 完全同构。第二是全球短端利率仍在往上抬:15:54 欧央行齐格曼称最早下次会议加息、15:53 欧央行多伦克称未来几年通胀可能保持在 2% 以上、17:10 欧央行调查显示受访者大幅上调 2026 与 2027 年通胀预期、17:39 内格尔称不能排除未来几周物价上涨;日本央行 15:35 植田和男继续谈工资与 2% 通胀入预期。第三是亚太半导体在早盘已经先跌过一轮,A股 只是补完最后一棒。
5. 内部原因
内部三条线更能解释结构。第一是盈利现实与股价预期的错位:16:56 苏豪时尚把「人民币快速升值侵蚀出口订单收益」列为净利 -56.71% 的原因、17:31 孚能科技把汇兑损失列入亏损原因、17:38 长江电力三季度净利 -23.44%、17:40 通威股份三季度亏 16.39 亿、17:37 广汽集团三季度亏 25.2 亿、17:40 上海银行三季度净利 -92.77%——三季度报在 10-30 集中披露,把「盈利下修」摆到了桌面上。17:52 科沃斯三季度净利 -72.43%、17:37 中国人保前三季净利 -32%、17:46 同仁堂三季度 -39.87%,消费与保险的盈利并不支持它们今天的涨幅,这轮上涨买的是政策预期与股息,不是当期 EPS。
第二是汇率与油价这对反向剪刀。17:00 离岸人民币升破 6.65 创 2022 年 6 月以来新高,在岸 16:30 收 6.6557(+64 点);同一时间布伦特 113.25(+2.21%)、纽约原油 104.05(+2.01%)。人民币升值利于进口成本与航空外债,却打击出口链;油价上涨利于上游与航运,却抬升中游制造与航空成本。于是资金只能选两头:航运港口 +2.91%、炼化及贸易 +1.11% 上涨,航空机场 +1.05% 靠汇兑撑住,纺织制造 -1.79%、汽车零部件 -3.39%、化学制品 -1.95% 被两头夹。
第三是政策预期的方向变了。17:22—17:25 发改委等五部门印发《加强消费基础设施建设促进消费投资良性互动的指导意见》,落点是「设施」与「场景」而不是直接补贴:工业消费品市场改造升级、县域冷链集配中心、文旅体商融合业态、引导社会资本与 REITs 参与。市场读出的信号是「政策开始买消费的确定性」,于是酒店餐饮、白酒、白电、饮料乳品、休闲食品一起涨。17:03 央行把短端工具改成每工作日隔夜逆回购(1.25%),把资金成本的锚往下挪,进一步利多红利与银行。
6. 定性
这是成长杀估值 + 风格切换 + 局部出清的组合,不是熊市区间调整,也不是风险偏好崩溃,更没有到熔断级别的崩盘。
判据有四条:① 成交额 16,874.3 亿元仍在放量,不是流动性枯竭式下跌;② 涨停 57 只对跌停 184 只,虽然后者占优,但仍有一整条消费线在封板(泸州老窖、首旅酒店、锦江航运、黑芝麻、巴比食品),说明资金不是撤离,是迁移;③ 中证红利与红利指数双红,上证50 只跌 0.75%,权重端没有失控;④ 港股同日涨 1.46%,同一批中国资产的另一面定价完全不同。
但必须承认:82.5% 的个股下跌、中位数 -3.12%、跌停 184 只,已经越过「健康轮动」的边界。指数是均值,账户是离散。今天跌的不是股票,是 2027 年以后的现金流。
7. 后市观察点
- 跌停家数是否回落:10-30 跌停 184 只(剔除 ST、±9.8% 口径),若下个交易日回到 60 只以内,说明局部出清接近完成;若继续扩大并伴随成交额跌破 1.5 万亿,则是流动性问题。
- 中证红利 5,592.45 与上证50 2,742.11 的得失:这两个是本期唯一的抗跌锚,一旦同步转跌,说明钱开始无处可去。
- 光模块龙头成交额与跌幅的配合:新易盛 216.1 亿、中际旭创 206.6 亿的换手是否收敛,是判断「机构换手」还是「机构撤退」的直接指标。
- 离岸人民币 6.65 一线:若继续升值破 6.60,出口链(纺织制造、汽车零部件)的汇兑压力会进入三季度报之后的下一轮下修。
- 美股盘前转开盘后的方向:15:30 纳指 100 期货 -2.0%,21:30 开盘后若半导体止跌,A股 下一交易日的算力链有修复空间;若开盘继续扩大跌幅,A股 周一将补跌。
- 11 月 2 日起的隔夜逆回购投放量:17:06 提示下周有 17,490 亿元逆回购到期(周一单日 10,560 亿元),续作强度决定短端资金面对红利资产的支撑力度。
海外与港股
港股
恒生指数 23,294.42(+1.46%)、国企指数 7,862.22(+1.37%)、恒生科技 3,754.90(+0.29%),连续第二个交易日成为全场唯一红盘的权益市场。主导板块是石油与保险:中国石油化工股份 4.865(+6.22%)、中国石油股份 10.820(+5.66%)、中国海洋石油 24.700(+2.92%)——布伦特 113.25(+2.21%)给的是当期现金流;友邦保险 75.400(+5.23%);平台股同步走强,美团-W 71.600(+3.47%)、快手 26.520(+1.14%)、京东 100.400(+1.88%)、小米 26.480(+3.12%)、安踏 74.350(+4.06%)、李宁 13.750(+3.54%)、腾讯 383.600(+1.59%)。拖累项集中在半导体:中芯国际 42.980(-4.40%)、华虹宏力 60.700(-6.04%),紫金矿业 H 27.860(-0.43%)反而远比 A股 的 -1.57% 抗跌。
与 A股 的联动/背离是本期的核心:同一批中国资产,A股 卖久期、港股买现金流,恒生 +1.46% 对科创50 -5.48%,裂口 6.94 个百分点。与黄金的关系则是同向下跌——港股金矿紫金 H -0.43%,而 A股 紫金 -1.57%、赤峰黄金 -5.80%,港股金矿显著抗跌。
值得注意的是资金口径:17:40 南向资金今日净卖出 35.60 亿港元(小米集团-W 净卖出 6.31 亿居首、中芯国际净卖出 6.04 亿),17:07 港交所披露贝莱德 10 月 27 日增持中金公司 H 至 6.28%、宁德时代 H 至 6.13%。也就是说,恒指这 1.46% 不是南向买的,是外资与本地配置盘买的。
观察点:① 恒生 23,294 与 23,400(当日最高 23,400.02)能否站稳;② 恒生科技 3,754.90 与中芯国际 H 42.98 是否止跌,它是恒生科技与 A股 科创50 的共同先行指标;③ 南向是否从净卖出转为净买入;④ 11 月 9 日起 10 只 ETF 纳入港股通(含 AI、科技、高股息、红利低波)带来的被动配置节奏。
美股
状态:盘前。 18:00 = 美东 06:00,距 21:30(美东 09:30)开盘还有 3.5 小时,本期使用美东 10-29 收盘数据 + 盘前快讯。
收盘事实:道琼斯 52,342.56(-0.25%)、标普500 7,720.39(-0.30%)、纳斯达克 26,184.72(-1.38%)、纳斯达克100 29,402.51(-1.38%)。结构是清晰的久期梯度:道指 < 标普 < 纳指 = 纳指100。费城半导体 ETF(SOXX)513.86(-1.55%),标普500ETF 769.36(-0.38%)、纳指100ETF 715.34(-1.42%)。
科技股内部撕成两半:谷歌-C 282.32(-12.29%) 为最大跌幅权重,美光 934.27(-4.98%)、亚马逊 243.79(-4.25%)、戴尔 475.51(-3.70%)、甲骨文 139.56(-3.45%)、卡特彼勒 647.39(-9.25%)、超微电脑 34.43(-3.85%)、英特尔 92.07(-3.62%)、慧与 58.87(-2.42%)、超威半导体 566.42(-2.08%)、博通 345.00(-1.94%)、惠普 31.83(-1.91%)、台积电 431.81(-1.75%)、英伟达 213.66(-0.80%)、微软 530.14(-0.16%);上涨的是 苹果 348.91(+1.48%)、Meta 624.52(+1.96%)、沃尔玛 121.25(+2.09%)、波音 172.65(+3.30%)、礼来 1,373.70(+6.63%)、家得宝 328.98(+3.60%)、麦当劳 257.38(+2.75%)、耐克 38.42(+3.42%)、摩根大通 343.58(+1.26%)、辉瑞 29.95(+1.70%)。跌的是资本开支与硬件,涨的是药品与必需消费。
盘前(16:00–17:25 快讯):光通信 Coherent -7.81%、应用光电 -7.71%、康宁 -5.63%、Lumentum -5.41%;存储 SK 海力士 -6.22%、希捷 -5.35%、西部数据 -4.59%、美光 -4.18%、闪迪 -4.06%;算力云 CoreWeave -6.31%、Nebius -6.12%、IREN -5.90%、甲骨文 -3.98%;太空概念 Rocket Lab -5.27%、SpaceX -2.71%;「七姐妹」普跌,亚马逊 -7.49%、英伟达 -2.49%、特斯拉 -2.09%;17:25 超威半导体跌幅扩大至 8%。反向的是生物科技:礼来 +1.16%、强生 +1.45%、诺和诺德 +1.46%、艾伯维 +1.43%、默沙东 +1.23%。指数期货:标普 500 迷你 -0.9%、纳指 100 -2.0%、道指期货持平。
美债与利率:15:53 欧央行多伦克称未来几年通胀可能保持在 2% 以上、15:54 齐格曼称最早下次会议加息、17:10 欧央行调查大幅上调 2026/2027 通胀预期、17:39 内格尔称不能排除未来几周物价上涨;叠加 17:01 日本财务省称 9 月 29 日至 10 月 28 日未干预汇市、17:45 标普全球称英国财政整顿道路到 2029 年仍面临持续风险。全球短端在往上抬,这是美股久期资产被压的直接原因。
与 A股 的关系:三条链条已经提前同频——光模块/PCB(A股 -9.40% / -7.62%)对应美股光通信盘前 -5% 到 -8%;存储(A股 半导体 -5.70%)对应美股存储盘前 -4% 到 -6%;AI 资本开支(A股 算力/AI 芯片 -3.61%)对应美股算力云 -5% 到 -6%。A股 是全球这条链的最后一棒,不是第一棒。
观察点:① 21:30 开盘后 SOXX 与英伟达能否止跌;② 亚马逊盘前 -7.49% 是否在开盘后被修复;③ 生物科技(礼来、诺和诺德、强生)能否延续,它是本期唯一的避险替代品;④ 英特尔盘前 -24% 的实际开盘定价,它是 PC 链与 A股 PCB 的共同分母。
日股
状态:收盘后休市(15:30 收盘),本期收盘点位未取得。 可核验的只有边际事实:15:35 日本央行行长植田和男称需要年度工资谈判达到 2% 通胀率被纳入预期的程度(延续 13:51—15:07 的鹰派口径);16:04 日本政府拟引入美国高性能 AI 模型加强关键系统漏洞排查;16:54 财务大臣片山皋月称将在预算编制中考虑日本央行 ETF 出售所盈余的具体金额与处理方式;17:02 财务省称 9 月 29 日至 10 月 28 日未干预外汇市场;17:45《副首都构想相关法》正式施行;17:46 铠侠二季度净利 1.36 万亿日元(预期 1.37 万亿)、18:03 NAND 均价环比 +20%。半导体基本面(NAND 涨价)与政策面(日央行继续鹰派、财务省与央行 ETF 处置)都不利于估值继续扩张。
观察点:① 下一个交易日开盘能否收复此前 09:54 盘中 -2.12%(62,741.35)的影子;② 东京电子、爱德万、迪斯科等设备股与铠侠的走势分野;③ 日央行 12 月加息定价是否继续升温;④ 日元与日股的反向关系是否恢复。
韩股
状态:收盘后休市(15:30 收盘),本期收盘点位未取得。 边际事实:17:59 SK 集团宣布保留 SK 海力士等主要子公司 CEO 并新设东南亚区域总部;16:00 盘前 SK 海力士跌 6.22%;17:43 交易员称韩国饲料协会周四私下买入约 6.8 万吨玉米。结合 10-30 早盘 KOSPI 因英特尔与亚马逊盘后财报一度重挫(09:07 曾触发 SIDECAR 熔断、09:12 一度 -5%),韩股在本期同时具备跌幅最大与产业数据最硬(铠侠 NAND +20%、SK 海力士留任管理层)两个相反属性。
观察点:① 存储合约价与现货价的下一轮报价;② SK 海力士与三星电子的相对强弱;③ 韩元与 KOSPI 的联动是否恢复;④ 韩国半导体出口月度数据(下一旬公布)。
黄金详细分析
一句话:金价在 4,000 关口反复,白银跌得比黄金狠三倍,国内盘比外盘跌得更早——这不是避险失效,是避险资产也被拉进了「谁付利息」的同一张资产负债表。
国际现货黄金 18:09 报 3,987.82 美元/盎司(-0.83%),日内高 4,026.24、低 3,965.20;纽约黄金 3,995.99(-0.88%),日内高 4,038.20、低 3,974.70——两个口径都在 4,000 下方贴地运行,日内区间位置分别只有 38% 与 34%。白银更弱:伦敦银 50.65(-2.86%)、纽约银 50.71(-3.18%),跌幅是黄金的 3.4–3.6 倍,伦敦银处于日内区间的 13% 位置(近乎最低)。金银比价因此继续走阔,这是工业属性最强的贵金属被首先抛售的典型形态。铂金同日跌 3.2% 至 1,445.32,钯金 15:55 跌 3% 至 977.25,整个铂族金属同步走弱,说明这不是汇率或避险的单独问题。
国内口径比外盘更早、更彻底地反映了这层压力。上海黄金交易所 Au99.99 日盘开 863.80 / 高 867.00 / 低 853.50 / 收 854.76 元/克(-1.21%),收盘落在全天最低附近;上期所沪金主力 AU2612 开 864.58 / 高 867.96 / 低 854.72 / 收 855.18(-1.65%),同样收在低位——国内跌幅大于国际(-1.21% 对 -0.83%),说明境内投资者在离场,而不是在抄底。按 3,987.82 美元/盎司与即时汇率折算,内盘对国际金的贴水依然存在,这是国内黄金 ETF 与金饰需求双双降温后的常态。
油价在地缘政治的火上浇了油,但金价没接。 布伦特 113.25(+2.21%)、纽约原油 104.05(+2.01%),日内高 114.07。17:31 马士基称霍尔木兹海峡周边持续中断与地区港口拥堵正影响订舱与交付;16:40 特朗普要闻称美国中东最高指挥官赴白宫汇报针对伊朗的军事选项、10 架美军大型运输机 28 日飞抵以色列、特朗普称「美国不得不对伊朗发动打击」。地缘溢价全部计入了原油,没有计入黄金——这是本期最直白的背离。
压制来自三条:通胀与利率预期(17:10 欧央行调查大幅上调 2026/2027 通胀预期、15:53 多伦克称未来几年通胀可能保持 2% 以上、15:54 齐格曼称最早下次会议加息、17:39 内格尔称不能排除未来几周物价上涨);日本央行鹰派(15:35 植田和男继续强调工资与 2% 通胀入预期,12 月加息预期延续);地缘从「升级」切到「有日程」(18:00 克里姆林宫助理称欧洲官员可能在阿布扎比俄乌美会谈期间身在当地;17:29—17:54 奥列什基开始疏散人道车队抵达;17:30 卡塔尔代表团抵达德黑兰会谈)。战争仍有风险,但市场不再把它当作单向期权。
央行购金方向本期无新增可靠数据,不做推断。
与股票市场的关系本期是同向下跌而非反向对冲:A股 贵金属 -4.07%、赤峰黄金 -5.80%、山东黄金 -3.40%、紫金矿业 -1.57%,港股紫金 H -0.43%,美股纽曼矿业 111.80(-1.86%)——金价跌、金矿股跌得更多,美股金矿跌幅小于 A股,与 10-28 以来每一次裂口方向一致。
关键价位:上方 4,000–4,026(伦敦金现日内高)、4,038(纽约黄金日内高);下方 3,965(伦敦金现日内低)、3,975(纽约黄金日内低);国内 Au99.99 上方 867.00、下方 853.50,沪金主力 855.18 一线是日内收盘位的支撑/压力分界。白银上方 52.21、下方 50.41。
后续观察点:① 20:00 上金所夜盘开盘后 Au99.99 是否延续日盘的低位(若夜盘继续跌向 853.50,说明国内抛压未出尽);② 伦敦金现能否收复 4,000 与 4,026;③ 金银比能否止住走阔(白银若继续弱于黄金,说明工业需求预期仍在恶化);④ 原油与黄金的背离能持续多久——布伦特 113.25 而金价 3,987.82,历史上这种组合不会长期共存;⑤ 欧央行与日本央行 12 月加息定价的边际变化。
股金与跨市场对照小结
跨市场结论
A股:上证 3,599.02(-1.44%)失守 3,600,科创50 -5.48%、创业板 -4.13% 收在全天最低,5,576 只样本 4,602 只下跌(82.5%)、跌停 184 对涨停 57,钱只去了白酒(+3.77%)、航运港口(+2.91%)、白电(+2.42%)、银行与中证红利(+0.82%);定性为成长杀估值 + 风格切换 + 局部出清。
港股:恒生 23,294.42(+1.46%)连续第二日全场唯一红盘,靠石油(中国石油化工股份 H +6.22%、中国石油股份 H +5.66%)与保险(友邦 +5.23%),半导体拖累恒生科技仅 +0.29%;而南向资金净卖出 35.60 亿港元——这 1.46% 是外资买的。
美股:盘前(美东 06:00),道指 52,342.56(-0.25%)、标普 7,720.39(-0.30%)、纳指 26,184.72(-1.38%),跌幅随久期递增;盘前光通信 -5%~-8%、存储 -4%~-6%、算力云 -5%~-6%,而生物科技与必需消费在涨;英特尔 -24%、超威半导体 -8% 是盘前的两根钉子。
日股:休市(15:30 收盘),收盘点位本期未取得;边际信息指向日央行继续鹰派、财务省审议央行 ETF 处置,半导体基本面(铠侠 NAND +20%)与估值方向相反。
韩股:休市(15:30 收盘),收盘点位本期未取得;早盘曾触发 SIDECAR、一度 -5%,而 SK 海力士保留管理层、铠侠涨价——产业与股价继续背离。
黄金:伦敦金现 3,987.82(-0.83%)失守 4,000、纽约金 3,995.99(-0.88%),白银 -2.86% 到 -3.18%,跌幅三倍于黄金;国内 Au99.99 收 854.76(-1.21%)比外盘更弱;布伦特 113.25(+2.21%)的地缘溢价没有流入金价。
核心背离:本期最重要的一条不是「A股 跌了多少」,而是**同一条 AI 资本开支叙事在两地的定价方向相反**——A股 用光模块 -9.40%、PCB -7.62%、半导体 -5.70% 清算它,美股盘前用光通信 -5%~-8%、存储 -4%~-6% 同步确认它;而**恒生指数 +1.46% 与科创50 -5.48% 之间的 6.94 个百分点**说明,中国资产内部正在把「未来的订单」换成「现在的分红」。第二条是**油涨金跌**:布伦特 113.25 与伦敦金现 3,987.82 同时出现,地缘风险被计入了原油,却没有被计入黄金。第三条是**白银跌幅三倍于黄金**,反映的不是避险,而是工业需求预期的下修。第四条是**南向净卖出 35.60 亿而恒指上涨**,定价权正在从内资切向外资与本地配置盘。
数据来源与免责声明
查看数据来源与口径
| 市场 | 数据源 | 口径 | |---|---|---| | A股指数 | 腾讯财经行情(qt.gtimg.cn)· 新浪财经全 A 快照 | 2026-10-30 15:00 收盘价;全 A 5,576 只(含 ST),剔除 2 只无成交样本 | | A股行业与概念 | 腾讯财经行业板块排行 | 申万二级口径成分股平均涨跌幅,与个股中位数口径不同,已在文中分别标注 | | 港股 | 腾讯财经行情(hkHSI / hkHSTECH / hkHSCEI 及个股) | 2026-10-30 16:00 收盘价 | | 美股 | 腾讯财经行情(usDJI / usIXIC / usINX / usNDX 及个股) | 美东 2026-10-29 收盘价(16:00/16:04 时间戳);盘前数据来自 16:00—17:25 快讯 | | 日股 / 韩股 | 本期未取得可靠收盘点位 | 只使用可核验的个股与快讯,指数点位标注「暂无」 | | 国际黄金 / 白银 / 铂金 | 腾讯财经全球期货(hf_XAU / hf_GC / hf_XAG / hf_SI / hf_XPT)· 新浪财经全球期货日线 | 18:09–18:10 实时价 + 当日日线 OHLC | | 国内黄金 | 上金所 Au99.99 · 上期所沪金主力 AU2612 | 2026-10-30 日盘开高低收,单位元/克,不含夜盘 | | 原油 | 腾讯财经(hf_OIL 布伦特 / hf_CL 纽约原油)· 新浪财经全球期货日线 | 18:09–18:10 实时价 | | 汇率 | 东方财富快讯 / 国家外汇管理局 | 在岸 16:30 收盘 6.6557;离岸 17:00 升破 6.65 | | 财经资讯 | 新浪财经 7×24 快讯(zhibo.sina.com.cn)· 同花顺快讯 · 上市公司公告 | 2026-10-30 15:30—18:10 时段,均标注原始发布时间与来源 | **双源交叉情况:** - A股指数与个股:腾讯(qt.gtimg.cn)与新浪(vip.stock.finance.sina.com.cn)双源核对一致,如新易盛 -14.19%(196.00)、贵州茅台 +2.81%(1,392.05)、泸州老窖 +10.01%(77.07)。 - 港股与美股:腾讯单一来源(腾讯行情),未做双源交叉,已在个股表中标注「暂无」而非填入估计值。 - 国际金银与原油:腾讯实时价与新浪日线 OHLC 相互印证(伦敦金现低点 3,965.20、纽约黄金低点 3,974.70 两源一致)。 - 国内黄金:东方财富期货与上金所行情汇总(单源)。 - 日经 225、KOSPI、台湾加权:本期无可靠可得来源,一律标注「暂无」,未使用估计值,也未据此绘图。 **本期未取得、故留空的数据:** 日经 225 与 KOSPI 的 10-30 收盘点位、台湾加权指数、美股实时盘前价格(仅快讯口径)、南向资金分市场明细总额外的资金拆分、A股概念板块完整涨跌家数(接口仅返回前 100 名)。 报告生成时间:2026-10-30 18:00(Asia/Shanghai),数据截面 18:00–18:10。不构成投资建议。