报告生成时间:2026-10-26 19:10 (Asia/Shanghai)
核心判断
19:00 的截面把 10-26 定格成一条「指数稳住、算力硬件整链塌陷、黄金不跌金矿跌」的分叉线:上证指数 3,697.52(+0.19%)靠中国石油 13.38(+4.94%)、中国石化 5.56(+3.54%)、工商银行 8.58(+3.13%)、建设银行 11.61(+2.74%)、中国太保 29.90(+3.50%)这些现金流资产托住,中证红利 5,465.01(+1.23%)与上证50 2,769.05(+0.41%)同步走强,而科创50 1,315.50(-2.23%)、北证50 963.95(-2.13%)、创业板指 2,638.23(-1.71%)把久期杀到底,全市场 5,556 只可比个股中 3,146 只下跌(56.6%)、涨跌幅中位数 -0.46%,风格剪刀差(中证红利 vs 科创50)3.46 个百分点;这一次的塌陷有具体形状——不是「科技」一个词,而是算力硬件整条链条从材料到模块一起被卖:联特科技 235.59(-15.71%)、鸿富诚 419.97(-14.47%)、大普微-UW 337.00(-13.66%)、南亚新材 213.60(-12.49%)、三环集团 82.59(-12.13%)、长川科技 180.49(-10.65%)、生益科技 100.26(-9.52%)、赤峰黄金 36.52(-8.90%);同一时刻被视作「同一条链」的寒武纪 968.00(+3.84%)逆势翻红并在业绩会辟谣「明年芯片出货超 100 万颗」传闻,算力叙事第一次在内部被拆成「芯片」与「板子」两半;港股恒生 23,211.81(+0.51%)与国企指数 7,802.09(+0.59%)同样靠三桶油与内银翻红(中国石油股份 10.160、+5.78%;中国海洋石油 23.940、+3.55%;工商银行H 7.440、+2.76%),恒生科技 3,857.53(-0.36%)没跟上;日经225 62,189.65(-0.80%)与 KOSPI 5,469.47(-1.46%)、KOSDAQ 727.21(-3.26%)把亚太科技的弱势补齐;美股停在 10-23 的下跌收盘(道指 52,215.16、-1.23%;标普500 7,623.68、-0.52%;纳指 25,955.34、-0.21%),10-26 21:30 才开盘,盘前 Meta 因 350 亿美元股权与存托股份融资跌超 4%、特斯拉涨超 2%、Verizon 上调全年指引涨 3.5%;黄金那边是本次最贵的三段裂口——伦敦金现 4,011.66(+0.35%)站回 4,000、纽约黄金 4,026.08(+0.45%),16:51 一度突破 4,020 美元,而国际金价上涨的同一天,汇丰 17:42 下调黄金的超配评级并把石油上调至全面超配、美银 17:22 指紫金矿业第三季纯利逊预期(产量偏软、成本上升),A股 赤峰黄金 36.52(-8.90%)、紫金矿业 27.47(-4.58%)、山东黄金 25.50(-1.92%)、港股 紫金矿业H 27.740(-5.84%)集体反向,国内金价代理黄金ETF华安 8.185(-0.17%)也没跟上外盘。这不是避险行情,也不是崩盘,是一次把最贵的算力硬件换成最稳的现金流资产——而承接端这次不是指数,是一条条真实的现金流。
KPI 速览
|
上证指数 3,697.52 ▲ +0.19% 收盘 · 三连红 |
深证成指 11,534.38 ▼ -1.19% 收盘 |
创业板指 2,638.23 ▼ -1.71% 收盘 |
北证50 963.95 ▼ -2.13% 收盘 · 失守 984 |
|
科创50 1,315.50 ▼ -2.23% 主指数最弱 |
沪深300 4,103.54 ▼ -0.04% 收盘 |
上证50 2,769.05 ▲ +0.41% 权重逆势 |
中证红利 5,465.01 ▲ +1.23% 风格最强 |
|
恒生指数 23,211.81 ▲ +0.51% 收盘 |
恒生科技 3,857.53 ▼ -0.36% 收盘 |
道琼斯 52,215.16 ▼ -1.23% 10-23 收盘 |
标普500 7,623.68 ▼ -0.52% 10-23 收盘 |
|
纳斯达克 25,955.34 ▼ -0.21% 10-23 收盘 |
日经225 62,189.65 ▼ -0.80% 收盘 |
KOSPI 5,469.47 ▼ -1.46% 收盘 · KOSDAQ -3.26% |
伦敦金现 USD/oz 4,011.66 ◆ +0.35% 实时 19:08 |
|
纽约黄金 USD/oz 4,026.08 ◆ +0.45% 实时 19:09 |
黄金ETF华安 8.185 ▼ -0.17% 国内金价代理 · 收盘 |
布伦特原油 109.86 ▼ -1.65% 实时 USD/桶 |
Au99.99 暂无 — 无可靠 OHLC 见下文说明 |
交易状态
| 市场 | 状态 | 上海时间 | 数据口径 |
|---|---|---|---|
| A股(沪深京) | ● 收盘后休市 | 19:10(15:00 已收盘) | 10-26 收盘实时数据 |
| 港股 | ● 收盘后休市 | 19:10(16:08 已收盘) | 10-26 收盘实时数据 |
| 美股 | ● 盘前 | 19:10 = 美东 07:10,21:30 开盘 | 指数为 10-23 收盘;盘前个股为 19:00 前后报价 |
| 日股 | ● 收盘后休市 | 19:10(15:45 东证收盘对应 14:45 上海) | 10-26 收盘 |
| 韩股 | ● 收盘后休市 | 19:10(15:30 首尔收盘对应 14:30 上海) | 10-26 收盘 |
| 国际现货黄金 | ● 交易中 | 19:08 最新报价 | 伦敦金现实时,美元/盎司 |
| 国内黄金 | ● 收盘后休市 | 19:10(15:30 已收盘) | 上金所 Au99.99:暂无可靠公开报价,以跟踪国内金价的场内 ETF 代理 |
图表
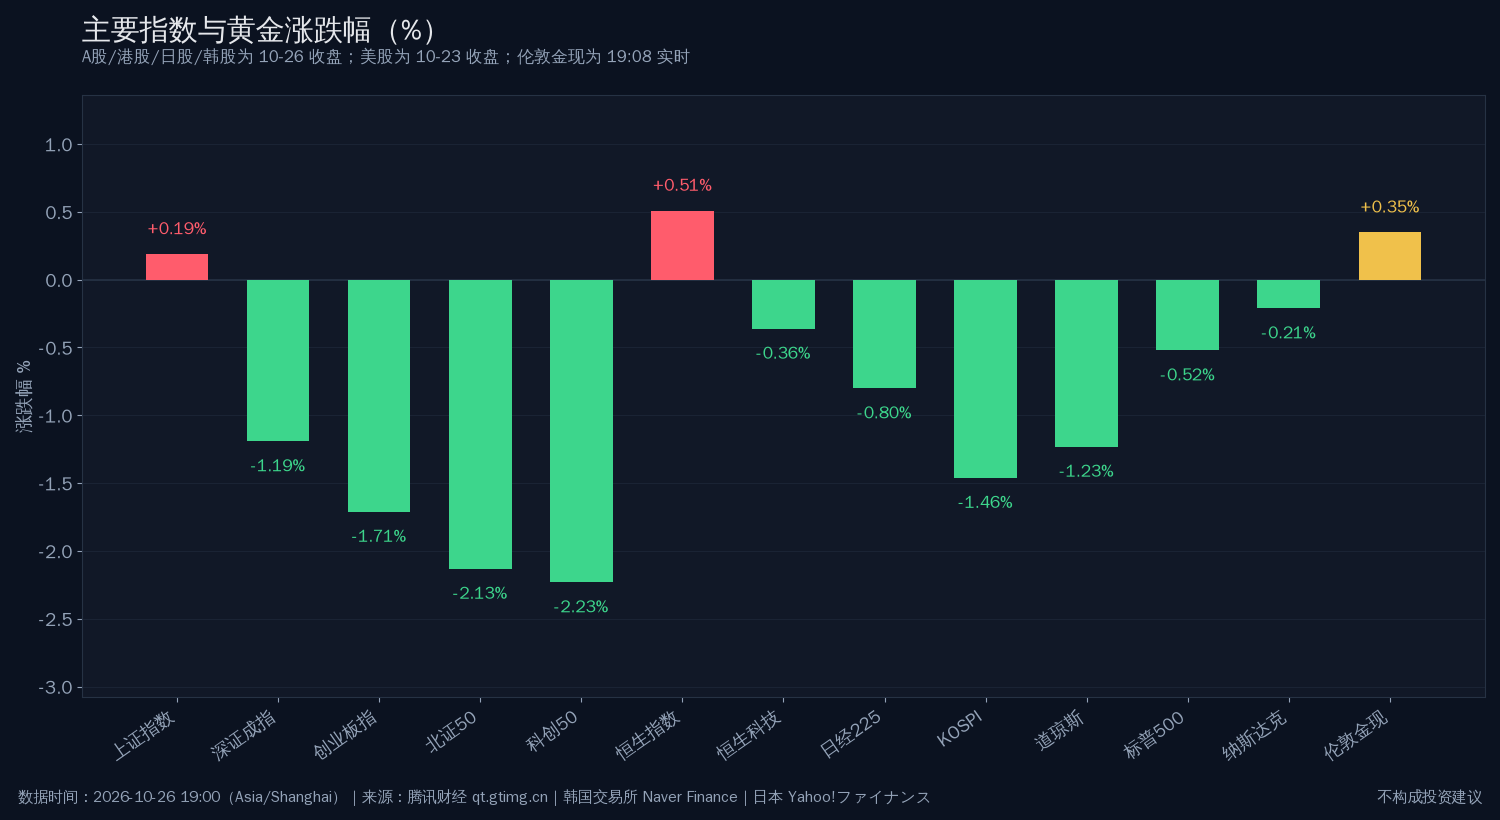
图注:截至 2026-10-26 19:00(Asia/Shanghai)。A股、港股、日股、韩股为 10-26 收盘,美股为 10-23 收盘(10-26 尚未开盘),伦敦金现为 19:08 实时报价。沪深300 -0.04% 在图中按 -0.04% 绘制。
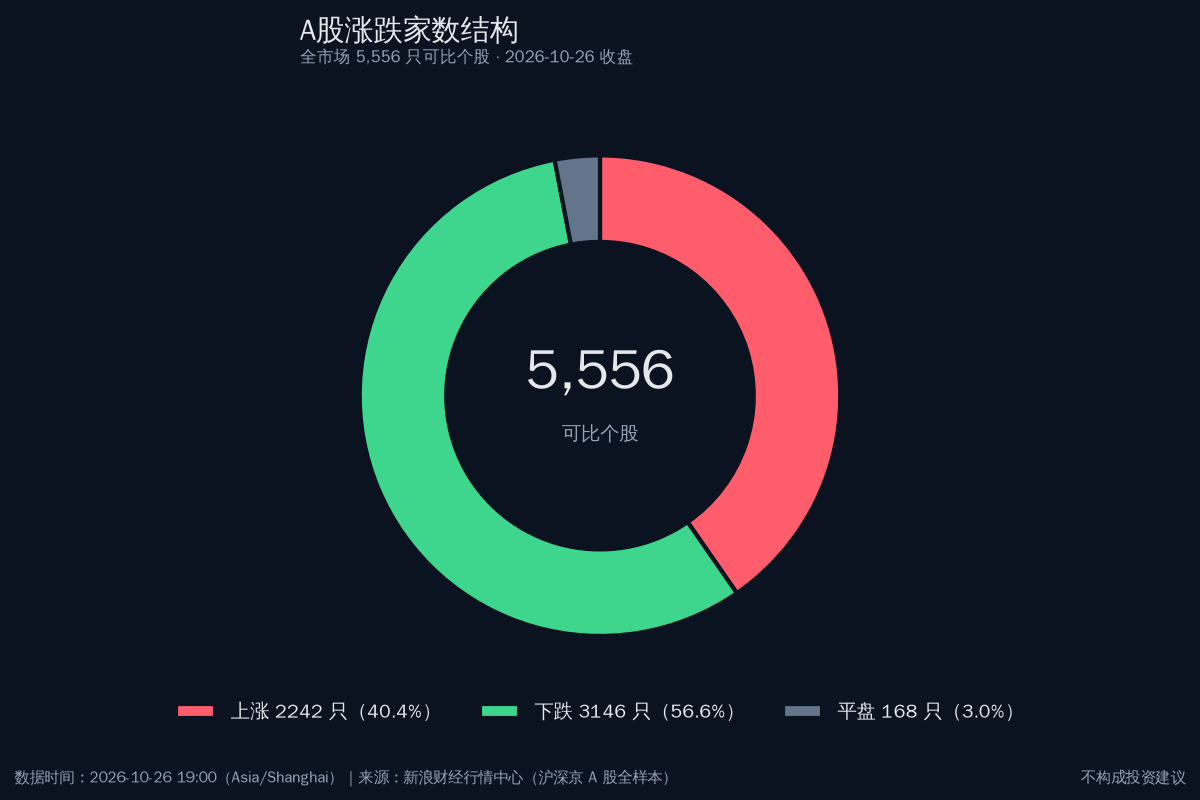
图注:取沪深京 A 股全部 5,556 只可比个股(含停牌零成交个股按平盘计),统计口径为 10-26 收盘涨跌幅;上涨 2,242 只、下跌 3,146 只、平盘 168 只。
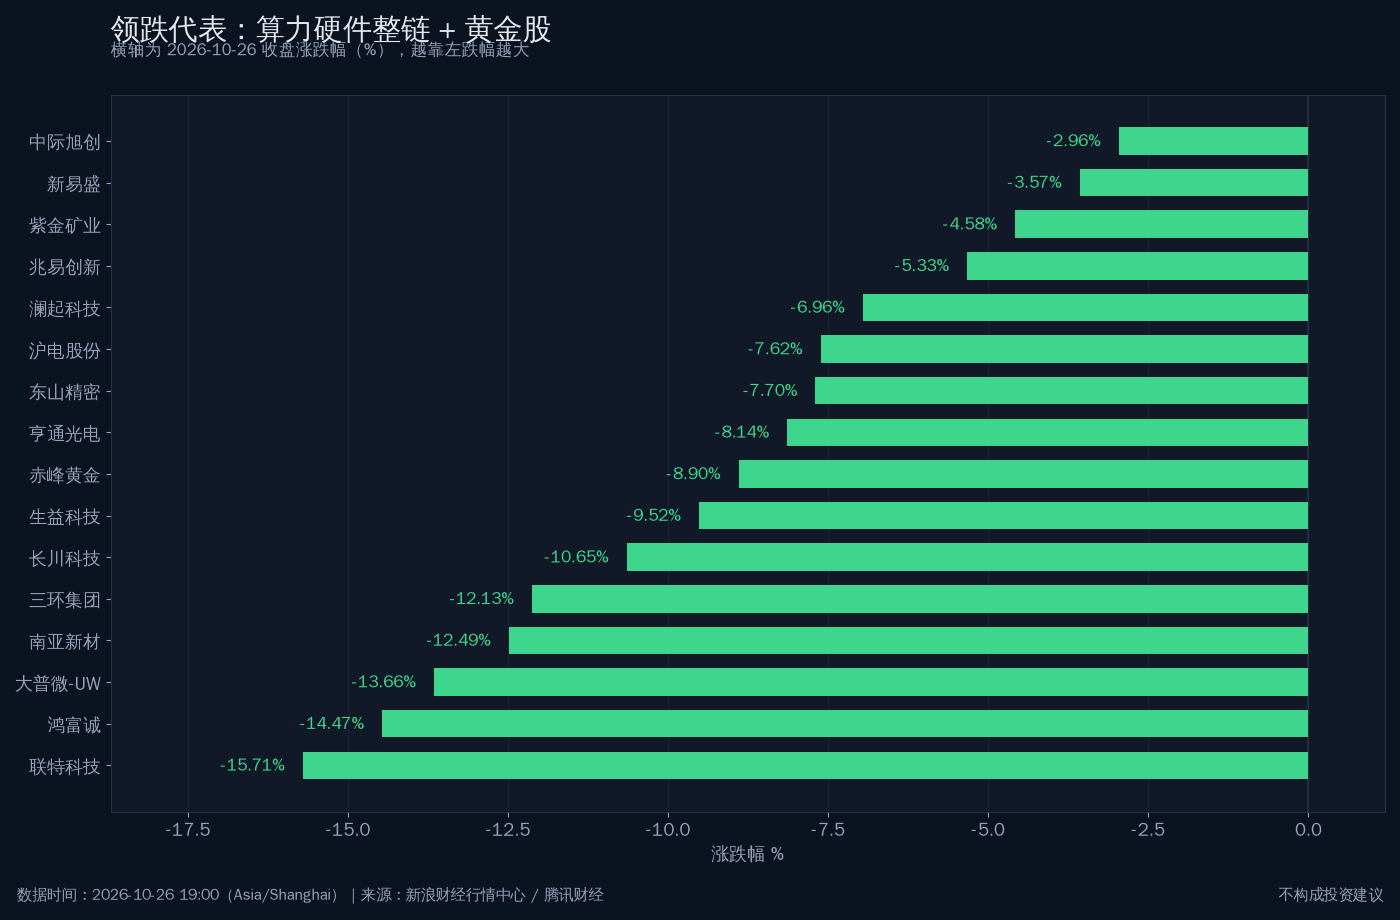
图注:选取当日跌幅最大且成交活跃的成长代表与黄金股代表,数据为 10-26 收盘涨跌幅。沪电股份、东山精密、亨通光电按收盘价与前收计算。
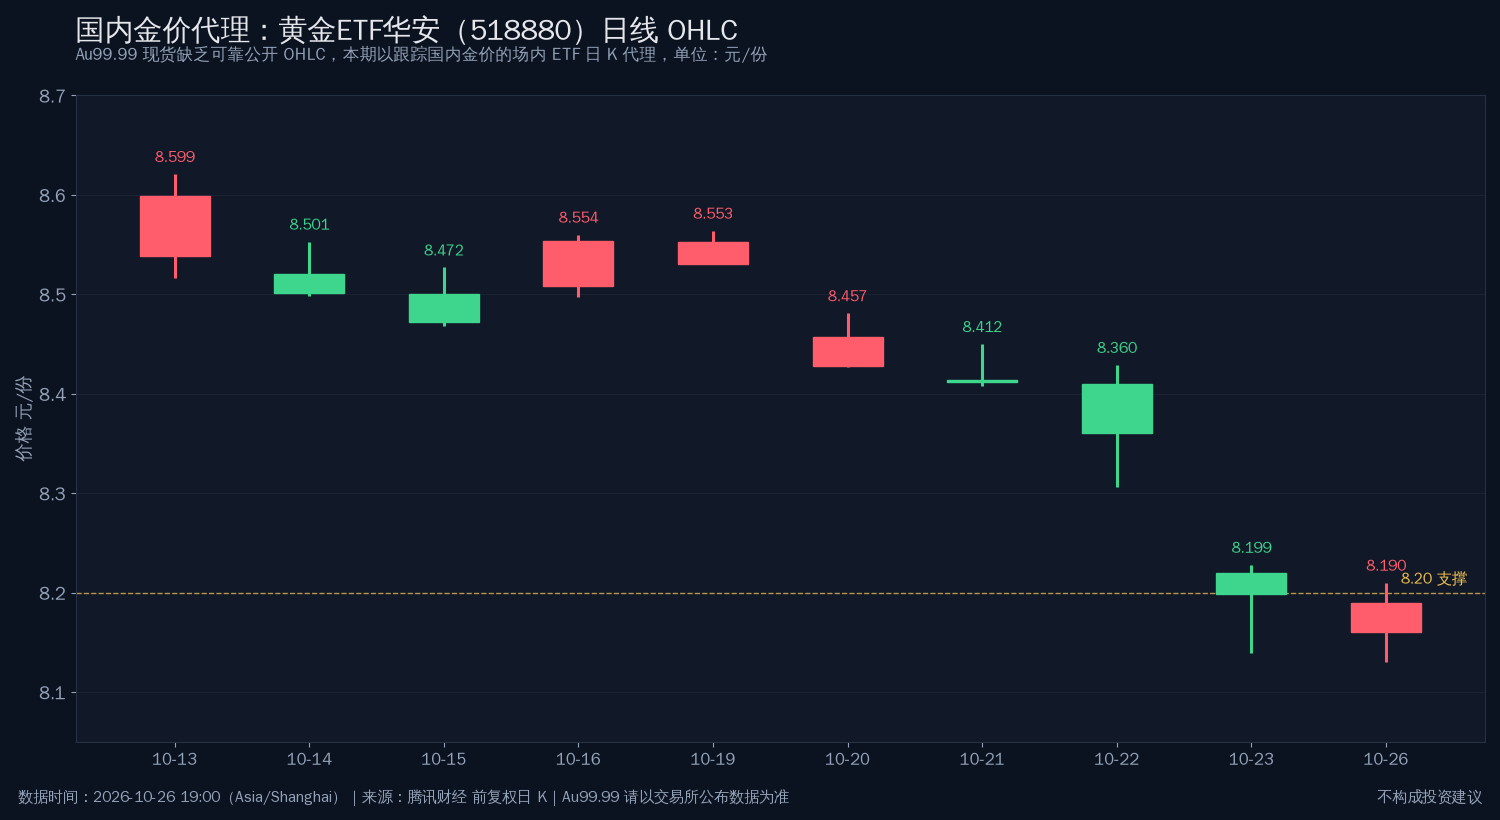
图注:Au99.99 现货缺乏可靠公开 OHLC 数据,本期不绘制 Au99.99 K 线,改以跟踪国内金价的场内 ETF「黄金ETF华安(518880)」前复权日 K 作为代理,单位元/份,最后两根为 10-23 与 10-26。此为代理指标,不等同 Au99.99 元/克报价。
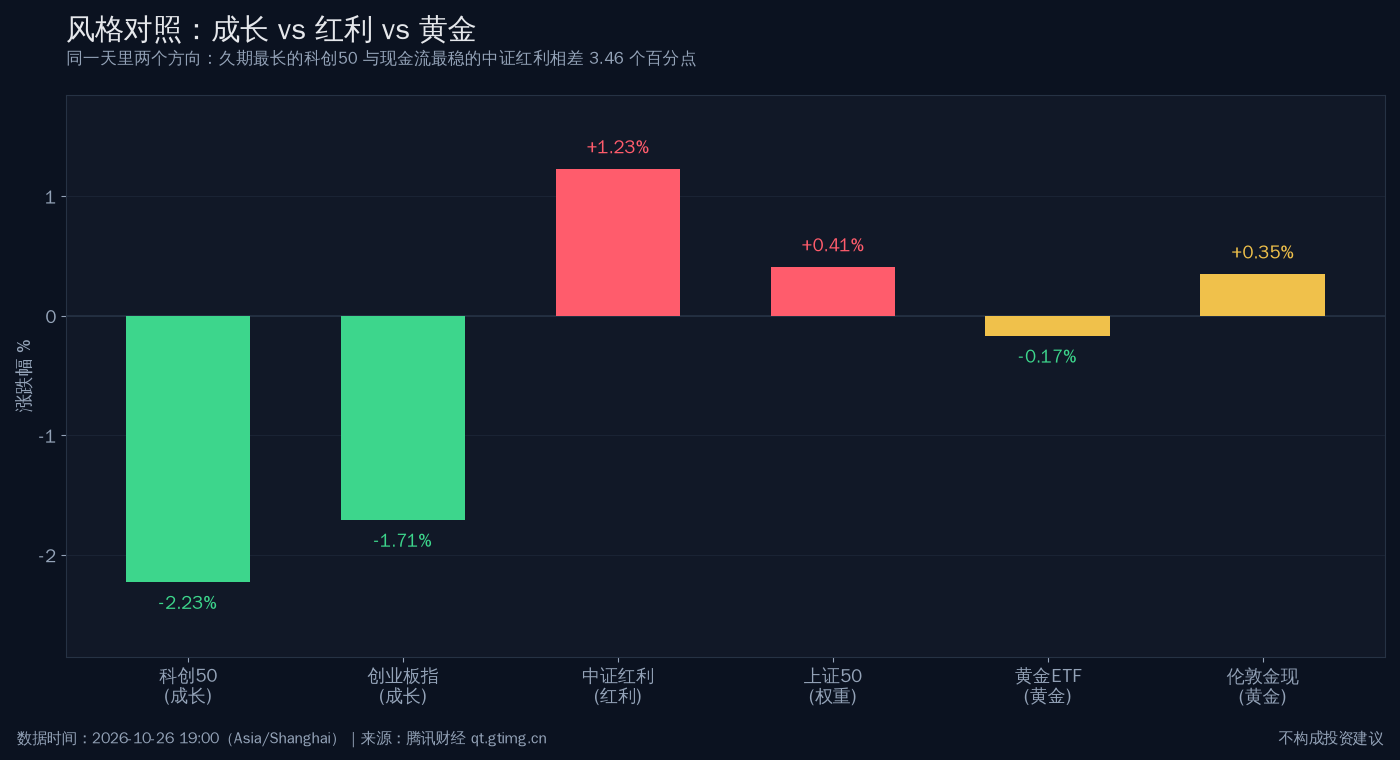
图注:同一天里两个方向——科创板与创业板代表久期最长的成长,中证红利与上证50 代表现金流与权重,黄金 ETF 与伦敦金现代表贵金属。科创50 与中证红利相差 3.46 个百分点。
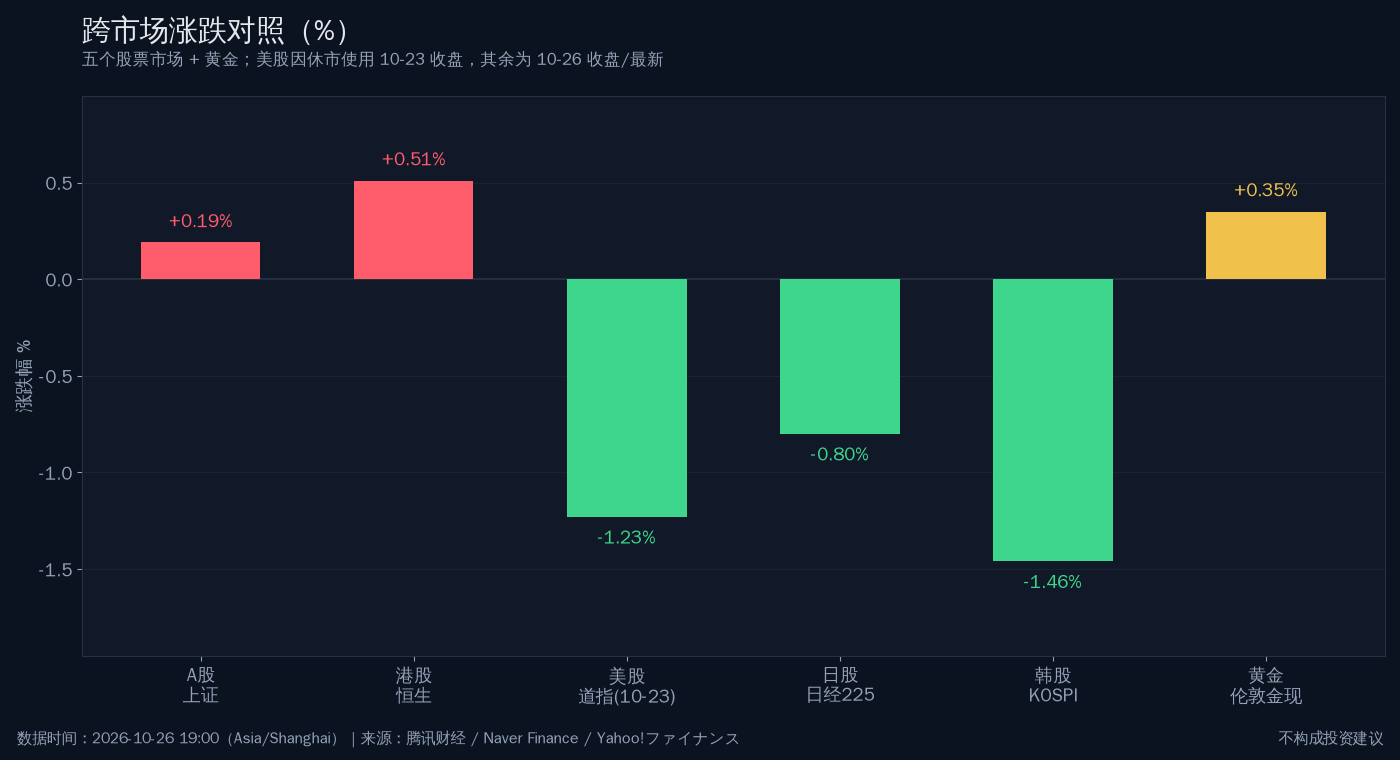
图注:五个股票市场加黄金。美股为 10-23 收盘(休市),其余为 10-26 收盘或 19:08 实时;不存在跨市场统一交易日,因此对比仅作相对强弱参考。
最新资讯 → 板块 → 龙头股价
关键资讯
01 · 央行 7000 亿 MLF + 隔夜逆回购,净投放 1160 亿元
10-26 央行开展 7000 亿元 1 年期 MLF 操作(固定数量、利率招标、多重价位中标),本月有 9000 亿元 MLF 到期,因此为缩量续作;同日开展 560 亿元 7 天逆回购(利率 1.40%)与 3980 亿元隔夜逆回购,当日净投放 1160 亿元。数量上仍在呵护,价格上完全不动,是本日「现金流资产强、久期资产弱」最直接的流动性注脚。
来源:中国人民银行 / 新浪财经 7×24 · 时间:2026-10-26 07:58、09:22
02 · 央行设立「债市非银大额赎回互换便利」(BNSF)
17:01 央行公告,设立债市非银大额赎回互换便利,在资管机构面临群体性流动性风险、债券市场出现系统性压力的特定情景下提供支持。这是把「非银赎回—债市抛压」这条负反馈链前置切断的工具,对银行、保险等大体量债券持有方的估值稳定性是隐性利好,也解释了当日 180 金融指数 +1.85%、保险股中国太保 +3.50% 的异动方向。
来源:中国人民银行 · 时间:2026-10-26 17:01
03 · 汇丰下调黄金超配评级,同时上调石油至全面超配
17:42 汇丰表示「还下调了黄金的超配评级,并将石油的评级上调至全面超配」。这是一次明确的资产轮动表态,而不只是价格判断:在伦敦金现站上 4,000 美元、年内涨幅已极大的位置,卖方开始把仓位的边际从贵金属挪向能源。当日 A股与港股金矿股集体走弱,与这条判断同向。
来源:汇丰银行(经新浪财经 7×24 转述)· 时间:2026-10-26 17:42
04 · 美银:紫金矿业第三季纯利逊预期,产量偏软、成本上升
17:22 美银证券研报指出,紫金矿业第三季纯利逊于预期,产量偏软且成本上升,认为金及铜全年产量目标存在下行风险,但仍维持「买入」与 43 港元目标价。此前 10-23 公司披露第三季度归母净利 183.56 亿元、同比 +25.97%。「利润还在增,但增速与产量指引被下调」——这是金价高位阶段最容易出现的估值—业绩错配。
来源:美银证券 / 紫金矿业公告 · 时间:2026-10-26 17:22
05 · 大摩:半导体股支撑位或较当前低 15%,但维持标普 8000 点
17:16 摩根士丹利策略团队表示半导体板块压力可能在下月缓解,但作为关键板块的半导体股可能在远低于当前水平处才获得支撑;同时维持标普500 年底 8000 点预测。翻译成普通话:指数目标不变,杀的是结构。这与 A股当日「上证红、科创50 跌 2.23%」是同一件事的两地版本。
来源:摩根士丹利(经新浪财经 7×24 转述)· 时间:2026-10-26 17:16
06 · 寒武纪业绩会辟谣「明年出货超 100 万颗」,新一代微架构聚焦推训
17:57 寒武纪董事长陈天石在 2026 年第三季度业绩说明会上回应,公司从未就「明年芯片出货量超 100 万颗」进行过相关沟通;17:27 补充新一代智能处理器微架构及指令集将针对大模型训练推理重点优化。10-23 公司披露第三季度净利 14.04 亿元、同比 +147.74%。当日寒武纪 +3.84%,与算力硬件整链的杀跌形成明确切割。
来源:寒武纪业绩说明会 · 时间:2026-10-26 17:27、17:57
07 · 三季报密集披露:药明康德上调指引,中兴通讯 Q3 净利同比 +394%
17:04 药明康德将 2026 年全年收入指引由 585—605 亿元上调至 610—619 亿元,持续经营收入增速由 35%—39% 上调至 40%—42%;前三季度营收 455.37 亿元、同比 +38.6%,归母净利 193.98 亿元、同比 +60.64%。17:00 中兴通讯披露第三季度营收 388.13 亿元、同比 +33.99%,归母净利 13.07 亿元、同比 +394.46%(前三季度净利仍 -23.71%)。截至 10-25,1,028 家已披露三季报的公司中 548 家净利同比增长,占比 53.31%。
来源:上市公司公告 / Wind · 时间:2026-10-26 17:00、17:04、07:21
08 · OpenAI 恢复训练最先进模型,同时 SpaceX 完成 400 亿美元债务融资买英伟达芯片
10-25 有消息称暂停训练一个月后,OpenAI 已恢复训练其最先进模型(训练期间模型不得直接访问实时互联网);10-26 07:54 马斯克称 SpaceX 完成 400 亿美元债务融资用于购买英伟达 AI 芯片。算力需求的边际仍在扩张,但融资方式正从自由现金流转向高息债务——这正是中信证券 08:31 研报所称「北美算力建设面临投融两端困局」的微观来源。
来源:新浪财经 7×24 / 马斯克 X 平台 · 时间:2026-10-25 12:44、2026-10-26 07:54
影响映射
| 资讯要点 | 影响 | 相关板块 | 传导逻辑 |
|---|---|---|---|
| 7000 亿 MLF 缩量续作 + 净投放 1160 亿 | 利好 | 银行 / 保险 / 红利资产 | 数量宽松价格不动 → 负债端成本稳定、分母端无改善 → 资金只买当期现金流,不买远期久期 |
| 设立债市非银大额赎回互换便利 | 利好 | 银行 / 保险 / 债券 ETF | 非银赎回负反馈被前置切断 → 债市波动下降 → 持有大量债券的金融股估值稳定性提升 |
| 汇丰下调黄金超配、上调石油至超配 | 利空 | 黄金股 / 贵金属 | 卖方配置建议转向 → 边际资金从金矿股撤出 → 金价上涨与金矿股下跌同时发生 |
| 美银指紫金矿业 Q3 纯利逊预期、产量成本双压 | 利空 | 铜金矿 / 有色金属 | 量价背离 → 全年产量指引存下行风险 → 高位金价无法转化为利润弹性,杀估值 |
| 大摩:半导体支撑位或低 15% | 利空 | 半导体 / 存储 / 光模块 | AI 收入兑现节奏存疑 → 资本开支受益链先杀估值 → 高 PE、高换手的算力硬件首当其冲 |
| 寒武纪辟谣出货传闻 + 新微架构 | 利好 | 国产算力芯片 | 预期回落到可核验区间 → 叙事从「数量」转向「架构」→ 芯片环节与板子环节定价分离 |
| 药明康德上调全年指引 / 中兴 Q3 净利 +394% | 利好 | CXO / 通信设备 | 三季报实打实超预期 → 资金在杀估值环境里优先选择「已兑现」→ 业绩确定性溢价上升 |
| SpaceX 400 亿美元债务融资买芯片 | 中性 | AI 算力 / 存储 | 需求端仍在扩张,但融资从现金流转向高息债务 → 短期利好订单、中期抬高链条的利率敏感度 |
| 布伦特原油回落至 109.86 美元(-1.65%) | 利好 | 炼化 / 油服 / 航空 | 周末中东无新增军事行动 → 风险溢价回吐 → 中下游成本压力缓和,但三桶油股价仍受高油价中枢支撑 |
| Meta 350 亿美元股权 + 存托股份融资,盘前跌超 4% | 利空 | 美股科技 / AI 资本开支链 | 超大额股权融资稀释 → 市场重新给 AI 资本开支定价 → 盘前科技龙头分化 |
龙头个股
| 板块 | 龙头公司 | 代码 | 最新价/最近收盘价 | 最近一次交易日涨跌幅 | 市场 | 备注 |
|---|---|---|---|---|---|---|
| 石油石化 | 中国石油 | 601857 | 13.38 | +4.94% | A股 | 收盘价,领涨权重 |
| 石油石化 | 中国石化 | 600028 | 5.56 | +3.54% | A股 | 收盘价 |
| 石油石化 | 中国石油股份 | 00857.HK | 10.160 | +5.78% | 港股 | 收盘价,与 A 股同向 |
| 银行 | 工商银行 | 601398 | 8.58 | +3.13% | A股 | 收盘价,PB 0.78 |
| 银行 | 建设银行 | 601939 | 11.61 | +2.74% | A股 | 收盘价 |
| 银行 | 工商银行H | 01398.HK | 7.440 | +2.76% | 港股 | 收盘价 |
| 保险 | 中国太保 | 601601 | 29.90 | +3.50% | A股 | 收盘价,PE 5.10 |
| 白酒消费 | 贵州茅台 | 600519 | 1,349.98 | +1.12% | A股 | 收盘价 |
| 白酒消费 | 泸州老窖 | 000568 | 71.99 | +2.86% | A股 | 收盘价 |
| 光模块 | 中际旭创 | 300308 | 594.50 | -2.96% | A股 | 收盘价,成交 169.8 亿元居首 |
| 光模块 | 新易盛 | 300502 | 251.69 | -3.57% | A股 | 收盘价 |
| 光模块 | 联特科技 | 301205 | 235.59 | -15.71% | A股 | 收盘价,Q3 净利 -77.15% |
| AI 芯片 | 寒武纪 | 688256 | 968.00 | +3.84% | A股 | 收盘价,逆势翻红 |
| 存储 | 兆易创新 | 603986 | 276.45 | -5.33% | A股 | 收盘价,当日回购 7.26 万股 |
| 存储 | SK海力士 | 000660.KS | 1,290,000 | +1.02% | 韩股 | 收盘价(韩元),股东回报方案待 28 日定 |
| 黄金 | 紫金矿业 | 601899 | 27.47 | -4.58% | A股 | 收盘价,Q3 净利 183.56 亿元 +25.97% |
| 黄金 | 紫金矿业H | 02899.HK | 27.740 | -5.84% | 港股 | 收盘价,与 A 股同向 |
| 黄金 | 赤峰黄金 | 600988 | 36.52 | -8.90% | A股 | 收盘价,跌幅居金矿股前列 |
| 黄金 | 山东黄金 | 600547 | 25.50 | -1.92% | A股 | 收盘价 |
| CXO | 药明康德 | 603259 | 146.00 | +0.88% | A股 | 收盘价,全年指引上调 |
| 通信设备 | 中兴通讯 | 000063 | 暂无 | 暂无 | A股 | 三季报 17:00 披露,当日行情未取到有效报价 |
| 美股 AI 龙头 | 英伟达 | NVDA | 210.96 | -0.59% | 美股 | 10-23 收盘价,盘前未取到 |
| 美股 AI 龙头 | Meta Platforms | META | 642.62 | -0.96% | 美股 | 10-23 收盘价;10-26 盘前 616.11、跌超 4% |
三句话收尾:已经兑现的是「数量宽松 + 现金流溢价」这条线——三桶油、内银、保险、白酒同步翻红,中证红利 +1.23% 与科创50 -2.23% 的 3.46 个百分点剪刀差就是对它最硬的验证;尚未兑现的是寒武纪辟谣之后的国产算力「稳态叙事」,以及药明康德上调指引能否带动 CXO 板块整体重估,这两条今天只有个股反映、没有板块扩散;出现背离的是本日最贵的那种——国际金价 4,011.66(+0.35%)上涨,而 A股赤峰黄金 -8.90%、紫金矿业 -4.58%、港股紫金 H -5.84% 全线下挫,国内黄金 ETF 也 -0.17%,金价与金矿股在金价高位区第一次公开分手。
A股详细分析
1. 盘面事实
10-26 A股是「上证红、成长黑」的典型分化日。上证指数收 3,697.52 点(+0.19%),盘中最高 3,699.01、最低 3,664.82,全日振幅仅 0.93%;深证成指 11,534.38(-1.19%)、创业板指 2,638.23(-1.71%)、科创50 1,315.50(-2.23%)、北证50 963.95(-2.13%),四个成长指数一起下行。权重端上证50 2,769.05(+0.41%)与沪深300 4,103.54(-0.04%)夹在中间,中证红利 5,465.01(+1.23%)与红利指数 3,248.31(+1.21%)成为唯一两个涨幅超过 1% 的宽基层。沪深两市成交约 1.61 万亿元(上证 7,465 亿元 + 深证 8,623 亿元),加上北交所 144 亿元,合计约 1.62 万亿元,属近一周的中位水平,没有出现恐慌放量。
涨跌家数是最直观的裂口:全市场 5,556 只可比个股中上涨 2,242 只、下跌 3,146 只、平盘 168 只,下跌占比 56.6%,涨跌幅中位数 -0.46%。分板块看,沪主板 1,700 只中位数 +0.13%(上涨 873 只),沪主板是唯一中位数为正的板块;创业板 1,411 只中位数 -1.04%、科创板 617 只中位数 -1.35%、深主板 1,495 只中位数 -0.41%、北交所 333 只中位数 0.00%。也就是说,当日跌幅集中在带「科技」标签的两个板块上,且集中在其中的权重与高换手品种。跌停级别(≤-9.8%)个股 55 只,涨停级别(≥+9.8%)77 只,涨跌停比并未失衡,这排除了「全面崩盘」的定性。
2. 直接拖累机制
现象:算力硬件从材料到模块整链下跌。联特科技 235.59(-15.71%)、鸿富诚 419.97(-14.47%)、大普微-UW 337.00(-13.66%)、南亚新材 213.60(-12.49%)、三环集团 82.59(-12.13%)、长川科技 180.49(-10.65%)、生益科技 100.26(-9.52%)、澜起科技 167.48(-6.96%)、兆易创新 276.45(-5.33%)、中际旭创 594.50(-2.96%)。
机制:大摩 17:16 的观点提供了定价锚——AI 收入兑现节奏存疑,资本开支受益链先被杀估值,半导体支撑位或较当前低 15%。当「支撑位在更低处」成为卖方共识,持有高 PE、高换手品种的资金最优解是先出来;而 10-26 早间 09:29 的盘面记录显示,CPO 板块从开盘就在跌(文峰光电、联特科技开盘 6 分钟内跌超 6%—7%),说明卖方观点只是加速器、不是起因。真正的起因是财报:联特科技 16:57 披露 Q3 净利 1,073.96 万元、同比 -77.15%(营收 +68.92%),营收翻倍而利润腰斩,这一组数字足以让「光模块高景气」的叙事在单日内被重定价。
影响:当最贵的资产出现「营收增长但利润下滑」的证据时,杀的不是板块,而是整个高久期结构。这解释了为什么科创50 跌幅(-2.23%)大于创业板指(-1.71%),也解释了为什么北证50 这种小市值、高换手市场会同步 -2.13%。
3. 抗跌与资金结构
承接端非常清楚:现金流资产 + 业绩已兑现资产。石油三巨头(中国石油 +4.94%、中国石化 +3.54%、中国海油 +4.27%)、内银(工商银行 +3.13%、建设银行 +2.74%、农业银行 +1.95%、中国银行 +1.01%)、保险(中国太保 +3.50%、中国平安 +1.66%)、白酒(泸州老窖 +2.86%、五粮液 +2.40%、贵州茅台 +1.12%)、公用事业(长江电力 +1.39%)全线翻红。180 金融指数 +1.85%、证券公司指数 +0.90% 说明金融不是单点异动。
资金面的证据在成交额榜上:中际旭创 169.8 亿元、新易盛 147.2 亿元、宁德时代 146.2 亿元、长鑫科技 138.5 亿元、寒武纪 134.2 亿元。前两名是被卖的,第五名寒武纪却是被买的(+3.84%)。这不是「资金离场」,是「资金在同一条链里换位置」。另一条支撑是回购与 ETF:本日至少有景旺电子(0.5—1 亿元)、金诚信(3—4 亿元)、联合动力(3—5 亿元)、航民股份(0.956—1.91 亿元)、生益科技(首次回购 3,999 万元)、兆易创新(2,009.97 万元)等一批公司公告回购;首批主动 ETF 募集规模已增至 253 亿元、7 只触及 20 亿元上限,被动与半被动的承接盘在加速形成。
4. 外部原因
一是美债与利率。高盛 17:37 预计美联储本周维持利率不变、12 月加息 25 个基点;CME 数据显示本周按兵不动概率 90%、12 月累计加息 25bp 概率 68.9%。在这种「不降息、可能加息」的组合下,长久期股票的分母端没有改善空间。二是全球科技。上周五(10-23)美股三大指数齐跌(道指 -1.23%、标普 -0.52%、纳指 -0.21%),西部数据 -2.97%、希捷 -1.81%、CoreWeave -2.46%,美银 10-23 明确说「避险情绪或将持续至 11 月中旬」。三是亚太联动。日股半导体设备三巨头当日集体下跌——东京电子 9,110 日元(-3.68%)、爱德万 31,070 日元(-3.93%)、迪斯科 48,410 日元(-1.79%);韩股 KOSPI -1.46%、KOSDAQ -3.26%,且高盛 10-25 已将 KOSPI 12 个月目标位下调 25%。A股算力硬件不是独自下跌,是被同一条全球硬件链一起带下来的。
5. 内部原因
一是盈利结构。截至 10-25,1,028 家已披露三季报的公司中 548 家净利同比增长,占比 53.31%——过半但不到六成,这意味着「景气」是分层的,光模块的营收增长与利润下滑就是最典型的错配样本。二是风格跷跷板。两融与 ETF 资金在红利与成长之间的再平衡已经持续数周,10-23 的 V 型反转后市场把仓位集中到「确定性」一侧,10-26 只是这个动作的继续。三是政策预期。MLF 缩量续作(7000 亿对 9000 亿到期)+ 价格不动,说明政策取向是「守流动性、不刺激估值」;而 BNSF 的设立说明监管对「波动」的关注度高过对「上涨」的关注度。四是外部事件压制。10-25 至 10-26 中东局势处于「随时可能再打、也可能达成协议」的悬置状态(特朗普称「今天不会发起打击」),布伦特原油一度冲上 116 美元后回落至 109.86(-1.65%),油价高位对中下游成本仍是压制。
6. 定性
这是成长杀估值 + 风格切换的组合,不是熊市区间调整,也不是风险偏好整体下降,更不是熔断级崩盘。证据有三:一是上证指数与中证红利收红,说明风险偏好没有系统性塌陷,只是配置方向变了;二是涨跌停比为 77:55,市场并未出现单向流动性挤压;三是成交额 1.62 万亿元维持中位,没有出现放量出逃。真正发生的事情是:在「不降息 + AI 回报待验证」的双重约束下,市场把估值久期从「三年后可能很好的板子」切到「今年已经很好的现金流」。
7. 后市观察点
- 10-27 A股能否把中证红利/科创50 的剪刀差收窄到 2 个百分点以内——若继续扩大,说明切换尚未结束;若收敛,说明只是一次单日再平衡。
- 算力硬件的量能是否退出前三:中际旭创 169.8 亿、新易盛 147.2 亿若连续两日维持,代表筹码仍在换手;若快速缩量,跌势反而更快结束。
- 寒武纪能否守住 968.00 上方:这是「芯片 vs 板子」叙事能否维持分离的关键价位。
- 10-27 09:15 人民币中间价与今日 6.7162 的关系:本日中间价较上日调高 18 点,若继续偏强,红利资产的吸引力进一步上升。
- 周内公开市场:本周有 3,380 亿元逆回购到期(含隔夜 2,580 亿元、7 天 800 亿元),周二另有 9,000 亿元 1 年期 MLF 到期,续作方式决定流动性预期。
- 三季报剩余披露:本周为高峰,任何一只光模块/存储龙头的利润不及预期,都会重新触发整链定价。
海外与港股
港股
涨跌事实:恒生指数收 23,211.81(+0.51%),盘中区间 23,009.79—23,259.13;恒生科技 3,857.53(-0.36%),盘中 3,806.25—3,888.14;国企指数 7,802.09(+0.59%)。三大指数两红一绿,与 A股「上证红、创业板黑」是同一个剧本的港版。南向资金当日净卖出 20.75 亿港元,其中腾讯控股净卖出 4.27 亿港元居首、阿里巴巴-W 净卖出 4.01 亿港元,而港股通(深)净买入智谱 3.84 亿港元、百度集团-W 2.65 亿港元——南向资金也在做「卖平台、买 AI 标的」的结构调整。
主导板块:能源与内银。中国石油股份 10.160(+5.78%)、中国海洋石油 23.940(+3.55%)、中国神华 40.740(+2.83%)、工商银行H 7.440(+2.76%)、建设银行 9.920(+1.59%)、中国银行 6.015(+1.01%)——与 A股的三桶油、内银完全同向。下调一侧是金矿与半导体:紫金矿业H 27.740(-5.84%)、山东黄金H 16.850(-3.38%)、招金矿业 16.100(-2.66%)、中芯国际 45.920(-2.42%)、比亚迪股份 70.800(-1.12%)。美团-W 74.050(+3.35%)与小鹏等新势力方向翻红,但恒生科技整体仍被半导体拖住。
与 A股/黄金的联动:港股与 A股是「同一个方向的确认」,尤其是三桶油与内银的同步翻红,说明这不是 A股独有的资金行为,而是人民币资产内部的统一偏好。黄金则是「跨市场一致的背离」——A股金矿跌、港股金矿跌、而伦敦金现在涨,说明跌的不是金价预期,而是金矿股的估值与盈利质量。
观察点:① 恒生科技 3,800 整数关口是否失守;② 紫金矿业H 27.740 与 A股 27.47 的价差能否收敛(当前 H 股溢价约 1%);③ 南向资金是否从「卖腾讯、买智谱/百度」扩散到整个 AI 应用板块;④ 28 日 SK海力士财报电话会与港股半导体的联动。
美股
涨跌事实与状态:美股当前处于盘前(上海 19:10 = 美东 07:10,10-26 21:30 开盘)。指数为 10-23 收盘:道琼斯 52,215.16(-1.23%)、标普500 7,623.68(-0.52%)、纳斯达克 25,955.34(-0.21%)。结构上是道指跌幅最大、纳指跌幅最小,说明 10-23 的杀跌主要在价值权重而非科技——这与本日 A股「上证红、科创黑」恰好相反,也提醒不要简单把美股 10-23 的走势套到 A股 10-26 头上。
科技股与盘前:10-23 收盘英伟达 210.96(-0.59%)、微软 524.51(+0.66%)、谷歌-A 320.21(-1.24%)、Meta 642.62(-0.96%)、特斯拉 372.22(-0.63%)、美光 877.55(+2.46%)、AMD 516.79(+1.74%)、台积电 418.51(+1.49%)、西部数据 343.67(-2.97%)。10-26 盘前出现分化:Meta 因 350 亿美元股权 + 存托股份融资、以及 600 亿美元 ATM 发行计划,盘前跌超 4%、报 616.11 美元;特斯拉盘前涨超 2%、报 379.68 美元;Verizon 上调全年调整后 EPS 指引至 5.04—5.06 美元,盘前涨 3.5%。「超大额股权融资」是本轮 AI 资本开支叙事的新变量——当资本开支从经营现金流转向股权与债务市场,估值对利率与融资窗口的敏感度会显著上升。
美债与利率:高盛预计本周维持利率不变、12 月加息 25bp;CME 显示本周不动概率 90%、12 月累计加息 25bp 概率 68.9%、加息 50bp 概率 7.3%。德国 10 年期国债收益率 3.380%(日内 +3.5bp),法德利差收窄 11bp 至 157bp。全球长端利率仍在高位震荡,这是所有高久期资产的共同约束。
与 A股的关系:美股 10-23 的下跌已在 10-26 被 A股消化(A股上证甚至收红),说明 A股对美股的传导已经从「同步下跌」转为「结构传染」——只传染半导体与算力硬件,不传染整体指数。若 10-26 晚间美股科技股继续下跌,10-27 A股的开盘压力仍将集中在科创50 与北证50,而不是主板。
观察点:① 21:30 开盘后 Meta 的实际跌幅是否超过盘前 4%,以及是否牵动纳指整体;② 10 年期美债收益率能否站稳 4.9% 附近(中金财富期货 08:51 已提示加息预期兑现阶段金价上行有压力);③ 本周三大科技巨头财报(除 Meta 外)对 AI 资本开支口径的任何调整;④ 标普500 能否守住 7,600。
日股
涨跌事实:日经225 收 62,189.65(-0.80%,-503.51 点),日内 15:45 定盘。早盘 08:00 开在 62,449.96(-0.39%)后一度抹去跌幅翻红至 62,832.08(+0.2%),午后再度回落收跌——典型的「早盘修复、午后失守」形态。
半导体/出口/日元:真正拖累指数的是半导体设备三巨头:东京电子 9,110 日元(-3.68%)、爱德万 31,070 日元(-3.93%)、迪斯科 48,410 日元(-1.79%),雷泰光电 37,580 日元(-1.21%)。出口与汽车方向反而稳健,丰田 3,117 日元(+0.39%)。汇率上,美元兑日元上涨 0.3% 至 157.26,阻力位 157.55——日元偏弱本该利好出口股,但半导体设备的跌幅远大于汇率带来的利好,说明当日的定价变量是「全球硬件资本开支预期」而非汇率。
与 A股/美股关系:日本半导体设备与 A股光模块、存储是同一条资本开支链的不同环节,当日三者同跌(东证设备 -1.2% 至 -3.9%、A股半导体材料/设备 -6% 至 -15%),验证了「结构性传染」的判断。荷兰国际集团 08:04 预计日本央行本周维持政策利率 1.25% 不变,2027 年 1 月与 4 月各加 25bp 至 1.75%——这为日股提供了一个「不加息但也不宽松」的中性背景。
观察点:① 日经225 62,000 整数关口的守失;② 东京电子 9,110 与爱德万 31,070 是否止跌(这两只是全球设备周期的领先指标);③ 美元兑日元 157.55 阻力位是否被突破;④ 日本央行本周会议对加息路径的措辞。
韩股
涨跌事实:KOSPI 收 5,469.47(-1.46%,-80.83 点),开盘 5,499.05(-0.9%)、日内高点 5,565.67;KOSDAQ 收 727.21(-3.26%,-24.48 点)。创业板(KOSDAQ)跌幅是主板(KOSPI)的 2.2 倍,与 A股「创业板/科创板跌幅大于主板」的结构完全一致。
半导体/出口结构:三星电子 213,500 韩元(-0.93%)、SK海力士 1,290,000 韩元(+1.02%)。存储双雄方向相反,非常值得注意:SK海力士受「16 万亿韩元特别分红 + 拟推 50—60 万亿韩元新增股东回报」消息提振连续两日上涨(但公司 09:10 澄清尚未决定是否派发特别股息),三星电子则下跌。市场对「存储景气」的定价已经从「业绩好」转向「愿不愿意把利润还给股东」。基本面并不弱:三星与 SK海力士三季度营业利润合计预计突破 180 万亿韩元,创历史新高;野村 10-25 称存储芯片短缺将持续至 2028 年、板块估值被严重低估。但高盛 10-25 将 KOSPI 12 个月目标位下调 25%,是今年多次上调后的首次大幅下调——「业绩创纪录 + 目标价被砍」正是当前存储股的真实处境。
与全球科技的联动:韩股是当日全球硬件链最直接的受害者(KOSDAQ -3.26%),其跌幅大于日股(-0.80%)而小于 A股科创板(-2.23% 的指数跌幅、个股 -10% 以上的分布)。SK海力士 28 日的财报电话会是本周全球存储链最重要的验证点。
观察点:① KOSPI 5,469 与 5,500 关口的相对位置;② SK海力士 28 日董事会是否正式敲定股东回报方案;③ 三星电子能否止跌(213,500 韩元);④ KOSDAQ 727 是否继续跑输 KOSPI(成长/价值分化的跨市场一致性)。
黄金详细分析
国际现货黄金:伦敦金现 4,011.66 美元/盎司(+0.35%),19:08 最新报价,日内区间 3,978.12—4,022.23;纽约黄金 4,026.08 美元/盎司(+0.45%),日内 3,990.90—4,036.20。16:51 现货黄金一度突破 4,020 美元/盎司、日内涨 0.58%,随后回落至 4,011—4,016 区间震荡。价格重新站上 4,000 美元整数关,但未能巩固 4,020 上方。
国内金价:Au99.99 当日缺乏可靠公开 OHLC 数据,本期不绘制 Au99.99 K 线。以跟踪国内金价的场内 ETF「黄金ETF华安(518880)」为代理:10-26 开 8.160、最高 8.210、最低 8.130、收 8.190(收盘价 8.185、涨跌幅 -0.17%),前一日 10-23 为开 8.220、最高 8.228、最低 8.139、收 8.199。可以看到 10-19 的 8.553 到 10-26 的 8.185 是一段完整的下跌通道,国内金价与同期国际金价的反弹并不同步——这正是「国内金价尚未定价本轮外盘反弹」的直接证据。
油价:布伦特原油 109.86 美元/桶(-1.65%),日内 109.22—110.98,前收 111.70。10-25 至 10-26 中东未发生新的重大军事行动,风险溢价回吐;但 10-23 霍尔木兹海峡一艘过境油轮被炮弹击中、伊朗革命卫队 10-26 凌晨向海峡方向发射导弹、美方称对伊打击只是「何时」的问题,供给端的地缘溢价并未消除,只是暂缓。高油价对通胀预期的支撑仍在。
地缘政治:特朗普 10-26 表示当日不会对伊朗发动军事打击,同时称「达成协议或彻底解决」快要做决定;以色列议会选举定于 10-27,内塔尼亚胡称已指示摩萨德与以军推翻伊朗政权;沙特、土耳其、巴基斯坦高级官员赴德黑兰斡旋。这是一个「谈判与打击并行」的悬置窗口,对黄金而言意味着波动率而非方向。
通胀与美联储预期:高盛预计本周美联储维持利率不变、12 月加息 25bp;CME 显示本周不动概率 90%、12 月加息 25bp 概率 68.9%。中金财富期货 08:51 的判断最直白:本周加息概率低,鸽派信号短期催化金价反弹,但中长期反弹仍面临压力,尤其是加息预期还处在逐渐兑现阶段。在「可能加息」的宏观组合下,黄金的上行需要事件驱动,而不是估值驱动。
避险与央行购金:本日没有央行购金的新增公告。避险维度上,法国 10 年期国债收益率一度下行 8bp 至 4.94%、法德利差收窄 11bp,说明欧洲避险需求在消退——这与黄金仅微涨、未突破 4,020 的走势是一致的:避险资金没有大规模涌入贵金属。
技术位:伦敦金现上方 4,022—4,036(当日高点与纽约金高点)为第一压力,下方 3,990—3,978 为第一支撑,4,000 为心理关口。国内代理(黄金ETF华安)上方 8.210—8.228 为压力,下方 8.130 为当日低点支撑,8.20 一线已从支撑转为争夺位(10-26 收 8.190,收在 8.20 下方)。
与股票的同向或背离:本日出现的是双重背离。第一重:国际金价上涨(+0.35%),A股与港股金矿股大跌(赤峰黄金 -8.90%、紫金矿业 -4.58%、紫金H -5.84%、山东黄金 -1.92%、招金矿业 -2.66%)。第二重:国际金价上涨,国内金价代理下跌(-0.17%)。第一重的解释是估值与盈利:汇丰 17:42 下调黄金超配评级、美银 17:22 指紫金 Q3 纯利逊预期且产量偏软、成本上升,「金价高但利润没跟上」的错配被卖方点名,金矿股先跌为敬。第二重的解释是汇率与内盘供需:人民币中间价 6.7162(较上日调高 18 点),人民币偏强会压制以人民币计价的黄金涨幅。
后续观察点(可验证):
- 伦敦金现能否连续两日收在 4,020 上方——若不能,「4,000 上方站不稳」将被确认。
- 10-27 黄金ETF华安能否收复 8.20——这是国内金价是否开始定价外盘反弹的分水岭。
- 10-27 赤峰黄金 36.52 与紫金矿业 27.47 的跌幅是否收敛——金矿股与金价的背离若持续三个交易日以上,说明杀的是估值而非价格。
- 本周美联储会议声明对 12 月加息的措辞——CME 当前给 12 月加息 25bp 68.9% 的概率,措辞任何偏鸽都会直接推升金价。
- 布伦特原油能否守住 110 美元——油价与黄金同属通胀交易,若油价跌破 109 而金价不涨,说明市场在交易「需求走弱」而非「通胀」。
关键价位:伦敦金现 4,036 / 4,022 上方,3,990 / 3,978 下方,4,000 心理关口;纽约黄金 4,036 上方、3,990 下方;国内代理(黄金ETF华安)8.228 / 8.210 上方,8.130 下方,8.20 中枢。
股金与跨市场对照小结
跨市场结论
A股:上证 3,697.52(+0.19%)与中证红利 5,465.01(+1.23%)收红,科创50 1,315.50(-2.23%)、北证50 963.95(-2.13%)领跌,5,556 只个股中 3,146 只下跌、中位数 -0.46%,是「现金流涨、久期跌」的单日切换,不是风险偏好整体下降。
港股:恒生 23,211.81(+0.51%)与国企指数 7,802.09(+0.59%)靠三桶油与内银翻红,恒生科技 3,857.53(-0.36%)被半导体拖住,南向资金净卖出 20.75 亿港元并在结构上「卖平台、买 AI」。
美股:尚在盘前,10-23 收盘为道指 -1.23%、标普 -0.52%、纳指 -0.21%(价值跌幅大于科技);10-26 盘前 Meta 因 350 亿美元融资跌超 4%、特斯拉涨超 2%、Verizon 涨 3.5%,21:30 开盘。
日股:日经225 62,189.65(-0.80%),半导体设备三巨头(东京电子 -3.68%、爱德万 -3.93%、迪斯科 -1.79%)是唯一拖累项,汽车出口方向反而收红。
韩股:KOSPI 5,469.47(-1.46%)、KOSDAQ 727.21(-3.26%),存储双雄方向相反——SK海力士 1,290,000 韩元(+1.02%)靠股东回报叙事上涨,三星电子 213,500 韩元(-0.93%)下跌。
黄金:伦敦金现 4,011.66(+0.35%)站回 4,000,纽约金 4,026.08(+0.45%),但国内代理黄金ETF华安 8.185(-0.17%)与 A股/港股金矿股(赤峰黄金 -8.90%、紫金矿业 -4.58%、紫金H -5.84%)同步走弱。
核心背离:金价上涨而金矿股下跌、外盘金价上涨而国内金价下跌——这是同一天里出现的双重背离。它说明当黄金站上 4,000 美元的高位区,市场已经不再给「金价弹性」付溢价,而是转向审问「产量与成本」(美银对紫金 Q3 的判断)与「配置性价比」(汇丰下调超配评级)。
第二条背离:算力链内部的分裂——寒武纪 968.00(+3.84%)逆势翻红,而同一链条上的光模块、覆铜板、存储、设备全线两位数下跌。这是「芯片叙事」与「板子叙事」第一次在同一个交易日被分开定价。
可验证的下一步:盯三件事——① 10-27 A股中证红利与科创50 的剪刀差是否收窄(当前 3.46 个百分点);② 10-26 21:30 美股开盘后 Meta 的实际跌幅与纳指整体是否分裂;③ 伦敦金现能否连续两日站上 4,020、黄金ETF华安能否收复 8.20。
数据来源与免责声明
查看数据来源与口径
| 市场 | 数据源 | 口径 | |---|---|---| | A股指数与个股 | 腾讯财经 qt.gtimg.cn(主)、新浪财经行情中心(双源交叉,含全市场 5,556 只个股截面) | 10-26 收盘价;涨跌家数按新浪全样本计算,含停牌零成交按平盘计 | | 港股 | 腾讯财经(hk 系列) | 10-26 收盘,16:08 定盘 | | 美股 | 腾讯财经(us 系列) | 指数为 10-23 收盘(10-26 未开盘);盘前个股为 10-26 19:00 前后报价 | | 日股 | Yahoo!ファイナンス(日经225 与个股)、新浪财经 7×24(开盘与盘中快照) | 日经225 为 10-26 15:45 定盘;个股为 10-26 收盘 | | 韩股 | Naver Finance(KOSPI/KOSDAQ/SK海力士/三星电子)、腾讯财经(指数交叉) | 10-26 收盘,15:30 首尔收盘 | | 国际黄金与原油 | 腾讯财经 hf 系列(伦敦金现、纽约黄金、布伦特原油) | 19:08—19:09 实时报价 | | 国内黄金 | 腾讯财经 518880 前复权日 K | Au99.99 暂无可靠公开 OHLC,以跟踪国内金价的场内 ETF 代理,单位为元/份,不等同元/克 | | 财经资讯 | 新浪财经 7×24 全球直播(zhibo.sina.com.cn,4,500 条原始快讯全量筛选) | 事件时间与来源按原文标注;转述类(汇丰、美银、大摩、高盛等)已注明转述渠道 | | 宏观与资金 | 中国人民银行公告、CME FedWatch(经 7×24 转述)、上市公司公告、Wind 统计(经 7×24 转述) | 仅使用公开披露口径 | **双源交叉说明**:上证指数 3,697.52(+0.19%)、深证成指 11,534.38(-1.19%)、创业板指 2,638.23(-1.71%)、北证50 963.95(-2.13%)已用腾讯财经与新浪财经双源核对一致;KOSPI 5,469.47(-1.46%)由 Naver Finance 与腾讯财经交叉核对一致;日经225 62,189.65(-0.80%)仅 Yahoo!ファイナンス 单源。 **缺失数据说明**:Au99.99 现货 OHLC 暂无可靠公开数据,因此本期不绘制 Au99.99 K 线图,改以黄金 ETF 代理并在正文明确标注;中兴通讯当日行情未取到有效报价,表格中标注「暂无」。 报告生成时间:2026-10-26 19:10(Asia/Shanghai)不构成投资建议。