报告生成时间:2026-10-26 07:06 (Asia/Shanghai)
核心判断
周一 07:00 的一小时里,原油跌、黄金微涨、股指期货涨——周末没有打起来,市场把“供给险”先卸了一半:布伦特 110.71(-0.89%)、WTI 102.26(-0.98%)双双跌回 111 / 102 下方,伦敦金现 4,000.70(+0.07%)在 4,000 上方站了一个小时却没往前走,纽约金 4,013.48(+0.14%);而 A股、港股、美股、日股、韩股、北证50 全部仍在休市,价格锁在 10-23 收盘——上证 3,690.48(+0.89%)、恒生 23,093.37(+0.69%)、日经225 62,693.16(-0.34%)、KOSPI 5,550.30(+0.30%)、道指 52,215.16(-1.23%),这份截面的真正含义是:距东京、首尔开盘 1 小时,距 A股、港股开盘 2 小时 30 分,而五中全会(10-26 至 10-29)与三季报截止(10-31)同在本周,19,724.44 亿的 10-23 成交额还没有任何新钱来验证。
KPI 速览
|
上证指数 3,690.48 ▲ +0.89% |
深证成指 11,673.83 ▲ +2.79% |
创业板指 2,684.10 ▲ +4.16% |
北证50 984.90 ▲ +1.88% |
|
科创50 1,345.51 ▲ +3.04% |
沪深300 4,105.33 ▲ +1.71% |
中证红利 5,398.82 ▼ -0.13% |
红利指数 3,209.40 ▼ -0.60% |
|
恒生指数 23,093.37 ▲ +0.69% |
恒生科技 3,871.66 ▲ +2.05% |
日经225 62,693.16 ▼ -0.34% |
KOSPI 5,550.30 ▲ +0.30% |
|
道琼斯 52,215.16 ▼ -1.23% |
标普500 7,623.68 ▼ -0.52% |
纳斯达克 25,955.34 ▼ -0.21% |
纳指100 28,957.53 — 0.00% |
|
伦敦金现(实时) 4,000.70 ◆ +0.07% |
纽约黄金(实时) 4,013.48 ◆ +0.14% |
Au99.99(10-23 日盘) 864.00 ▼ -1.85% |
布伦特(实时) 110.71 ▼ -0.89% |
A股 / 港股 / 美股 / 日股 / 韩股与北证50 全部休市,点位为 2026-10-23 最近收盘;伦敦金现、纽约黄金、布伦特、WTI 为 2026-10-26 07:05 实时报价;Au99.99 为 10-23 日盘收盘价(上金所夜盘最后更新 02:29:55)。
交易状态
| 市场 | 当前状态 | 上海时间 | 数据口径 |
|---|---|---|---|
| A股(沪深+北交所) | ● 盘前(09:30 开盘) | 07:05 = 距开盘 2 小时 25 分 | 2026-10-23 收盘 |
| 港股 | ● 盘前(09:30 开盘) | 07:05 = 距开盘 2 小时 25 分 | 2026-10-23 收盘 |
| 美股 | ● 休市(周一 21:30 开盘) | 07:05 = 美东 19:05(周日) | 2026-10-23 收盘 + 07:00 股指期货 |
| 日股 | ● 盘前(08:00 开盘) | 07:05 = 距开盘 55 分钟 | 2026-10-23 收盘 |
| 韩股 | ● 盘前(08:00 开盘) | 07:05 = 距开盘 55 分钟 | 2026-10-23 收盘 |
| 国际现货黄金 | ● 交易中(近 24 小时连续) | 07:05 | 实时(4,000.70) |
| 国内黄金(上金所 Au99.99) | ● 休市(09:00 日盘开盘) | 夜盘 02:30 已收,最后更新 02:29:55 | 10-23 日盘收盘 864.00 元/克 |
图表
01 · 主要指数与黄金涨跌幅
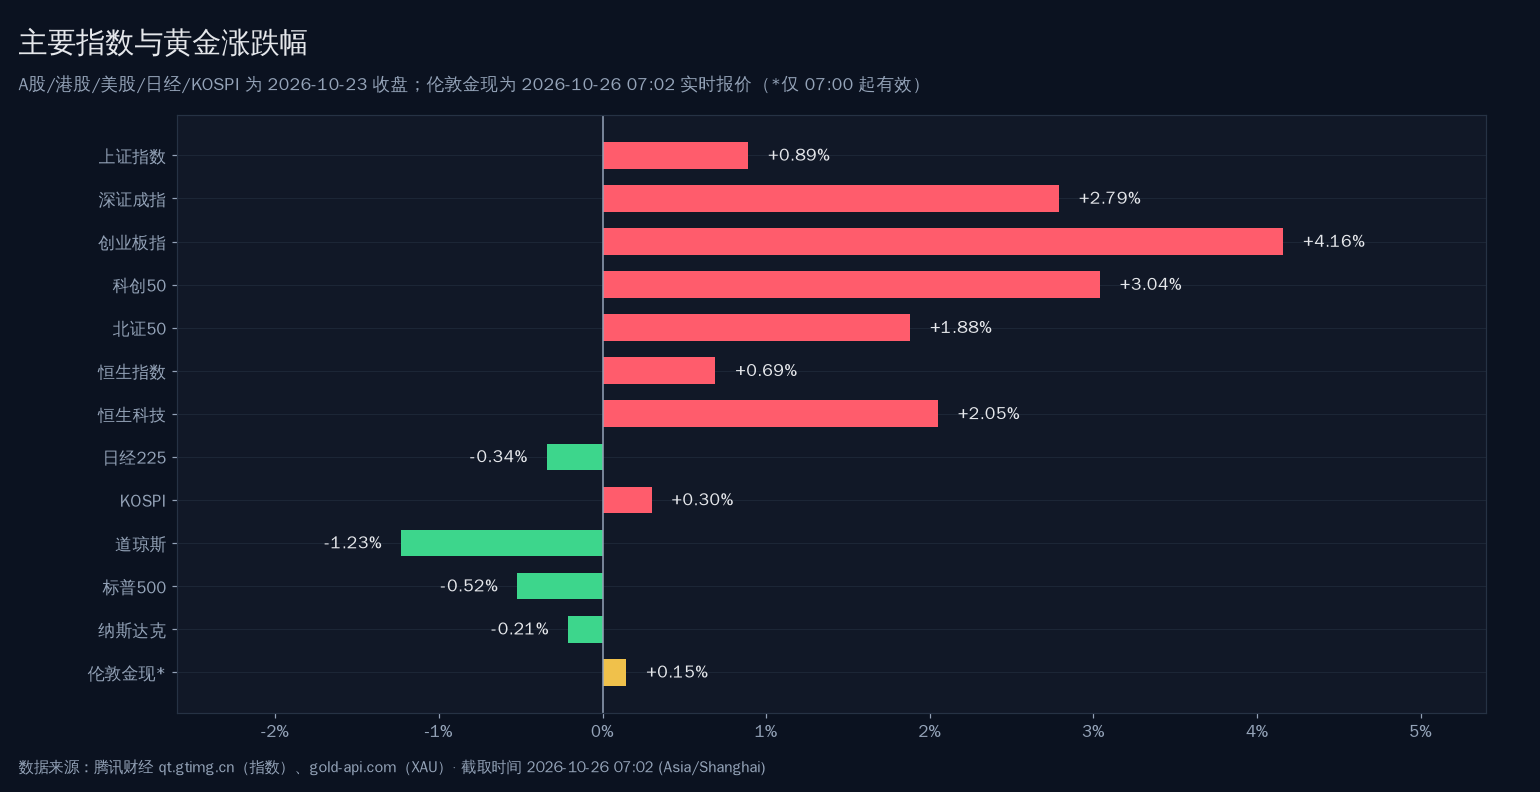
图注:截至 2026-10-26 07:02(Asia/Shanghai)。A股、港股、美股、日经、KOSPI 为 2026-10-23 最近一个已收盘交易时段数据;伦敦金现为 07:02 实时报价相对上一收盘的变化(周末定格已取消,07:00 起有连续报价)。
02 · A股涨跌家数与成交结构
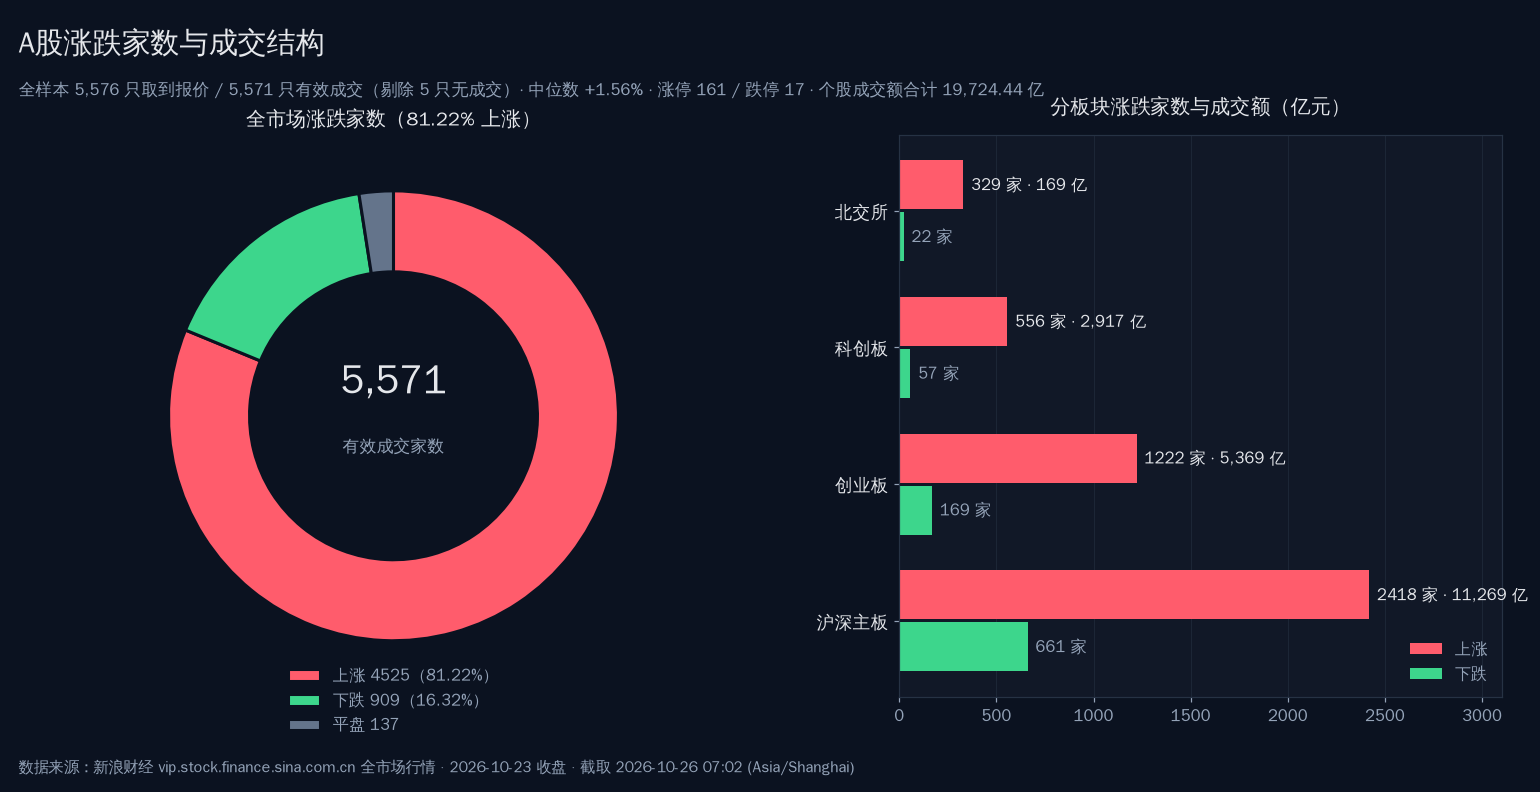
图注:全市场 5,576 只取到报价、5,571 只有效成交(剔除 5 只无成交),上涨 4,525 / 下跌 909 / 平盘 137,上涨占比 81.22%,板块内成交额按逐只个股相加。数据为 2026-10-23 收盘口径。
03 · 承压榜:权重红利 vs PCB 个股
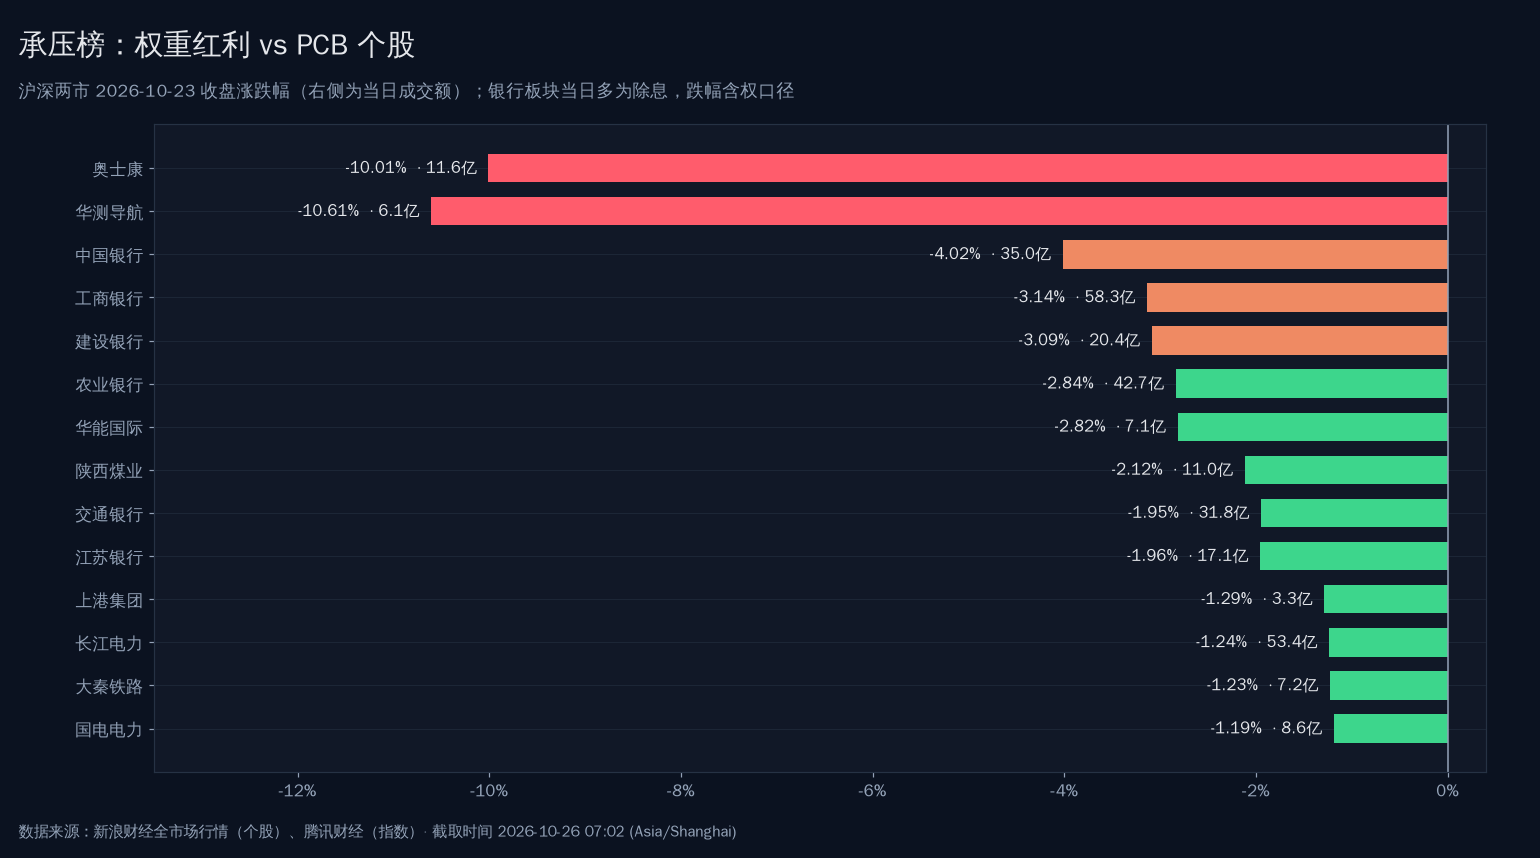
图注:2026-10-23 收盘涨跌幅,右侧为当日成交额。银行板块当日多为除息日,跌幅为含权口径;奥士康跌停与胜宏科技 +3.08% 构成同一条 PCB 产业链内的 13 个百分点价差。
04 · 上金所 Au99.99 开高低收
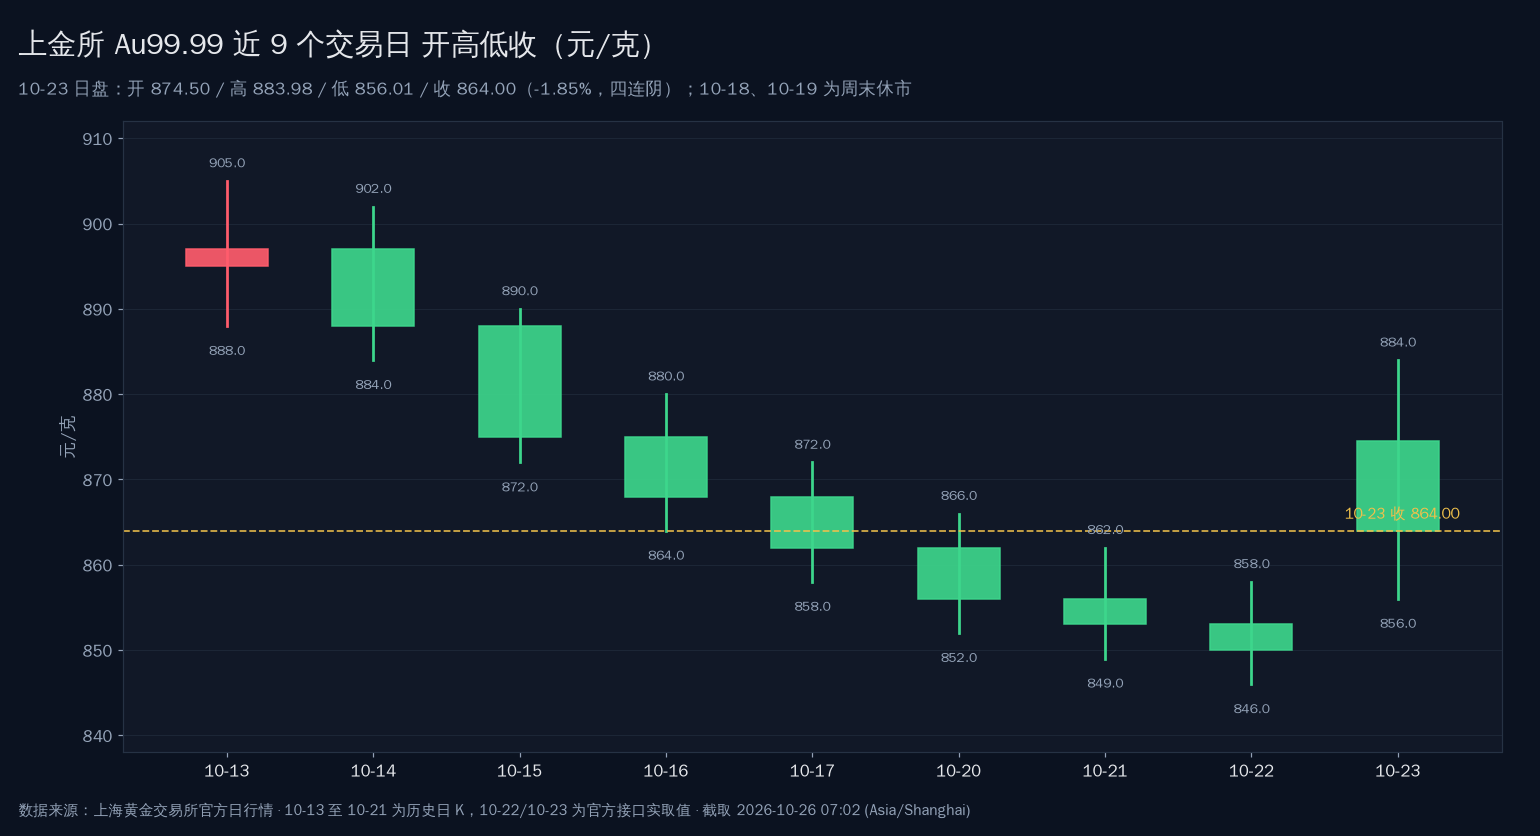
图注:10-13 至 10-21 为上海黄金交易所官方历史日 K,10-22 / 10-23 为官方接口实取值;10-23 日盘开 874.50 / 高 883.98 / 低 856.01 / 收 864.00(-1.85%,四连阴)。单位:元/克。
05 · 风格对照:成长 / 红利 / 黄金
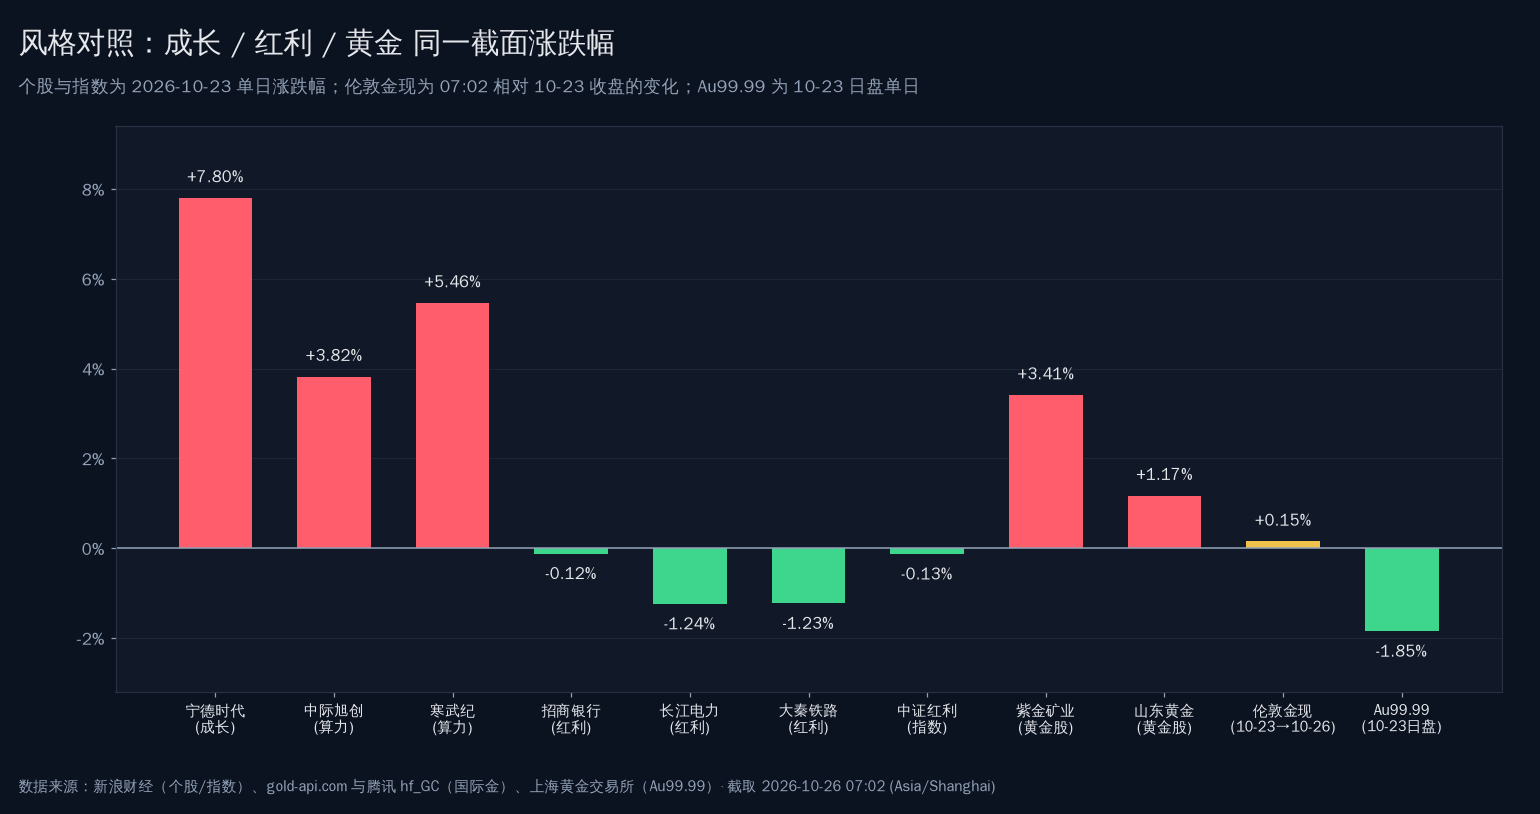
图注:个股与指数为 2026-10-23 单日涨跌幅;伦敦金现为 07:02 相对 10-23 收盘的变化;Au99.99 为 10-23 日盘单日涨跌幅。同一截面里成长与红利方向完全相反。
06 · 跨市场涨跌对照
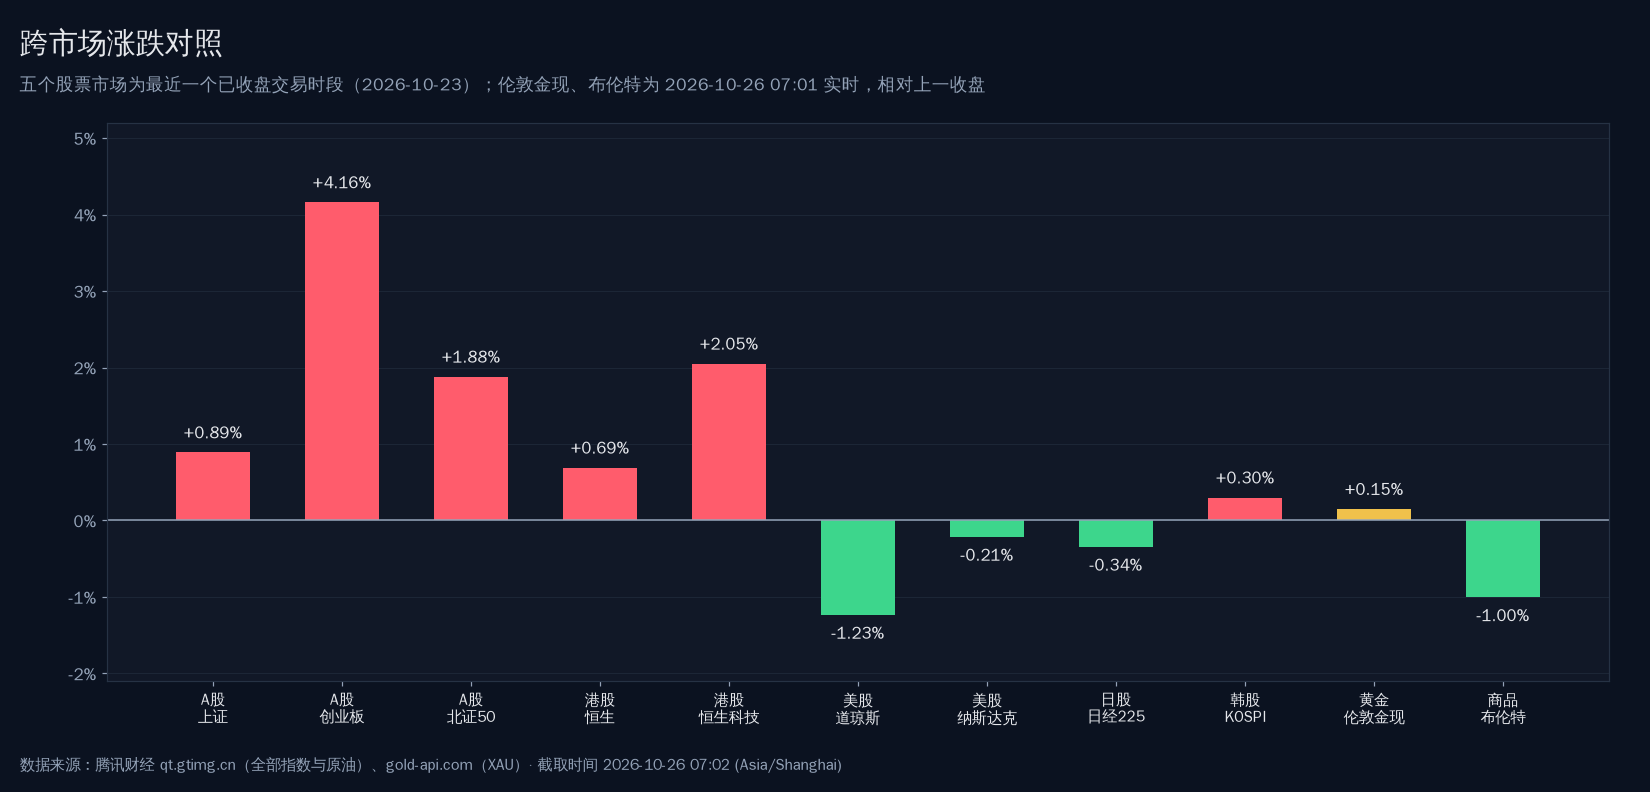
图注:五个股票市场为最近一个已收盘交易时段(2026-10-23)数据;伦敦金现、布伦特为 2026-10-26 07:01—07:05 实时报价相对上一收盘的变化。休市市场不得视为实时交易状态。
最新资讯 → 板块 → 龙头股价
关键资讯
01 · CME“美联储观察”把加息路径前移:到 12 月累计加息 25bp 概率 68.9%
本周(10-27~28)维持利率不变概率 90%、加息 25bp 仅 10%;但到 12 月维持不变只剩 23.8%、累计加息 25bp 概率 68.9%、加息 50bp 为 7.3%。这是黄金在 4,000 上方只能小步挪、而美元指数与美债期货保持平稳的直接原因——分母端的压力被推到了 11 月之后。
来源:新浪财经快讯(引 CME 数据)· 时间:2026-10-26 05:57
02 · 标普500 期货 +0.4%、纳指100 期货 +0.6%,周末中东无新军事行动
早盘美国股指期货走高、原油合约下跌,原因是周末中东没有发生军事行动,市场情绪缓和;特朗普称是否与德黑兰达成协议或是重启打击,“快要到做决定的时候了”。美债期货、黄金以及比特币保持平稳,穆迪维持法国 Aa3 评级、展望负面。
来源:新浪财经快讯 · 时间:2026-10-26 06:08 / 06:01
03 · 原油从六个月高点回落:布伦特跌回 111 下方、WTI 回落至 102 附近
布伦特上周涨幅超 6% 后小幅回落,WTI 同步走低;近日华盛顿已下令扩大撤离中东各地外交人员的范围。供给端风险溢价与“打不起来”的预期在同一小时里第一次反向交易。
来源:新浪财经快讯 · 时间:2026-10-26 06:07(实时价截至 07:05)
04 · SK 海力士拟派 16 万亿韩元(约 120 亿美元)特别股息,周三财报同时宣布
金额相当于出售铠侠股权所得收益的 70%。存储链的现金流第一次以“特别分红”而不是“扩产资本开支”的形式回到股东手里——这是半导体周期判断的一处口径变化,直接对应 08:00 首尔开盘的定价。
来源:新浪财经快讯 · 时间:2026-10-26 06:49 / 06:56
05 · 卡塔尔谈判人员在德黑兰斡旋,沙特利雅得机场两座航站楼恢复运营
卡塔尔谈判人员 25 日在德黑兰就缓和地区紧张局势展开斡旋、且与美方协调;伊朗总统佩泽希齐扬此前一天指责美国导致临时协议失败,但同时表示应做新尝试。沙特哈立德国王国际机场 1 号、2 号航站楼已于 25 日恢复运营(01 号负责国内、02 号负责国际)。风险的两端同时在动:外交在加、通道在修。
来源:央视新闻 / 新浪财经快讯 · 时间:2026-10-26 06:52 / 06:49
06 · 富时世界国债指数(WGBI)中国权重升至 11.9%,仅次于美国
9 月指数概况中,中国按权重计占 WGBI 的 11.9%,为第二大国债市场。这意味着被动型全球债基对中债的配置是“按权重持续买入”的机械行为,与 A股 每日成交额无关,但对人民币资产的中期定价锚有实际影响。
来源:新浪财经快讯(引富时罗素)· 时间:2026-10-26 06:23
07 · SpaceX 400 亿美元债务定价讨论仍在进行中,高盛称日元是更好的 AI 冲击对冲工具
知情人士称 SpaceX 400 亿美元债务的定价讨论仍在推进(此前叙事为“用于购买 GPU 的可赎回债务”);同时高盛策略师认为日元对顺周期组合的对冲价值高于近几年,因为 AI 的投资与盈利增长同时支撑美股与美元,一旦增长预期恶化,日元更有效。一条是算力加杠杆的资金端,一条是它的对冲端。
来源:新浪财经快讯 · 时间:2026-10-26 06:51 / 06:46
08 · 北交所进入三季报验证窗口:22 家已披露、17 家盈利、11 家营收净利双增
截至 10-24 17 时,22 家北交所公司交出前三季度成绩单,同时 10 月以来回购增持升温、部分公司启动分红派现。北证50 10-23 收 984.90(+1.88%)、成交 169.30 亿,是五个 A股 板块里唯一指数仍在千点下方运行的——业绩验证对该板块的边际影响大于对主板。
来源:新浪财经快讯(引 Wind)· 时间:2026-10-26 06:54
影响映射
| 资讯要点 | 影响 | 相关板块 | 传导逻辑 |
|---|---|---|---|
| 周末中东无新军事行动 + 卡塔尔德黑兰斡旋 | 利空油价 / 利多风险偏好 | 石油开采 / 油服 / 航空 | 地缘事件未兑现 → 供给溢价回吐 → 布伦特 -0.89% 跌回 111 下方,而航空燃油成本压力缓解 |
| SK 海力士 16 万亿韩元特别分红(周三财报) | 利多存储链 | 存储 / 半导体设备 / 封测 | 铠侠股权收益变现 → 存储厂商现金流确认为“可分配” → 周期顶部特征被市场解读为盈利真实 |
| CME:12 月累计加息 25bp 概率 68.9% | 利空久期资产 | 算力硬件 / 高 PE 成长 / 黄金 | 实际利率预期上移 → 折现率上升 → 高估值久期资产首当其冲,黄金只能守 4,000 不能冲 4,033 |
| 标普期货 +0.4%、纳指100 期货 +0.6% | 利多 | 算力 / 半导体 / 港股科技 | 美股指期货定调周一风险偏好 → 亚太开盘前情绪基准上移 → 恒生科技与创业板指有承接预期 |
| SpaceX 400 亿美元债务定价仍在讨论 | 中性偏多 | PCB / 光模块 / 铜连接 | 融资未落地即订单不确定 → 同一链条内部价差扩大 → 胜宏科技 +3.08% 与奥士康 -10.01% 并存 |
| 高盛:日元成为更好的 AI 冲击对冲工具 | 中性 | 外汇 / 日本出口 / 汽车 | AI 增长支撑美股与美元 → 增长恶化时日元更有效 → 日经225 的汇率缓冲被削弱 |
| WGBI 中国权重升至 11.9% | 利多 | 国债 / 银行 / 人民币资产 | 被动债基按权重机械买入 → 中债需求刚性 → 银行负债端与人民币资产中期定价受益 |
| 北交所三季报:22 家披露、11 家双增 | 利多 | 北交所 / 中小盘专精特新 | 业绩分化显现 → 回购增持与分红合力 → 北证50 984.90 的千点关口争夺获得基本面支撑 |
龙头个股
| 板块 | 龙头公司 | 代码 | 价格 | 最近交易日涨跌 | 市场 | 备注 |
|---|---|---|---|---|---|---|
| 存储 / 半导体 | 兆易创新 | 603986 | 292.00 | ▲ +5.51% | A股 | 10-23 收盘价 · 成交 129.06 亿 |
| 存储 / 半导体 | 长鑫科技 | 688825 | 42.85 | ▲ +7.94% | A股 | 10-23 收盘价 · 成交 197.98 亿 |
| 存储 / 半导体 | 德明利 | 001309 | 251.00 | ▲ +3.22% | A股 | 10-23 收盘价 · 换手 13.89% |
| 晶圆代工 | 中芯国际 | 688981 | 104.10 | ▲ +4.01% | A股 | 10-23 收盘价 |
| 存储(韩股映射) | SK 海力士 | 000660 | 暂无 | 暂无 | 韩股 | 休市,07:05 无法取得可核验收盘价 |
| 晶圆代工(美) | 台积电 ADR | TSM | 418.51 | ▲ +1.49% | 美股 | 10-23 收盘价 |
| 存储(美) | 美光科技 | MU | 877.55 | ▲ +2.46% | 美股 | 10-23 收盘价 |
| 算力 / 光模块 | 中际旭创 | 300308 | 612.63 | ▲ +3.82% | A股 | 10-23 收盘价 · 成交 279.18 亿居首 |
| 算力 / 光模块 | 新易盛 | 300502 | 261.00 | ▲ +1.16% | A股 | 10-23 收盘价 · 成交 213.57 亿却仅 +1.16% |
| PCB(受损) | 奥士康 | 002913 | 72.59 | ▼ -10.01% | A股 | 10-23 收盘价 · 跌停,成交 11.61 亿 |
| PCB(受益) | 胜宏科技 | 300476 | 183.48 | ▲ +3.08% | A股 | 10-23 收盘价 · 成交 56.82 亿 |
| 石油开采(受损) | 中国石油 | 601857 | 12.75 | ▲ +0.39% | A股 | 10-23 收盘价 · 油价强而权益弱 |
| 石油开采(受损) | 中国海洋石油 | 00883 | 23.120 | ▼ -1.03% | 港股 | 10-23 收盘价 |
| 油服(受损) | 石化油服 | 600871 | 2.03 | — 0.00% | A股 | 10-23 收盘价 · 平盘 |
| 油服(美) | 斯伦贝谢 | SLB | 53.06 | ▲ +7.08% | 美股 | 10-23 收盘价 · 与 A股 油服完全背离 |
| 航空(受益) | 美国航空 | AAL | 12.11 | ▼ -3.89% | 美股 | 10-23 收盘价 · 油价见顶前先跌 |
| 黄金股 | 紫金矿业 | 601899 | 28.79 | ▲ +3.41% | A股 | 10-23 收盘价 · 成交 74.56 亿 |
| 黄金股 | 山东黄金 | 600547 | 26.00 | ▲ +1.17% | A股 | 10-23 收盘价 |
| 黄金股(美,受损) | 纽曼矿业 | NEM | 108.87 | ▼ -4.59% | 美股 | 10-23 收盘价 · 与 A股 金矿反向 |
| 银行(红利) | 中国银行 | 601988 | 6.93 | ▼ -4.02% | A股 | 10-23 收盘价 · 除息 |
| 银行(红利) | 工商银行 | 601398 | 8.32 | ▼ -3.14% | A股 | 10-23 收盘价 · 除息,成交 58.33 亿 |
| 银行(红利) | 工商银行 H | 01398 | 7.240 | ▼ -1.50% | 港股 | 10-23 收盘价 · 同一主体的 A/H 差异 |
10-23 这份截面里,“受益”与“受损”已经在同一小时内各自兑现了一半:油价见顶回落的预期先打到了 A股 上游权益(中国石油仅 +0.39%、中国海洋石油 H -1.03%)与美股航空(AAL -3.89%),却放过了美股油服(SLB +7.08%)。存储链的特别分红叙事仍未被 A股 定价,07:00 前没有任何新价可以验证。而 PCB 链条内部 13 个百分点的价差、以及黄金三地三个方向(紫金 +3.41% / 伦敦金 +0.07% / NEM -4.59%),都还是背离状态,没有收敛。
A股详细分析
1. 盘面事实
10-23(周五)是一次全市场范围的普涨,但结构非常不均匀。上证 3,690.48(+0.89%)、深证成指 11,673.83(+2.79%)、创业板指 2,684.10(+4.16%)、科创50 1,345.51(+3.04%)、北证50 984.90(+1.88%)、沪深300 4,105.33(+1.71%)、上证50 2,757.68(+1.21%)、中证500 6,814.44(+2.39%)、中证1000 6,734.55(+2.38%)全线上涨,指数层面没有一只下跌超过 0.1% 的宽基。真正翻绿的只有两只风格指数:中证红利 5,398.82(-0.13%)与红利指数 3,209.40(-0.60%)。
全样本 5,576 只取到报价、5,571 只有效成交(剔除 5 只无成交),上涨 4,525 / 下跌 909 / 平盘 137,上涨占比 81.22%,涨跌比 4.98:1,个股涨跌幅中位数 +1.56%——中位数高于上证 +0.89%,说明当天是“中小市值涨得多、权重涨得少”的买小卖大结构。涨停 161 只、跌停 17 只。个股成交额逐只相加 19,724.44 亿(沪深主板 11,269.40 亿 + 创业板 5,368.51 亿 + 科创板 2,917.23 亿 + 北交所 169.30 亿),未破 2.1 万亿。板块强弱极其清晰:算力与存储最强(宁德时代 +7.80%、立讯精密 +7.25%、兆易创新 +5.51%、寒武纪 +5.46%、海光信息 +5.28%),银行、电力、煤炭、交运最弱(中国银行 -4.02%、工商银行 -3.14%、华能国际 -2.82%、陕西煤业 -2.12%)。
2. 直接拖累机制
下跌不是“银行被卖”,而是“刚除完息的那几只被卖”。四家国有大行当日为除息日:中国银行 6.93(-4.02%)、工商银行 8.32(-3.14%)、建设银行 11.30(-3.09%)、农业银行 7.19(-2.84%)——现象是价格下跌,机制是除权扣除分红后按含权口径计算涨跌幅,影响是账面跌幅被放大到 3%—4%,但填权预期仍在(工行 8.32 需回补至 8.59)。对照物是招商银行 41.77(-0.12%)与中国平安 51.76(+1.61%)几乎走平,这两只没有除息。
第二组拖累来自电力与交运红利:华能国际 7.25(-2.82%)、长江电力 29.45(-1.24%)、国电电力 4.98(-1.19%)、大秦铁路 4.83(-1.23%)、上港集团 5.35(-1.29%)。现象是红利资产被同步卖出,机制是成长端出现 4% 级别的日内赚钱效应后,资金从“低波稳定”向“高波弹性”迁移,影响是红利指数 3,209.40(-0.60%)跑输上证 1.5 个百分点。
第三组是个股级别的崩塌,与指数无关:奥士康 72.59(-10.01%,跌停,成交 11.61 亿,换手 5.17%)与华测导航 23.00(-10.61%,成交 6.13 亿)。前者是同一条 PCB 链上被资金抛弃的一端(胜宏科技同日 +3.08%),后者是三季报前后业绩与股价背离的典型样本。
3. 抗跌与资金结构
抗跌盘全部集中在成长与题材的一侧:宁德时代 237.60(+7.80%,成交 253.96 亿)、石头科技 112.46(+7.61%)、甘李药业 72.00(+7.46%)、立讯精密 50.42(+7.25%)、兆易创新 292.00(+5.51%,成交 129.06 亿)、寒武纪 932.20(+5.46%,125.34 亿)、海光信息 201.10(+5.28%)、金山办公 248.96(+5.10%)、中芯国际 104.10(+4.01%)、海康威视 33.78(+4.19%)。
但资金结构并不“干净”:成交额榜前十里,中际旭创 279.18 亿(+3.82%)、新易盛 213.57 亿(仅 +1.16%)、生益科技 76.11 亿(仅 +0.50%)、沪电股份 59.88 亿(仅 +0.09%)——越大越不涨。ETF 与被动资金的买入可以解释中位数的抬升,但不能解释个股弹性;权重与大市值品种的高成交配上低涨幅,更像换手而不是加仓。券商端也印证了这一点:中信证券 25.45 仅 +0.67%,成交 35.44 亿,作为行情放大器几乎没有反应。
4. 外部原因
外部是三条同时成立的支撑。第一,美股指期货在 10-26 早盘走高(标普500 期货 +0.4%、纳指100 期货 +0.6%),把周一亚太的情绪基准抬高;第二,10-23 美股本身是下跌的(道指 -1.23%、标普 -0.52%、纳指 -0.21%),但结构极为分化——能源与军工大涨(SLB +7.08%、OIH +5.40%、CVX +2.88%、XOM +2.79%、LMT +2.42%)、航空与金矿暴跌(AAL -3.89%、UAL -3.99%、NEM -4.59%、GDX -1.82%),A股 10-23 的算力普涨与美股科技走弱并不一致;第三,亚太内部是分叉的:日经225 62,693.16(-0.34%,开 62,667.05 / 高 62,786.89 / 低 61,462.61,下影线回补逾 2,000 点),KOSPI 5,550.30(+0.30%,收在全天最高),而 KOSDAQ 751.69(-1.62%)。
5. 内部原因
内部有四条。第一,盈利验证进入最密集窗口:三季报 10-31 截止,本周是最后一周,业绩预告与实报的错位会持续制造个股级别的跳空(华测导航 -10.61% 是最新的例子)。第二,消费端仍无修复:贵州茅台 1,335.00 仅 +1.25%,跑输个股中位数 0.31 个百分点。第三,地产链与政策预期本周有硬事件——五中全会 10-26 至 10-29 在京召开,会前风险偏好的抬升是可观测的,会后是否延续则取决于政策增量。第四,风格跷跷板本身:红利跌 0.13%—0.60%、成长涨 3%—4%,这是典型的存量资金再平衡,而不是增量入市。
6. 定性
这是一次成长杀估值反向修复 + 风格切换的普涨,不是趋势反转,也不是熊市区间调整的结束。三个条件同时成立:个股成交额 19,724.44 亿未破 2.1 万亿、中信证券仅 +0.67%(行情放大器缺席)、中证红利仅 -0.13%(红利只是微跌,不是崩盘)。同时它绝对不是“非熔断级崩盘”的反面——下跌家数仅 909 只,市场没有出现流动性事故。定性上更接近:久期资产的一次内部换手,由被动与短线资金完成,权重板块的下跌大部分可被除息机制解释。
7. 后市观察点
- 首小时成交额:09:30—10:30 沪深两市合计能否超过 6,000 亿,全天能否站上 19,724.44 亿并向 2.1 万亿靠拢。
- 工商银行 8.32 的填权:除息后能否回补至 8.59;中证红利 5,398.82 与红利指数 3,209.40 能否止跌。
- 中信证券 25.45 前 30 分钟的量能:券商是本轮行情是否“有增量”的唯一验证器。
- 上证系列综合指数 15% 单样本权重封顶 10-26 实施:调仓冲击在开盘半小时内可观测。
- 北证50 984.90 能否守住 984,以及三季报验证窗口下 22 家已披露公司的分化是否扩散。
- PCB 链条 13 个百分点价差是否收敛:奥士康 72.59 跌停能否打开,胜宏科技 183.48 能否守住 +3% 一线。
海外与港股
港股
涨跌事实:恒生指数 23,093.37(+0.69%)、恒生科技 3,871.66(+2.05%)、国企指数 7,756.25(+0.87%),科技端显著跑赢主板,是标准的“跟随外盘科技情绪修复”结构。主导板块:新能源汽车与互联网(比亚迪股份 71.600 +6.23%、小米 26.800 +3.88%、京东 100.000 +1.73%、腾讯 386.000 +0.94%、阿里巴巴 97.800 +0.46%)、保险与资源(中国人寿 23.540 +4.07%、紫金矿业 H 29.460 +1.24%)。与 A股、黄金的联动与背离:恒生科技 +2.05% 与创业板指 +4.16% 同向,港股是 A股 成长端的折价跟随者;但银行端出现明显背离——工商银行 H 7.240(-1.50%)与中国银行 H 5.955(-0.58%)跌幅远小于 A股 的 -3.14% 与 -4.02%,同一主体的两个市场涨跌幅差了 1.6—3.4 个百分点,注册地市场的除息机制差异是主因。观察点:09:30 开盘后恒生科技能否承接标普期货 +0.4% / 纳指100 期货 +0.6%,以及南向资金对银行 H 的态度是否延续。
美股
涨跌事实:道琼斯 52,215.16(-1.23%)、标普500 7,623.68(-0.52%)、纳斯达克 25,955.34(-0.21%)、纳指100 28,957.53(0.00%),指数跌幅从道指到纳指递减,说明抛压集中在传统工业与消费权重而非科技。结构:能源军工极强(SLB +7.08%、OIH +5.40%、XLE +2.60%、CVX +2.88%、XOM +2.79%、LMT +2.42%),航空与金矿极弱(AAL -3.89%、UAL -3.99%、NEM -4.59%、GDX -1.82%、GLD -0.65%),科技七雄完全分裂(MSFT 524.51 +0.66% vs AAPL 347.73 -0.14%、NVDA 210.96 -0.59%、AMZN 248.00 -0.95%、META 642.62 -0.96%、GOOGL 320.21 -1.24%),存储与代工偏强(MU 877.55 +2.46%、AMD 516.79 +1.74%、TSM 418.51 +1.49%)。当前时点:07:05 为美东 19:05 周日,美股休市,21:30(上海时间)才开盘;07:00—07:01 标普500 期货 +0.4%、纳指100 期货 +0.6%,与现货收盘方向相反。美债与利率:美债期货保持平稳,但 CME 显示到 12 月累计加息 25bp 概率 68.9%,利率路径的压力被推到 11 月之后。与 A股 关系:美股 10-23 的“能源涨、科技跌”与 A股 同日“算力涨、能源权益弱”正好镜像,A股 没有跟随美股科技的方向,而是跟随了期货的方向。观察点:21:30 开盘能否兑现期货的 +0.4%/+0.6%、NVDA 210.96 能否止跌、以及能源股在油价回落后是否补跌。
日股
涨跌事实:日经225 62,693.16(-0.34%),开 62,667.05 / 高 62,786.89 / 低 61,462.61,全天振幅 2.11%,下影线回补逾 2,000 点——盘中一度深跌后收复至开盘附近。半导体与出口:日经的弱势与美光 +2.46%、台积电 +1.49% 的强势不同向,半导体出口链没有给出方向。汇率:高盛认为日元正成为对冲 AI 市场冲击的更佳工具,逻辑是 AI 的投资与盈利增长同时支撑美股与美元,一旦增长预期恶化日元更有效——这意味着日经的汇率缓冲被削弱。与 A股/美股关系:日经是 10-23 五个市场里唯一收绿的,与 A股 全红、KOSPI 微红形成“越接近 AI 资本开支出资方越弱”的微妙结构。观察点:08:00 开盘能否补涨、能否收复 62,786.89 的高点、以及日元是否走强压制出口股。
韩股
涨跌事实:KOSPI 5,550.30(+0.30%),开 5,403.17 低开逾 130 点后翻红并收在全天最高;KOSDAQ 751.69(-1.62%)。半导体与出口:买大卖小的结构与 A股 的买小卖大完全镜像——KOSPI 的上涨由权重(半导体、汽车)贡献,中小盘被卖出。与全球科技股关系:存储端有三条硬消息叠加——美光 10-23 +2.46%、SK 海力士拟派 16 万亿韩元(约 120 亿美元)特别股息(周三财报同时宣布,相当于出售铠侠股权收益的 70%)、三星 SDI 与美国 Alpha Omega 签署储能系统供应协议(07:04)。观察点:08:00 首尔开盘能否承接特别分红叙事、三星电子与 SK 海力士能否延续存储强势、以及 KOSDAQ 751.69 能否止跌。
黄金详细分析
1. 国际现货与期货
伦敦金现 4,000.70(+0.07%),纽约黄金 4,013.48(+0.14%),纽约白银 54.10(+0.28%)。gold-api 07:05 报 4,000.70(updatedAt 2026-10-25T23:05:42Z),与腾讯 hf_GC 折算口径一致,双源价差在 0.5 美元以内。关键是位置:4,000 是整数关,10-23 失守后连跌三日,07:00 起重新站上但只站了一个小时、涨幅 0.07%——站上是事实,站稳不是。
2. 国内 Au99.99
上金所 10-23 日盘:开 874.50 / 高 883.98 / 低 856.01 / 收 864.00(-1.85%,四连阴,振幅 27.97 元)。10-24 夜盘(20:00—02:30,官方最后更新 02:29:55)开 865.00 / 高 872.99(21:22)/ 低 855.00(22:17)/ 收 862.99,整场未跌破 10-23 日盘低点 856.01。07:05 国内金休市,09:00 日盘开盘才能给出今天第一个价。
3. 油价、地缘与通胀
布伦特 110.71(-0.89%)、WTI 102.26(-0.98%),双双从六个月高点回落,上周布伦特涨幅超 6%。地缘是双向的:一边是周末中东无新军事行动、卡塔尔谈判人员在德黑兰斡旋、沙特利雅得机场两座航站楼恢复运营、特朗普称“快要到做决定的时候了”;另一边是华盛顿扩大撤离中东外交人员范围、特朗普 07:03 重申支持内塔尼亚胡。通胀端,欧洲天然气价格已升至 2022 年以来最高(挪威 Troll 气田非计划停运影响 610 万立方米/日),能源通胀的黏性仍在。
4. 美联储预期与避险
CME:本周维持不变 90%、12 月维持不变仅 23.8%、累计加息 25bp 68.9%、50bp 7.3%。这是本期最重要的定价约束——金价只能守 4,000 而不能冲向 4,033.47,不是因为避险不够,而是因为实际利率预期在上移。避险需求(撤离令、导弹、政权更迭表态)与利率压力在这一小时打平,净结果是 +0.07%。
5. 央行购金与技术位
央行购金本期无新增可核验数据。技术位:上方 4,013.48(纽约金现价附近)→ 4,033.47(前高)→ 4,060;下方 3,997.79(10-23 收盘失守位)→ 3,980 → 3,950。国内对应:Au99.99 上方 864.00(10-23 收盘)→ 872.99(夜盘高点),下方 855.00(夜盘低点)→ 856.01(日盘低点)→ 853。
6. 与股票的同向或背离
三个方向同时存在:国际金 +0.07%、A股 金矿 +3.41%(紫金)/ +1.17%(山东黄金)、美股金矿 -4.59%(NEM)/ GDX -1.82%。金矿股与金价的背离在美股端最大,原因不是金价而是美股当日的能源军工轮动抽走了资金。
7. 后续观察点
- 伦敦金现能否在 4,000 上方连续站满 24 小时,并把 4,033.47 打掉。
- 上金所 09:00 日盘能否守住 855.00—856.01 支撑带,并覆盖夜盘收盘 862.99。
- 金银比是否继续收窄:白银 +0.28% 对黄金 +0.07%,白银相对更强。
- 油价从 110.71 继续回落时,金价是否同步走弱——若同步,说明当前金价里避险成分很低。
- 12 月加息 68.9% 的概率是否继续上修,这是唯一能压住金价的宏观变量。
股金与跨市场对照小结
跨市场结论
A股:休市,10-23 收 3,690.48(+0.89%),5,571 只有效成交中 4,525 只上涨、中位数 +1.56%,成交额 19,724.44 亿未破 2.1 万亿。
港股:休市,恒生 23,093.37(+0.69%)、恒生科技 3,871.66(+2.05%),科技端领跑、银行 H 跌幅远小于 A股。
美股:休市(21:30 开盘),道指 52,215.16(-1.23%)跌幅最大、纳指 -0.21%,能源军工极强、航空金矿极弱;07:00 期货 +0.4% / +0.6% 方向相反。
日股:休市(08:00 开盘),日经225 62,693.16(-0.34%),五个市场里唯一收绿,下影线回补逾 2,000 点。
韩股:休市(08:00 开盘),KOSPI 5,550.30(+0.30%)收全天最高 vs KOSDAQ 751.69(-1.62%),买大卖小。
黄金:交易中,伦敦金现 4,000.70(+0.07%)站上整数关一小时,纽约金 4,013.48;国内 Au99.99 休市,10-23 日盘 864.00(-1.85%)。
核心背离:原油在跌(布伦特 -0.89%)、金价在微涨(+0.07%)、股指期货在涨(标普 +0.4%)——三样东西同时指向“周末没打起来”,但金价只涨了 0.07%,说明它当前定价的是利率(12 月加息 68.9%)而不是地缘。真正的跨市场背离是:同一个地缘降温,油价的反应(-0.89%)比金价(+0.07%)大 12 倍,而 A股 里最受益于油价回落的航空与最受损的上游权益都还没有开盘来验证;以及同一块黄金在三个市场三个方向(国际 +0.07% / A股 金矿 +3.41% / 美股 NEM -4.59%)。
数据来源与免责声明
查看数据来源与口径
| 市场 | 数据源 | 口径 |
|---|---|---|
| A股指数与个股 | 腾讯财经 qt.gtimg.cn、新浪财经 vip.stock.finance.sina.com.cn | 2026-10-23 收盘,全市场 5,576 只取到报价、5,571 只有效成交 |
| 港股 | 腾讯财经 qt.gtimg.cn | 2026-10-23 收盘(16:08 最后更新) |
| 美股 | 腾讯财经 qt.gtimg.cn | 2026-10-23 收盘(美东 16:00) |
| 日股 / 韩股 | 腾讯财经 qt.gtimg.cn | 2026-10-23 收盘;07:05 无实时可核验行情,故沿用最近收盘 |
| 国际黄金 | gold-api.com(XAU,updatedAt 2026-10-25T23:05:42Z)+ 腾讯 hf_GC | 双源交叉,07:05 实时;价差 0.5 美元以内 |
| 白银 | gold-api.com(XAG)+ 腾讯 hf_SI | 07:04—07:05 实时 |
| 原油 | 腾讯 hf_OIL(布伦特)/ hf_CL(WTI) | 07:05 实时 |
| Au99.99 | 上海黄金交易所官方接口 sge.com.cn/graph/quotations | 10-23 日盘开高低收;10-24 夜盘最后更新 02:29:55 |
| 财经资讯 | 新浪财经 7×24 快讯(zhibo.sina.com.cn) | 2026-10-26 06:00—07:05,逐条带来源与时间 |
不构成投资建议。