报告生成时间:2026-11-06 10:10 (Asia/Shanghai)
核心判断
11-06 10:00 是「跌幅交接」真正完成的一小时:A股承接过 11-05 费半 −12.15%,但只承接过一半。 上证 3,643.99(−1.24%,开盘 −2.11%、日低 3,610.20)、深证 −1.98%、创业板 −3.15%、科创50 −3.19%、北证50 −2.03%;40 分钟里 4,984 只有效报价中 3,975 只下跌(79.76%)、涨跌比 1 : 4.45、中位数 −1.16%,成交 7,174 亿。但真正的分水岭不在指数,在结构:算力硬件链被整体按 −8% 至 −12% 重定价(中际旭创 440.52 / −10.80%、成交 100.4 亿居全 A 第一,新易盛 −8.93%、天孚通信 −9.30%、东山精密 −9.83%、源杰科技 −12.18%、澜起科技 −10.99%),而资金在盘内完成了横移——光伏(东方日升 +19.98%、贝特利 +20.00%、时创能源 +13.66%、中证新能 +0.15%)与红利(红利指数 +0.02%、中证红利 −0.15%)顶住了指数,宁德时代 264.65(+0.22%)、招商银行 42.65(+0.26%)翻红。 港股同步承接但更轻(恒生 24,632.29 / −0.66%、恒生科技 −1.30%),亚太仍是重灾区(日经225 −5.93%、KOSPI −5.45%、台湾加权 −6.07%),黄金则第一次主动表态:伦敦金现 4,062.14(−0.65%)失守 4,070、Au99.99 872.00 元/克(对 11-05 日盘收盘 884.09 为 −1.37%)——避险资产在最大跌幅日不涨反跌,说明这轮定价的是流动性,不是恐慌。
一句话:这不是崩盘,是一次「同一产业链内部的估值搬家」——钱没有离开 A股(成交 40 分钟已过 7,000 亿),只是从光模块与存储撤出、搬进了光伏、农业与红利;判断它是否升级为系统性风险,看的是中际旭创能否收回 450 与全 A 下跌家数能否在 10:30 后收敛到 3,300 家以内。
KPI 速览
口径:A股、港股为 11-06 10:07 盘中实时;美股为 11-05 已完成收盘(美东 16:00);日经225、KOSPI、台湾加权为 11-06 盘中;伦敦金现、COMEX 期金为 10:06 实时;Au99.99 为上金所 11-06 日盘早盘报价(非收盘)。
|
上证指数 3,643.99 ▼ -1.24% 10:07 盘中 · 开 3,612.15 低 3,610.20 高 3,644.28 |
深证成指 11,244.52 ▼ -1.98% 10:07 盘中 · 日低 11,044.56 |
创业板指 2,486.06 ▼ -3.15% 10:07 盘中 · 开盘曾 −4.99% |
北证50 891.62 ▼ -2.03% 10:07 盘中 · 开盘曾 −4.24% |
|
科创50 1,245.68 ▼ -3.19% 10:07 盘中 · 开盘 40 秒曾 −5.05% |
沪深300 4,057.51 ▼ -1.36% 10:07 盘中 |
上证50 2,778.38 ▼ -1.17% 10:07 盘中 · 权重跌幅最窄 |
中证红利 5,509.50 ▼ -0.15% 10:07 盘中 · 红利指数 +0.02% |
|
恒生指数 24,632.29 ▼ -0.66% 10:07 盘中 · 低开 −1.58% 后修复 |
恒生科技 4,100.43 ▼ -1.30% 10:07 盘中 · 低开 −3.11% |
日经225 57,455.20 ▼ -5.93% 11-06 盘中 · 失守 57,000 |
韩国 KOSPI 5,090.24 ▼ -5.45% 11-06 盘中 · 08:13 熔断,跌幅自 −8.8% 收窄 |
|
台湾加权 39,052.17 ▼ -6.07% 11-06 盘中 · 台积电 −9.8% |
道琼斯 51,523.06 ▼ -3.44% 11-05 收盘(−1,833.06 点) |
标普500 7,353.73 ▼ -4.36% 11-05 收盘(−334.89 点) |
纳斯达克 24,315.00 ▼ -5.52% 11-05 收盘 · 费半 SOXX −12.15% |
|
国际现货金 4,062.14 ◆ -0.65% 伦敦金现 10:06 · 美元/盎司 |
COMEX 期金 4,071.37 ◆ -1.02% 10:06 · 日低 4,065.30 |
Au99.99 872.00 ◆ -1.37% 上金所 10:07 · 元/克 · 开 887.00 |
伦敦银现 51.73 ◆ -0.10% 10:06 · 美元/盎司 · 金银比 78.5 |
交易状态
| 市场 | 状态 | 上海时间 | 数据口径 |
|---|---|---|---|
| A股 | ● 开盘(交易 40 分钟) | 10:07,09:30 开盘 / 11:30 午休 | 11-06 盘中实时 |
| 港股 | ● 开盘 | 10:07,09:30 开盘 / 12:00 午休 | 11-06 盘中实时 |
| 美股 | ● 休市(盘后已结束) | 10:07 = 美东 11-05 21:07 | 11-05 收盘(美东 16:00) |
| 日股 | ● 开盘 | 08:00 开盘 / 14:30 收盘 | 11-06 盘中实时 |
| 韩股 | ● 开盘(08:13 熔断 20 分钟,已恢复) | 08:00 开盘 / 14:30 收盘 | 11-06 盘中实时 |
| 国际现货黄金 | ● 连续交易中 | 24 小时连续 | 伦敦金现 10:06 实时 |
| 国内黄金(上金所) | ● 开盘(日盘) | 09:00 开盘 / 15:30 收盘 | Au99.99 10:07 早盘价 |
图表
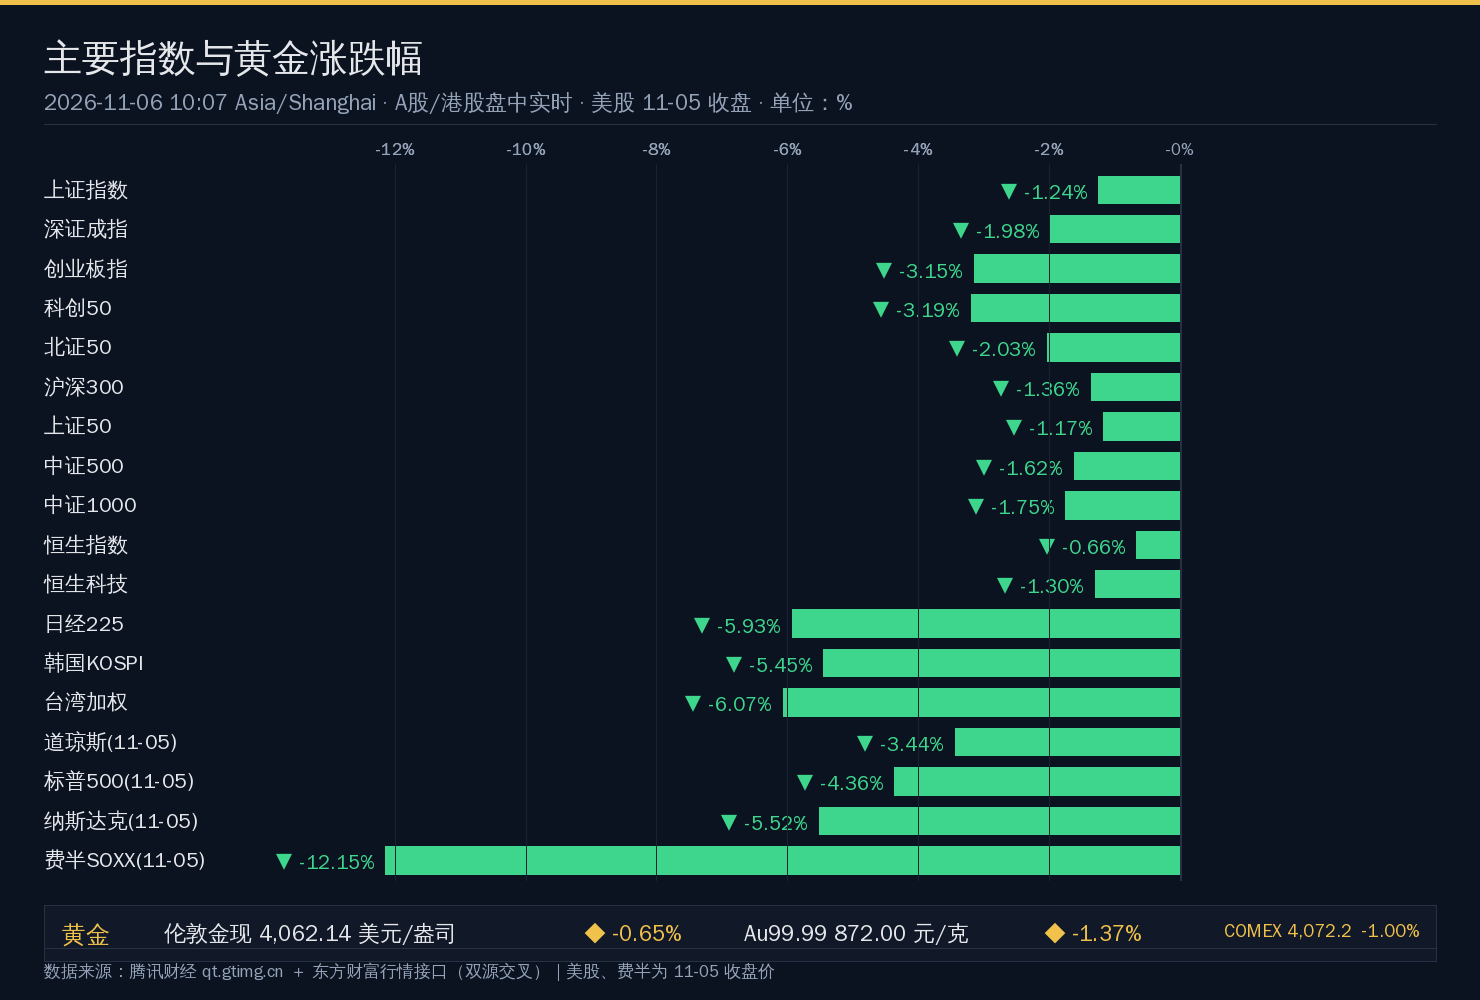
图注:截至 2026-11-06 10:07(Asia/Shanghai)。A股、港股为盘中实时;美股为 11-05 收盘价;日经225、KOSPI、台湾加权为 11-06 盘中;黄金为 10:06 实时报价。数据来源:腾讯财经 qt.gtimg.cn 与东方财富行情接口,双源交叉一致。
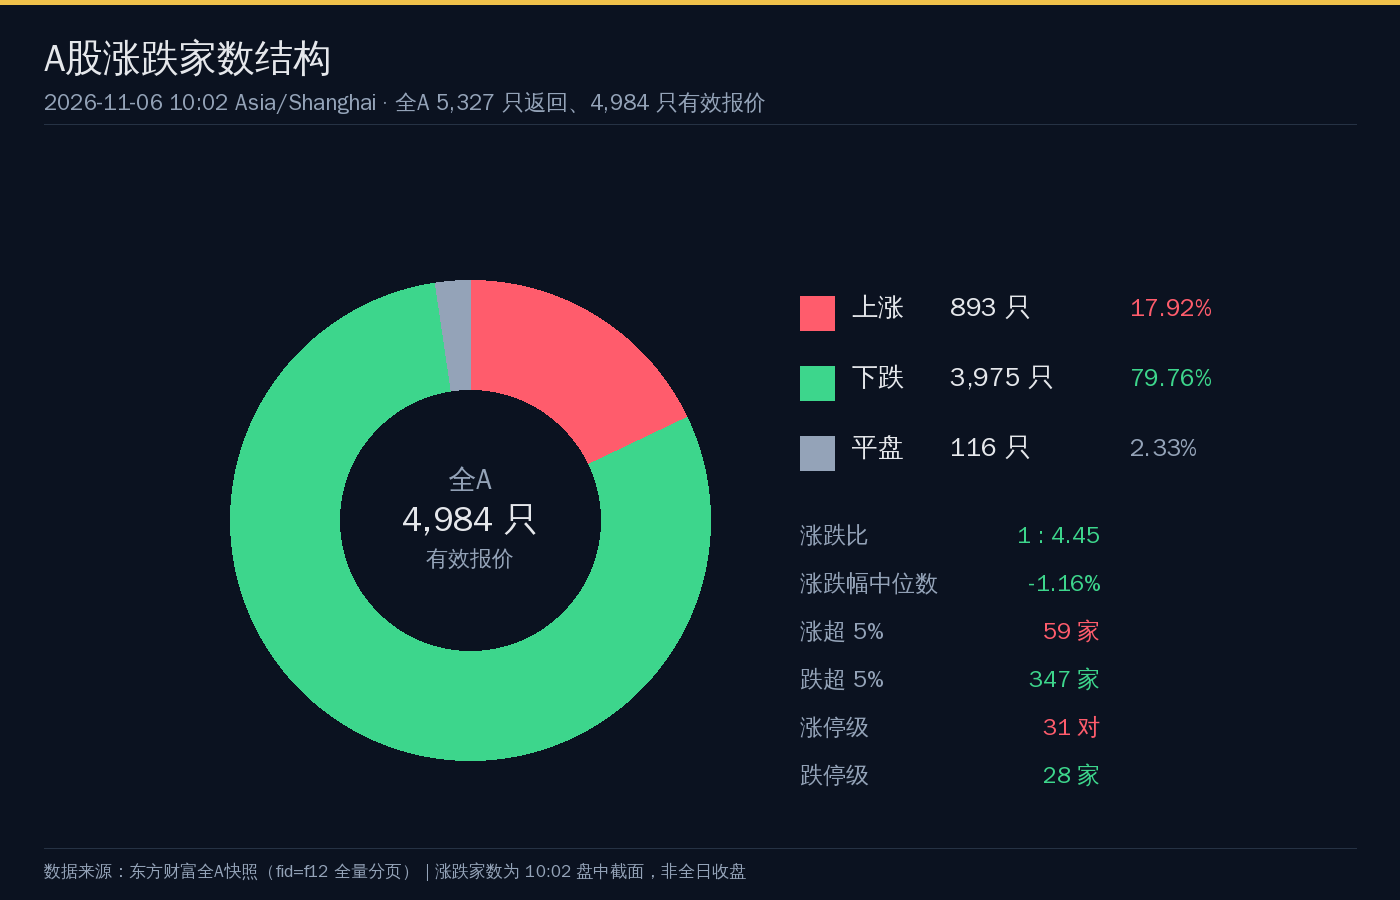
图注:截至 2026-11-06 10:02(Asia/Shanghai)。全 A 快照返回 5,327 只标的、4,984 只有效报价:上涨 893(17.92%)/ 下跌 3,975(79.76%)/ 平盘 116(2.33%),涨跌比 1 : 4.45,涨跌幅中位数 −1.16%,涨超 5% 59 家对跌超 5% 347 家。这是盘中截面,不是全日收盘数据。
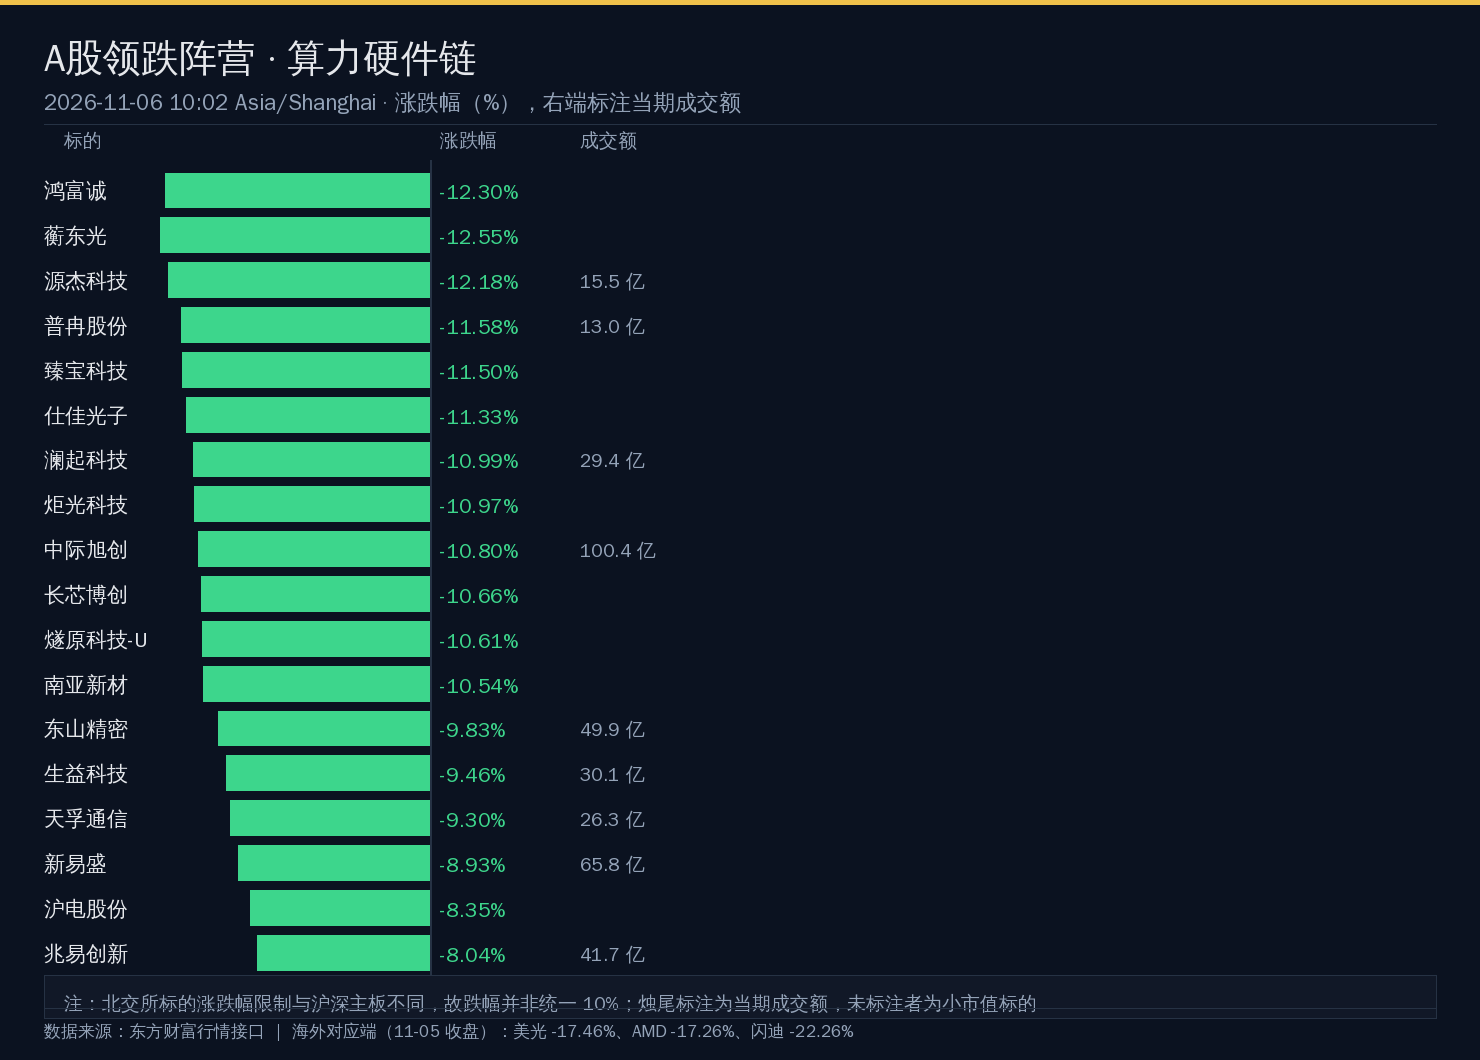
图注:截至 2026-11-06 10:02(Asia/Shanghai)。取全 A 跌幅最深且成交活跃的算力硬件链标的:鸿富诚 −12.30%、蘅东光 −12.55%、源杰科技 −12.18%、普冉股份 −11.58%、澜起科技 −10.99%、中际旭创 −10.80%(成交 100.4 亿元居全 A 第一)。北交所标的涨跌幅限制与沪深主板不同,故跌幅并非统一 10%。
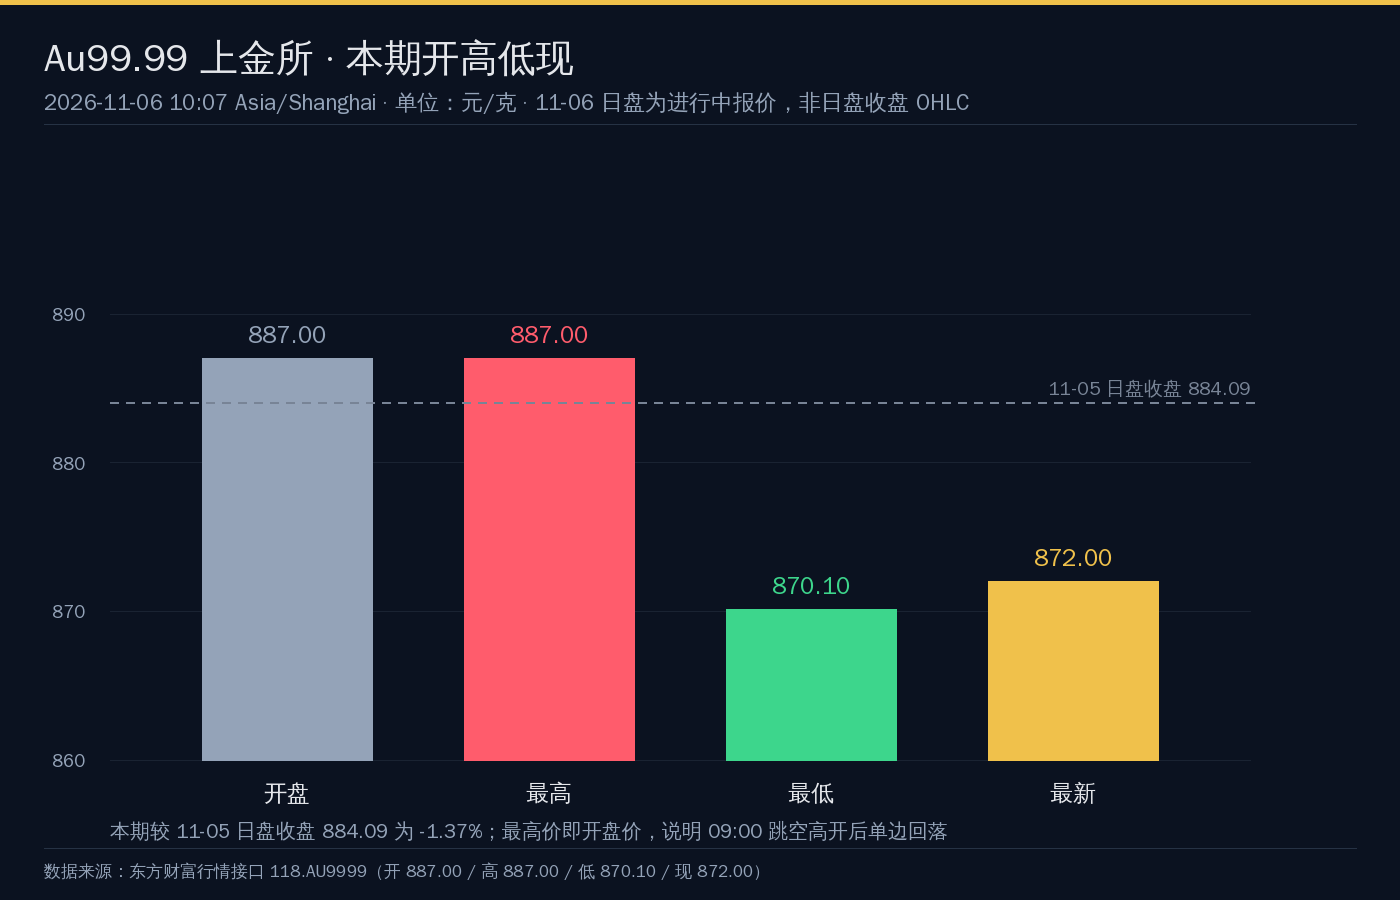
图注:上金所 Au99.99 11-06 日盘 10:07 快照。开 887.00 / 高 887.00 / 低 870.10 / 现 872.00 元/克,相对 11-05 日盘收盘 884.09 为 −1.37%。最高价等于开盘价,说明日盘跳空高开后单边回落。这是进行中报价,不是日盘收盘 OHLC。
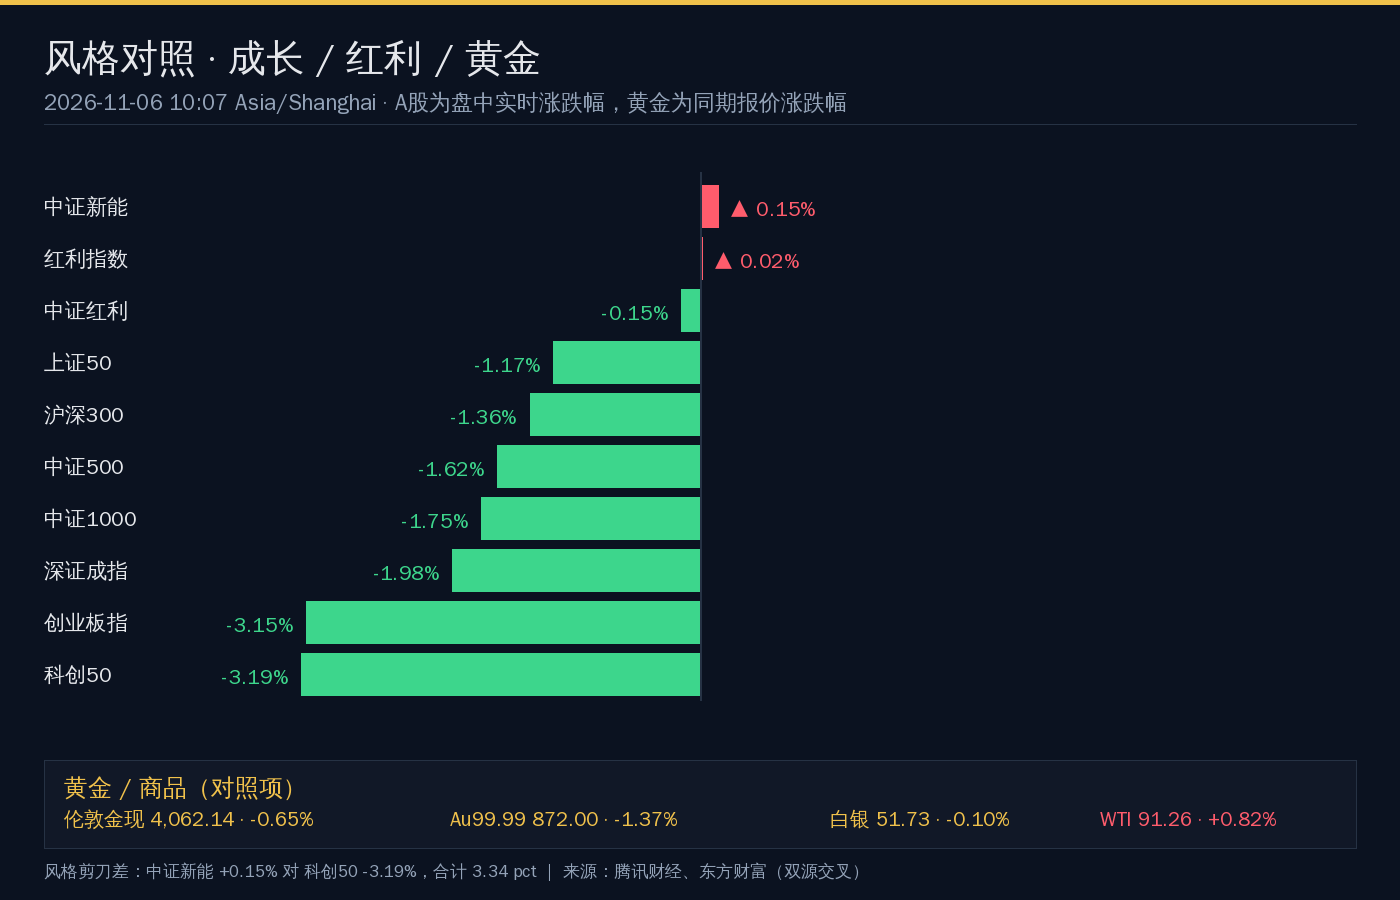
图注:A股维度为 11-06 10:07 盘中涨跌幅。光伏与红利(中证新能 +0.15%、红利指数 +0.02%、中证红利 −0.15%)对成长与小盘(中证1000 −1.75%、创业板指 −3.15%、科创50 −3.19%),风格剪刀差 3.34 pct;同期黄金端伦敦金现 −0.65%、Au99.99 −1.37%、WTI +0.82%。
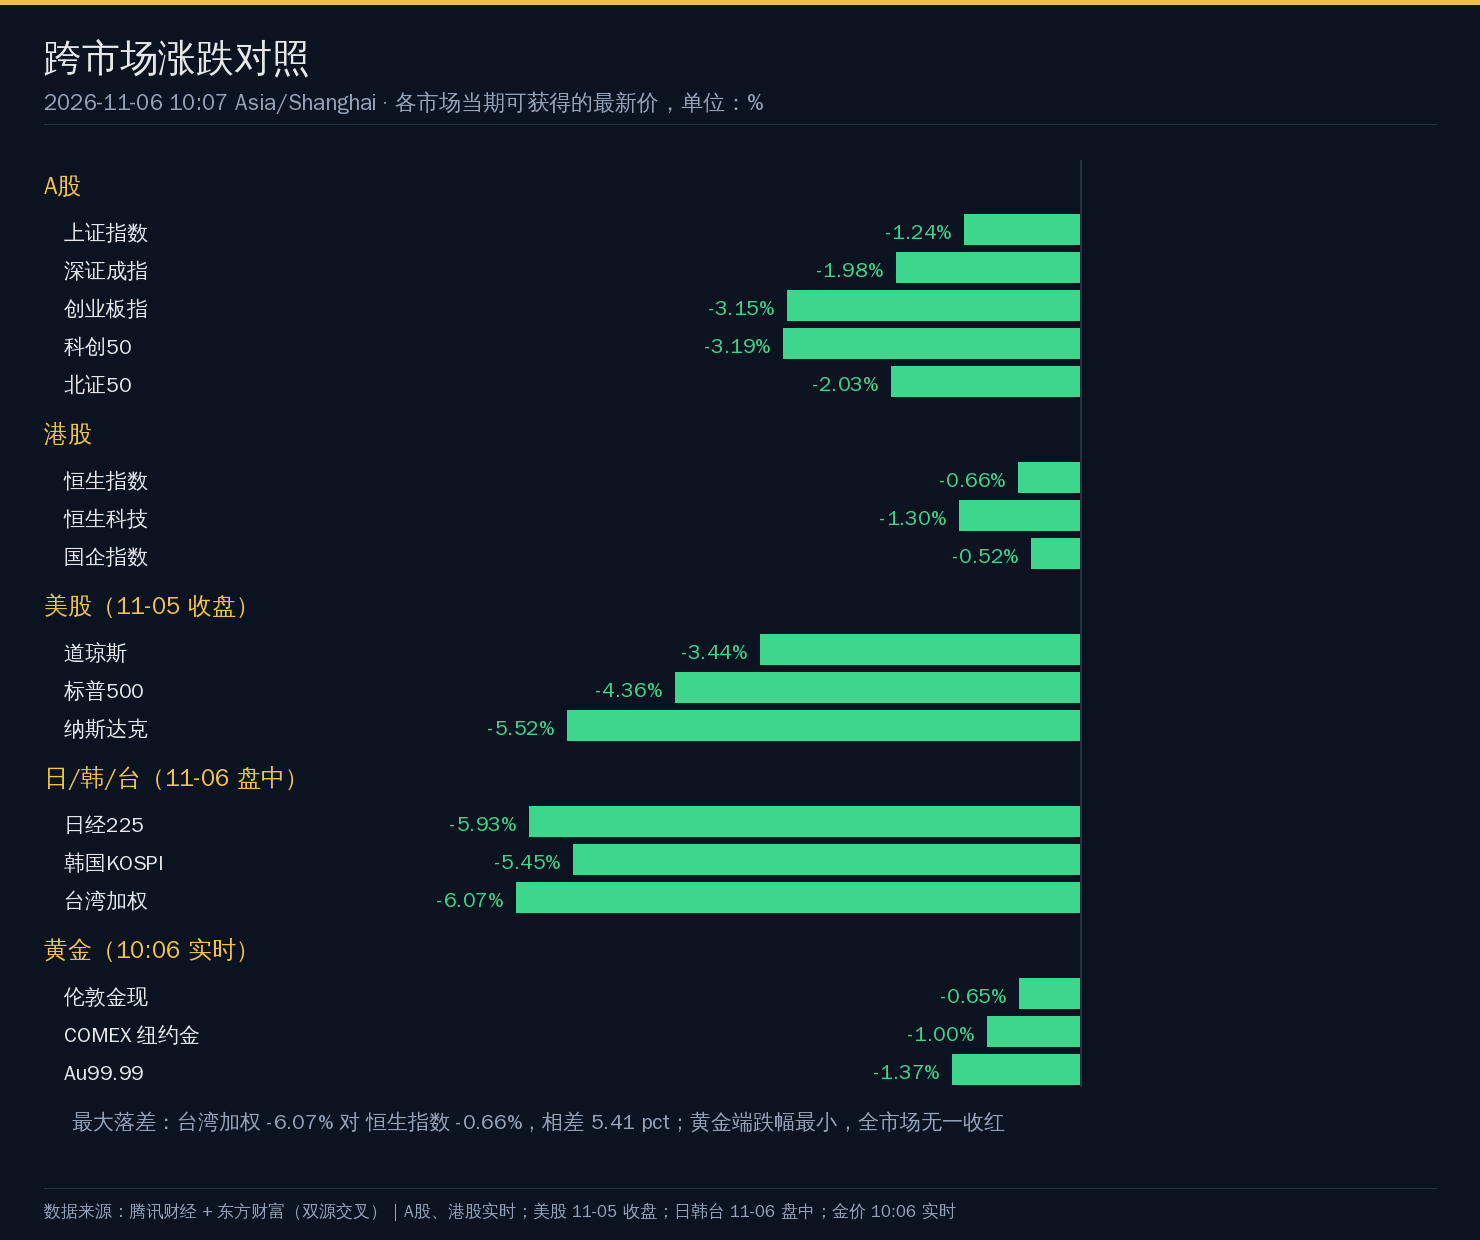
图注:截至 2026-11-06 10:07(Asia/Shanghai)。同一时点最大落差为台湾加权 −6.07% 对恒生指数 −0.66%,合计 5.41 pct;本期 A股、港股、美股、日韩台与黄金、白银全线收绿,无一市场上涨。
本期图表说明
| 项目 | 说明 | |---|---| | 已生成图表 | 6 张:指数与黄金涨跌幅、A股涨跌家数结构、A股领跌阵营、Au99.99 开高低现、风格对照、跨市场涨跌 | | Au99.99 口径 | 11-06 日盘为进行中报价(开 887.00 / 高 887.00 / 低 870.10 / 现 872.00),图中明确标注「非日盘收盘 OHLC」,未以盘中价冒充收盘价 | | A股广度口径 | 全 A 快照 5,327 只返回、4,984 只有效报价,为 10:02 盘中截面,随行情继续变化 | | 统一规格 | 深色终端风(背景 #0b1220),中文字体 WenQuanYi Zen Hei(当期系统内 CJK 字体,Noto Sans CJK 未安装),宽 1400—1480 px,PNG | | 颜色规则 | 上涨 #ff5c6c、下跌 #3dd68c、黄金 #f0c14b、暂无 #94a3b8 |最新资讯 → 板块 → 龙头股价
关键资讯
01 · A股三大指数低开:上证 −2.11%、深证 −3.72%、创业板 −4.99%,集合竞价「易中天」全线跌超 10%
09:25 集合竞价给出的缺口就是 11-05 费半 −12.15% 的定价:算力硬件股大幅低开,东山精密、剑桥科技竞价跌停,新易盛、中际旭创、天孚通信、源杰科技、罗博特科均跌超 10%。科创50 在开盘 40 秒内一度跌 5.05%,北证50 一度跌 4.24%。这条资讯决定本期全部结构。
来源:新浪财经 7×24 快讯 · 时间:2026-11-06 09:25—09:30
02 · 开盘不到半小时,创业板ETF 易方达、科创50ETF 华夏成交额双双突破 50 亿元
09:58 两只双创 ETF 成交均达 50 亿元,当时涨幅分别为 −3.17% 与 −2.95%。这是承接盘的直接证据——下跌不是无买盘的崩塌,而是宽基 ETF 在低位接货。它同时解释了为什么指数在 09:35 之后从日低(上证 3,610.20)持续修复到 3,644 附近。
来源:新浪财经 7×24 快讯 · 时间:2026-11-06 09:58
03 · 韩股 08:13 跌 8% 触发熔断、暂停交易 20 分钟,同时启动 KOSDAQ SIDECAR;10:03 跌幅收窄至 −5.8%
KOSPI 开盘后跌超 8%,韩国交易所触发熔断并暂停程序化卖盘,三星电子与 SK 海力士双双跌超 10%;10:03 指数收窄至 5,070.95(−5.8%),10:07 报 5,090.24(−5.45%)。这是本期亚太第一处行政干预点,也是「存储链被整体减仓」最纯粹的读数。
来源:新浪财经引述韩国交易所 · 时间:2026-11-06 08:13 / 08:35 / 10:03
04 · 日经225 盘中跌破 57,000,较 6 月高点回撤约 20%,进入技术性熊市;软银 −16%、东京电子 −13%、铠侠 −14%
软银五年期 CDS 利差飙升 22 个基点至 466 个基点,创 2022 年以来新高;日本烟草因俄罗斯接管当地资产势将跌停。日本同时出现两条线:AI 仓位平仓(软银、东京电子、铠侠)与实际资产被没收(日本烟草),前者定价估值、后者定价国别风险。
来源:新华社 / 新浪财经引述 · 时间:2026-11-06 08:15—08:30
05 · 光伏链逆势爆发:东方日升涨停(+19.98%)、贝特利 20CM 涨停、永臻股份 4 连板,种子板块 +5.33% 居行业首位
09:31 光伏设备板块短线拉升,09:52 光伏概念走强(贝特利 20CM 涨停、永臻股份、海源复材、闽发铝业、立新能源涨停),09:58 HJT 电池板块拉升、东方日升涨停,09:37 种子生产板块拉升、万向德农触及涨停。资金在算力链失血的同时,把仓位搬进了不受海外算力叙事约束的方向。
来源:新浪财经 7×24 快讯 · 时间:2026-11-06 09:31 / 09:37 / 09:52 / 09:58
06 · 现货黄金失守 4,070 与 4,060 美元、纽约期金失守 4,070,日内跌 1%
09:27 现货金失守 4,070(−0.48%)、09:30 失守 4,060(−0.74%)、09:55 回吐全部早前涨幅报 4,068.39,10:06 报 4,062.14(−0.65%);纽约期金 09:30 跌破 4,070(−1.10%)。在纳指 −5.52%、KOSPI 熔断、台湾 −6.07% 的最大跌幅日,黄金下跌,这排除了「避险买盘」的解释。
来源:新浪财经引述 / 腾讯财经 hf_XAU · 时间:2026-11-06 09:27—10:06
07 · 日本 9 月名义工资同比 +4.6%,创 1997 年以来最大升幅;日本 5 年期国债收益率下跌 10.5bp 至 2.085%
工资数据支持日本央行最快 12 月加息,但同日 5 年期日债收益率反而大跌 10.5bp——这是两条方向相反的分母信息。对全球久期资产而言,加息预期抬升贴现率(利空成长与黄金),避险资金买入日债则压低收益率(利多久期),两者的净效果就是本期黄金的「不涨不跌也不避险」。
来源:新浪财经引述日本厚生劳动省 · 时间:2026-11-06 08:24 / 09:27
08 · 央行公开市场今日净回笼 520 亿元;10 年期国债收益率 1.58% 创历史新低,30 年期 2.0370% 创 2025 年 8 月以来新低
09:21 央行开展 2,260 亿元隔夜逆回购、净回笼 520 亿元;08:41 银行间主要利率债收益率快速下行,30 年期「26超长特别国债04」下行 1.3bp 至 2.0370%,10 年期「26附息国债16」下行 0.85bp 至 1.58%(对比中债估值创历史新低)。债市给出的信号与股市完全不同:无风险利率在创历史新低,红利与银行因此获得相对支撑。
来源:新浪财经引述 / 中国外汇交易中心 · 时间:2026-11-06 08:41 / 09:21
09 · 11-05 两融余额升至 22,709.77 亿元(+66.21 亿),中际旭创单日融资买入 34.86 亿元居首
中际旭创、新易盛、长鑫科技融资买入额分别为 34.86 亿、22.73 亿、18.62 亿元。杠杆资金在最贵的位置加仓光模块,11-06 开盘 −10.70% 意味着这批融资盘已经进入浮亏区,是本期最需要盯的强制减仓风险源。
来源:新浪财经数据宝 · 时间:2026-11-06 08:48 / 08:56
影响映射
| 资讯要点 | 影响 | 相关板块 | 传导逻辑 |
|---|---|---|---|
| 费半 11-05 收 −12.15%,美光 −17.46%、AMD −17.26% | 利空 | CPO / 光模块 / PCB / 存储 / 封测 | 海外同环节估值锚一夜下移 → A股 对标标的被迫补跌 → 中际旭创 −10.80%、成交 100.4 亿成为全场裁判 |
| 民主党呼吁暂停数据中心建设、得州候任州长表态立法 | 利空 | 算力硬件 / 数据中心 / 电力设备 | 行政约束资本开支节奏 → 订单曲线下修 → 高 PE 长久期资产首当其冲 |
| KOSPI 熔断 −8%、台湾 −6.07%、日经 −5.93% | 利空 | 消费电子 / 出口链 / 半导体设备 | 亚太风险偏好收缩 → 区域仓位被动去杠杆 → 与日韩台供应链重叠的 A股 出口链承压 |
| 光伏链涨停潮(东方日升 +19.98%、贝特利 +20.00%) | 利好 | 光伏设备 / 电池组件 / HJT | 中东信证会新能源政策限制路径消失 + 组件 Q3 环比减亏 → 资金把算力仓位搬到内需驱动链 → 中证新能逆势 +0.15% |
| 10 年期国债 1.58% 创历史新低、30 年期 2.0370% | 利好 | 银行 / 红利 / 公用事业 | 无风险利率下行 → 股息率溢价扩张 → 红利指数 +0.02%、招商银行 +0.26% 逆势翻红 |
| 两融余额 22,709.77 亿、中际旭创融资买入 34.86 亿 | 利空 | 光模块 / 高杠杆成长股 | 杠杆在高位加仓 → 开盘 −10.70% 进入浮亏 → 若继续下探将触发强制减仓的二次抛压 |
| 创业板ETF、科创50ETF 半小时成交各超 50 亿 | 利好 | 宽基 ETF / 双创指数 | 宽基在低位承接 → 指数从日低修复超 30 点 → 抑制单边下跌转化为流动性事件 |
| 日本名义工资 +4.6% 创 1997 年来最大升幅 | 利空 | 全球久期资产 / 成长股 / 黄金 | 日央行 12 月加息预期升温 → 全球贴现率抬升 → 分母端支撑减弱,金价失去避险溢价 |
| WTI 91.26(+0.82%)、布伦特 99.45(+1.18%)与丙烯期货跌 6% | 中性 | 石油 / 化工 / 化纤 | 原油定价地缘供给、化工品定价国内需求 → 两条线开盘即分叉 → A股 石油 −0.96% 不跟随油价 |
| 伦敦金现 −0.65% 失守 4,070、Au99.99 −1.37% | 利空 | 黄金股 / 白银 / 贵金属 | 避险不兑现 + 分母收紧 → 金价回吐 → 山东黄金仅 +0.34%、紫金矿业 −2.61% |
龙头个股
| 板块 | 龙头公司 | 代码 | 最新价 | 当期涨跌幅 | 市场 / 口径 | 备注 |
|---|---|---|---|---|---|---|
| CPO / 光模块(受损) | 中际旭创 | 300308 | 440.52 | -10.80% | A股 · 10:07 盘中 | 成交 100.4 亿居全 A 第一,日低 427.34 |
| CPO / 光模块(受损) | 新易盛 | 300502 | 169.03 | -8.93% | A股 · 10:07 盘中 | 成交 65.8 亿元 |
| 光器件(受损) | 天孚通信 | 300394 | 117.46 | -9.30% | A股 · 10:07 盘中 | 成交 26.5 亿元 |
| PCB(受损) | 沪电股份 | 002463 | 74.24 | -8.35% | A股 · 10:07 盘中 | 成交 24.8 亿元 |
| PCB / 消费电子(受损) | 东山精密 | 002384 | 暂无 | -9.83% | A股 · 10:02 快照 | 成交 49.9 亿元,集合竞价曾跌停 |
| 光芯片(受损) | 源杰科技 | 688498 | 暂无 | -12.18% | A股 · 10:02 快照 | 成交 15.5 亿元,科创50 内领跌 |
| 内存接口(受损) | 澜起科技 | 688008 | 暂无 | -10.99% | A股 · 10:02 快照 | 成交 29.4 亿元,存储链对标 |
| 存储(受损) | 兆易创新 | 603986 | 暂无 | -8.04% | A股 · 10:02 快照 | 成交 41.7 亿元 |
| 半导体设备(分化) | 北方华创 | 002371 | 539.73 | -3.79% | A股 · 10:07 盘中 | 成交 31.3 亿元,跌幅显著小于光模块 |
| 晶圆代工(分化) | 中芯国际 | 688981 | 107.79 | -2.62% | A股 · 10:07 盘中 | H 股 46.32(−2.48%),两地基本同步 |
| 光伏(受益) | 东方日升 | 300118 | 10.69 | +19.98% | A股 · 10:07 盘中 | 涨停,成交 13.0 亿元 |
| 光伏(受益) | 隆基绿能 | 601012 | 12.57 | +0.80% | A股 · 10:07 盘中 | 成交 10.8 亿元 |
| 储能电池(受益) | 宁德时代 | 300750 | 264.65 | +0.22% | A股 · 10:07 盘中 | 成交 47.1 亿元,权重成长端唯一翻红 |
| 银行(抗跌) | 招商银行 | 600036 | 42.65 | +0.26% | A股 · 10:07 盘中 | 成交 12.2 亿元,红利内最强 |
| 银行(抗跌) | 工商银行 | 601398 | 8.31 | -0.48% | A股 · 10:07 盘中 | 跌幅仅为创业板指的 1/7 |
| 红利能源(中性) | 中国神华 | 601088 | 48.04 | +0.52% | A股 · 10:07 盘中 | 红利指数翻红的主要贡献 |
| 红利能源(受损) | 中国石油 | 601857 | 12.42 | -0.96% | A股 · 10:07 盘中 | 与 WTI +0.82% 反向,风格定价 |
| 贵金属(中性) | 山东黄金 | 600547 | 26.68 | +0.34% | A股 · 10:07 盘中 | 金价 −0.65% 而金股翻红,出现背离 |
| 贵金属(受损) | 紫金矿业 | 601899 | 28.71 | -2.61% | A股 · 10:07 盘中 | 成交 25.1 亿元 |
| 港股互联网(受损) | 腾讯控股 | 00700 | 423.40 | -1.63% | 港股 · 09:46 | 11-05 收盘 430.40(+7.17%) |
| 港股互联网(受损) | 阿里巴巴-W | 09988 | 105.40 | -3.39% | 港股 · 09:46 | 低开 −3.76% 后略有修复 |
| 港股互联网(抗跌) | 小米集团-W | 01810 | 31.14 | -0.51% | 港股 · 09:46 | 11-05 收 31.30(+8.83%) |
| 港股创新药(受益) | 百济神州 | 06160 | 249.60 | +0.40% | 港股 · 09:46 | A 股百济神州 +5.78%,两地同向 |
| 美股 AI 硬件(受损) | 英伟达 | NVDA | 181.60 | -9.26% | 美股 · 11-05 收盘价 | 单日市值蒸发近 3 万亿元人民币 |
| 美股 AI 硬件(受损) | 美光科技 | MU | 656.39 | -17.46% | 美股 · 11-05 收盘价 | 存储链本轮下跌源头 |
| 美股 AI 硬件(受损) | 超威半导体 | AMD | 404.40 | -17.26% | 美股 · 11-05 收盘价 | GPU 环节同步重置 |
| 美股避险替代(受益) | 纽曼矿业 | NEM | 119.71 | +1.35% | 美股 · 11-05 收盘价 | 金矿股逆势收红,金价当日微涨 |
本期映射的三点结论:一是已兑现的——费半 −12.15% 对 A股 算力硬件链的传导在集合竞价就完成,10:02 全 A 中际旭创 −10.80%(成交 100.4 亿居首)、源杰科技 −12.18%、澜起科技 −10.99%、天孚通信 −9.30%,跌幅梯度与美股同环节(闪迪 −22.26%、美光 −17.46%、AMD −17.26%)严格对应;二是尚未兑现的——11-05 的「国产替代 + 光伏 + 红利」三线叙事没有被证伪,中证新能 +0.15%、红利指数 +0.02%、招商银行 +0.26% 反向收红,说明这轮是估值搬家而非风险偏好塌陷,第二支柱是否成立要看光伏能否从设备扩散到组件与辅材;三是出现背离的——山东黄金 26.68(+0.34%)对伦敦金现 4,062.14(−0.65%)反向,中国石油 12.42(−0.96%)对 WTI 91.26(+0.82%)反向,资源与贵金属股票都没有跟随各自商品,说明 A股 当前由仓位与风格定价,不由商品定价。
A股详细分析
1. 盘面事实
11-06 开盘 40 分钟,A股 走的是一条标准的「低开—修复—分化」路径。上证开 3,612.15(−2.11%)、日低 3,610.20、日高 3,644.28,10:07 报 3,643.99(−1.24%),距日内低点已回升 33.79 点;深证 11,244.52(−1.98%,日低 11,044.56)、创业板 2,486.06(−3.15%,开盘曾 −4.99%)、科创50 1,245.68(−3.19%,开盘 40 秒内一度跌 5.05%)、北证50 891.62(−2.03%,开盘曾 −4.24%)。宽基端沪深300 4,057.51(−1.36%)、上证50 2,778.38(−1.17%)、中证500 6,631.79(−1.62%)、中证1000 6,533.98(−1.75%),唯二抗跌的是中证红利 5,509.50(−0.15%)与红利指数 3,246.68(+0.02%)。10:02 全 A 快照 5,327 只返回、4,984 只有效报价:涨 893(17.92%)/ 跌 3,975(79.76%)/ 平 116(2.33%),涨跌比 1 : 4.45、中位数 −1.16%,涨超 5% 59 家对跌超 5% 347 家,涨停级 31 对跌停级 28。10:07 沪深两市累计成交 7,174 亿元(沪 3,277 亿 + 深 3,897 亿),但 09:46 口径为上日同时点缩量 238 亿——下跌没有伴随放量,这是本期最重要的一条定性证据。
2. 直接拖累机制
现象 → 机制 → 影响:指数跌幅(上证 −1.24%)远小于个股跌幅中位数(−1.16% 但下跌家数 79.76%)以及科创50 的 −3.19%,机制是「权重靠红利与银行托底、成长靠光模块单极失血」,影响是真实亏钱效应被上证指数严重低估。点名四只代表股:中际旭创 440.52(−10.80%,成交 100.4 亿居全 A 第一,日低 427.34) 是整条 CPO 链的定价锚,它的开盘缺口直接决定新易盛 169.03(−8.93%)、天孚通信 117.46(−9.30%)、沪电股份 74.24(−8.35%)的同向幅度;源杰科技 −12.18% 与 澜起科技 −10.99% 代表光芯片与内存接口两个最贵的细分环节被杀;东山精密 −9.83%(成交 49.9 亿) 则把杀跌从光模块扩散到消费电子与 PCB。四只合计成交超过 200 亿元,构成权重之外的真实失血点。
3. 抗跌与资金结构
托住盘面的是三条线,且都不是算力。第一条是光伏与绿电:09:31 光伏设备板块拉升、永臻股份 4 连板,09:52 贝特利 20CM 涨停、永臻股份、海源复材、闽发铝业、立新能源涨停,09:58 HJT 电池板块拉升、东方日升涨停(+19.98%)、时创能源 +13.66%、金刚光伏 +13.56%;中证新能逆势 +0.15%,隆基绿能 12.57(+0.80%)、宁德时代 264.65(+0.22%)。第二条是债市驱动的红利:10 年期国债收益率 1.58% 创历史新低、30 年期 2.0370% 创 2025 年 8 月以来新低,红利指数 +0.02%、中证红利 −0.15%,招商银行 42.65(+0.26%)、中国神华 48.04(+0.52%)、工商银行 8.31(−0.48%)。第三条是宽基 ETF 承接:开盘不到半小时,创业板ETF 易方达与科创50ETF 华夏成交额双双突破 50 亿元。最值得注意的是农业与内需:种子板块 +5.33% 居行业涨幅首位,种植业 +2.89%,万向德农触及涨停——这是资金在寻找与海外算力叙事完全无关的方向。
4. 外部原因
三条压力同时存在且量级不同。一是美股与费半:11-05 道指 −3.44%、标普 −4.36%、纳指 −5.52%、费半 SOXX −12.15%,标普 500 等权跌幅明显小于市值加权,说明这是 AI 资本开支叙事的定点爆破而非系统性风险。二是亚太联动:11-06 08:13 KOSPI 跌 8% 触发熔断并暂停交易 20 分钟(同时启动 KOSDAQ SIDECAR),三星与 SK 海力士双双跌超 10%;日经225 盘中跌破 57,000、较 6 月高点回撤约 20%,软银 −16%、东京电子 −13%、铠侠 −14%;台湾加权 −6.07%,台积电 −9.8%,台股较 10-06 高点回撤逾 20% 进入技术性熊市,台币贬破 33 元创 2025 年 4 月以来新低。三是分母端分歧:日本 9 月名义工资 +4.6% 创 1997 年以来最大升幅(支持 12 月加息),同日 5 年期日债收益率却下跌 10.5bp;美债 11-05 是牛陡(2 年期 −11.5bp),A股 10 年期国债 1.58% 创历史新低。三者叠加,A股 面对的是「分子被杀 + 分母分歧 + 区域降杠杆」,但国内无风险利率创新低这条,恰恰是红利与银行能翻红的原因。
5. 内部原因
内部原因集中在四处。盈利层:光伏组件 Q3 环比减亏是真实的产业边际改善,叠加中信证券判断「中期选举后新能源政策的进一步限制路径已不存在」,风电修复弹性最大、光伏海内外政策底与供需底共振——这条解释了光伏为什么成为资金落脚点。杠杆层:11-05 两融余额 22,709.77 亿元(+66.21 亿),中际旭创单日融资买入 34.86 亿元居首、新易盛 22.73 亿、长鑫科技 18.62 亿;杠杆资金在最贵的位置加仓光模块,今天 −10.80% 意味着这批仓位进入浮亏区,是下午最需要警惕的二次抛压来源。消费层:白酒 12 大单品终端零售均价全线下跌、飞天茅台跌 3 元至 1,781 元,中证白酒 −0.52%,贵州茅台 1,443.29(−0.60%),消费没有接力。风格跷跷板:中证新能 +0.15% 对科创50 −3.19%,剪刀差 3.34 pct——钱没有离场,只是换了位置。
6. 定性
本期定性为:算力硬件杀估值 + 产业链内部估值搬家(风格再平衡),是一次有明确归属的结构性再定价。四类错误定性必须排除——不是熊市区间调整(上证距年内低点仍有距离,且开盘 40 分钟即从日低修复 33.79 点);不是风险偏好全面塌陷(成交未放量、09:46 口径反而缩量 238 亿,宽基 ETF 半小时承接 100 亿以上,光伏与农业出现涨停潮);不是熔断级崩盘(跌停级 28 家对涨停级 31 家,涨跌停家数基本平衡,个股中位数 −1.16% 远小于指数跌幅的极端情形);不是成长杀估值一刀切(中证新能 +0.15%、宁德时代 +0.22% 逆势翻红,成长内部已分层)。真正的风险是单极估值重置传导到杠杆端:如果中际旭创不能在 450 上方止血,两融的被动减仓会把「估值搬家」变成「流动性事件」。
7. 后市观察点
- 中际旭创 440.52 / 日低 427.34 / 成交 100.4 亿:能否收回 450 并让成交额不再放大,是判断 CPO 链是一日重置还是趋势下行的唯一硬指标。
- 全 A 下跌家数 3,975 家(10:02):10:30 与 11:30 两个时点若不能收敛到 3,300 家以内,说明广度恶化快于指数,上午收盘将决定下午方向。
- 中证新能 +0.15% 与光伏涨停股封板情况:东方日升 10.69 能否封住、贝特利与永臻股份 4 连板是否开板,是「估值搬家」能否成立的裁判。
- 红利指数 3,246.68 / 中证红利 5,509.50:10 年期国债收益率 1.58% 若继续下探,红利应继续走强;若红利同步转跌,说明是流动性收缩而非风格切换。
- 上证 3,610.20(日低)/ 3,644.28(日高)/ 3,689.91(11-05 收盘):站回 3,689.91 上方才算完全消化缺口;跌破 3,610.20 则意味着修复失败。
- 两融与杠杆端:中际旭创、新易盛(169.03)、长鑫科技等融资重仓股若继续下探,需盯 11-06 盘后两融余额是否出现净减。
- 亚太收盘定调:日经225 与 KOSPI 14:30 收盘前能否守住 57,000 与 5,000 两道整数关,直接影响 11-07 A股 的开盘缺口。
海外与港股
港股
11-06 港股低开但修复快于 A股:恒指期货 09:15 日盘开盘跌 1.56%(低水 304.46 点),现货 09:21 开盘恒生 −1.58%、恒生科技 −3.11%;10:07 已修复至恒生 24,632.29(−0.66%,日低 24,349.30)、恒生科技 4,100.43(−1.30%)、国企指数 8,325.63(−0.52%)。主导板块:受损端是算力与硬件——09:24 港股 PCB 个股走低,鼎泰高科 −14.89%、胜宏科技 −11.84%、建滔积层板 −11.32%,09:21 开盘 MINIMAX-W −7.46%、蔚来 −7.47%、潍柴动力 −7.94%、天数智芯 −8.48%、华虹宏力 −8.62%、智谱 −8.82%、联想集团 −9.53%;抗跌端是平台与创新药——腾讯 423.40(−1.63%)、小米 31.14(−0.51%)、美团 80.15(−0.19%)、百济神州 249.60(+0.40%),阿里 105.40(−3.39%)相对最弱。与 A股 的关系是共振但更轻:两地同为「卖硬件、守平台」的结构,但恒生科技 −1.30% 对科创50 −3.19%,落差 1.89 pct,说明港股在 11-05 大涨 5.55% 之后反而成了更稳的一侧。与黄金是反向的:金价 −0.65% 而恒指 −0.66%,两者同跌,说明这不是避险轮动。观察点:恒生 24,349.30(日低)与恒生科技 4,014.72(日低)能否守住;阿里 105.40 能否收回 108;北水在 11-05 净买入后今天的流向;港交所披露 10 月底证券市场市价总值 42.4 万亿港元、10 月日均成交 1,807 亿港元,若今日成交显著低于该水位则说明南向在撤。
美股
11-05 美股是一次结构极端但非系统性的下跌,当前上海 10:07 = 美东 11-05 21:07,处于盘后结束、休市状态。道指 51,523.06(−3.44%,−1,833.06 点)、标普500 7,353.73(−4.36%,−334.89 点)、纳斯达克 24,315.00(−5.52%,−1,421.51 点),费半代理 SOXX −12.15%。结构严格按 AI 含量分层:存储与 GPU 最惨(美光 656.39 / −17.46%、AMD 404.40 / −17.26%、闪迪 −22.26%、西部数据 −17.35%),光与模拟次之(博通 291.53 / −10.43%、特斯拉 343.69 / −10.77%、台积电 353.10 / −10.78%),平台与消费电子抗跌(苹果 344.17 / −1.53%、微软 535.93 / −3.58%、英伟达 181.60 / −9.26%),金矿与中概逆势(纽曼矿业 119.71 / +1.35%,纳斯达克中国金龙指数 +0.43%,网易 +4.37%、京东 +3.28%、阿里 +2.64%)。触发点是政策而非业绩:民主党高层呼吁「立即暂停全国数据中心建设」,得州候任州长伊诺霍萨称在保护措施到位前须暂停一切数据中心相关工作并将立法。与 A股 的关系是「源头—接收端」:A股 开盘缺口是这条跌幅的机械传导。观察点:今夜 21:30 开盘纳指期货方向(10:03 报纳指期货 +1.01%、标普期货 +0.21%、道指期货 −0.59%,已出现分化);费半 SOXX 是否已在 11-05 完成一次出清;数据中心行政风险的后续表态。
日股
08:00 开盘即跌,08:26 跌破 57,000(4 月 13 日以来首次),08:24 东京电子 −13%、铠侠 −14%、软银一度 −16%(2024 年 8 月以来最大跌幅),罗姆在公布二季度财报后一度跌 21%(2001 年 8 月以来最大单日跌幅),任天堂 −8.6%(Q2 营收不及预期)。10:07 日经225 报 57,455.20(−5.93%,较 11-05 收盘 61,077.90 跌 3,622.70 点),日低 56,745.81,较 6 月 72,366.34 峰值回撤约 20%,进入技术性熊市。另有两条独立线索:软银五年期 CDS 利差飙升 22bp 至 466bp 创 2022 年以来新高(融资端风险定价),日本烟草因俄罗斯接管其当地业务势将跌停(国别资产风险)。与 A股 的关系是「同链不同价」的反转:11-05 是日本被卖、A股 设备端被买,今天两边一起被卖,说明「利润迁移」叙事在系统性去杠杆中暂时失效。观察点:57,000 与 56,745.81 两道线;软银能否止跌(CDS 已至 466bp);日元作为减震器是否继续走强(亚洲早盘一度 +0.3% 至 157.26)。
韩股
08:00 开盘后跌超 8%,09:03(北京时间 08:13)触发熔断、暂停交易 20 分钟,同时 09:06 起暂停 KOSDAQ 程序化交易 5 分钟(今年第 10 次熔断);三星电子与 SK 海力士双双跌超 10%,08:36 恢复交易后跌幅收窄至 −5.4%,09:52 报 5,030.17(−6.6%),10:03 报 5,070.95(−5.8%),10:07 报 5,090.24(−5.45%,日低 4,911.28)。驱动是存储双雄对费半存储链的一对一映射(美光 −17.46%、闪迪 −22.26%),韩国指数的存储权重远高于台股与日经,故跌幅最深、也最先触发熔断。同期 MSCI 董事长 Henry Fernandez 在首尔表示,需看到韩国落实执行为升级发达市场而出台的监管变动——这是慢变量,与当日价格无关。与全球科技股的关系是最纯粹的产业映射,没有国别折扣。观察点:5,000 整数关与日低 4,911.28;存储双雄能否收窄至 −8% 以内;是否触发第 11 次熔断。
黄金详细分析
价格事实:伦敦金现 10:06 报 4,062.14 美元/盎司(−0.65%,日内区间 4,056.34—4,106.79,前收 4,088.80),自 09:27 失守 4,070、09:30 失守 4,060、09:55 回吐全部早前涨幅报 4,068.39 之后一路走弱;COMEX 纽约金 4,071.37(−1.02%,区间 4,065.30—4,116.20,前收 4,113.50);伦敦银现 51.73(−0.10%),金银比约 78.5。国内 Au99.99 11-06 日盘 09:00 开 887.00、最高 887.00、最低 870.10、10:07 报 872.00 元/克,相对 11-05 日盘收盘 884.09 为 −1.37%;最高价等于开盘价,说明是跳空高开后单边回落。按 6.72 折算,外盘 4,062.14 美元约合 877.9 元/克,内盘贴水约 5.9 元/克(0.67%)。油价:WTI 91.26(+0.82%)、布伦特 99.45(+1.18%),与金价反向;国内化工品则大跌(丙烯主力日内跌 6%、塑料 −4%、聚丙烯 −4%、液化石油气 −5%)。
驱动框架:这一期黄金给出的信息比价格更重要——在纳指 −5.52%、KOSPI 熔断、台湾 −6.07%、日经 −5.93% 的最大跌幅日,黄金下跌 0.65%,没有承接任何避险买盘。这说明三点:一是本轮抛售由流动性(区域降杠杆、AI 仓位平仓)驱动,而非地缘或信用恐慌,无处可避的资金选择现金而不是黄金;二是分母端出现分歧——日本 9 月名义工资 +4.6% 创 1997 年以来最大升幅、支持日央行 12 月加息(贴现率抬升,利空黄金),但同日 5 年期日债收益率下跌 10.5bp、10 年期中国国债创历史新低 1.58%(利率下行,利多黄金),两条力量互相抵消后,黄金失去了方向;三是央行购金与实际利率仍是慢变量底部支撑,中信证券判断 2027 年金价或波动中上行、金饰与金条消费结构已由 3 : 1 逆转为 1 : 3,这类配置盘不参与当日交易。与股票市场的关系:本期黄金与股票同跌(金 −0.65% 对恒生 −0.66%),彻底否定了「避险轮动」的解释;反过来,A股 山东黄金 26.68(+0.34%)逆势收红而金价下跌,说明国内资金把黄金股当红利替代品在买,不是跟着金价买。
关键价位:上方 4,070(09:27 失守位)/ 4,088.80(前收)/ 4,106.79(今日日高);下方 4,056.34(今日日低)/ 4,000 心理关。国内对应 Au99.99 上方 884.09(11-05 日盘收盘)/ 887.00(今日日高),下方 870.10(今日日低)/ 863.79(11-04 日盘收盘)。
后续观察点:① 4,056.34 能否守住——跌破则 4,000 整数关进入射程;② 金银比 78.5 是否继续走阔,若走阔说明买盘只集中在货币属性;③ Au99.99 10:00—11:30 能否收回 884.09 上方,这是国内配置盘强弱的最近窗口,同时盯内盘贴水能否从 5.9 元/克收窄至 4 元以内;④ 今夜美股开盘后实际利率与美元的方向,若美元随风险偏好回升走强,金价将进一步承压。
股金与跨市场对照小结
跨市场结论
A股:上证 3,643.99(−1.24%,开 3,612.15、日低 3,610.20)、深证 −1.98%、创业板 −3.15%、科创50 −3.19%、北证50 −2.03%;10:02 全 A 涨 893 / 跌 3,975(79.76%)、中位数 −1.16%;但中证新能 +0.15%、红利指数 +0.02%,是「估值搬家」而非全体撤退。
港股:恒生 24,632.29(−0.66%)、恒生科技 4,100.43(−1.30%)、国企 8,325.63(−0.52%),低开 −1.58% 后修复近 1 pct,卖硬件、守平台;相对 A股 更稳。
美股:道指 −3.44%、标普 −4.36%、纳指 −5.52%、费半 −12.15%(11-05 收盘),跌幅按 AI 含量单调递增;标普等权跌幅显著小于市值加权,是一次定点爆破而非系统性风险。
日股:日经225 57,455.20(−5.93%),跌破 57,000 并较 6 月高点回撤约 20%,进入技术性熊市;软银 CDS 466bp 创 2022 年来新高,日本烟草因俄方接管势将跌停。
韩股:KOSPI 5,090.24(−5.45%),08:13 跌 8% 触发今年第 10 次熔断并暂停交易 20 分钟,跌幅自 −8.8% 收窄,存储双雄跌超 10%。
黄金:伦敦金现 4,062.14(−0.65%)、COMEX 4,071.37(−1.02%)、Au99.99 872.00(−1.37%)——在最大跌幅日不涨反跌,避险功能本期失效。
核心背离:同一条算力链在同一时刻给出三个价格——美股 11-05 收 −12.15%,日韩台 11-06 盘中 −5.45% 至 −6.07%,A股 同类环节 −8% 至 −12%,而 A股 的替代方向(光伏 +0.15%、红利 +0.02%、种子 +5.33%)却收红。最大落差为台湾加权 −6.07% 对红利指数 +0.02%,合计 6.09 pct。真正的分歧不在「AI 行不行」,而在「钱从 AI 撤出后去哪里」——本期给出的答案是光伏、农业与债市受益的红利,而不是现金。
第二个背离:黄金与股票同跌(金 −0.65% 对恒生 −0.66%、纳指 −5.52%),同时 A股 金矿股逆势收红(山东黄金 +0.34%、纽曼矿业 11-05 +1.35%)。这说明「买金矿」被当作「买现金流 + 买实物」的组合来做,而金价本身在流动性事件中不提供保护。
第三个背离:商品与资源股再次脱钩——WTI +0.82%、布伦特 +1.18%,而 A股 中国石油 −0.96%、中国神华 +0.52%;国内化工品大跌(丙烯 −6%)又对中下游形成成本与需求的双向挤压。资源股由风格定价,不由商品定价。
10:30 三个裁判:① 中际旭创 440.52(日低 427.34)能否收回 450、成交额是否继续放大;② 全 A 下跌家数 3,975 能否在 11:30 前收敛到 3,300 家以内;③ 东方日升 10.69 与贝特利能否封住涨停,验证光伏这条第二支柱。
数据来源与免责声明
查看数据来源与口径
| 市场 / 品种 | 数据源 | 口径 | |---|---|---| | A股指数与个股 | 腾讯财经 qt.gtimg.cn + 东方财富行情接口 | 11-06 10:07 盘中实时,双源交叉(涨跌幅差异 ≤0.03 pct) | | A股涨跌家数 | 东方财富全A快照(fid=f12 分页,5,327 只返回、4,984 只有效) | 10:02 盘中截面,非全日收盘 | | A股成交额 | 腾讯财经(沪 3,277 亿 + 深 3,897 亿) | 10:07 累计,与 11-05 同时点比较缩量 238 亿(09:46 口径) | | 港股 | 腾讯财经 qt.gtimg.cn + 东方财富行情接口 | 11-06 09:46—10:07 盘中实时 | | 美股 | 腾讯财经 qt.gtimg.cn + 东方财富行情接口 | 11-05 收盘(美东 16:00 = 北京 11-06 05:00) | | 日经225 | 东方财富行情接口 100.N225 | 11-06 10:07 盘中实时 | | 韩国 KOSPI | 东方财富行情接口 100.KS11 | 11-06 10:07 盘中实时,08:13 熔断 20 分钟 | | 台湾加权 | 东方财富行情接口 100.TWII | 11-06 盘中实时 | | 国际现货黄金 | 腾讯财经 hf_XAU(伦敦金现)+ hf_XGC、东方财富 101.GC00Y(COMEX) | 10:06—10:07 实时 | | 白银 / 原油 | 腾讯财经 hf_XAG / hf_CL / hf_OIL | 10:06—10:07 实时 | | Au99.99 | 东方财富行情接口 118.AU9999 | 11-06 日盘 09:00 开盘,10:07 早盘价(开 887.00 / 高 887.00 / 低 870.10 / 现 872.00),非日盘收盘 | | 行业与概念板块 | 东方财富板块行情接口 m:90+t:2 / m:90+t:3 | 10:00 前后盘中截面 | | 财经资讯 | 新浪财经 7×24 快讯(lid=2516),新华社、证券时报、财联社引述 | 2026-11-06 08:11—10:04 | **报告生成时间**:2026-11-06 10:10 (Asia/Shanghai) **已知数据缺口**:① A股与港股为盘中数据,收盘前会继续变化,本期结论仅代表 10:07 截面;② Au99.99 为进行中报价,非日盘收盘 OHLC,已在图表与正文双重标注;③ 日经225、KOSPI、台湾加权点位来自东方财富、部分涨跌幅由媒体快讯核对(08:12—09:25 多源一致),时点为 10:07;④ 美股期货、VIX 当期实时点位未取得可靠单一时点数据,正文仅引用 10:03 快讯口径;⑤ 部分小市值个股(东山精密、源杰科技、澜起科技、兆易创新)最新价未取到可信报价,表中价格记「—」但涨跌幅为真实盘中值,未编造价格。不构成投资建议。