报告生成时间:2026-10-30 12:12 (Asia/Shanghai)
核心判断
11:20—11:30 的十分钟,把整个上午的定价翻了一面——A股 走成教科书式的 V 型:上证从 11:07 的 3,617.51 拉回半日收盘 3,640.54(-0.30%)、创业板从 -2.54% 收窄到 -1.18%、科创50 从 -3.38% 收窄到 -1.74%、北证50 直接翻红 +0.75%,全A 下跌家数占比从 74.1% 收敛到 50.6%、成交放量到 10,179 亿元(较上日同期 +215 亿);而这轮 V 型的推动力既不是内地政策(二十届五中全会新闻发布会全程停留在治理与制度层面)也不是外盘转暖——日经 -2.71%、KOSPI -4.90%、台湾加权 -2.63% 一起把亚太科技链按住,港股却半日涨 1.64%、恒生科技 +1.43%,白银 -1.82%(跌幅 2.4 倍于黄金)、布伦特 +1.11%、Au99.99 逆势收在 856.95 元/克 ——所以这一小时真正在定价的是「现金流折现的久期排序」:谁的钱今年就能收到,谁就被买;谁的估值要靠 2028 年才兑现,谁就被卖。
KPI 速览
A股与港股(10-30 半日收盘,11:30 / 12:00 定盘)
|
上证指数 3640.54 ▼ -0.30% 半日收盘 |
深证成指 11073.08 ▼ -0.58% 半日收盘 |
创业板指 2487.91 ▼ -1.18% 半日收盘 |
科创50 1206.66 ▼ -1.74% 半日收盘 |
|
北证50 916.90 ▲ +0.75% 半日收盘 · 唯一红盘 |
沪深300 4026.47 ▼ -0.38% 半日收盘 |
上证50 2754.67 ▼ -0.29% 半日收盘 |
中证红利 5569.35 ▲ +0.41% 半日收盘 · 收红 |
|
恒生指数 23,335.66 ▲ +1.64% 港股半日 · 亚太最强 |
恒生科技 3,797.60 ▲ +1.43% 港股半日 |
中证500 6418.92 ▼ -0.54% 半日收盘 |
中证1000 6350.23 ▼ -0.45% 半日收盘 |
海外(美股 10-29 收盘 / 日韩台 12:04 实时)
|
道琼斯 52,342.56 ▼ -0.25% 美东 10-29 收盘 |
标普500 7,720.39 ▼ -0.30% 美东 10-29 收盘 |
纳斯达克 26,184.72 ▼ -1.38% 美东 10-29 收盘 |
日经225 62,909.84 ▼ -2.71% 12:04 实时 |
|
KOSPI 5,646.50 ▼ -4.90% 12:03 实时 · 全球最弱 |
台湾加权 45,149.98 ▼ -2.63% 12:03 实时 |
纳斯达克100 29,402.51 ▼ -1.38% 美东 10-29 收盘 |
恒生国企指数 暂无 暂无 本期接口无返回 |
黄金与原油(连续交易,12:05)
|
伦敦金现 3,990.11 ▼ -0.77% 美元/盎司 · 12:05 |
纽约黄金 3,999.32 ▼ -0.80% 美元/盎司 · 12:05 |
Au99.99 856.95 ▼ -0.96% 元/克 · 上金所 11:35 |
伦敦银现 51.19 ▼ -1.82% 美元/盎司 · 12:05 |
|
布伦特原油 112.03 ▲ +1.11% 美元/桶 · 12:05 |
纽约原油 103.18 ▲ +1.15% 美元/桶 · 12:05 |
金银比 77.95 — 伦敦金 / 伦敦银 |
风格剪刀差 2.15 — 红利 0.41% − 科创50 −1.74%(pct) |
交易状态
| 市场 | 当前状态 | 上海时间 | 数据口径 |
|---|---|---|---|
| A股 | ● 午间休市 | 12:05(11:30 收半日,13:00 复牌) | 半日收盘价 |
| 港股 | ● 午间休市 | 12:05(12:00 收半日,13:00 复牌) | 半日收盘价 |
| 美股 | ● 休市 / 盘前未开 | 12:05 = 美东 10-29 23:05;10-30 盘前 16:00 起 | 美东 10-29 收盘价 |
| 日股 | ● 交易中(下午盘) | 12:05(11:30 复牌,14:30 收盘) | 12:04 实时 |
| 韩股 | ● 交易中 | 12:05(15:30 收盘) | 12:03 实时 |
| 台股 | ● 交易中 | 12:05(13:30 收盘) | 12:03 实时 |
| 国际现货黄金 | ● 连续交易 | 12:05 | 12:05 实时 |
| 国内黄金(Au99.99) | ● 午间休市 | 12:05(日盘 09:00—11:30 / 13:30—15:30) | 11:35 最后确认成交 |
口径提醒:A股、港股本期均为半日收盘价,不是 13:00 开盘后的实时价;美股是美东 10-29 收盘价,距本期已过去约 20 小时,未冒充实时;日股、韩股、台股与黄金、原油为 12:05 前后连续快照。
图表
图 1 · 主要指数与黄金涨跌幅对照
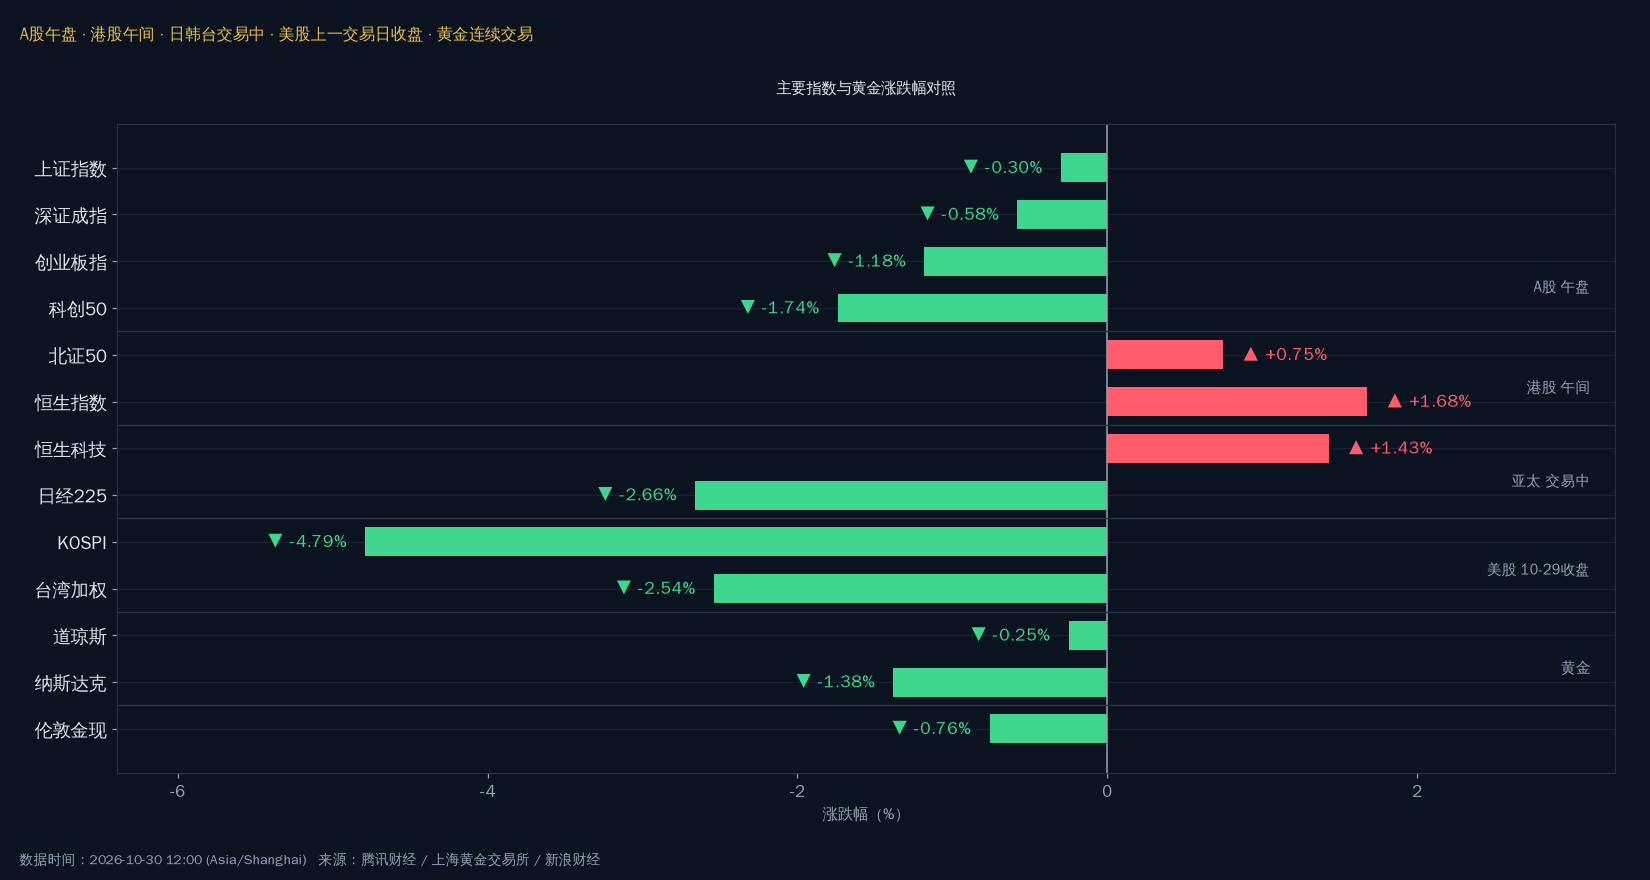
图注:13 个标的横向对照,按市场分组:A股午盘、港股午间、亚太交易中、美股 10-29 收盘、黄金连续。KOSPI -4.79% 与恒生 +1.68% 构成本期最大跨市场裂口。 数据截面 2026-10-30 12:05(Asia/Shanghai);休市市场一律使用最近一个已结算交易时段的收盘数据,未使用估计值。
图 2 · A股涨跌家数结构
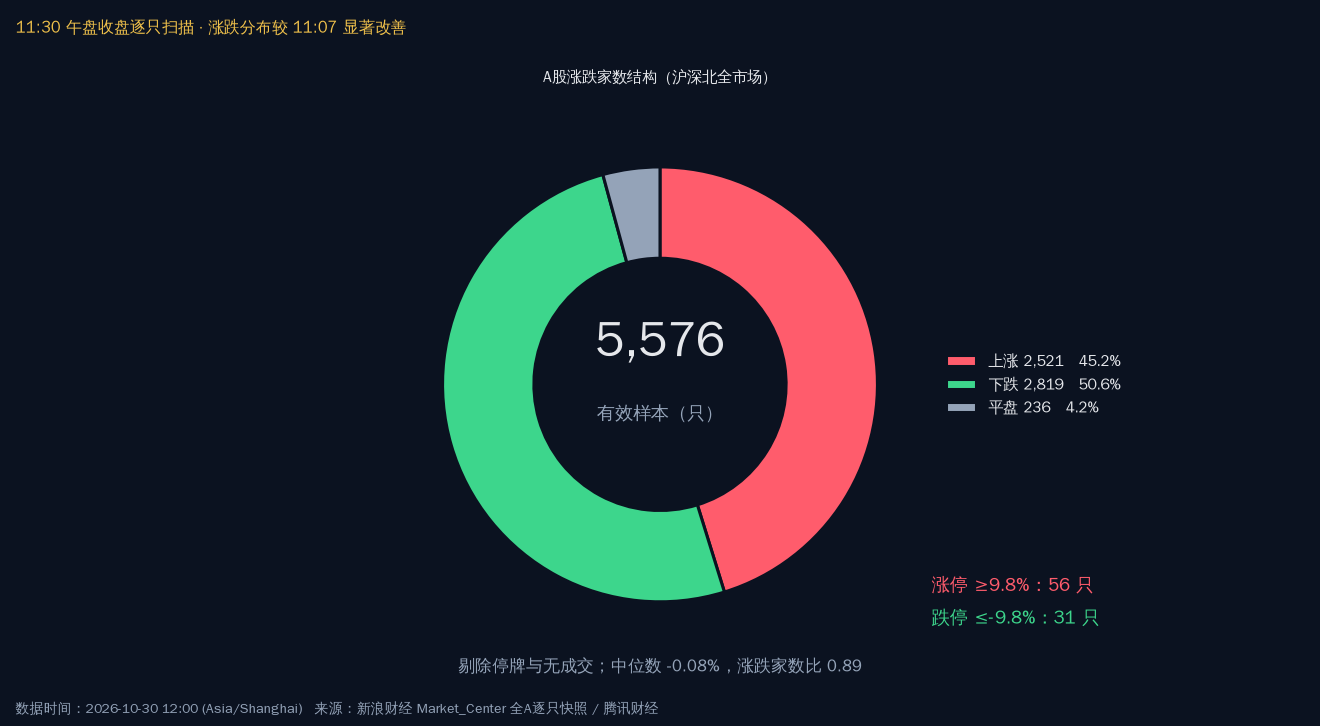
图注:全A 5,576 只有效样本:上涨 2,521(45.2%)/ 下跌 2,819(50.6%)/ 平盘 236(4.2%)。对比 11:07 的 74.1% 下跌,是本期 V 型的直接证据。 数据截面 2026-10-30 12:05(Asia/Shanghai);休市市场一律使用最近一个已结算交易时段的收盘数据,未使用估计值。
图 3 · 领跌样本:算力链与军工上游
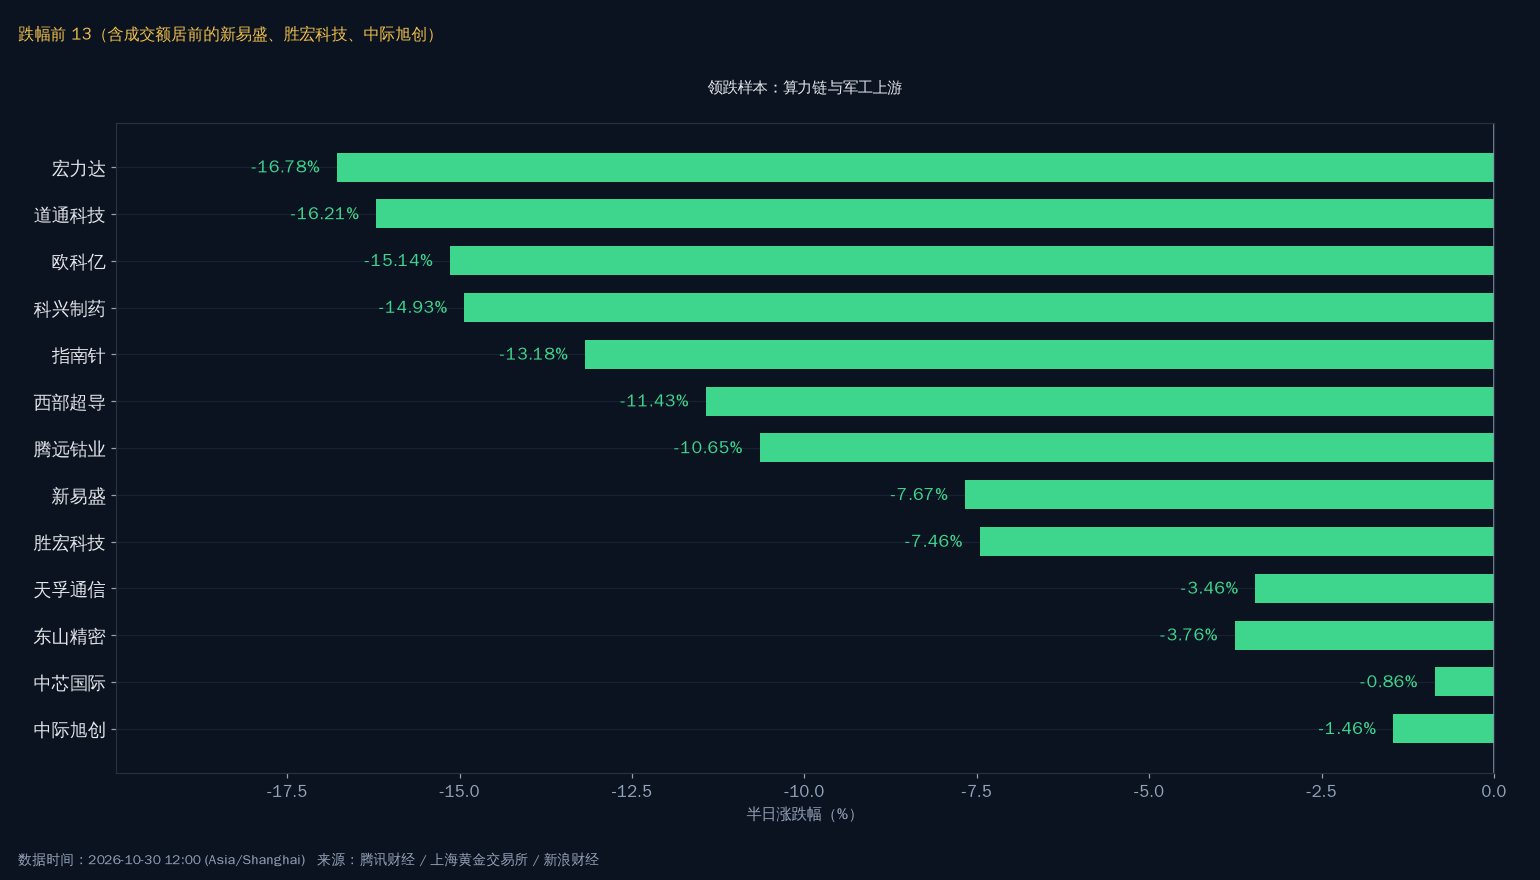
图注:跌幅榜前 13 名,包含成交额居前的 新易盛(134.53 亿)、中际旭创(131.46 亿)、胜宏科技(57.07 亿)。跌得最狠的不是最大的票。 数据截面 2026-10-30 12:05(Asia/Shanghai);休市市场一律使用最近一个已结算交易时段的收盘数据,未使用估计值。
图 4 · Au99.99 上海金日盘分时
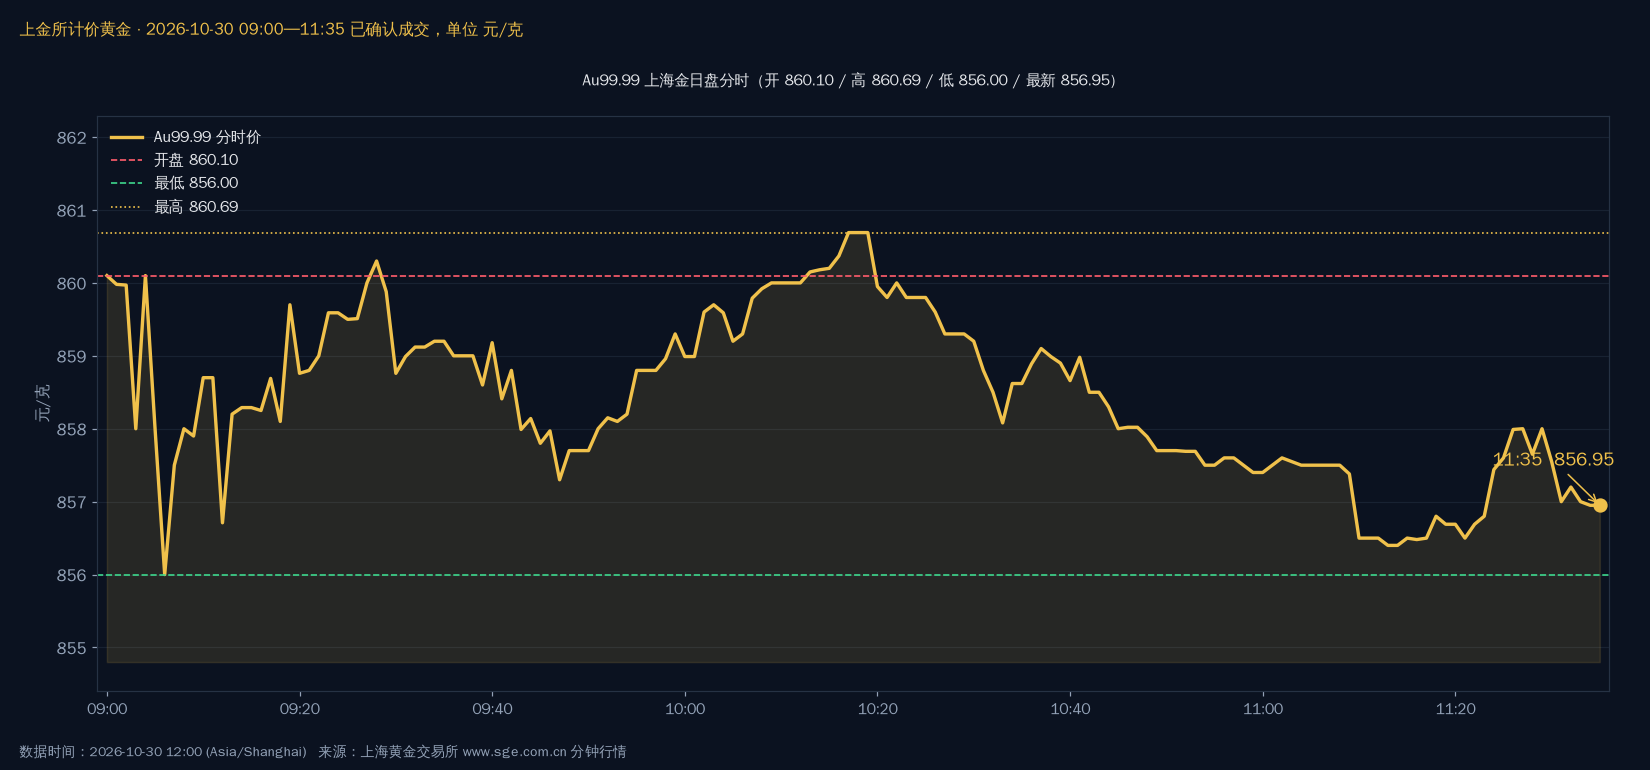
图注:09:00—11:35 逐分钟成交曲线,开 860.10 / 高 860.69 / 低 856.00 / 最新 856.95 元/克。日内高点出现在 10:17—10:19,此后单边回落。 数据截面 2026-10-30 12:05(Asia/Shanghai);休市市场一律使用最近一个已结算交易时段的收盘数据,未使用估计值。
图 5 · 风格对照:红利 vs 长久期成长
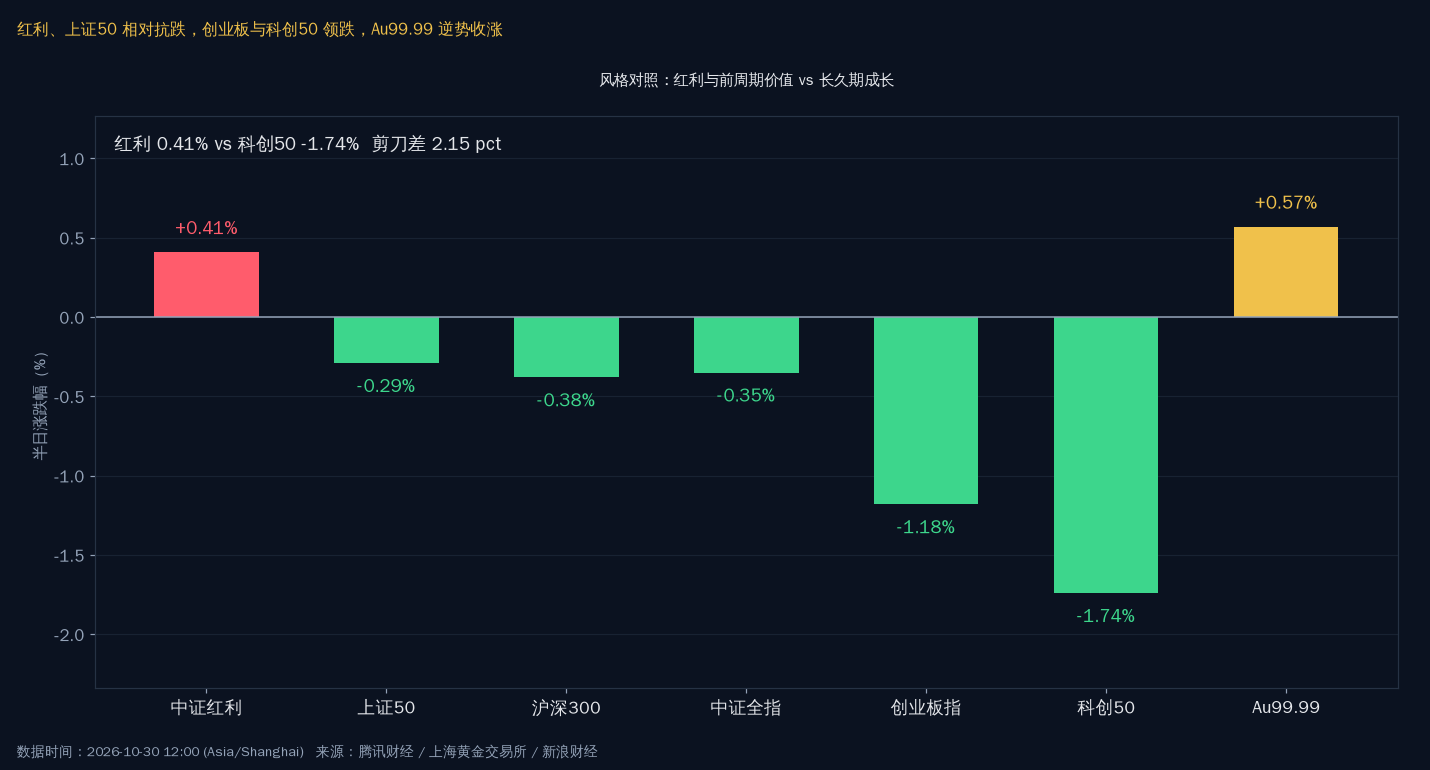
图注:中证红利 +0.41% 与科创50 -1.74% 的 2.15 pct 剪刀差,配上 Au99.99 +0.57%(对昨收),构成本期「现金流 vs 久期」的完整样本。 数据截面 2026-10-30 12:05(Asia/Shanghai);休市市场一律使用最近一个已结算交易时段的收盘数据,未使用估计值。
图 6 · 跨市场涨跌对照
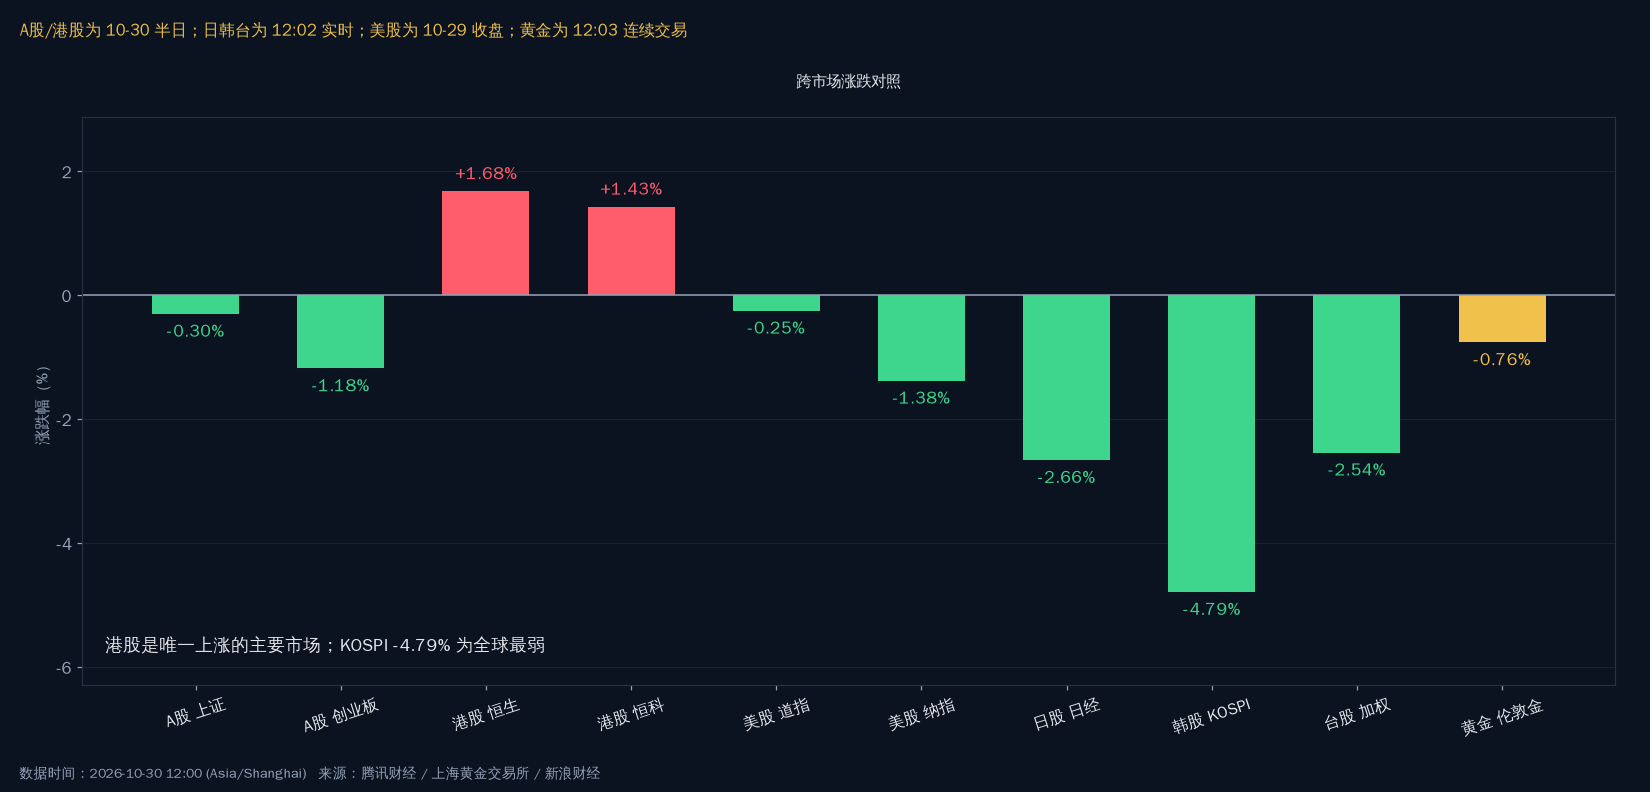
图注:A股/港股半日、日韩台 12:02 实时、美股 10-29 收盘、黄金 12:03 连续。港股是唯一上涨的主要市场,KOSPI -4.79% 全球最弱。 数据截面 2026-10-30 12:05(Asia/Shanghai);休市市场一律使用最近一个已结算交易时段的收盘数据,未使用估计值。
最新资讯 → 板块 → 龙头股价
关键资讯(11:00—12:05,共 7 条)
01 · 中共中央新闻发布会结束,全部落在治理与制度层面 中央党校副校长谢春涛介绍《决定》第八部分对「增强制度执行力」提出专门要求。整场发布会解读二十届五中全会精神,通篇未出现财政加码、货币宽松或具体产业补贴数字。 为什么重要:这是本期 A股 反弹「没有政策推手」的关键证据:11:20 之后的拉升来自存量资金的板块再平衡,不是增量预期。 来源:中共中央新闻发布会(转述)· 2026-10-30 11:22
02 · 日本央行维持 1.25% 不变,同时加快 ETF 抛售步伐 机构解读:日央行承认基本通胀已在 2% 左右,展望报告上调 AI 相关出口与资本开支假设,市场把 12 月视为下一次加息的合理窗口;意外项是**加快 ETF 减持**。道富称基准情形终端利率约 1.75%,景顺称 12 月加息窗口已打开。 为什么重要:日经 225 从早盘更深跌幅收窄至 -2.71%,说明 ETF 抛售的心理冲击大于实际供需影响,但「鹰派展望 + 缩表式减持」同时压住了日股与全球长久期资产。 来源:机构点评(道富 / 景顺 / 明治安田)· 2026-10-30 11:57—12:02
03 · 港股午评:恒生 +1.64%,消费与平台领涨 蒙牛乳业 +7.11%、新东方-S +6.58%、京东健康 +5.67%、申洲国际 +5.14%、美团-W +4.91%、华润啤酒 +4.59%、海尔智家 +4.49%。南向资金 11:26 净卖出 30 亿港元。 为什么重要:港股下跌的半导体(中芯 H -2.45%)与上涨的消费平台形成内部对冲,说明涨的不是中国资产 β,是「确定现金流 + 内需修复」这一条线;南向净卖出说明买盘来自外资与本地资金。 来源:港股午评(机构汇总)· 2026-10-30 12:01
04 · 午评:沪指探底回升跌 0.3%,白酒 / CRO / 港口航运领涨 双创指数低开高走但半日仍跌逾 1%,双双创下年内新低;医药概念逆势大涨,上海沪工、澳洋健康 3 连板。全市场成交 10,180 亿元,较上日放量 215 亿元,超 2,800 只个股下跌。板块端白酒、医疗服务、港口航运、CRO、机场航运居前;影视院线、游戏、文化传媒、AI 相关居后。 为什么重要:「指数跌、个股不跌」是本期的核心矛盾:上证只跌 0.30%,但下跌家数仍占 50.6%,说明权重股扛指数、成长股仍在失血。 来源:市场午评(机构汇总)· 2026-10-30 11:30
05 · 中远海控 +6.78%、上港集团 +5.11%,航运链集体走强 交通运输板块 +0.92%,三峡旅游 +6.98% 领涨;航运端中远海控告 17.80(+6.78%,成交 23.74 亿)、上港集团 5.76(+5.11%)、上海机场 +1.18%、中国国航 +0.52%。背景是布伦特 112.03(+1.11%)与霍尔木兹地缘未解。 为什么重要:油价上涨对航运是成本利空,但市场买的是「运价与地缘溢价」——这是本期少见的、与贴现率逻辑无关的独立主线。 来源:A股 行情(腾讯财经)· 2026-10-30 11:30 半日
06 · 招商证券子公司拟参与设立 50 亿元人工智能基金 招商致远资本拟认缴 10 亿元,与招商公路等发起设立总规模 50 亿元的 AI 产业基金,重点投向算力及电力、具身智能、AI 端侧应用。基金仍在筹备,合伙协议未签。 为什么重要:这是本期唯一一条「AI 获增量资金」的资讯,但主体是券商自营与产业资本,不是二级市场增量;对照算力链新易盛 -7.68%,说明一级市场的钱托不住二级市场的估值。 来源:招商证券公告 · 2026-10-30 11:21
07 · 台积电 11 月拟发行 148 亿新台币绿债,利率较 7 月走高 5 年期利率 2.3%、10 年期 2.42%,分别较 7 月上升 27bp 与 32bp,全部为绿色债券。同一时段 5 年期日本国债收益率下跌 3bp 至 1.32%。 为什么重要:台积电是最优质的亚洲发行人之一,它的发债利率上行 27—32bp,是「全球贴现率抬升」最干净的旁证——不靠宏观叙事,只看企业融资成本。 来源:公开说明书(媒体转述)· 2026-10-30 11:41—11:59
资讯 → 影响映射
| 资讯要点 | 影响 | 相关板块 | 传导逻辑 |
|---|---|---|---|
| 五中全会发布会无增量政策 | 中性 | 全市场 / 基建 / 地产 | 现象:发布会全程停留在制度与治理 → 机制:政策预期无法上修 → 影响:反弹只能靠存量资金再平衡,指数上不去、个股轮动加剧 |
| 日央行维持 1.25% 并加快 ETF 抛售 | 利空 | 全球科技 / 半导体 / 算力硬件 | 现象:鹰派展望 + ETF 减持 → 机制:全球无风险利率与风险溢价同步上抬 → 影响:长久期、高 PE 的科技资产首当其冲(科创50 -1.74%、KOSPI -4.90%) |
| 台积电绿债利率上行 27—32bp | 利空 | 成长股 / 高估值制造 | 现象:最优发行人融资成本上升 → 机制:贴现率抬升直接被 DCF 分母捕获 → 影响:所有「利润在 2028 年」的公司估值被压缩 |
| 港股消费与平台集体大涨 | 利好 | 港股平台 / 食品饮料 / 纺服 | 现象:蒙牛 +7.11%、美团 +4.91%、申洲 +5.14% → 机制:内需边际修复 + 现金流确定性 → 影响:资金从「增长故事」切到「当期自由现金流」 |
| 白酒 / CRO / 医疗服务逆势走强 | 利好 | 白酒 / 医药外包 / 医疗服务 | 现象:酿酒 +2.22%、医疗器械 +3.47%、生物制药 +1.13% → 机制:Q3 业绩已落地、盈利可验证 → 影响:在杀估值的一天里,唯一被允许上涨的是「已经赚到钱」的行业 |
| 油价 112 美元 + 霍尔木兹未解 | 利好 / 利空 | 航运港口 / 航空 / 化工 | 现象:布伦特 +1.11%、中远海控 +6.78% → 机制:运价与地缘溢价先反映在航运收入端,成本端滞后 → 影响:航运涨、航空与化工承压(发电设备 -0.64%、石油行业 -0.47%) |
| 招商证券设立 50 亿 AI 基金 | 利好(有限) | 算力 / 具身智能 / 端侧 AI | 现象:券商子公司认缴 10 亿 → 机制:一级市场资金改善不改变二级市场供需 → 影响:题材情绪有支撑,但新易盛 -7.68% 说明估值压力更大 |
龙头个股(A股半日 / 港股半日 / 美股 10-29 收盘)
| 板块 | 龙头公司 | 代码 | 最新价 / 收盘价 | 涨跌幅 | 市场 | 备注 |
|---|---|---|---|---|---|---|
| 白酒 | 贵州茅台 | 600519 | 1371.51 | ▲ +1.29% | A股 | 半日价,成交 36.36 亿 |
| 白酒 | 山西汾酒 | 600809 | 122.41 | ▲ +4.46% | A股 | 半日价,成交 14.99 亿 |
| 白酒 | 今世缘 | 603369 | 33.29 | ▲ +5.92% | A股 | 半日价,板块内弹性最大 |
| 白酒 | 五粮液 | 000858 | 73.17 | ▲ +1.23% | A股 | 半日价,成交 21.90 亿 |
| 医药外包 / CRO | 药明康德 | 603259 | 145.53 | ▲ +1.85% | A股 | 半日价,成交 29.65 亿 |
| 医药外包 / CRO | 泰格医药 | 300347 | 51.30 | ▲ +6.45% | A股 | 半日价 |
| 医药外包 / CRO | 康龙化成 | 300759 | 41.55 | ▲ +3.88% | A股 | 半日价 |
| 创新药 | 恒瑞医药 | 600276 | 49.03 | ▲ +0.84% | A股 | 半日价,成交 16.66 亿 |
| 航运港口 | 中远海控 | 601919 | 17.80 | ▲ +6.78% | A股 | 半日价,成交 23.74 亿 |
| 航运港口 | 上港集团 | 600018 | 5.76 | ▲ +5.11% | A股 | 半日价 |
| 新能源 | 宁德时代 | 300750 | 234.05 | ▲ +2.17% | A股 | 半日价,成交 52.46 亿 |
| 算力硬件 | 中际旭创 | 300308 | 573.57 | ▼ -1.46% | A股 | 半日价,成交 131.46 亿 · 全A 第二 |
| 算力硬件 | 新易盛 | 300502 | 210.87 | ▼ -7.68% | A股 | 半日价,成交 134.53 亿 · 全A 第一 |
| 算力硬件 | 胜宏科技 | 300476 | 148.42 | ▼ -7.46% | A股 | 半日价,成交 57.07 亿 |
| 算力硬件 | 天孚通信 | 300394 | 156.01 | ▼ -3.46% | A股 | 半日价 |
| 军工上游 | 欧科亿 | 688308 | 52.00 | ▼ -15.14% | A股 | 半日价,跌幅榜第三 |
| 军工上游 | 道通科技 | 688208 | 19.90 | ▼ -16.21% | A股 | 半日价,跌幅榜第二 |
| 军工上游 | 西部超导 | 688122 | 44.81 | ▼ -11.43% | A股 | 半日价 |
| 金融 / 权重 | 工商银行 | 601398 | 8.69 | ▼ -1.03% | A股 | 半日价,红利端同步走弱 |
| 金融 / 权重 | 中国平安 | 601318 | 52.53 | ▼ -1.26% | A股 | 半日价 |
| 贵金属 | 紫金矿业 | 601899 | 27.75 | ▼ -1.03% | A股 | 半日价,金价下跌传导 |
| 港股平台 | 腾讯控股 | 00700 | 385.40 | ▲ +2.07% | 港股 | 半日价,成交 40.47 亿港元 |
| 港股平台 | 美团-W | 03690 | 72.60 | ▲ +4.91% | 港股 | 半日价,午评领涨股之一 |
| 港股平台 | 小米集团-W | 01810 | 26.80 | ▲ +4.36% | 港股 | 半日价,成交 32.00 亿港元 |
| 港股平台 | 阿里巴巴-W | 09988 | 98.15 | ▲ +2.13% | 港股 | 半日价 |
| 港股消费 | 蒙牛乳业 | 02319 | 19.44 | ▲ +7.11% | 港股 | 半日价,午评第一 |
| 港股消费 | 安踏体育 | 02020 | 74.45 | ▲ +4.20% | 港股 | 半日价 |
| 港股消费 | 华润啤酒 | 00291 | 19.82 | ▲ +4.59% | 港股 | 半日价 |
| 港股半导体 | 中芯国际 | 00981 | 43.86 | ▼ -2.45% | 港股 | 半日价 · 与 A股 中芯反向 |
| 美股科技 | 英伟达 | NVDA | 213.66 | ▼ -0.80% | 美股 | 10-29 收盘价 |
| 美股科技 | 苹果 | AAPL | 348.91 | ▲ +1.48% | 美股 | 10-29 收盘价 |
| 美股科技 | 特斯拉 | TSLA | 403.30 | ▼ -0.23% | 美股 | 10-29 收盘价 |
本期映射小结
已经兑现的:白酒与医药外包是真实的、可成交的逆势主线——酿酒行业 +2.22%(皇台酒业 +10.01% 领涨)、医疗器械 +3.47%(阳普医疗 +20.03%)、生物制药 +1.13%(羚锐制药 +10.00%),配上今世缘 +5.92%、泰格医药 +6.45%、康龙化成 +3.88%,资金从算力搬家到「Q3 已交卷」的行业,这条线在 11:07 与 12:05 两个截面完全一致。
尚未兑现的:招商证券的 50 亿 AI 基金、清华与无问芯穹的机器人群体学习范式、芯和半导体的 Agentic AI 平台,三条都指向「AI 还在拿钱、还在出成果」,但同一天新易盛 -7.68%(成交 134.53 亿居全A 第一)、胜宏科技 -7.46%、天孚通信 -3.46%——产业进展与股价走势已经连续四个交易时段背离,说明市场在等的是利润表,不是发布会。
出现背离的:① 港股中芯国际 -2.45% 而 A股 中芯国际仅 -0.86%,同一条产业链两个市场分开定价;② 布伦特 +1.11% 与航运股 +6.78% 同涨,成本上升被写成利好,这是地缘溢价而非基本面;③ 台积电发债利率上行 27—32bp 与招商证券设立 AI 基金同一天发生——融资在变贵、投资在变多,这两件事最终必须有一个让路。
A股详细分析
1. 盘面事实
11:30 半日收盘,上证指数 3,640.54(-0.30%)、深证成指 11,073.08(-0.58%)、创业板指 2,487.91(-1.18%)、科创50 1,206.66(-1.74%)、北证50 916.90(+0.75%)、沪深300 4,026.47(-0.38%)、上证50 2,754.67(-0.29%)、中证500 6,418.92(-0.54%)、中证1000 6,350.23(-0.45%)、中证全指 5,052.87(-0.35%)。全市场唯二收红的宽基是中证红利 5,569.35(+0.41%)与北证50(+0.75%),中证红利与科创50 的剪刀差 2.15 pct。
开盘即定调,11:20 之后才对冲回来:上证开 3,605.65(低开 1.25%)、深证开 10,871.13(低开 2.40%)、创业板开 2,434.80(低开 3.29%)。分时上,上证 09:30—11:20 一直压在 3,600—3,620 之间(11:00 报 3,616.76、11:10 报 3,616.16、11:20 报 3,616.72),11:25 起三分钟内拉到 3,626.41,11:30 收在 3,640.54,日高即半日收盘价;深证与创业板同步(11:20 → 11:30 由 10,936.72 → 11,073.08、2,449.47 → 2,487.91)。上证距日内低点 3,595.26 已回升 45.28 点,距昨收仅 -10.89 点。
成交与家数:沪 4,530.0 + 深 5,564.5 + 北 84.7 = 10,179.2 亿元(与 11:28 快讯「超 1 万亿元,较上日此时放量 169 亿」、11:30 午评「10,180 亿,较上日放量 215 亿」三口径一致)。逐只扫描 5,576 只有效样本:上涨 2,521(45.2%)/ 下跌 2,819(50.6%)/ 平盘 236(4.2%),涨跌家数比 0.89,中位数 -0.08%;涨停 56 只对跌停 31 只,涨停/跌停比 1.81。对比 11:07 那一期(上涨 1,225 / 下跌 3,917 / 下跌占比 74.1%、中位数 -1.19%),下跌家数减少了 1,098 只、中位数抬升 1.11 pct。
| 涨跌幅区间 | 只数 | 占样本比 |
|---|---|---|
| ≥9.8%(涨停) | 56 | 1.00% |
| 7% ~ 9.8% | 55 | 0.99% |
| 5% ~ 7% | 87 | 1.56% |
| 3% ~ 5% | 220 | 3.95% |
| 0 ~ 3% | 2,103 | 37.72% |
| 平盘 | 236 | 4.23% |
| 0 ~ -3% | 2,305 | 41.34% |
| -3% ~ -5% | 306 | 5.49% |
| -5% ~ -7% | 123 | 2.21% |
| -7% ~ -9.8% | 54 | 0.97% |
| ≤-9.8%(跌停) | 31 | 0.56% |
分布比中位数更重要:跌 3% 以内的有 2,305 只,占全部下跌家数的 81.8%;跌超 7% 的仅 85 只(占 1.52%)。这是一次重心平移,不是断层。分市场看,沪主板 777 涨 828 跌(中位数 0.00%)、深主板 683 涨 728 跌(0.00%)、创业板 648 涨 726 跌(-0.11%)、科创板 258 涨 347 跌(-0.40%)、北交所 155 涨 190 跌(-0.13%)——越是长久期,中位数越低。
2. 直接拖累机制:现象 → 机制 → 影响
现象:跌得最狠的不是最大的票,而是最贵的「故事」。宏力达 26.98(-16.78%)、道通科技 19.90(-16.21%)、欧科亿 52.00(-15.14%)、科兴制药 16.18(-14.93%)、指南针 40.64(-13.18%)、西部超导 44.81(-11.43%)、腾远钴业 30.55(-10.65%);而链上最贵的中际旭创只跌 -1.46%(成交 131.46 亿)、寒武纪 -0.33%(成交 47.06 亿)、兆易创新 -1.90%(成交 56.60 亿)。
机制:日央行 11:02 以鹰派通胀展望维持 1.25% 并加快 ETF 抛售,把全球无风险利率的上限重新钉住;同一时段台积电 11:41 拟发的 5 年期绿债利率较 7 月上行 27bp、10 年期上行 32bp——最优发行人的融资成本就是市场贴现率,它一上行,所有「利润在后年」的公司 DCF 分母同时变大。
影响:被打的是久期最长的部分,不是市值最大的部分。 新易盛 -7.68%(成交 134.53 亿,全A 第一)、胜宏科技 -7.46%(57.07 亿)、天孚通信 -3.46%,与中际旭创 -1.46%、寒武纪 -0.33% 形成 6.2 pct 的链内裂口——市场在做的是同一板块内的质量分层,不是整个板块的否决。军工上游被单独清算(欧科亿 -15.14%、道通科技 -16.21%、西部超导 -11.43%)则与油价上涨方向完全相反:地缘升温本该利好军工,但市场买的是能立刻定价的原油现货,卖的是需要公告确认的订单预期。
3. 抗跌与资金结构
抗跌的第一层是「已经赚到钱」:白酒 (\Rightarrow) 酿酒行业 +2.22%(皇台酒业 +10.01% 领涨),贵州茅台 1,371.51(+1.29%,成交 36.36 亿)、五粮液 73.17(+1.23%)、山西汾酒 122.41(+4.46%)、今世缘 33.29(+5.92%);医药 (\Rightarrow) 医疗器械 +3.47%(阳普医疗 +20.03%)、生物制药 +1.13%(羚锐制药 +10.00%),药明康德 145.53(+1.85%,成交 29.65 亿)、泰格医药 +6.45%、康龙化成 +3.88%、毕得医药 +20.00%、皓元医药 +14.04%。注意:涨幅榜前 15 名里有 6 只是医药(阳普医疗、毕得医药、万邦医药、皓元医药、睿智医药、近岸蛋白)——这是一条有组织的资金流,不是零星异动。
抗跌的第二层是「有地理溢价可收」:中远海控 17.80(+6.78%,成交 23.74 亿)、上港集团 5.76(+5.11%)、上海机场 +1.18%、中国国航 +0.52%,交通运输 +0.92%。布伦特 112.03(+1.11%)本应是航运的成本利空,但霍尔木兹未解下的运价与绕行溢价先反映在收入端。
红利端本期反而没接住:中证红利 +0.41% 是靠白酒与医药贡献的,纯红利资产其实在跌——工商银行 8.69(-1.03%)、中国平安 52.53(-1.26%)、中国神华 51.44(-0.35%)、长江电力 29.85(-0.47%)、中国石油 13.61(-0.58%)、紫金矿业 27.75(-1.03%)。唯一强的是宁德时代 234.05(+2.17%,成交 52.46 亿)与工业富联 46.17(+2.10%,成交 28.54 亿)——一个储能、一个算力代工,都属于「当期订单可见」。
4. 外部原因
亚太科技链被按住:日经 225 62,909.84(-2.71%)、KOSPI 5,646.50(-4.90%,全球最弱)、台湾加权 45,149.98(-2.63%),轴心就是日央行的鹰派展望 + ETF 减持。美股 10-29 收盘按久期排序同样是「越长越差」:纳指 26,184.72(-1.38%)、纳指100 29,402.51(-1.38%)、标普 7,720.39(-0.30%)、道指 52,342.56(-0.25%)。
但港股证明了另一条路是可行的:恒生 23,335.66(+1.64%)、恒生科技 3,797.60(+1.43%),由蒙牛 +7.11%、新东方 +6.58%、京东健康 +5.67%、申洲国际 +5.14%、美团 +4.91%、华润啤酒 +4.59%、小米 +4.36% 拉起,而港股中芯国际 43.86(-2.45%)、联想 -4.34% 被杀。同一个亚太外部环境、同一条半导体链,A股 中芯只跌 -0.86%、港股中芯跌 -2.45%,裂口 1.59 pct——外部压力不是均匀的,它按「资产久期」和「市场定价权」分配。
5. 内部原因
第一条是政策预期落空:二十届五中全会新闻发布会 11:22 前后进入尾声,谢春涛解读的《决定》第八部分落在「增强制度执行力」,整场没有任何财政加码、货币宽松或产业补贴的具体数字。上证在 11:20 之前一直被压在 3,616 附近,恰好是发布会内容被逐条验证「无增量」的过程。
第二条是贴现率两头挤压:30 年期国债期货主力 11:30 收 -0.52%、10 年期 -0.14%、5 年期 -0.12%、2 年期 -0.06%——长端跌得比短端多,是典型的长端利率上行曲线;同期台积电绿债利率上行 27—32bp。分母在抬,分子(企业利润)没有同步抬,唯一能扛住的是分子已兑现的行业。
第三条是风格跷跷板的资金零和:沪深主板中位数 0.00%、科创板 -0.40%,而白酒与医药在涨——这不是普跌,是存量资金从一端搬到另一端。10,179 亿的成交只比上日同期多 215 亿(+2.2%),增量资金几乎为零,所有上涨都必须由一个下跌来支付。
第四条是财报季的「用脚投票」:伊利股份在业绩说明会上称明年奶价有望温和回升(食品行业 +0.65%)、牧原称屠宰肉食盈利有望提升、天和磁材谈机器人磁性部件布局——凡是给了具体数字与时间表的公司,股价就被接住;凡是只有愿景的,就被卖。
6. 定性
本期定性:成长杀估值 + 风格再平衡,最后以技术性反弹收尾;不是熊市区间调整、不是风险偏好崩溃、更不是崩盘。 四条依据:
- 重心平移而非断层:跌 3% 以内占下跌家数的 81.8%,跌超 7% 的仅 85 只(1.52%),中位数 -0.08%;
- 做多力量在扩散:涨停 56 只对跌停 31 只,涨幅榜前 15 名中医药占 6 只、机械设备与电子各占 2 只——赚钱效应集中但有纵深;
- 放量但温和:10,179 亿仅比上日同期多 215 亿,是换仓放量而不是恐慌抛售;
- 11:20 之后是主动买盘:上证三分钟拉 24 点、成交同步放大(11:20—11:30 由 4.30 万亿增至 4.53 万亿,增量约 2,300 亿),这是承接不是抽离。
必须同时承认的另一面:双创指数半日仍跌逾 1%,且双双创下年内新低。反弹是真的,但反弹之后的位置仍在年内最低区间,这是「跌不动的反弹」,不是「转势的反弹」。
7. 后市观察点(13:00 复牌后即可验证)
- 上证能否站上昨收 3,651.43:半日收 3,640.54,距昨收仅 10.89 点。站上 = V 型成立;站不上 = 技术性反抽。
- 白酒医药能否持续到尾盘:酿酒 +2.22%、医疗器械 +3.47% 若 14:30 后回吐超一半,说明只是防守性轮动而非新主线。
- 算力链的链内裂口是否收敛:新易盛 -7.68% 对中际旭创 -1.46%,若两者跌幅差收敛到 3 pct 内,是「分层定价」;若一起杀,是「板块否决」。
- 成交能否守住 1.8 万亿:半日 10,179 亿,全天线性推算约 2.0 万亿;若尾盘缩量到 1.8 万亿以下,说明反弹没有增量承接。
- 日股 14:30 收盘与韩股 15:30 收盘:日经 -2.71%、KOSPI -4.90% 若在收盘前继续扩大,A股 尾盘会被二次拖累。
- 港股 13:00 复牌后的恒生科技:半日 +1.43%,若午后翻绿,A股 的「港股外溢支撑」逻辑当日本身被证伪。
海外与港股
港股(12:00 半日收盘)
涨跌事实:恒生指数 23,335.66(+1.64%)、恒生科技 3,797.60(+1.43%),是本期全球唯一上涨的主要市场。恒指开 23,011.29 后单边上行,日内高 23,367.99、低 22,947.96。
主导板块是消费 + 平台,不是科技:上涨——蒙牛乳业 19.44(+7.11%)、新东方-S +6.58%、京东健康 38.02(+5.67%)、申洲国际 +5.14%、美团-W 72.60(+4.91%)、华润啤酒 19.82(+4.59%)、海尔智家 +4.49%、小米集团-W 26.80(+4.36%)、安踏体育 74.45(+4.20%)、李宁 13.79(+3.84%)、中国石油股份 10.62(+3.71%)、腾讯控股 385.40(+2.07%)、阿里巴巴-W 98.15(+2.13%);下跌——联想集团 21.18(-4.34%)、中芯国际 43.86(-2.45%)、比亚迪股份 68.30(-0.51%)、石药集团 7.985(-0.68%)。
联动与背离:与 A股 白酒医药是同一条逻辑(现金流确定性 + 内需修复),这是本期唯一一组「跨市场同向」的组合;但与亚太科技链完全背离——日经 -2.71%、KOSPI -4.90%、台湾加权 -2.63%,港股半导体也跌(中芯 H -2.45%),港股是靠消费平台把指数拉红的,不是靠科技。另需注意 11:26 南向资金净卖出 30 亿港元,说明这波买盘来自外资与本地资金,不是内地资金南下。
观察点:① 13:00 复牌后恒生科技能否守住 +1%;② 南向是否由净卖出转为净买入;③ 中芯国际 H 与 A股 中芯的裂口(-2.45% 对 -0.86%)是否收敛;④ 蒙牛 +7.11% 这类大市值消费股次日是否被回吐——若回吐,说明是事件性买盘而非趋势。
美股(美东 10-29 收盘;上海时间 12:05 = 美东 10-29 23:05,10-30 盘前 16:00 才开)
涨跌事实:道指 52,342.56(-0.25%)、标普500 7,720.39(-0.30%)、纳斯达克 26,184.72(-1.38%)、纳斯达克100 29,402.51(-1.38%)。结构上是干净的久期排序:越靠科技越长,跌得越多。
科技股内部分化而非齐跌:苹果 348.91(+1.48%)逆势,英伟达 213.66(-0.80%)跌幅可控,特斯拉 403.30(-0.23%)接近平盘;而被杀的是长周期资本开支叙事(据上一期 11:00 口径,谷歌-A -12.64%、卡特彼勒 -9.25%、闪迪 -5.32%、美光 -4.98%)。这一组数据说明:市场不是在卖科技,是在卖「利润来得晚」这件事。
与 A股 的关系:美股的久期排序(纳指 -1.38% 对道指 -0.25%,差 1.13 pct)与 A股 的风格剪刀差(科创50 -1.74% 对红利 +0.41%,差 2.15 pct)方向完全一致,同一个定价因子在地球两端同时起作用。
观察点:① 今晚 21:30 开盘后纳指能否止跌;② 若纳指继续跌而道指走强,A股 明日的风格剪刀差会进一步扩大;③ 苹果 +1.48% 与英伟达 -0.80% 的分化是否延续,这决定「卖科技」的边界在哪;④ 盘前(16:00 起)英特尔「服务器 CPU 供不应求、2026/2027 年出货增长超 30%」的指引能否带动算力链修复。
日股(12:04 实时,下午盘进行中)
涨跌事实:日经 225 62,909.84(-2.71%),早盘跌幅更深,午后略有收窄。驱动是本币时段 11:02 的日央行决议——维持 1.25%,但承认基本通胀已在 2% 左右、上调 AI 相关出口与资本开支假设,并加快 ETF 抛售。大和证券称 ETF 抛售规模相对主要海外投资者交易仍很小,市场反应平淡;5 年期日债收益率下跌 3bp 至 1.32%,日元 11:18 报 157.115(-0.37%,日元走强)。
与 A股/美股关系:日股是「鹰派央行 + 长久期出口股」的双杀样本,与 A股 科创50(-1.74%)、美股纳指(-1.38%)同源。但日经跌幅更大,说明日本还有本国特有的 ETF 减持压力。
观察点:① 14:30 收盘前跌幅是否收窄到 -2% 以内;② 植田和男下午新闻发布会(关于 12 月加息与终端利率 1.75% 的表述);③ 东证 TOPIX 与日经是否继续反向(若反向,杀的是出口科技而非内需);④ 日元若继续升破 156,出口股会二次承压。
韩股(12:03 实时,交易中)
涨跌事实:KOSPI 5,646.50(-4.90%),全球最弱,日内从 -5.49%(11:07 报 5,611.76)小幅收窄。台湾加权 45,149.98(-2.63%)同步走弱。
半导体/出口结构:KOSPI 的权重结构决定了它对全球科技链的久期最敏感,日央行鹰派 + 美股纳指 -1.38% + 台积电发债成本上行三者叠加,形成最不利组合。注意跌幅比日经多 2.19 pct,说明这不是简单的「亚太一起跌」,韩国有额外的本土卖压。
观察点:① 15:30 收盘能否收回 -4% 以内;② 三星电子与 SK 海力士(本期个股价格接口未返回,标「暂无」,未估算)的单独跌幅,这决定是内存链问题还是全市场问题;③ KOSDAQ 本期主流接口无返回,标「暂无」,未绘图、未估算;④ 韩元汇率走向。
黄金详细分析
国际现货黄金再度失守 4,000,且这次是三口径同步:12:05 伦敦金现 3,990.11(-0.77%),日内 4,026.24 / 3,989.51,已跌破 11:00 那期的 3,996.69 低点;纽约黄金 3,999.32(-0.80%),同样贴住 4,000 下方。白银跌得更急——伦敦银现 51.19(-1.82%)、纽约银 51.27(-2.13%),跌幅是黄金的 2.4—2.8 倍,金银比(伦敦金/伦敦银)77.95。白银的跌幅倍数是判断「这是不是避险买盘」的照妖镜:如果是地缘驱动,银不跌;如果是利率驱动,银跌得比金狠——本期是后者。
国内 Au99.99 开高低收(元/克):日盘 09:00 开盘 860.10、日内最高 860.69(10:17—10:19)、最低 856.00(09:06)、11:35 最新 856.95。对 10-29 日盘收盘 865.26 为 -0.96%,内盘继续弱于外盘(伦敦金现当日 -0.77%,内盘跌幅多 0.19 pct)。形态上,金价在 09:50—10:20 曾冲上 860 上方,之后单边回落,11:35 收在接近日低的位置——这是典型的「日内多头不愿持仓过午」。
油价与地缘:布伦特 112.03(+1.11%)、纽约原油 103.18(+1.15%),日内高 114.07;11:18 英国海上贸易行动办公室通报阿曼东北部一艘小型船只在油轮水线以上安装两个爆炸装置、机舱起火——地缘事件仍在继续。油涨、金跌,这是本期第七次「油金反向」:地缘溢价的全部涨幅被原油拿走,黄金一分没分到。
通胀与美联储预期:日央行明确承认基本通胀已在 2% 左右、并上调 2028 财年核心-核心 CPI 预期,机构(道富 / 景顺 / 明治安田)一致把 12 月锁定为下一次加息窗口;台积电绿债 5 年期利率上行 27bp、10 年期上行 32bp;5 年期日债收益率跌至 1.32%,反而是短端日本利率下行、长端信用成本上行。当全球最优质发行人的融资成本在抬升时,零息资产(黄金)的持有成本同步抬升——这才是黄金跌破 4,000 的真正原因。
避险与央行购金:本期未获取到新增央行购金数据与黄金 ETF 规模数据,两项均标「暂无」,不做估算。可核验的替代证据是:A股 紫金矿业 27.75(-1.03%)与金价同向、港股周大福 11.05(+2.70%)与金价反向(金价跌而金店股涨,说明市场在交易「金价下跌刺激消费」而非「金价上涨」)。
技术位:伦敦金现上方 4,026.24(日内高)为第一阻力、4,050 为第二阻力;下方 3,989.51(今日低)为第一支撑,若跌破则看 3,950—3,960 区间。Au99.99 上方 860.69(日内高)为阻力,下方 856.00(今日低)为支撑,855 为心理关口。
与股票市场的同向/背离:本期黄金与全球长久期资产同向下跌(科创50 -1.74%、纳指 -1.38%、KOSPI -4.90%、金 -0.77%),这是「利率驱动」而非「避险驱动」的教科书式组合;但与 A股 白酒(+2.22%)、港股消费(蒙牛 +7.11%)反向——债权型资产(现金流 + 黄金)里,只有带票息的赢,不带票息的输。
后续观察点(至少 3 个):① 13:30 上金所下午盘开盘价,若低于 856.00,说明内盘确认破位;② 今晚 21:30 美股开盘后伦敦金现能否收复 4,000 整数关;③ 白银跌幅倍数——若金银比升破 78.5,是流动性收缩信号;④ 植田和男新闻发布会(本日 15:30 前后)对 12 月加息的定调;⑤ 布伦特若突破 114.07 日高而黄金不跟,将进一步确认「金价与地缘脱钩」定论。
股金与跨市场对照小结
跨市场结论 A股:V 型反弹,但位置仍在年内低位。上证 3,640.54(-0.30%)从 3,595.26 回升 45.28 点,创业板从 -2.54% 收窄到 -1.18%,北证50 翻红 +0.75%,全A 下跌家数从 74.1% 收敛到 50.6%,成交 10,179 亿。杀的是久期(科创50 -1.74%、新易盛 -7.68%、军工上游 -15% 到 -16%),买的是现金流(酿酒 +2.22%、医疗器械 +3.47%、中远海控 +6.78%)。
港股:全球唯一上涨的主要市场。恒生 23,335.66(+1.64%)、恒生科技 3,797.60(+1.43%),由蒙牛 +7.11%、美团 +4.91%、小米 +4.36% 拉起,而中芯 H -2.45%、联想 -4.34% 被杀。**港股用消费平台把指数拉红,说明它已经和亚太科技链脱钩。**
美股:美东 10-29 收盘按久期排序——纳指 -1.38% / 纳指100 -1.38% / 标普 -0.30% / 道指 -0.25%,苹果 +1.48% 逆势而谷歌-A 与卡特彼勒被重创。「卖利润来得晚的,买利润已经来的」这条规则在太平洋两端同时生效。
日股:日经 62,909.84(-2.71%),日央行鹰派展望 + 加快 ETF 抛售的双杀。跌幅小于 KOSPI 但大于美股,说明压力一半来自全球利率、一半来自本土减持。
韩股:KOSPI 5,646.50(-4.90%)全球最弱,11:07 曾 -5.49%。对全球科技久期最敏感,跌幅比日经多 2.19 pct,本土卖压明显。
黄金:三口径同步失守 4,000——伦敦金现 3,990.11(-0.77%)、纽约金 3,999.32(-0.80%),白银跌幅 2.4—2.8 倍,金银比 77.95;Au99.99 收 856.95(-0.96%),国内弱于外盘 0.19 pct。油涨 1.11% 而金跌,地缘溢价被原油独占。
核心背离(三条):
① 「指数 V 型」与「年内新低」并存:上证从最低点回升 45 点、北证50 翻红,但双创指数半日仍跌逾 1% 且双双创年内新低——同一个上午既是反弹也是新低,说明反弹的性质是「跌不动」,不是「转势」。
② 「油涨 1.11%」与「金跌 0.77%」第七次反向:阿曼东北部油轮遭爆炸装置袭击的地缘事件当天,原油拿走全部溢价、黄金一分未得、军工上游反而跌 15%——三个本该风险联动的资产同时走散,能解释它们的只有一个变量:贴现率。
③ 「融资成本上行」与「AI 投资加码」同一天发生:台积电绿债 5 年期利率较 7 月上行 27bp、10 年期上行 32bp,同一天招商证券公告拟设立 50 亿元 AI 产业基金。钱在变贵,投资在变多,这两件事不可能长期同时成立——最终必然有一个让路,这就是本期最值得跟踪的矛盾。
数据来源与免责声明
查看数据来源与口径
| 市场 / 项目 | 数据源 | 口径 | |---|---|---| | A股指数与个股 | 腾讯财经 qt.gtimg.cn(主源) | 2026-10-30 11:30 半日收盘快照,涨跌幅对 10-29 收盘 | | A股指数交叉验证 | 腾讯财经分时接口 + 新浪财经午评快讯 | 分时逐分钟核对 11:00—11:30 走势;午评「上证 -0.30% / 成交 10,180 亿」与接口逐项一致 | | A股涨跌家数 | 新浪财经 Market_Center 全A逐只快照(第二源) | 11:34:57 取 5,576 只(沪 1,700 + 深 2,905 + 北 354 + 其他),全部有效涨跌幅 | | A股成交额 | 新浪财经逐只成交额汇总 | 截至 11:30:沪 4,530.0 + 深 5,564.5 + 北 84.7 = 10,179.2 亿元;与午评快讯「10,180 亿」一致 | | A股行业板块 | 新浪财经行业分类接口(newSinaHy) | 11:30 半日收盘,49 个行业分类 | | 港股指数与个股 | 腾讯财经 qt.gtimg.cn | 12:00 半日收盘(11:59:59 最后成交) | | 美股指数与个股 | 腾讯财经 qt.gtimg.cn(单源) | **美东 10-29 收盘价**(北京时间 10-30 04:00 定盘) | | 日经225 / KOSPI / 台湾加权 | 腾讯财经 gzN225 / gzKS11 / gzTWII | 12:03—12:04 实时;另经新浪财经 11:49 快讯「日经下跌约 2.3%」「日经下午开盘后跌幅收窄至 2.5%」交叉核对趋势一致 | | KOSDAQ / 三星电子 / SK海力士 | 主流行情接口(腾讯全族 / 新浪 / 东方财富)本期无返回 | **暂无,未估算、未绘图** | | 恒生国企指数 | 腾讯财经接口本期无返回 | **暂无,未估算** | | 国际现货黄金 / 纽约金 / 白银 | 腾讯财经 hf_XAU / hf_GC / hf_SI / hf_XAG | 12:05 连续交易实时 | | 原油 | 腾讯财经 hf_OIL / hf_CL | 12:05 连续交易实时 | | Au99.99 | 上海黄金交易所 www.sge.com.cn 分钟行情接口 | 日盘 09:00—11:35 逐分钟,开 860.10 / 高 860.69 / 低 856.00 / 最新 856.95 元/克;11:35 后为重复填充值,已截取 | | 财经资讯 | 新浪财经 7×24 直播(zhibo.sina.com.cn) | 2026-10-30 11:00—12:05 时段快讯,共取 150 条筛选 | **口径说明与限制:** - A股与港股本期均为**半日收盘价**,不是 13:00 复牌后的实时价;报告正文与 KPI 已逐项标注「半日收盘」。 - 美股全部为**美东 10-29 收盘价**,距本期约 20 小时,已逐项标注「10-29 收盘」,未冒充实时。 - 本期东方财富 push2 接口(A股逐只快照与板块资金流)全程连接被拒,A股涨跌家数改以**新浪财经**为唯一数据源(单源),成交额与午评快讯做了口径交叉;主力资金净流入数据因双源均不可用,本期**未引用**。 - KOSDAQ、三星电子、SK海力士、恒生国企指数本期接口无返回,一律标「暂无」,未使用不可靠第二来源补齐、未估算、未绘图。 - 本期未获取到新增央行购金与黄金 ETF 规模数据,正文已标「暂无」。 - 图表 6 张,全部由真实数据生成;无数据项均未绘图。 - 上涨用红色 `#ff5c6c`、下跌用绿色 `#3dd68c`(A股/港股惯例),黄金相关用金色 `#f0c14b`;美股条目沿用同一配色以保持一致,读者请注意这与美股本地「绿涨红跌」惯例相反。 报告生成时间:2026-10-30 12:12(Asia/Shanghai)不构成投资建议。