当年索引 · 当月索引 · 当日索引
报告生成时间:2026-10-24 23:00 (Asia/Shanghai)
2026年10月24日 · 复盘报告索引
按时间倒序列出当日全部报告。
本日复盘
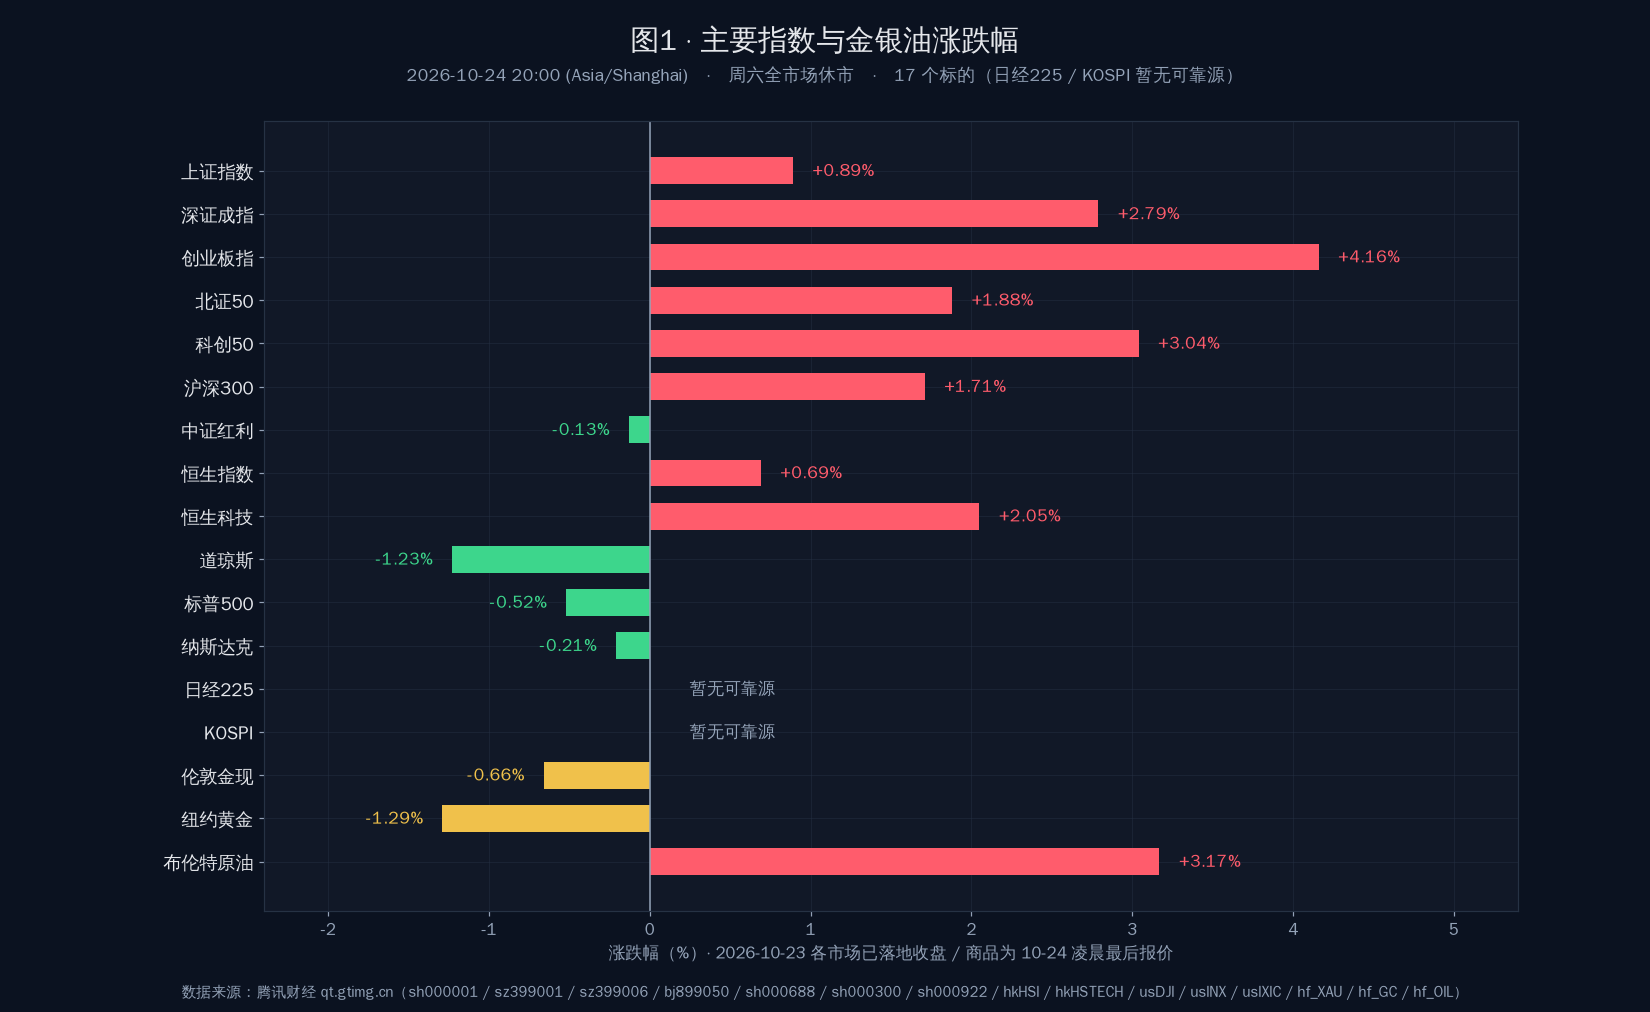
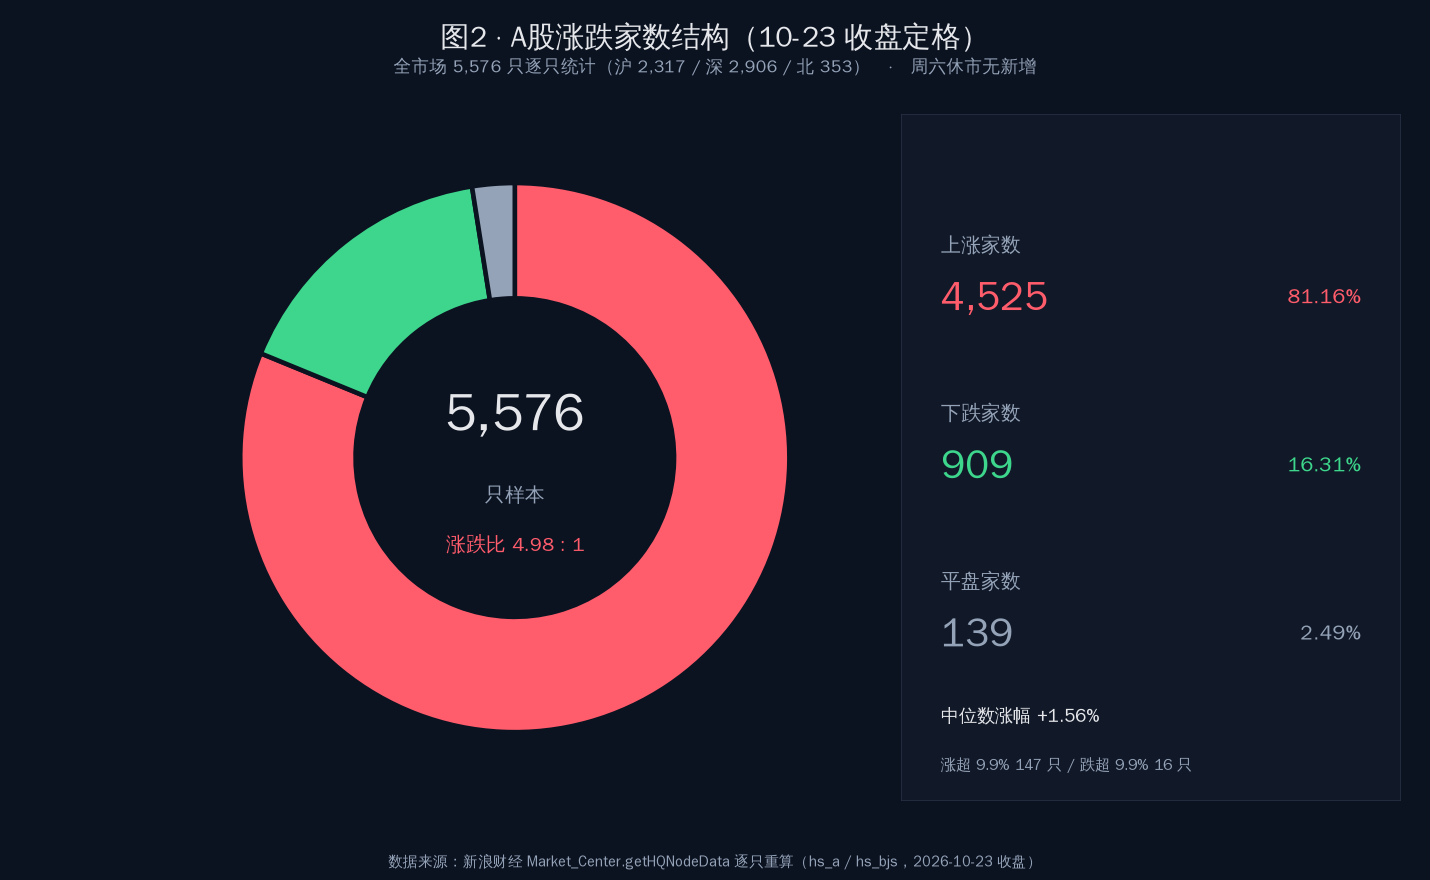
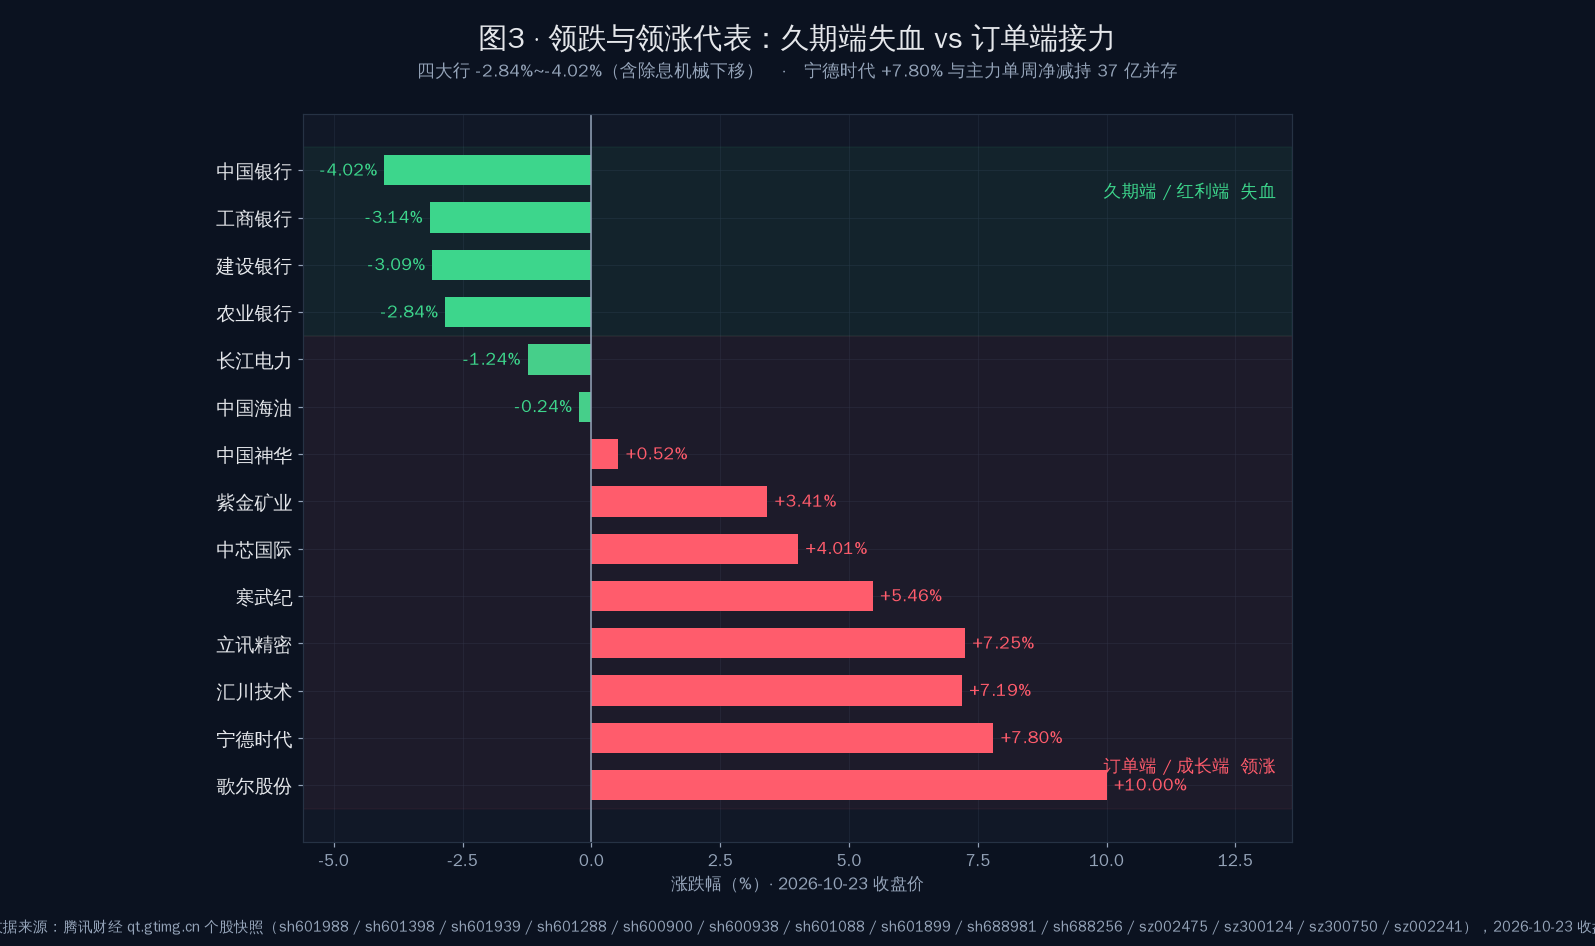
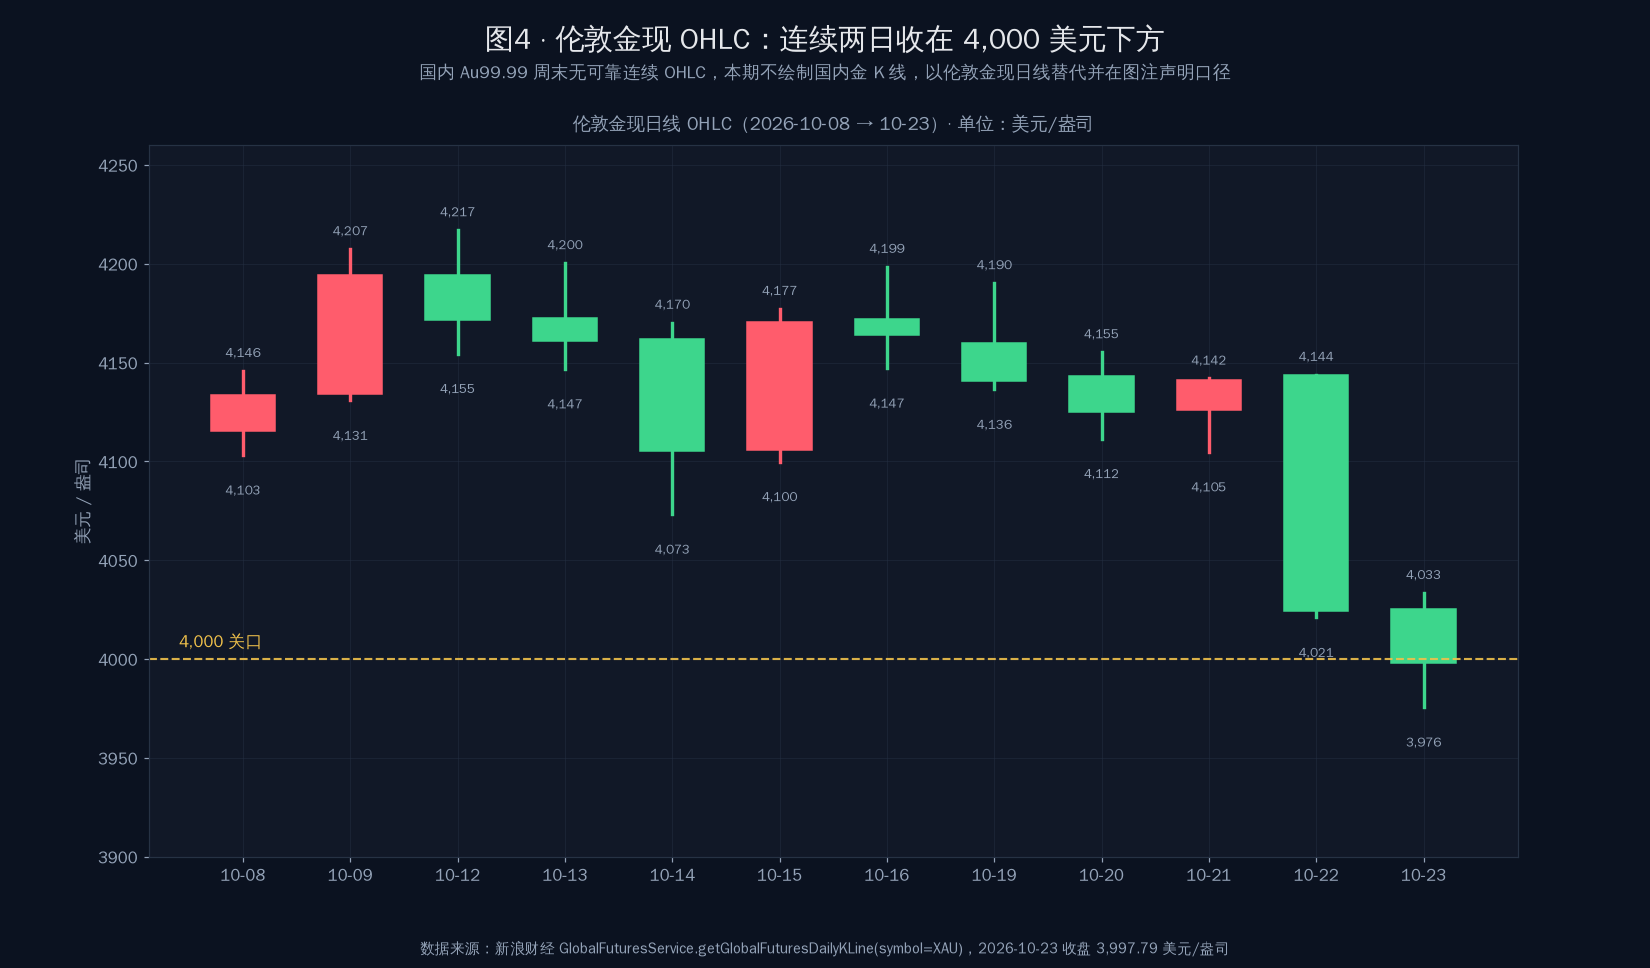
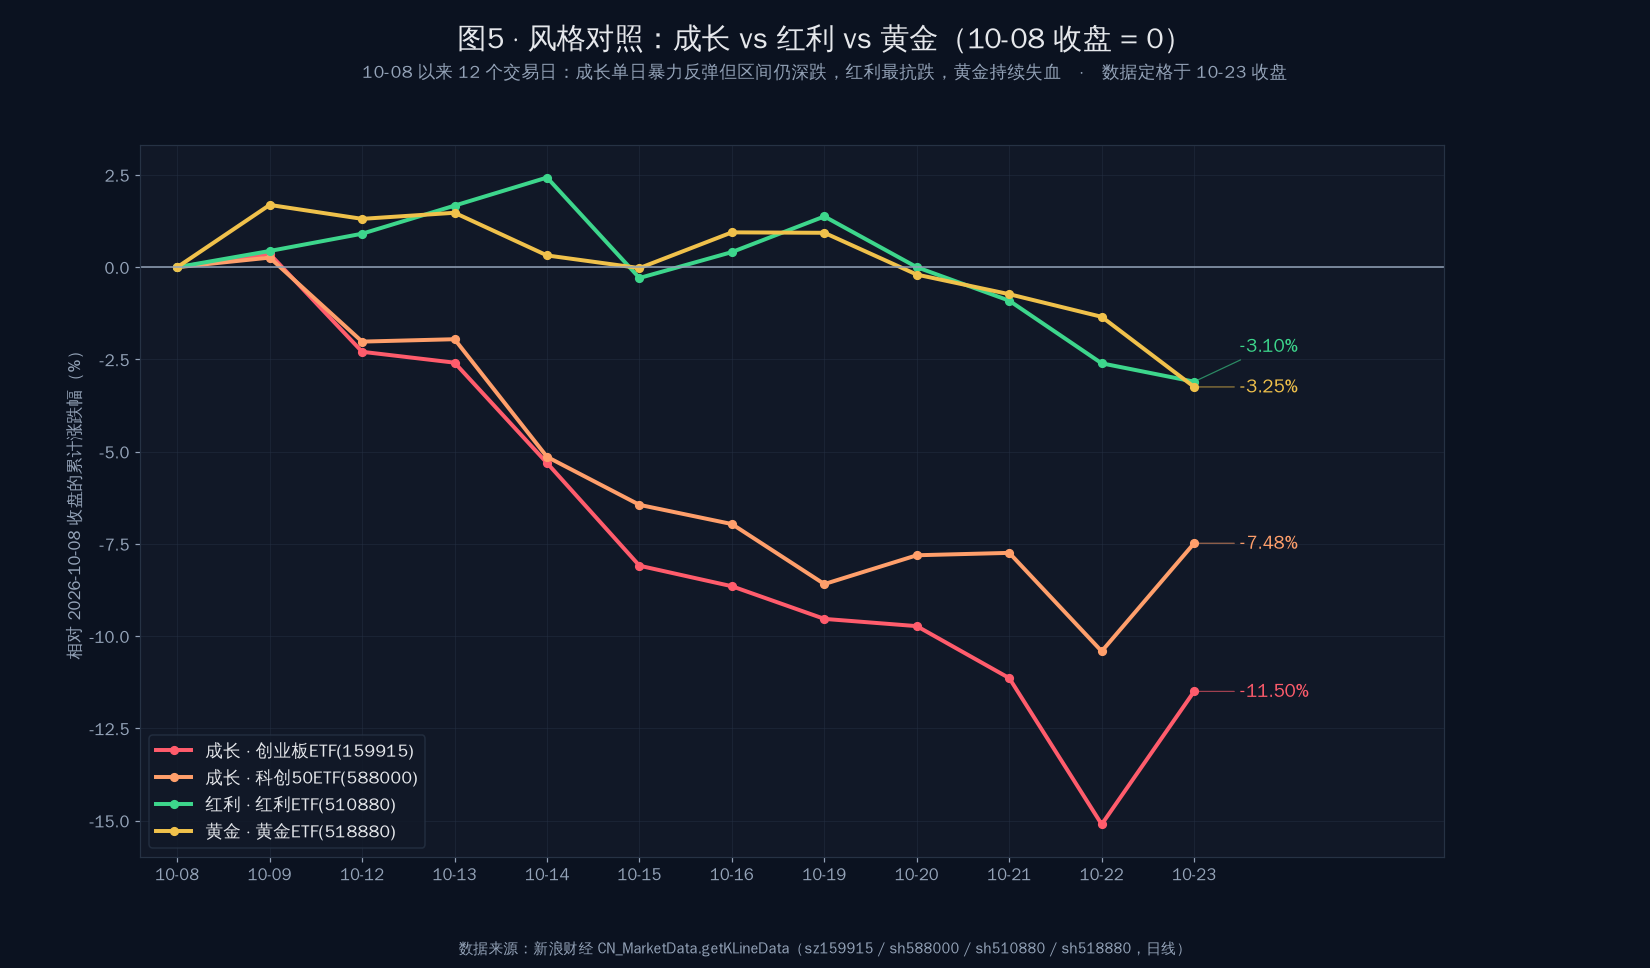
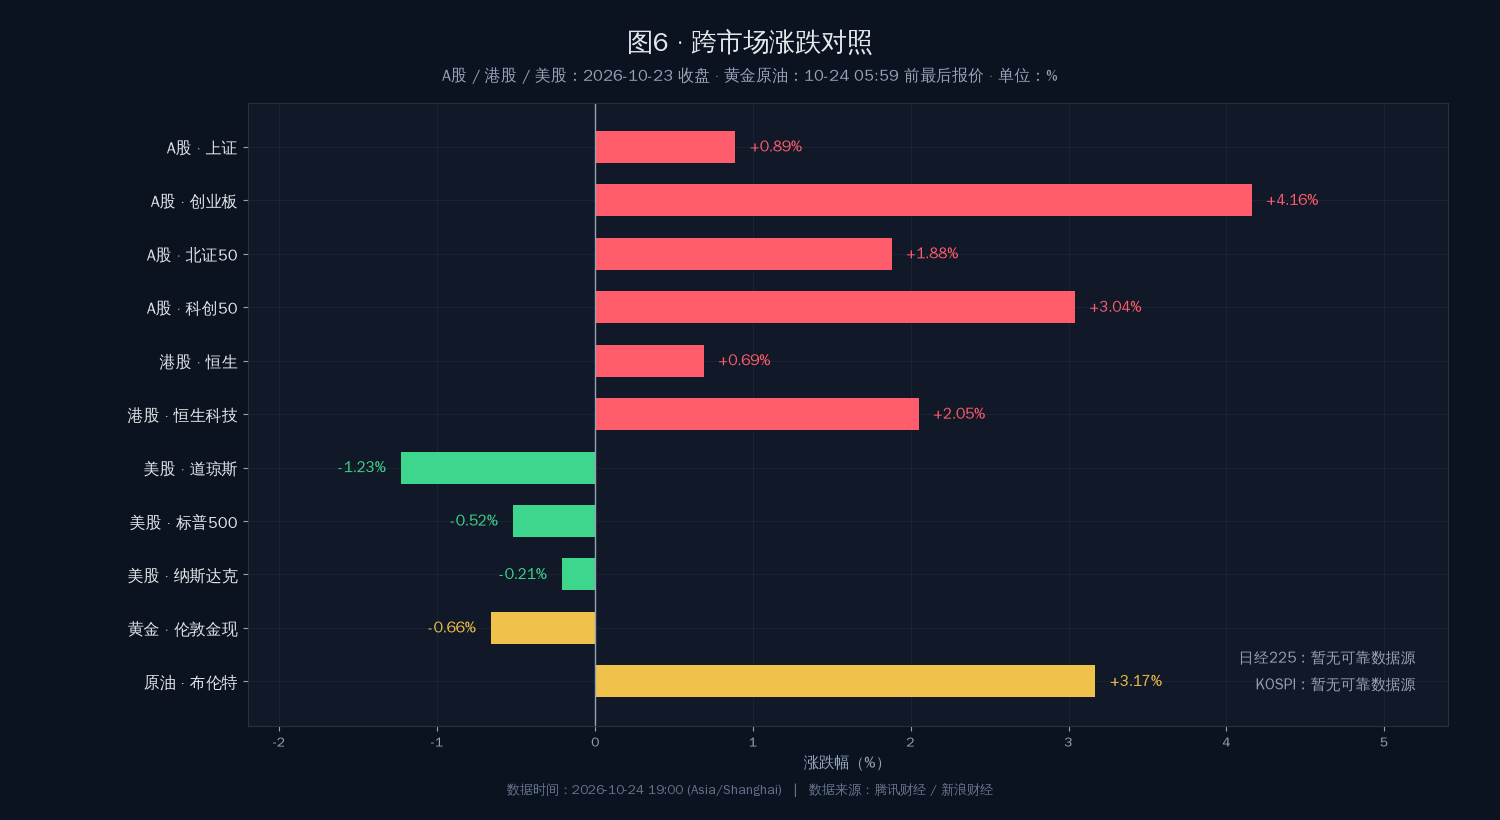
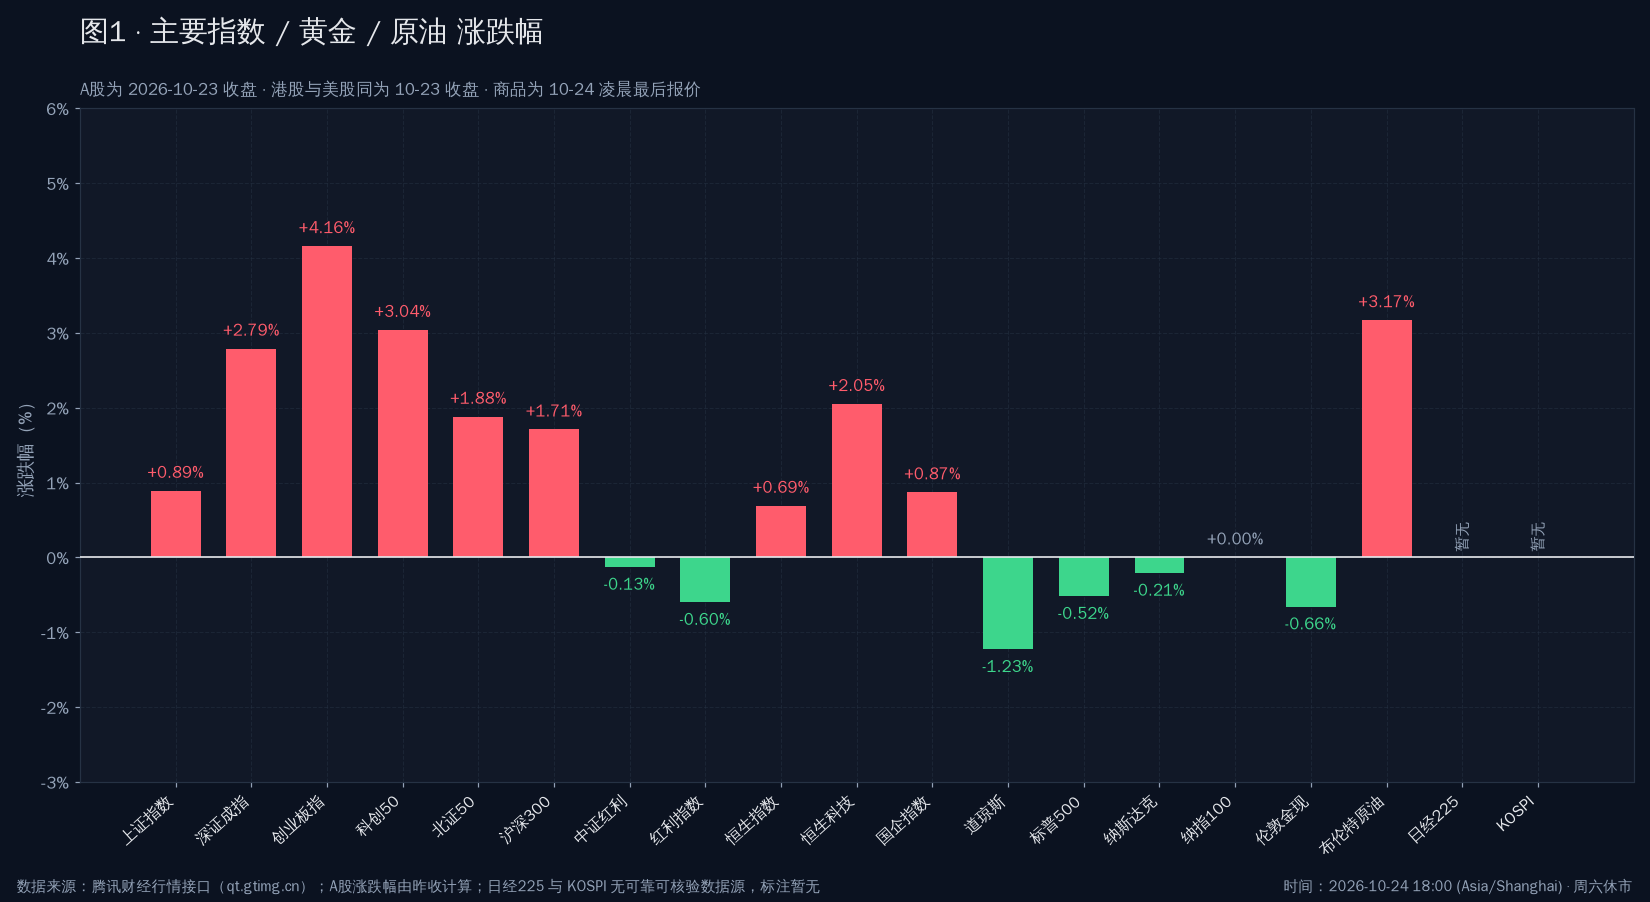
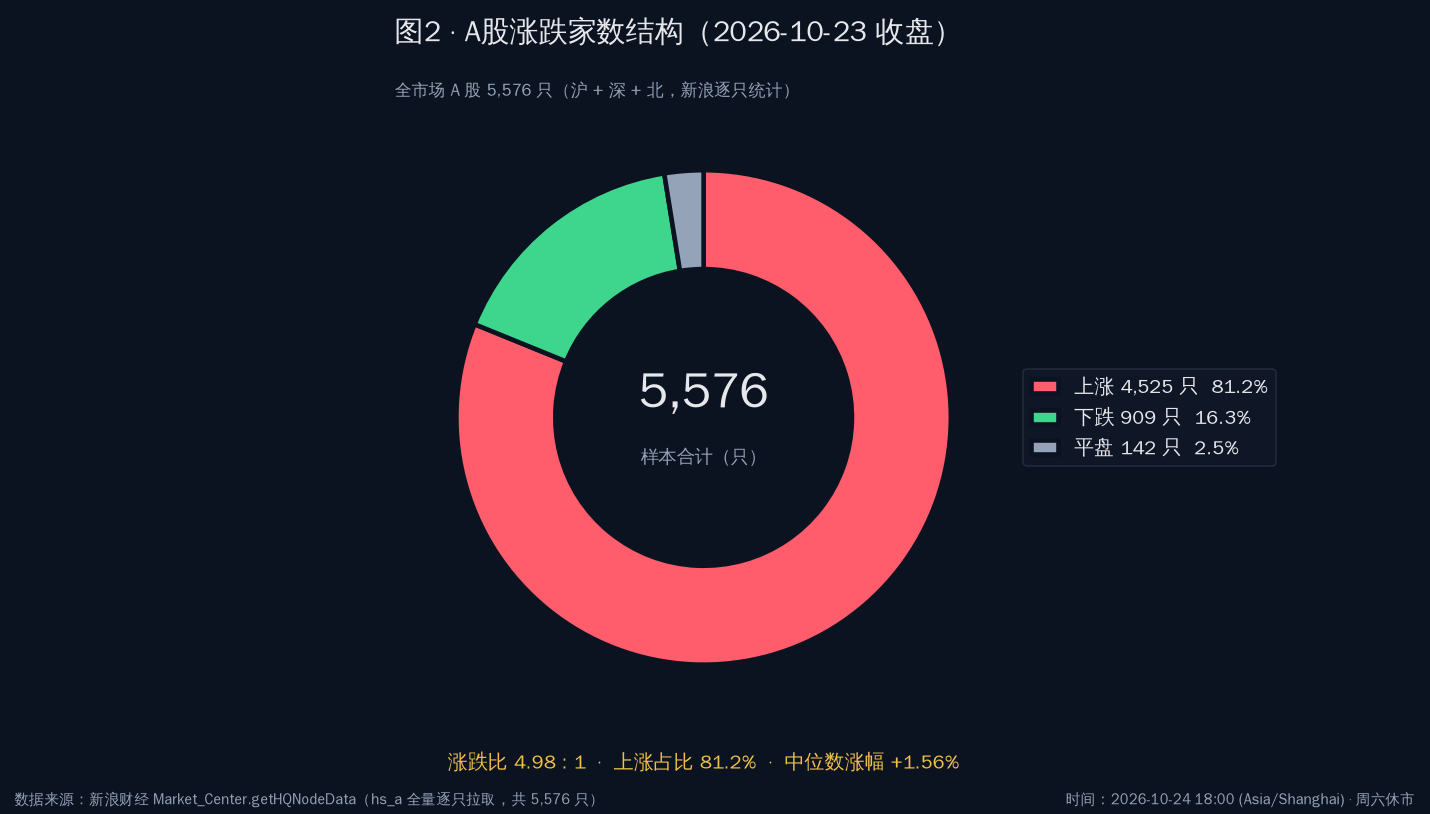
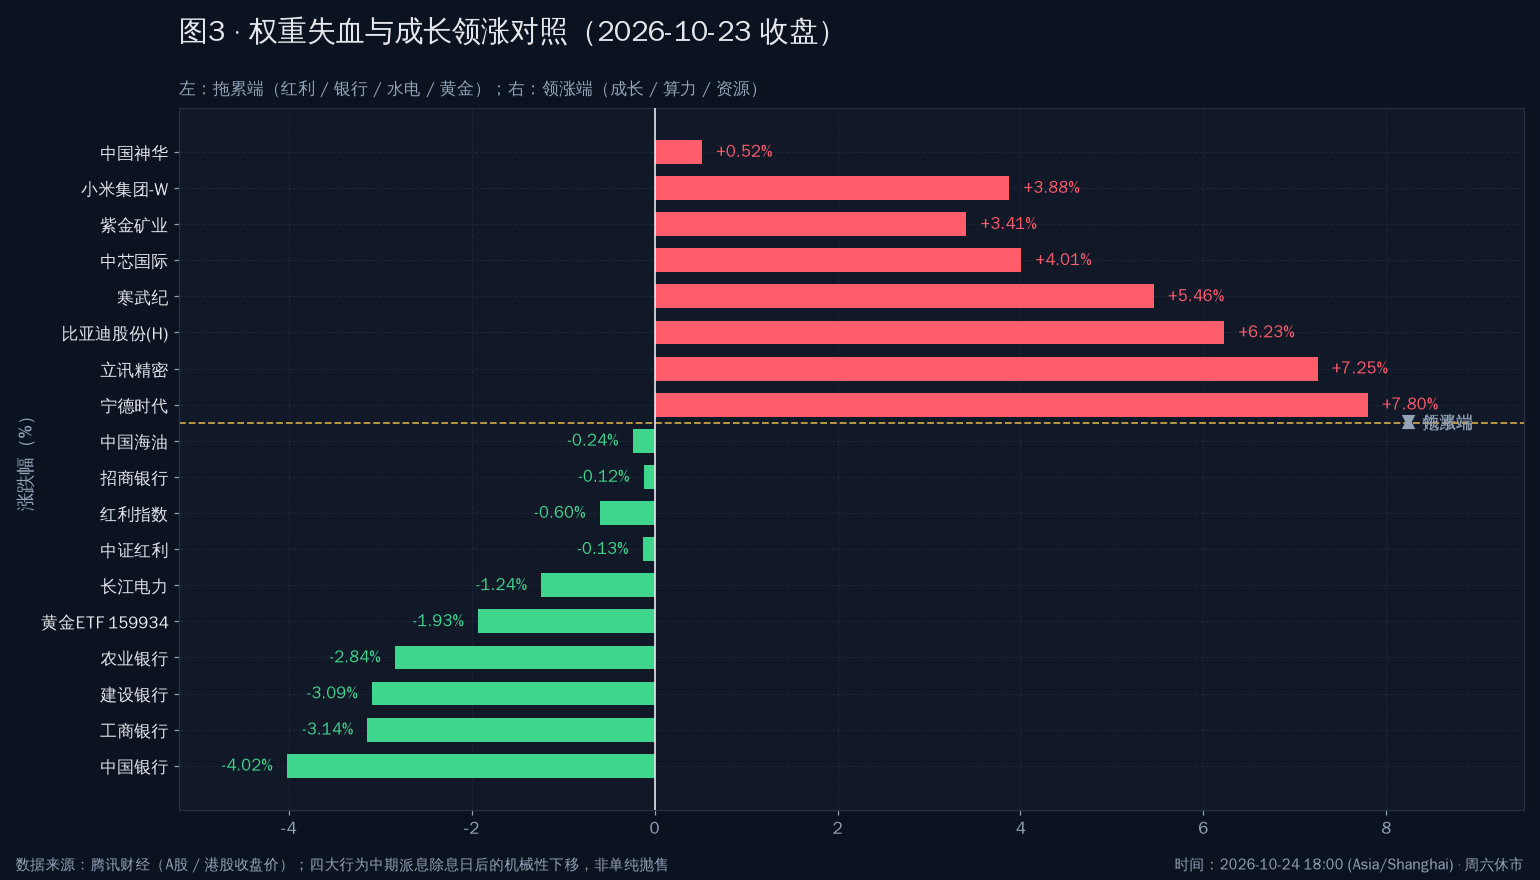
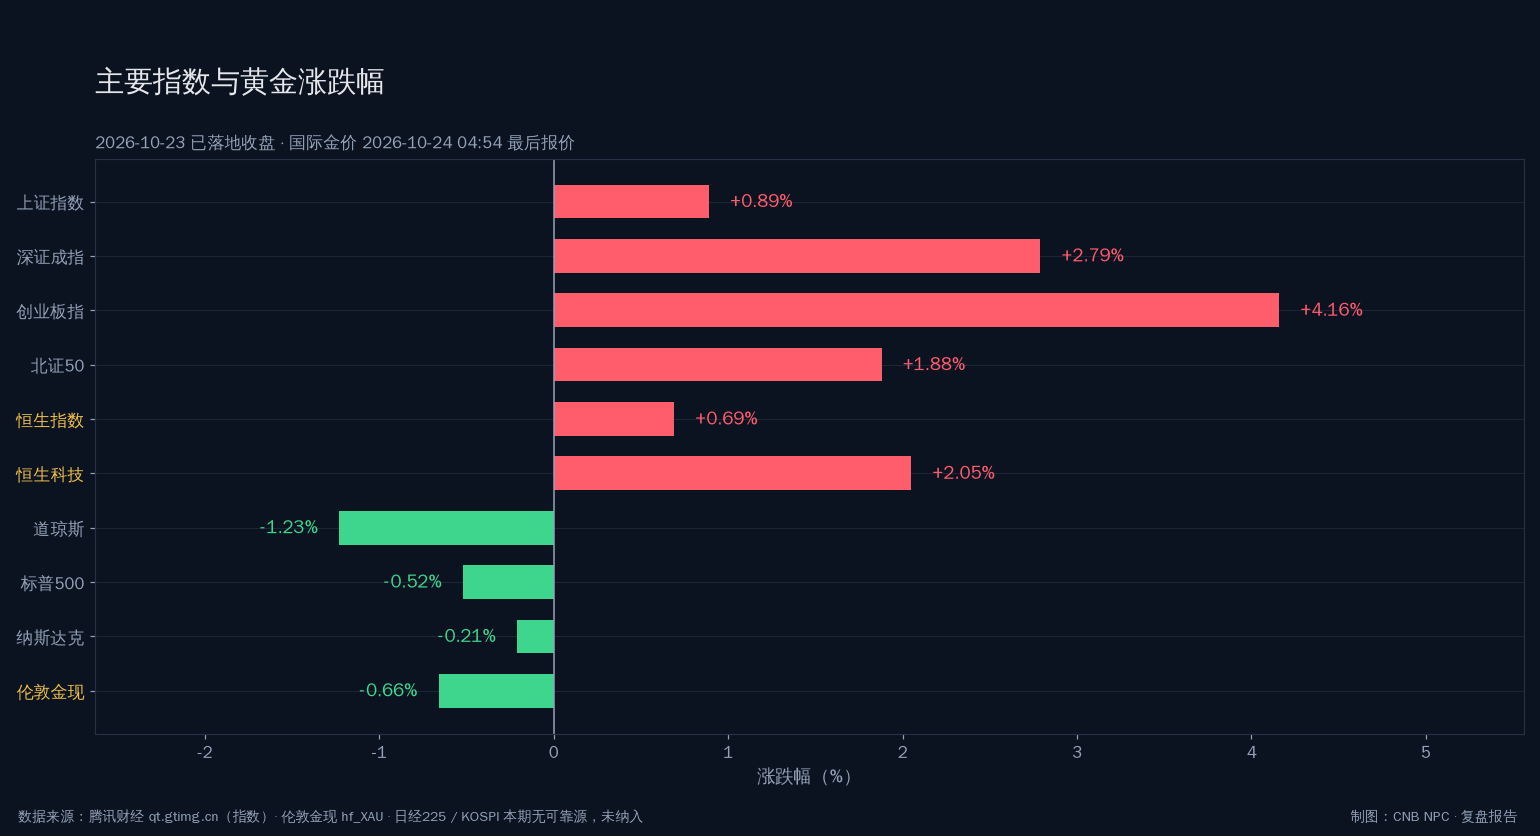
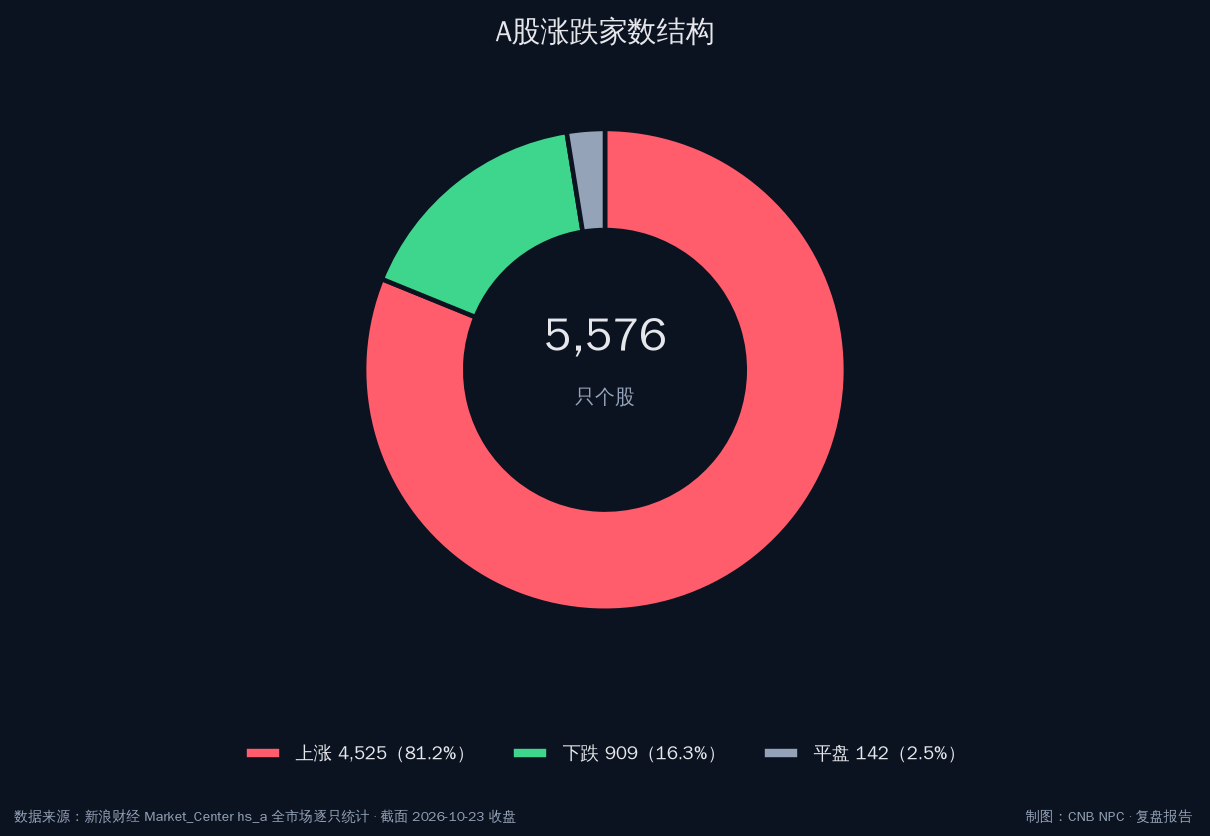
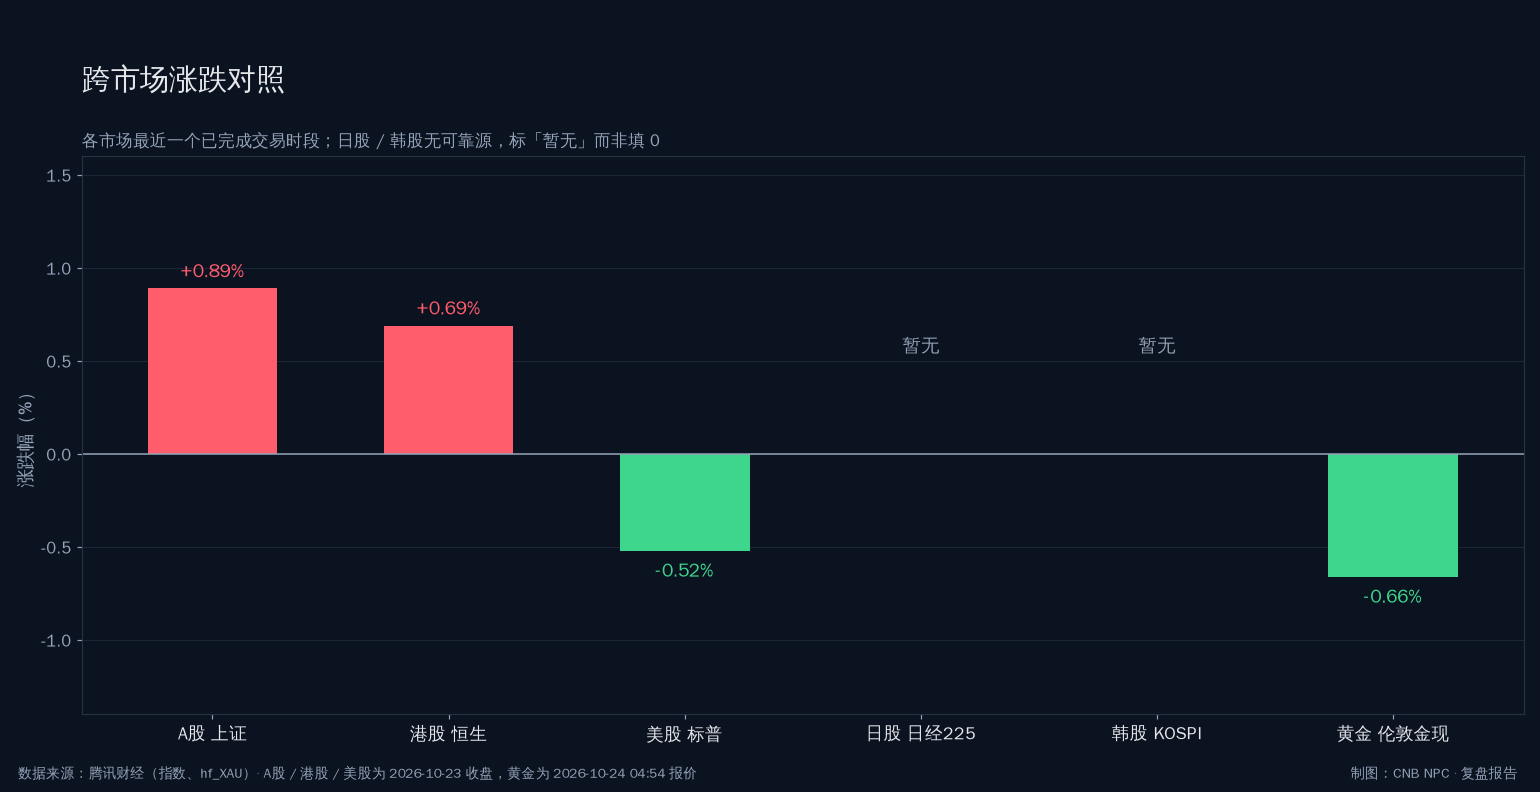
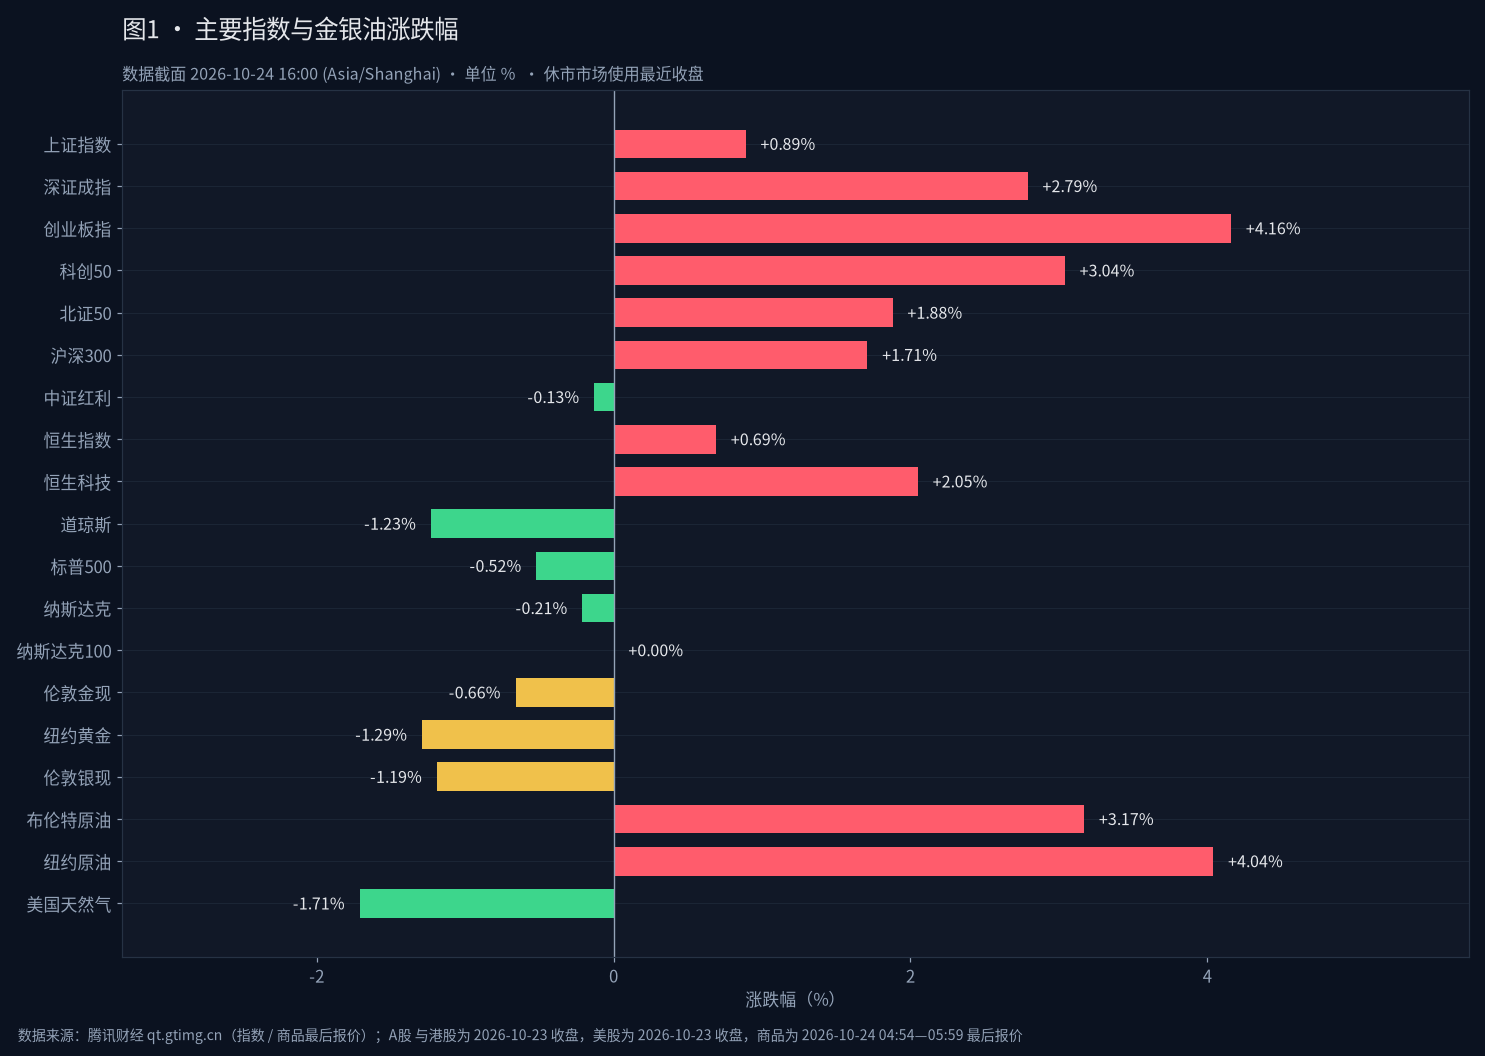
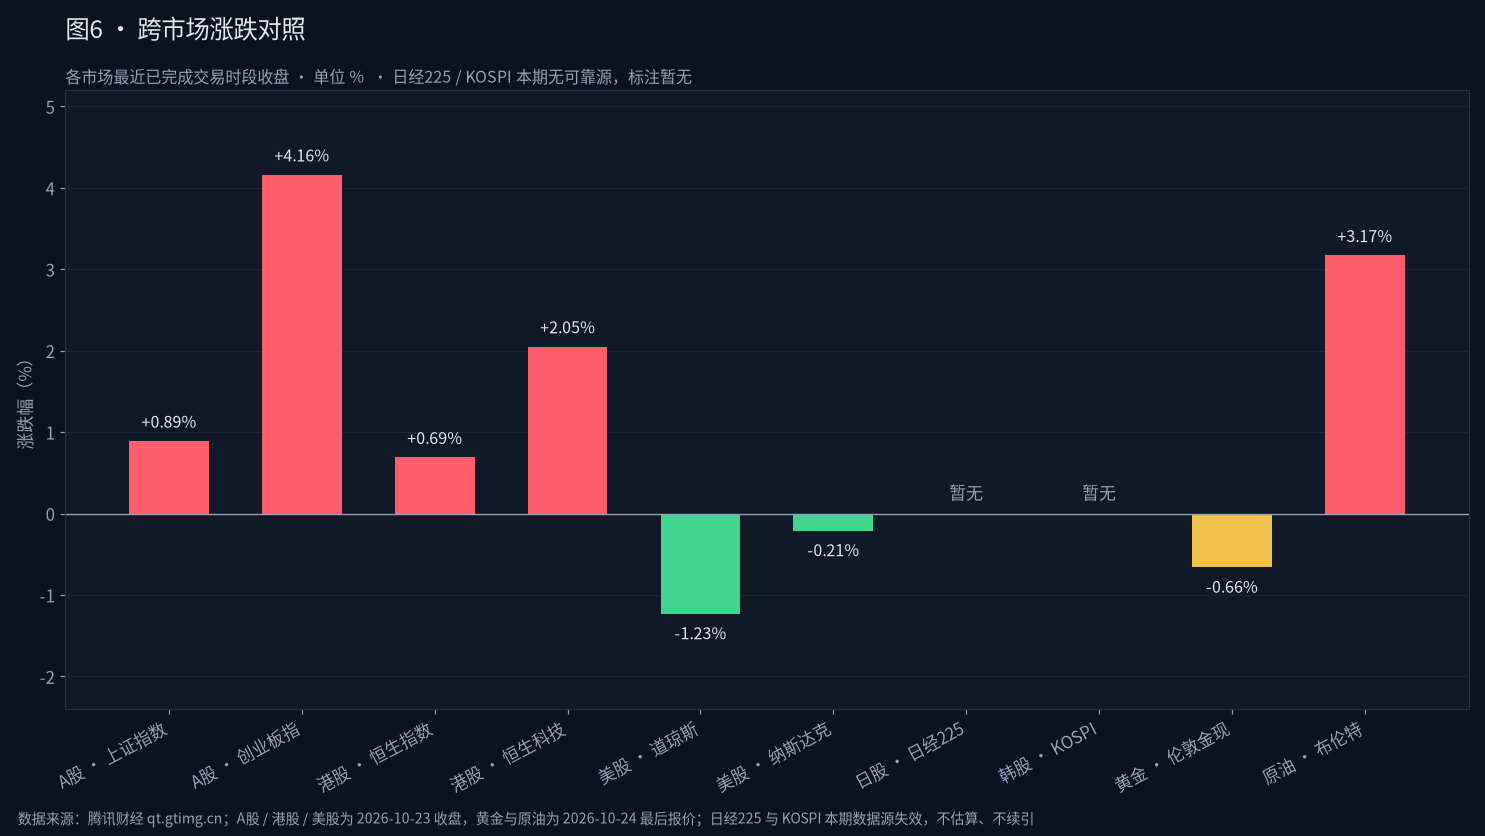
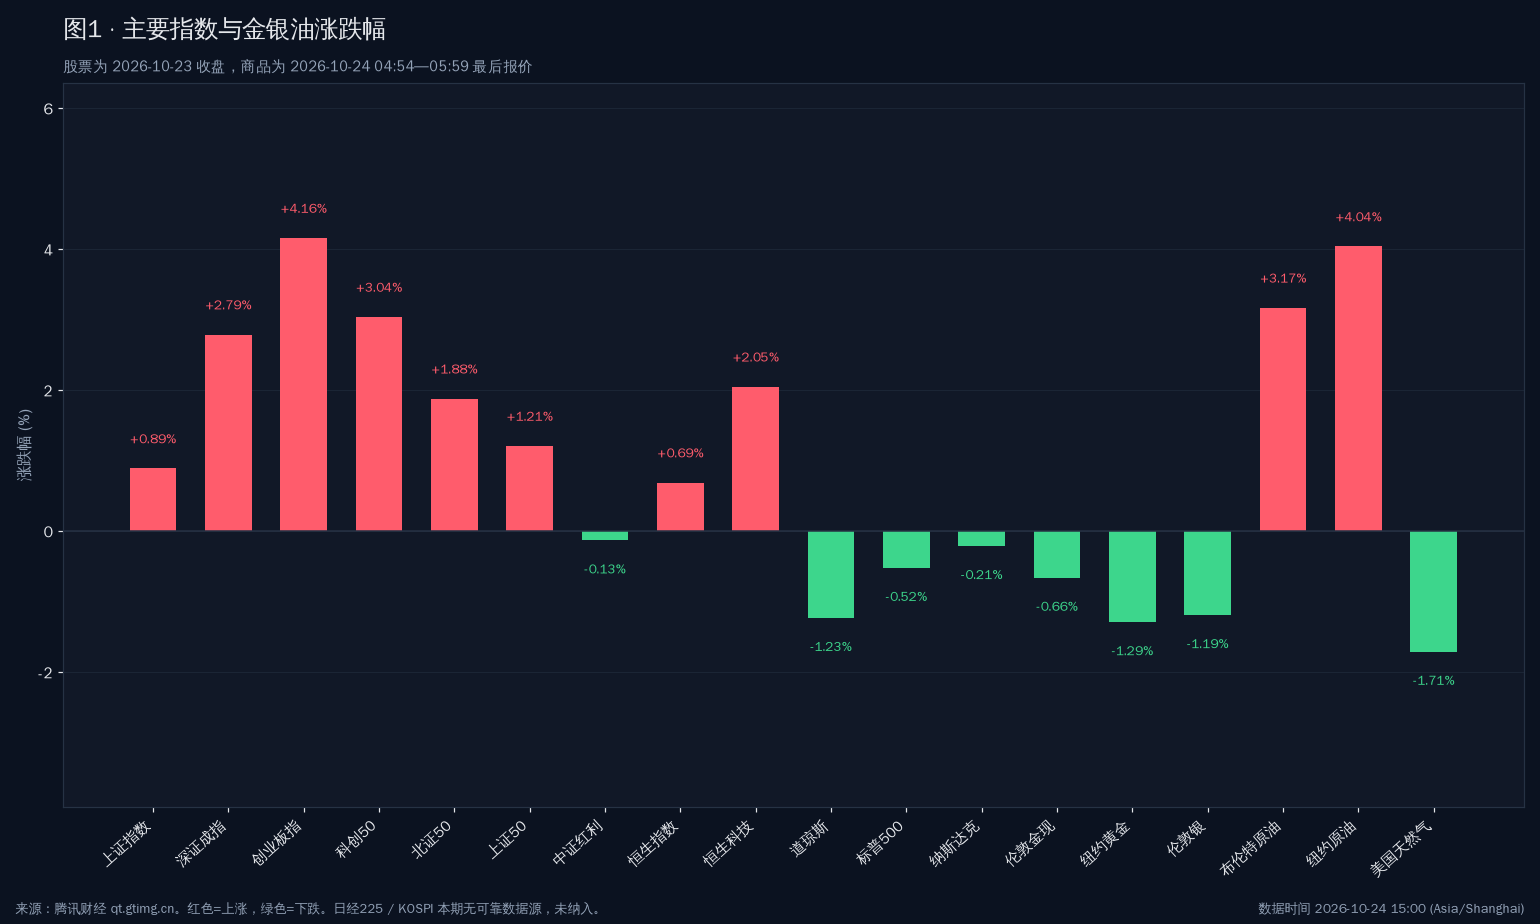
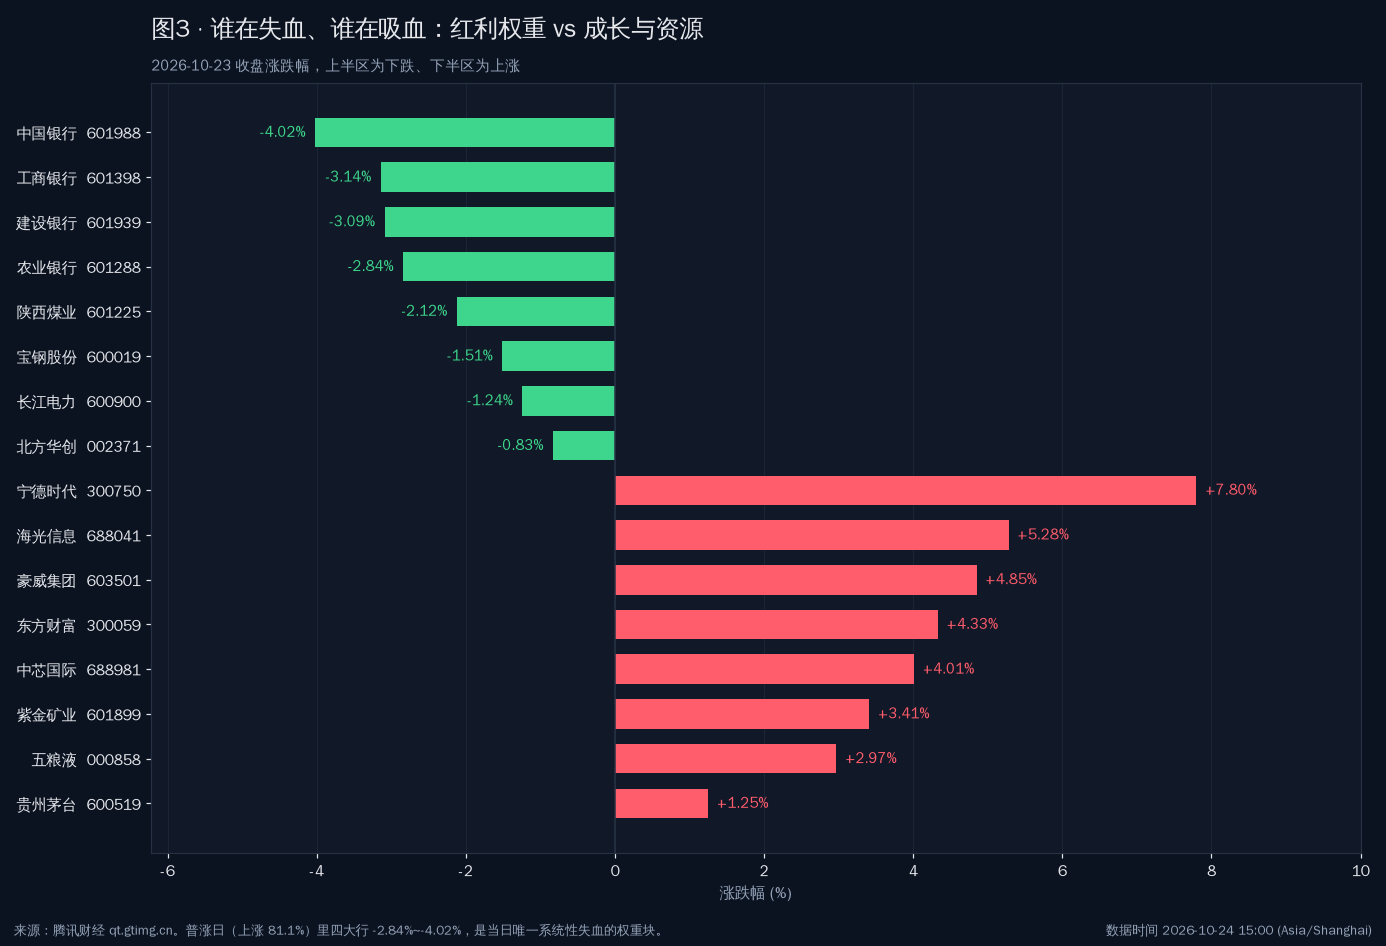
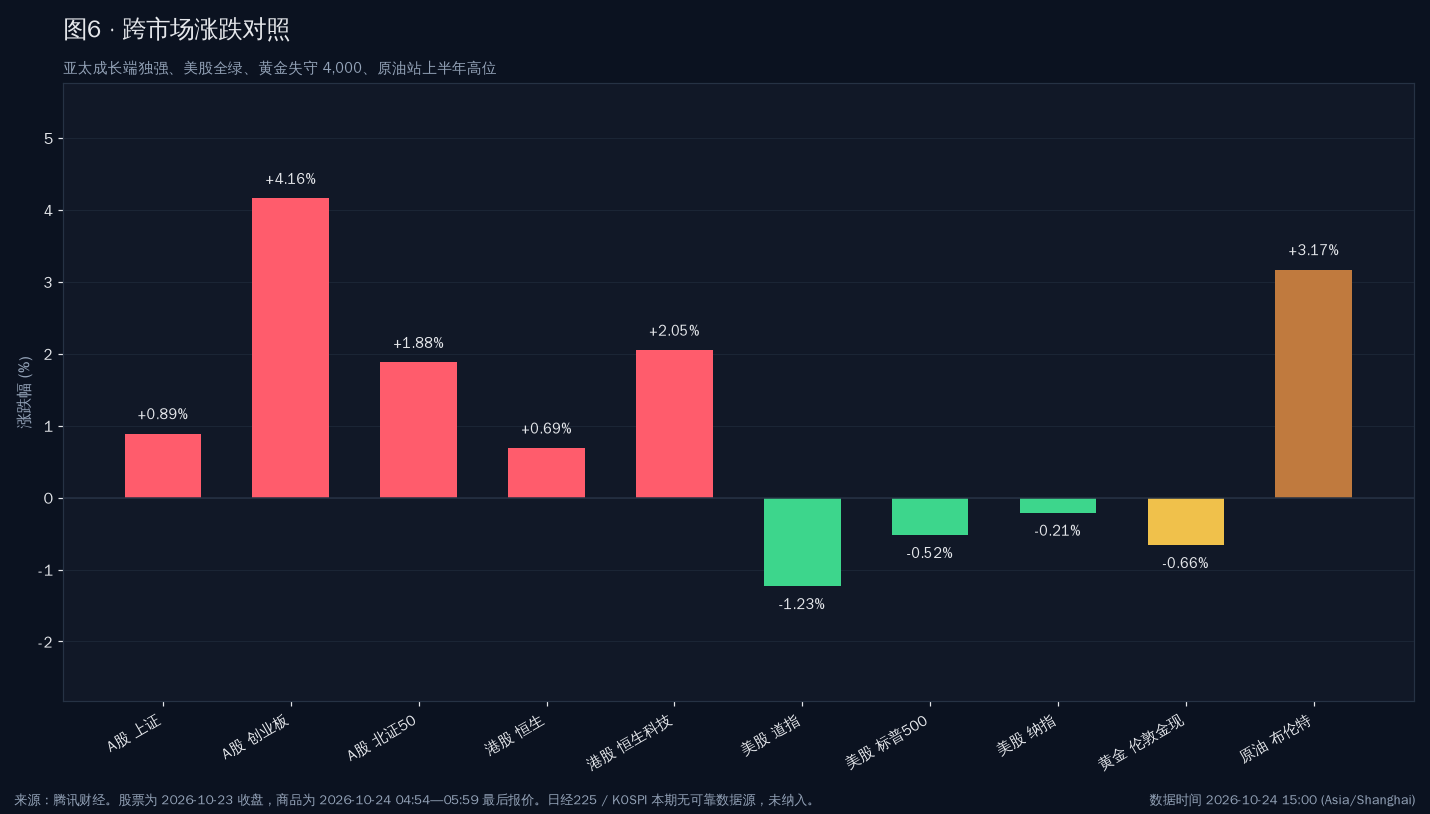
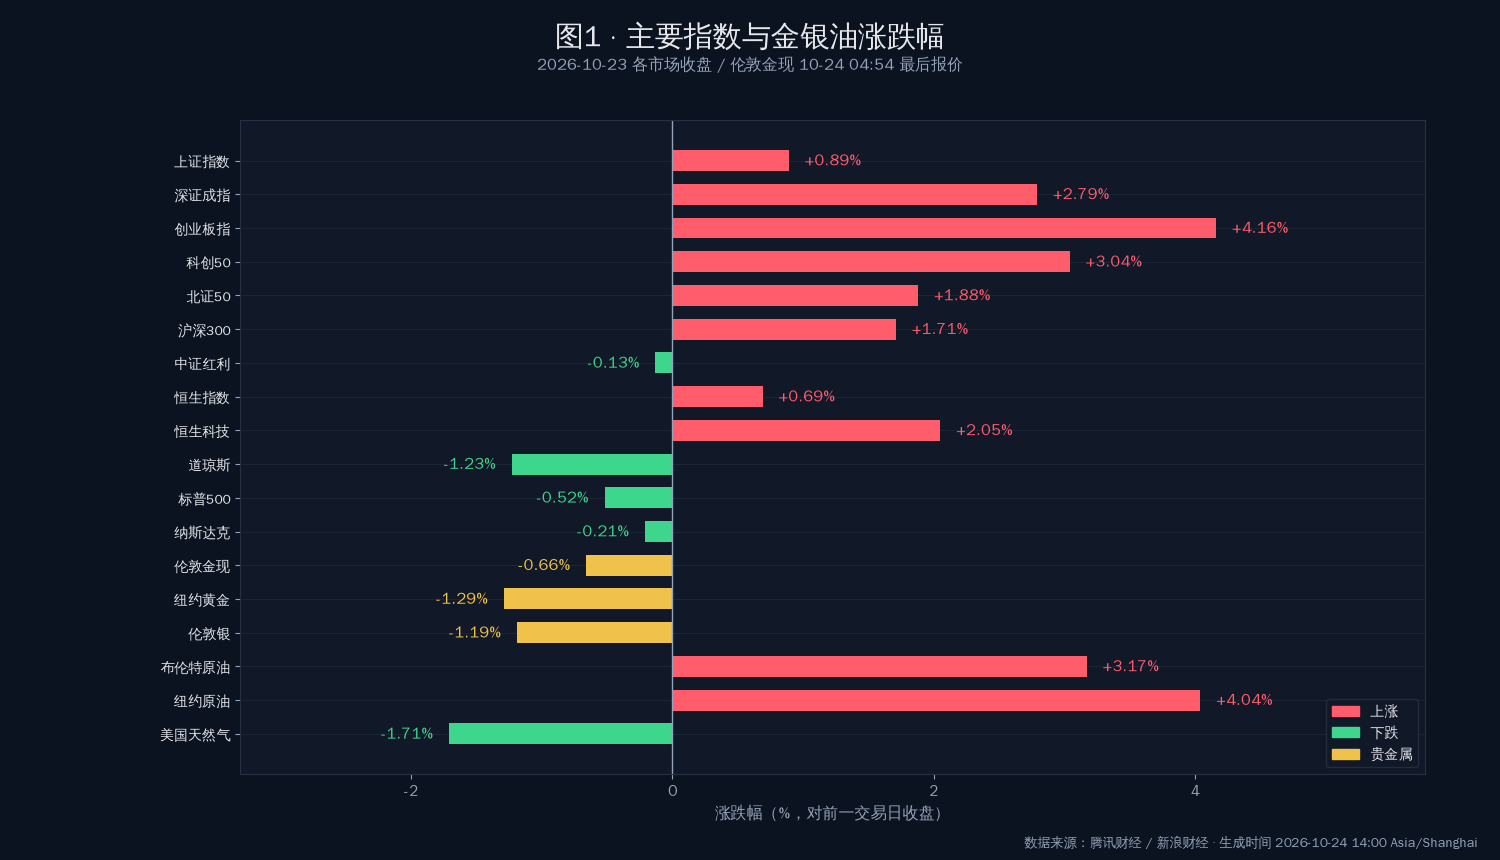
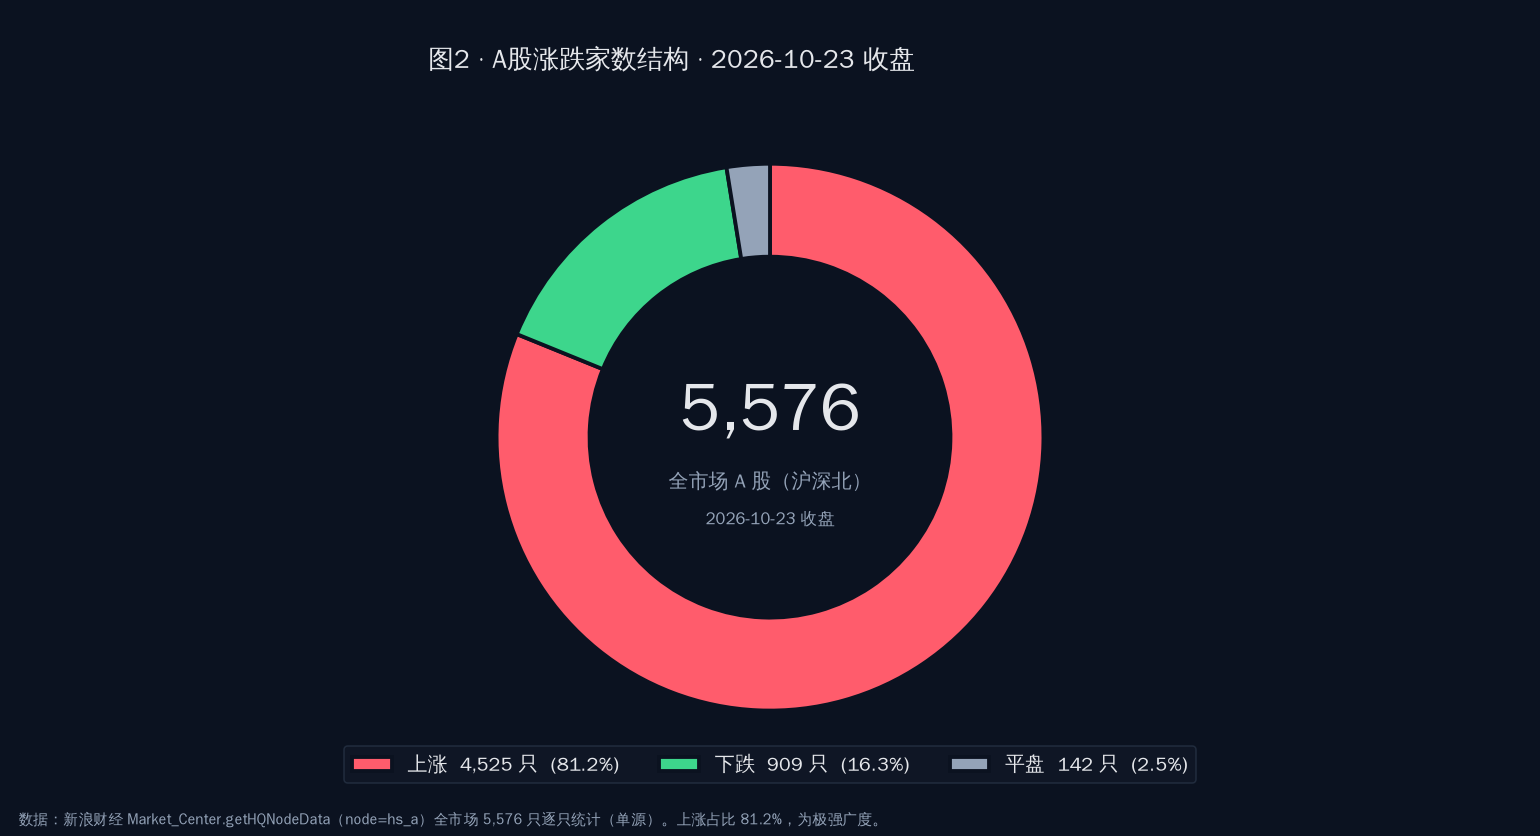
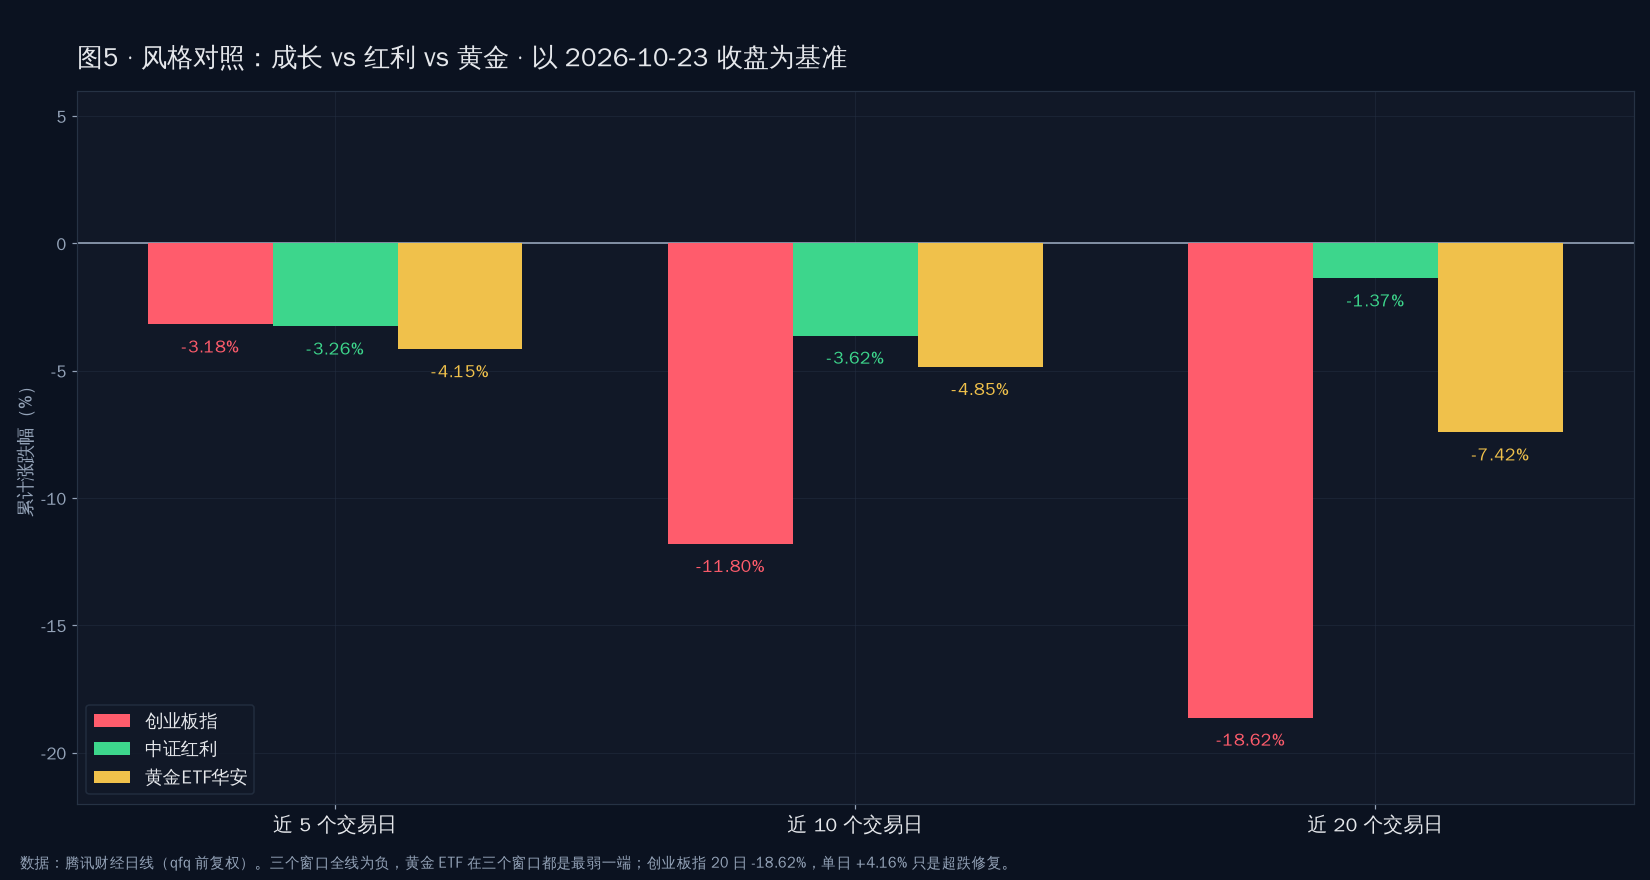
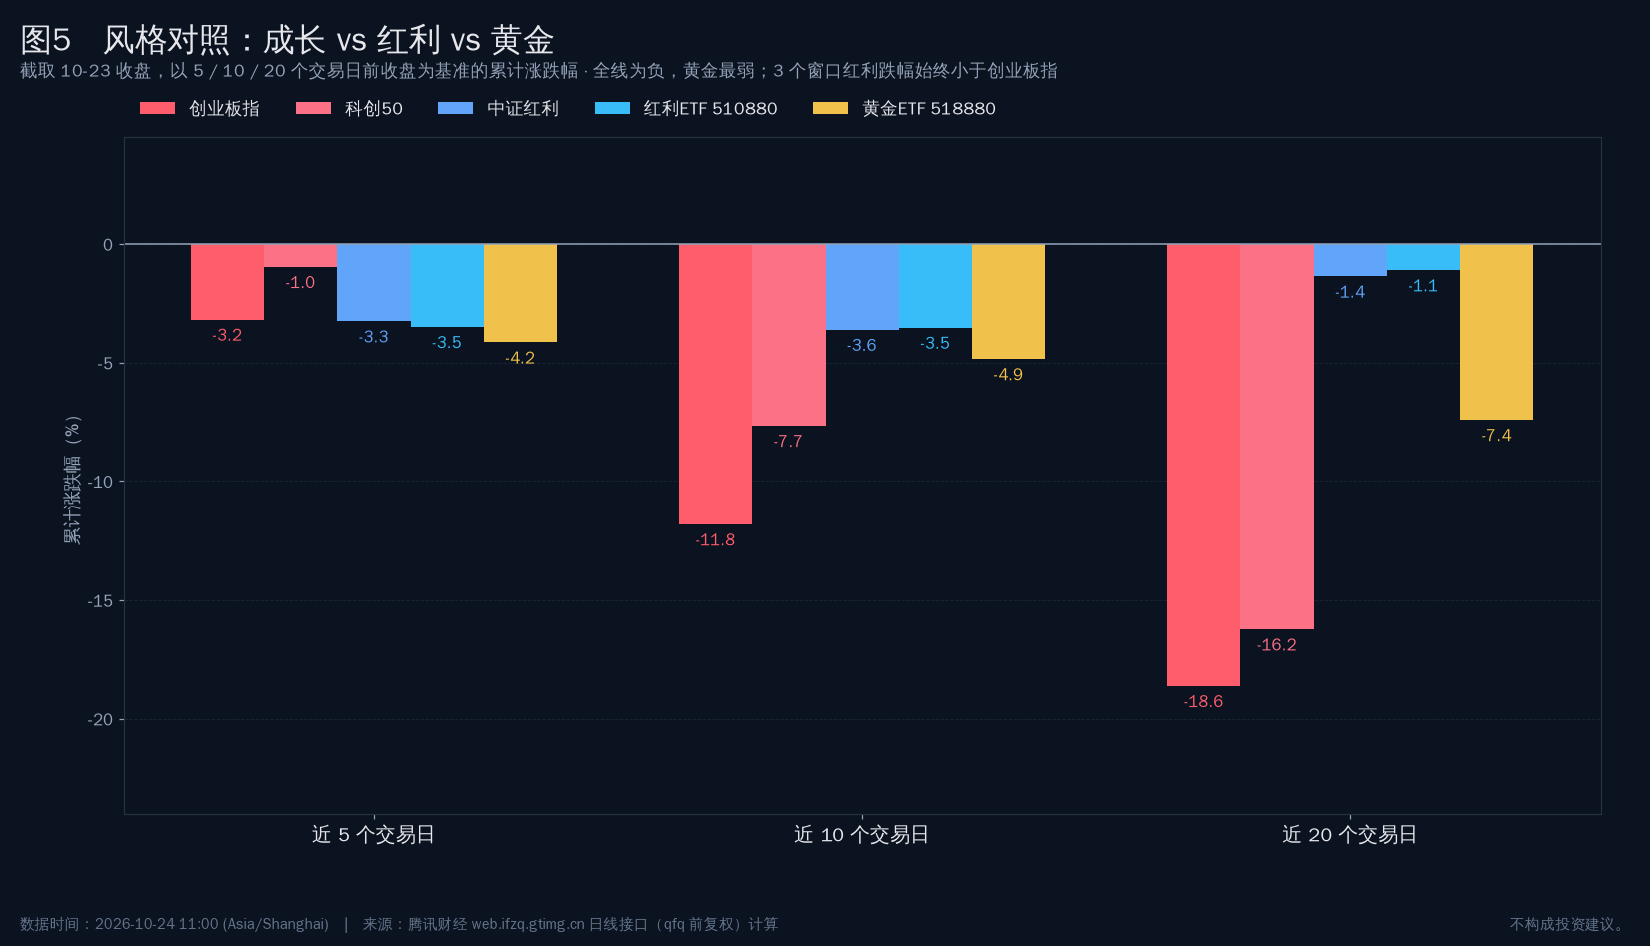
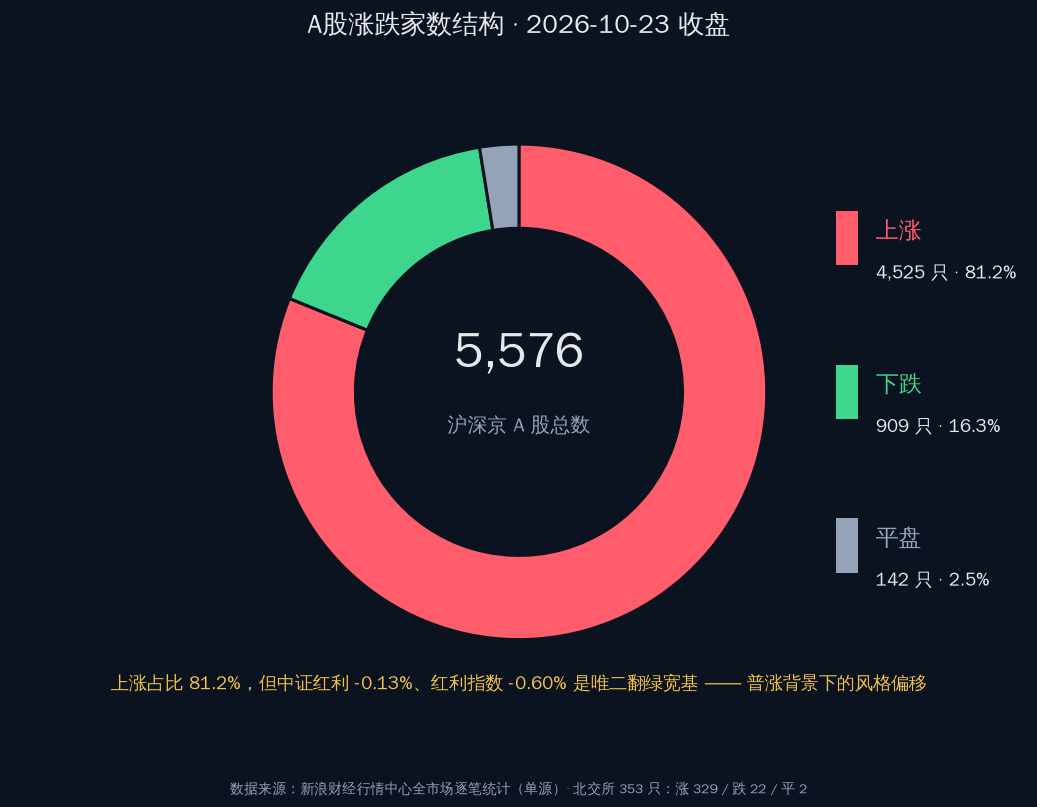
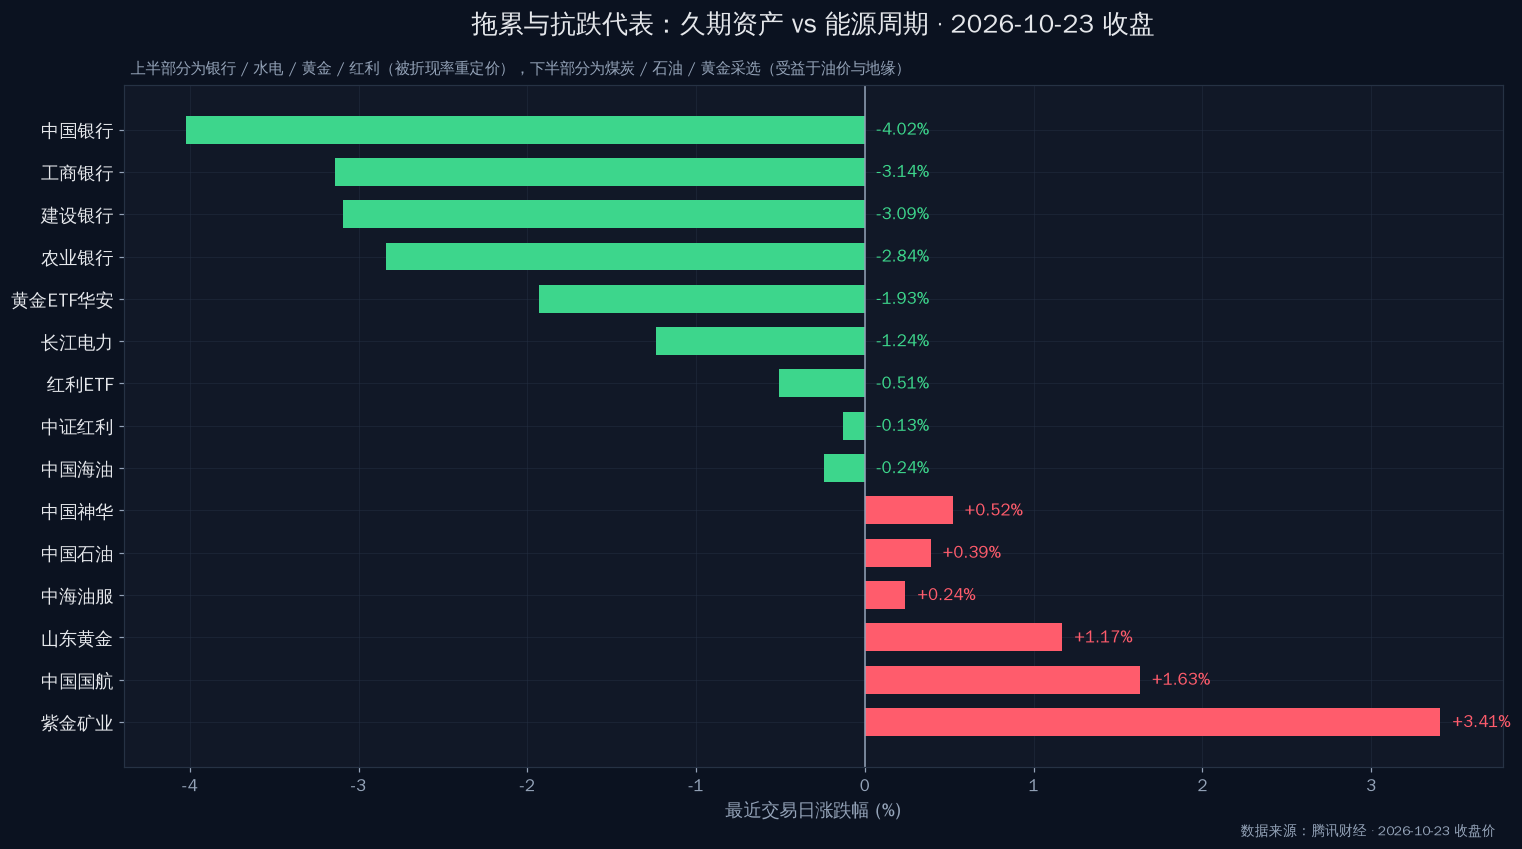
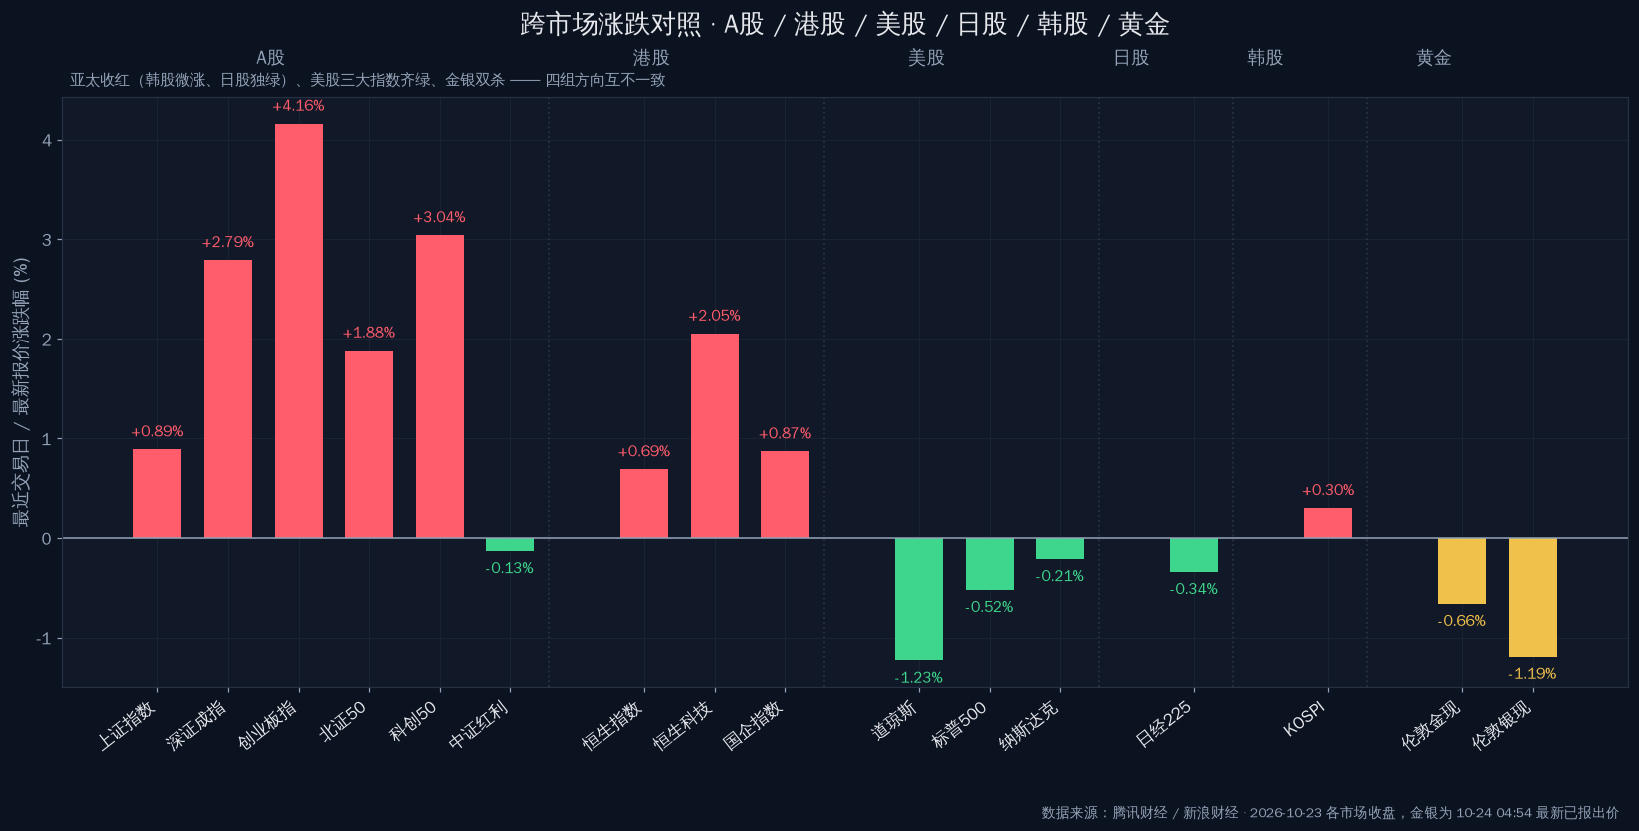
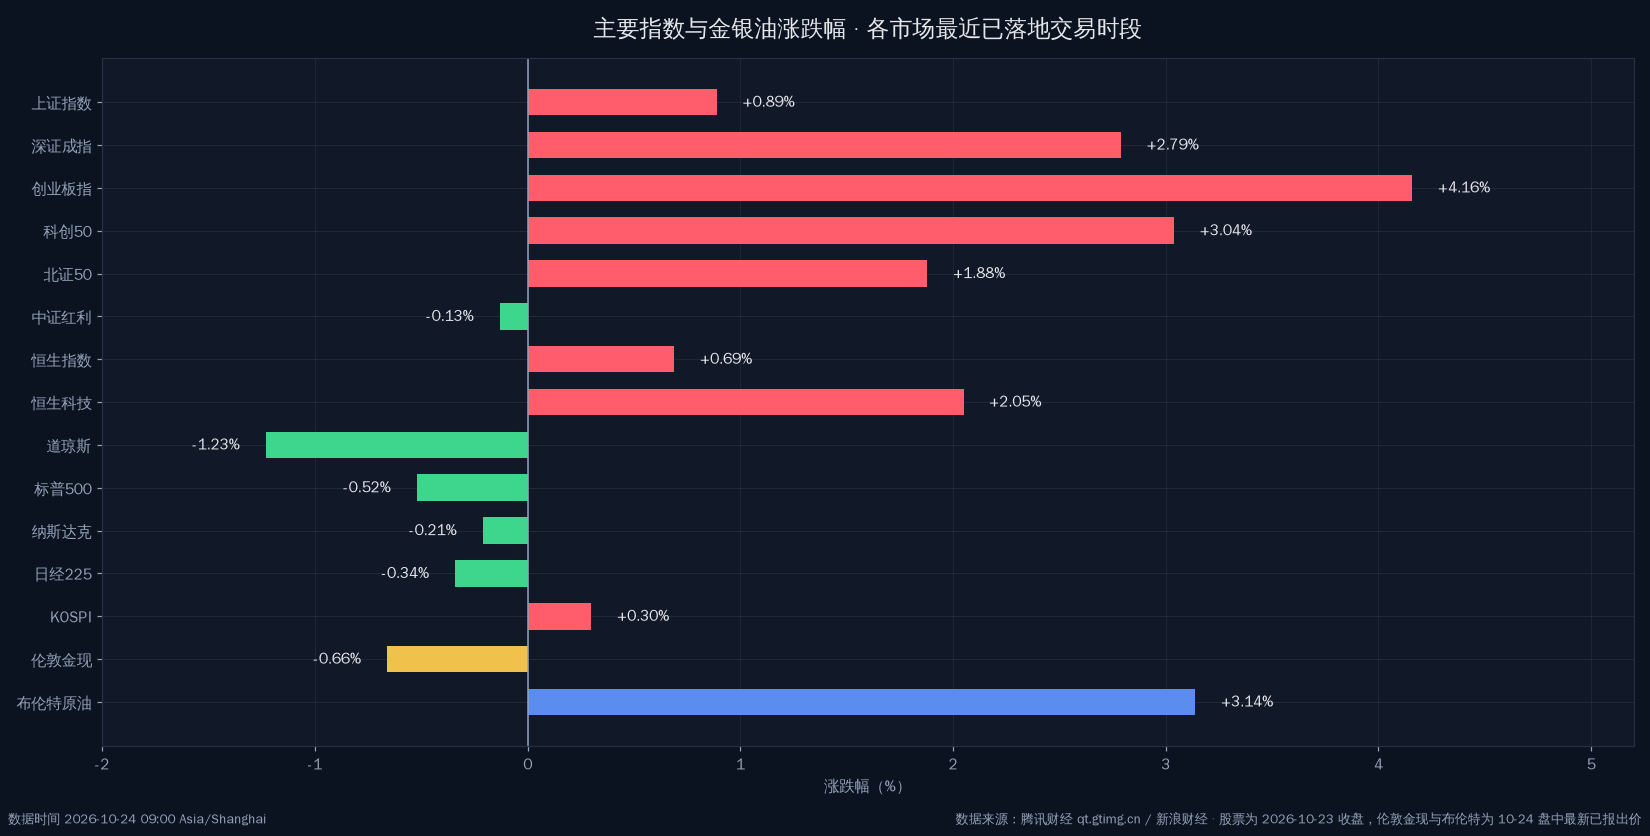
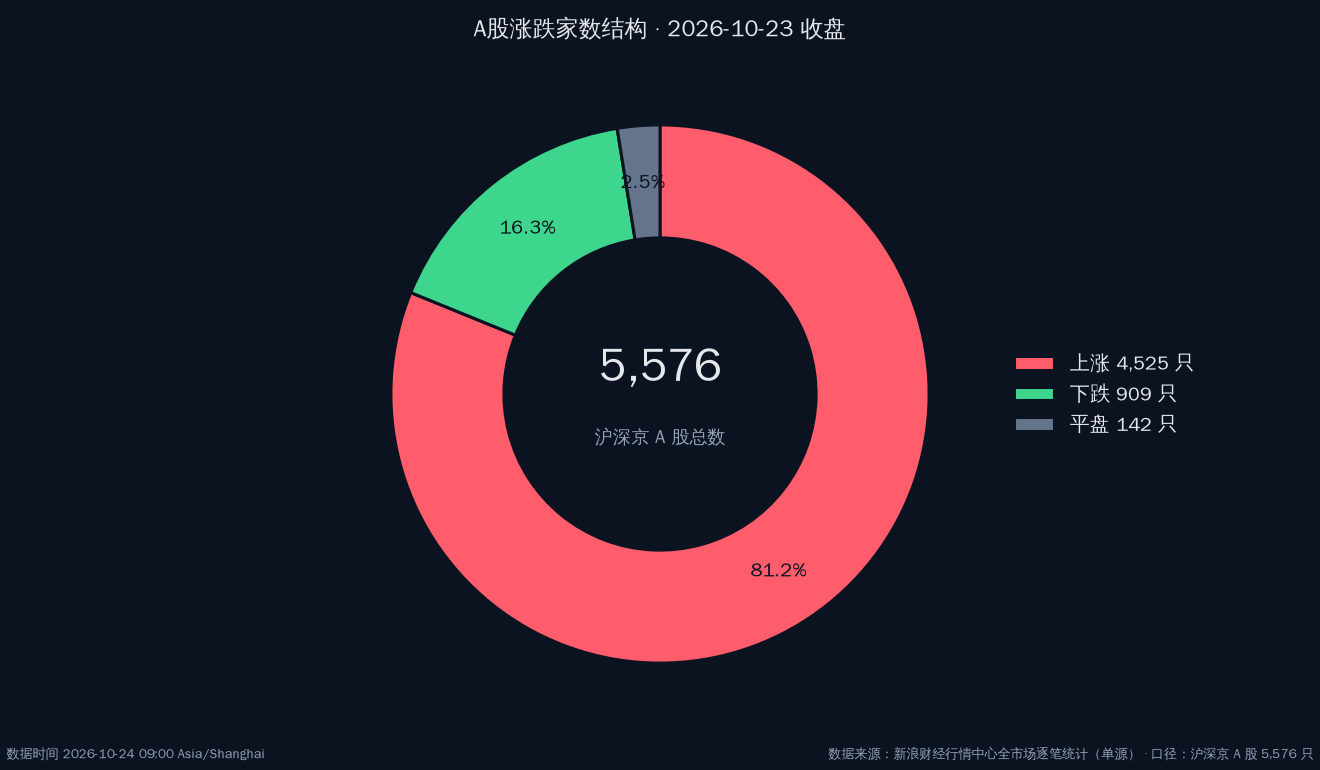
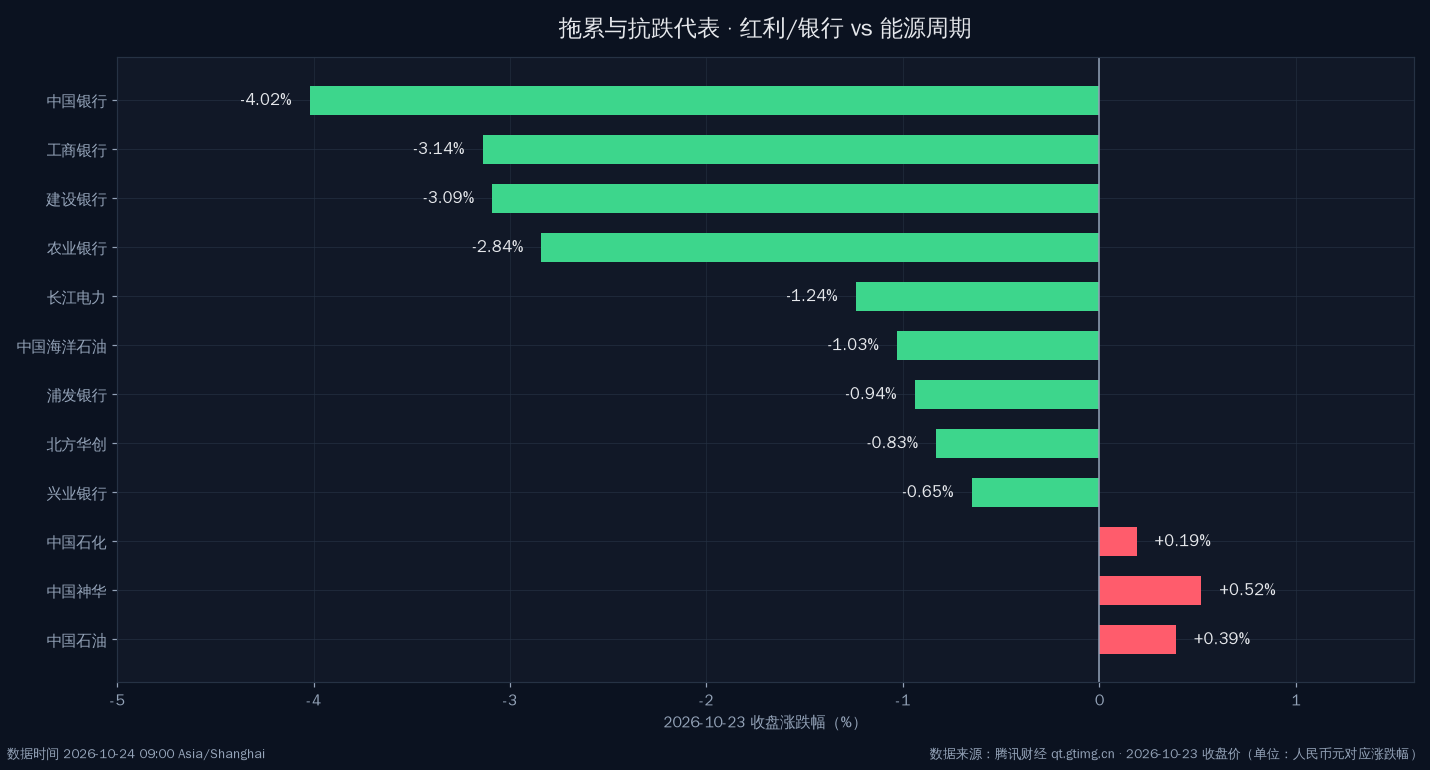
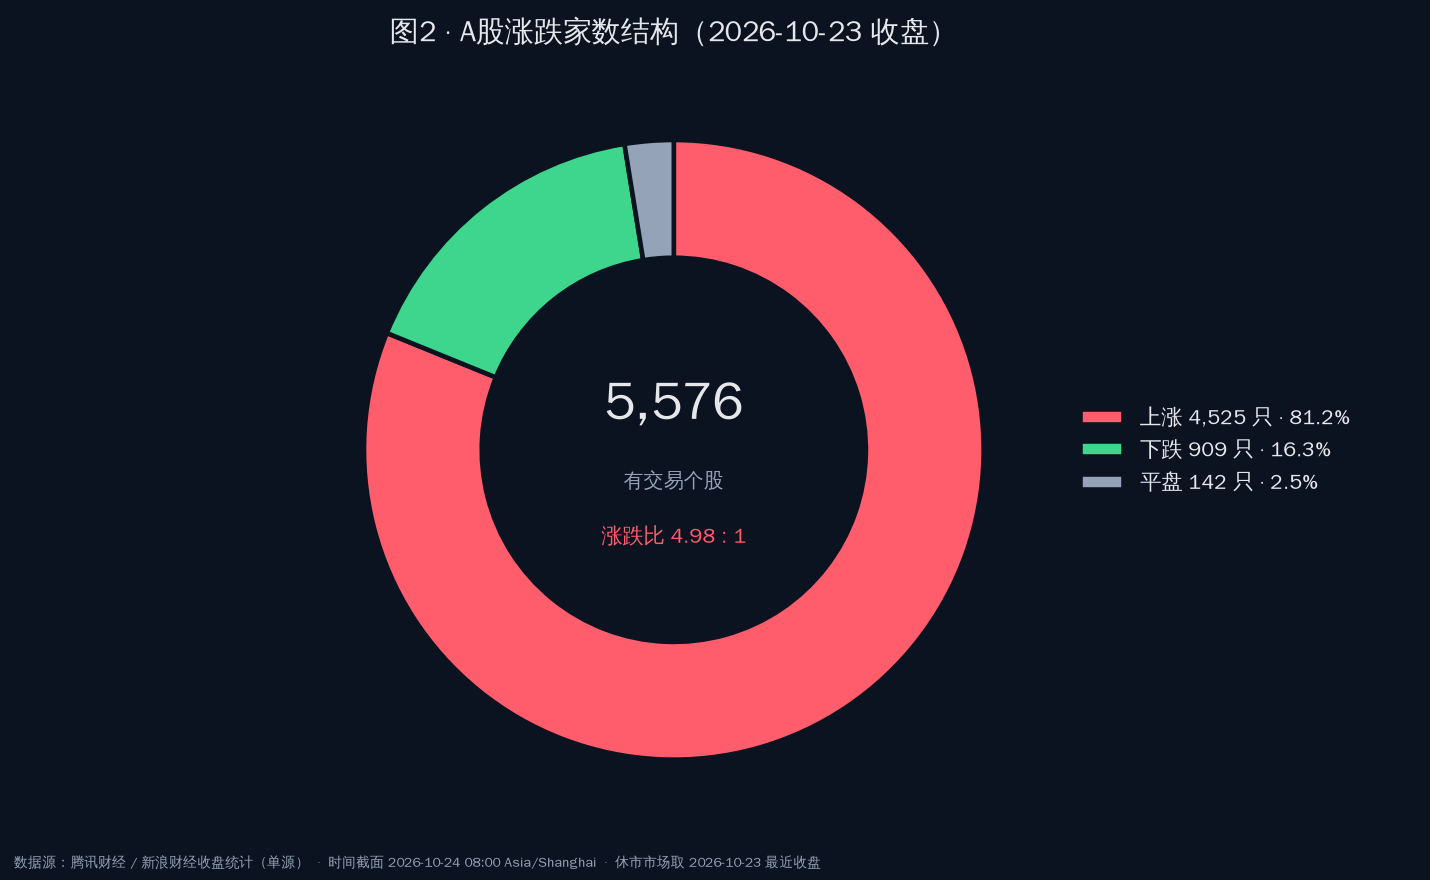
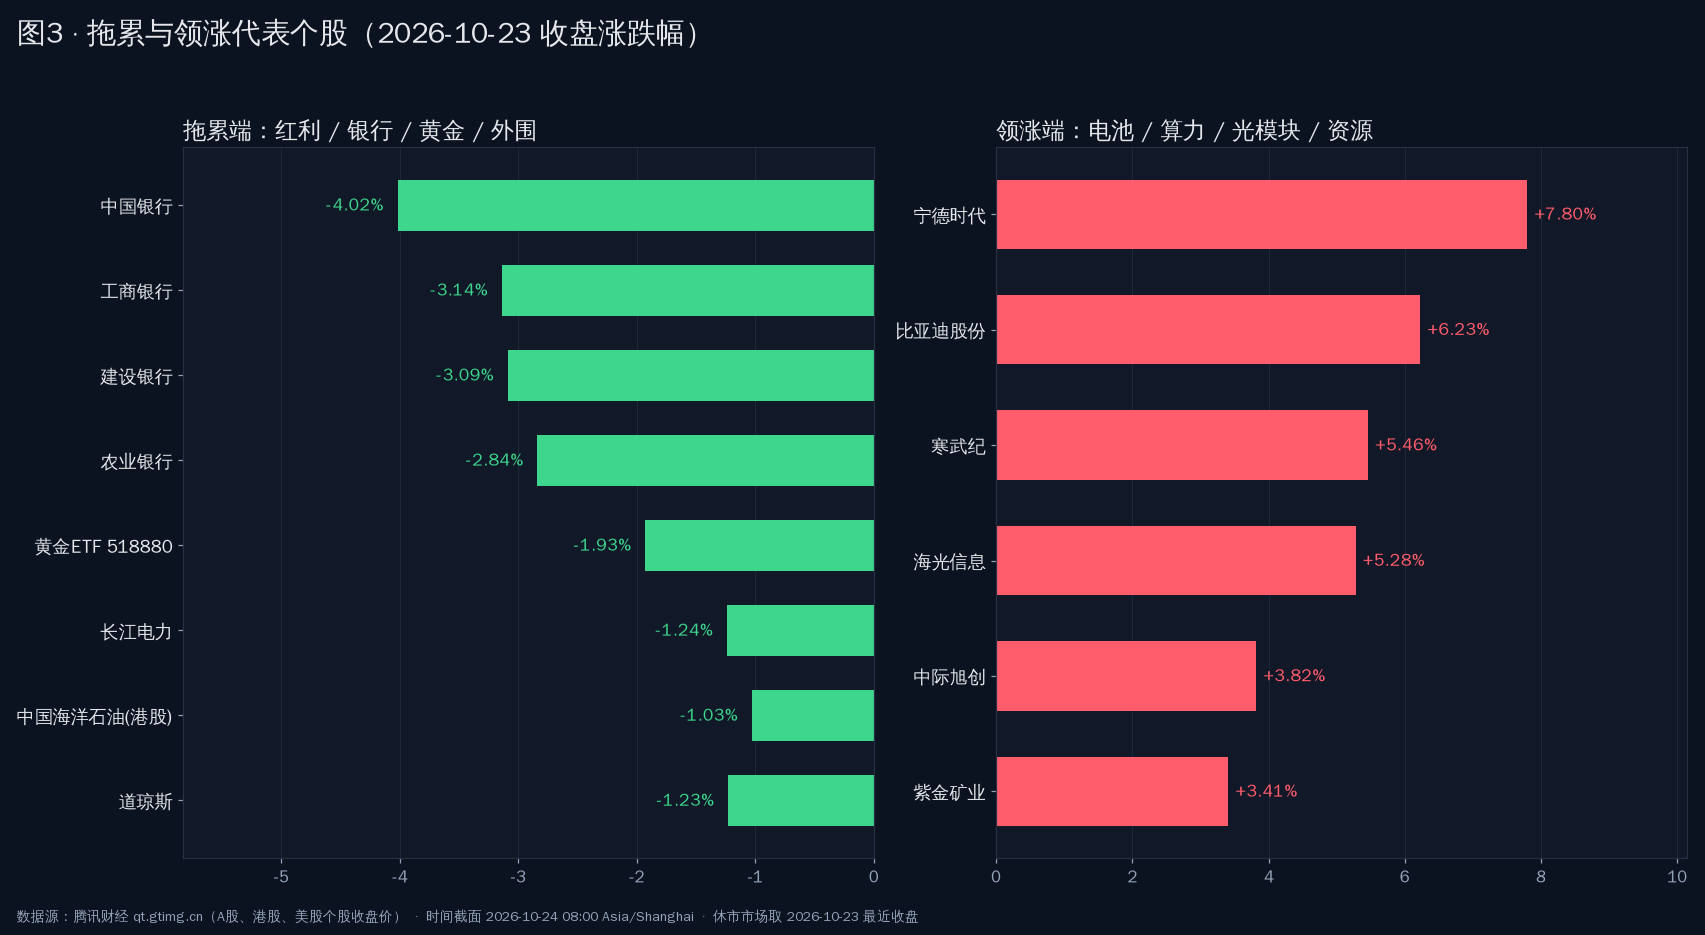
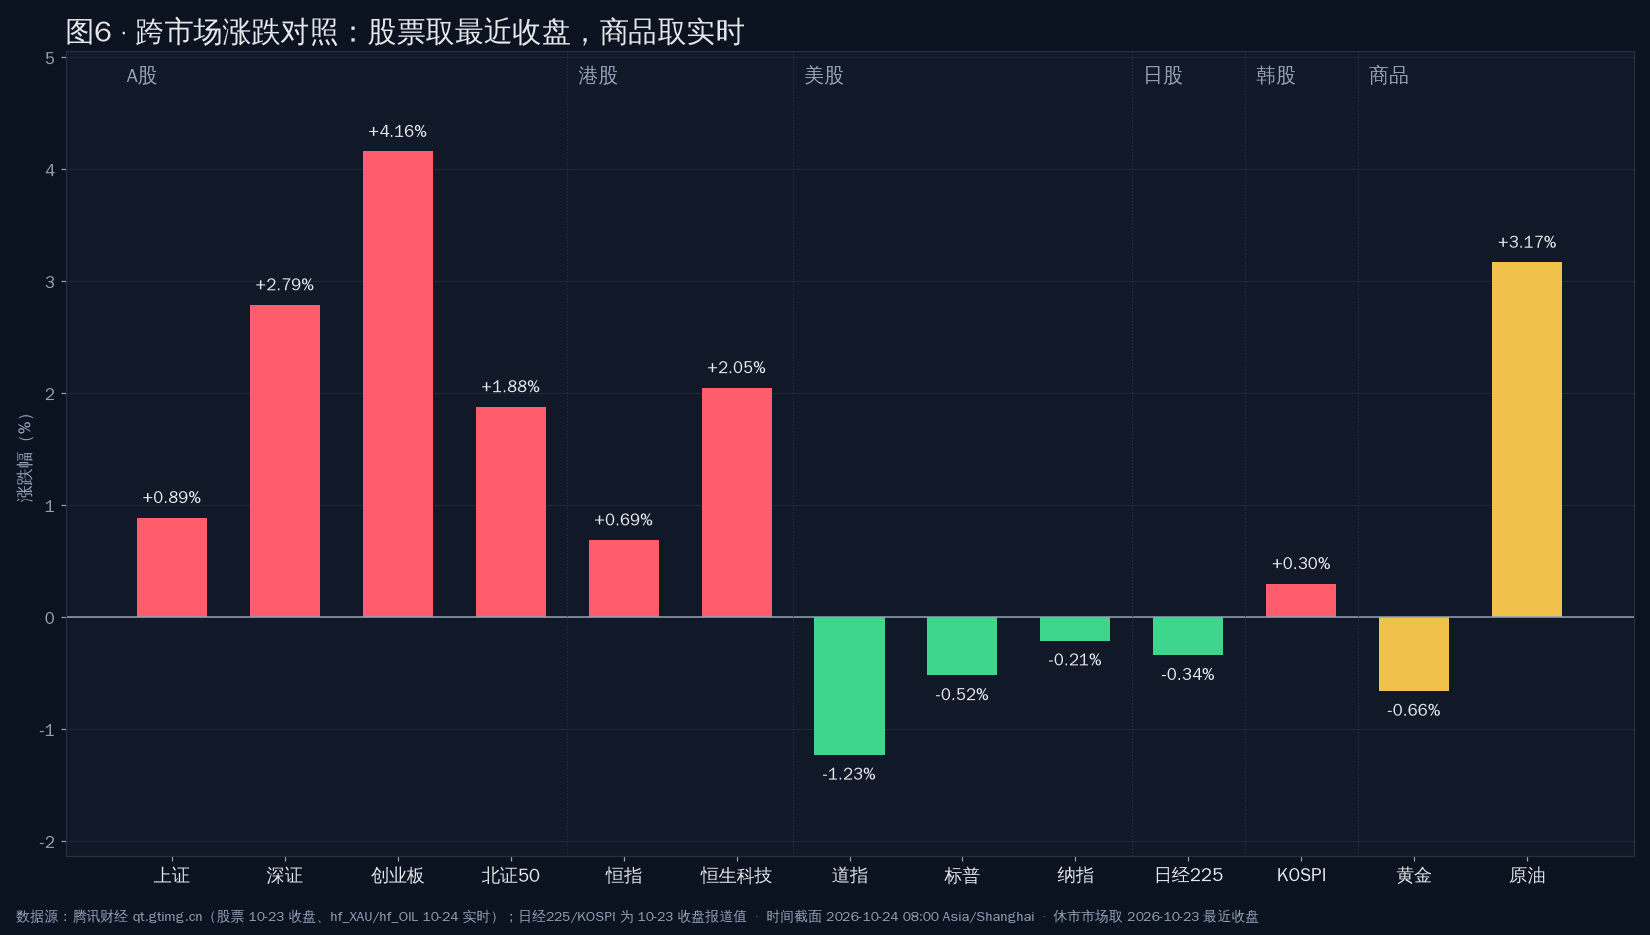
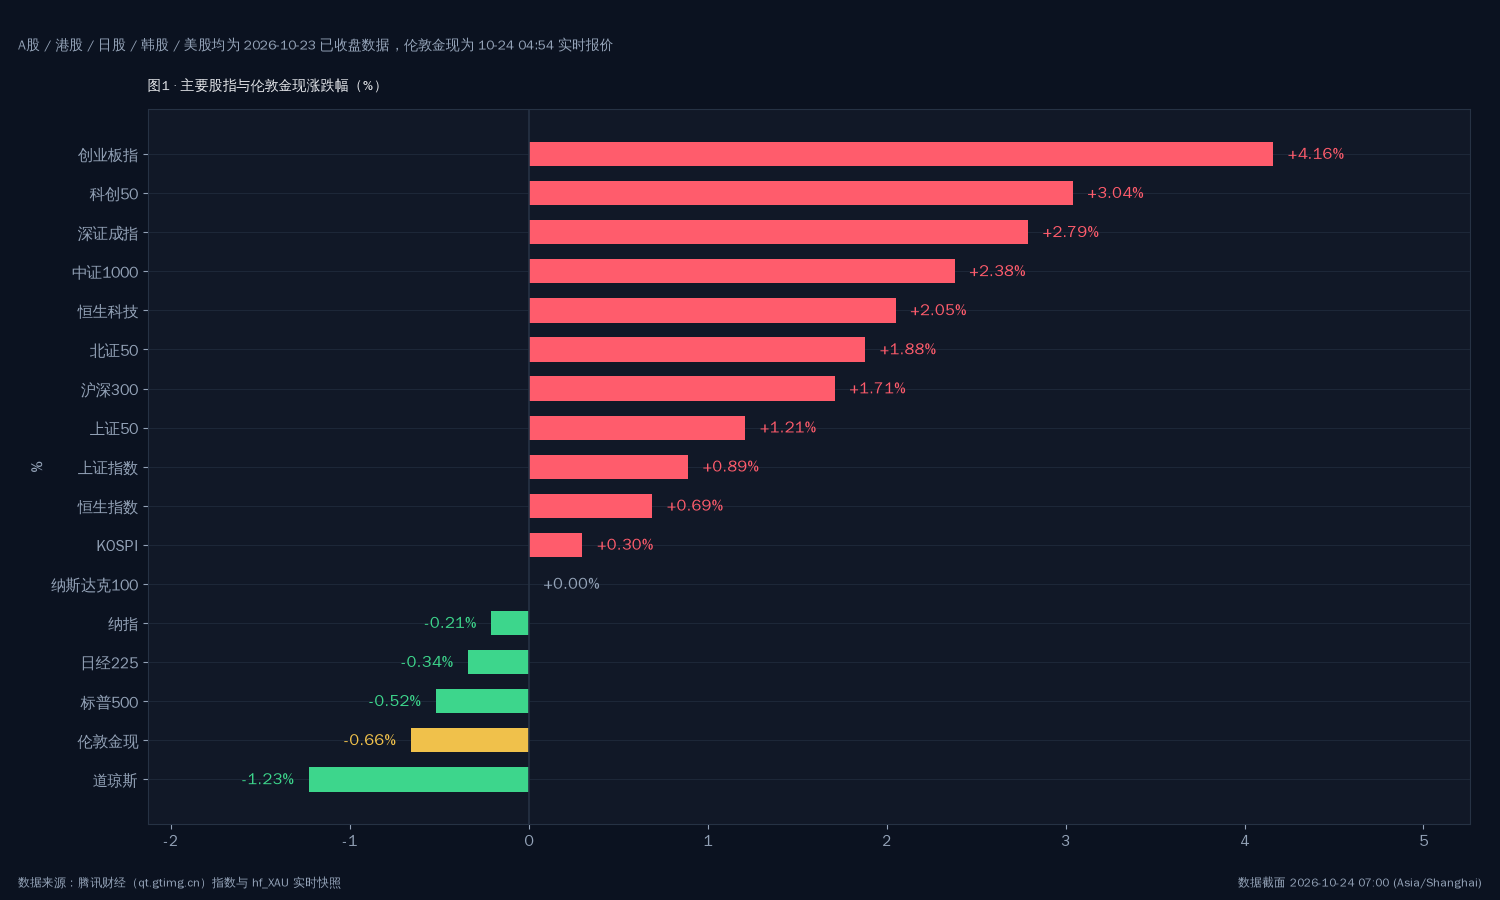
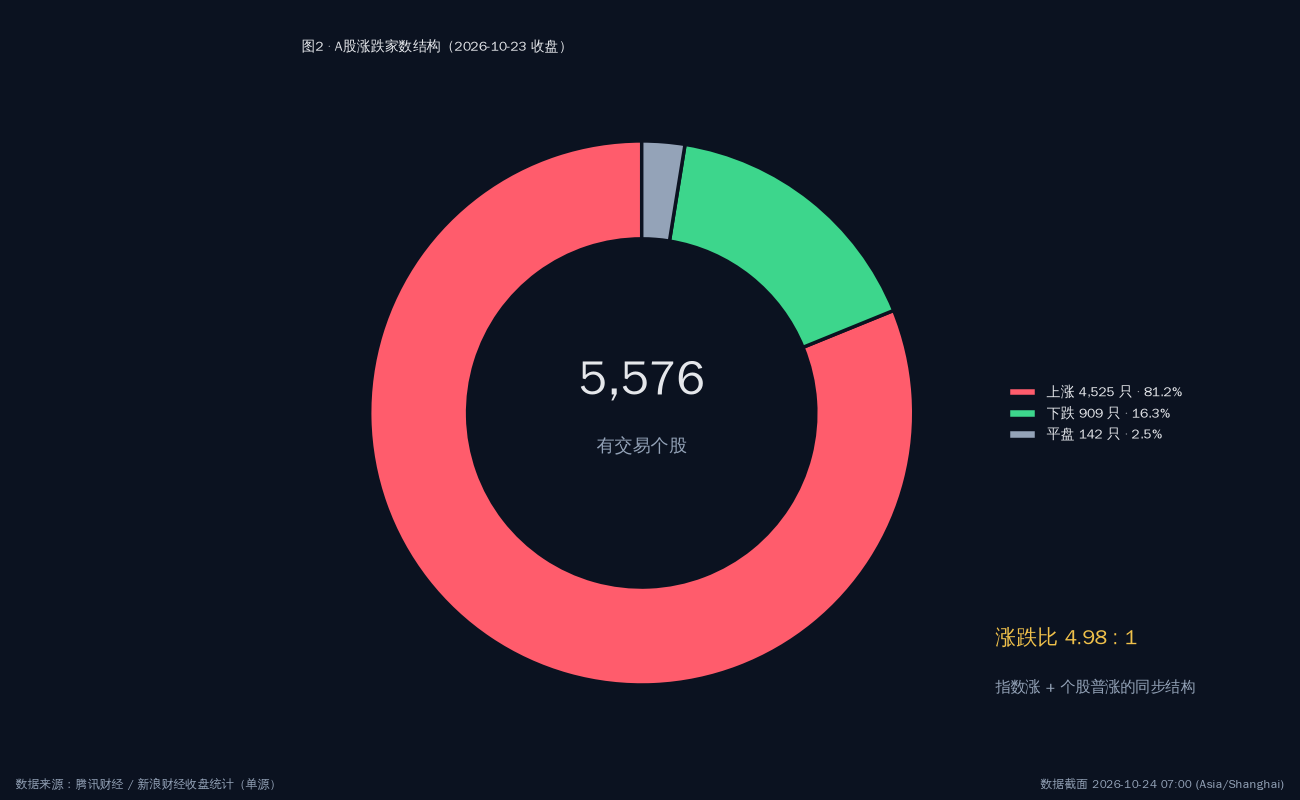
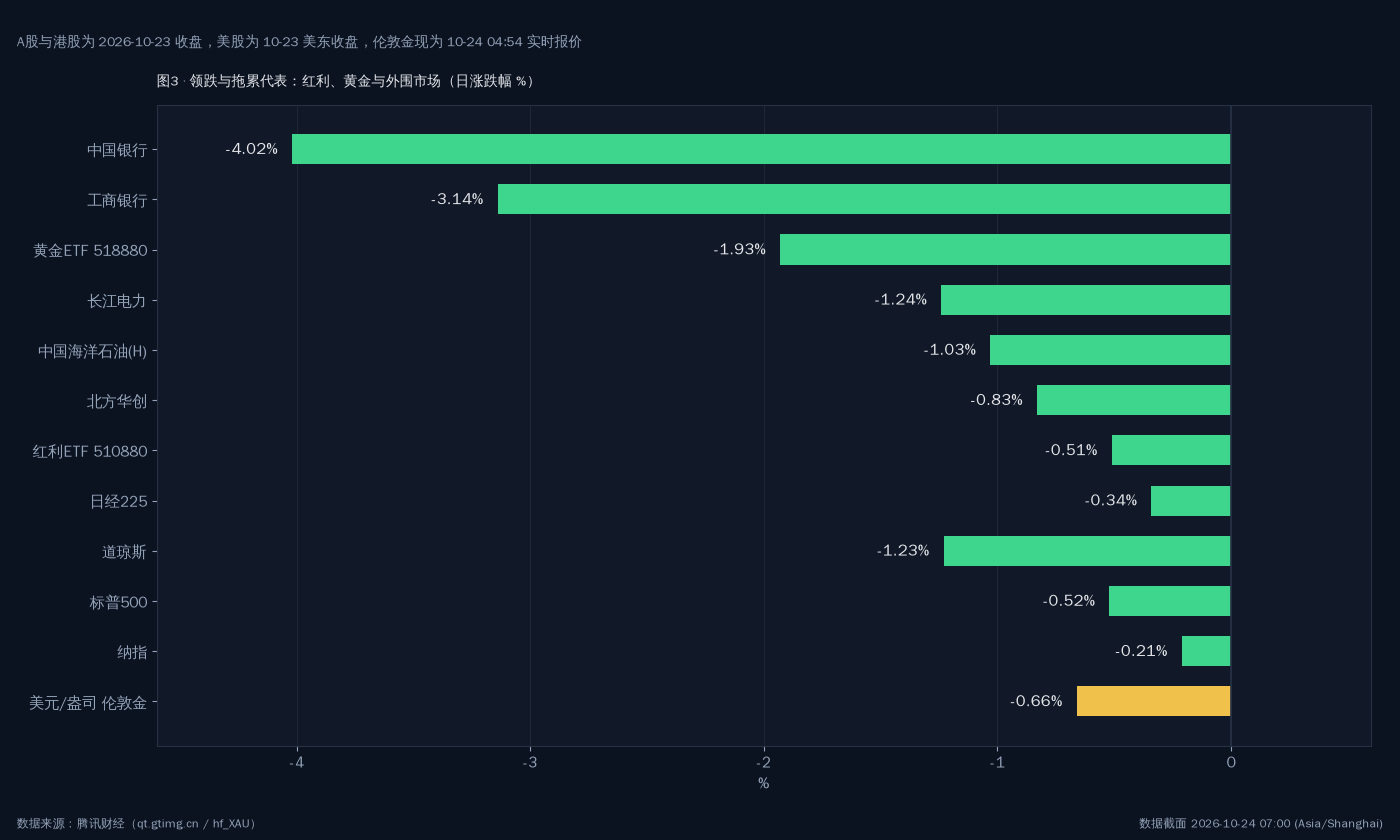
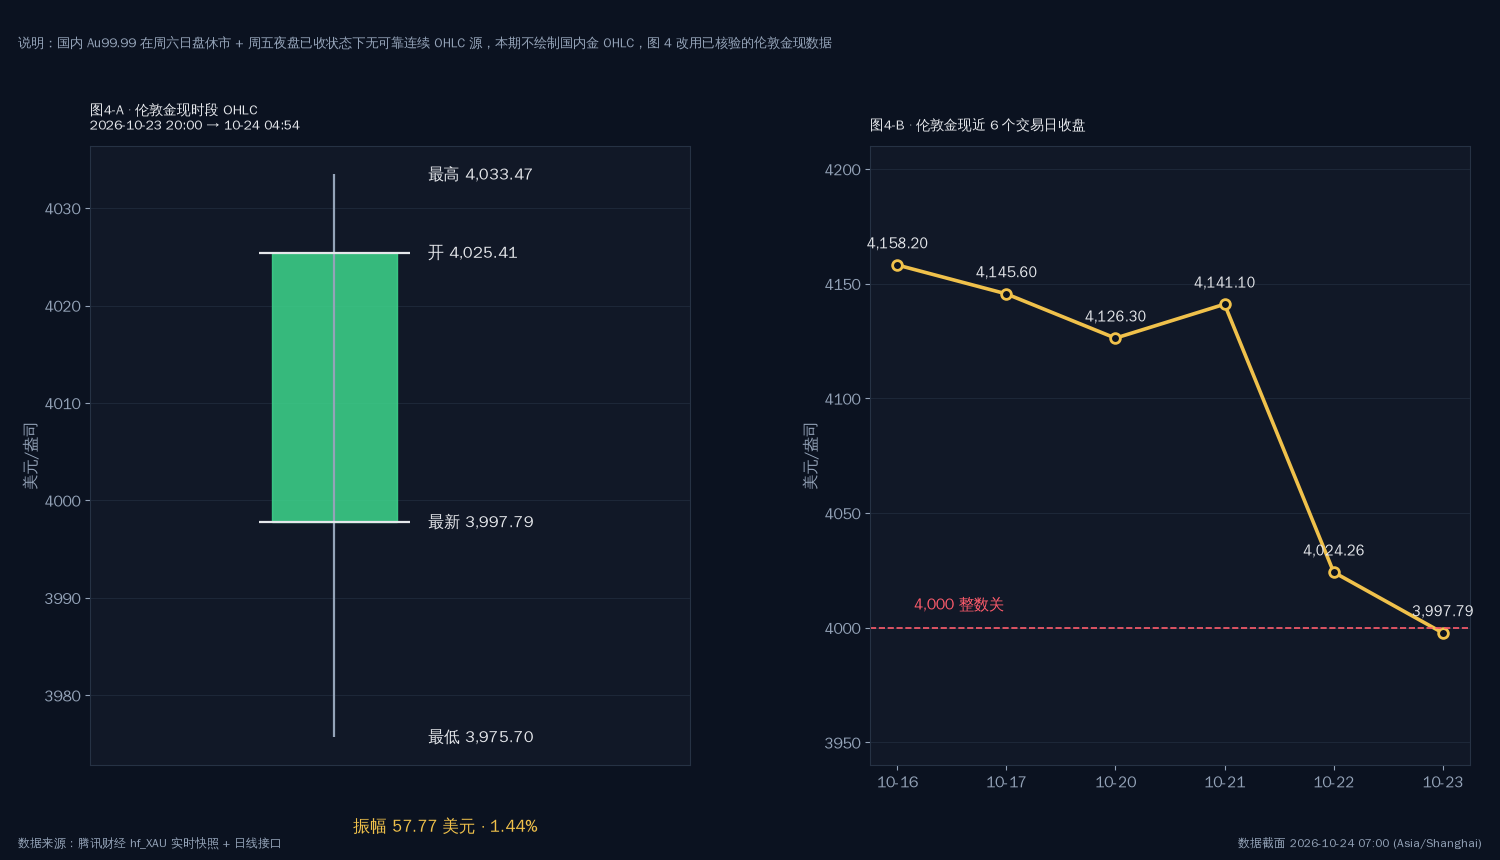
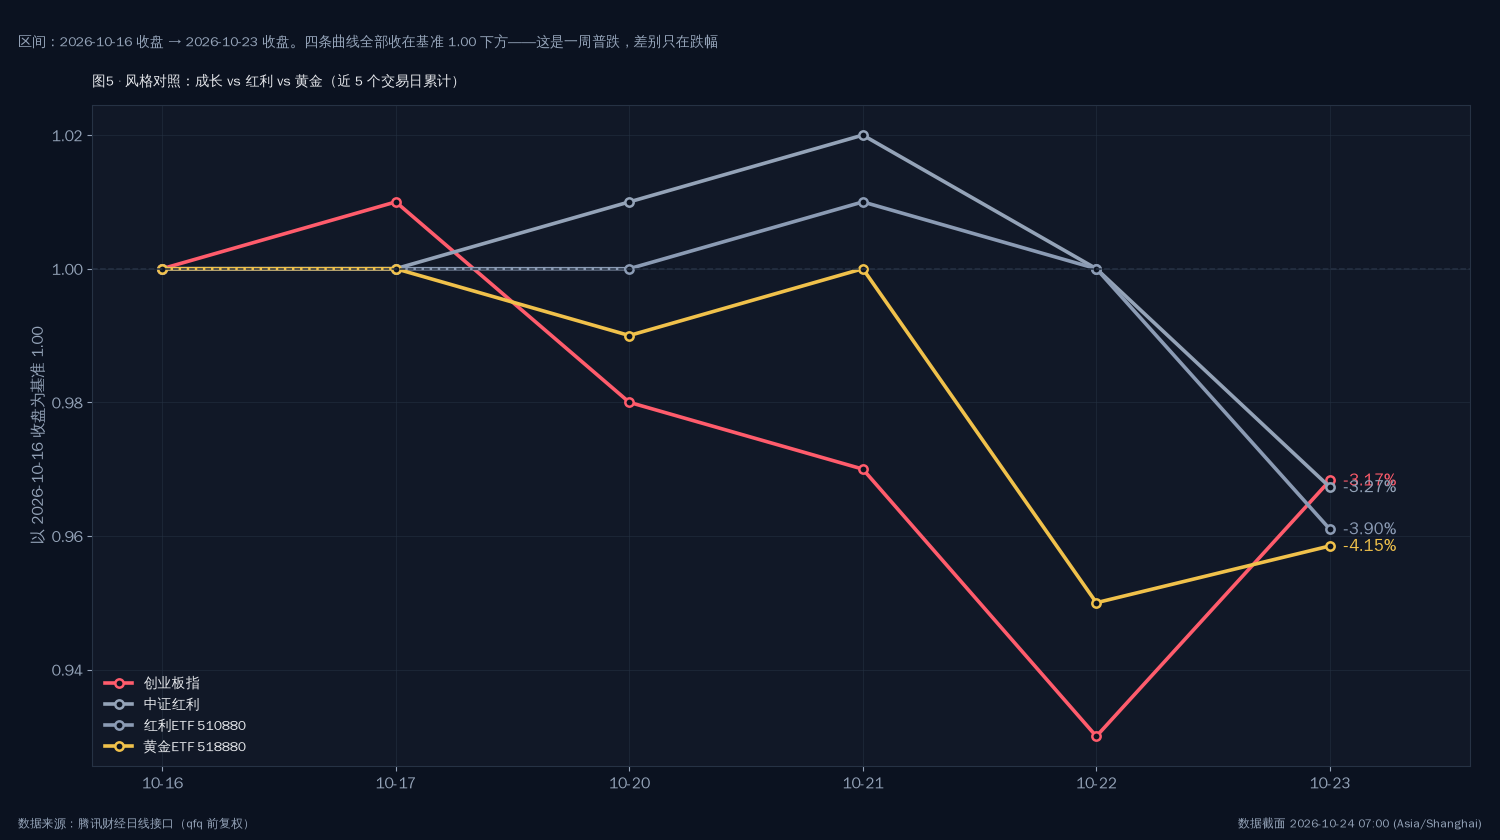
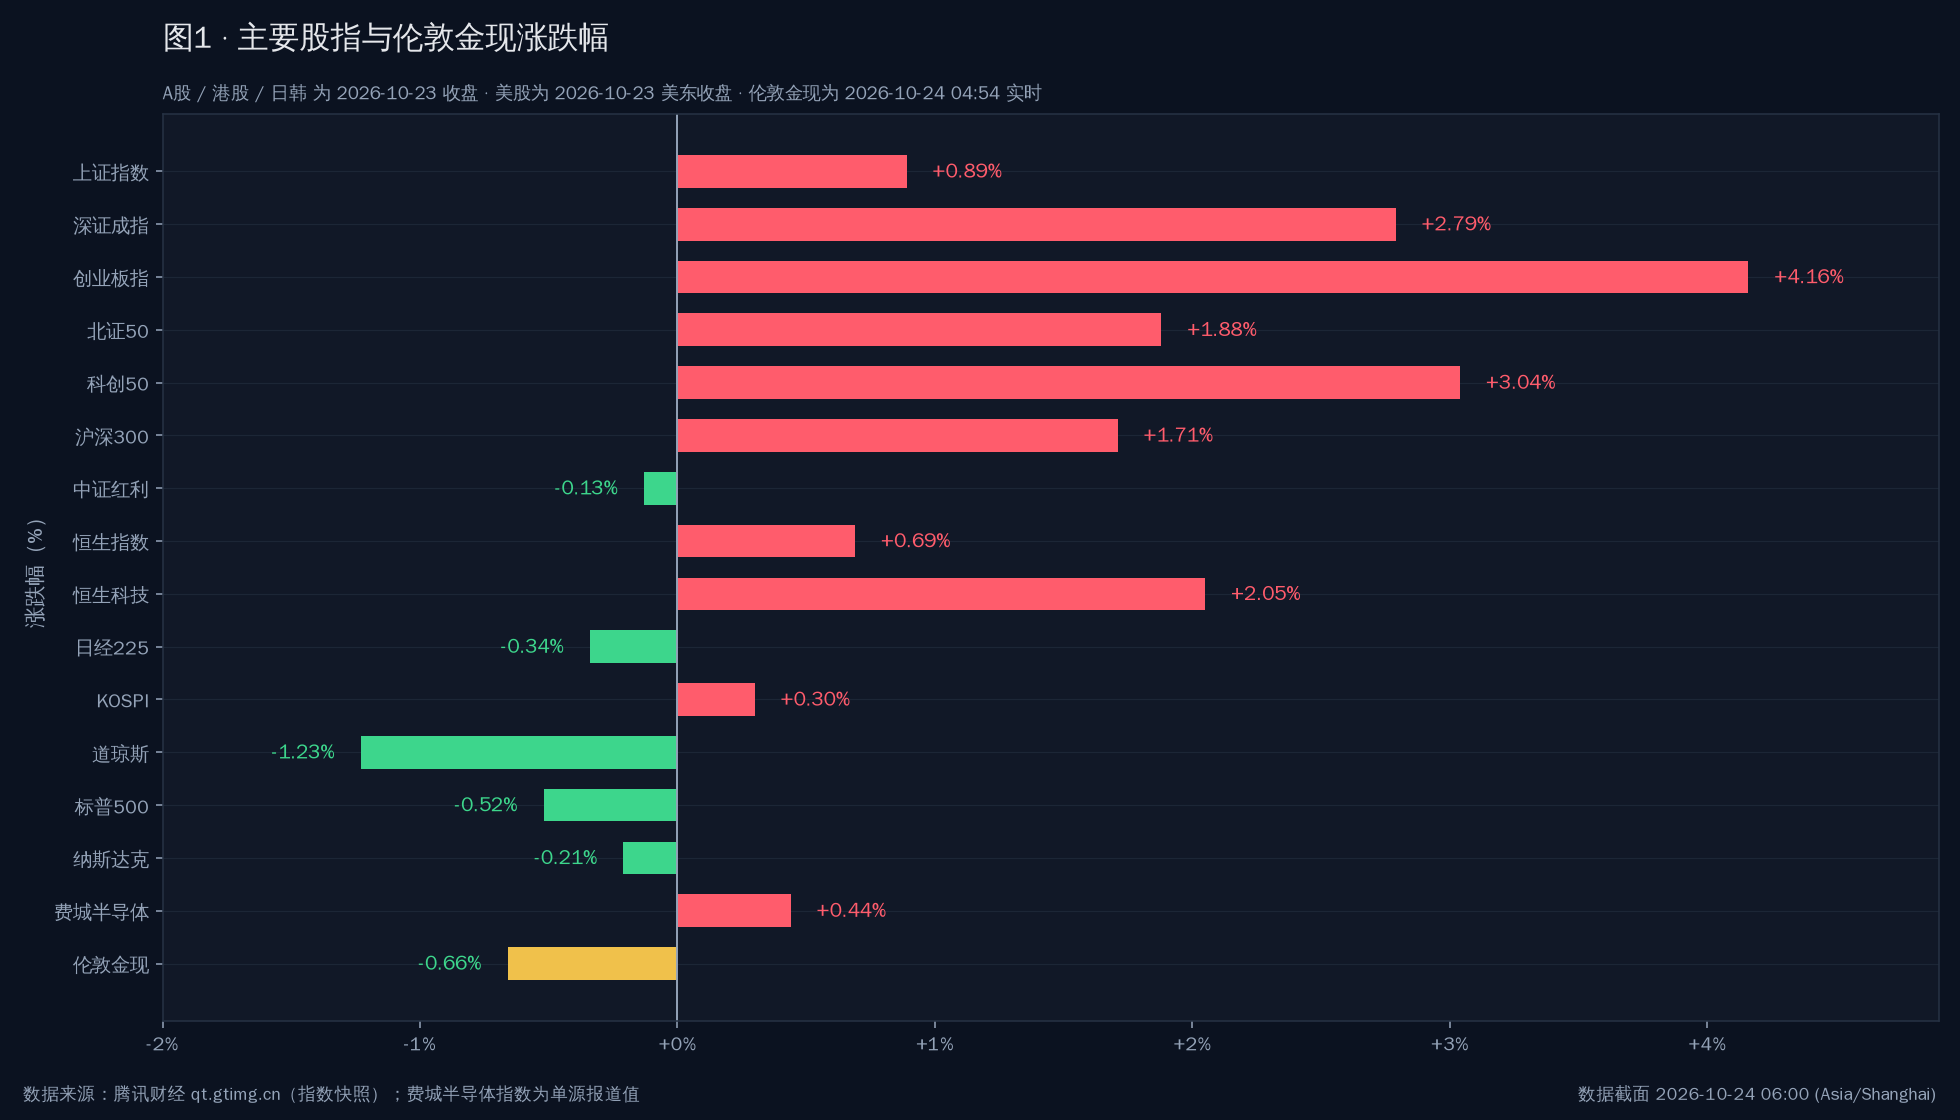
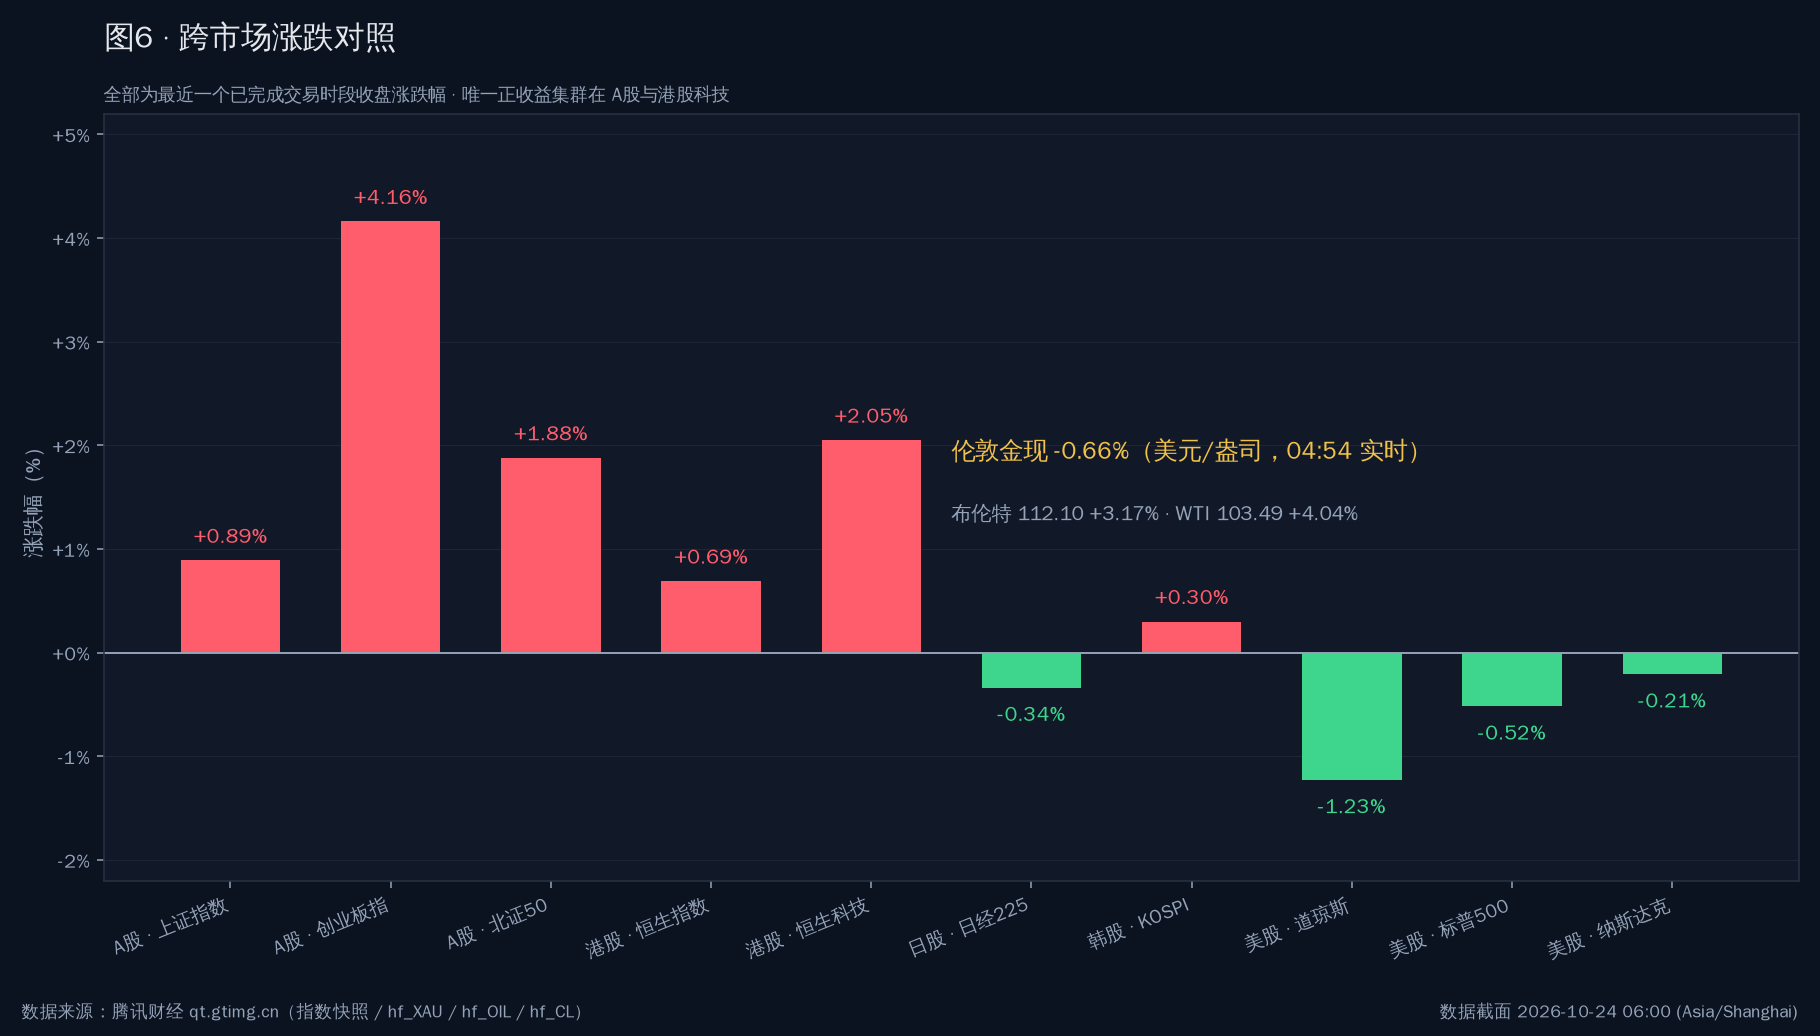
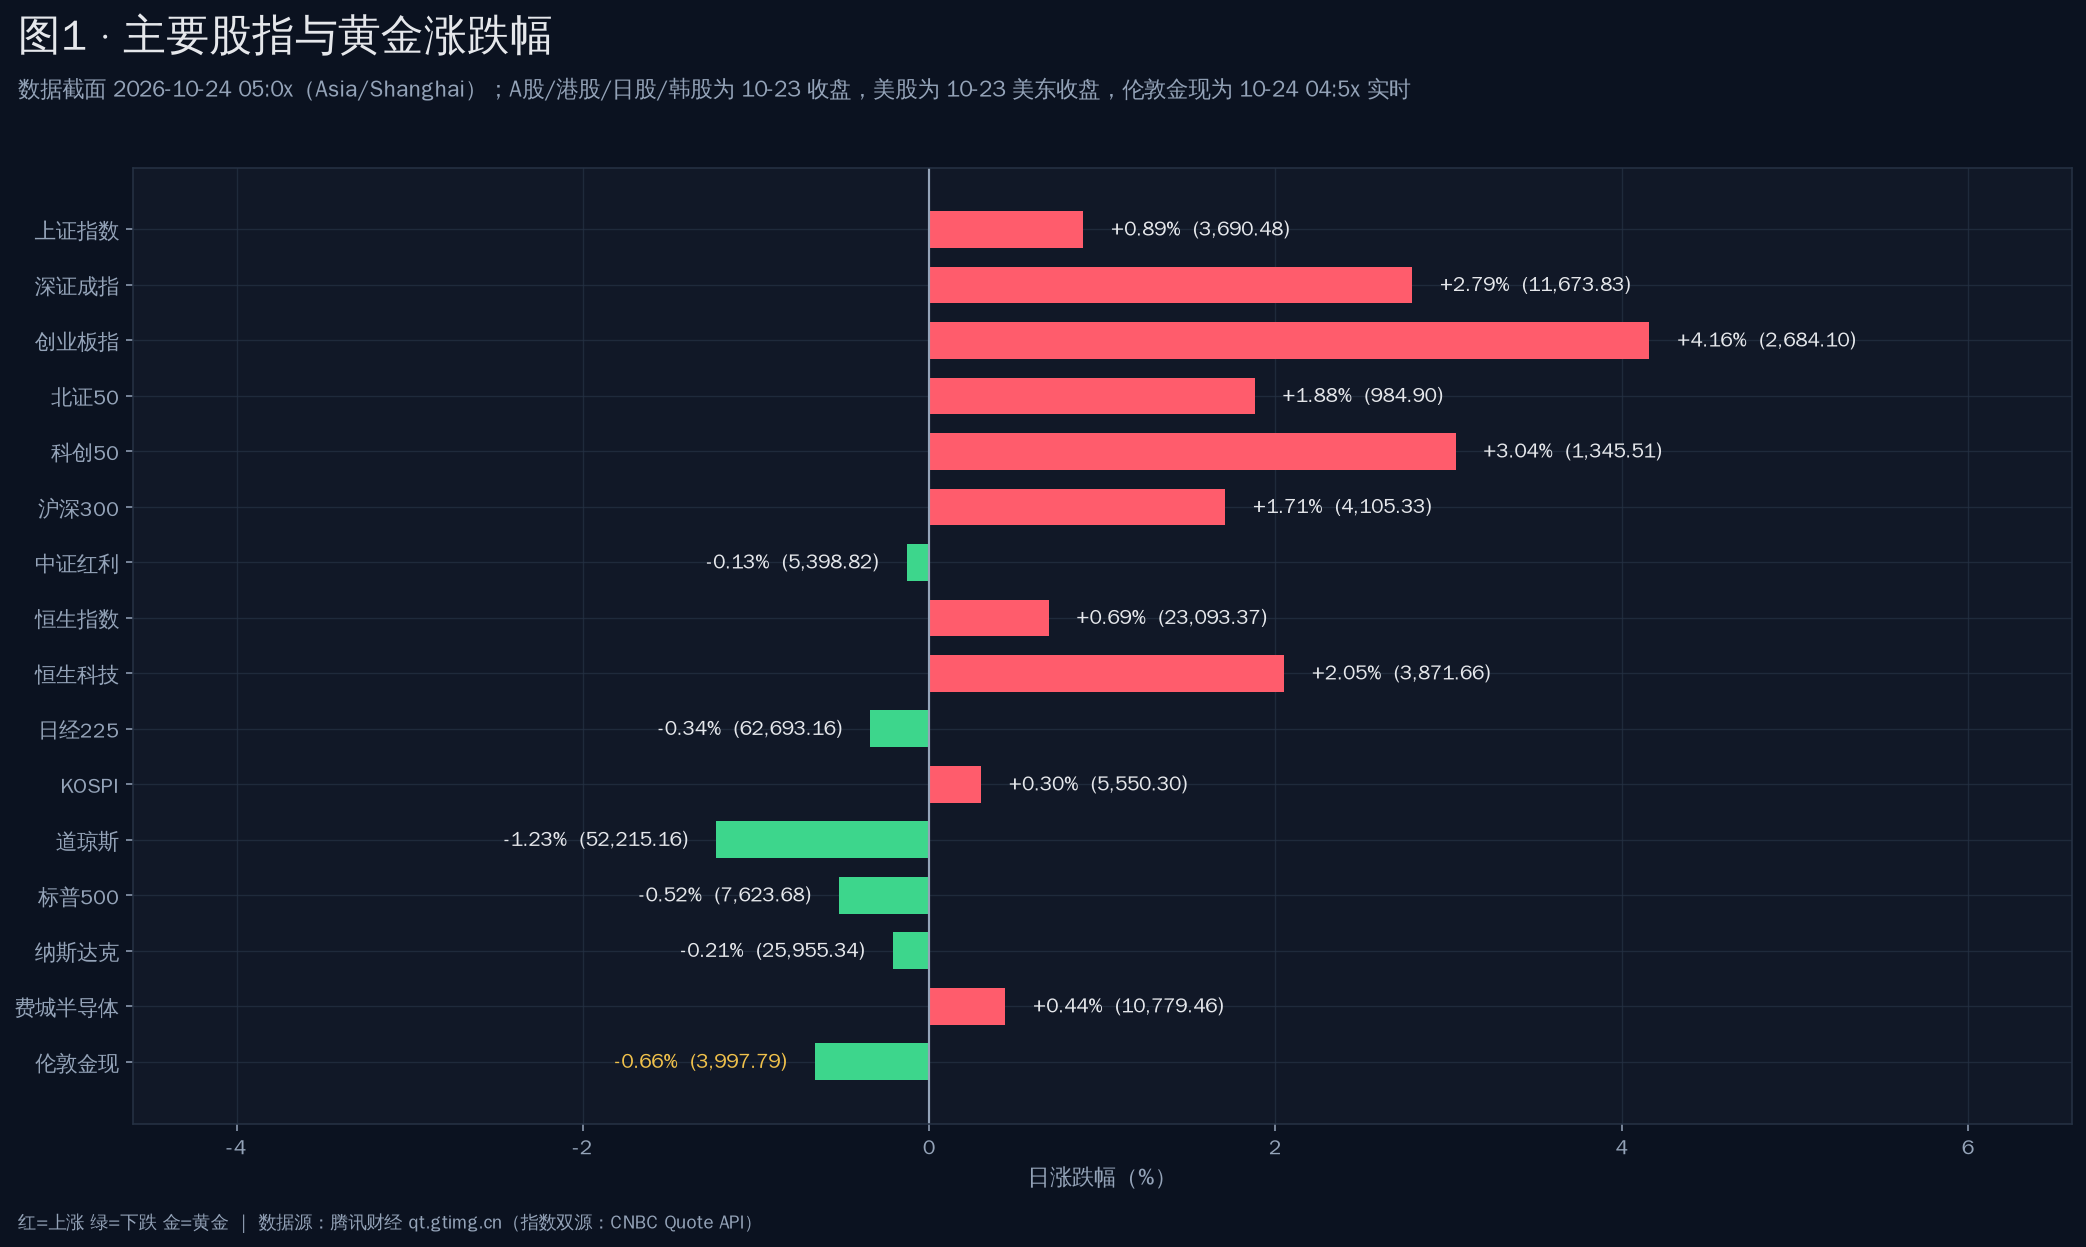
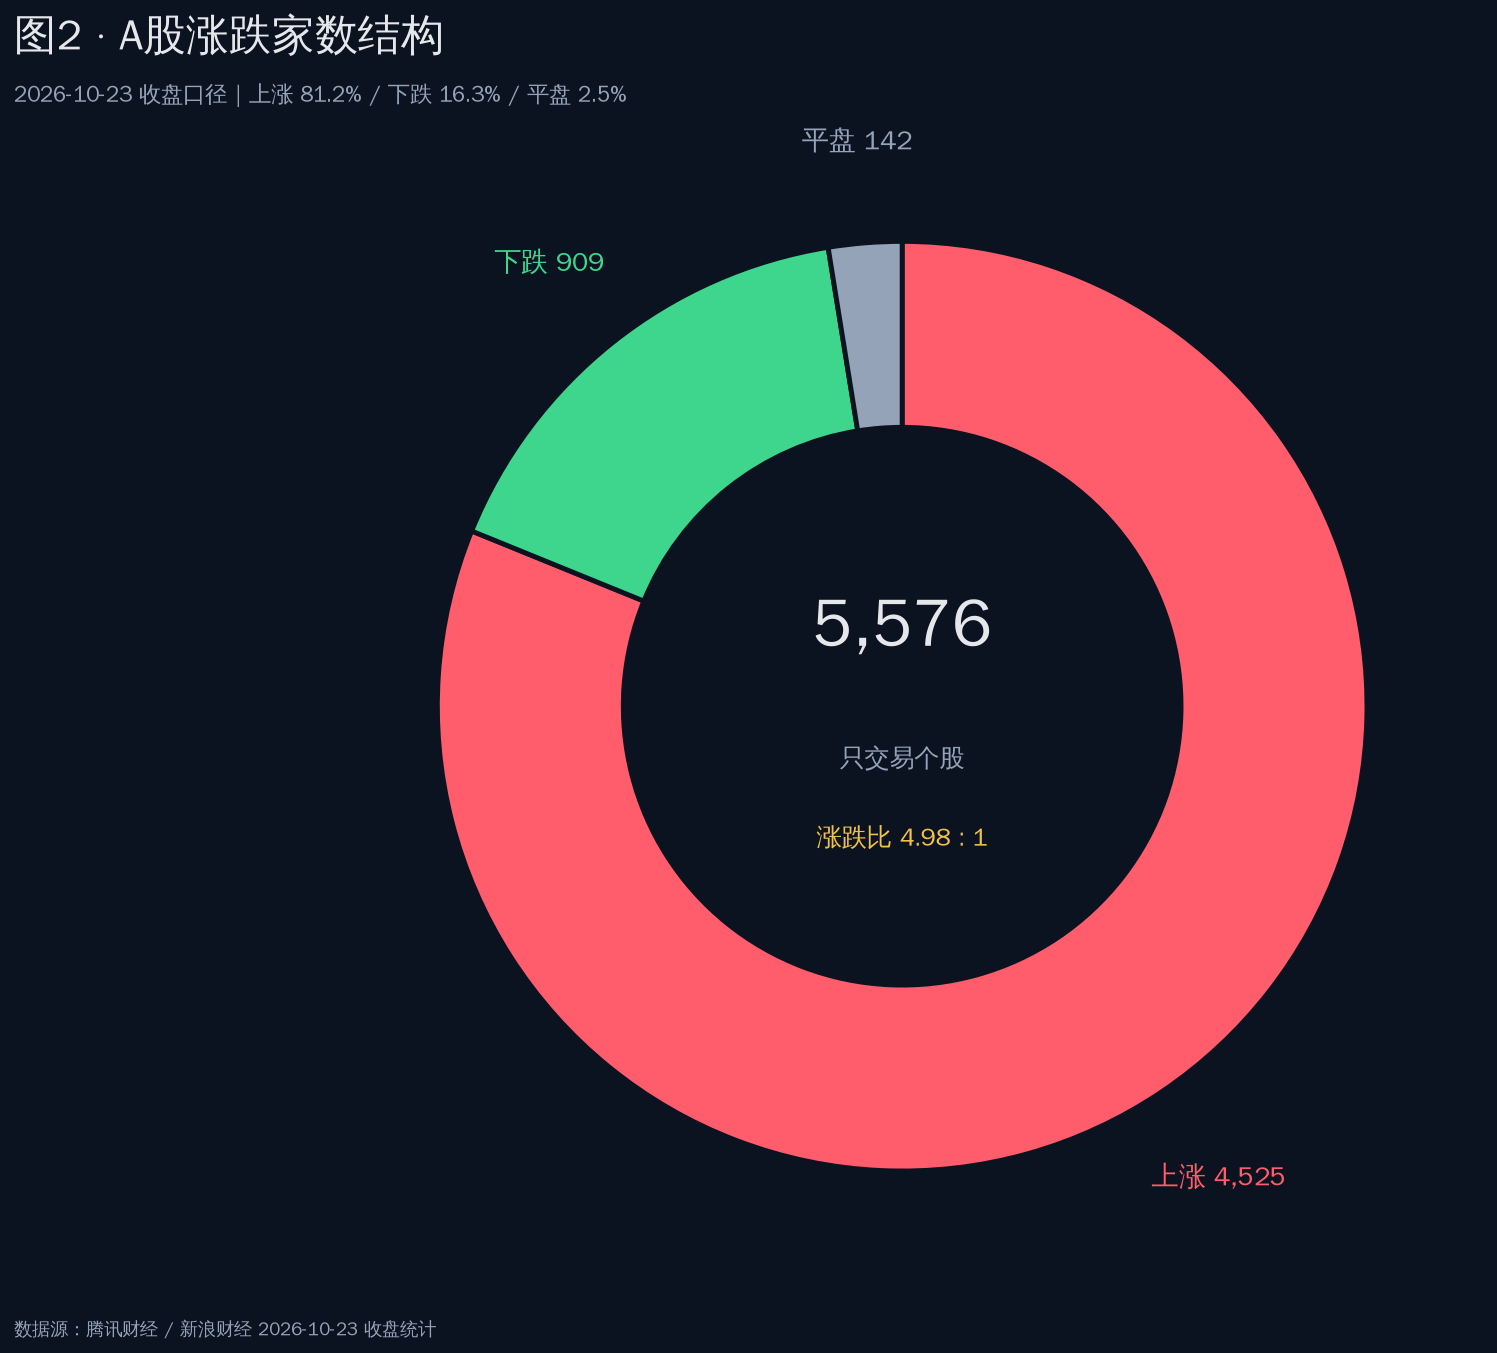
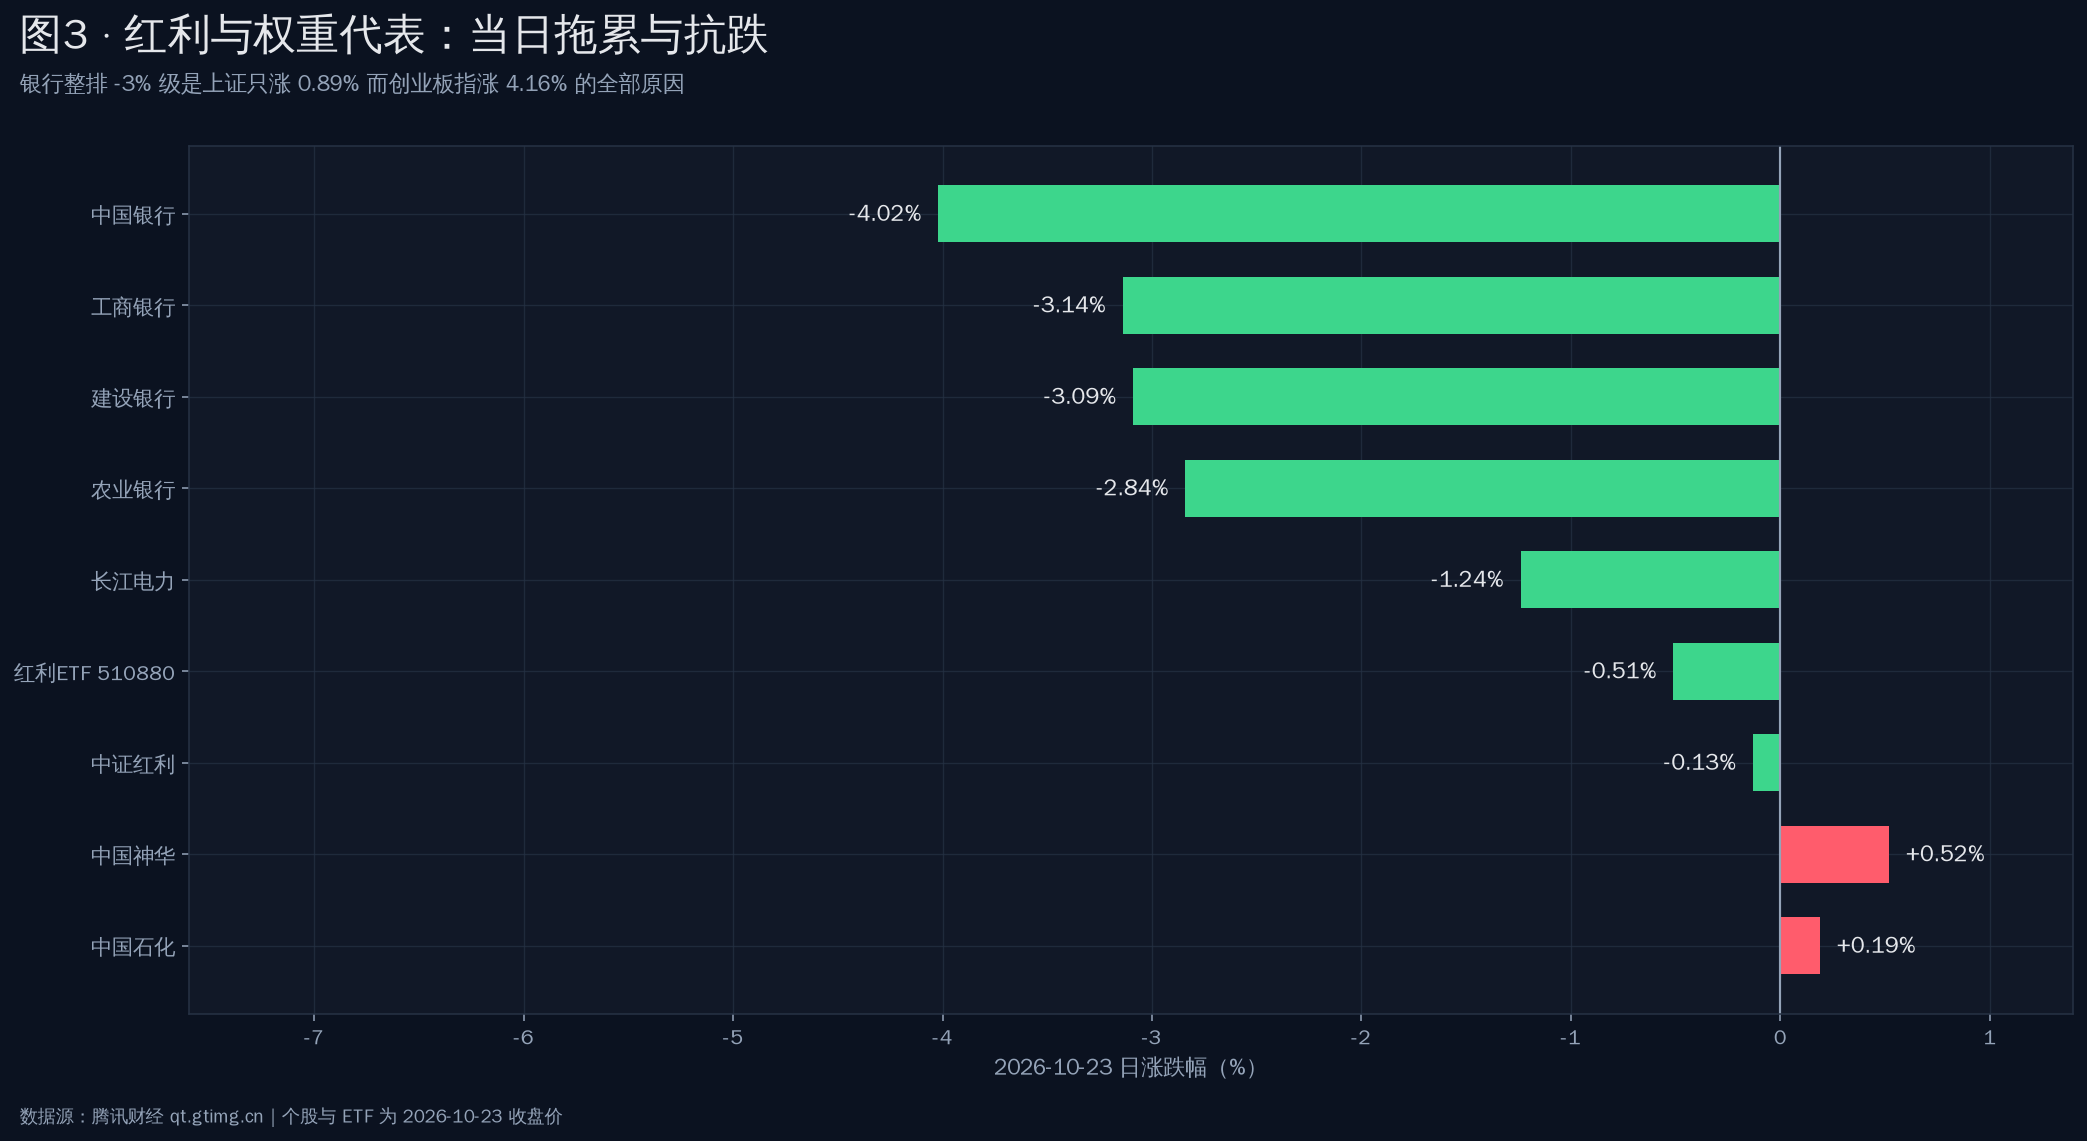
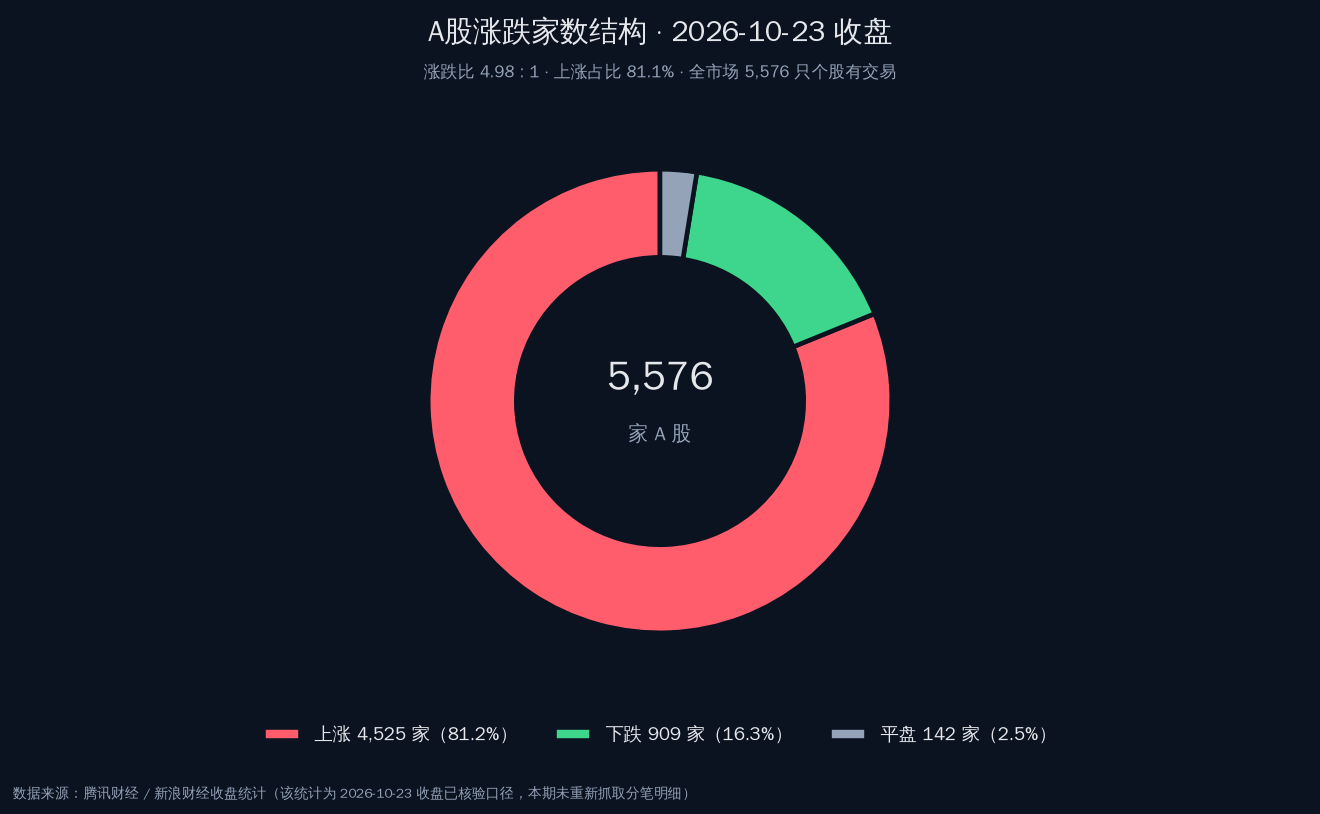
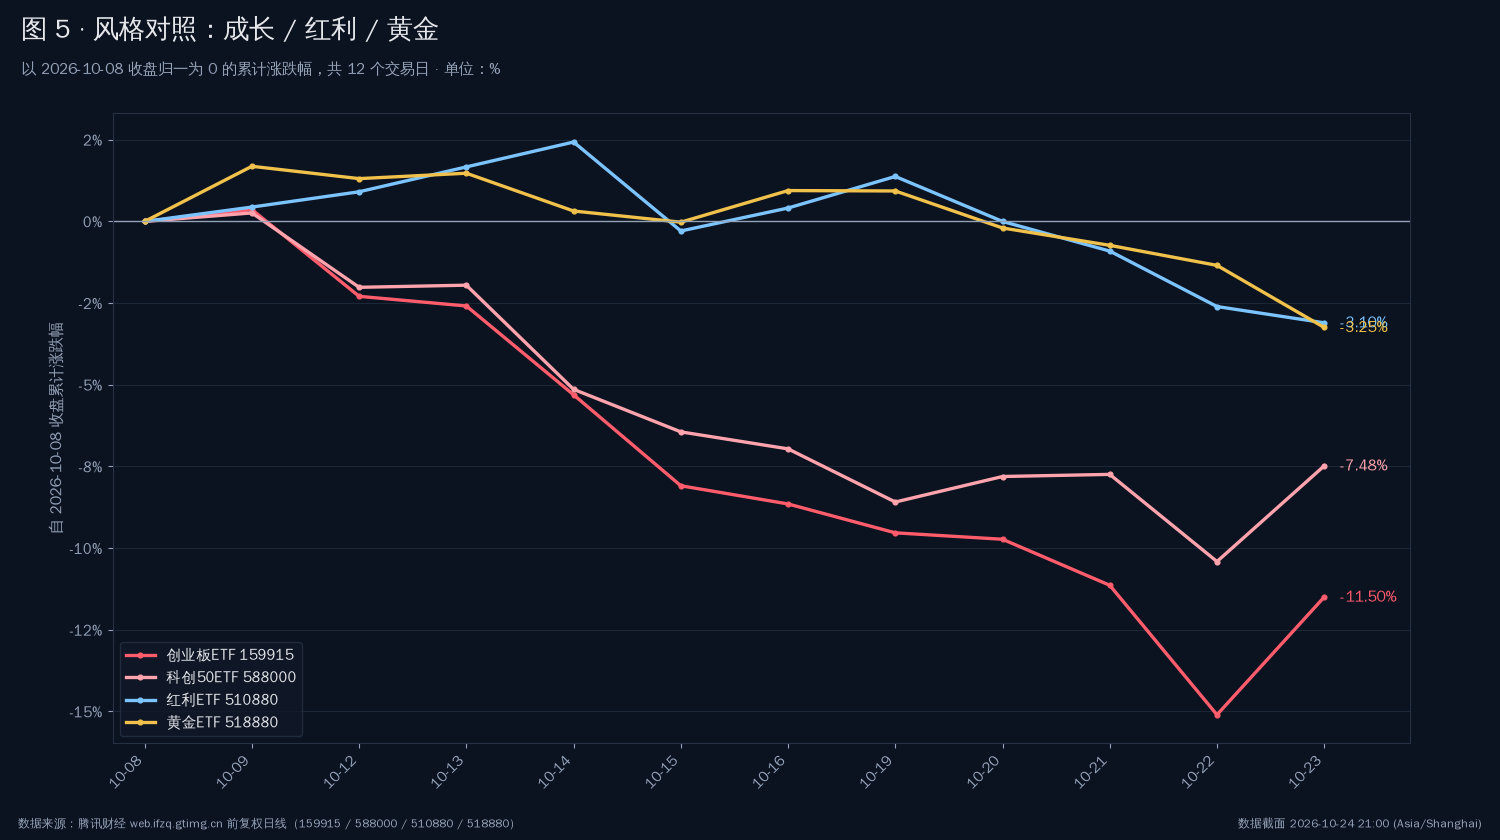
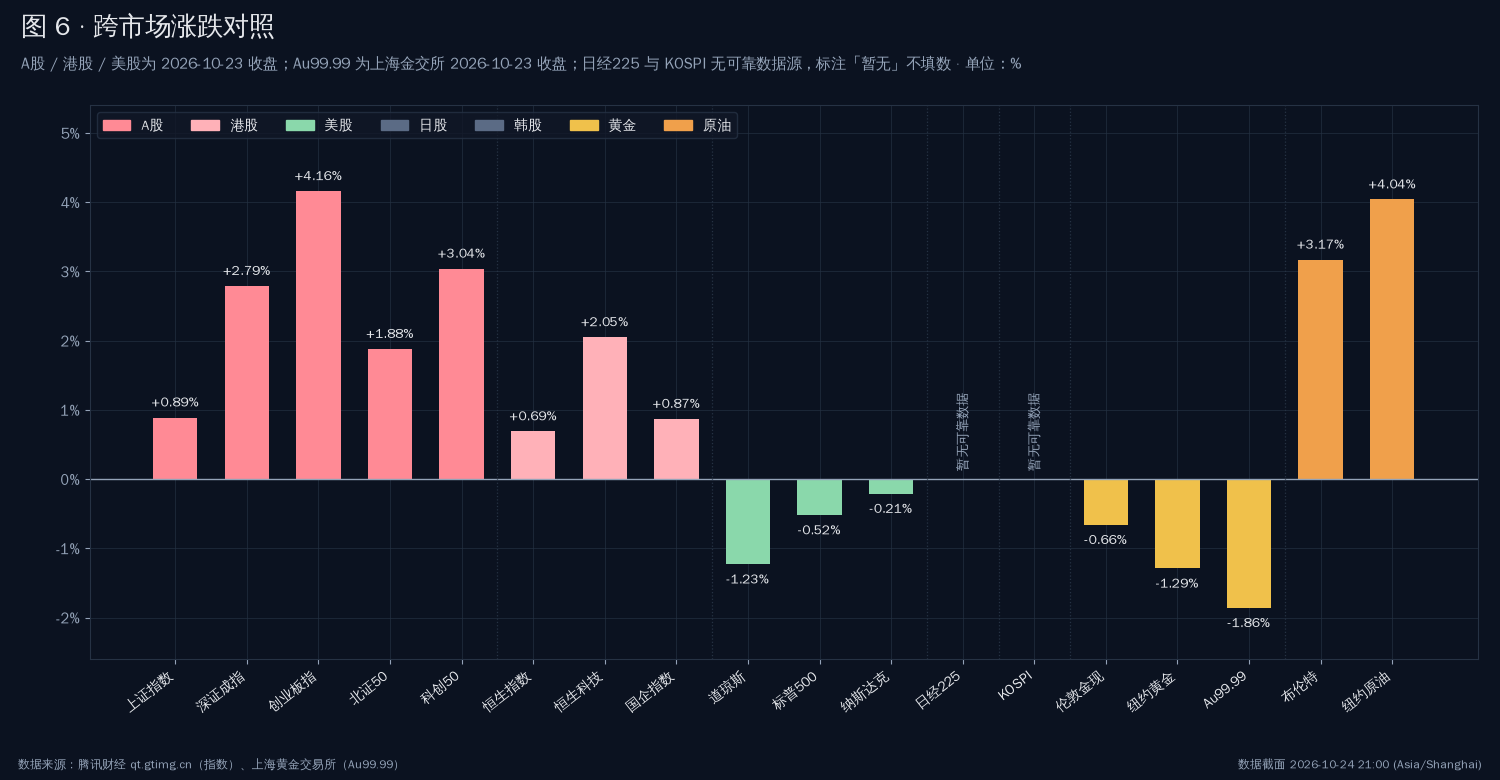
- 23:00 复盘报告 · 2026-10-24 23:00 · 周六全市场休市,股票价量连续第十五小时零新增(商品最后报价仍停 04:54—05:59,23:00 回查未刷新);本期唯一新增在地理范围,不在价格:22:28 美国因伊朗支持的胡塞武装袭击威胁加剧,一次性更新沙特、卡塔尔、阿联酋、伊拉克、黎巴嫩、以色列六国旅行警告(风险从「能源通道」扩散到「人员与商业活动」);22:12 也门亚丁遭导弹袭击;22:08 联军空袭萨那水泥厂致 8 死 10 伤、同日拦截射向利雅得弹道导弹(冲突外溢到红海—亚丁湾港口节点);22:07 泽连斯基称「星链」「星盾」在乌运行速度已恢复至受限前水平;22:11 华福证券陈兴称 A股 核心资产估值已充分消化谨慎预期(卖方观点,非可交易事实);另 19:45 商务部就美方新版对外投资限制拟议规则答问(分母端)、18:54 伊朗重申任何情况不许美军船只进入波斯湾、21:05 苏州现房销售细则、18:59/18:37 亿纬锂能四季度产能订满与大圆柱满产;结构维持 10-23 原样:上证 3,690.48(+0.89%)/ 深证成指 11,673.83(+2.79%)/ 创业板 2,684.10(+4.16%)/ 科创50 1,345.51(+3.04%)/ 北证50 984.90(+1.88%)/ 沪深300 4,105.33(+1.71%),5,576 只样本涨 4,525 跌 909 平 142(81.15%),成交逐只求和 19,724.44 亿,中证红利 5,398.82(-0.13%)与红利指数 3,209.40(-0.60%)唯二翻绿、四大行 -4.02%~-2.84%(含除息),49 个行业分类仅电力 -0.92%/石油 -0.64%/公路桥梁 -0.32%/综合 -0.06% 收绿、次新股 +3.70% 领先;港股恒生 23,093.37(+0.69%)/ 恒生科技 3,871.66(+2.05%)/ 国企指数 7,756.25(+0.87%),腾讯控股 386.00(+0.94%)、比亚迪股份 71.60(+6.23%)、中国海洋石油 23.12(-1.03%);美股道指 52,215.16(-1.23%,AT&T -7.96%/T-Mobile -7.71% 拖累)/ 标普 7,623.68(-0.52%)/ 纳指 25,955.34(-0.21%),XOM 183.21(+2.79%)/CVX 233.21(+2.88%)双创新高、SLB 53.06(+7.08%)、MU 877.55(+2.46%)、AMD 516.79(+1.74%),NEM 108.87(-4.59%)反向;伦敦金现 3,997.79(-0.66%)连续两日失守 4,000、纽约黄金 4,007.91(-1.29%)、白银 53.91(-1.19%)、布伦特 112.10(+3.17%)、纽约原油 103.49(+4.04%)、美国天然气 3.50(-1.71%);国内金 10-23 开 874.50/高 883.98/低 856.01/收 864.00(-1.86%),Au(T+D) 863.38(-1.87%)/Au100g 865.54(-1.90%)/Au99.95 854.00(-2.42%)/Ag(T+D) 13,021(-3.89%);日经225 / KOSPI 本期全部接口无可靠返回,标「暂无」且不续引;口径更正:图 5 区间排序按 10-08→10-23 重算为红利 -3.10% > 黄金 -3.25% > 科创50 -7.48% > 创业板 -11.50%,22:00 期正文将科创50 的 -7.48% 误记为黄金 ETF,本期已声明(20:00 期图注同一数值可复核),未修改任何历史报告;核心背离一:避险被拆两层——上游实物收通道溢价(布伦特 +3.17%、XOM/CVX 创新高、SLB +7.08%),黄金收实际利率溢价(国际 -0.66%、国内 -1.86%),A股 上游两头不靠(石油行业 -0.64%、中国石油 +0.39%、中国海油 -0.24%);核心背离二:同一块黄金四个方向——国际 -0.66%、国内 -1.86%、A股 紫金矿业 +3.41%/赤峰黄金 +4.10%、美股纽曼矿业 -4.59%;核心背离三:22:11 卖方称「估值已充分消化谨慎预期」而同日四大行 -2.84%~-4.02%、红利双指数唯二翻绿,被消化的是成长端悲观、不是权重端久期
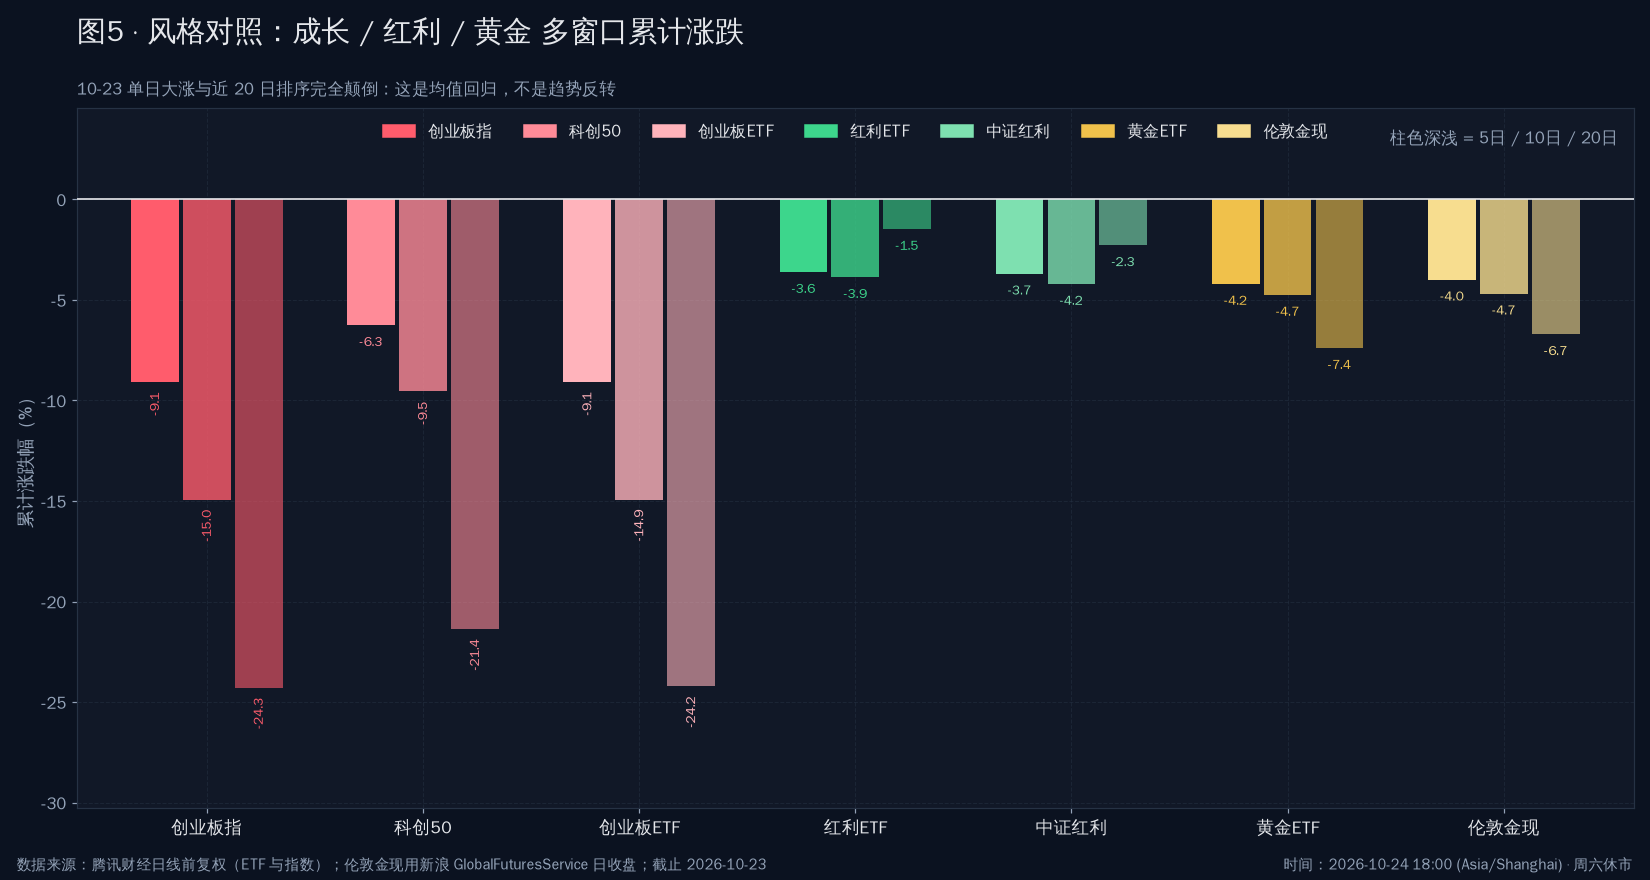
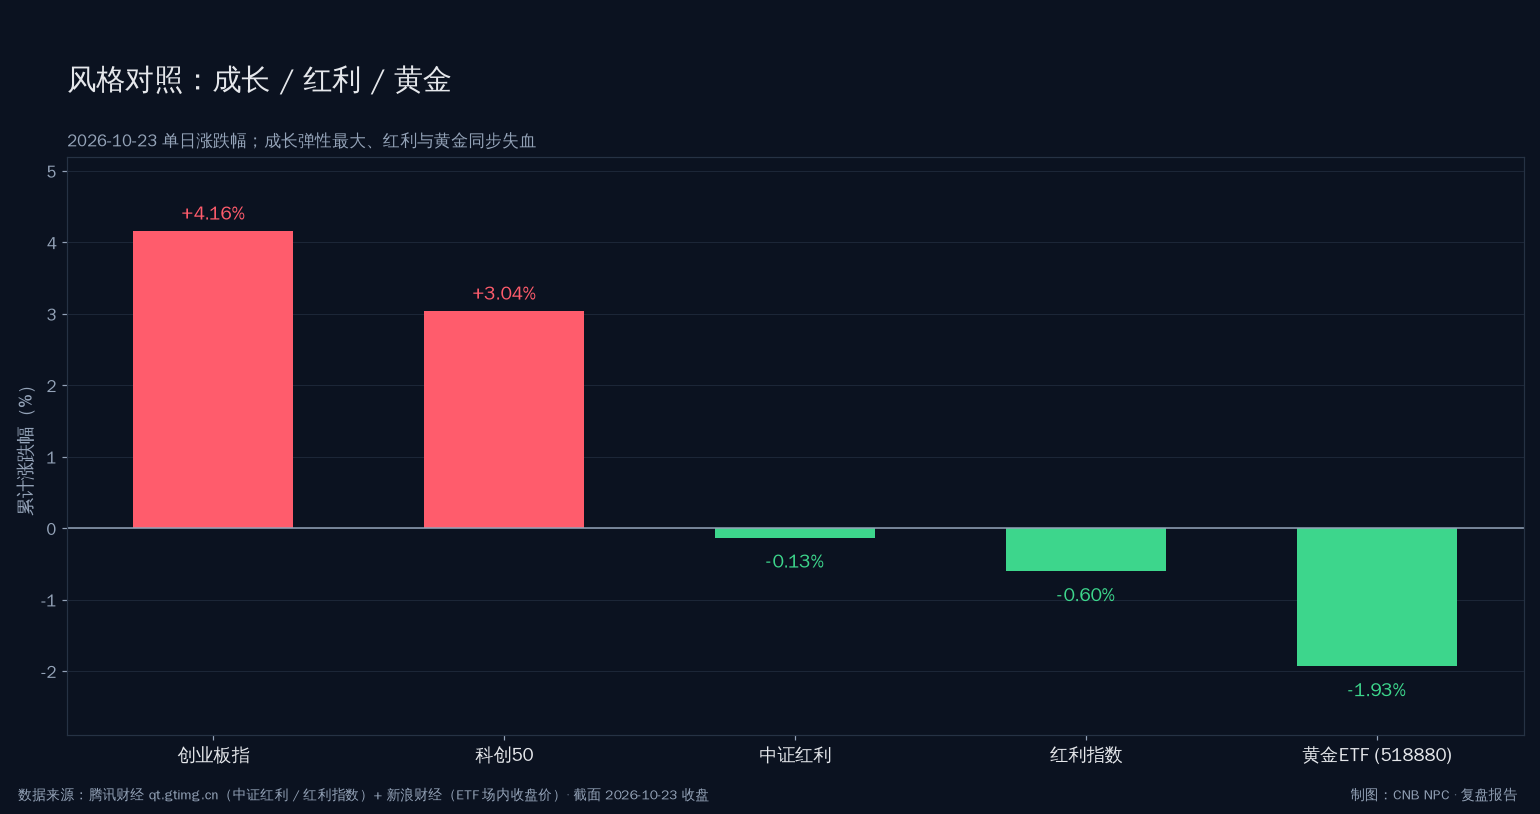
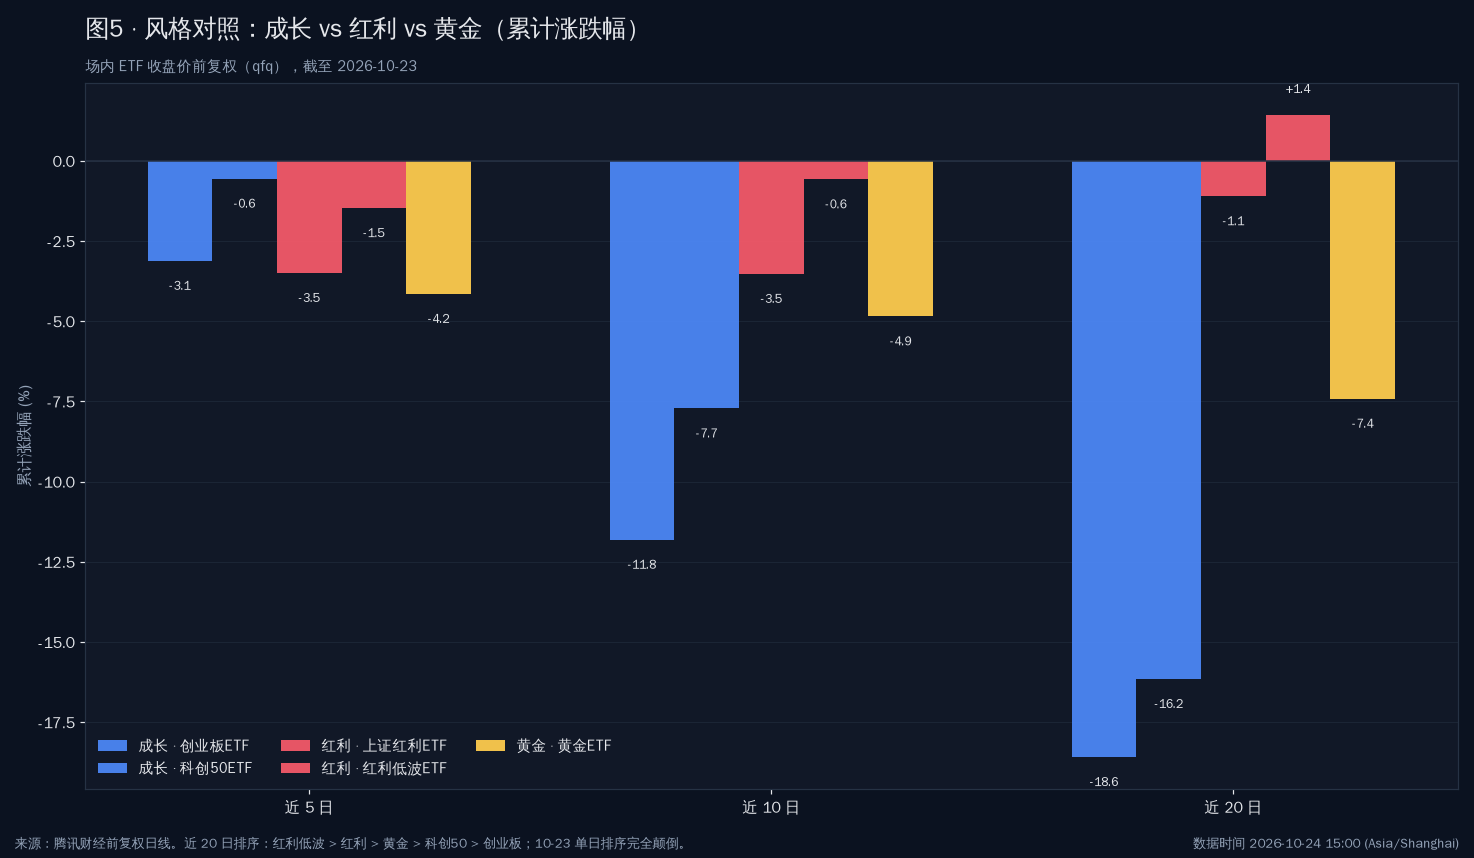
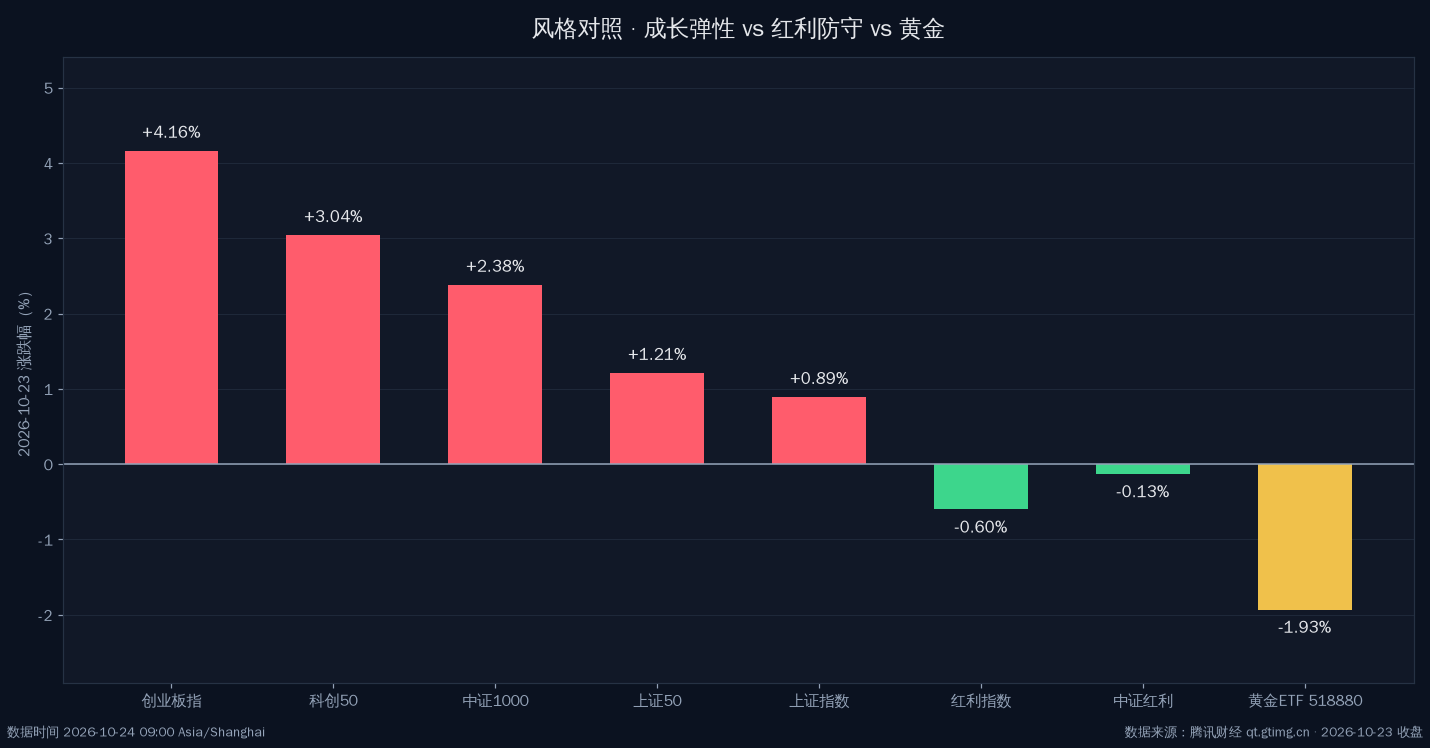
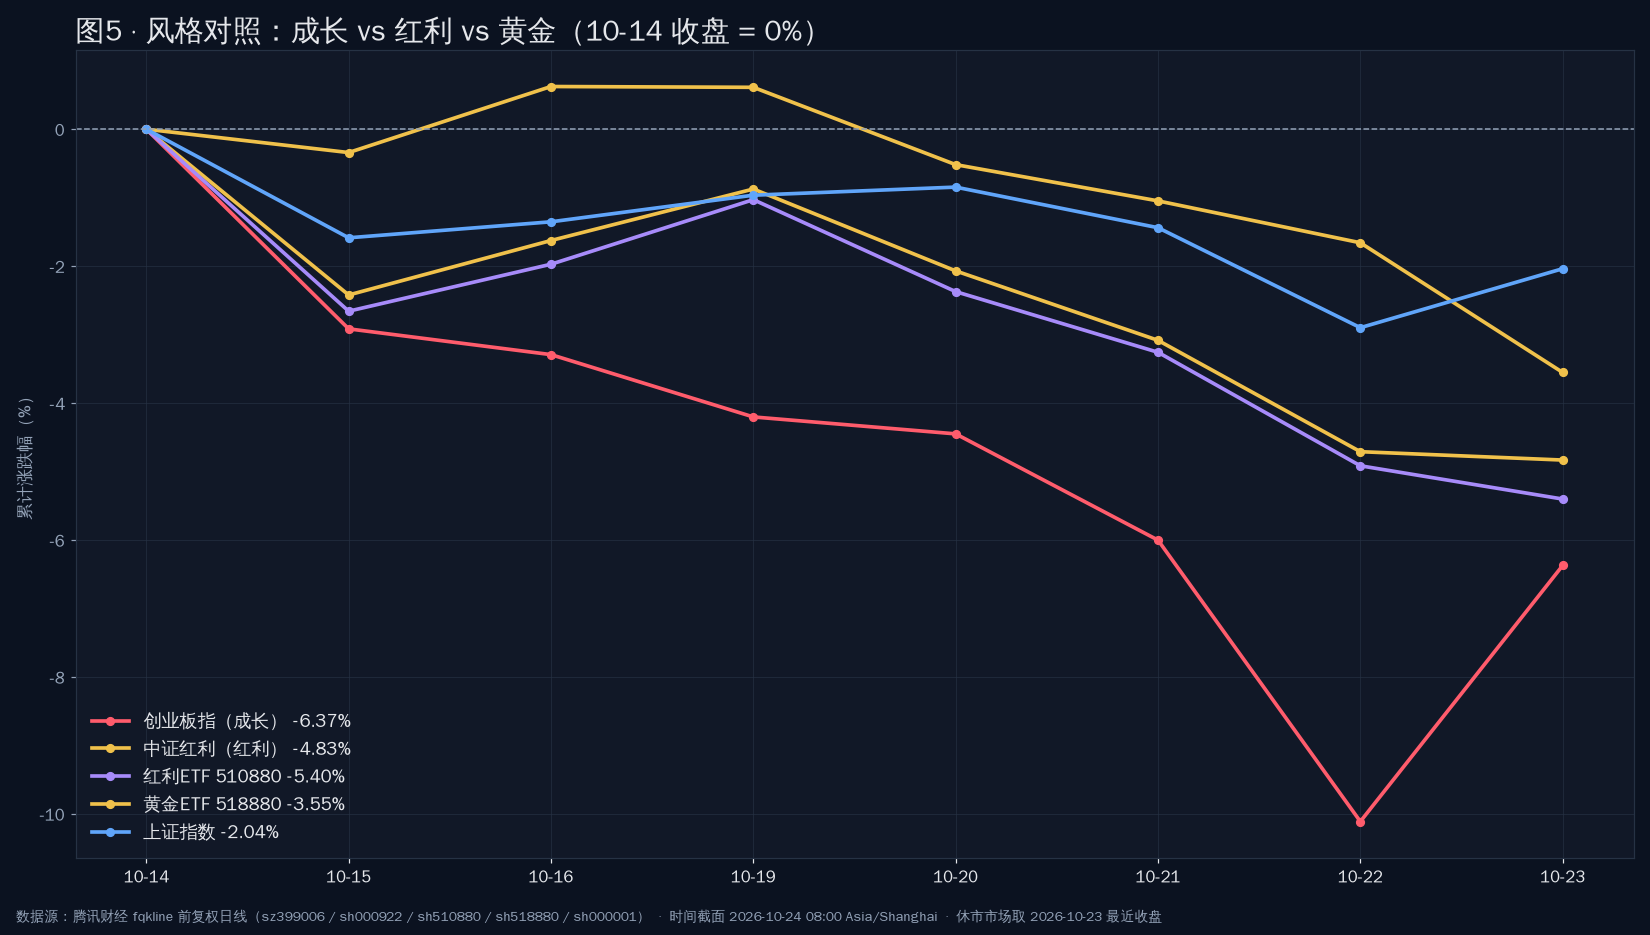
- 22:00 复盘报告 · 2026-10-24 22:01 · 周六全市场休市,股票价量连续第十四个小时零新增(商品最后报价仍停 04:54—05:59,22:00 回查未刷新);本期核心增量在语言与制度层,四份文件全部要等 10-26 开盘才定价:12:43 美国常驻联合国代表华尔兹表示已做好与伊朗长期对峙准备、一年后可能仍陷僵局、霍尔木兹航运「也可能无法恢复至冲突前水平」并称有能力维持对伊港口封锁(通道风险从事件升级为结构);12:36 央视财经披露我国央行连续 12 个月增持黄金、黄金 ETF 规模 10 月以来增超 200 亿元、年内净流入超 700 亿元(配置盘与期货抛压对冲);19:59 发改委称储气能力已提前实现「十四五」目标并将做好供暖季保供稳价(国内气价弹性上限);21:05 苏州发布商品住房现房销售细则,8-28 起新出让土地项目优先现房销售、须报备方案且不得存在抵押查封(地产销售端规则前移);另 12:07 金饰克价跌破 1,200(周六福 1,197、周大福/老庙 1,202、周生生 1,200),相对 Au99.99 864.00 元仍约 333 元/克溢价、终端未补库;18:46 中船广船国际承接摩纳哥 TRANSOCEAN 两艘 5 万吨化学品/油船订单;18:37/18:59 亿纬锂能四季度产能已订满、大圆柱工厂满产;20:30 月之暗面发布 Kimi K3.1 Pro 且 15:48 腾讯 WorkBuddy 已接入;结构维持 10-23 原样:上证 3,690.48(+0.89%)/ 深证成指 11,673.83(+2.79%)/ 创业板 2,684.10(+4.16%)/ 科创50 1,345.51(+3.04%)/ 北证50 984.90(+1.88%)/ 沪深300 4,105.33(+1.71%)/ 上证50 2,757.68(+1.21%),5,576 只样本涨 4,525 跌 909 平 142(81.15%),成交逐只求和 19,724.44 亿,中证红利 5,398.82(-0.13%)与红利指数 3,209.40(-0.60%)唯二翻绿、四大行 -4.02%~-2.84%(含除息),49 个行业分类仅电力 -0.07%/石油 -0.05%/公路桥梁 -0.02% 收绿、次新股 +3.70%/酿酒 +1.09% 领先;港股恒生 23,093.37(+0.69%)/ 恒生科技 3,871.66(+2.05%)/ 国企指数 7,756.25(+0.87%);美股道指 52,215.16(-1.23%,AT&T -7.96%/T-Mobile -7.71% 拖累)/ 标普 7,623.68(-0.52%)/ 纳指 25,955.34(-0.21%)/ 纳指100 28,957.53(0.00%),XOM 183.21(+2.79%)/CVX 233.21(+2.88%)双创新高、SLB 53.06(+7.08%)、MU 877.55(+2.46%)、AMD 516.79(+1.74%),NEM 108.87(-4.59%)反向;伦敦金现 3,997.79(-0.66%)连续两日失守 4,000、纽约黄金 4,007.91(-1.29%)、白银 53.91(-1.19%)、布伦特 112.10(+3.17%)、纽约原油 103.49(+4.04%)、美国天然气 3.50(-1.71%);国内金 Au99.99 10-23 开 874.50/高 883.98/低 856.01/收 864.00 元(-1.86%),上金所双源核对一致;日经225 / KOSPI 本期全部接口无可靠返回,标「暂无」且不续引,中国海油/腾讯控股/比亚迪股份本期未采可靠快照亦标暂无;核心背离一:避险被拆两层——上游实物收通道溢价(布伦特 +3.17%、XOM/CVX 创新高、SLB +7.08%),黄金收实际利率溢价(国际 -0.66%、国内 -1.86%),A股 上游两头不靠(石油行业 -0.05%、中国石油 +0.39%);核心背离二:同一块黄金四个方向——国际 -0.66%、国内 -1.86%、A股 紫金矿业 +3.41%/赤峰黄金 +4.10%、美股纽曼矿业 -4.59%;核心背离三:10-23 单日排序(创业板 +4.24% > 科创 +3.27% > 红利 -0.51% > 黄金 -1.93%)与 10-08 以来区间排序(红利 ETF -3.10% > 黄金 ETF -7.48% > 科创/创业板 ETF -11.50%)完全颠倒,普涨属均值回归而非趋势反转;样本口径 5,576 只 / 19,724.44 亿与上期 5,929 只 / 19,893.74 亿的差异已声明为数据源范围差异,未改动任何历史报告
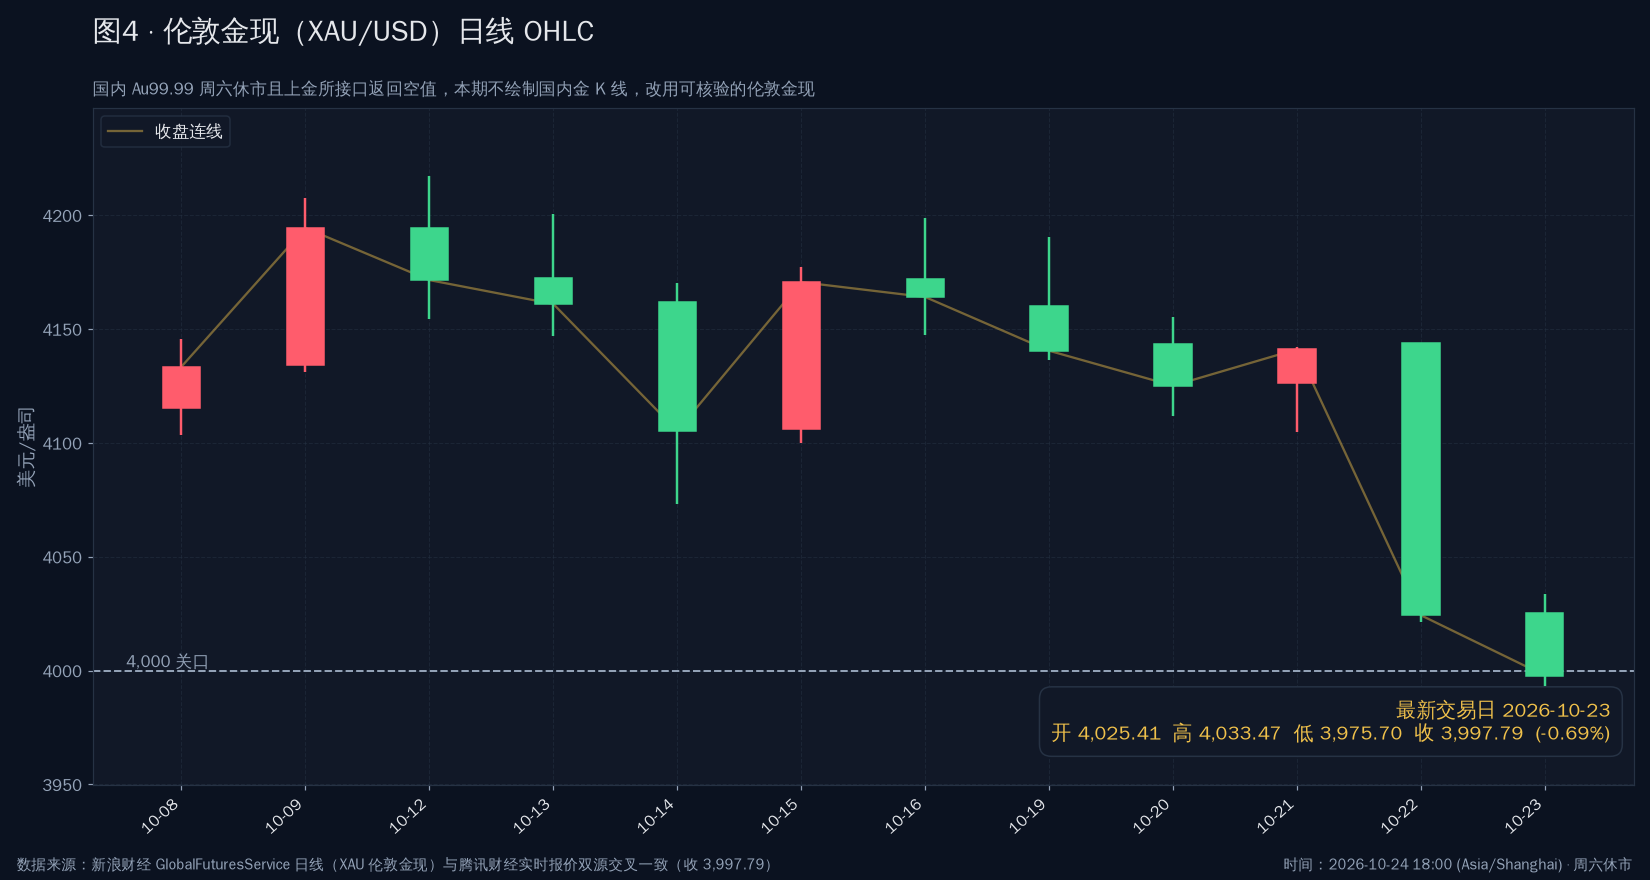
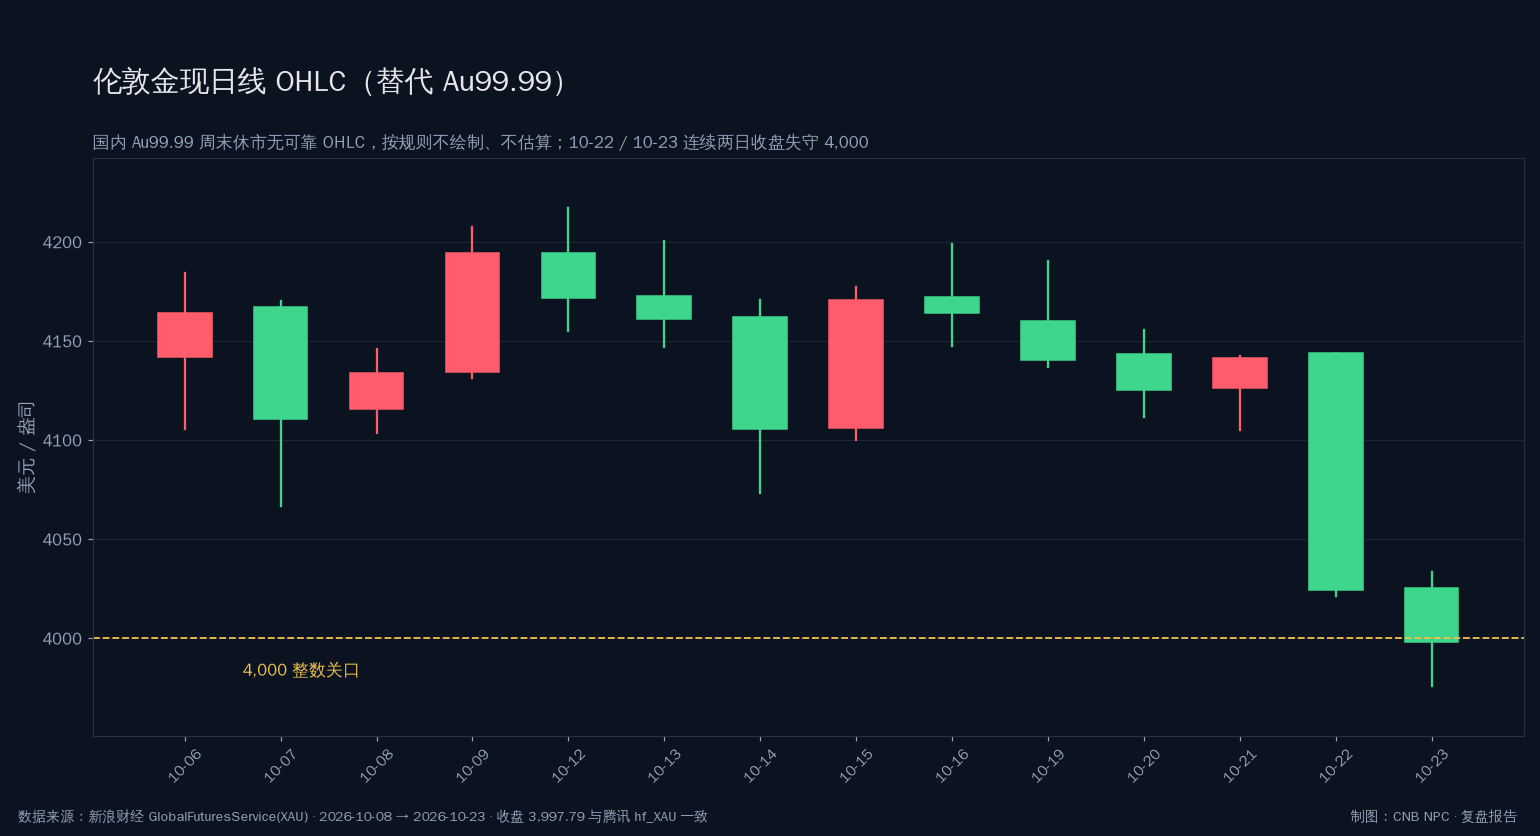
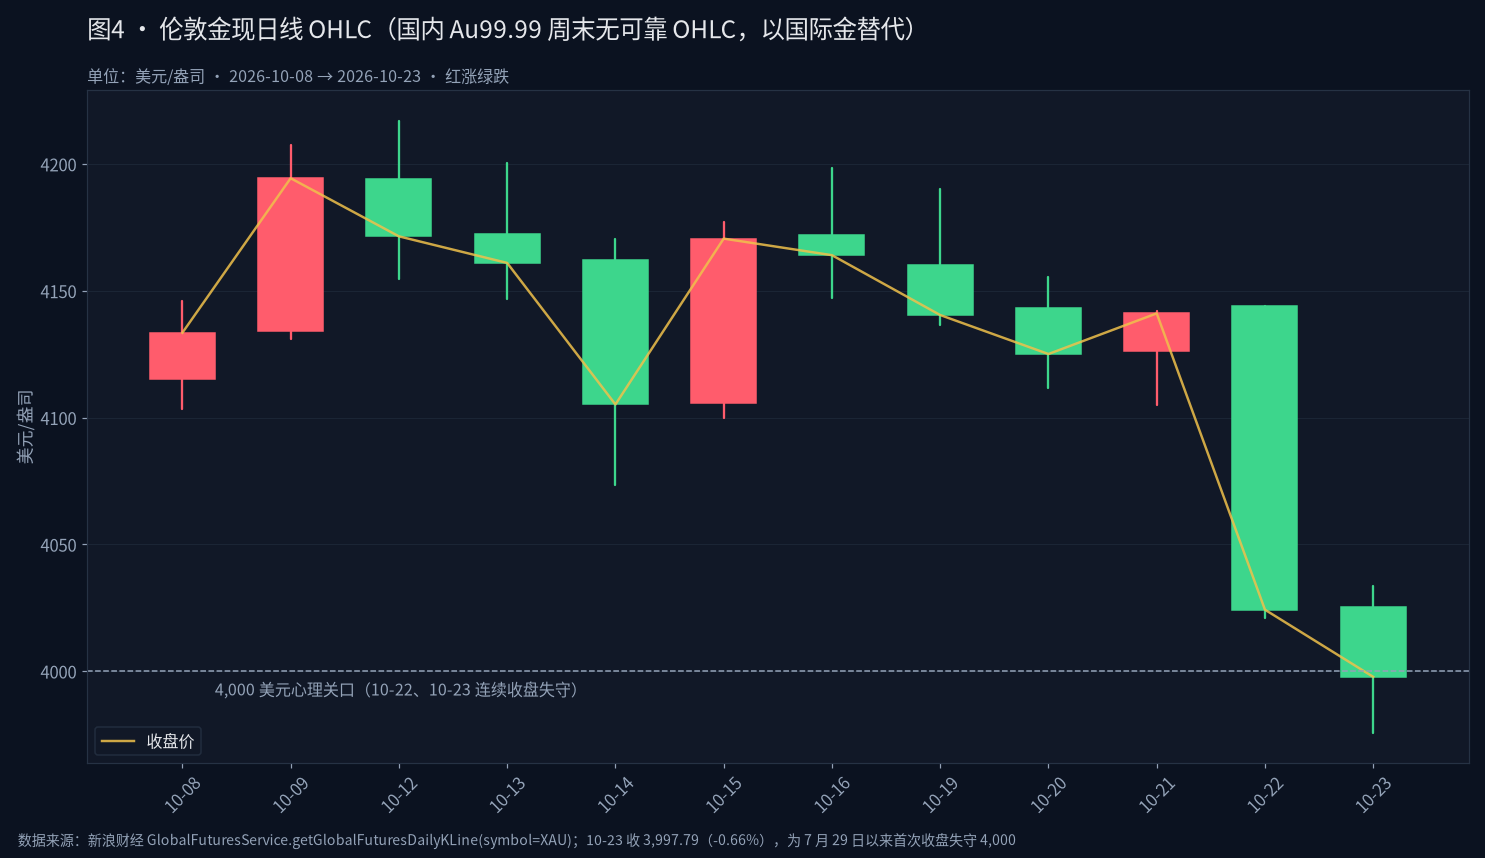
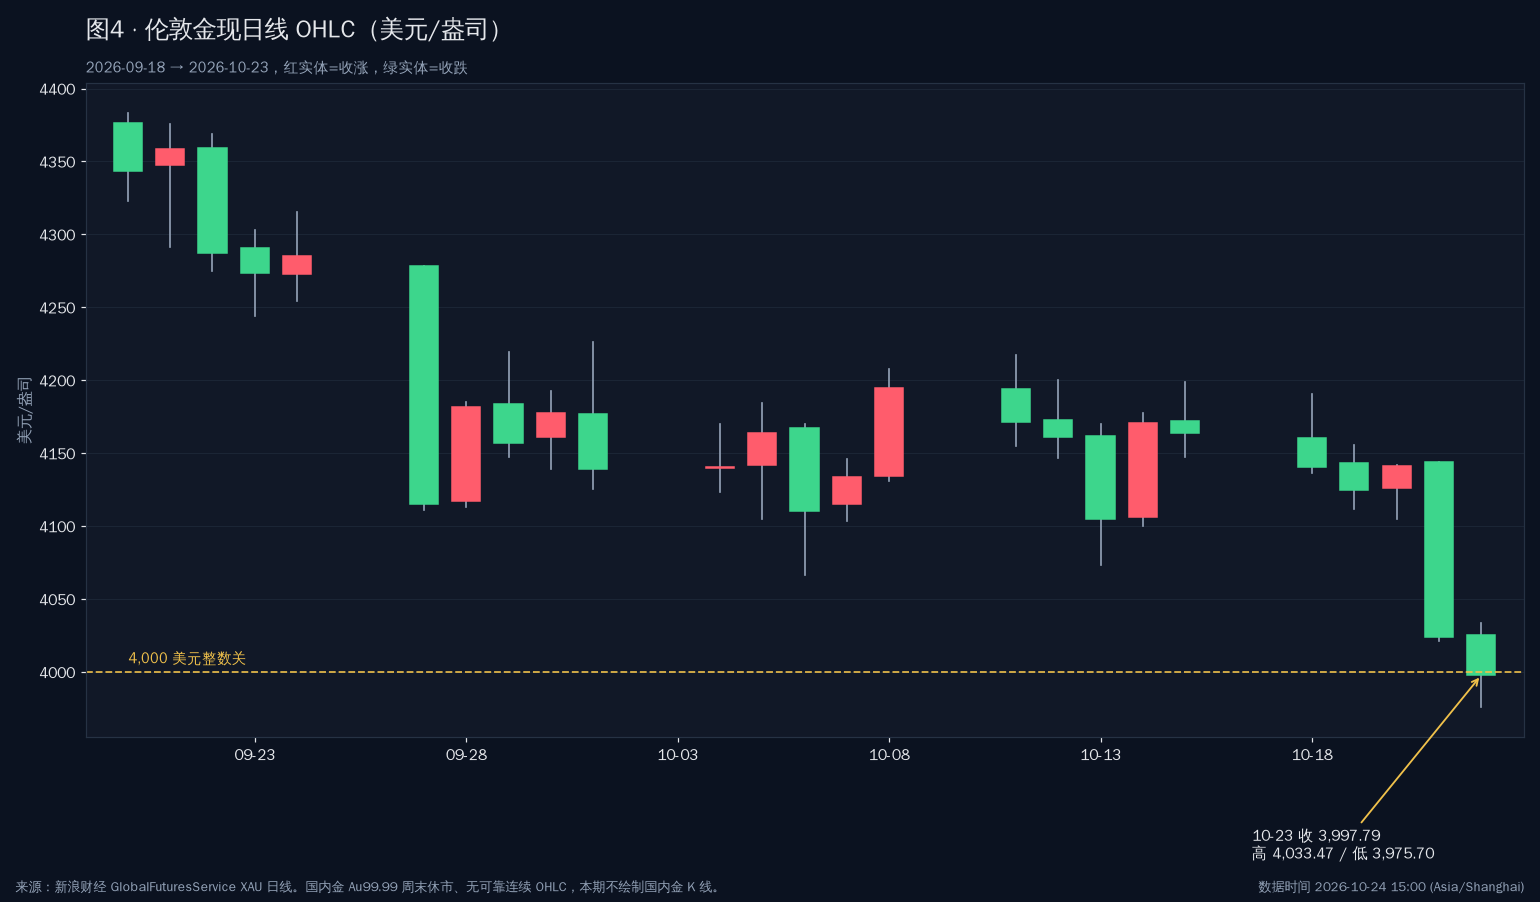
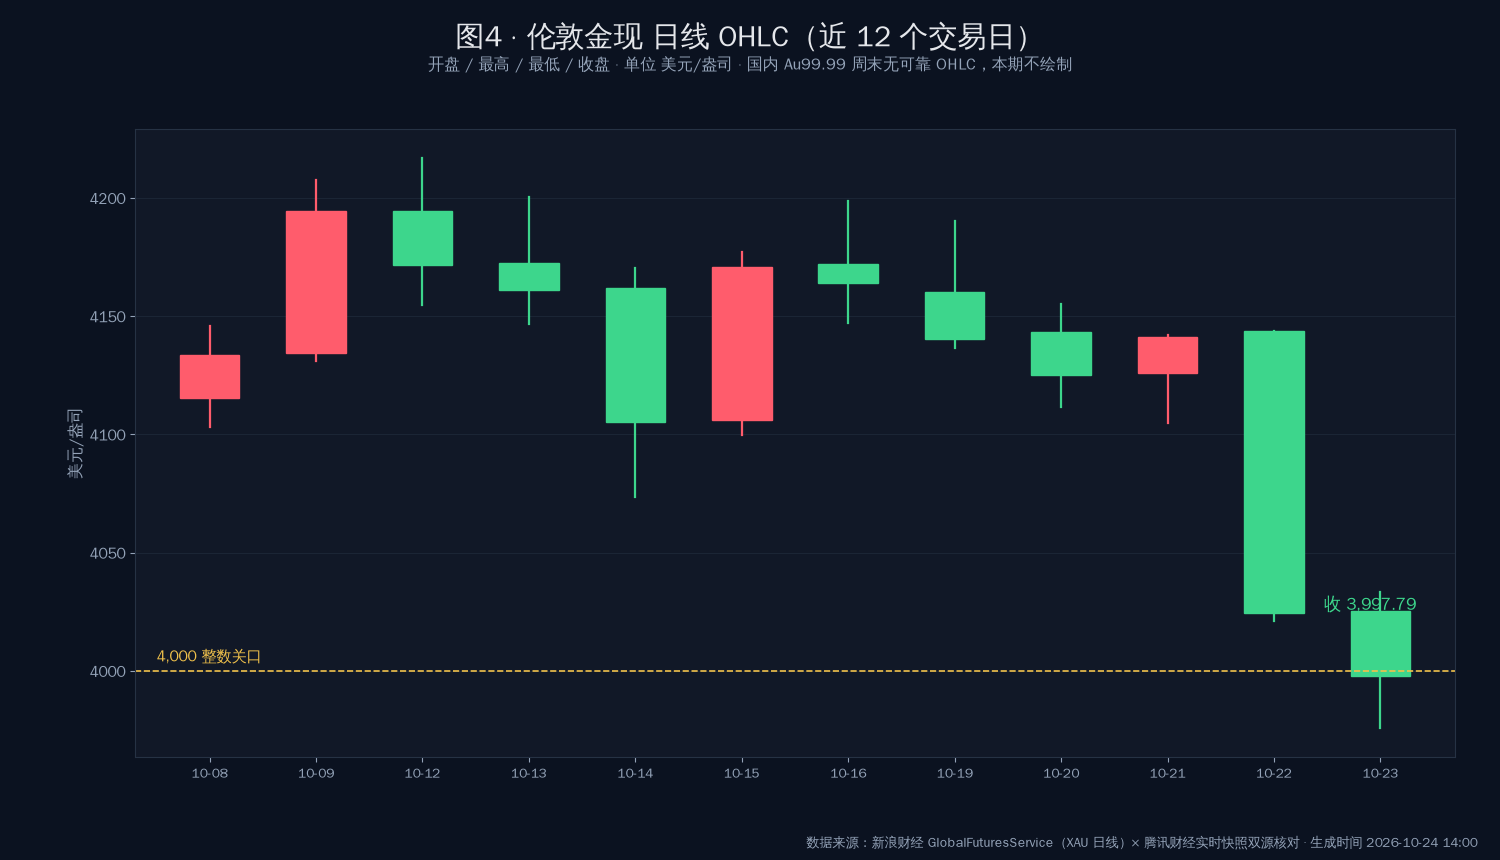
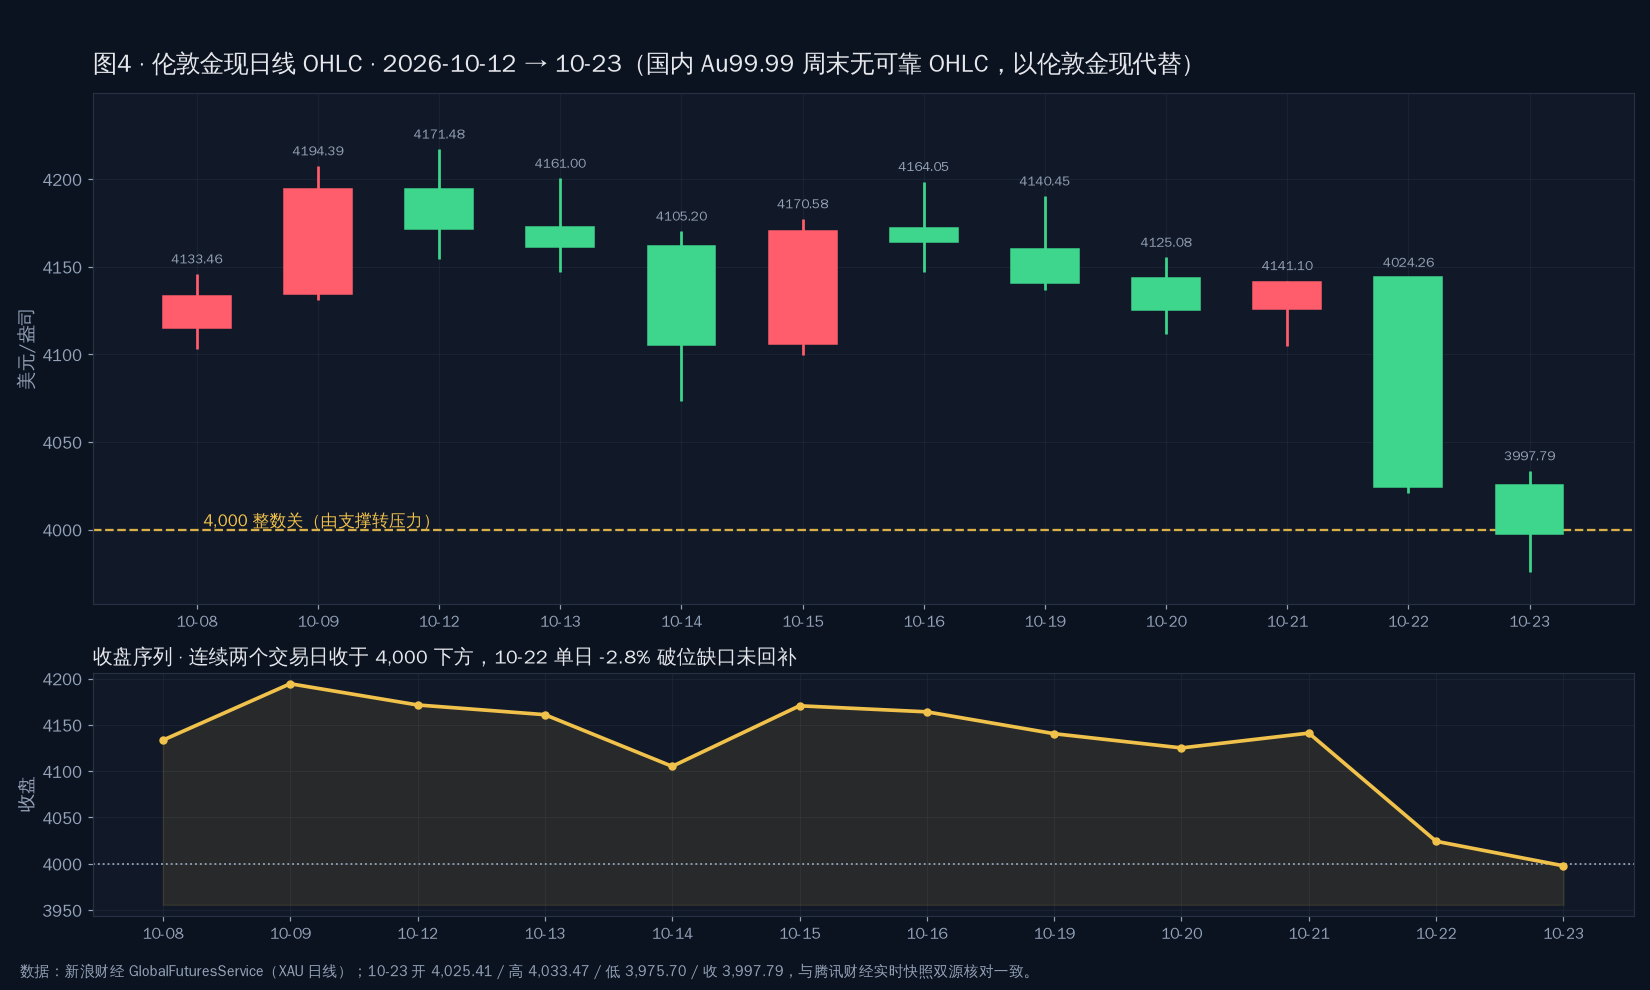
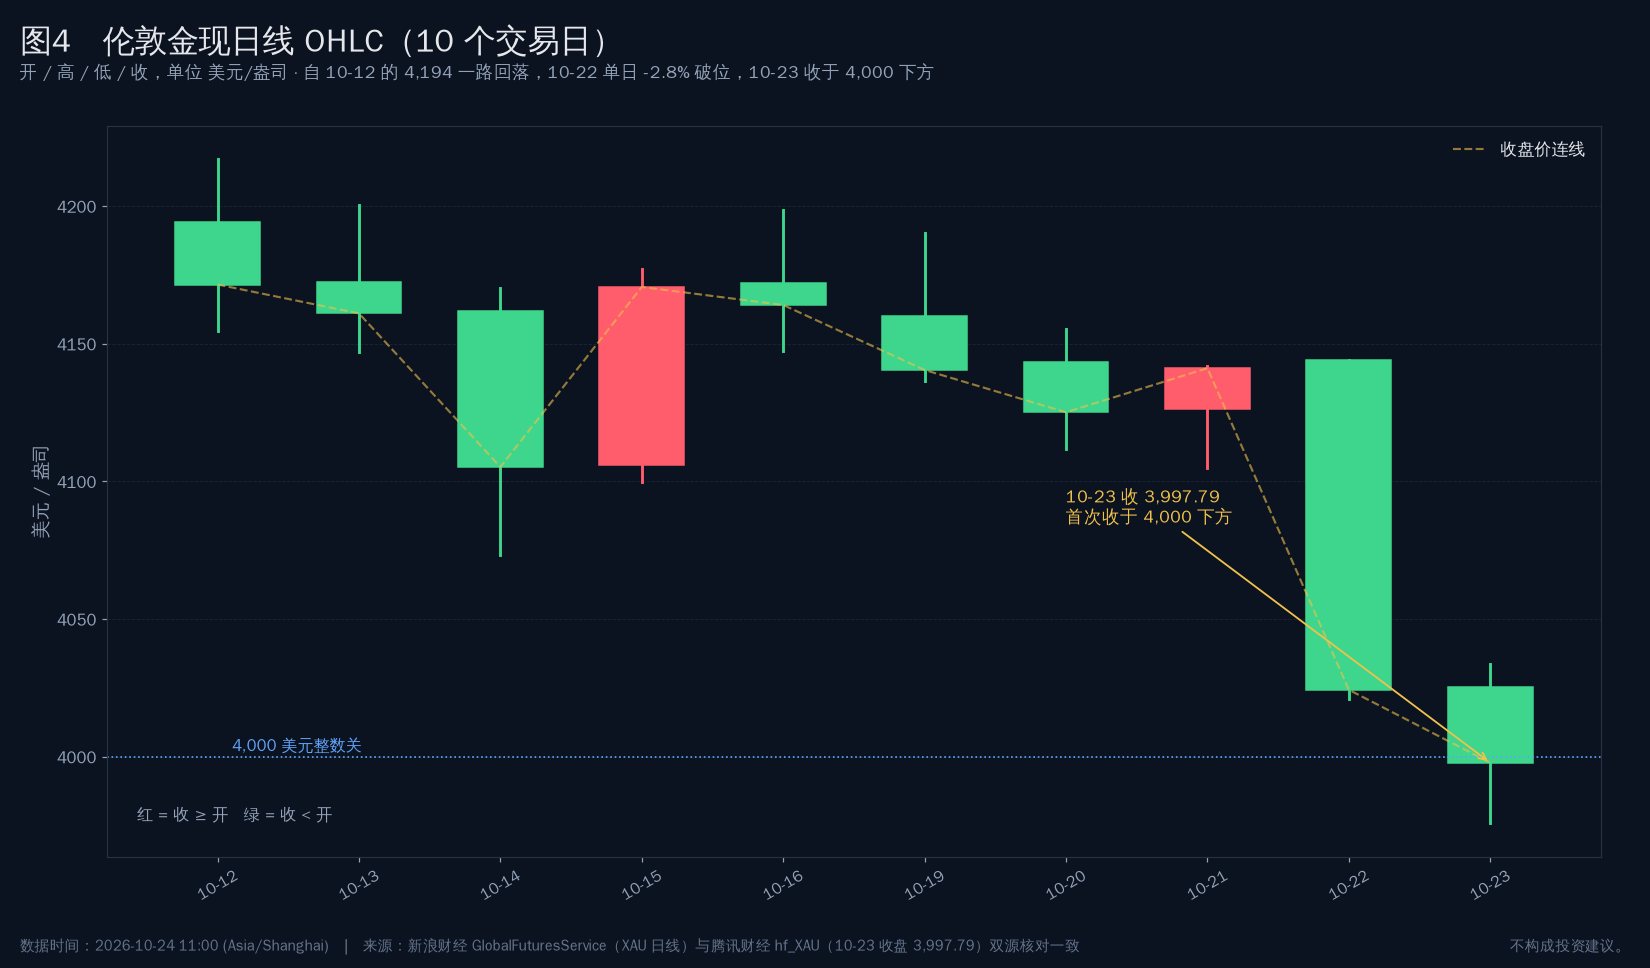
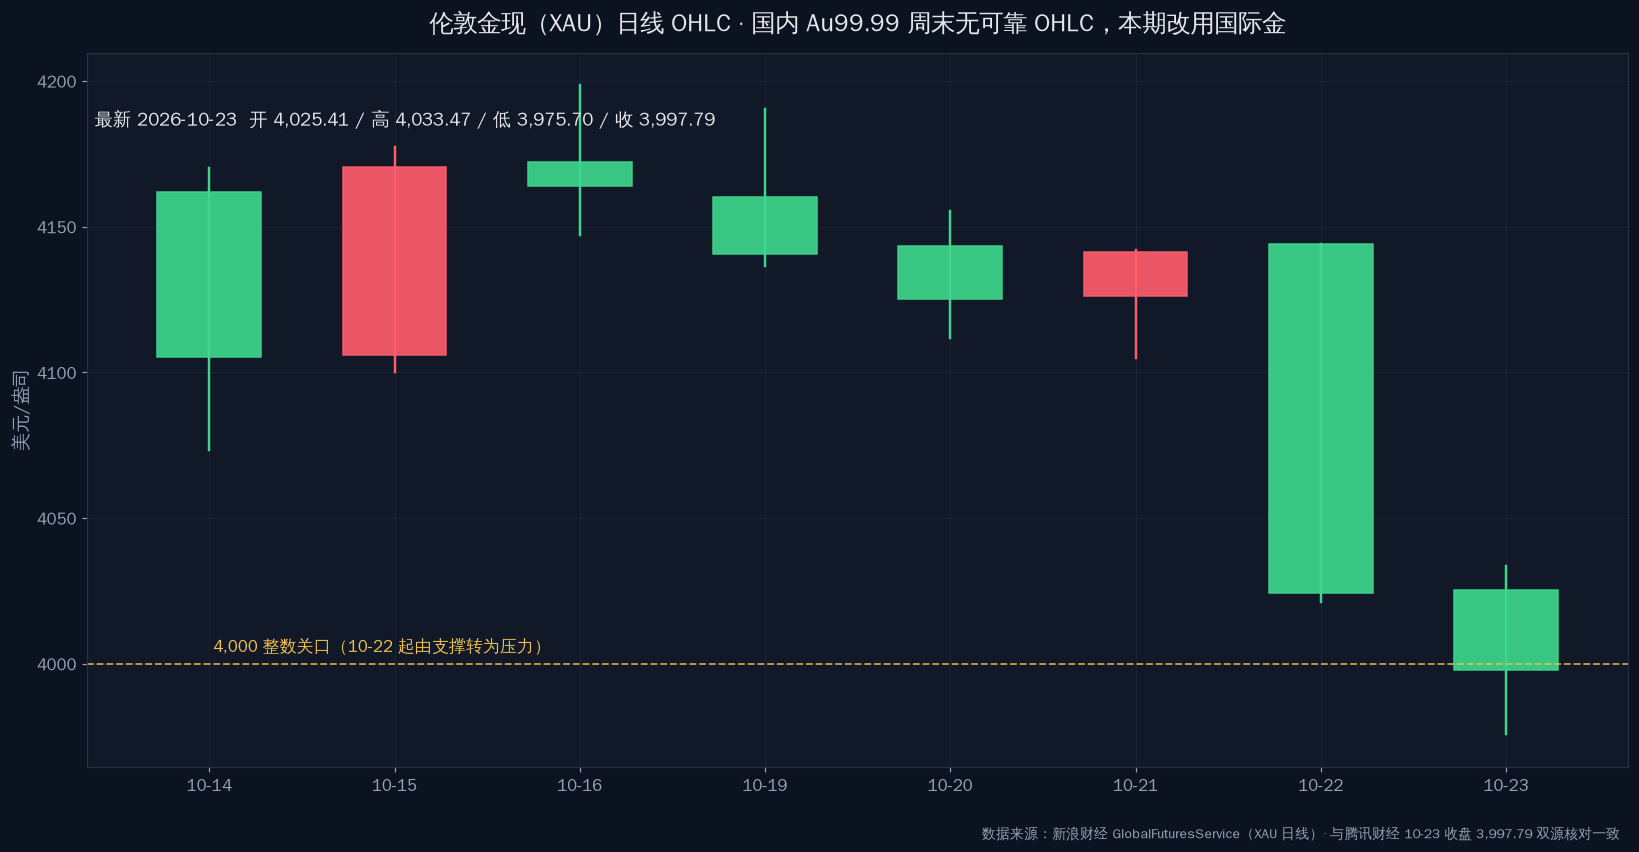
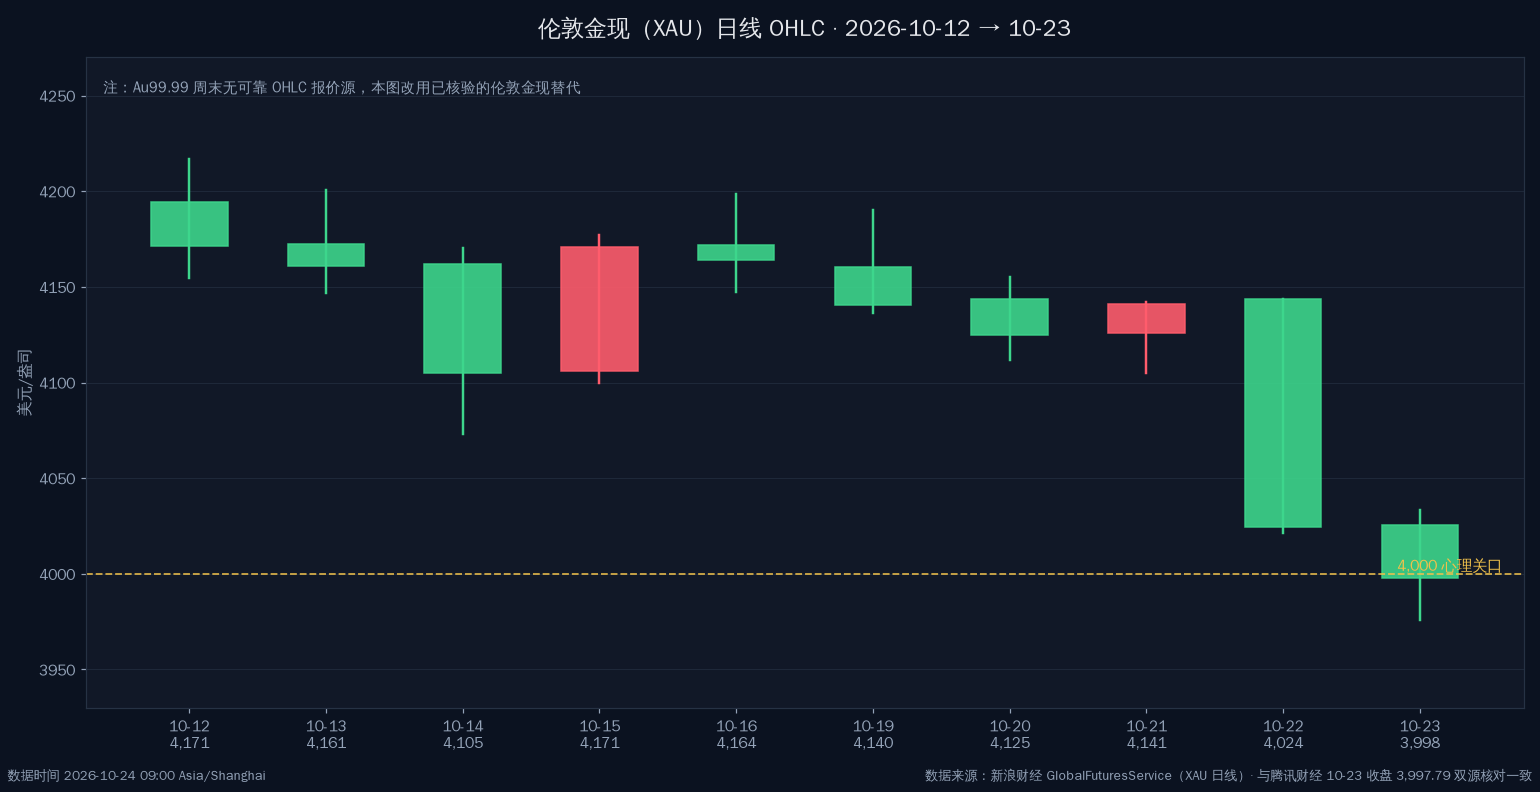
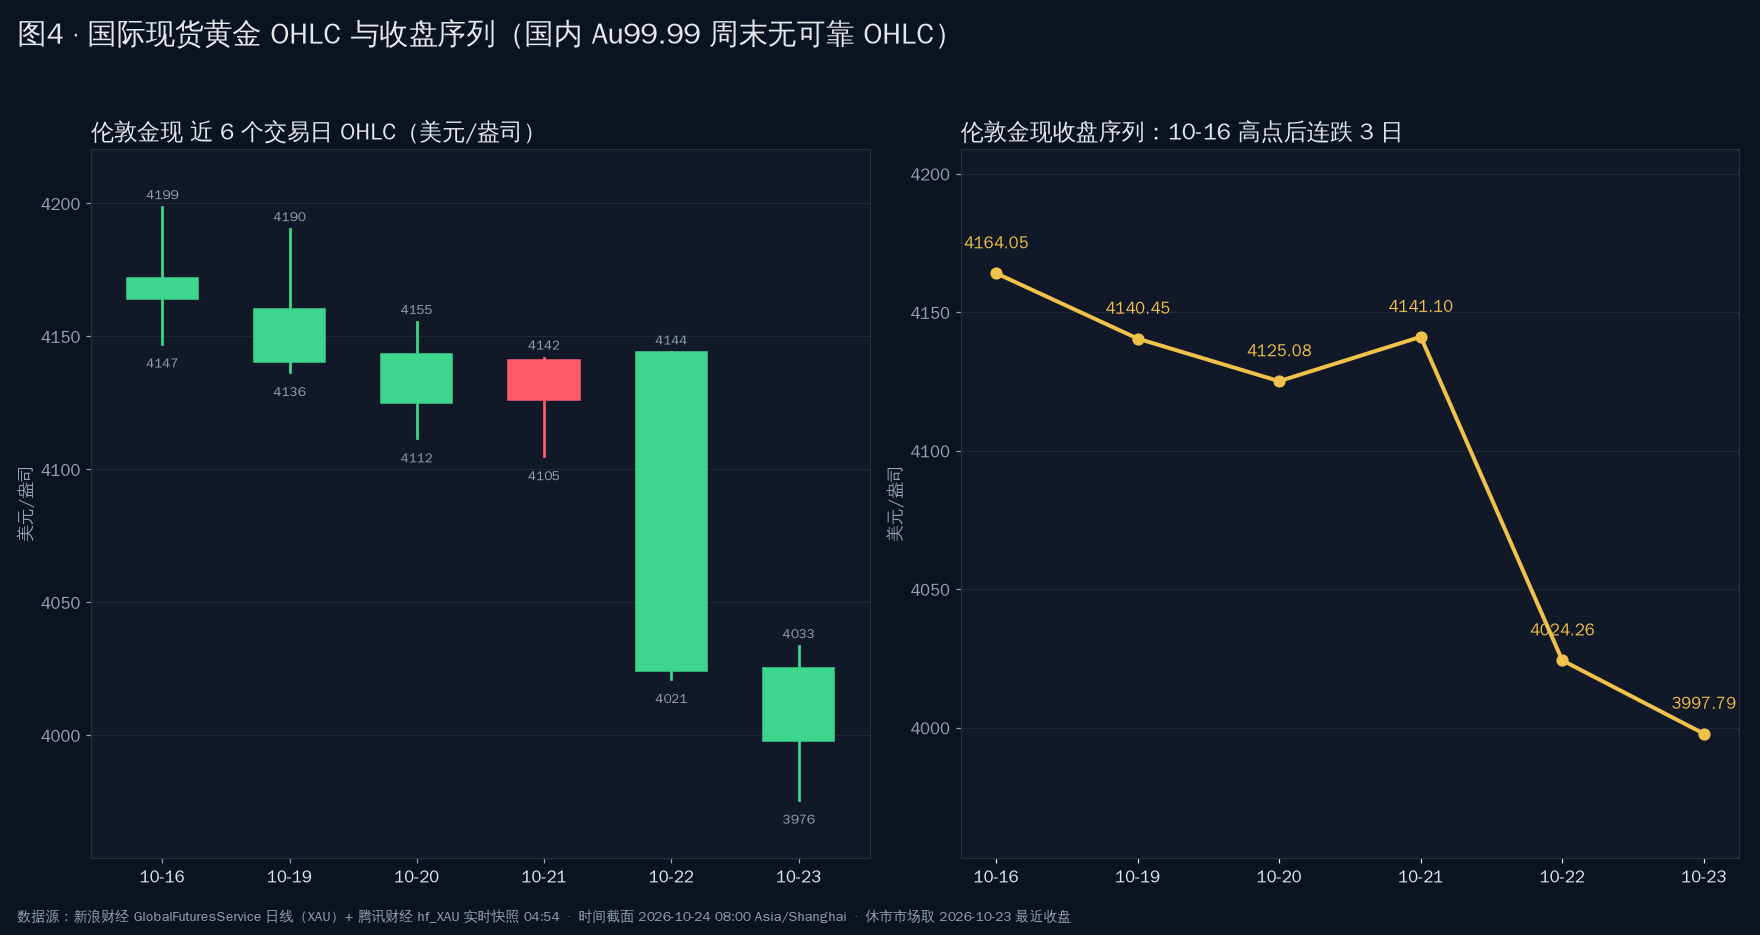
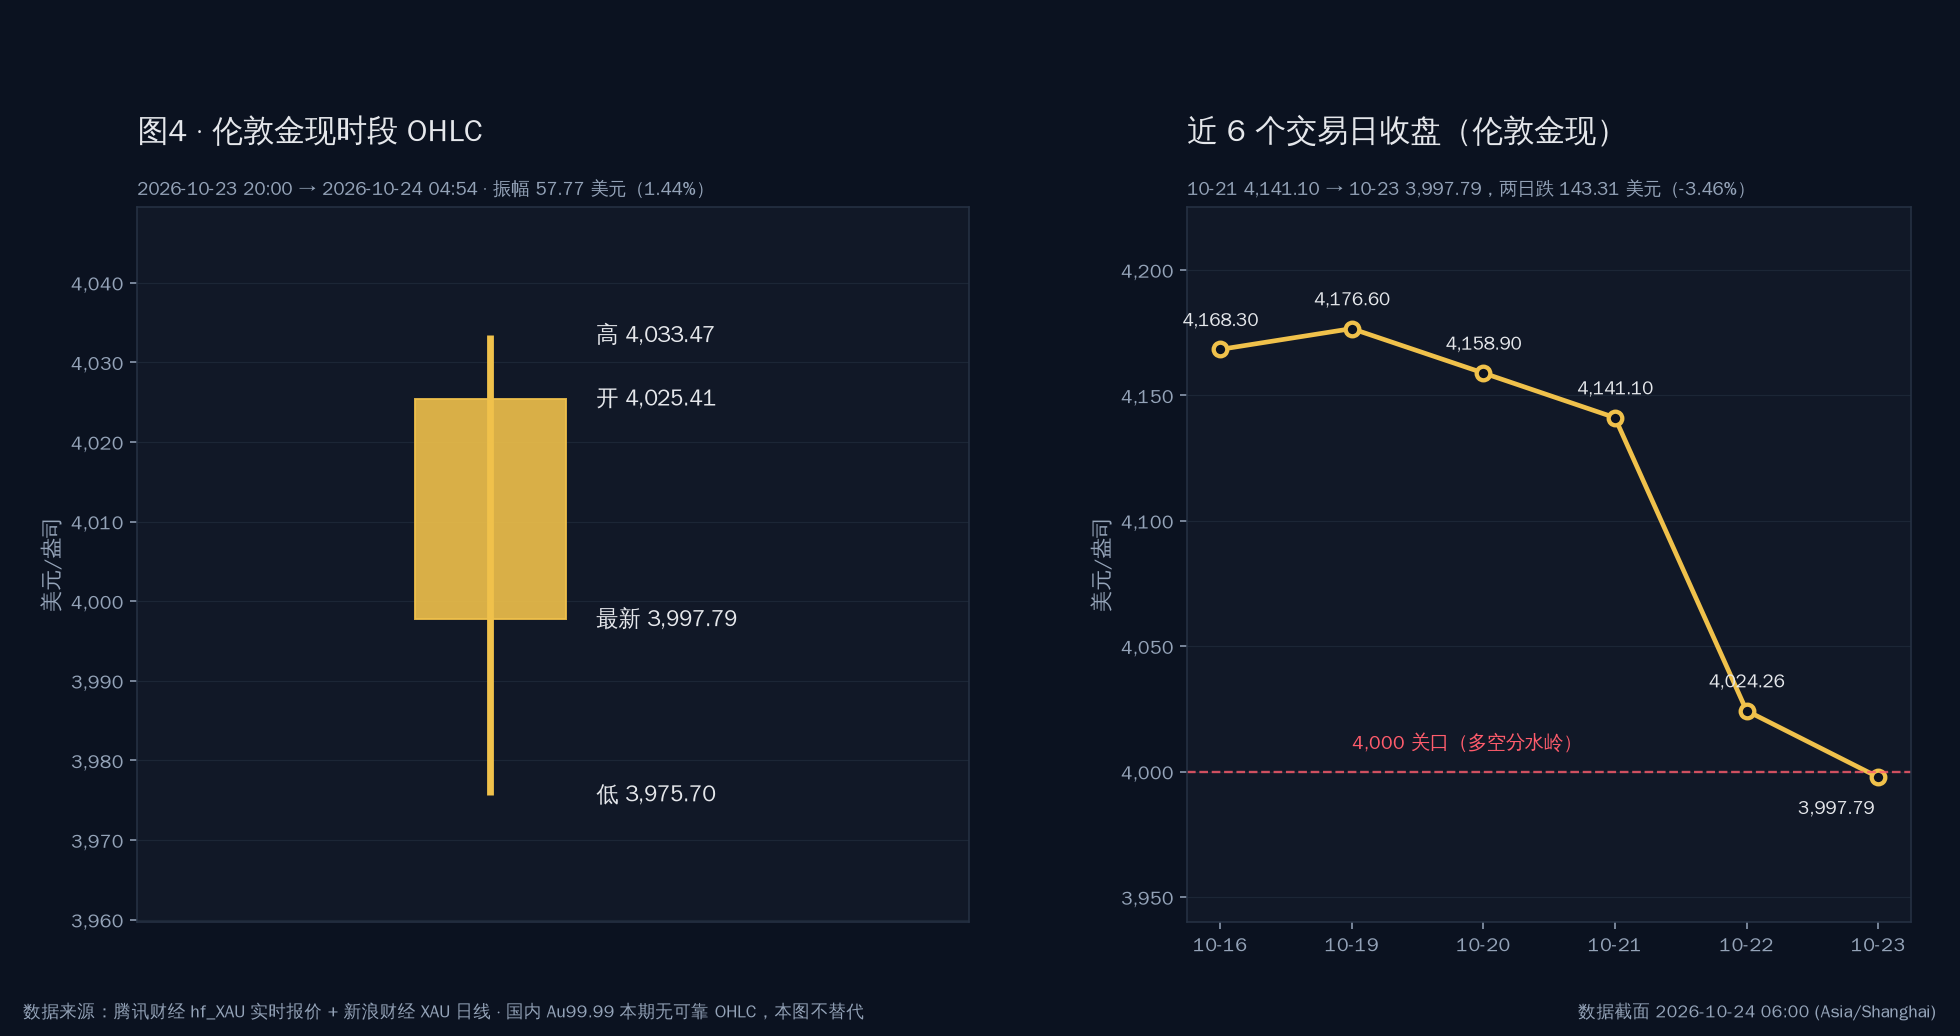
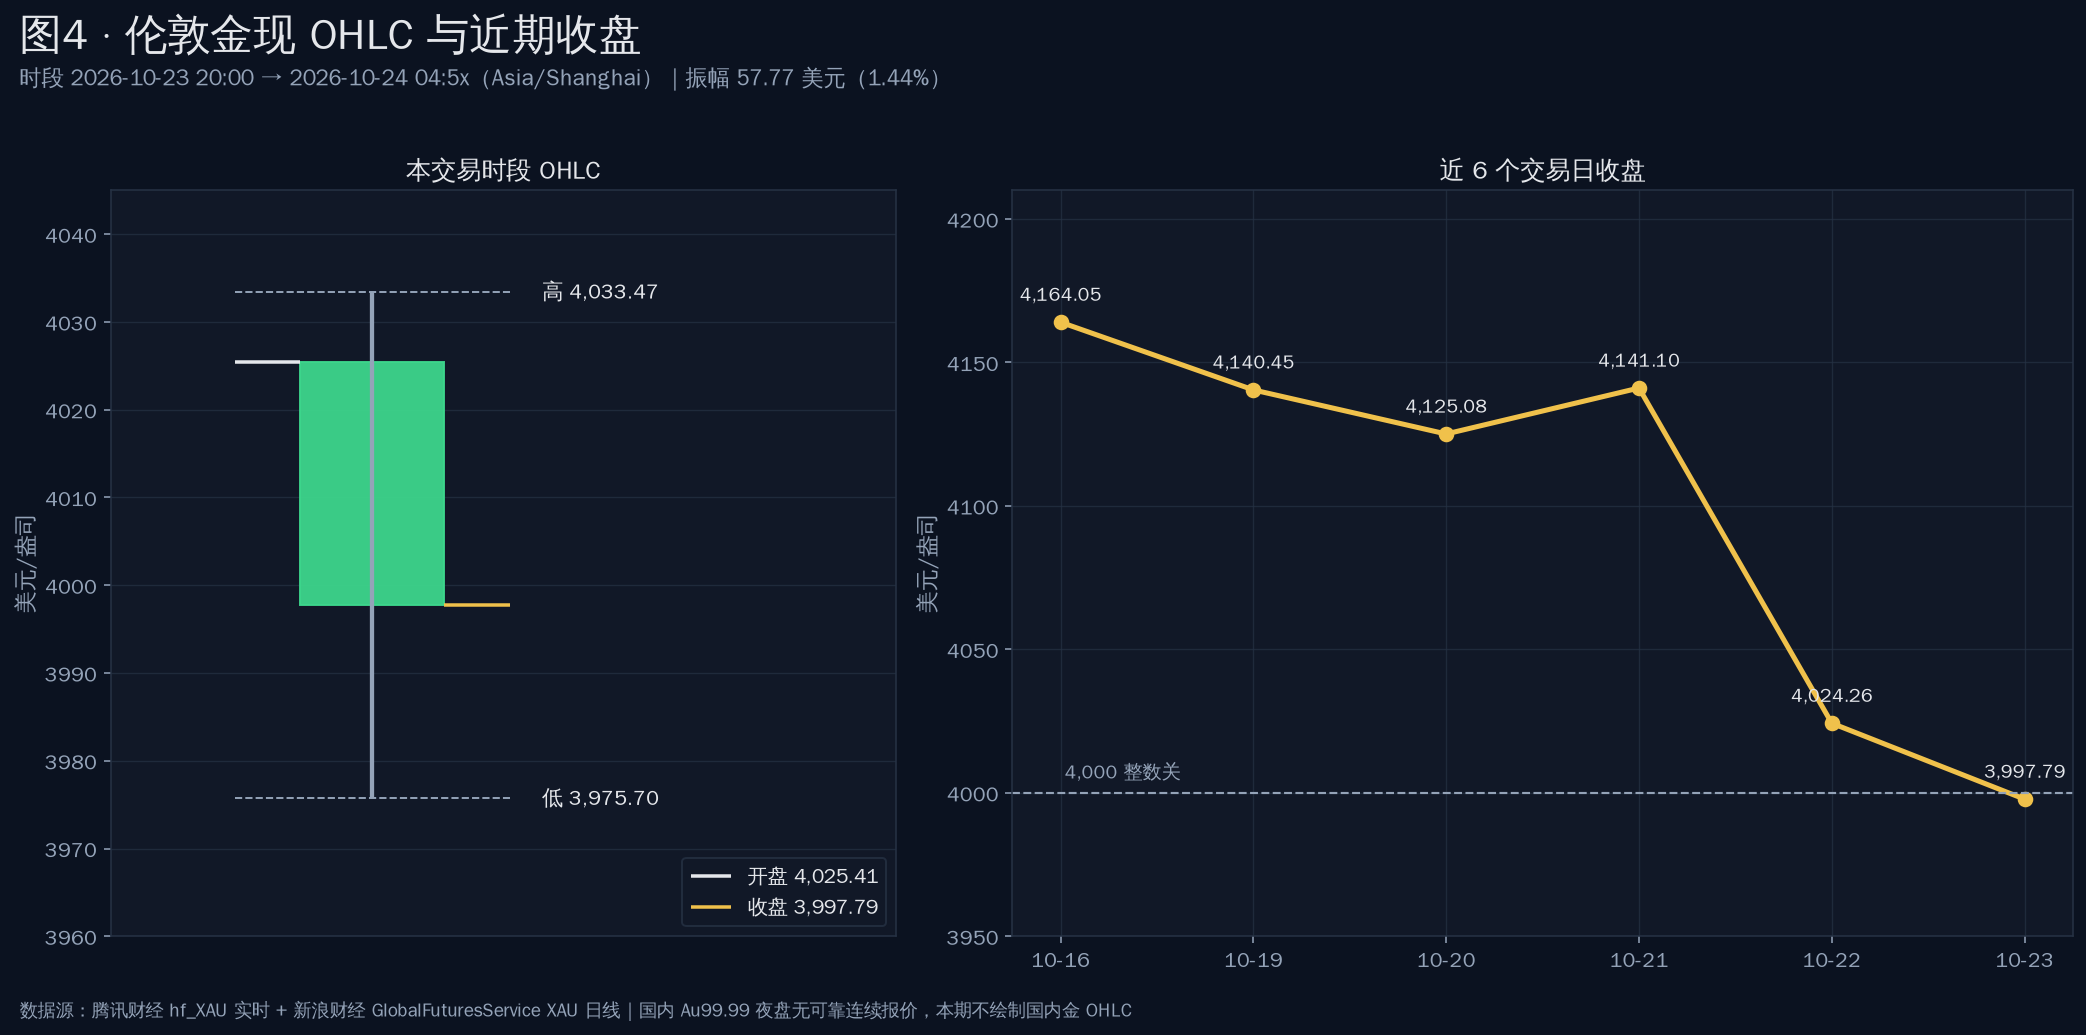
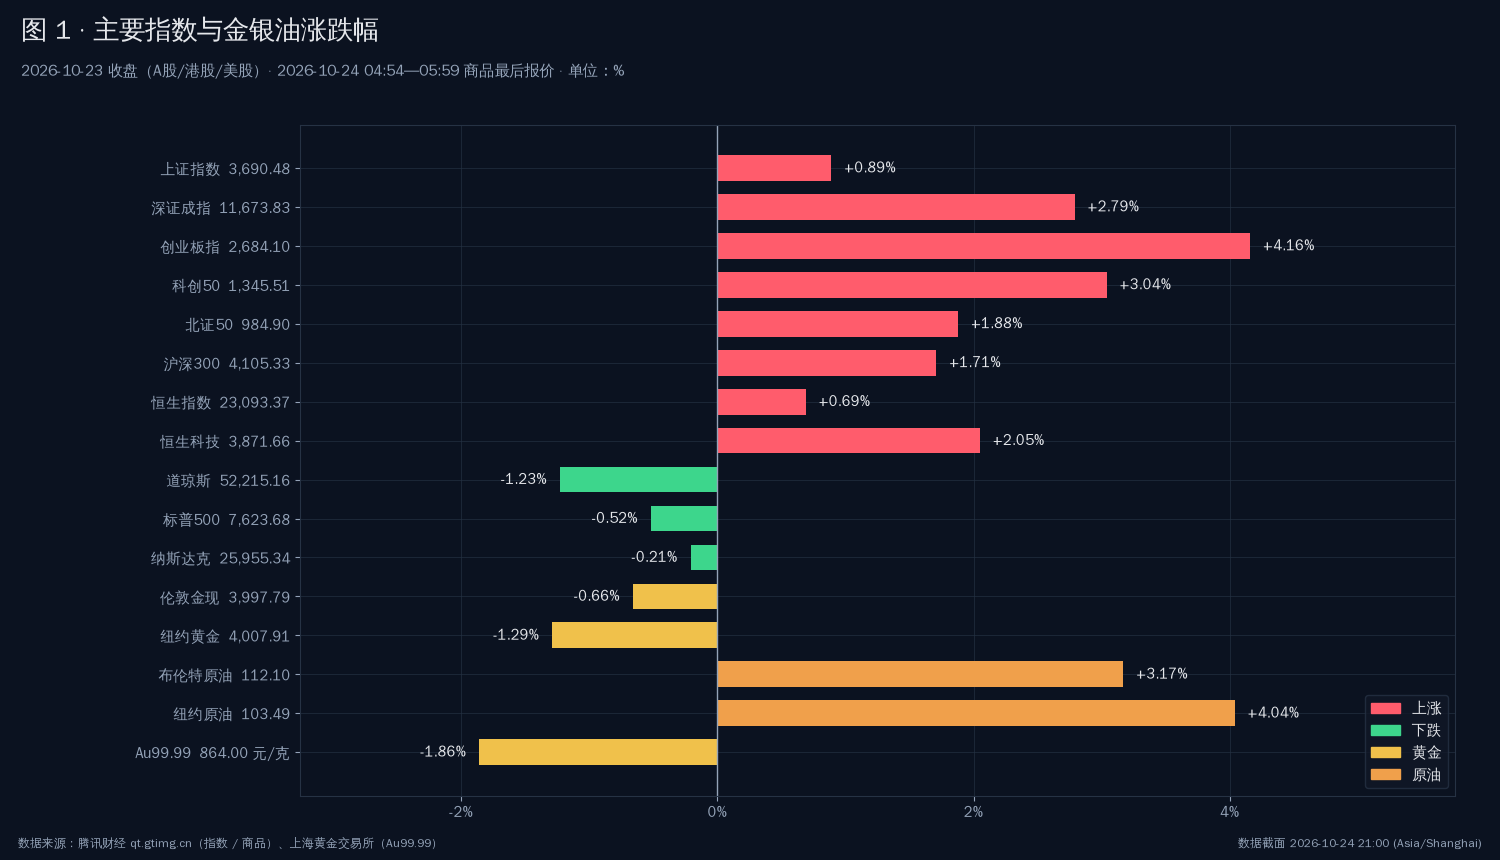
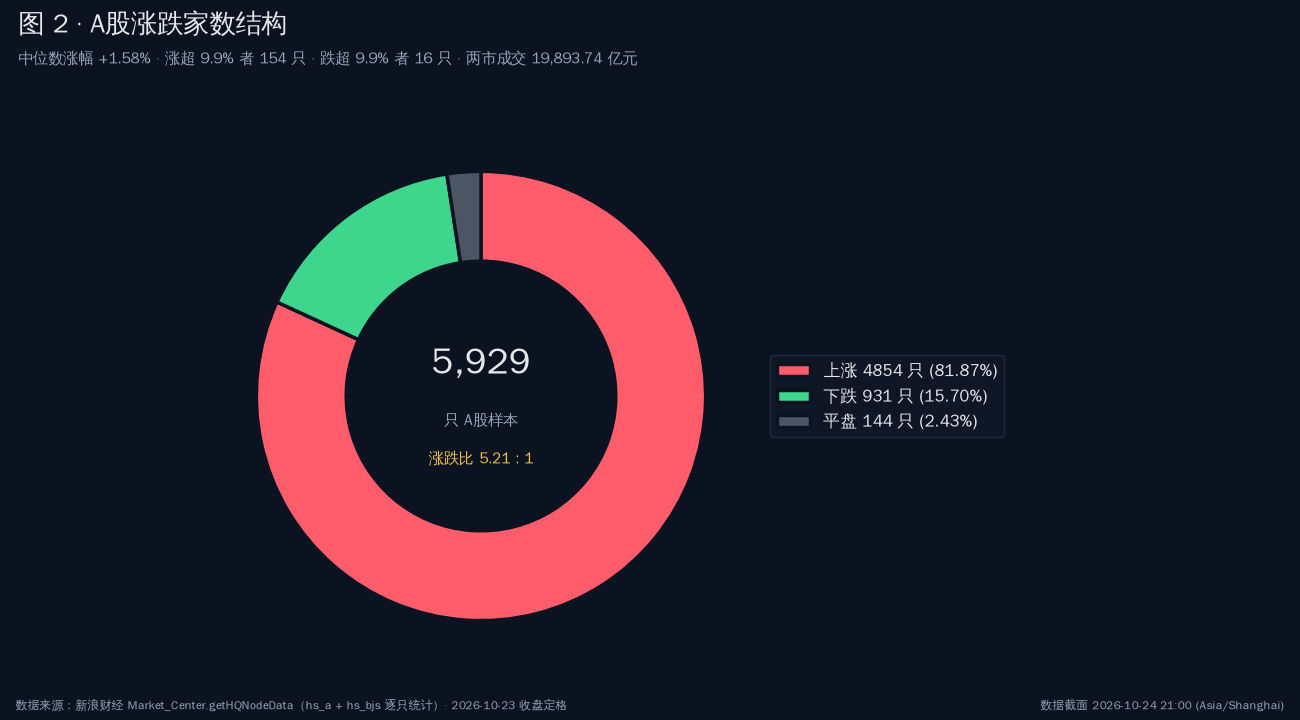
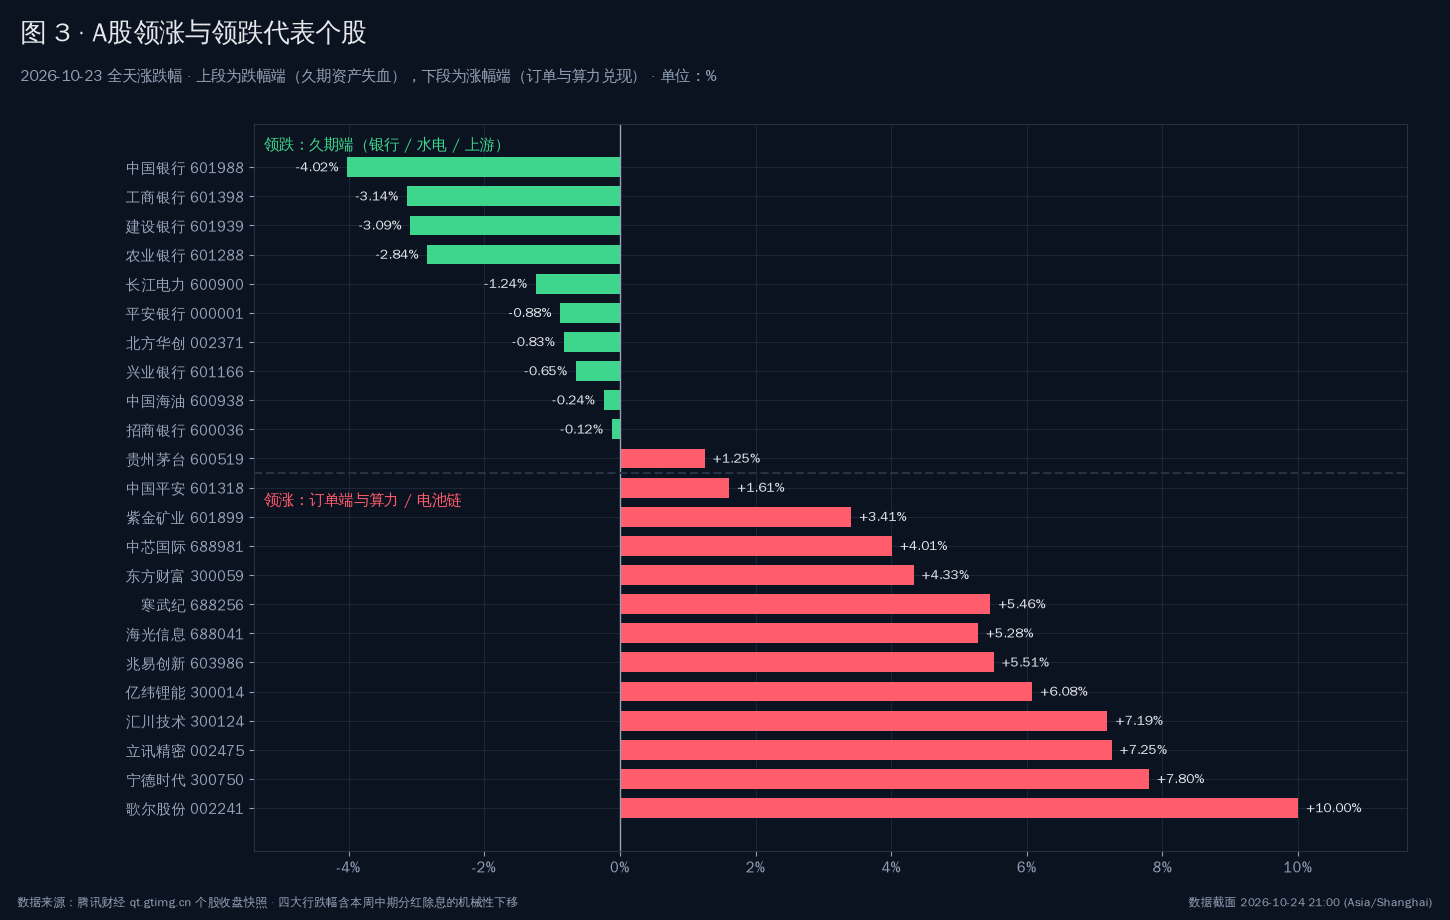
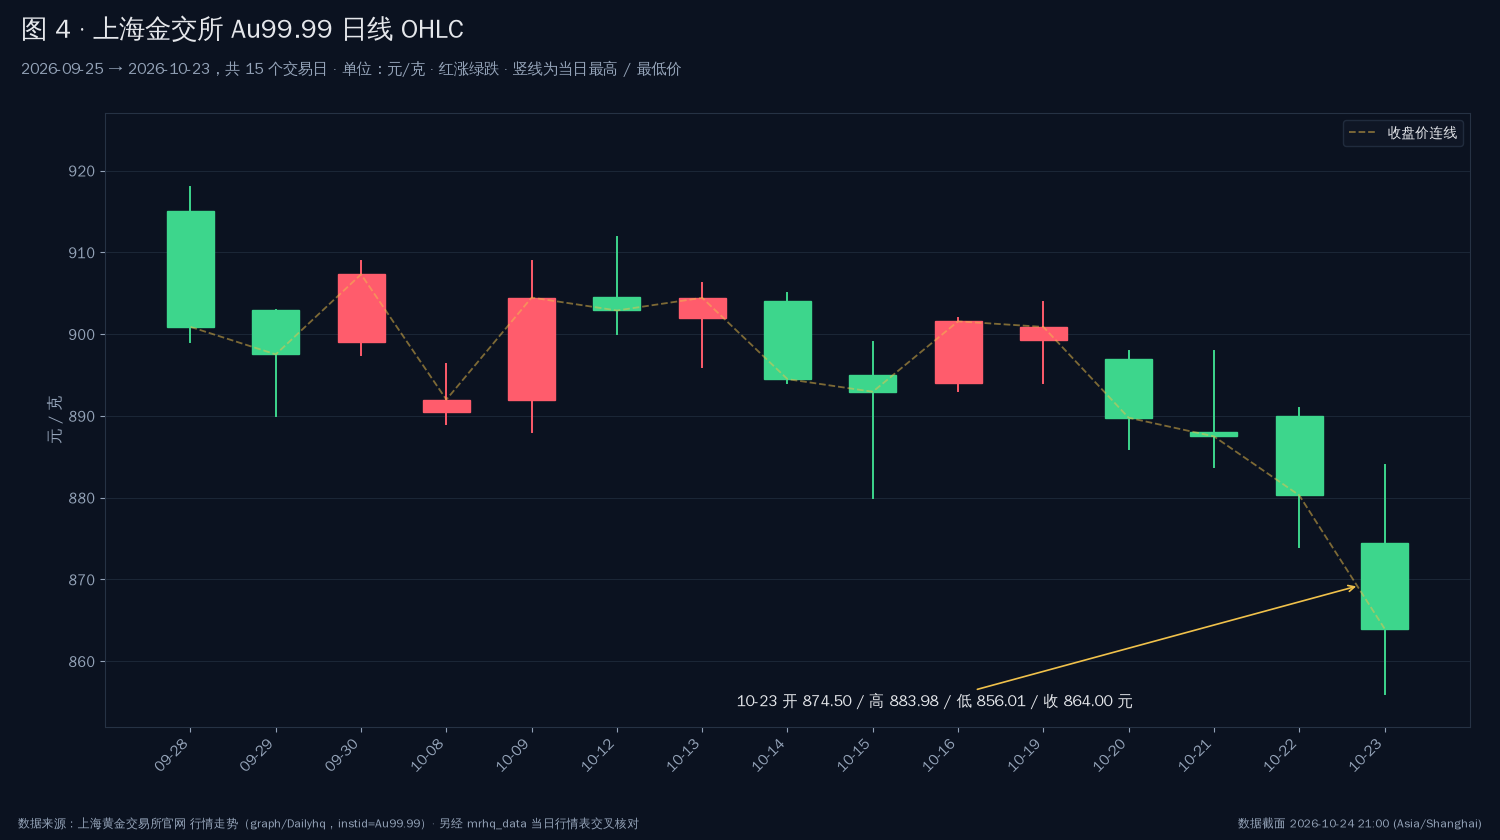
- 21:00 复盘报告 · 2026-10-24 21:10 · 周六全市场休市,股票价量连续第十三个小时零新增(商品最后报价仍停 04:54—05:59,21:10 回查时间戳未变);本期核心增量在数据端:Au99.99 日线 OHLC 首次从上海黄金交易所官网打通并完成双源核对(graph/Dailyhq 与 mrhq_data 两源开高低收涨跌幅逐项一致),国内金 10-23 开 874.50 / 高 883.98 / 低 856.01 / 收 864.00 元/克(-1.86%,跌 16.30 元),Au(T+D) 863.38(-1.865%)、Au100g 865.54(-1.904%)、Au99.95 854.00(-2.419%)、Ag(T+D) 13,021(-3.885%),图 4 因此改为国内金真实 K 线、不再用伦敦金现替代口径;资讯增量五条且全部指向 10-26:19:45 商务部就美方新版对外投资限制拟议规则答问(分母端)、18:54 伊朗武装部队重申绝不允许美军船只进入波斯湾(油价端)、18:59/18:37 亿纬锂能四季度产能已订满且大圆柱已量产工厂满产(订单端)、17:05 紫光股份确认算力网络与服务器需求向好(订单端)、18:46 中船广船国际获摩纳哥船东 2 艘 5 万吨化学品/油船订单(运价端)、19:17 莱宝高科警示 2026 年车载触摸屏收入可能同比下降(汽车链负向);结构维持 10-23 原样:上证 3,690.48(+0.89%)/ 深证成指 11,673.83(+2.79%)/ 创业板 2,684.10(+4.16%)/ 科创50 1,345.51(+3.04%)/ 北证50 984.90(+1.88%)/ 沪深300 4,105.33(+1.71%)/ 上证50 2,757.68(+1.21%),5,929 只样本涨 4,854 跌 931 平 144(81.87% / 15.70% / 2.43%,中位数 +1.58%,涨跌比 5.21:1,涨超 9.9% 者 154 只、跌超 9.9% 者 16 只),成交逐只求和 19,893.74 亿,中证红利 5,398.82(-0.13%)与红利指数 3,209.40(-0.60%)唯二翻绿、四大行 -2.84%~-4.02%(含除息),石油行业 -0.64%、电力行业 -0.92% 垫底;港股恒生 23,093.37(+0.69%)/ 恒生科技 3,871.66(+2.05%)/ 国企指数 7,756.25(+0.87%),比亚迪股份 +6.23%、快手 +4.18%、小米 +3.88%、中国海洋石油 -1.03%;美股道指 52,215.16(-1.23%,AT&T -7.96% / T-Mobile -7.71% 拖累)/ 标普 7,623.68(-0.52%)/ 纳指 25,955.34(-0.21%),XOM +2.79%、CVX +2.88%、SLB +7.08%、MU +2.46%、AMD +1.74% 逆势走强,JPM -1.47% 最弱;伦敦金现 3,997.79(-0.66%)连续两日失守 4,000、纽约黄金 4,007.91(-1.29%)、白银 53.91(-1.19%)、布伦特 112.10(+3.17%)、纽约原油 103.49(+4.04%);日经225 / KOSPI 均暂无可靠源;核心背离一:避险被拆两层——上游实物收通道溢价(布伦特 112.10、XOM +2.79%、CVX +2.88%、SLB +7.08%),黄金收实际利率溢价(国际 -0.66%、国内 -1.86%),A股 上游两头不靠(石油行业 -0.64%、中国海油 -0.24%、港股中国海洋石油 -1.03%);核心背离二:同一块黄金四个方向——国际现货 -0.66%、国内 Au99.99 -1.86%(国内跌幅为国际 2.8 倍,属人民币计价端超调)、A股 紫金矿业 +3.41%、美股纽曼矿业 -4.59%;核心背离三:莱宝高科 19:17 明确预警营收下滑而 10-23 收 +0.68%、港股比亚迪股份 +6.23%——利空在零部件、强势在整车;样本口径差异(5,929 只 / 19,893.74 亿 vs 前期 5,576 只 / 19,724.44 亿)已声明为数据源范围差异,未改动任何历史报告
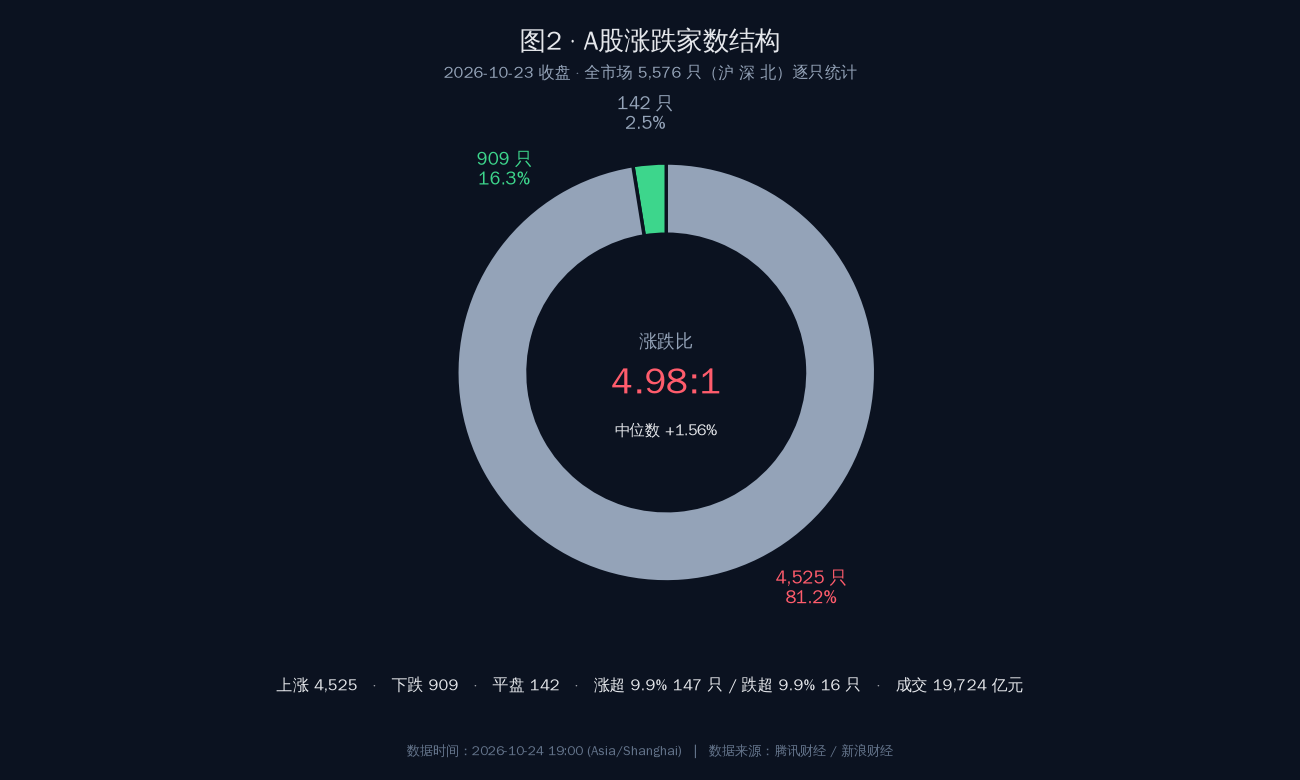
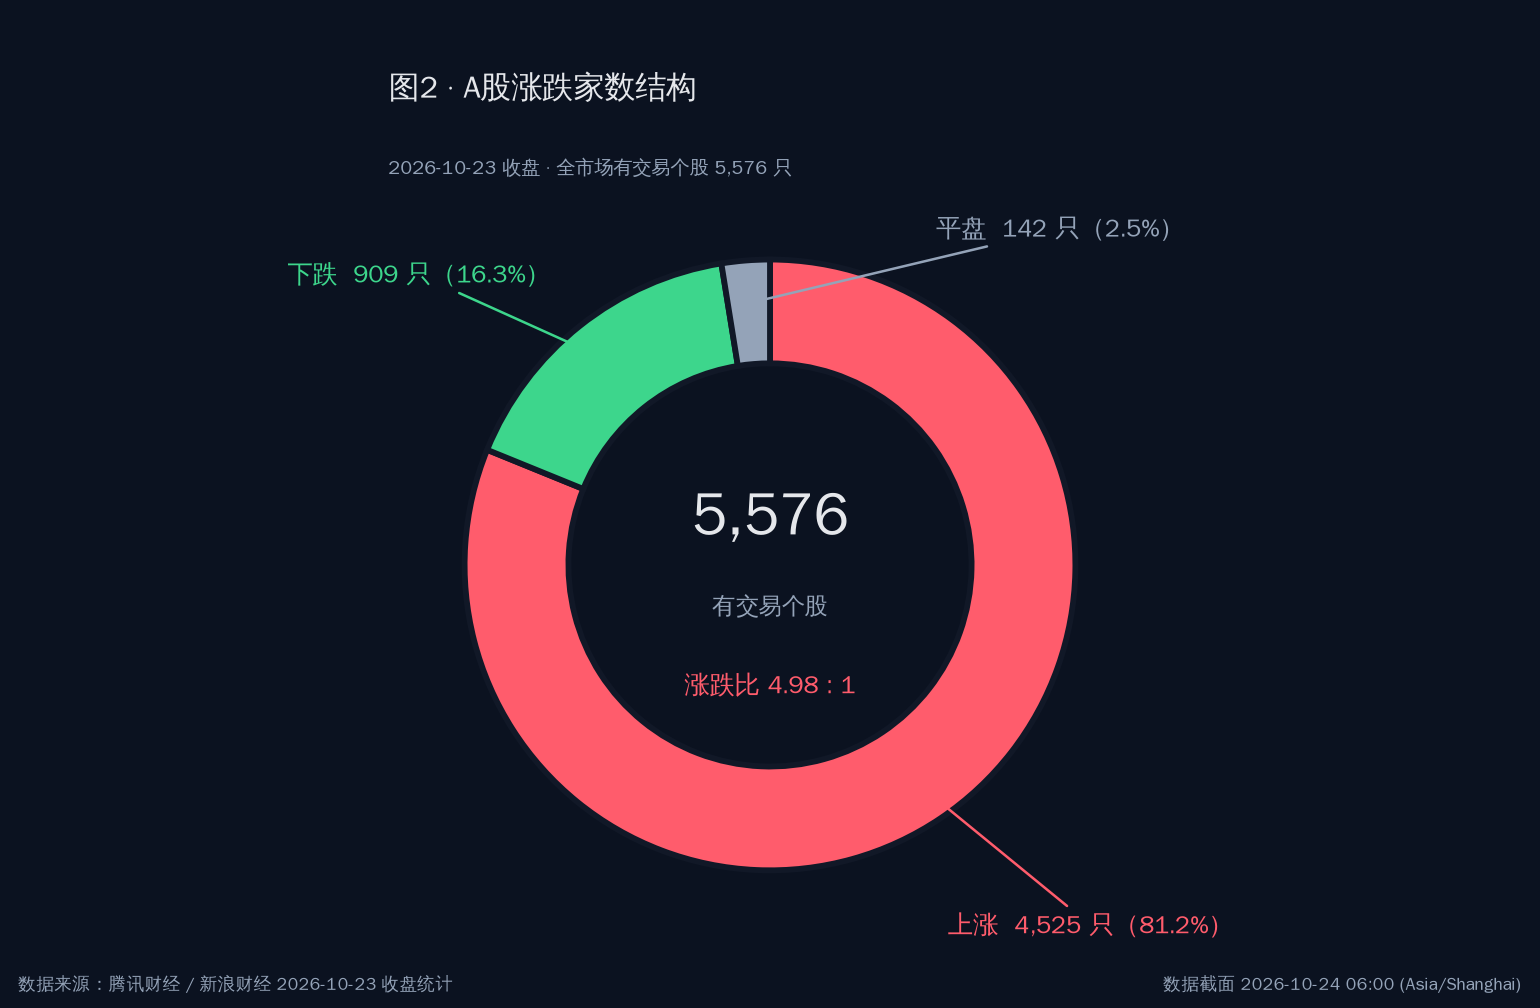
- 20:00 复盘报告 · 2026-10-24 20:12 · 周六全市场休市,股票价量连续第十二个小时零新增(商品最后报价仍停 04:54—05:59,20:12 回查时间戳未变);本期增量全在制度与订单端:19:45 商务部就美方新版对外投资限制拟议规则公开答问(分母端)、18:54 伊朗武装部队重申绝不允许美军船只进入波斯湾、19:28 乌方制裁俄导弹及军工供应链 95 个对象、19:17 莱宝高科警示 2026 年车载触摸屏收入可能同比下降、18:59 亿纬锂能四季度产能已订满且大圆柱已量产工厂全部满产、17:05 紫光股份确认算力网络与服务器需求向好、19:14 日本防相再称讨论引进核潜艇、18:10 台风「蔷琵」减弱为强热带风暴并将趋向日本西南部;结构维持 10-23 原样:上证 3,690.48(+0.89%)/ 深证成指 11,673.83(+2.79%)/ 创业板 2,684.10(+4.16%)/ 科创50 1,345.51(+3.04%)/ 北证50 984.90(+1.88%)/ 沪深300 4,105.33(+1.71%),成交逐只重算 19,724.44 亿(沪 8,979.99 + 深 10,575.14 + 北 169.30),5,576 只样本涨 4,525 跌 909 平 139(中位数 +1.56%,涨跌比 4.98:1,涨超 9.9% 者 147 只),中证红利 5,398.82(-0.13%)与红利指数 3,209.40(-0.60%)唯二翻绿、四大行 -2.84%~-4.02%(含除息);港股恒生 23,093.37(+0.69%)/ 恒生科技 3,871.66(+2.05%)/ 国企指数 7,756.25(+0.87%);美股道指 52,215.16(-1.23%)/ 标普 7,623.68(-0.52%)/ 纳指 25,955.34(-0.21%);伦敦金现 3,997.79(-0.66%)连续两日失守 4,000、纽约黄金 4,007.91(-1.29%)、布伦特 112.10(+3.17%)、纽约原油 103.49(+4.04%);日经225 / KOSPI / Au99.99 均暂无可靠源;核心背离:避险被拆成两层——上游实物收通道溢价(布伦特 112.10、美股 XOM +2.79%/CVX +2.88% 创历史新高、SLB +7.08%),黄金收实际利率溢价(两日收在 4,000 下方),而 A股 上游两头不靠(石油行业 -0.64%、中国海油 -0.24%、港股中国海洋石油 -1.03%);第二重背离是 10-23 单日(创业板 +4.24%)与 10-08 以来区间(创业板ETF -11.50%、红利ETF -3.10%、黄金ETF -3.25%)排序完全颠倒;本期未采用东财接口一次性返回的日经 62,693.16 / KOSPI 5,550.30(无法双源复核),已声明
- 19:00 复盘报告 · 2026-10-24 19:08 · 周六全市场休市,股票价量连续第十一个小时零新增(商品最后报价仍停 04:54—05:59,回查时间戳未变);本期增量落在制度端与供给端:18:11 南方区域电力市场转入正式运行(全国首个区域电力市场)、16:48 美团淘宝闪购顺丰同城等七平台联合倡议新就业形态人员参保医保、05:10 穆迪完成审查未下调法国 Aa3、04:37 俄美乌确认 11 月上旬阿布扎比三方谈判、05:48 俄乌同意奥列什基停火、06:07/05:18 CFTC 显示对冲基金削减日元空头而欧元空头升至 2020 年 3 月以来最高、05:21 富国与美银建议中期选举前押美债做空美元、15:14 瑞士市场指数本月 +4.6% 对斯托克50 的 -3.2% 形成约 8 个百分点超额收益;结构维持 10-23 原样:上证 3,690.48(+0.89%)/ 创业板 2,684.10(+4.16%)/ 北证50 984.90(+1.88%)/ 科创50 1,345.51(+3.04%),成交 19,724.44 亿,5,576 只样本涨 4,525 跌 909 平 142(中位数 +1.56%,涨跌比 4.98:1,涨超 9.9% 者 147 只),中证红利 5,398.82(-0.13%)与红利指数 3,209.40(-0.60%)唯二翻绿、四大行 -2.84%~-4.02%;港股恒生 23,093.37(+0.69%)/ 恒生科技 3,871.66(+2.05%);美股道指 52,215.16(-1.23%)/ 标普 7,623.68(-0.52%)/ 纳指 25,955.34(-0.21%);伦敦金现 3,997.79(-0.66%)连续两日失守 4,000、白银 54.03(-1.77%)、布伦特 112.10(+3.17%);日经225 / KOSPI / Au99.99 均暂无可靠源;核心背离:避险被拆成三层——原油收供给中断溢价(XOM +2.79%、CVX +2.88% 双创新高)、黄金收实际利率溢价(两日收在 4,000 下方)、防御权益收低估值溢价(瑞士指数 8 个百分点超额),而 A股 上游两头不靠(石油行业 -0.64%、中国海油 -0.24%、港股中国海洋石油 -1.03%);第二重背离是 10-23 单日(创业板 +4.16%)与近 20 日(创业板 -18.62%)排序完全颠倒;俄美乌谈判与奥列什基停火正给原油的供给溢价装上倒计时
- 18:00 复盘报告 · 2026-10-24 18:03 · 周六全市场休市,股票与商品均无新增价量(商品最后报价仍停 04:54—05:59,18:00 / 18:05 两次回查未刷新);本期增量在生产端与制度端:17:55 智元 110 台远征 A3 全尺寸人形机器人同场协同编舞创吉尼斯纪录、16:54 恒瑞瑞康曲妥珠单抗 HER2 低表达乳腺癌 III 期登 JAMA(ESMO 同步)、17:03 紫光股份确认算力网络与服务器需求持续向好、16:57 印尼对新加坡管道气减供约 9%(3,100 万 mmscfd)、17:11 渤海 10-25 01:00—06:00 实弹射击、16:39 青海玉树杂多 5.3 级系巴青 7.0 级最强余震、17:28 周鸿祎 2.19 亿转让奇飞翔艺 12.9% 股权;结构维持 10-23 原样:上证 3,690.48(+0.89%)/ 创业板 2,684.10(+4.16%)/ 北证50 984.90(+1.88%),成交 19,724.44 亿,5,576 只样本涨 4,525 跌 909 平 142(中位数 +1.56%),中证红利 -0.13% 与红利指数 -0.60% 唯二翻绿、四大行 -2.84%~-4.02%;港股恒生 23,093.37(+0.69%)/ 恒生科技 3,871.66(+2.05%);美股道指 52,215.16(-1.23%)/ 标普 7,623.68(-0.52%)/ 纳指 25,955.34(-0.21%);伦敦金现 3,997.79(-0.66%)连续两日失守 4,000、布伦特 112.10(+3.17%);日经225 / KOSPI / Au99.99 均暂无可靠源;核心背离:同一条供给新闻三个方向——美股 XOM +2.79%、CVX +2.88% 创历史新高,A股 中国海油 -0.24%、石油行业 -0.05%,港股中国海洋石油 -1.03%;第二重背离是 10-23 单日(创业板 +4.16%)与近 20 日(创业板 -24.3%)排序完全颠倒
- 17:00 复盘报告 · 2026-10-24 17:07 · 周六全市场休市,美股 10-23 收盘;青海玉树杂多 16:39 发生 5.3 级地震系巴青 7.0 级最强余震(同日青海三震 + 新疆巩留 4.3 级)、印尼自周六起削减对新加坡管道气出口约 9%、乌袭俄陶里亚蒂石化厂、沙特麦加延布塔伊夫吉达危险警报全部解除、645 家 A股 年内发股权激励、紫光股份确认算力需求向好、生猪 9.66 元/公斤周环比 -1.8%;核心背离:避险被拆成两层——上游实物收供给中断溢价(布伦特 112.10,+3.17%;XOM +2.79%、CVX +2.88% 创历史新高),黄金收实际利率溢价(3,997.79,-0.66%,连续两日失守 4,000),而 A股 上游不涨(石油行业 -0.64%、中国海油 -0.24%)
- 16:00 复盘报告 · 2026-10-24 16:00 · 周六全市场休市,美股 10-23 收盘;央行 10-26 开展 7,000 亿 MLF 缩量续作 2,000 亿、证监会对私募投资母基金立规征求意见、约旦卡拉克教堂袭击死亡升至 8 人且以军在西岸展开行动、欧洲中东八国外长一致反对新一轮对伊打击、首批三艘载俄柴油油轮启程赴美(10 月或出口 50 万吨)、上海发布黄浦江高潮位蓝色预警(25 日潮位 4.65 米)、18 只主动 ETF 单日募集 150 亿;核心背离:避险被拆成三份——原油被买(布伦特 +3.17%)、黄金被卖(3,997.79,-0.66%,连续两日收盘失守 4,000)、A股 上游不涨(石油行业 -0.64%)
- 15:00 复盘报告 · 2026-10-24 15:00 · 周六全市场休市,美股 10-23 收盘;特朗普称可能对伊发动小规模「史诗怒火」行动、油轮驶出霍尔木兹海峡时遭发射物击中且单周通航量下降、美国撤离中东驻地部分外交人员;宽基 ETF 近 20 日净流入 2,361.41 亿(占股票 ETF 94.59%)、工行农行派息 992.5 亿完成、国常会部署家庭财税与住房支持、国办 AI 就业意见与国家信息化「十五五」规划落地;两市成交重算 19,562.84 亿、成交额口径差异已声明;核心背离:避险被拆成三份——原油被买(布伦特 +3.17%)、黄金被卖(-0.66% 失守 4,000)、A股 上游不涨(石油 -0.64%)
- 14:00 复盘报告 · 2026-10-24 14:00 · 周六全市场休市,美股 10-23 收盘;美国驻安曼大使馆通报约旦卡拉克教堂遭「恐怖袭击」并加强约旦安保,地缘首次跳至第三方国家平民目标;美情报备忘录称伊朗对美官员行动「显著加大」、部分致命图谋进入「高级阶段」;胜利济阳页岩油资源量 105.2 亿吨;台风「蔷琵」移入东海南部、上海转移避险超 6 万人;四重避险条件全部成立而商品价格零变化,天然气 -1.71% 与布伦特 +3.17% 反向,核心背离:避险资产被拆成三份
- 13:00 复盘报告 · 2026-10-24 13:00 · 周六全市场休市,美股 10-23 收盘;美国天然气暗盘跌破 3.1 美元(-2.3%)而布伦特 112.10(+3.17%)创半年高位,伊朗称绝不允许美舰驶入波斯湾,标普重编成长/价值规则约 3,750 亿美元被动资金待调,金饰克价跌穿 1,200 元;日经225 与 KOSPI 本期因数据源失效改为暂无;核心背离:三重避险条件成立而金价收跌 0.66%
- 12:00 复盘报告 · 2026-10-24 12:00 · 周六全市场休市,美股 10-23 收盘;国内金饰克价跌破 1,200 元、月内跌约 100 元,标普道琼斯重编成长/价值规则 12-21 生效、约 3,750 亿美元被动资金待调,联军拦截射向利雅得弹道导弹,伊朗总统 10-27 访俄出席天然气出口国论坛;核心背离:金价跌破 4,000 而紫金矿业 +3.41%
- 11:00 复盘报告 · 2026-10-24 11:00 · 周六全市场休市,美股 10-23 收盘;主力单周「弃高就低」净减持宁德时代超 37 亿元、胡塞称 24 小时遭沙特 124 次空袭累计 3,024 次、八国外长呼吁重开霍尔木兹海峡、LNG 旬环比 +9.1%、ETF 净流入 647.95 亿;核心背离:油价创半年新高而黄金跌破 4,000,避险资产被拆成两半
- 10:00 复盘报告 · 2026-10-24 10:00 · 周六全市场休市,美股 10-23 收盘;利雅得凌晨拉响空袭警报、联军拦截射向利雅得弹道导弹,八国外长呼吁立即重开霍尔木兹海峡,LNG 旬环比 +9.1%,ETF 单日净流入 647.95 亿
- 09:00 复盘报告 · 2026-10-24 09:00 · 周六全市场休市,美股 10-23 收盘;新增美国情报备忘录警告伊朗刺杀计划进入高阶阶段、十月霍尔木兹海峡袭船达历史纪录,金价 3,997.79 跌破 4,000 与银行四行同属「久期重定价」
- 08:00 复盘报告 · 2026-10-24 08:00 · 周六全市场休市,美股 10-23 收盘,两艘油轮在海峡以南触雷、美国缩减驻中东四国使馆人员
- 07:00 复盘报告 · 2026-10-24 07:05 · 周六全市场休市,美股 10-23 收盘,暗盘金价跌破 4,000 美元
- 06:00 复盘报告 · 2026-10-24 06:06 · 周六全市场休市,美股 10-23 收盘,伦敦金现 04:54 实时
- 05:00 复盘报告 · 2026-10-24 05:06 · 周六全市场休市,美股 10-23 收盘,伦敦金现 04:54 实时
- 04:00 复盘报告 · 2026-10-24 04:05 · 周六全市场休市,美股 10-23 完整交易日收盘
20:00 期图表
19:00 期图表
19:00 期要点
- 周六 19:00,A股 / 港股 / 美股 / 日股 / 韩股 / 国内金全部休市,股票价量连续第十一个小时零新增;国际金与原油最后报价仍钉在 04:54—05:59,本期回查时间戳未变。距 10-26 亚洲开盘约 38 小时。
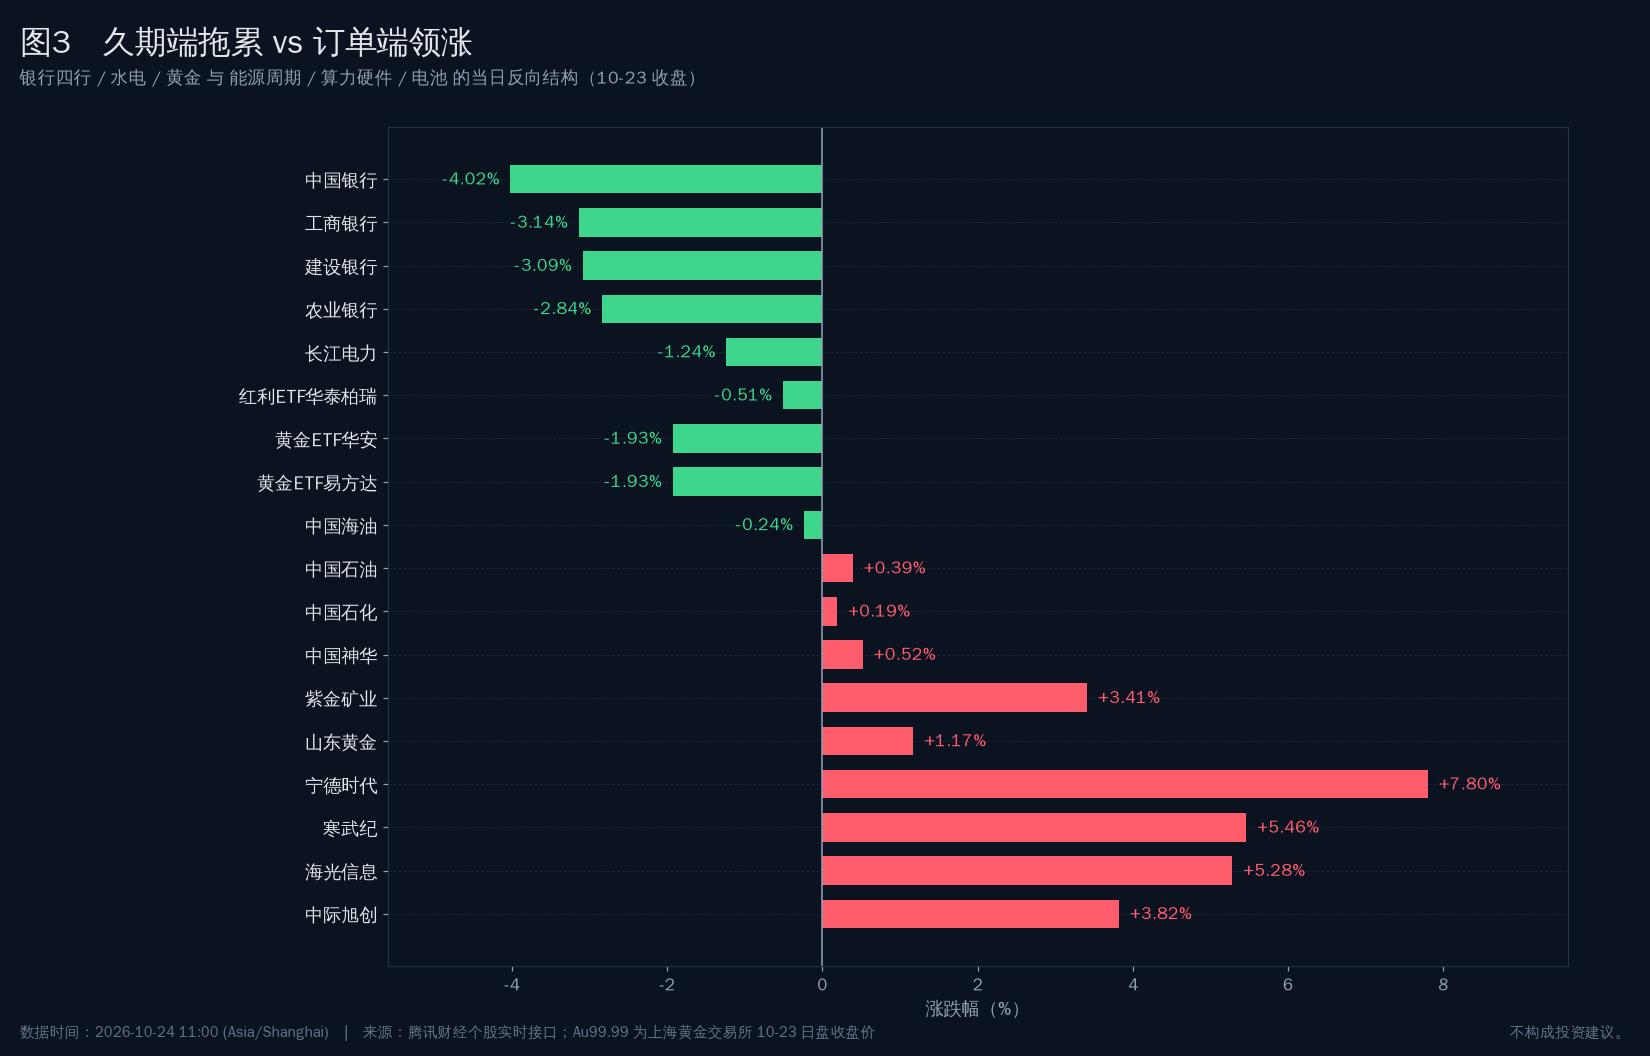
- 本期最硬的一条是制度端:18:11 南方区域电力市场转入正式运行,全国首个区域电力市场完成从试点到制度定型的「关键一跃」。电价由行政切块转为边际定价,发电端现金流可预期性提升,高耗能端成本不确定性上升。这正好解释 10-23 电力行业 -0.92% 垫底的制度背景。
- 第二条是平台用工:16:48 美团、淘宝闪购、顺丰同城、中通快递、曹操专车等七平台联合倡议推动新就业形态人员参保医保。用工成本由外置转内化,对头部平台是合规护城河,对中小平台是出清压力。
- 第三条是欧洲风险溢价退潮:05:10 穆迪完成审查未下调法国 Aa3 评级,法德利差收窄。这解释了同期美债避险买盘减弱、美元随 AI 担忧消退而窄幅震荡。
- 第四条是地缘的反向变量:04:37 佩斯科夫确认俄美乌 11 月上旬在阿布扎比启动三方谈判;05:48 俄乌同意奥列什基停火(美方第一夫人斡旋)。布伦特 112.10(+3.17%)站上半年高位的供给溢价,因此被装上倒计时——这是 10-26 开盘前最重要的单一变量。
- 资金面侧写:06:07 CFTC 显示对冲基金削减日元空头(日元连涨第二周),05:18 欧元空头升至 2020 年 3 月以来最高,05:21/01:32 富国与美银建议中期选举(11-03)前押注美债上涨、做空美元。套息交易在收缩而非扩张,风险偏好的修复被押后到选举之后。
- 一条被忽略的线索:15:14 瑞士市场指数本月 +4.6%,对欧洲斯托克 50 的 -3.2% 形成约 8 个百分点超额收益。在「AI 恐慌」主导的 10 月,避险资金买的是低估值高现金流防御权益,不是黄金——这为金价跌破 4,000 提供了跨资产解释。
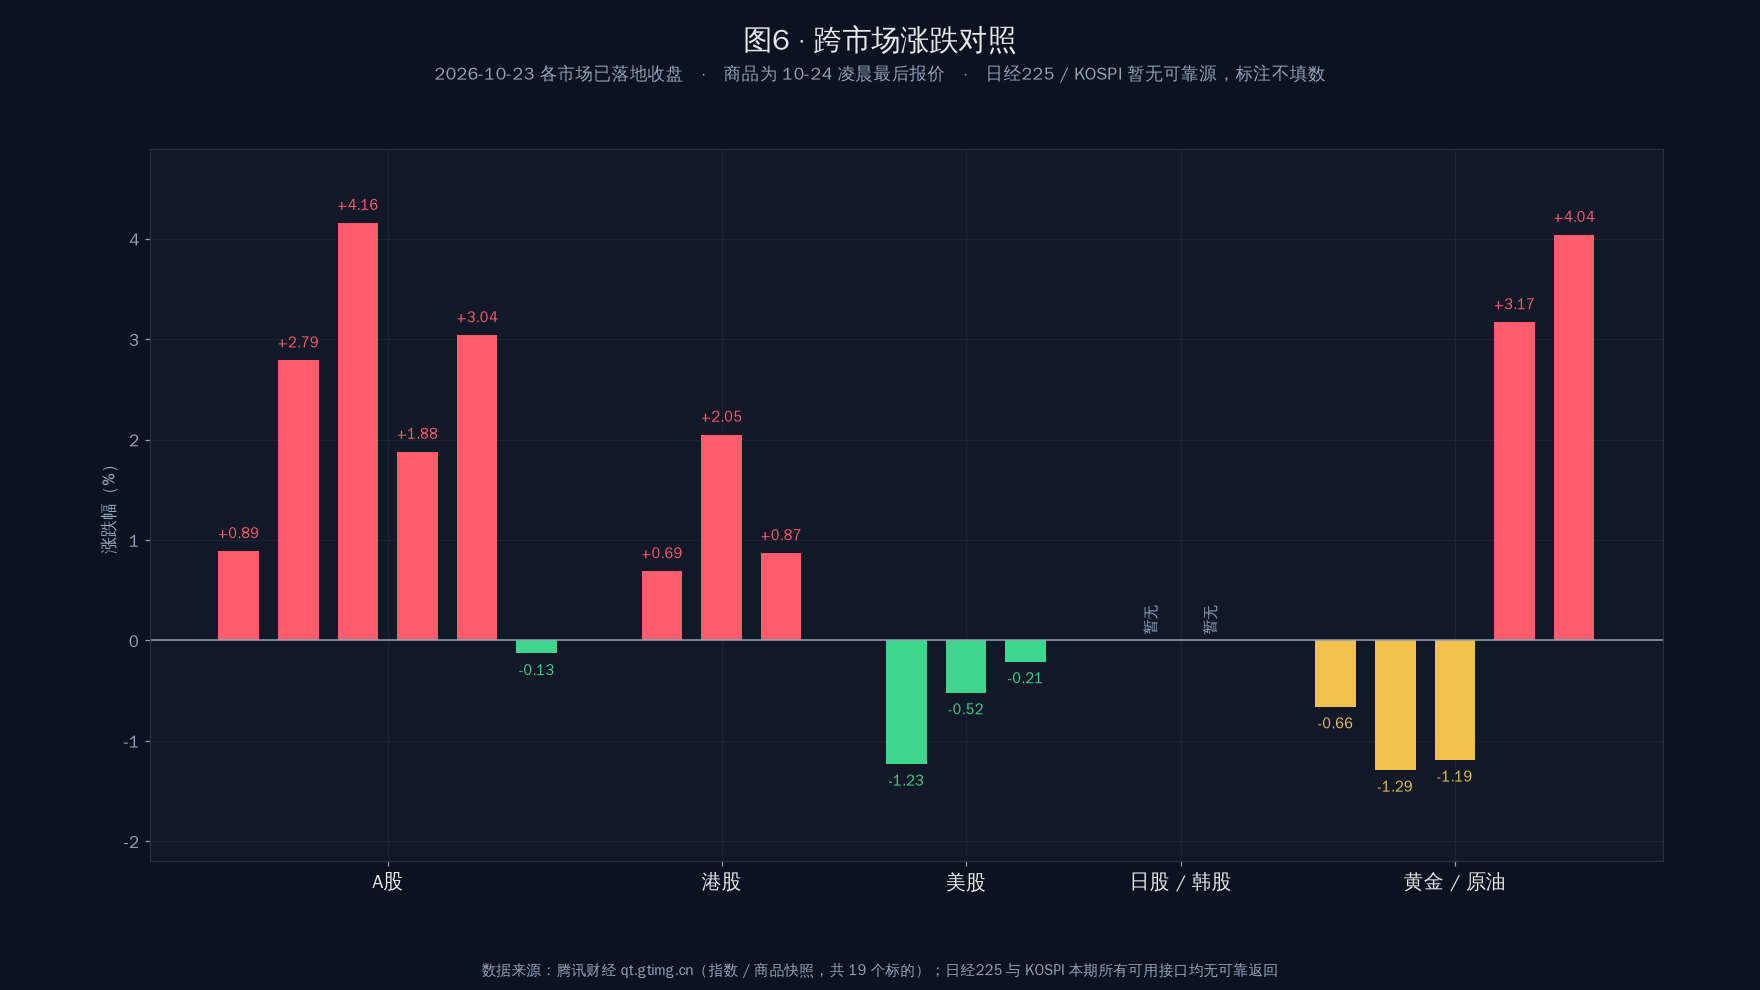
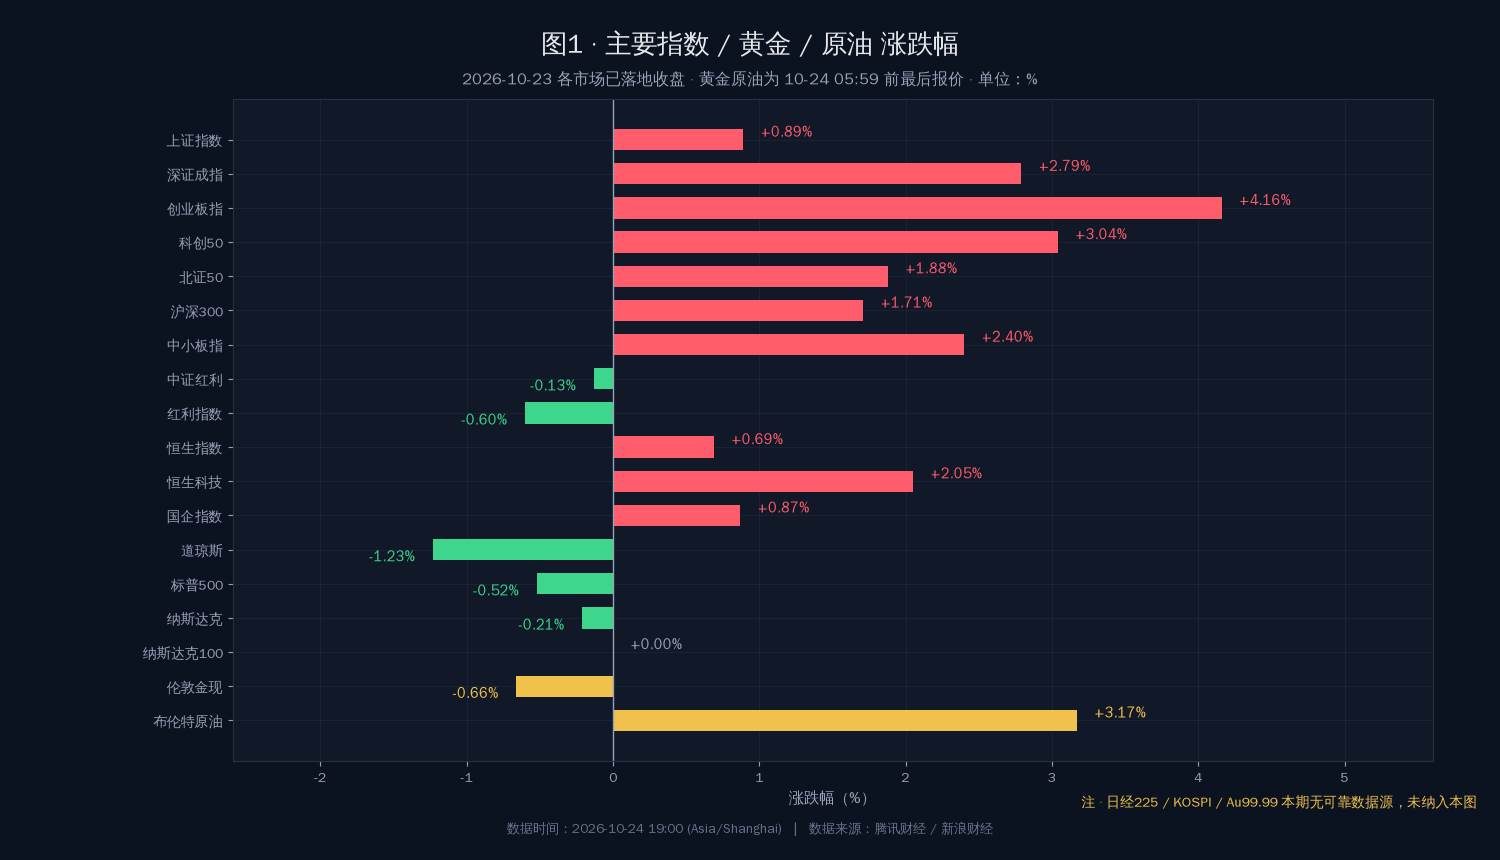
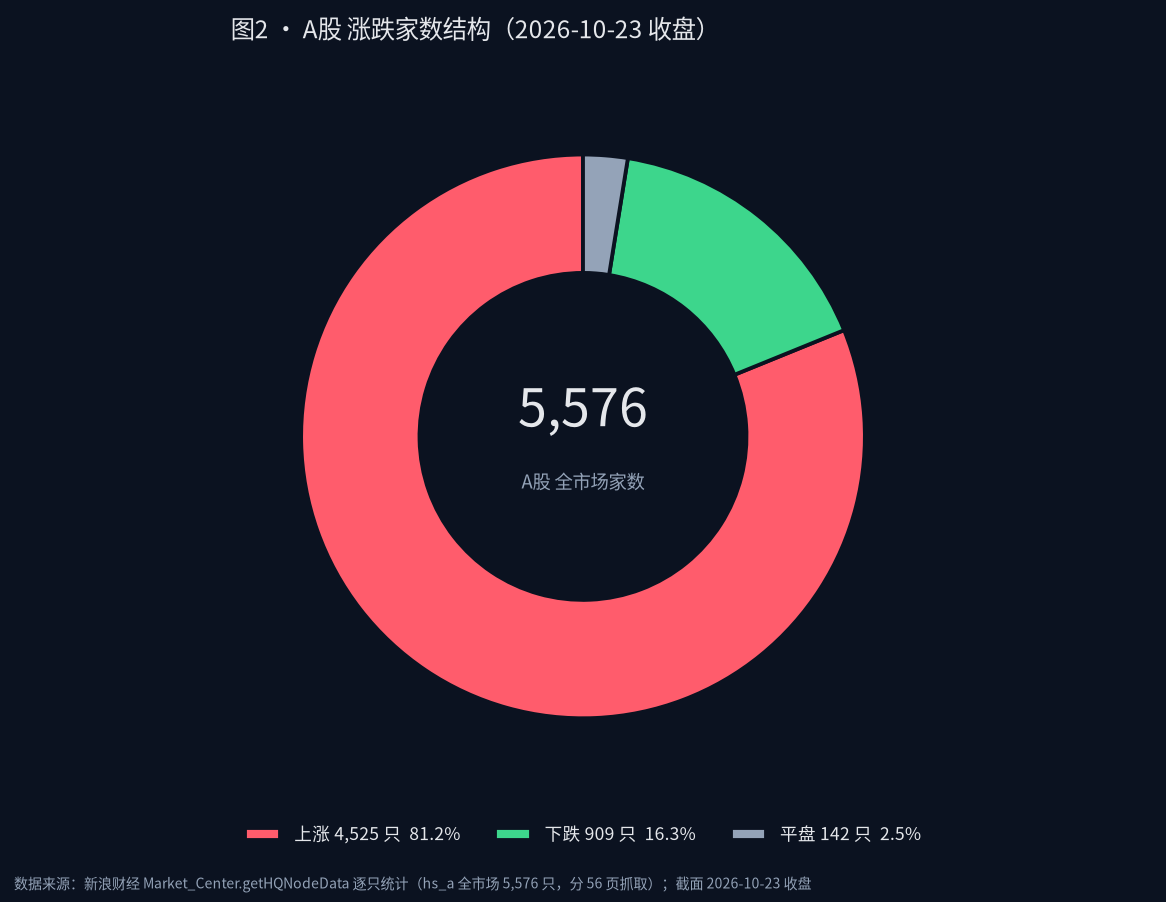
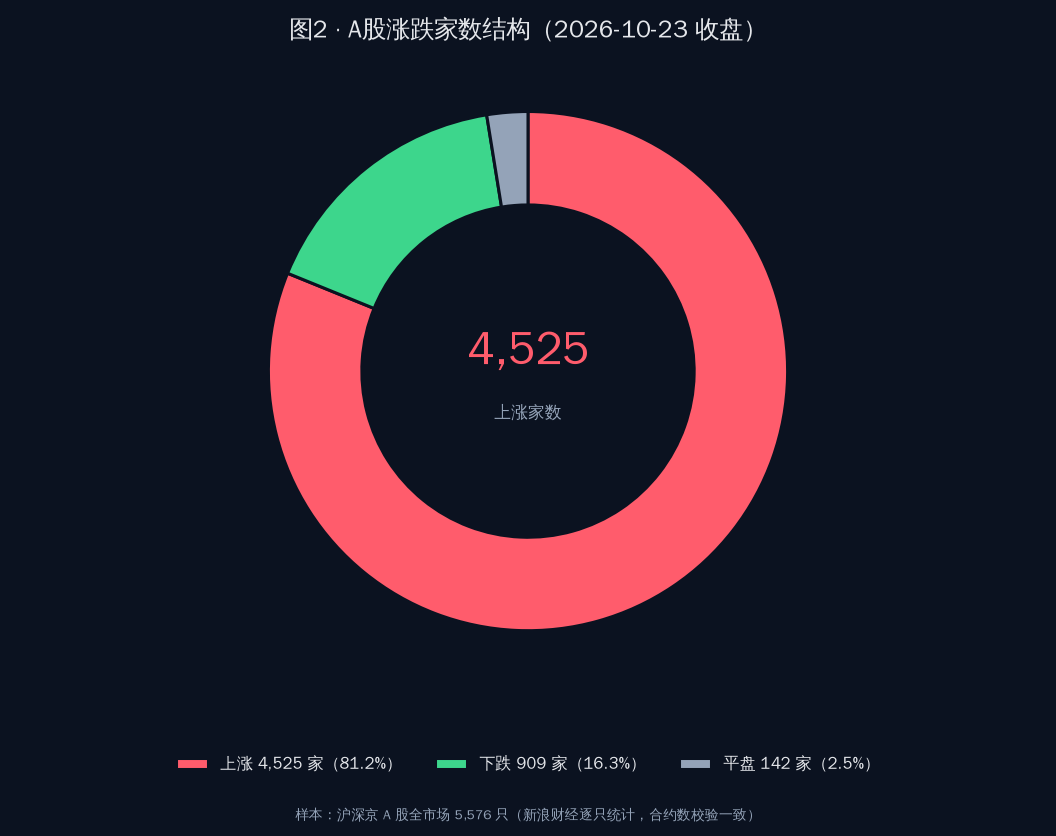
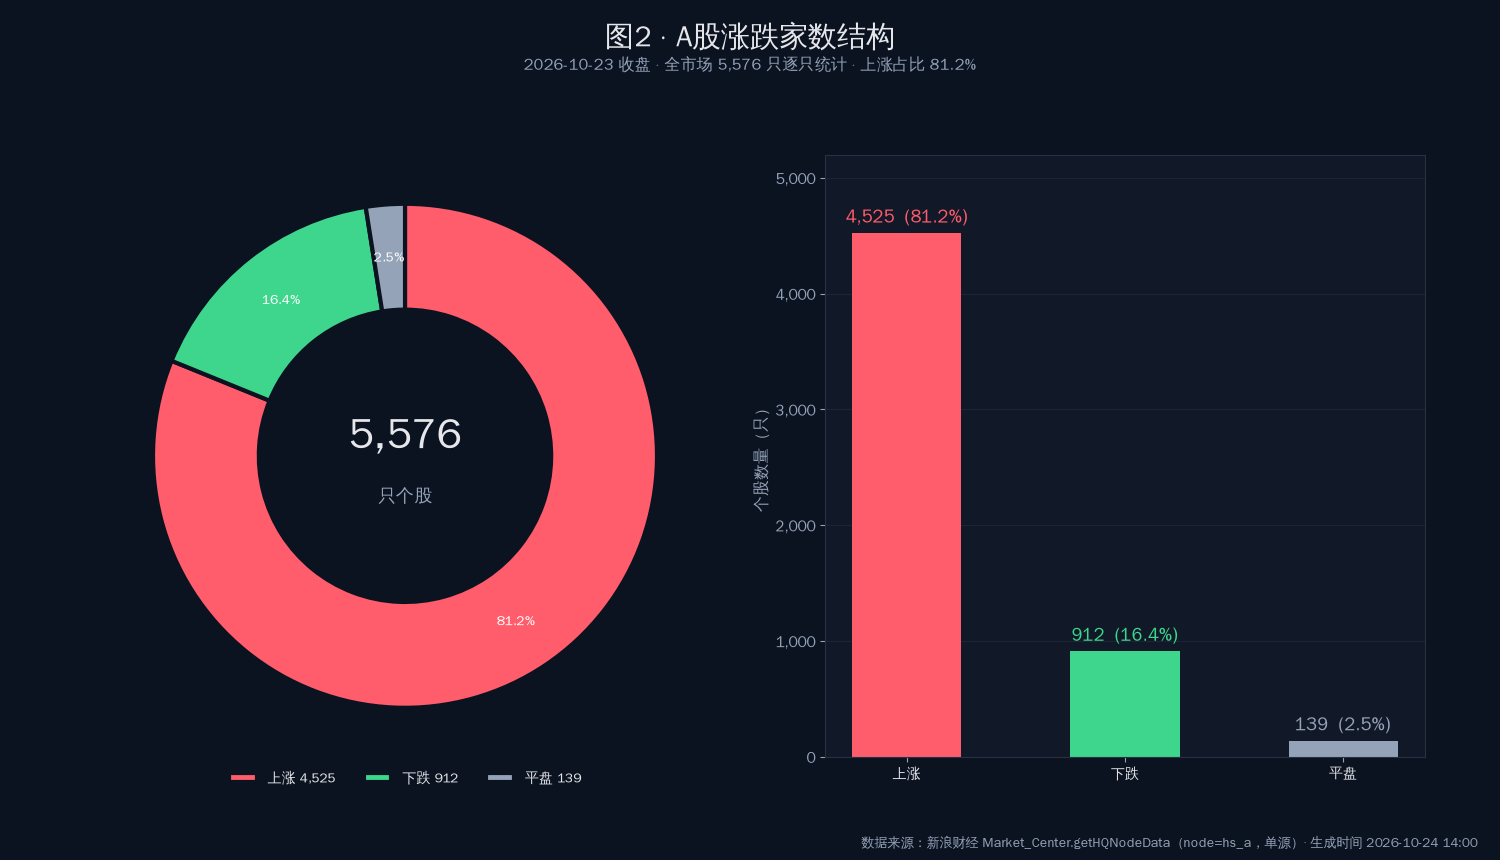
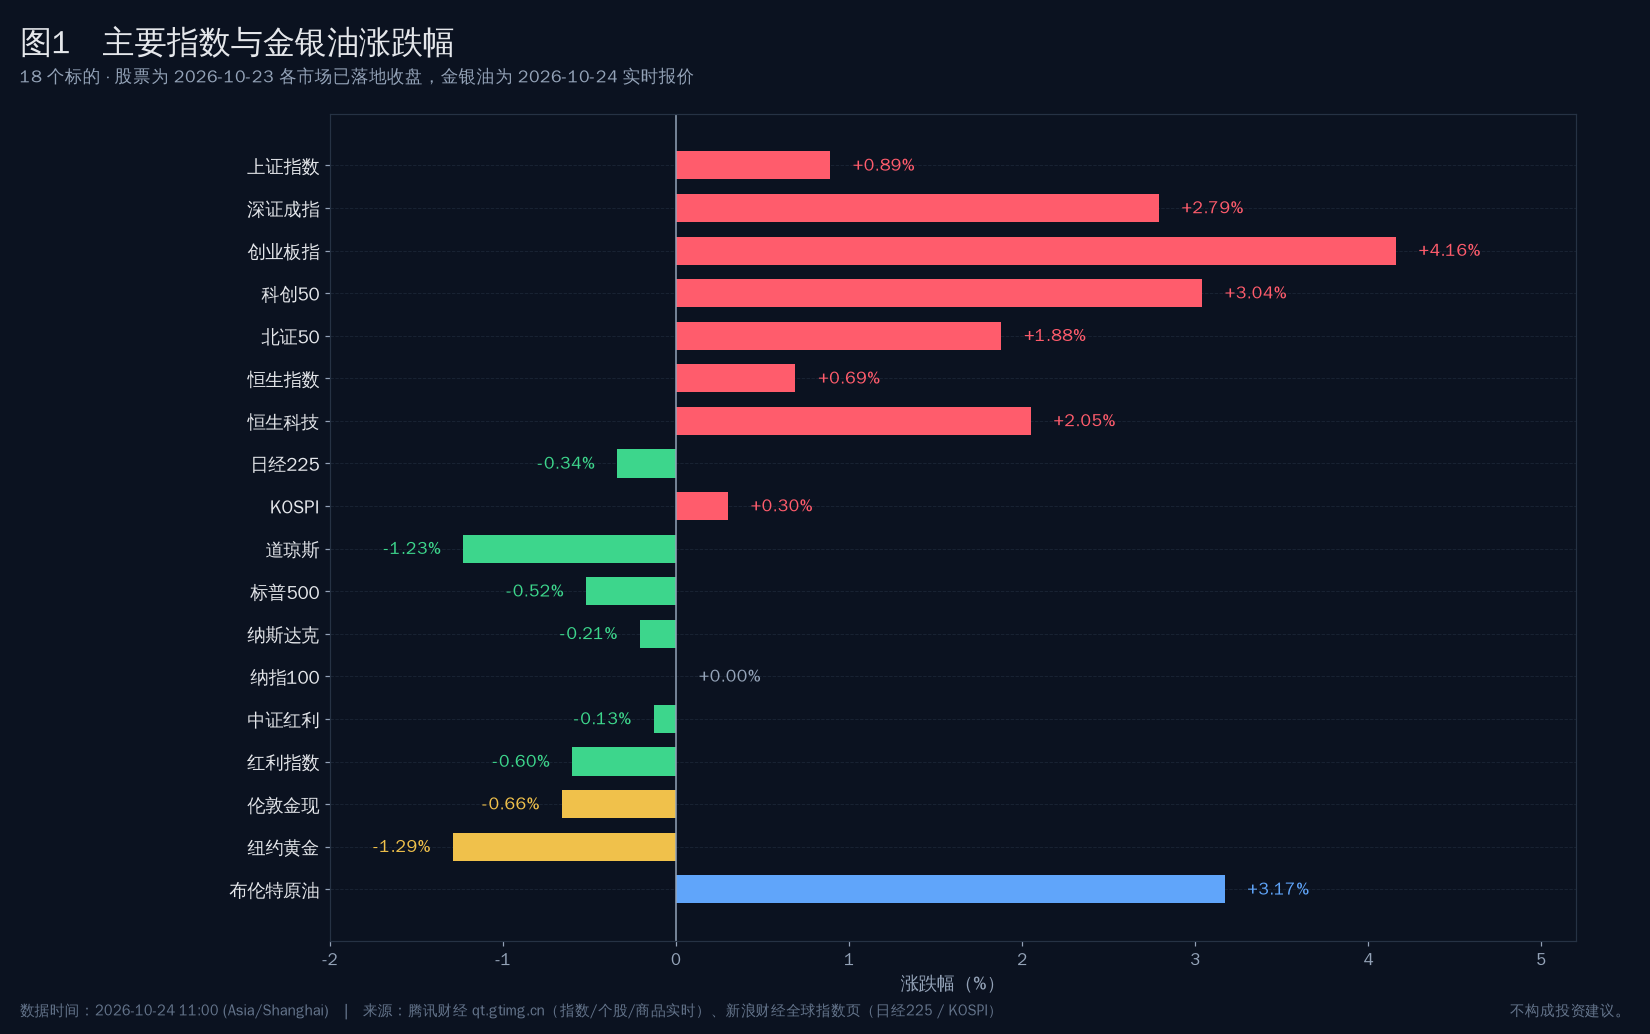
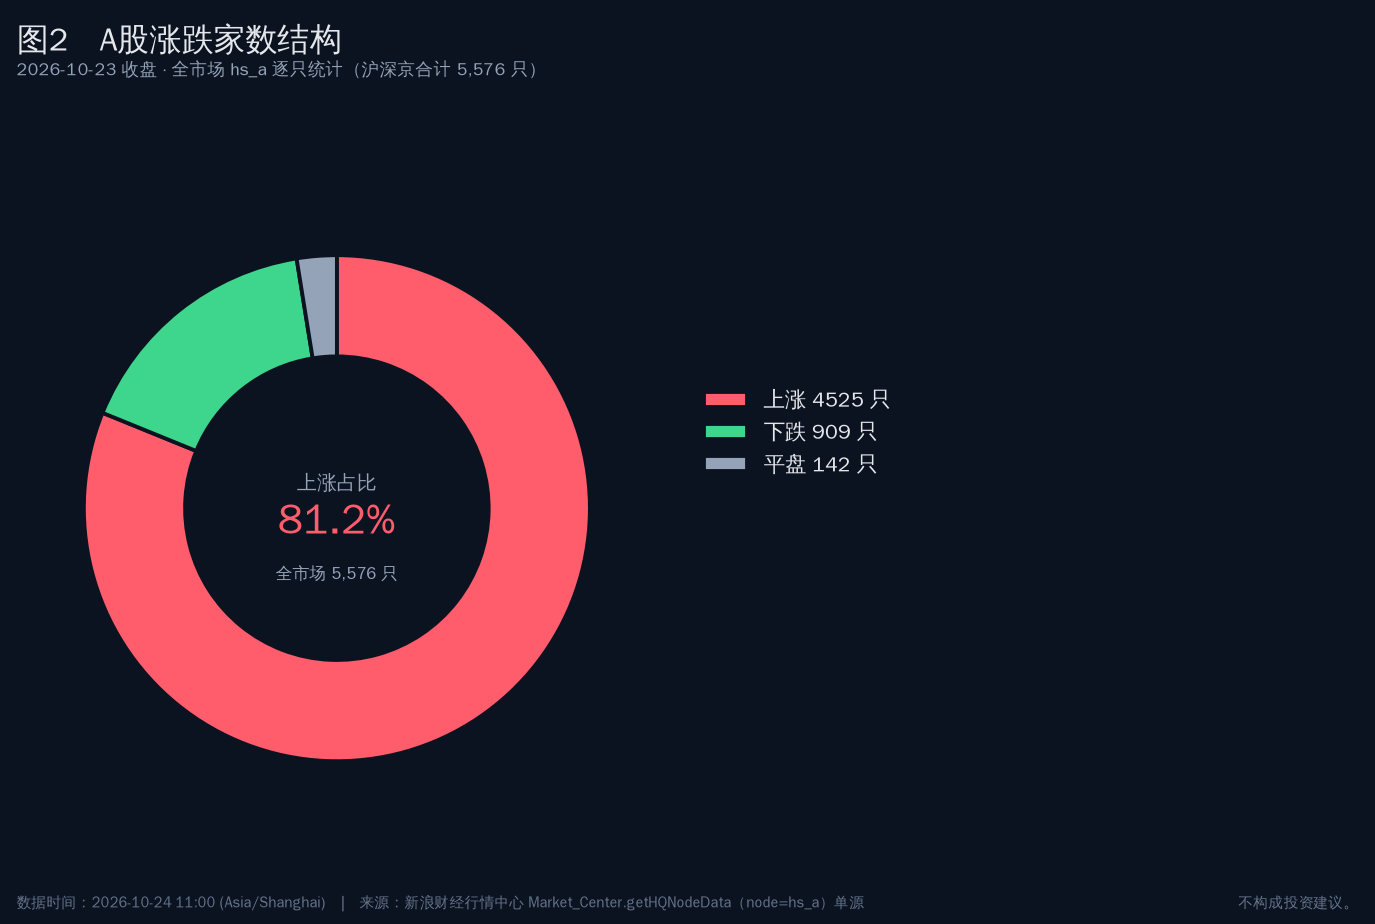
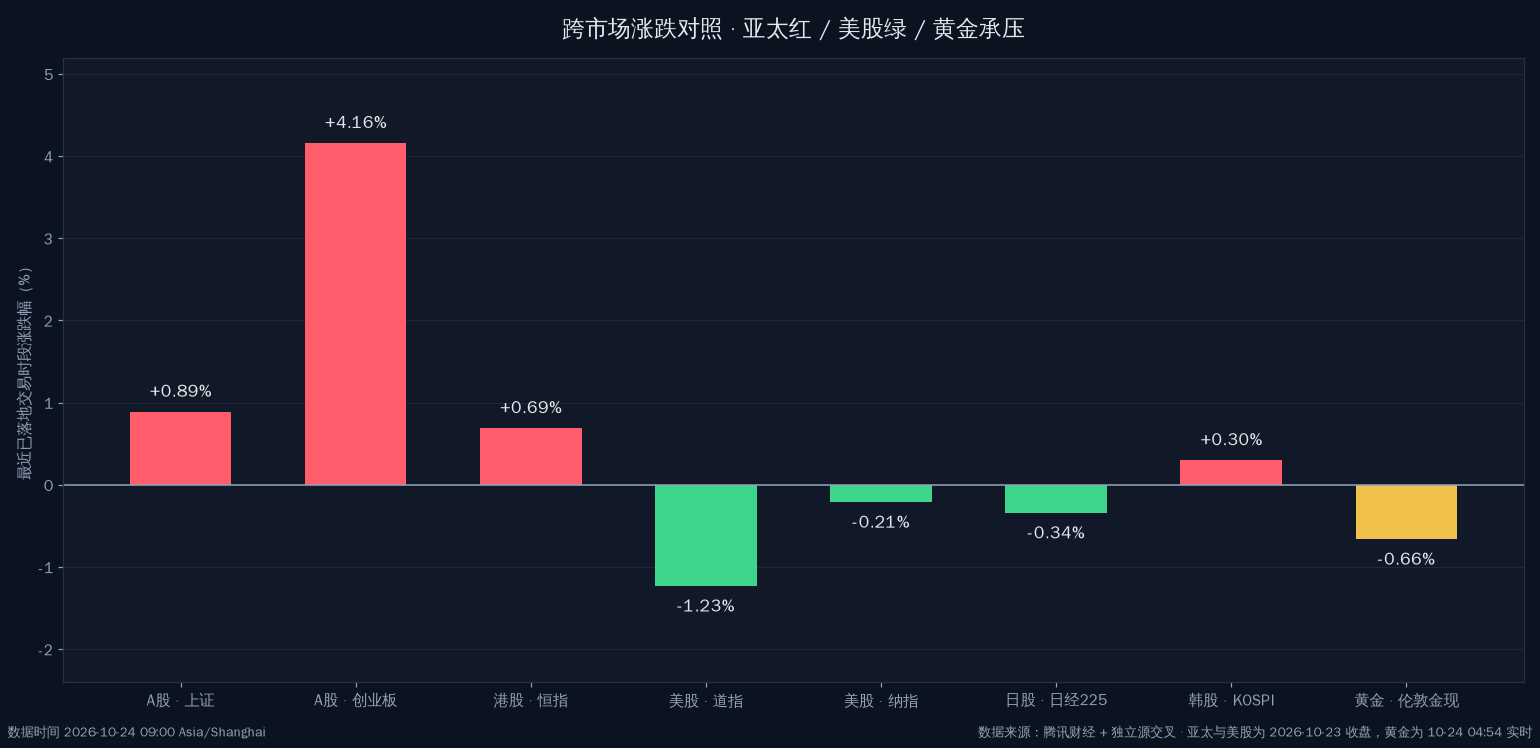
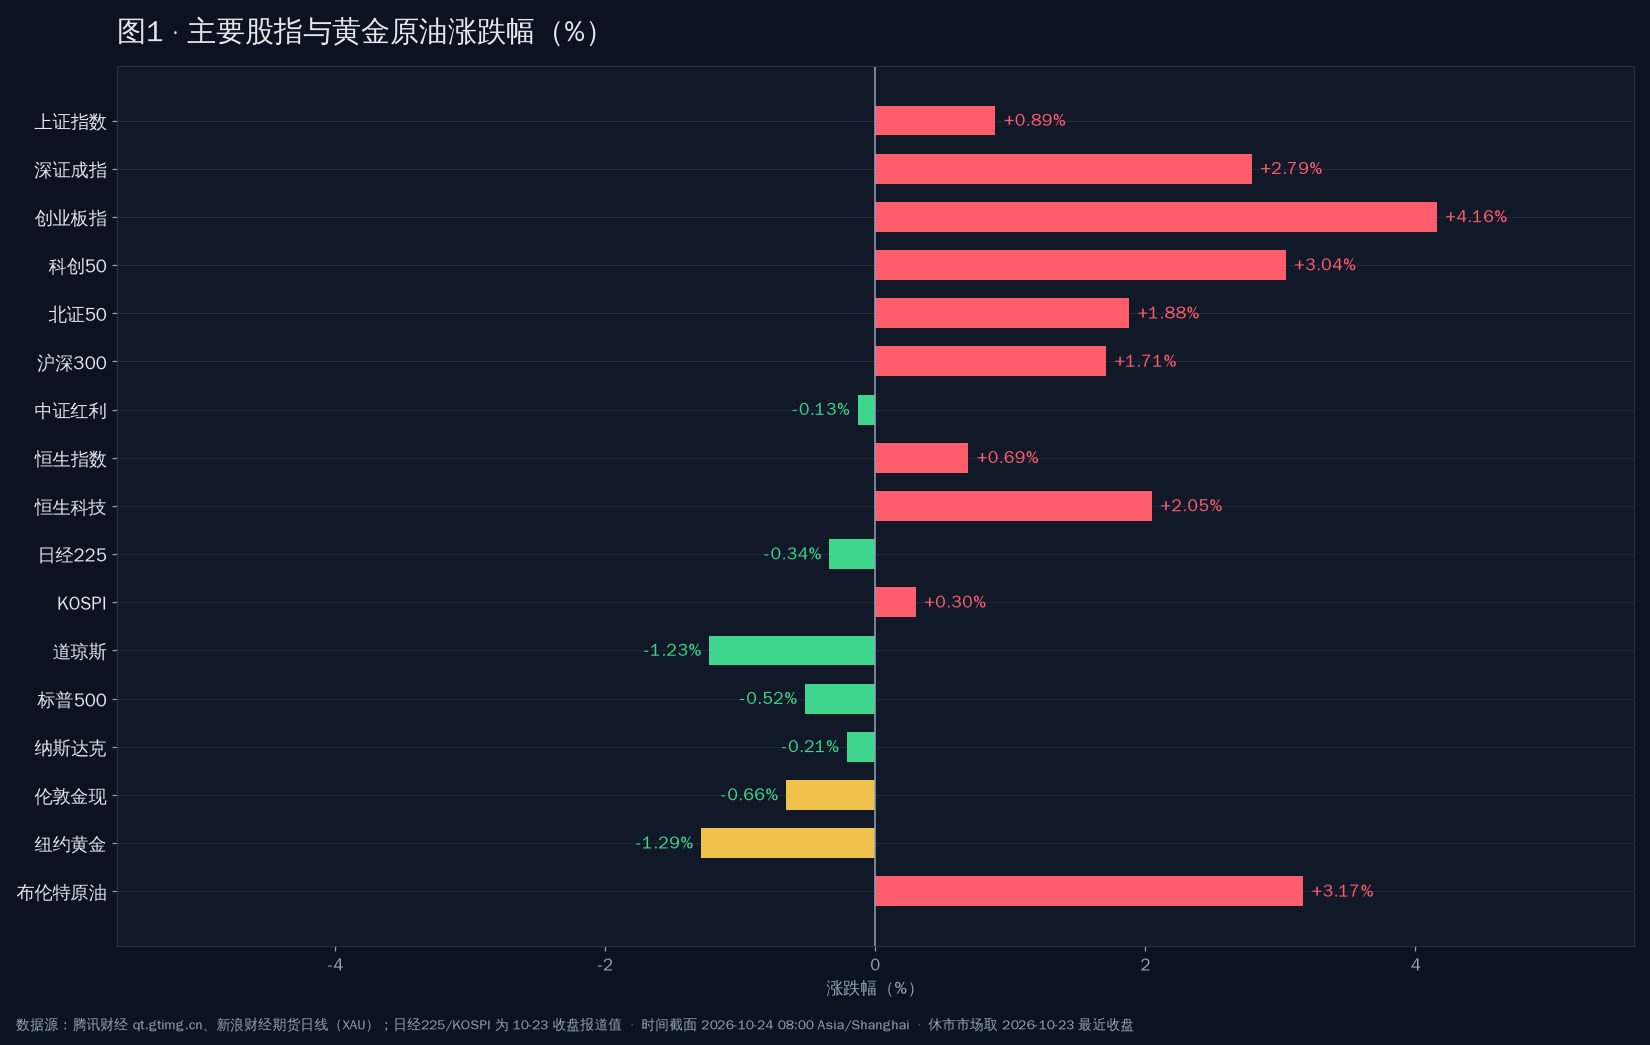
- 结构面(口径未变):上证 3,690.48(+0.89%)/ 深证成指 11,673.83(+2.79%)/ 创业板 2,684.10(+4.16%)/ 科创50 1,345.51(+3.04%)/ 北证50 984.90(+1.88%)/ 沪深300 4,105.33(+1.71%),成交按新浪逐只求和 19,724.44 亿元;4,525 只上涨(81.2%)、中位数 +1.56%、涨超 9.9% 者 147 只跌超 9.9% 者 16 只;中证红利 -0.13% 与红利指数 -0.60% 唯二翻绿;港股恒生 23,093.37(+0.69%)/ 恒生科技 3,871.66(+2.05%)/ 国企指数 7,756.25(+0.87%);美股道指 52,215.16(-1.23%)/ 标普 7,623.68(-0.52%)/ 纳指 25,955.34(-0.21%)/ 纳指100 28,957.53(0.00%)。
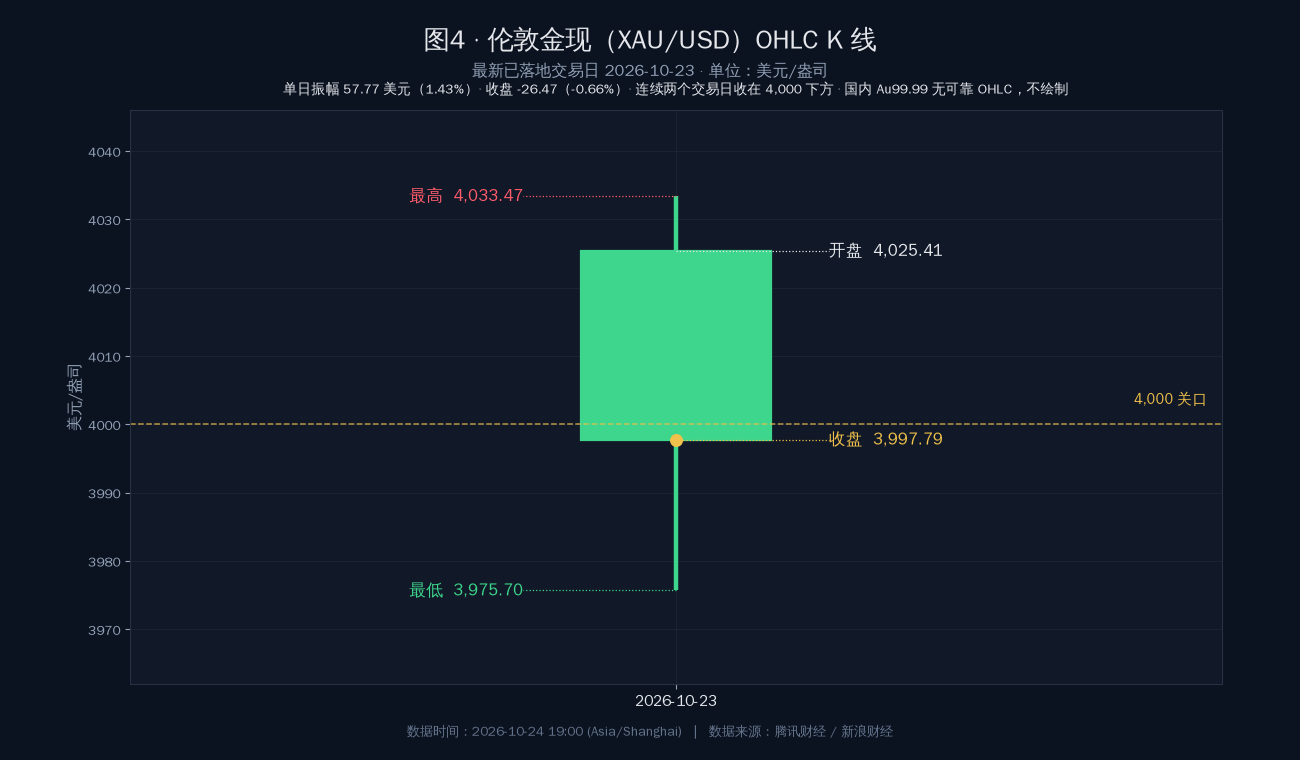
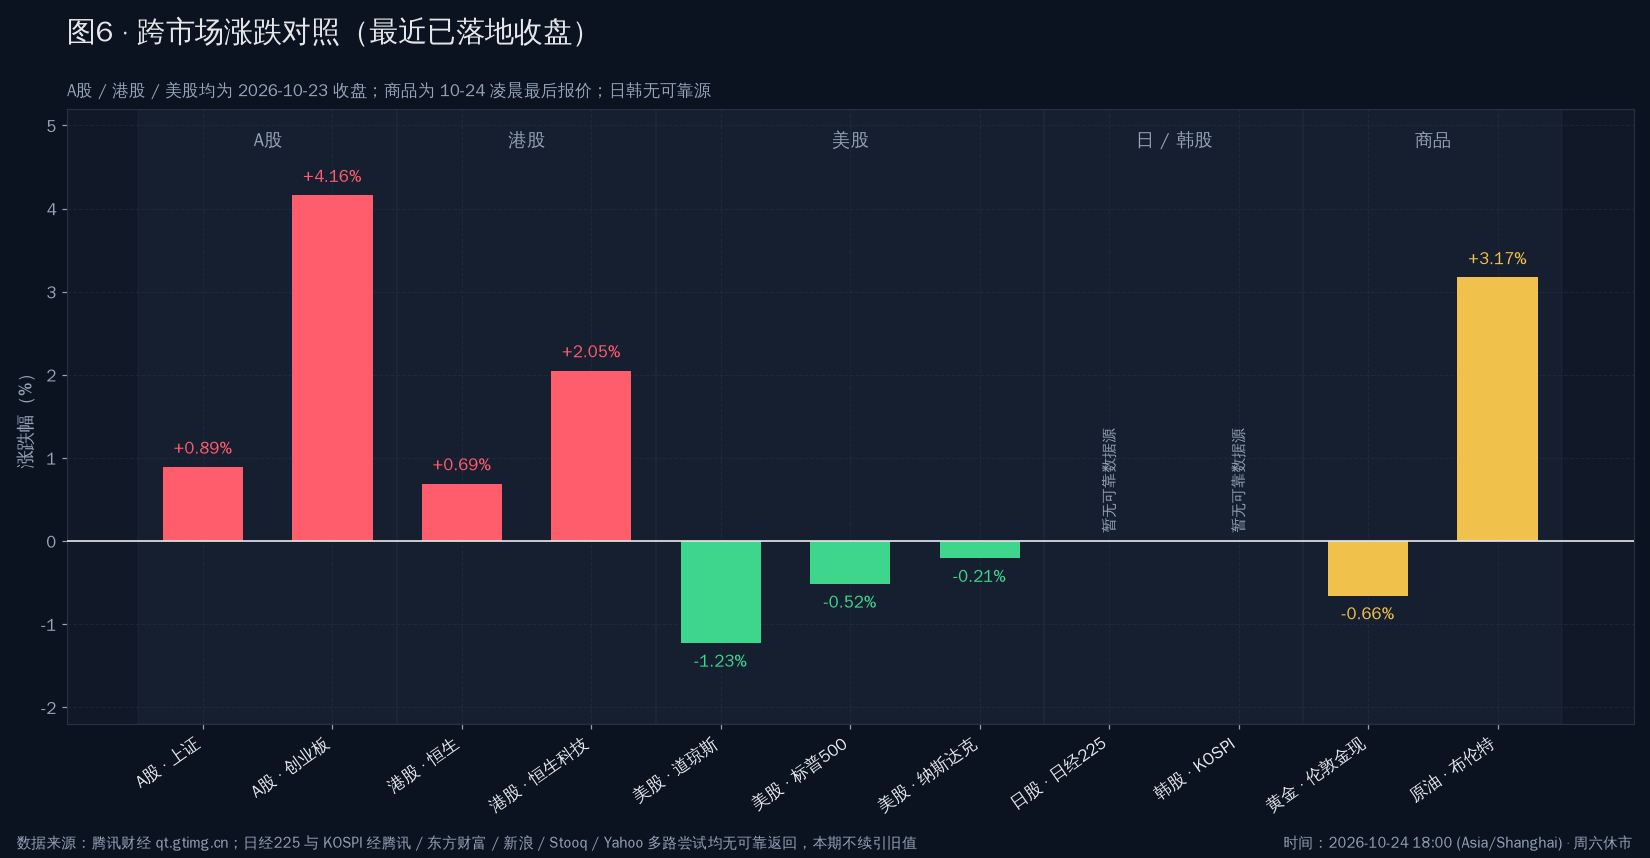
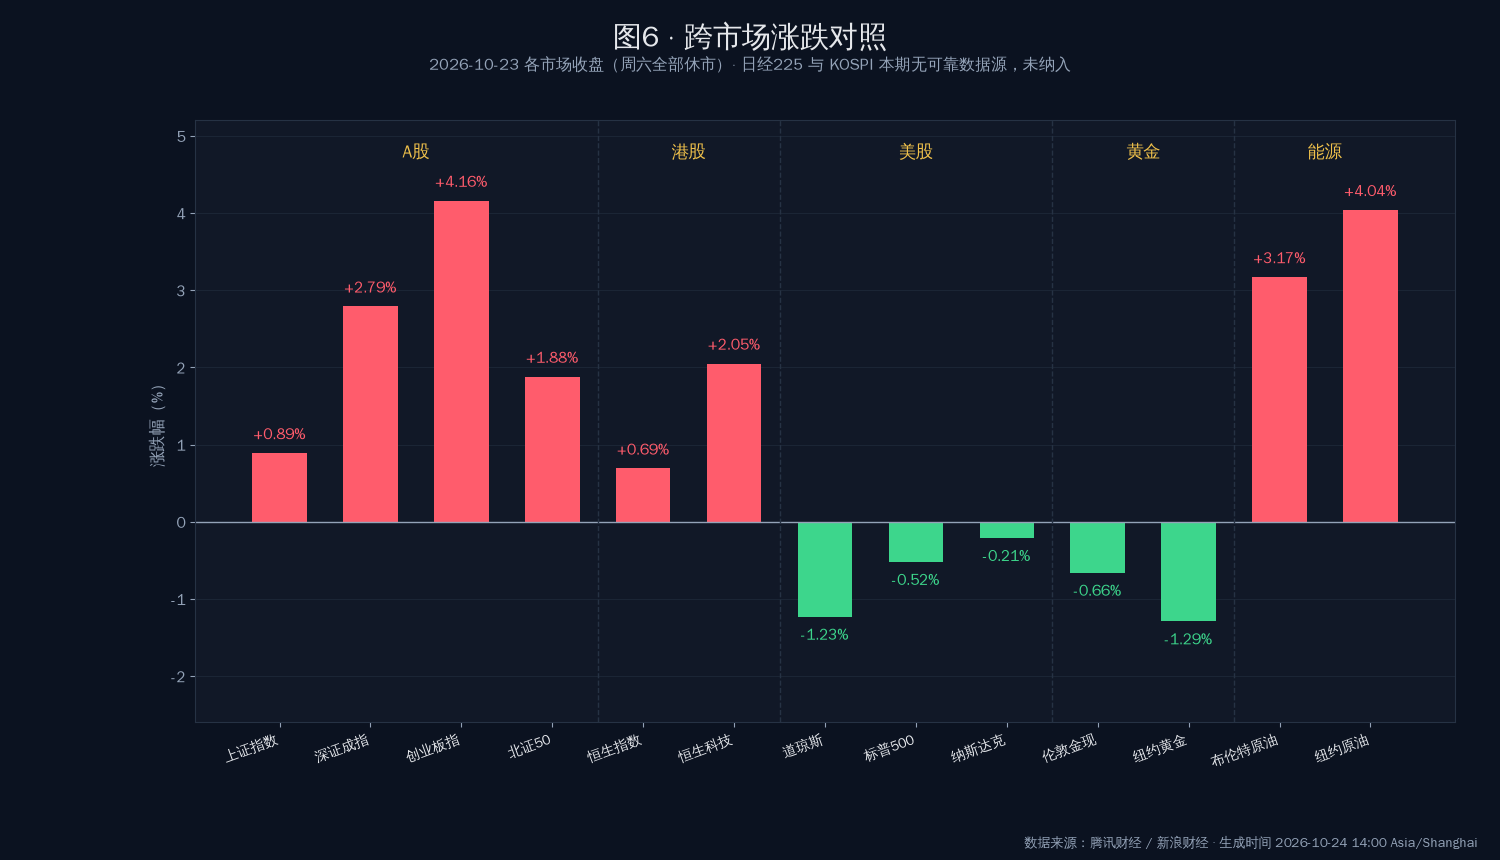
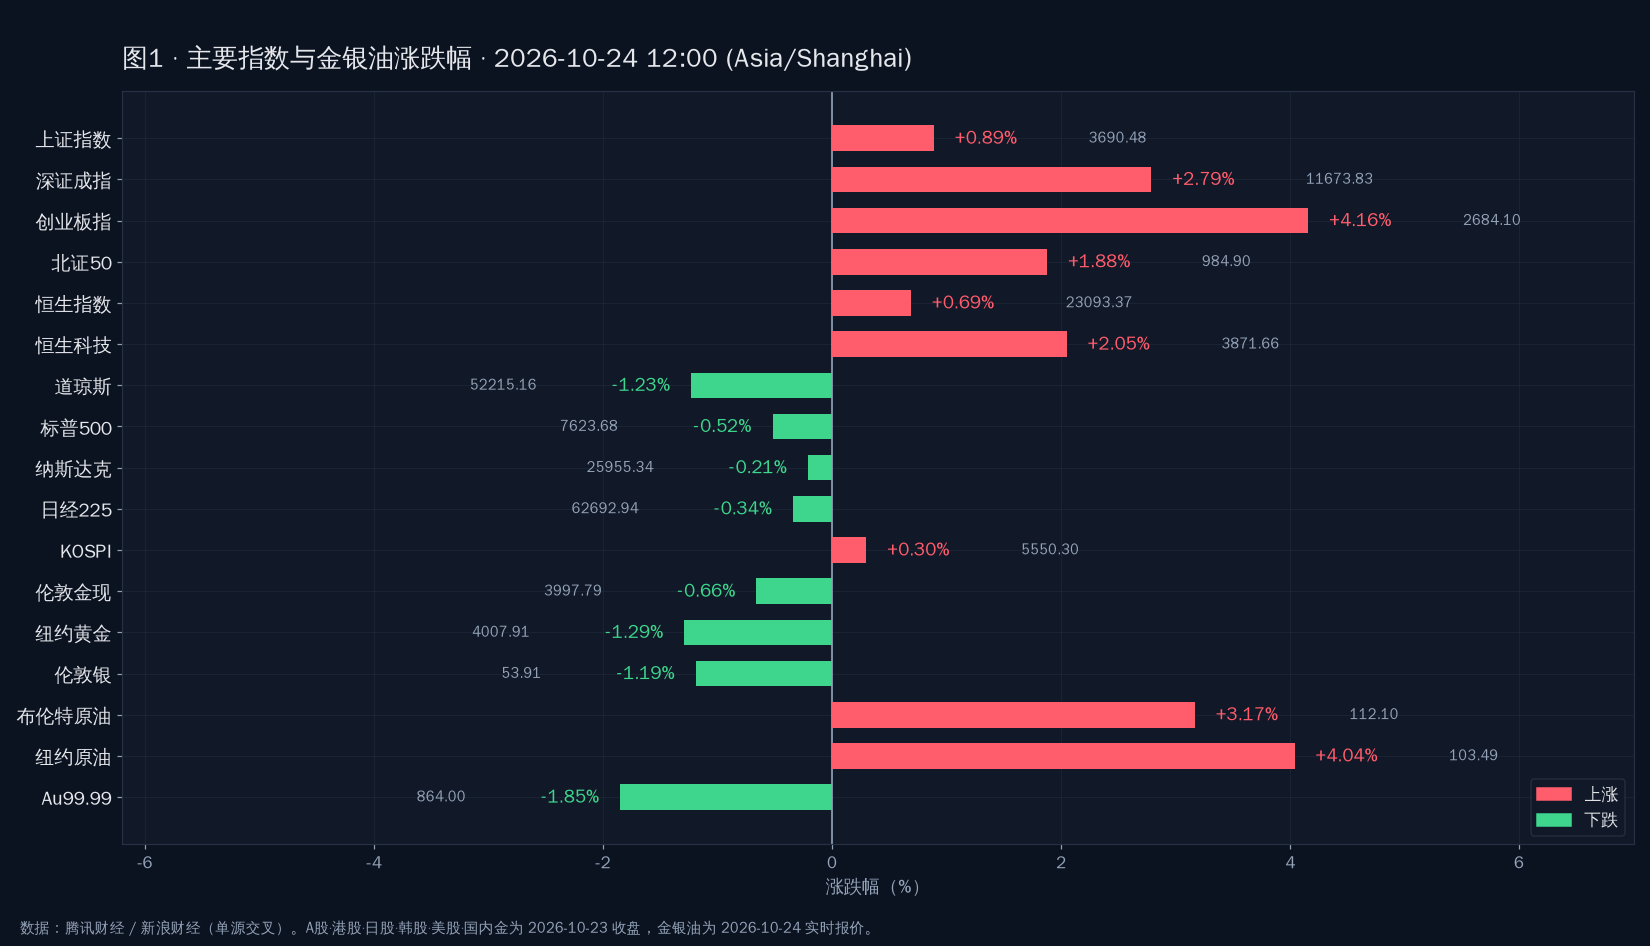
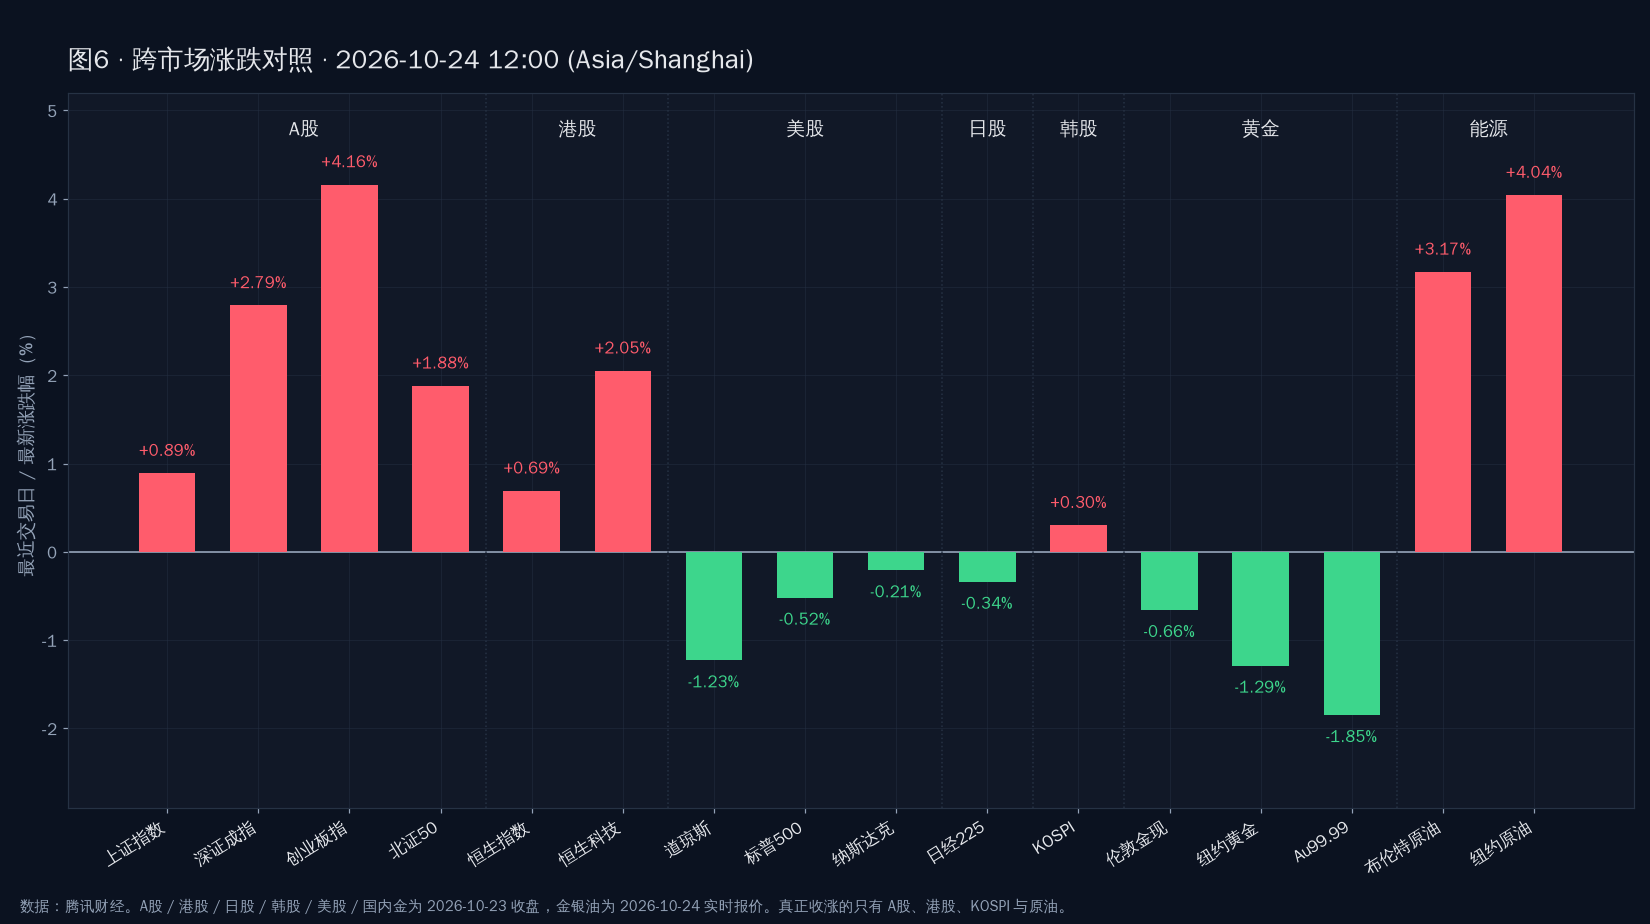
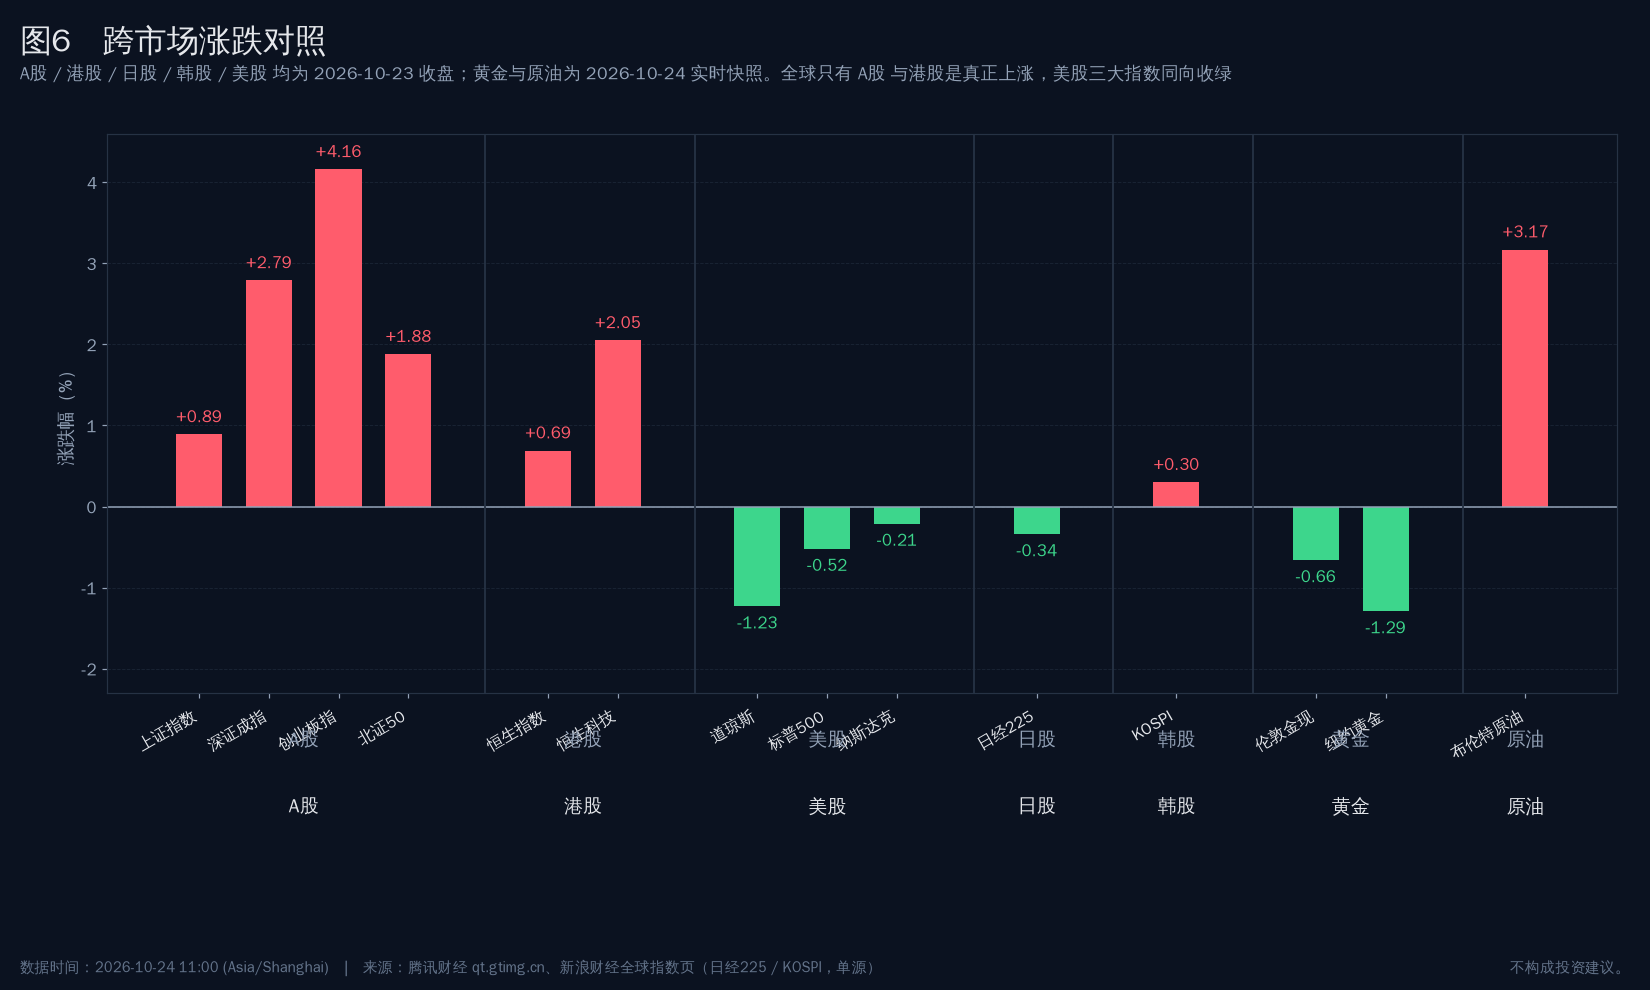
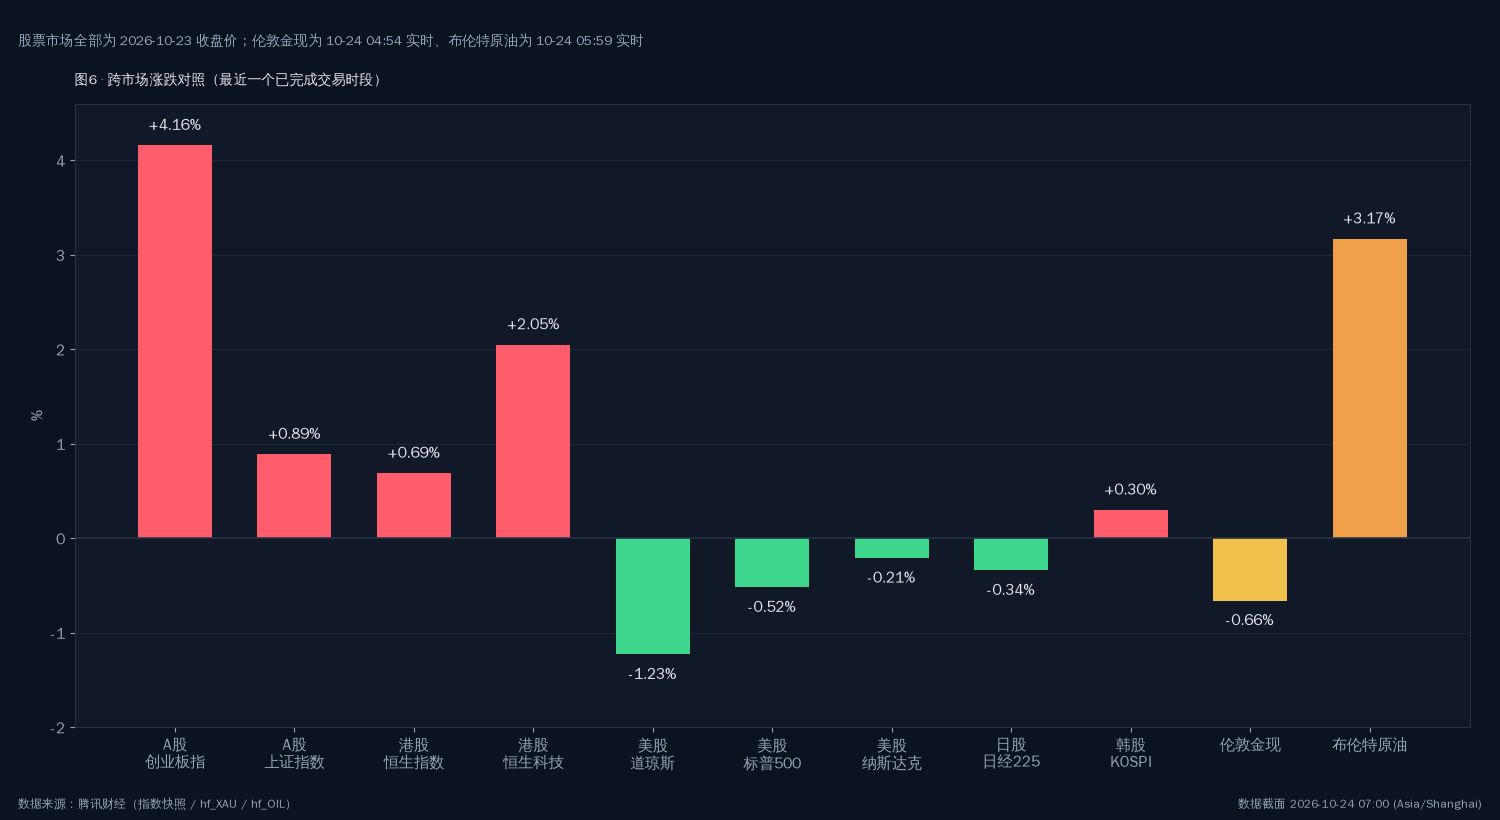
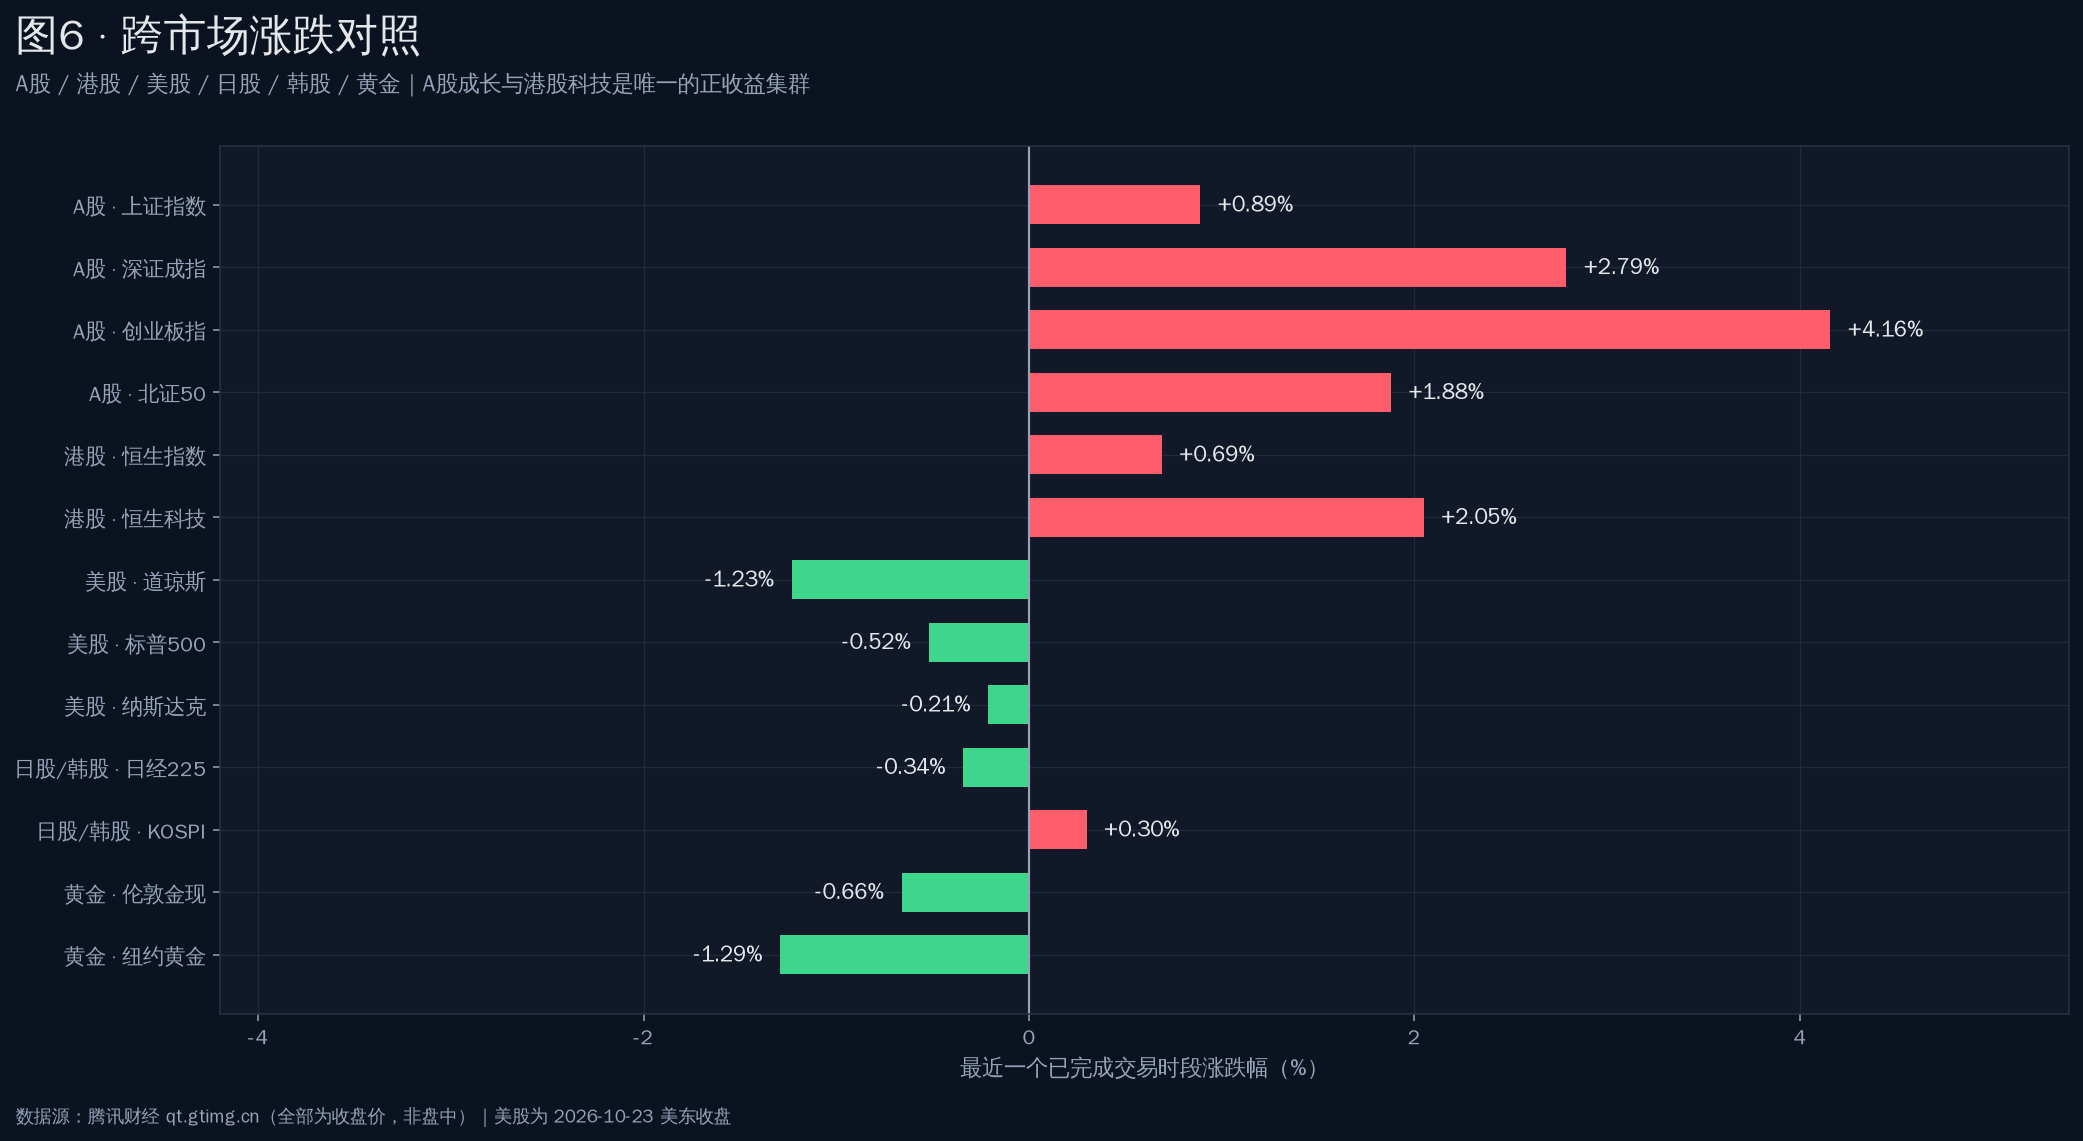
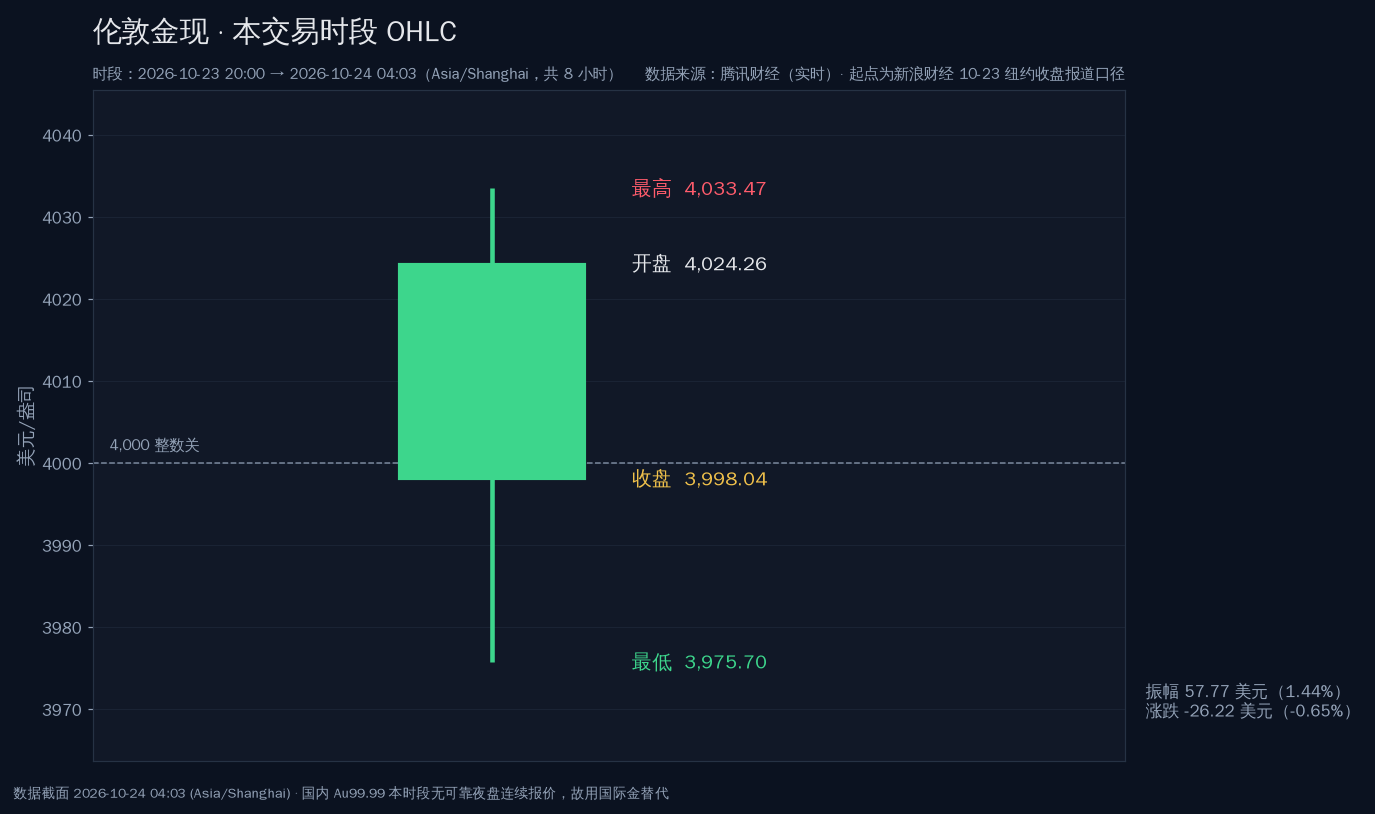
- 日经225 与 KOSPI 本期仍暂无可靠可核验数据源,不续引上期数值、不纳入图 1 与图 6。Au99.99 周末休市无可靠连续 OHLC,图 4 改用已核验的伦敦金现日线并在图注声明口径。
- 中证红利(sh000922)日 K 接口历史序列截止 2019-01-30,无法取近 20 日,图 5 的红利代表改用红利指数(sh000015)与红利指数深证(sz399324),中证红利仅用当日收盘点位。
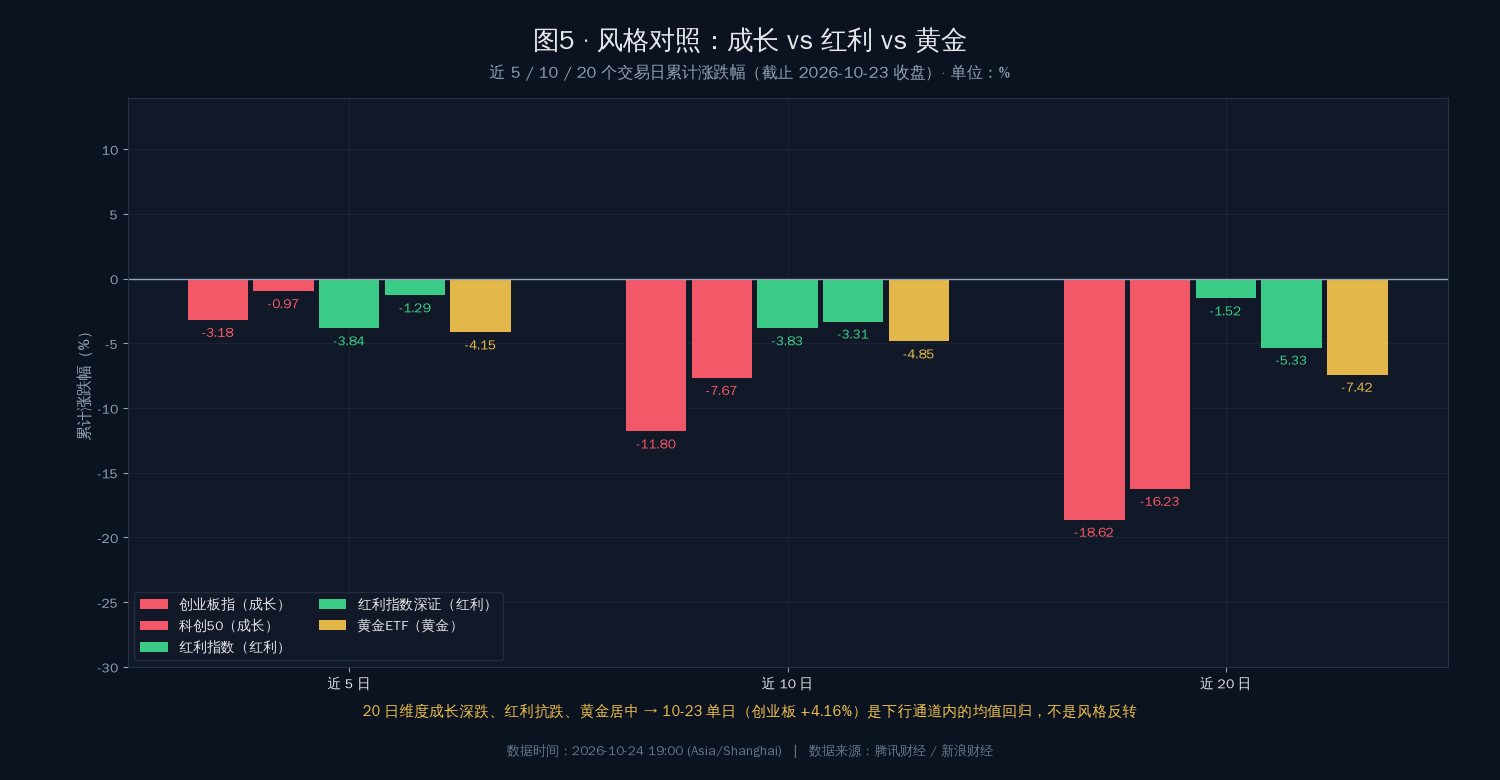
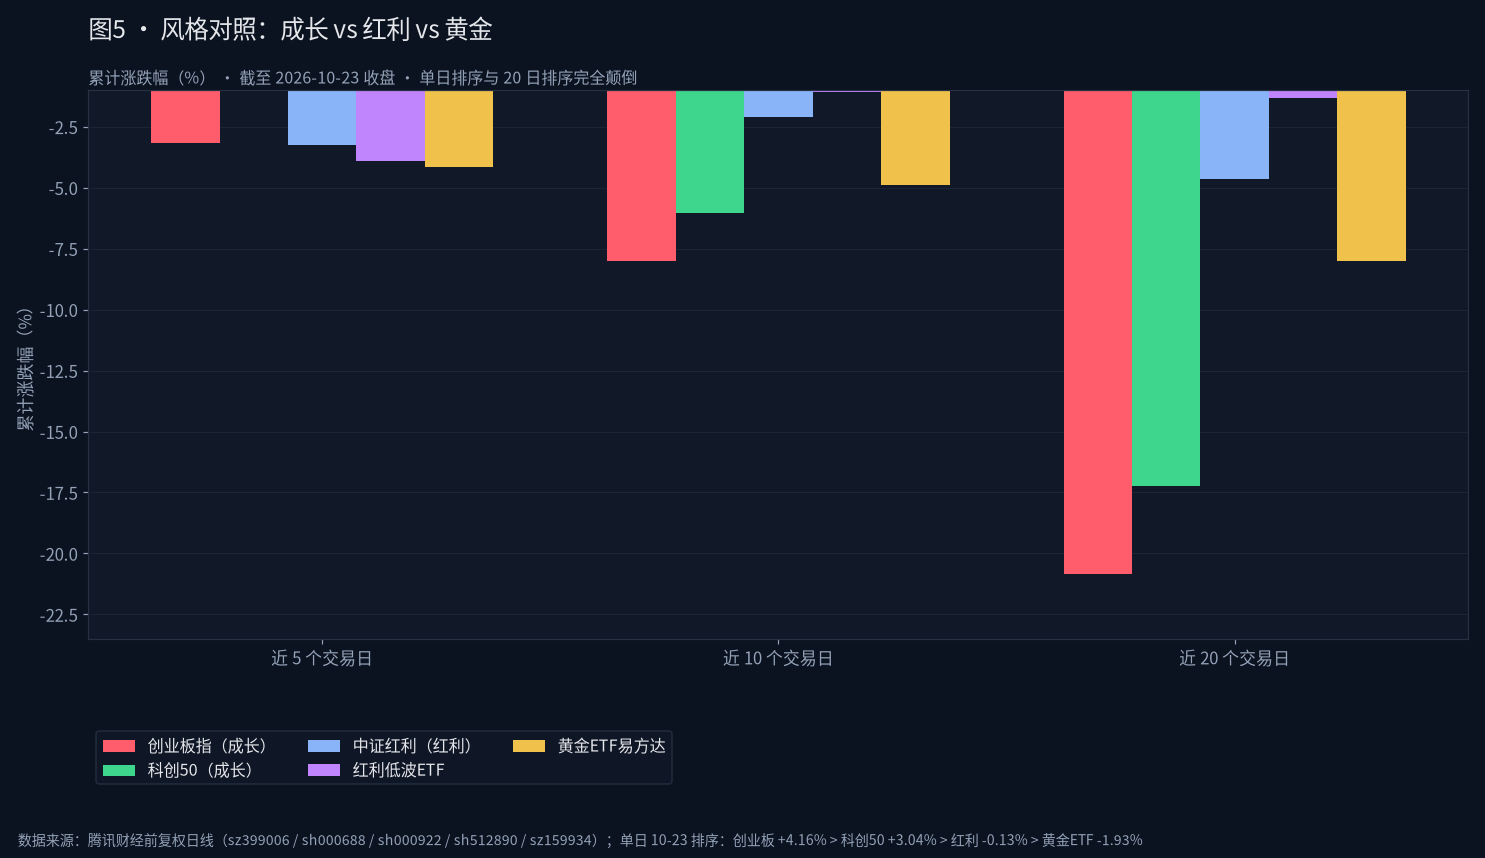
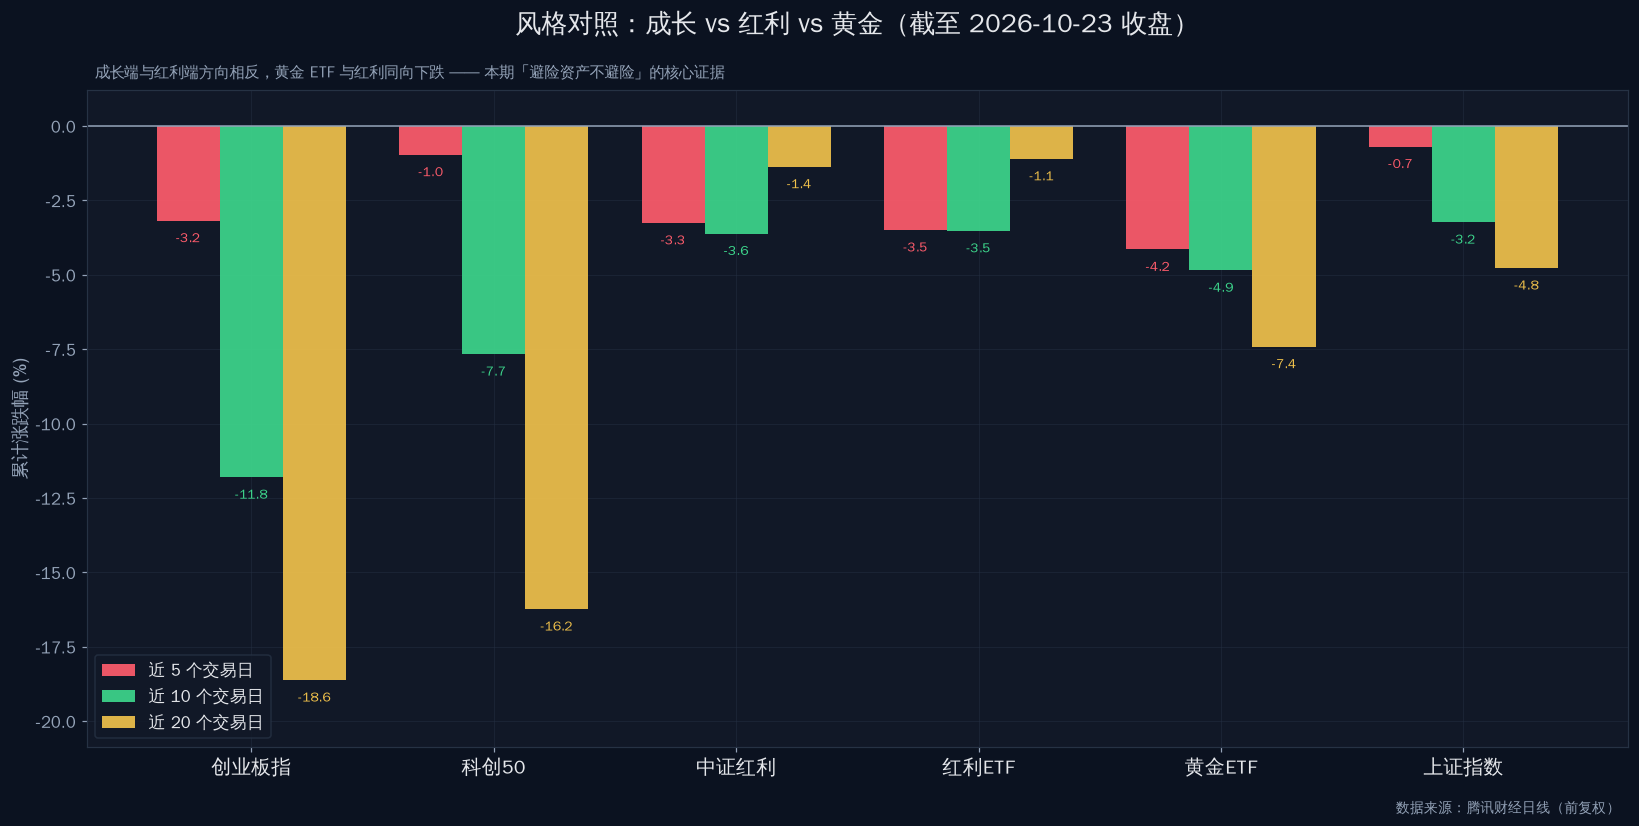
- 核心背离(本期最重要):避险资产被拆成三层。原油收供给中断溢价(布伦特 112.10,+3.17%;XOM +2.79%、CVX +2.88% 双创历史新高),黄金收实际利率溢价(3,997.79,-0.66%,连续两日失守 4,000,白银 -1.77% 跌得更多),防御权益收低估值溢价(瑞士指数本月 +4.6%)。同一条地缘新闻三个方向,而 A股 上游两头不靠。第二重背离是时间结构上的:10-23 单日创业板 +4.16% 与近 20 日 -18.62% 排序完全颠倒,单日只修复了不到四分之一。
18:00 期图表
17:00 期要点
- 周六 17:00,A股 / 港股 / 日股 / 韩股 / 美股 / 国内金全部休市;股票一律使用 2026-10-23 已落地收盘,国际金与原油最后报价停于 04:54—05:59,17:07 回查仍未刷新。本期无新增股票价量信息,增量全部落在灾情、能源供给、地缘与公司口径层面,距离 10-26 亚洲开盘还有约 40 小时的新闻空窗。
- 本期最硬的一条是震情:16:39 青海玉树州杂多县发生 5.3 级地震(震深 10 千米),为 10-22 巴青 7.0 级地震迄今最大余震,两次震中相距约 23 公里;16:47 同区域再发 3.4 级,16:29 新疆伊犁州巩留县 4.3 级,12:39 新疆乌恰县 3.7 级。一小时内国内连续三次有感地震,「西藏—青海—新疆」同一时段活跃,指向西部基建巡检与灾后重建排期的双重递延。
- 第二条是能源供给的亚洲端收紧:16:57 印尼 SKK Migas 表示自周六起将输往新加坡的管道天然气削减约 9%(每日 3,100 万标准立方英尺,减量来自纳土纳气田),转供国内电力部门。这与「美国天然气 3.50 美元、-1.71%」形成明确背离——亚洲管道气在紧、美湾现货在松。
- 第三条是俄境内炼能受损:15:29 陶里亚蒂工业设施遇袭,16:15 乌方称袭击了陶里亚蒂石化厂,16:41 奥廖尔州袭击致 3 人死亡。与 15:31「首批三艘载俄柴油油轮启程赴美、10 月出口或达 50 万吨」构成同一枚硬币的两面:出口在放量,产能却在挨打。
- 第四条是本期唯一一处「反转」:16:17—16:28 沙特民防部门先后就吉达、塔伊夫、延布、麦加发出潜在危险警报,随后又逐一宣布「危险已解除」。11:34 联军刚拦截并摧毁胡塞射向利雅得的弹道导弹——袭击的地理半径在扩张(利雅得 → 圣城带),但打击成功率在下降,原油尾部溢价被加上又被削掉一部分。
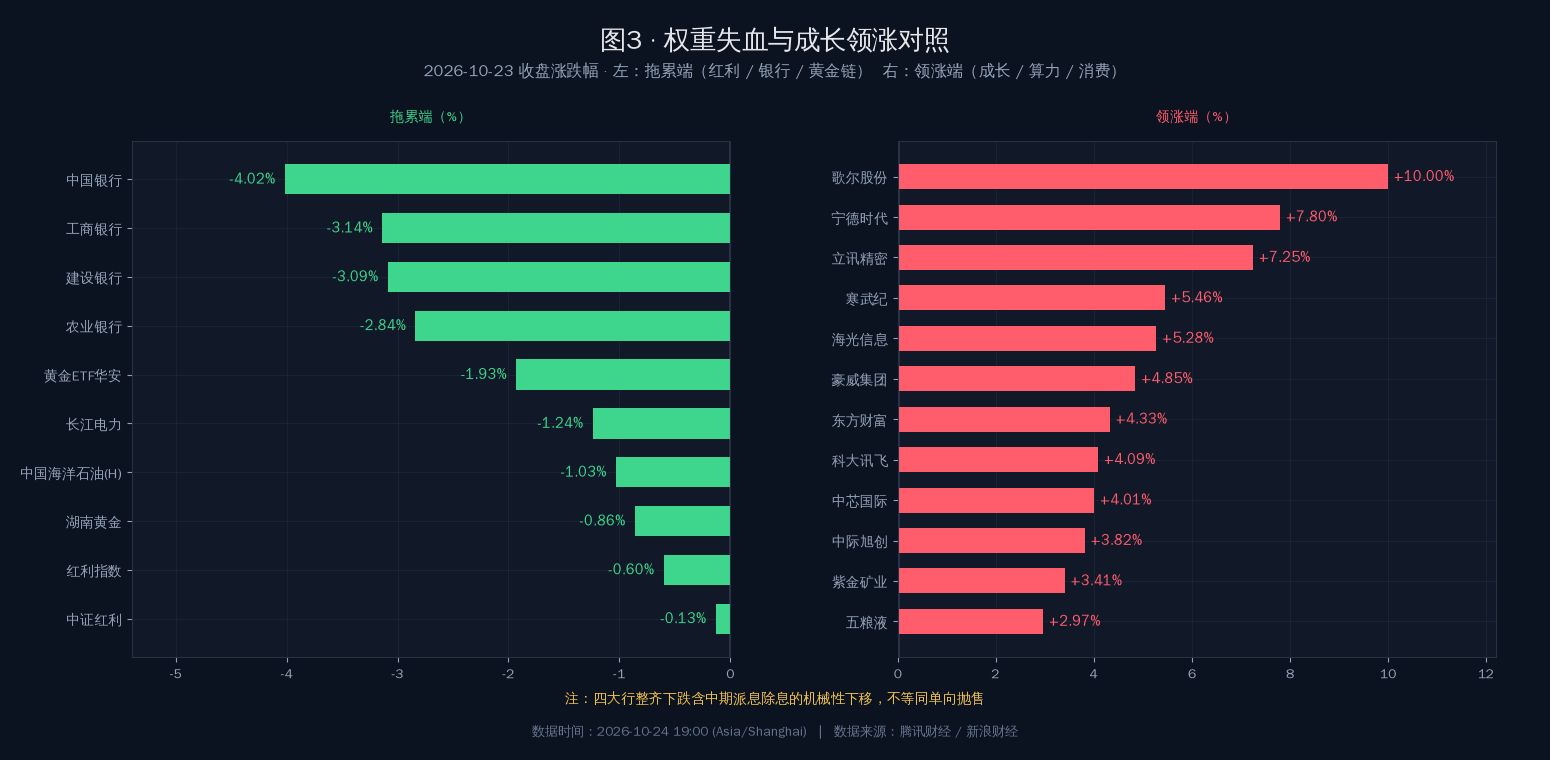
- 分子端两条新增:16:24 Wind 数据显示年内已有 645 家 A股 发布股权激励计划,远超去年全年;16:59 / 17:03 紫光股份在互动平台确认算力基础设施建设带动网络、服务器、超节点产品需求持续向好,美晨科技中标头部客户储能液冷管路总成项目。这是 10-23 算力链(中际旭创 +3.82%、成交 279.2 亿元;寒武纪 +5.46%;海光信息 +5.28%)的上市公司口径注脚。
- 消费端一条反向证据:16:25 生猪(外三元)10-23 报 9.66 元/公斤,较 10-16 的 9.88 元下降 2.2%,本周均价 9.83 元、上周 10.01 元。与 10-23 农林牧渔板块仅 +0.41%(49 个行业排第 43)互相印证,CPI 食品项仍看不到拐点。
- 结构面(口径未变):上证 3,690.48(+0.89%)/ 深证成指 11,673.83(+2.79%)/ 创业板 2,684.10(+4.16%)/ 科创50 1,345.51(+3.04%)/ 北证50 984.90(+1.88%)/ 沪深300 4,105.33(+1.71%),成交按新浪逐只求和 19,724.44 亿元(沪 8,979.99 + 深 10,575.14 + 北 169.30)、腾讯分类口径重算 19,562.84 亿元;4,525 只上涨(81.2%)、中位数 +1.56%、涨超 9.9% 者 147 只跌超 9.9% 者 16 只;中证红利 5,398.82(-0.13%)与红利指数 3,209.40(-0.60%)唯二翻绿;港股恒生 23,093.37(+0.69%)/ 恒生科技 3,871.66(+2.05%)/ 国企指数 7,756.25(+0.87%);美股道指 52,215.16(-1.23%)/ 标普 7,623.68(-0.52%)/ 纳指 25,955.34(-0.21%)/ 纳指100 28,957.53(0.00%)。
- 日经225 与 KOSPI 本期仍暂无可靠可核验数据源(腾讯 jpN225 返回空值,东方财富 push2 / Stooq / Yahoo 均失败),不续引上期数值、不纳入图 1 与图 6。Au99.99 周末休市无可靠连续 OHLC,图 4 改用已核验的伦敦金现日线并在图注声明口径。
- 核心背离(本期最重要):避险资产被拆成两层。上游实物资产收「供给中断溢价」——布伦特 112.10(+3.17%),美股埃克森美孚 +2.79%、雪佛龙 +2.88% 双创历史新高;黄金收「实际利率溢价」——3,997.79(-0.66%),连续两日收盘失守 4,000;而 A股 上游两头不靠——石油行业 -0.64%、中国海油 -0.24%、港股中国海洋石油 -1.03%。同一条地缘新闻,三个市场三个方向,这是 10-26 开盘前最需要盯住的裂缝。
17:00 期图表
16:00 期要点
- 周六 16:00,A股 / 港股 / 日股 / 韩股 / 美股 / 国内金全部休市;股票一律使用 2026-10-23 已落地收盘,国际金与原油最后报价停于 04:54—05:59,16:00 回查未刷新。本期无新增股票价量信息,增量全部落在政策、地缘与制度层面。
- 本期最硬的一条是流动性的定调:15:57 央行宣布 10-26 以固定数量、利率招标、多重价位中标方式开展 7,000 亿元 1 年期 MLF,当月到期 9,000 亿元,即缩量续作 2,000 亿元。数量净回笼但资金面不紧、价格未动,这是 10-27 开盘前最新一份分母端文件,与 10-23「创业板 +4.16% 领涨、红利翻绿、四大行 -2.84%~-4.02%」的盘面完全兼容——银行杀的是折现率,不是准备金。
- 第二条制度化增量:17:21 证监会对《私募投资母基金管理规定(征求意见稿)》公开征求意见,首次就私募母基金单独立规,覆盖募集、投资、多层嵌套与信息披露。这意味着「母基金—子基金—项目」的嵌套链条进入持牌化监管视野,对私募创投、S 基金与缺乏业绩支撑的小市值成长构成中期约束,对指数化、阳光化产品相对利好(同期 18 只主动 ETF 单日募集 150 亿元)。
- 第三条是风险半径再外扩:15:07 约旦卡拉克希腊东正教教堂袭击事件死亡人数升至 8 人;15:18 以军自 23 日起在希伯伦、杰宁等地展开军事行动。地缘从「霍尔木兹航运」正式跳到「第三方国家平民场所 + 第二战场」,这是原油尾部溢价加厚、而旅游 / 航空 / 保险下行风险同步打开的同一条新闻。
- 对冲项两条:15:37 英法德意土埃巴沙八国外长在伊斯坦布尔会后一致表示不赞成对伊朗发动任何新一轮袭击(本周第二份多边降温文件);15:31 俄副总理诺瓦克称首批三艘载俄柴油油轮已启程赴美,10 月出口或达 50 万吨、年底前总量可能超 300 万吨——这是给成品油加供给,与「通道受阻」反向。另 15:27 特朗普称「可能会再来一次小小的史诗之怒行动」,并称美国会在霍尔木兹海峡「抽取所有想要的石油」,构成 112.10 美元布伦特的另一端。
- 国内实体扰动更新:15:50 上海发布黄浦江高潮位蓝色预警,受台风「蔷琵」、冷空气与天文大潮共同影响,预计 25 日 12:15 苏州河口最高潮位约 4.65 米。指向 10-26/10-27 的港口作业、基建施工、零售客流与财险赔付。
- 分子端证据持续累积:寒武纪前三季净利 37.15 亿元(+131.49%)、Q3 营收 35.31 亿元(+104.47%);PCB 链 11 家已披露企业净利同比 +88.83%;东岳硅材净利增超 19,400%;10-23 全市场回购总额 151 亿元;财政部披露前三季度证券交易印花税 2,391 亿元(+65.1%)。
- 结构面(口径未变):上证 3,690.48(+0.89%)/ 深证成指 11,673.83(+2.79%)/ 创业板 2,684.10(+4.16%)/ 科创50 1,345.51(+3.04%)/ 北证50 984.90(+1.88%)/ 沪深300 4,105.33(+1.71%),成交按腾讯分类口径重算 19,562.84 亿元,4,525 只上涨(81.2%),中证红利 5,398.82(-0.13%)与红利指数 3,209.40(-0.60%)唯二翻绿;港股恒生 23,093.37(+0.69%)/ 恒生科技 3,871.66(+2.05%)/ 国企指数 7,756.25(+0.87%);美股道指 52,215.16(-1.23%)/ 标普 7,623.68(-0.52%)/ 纳指 25,955.34(-0.21%)/ 纳指100 28,957.53(0.00%)。
- 日经225 与 KOSPI 本期仍暂无可靠可核验数据源,不续引上期数值、不纳入图 1 与图 6。Au99.99 周末休市无可靠连续 OHLC,不绘制国内金 K 线,图 4 使用已核验的伦敦金现日线并在图注声明口径。
- 核心背离(本期最重要):避险资产被拆成三份。原油被买(布伦特 112.10,+3.17%)、黄金被卖(3,997.79,-0.66%,7 月 29 日以来首次收盘失守 4,000 且连续两日)、A股 上游不涨(中国海油 -0.24%、中国石油 +0.39%、石油行业 -0.64%,而美股埃克森美孚 +2.79%、雪佛龙 +2.88% 双双创历史新高)。同一条地缘新闻,三个市场三个方向。
16:00 期图表
15:00 期要点
- 周六 15:00,A股 / 港股 / 日股 / 韩股 / 美股 / 国内金全部休市;股票一律使用 2026-10-23 已落地收盘,国际金与原油最后报价停于 04:54—05:59,15:00 回查未刷新。本期无新增股票价量信息,增量全部落在资讯与结构性证据层面。
- 本期最硬的一条是 04:40 特朗普的表态:美国或许会再来一次小规模「史诗怒火」行动,或者伊朗选择妥协;此前有报道称美以军方已制定具体计划,准备在 11 月美国中期选举结束后再次打击伊朗。与此配套的是 05:43 英国海上贸易行动办公室通报——一艘油轮在驶出霍尔木兹海峡途中遭不明发射物击中、单周通航量下降。威胁(口头)→ 已验证的实物打击(船)→ 通航量下降(供给)构成完整链条,这正是布伦特 112.10(+3.17%)站上 4 月以来高位的定价内容。
- 同一链条上的缓和线索也必须记一笔:俄乌同意奥列什基停火、俄军宣布 10-27 起在赫尔松方向停火并进入「静默状态」、伊朗总统 10-27 访俄出席天然气出口国论坛并与普京会谈。这是天然气 3.50(-1.71%)与原油反向的可能解释——市场把「通道受阻」与「全面冲突」分开定价。
- 本期新增的 A股 资金证据:10-22 全市场宽基 ETF 单日净流入 516.55 亿元;9-17 至 10-22 的 20 个交易日内股票型 ETF 累计净流入 2,496.59 亿元,其中宽基 ETF 2,361.41 亿元、占比 94.59%。这解释了 10-23「4,525 只上涨而四大行 -2.84%~-4.02%」的结构——增量钱走宽基,钱不挑个股。
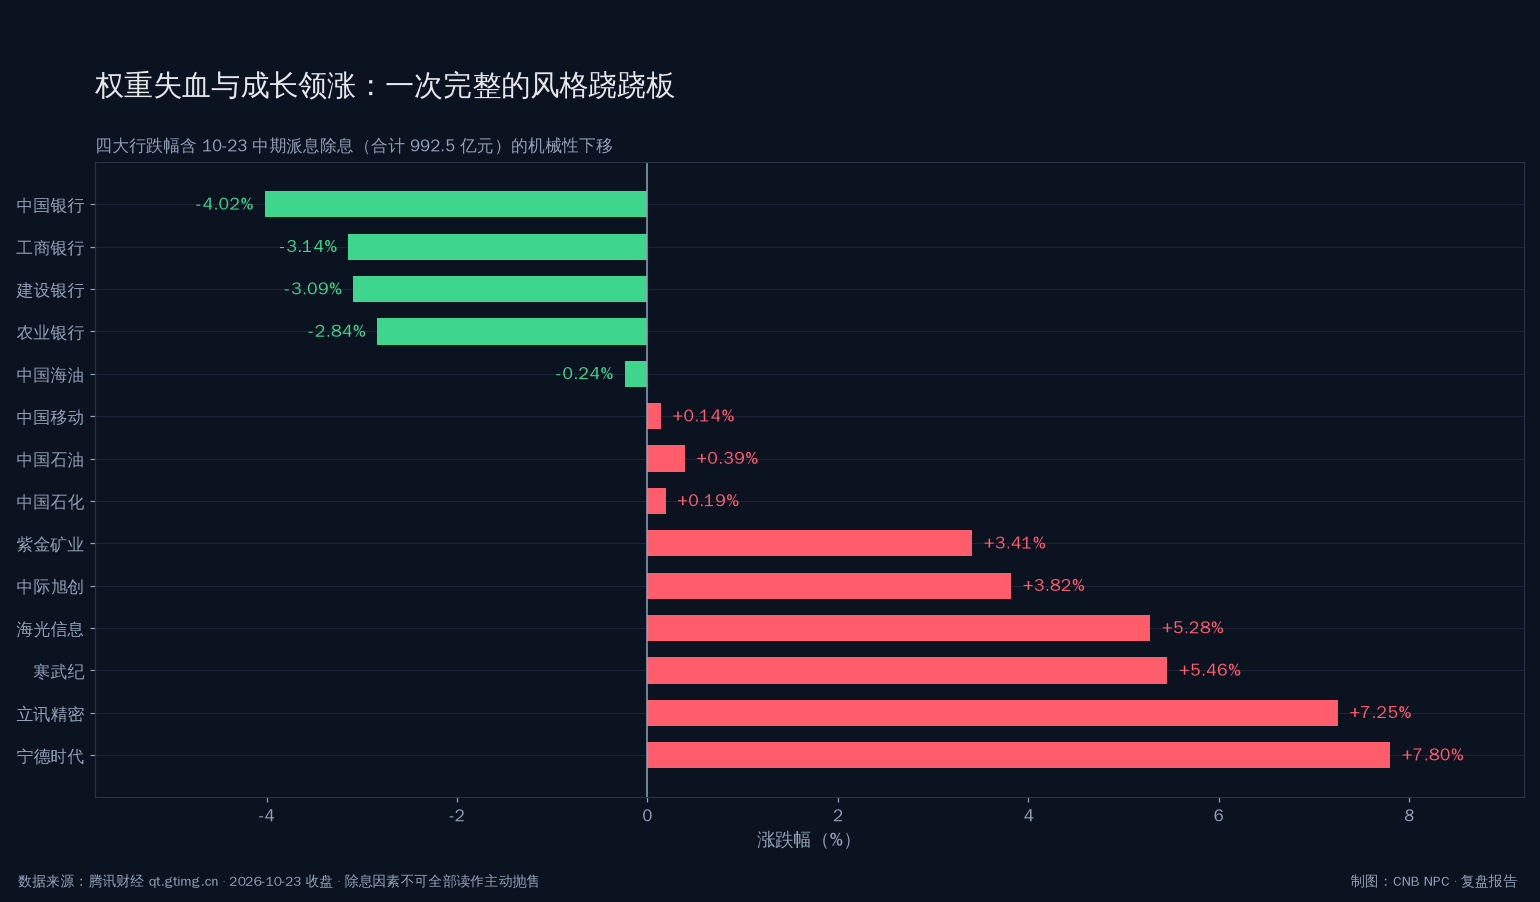
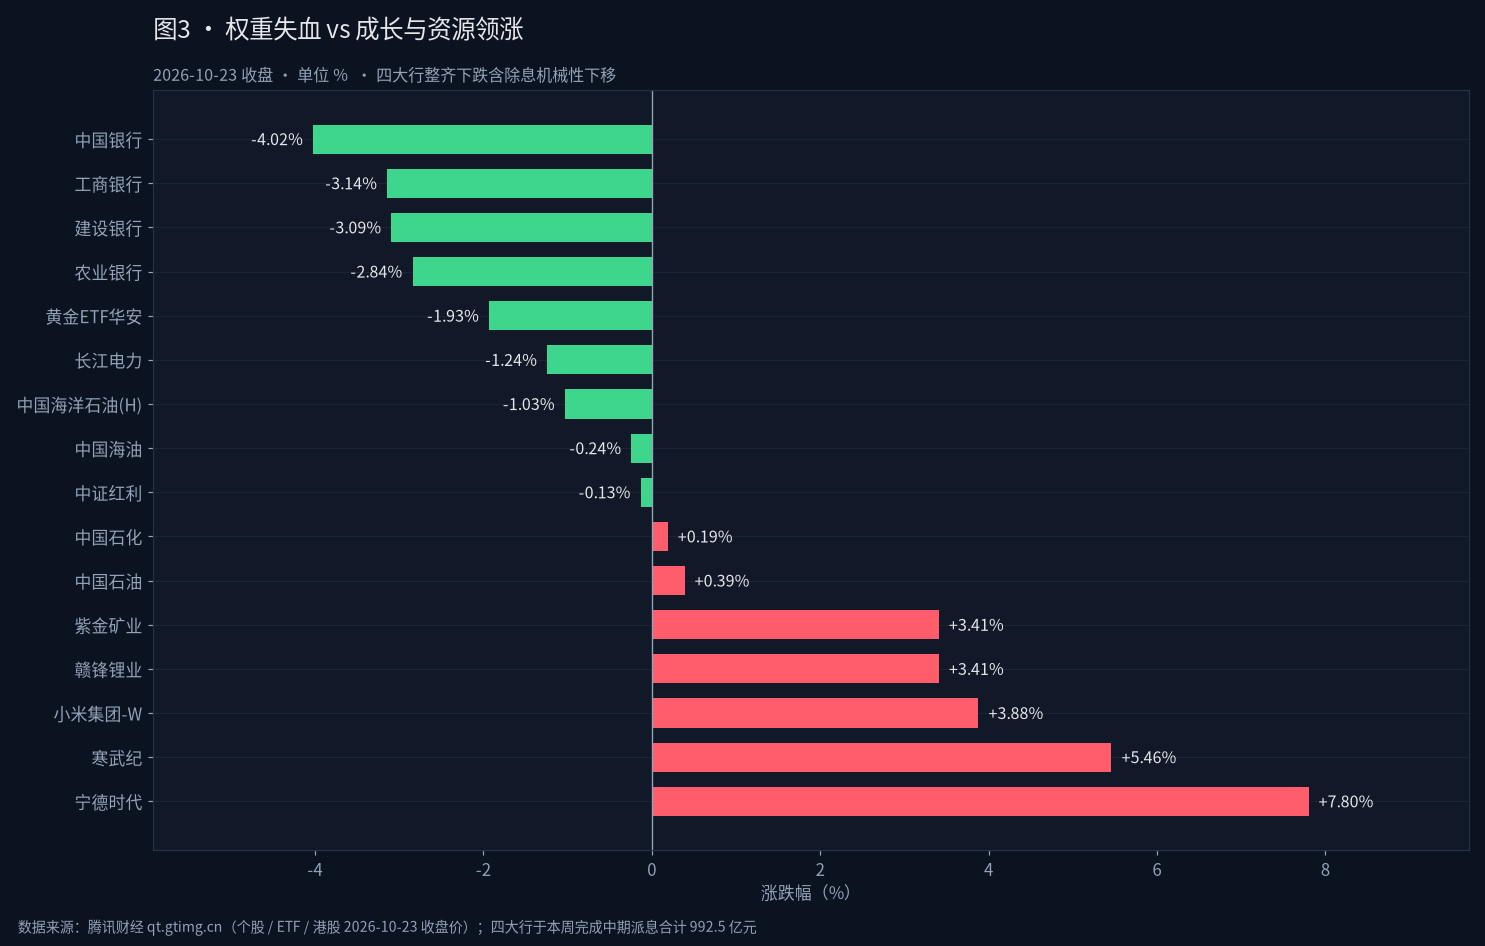
- 另一条必须与「弃高就低」区分的事实:本周工行、农行同步完成中期现金红利发放,合计派现 992.5 亿元(A股 股东约 821 亿元),为下半年 A股 规模最大的单次银行派息。四大行的整齐跌幅里有相当一部分是除息的机械性下移,平安银行 10-24 三季报是「分红兑现 → 业绩验证」的第一个验证点。
- 结构与上期完全一致(口径未变):上证 3,690.48(+0.89%)/ 深证成指 11,673.83(+2.79%)/ 创业板 2,684.10(+4.16%)/ 科创50 1,345.51(+3.04%)/ 北证50 984.90(+1.88%)/ 上证50 2,757.68(+1.21%),中证红利 5,398.82(-0.13%)与红利指数 3,209.40(-0.60%)唯二翻绿;港股恒生 23,093.37(+0.69%)/ 恒生科技 3,871.66(+2.05%)/ 国企指数 7,756.25(+0.87%);美股道指 52,215.16(-1.23%)/ 标普 7,623.68(-0.52%)/ 纳指 25,955.34(-0.21%)/ 纳指100 28,957.53(0.00%)。
- 口径声明:本期两市成交额以腾讯财经分类成交额换算为 19,562.84 亿元(沪 8,986.67 + 深 10,576.17),前序期次记录的 19,724 亿元来自另一统计方式,差异为口径差而非数据错误;本期采用重算值并已在报告内声明,未修改任何历史报告。
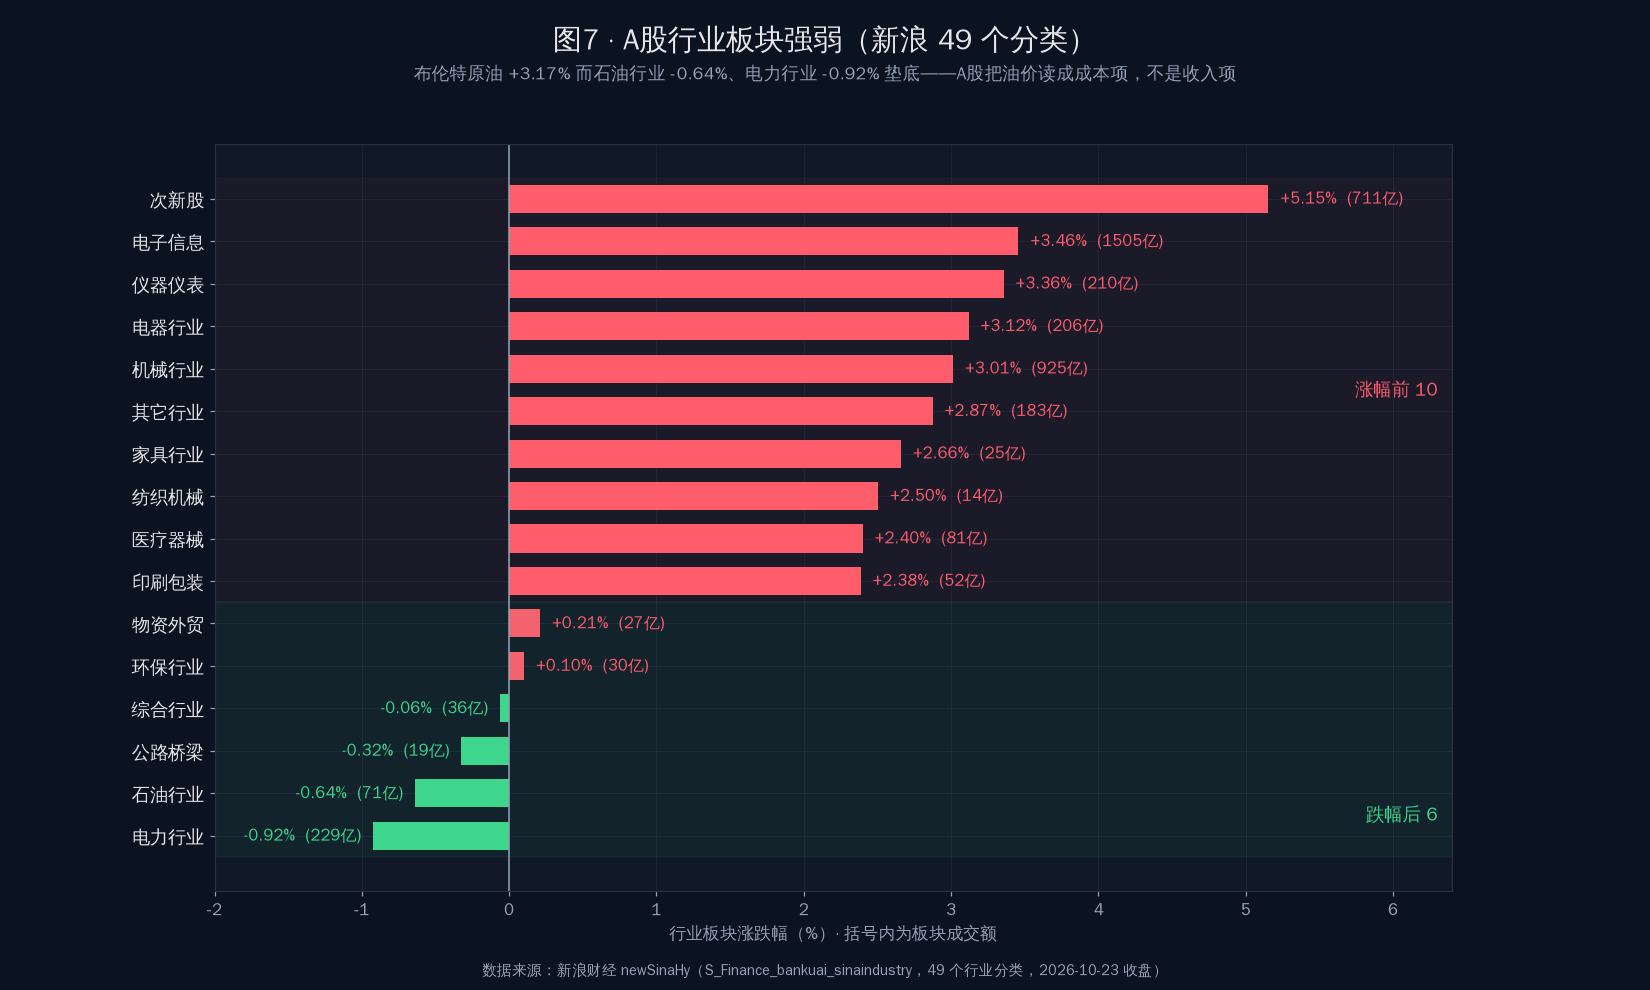
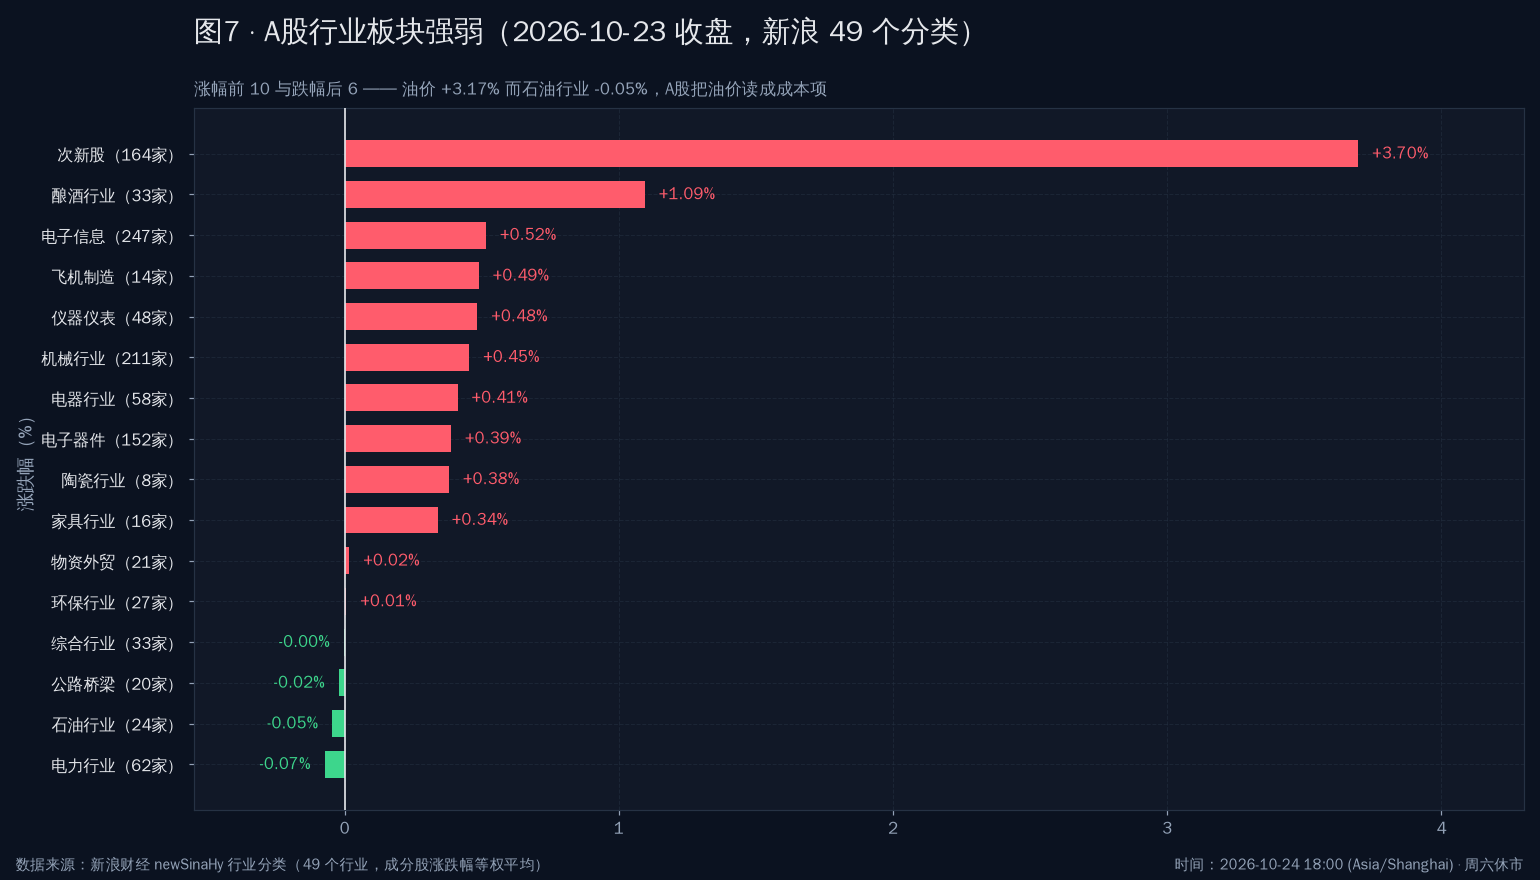
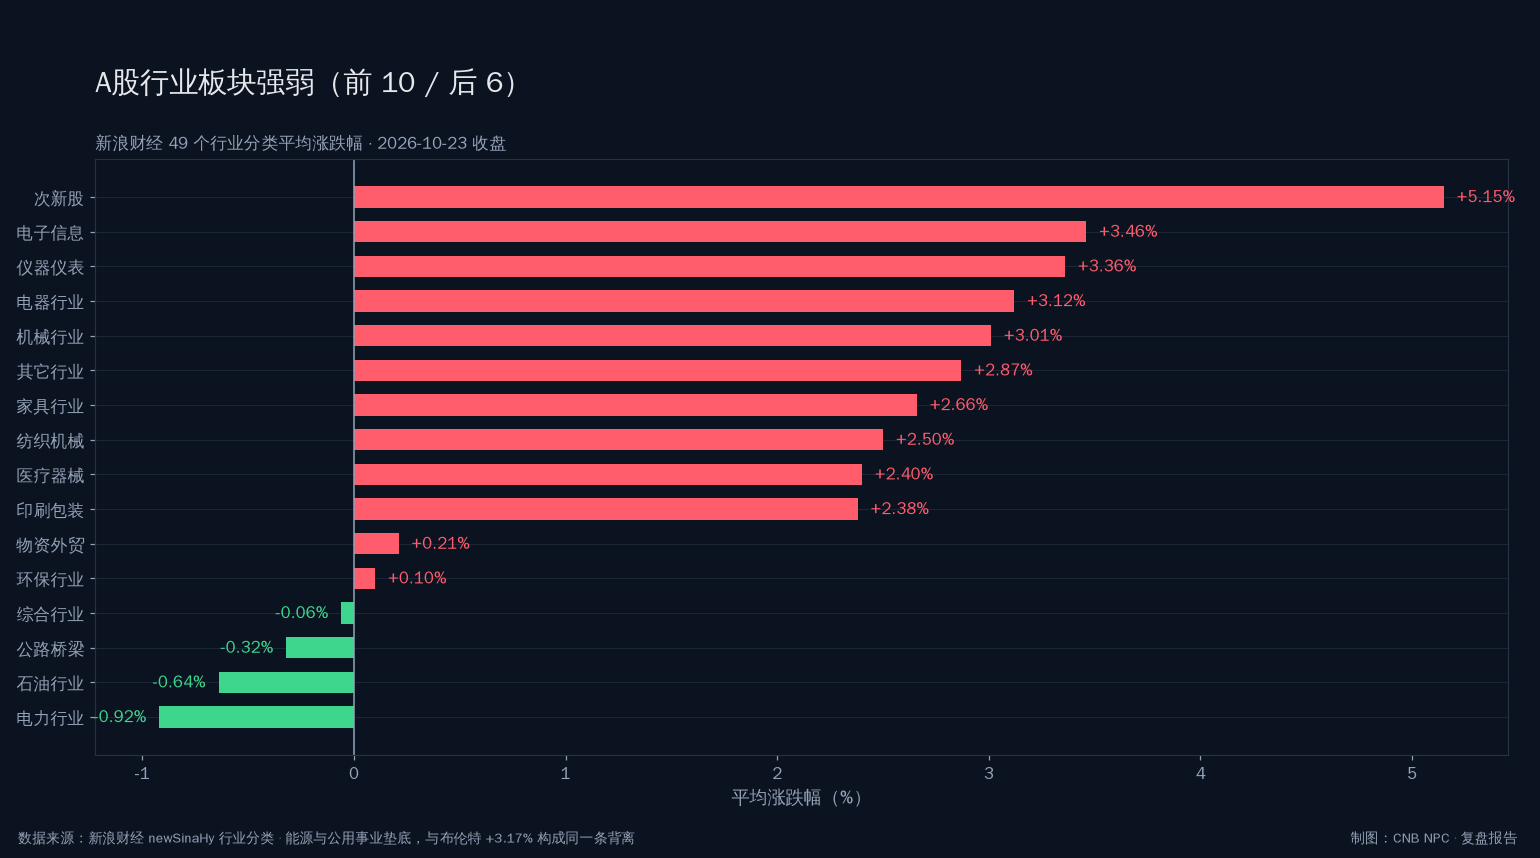
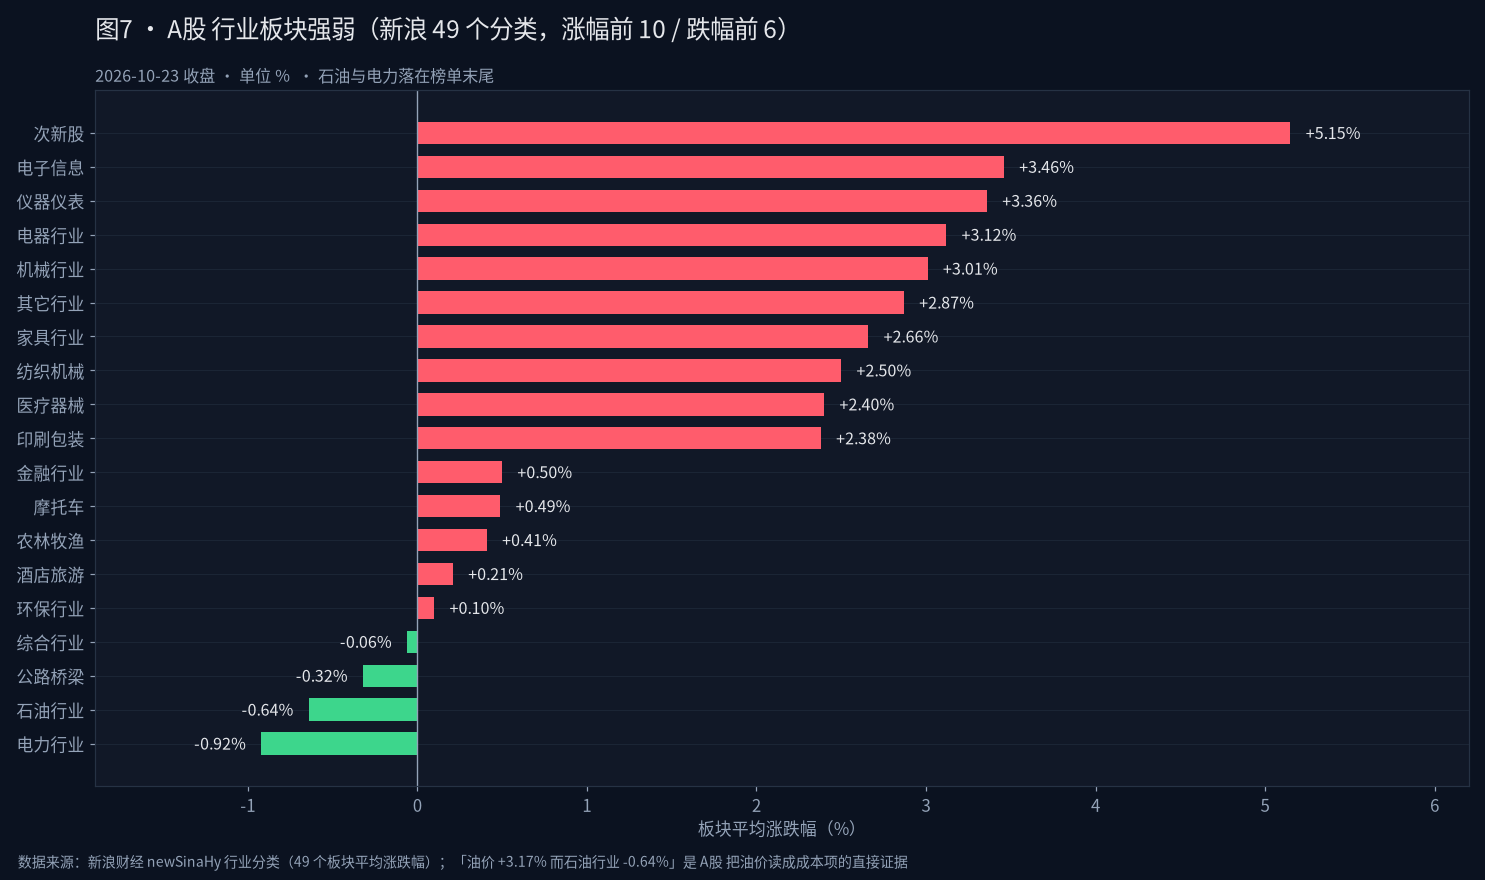
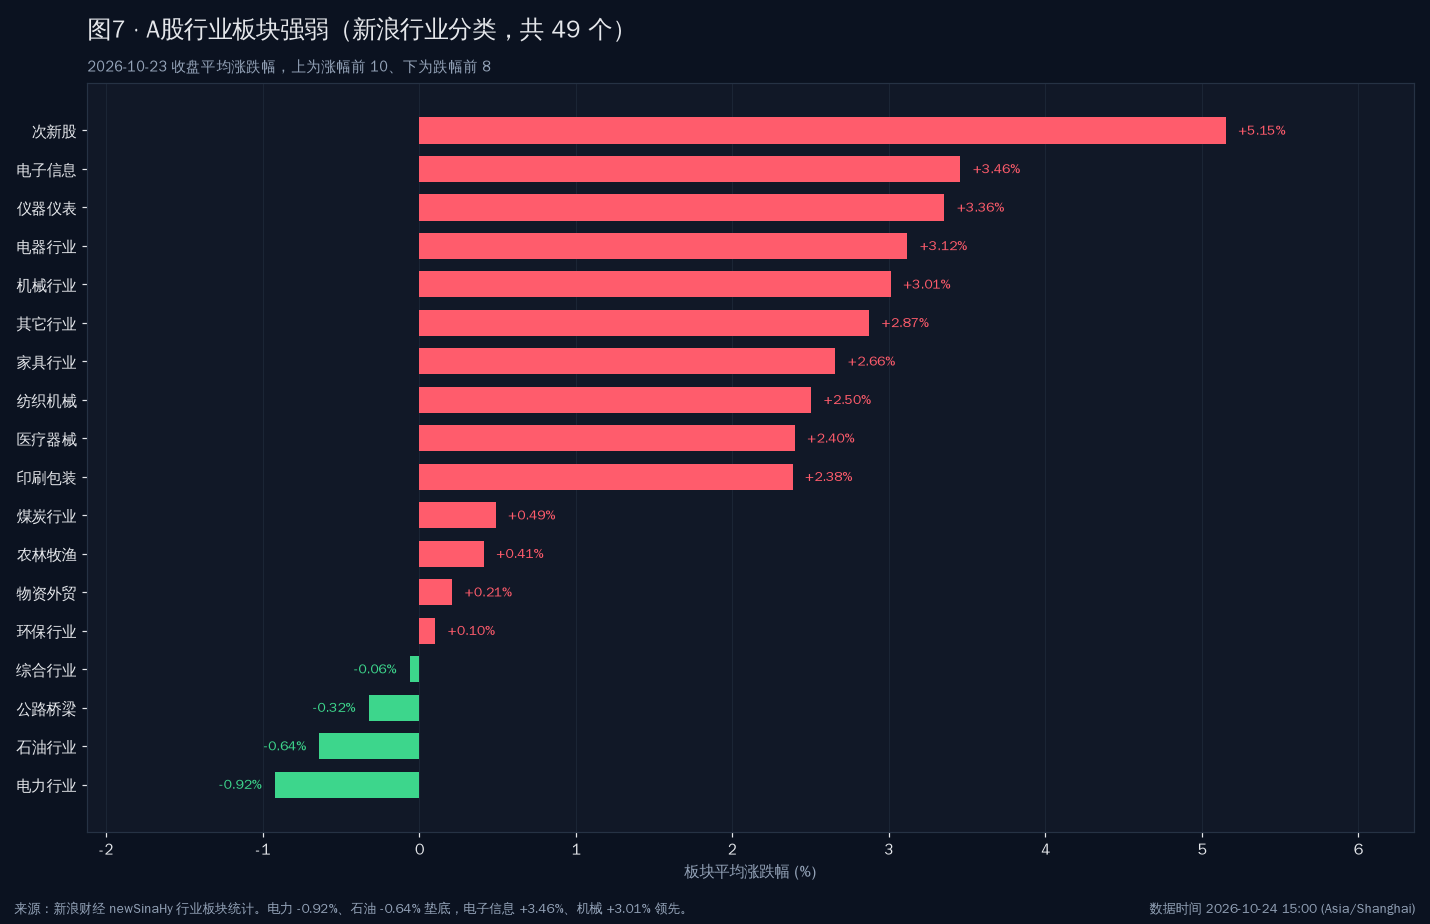
- 本期新增图 7:A股 行业板块强弱(新浪 49 个分类)。次新股 +5.15%、电子信息 +3.46%、机械 +3.01% 领先,电力 -0.92%、石油 -0.64% 垫底——「油价 +3.17% 而石油板块 -0.64%」是 A股 把油价读成成本项而非收入项的最直接证据。
- 核心背离(本期最重要):避险资产被拆成三份。原油被买(布伦特 +3.17%)、黄金被卖(3,997.79,-0.66%,7 月 29 日以来首次收盘失守 4,000)、A股 上游不涨(中国石油 +0.39%、中国海油 -0.24%、石油板块 -0.64% 而美股斯伦贝谢 +7.08%)。同一条地缘新闻在三个市场得到三个方向。
- 日经225 与 KOSPI 本期仍暂无可靠可核验数据源(腾讯 jpN225「无此标的」/ 东方财富 push2 连接失败 / Stooq 页面不存在 / Yahoo 429),不续引上期数值、不纳入图 1 与图 6。Au99.99 周末休市无可靠连续 OHLC,不绘制国内金 K 线,图 4 使用已核验的伦敦金现日线并在图注声明。
15:00 期图表
14:00 期要点
- 周六 14:00,A股 / 港股 / 日股 / 韩股 / 美股 / 国内金全部休市;股票一律使用 2026-10-23 已落地收盘,国际金与原油最后报价停于 04:54—05:59,14:00 回查未刷新。本期无新增股票价量信息,增量全部落在地缘与国内实体扰动。
- 本期最重的一条是风险半径的外扩:14:01 美国驻安曼大使馆表示正密切关注约旦卡拉克希腊东正教教堂发生的「恐怖袭击」,同一分钟宣布已加强约旦境内商场、外国使馆及其他地点的安保。此前一周的升级链条是「霍尔木兹航运 → 沙特东部省无人机 → 利雅得弹道导弹」,全部发生在冲突当事方之间;这一次落到第三方国家的平民宗教场所,且在美国盟友境内。含义是分层的:原油获得更厚的尾部溢价,但旅游、航空、保险与跨境消费的下行风险被同步打开——地缘开始从「能源利多」变成「可选消费利空」。
- 第二条官方文件:13:28 美情报备忘录(国家情报总监克莱顿 10-23 提交国务卿鲁比奥)称伊朗已「显著加大」针对美国驻中东及其他地区外交官与官员的行动力度,部分可能造成致命后果的袭击图谋已进入「高级阶段」。这是本周第一份把风险从「航运与设施」明确指向「人员」的文件,也是美国缩减驻约旦、黎巴嫩、卡塔尔、阿联酋四国使馆人员的直接解释。
- 本期最关键的不是新闻而是新闻之后的零反应:约 14:00 回查腾讯财经实时快照,伦敦金现仍为 04:54 报出的 3,997.79(-0.66%),纽约黄金 4,007.91(-1.29%),布伦特 112.10(+3.17%,05:59),纽约原油 103.49(+4.04%),美国天然气 3.50(-1.71%)。周末停盘无法用「未开盘」解释——暗盘天然气一直在报、且反向下跌。结论:原油价格里装的是「霍尔木兹通道受阻」的运费与船期溢价,不是「全面冲突」的避险溢价。若市场判为后者,气价应与油价同涨,而它跌了。
- 国内两条实体增量:13:19 胜利济阳页岩油估算资源量 105.2 亿吨、累计产油突破 220 万吨、探明新兴与新河两个亿吨级油田——国内唯一与油价同向的供给端叙事,油服订单久期长于油价周期本身;13:36 中国标准化研究院发布《自主实验室标准体系 前瞻框架与实施路线报告(2026)》,首次提出前瞻框架与分阶段实施路线,指向自动化实验装备、LIMS 与科研耗材的中期制度化需求。
- 实体扰动项:14:01 台风「蔷琵」由强台风级减弱为台风级后移入东海南部,中心最大风力 12 级(35 米/秒),上海 23 日下午至 25 日普遍暴雨、东部南部大暴雨且恰逢天文大潮汛,已转移避险群众超 6 万人,福建将防台风应急响应降至四级,25 日不排除擦过浙江沿海。对 10-26/10-27 的港口作业、基建施工、零售客流与财险赔付构成短期冲击。
- 结构面(口径未变):A股 上证 3,690.48(+0.89%)/ 深证成指 11,673.83(+2.79%)/ 创业板 2,684.10(+4.16%)/ 科创50 1,345.51(+3.04%)/ 北证50 984.90(+1.88%)/ 上证50 2,757.68(+1.21%),成交 19,724 亿,4,525 只上涨(81.2%),中证红利 5,398.82(-0.13%)与红利指数 3,209.40(-0.60%)唯一翻绿,四大行 -2.84%~-4.02%;港股恒生 23,093.37(+0.69%)/ 恒生科技 3,871.66(+2.05%)/ 国企指数 7,756.25(+0.87%);美股道指 52,215.16(-1.23%)/ 标普 7,623.68(-0.52%)/ 纳指 25,955.34(-0.21%)/ 纳指100 28,957.53(0.00%)。
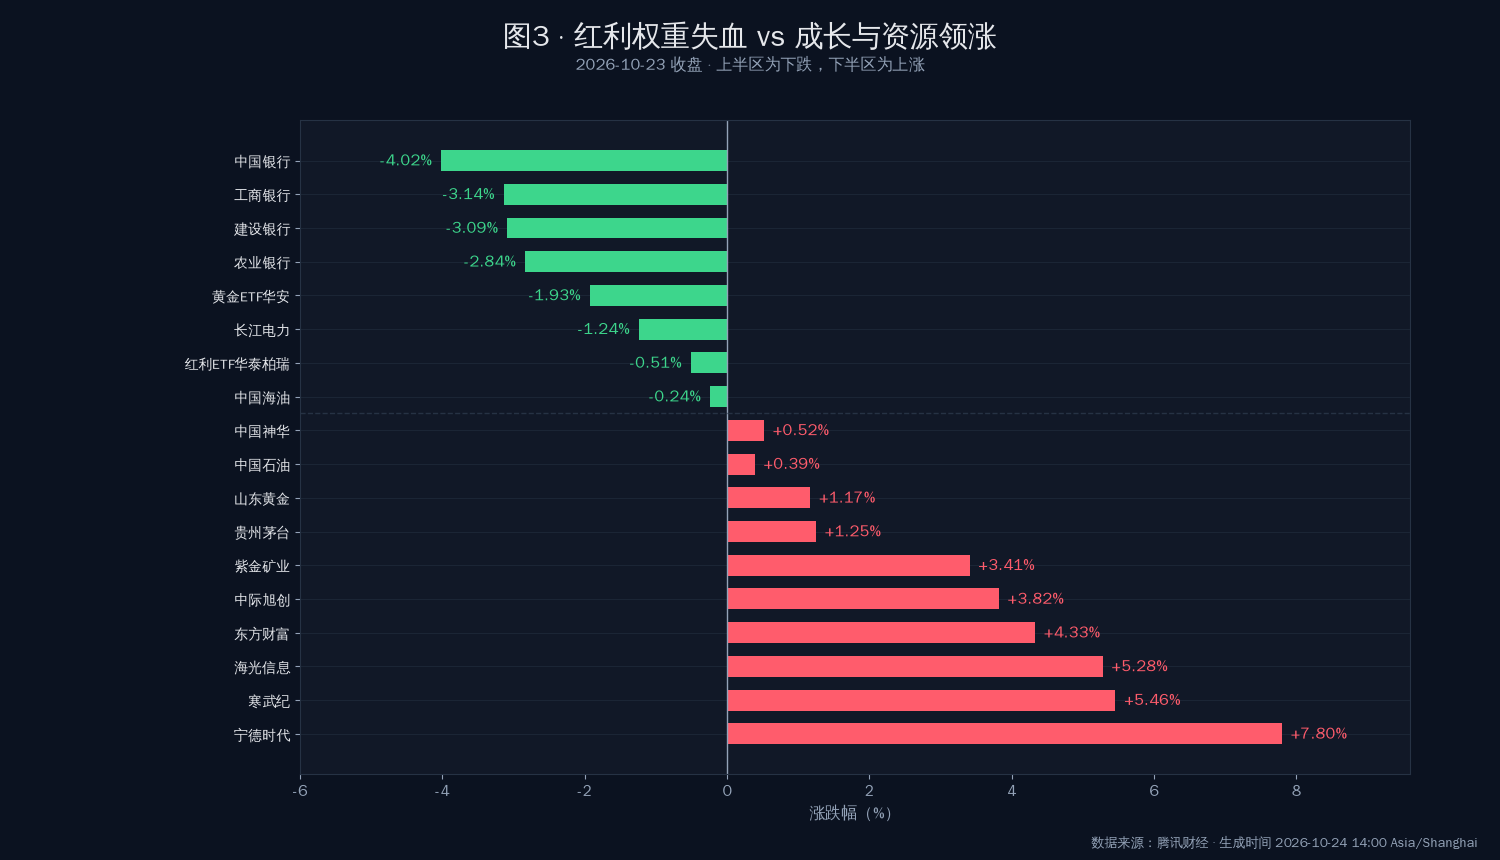
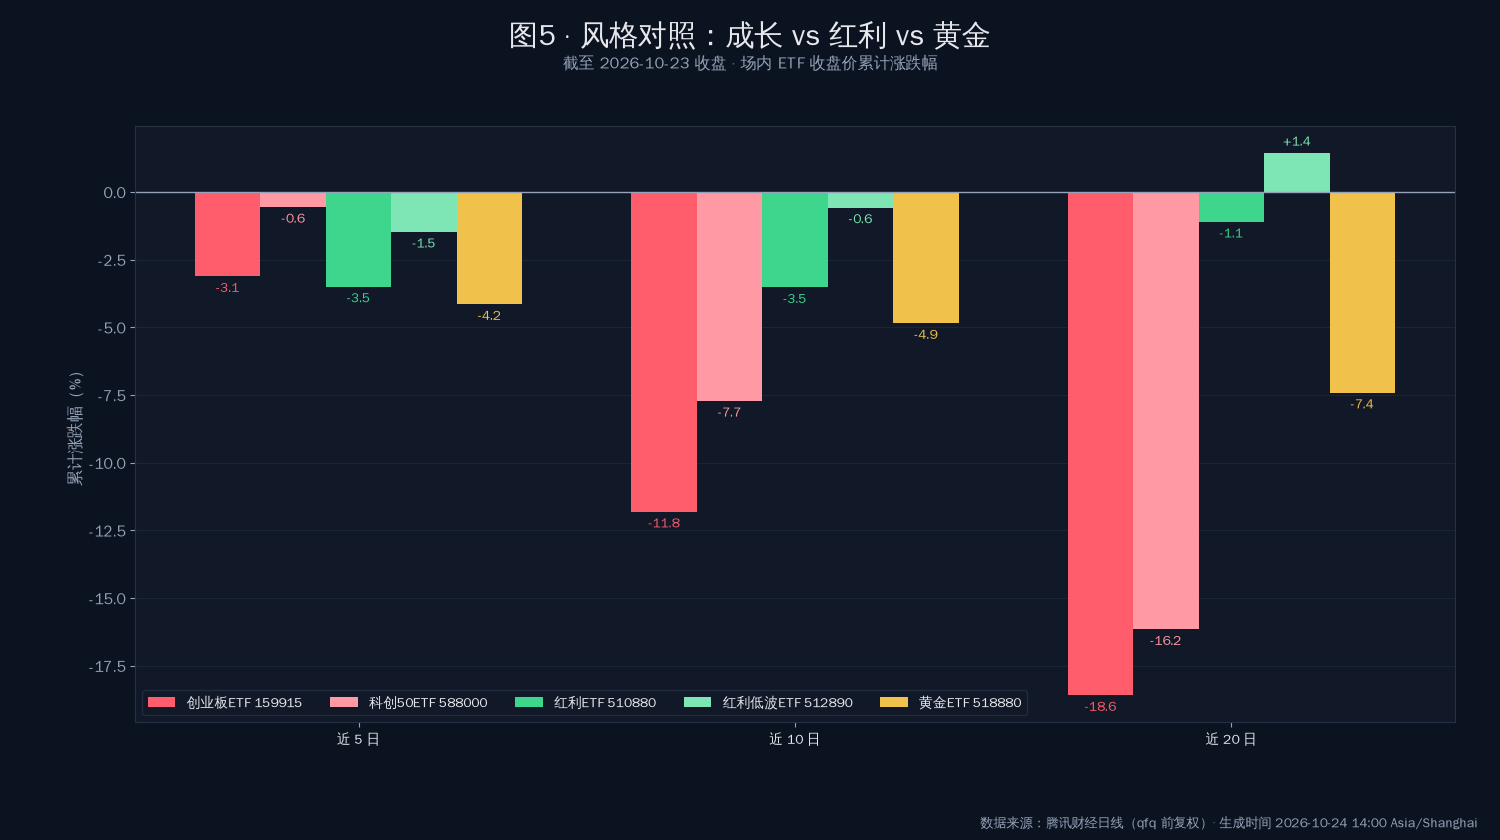
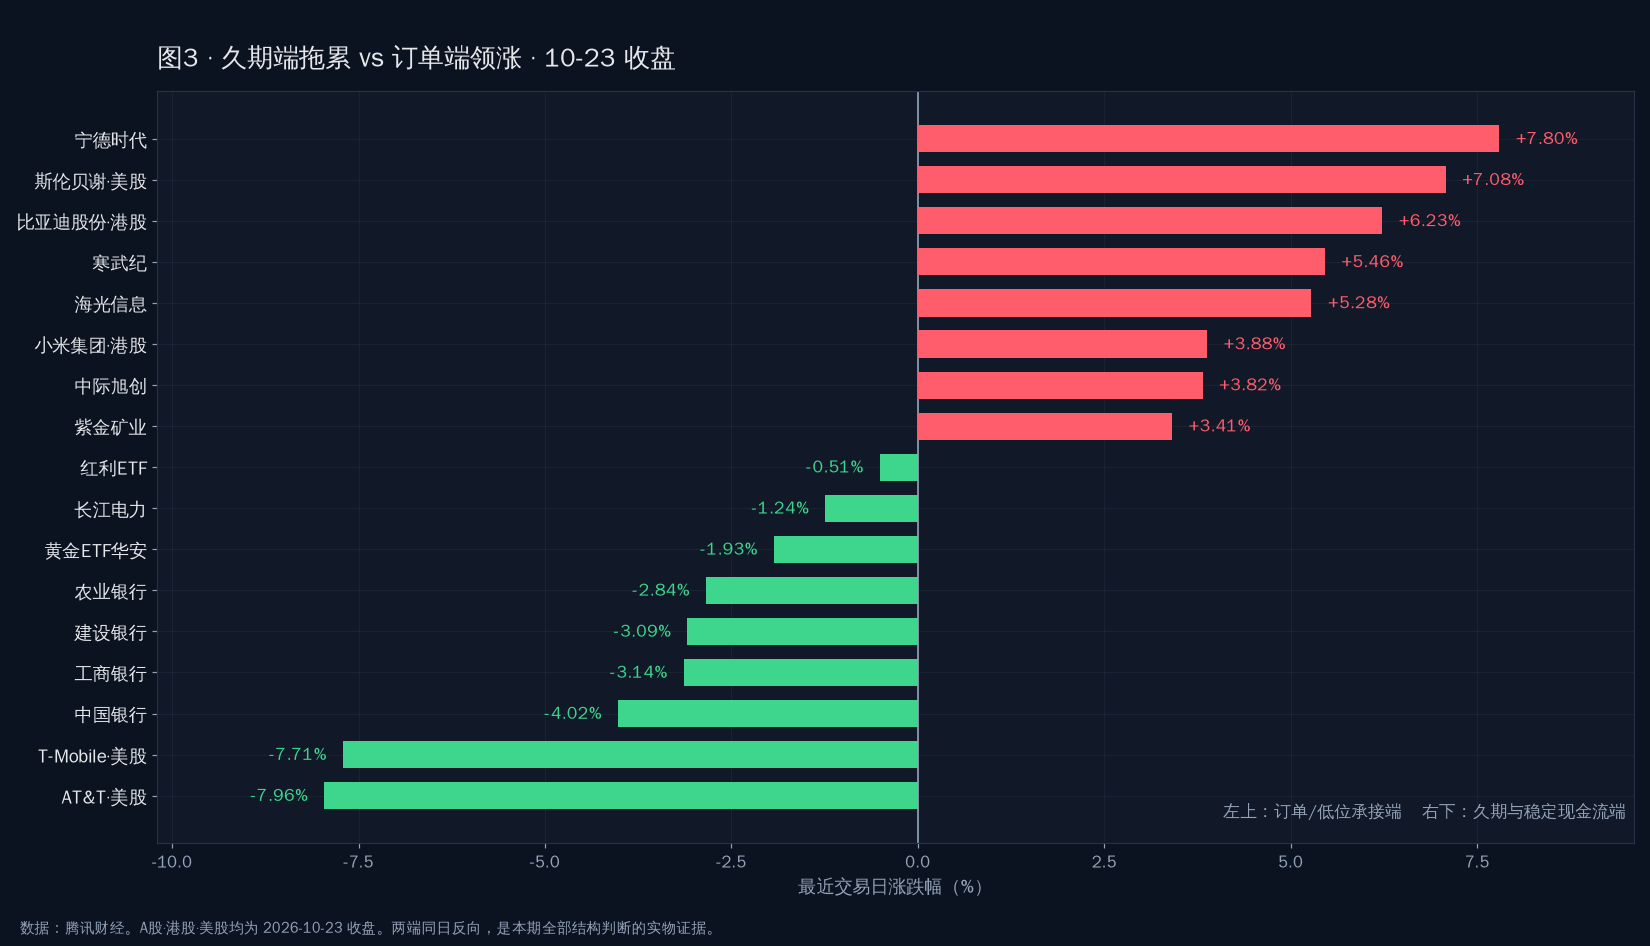
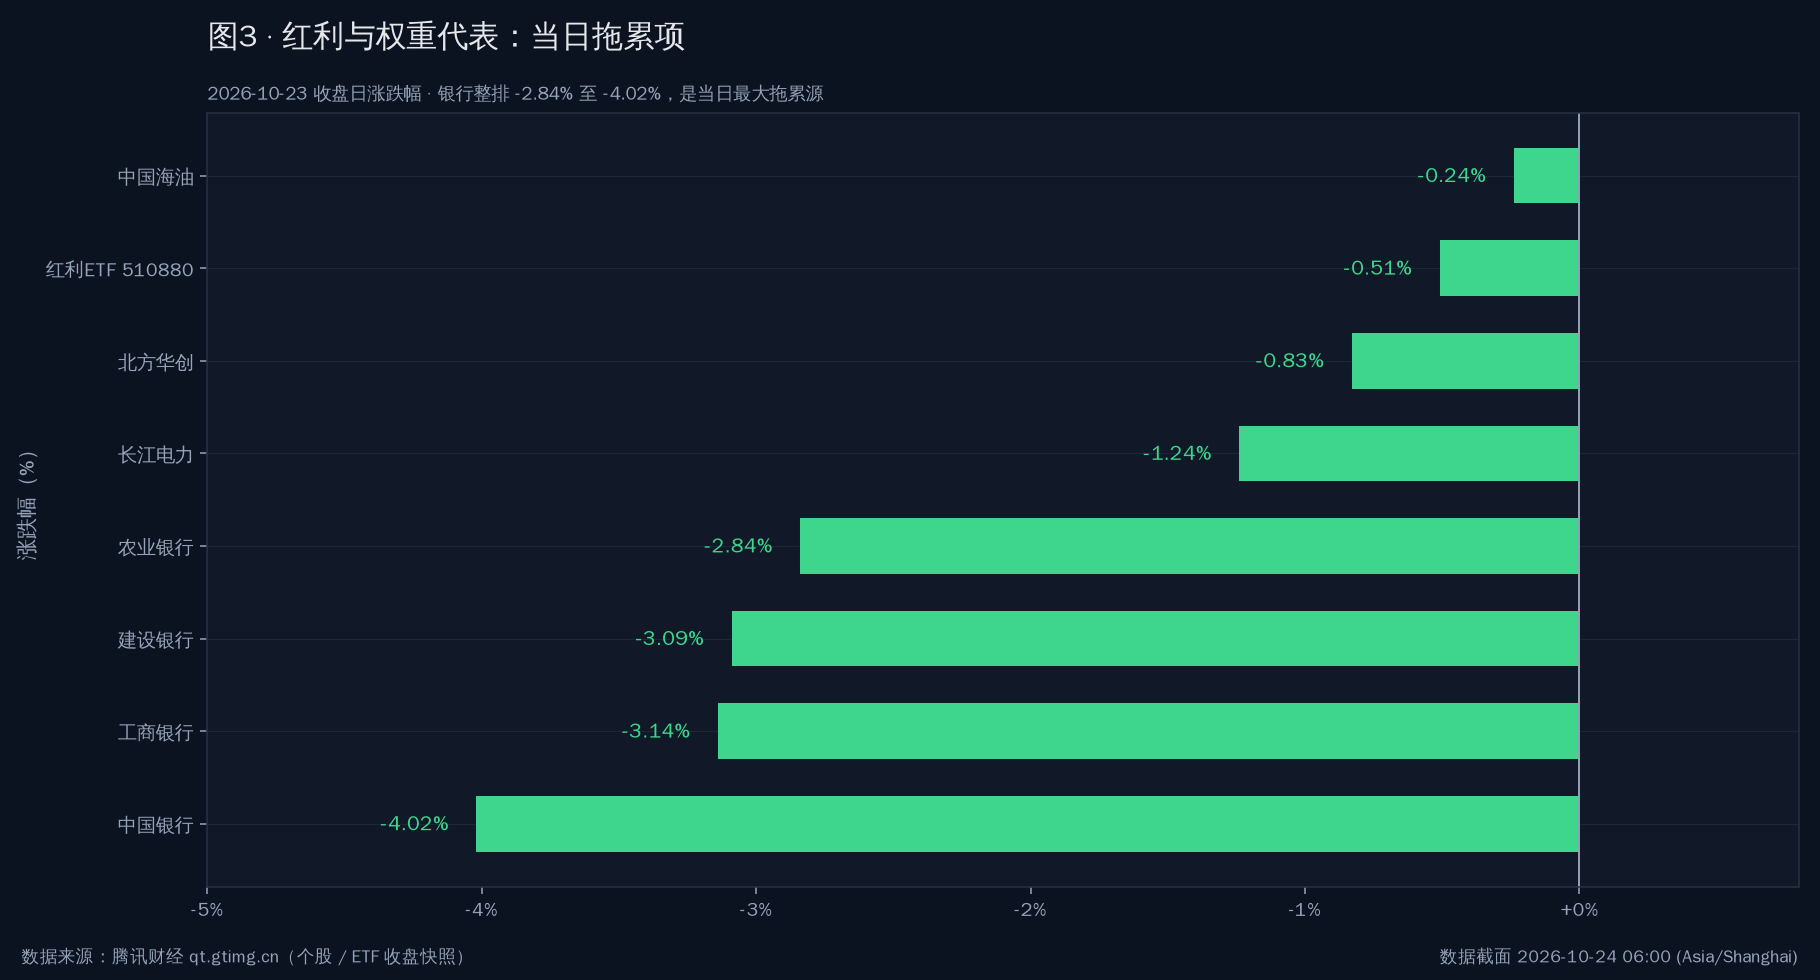
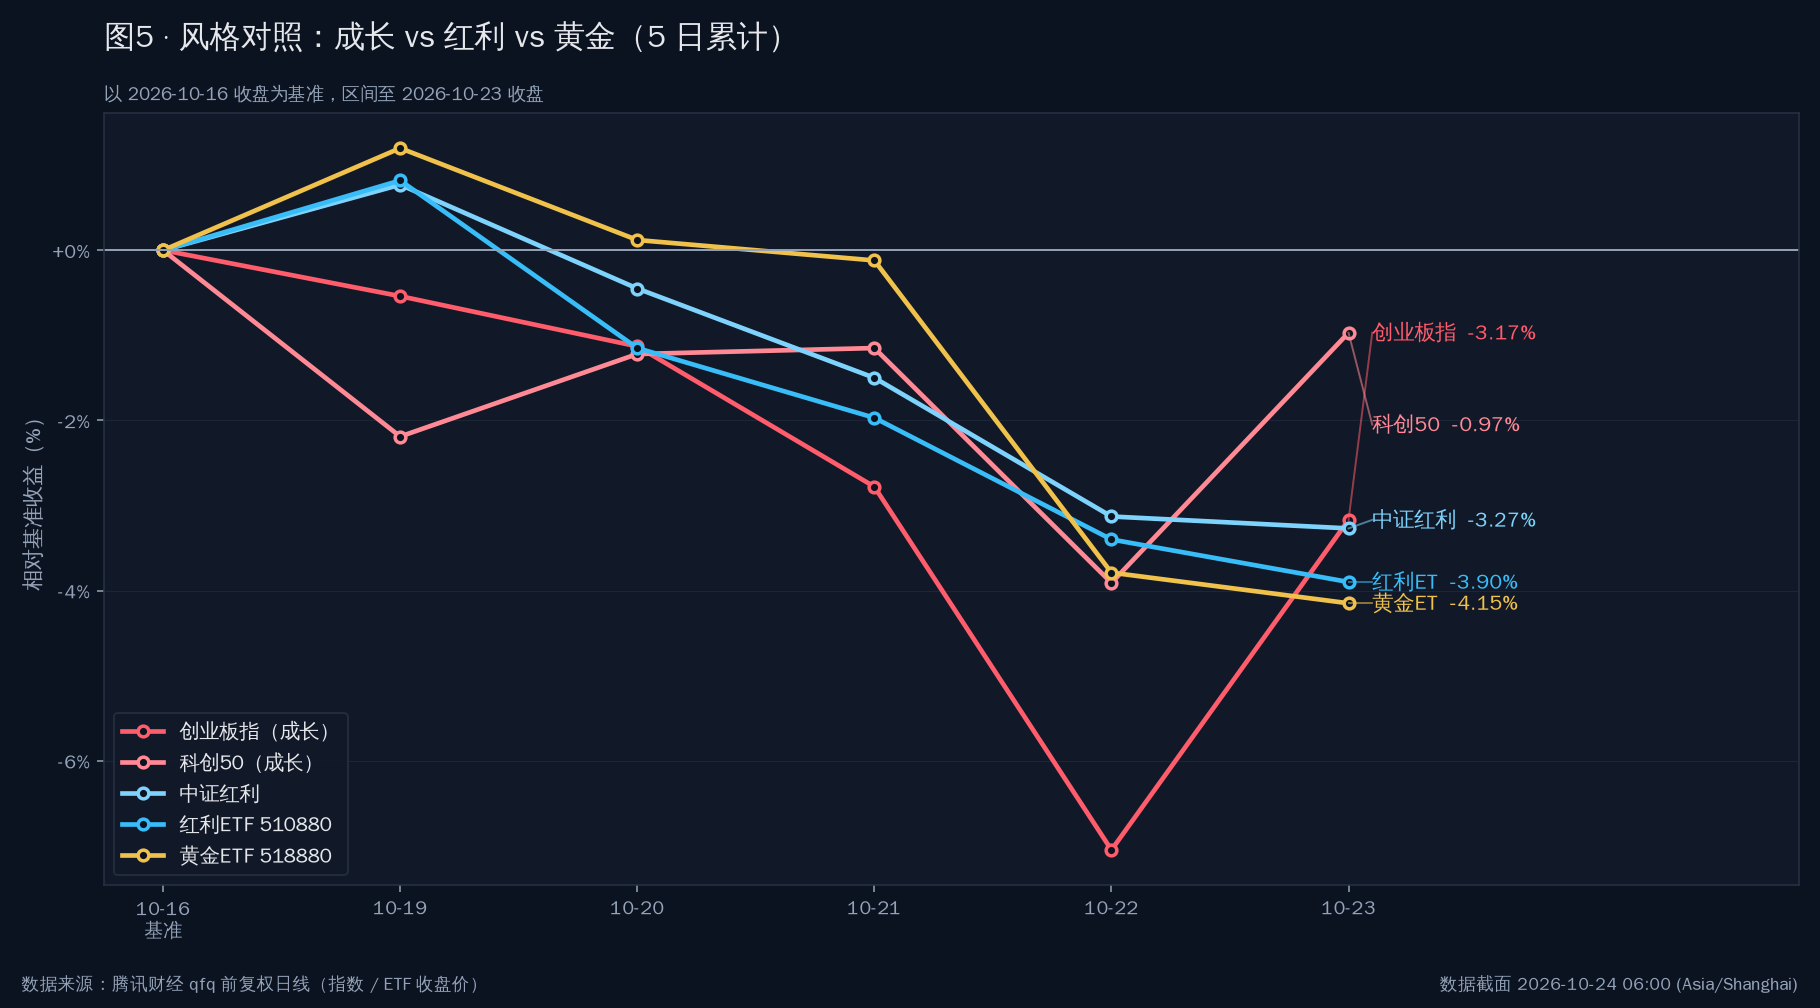
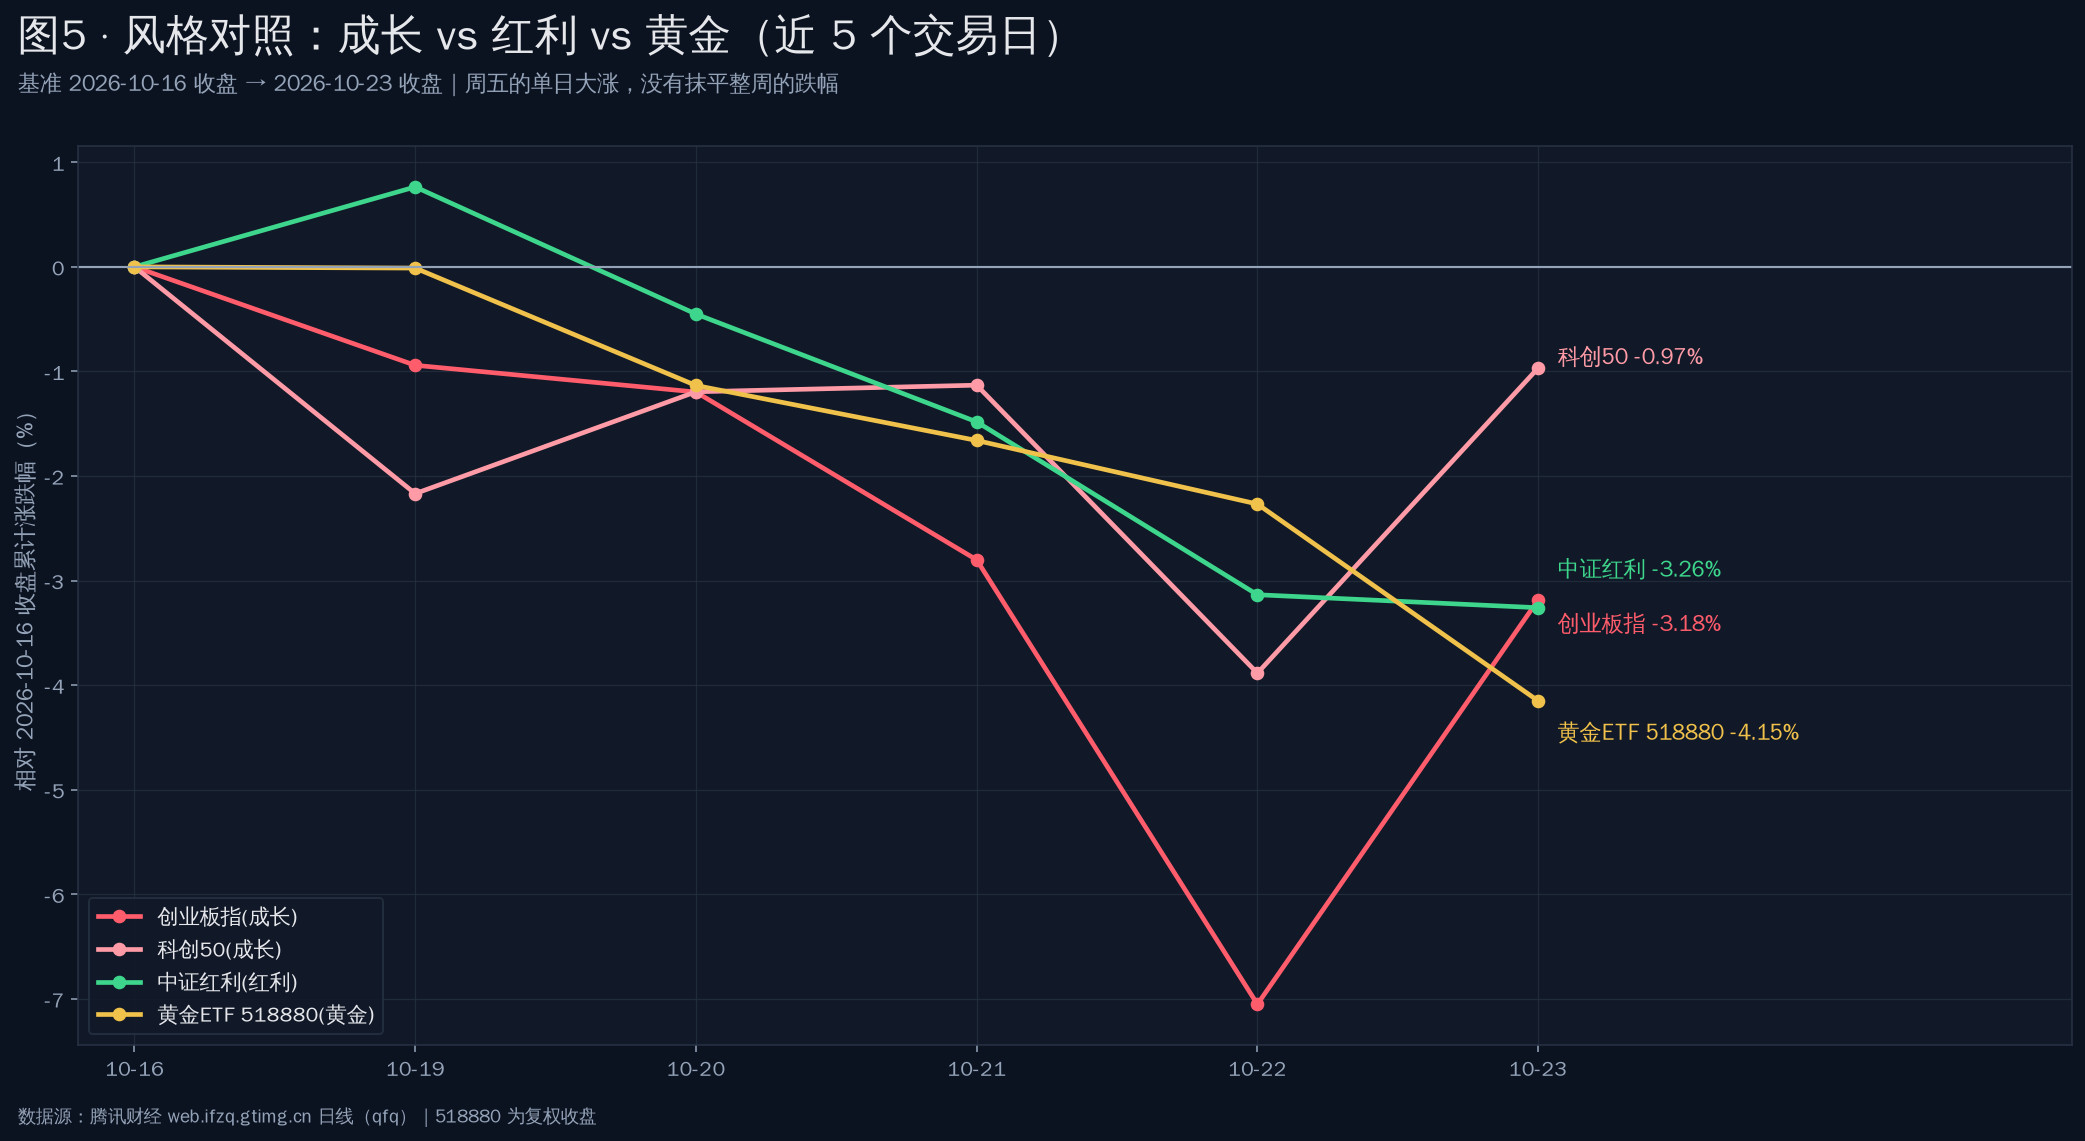
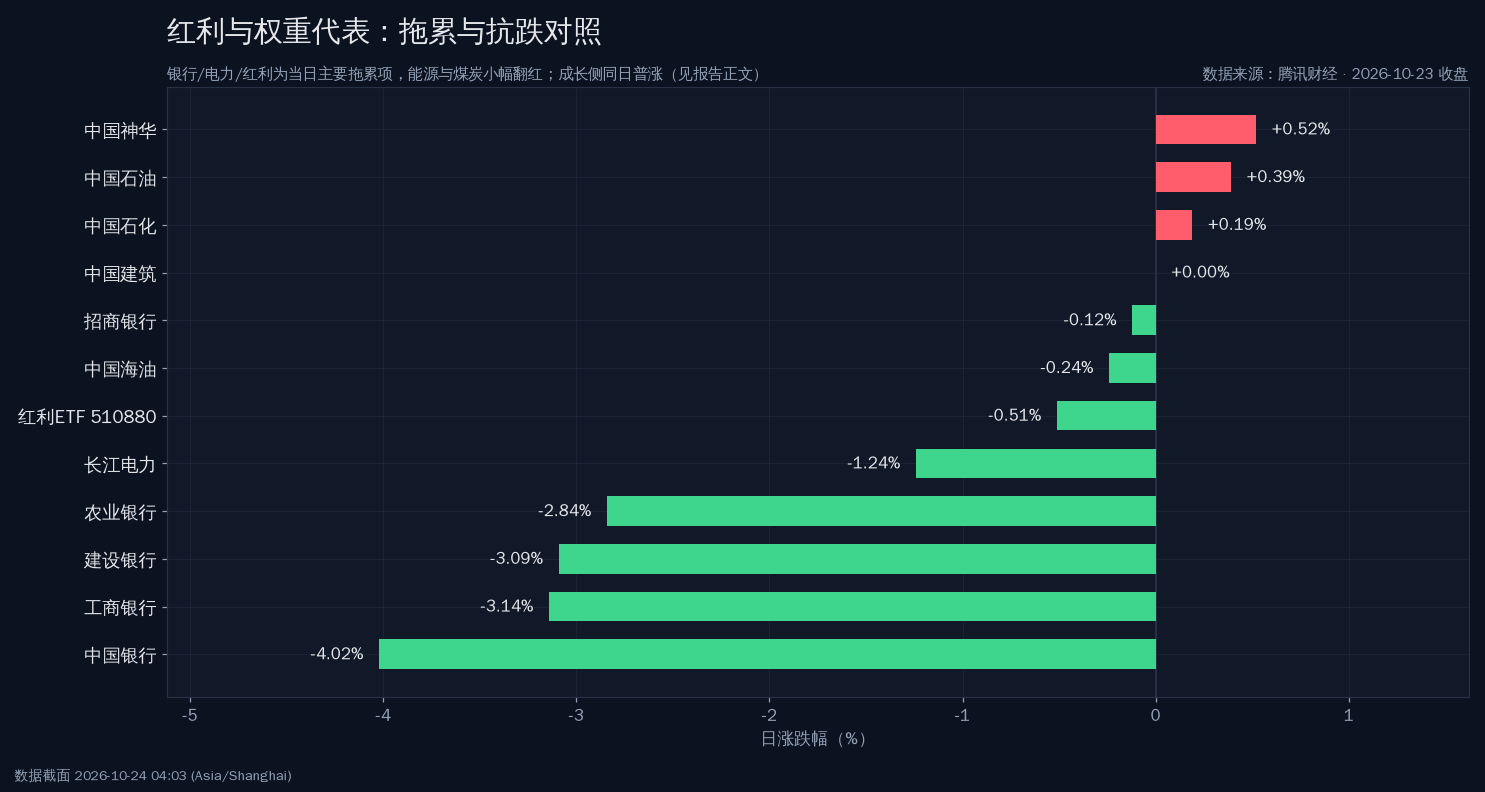
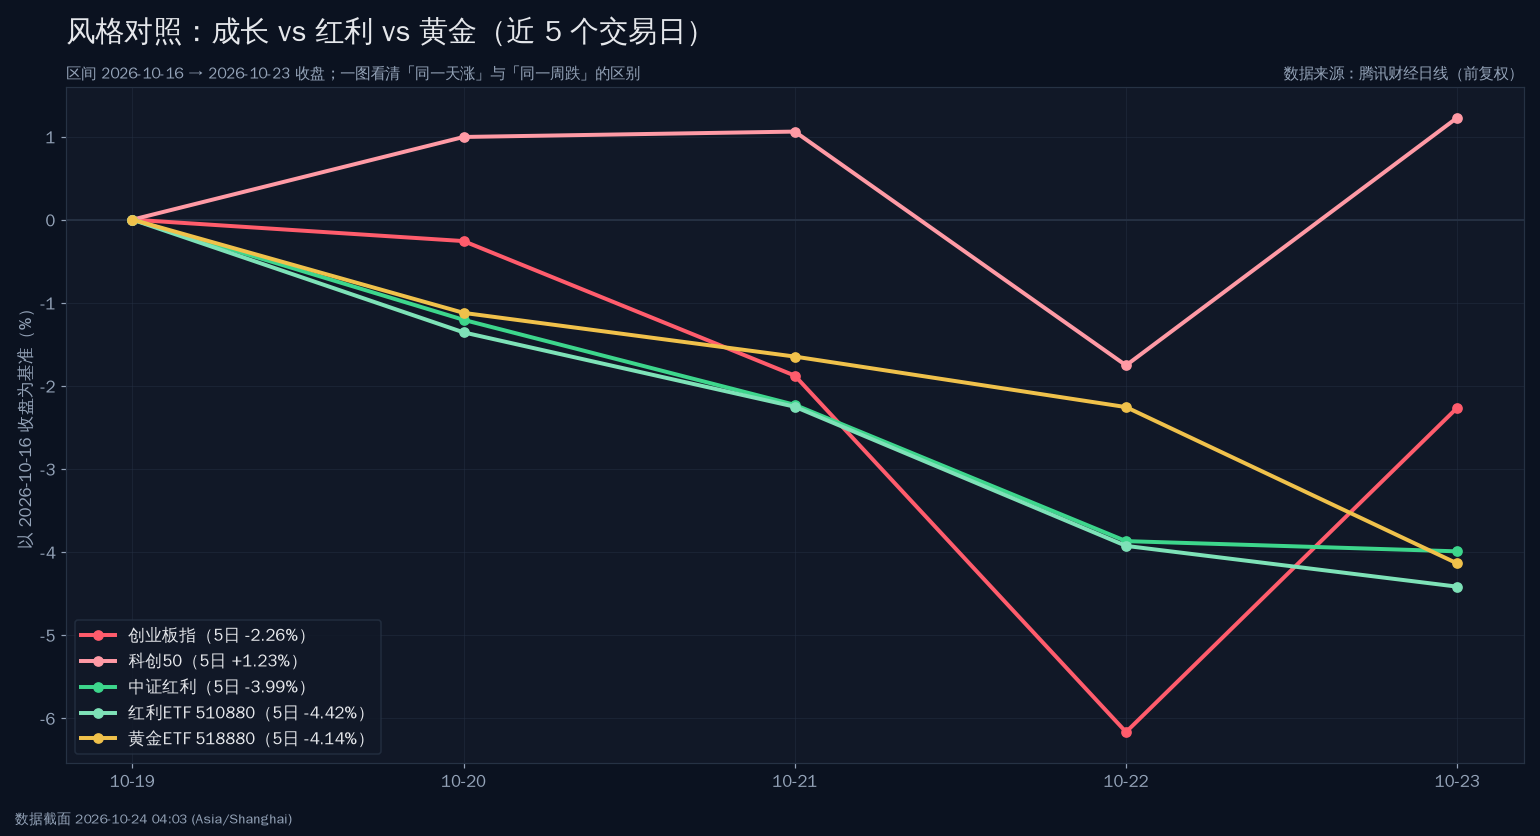
- 本期新增的最重要交叉证据在图 5:近 20 日创业板 ETF -18.59%、科创50 ETF -16.16%,而红利 ETF -1.11%、红利低波 ETF +1.44%、黄金 ETF -7.42%。10-23 单日排序(创业板 +4.24% > 科创 +3.27% > 红利 -0.51% > 黄金 -1.93%)与近 20 日排序完全颠倒,说明这一天是下行通道内的剧烈均值回归,不是趋势反转。图 3 亦显示 A股 上游弹性已显著摊薄:油价 +3.17% 而中国石油仅 +0.39%、中国海油 -0.24%,远弱于美股斯伦贝谢 +7.08%。
- 四重背离:① 四重避险条件成立而商品价格零变化——不是市场没反应,是市场判定「通道受阻」而非「全面战争」;② 天然气 3.50(-1.71%)与布伦特 112.10(+3.17%)同属能源、同为暗盘、同一时段反向;③ A股 黄金股(紫金 +3.41%、山东黄金 +1.17%)逆金价上涨而黄金 ETF -1.93%;④ 10-23 单日与近 20 日的风格排序完全颠倒。
14:00 期图表
13:00 期要点
- 周六 13:00,A股 / 港股 / 日股 / 韩股 / 美股 / 国内金全部休市;股票一律使用 2026-10-23 已落地收盘,国际金与原油最后报价停于 04:54—05:59,13:05 回查未刷新。本期无新增股票价量信息,增量全部落在商品、地缘与规则层面。
- 本期最硬的一条是能源内部的裂口:12:36 美国天然气暗盘跌破 3.1 美元、日内 -2.3%,而布伦特仍站 112.10(+3.17%)、纽约原油 103.49(+4.04%)。这说明当前定价的不是「能源总量短缺」而是「霍尔木兹通道受阻」——上游油公司与油运受益,化工、燃气、电力等成本端被动抬升,与 10-23 石油行业 -0.64%、电力行业 -0.92% 落在板块榜末尾完全吻合。
- 地缘进一步硬化:12:24 伊朗武装部队总参谋长称「绝不允许美国军舰驶入波斯湾」;12:26 报道美国阿拉斯加 LNG 项目获受制裁的俄罗斯诺瓦泰克资金支持。风险外溢的地理半径与资金链条同时扩大。
- 本期最值得警惕的是避险失效:利雅得遭导弹袭击被拦截、伊朗强硬表态、油价站上半年高位,三重避险条件全部成立,伦敦金现仍收于 3,997.79(-0.66%),连续两日压在 4,000 下方。说明主导金价的是实际利率与美元流动性,不是地缘风险。国内金饰克价已跌穿 1,200 元(老庙 1,196,月内跌约 100 元),但相对 Au99.99 的 864.00 元/克仍有约 330 元/克溢价,终端未补库。
- 口径变更(重要):上期曾引用新浪财经环球指数页单源报价的日经225(62,692.94)与 KOSPI(5,550.30),本期该页面返回 404,其他可用接口(新浪 hq、东方财富 push2、Stooq、Yahoo)均为 403/429/空响应,无法完成任何形式的核验,因此本期不再续引上期数值,一律标注「暂无」,且不纳入图 6。这是数据可得性问题,不代表对市场状态的判断。
- 结构面(口径未变):A股 上证 3,690.48(+0.89%)/ 创业板 2,684.10(+4.16%)/ 北证50 984.90(+1.88%),成交 19,724 亿,4,525 只上涨(81.2%),中证红利 -0.13% 唯一翻绿,四大行 -2.84%~-4.02%;港股恒生 23,093.37(+0.69%)/ 恒生科技 3,871.66(+2.05%);美股道指 52,215.16(-1.23%)/ 标普 7,623.68(-0.52%)/ 纳指 25,955.34(-0.21%),道指跌幅为纳指近 6 倍,主因 AT&T -7.96%、T-Mobile -7.71%。
- 另需记一笔数据口径校正:A股涨跌家数本期两次独立重抓均为上涨 4,525 / 下跌 912 / 平盘 139(合计 5,576),上期为 4,525 / 909 / 142。差异来自新浪接口对「平盘」的收盘后判定,上涨数完全一致。本期采用重抓结果,未修改历史报告。
12:00 期要点
- 周六 12:00,A股 / 港股 / 日股 / 韩股 / 美股 / 国内金全部休市;股票一律使用 2026-10-23 已落地收盘,仅国际金与原油有最后报价(停于 04:54—05:59,12:01 回查未刷新)。本期无新增股票价量信息,增量全部落在事件、产业链与规则层面。
- 本期最可感知的一条是黄金下跌落到零售端:11:55 报道国内品牌金饰克价跌破 1,200 元关口——老庙 1,196 元/克(-12 元)、周生生 1,200(-6 元)、周大福 1,202(-6 元)、老凤祥 1,206(-6 元);9 月 24 日普遍在 1,300 元附近,一个月跌约 100 元。零售克价与金交所 Au99.99 864.00 元/克之间仍有约 330 元/克的加工与渠道溢价,跌 100 元并未激活终端需求,黄金珠宝零售的库存成本与跌价被双向挤压。
- 本期最硬的一条是规则变量:11:35 标普道琼斯调整成长 / 价值划分规则,把无形资产、预期盈利与自由现金流纳入评估,成长潜力指标不再包含过去 12 个月股价动能,12-21 年度重组时生效;分析师估计至少 3,750 亿美元被动资金需调整持仓。这把「主力净减持宁德时代 37 亿、光通信遭获利了结」从情绪问题升级为被动买盘基础被规则改写的问题——12-21 前高动量标的都有提前撤离的动机。
- 地缘升级为首都圈事件:11:34 沙特主导联军称拦截并摧毁胡塞射向利雅得的弹道导弹,新华社记者当地时间 04:00 左右在利雅得市区多次听到爆炸声;10:56 胡塞称过去 24 小时遭沙特 124 次空袭、累计 3,024 次。对冲项是 11:18 伊朗总统将于 10-27 访俄出席天然气出口国论坛并与普京会谈——时点恰好落在 A股 10-27 开盘同日,是 LNG 升水唯一可能的折价来源。
- 产业侧两条官方口径:11:42 信通院报告显示国内词元价格较去年下半年翻倍、量的增长 3 倍,2026 年 6 月日均消耗约 500 万亿(为 2025 年 12 月近 4 倍),给算力链「量价齐升」首次官方背书;11:16 崔东树披露 9 月电池产量 237GWh(+57%)而装车仅 87GWh(+15%),产量增速远快于装车,正是宁德时代「当日 +7.80% 却被主力单周减持 37 亿」的产业解释。另有 11:26 首个汽车行业 AI 基座发布(纳管 112.7 EFLOPS、全行业开放)。
- 商品与股票(口径未变):布伦特 112.10(+3.17%)、纽约原油 103.49(+4.04%)停在近半年高位;伦敦金现 3,997.79(-0.66%)连续两日压在 4,000 下方,纽约黄金 4,007.91(-1.29%)、伦敦银 53.91(-1.19%);A股 上证 3,690.48(+0.89%)/ 创业板 2,684.10(+4.16%)/ 北证50 984.90(+1.88%),成交 19,724 亿,4,525 只上涨(81.2%),中证红利 -0.13% 唯二翻绿,银行四行 -2.84%~-4.02%;美股道指 52,215.16(-1.23%)、标普 7,623.68(-0.52%)、纳指 25,955.34(-0.21%);日经 62,692.94(-0.34%)亚太唯一收绿;KOSPI 5,550.30(+0.30%)。
- 四重背离收口:① 地缘频袭而黄金跌破 4,000、原油创半年新高——市场买「能源」卖「久期」;② 创业板涨 4.16% 而同周主力净减持宁德时代 37 亿——涨得最好是机构卖最多的;③ 布伦特 +3.17% 而港股中国海洋石油 -1.03%、A股 中国海油 -0.24%、美股雪佛龙 +2.88%;④ 新增:金价跌破 4,000 而紫金矿业 +3.41%、山东黄金 +1.17%——商品与股票在同一板块内反向。
12:00 期图表
11:00 期要点
- 周六 11:00,A股 / 港股 / 日股 / 韩股 / 美股 / 国内金全部休市;股票一律使用 2026-10-23 已落地收盘,仅国际金与原油实时(快照时点 04:54—05:59,11:05 回查仍为同一批报价)。本期无新增股票价量信息,全部增量落在事件与资金面。
- 本期最硬的新增是资金流的方向被官方化:10:06 媒体统计本周(10-19 至 10-23)主力资金「弃高就低」与「防御性调仓」,前期拥挤的新能源与光通信遭大规模获利了结,宁德时代单周被主力净减持超 37 亿元,资金转入存储芯片、消费电子与消费核心资产,兆易创新逆势吸金。这把 10-23 创业板指 +4.16% 的放量大阳线重新解释为「被动资金在接主动资金递出来的筹码」——同日 159915 净流入 63.64 亿,ETF 在买、主力在卖。
- 地缘风险从「事件」升级为「基线」:10:56 胡塞武装称过去 24 小时沙特对萨那、塔伊兹、拉赫季、焦夫、萨达、哈杰、荷台达发动 124 次空袭与导弹袭击,自沙特升级行动以来累计 3,024 次。前一日 09:04 利雅得空袭警报因此不再是孤例。
- 对冲信息:09:08 八国外长(土埃巴沙英法德意)联合呼吁立即重开霍尔木兹海峡并反对对伊动武,是冲突以来首份把「重开」写入正式文本的多边文件;10:48 伊朗在联合国称任何国家无权修改《不扩散核武器条约》。
- 官方物价实证(09:35):10 月中旬 50 种重要生产资料 22 涨 25 跌 3 平,液化天然气 6,749.4 元/吨旬环比 +9.1%,生猪 9.8 元/千克旬环比 -4.9%——能源通胀进了官方读数,内需端无二次通胀。
- 资金面(09:24 / 08:08):10-23 ETF 整体净流入 647.95 亿元,股票型 586.05 亿、宽基 554.60 亿;前三为 510300 净流入 103.19 亿、159915 净流入 63.64 亿、510330 净流入 59.00 亿。近 20 个交易日股票型 ETF 累计净流入 2,496.59 亿,宽基 2,361.41 亿占 94.59%。GC001 收 1.015%(+14.04%)、R-001 收 0.990%(+15.79%),资金价格同步抬升。
- 产业与政策:09:30 南方区域电力市场正式运行(粤桂滇黔琼同池竞价),是红利资产被杀的制度性来源之一(长江电力 -1.24%、电力行业 -0.92%);09:31 韩国浦项制铁员工宣布 11-02 晚 7 点起无限期罢工;09:51 / 09:19 公募与外资密集南下布局港股创新药,百利天恒 EGFR×HER3 双抗 ADC III 期研究登顶《柳叶刀》;10:34 穆迪维持法国 Aa3、展望负面(市场原预期下调);10:13 以色列总理称将在约旦河西岸开展「大规模军事行动」。
- 商品与股票(口径同前,未变,仅日经225 补记 62,692.94 精确值):布伦特 112.10(+3.17%)、纽约原油 103.49(+4.04%)停在近半年高位;伦敦金现 3,997.79(-0.66%)连续两日压在 4,000 下方,纽约黄金 4,007.91(-1.29%)、伦敦银 53.91(-1.19%);A股 上证 3,690.48(+0.89%)/ 创业板 2,684.10(+4.16%)/ 北证50 984.90(+1.88%),成交 19,724 亿,4,525 只上涨(81.2%),中证红利 -0.13% 唯二翻绿,银行四行 -2.84%~-4.02%;美股道指 52,215.16(-1.23%)、标普 7,623.68(-0.52%)、纳指 25,955.34(-0.21%);日经 62,692.94(-0.34%)亚太唯一收绿;KOSPI 5,550.30(+0.30%)。
- 三重背离收口:① 地缘消息满天而黄金跌破 4,000、原油创半年新高——市场买「能源」卖「久期」,避险资产被拆成两半;② A股 创业板涨 4.16% 而同周主力净减持宁德时代 37 亿——涨得最好的是机构卖得最多的;③ 布伦特 +3.17% 而港股中国海洋石油 -1.03%、A股 中国海油 -0.24%、美股雪佛龙 +2.88%,同一油价三个方向。
11:00 期图表
10:00 期要点
- 周六 10:00,A股 / 港股 / 日股 / 韩股 / 美股 / 国内金全部休市;股票一律使用 2026-10-23 已落地收盘,仅国际金与原油实时(快照时点 04:54—05:59,10:05 回查仍为同一批报价)。本期无新增股票价量信息。
- 本期最硬的新增是地缘风险的「区域外溢」:09:04 沙特首都利雅得凌晨拉响空袭警报并传出两声巨响(央视新闻);09:36 沙特领导的联军称已拦截并摧毁也门胡塞武装向利雅得发射的弹道导弹;08:58—09:01 沙特民防部门就利雅得、纳季兰、瓦迪达瓦西尔省发布潜在危险警报,09:07—09:08 三地陆续解除。
- 对冲信息:09:08 土耳其、埃及、巴基斯坦、沙特、英国、法国、德国、意大利八国外长在土耳其会后联合呼吁「立即重开霍尔木兹海峡」,并明确反对对伊朗采取军事行动(新华社)——这是冲突以来首份把「重开」写进正式文本的多边文件。
- 官方物价实证:09:35 国家统计局 10 月中旬 50 种重要生产资料中 22 涨 25 跌 3 平,液化天然气 6,749.4 元/吨旬环比 +9.1%,生猪 9.8 元/千克旬环比 -4.9%。能源通胀从期货走进了官方读数。
- 资金:09:24 10-23 ETF 整体净流入 647.95 亿元,股票型 586.05 亿元、宽基型 554.60 亿元;前三为 510300 净流入 103.19 亿、159915 净流入 63.64 亿、510330 净流入 59.00 亿。这是创业板 +4.16% 与红利翻绿之间「等量换仓」的实物证据。
- 产业与政策:09:30 南方区域电力市场正式运行(粤桂滇黔琼五省区同池竞价);09:31 韩国浦项制铁员工宣布 11-02 晚 7 点起无限期罢工;09:19 百利天恒 EGFR×HER3 双抗 ADC III 期研究登顶《柳叶刀》;09:51 公募与外资密集南下布局港股创新药;09:29 英国出资 1 亿英镑设 AI 生物安全实验室。
- 商品与股票(口径同前,未变):布伦特 112.10(+3.17%)、纽约原油 103.49(+4.04%)停在近半年高位;伦敦金现 3,997.79(-0.66%)仍在 4,000 下方,伦敦银 53.91(-1.19%);A股 上证 3,690.48(+0.89%)/ 创业板 2,684.10(+4.16%)/ 北证50 984.90(+1.88%),成交 19,724 亿,4,525 只上涨(81.2%),中证红利 -0.13% 唯二翻绿;美股道指 52,215.16(-1.23%)、标普 7,623.68(-0.52%)、纳指 25,955.34(-0.21%);日经 62,693.16(-0.34%)亚太唯一收绿;KOSPI 5,550.30(+0.30%)。
- 本轮结构性判断未变并进一步强化:黄金未与股票做对手盘,而是与红利、银行一起被当作久期资产按折现率重新定价。避险地缘消息推升了油价、间接压低金价,而八国外长的「重开」声明又对油价溢价打了折扣。
10:00 期图表
09:00 期要点
- 周六 09:00,A股 / 港股 / 日股 / 韩股 / 美股 / 国内金全部休市;股票一律使用 2026-10-23 已落地收盘,仅国际金与原油实时。本期无新增股票价量信息。
- 本期最硬的新增是风险「制度化」:08:20 媒体获取的美国情报备忘录警告伊朗策划海外刺杀官员已进入「高阶阶段」,这正是国务院从中东多国撤人的原因之一;08:21 特朗普称美国或许会再来一次小规模「史诗怒火」行动;08:18 十月霍尔木兹海峡船舶遇袭事件达历史纪录水平。
- 商品收盘确认:布伦特 116.72(+3.14%)、纽约原油 103.27(+3.82%)创近 6 个月新高;纽约黄金 4,007.91(-1.29%)、伦敦金现 3,997.79(-0.66%)跌破 4,000;伦敦银 53.91(-1.19%)。
- 利率定价:CME 显示 10 月维持利率不变概率 90.6%、12 月累计加息 25bp 概率 67.5%、加息 50bp 概率 6.7%,是金银双杀与银行四行下跌的共同源头。
- A股 10-23 普涨换仓:上证 3,690.48(+0.89%)、深证成指 11,673.83(+2.79%)、创业板指 2,684.10(+4.16%)、科创50 1,345.51(+3.04%)、北证50 984.90(+1.88%),成交 19,724 亿,4,525 只上涨(81.2%);中证红利 5,398.82(-0.13%)、红利指数 3,209.40(-0.60%)唯二翻绿,银行四行 -2.84%~-4.02%。
- 美股 10-23:道指 52,215.16(-1.23%)、标普 7,623.68(-0.52%)、纳指 25,955.34(-0.21%)、纳指100 28,957.53(-0.00%);AT&T -7.96%、T-Mobile -7.71% 是道指唯一主因,美光 +2.46%、AMD +1.74% 逆势收红。
- 港股 10-23:恒指 23,093.37(+0.69%)、恒生科技 3,871.66(+2.05%)、国企指数 7,756.25(+0.87%),比亚迪 +6.23%、小米 +3.88%、中远海能 +2.09%。
- 本轮唯一的结构性发现:黄金未与股票做对手盘,而是与红利、银行一起被当作久期资产重新定价,全线按折现率下行。
09:00 期图表
08:00 期要点
- 周六 08:00,A股 / 港股 / 日股 / 韩股 / 美股 / 国内金全部休市;股票市场一律使用 2026-10-23 已落地收盘,仅国际金与原油实时。本期仍无新增股票价量信息,增量全部落在「事件」而非「价格」。
- 本期最硬的新增信息是物理供应风险:07:45 伊朗革命卫队称两艘「违规」油轮在霍尔木兹海峡以南触雷起火,机舱起火停航、船员弃船,两船共载油逾 450 万桶;07:57 美国国务院以担忧胡塞武装袭击升级为由缩减驻约旦、黎巴嫩、卡塔尔、阿联酋四国使馆人员。
- 第二条产业摩擦:07:37–07:38 消息人士称波音 777 货机生产自 8 月起已停止、767 生产因机翼部件纠纷中断;07:19 亚马逊 CEO 贾西称 AWS 云容量已售罄至 2027 年底、大量订单排至 2028 年。
- 商品端分化:伦敦金现 3,997.79(-0.66%,04:54)仍在 4,000 下方,纽约黄金 4,007.91(-1.29%,04:59),暗盘金 06:57 日内 -1%、人民币暗盘 856.887 元/克;布伦特 112.10(+3.17%,05:59)、WTI 103.49(+4.04%,04:59)维持 5 个月高位。
- A股 10-23 深 V 收红:上证 3690.48(+0.89%)、深证成指 11673.83(+2.79%)、创业板指 2684.10(+4.16%)、科创50 1345.51(+3.04%)、北证50 984.90(+1.88%),成交 19,724 亿,4,525 只上涨(81.2%);中证红利 5398.82(-0.13%)与红利指数 3209.40(-0.60%)唯二翻绿。
- 美股 10-23 全绿:道指 52,215.16(-1.23%)、标普 7,623.68(-0.52%)、纳指 25,955.34(-0.21%)、纳指100 28,957.53(0.00%);AT&T -7.96%、T-Mobile -7.71% 是道指走弱的唯一主因,美光 +2.46%、AMD +1.74% 逆势收红。
- 新增资讯:十大券商首席集体研判 A股 中期向好逻辑未变(07:54);QFII 三季度持股已现身逾 160 家 A股 三季报前十大股东(07:59);俄方宣布 10-27 起赫尔松方向「静默状态」、11 月上半月俄美乌阿布扎比三方谈判(07:07)。
08:00 期图表
07:00 期要点
- 周六 07:00,A股 / 港股 / 日股 / 韩股 / 美股 / 国内金全部休市;股票市场一律使用 2026-10-23 已落地收盘,仅国际金与原油实时。本期无新增股票价量信息。
- 本时段唯一增量在商品端:暗盘金价 06:49 跌破 4,000 美元(日内 -0.9%)、06:57 跌超 1%,人民币暗盘金 856.887 元/克;暗盘白银 -1% 报 48.3645 美元/盎司。布伦特 112.10(+3.17%,05:59)、WTI 103.49(+4.04%,04:59)维持高位。
- 新增定价依据:CME 显示美联储 12 月累计加息 25bp 概率 67.5%、10 月维持不变 90.6%;巴克莱称实货石油市场收紧、短期风险坚定偏上行;UKMTO 称霍尔木兹单周通航量降至 241 艘次(前值 254)。
- A股 10-23 深 V 收红:上证 3690.48(+0.89%)、深证成指 11673.83(+2.79%)、创业板指 2684.10(+4.16%)、北证50 984.90(+1.88%)、科创50 1345.51(+3.04%),成交 19,724 亿,4,525 只上涨(81.2%);中证红利 5398.82(-0.13%)是唯一翻绿宽基,银行四行 -2.84%~-4.02%。
- 美股 10-23 全绿:道指 52,215.16(-1.23%)、标普 7,623.68(-0.52%)、纳指 25,955.34(-0.21%)、纳指100 28,957.53(0.00%);埃克森美孚 183.21(+2.79%)、雪佛龙 233.21(+2.88%)创历史新高,美光 877.55(+2.46%)逆势收红。
- 新增资讯:美国正着手调离部分中东外交人员、特朗普称或再来一次小规模「史诗怒火」行动;穆迪维持法国 Aa3(展望负面)、惠誉维持乌克兰 CCC;CFTC 显示欧元空头创 2020 年以来最高、离岸人民币 6.6690 逼近 2022 年 6 月以来最强;长征四号乙一箭六星发射成功。
07:00 期图表
06:00 期要点
- 周六 06:00,A股 / 港股 / 日股 / 韩股 / 美股 / 国内金全部休市;股票市场一律使用 2026-10-23 已落地收盘,仅国际金与原油为实时报价。本期无新增股票价量信息。
- 实际变化在商品端:布伦特 112.10(+3.17%,05:59)、WTI 103.49(+4.04%,04:59);伦敦金现 3,997.79(-0.66%,04:54)仍在 4,000 美元下方。
- A股 10-23 深 V 收红:上证 3690.48(+0.89%)、深证成指 11673.83(+2.79%)、创业板指 2684.10(+4.16%)、北证50 984.90(+1.88%)、科创50 1345.51(+3.04%),成交 19,724 亿,4,525 只上涨(81.2%);中证红利 5398.82(-0.13%)是唯一翻绿宽基,银行四行 -2.84%~-4.02%。
- 美股 10-23 全绿:道指 52,215.16(-1.23%)被 AT&T -7.94%、T-Mobile -7.71% 砸下,标普 7,623.68(-0.52%)、纳指 25,955.34(-0.21%);费城半导体 10,779.46(+0.44%)、埃克森美孚 183.21(+2.79%)、雪佛龙 +2.88% 逆势走红。
- 本期新增:煤炭与油服链小幅翻红(中国神华 +0.52%、中国石油 +0.39%、中国石化 +0.19%)、黄金ETF 易方达 159934 收 8.566(-1.93%)、GC001 收 1.015%(+14.04%)资金利率抬升、北方华创 -0.83% 与算力芯片的板块内裂口。
- 图 5 修正为真实的 5 日序列:创业板指 -3.17%、科创50 -0.97%、中证红利 -3.27%、红利ETF -3.90%、黄金ETF -4.15%。
06:00 期图表
05:00 期要点
- A股 / 港股 / 日股 / 韩股 / 美股 / 国内金全部休市;本报告使用 2026-10-23 各市场已落地收盘,黄金与原油为 2026-10-24 04:54–05:01 实时报价。
- A股 10-23 深 V:上证 3690.48(+0.89%)、创业板指 2684.10(+4.16%)、北证50 984.90(+1.88%)、科创50 1345.51(+3.04%),成交 19,724 亿,4,525 只上涨(81.2%);中证红利 -0.13% 为唯一翻绿宽基,银行四行 -2.84%~-4.02%。
- 美股 10-23 三大指数全绿:道指 52,215.16(-1.23%)、标普 7,623.68(-0.52%)、纳指 25,955.34(-0.21%);费城半导体 10,779.46(+0.44%)逆势收红,雪佛龙 +2.88%、埃克森美孚 +2.79% 创历史新高,AT&T -7.94%、T-Mobile -7.71% 为最大拖累。
- 伦敦金现 3,997.79(-0.66%)失守 4,000;布伦特 116.93(+3.32%)、WTI 103.49(+4.04%)创近五个月新高。
- 本期新增:首批 18 只主动 ETF 3 只「一日售罄」、宽基 ETF 成交 1,242 亿、高盛预计 12 月加息一次、穆迪维持法国 Aa3、俄乌 10-27 起奥列什基停火、寒武纪前三季营收 +106.76%。
05:00 期图表
期次说明:本日为周六,A股 / 港股 / 美股 / 日股 / 韩股 / 国内金全部休市。本报告使用 2026-10-23 各市场已落地的收盘数据,黄金与原油为 2026-10-24 04:03 实时报价。
本期要点
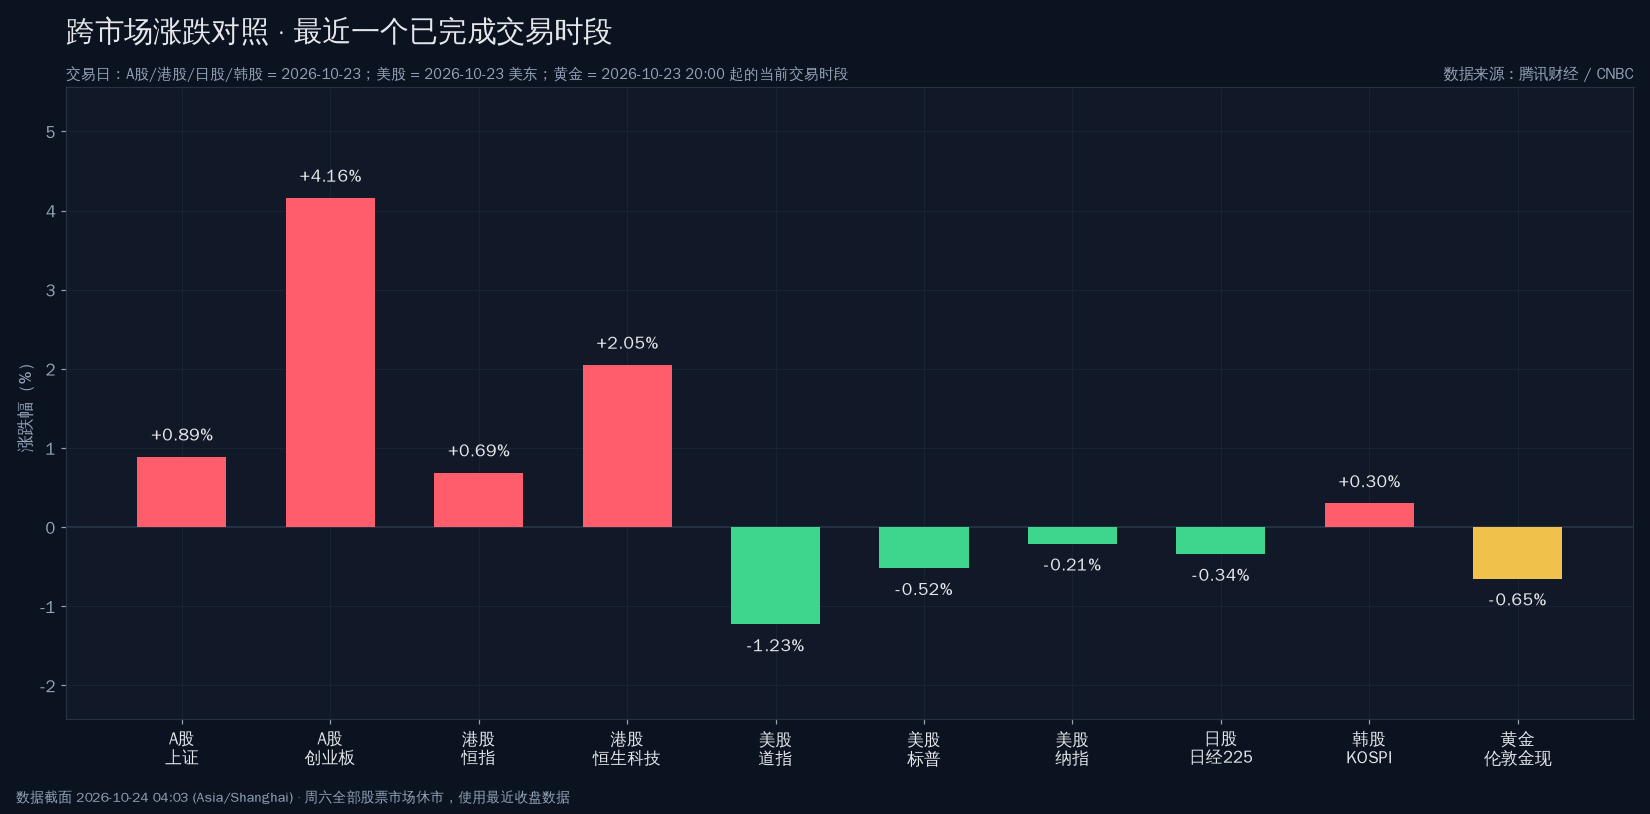
- A股 10-23 日内深 V:上证 3690.48(+0.89%)、创业板指 2684.10(+4.16%),成交 19,724 亿,4,525 只上涨(81.2%);中证红利 -0.13% 为唯一翻绿宽基。
- 美股 10-23 三大指数全绿:道指 52,215.16(-1.23%,AT&T -7.94% 拖累)、标普 7,623.68(-0.52%)、纳指 25,955.34(-0.21%);美光 +2.46%、雪佛龙 +2.89% 逆势走红。
- 伦敦金现 3,998.04(-0.65%)再度失守 4,000;布伦特 117.06(+3.44%)、WTI 103.62(+4.18%)创近五个月新高。
- 核心背离:避险资金流向原油而非黄金;红利与黄金同跌而成长大涨;美股油气 +2.9% 与港股油气 -1.0% 方向相反。
图表
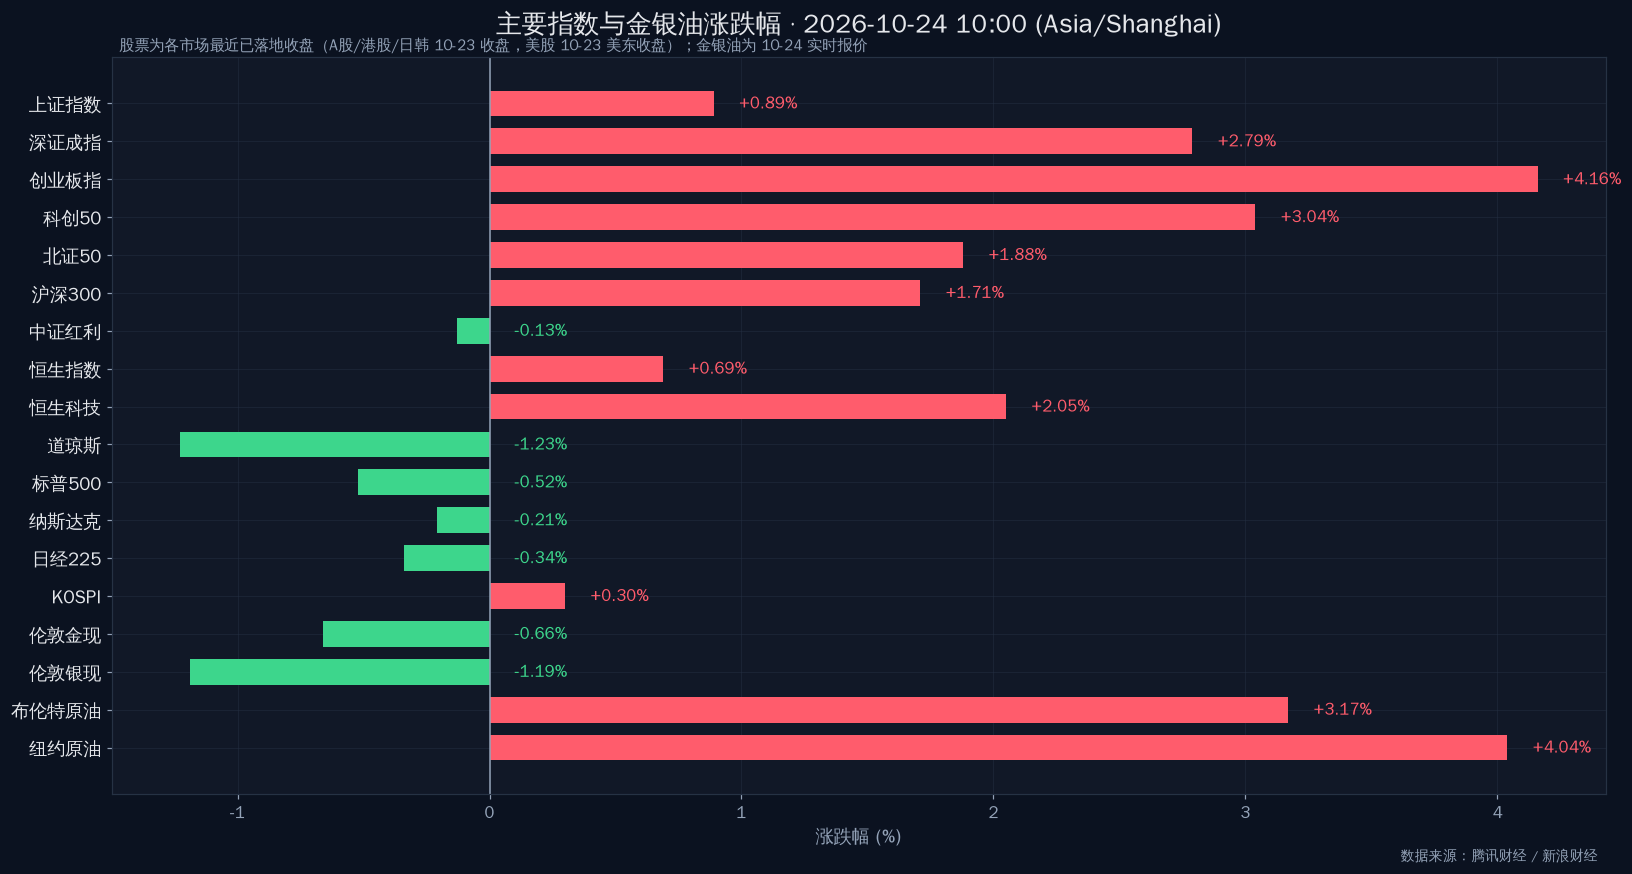
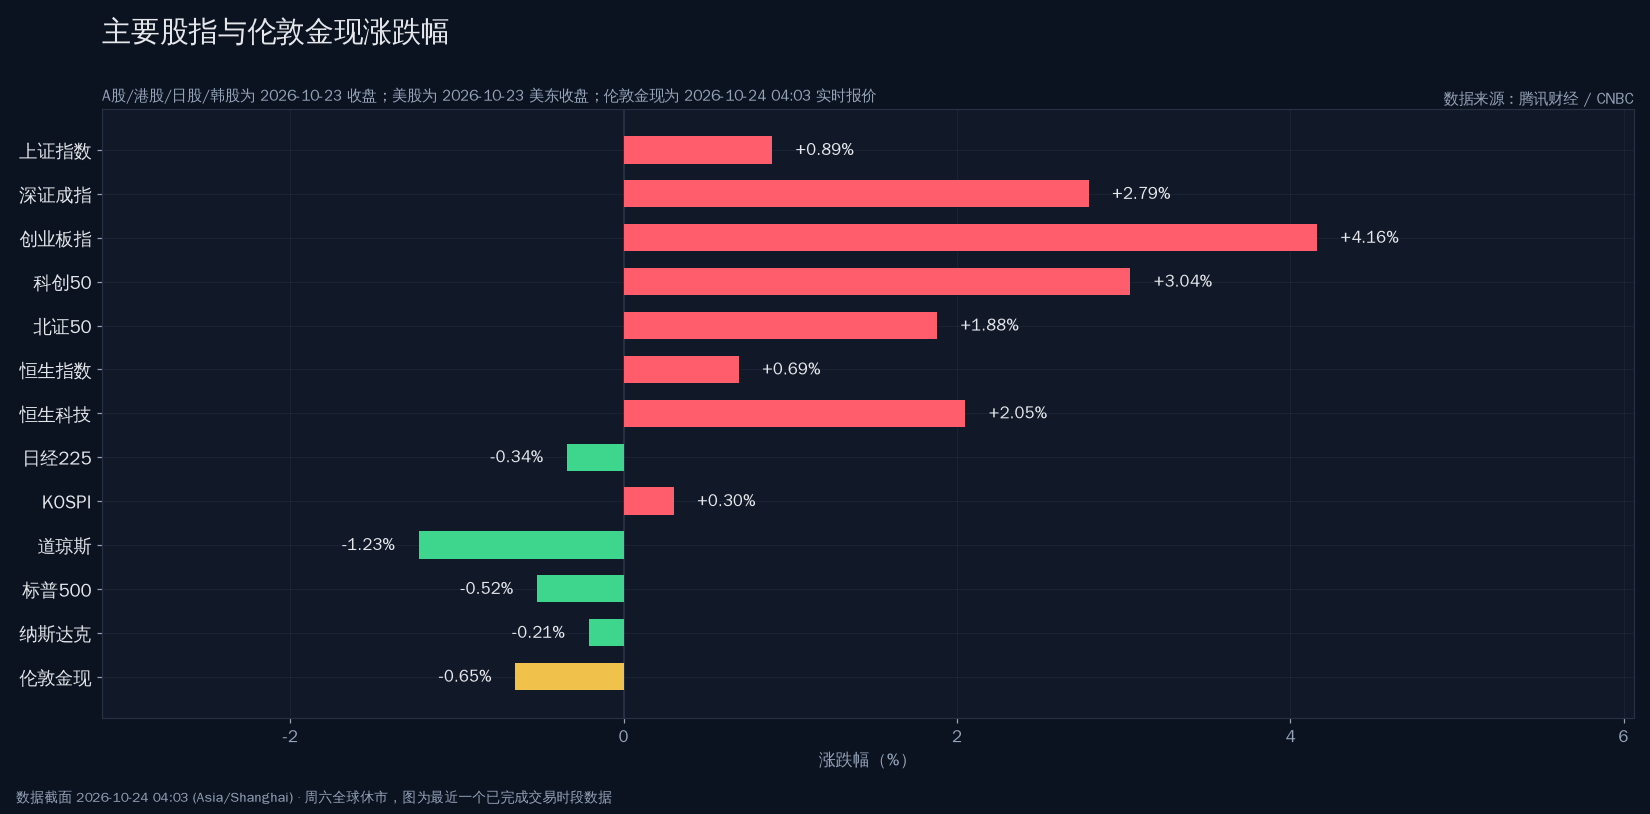
每期报告包含主要指数与黄金、A股涨跌家数、红利权重代表、伦敦金现 OHLC、风格对照及跨市场表现共 6 张图表。
21:00 期图表
不构成投资建议。