报告生成时间:2026-10-29 07:00 (Asia/Shanghai)
核心判断
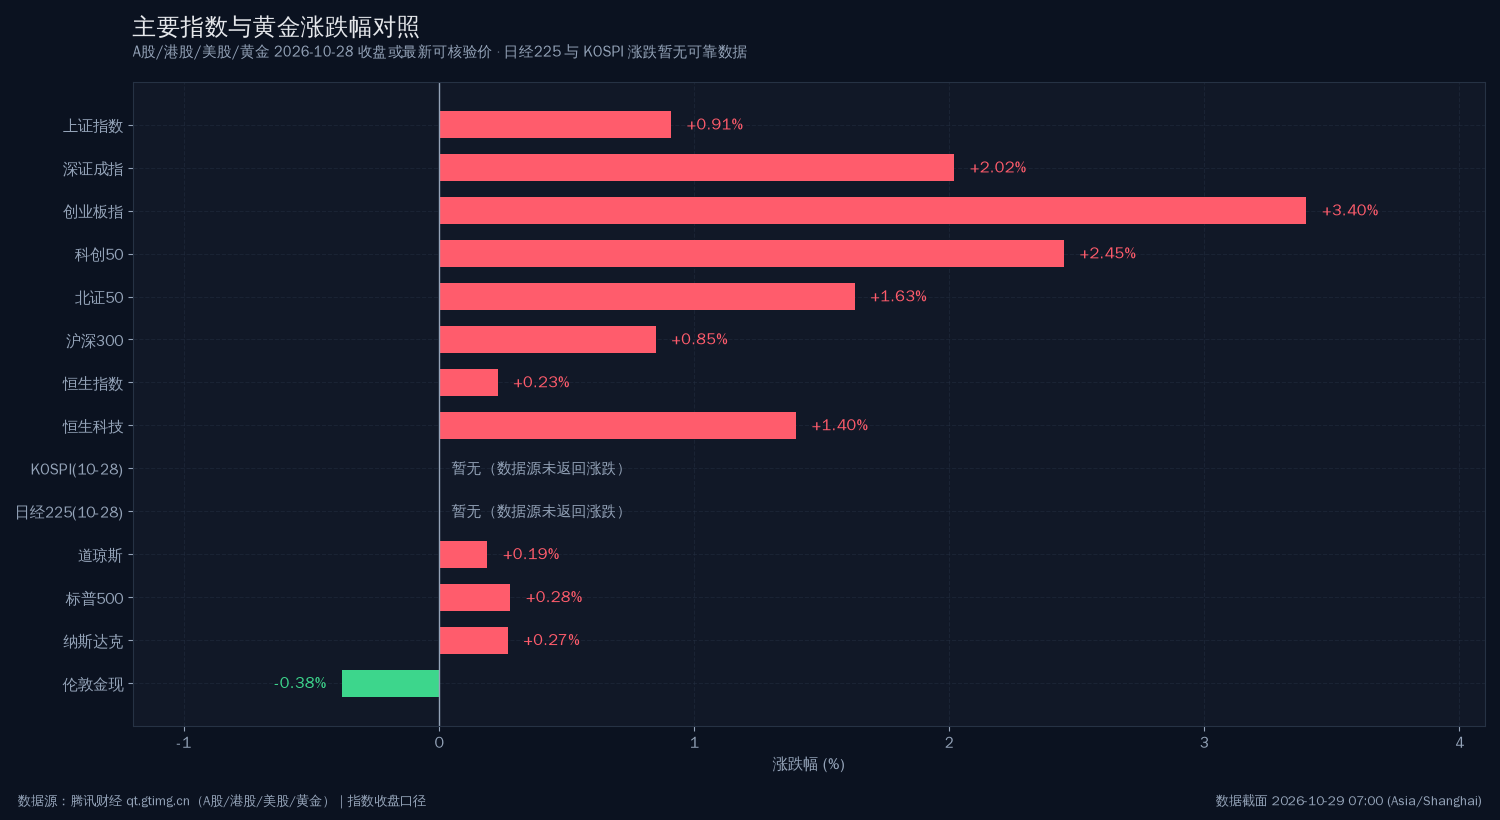
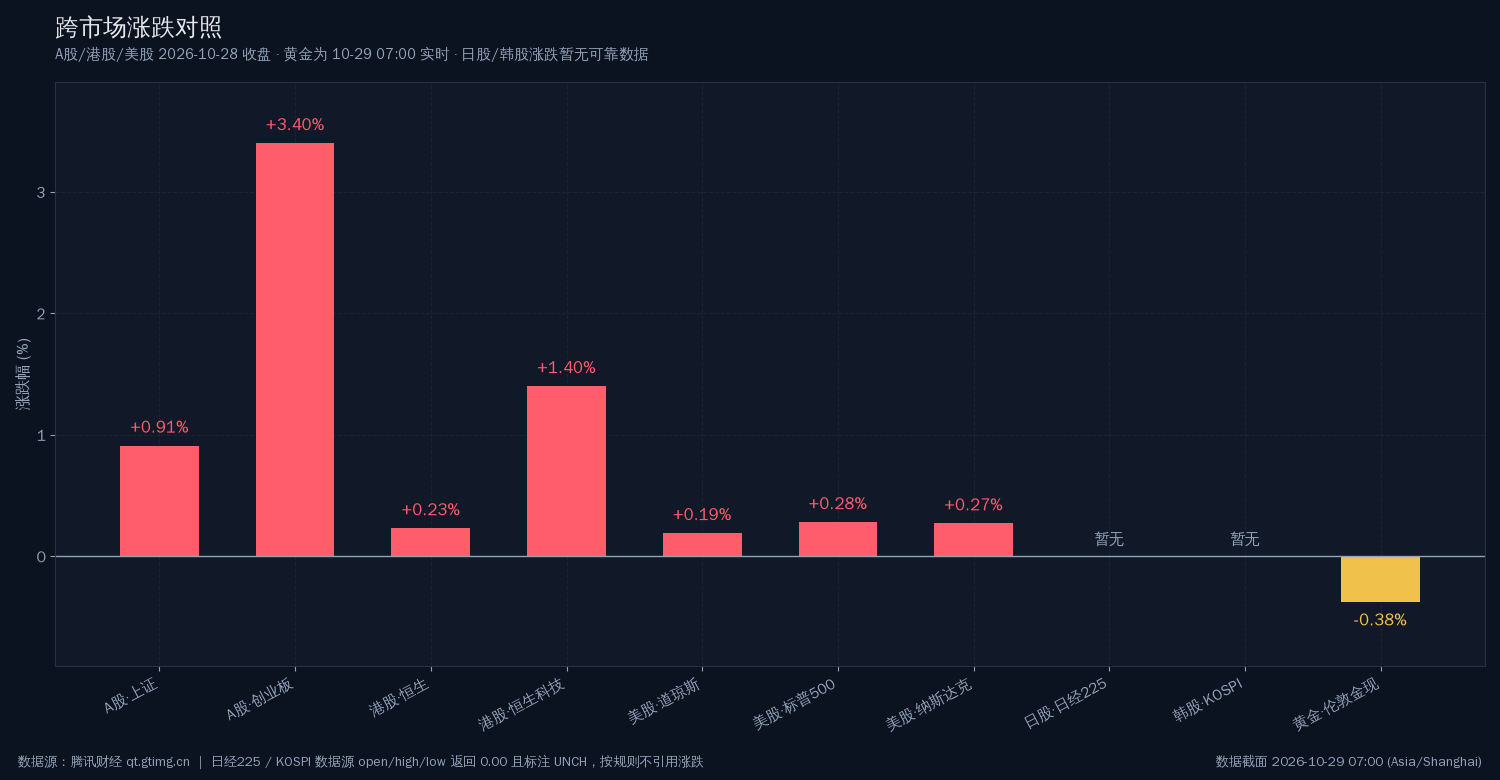
这一小时没有新行情,只有一份「加息确认书」:美联储 10 比 2 维持利率不变、沃什直言金融条件已收紧,CME 把 12 月加息 25bp 的概率推到 78.4%,于是伦敦金现从昨夜 4,067 一路滑到 4,051.82(-0.38%)、连续第二个时段收绿——而 A股 拿到的仍是 10-28 那张旧照片:上证 3,681.47(+0.91%)、创业板指 2,634.76(+3.40%)、4,156 只上涨对 1,238 只下跌、成交 16,417 亿,通信 +5.01% 与电子 +3.97% 的算力订单叙事对上食品饮料 -1.46%、招商银行 -2.00% 的红利退潮,风格剪刀差 3.37 pct;港股 恒生 23,094.83(+0.23%)在美股三大指数集体翻红(道指 +0.19%、标普 +0.28%、纳指 +0.27%)之后仍未修复,日经225 与 KOSPI 的涨跌则因数据源缺陷「暂无」——一句话:外盘的定价权已经从「AI 资本开支」交回「利率路径」,而 A股的定价权还停在 10-28 的收盘铃里,两边下一次对齐要等今天 09:30。**
本期最需要标注的数据缺口:日经225(63,954.19)与 KOSPI(6,012.44)两个数据源的 open/high/low 均返回 0.00、涨跌标注 UNCH、previous_day_closing 等于最新价,属源端缺陷;Au99.99 日盘 09:00—15:30 的 391 个分钟点仍全部为 866.00 静态填充值。按规则,本期对这两项一律写「暂无」,不估算、不补 0、不绘图。
KPI 速览
|
上证指数 3599.02 ▼ -1.44% 成交 7,642.27 亿 |
深证成指 10833.78 ▼ -2.73% 成交 9,102.41 亿 |
创业板指 2413.63 ▼ -4.13% -103.96 点 |
北证50 885.74 ▼ -2.67% 前收 910.08 |
|
科创50 1160.84 ▼ -5.48% 全场最弱宽基 |
沪深300 3985.50 ▼ -1.39% 失守 4,000 |
上证50 2742.11 ▼ -0.75% 权重最抗跌 |
中证1000 6161.23 ▼ -3.41% 小盘失血 |
|
红利指数 3348.19 ▲ +1.14% 唯二收红之一 |
中证红利 5592.45 ▲ +0.82% 唯二收红之二 |
中证白酒 6672.30 ▲ +5.70% 全场最强板块指数 |
两市成交 16744.68 ◆ 亿 个股加总 16,874.33 亿 |
03 · 美国芯片股盘前集体反抽,SOXX 指示价 +5.9%口径说明:A股、港股、美股均为 2026-10-28 收盘价(A股已连续 63 小时零成交);黄金四组为 2026-10-29 07:00 实时快照;Au99.99 为 10-28 夜盘 02:30 收盘价,相对日盘收盘 868.99 计算涨跌。
美股盘前涨幅持续扩大:英伟达 +5%、AMD +8.3%、美光 +9.2%、博通 +4.9%、英特尔 +6.2%、ARM +7.4%、高通 +3.4%、iShares 半导体 ETF +5.9%。这是费半 −12.15% 之后第一个方向相反的信号,性质更接近超跌反抽而非定价修复——**它决定 22:30 开盘后 A 股算力链能否在 11-09 获得喘息**。
来源:新浪财经 7×24 快讯 · 时间:2026-11-06 19:55
04 · 券商互换便利落地为真实买盘:招商、东方证券完成首批股票买入
招商证券在央行第三批互换便利操作中完成央票换入、质押式回购交易,并落地首批股票投资,后续将继续使用中标 50 亿元布局 A 股;东方证券同日完成第三批互换便利项下首笔融资交易和首批股票买入,本周一亦中标 50 亿元。**政策托底从「表态」变成「成交」,这是解释权重与红利今日抗跌的直接原因。**
来源:证券时报 / 新浪财经(记者获悉) · 时间:2026-11-06 17:48
交易状态
|
恒生指数 23294.42 ▲ +1.46% 六地唯一红盘 · 连续第九期 |
恒生科技 3754.90 ▲ +0.29% 最弱红盘 |
道琼斯 51770.31 ▼ -1.09% -572.25 点 |
纳斯达克 25437.00 ▼ -2.86% -747.72 点 |
|
标普500 7580.07 ▼ -1.82% 日内低 7,527.56 |
日经225 暂无 — 暂无 东京电子 -5.19% 代理 |
KOSPI 暂无 — 暂无 SK海力士 -7.08% 代理 |
伦敦金现 3876.69 ◆ -3.59% 美元/盎司 · 周线收 |
|
Au99.99 · 23:00 截面 842.00 ◆ 较 22:00 -0.08% 元/克 · 上金所夜盘 |
Au99.99 夜盘 开/收 854.76 / 833.00 ◆ 振幅 2.55% 元/克 · 10-30 20:00→10-31 02:30 |
布伦特原油 113.50 ▲ +2.44% 美元/桶 |
纽约期金 / 白银 3884.28 / 49.12 ◆ -3.65% / -6.23% 金银比 78.90 |
一句话读懂状态表:此刻全球只有黄金在真实定价,五个股票市场全是「昨天的价格」。所以本期的信息量不在行情,而在美联储把方向从降息改成了加息,以及 A股 今天 09:30 必须为这件事补一次开盘定价。
图表
| 市场 | 状态 | 上海时间 | 数据口径 |
|---|---|---|---|
| A股(沪深北) | ● 周末休市 | 23:00 = 周日,下一时段 11-02 09:30 | 2026-10-30 收盘 |
| 港股 | ● 周末休市 | 23:00 = 周日,下一时段 11-02 09:30 | 2026-10-30 16:08 收盘 |
| 美股 | ● 周末休市 | 23:00 = 美东 10:00(周日);冬令时下一时段 11-02 22:30 | 2026-10-30 收盘 |
| 日股 | ● 周末休市 | 23:00 = 东京 24:00(周日) | 2026-10-30 15:30 收盘 |
| 韩股 | ● 周末休市 | 23:00 = 首尔 24:00(周日) | 2026-10-30 15:30 收盘 |
| 国际现货黄金 | ● 周末休市 | 23:00 = 周日,伦敦 / 纽约盘休 | 2026-10-31 04:55 周线收盘 3,876.69 |
| 国内黄金(上金所 Au99.99) | ● 正在交易(夜盘 20:00—02:30) | 23:00 为当期内盘可交易时段 | 上金所官方分钟成交价;23:00 截面 842.00 元/克 |
说明:权益七地与国际现货金连续第二个整点零成交,价格锁在 10-30 收盘与 10-31 04:55 周线收盘,本期未产生任何新的股票或外盘黄金报价。唯一仍在产生真实价格的是上金所 Au99.99:23:00 分钟价 842.00 元/克,低于 22:00 的 842.70、低于 21:00 的 849.60、远低于 20:00 的开盘价 854.76。
图注:截至 2026-10-30 收盘(Asia/Shanghai),伦敦金现与布伦特为 10-31 04:55—05:59 周线收盘。22 个标的里 7 个收红:布伦特 +2.44%、中证能源 +1.52%、恒生 +1.46%、国企指数 +1.37%、红利指数 +1.14%、中证红利 +0.82%、恒生科技 +0.29%;跌幅端科创50 -5.48% 最弱。红涨绿跌、金为金,是本报告配色约定。
图注:新浪财经全 A 行情批量接口 5,576 只返回,剔除零成交后 5,574 只有效成交:上涨 892(16.00%)/ 下跌 4,602(82.56%)/ 平盘 80(1.44%),涨跌比 1 : 5.16,个股涨跌幅中位数 -3.13%,跌停级 189 家对涨停级 59 家。指数只跌 1.44%、个股跌 3.13%——权重护盘、小票失血,差 1.69 个百分点。
图注:10-30 跌幅前 11 名。亿田智能 -19.33%、欧科亿 -18.83%、指南针 -18.37%、通达海 -18.05%、西部超导 -17.97%、道通科技 -15.75% 分属厨电、刀具、金融信息、政务 IT、超导材料、汽车诊断;太辰光 -14.63%、新易盛 -14.19%(成交 216.1 亿)、凌云光 -13.99%、胜宏科技 -13.31%(成交 86.3 亿)、德科立 -13.20% 属光模块 / PCB 全球算力链映射端。11 只跨 8 个赛道,跌的是仓位,不是行业。
图注:上金所官方分钟成交价绘制的真实开高低收——2026-10-30 夜盘 20:00 开盘 854.76、最高 854.76(开盘即顶)、最低 833.00、10-31 02:30 收 833.00 元/克,振幅 2.55%(21.76 元/克)。11-01 日盘 09:00—15:30 全程横盘于 831.00(周日无成交),故不并入本图。
最新资讯 → 板块 → 龙头股价
关键资讯
图注:中证白酒 +5.70%、中证消费 +2.09%、中证能源 +1.52%、红利指数 +1.14%、中证红利 +0.82% 全线收红;成长端创业板 -4.13%、全指信息 -5.19%、科创50 -5.48% 全线失血。风格剪刀差 = +1.14% 对 -5.48% = 6.62 个百分点。黄金 -3.59% 站在成长一侧而非红利一侧,是本期核心定价分歧。
图注:港股恒生 +1.46% 为六地权益唯一红盘,SK海力士 -7.08% 最弱,黄金 -3.59% 与布伦特 +2.44% 反向。日经225 / KOSPI 指数点位无可靠来源,以东京电子 -5.19%、SK海力士 -7.08% 作个股代理,不估算指数。
01 · 币安:提款量初期激增后大幅下降,占 AUM 比例非常小 02 · 蓝思科技:昆山基地日产百台,下月产能再升,Q / T 系列各保月产 1 万台以上 03 · AI 产业链三季报亮眼,机构称 Q4 业绩环比改善确定性较强 |
04 · 泽连斯基:10 月俄军损失 54,400 人为全面战争以来单月最高,乌方收复面积大于失地 05 · 孟加拉 10 月出口 +4.4%、侨汇 +12%;道达尔与安哥拉国油合作甲烷减排 本期无新增报价:23:00 截面确认 A 股 / 港股 / 美股 / 日股 / 韩股与国际现货金全部零成交。 |
| 资讯要点 | 影响 | 相关板块 | 传导逻辑 |
|---|---|---|---|
| 币安提款激增后趋稳、占 AUM 比例很小 | 中性偏多 | 加密概念 / 高贝塔小盘 / 券商 | 现象:风险事件发生在所有权益市场闭市期间 → 机制:无法被价格即时吸收,只能在周一集中定价 → 影响:官方口径止血降低了「外溢为全面去杠杆」的概率,但小盘流动性折价不会因此消失 |
| 蓝思科技昆山基地日产百台、月产 1 万台保障 | 利好 | 消费电子 / 精密结构件 / 自动化设备 | 现象:产能口径可核验 → 机制:产能爬坡意味着订单已被客户锁定 → 影响:对「杀景气」的证伪力度强于对「杀估值」的修复力度,先托单只、后托板块 |
| AI 产业链三季报亮眼、机构称 Q4 环比改善确定性强 | 利好(滞后) | 算力 / 光模块 / 半导体 / 数据要素 | 现象:业绩向上、估值向下 → 机制:卖方研报在业绩期后提供「止跌理由」 → 影响:决定 11-02 开盘是否有承接资金,但研报是滞后的确认,不是领先的信号 |
| 乌方称 10 月俄方损失创纪录、收复面积大于失地 | 利空原油 | 原油 / 油服 / 航运 | 现象:战况向乌方倾斜 → 机制:地缘风险溢价失去扩张理由 → 影响:布伦特 +2.44% 的溢价面临回吐,同时反向缓解通胀—加息链条 |
| 地缘降温预期(乌方战况 + 伊朗「磋商待定」) | 潜在利多黄金 | 黄金 / 黄金股 | 现象:油价回落 → 机制:通胀预期回落、加息预期后推、实际利率下行 → 影响:无息资产重获相对优势,这是黄金本期唯一的内生利多路径 |
| 孟加拉出口 +4.4% 弱于侨汇 +12% | 利空外需制造 | 纺服出口 / 中低端制造 / 集运 | 现象:货出去卖钱不如人出去挣钱 → 机制:全球中低端需求偏弱 → 影响:与 A 股「内需消费领涨、出口制造失血」的结构互相印证 |
| 道达尔—安哥拉国油甲烷减排合作 | 中性 | 油气开采 / 碳资产 | 现象:欧系油企继续压上游碳强度 → 机制:合规成本上升,长期供给弹性下降 → 影响:对短期油价影响接近于零,仅作趋势记录 |
| 俄罗斯自制飞行器坠毁、哥伦比亚输入性疟疾死亡 1 例 | 中性 | — | 现象:非市场性突发事件 → 机制:无资产价格传导路径 → 影响:仅作事件记录,不改任何定价 |
| 市场 | 状态 | 上海时间 | 数据口径 |
|---|---|---|---|
| A股 | ● 收盘后休市 | 20:00(15:00 收盘) | 11-06 收盘,下一交易日 11-09 09:30 |
| 港股 | ● 收盘后休市 | 20:00(16:08 收盘) | 11-06 收盘,下一交易日 11-09 09:30 |
| 美股 | ● 盘前 | 20:00 = 美东 07:00,距常规开盘 2.5 小时 | 11-05 收盘价计入涨跌幅;盘前指示价单列 |
| 日股 | ● 收盘后休市 | 20:00(14:00 收盘) | 11-06 收盘,下一交易日 11-09 08:00 |
| 韩股 | ● 收盘后休市 | 20:00(14:30 收盘) | 11-06 收盘,下一交易日 11-09 08:00 |
| 台股 | ● 收盘后休市 | 20:00(13:30 收盘) | 11-06 收盘,已进入技术性回调区间 |
| 国际现货黄金 | ● 交易中 | 20:00(近 24 小时连续) | 伦敦金现实时报价,20:00 截面 |
| 国内黄金 Au99.99 | ● 夜盘刚开 | 20:00 夜盘开盘,日盘 15:30 已收 | 日盘收盘 868.57 元/克;夜盘不足 10 分钟不计价 |
图注:截至 2026-11-06 20:00(Asia/Shanghai)。A股、港股、日股、韩股、台股为 11-06 收盘,美股为 11-05 收盘,伦敦金现为 20:00 实时报价。18 个标的中仅中证红利一只收红,跌幅最深的三个全部来自亚太。
图注:截至 2026-11-06 收盘。逐只扫描沪深京全代码段,剔除成交额为 0 的停牌与退市样本后共 5,573 只有效个股:涨 758 只(13.60%)/跌 4,741 只(85.07%)/平 74 只(1.33%),涨跌比 1 : 6.25,涨跌幅中位数 −1.87%。
图注:截至 2026-11-06 收盘,跌幅榜前 20 名。除 C皇冠新材(新股次日)、鸿富诚、近岸蛋白外,其余 17 只全部落在光模块 / PCB / 覆铜板 / 存储 / AI 服务器这一条算力硬件链上。
影响映射
图注:上海黄金交易所 Au99.99 日盘(09:00—15:30)开高低收,单位 元/克,数据取自上金所官方分时接口并按日盘区间聚合。11-07、11-08 为周末,最近 8 个交易日即 10-28 至 11-06。
龙头个股
图注:同一交易窗口内的横向对照。成长端取样中际旭创、寒武纪、宁德时代与创业板 / 上证50 口径,红利端取样工商银行、长江电力与中证红利,黄金端取样伦敦金现与 Au99.99(国内金)。
已经兑现的:算力订单叙事在 A股 与美股同时被买单——通信 +5.01%、中际旭创 +10.28%、Lumentum 盘后 +10%,微软 Azure 49% 的指引是这条链上最硬的一份证词。
尚未兑现的:加息交易刚被市场接受一半。CME 已经把 12 月加息推到 78.4%,但 A股 对利率最敏感的创业板指还涨了 3.40%——这份定价的差异会在今天 09:30 补上。
出现背离的:三条。其一,黄金股内部裂开——紫金 H +3.47% 对 A 股 +0.36%,同一家公司、同一天、差 3.11 pct;其二,券商三季报「仅两家双增」,股价用 -10.00% 直接投票,而板块指数只跌 0.63%,说明杀的是个体不是行业;其三,地缘风险升级而黄金下跌,避险逻辑阶段性失效。
A股详细分析
1. 盘面事实
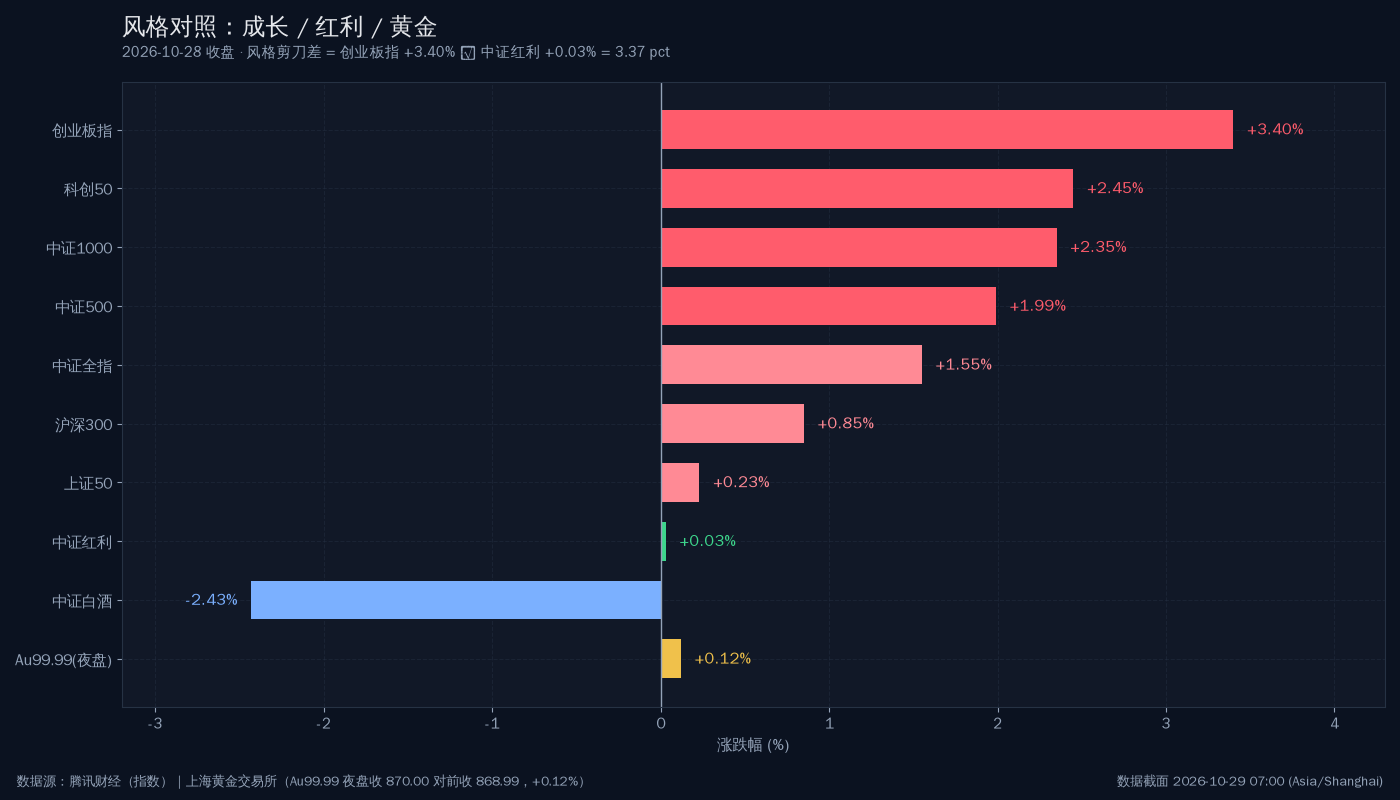
10-28 是一个「指数温和、结构剧烈」的交易日。上证收 3,681.47(+0.91%)、深证成指 11,473.18(+2.02%)、创业板指 2,634.76(+3.40%)、科创50 1,282.93(+2.45%)、北证50 946.83(+1.63%),层层递进地指向一个结论:越偏成长的指数,涨幅越大,且斜率陡峭。两市成交约 16,417 亿元(新浪全 A 口径,含北交所),较前一交易日明显放量。
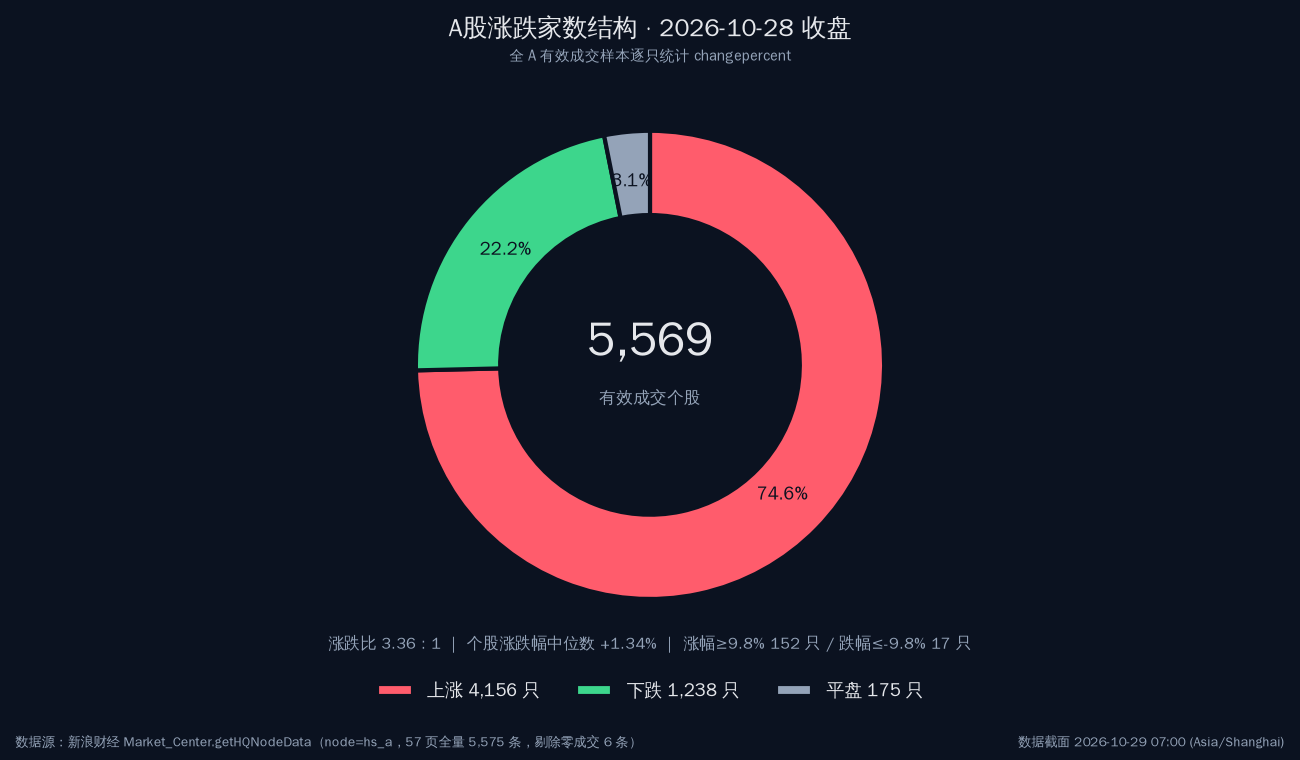
广度是这一天最值得说的地方。5,569 只有效成交样本中,上涨 4,156 只(74.6%)、下跌 1,238 只(22.2%)、平盘 175 只(3.1%),涨跌比 3.36:1,个股涨跌幅中位数 +1.34%;涨幅 ≥9.8% 的 152 只对跌幅 ≤-9.8% 的 17 只。74.6% 的个股上涨、中位数 +1.34%、涨停对跌停 9:1——这不是几只权重股拉出来的指数行情,而是一次真实的普涨,这也是为什么把它称作「结构性普涨」而不是「指数独涨」。
板块层面,31 个一级行业里通信 +5.01%(102/121 只上涨,主力净流入 77.45 亿)、电子 +3.97%(468/497,净流入 146.82 亿)、机械设备 +3.66%(净流入 33.65 亿)、汽车 +2.63% 领涨;食品饮料 -1.46%(51/122,净流出 8.04 亿)、农林牧渔 -0.76%、非银金融 -0.63%(净流出 13.51 亿)、银行 -0.58%(12/42,却净流入 7.63 亿)垫底。概念端 空心杯电机 +10.67%、肿瘤疫苗 +7.35%、模拟芯片 +6.46%、靶材 +5.98%、机器人执行器 +5.63%。
2. 直接拖累机制
拖累不是来自宏观,而是来自三条具体的「叙事被杀」。
食品饮料 -1.46%(51/122)→ 白酒概念 -0.84% → 贵州茅台 -1.85%(1,330.75)。机制:消费复苏预期在四季度被反复推迟 → 外资与长线资金对必需消费的持仓从「压舱石」变成「提款机」 → 在成长暴涨的同一时刻,白酒成为资金来源。中证白酒 -2.43% 是全市场跌幅最大的宽基指数之一,这一天它几乎所有成分股都在跌。
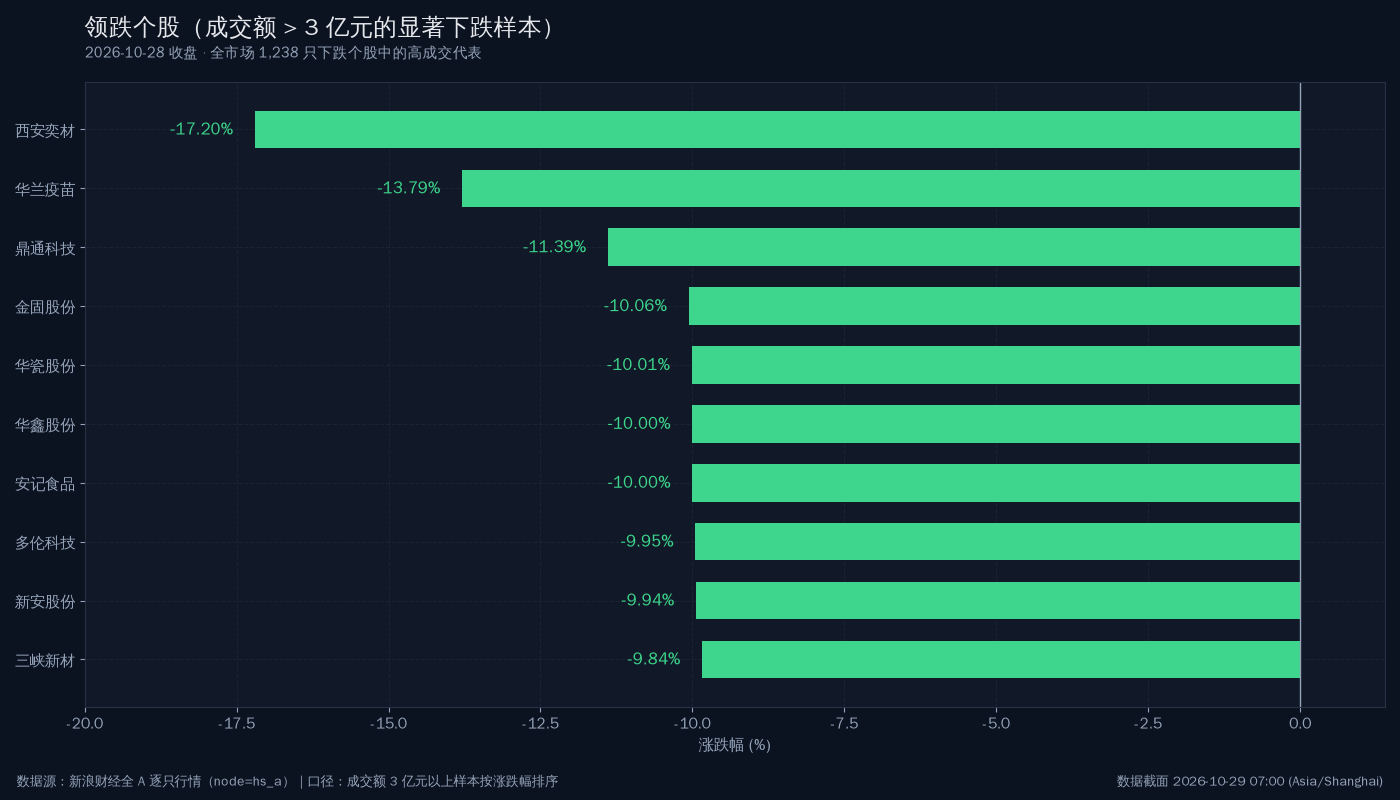
非银金融 -0.63%(23/77,净流出 13.51 亿)→ 证券公司 -0.91% → 华鑫股份 -10.00%。机制:首批券商三季报显示 7 家中仅中信证券、华西证券营收净利双增 → 业绩无法支撑估值 → 资金在「有更好故事的地方」直接换仓,券商成为被抽血的板块。华鑫股份跌停是「个体业绩差 + 板块无承接」的双重结果。
红利端上证50 +0.23%、中证红利 +0.03% → 招商银行 -2.00%(42.13)。机制:成长暴涨吸引了所有弹性资金 → 红利的「低波」属性在风险偏好上升时变成负担 → 银行板块 12 只涨、42 只跌,指数仅 -0.58%,但主力仍净流入 7.63 亿,说明这是「被动减仓」而不是「主动看空」——防守资金在调仓,不是在撤退。
3. 抗跌与资金结构
真正抗跌的不是任何一个传统防御板块,而是「高景气 + 高流动性」的交集。中际旭创成交 235.73 亿、涨幅 +10.28%,是全市场成交额第一;新易盛 150.90 亿、+8.08%;兆易创新 122.78 亿、+7.77%;寒武纪 89.98 亿、+4.93%。成交额前十里,通信与电子占了七席——这说明增量资金是高度聚焦地涌入算力链,而不是广泛地买入「科技」。
资金结构上,电子净流入 146.82 亿与通信净流入 77.45 亿合计 224.27 亿,几乎正好对冲了食品饮料(-8.04 亿)、非银(-13.51 亿)、交通运输(-3.08 亿)等防御板块的流出。这是一次典型的「存量搬家 + 少量增量」,而不是全面增量入场。ETF 端没有取得可核验数据,本期不引用。
4. 外部原因
外部环境在 10-28 收盘时是「偏暖但已转向」的:美股三大指数 10-28 收盘集体收红(道指 52,475.10 +0.19%、标普 7,743.98 +0.28%、纳指 26,549.85 +0.27%),微软、Alphabet 财报在盘后一正一负,AI 资本开支叙事继续被强化——这是 A股 通信/电子能涨到 +5.01% / +3.97% 的直接外部支撑。
但利率端已经在往反方向走。美联储 10-28 按兵不动、沃什称金融条件收紧、CME 把 12 月加息概率推到 78.4%,美债长端利率的定价方向对本已处高位的成长股构成持续压力。A股 10-28 的上涨,本质上是在「外部 AI 叙事暖 + 外部利率叙事冷」的矛盾中,选择了相信前者。
5. 内部原因
盈利端:券商三季报是最新的一面镜子——7 家中仅 2 家营收净利双增,说明金融业的盈利修复远未到位。消费端:白酒 -2.43%、食品饮料 -1.46%,必需消费的复苏预期仍在被推迟。地产链与政策预期本期没有取得新的可核验数据,不作展开。风格跷跷板:这是最核心的内部机制——在成交额只有 1.64 万亿的存量市场里,成长涨 3.40% 的代价必然是红利只涨 0.03%,剪刀差 3.37 pct 就是这次搬家的度量。
6. 定性
成长抢估值 + 存量极致集中的结构性行情延续,非趋势反转,亦非崩盘。
证据链:涨跌比 3.36:1、中位数 +1.34%、涨停 152 只对跌停 17 只——广度健康的普涨不可能是崩盘;同时通信 +5.01% 对食品饮料 -1.46% 的 6.47 pct 差距、成交额前十占七席的集中度,说明这是「极端结构性」而非「全面牛市」。用「全面崩盘」描述目前没有任何数据支撑。
7. 后市观察点
- 09:30 开盘缺口方向:上证能否守住 3,640(10-27 收盘)是判断加息定价是否外溢的第一道闸门。
- 创业板指能否消化 2,634.76 的高位:若回吐超过 1.5% 且成交跌破 1.5 万亿,说明加息交易开始传导至 A股。
- 通信/电子主力资金是否连续净流入:本期合计 +224.27 亿,若今日转为净流出,则「算力独强」格局终结。
- 券商板块能否止跌:非银 -0.63%、净流出 13.51 亿,若继续净流出,说明三季报负面仍在扩散。
- 北向资金与两融数据(本期未取得,需补):这是验证「存量搬家」判断的关键。
- 食品饮料能否止跌:白酒 -2.43% 是市场最弱的角落,它不企稳则指数上行的质量存疑。
海外与港股
港股
10-28 港股收在窄幅偏暖的一端:恒生指数 23,094.83(+0.23%,+53.51 点)、恒生科技 3,853.72(+1.40%)。主导板块延续「硬科技强、平台与保险弱」的结构——中芯国际 47.80(+5.43%)独领风骚,跟上 A股 电子 +3.97% 的节奏;紫金矿业 H 28.64(+3.47%)跟随金价;而腾讯控股 387.60(+0.62%)、阿里巴巴-W 98.90(+1.96%)、美团-W 71.20(-0.90%)、小米集团-W 25.62(-0.16%)走势分化,香港交易所 365.00(-0.71%)。
联动与背离有三层。第一层,与 A股 同向但幅度更小:恒生科技 +1.40% 对 A股 创业板 +3.40%,差 2.00 pct——港股没有 A股 那种存量资金极致集中的土壤,涨幅自然被摊薄。第二层,与黄金反向:紫金 H +3.47% 而山东黄金 H 17.16 仅 +1.48%,港股的黄金股在「金价还没跌」的时点还在涨,但外盘黄金 07:00 已转 -0.38%,这个滞后会在今天 09:30 补跌。第三层,最大的背离——同一家公司两地价差 3.11 pct:紫金矿业 H +3.47% 对 A 股 +0.36%,说明外资在港股买黄金股的意愿显著强于内地资金。
观察点:① 09:30 恒生科技能否跟上加息定价(金管局 4.25% 不降息意味着分母端无改善);② 紫金 A/H 裂口是否收敛;③ 南向资金流向(本期未取得可核验数据,不引用)。
美股
10-28 美股三大指数集体小幅收红:道琼斯 52,475.10(+0.19%,+97.53 点)、标普500 7,743.98(+0.28%,+21.38 点)、纳斯达克 26,549.85(+0.27%,+72.04 点)。当前时段:上海 07:00 = 美东 10-28 19:00,正式收盘已过 3 小时,盘后交易基本结束。
结构上,指数涨幅窄(0.19%—0.28%)掩盖了个股的剧烈分化。科技股内部:微软 531.01(-0.06%)、苹果 343.83(-0.94%)、英伟达 215.38(-1.17%)、Meta 612.49(-1.24%)、特斯拉 404.22(-0.80%)收绿;而博通 351.81(+2.77%)、Lumentum 913.95(+5.52%)、Marvell 251.65(+3.32%)、台积电 439.51(+0.60%)、Alphabet 324.89(+1.34%)收红。这是一个「卖平台、买硬件」的日子——光器件与 ASIC 链上涨,平台与消费电子端下跌。
盘后是本期的真正信息量所在:微软 Q3 营收 922.8 亿超预期、盘后涨超 6%;Alphabet 未来采购承诺 9,240 亿美元 + 租赁及其他义务 1,520 亿 + 长期债务 1,251 亿,盘后一度跌 10%;Lumentum 因 Marvell 收购传闻盘后涨超 10%;纳斯达克100 期货盘后跌至 -1%。
利率端是压制项:美联储维持不变、沃什称金融条件收紧、CME 12 月加息概率 78.4%。美债收益率本期未取得可核验的收盘数值,故不作数值引用,仅记录方向判断。
与 A股 的关系:美股盘后的「微软强 / Alphabet 弱」会直接映射到 A股 今日开盘的算力链结构——硬件端(光模块、PCB、连接器)继续受益,平台与应用端承压。观察点:① 今日美东 16:00 美股能否延续盘后方向;② 20:30 美国三季度 GDP 初值、9 月 PCE 与初请失业金人数(今日 20:30 北京时间公布,是加息 78.4% 能否被证实的关键);③ 纳指100 期货 -1% 是否在开盘延续。
日股
日经225 最新可核验价 63,954.19(10-28 收盘),涨跌幅:暂无。
必须如实说明原因:CNBC 报价页对该指数返回 open/high/low 全部为 0.00、changetype 标注 UNCH、previous_day_closing 等于最新价 63,954.19,属源端数据缺陷;腾讯财经 qt 接口对日经代码返回 v_pv_none_match(无匹配);雅虎与 Stooq 两个备选源本期均被限流拒绝。在无法取得可靠前收的情况下,按规则不推算、不引用历史期次的 +1.08%,一律记为「暂无」。
可核验的静态信息:年内高点 72,831.73(06-22)、年内低点 48,235.30(2025-11-19),据此可知 63,954.19 距年内高点仍有约 12.2% 的空间。日本半导体设备与出口链与 A股 电子、美股光器件同属一条产业链,方向应同向,但本期无涨跌数值,不作强弱比较。
观察点:① 今日 08:00(东京 09:00)开盘后的半导体设备股方向;② 日元汇率(本期未取得,不引用);③ 与 A股 电子板块的联动是否延续。
韩股
KOSPI 最新可核验价 6,012.44(10-28 收盘),涨跌幅:暂无,同样因 CNBC 返回 open/high/low 为 0.00、changetype UNCH、previous_day_closing 等于最新值,KOSDAQ(.KQ11)返回空值。按规则不引用前序期次的 +6.63%,不推算。
可作为独立交叉验证的美股 ETF 侧数据:EWY(iShares 韩国 ETF)165.91(+5.37%)、KORU(3 倍做多韩国)13.78(+16.19%)——这两个数值属于 10-28 美股收盘,可作为「韩国资产在美股映射端大幅上涨」的旁证,但不等同于 KOSPI 指数涨跌幅,本报告不将其折算为 KOSPI 数字。
韩国是全球存储与半导体的定价核心之一,与 A股 半导体、美股光器件同属一条链。今日 09:00 三星电子将举行三季报电话会,是判断存储景气度的重要节点。观察点:① 三星电子三季报电话会的存储价格指引;② KOSPI 开盘方向;③ 韩元汇率(本期未取得)。
黄金详细分析
国际现货黄金:伦敦金现 4,051.82 美元/盎司(-0.38%,07:00 快照),较昨夜 05:47 前后的 4,068.66 高点回落约 17 美元;纽约金 4,064.91(+0.33%),两者价差 13.09 美元,期货升水结构维持。这是黄金连续第二个时段收绿,且是在地缘风险明确升级的背景下发生的。
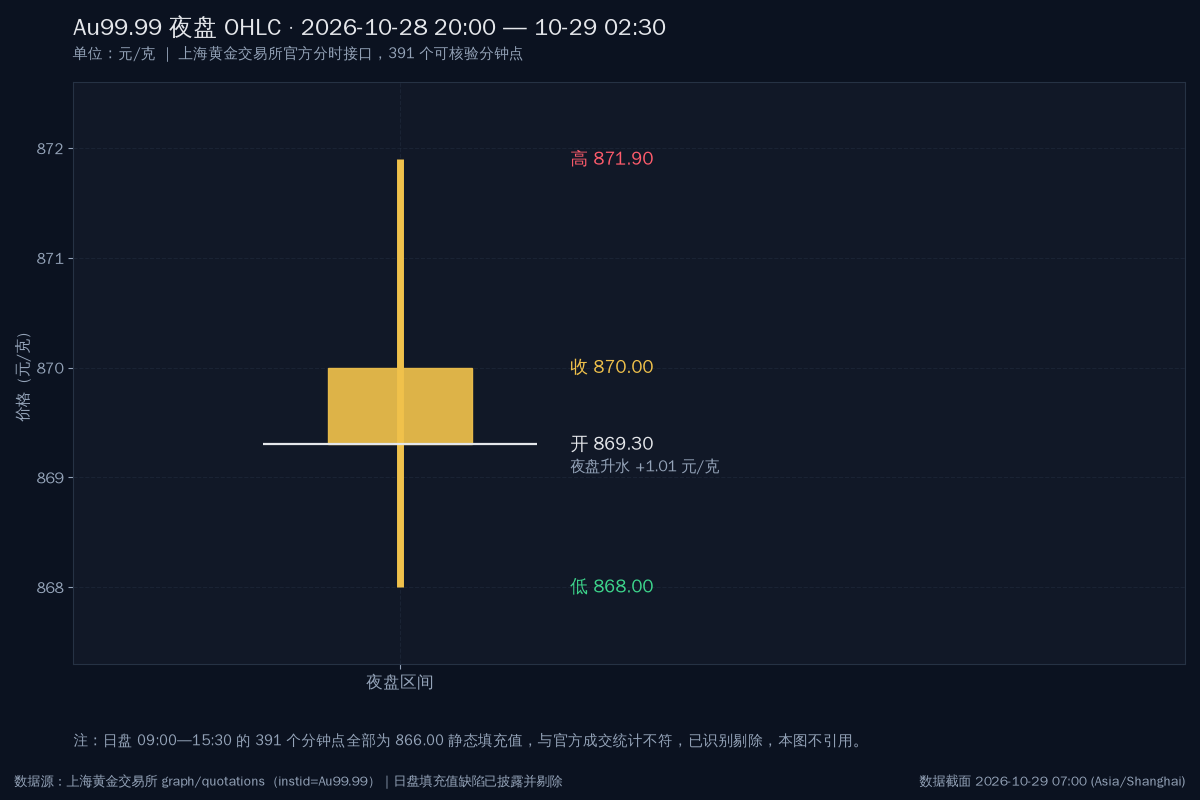
国内 Au99.99:10-28 夜盘(20:00—10-29 02:30)开 869.30 / 高 871.90 / 低 868.00 / 收 870.00,相对日盘收盘 868.99 升水 1.01 元/克(+0.12%)。日盘 OHLC 数据缺失:上金所 Dailyhq 接口对 10-26 至 10-28 均返回全 0,分时接口 09:00—15:30 的 391 个点全部为 866.00 静态填充值,与官方成交统计不符。按规则,本期只用可核验的夜盘序列,不推算日盘开高低收。
油价:布伦特 110.62 美元/桶(+1.10%)、WTI 101.86 美元/桶(-0.90%),两大基准方向相反,说明本轮油价的上行并非需求驱动,而是地缘与运输溢价。
地缘政治:美方提醒盟友为中期选举后对伊朗打击及报复做准备,英国追加 100 亿英镑对乌援助,荷兰追加 5 亿欧元军援。这一组信息本该是黄金的强力利多,但黄金在跌——这是本期黄金分析的核心矛盾。
机制解释:当前黄金的定价权已经从「避险」翻转到「实际利率」。美联储 10:2 维持不变、沃什称金融条件已收紧、CME 把 12 月加息 25bp 概率推到 78.4%、1 月累计加息 50bp 概率 52.2%——持有无息资产的机会成本在上升,避险需求的边际增量被利率的存量压制完全吃掉。地缘溢价被利率溢价吃掉,这是黄金此刻唯一有效的解释框架。
美联储预期:12 月加息 78.4%、1 月加息 50bp 概率 52.2%。这是黄金最难对付的一张牌,且今日 20:30 还有美国三季度 GDP 初值与 9 月 PCE 来验证它。
通胀与央行购金:本期未取得当期 CPI/PCE 实际值,也无央行月度购金数据,未引用、不估计。
技术位(基于可核验数据):上方 4,068.66(10-29 日内高点)为第一压力;下方 4,050.99 为今日日内低点,若失守则看向 4,000 整数关口。国内 Au99.99 上方 871.90(夜盘高)、下方 868.00(夜盘低),关键分水岭是日盘收盘 868.99——夜盘收 870.00 站在其上,属升水;若今日日盘跌回 868.99 以下,则转为贴水,内外裂口将反向扩大。
与股票市场的同向或背离:本期是明确的背离。A股 创业板 +3.40%、美股三大指数集体收红、港股恒生 +0.23%,风险资产普遍上涨,而黄金 -0.38% 下跌;同时国内 Au99.99 夜盘 +0.12% 与外盘 -0.38% 方向相反,裂口 0.50 pct。风险偏好与黄金同时被「加息预期」解释:前者相信盈利,后者承担利率。
后续观察点(至少三条,均可验证):
1. 今日 20:30 美国三季度 GDP 初值与 9 月 PCE——若 PCE 超预期,12 月加息概率将进一步上行,黄金大概率测试 4,000。
2. 伦敦金现能否守住 4,050.99(今日日内低点)——失守则确认短期趋势转空。
3. Au99.99 日盘能否站上 868.99——这决定内外裂口是收敛还是反向扩大。
4. 白银/黄金比价:白银 53.88(+0.39%)强于黄金(-0.38%),金银比降至 75.20,白银不跌说明这不是纯粹的避险退潮,而是黄金被利率单独针对。
关键价位:伦敦金现 4,050.99(日内低)/ 4,068.66(日内高)/ 4,000(心理关口);Au99.99 868.00(夜盘低)/ 868.99(日盘收盘基准)/ 871.90(夜盘高)。
股金与跨市场对照小结
图注:A股、港股、日股、韩股为 11-06 收盘,美股为 11-05 收盘,黄金为 20:00 实时报价。十个标的全部为负收益,跌幅顺序大致对应「离 AI 资本开支距离越近、跌得越深」。
01 · 五粮液集团增持计划实施完成,半年买入 30.14 亿元
五粮液公告,控股股东五粮液集团自 2026 年 5 月 7 日起 6 个月内,通过集中竞价累计增持 4,096.75 万股,占总股本 1.06%,增持金额 30.14 亿元,触及计划区间 30—50 亿元的下限并完成。增持后集团持股 8.42 亿股、占总股本 21.70%。在白酒基本面仍偏弱的时点,产业资本用真金白银给了估值一个下限。
来源:五粮液公告 · 时间:2026-11-06 19:50
数据来源与免责声明
02 · 高盛下调黄金目标价:2026 年底 4,650 → 4,150 美元
高盛分析师报告把 2026 年底金价目标由 4,650 美元/盎司下调至 4,150 美元,2027 年底由 5,400 下调至 4,800,理由是近几个月美联储政策立场趋于鹰派。报告同时提示两条额外压力:油价潜在上涨可能通过程序化抛售打压金价;股市大幅回撤初期,追加保证金与去杠杆会迫使投资者抛售黄金换取现金。但仍认为央行结构性购金提供支撑。**这是本期最重要的定价事件:它把「黄金是避险资产」这条默认假设暂时废掉了。**
来源:高盛研究报告(经新浪财经转述) · 时间:2026-11-06 19:51(原文 11-05)
不构成投资建议。