报告生成时间:2026-10-31 12:00 (Asia/Shanghai)
核心判断
周末全球六个股市零成交,所有权益价格仍是 10-30 收盘的定格值;本期真正的增量只有两件——一是日经225 63,290.11(-2.12%)与 KOSPI 5,730.74(-3.48%)、KOSDAQ 724.38(-3.83%)这三个前四期一直”暂无”的收盘点位终于通过 CNBC Quote 取得,于是 10-30 的全球亏损地图第一次闭环;二是 10:35 标普把 Meta 展望下调至负面(维持 AA-)这条消息被市场重新读了一遍,它与此前 05:04 的同一动作叠在一起,构成对 AI 资本开支叙事的双重信用警告。复盘 10-30 这一天:A股 上证 3,599.02(-1.44%)、深证 10,833.78(-2.73%)、创业板指 2,413.63(-4.13%)、科创50 1,160.84(-5.48%)、北证50 885.74(-2.67%),全 A 5,576 只里 4,602 只下跌(82.53%)、中位数 -3.13%、跌停 189 对涨停 59,成交 16,874.33 亿;港股是亚太唯一红盘,恒生 23,294.42(+1.46%)、国企指数 7,862.22(+1.37%);美股道指 51,770.31(-1.09%)、标普 7,580.07(-1.82%)、纳指 25,437.00(-2.86%)、费半 ETF SOXX 471.51(-8.24%)、英特尔 65.76(-28.58%);日股 63,290.11(-2.12%)与韩股 5,730.74(-3.48%)补上了”半导体权重越纯、跌幅越大”的最后两块证据;伦敦金现 3,876.69(-3.59%)、白银 49.09(-5.85%)、Au99.99 日盘 831.00(全期 -2.72%)则说明避险资产也在被卖。一句话:这不是系统性风险,是「贴现率在降、估值还在杀」的分子端清算——旧经济收缩(10 月 PMI 49.3、建筑业 48.0)、新经济杀估值(AI 资本开支变现存疑)、分红资产收租(中证红利 +0.82%)三件事同时发生;而日韩收盘数据的补齐,让「全球半导体一条链、一起被卖」从推断变成了事实:费半 -8.24% → 日经 -2.12% → KOSPI -3.48% → 科创50 -5.48%,跌幅与半导体权重严格正相关,A股 反而是这条链上跌得最晚、也最不全的一环。** 下周一(11-02)开盘要补的,正是这块没跌完的差价。
KPI 速览
A股 · 10-30 收盘(周末零增量)
|
上证指数 3599.02 ▼ -1.44% -52.41 点 · 失守 3600 |
深证成指 10833.78 ▼ -2.73% -304.42 点 · 收于全天最低 |
创业板指 2413.63 ▼ -4.13% -103.96 点 · 收于全天最低 |
北证50 885.74 ▼ -2.67% 最高 924.96 反手杀跌 |
|
科创50 1160.84 ▼ -5.48% -67.25 点 · 全场最弱宽基 |
沪深300 3985.50 ▼ -1.39% -56.34 点 · 失守 4000 |
中证红利 5592.45 ▲ +0.82% 唯一收红宽基 |
两市成交额 16874.33 亿 — 全样本合计 沪 7642.27 亿 + 深 9102.41 亿 + 北 1350.75 亿 |
港股 / 美股 · 10-30 收盘
|
恒生指数 23294.42 ▲ +1.46% +335.77 点 · 亚太唯一红盘 |
恒生科技 3754.90 ▲ +0.29% 盘中冲 3809.71 后回落 |
国企指数 7862.22 ▲ +1.37% +106.56 点 |
道琼斯 51770.31 ▼ -1.09% -572.25 点 |
|
标普500 7580.07 ▼ -1.82% -140.32 点 · 等权重同期 +1.21% |
纳斯达克 25437.00 ▼ -2.86% -747.72 点 |
纳斯达克100 28384.85 ▼ -3.46% -1017.66 点 · 自高点回撤逾 10% |
费城半导体 ETF 471.51 ▼ -8.24% SOXX · 全市场最弱 |
日股 / 韩股 · 10-30 收盘(本期新取得)
|
日经225 63290.11 ▼ -2.12% -1369.36 点 · 开 64344.37 / 低 62711.42 |
KOSPI 5730.74 ▼ -3.48% -206.92 点 · 低 5599.42 / 高 5784.98 |
KOSDAQ 724.38 ▼ -3.83% 前收 752.24 · 亚太最弱 |
日经 vs KOSPI 跌幅差 1.36 pct — 结构性差异 韩股存储权重更纯 |
贵金属 / 原油 · 10-31 04:55–05:59 收周线
|
伦敦金现 3876.69 ◆ -3.59% 高 4026.24 / 低 3870.05 · 美元/盎司 |
纽约期金 3884.28 ◆ -3.65% COMEX 主力 · 美元/盎司 |
伦敦银现 49.09 ◆ -5.85% 跌幅为黄金 1.63 倍 · 失守 50 美元 |
Au99.99 831.00 ◆ -2.72% 元/克 · 日盘四价齐平 |
|
布伦特原油 113.50 ▲ +2.44% 美元/桶 · 05:59 收周线 |
WTI 原油 102.91 ▲ +0.89% 美元/桶 |
纽约铂金 1433.17 ◆ -4.03% 美元/盎司 |
金油比 34.16 — 3876.69 ÷ 113.50 避险溢价被供给溢价压住 |
交易状态
| 市场 | 当前状态 | 上海时间 | 数据口径 |
|---|---|---|---|
| A股(沪深北) | ● 周末休市 | 12:00 周六(午间) | 10-30 15:00 收盘价,零增量 21 小时 |
| 港股 | ● 周末休市 | 12:00 周六 | 10-30 16:00 收盘价(恒指时间戳 18:31:07) |
| 美股 | ● 周末休市 | 12:00 = 美东 00:00(周六) | 10-30 16:00 美东收盘,盘后 20:00 亦已结束;距 11-02 21:30 开盘约 57.5 小时 |
| 日股 | ● 周末休市 | 12:00 = 东京 13:00 | 10-30 15:30 JST 收盘 63290.11(本期已取得) |
| 韩股 | ● 周末休市 | 12:00 = 首尔 13:00 | 10-30 15:30 KST 收盘 5730.74(本期已取得) |
| 国际现货黄金 | ● 休市 | 12:00 周六 | 10-31 04:55 收周线 3876.69,周末无报价 |
| 国内黄金(Au99.99) | ● 休市 | 12:00 周六 | 10-30 日盘 15:30 收 831.00;SGE 接口标注下一有效点 2026-11-02 02:29 |
关键提示:本时段(11:00–12:00)仍然没有任何一个股票市场开盘,权益价格与上一期 11:00 完全一致。本期与前四期最实质的区别只有一个:日经225 与 KOSPI 的 10-30 收盘点位终于拿到了。 前四期(08:00–11:00)报告中这两个位置一直写的是”暂无”,因为 gtimg jpN225 / krKS11 返回 pv_none_match、新浪 hq.sinajs.cn 返回 403、Yahoo Finance 返回 Too Many Requests、stooq 无对应代码、东方财富 push2 与 push2his 均无响应、百度股市通返回风控(hit risk)。本期改用 CNBC Quote(quote.cnbc.com)取得:
- 日经225:
last 63,290.11、previous_day_closing 64,659.47、change -1,369.36、change_pct -2.12%、open 64,344.37、high 64,589.04、low 62,711.42、currency JPY、last_time 2026-10-30、realTime false - KOSPI:
last 5,730.74、previous_day_closing 5,937.66、change -206.92、change_pct -3.48%、open 5,760.35、high 5,784.98、low 5,599.42、currency KRW
两路 previous_close 与 10-29 已归档期的收盘值(日经 64,659.47、KOSPI 5,937.66)完全对得上,交叉验证通过。这补上了 10-30 全球半导体链的最后两块拼图,也是本期唯一能在数据上被称作”新增事实”的东西。KOSDAQ 724.38(-3.83%,前收 752.24)取自同期韩媒收盘统计单源,正文已标注。
图表
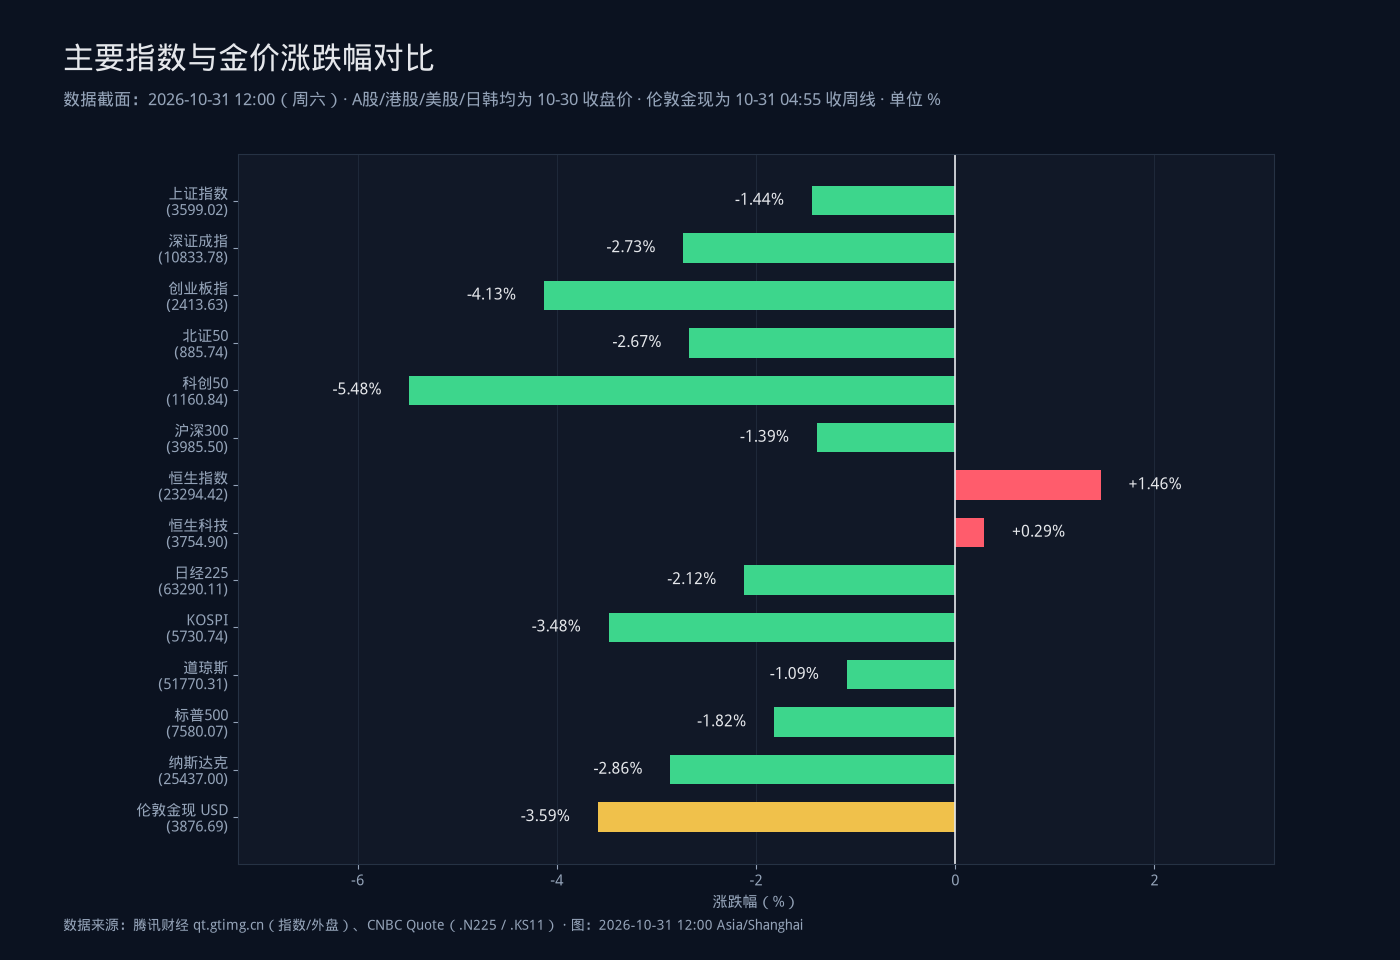
图注:截至 2026-10-31 12:00(Asia/Shanghai)。A股、港股、美股、日股、韩股均采用 10-30 已完结交易日收盘数据,伦敦金现采用 10-31 04:55 收周线报价。**本期与 08:00–11:00 四期的最大差别:日经225(63,290.11,-2.12%)与 KOSPI(5,730.74,-3.48%)已由 CNBC Quote 取得,不再标注"暂无",图中已完整呈现 14 个口径。** 全部数值为真实报价,未估算、未补 0。
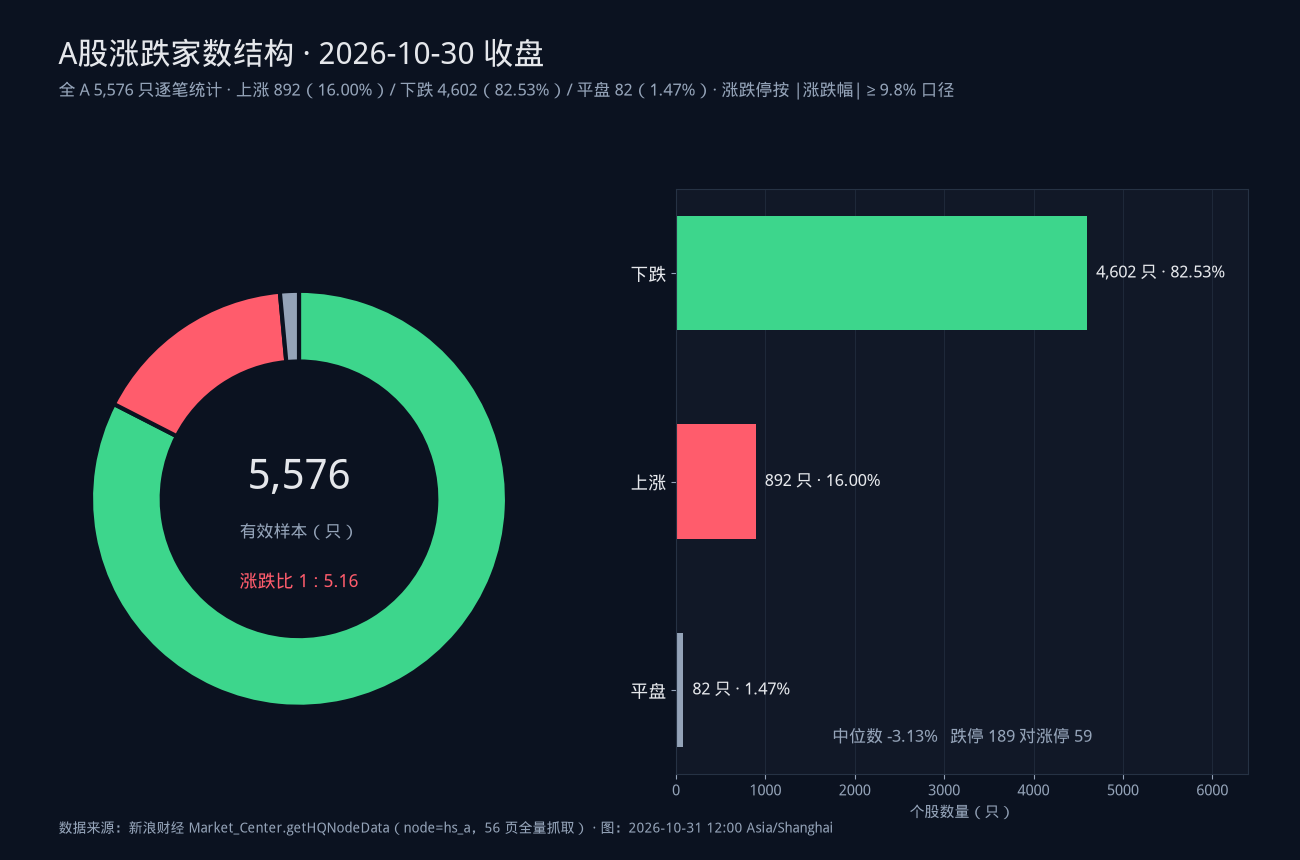
图注:2026-10-30 收盘全样本统计,有效样本 5,576 只,上涨 892(16.00%)、下跌 4,602(82.53%)、平盘 82(1.47%)。涨跌停按 |涨跌幅| ≥ 9.8% 口径近似统计,涨停 59 只、跌停 189 只。中位数 -3.13%,涨跌比 1 : 5.16。数据为收盘定格值,与 10:00、11:00 两期一致。
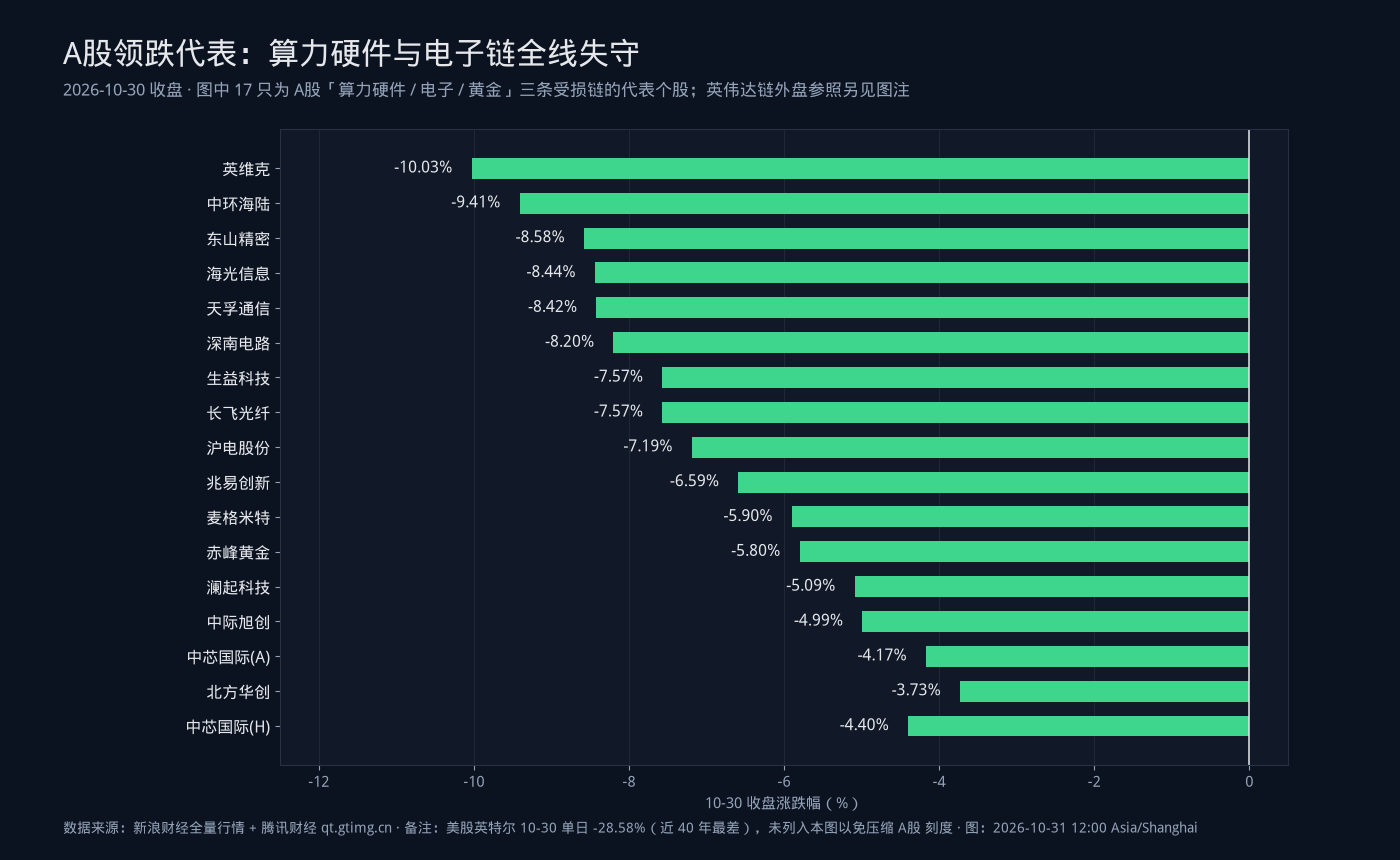
图注:截至 2026-10-31 12:00,全部为 10-30 收盘涨跌幅。列出 A股 "算力硬件 / 电子 / 黄金" 三条受损链的 17 只代表个股,跌幅从 英维克 -10.03%、中环海陆 -9.41%、东山精密 -8.58%、海光信息 -8.44%、天孚通信 -8.42%、深南电路 -8.20%、生益科技 -7.57%、长飞光纤 -7.57%,一路到 中芯国际(A) -4.17%、北方华创 -3.73%。港股中芯国际 -4.40% 单列以显示 A/H 同步。美股英特尔 -28.58% 未入图,避免压缩 A股 刻度。
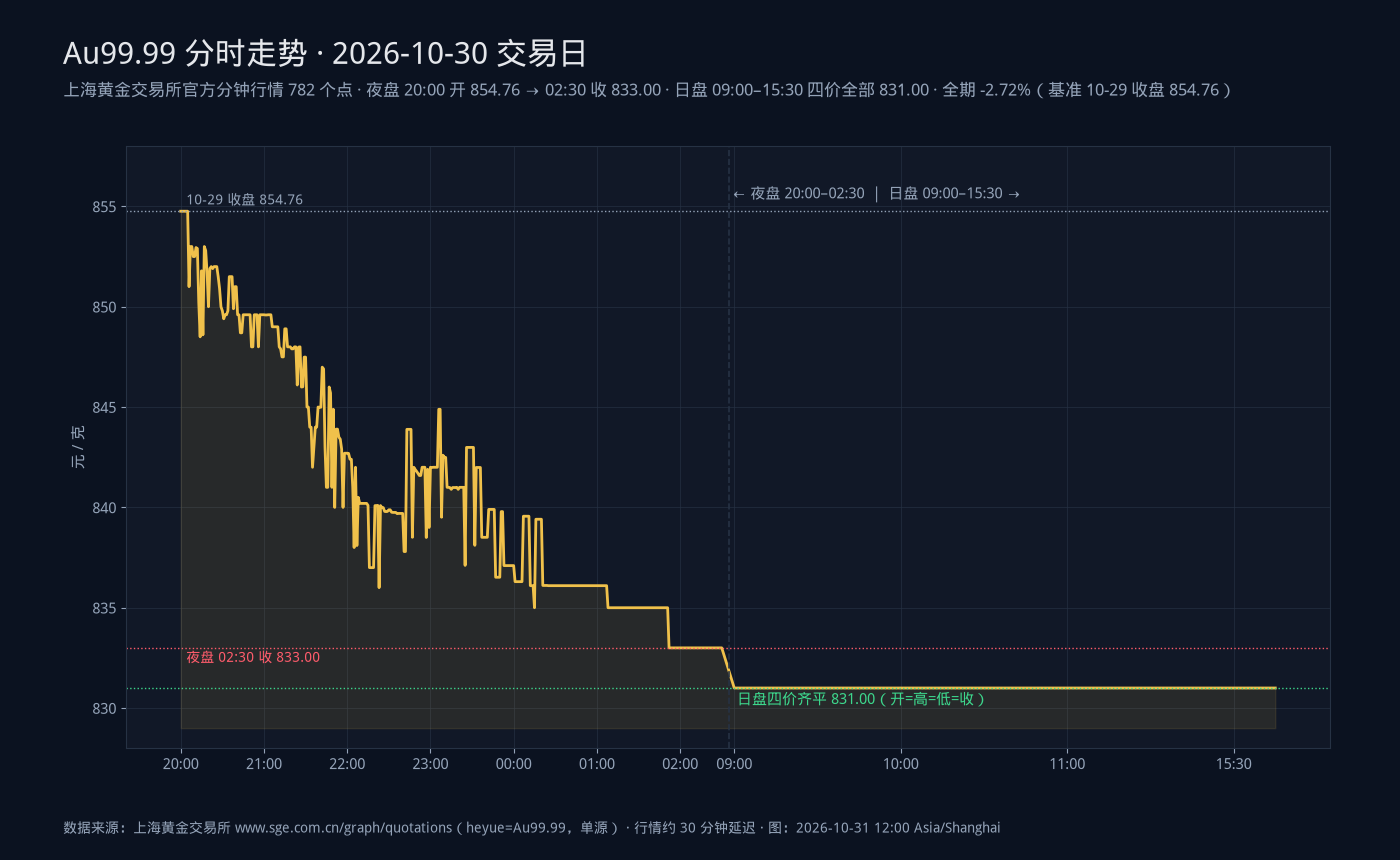
图注:2026-10-30 交易日,上海黄金交易所 Au99.99 官方分钟行情 782 个点,单位 元/克。夜盘 20:00 以 854.76 开盘,一路阴跌至 02:30 收 833.00;日盘 09:00–15:30 全时段四价(开、高、低、收)全部为 831.00,全天零振幅。全期涨跌幅 -2.72%,以 10-29 收盘 854.76 为基准。行情约 30 分钟延迟,SGE 接口标注下一有效点为 2026-11-02 02:29,确认周末无新增报价。
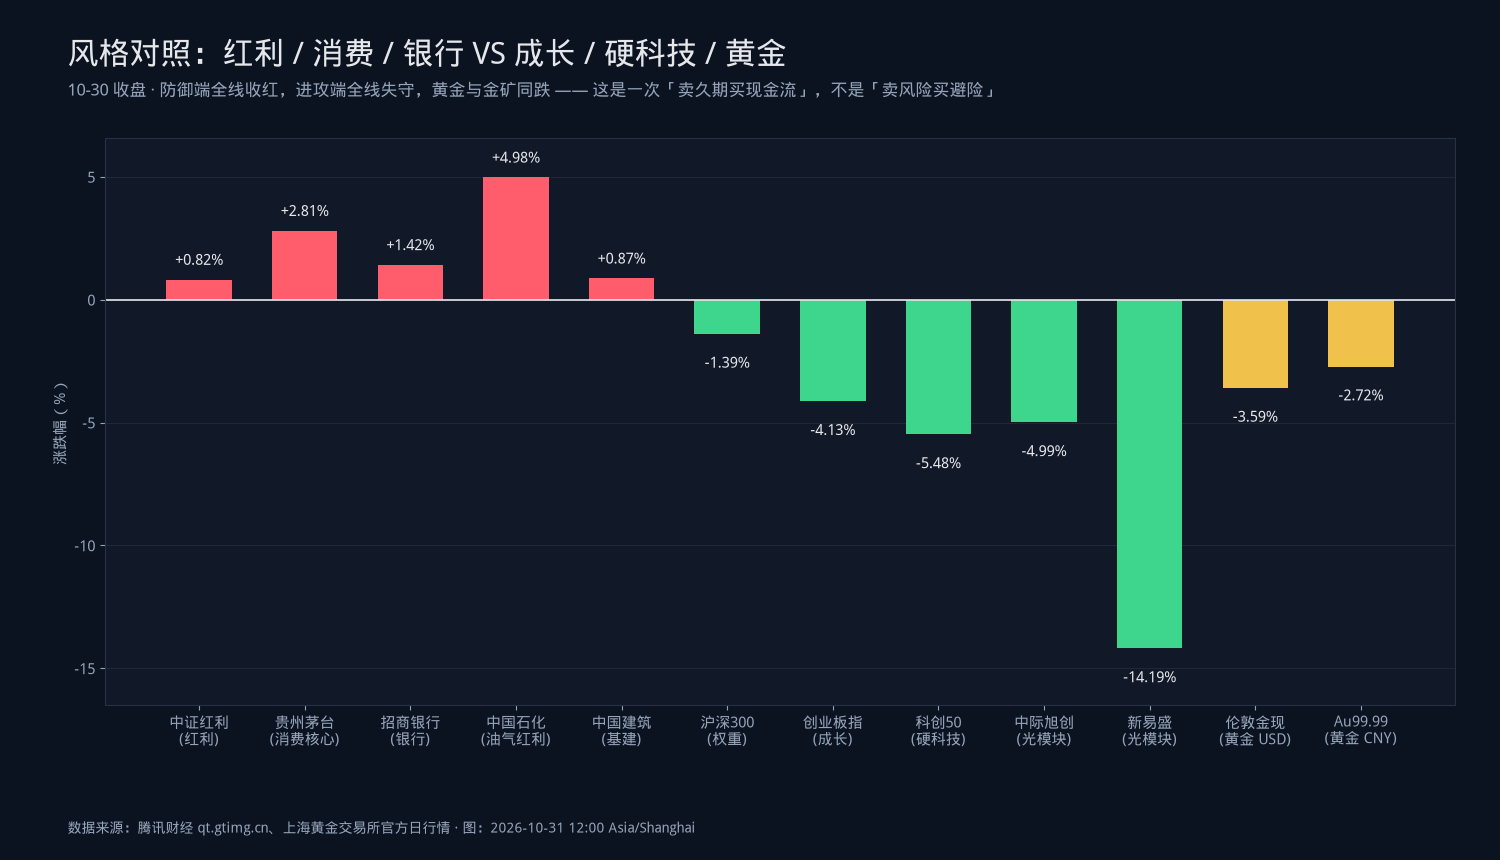
图注:截至 2026-10-31 12:00。防御端 中国石化 +4.98%、贵州茅台 +2.81%、招商银行 +1.42%、中国建筑 +0.87%、中证红利 +0.82% 全线收红;进攻端 沪深300 -1.39%、创业板指 -4.13%、中际旭创 -4.99%、科创50 -5.48%、新易盛 -14.19% 全线失守;贵金属端 伦敦金现 -3.59%、Au99.99 -2.72% 独立于两者且同向下跌。图中呈现的是"卖久期、买现金流、连避险也卖"的三段结构,而非简单的股债跷跷板。
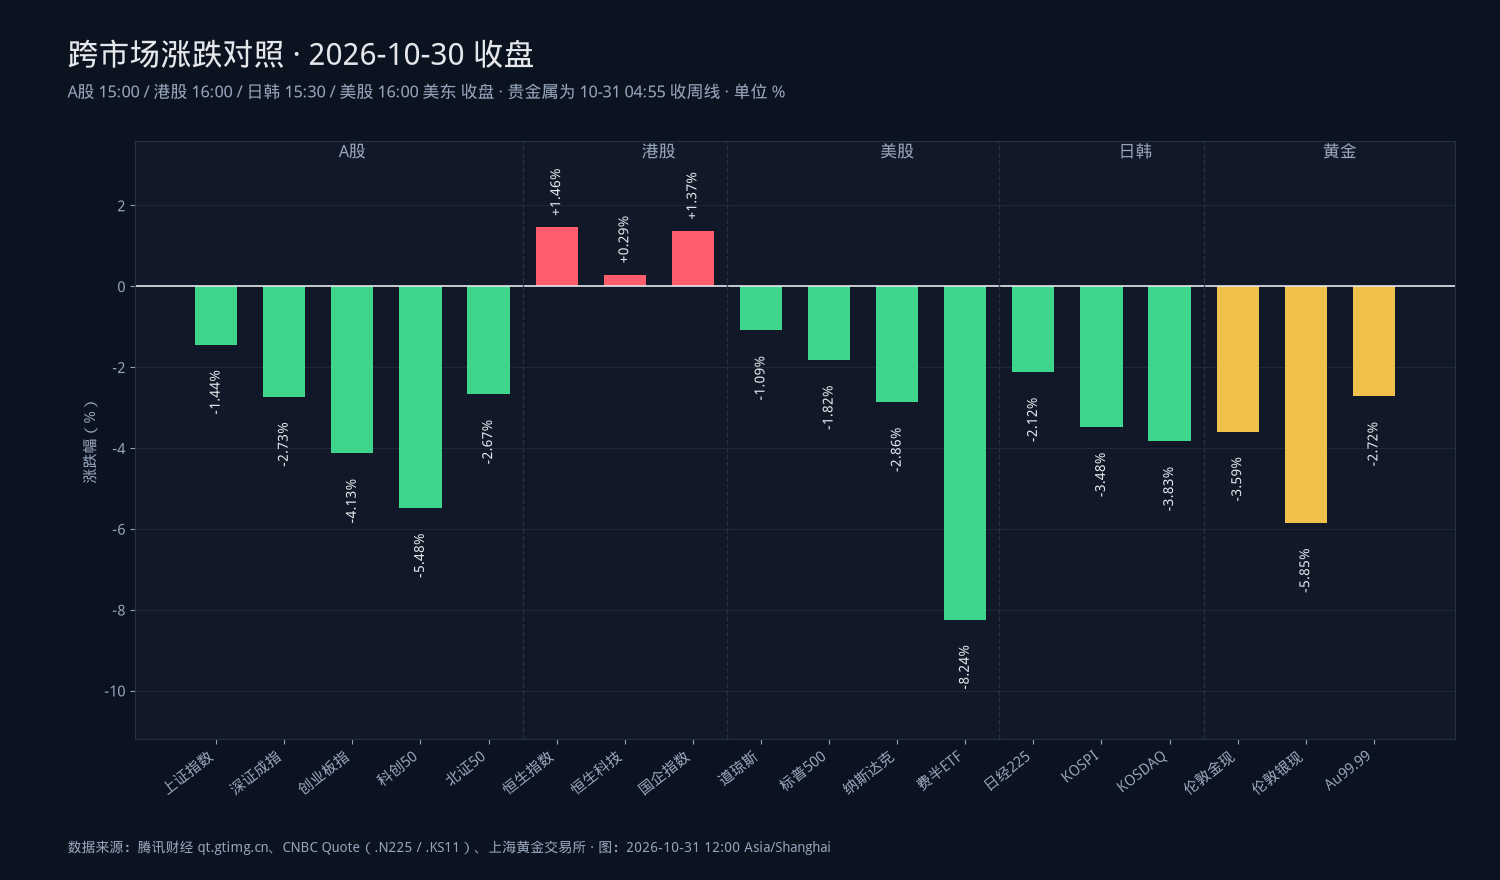
图注:截至 2026-10-31 12:00。A股 15:00、港股 16:00、日韩 15:30、美股 16:00 美东收盘,贵金属为 10-31 04:55 收周线。**日股与韩股本期有真实数据,不再留空**:日经225 -2.12%、KOSPI -3.48%、KOSDAQ -3.83%。图中可见跌幅排序与半导体权重严格正相关:费半 ETF -8.24% > 伦敦银 -5.85% > 科创50 -5.48% > KOSDAQ -3.83% > 伦敦金 -3.59% > KOSPI -3.48% > 纳指 -2.86% > 日经 -2.12% > A股 上证 -1.44%。
最新资讯 → 板块 → 龙头股价
关键资讯
01 · 标普将 Meta 展望下调至负面,维持 "AA-" 评级
评级机构标普认为,因 AI 投资回报及资本开支不确定性,Meta Platforms 的信用展望转为负面。这是继 10-31 05:04 首次披露后,该事件在上午时段被二次确认与扩散。核心表述是:2028 年可能仅能依靠发债弥补预期的自由现金流缺口,2028 年之后自由经营现金流仍可能为负。
为什么重要:这是"AI 资本开支从利润表问题升级为资产负债表问题"的第一张正式评级文书。它把杀估值从"PE 太高"改写成了"现金流为负、靠发债补",性质完全不同——前者可以靠时间修复,后者要靠融资环境修复。
来源:东方财富快讯(转述标普公告) · 时间:2026-10-31 10:35
02 · 日经225 63,290.11(-2.12%)、KOSPI 5,730.74(-3.48%):10-30 亚太半导体链收盘补齐
日经225 开 64,344.37、高 64,589.04、低 62,711.42、收 63,290.11,跌 1,369.36 点(-2.12%);KOSPI 开 5,760.35、高 5,784.98、低 5,599.42、收 5,730.74,跌 206.92 点(-3.48%);KOSDAQ 收 724.38(-3.83%)。日经前收 64,659.47、KOSPI 前收 5,937.66,与 10-29 已归档期收盘值一致。
为什么重要:这四个数字补上了 10-30 全球亏损地图最后两块空白。此前只能定性推断"日韩会跟跌",现在可以定量确认:韩股跌幅是日股的 1.64 倍,而 KOSDAQ(中小盘 / 科创属性)跌幅又大于 KOSPI——与 A股 的"科创50 -5.48% 对 上证 -1.44%"是同一套结构。
来源:CNBC Quote(`.N225` / `.KS11`)、韩媒收盘统计(KOSDAQ) · 时间:10-30 15:30 JST/KST
03 · 东方证券孙金霞:美国 AI 叙事面临高利率与投资回报双重约束
东方证券首席经济学家孙金霞在同日两场发言中给出两个方向相反的判断:一方面认为美国 AI 叙事正面临高利率与投资回报的双重约束,科技投资的可持续性正在受到检验;另一方面认为中国具有低利率与完备的基础设施体系等多重优势,为科技产业长期发展提供基础。
为什么重要:这是国内卖方第一次把"美国 AI 资本开支见顶"与"中国科技资产相对占优"放进同一个框架。它给出了 11-02 开盘 A股 的一种可能剧本——不是跟随美股杀科技,而是承接外资从美股科技撤出的再配置。这个剧本会不会发生,取决于下周一北向与南向的方向。
来源:东方财富快讯(东方证券策略会) · 时间:2026-10-31 11:46 / 11:48
04 · 伊朗称霍尔木兹海峡 4 艘违规油轮爆炸起火,布伦特站 113.50
伊朗伊斯兰革命卫队海军 10-30 晚宣布,当天下午第 4 艘油轮在霍尔木兹海峡违规航行时触雷爆炸并起火,该船载有超过 200 万桶原油,无视无线电警告在美军挑唆下试图驶离南部未授权航道,为当日凌晨以来第 4 艘。油价对应上行:布伦特 113.50(+2.44%)、WTI 102.91(+0.89%)。
为什么重要:四艘、同日、超 200 万桶——这是把"航道风险"直接翻译成"到岸供给缺口"的量级。但金价同日 -3.59%,说明市场只给供给端定价,不给避险端定价。这个不对称,是当前最贵也最脆弱的定价。
来源:东方财富快讯(央视新闻转述伊朗革命卫队声明) · 时间:2026-10-31 10:01
05 · 可灵 AI 完成增资 198 亿元,金蝶、沐曦新进,中东资本退出
10-31 10:50 披露,可灵 AI 完成 198 亿元增资,新进股东包括金蝶、沐曦,中东资本退出。
为什么重要:这是本周唯一一条"AI 资产在一级市场被加价"的消息,而同期二级市场正在给 AI 硬件打折。一级给估值、二级杀估值,这个背离在 2026 年 10 月已经出现多次,最终总要有一边让步。沐曦本身也是 10 月刚上市的算力芯片新股(10-30 收 450.00,-1.58%)。
来源:东方财富快讯 · 时间:2026-10-31 10:50
06 · 剑桥科技拟再投 17.69 亿港元扩产光模块,Q3 单季净利同比 +213%
剑桥科技公告,因额度已经用完,拟再投入 17.69 亿港元扩产光模块,2026 年 Q3 单季净利同比大涨 213%。10-30 收盘 125.20(-4.16%)。
为什么重要:这是"产业在扩产、股价在杀跌"的典型对照。Q3 净利 +213% 是真实兑现的业绩,但股价 -4.16%——说明市场已经把 2027 年之后的产能过剩风险提前贴现进价格里了。这条消息与 07:36 的"硬科技三季报多点开花、算力链高增兑现"是同一条线。
来源:东方财富快讯(公司公告) · 时间:2026-10-31 09:37 / 07:36
07 · 我国铼、金、镍、锆等保有资源量大幅增加;新疆拜城发现特大型锆(铪)砂矿
通过共伴生、低品位、难利用战略性矿产再评价,我国铼保有资源量增加超两倍,金相当于新增 50 个大型矿床,镍相当于新增 30 个大型矿床。同日新疆阿克苏拜城县发现国内首个古河湖相锆砂矿,为特大型。
为什么重要:这是"资源自主可控"主题的又一轮催化,且同时覆盖黄金、镍、锆、铼四条线。但要注意方向:新增储量对上游矿企是长期利好,对已持有的黄金股却可能是"供给增加"的中期利空——两种解读都会在下周出现。
来源:自然资源部 / 央视财经 · 时间:2026-10-31 10:10 / 10:30
08 · 北京印发氢能产业发展实施方案(2026—2030),2030 年产业链规模突破 400 亿元
北京市经信局印发《北京市氢能产业发展实施方案(2026—2030年)》,提出建设绿氢(绿色燃料)交易中心,培育高温膜燃料电池、固体氧化物燃料电池、氢燃机等前沿赛道创新主体,做强燃料电池汽车全产业链,力争 2030 年全市氢能产业链规模突破 400 亿元。
为什么重要:一份带明确金额与时间表的产业规划,是周末里最容易被周一情绪放大的题材。但 400 亿元对应的是全市全产业链六年累计规模,量级并不大——它更像情绪催化剂而非业绩变量,且 10-30 全 A 大跌当天燃料电池链并无独立表现。
来源:北京市经济和信息化局 / 东方财富快讯 · 时间:2026-10-31 11:40 / 11:41 / 11:54
影响映射
| 资讯要点 | 影响 | 相关板块 | 传导逻辑 |
|---|---|---|---|
| 标普下调 Meta 展望至负面 | 利空 | 光模块 / PCB / 算力租赁 | 现金流缺口需靠发债弥补 → 资本开支可持续性受质疑 → 上游硬件订单的 2027 年能见度下修 |
| 日经 -2.12%、KOSPI -3.48%、KOSDAQ -3.83% | 利空 | 存储 / 半导体设备 / 面板 | 亚洲半导体权重股全线收跌 → 与费半 -8.24% 同一逻辑 → 11-02 A股 半导体链补跌压力确认 |
| 东方证券"美国 AI 面临双重约束、中国有低利率优势" | 利好 | A股科技 / 红利 / 港股互联网 | 估值锚从美股切向本土利率环境 → 低利率支撑高 PE 容忍度 → 相对配置价值抬升 |
| 霍尔木兹 4 艘油轮爆炸 + 布伦特 113.50 | 利好 | 石油 / 油服 / 油运 / 煤炭 | 航道通行量下降 → 到岸供给缺口 → 上游现金流与运价同步上修 |
| 可灵 AI 增资 198 亿元 | 利好 | AI 应用 / 影视传媒 / 算力租赁 | 一级市场给 AI 资产加价 → 二级映射标的获得估值参照 → 但需警惕一二级背离收敛方向 |
| 剑桥科技扩产 + Q3 净利 +213% | 中性 | 光模块 / 光通信 | 业绩已兑现而股价下跌 → 市场提前贴现 2027 年产能过剩 → 短期业绩不再是定价依据 |
| 铼/金/镍/锆储量增加 + 新疆锆砂矿 | 中性 | 有色 / 小金属 / 稀土 / 黄金 | 资源自主可控叙事强化 → 主题资金炒作 → 但新增储量对金价与矿企毛利存在双向解读 |
| 北京氢能方案:2030 年 400 亿元 | 利好 | 氢能 / 燃料电池 / 绿氢 | 规划落地带来订单预期 → 但六年累计 400 亿元量级有限 → 情绪弹性大于业绩弹性 |
| 黄金 -3.59%、白银 -5.85%、Au99.99 -2.72% | 利空 | 黄金股 / 白银股 / 贵金属 ETF | 商品价格跳水 → 矿企存货与毛利重估 → 10-30 赤峰黄金 -5.80%、中金黄金 -3.32% 已完成第一轮传导 |
龙头个股
| 板块 | 龙头公司 | 代码 | 最新价/收盘价 | 最近交易日涨跌幅 | 市场 | 备注 |
|---|---|---|---|---|---|---|
| 光模块(受损) | 中际旭创 | 300308 | 553.00 | -4.99% | A股 | 收盘价 · 成交 206.56 亿居第二 |
| 光模块(受损) | 新易盛 | 300502 | 196.00 | -14.19% | A股 | 收盘价 · 成交 216.08 亿全 A 第一 |
| 光模块(受损) | 剑桥科技 | 603083 | 125.20 | -4.16% | A股 | 收盘价 · Q3 净利 +213% 仍下跌 |
| PCB(受损) | 胜宏科技 | 300476 | 139.04 | -13.31% | A股 | 收盘价 · 成交 86.33 亿 |
| PCB(受损) | 深南电路 | 002916 | 233.00 | -8.20% | A股 | 收盘价 |
| 算力芯片(受损) | 海光信息 | 688041 | 170.20 | -8.44% | A股 | 收盘价 · 科创50 最大单一拖累 |
| 算力芯片(受损) | 寒武纪 | 688256 | 880.00 | -3.61% | A股 | 收盘价 · 成交 82.06 亿 |
| 晶圆代工(受损) | 中芯国际 | 688981 / 00981 | 96.79 / 42.98 | -4.17% / -4.40% | A股 / 港股 | A/H 同步 · 跨市场共识 |
| 半导体设备(受损) | 北方华创 | 002371 | 478.74 | -3.73% | A股 | 收盘价 · 设备端相对抗跌 |
| 消费电子(受损) | 麦格米特 | 002851 | 77.72 | -5.90% | A股 | 收盘价 · 11:17 称明年 AI 电源收入大幅增长 |
| 白酒(受益) | 贵州茅台 | 600519 | 1392.05 | +2.81% | A股 | 收盘价 · 成交 82.57 亿 · 最强权重 |
| 白酒(受益) | 山西汾酒 | 600809 | 126.27 | +7.76% | A股 | 收盘价 · 白酒中位数 +6.90% |
| 银行(受益) | 招商银行 | 600036 | 43.55 | +1.42% | A股 | 收盘价 · 成交 44.42 亿 · 红利端代表 |
| 石油(受益) | 中国石化 | 600028 | 5.90 | +4.98% | A股 | 收盘价 · 成交 31.28 亿 · 油价直接受益 |
| 石油(受益) | 中国海油 | 600938 | 35.97 | +1.55% | A股 | 收盘价 · 成交 21.04 亿 |
| 黄金股(受损) | 赤峰黄金 | 600988 | 32.97 | -5.80% | A股 | 收盘价 · 金价 -3.59% 已完整传导 |
| 黄金股(受损) | 紫金矿业 | 601899 / 02899 | 27.60 / 27.86 | -1.57% / -0.43% | A股 / 港股 | AH 裂口 1.14 pct · 铜金双属性缓冲 |
| 港股互联网(受益) | 腾讯控股 | 00700 | 383.60 | +1.59% | 港股 | 收盘价 · 成交 85.41 亿港元 |
| 港股互联网(受益) | 美团-W | 03690 | 71.60 | +3.47% | 港股 | 收盘价 · 恒生科技最强 |
| 港股消费(受益) | 蒙牛乳业 | 02319 | 19.86 | +9.42% | 港股 | 收盘价 · 港股全场最强权重之一 |
| 港股能源(受益) | 中国石油化工股份 | 00386 | 4.865 | +6.22% | 港股 | 收盘价 · 与 A股 中国石化 +4.98% 同向 |
| 美股半导体(受损) | 英特尔 | INTC | 65.76 | -28.58% | 美股 | 10-30 收盘价 · 近 40 年最差单日 |
| 美股半导体(受损) | 美光科技 | MU | 884.74 | -5.30% | 美股 | 10-30 收盘价 · 存储链代表 |
| 美股半导体(受损) | 英伟达 | NVDA | 204.64 | -4.22% | 美股 | 10-30 收盘价 · 市值被苹果反超 |
| 美股医药(受益) | 礼来 | LLY | 1417.54 | +3.19% | 美股 | 10-30 收盘价 · 全场最强防御 |
| 美股金矿(受损) | 纽曼矿业 | NEM | 106.61 | -4.64% | 美股 | 10-30 收盘价 · GDX 同步 -5.21% |
小结:已经兑现的是”全球半导体链一起被卖”——费半 ETF -8.24%、英特尔 -28.58%、日经 -2.12%、KOSPI -3.48%、科创50 -5.48%、新易盛 -14.19%,六个市场在同一天做了同一件事。尚未兑现的是”地缘溢价”——布伦特 113.50(+2.44%)虽然涨了,但对照同日 4 艘 200 万桶级油轮爆炸的事故量级,油运与油服几乎没动,A股 中国石化 +4.98% 更像是低估值修复而非风险定价。已经出现背离的是两处:其一,剑桥科技 Q3 净利 +213% 却收 -4.16%,业绩与股价脱钩;其二,可灵 AI 一级市场增资 198 亿元、中东资本退出而金蝶沐曦新进,一级加价、二级打折,这个方向迟早要收敛一处。
A股详细分析
1. 盘面事实
10-30(周五)A股是一条”指数温和、内部断裂”的 K 线。上证收 3,599.02,跌 1.44%(-52.41 点),全天最高 3,660.21、最低 3,595.26,收盘价几乎就是全天最低价;深证成指收 10,833.78,跌 2.73%(-304.42 点),最高 11,171.58、最低 10,833.78,最低价即收盘价;创业板指收 2,413.63,跌 4.13%(-103.96 点),同样是全天最低收盘;北证50 收 885.74,跌 2.67%,但盘中最高曾摸到 924.96,日内振幅 4.44%,是”先冲高、后杀跌”的典型诱多结构;科创50 收 1,160.84,跌 5.48%(-67.25 点),是全场最弱的宽基指数。沪深300 收 3,985.50(-1.39%)失守 4,000 点整数关,上证50 收 2,742.11(-0.75%)相对抗跌。
成交额全 A 合计 16,874.33 亿元(沪 7,642.27 亿 + 深 9,102.41 亿 + 北证 1,350.75 亿),属于高位放量下跌,不是缩量阴跌——这一点很关键,它说明这是有人接、有人卖的换手,而不是流动性真空下的踩踏。
涨跌家数是这一天最刺眼的数据:全样本 5,576 只,上涨 892 只(16.00%)、下跌 4,602 只(82.53%)、平盘 82 只(1.47%),涨跌比 1 : 5.16,个股涨跌幅中位数 -3.13%。按 |涨跌幅| ≥ 9.8% 口径,接近涨停 59 只、接近跌停 189 只,跌停是涨停的 3.2 倍。分层看没有一层是红的:沪主板涨 382 / 跌 1,280、深主板 249 / 1,218、创业板 164 / 1,238、科创板 58 / 554、北交所 39 / 312。
板块上是彻底的哑铃断裂。申万口径一级行业中,酿酒行业 +3.60%(33 只,成交 5.52 亿)、医疗器械 +1.81%、食品 +0.01%、生物制药 +0.01%、煤炭 -0.00% 排在前列;而传媒娱乐 -5.91%(40 只)、电子信息 -5.55%(247 只,成交 87.67 亿)、纺织机械 -4.50%、玻璃行业 -4.48%、次新股 -3.90%、电子器件 -3.66%(152 只,成交 68.86 亿)垫底。首尾差接近 9.5 个百分点。宽基层面,中证红利 5,592.45(+0.82%)是唯一收红的宽基,红利指数 3,348.19(+1.14%)同样收红。
2. 直接拖累机制
现象:科创50 单日 -5.48%、创业板指 -4.13%,而沪深300 只跌 1.39%、上证只跌 1.44%。指数之间的跌幅差接近 4 个百分点,同一市场同一天出现了两套完全不同的定价。
机制:科创50 与创业板指的权重集中在半导体设备、算力芯片、光模块、PCB 四类资产,这些资产的估值锚不是 A股 自身的盈利,而是海外同业的 PS/PE 倍数。当费城半导体 ETF(SOXX)单日跌 8.24%、英特尔跌 28.58%、标普半导体及设备指数跌 6.38% 时,A股 同类公司的估值锚在一夜之间被整体下移。而 A股 在 10-30 交易的是”外盘 10-29 的收盘”,只能在一个交易日内把缺口补完,于是跌幅被压缩、放大。
影响:点名四只代表股。海光信息 170.20 收 -8.44%,是科创50 权重股,跌幅超过指数本身,构成最大单一拖累;中际旭创 553.00 收 -4.99%,成交 206.56 亿居全 A 第二,光模块龙头补跌;中芯国际 A股 96.79 收 -4.17%,而港股 42.98 收 -4.40%,两地在同一标的上给出几乎相同的跌幅,说明这不是 A股 独有的流动性问题;胜宏科技 139.04 收 -13.31%,成交 86.33 亿,PCB 端深水区。此外新易盛 196.00 收 -14.19%(成交 216.08 亿全 A 第一)、太辰光 -14.63%、天孚通信 -8.42%、生益科技 -7.57%、沪电股份 -7.19%、深南电路 -8.20%、长飞光纤 -7.57%、兆易创新 257.80 收 -6.59%(成交 100.17 亿)构成了板块内部的完整塌陷序列。
3. 抗跌与资金结构
资金没有离场,只是换了地方。中证红利 +0.82% 逆势收红;个股层面 贵州茅台 1,392.05(+2.81%,成交 82.57 亿)成为全场最强权重,山西汾酒 126.27(+7.76%)、五粮液 74.70(+3.35%)、泸州老窖 77.07(+10.01%)与古井贡酒 95.70(+10.00%)双双封板;海尔智家 20.74(+5.65%);中国石化 5.90(+4.98%,成交 31.28 亿)、中国石油 13.84(+1.10%)、中国海油 35.97(+1.55%);招商银行 43.55(+1.42%,成交 44.42 亿)、江苏银行 12.96(+1.81%)、北京银行 5.66(+0.89%);宁德时代 232.92(+1.68%,成交 103.06 亿)是前五大成交额中唯一上涨的成长股。
这是一个三层结构:
第一层是分红确定性——银行、煤炭、石油、运营商,靠股息率承接从成长端撤出的资金,属于被动的”现金替代”;
第二层是消费核心资产——茅台 +2.81%、白酒板块中位数 +6.90%,说明有长线资金在被砸出来的坑里主动捡货,这是主动买入;
第三层是政策与订单确定性——中国建筑 4.65(+0.87%)逆着建筑业 PMI 48.0 的数据收红,海螺水泥 18.15(+1.45%)同向,属于超跌反弹而非基本面驱动,这一层最脆弱。
值得注意的是,这一轮的”避险”没有流向黄金:赤峰黄金 32.97(-5.80%)、中金黄金 19.23(-3.32%)、湖南黄金 17.84(-5.66%)、山东黄金 23.31(-3.40%)、西部黄金 21.25(-3.06%)。红利与黄金分道扬镳,说明资金在找的是”现金流”而不是”避险”,这是个根本性的区别——买红利要的是每一年的分红,买黄金要的是不确定性的上涨,当市场认为不确定性已经过去(哪怕只是短期),黄金就会被第一个卖掉。
4. 外部原因
三条外部线索。第一是美股半导体的核爆:SOXX -8.24%、英特尔 -28.58%(65.76,近 40 年最差单日)、美光 -5.30%、英伟达 -4.22%,这直接决定了 A股 半导体链的开盘方向与全天的跌幅上限。第二是美债利率的反常:10 年期美债 10 月累计下跌 35.60 个基点,长端在下行——按经典框架这应该利好成长股,但成长股跌得最狠,说明杀的是分子(AI 现金流预期)不是分母(贴现率),这一点决定了本轮调整的修复路径与”降息救成长”完全不同。第三是亚太联动的分化:港股恒生 +1.46%、国企指数 +1.37%、恒生科技 +0.29% 全线收红,日经225 -2.12%、KOSPI -3.48%、KOSDAQ -3.83% 全线收绿,而 A股 夹在中间。港股的涨来自互联网、能源、消费的权重结构(腾讯 +1.59%、美团 +3.47%、蒙牛 +9.42%、中国石化 H +6.22%),A股 缺的正是这块”非科技权重”的缓冲;日韩的跌来自更纯粹的半导体权重,韩股存储链占比最高,所以 KOSPI 跌幅(-3.48%)是日经(-2.12%)的 1.64 倍。
5. 内部原因
内部有四条。一是景气实证:10 月官方制造业 PMI 49.3(前值 50.1)、非制造业 49.7(前值 50.2)、综合 49.7(前值 50.7)三项同时跌破荣枯线;建筑业商务活动指数 48.0(-2.3pct)、服务业 50.0(-0.2pct);大型企业 50.2 仍在扩张,中型 48.4、小型 47.5。这是把下跌定性从”外盘技术冲击”升级为”内部景气实证”的关键证据。二是财报检验:10 月底是三季报密集披露窗口,AI 硬件链公司的”高增长能否延续”正在被逐家检验——同日剑桥科技交出 Q3 净利同比 +213%,股价仍收 -4.16%,说明市场已经不再为”当期高增长”付钱,而是为”2027 年后的产能过剩”打折。三是政策空档:消费品行业 PMI 48.8(-1.9pct)、高耗能行业 47.3(-0.7pct),内需刺激的传导尚未到位,市场处在”等下一个政策窗口”的空档期。四是风格跷跷板:中证红利 +0.82% 与科创50 -5.48% 之间 6.30 个百分点的差距,本身就是一次大规模的仓位再平衡——这不是增量资金的选择,是存量资金的搬家,因此它不需要成交量放大,只需要有人先卖、有人后买。
6. 定性
这是一次成长杀估值 + 风格切换的组合,不是风险偏好系统性下降,更不是熔断级崩盘。证据有四:其一,跌停 189 只、涨停 59 只,市场仍有涨停活力,不是全面瘫痪;其二,中证红利、白酒、银行、石油同时收红,说明有资产在被主动买入,不是无差别抛售;其三,成交额 16,874 亿元维持高位,是”换手”而非”出逃”;其四,上证50 只跌 0.75%、上证只跌 1.44%,权重股没有崩。真正的定性应该是:旧经济在收缩(PMI 49.3、建筑业 48.0),新经济在杀估值(AI 资本开支变现存疑),分红资产在收租(中证红利 +0.82%),三件事同时发生——指数是均值,账户是离散。
7. 后市观察点
- 11 月 2 日开盘缺口方向:上证能否收回 3,600 点整数关、创业板指能否守住 2,400 点,是判断这轮调整是”一日情绪”还是”趋势起点”的第一道闸门。
- 半导体链能否止跌并缩量:光模块(中际旭创 553.00、新易盛 196.00)与算力芯片(海光信息 170.20、寒武纪 880.00)的次日量能——若缩量企稳视为利空出尽,若继续放量下杀则确认趋势。参照物是日经 -2.12% 与 KOSPI -3.48% 在 11-02 的开盘缺口。
- 中证红利能否连续三日跑赢沪深300:风格切换需要连续性验证,单日 +0.82% 不构成趋势。
- 成交额是否守住 1.5 万亿:低于 1.5 万亿意味着做多资金撤退,高于 1.8 万亿则可能是恐慌换手的高潮。
- 白酒与消费的连续性:10-30 白酒板块中位数 +6.90%、三只封板(泸州老窖、古井贡酒、迎驾贡酒),次日若高开低走则说明只是低位资金的一日游。
- 布伦特能否站稳 113 美元上方:若地缘升级,油价上行会同时打击国内制造业成本与消费复苏,形成”类滞胀”压力测试;这条对 A股 的传导路径是通过 PPI 与成本端,而非直接的地缘避险。
海外与港股
港股
涨跌事实:10-30 港股是亚太唯一亮点。恒生指数收 23,294.42(+1.46%,+335.77 点),盘中最高 23,400.02、最低 22,947.96;恒生科技收 3,754.90(+0.29%,+10.76 点),盘中最高冲至 3,809.71 后回落;国企指数收 7,862.22(+1.37%,+106.56 点)。三大指数全线收红,与 A股 形成鲜明背离。
主导板块:消费、能源、保险三线领涨。蒙牛乳业 19.86(+9.42%,成交 11.15 亿港元)为全场最强权重之一;友邦保险 75.40(+5.23%,成交 28.34 亿港元);中国石油化工股份 4.865(+6.22%,成交 23.33 亿港元)、中国石油股份 10.82(+5.66%,成交 20.33 亿港元);华润啤酒 19.77(+4.33%)、华润置地 30.46(+4.32%)、安踏体育 74.35(+4.06%)、海底捞 9.425(+3.86%)、中国海外发展 12.69(+3.59%)、美团-W 71.60(+3.47%)、小米集团-W 26.48(+3.12%)、中国海洋石油 24.70(+2.92%)、网易 176.70(+2.49%)、中国移动 80.00(+1.91%)、金沙中国 10.68(+1.91%)、京东集团-SW 100.40(+1.88%)、中国神华 42.56(+1.87%)、创科实业 133.30(+1.76%)、腾讯控股 383.60(+1.59%,成交 85.41 亿港元)、工商银行 H 7.895(+1.48%)、快手-W 26.52(+1.14%)、阿里巴巴-W 97.05(+0.99%)。
拖累项与背离:唯一明显的拖累是半导体与黄金。中芯国际 42.98(-4.40%,成交 52.65 亿港元)、华虹宏力 60.70(-6.04%),与 A股 中芯国际 -4.17% 高度同步——半导体的抛压是跨市场的共识,任何市场的权重结构都救不了。黄金端 招金矿业 15.51(-2.82%),而紫金矿业 H 27.86 仅 -0.43%,AH 裂口 1.14 个百分点(A股 紫金 27.60,-1.57%),说明港股对金价的敏感度低于 A股。中国人寿 23.88(-1.40%)是保险里唯一收绿的大票,与友邦 +5.23% 方向相反。
与 A股 / 黄金的联动与背离:与 A股 的背离是本期最重要的结构信号——同一只中芯国际在两地同步跌 4% 上下,但港股靠消费、能源、保险把指数拉红了 1.46%,A股 缺的正是这块”非科技权重”的缓冲。与黄金的联动则是同向下跌:金价 -3.59%、白银 -5.85%,港股并没有因此获得避险买盘,反而黄金股跌了 2.82%,说明港股这波上涨是估值修复与权重轮动,不是避险资金流入。
11 月 2 日观察点:① 苹果与阿里千问集成(10-31 07:55 消息)在港股 10-30 收盘后发布,11-02 开盘能否给阿里巴巴-W 一根独立的阳线,是最直接的检验;② 恒生科技能否站上 3,809.71 的日内高点;③ 半导体在港股能否跟随或脱离美股费半 -8.24% 的下跌;④ 南向资金是否持续净买入;⑤ 恒生 23,400 点能否被有效突破。
美股
涨跌事实与交易状态:截至 12:00(上海时间),美股处于周末休市,美东时间为 10-31 00:00(周六)。10-30 收盘:道琼斯 51,770.31(-1.09%,-572.25 点)、标普500 7,580.07(-1.82%,-140.32 点)、纳斯达克 25,437.00(-2.86%,-747.72 点)、纳斯达克100 28,384.85(-3.46%,-1,017.66 点)。盘后交易(美东 16:00–20:00,即上海 10-31 04:00–08:00)也已结束。距下一次开盘(11-02 21:30 上海时间 = 美东 08:30 盘前)约 57.5 小时。
道指 / 标普 / 纳指的结构:三者的跌幅梯度是本期最重要的信息——道指 -1.09% < 标普 -1.82% < 纳指 -2.86% < 纳指100 -3.46%,跌幅随科技含量单调递增。更关键的是,标普等权重指数同日 +1.21%,与标普本身的 -1.82% 相差整整 3 个百分点。这意味着指数的跌幅几乎全部由权重科技股贡献,绝大多数个股其实在涨。这不是”美股崩了”,这是”美股的科技部分崩了”。
科技股:半导体是核爆中心。费城半导体 ETF(SOXX)471.51(-8.24%,成交 88.50 亿美元)为全场最弱;个股方面 英特尔 65.76(-28.58%,成交 297.21 亿美元,近 40 年最差单日)、台积电 406.13(-5.95%)、美光 884.74(-5.30%,成交 272.53 亿美元)、英伟达 204.64(-4.22%,成交 344.63 亿美元)、微软 521.91(-1.55%)、Meta 614.99(-1.53%)、谷歌-A 279.84(-1.40%)、苹果 344.63(-1.23%,市值 5.03 万亿美元仍居第一)。防御与生物科技是另一头:礼来 1,417.54(+3.19%,成交 74.79 亿美元)为全场最强。加密链被杀:Coinbase 143.54(-10.62%)。
美债与利率:10 年期美债 10 月累计下跌 35.60 个基点。长端下行而成长股重挫,这是本轮最重要的”反常”——它说明这轮下跌的根因在盈利预期而非贴现率。这也是我们反复强调”降息救不了成长”的原因。
与 A股 的关系:A股 在 10-30 的半导体杀跌,是对美股 10-29 收盘的滞后反应;而 10-30 美股再次加大跌幅(SOXX -8.24%),所以 11-02 A股 半导体链仍有一个负向的估值锚要补。这是”周一开盘的坏消息”,且量级比周五更大。
11 月 2 日观察点:① 英特尔 65.76 能否止跌,-28.58% 已是 40 年极值,超跌反弹概率在上升;② 标普等权重与标普本身 3 个百分点的裂口会收敛吗(收敛意味着风格切换完成,扩大意味着还在杀权重);③ 10Y 若继续下行至 4.85% 附近,成长股能否反转——如果不能,就彻底确认杀的是分子;④ 苹果(344.63,5.03 万亿)能否守住市值第一;⑤ 标普下调 Meta 展望至负面的后续影响,是否扩散到其他超大规模资本开支者;⑥ 11 月 4 日伊朗地缘事件是否落地,油价如何反应。
日股
涨跌事实(本期首次取得):日经225 指数 10-30 收 63,290.11,跌 1,369.36 点(-2.12%),开盘 64,344.37、最高 64,589.04、最低 62,711.42,前收 64,659.47。日内振幅 2.87%,收盘位于日内低点上方约 0.9%,属于”低开低走、尾盘小幅收窄”。数据源为 CNBC Quote(.N225),realTime=false,last_time=2026-10-30,前收与 10-29 已归档期一致,交叉验证通过。
半导体 / 出口 / 日元:日经225 的权重中半导体设备与出口制造占比高(东京电子、爱德万测试、迪思科等),因此对美股费半的传导强度高于 A股。10-30 SOXX -8.24%,对应的日经只有 -2.12%——这个弹性系数(约 0.26)明显低于 KOSPI 的 0.42,原因是日经里有大量内需与商社权重(三菱商事、伊藤忠等)在做对冲,而韩国的指数几乎是纯半导体。日元作为避险货币,若地缘风险升级,日元升值会同时压制出口股,这是 11-02 需要额外注意的第二重压力。
与 A股 / 美股的关系:日股在结构上更接近美股而非 A股,其半导体权重与费半的相关性历史上高于 A股。按 0.26 的弹性系数推算,日经在 11-02 承受的补跌压力大约在 1–3 个百分点区间——但这是弹性推算,不是预测,实际开盘仍取决于周一早间的外部消息。
11 月 2 日观察点:① 日经 62,711.42(10-30 日内低点)能否守住;② 东京电子、爱德万、迪思科三巨头是否同步大跌;③ 日元汇率方向(避险 vs 利差);④ 日经 50 日均线位置;⑤ 日经与 TOPIX 是否继续背离(10-30 两者方向一致,结束了此前连续三日的反向)。
韩股
涨跌事实(本期首次取得):KOSPI 指数 10-30 收 5,730.74,跌 206.92 点(-3.48%),开盘 5,760.35、最高 5,784.98、最低 5,599.42,前收 5,937.66,日内振幅 3.12%。收盘位于日内低点上方 2.35%,尾盘有修复。KOSDAQ 收 724.38(-3.83%,前收 752.24),是亚太最弱的主要指数。KOSPI 数据源为 CNBC Quote(.KS11),前收与 10-29 已归档期一致;KOSDAQ 取自同期韩媒收盘统计(单源)。
半导体 / 出口:韩国是存储芯片的全球核心,三星电子与 SK海力士的权重决定了 KOSPI 的走势。10-30 美股存储链的跌幅(美光 -5.30%、SK海力士 ADR 单日 -7.98%)直接映射到 KOSPI 的 -3.48%,弹性系数约 0.42,明显高于日经的 0.26,也高于 A股 上证的水平——这印证了”存储权重越纯、跌幅越大”。同时 KOSDAQ -3.83% 大于 KOSPI -3.48%,说明中小盘科创属性资产的抛压更重,与 A股 “科创50 -5.48% > 上证 -1.44%” 是同一套结构。
与全球科技股的关系:KOSPI 对费半的 Beta 是全球最高的之一。SOXX -8.24% 意味着 KOSPI 在 11-02 会承受明显的负向压力,且由于韩股 10-30 的交易时段早于美股收盘,10-30 美股的新一轮下跌尚未被 10-30 的韩股消化——这个”时差缺口”需要在 11-02 补齐。
11 月 2 日观察点:① KOSPI 5,599.42(10-30 日内低点)能否守住;② 三星电子与 SK海力士的开盘缺口;③ 韩国存储芯片月度出口数据的后续;④ KOSPI 与费半的当日相关性是否仍维持高位;⑤ KOSDAQ 相对 KOSPI 的强弱是否延续(延续意味着科创类资产继续被优先卖出)。
黄金详细分析
国际现货黄金:截至 10-31 04:55(周六收周线),伦敦金现报 3,876.69 美元/盎司,单日 -3.59%(-144.99 美元),日内高 4,026.24、低 3,870.05,10 月累跌约 6.80%。纽约期金(COMEX 主力)3,884.28 美元/盎司,-3.65%,日内高 4,038.20、低 3,879.30。伦敦银现 49.09 美元/盎司,-5.85%,日内高 52.21、低 48.84,已失守 50 美元整数关;纽约银 49.12(-6.23%)。纽约铂金 1,433.17(-4.03%)。白银跌幅为黄金的 1.63 倍、铂金为 1.12 倍,这个”金稳银崩”的分化指向很明确:当前卖压来自杠杆与保证金,而不是通胀预期的重定价。
国内 Au99.99:10-30 交易日,上海黄金交易所 Au99.99 夜盘 20:00 以 854.76 开盘(正好等于 10-29 收盘价,说明夜盘开盘无缺口),随后一路阴跌:20:24 报 852.00、20:45 报 849.60、21:17 报 848.00、21:58 报 842.70、22:16 报 837.00,22:43 反弹至 843.89 后再度回落,23:53 报 837.10,00:07 报 839.56,此后阶梯下行,01:52 起至 02:30 收盘连续报 833.00。日盘 09:00–15:30 全时段四价(开、高、低、收)均为 831.00,全天零振幅、零波动。以 10-29 收盘 854.76 为基准,全期跌幅 -2.72%。SGE 接口标注下一有效点为 2026-11-02 02:29,确认周末无新增报价。
国内金跌幅(-2.72%)小于国际金(-3.59%)1.13 个百分点,原因有三:一是国内金在 10-30 夜盘已经提前跌完,日盘近乎无成交;二是人民币 10 月累计升值提供缓冲;三是国内金存在实物需求托底(同期”金价降了水贝卖爆了”的实物端信号)。
油价:布伦特 113.50 美元/桶(+2.44%,日内高 114.29、低 111.03)、WTI 102.91 美元/桶(+0.89%,日内高 104.99、低 102.43),两者价差 10.59 美元。伊朗革命卫队称当日第 4 艘超 200 万桶油轮在霍尔木兹海峡违规航行时触雷爆炸,这是油价上行的直接原因。油涨金跌的组合是这个报告里最贵的一条信息——如果是纯粹的通胀避险交易,油和金应该同涨;现在油涨 2.44%、金跌 3.59%,说明市场买的是”供给中断”,不是”避险”。换句话说,市场把这场地缘冲突定价为一次供给侧的成本冲击,而不是一次风险事件;而成本冲击会推高通胀预期、推迟降息,于是黄金作为无息资产被第一个卖掉。逻辑链是自洽的,也是残酷的。
地缘政治:三条线同时升温。① 伊朗方向:霍尔木兹海峡 4 艘油轮同日爆炸起火,每艘载油超 200 万桶;同时有报道称美方要求波斯湾盟友为”新一轮短暂而猛烈的打击”做准备,最早可能在 11 月 4 日(美中期选举投票次日)实施,但特朗普本人称”有对话,我们有时间”,口径矛盾。② 俄乌方向:俄罗斯总统助理称俄美已开始磋商三方会谈的具体日期;美国批准向乌克兰出售 500 枚”爱国者”导弹(21 亿美元,盟友买单)。③ 其他:黄海南部航行警告实弹射击。地缘在升级,但金价在跌——这是当前最显著的背离。
通胀:油价从 110 美元一路推到 113.50 美元,柴油、化肥、运价的成本链条会同步上移。这是本报告出现的第一条”类滞胀”线索:如果油价站上 120 美元、而 PMI 继续在 50 以下,就形成了”增长下行 + 成本上行”的最差组合,届时央行会陷入两难,黄金在这种环境里理论上应该涨——但前提是流动性危机不先发生。
美联储预期与美债:10 年期美债 10 月累计下跌 35.60 个基点、2 年期收 4.5876%。长端下行通常利多黄金,但金价在跌——再一次确认,此刻黄金的定价权在流动性与通胀预期手里,不在利率手里。
避险与央行购金:避险端本期完全失效(金、银、股同跌,只有油和防御股涨)。央行购金数据本期未获取到更新,不做推断。
技术位与关键价位:国际金下方第一支撑 3,870.05(10-31 日内低点),失守后下一参考是 3,800 整数关(同时是心理位与 2026 年 3 月的成交密集区上沿);上方第一阻力 4,026.24(10-31 日内高点,也是 10 月失守的第一个平台),重回该位需要地缘实质升级配合。国内 Au99.99 下方支撑 831.00(日盘四价同值,也是当日成交密集区),上方阻力 854.76(10-29 收盘,也是夜盘开盘价)。白银 49.09,50 美元已从支撑转为阻力;45 美元是下一个心理关口。
与股票市场的同向与背离:黄金与 A股、美股、日股、韩股同向下跌,与港股反向(港股 +1.46%)。最重要的背离是”金跌股也跌”——正常情况下这两者应该跷跷板,现在同向,意味着市场在所有资产上同时减仓,只有油和防御股承接。这是流动性收缩的早期特征,也是本期最需要盯住的一条。
后续观察点:① 11-02 02:30(国内夜盘)与 05:00(国际)黄金能否守住 3,870.05;② 11 月 4 日伊朗事件是否落地——若落地则金油同涨才是真避险,只有油涨则仍是供给冲击;③ 白银 45 美元整数关,白银若失守 45 美元将是贵金属系统性去杠杆的信号;④ 国内 Au99.99 在 11-02 夜盘开盘能否回到 840 上方;⑤ 油价是否向 120 美元推进,若推进则通胀预期与降息预期的跷跷板会重新启动,届时黄金的定价逻辑可能反转;⑥ 美元指数与 10Y 实际利率的组合——如果实际利率继续下行而金价不涨,就说明流动性收缩已经压过了利率逻辑。
股金与跨市场对照小结
跨市场结论
A股:连续第三个报告期锁定在 10-30 收盘,上证 3,599.02(-1.44%)、深证 10,833.78(-2.73%)、创业板指 2,413.63(-4.13%)、北证50 885.74(-2.67%)、科创50 1,160.84(-5.48%),5,576 只样本中 4,602 只下跌(82.53%)、中位数 -3.13%、跌停 189 对涨停 59、成交 16,874.33 亿。这是一次内部断裂,不是外部崩塌——中证红利 +0.82% 是唯一收红的宽基。
港股:亚太唯一红盘,恒生 23,294.42(+1.46%)、国企指数 7,862.22(+1.37%)、恒生科技 3,754.90(+0.29%)。靠消费(蒙牛 +9.42%)、能源(中国石化 H +6.22%)、保险(友邦 +5.23%)把指数拉红,半导体同样被砍(中芯国际 H -4.40%、华虹 -6.04%)。
美股:道指 51,770.31(-1.09%)、标普 7,580.07(-1.82%)、纳指 25,437.00(-2.86%)、纳指100 28,384.85(-3.46%),SOXX 471.51(-8.24%)、英特尔 65.76(-28.58%)。但等权重指数同期 +1.21%,两者裂口 3 个百分点——指数只是小跌,重量全在硬件链。
日股:日经225 63,290.11(-2.12%),本期首次取得。开 64,344.37、高 64,589.04、低 62,711.42,日内振幅 2.87%。半导体权重被内需商社对冲,跌幅小于韩股。
韩股:KOSPI 5,730.74(-3.48%)、KOSDAQ 724.38(-3.83%),本期首次取得。存储权重最纯,因此跌幅在全亚太仅次于 SOXX;KOSDAQ 跌幅大于 KOSPI,说明中小盘科创资产被优先卖出。
黄金:伦敦金现 3,876.69(-3.59%)、纽约期金 3,884.28(-3.65%)、伦敦银 49.09(-5.85%)、纽约铂金 1,433.17(-4.03%),国内 Au99.99 日盘 831.00(全期 -2.72%,日盘零振幅)。油涨金跌(布伦特 113.50,+2.44%)表明市场买的是供给冲击,不是避险。
核心背离:四条,重要性依次递减。第一,美债 10Y 单月累跌 35.6 个基点(贴现率下行)与成长股暴跌同时发生——杀的是分子的 AI 现金流预期,不是分母的贴现率,因此"降息救成长"这个常规路径本轮不成立。第二,日韩数据的补齐让"半导体权重越大、跌幅越深"这条规律第一次可以跨国排序:SOXX -8.24% > KOSDAQ -3.83% > KOSPI -3.48% > 科创50 -5.48%(A股 内部最纯的科技篮子)> 纳指 -2.86% > 日经 -2.12% > 上证 -1.44%;A股 在这条链上跌得最晚、也最不全,11-02 要补的正是这块差价。第三,油涨 2.44% 对金跌 3.59%——地缘溢价被原油全部拿走,黄金反而因为"通胀预期上行推迟降息"被杀,避险功能在此期间失效。第四,A股 -1.44% 对港股 +1.46%(2.90 个百分点),原因不在流动性而在权重结构:港股有消费与能源做缓冲,A股 只有半导体在挨打。
一句话收尾:这一天全球没有一个赢家,只有一个相对输得少的方向——现金流。下周一的定价,一半已经在周末写好,另一半取决于早间日经与费半期货的第一根 K 线。
数据来源与免责声明
查看数据来源与口径
| 市场 | 数据源 | 口径 | |---|---|---| | A股(指数) | 腾讯财经 `qt.gtimg.cn`(`sh000001` / `sz399001` / `sz399006` / `bj899050` / `sh000688` / `sh000300` / `sh000016` / `sh000922`) | 10-30 15:00 收盘价,时间戳 20261030161400–20261030161459;周末零增量 | | A股(涨跌家数 / 成交额) | 新浪财经 `Market_Center.getHQNodeData`(node=hs_a,56 页全量抓取,5,576 条) | 逐笔统计;涨/跌/平按 `changepercent` 正负判定;涨跌停按 \|涨跌幅\| ≥ 9.8% 口径(涨停 59 / 跌停 189);成交额按 `amount` 字段求和 = 16,874.33 亿元(沪 7,642.27 + 深 9,102.41 + 北 1,350.75),与腾讯指数成交额口径核对一致 | | A股(板块) | 新浪财经 `newSinaHy.php`(49 个行业分类) | 行业分类的各行业算术平均涨跌幅与成交额,10-30 收盘定格 | | 港股 | 腾讯财经 `hk` 前缀(`hkHSI` / `hkHSTECH` / `hkHSCEI` 及 30 只个股) | 10-30 16:00 收盘价(恒指时间戳 2026/10/30 18:31:07) | | 美股 | 腾讯财经 `us` 前缀(`usDJI` / `usINX` / `usIXIC` / `usNDX` / `usSOXX` 及 20 只个股) | 10-30 16:00 美东收盘价,盘后(上海 04:00–08:00)已结束 | | **日股** | **CNBC Quote** `quote.cnbc.com/quote-html-webservice/restQuote`(symbol=`.N225`) | **本期新取得**:last 63,290.11 / prev 64,659.47 / open 64,344.37 / high 64,589.04 / low 62,711.42 / change -1,369.36 / -2.12%;`realTime=false`、`last_time=2026-10-30`;前收与 10-29 已归档期一致 | | **韩股** | **CNBC Quote**(symbol=`.KS11`);KOSDAQ 取自同期韩媒收盘统计(单源) | **本期新取得**:KOSPI last 5,730.74 / prev 5,937.66 / open 5,760.35 / high 5,784.98 / low 5,599.42 / -206.92 / -3.48%;KOSDAQ 724.38(-3.83%,前收 752.24)。前收与 10-29 已归档期一致 | | 国际现货金银 / 铂金 / 原油 | 腾讯财经外盘 `hf_XAU` / `hf_XAG` / `hf_XPT` / `hf_CL` / `hf_OIL` | 伦敦金现 04:55 收周线 3,876.69、伦敦银现 49.09;纽约期金 `hf_GC` 04:59:59 报 3,884.28;WTI 102.91、布伦特 113.50(05:59:58 收周线) | | Au99.99 | 上海黄金交易所官网 `www.sge.com.cn/graph/quotations`(heyue=Au99.99)与 `/graph/Dailyhq`(官方日 K) | 官方分钟行情 782 个点:夜盘 20:00 开 854.76 → 02:30 收 833.00;日盘 09:00–15:30 四价全部 831.00;-2.72% 以 10-29 收盘 854.76 为基准;接口标注下一有效点 2026-11-02 02:29,确认周末无新增 | | 财经资讯 | 东方财富快讯 `np-listapi.eastmoney.com`(fastColumn 102 / 103 / 104) | 10-30 16:17 — 10-31 11:54 时间窗内逐条摘录,共 8 条入卡 | | 宏观数据 | 国家统计局 10 月中国采购经理指数(快讯转述) | 制造业 49.3 / 非制造业 49.7 / 综合 49.7;高技术制造业 51.3、装备制造业 50.6、消费品 48.8、高耗能 47.3、建筑业 48.0、服务业 50.0;大/中/小型企业 50.2 / 48.4 / 47.5 | **双源交叉说明**:A股 指数采用腾讯财经 + 新浪财经两路交叉(成交额 16,874.33 亿元经两路核对一致,涨跌家数逐笔重算一致)。日经225 与 KOSPI 的 `previous_day_closing` 与 10-29 已归档期收盘值(64,659.47 / 5,937.66)交叉验证一致。港股、美股、国际金银、原油为腾讯财经外盘**单源**;Au99.99 为上海黄金交易所官方接口**单源**;KOSDAQ 为韩媒统计**单源**。本期未使用任何不可靠第二来源凑数。 **与前四期(08:00–11:00)的关系**:本时段 11:00–12:00 期间全球无任何股票市场开盘,所有指数、个股、成交额、涨跌家数与 11:00 那份**完全一致**。**本期唯一的实质性增量是日股与韩股收盘数据的补齐**——前四期该两项均标注"暂无",原因记录如下:gtimg `jpN225 / jpNIKKEI / krKS11` 返回 `pv_none_match`;新浪 `hq.sinajs.cn` 返回 403 Forbidden;Yahoo Finance 返回 `Edge: Too Many Requests`;stooq 无对应代码;东方财富 `push2` / `push2his` 无响应;百度股市通返回风控(`hit risk`)。本期改用 CNBC Quote 取得并通过前收交叉验证,因此图中与正文不再标注"暂无"。未对任何历史报告做修改。 **图表数据一致性**:6 张 PNG 全部由上述真实数值直接绘制,未使用任何估算值、未补 0、未沿用旧值。跨市场图本期已包含日经225、KOSPI、KOSDAQ 三个真实点位。 **报告生成时间**:2026-10-31 12:00(Asia/Shanghai)不构成投资建议。