报告生成时间:2026-11-02 14:08 (Asia/Shanghai)
核心判断
午后第二小时的答案不是「涨不动了」,而是「钱换了口袋」:上证 3,639.52(+1.13%)较 13:00 的 3,623.97 又抬了 15 点,科创50 冲到 1,208.57(+4.11%) 创当期最强,中证1000(+3.21%)、中证500(+2.97%)全面跑赢沪深300(+0.96%)与上证50(+0.54%),全 A 上涨面从 3,858 只扩到 4,815 只(86.45%)、中位数从 +0.96% 抬到 +2.24%——但红利指数 -0.77%、中证红利 -0.44%、煤炭指数 -1.97%、上海银行 8.49(-8.81%) 逆势扩大跌幅,风格剪刀差从 13:00 的不到 3 个百分点撕裂到 6.08 pct;港股恒生科技 3,866.20(+2.96%) 延续强势、KOSPI 5,882.43(+2.65%)、日经225 63,152.36(-0.22%) 亚太唯一绿盘,美股仍在 10-30 的 -1.09% / -1.82% / -2.86% 里休市(22:30 才开盘),黄金伦敦金现 3,914.09(+0.96%) 站回 3,900 上方、Au99.99 日盘 13:46 见 839.10 创日内新高收在 838.05,而 A股黄金概念 -1.95%、山金国际 20.38(-5.87%)、赤峰黄金 31.42(-4.70%) 继续背离,同时 WTI 100.52(-3.46%) 连续第四小时下跌——这是一次「高切低、红利切成长、实物切估值」的完整换防,不是指数层面的普涨。
KPI 速览
|
上证指数 3639.52 ▲ +1.13% |
深证成指 11076.87 ▲ +2.24% |
创业板指 2483.40 ▲ +2.89% |
北证50 895.58 ▲ +1.11% |
|
恒生指数(14:00) 23455.98 ▲ +0.69% |
恒生科技(14:00) 3866.20 ▲ +2.96% |
道琼斯(10-30 收盘) 51770.31 ▼ -1.09% |
标普500(10-30 收盘) 7580.07 ▼ -1.82% |
|
纳斯达克(10-30 收盘) 25437.00 ▼ -2.86% |
日经225(14:00) 63152.36 ▼ -0.22% |
韩国KOSPI(14:00) 5882.43 ▲ +2.65% |
伦敦金现(14:00) 3914.09 ◆ +0.96% |
|
Au99.99(元/克 14:00) 838.05 ◆ +0.85% |
科创50 1208.57 ▲ +4.11% |
沪深300 4023.77 ▲ +0.96% |
红利指数 3322.48 ▼ -0.77% |
交易状态
| 市场 | 状态 | 上海时间 | 数据口径 |
|---|---|---|---|
| A股 | ● 开盘(午后连续竞价) | 14:00 — 15:00 收盘 | 盘中实时(腾讯行情 14:03 / 14:07 双快照) |
| 港股 | ● 开盘(午后) | 14:00 — 16:00 收盘 | 盘中实时(13:46 快照) |
| 美股 | ● 休市(周一凌晨) | 14:00 = 美东 11-02 01:00 | 2026-10-30 收盘;冬令时 22:30 开盘 |
| 日股 | ● 开盘(尾盘) | 14:00 — 15:00 收盘 | 盘中实时(13:59 快照) |
| 韩股 | ● 开盘 | 14:00 — 15:30 收盘 | 盘中实时(13:59 快照) |
| 国际现货黄金 | ● 开盘(24 小时) | 14:00 实时 | 伦敦金现 3,914.09,日高 3,919.19 / 日低 3,881.88 |
| 国内黄金 | ● 开盘(午后) | 13:30 — 15:30 | 上金所 Au99.99 分钟行情,14:00 报 838.05 |
图表
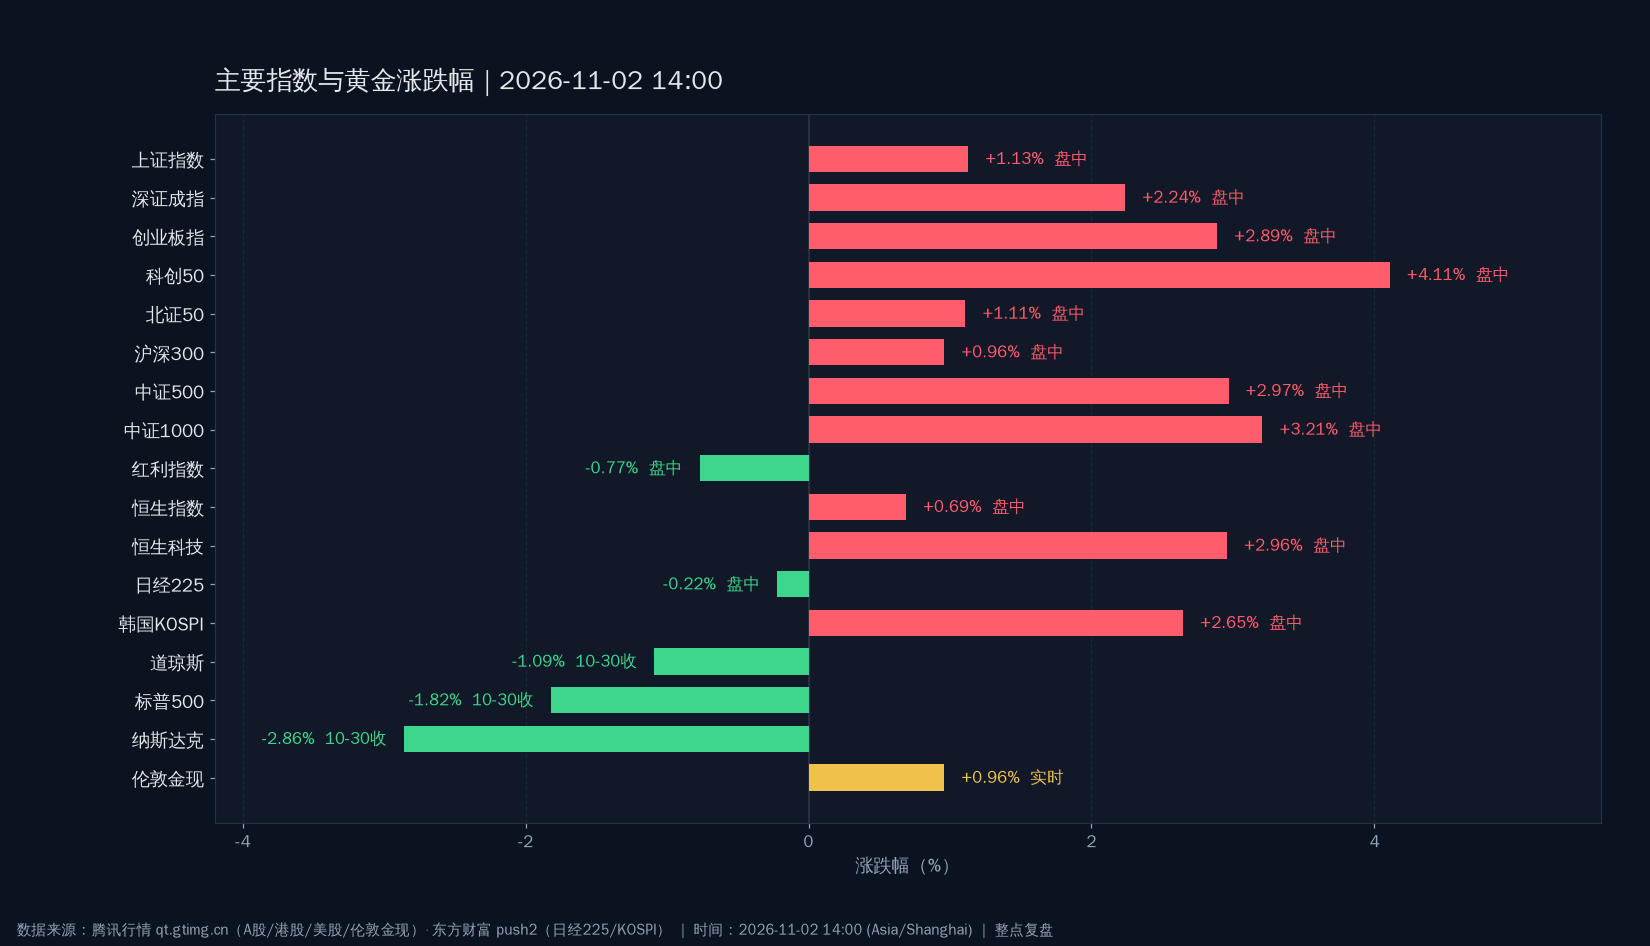
图注:截至 2026-11-02 14:00(Asia/Shanghai),A股、港股、日股、韩股、伦敦金现为盘中实时;美股为 2026-10-30 收盘数据(周一凌晨休市,冬令时 22:30 开盘)。
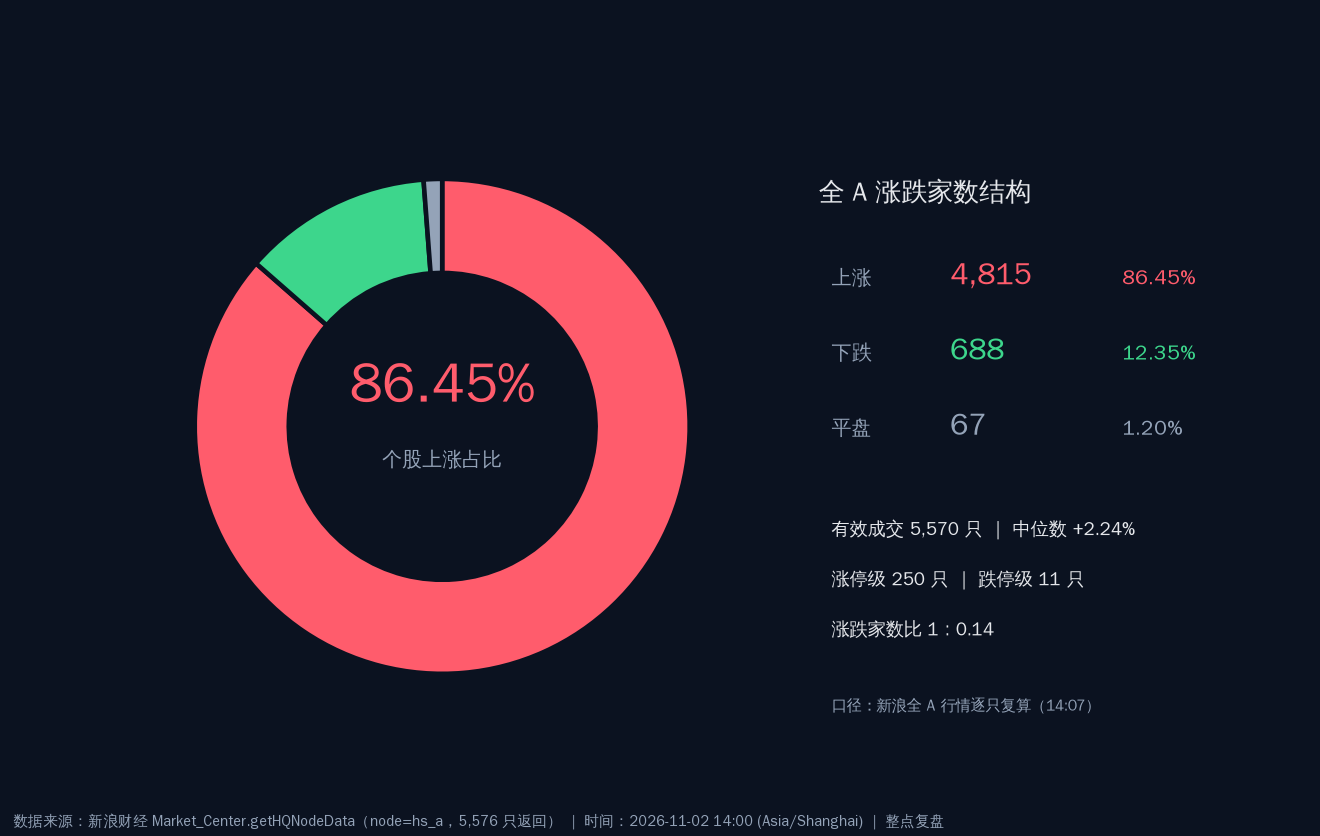
图注:全 A 5,576 只返回、5,570 只有效成交,上涨 4,815 只(86.45%)/ 下跌 688 只(12.35%)/ 平盘 67 只(1.20%),中位数 +2.24%,涨停级 250 只对跌停级 11 只。口径为新浪全 A 行情逐只复算(14:07)。
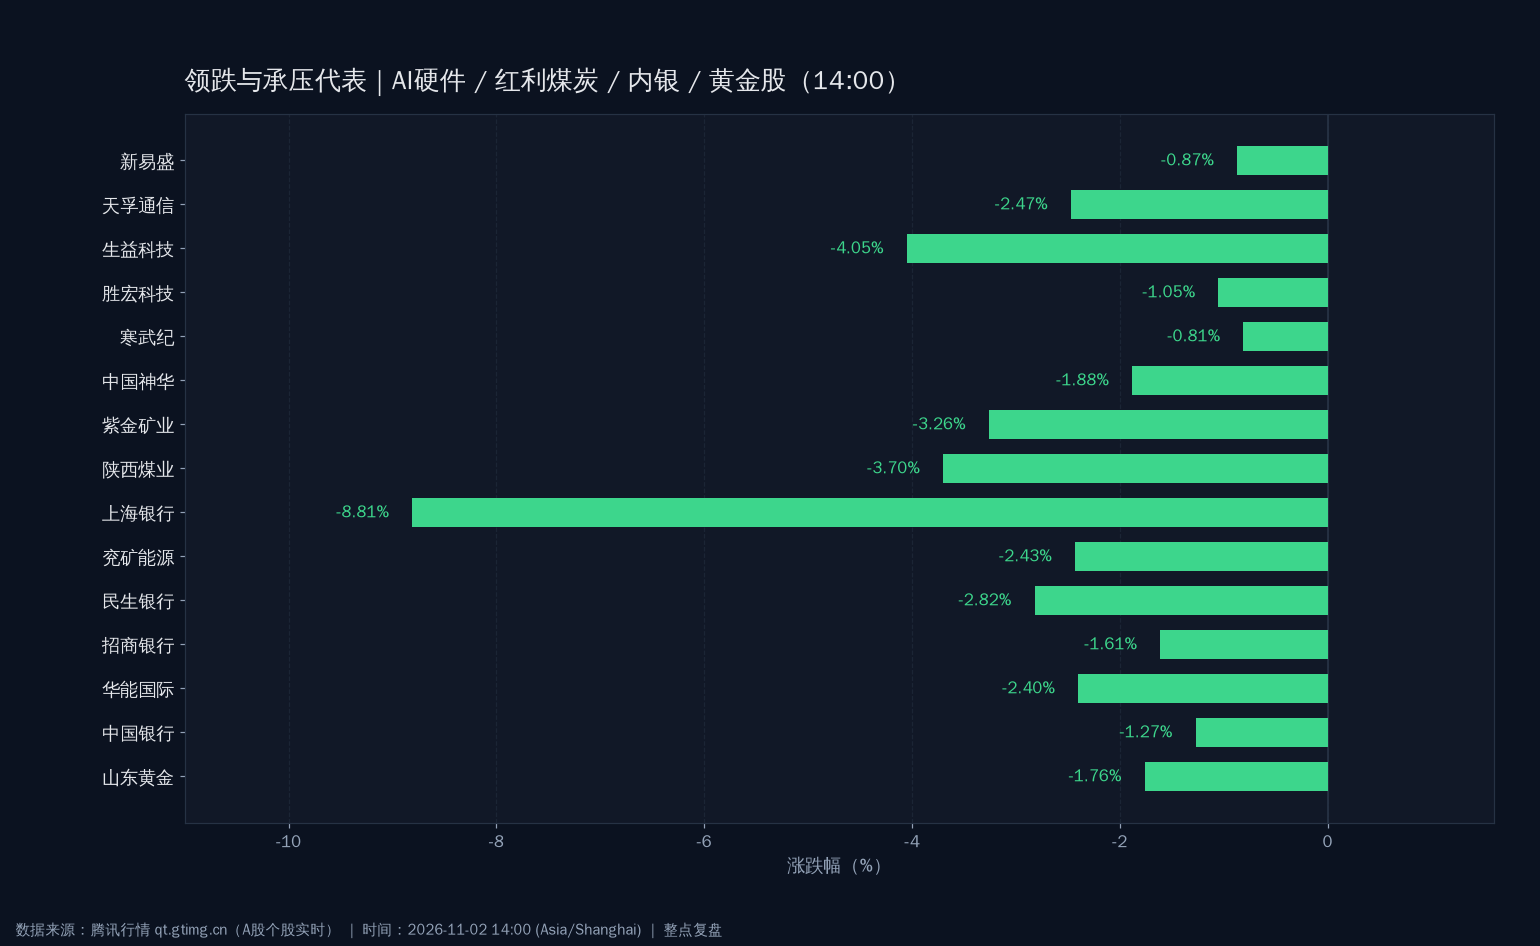
图注:图中个股为 14:00 实时价,涵盖 AI 硬件(新易盛、天孚通信、生益科技、胜宏科技、寒武纪)、红利煤炭(中国神华、陕西煤业、兖矿能源、华能国际)、内银(上海银行、民生银行、招商银行、中国银行)与黄金股(紫金矿业、山东黄金)四条承压主线。
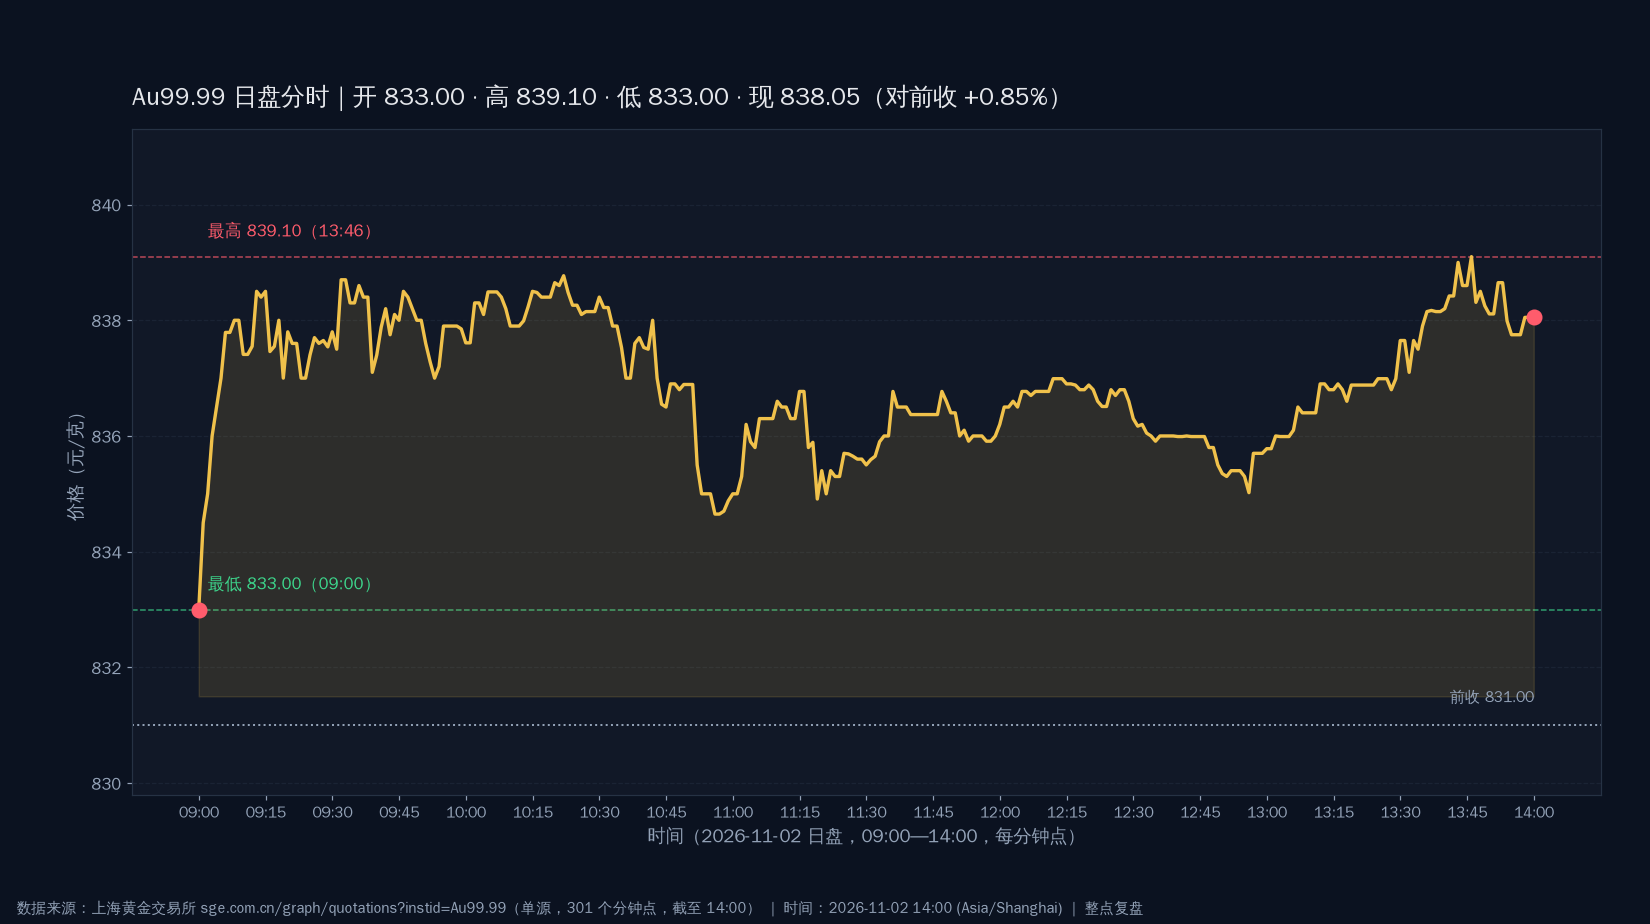
图注:上海黄金交易所 Au99.99 日盘分钟行情,09:00—14:00 共 301 个分钟点;开 833.00、最低 833.00(09:00)、最高 839.10(13:46)、14:00 报 838.05,对前收 831.00(10-30 日盘收盘)为 +0.85%。单源,未做插值。
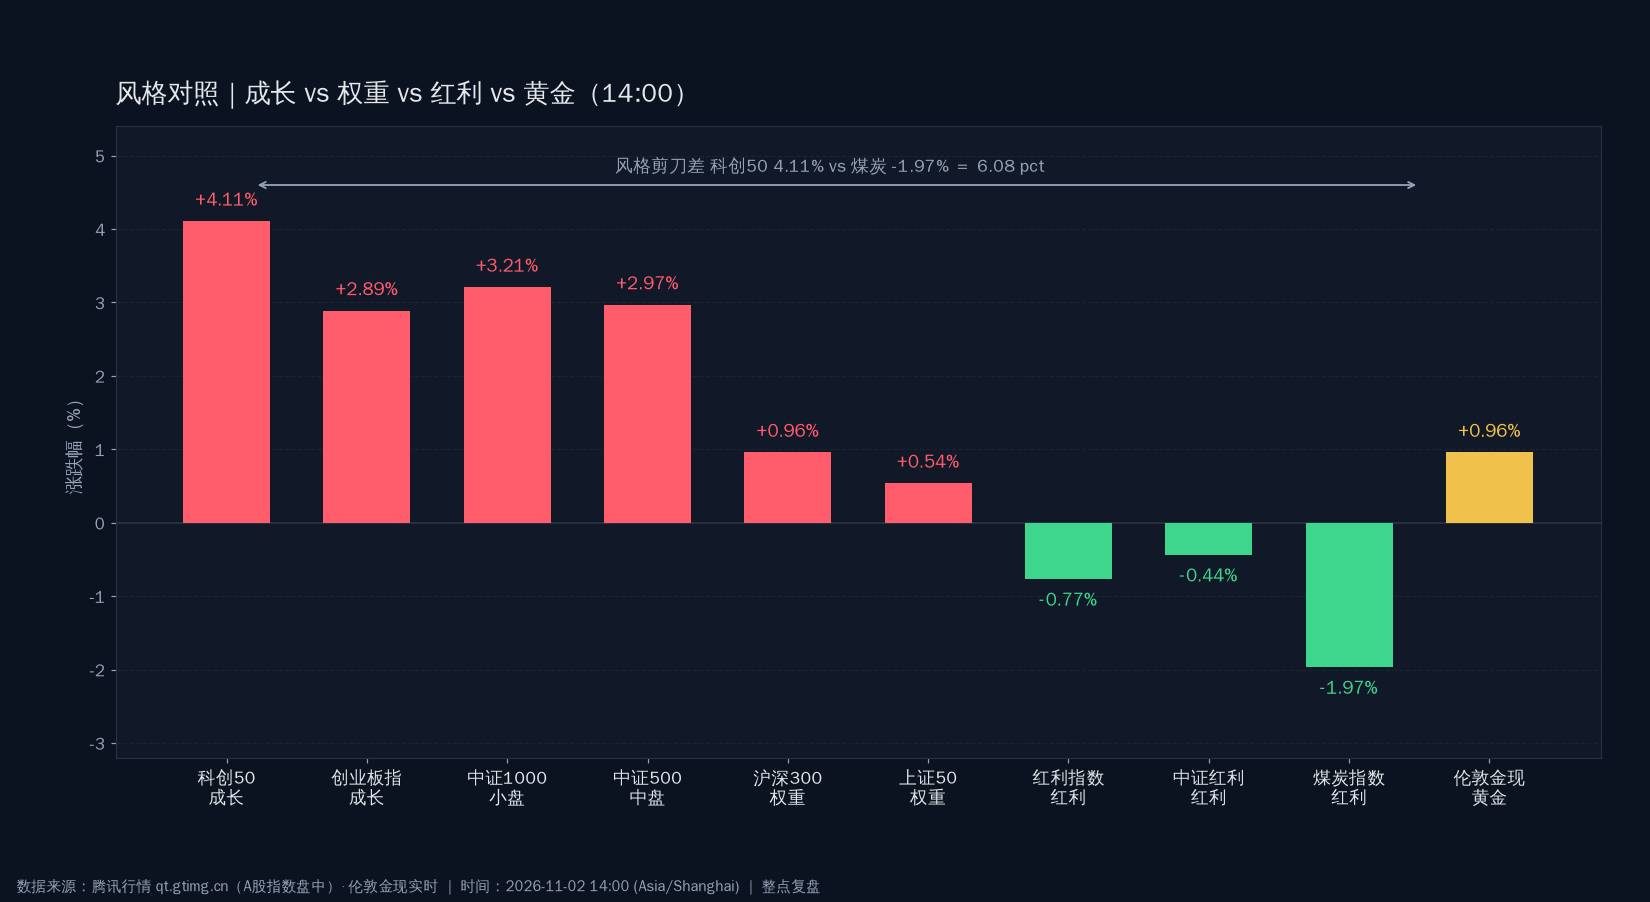
图注:成长(科创50、创业板指)、中小盘(中证1000、中证500)、权重(沪深300、上证50)、红利(红利指数、中证红利、煤炭指数)与黄金同框对照。风格剪刀差科创50 +4.11% 对煤炭 -1.97%,达 6.08 pct。
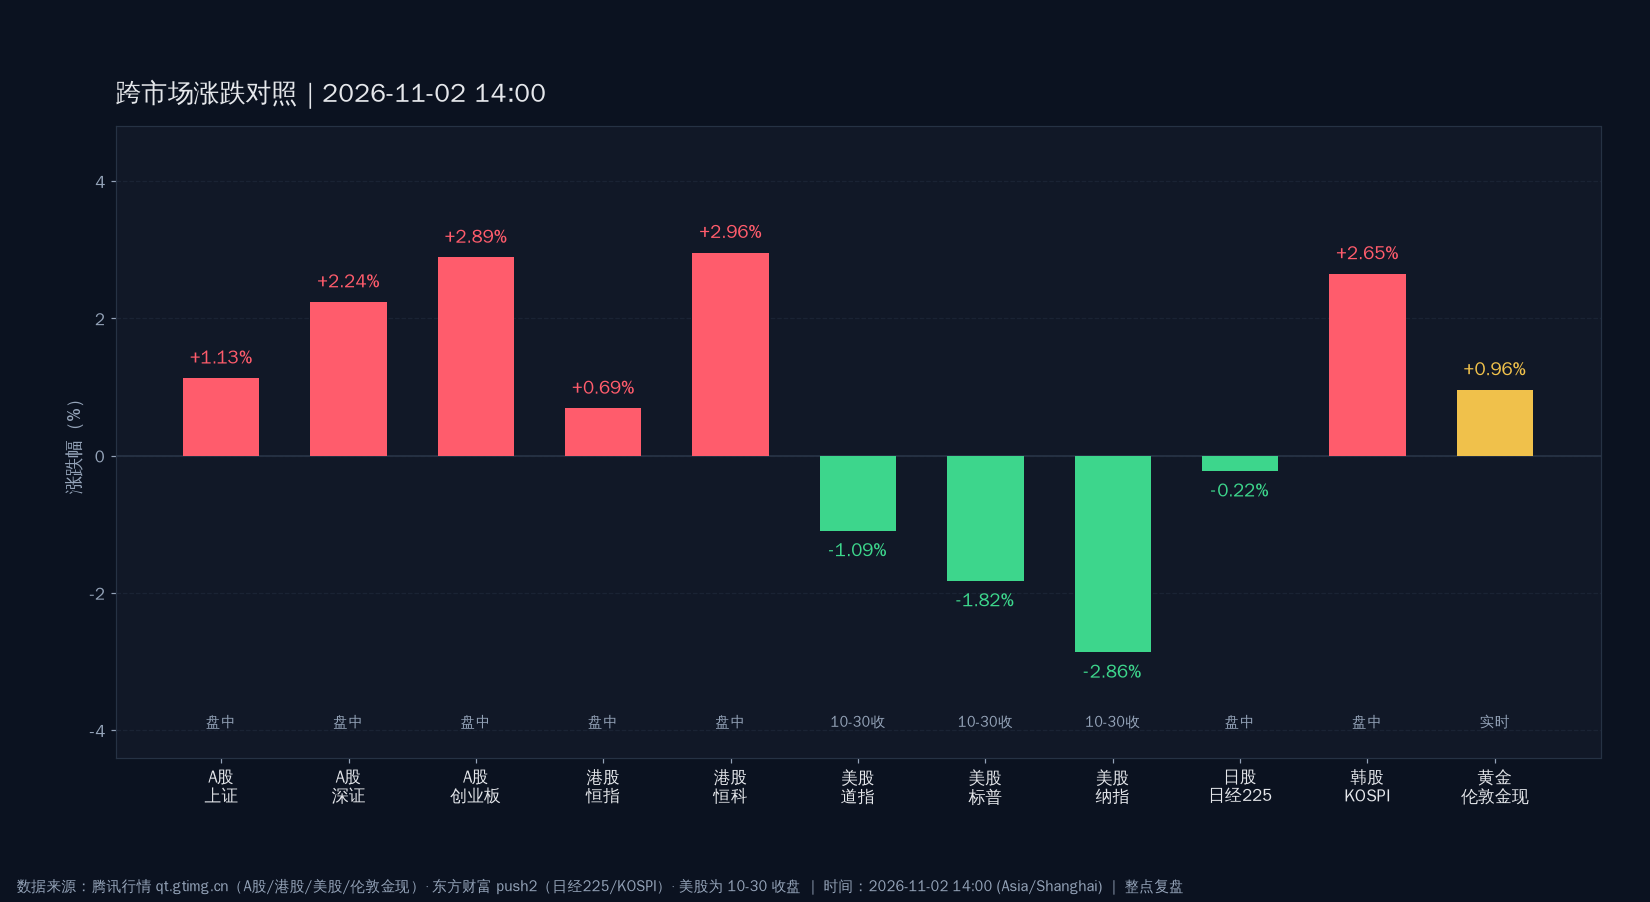
图注:A股、港股、美股、日股、韩股、黄金跨市场同刻度对照。美股为 10-30 收盘,其余为 14:00 盘中实时。
最新资讯 → 板块 → 龙头股价
关键资讯
01 · 现货黄金重回 3,900 美元上方,日内涨约 1%
14:00 伦敦金现报 3,914.09(+0.96%),日内区间 3,881.88—3,919.19;纽约期金 3,923.69(+0.64%)、纽约期银 50.44(+2.37%)涨幅继续大于黄金。 反弹来自亚洲早盘多头逢低买入,但分析师提示油价高企推升通胀、进而强化美国加息预期, 上行空间受贴现率压制——所以这轮反弹是「修复」而不是「趋势重启」。
来源:腾讯行情 hf_XAU / hf_GC / hf_SI · 时间:2026-11-02 14:00
02 · 宽基 ETF 成交全面放量:9 只热门宽基近 500 亿,三只单只破百亿
截至 13:55,科创50ETF华夏成交逼近 145 亿元、创业板ETF易方达突破 113 亿元、 沪深300ETF华泰柏瑞约 107 亿元,宽基型 ETF 总成交额 1,112 亿元 已超越上周五全天的 1,104 亿元; 9 只热门宽基合计 489 亿元,较上周五同时刻放量 97%。
为什么重要:这是本时段验证「增量资金来自被动」的最硬证据——ETF 在放量,而不是主动管理在加仓。 它是 86% 上涨面的资金来源,也意味着一旦 ETF 申购转负,指数支撑会立刻变薄。
来源:新浪财经 7×24 电报(13:13、13:40、13:58)· 时间:2026-11-02 13:13—13:58
03 · 传媒影视 + 金融科技同步爆发:多只 ETF 涨停,两融与互联网券商领涨
行业口径 传媒娱乐 +7.66% 居首,概念口径 互联金融 +8.88% 居首; 金融科技ETF华宝、博时、易方达、汇添富批量涨停,创业板金融科技ETF涨超 10%; 影视ETF银华、影视ETF国泰触及涨停,芒果超媒 26.76(+20.00%、19.15 亿)、 捷成股份 5.64(+20.00%、19.77 亿)、银之杰 26.68(+20.02%、17.70 亿)、赢时胜 13.14(+20.00%、9.18 亿)集体 20cm。
为什么重要:传媒与金融科技的共同点是「低盈利质量、高股价弹性」,它们领涨说明这轮行情的驱动不是业绩, 而是流动性与风险偏好的修复——这与红利被卖出是同一件事的两面。
来源:新浪财经行业/概念板块接口 + 7×24 电报(13:43、13:48、13:54)· 时间:2026-11-02 14:00
04 · 铠侠财报落地,高盛力挺三星与 SK海力士:NAND 短缺或延续至 2027 年
高盛据铠侠 2026 自然年三季度(2026 财年二季度)业绩判断,NAND 供应短缺可能延续至 2027 年, 维持 SK海力士与三星电子「买入」评级;同时 SK海力士于 10-30 调整高管团队、新设美洲区负责人机构(11-01 生效), 三星电子盘中涨 3%。国内映射:长鑫科技 42.29(+1.17%、86.89 亿)、兆易创新 268.40(+4.11%)、 佰维存储 133.47(+2.06%)、北方华创 513.32(+7.22%)。
为什么重要:这是存储链从「杀估值」转为「讲供需」的第一个卖方级支撑, 也是 KOSPI +2.65% 与 科创50 +4.11% 的同一根逻辑。
来源:新浪财经 7×24 电报(12:25、13:20、13:55)· 时间:2026-11-02 13:20—13:55
05 · 油价连续第四小时下跌,特朗普被指愿给外交解决伊朗更多时间
WTI 100.52(-3.46%)、布伦特 109.83(-3.18%) 双双跌破关键整数位; 消息面为特朗普希望在 11-03 中期选举后可能恢复打击之前,给外交努力留出更多时间, 卡塔尔调解方与伊朗代表团已连续 3 天会谈,伊朗外长称同意一项开放霍尔木兹海峡的「两日计划」。 反向变量:S-OIL 称中东约 25% 炼油设施、俄罗斯约 40% 炼厂运营受扰, 分析师普遍预期油价将反弹。
为什么重要:油跌对 A股 是成本利好(航空、化工、交运),对红利煤炭是持续压制, 对黄金则是「通胀溢价」的抽血。三者的方向在 14:00 完全一致地兑现了。
来源:新浪财经 7×24 电报(13:16、13:28、13:57)+ 腾讯行情 hf_CL / hf_OIL · 时间:2026-11-02 13:16—14:00
06 · 内银午后跌幅扩大:上海银行 8.49(-8.81%),H 股内银同步走弱
上海银行 8.49(-8.81%、20.49 亿)、民生银行 3.44(-2.82%)、招商银行 42.85(-1.61%)、 工商银行 8.66(-1.03%)、中国银行 7.00(-1.27%)、兴业银行 19.45(-1.02%); 港股端中国银行 H 5.895(-4.07%)、招商银行 H 53.000(-2.84%)、工商银行 H 7.730(-2.09%)、 建设银行 H 10.110(-1.46%),南向资金 13:12 净卖出 20 亿港元。
为什么重要:这是 A/H 同步、而非单一市场事件——说明卖的不是「A股红利拥挤度」, 而是「吃息差这门生意的定价」。同时农行 7.45(-0.40%)、光大银行 3.14(+1.29%)、 浦发银行 10.07(+0.50%)并未跟跌,跌幅集中在前期涨幅最大的一批。
来源:腾讯行情 A股实时 + 港股实时 + 新浪 7×24 电报 13:12 · 时间:2026-11-02 14:00
07 · 10 月财新中国新经济指数升至 35.4,创 2017 年发布以来新高
2026 年 10 月 NEI 录得 35.4,即新经济投入占整个经济投入的比重为 35.4%, 较上月回升 1.3 个百分点,三大投入指数均上升、其中科技投入指数上升最多。
为什么重要:它给「科创50 +4.11%、创业板 +2.89% 领涨」提供了基本面注脚—— 科技投入占比创历史新高,与今日「成长跑赢红利 6 个百分点」的方向完全一致。
来源:财新智库 / 新浪财经 7×24 电报(11:57)· 时间:2026-11-02 11:57
08 · 立讯精密:CPC 与 XPO 仍在方案验证,预计明年下半年陆续量产
公司在业绩说明会表示,OCP 上展示的 DAC、NPC 等产品已批量量产,光模块已实现定点与小批量量产, CPC 和 XPO 与头部客户仍在方案验证阶段。
为什么重要:这是对 10-31 英伟达 OOI(光引擎上中介层)技术路线变化的直接回应—— 国内厂商并未被排除在下一代方案之外,但「明年下半年」的时间点也说明 2027 年前的估值斜率仍要打折。 今日光模块内部继续分化(中际旭创 559.18 +1.12% / 新易盛 194.30 -0.87% / 天孚通信 144.34 -2.47%)正是这条不确定性的定价。
来源:新浪财经 7×24 电报(13:13)· 时间:2026-11-02 13:13
影响映射
| 资讯要点 | 影响 | 相关板块 | 传导逻辑 |
|---|---|---|---|
| 宽基 ETF 放量破千亿 | 利好 | 宽基指数 / 券商 / 金融科技 | 被动资金申购放量 → 一篮子买入摊到全成分股 → 广度扩张至 86%,券商赚交易量与两融 |
| NEI 35.4 创历史新高 | 利好 | 科创 / 半导体 / AI 算力 | 科技投入占比创历史新高 → 成长股贴现分母的「远期增长」被重新定价 → 科创50 领涨 4.11% |
| 高盛看多 NAND 至 2027 | 利好 | 存储 / 半导体设备 / 韩股 | 供给短缺延续 → 存储涨价周期被拉长 → 兆易创新 +4.11%、北方华创 +7.22%、KOSPI +2.65% |
| 油价跌破 101 美元 | 利好 | 航空 / 化工 / 交运 | 燃料成本下行 → 中下游毛利改善;同时压制通胀预期 → 加息概率回落 → 利于成长股估值 |
| 油价跌破 101 美元 | 利空 | 煤炭 / 石油 / 红利资源 | 能源价格锚下移 → 资源股盈利预期与分红能力同步下修 → 煤炭指数 -1.97%、中国神华 -1.88% |
| 内银 A/H 同步走弱 | 利空 | 银行 / 红利低波 | 风格切换中资金从「高股息确定性」转向「高弹性成长」→ 上海银行 -8.81%、中行 H -4.07% |
| 现货金重回 3,900 上方 | 中性偏多 | 黄金 / 白银 | 金价涨但金股跌 → 股价已提前定价金价回调 → 山金国际 -5.87%、赤峰黄金 -4.70% 与金价背离 |
| 传媒影视 + 金融科技爆发 | 利好 | 传媒 / 影视 / 互金 | 风险偏好回升 → 高 beta、低盈利质量品种弹性最大 → 传媒娱乐 +7.66%、互联金融 +8.88% |
龙头个股
| 板块 | 龙头公司 | 代码 | 最新价 / 收盘价 | 涨跌幅 | 市场 | 备注 |
|---|---|---|---|---|---|---|
| AI 算力 / 光模块 | 中际旭创 | 300308 | 559.18 | +1.12% | A股 | 160.67 亿,全 A 成交第一 |
| 新易盛 | 300502 | 194.30 | -0.87% | A股 | 135.73 亿,全天翻绿 | |
| 天孚通信 | 300394 | 144.34 | -2.47% | A股 | 58.88 亿 | |
| 半导体 / 存储 | 北方华创 | 002371 | 513.32 | +7.22% | A股 | 46.98 亿,设备端领涨 |
| 兆易创新 | 603986 | 268.40 | +4.11% | A股 | 77.00 亿,存储涨价 | |
| 寒武纪 | 688256 | 872.83 | -0.81% | A股 | 85.36 亿,逆势翻绿 | |
| 券商 / 金融科技 | 东方财富 | 300059 | 18.84 | +7.05% | A股 | 75.67 亿 |
| 中信证券 | 600030 | 25.61 | +5.39% | A股 | 48.54 亿 | |
| 传媒 / 影视 | 芒果超媒 | 300413 | 26.76 | +20.00% | A股 | 19.15 亿,20cm 涨停 |
| 捷成股份 | 300182 | 5.64 | +20.00% | A股 | 19.77 亿,20cm 涨停 | |
| 白酒 / 消费 | 贵州茅台 | 600519 | 1437.76 | +3.28% | A股 | 98.51 亿 |
| 古井贡酒 | 000596 | 103.82 | +8.48% | A股 | 白酒板块最强 | |
| 光伏 / 新能源 | 阳光电源 | 300274 | 71.51 | +9.53% | A股 | 61.82 亿,光伏最强 |
| 隆基绿能 | 601012 | 11.51 | +4.64% | A股 | — | |
| 黄金股(受损端) | 紫金矿业 | 601899 | 26.70 | -3.26% | A股 | 64.20 亿 |
| 山金国际 | 000975 | 20.38 | -5.87% | A股 | 板块跌幅最深 | |
| 赤峰黄金 | 600988 | 31.42 | -4.70% | A股 | — | |
| 内银(受损端) | 上海银行 | 601229 | 8.49 | -8.81% | A股 | 20.49 亿,跌幅最深 |
| 中国银行 H | 03988 | 5.895 | -4.07% | 港股 | A/H 同步 | |
| 招商银行 H | 03968 | 53.000 | -2.84% | 港股 | — | |
| 港股科技 | 小米集团-W | 01810 | 28.420 | +7.33% | 港股 | 恒科最强权重之一 |
| 宁德时代 H | 03750 | 364.600 | +7.62% | 港股 | A/H 齐涨(A 股 242.03 +3.91%) | |
| 腾讯控股 | 00700 | 396.000 | +3.23% | 港股 | 62.00 亿港元 | |
| 美股(10-30 收盘) | 英伟达 | NVDA | 204.64 | -4.22% | 美股 | 收盘价,22:30 开盘 |
| 费城半导体ETF | SOXX | 471.51 | -8.24% | 美股 | 收盘价 |
兑现与背离小结: 资讯层面「ETF 放量 + 科技投入创新高 + NAND 短缺」三条已经被完全定价——科创50 +4.11%、传媒 +7.66%、金融科技 ETF 批量涨停,是本期最干净的兑现。
尚未兑现的是「油价可能反弹」这一反向逻辑:WTI 已跌破 101,但 A 股石油板块仅 -0.51%(中国石化 5.87),说明市场还没为反弹付钱。
最明显的背离有两处:一是金价涨 0.96% 而金股跌 1.95%—5.87%,股价在替未来的金价回调提前买单;二是中际旭创 +1.12% 而新易盛 -0.87%、天孚通信 -2.47%,同一条算力主线内部在拆方向,说明这不是板块行情,是筹码行情。
A股详细分析
1. 盘面事实
14:00 的 A 股是一张典型的「指数温和、结构剧烈」的图。上证指数 3,639.52(+1.13%)、日内 3,594.77—3,648.13,深证成指 11,076.87(+2.24%)、创业板指 2,483.40(+2.89%),科创50 以 1,208.57(+4.11%) 成为全场最强宽基,北证50 895.58(+1.11%)、日内 874.93—905.94 振幅达 3.50%、为各宽基之最。中小盘全面占优:中证1000 6,358.90(+3.21%)、中证500 6,452.21(+2.97%),而沪深300 4,023.77(+0.96%)、上证50 2,756.84(+0.54%)明显落后。成交侧:个股逐只加总 15,059.7 亿元(14:07 复算),较 13:20 的 12,546 亿再增约 2,500 亿,全天量能大概率站上 1.7 万亿;仅 9 只热门宽基 ETF 就吃掉 489 亿成交。广度是本时段最健康的一组:5,570 只有效成交、上涨 4,815 只(86.45%)、下跌 688 只(12.35%)、平盘 67 只(1.20%),涨跌比 1 : 0.14,中位数 +2.24%(13:00 为 +0.96%),涨停级 250 只对跌停级 11 只。分板块看,沪主板 1,345 涨/318 跌、深主板 1,314/159、创业板 1,290/113、科创板 559/52、北交所 306/46——五个板块全部普涨,涨停 250 只里没有一个板块拖后腿。
2. 直接拖累机制
红利是本期唯一被系统性卖出的方向,且跌幅在扩大而非收敛:红利指数 3,322.48(-0.77%)、中证红利 5,567.74(-0.44%)、煤炭指数 4,845.03(-1.97%),且相对于 13:00 的「红利翻绿」只是开始,这一小时跌幅继续扩大。传导链条清晰——现象:油价 WTI 跌破 101(-3.46%)→ 机制:能源价格锚下移,煤炭与石油股的盈利预期与分红能力同步下修,同时风险偏好回升使「吃息差的钱」流向高弹性品种 → 影响:陕西煤业 27.04(-3.70%)、兖矿能源 18.87(-2.43%)、中国神华 51.01(-1.88%)、华能国际 7.32(-2.40%)集体走弱。银行是第二条但性质不同:上海银行 8.49(-8.81%、20.49 亿) 跌幅最深,民生银行 3.44(-2.82%)、招商银行 42.85(-1.61%)、中国银行 7.00(-1.27%),并且 H 股中国银行 5.895(-4.07%)、招商银行 H 53.000(-2.84%)同步——A/H 同向说明卖的不是「A股红利拥挤」,是「内银定价」本身;反驳证据在同一张表里:农业银行 7.45(-0.40%)、光大银行 3.14(+1.29%)、浦发银行 10.07(+0.50%)并未跟跌,跌幅集中在前期涨幅最大的一批。第三条是 AI 硬件内部的筹码分化:新易盛 194.30(-0.87%、135.73 亿)、天孚通信 144.34(-2.47%、58.88 亿)、生益科技 83.48(-4.05%、63.12 亿)、胜宏科技 137.58(-1.05%、58.22 亿)、寒武纪 872.83(-0.81%、85.36 亿),而中际旭创 559.18(+1.12%、160.67 亿)与东山精密 93.63(+8.80%、103.08 亿)反向——13:30 电报记录的「东山精密、长飞光纤双双炸板、中际旭创再度翻绿」在这一小时被部分修复,但七只高成交 AI 硬件股中仍有五只翻绿,说明抛压没走,只是被更大的买盘接住了。
3. 抗跌与资金结构
抗跌端完全换了一批。券商与金融科技是本期最强主线:东方财富 18.84(+7.05%、75.67 亿)、中信证券 25.61(+5.39%、48.54 亿)、国元证券 6.90(+4.07%)、国泰海通 16.20(+2.14%),配合金融科技 ETF 批量涨停与互联金融概念 +8.88%,逻辑是「成交放量 → 券商经纪与两融直接受益」,广发证券 12:03 的研报(前三季度 42 家上市券商投资业务收入 1,955 亿元、同比 +6%,CR5 占比 50%、较 2025 年末提升 4pct)提供了基本面背书。消费端白酒继续接棒:贵州茅台 1,437.76(+3.28%、98.51 亿)、古井贡酒 103.82(+8.48%)、今世缘 34.73(+3.36%)、山西汾酒 130.32(+3.21%),唯五粮液 74.40(-0.40%)掉队。成长侧半导体设备与存储最硬:北方华创 513.32(+7.22%)、兆易创新 268.40(+4.11%)、中微公司 219.43(+2.69%)、海光信息 176.70(+3.82%)、佰维存储 133.47(+2.06%)。光伏第二波拉升:阳光电源 71.51(+9.53%、61.82 亿)、隆基绿能 11.51(+4.64%),13:43 电报明确记录「光伏设备板块再度拉升」。资金结构的关键在被动端:宽基 ETF 总成交 1,112 亿元超上周五全天,科创50ETF华夏逼近 145 亿、创业板ETF易方达破 113 亿、沪深300ETF华泰柏瑞约 107 亿——推指数的是 ETF 的一篮子买入,这与 86% 的上涨面在数学上是一回事,也解释了为什么权重(上证50 +0.54%)落后而成长(科创50 +4.11%)领先:资金不是按市值加权进来的,是按主题和指数进来的。
4. 外部原因
外部有三条同时松动的绳子。第一是贴现率:10-30 费半 SOXX -8.24%、英特尔 -28.58%、AMD -10.88% 的杀跌已在周末被消化,今日纳指100 期货 13:35 涨幅扩大至 1%、标普500 期货 +0.52%,美股 22:30 开盘前情绪已修复;CME 12 月加息 25bp 概率仍 72%,但油价跌破 101 使通胀预期边际下移,对成长股的分母压力减轻。第二是亚太联动:KOSPI 5,882.43(+2.65%)连续跑赢,SK海力士与三星电子受高盛 NAND 买方报告支撑(三星电子盘中 +3%),恒生科技 3,866.20(+2.96%)强于恒指 23,455.98(+0.69%),A股科创50 +4.11% 与韩股 +2.65%、港股恒科 +2.96% 构成同一条半导体/科技修复链。第三是油价:WTI 100.52(-3.46%)连续第四小时下跌,特朗普被指愿给外交解决伊朗更多时间、卡塔尔调解方与伊朗连续 3 天会谈、伊朗称同意开放霍尔木兹海峡「两日计划」——对 A股 是成本利好,是今日「成长跑赢资源」的直接外部原因。
5. 内部原因
内部是政策与基本面同时给出向上信号的一次叠加。政策:全国人大常委会第二十五次会议 11-02 开幕,《金融法(草案)》二审稿充实金融消费者与投资者保护并对互联网营销增加针对性规定,《国有资产法(草案)》二审稿增加「坚持统筹发展和安全」——两条都直接利好券商与金融科技的业务边界。基本面:10 月财新中国新经济指数 35.4 创 2017 年发布以来新高,科技投入指数上升最多;北交所 354 家公司三季报平均营收 6.32 亿元、同比 +15.30%;229 家公司三季度分红、超 60 家拟派现超 1 亿元。风格跷跷板则是最直接的内部机制:红利 -0.77%、煤炭 -1.97% 与 科创50 +4.11%、中证1000 +3.21% 是同一个交易的两端,卖高股息的资金去了高弹性,风格剪刀差 6.08 pct 已达 10-30 以来最大值。
6. 定性
这是「高切低 + 红利切成长」的风格切换 + 风险偏好修复,不是熊市区间调整、不是趋势反转,更不是熔断级崩盘。 三条证据:① 五个板块全部普涨、涨停 250 只对跌停 11 只、中位数 +2.24%——如果是系统性风险,中位数不可能为正 2 个点以上;② 跌的是红利与内银这两类「过去两个月跑赢的方向」,属于拥挤度回吐而非信用事件;③ 权重(沪深300 +0.96%)仍在上涨,只是落后于成长,说明没有资金净流出市场,只有资金在内部搬家。需要警惕的是成交结构:15,059 亿元的量能与 1,112 亿 ETF 成交绑定,一旦被动申购在收盘前转弱,涨幅的可持续性会立刻变差。
7. 后市观察点
- 14:30—15:00 收盘前 30 分钟:上证能否守住 3,625(13:00 收盘位)并收在 3,630 以上,若尾盘回落至 3,600 下方即为「冲高回落」确认。
- 全 A 上涨家数能否守住 4,500 只:14:07 为 4,815 只,若收盘跌破 4,200 只则广度扩张失败,风格切换只有一天。
- 科创50 能否守住 +4.11% 并把 1,208 收盘:这是「NEI 创历史新高 + NAND 短缺」两条基本面能否被指数确认的关口。
- 红利指数 3,322.48 与煤炭指数 4,845.03 是否继续扩大跌幅:若煤炭跌破 -2.5%,说明不仅是风格切换,而是资源股盈利预期在被系统性重估。
- 上海银行 8.49(-8.81%)全天能否收窄至 -6% 以内、以及中国银行 H 5.895 是否止跌:A/H 同步下跌若延续,需要重新评估内银的股息率锚。
- 成交额能否站上 1.7 万亿:15,059 亿是 14:07 口径,尾盘放量是关键,量能不缩才说明换手是「接力」而非「兑现」。
- 光模块七股中翻绿数量:若收盘仍有 5 只以上翻绿,则 AI 硬件内部的筹码出清未完成。
- Au99.99 能否收在 838 上方、以及 A 股黄金概念 -1.95% 与金价的背离幅度(当前约 2.9 pct)是否收敛。
海外与港股
港股
14:00 恒生指数 23,455.98(+0.69%)、恒生科技 3,866.20(+2.96%)、国企指数 7,936.74(+0.95%),日内高 23,543.30、低 23,271.26。结构极度分化:恒科 +2.96% 是恒指的 4.3 倍,权重科技全面走强——小米集团-W 28.420(+7.33%)、宁德时代 H 364.600(+7.62%)、中国人寿 25.060(+4.94%)、比亚迪股份 71.200(+4.32%)、快手-W 27.600(+4.07%)、腾讯控股 396.000(+3.23%)、美团-W 73.800(+3.07%)、阿里巴巴-W 99.950(+2.99%)、中芯国际 44.260(+2.98%);而内银与能源拖后腿:中国银行 H 5.895(-4.07%)、招商银行 H 53.000(-2.84%)、工商银行 H 7.730(-2.09%)、汇丰控股 133.400(-1.69%)、中国海洋石油 24.340(-1.46%)。南向资金 13:12 净卖出 20 亿港元。
与 A 股的联动是「方向相同、幅度更极端」:A 股科创50 +4.11% 对应恒科 +2.96%,A 股银行 -1.6% 对应 H 股内银 -2% 至 -4%。与黄金的背离则更深——港股黄金股珠峰黄金 01815 报 1.100(-11.29%)、灵宝黄金 03330 报 14.450(-5.56%),在伦敦金现 +0.96% 的同时跌超 5% 至 11%,与 A 股黄金股(山金国际 -5.87%、赤峰黄金 -4.70%)完全同构。观察点:16:00 收盘时恒科能否守住 +3%,中国银行 H 5.895 是否止跌,以及南向净卖出是否收窄——后者决定这轮港股科技行情是内资推动还是外资回流。
美股
美股处于周一凌晨休市,14:00 = 美东 11-02 01:00,冬令时 22:30 才开盘。全部价格为 2026-10-30 收盘:道琼斯 51,770.31(-1.09%)、标普500 7,580.07(-1.82%)、纳斯达克 25,437.00(-2.86%)。结构上纳指跌幅是道指的 2.6 倍,杀的是科技而非全市场:费城半导体ETF SOXX 471.51(-8.24%)、英特尔 65.76(-28.58%,40 余年最大单日跌幅)、AMD 504.80(-10.88%)、台积电 406.13(-5.95%)、博通 326.08(-5.48%)、美光 884.74(-5.30%)、英伟达 204.64(-4.22%);而微软 521.91(-1.55%)、Alphabet 279.84(-1.40%)、亚马逊 240.35(-1.41%)、苹果 344.63(-1.23%)、特斯拉 399.81(-0.87%)跌幅都被压在 1.6% 以内——这是 AI 硬件的杀估值,不是整个科技板块的信用事件。利率侧,CME 显示 12 月加息 25bp 概率仍 72%、维持不变 28%,但油价跌破 101 使通胀预期边际回落,13:35 纳指100 期货涨幅扩大至 1%、标普500 期货 +0.52%、道指期货 +0.4%。与 A 股的关系是「分母同源、分子不同」:A 股今日涨的是贴现率预期松动,美股 22:30 开盘要验证的正是这件事。观察点:SOXX 能否收复 480、英伟达 204.64 能否收复 210、10 年期美债收益率是否回落至关键位下方,以及英特尔 -28.58% 后的第一个交易小时是否出现止跌放量。
日股
日经225 63,152.36(-0.22%),日内 62,712.91—63,615.32,前收 63,290.11,是本时段亚太唯一绿盘。跌幅绝对值仅 -137.75 点、相对前收 -0.2177%,属于典型的高位震荡而非趋势下跌;从日高 63,615.32 回落 463 点,说明上方 63,600 一线抛压真实存在。外部因素:日本央行 13:06—13:08 表态「将参考各种数据和调查评估金融环境,而非依赖单一指标」「平均实际利率中位数仍处于低位」,高盛预计英国央行 2027 年 2 月加息 25bp 至 4.25%(对全球利率环境的偏鹰注脚);惠誉 13:08 称利率上升将提升日本大型银行盈利能力。内部因素:住友商事公布二季度财报后跌幅扩大至 5%(12:07)、住友化学上半年净利 828 亿日元(去年同期 397 亿)、日本现货电价创多年新高(12:11)、JERA 数据泄露或涉 11 万封邮件。与 A 股/美股的关系:同为半导体链,日经今日跑输韩股(+2.65%)近 2.9 pct,说明同样是存储/半导体修复,市场给韩国(NAND/DRAM 直接受益)的弹性远高于日本(设备端更多受 OOI 技术路线扰动)。观察点:15:00 收盘能否收复 63,290.11 前收、东京电子与爱德万测试是否跟随韩股转强、日元汇率是否继续压制出口股。
韩股
KOSPI 5,882.43(+2.65%),日内 5,616.50—5,910.83,前收 5,730.74,本时段全球最强主要指数之一;12:25 电报已确认「上涨 3%,至 5,902.94」,14:00 涨幅小幅收敛至 +2.65%。驱动是三重叠加:① 高盛据铠侠财报判断 NAND 供应短缺可能延续至 2027 年,维持 SK海力士与三星电子「买入」(13:20);② SK海力士 10-30 调整高管团队、新设总裁级「美洲区负责人」机构,11-01 生效(13:55),三星电子盘中涨 3%(12:46);③ 花旗称韩国经常账户盈余结构性扩大、未来三个月美元兑韩元将降至 1300(13:33),叠加布鲁克菲尔德委任 KB 国民银行牵头 10.7 万亿韩元(约 80 亿美元)AI 算力基础设施银团贷款(11:44)——韩国正在把「存储上行周期 + AI 基建资本开支 + 本币升值」三件事同时定价。与全球科技股的关系是领先而非跟随:费半 10-30 跌 8.24%,KOSPI 今日却涨 2.65%,说明市场已经把「10-30 的杀跌」定性为「估值事件」而非「需求事件」。观察点:15:30 收盘能否站住 5,900、三星电子与 SK海力士涨幅能否维持、以及美元兑韩元是否向 1,300 靠拢。
黄金详细分析
国际现货黄金 14:00 报 3,914.09 美元/盎司(+0.96%),日内 3,881.88—3,919.19,重新站回 3,900 上方并逼近 3,920;纽约期金 3,923.69(+0.64%)、纽约期银 50.44(+2.37%)、铂金同步走高——白银涨幅持续大于黄金 2.4 倍以上,是风险偏好回升而非纯避险的特征。国内 Au99.99 日盘(09:00—14:00 共 301 个分钟点):开 833.00 即为最低、13:46 见日内高点 839.10、14:00 报 838.05,对前收 831.00(10-30 日盘收盘)为 +0.85%,振幅 0.74%——国内金在午后 13:30 续开后一路上行并创日内新高,与国际金同步走强,这是 10-31 以来第一次「内外盘同向」。
油与金的组合是本期最值得记的一组:WTI 100.52(-3.46%)跌破 101、布伦特 109.83(-3.18%)跌破 110,油连续第四小时下跌而金连涨——贝莱德 13:22 指出「油价与美债收益率年内 80% 的相关性在 10 月破裂,AI 风险已压过地缘风险」,解释了这个背离:金价当前的支撑不是通胀交易,是加息预期松动 + 地缘尾部风险(卡塔尔调解 3 天会谈、伊朗「两日计划」、S-OIL 称中东 25% 炼油设施与俄罗斯 40% 炼厂受扰)。美联储预期是反向压制:CME 12 月加息 25bp 概率仍 72%,13:35 分析师明确提示「油价高企和通胀担忧加剧了加息预期,黄金上涨空间似乎有限」。央行购金方面,本期无新增可核验数据,标注暂无。
技术位:国际金上方阻力 3,919.19(日内高)→ 3,930,下方支撑 3,881.88(日内低)→ 3,876.69(10-31 04:55 周线收盘);Au99.99 上方阻力 839.10(日内高)→ 842,下方支撑 833.00(09:00 开盘低点)→ 831.00(前收)。
与股票市场的关系出现明确背离:金价 +0.96%,而 A 股黄金概念 -1.95%、山金国际 20.38(-5.87%)、赤峰黄金 31.42(-4.70%)、紫金矿业 26.70(-3.26%)、中金黄金 18.69(-2.81%),港股珠峰黄金 01815 报 1.100(-11.29%)、灵宝黄金 03330 报 14.450(-5.56%),A 股黄金 ETF 华安 7.960(-1.91%)、易方达 8.318(-1.86%),背离幅度约 2.9 pct。原因不是金价,而是股价:黄金股在过去一个月金价 +X% 的行情里已经把「金价继续上涨」定价进去,现在需要的是利润兑现而不是方向确认;ETF 下跌 1.9% 而金价上涨 0.96%,还额外包含了 A 股风险偏好回升导致的资金从「防守型商品 ETF」搬向「进攻型成长 ETF」这一层换手。 换句话,黄金今天没输,黄金股输给了自己的估值,而黄金 ETF 输给了 ETF 之间的比价。
后续观察点: ① 伦敦金现能否守住 3,900 并测试 3,919.19 日内高;② 纽约期银 50.44 能否站稳 50 整数位——金银比是判断这轮上涨是避险还是流动性驱动的关键;③ WTI 100.52 若跌破 100,通胀溢价进一步退潮,金价上行的贴现率阻力会减轻但避险支撑也会削弱;④ Au99.99 能否在 15:30 收在 838 上方,验证内外盘同向是否可持续;⑤ A 股黄金概念 -1.95% 与金价 +0.96% 的 2.9 pct 背离是否在收盘前收敛。
股金与跨市场对照小结
跨市场结论
A股:上证 3,639.52(+1.13%)、创业板 2,483.40(+2.89%)、科创50 1,208.57(+4.11%),上涨 4,815 只(86.45%)、中位数 +2.24%,成交 15,059 亿,ETF 吃掉 1,112 亿——被动资金推的普涨,红利与内银是被抽血的那一端。
港股:恒生 23,455.98(+0.69%)、恒生科技 3,866.20(+2.96%),小米 +7.33%、宁德 H +7.62%,内银 H 跌 2%—4%,南向净卖出 20 亿——科技强、金融弱,与 A 股同构且幅度更极端。
美股:休市中,10-30 收盘道指 -1.09%、标普 -1.82%、纳指 -2.86%、SOXX -8.24%,但纳指100 期货 +1%、标普期货 +0.52%——22:30 开盘要验证的是「杀估值是否结束」。
日股:日经 63,152.36(-0.22%),亚太唯一绿盘,日高 63,615.32 回落 463 点——半导体修复链上,日本被排在韩国之后。
韩股:KOSPI 5,882.43(+2.65%)全球最强,高盛看多 NAND 至 2027、三星 +3%、SK海力士重组美洲业务——存储上行周期 + 韩元升值 + AI 基建贷款三件事同时定价。
黄金:伦敦金现 3,914.09(+0.96%)站回 3,900,Au99.99 日盘 13:46 见 839.10 新高收 838.05(+0.85%),但 A 股黄金概念 -1.95%、港股珠峰黄金 -11.29%——金价没输,金股输给了自己的估值。
核心背离:本期最重要的一条不是「A股涨了多少」,而是油价 -3.46% 与金价 +0.96% 同时成立、同时红利 -1.97% 与科创50 +4.11% 同时成立——这两组价格组合只在一种情形下会同时出现:市场在给「贴现率下行」定价,而不是在给「通胀」或「避险」定价。 贝莱德 13:22 说「油价与美债收益率年内 80% 的相关性在 10 月破裂」,破裂的正是这条链;A 股的表达方式是资金从高股息搬到高弹性,黄金的表达方式是价格涨而金股跌(因为金股提前定价的是利润而非方向)。 所以今天的真正矛盾是:指数在涨、广度在扩、成交在放、ETF 在买,但上涨的燃料是「对 12 月不再加息的押注」,而这个概率现在还是 72%。一旦 22:30 美股开盘与本周数据把这个概率修回 80% 以上,风格切换会立刻反向。
| 市场 | 最新 / 收盘 | 涨跌幅 | 时点 | 结构特征 |
|---|---|---|---|---|
| A股 · 上证 | 3639.52 | +1.13% | 14:00 盘中 | 广度扩张,权重落后 |
| A股 · 科创50 | 1208.57 | +4.11% | 14:00 盘中 | 全场最强,NEI + NAND |
| 港股 · 恒生科技 | 3866.20 | +2.96% | 14:00 盘中 | 恒指的 4.3 倍 |
| 美股 · 纳斯达克 | 25437.00 | -2.86% | 10-30 收盘 | AI 硬件杀估值 |
| 日股 · 日经225 | 63152.36 | -0.22% | 14:00 盘中 | 亚太唯一绿盘 |
| 韩股 · KOSPI | 5882.43 | +2.65% | 14:00 盘中 | 存储链 + 本币升值 |
| 黄金 · 伦敦金现 | 3914.09 | +0.96% | 14:00 实时 | 站回 3,900 |
| 黄金 · Au99.99 | 838.05 | +0.85% | 14:00 日盘 | 13:46 见 839.10 新高 |
数据来源与免责声明
查看数据来源与口径
| 市场 | 数据源 | 口径 | |---|---|---| | A股指数 | 腾讯行情 qt.gtimg.cn | 2026-11-02 14:03 盘中实时(上证/深证/创业板/科创50/北证50/沪深300/上证50/中证500/中证1000/红利指数/中证红利/煤炭指数) | | A股指数交叉验证 | 腾讯行情两次快照(14:01 与 14:03)+ 东方财富 push2 | 两次读数方向一致、差值在 0.1% 以内(如上证 3,642.36 → 3,639.52),确认非陈旧数据 | | A股个股与广度 | 新浪财经全 A 行情批量接口(Market_Center.getHQNodeData,node=hs_a),逐只复算 | 接口返回 5,576 只、5,570 只有效成交;上涨 4,815 / 下跌 688 / 平盘 67、中位数 +2.24%、涨停级 250 / 跌停级 11、个股成交加总 15,059.7 亿元(14:07 复算) | | A股行业与概念板块 | 新浪财经行业与概念板块接口(newSinaHy.php / newFLJK.php?param=class) | 传媒娱乐 +7.66%、电子信息 +5.24%、酿酒 +3.40%、煤炭 -0.75%(成分股均值口径);互联金融 +8.88%、鸿蒙概念 +7.25%、黄金概念 -1.95%(概念板块口径) | | 港股 | 腾讯行情(hk 前缀) | 2026-11-02 13:46—13:47 午后盘中快照(恒指 23,455.98、恒科 3,866.20、国企 7,936.74);12:01 电报「港股午评:恒指 +0.61%、恒科 +2.85%」交叉核对 | | 美股 | 腾讯行情(us 前缀) | 2026-10-30 收盘;14:00 = 美东 11-02 01:00,休市,冬令时 22:30 开盘 | | 日股 | 东方财富 push2(100.N225) | 63,152.36(-0.22%),日高 63,615.32、日低 62,712.91、前收 63,290.11 | | 韩股 | 东方财富 push2(100.KS11) | 5,882.43(+2.65%),日高 5,910.83、日低 5,616.50、前收 5,730.74;12:25 电报「涨 3% 报 5,902.94」为同时段交叉验证 | | 国际现货黄金 | 腾讯行情 hf_XAU | 14:00 实时 3,914.09(+0.96%),日高 3,919.19、日低 3,881.88、前收 3,876.69 | | 国际期货金银 | 腾讯行情 hf_GC / hf_SI + 东方财富 push2(101.GC00Y) | 纽约期金 3,923.69(+0.64%)、纽约白银 50.44(+2.37%),电子盘报价,与现货分开标注、不混用 | | 原油 | 腾讯行情 hf_CL(WTI)/ hf_OIL(布伦特) | WTI 100.52(-3.46%)、布伦特 109.83(-3.18%),14:00 报价 | | 股指期货 | 腾讯行情 hf_ES | 标普500 期货 7,654.89(+0.54%);纳指100 期货 +1% 引 13:35 新浪电报 | | Au99.99 | 上海黄金交易所官方分钟行情(sge.com.cn/graph/quotations,instid=Au99.99) | 2026-11-02 日盘 09:00—14:00 共 301 个分钟点;开 833.00、高 839.10(13:46)、低 833.00(09:00)、14:00 报 838.05,对前收 831.00(10-30 日盘收盘)为 +0.85%,振幅 0.74%。14:00 后接口连续返回 831.00,判定为断点,本期止于 14:00、不插值、不引用 | | 财经资讯 | 新浪财经 7×24 电报(zhibo_id=152) | 2026-11-02 11:40—14:01 区间实时抓取,采用 8 条 | | 美股个股 | 腾讯行情(us 前缀) | 2026-10-30 收盘:SOXX 471.51、NVDA 204.64、INTC 65.76、AMD 504.80、MU 884.74、TSM 406.13、AVGO 326.08、MSFT 521.91、AMZN 240.35、AAPL 344.63、TSLA 399.81、GOOGL 279.84、GLD 355.78 | 报告生成时间:2026-11-02 14:08(Asia/Shanghai) **核验说明**:A股主要宽基指数经腾讯行情两次快照(14:01、14:03)交叉,方向一致、差值在 0.1% 以内,可排除缓存与陈旧数据;涨跌家数、中位数、涨跌停级家数与个股成交加总由 5,570 只有效成交个股逐只复算(14:07)。港股为午后盘中首小时后快照,交易状态与恒生指数是否处于 12:00—13:00 午休后交易时段一致。日经225 与 KOSPI 取自东方财富 push2 单源,KOSPI 已与新浪 7×24 电报 12:25「涨 3% 报 5,902.94」交叉核对;日经 62,712.91—63,615.32 区间与「亚太唯一绿盘」的定性自洽。Au99.99 为单源(上海黄金交易所官方数据),本期只使用已完成的 09:00—14:00 共 301 个分钟点,未做任何插值。 **关于本期价格口径的说明**:北京时间 11-02 14:00,A股、港股、日股、韩股、国际金银全部处于交易时段,美股处于周一凌晨休市。A股与港股为盘中实时快照,日经与 KOSPI 为盘中实时,国际金银油为 14:00 电子盘实时,**美股全部使用 2026-10-30 收盘数据**。国内金 Au99.99 午后盘 13:30 已续开,本期表内价格为 14:00 实时点,13:30 之前的时段在图中作为上午连续段呈现。 **关于两处口径差异的说明**:① 成交额 15,059.7 亿为个股逐只加总口径(新浪 5,570 只复算),与指数成交额口径(腾讯行情沪/深/北加总,含 ETF 等非个股成交)会有差异,本期同时列出,不做取舍。② 行业板块涨跌幅取成分股均值(新浪行业接口口径),与按市值加权计算的板块指数不同,故「煤炭行业 -0.75%」与「煤炭指数 -1.97%」(成分指数点位口径)并存、方向一致。③ 日经225 涨跌幅 -137.75 点、相对前收 -0.2177%,保留两位小数呈现为 -0.22%。不构成投资建议。