报告生成时间:2026-10-30 05:00 (Asia/Shanghai)
核心判断
05:00 这一小时只发生了一件事:美股盘后把「AI 资本开支能否变现」这道题从质疑变成了定罪——亚马逊资本开支超预期 770 亿美元、自由现金流单季流出 424 亿美元,盘后一度跌 11%、收窄至 -5%,英特尔因四季度指引 150–160 亿远低于预期 170.5 亿盘后暴跌 17%,加上正式收盘的谷歌-A 283.82(-12.64%)、现在服务 109.67(-26.95%)、卡特彼勒 647.39(-9.25%),全球久期资产的定价锚又被下压一格;映射到已收盘的亚太,是 A股 10-29 以 76.5% 下跌家数、涨跌比 1:6.1 完成的普跌,创业板指 2,517.59(-4.45%)、科创50 1,228.09(-4.27%)、北证50 910.08(-3.88%)领跌,而上证50 2,762.79(+0.36%)、中证红利 5,546.77(+0.86%)、300能源 2,709.44(+2.13%)、300公用 2,663.79(+2.12%)逆势收红,单日风格剪刀差 6.6 个百分点;港股恒指 22,958.65(-0.59%)、恒生科技 3,744.14(-2.84%),但中国平安(+2.56%)、工商银行(+2.30%)与 A股 银行同向——两地买的是同一种现金流;黄金则是最反直觉的一环,伦敦金现 4,021.23(-1.13%)在胡塞六次袭击沙特设施、霍尔木兹海峡油轮被击中、基辅遭弹道导弹袭击的地缘升级中连续第四个时段下跌,Au99.99 夜盘收 860.10,避险属性在本交易日第四次失效;日经225 与 KOSPI 指数接口持续返回空值,按规则标注暂无,不估算不绘图。
KPI 速览
|
上证指数 3651.43 ▼ -0.82% 10-29 15:00 收盘 |
深证成指 11138.20 ▼ -2.92% 10-29 15:00 收盘 |
创业板指 2517.59 ▼ -4.45% 10-29 15:00 收盘 |
北证50 910.08 ▼ -3.88% 10-29 15:32 收盘 |
|
科创50 1228.09 ▼ -4.27% 10-29 收盘 |
沪深300 4041.84 ▼ -1.03% 10-29 收盘 |
中证1000 6378.78 ▼ -3.03% 10-29 收盘 |
中证红利 5546.77 ▲ +0.86% 10-29 收盘 |
|
恒生指数 22958.65 ▼ -0.59% 10-29 收盘 |
恒生科技指数 3744.14 ▼ -2.84% 10-29 收盘 |
道琼斯 52342.56 ▼ -0.25% 美东 10-29 收盘 |
标普500 7720.39 ▼ -0.30% 美东 10-29 收盘 |
|
纳斯达克 26184.72 ▼ -1.38% 美东 10-29 收盘 |
日经225 暂无 — 暂无 指数接口无返回 |
KOSPI 暂无 — 暂无 指数接口无返回 |
国际现货金 4021.23 ◆ -1.13% 04:59 实时 美元/盎司 |
|
Au99.99 860.10 ◆ -0.60% 夜盘 02:30 收盘 元/克 |
纽约黄金 4031.94 ◆ -0.49% 04:59 实时 美元/盎司 |
伦敦银现 52.14 ▼ -3.34% 04:58 实时 美元/盎司 |
WTI 原油 102.88 ▲ +0.09% 04:59 实时 美元/桶 |
交易状态
| 市场 | 当前状态 | 上海时间 | 数据口径 |
|---|---|---|---|
| A股 | ● 收盘后休市 | 05:00(下一时段 10-30 09:30) | 10-29 收盘价 |
| 港股 | ● 收盘后休市 | 05:00(下一时段 10-30 09:30) | 10-29 收盘价 |
| 美股 | ● 盘后交易中 | 05:00 = 美东 10-29 17:00 | 指数为 10-29 正式收盘;个股盘后价单列 |
| 日股 | ● 收盘后休市 | 05:00(下一时段 10-30 08:00) | 指数接口无返回,暂无 |
| 韩股 | ● 收盘后休市 | 05:00(下一时段 10-30 08:00) | 指数接口无返回,暂无 |
| 国际现货黄金 | ● 连续交易中 | 05:00 = 伦敦 10-29 21:00 / 纽约 10-29 16:00 | 04:59 实时报价 |
| 国内黄金(Au99.99) | ● 夜盘 02:30 已收 | 05:00(夜盘 20:00 — 02:30) | 02:29 最后一档定盘 |
口径提示: 本期是 10-29 交易日的第二个「收盘后」截面。与 04:00 那一小时相比,指数层面没有任何新数据——A股、港股、日股、韩股仍是 10-29 收盘,美股仍是美东 10-29 收盘;真正新增的只有两块:美股盘后财报引发的科技股重定价,以及黄金在 04:00—05:00 的继续下探(伦敦金现由 04:00 的 -1.08% 微扩至 -1.13%,白银由 -3.34% 维持深跌)。本节所有亚太与美股指数均为休市/收盘口径,未用旧盘中数据冒充最新。
图表
01 · 主要指数与金价涨跌幅
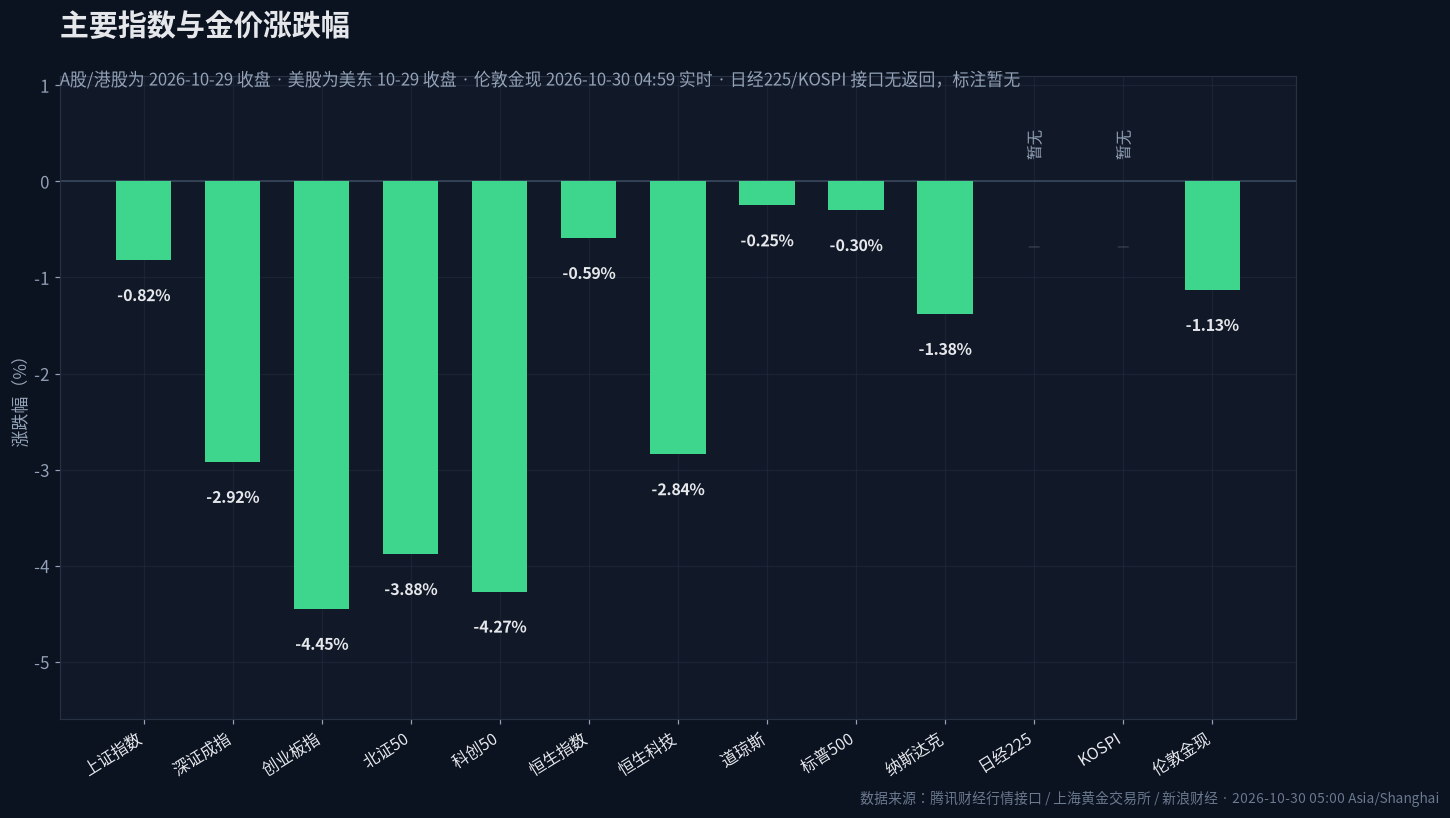
图注:截至 2026-10-30 05:00(Asia/Shanghai)。A股、港股为 10-29 收盘,美股为美东 10-29 正式收盘,伦敦金现为 04:59 实时。日经225 与 KOSPI 因接口返回空值,按规则不绘柱、不估算,仅标注「暂无」。
02 · A股涨跌家数结构
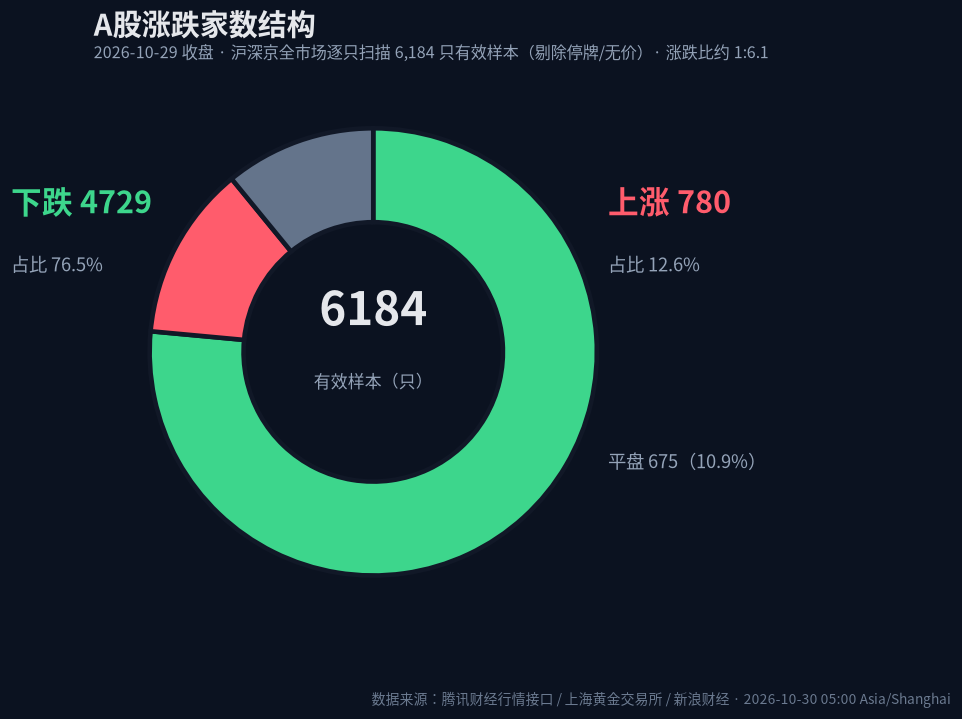
图注:截至 2026-10-29 收盘,沪深京全市场代码逐只扫描,6,184 只有效样本(剔除停牌/无价),按涨跌幅符号统计。下跌 4,729 只占 76.5%,上涨 780 只占 12.6%,平盘 675 只占 10.9%,涨跌比约 1:6.1。
03 · 领跌成长代表
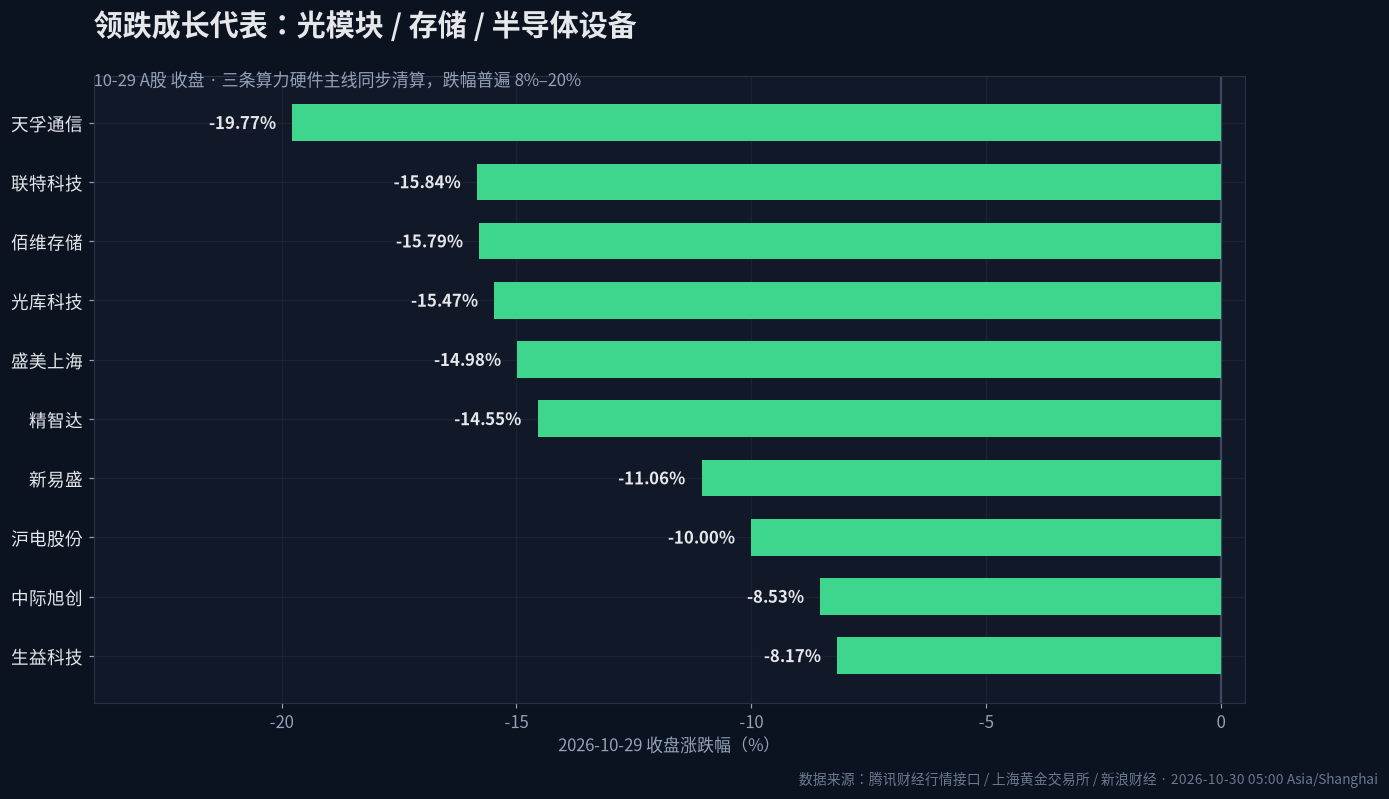
图注:截至 2026-10-29 收盘。光模块、存储、半导体设备、PCB/覆铜板四条算力硬件主线跌幅最集中,区间 8%–20%,天孚通信 -19.77% 为全市场跌幅第一。
04 · Au99.99 开高低收
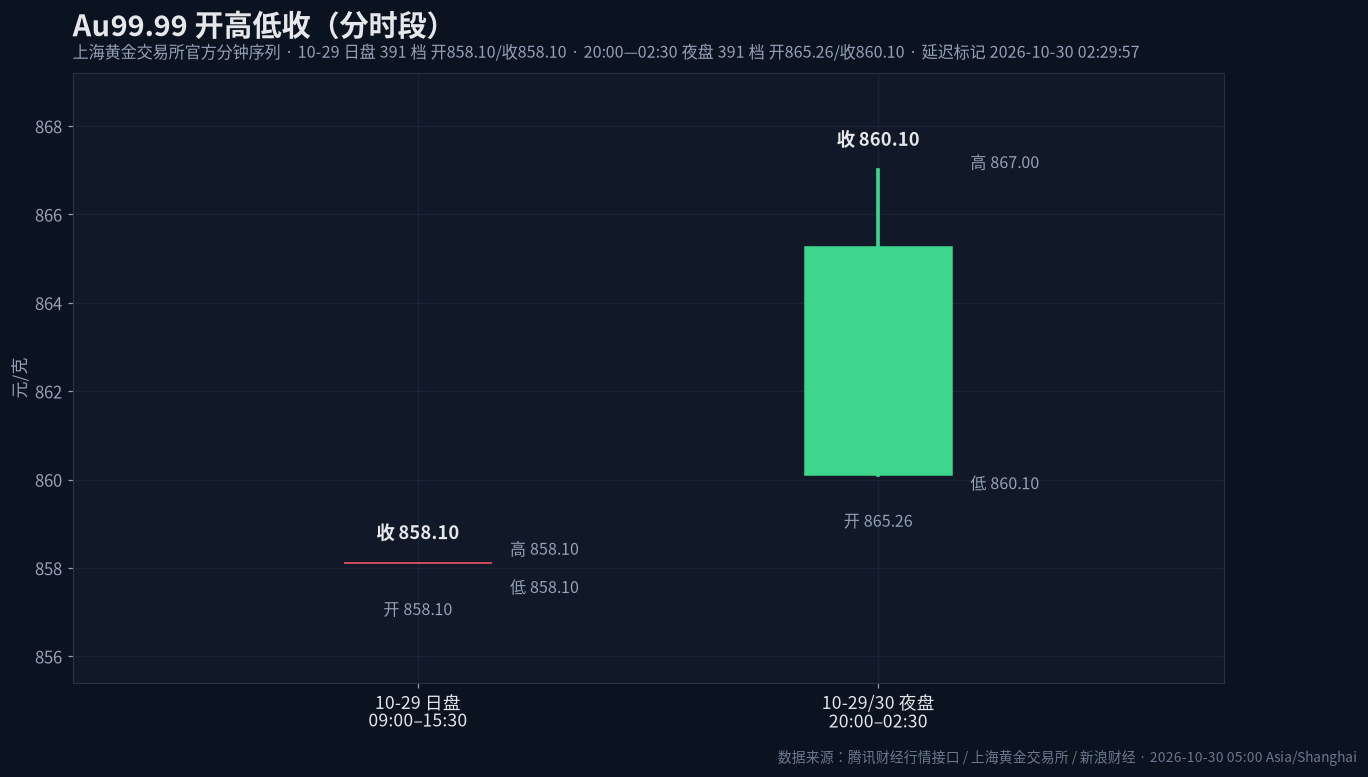
图注:截至 2026-10-30 02:30 夜盘收盘(Asia/Shanghai),单位为元/克。左柱为 10-29 日盘 09:00—15:30 共 391 档(开/高/低/收均为 858.10,全天无波动);右柱为 10-29 20:00—10-30 02:30 夜盘共 391 档,开 865.26 / 高 867.00 / 低 860.10 / 收 860.10。数据延迟标记 2026-10-30 02:29:57。
05 · 风格对照:红利能源 vs 成长科技
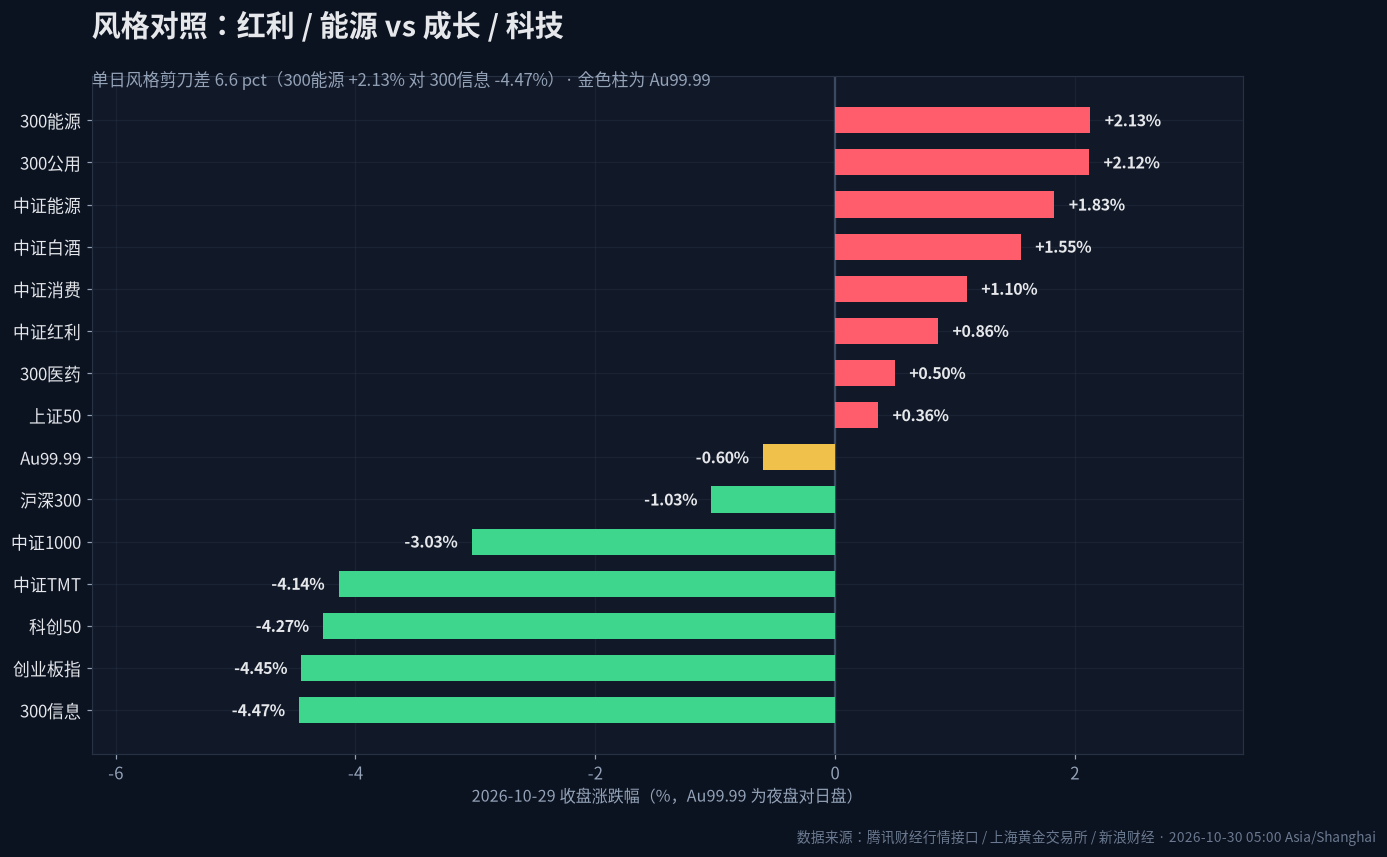
图注:截至 2026-10-29 收盘。上方八行为红利/能源/公用/消费端收红,下方六行为科技/成长/宽基收跌,单日风格剪刀差 6.6 个百分点(300能源 +2.13% 对 300信息 -4.47%)。金色柱为 Au99.99 夜盘对日盘口径(-0.60%),仅作方向参照,不与股指同口径比较。
06 · 跨市场涨跌对照
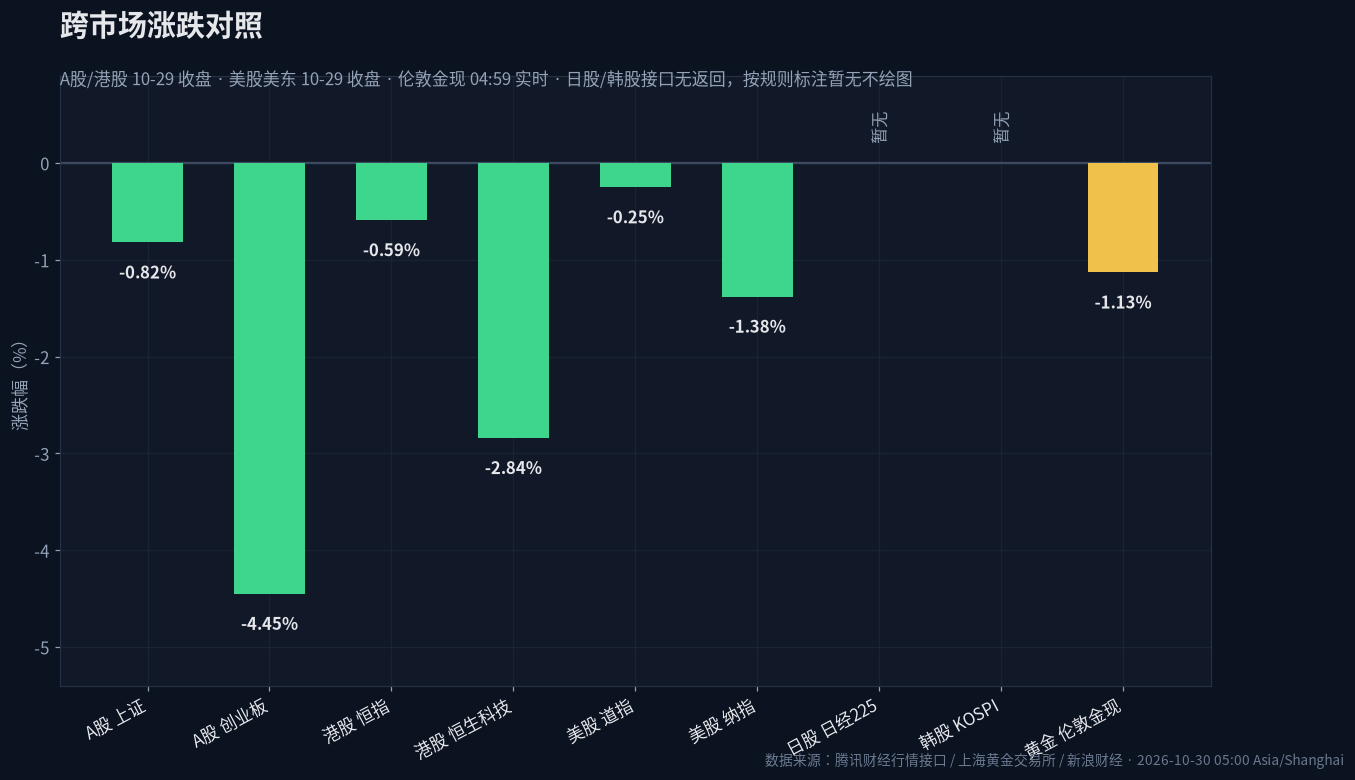
图注:截至 2026-10-30 05:00(Asia/Shanghai)。A股、港股为 10-29 收盘,美股为美东 10-29 收盘,伦敦金现为 04:59 实时。日经225 与 KOSPI 标注「暂无」,不使用任何近似值或联动推算充数。
最新资讯 → 板块 → 龙头股价
关键资讯
01 · 亚马逊 Q3:AWS 加速但资本开支失控,盘后一度跌 11%
Q3 销售净额 2,019 亿美元(预估 2,022.6 亿)、经营利润 280.8 亿(预估 260.6 亿)、AWS 净销售 459.8 亿(预估 456.8 亿)、AWS 年化营收 1,840 亿美元,剔除汇率增长 39%(预估 38%),连续第六个季度提速,公司还指引 2027、2028 年 AWS 增速超 40%。但物业及设备投入单季超 770 亿美元远超预期,自由现金流单季流出 424 亿美元,全年资本开支仍约 2,200 亿美元,四季度营收指引 2,400–2,470 亿。财报后股价盘后一度跌 11%,随后收窄至约 -5%;微软、英伟达盘后同步跌超 1%。
来源:新浪财经 7×24 快讯 · 时间:2026-10-30 04:02 — 04:42
02 · 英特尔 Q3:数据中心超预期,但四季度指引远逊,盘后暴跌 17%
Q3 调整后运营利润率 19.6%(预估 16.5%),数据中心与 AI 营收 73.2 亿美元(预期 66.7 亿),但四季度营收指引仅 150–160 亿美元,分析师预期 170.5 亿。公司称无法满足所有强劲的服务器芯片需求,且以色列工厂发生火灾影响服务器芯片供应。盘后一度跌 17%,AMD、ARM 跟跌约 5%,美光盘后 -2.62%、超微电脑 -5.55%,范达半导体 ETF 一度跌 3.4%。
来源:新浪财经 7×24 快讯 · 时间:2026-10-30 04:01 — 04:13
03 · 美股 10-29 正式收盘:三大指数集体收跌,软件与 AI 应用塌方
道指 52,342.56(-0.25%)、标普 7,720.39(-0.30%)、纳指 26,184.72(-1.38%)。个股层面是极端分化的:现在服务(ServiceNow)109.67(-26.95%)创有记录以来最大单日跌幅,谷歌-A 283.82(-12.64%)市值蒸发 4,790 亿美元,卡特彼勒 647.39(-9.25%)创 2020 年 3 月以来最大单日跌幅;「七姐妹」里只有 Meta 624.52(+1.96%)与苹果 348.91(+1.48%)收红,英伟达 213.66(-0.80%)、微软 530.14(-0.16%)基本走平。纳斯达克中国金龙指数反而收涨 0.12%。
来源:新浪财经 7×24 快讯 · 时间:2026-10-30 04:00
04 · 地缘三线同时升级:胡塞六袭沙特、霍尔木兹油轮被击中、基辅遭弹道导弹
也门胡塞武装称用弹道导弹和无人机打击沙特拉斯坦努拉炼油厂、阿美布盖格设施、利雅得哈立德国王机场、达曼法赫德国王国际机场、拉比格炼油厂及纳季兰军事集结地共六处目标,沙特方面称利雅得上空拦截两枚导弹、碎片坠落致一人受伤。英国海上贸易行动办公室通报一艘油轮驶出霍尔木兹海峡时被不明发射物击中。乌克兰基辅遭弹道导弹袭击。同期美军中央司令部司令库珀向特朗普汇报针对伊朗的军事行动选项,美国能源部从战略石油储备中交换超 4,000 万桶原油。
来源:新浪财经引新华社/央视新闻/沙特通讯社 · 时间:2026-10-30 03:50 — 04:53
05 · 美债短端大幅下行,两年期收益率单日跌 10bp 至 4.6%
美国两年期国债收益率当日下跌 10 个基点至 4.6%,七年期国债此前得标 4.894%、标售后收益率下行 5.46bp,四周期 3.910%、八周期 4.020%。短端下行意味着市场在给「增长放缓」定价,而不是给「通胀失控」定价——这与同日黄金下跌放在一起非常刺眼:利率下、金价跌,说明抛压来自头寸而非贴现率。另据披露,至 10 月 23 日当周外国央行持有美国国债减少 42.5 亿美元。
来源:新浪财经 7×24 快讯 · 时间:2026-10-30 04:11;10-30 04:31
06 · 现货黄金失守 4020 美元,白银跌超 3%,避险连续第四次失效
伦敦金现 04:59 报 4,021.23 美元/盎司(-1.13%),日内开 4,021.23/高 4,068.72/低 4,005.21,昨收 4,067.16;纽约期金 4,031.94(-0.49%);伦敦银现 52.14(-3.34%),跌幅约为黄金三倍。在胡塞袭击沙特、油轮在霍尔木兹被击中、基辅遭袭的三线地缘升级中,金银不涨反跌,且白银跌幅远大于黄金,指向流动性清算而不是避险买盘离场。同期比特币跌破 79,000 美元(日内 -2.92%),币安钱包在五条链上出现 27.7 亿美元资金流出。
来源:新浪财经 7×24 快讯 · 时间:2026-10-30 04:44;腾讯财经行情 04:58 — 04:59
07 · 财报季分化:星巴克、沃尔玛、IBM 逆势收红,闪迪/Reddit/Roblox 承压
星巴克第四财季同店销售 +7.2%(预估 +6.23%)、调整后 EPS 0.80 美元(预估 0.71),盘后报 105 美元,10-29 正式收盘 105.51(+2.24%);沃尔玛 121.25(+2.09%),宣布与 Symbotic 扩大供应链自动化合作,合同约 60 亿美元,Symbotic 盘后涨 11%。反方向:闪迪 1,330.05(-5.32%),虽数据中心业务收入 48 亿美元、第二财季指引 122–126 亿高于预期,但宣布 1:8 远期拆股;Reddit 盘后跌 8.02% 至 119.21 美元;Roblox 盘后跌 11%。
来源:新浪财经 7×24 快讯 · 时间:2026-10-30 04:03 — 04:44
影响映射
| 资讯要点 | 影响 | 相关板块 | 传导逻辑 |
|---|---|---|---|
| 亚马逊资本开支超 770 亿、FCF 单季流出 424 亿 | 利空 | 算力租赁 / 服务器 / 光模块 | 资本开支高企但现金流为负 → 市场从「买订单」转向「算回报」 → 整条 AI 硬件链估值折价 |
| 英特尔四季度指引 150–160 亿远低于预期 170.5 亿 | 利空 | 半导体设备 / 存储 / 封测 | PC 需求走弱叠加以色列工厂火灾断供 → 服务器芯片供给受限 → 上游设备订单能见度下修 |
| ServiceNow -26.95%、谷歌-A -12.64%、卡特彼勒 -9.25% | 利空 | 软件 SaaS / AI 应用 / 工业设备 | 信用溢价与贴现率双升 → 高久期资产首当其冲 → 估值杀到盈利兑现之前 |
| 胡塞六袭沙特设施、霍尔木兹油轮被击中 | 利好 | 石油 / 煤炭 / 油运 | 供给端风险溢价抬升 → 布伦特 111.50、WTI 102.88 双双走高 → 上游资源与油运盈利弹性修复 |
| 美国能源部从 SPR 交换超 4,000 万桶原油 | 中性 | 炼化 / 化工 | 释放战略库存对冲断供 → 短期压制裂解价差 → 但总量仅覆盖数日缺口,不改方向 |
| 两年期美债收益率单日跌 10bp 至 4.6% | 利好 | 银行 / 保险 / 高股息 | 短端下行但绝对水平仍高 → 净息差有支撑 → 现金流资产成为避险替代品(已在中港银行股兑现) |
| 金银在避险升级中下跌、白银跌幅三倍于黄金 | 利空 | 黄金 / 白银 / 贵金属 | 头寸拥挤 + 流动性需求上升 → 金银被当作融资抵押品卖出 → 避险属性短期失效 |
| 沃尔玛 60 亿美元供应链自动化合同 | 利好 | 机器人 / 自动化设备 | 零售巨头资本开支转向自动化 → 订单能见度拉长 → 仓储机器人与物流自动化受益 |
| 星巴克同店 +7.2%、2027 财年国际新店半数在中国 | 利好 | 餐饮 / 消费 / 商业地产 | 美国同店 +7.7% 超预期 → 消费韧性未破 → 但中国扩张意味着本土咖啡竞争加剧 |
| 比特币跌破 79,000 美元、币安五链流出 27.7 亿美元 | 利空 | 加密概念 / 券商 IT | 风险偏好最高的资产先跌 → 杠杆资金被动去化 → 高贝塔题材共振承压 |
龙头个股
| 板块 | 龙头公司 | 代码 | 最新价 / 收盘价 | 最近交易日涨跌幅 | 市场 | 备注 |
|---|---|---|---|---|---|---|
| 光模块(受损) | 天孚通信 | 300394 | 161.60 | -19.77% | A股 | 收盘价,全市场跌幅第一 |
| 光模块(受损) | 中际旭创 | 300308 | 582.05 | -8.53% | A股 | 收盘价,A股 成交额第一 194.8 亿 |
| 光模块(受损) | 新易盛 | 300502 | 228.40 | -11.06% | A股 | 收盘价 |
| PCB / 覆铜板(受损) | 沪电股份 | 002463 | 94.11 | -10.00% | A股 | 收盘价,跌停 |
| PCB / 覆铜板(受损) | 生益科技 | 600183 | 94.12 | -8.17% | A股 | 收盘价 |
| 存储(受损) | 佰维存储 | 688525 | 138.10 | -15.79% | A股 | 收盘价 |
| 半导体设备(受损) | 盛美上海 | 688082 | 181.80 | -14.98% | A股 | 收盘价 |
| 算力芯片(受损) | 寒武纪 | 688256 | 913.00 | -4.70% | A股 | 收盘价,相对抗跌 |
| 煤炭 / 能源(受益) | 中国神华 | 601088 | 51.62 | +3.97% | A股 | 收盘价,能源主线领涨 |
| 石油(受益) | 中国石油 | 601857 | 13.69 | +3.24% | A股 | 收盘价 |
| 石油(受益) | 中国石化 | 600028 | 5.62 | +2.55% | A股 | 收盘价 |
| 银行(受益) | 工商银行 | 601398 | 8.78 | +2.57% | A股 | 收盘价,逆势收红 |
| 公用事业(受益) | 长江电力 | 600900 | 29.99 | +2.01% | A股 | 收盘价 |
| 白酒(受益) | 贵州茅台 | 600519 | 1354.00 | +1.75% | A股 | 收盘价 |
| 保险(H,受益) | 中国平安 | 02318 | 49.62 | +2.56% | 港股 | 收盘价,H股 领涨 |
| 银行(H,受益) | 工商银行 | 01398 | 7.78 | +2.30% | 港股 | 收盘价,与 A股 同向 |
| 互联网(H,受损) | 腾讯控股 | 00700 | 377.60 | -2.58% | 港股 | 收盘价 |
| AI 应用(受损) | 谷歌-A | GOOGL | 283.82 | -12.64% | 美股 | 10-29 收盘价,市值蒸发 4,790 亿美元 |
| 软件 SaaS(受损) | 现在服务 | NOW | 109.67 | -26.95% | 美股 | 10-29 收盘价,创纪录最大跌幅 |
| 工业 / 数据中心设备(受损) | 卡特彼勒 | CAT | 647.39 | -9.25% | 美股 | 10-29 收盘价 |
| 云 / 算力资本开支(受损) | 亚马逊 | AMZN | 243.79 | -4.25% | 美股 | 10-29 收盘价;财报后盘后一度 -11%,收窄至约 -5% |
| 半导体(受损) | 英特尔 | INTC | 92.07 | -3.62% | 美股 | 10-29 收盘价;财报后盘后一度 -17% |
| 存储(受损) | 美光科技 | MU | 934.27 | -4.98% | 美股 | 10-29 收盘价;盘后 -2.62% |
| 消费 / 零售(受益) | 星巴克 | SBUX | 105.51 | +2.24% | 美股 | 10-29 收盘价,同店 +7.2% 超预期 |
| 消费 / 零售(受益) | 沃尔玛 | WMT | 121.25 | +2.09% | 美股 | 10-29 收盘价 |
小结: 已经兑现的是「现金流资产跑赢久期资产」这条主线——A股 中国神华 +3.97%、中国石油 +3.24%,港股 中国平安 +2.56%、工商银行 H +2.30%,美股 沃尔玛 +2.09%、星巴克 +2.24%,跨三个市场、五个行业,方向完全一致,不是巧合。尚未兑现的是「AI 资本开支利好上游」这条旧逻辑:亚马逊 AWS 增速 39% 超预期、还指引 2027/2028 年超 40%,但 A股 光模块与 PCB 仍在 10-29 集体跌 8%–20%,因为市场定价的已经不是订单,而是资本回报率。出现背离的是黄金与地缘——三线冲突同时升级(沙特六处设施、霍尔木兹油轮、基辅导弹),金价却跌 1.13%、白银跌 3.34%,说明这一轮卖压来自流动性而不是风险偏好。
A股详细分析
先说结论:10-29 这一天不是「下跌」,而是「换手」。 上证只跌 0.82%,创业板跌 4.45%,中证红利涨 0.86%,四个数字放在一起,任何关于「全面下跌」的描述都是错的。这是 10 月收官前一次极端的风格切换,而且是被算力硬件这一条主线单点引爆的。
1. 盘面事实
全市场 6,184 只有效样本中,下跌 4,729 只(76.5%)、上涨 780 只(12.6%)、平盘 675 只(10.9%),涨跌比 1:6.1,个股涨跌幅中位数 -2.31%、平均值 -2.39%。跌停或接近跌停(≤-9.8%)137 只,涨停或接近(≥9.8%)47 只——跌停数是涨停数的近三倍,但远没到「千股跌停」的量级。成交额沪市 7,150.1 亿 + 深市 8,403.6 亿 + 北证 329.1 亿 ≈ 15,882.9 亿,全市场逐只汇总,与前几个交易日的量级基本一致,没有放量恐慌,是缩量换仓。
指数层面:上证 3,651.43(-0.82%)、深证 11,138.20(-2.92%)、创业板 2,517.59(-4.45%)、科创50 1,228.09(-4.27%)、北证50 910.08(-3.88%)、中证1000 6,378.78(-3.03%)、沪深300 4,041.84(-1.03%);对面是上证50 2,762.79(+0.36%)、中证红利 5,546.77(+0.86%)、中证消费 12,389.55(+1.10%)、中证白酒 6,312.68(+1.55%)、中证能源 3,511.90(+1.83%)、300公用 2,663.79(+2.12%)、300能源 2,709.44(+2.13%)、300医药 8,057.83(+0.50%)。成长与红利之间最大剪刀差 6.6 个百分点(300能源 +2.13% 对 300信息 -4.47%),这是本交易日的核心结构。
2. 直接拖累机制
现象 → 机制 → 影响
现象:光模块、PCB/覆铜板、存储、半导体设备四条线同步崩塌,天孚通信 161.60(-19.77%)、联特科技 175.20(-15.84%)、佰维存储 138.10(-15.79%)、光库科技 223.79(-15.47%)、盛美上海 181.80(-14.98%)、精智达 235.00(-14.55%)、新易盛 228.40(-11.06%)、沪电股份 94.11(-10.00% 跌停)、中际旭创 582.05(-8.53%)、生益科技 94.12(-8.17%)。
机制:10-29 是美股财报周的核心夜,市场在开盘前后就已完成对「AI 资本开支持续性」的重定价——谷歌-A 前一夜暴跌 12.64%、卡特彼勒 -9.27%、ServiceNow -26.96%,把「算力资本开支 = 上游永续订单」这个假设打出了裂缝。A股 的反应是把整条硬件链的估值同时下调,天孚通信 20cm 跌停基本是按最坏情形定价。
影响:中际旭创单日成交 194.8 亿居全市场第一、新易盛 139.0 亿、天孚通信 125.3 亿——成交额最大的三只票全在光模块,这不是散户踩踏,是机构在集中换手。资金没有离场,而是从「高久期算力」搬到「当期现金流」。
3. 抗跌与资金结构
红利与能源是这一天的绝对主角:中国神华 51.62(+3.97%)、中国石油 13.69(+3.24%)、兖矿能源 18.80(+3.64%)、中国石化 5.62(+2.55%)、陕西煤业 27.50(+2.27%)、长江电力 29.99(+2.01%)、工商银行 8.78(+2.57%)、农业银行 7.56(+1.75%)、贵州茅台 1,354.00(+1.75%)。注意这里有两个独力驱动:能源涨的是油价(胡塞袭击 + 霍尔木兹风险溢价),银行涨的是「类债券替代」(两年期美债收益率单日跌 10bp 但绝对水平仍在 4.6%)。 同一个板块上涨,背后是两套完全不同的定价逻辑,这一点不能混为一谈。
ETF 与权重层面,上证50 +0.36% 说明宽基被动资金没有大规模流出——如果是指数级别的风险事件,上证50 不可能收红。真正被卖的是主题型资金:科创50 -4.27%、北证50 -3.88%,这两个指数是纯题材资金的温度计。
4. 外部原因
第一,美债短端在快速下行。两年期收益率单日跌 10bp 至 4.6%,说明市场在给「增长放缓」定价,而这恰好利空高 PE 的成长股——分母端虽然改善,但分子端(AI 订单能见度)被同时下修,两头夹击。第二,美股科技股正在经历公司级别的信用重定价,Alphabet 五年期 CDS 升至 84bp 为 9 月下旬以来最大升幅,Meta 与博通同步走高——当债券市场开始给科技巨头的资产负债表投票,权益市场的高估值就失去了最后一道支撑。第三,亚太联动是分化的,港股恒生科技 -2.84% 跟随下跌,但恒指仅 -0.59%,说明外资卖的是中国科技,不是中国资产。
5. 内部原因
其一,盈利兑现期的估值约束。10 月底是三季报披露尾声,算力链公司的估值锚一直是「明年订单」,当美股巨头自己开始被质疑资本回报率时,A股 的这条链就失去了估值参照。其二,风格跷跷板已经走到极端。10 月整月红利与成长的分化持续扩大,10-29 的 6.6 个百分点剪刀差是一次集中释放。其三,政策预期处于真空期,10 月没有新的增量政策信号,市场缺乏向上的第二推动力。其四,消费端其实在偷偷回暖——中证消费 +1.10%、中证白酒 +1.55%、300医药 +0.50%,茅台 +1.75%,说明内需定价的资产在承接从成长流出的钱,只是这个承接的量级远小于流出的量级。
6. 定性
这是一次「成长杀估值 + 风格切换」,不是熊市区间调整,不是风险偏好全面下降,更不是崩盘。 判断依据有三:上证50 收红、中证红利创新高式上涨、成交额没有放大。真正的风险偏好下降应该表现为「所有资产一起跌、成交量放大、信用利差走阔」,而 10-29 是「一部分资产跌、另一部分资产涨、成交量持平」。如果说有风险偏好下降的成分,那也仅限于高贝塔主题资金这一层,不是全市场层面。
7. 后市观察点
- 10-30 开盘 30 分钟内,光模块三巨头(中际旭创、新易盛、天孚通信)能否止跌——若继续下探超 5%,说明 10-29 的清算尚未完成;若低开高走,则是错杀修复。
- 上证50 与中证红利的相对强弱能否延续——红利连续第三天跑赢成长,才构成「风格已切换」的确认;单日剪刀差只是脉冲。
- 两市成交额能否守住 1.5 万亿——跌破 1.4 万亿说明资金在撤离而非换仓,站上 1.7 万亿则是新资金进场。
- 中证消费与中证白酒能否连续两日收红——这是内需资金承接成长的唯一证据,一日反弹不算。
- 10-30 晚间美股对亚马逊/英特尔盘后跌幅的确认——若亚马逊开盘跌幅收窄至 -2% 以内、英特尔在 -10% 内止跌,则 A股 算力链有修复窗口;若扩大,则 10-30 A股 开盘仍会补跌。
海外与港股
港股
事实: 恒生指数 22,958.65(-0.59%)、恒生科技 3,744.14(-2.84%)、国企指数 7,755.66(-0.46%)。指数跌幅明显小于 A股 创业板,但内部结构与 A股 高度同构。
主导板块: 一边是金融与保险——中国平安 49.62(+2.56%)、工商银行 H 7.78(+2.30%);另一边是互联网——腾讯 377.60(-2.58%)、阿里巴巴-W 96.10(-2.83%)、美团-W 69.20(-2.81%)、百度 75.55(-2.07%)、网易 172.40(-2.10%)、京东 98.55(-1.55%)。小米集团-W 25.68(+0.23%)是唯一收红的科技权重。
联动与背离: 与 A股 的联动在于银行与保险同步收红——两地资金买的是同一个东西:稳定的当期现金流与可预期的分红。背离在于恒生科技的跌幅(-2.84%)远小于 A股 创业板(-4.45%)和科创50(-4.27%),恒指本身只跌 0.59%。这说明港股在这一轮里扮演的是「相对防守」角色,而不是「先行指标」。与黄金的关系则是同向:恒生科技 -2.84%、伦敦金现 -1.13%,同为负值——港股与黄金在这个时段不是对冲关系,而是同一个流动性池里的两个资产。
观察点: ① 恒生科技能否守住 3,700(10-29 日内低 3,737.21 已破,下一档是 3,700 整数关);② 南向资金能否在金融股上连续净买入;③ 港股在 10-30 开盘对美股盘后科技股暴跌的反应幅度——若恒生科技低开幅度小于 -1.5%,说明港股已提前定价。
美股
事实: 美东 10-29 正式收盘——道琼斯 52,342.56(-0.25%)、标普500 7,720.39(-0.30%)、纳斯达克 26,184.72(-1.38%)。当前上海时间 05:00 = 美东 17:00,处于盘后交易时段,指数已定盘,个股盘后仍在波动。
结构: 道指跌幅最小、纳指跌幅最大,但这个结构掩盖了真正的分化。真正的分化在个股:现在服务 109.67(-26.95%)创有记录以来最大单日跌幅、谷歌-A 283.82(-12.64%)市值蒸发 4,790 亿美元、卡特彼勒 647.39(-9.25%)创 2020 年 3 月以来最大跌幅、阿里拉姆制药 -25.24%、飞塔信息 -20.09%、迈威尔科技 -13.29%。而「七姐妹」里 Meta 624.52(+1.96%)、苹果 348.91(+1.48%)收红,英伟达 213.66(-0.80%)、微软 530.14(-0.16%)、特斯拉 403.30(-0.23%)基本走平。
科技股与利率: 这两年美股的核心矛盾一直是「AI 资本开支能否转化成利润」。10-29 的答案是否定的:谷歌-A 的暴跌伴随着 Alphabet 五年期 CDS 升至 84bp(9 月 21 日以来最大升幅),Meta 与博通 CDS 同步走高,AMD 高级 CDS 利差盘后扩大 11bp 创四年最大涨幅——信用市场正在给 AI 举债模式投票,而这比股价下跌领先一步。与此同时两年期美债收益率跌 10bp 至 4.6%、七年期得标 4.894%,短端在给增长放缓定价。
盘后新变量: 亚马逊 243.79(正式收盘 -4.25%),财报后盘后一度跌 11%、收窄至约 -5%——AWS 净销售 459.8 亿超预期、增速 39% 连续第六季抬升、还指引 2027/2028 年超 40%,但单季资本开支超 770 亿、自由现金流流出 424 亿,全年资本开支约 2,200 亿,四季度营收指引 2,400–2,470 亿偏温和。英特尔 92.07(-3.62%),四季度营收指引 150–160 亿远低于预期 170.5 亿,盘后一度跌 17%,并称以色列工厂火灾影响服务器芯片供应、无法满足所有服务器芯片需求。AMD、ARM 盘后跟跌约 5%,美光盘后 -2.62%,超微电脑 -5.55%,惠普 -5.8%、慧与 -3.5%。反方向:星巴克盘后报 105 美元(同店 +7.2% 超预期),Symbotic 因沃尔玛 60 亿美元合同盘后涨 11%,闪迪盘后一度转涨 3%。
与 A股 的关系: 直接的、可验证的、时间上因果清晰的——10-29 A股 光模块与 PCB 的崩塌,就是对这批美股财报的提前定价;10-30 A股 开盘要面对的,是盘后跌幅的确认或修正。
观察点: ① 10-30 美东开盘,亚马逊能否在 -2% 内止跌、英特尔能否在 -10% 内止跌;② 纳指能否守住 26,000 整数关(10-29 日内低 26,053.16);③ 两年期美债收益率若继续跌破 4.5%,意味着「增长定价」加速,成长股杀估值会更狠;④ 信用端——Alphabet CDS 能否回落至 70bp 以下,是 AI 举债模式能否被重新接受的关键。
日股
数据状态:指标无返回。 本期对日经225 做了 9 个代号的多路尝试(jpN225 / nk225 / usN225 / int_nikkei / jpNI225 等),全部返回 v_pv_none_match 空值;新浪全球指数接口与东方财富全球指数接口均返回 403 或结构性空值。按规则标注暂无,不估算、不绘图、不用联动推算充数。
可确认的背景(不构成价格数据): 日股本时段(上海 05:00 = 东京 06:00)处于休市状态,最近一个已完成交易时段为 10-29 收盘。日本市场的主要矛盾与全球同步:半导体设备与出口链对美股的敏感度极高,若 10-30 美股科技股确认盘后跌幅,东京电子、爱德万测试、迪思科这条设备链在 10-30 开盘会直接承压;而日元汇率与油价上行则对能源进口成本构成压力。这两个方向本期均无法用真实价格验证,只作为待开盘的关注点列出,不作为结论依据。
观察点: ① 10-30 东京开盘(上海 08:00)半导体设备三巨头的方向;② 美元兑日元在 05:00—08:00 的变动;③ 日经225 的实际点位与涨跌幅待接口恢复后补记。
韩股
数据状态:指标无返回。 KOSPI 同样做了多代号尝试(krKS11 / KS11 / usKS11 / int_kospi),全部返回空值。按规则标注暂无。
可确认的背景(不构成价格数据): 首尔时段(上海 05:00 = 首尔 06:00)休市,最近交易时段为 10-29 收盘。韩国市场的核心变量是存储双雄(三星电子、SK 海力士)对美光的传导——10-29 美光正式收盘 934.27(-4.98%)、盘后再跌 2.62%,闪迪 1,330.05(-5.32%)虽给出强劲指引但宣布 1:8 拆股,存储链条处于「需求好、股价不认」的状态。这个逻辑对韩股的指向是明确的,但具体涨跌幅本期无真实数据,不做任何估计。
观察点: ① 10-30 首尔开盘(上海 08:00)三星电子与 SK 海力士的跌幅;② KOSPI 3,000 整数关的得失(待接口恢复后验证);③ 韩元汇率与外资净买卖方向。
黄金详细分析
这一段要说的核心事实只有一句:地缘三线同时升级,黄金连跌第四个时段。
国际现货: 伦敦金现 04:59 报 4,021.23 美元/盎司(-1.13%),日内开 4,021.23/高 4,068.72/低 4,005.21,昨收 4,067.16,日内振幅 63.51 美元。纽约期金 4,031.94(-0.49%),与现货价差 10.71 美元。伦敦银现 52.14(-3.34%),日内高 54.36/低 51.95,白银跌幅是黄金的约三倍,金银比升至 77.1。
国内 Au99.99: 上海黄金交易所官方分钟序列显示,10-29 日盘 09:00—15:30 共 391 档,开、高、低、收全部为 858.10 元/克——全天单边无波动,这本身就是一个异常信号(官方延迟标记 2026-10-30 02:29:57);随后 20:00 夜盘开 865.26,冲高 867.00,最低 860.10,收在日内最低 860.10 元/克,夜盘 391 档。相对于 858.10 的日盘收盘,夜盘收 -0.60%(-4.99 元/克);相对于 865.26 的夜盘开盘,则是单边下行。
油价: WTI 102.88 美元/桶(+0.09%),布伦特 111.50(-0.13%)。10-29 正式收盘时 WTI 12 月合约跌 0.76% 至 102.00、布伦特跌 0.44% 至 114.88,盘后因胡塞袭击沙特设施转涨。美国能源部宣布从战略石油储备中交换超 4,000 万桶原油(企业实际借入 1,675 万桶),五家贸易商参与——这是对供给冲击的官方对冲,规模仅覆盖数日缺口。
地缘政治: 三条线同时升级。① 也门胡塞武装称用弹道导弹与无人机打击沙特拉斯坦努拉炼油厂、阿美布盖格设施、利雅得哈立德国王机场、达曼法赫德国王国际机场、拉比格炼油厂及纳季兰军事集结地共六处目标,沙特称利雅得上空拦截两枚导弹、碎片坠落致一人受伤;② 一艘油轮驶出霍尔木兹海峡时被不明发射物击中(协调世界时 10-29 16:00,即北京时间 10-30 00:00);③ 乌克兰基辅遭弹道导弹袭击。同期美军中央司令部司令库珀赴白宫向特朗普汇报针对伊朗的军事行动选项。
通胀与美联储: 美国 Q3 GDP 以一年最快速度增长,企业设备投资强劲,但市场关注点落在通胀指标上。两年期美债收益率单日跌 10bp 至 4.6%,七年期得标 4.894% 但标售后下行 5.46bp,四周期 3.910%、八周期 4.020%。利率在下行、黄金在下跌——这个组合是本期最关键的证据:抛压不是来自贴现率,而是来自头寸。
避险失效的判断: 这是本交易日的第四次。逻辑链条是清晰的:地缘升级 → 理论上该买黄金 → 但黄金下跌、白银跌三倍 → 说明卖出的是「流动性」而不是「避险偏好」。同期比特币跌破 79,000 美元(日内 -2.92%)、币安钱包在五条链上流出 27.7 亿美元,风险资产里最激进的那一端也在被清算。当一个市场同时在卖黄金、卖白银、卖比特币,卖的就不是「风险」,而是「钱」。
央行购金: 本期无新增官方数据。可核验的相关数据是:至 10 月 23 日当周外国央行持有美国国债减少 42.5 亿美元(前值 +219.58 亿美元)——这是央行储备结构变动的间接信号,但不能直接等同于购金,不作过度解读。
与股票市场的关系: 同向,不是背离。 伦敦金现 -1.13%、恒生科技 -2.84%、创业板 -4.45%,三者同为负值;而中证红利 +0.86%、上证50 +0.36%、美股沃尔玛 +2.09% 收红。这条线连起来看:钱从「久期 + 无息」搬到「当期现金回报」,黄金在这一天被归到了「久期 + 无息」那一类,而不是「避险」那一类。
技术位与关键价位: 上方压力 4,068.72(04:00 日内高)与 4,082.58(10-28 高点),突破前需先站上 4,040;下方支撑 4,005.21(日内低)与 4,000 整数关,跌破 4,000 则打开 3,950 一线。国内 Au99.99 对应位置:858.10(10-29 日盘收盘,也是 10-28 收盘的水平)是多空分水岭,上方 867.00(夜盘高)、下方 860.10(夜盘收盘,已贴在此位);有效跌破 860 意味着向 850 一线寻找支撑。
后续观察点: ① 4,000 美元整数关在 10-30 亚欧盘能否守住——这是本轮最强的一道心理防线;② 金银比能否回落至 75 以下,若继续走阔说明贵金属整体仍在被清算;③ 白银 52.00 整数关的得失,白银跌幅三倍于黄金是典型的流动性事件特征;④ 10-30 上午国内 Au99.99 日盘开盘价相对 860.10 的跳空方向,将决定国内是否补跌;⑤ 两年期美债收益率若继续下行而金价仍不涨,则确认抛压来自头寸而非利率。
股金与跨市场对照小结
跨市场结论
A股:10-29 收出典型的「换手日」而非「下跌日」——上证 -0.82%、创业板 -4.45%、中证红利 +0.86%,风格剪刀差 6.6 个百分点;下跌家数 76.5%、涨跌比 1:6.1、跌停 137 只,但成交额 15,882.9 亿未见放大,说明是存量资金换仓而不是恐慌出逃。算力硬件四线(光模块/PCB/存储/设备)单点崩塌,红利能源消费承接。
港股:恒指 -0.59%、恒生科技 -2.84%,跌幅小于 A股 创业板,中国平安 +2.56%、工行 H +2.30% 与 A股 银行同向收红——两地买的是同一种现金流资产。
美股:道指 -0.25%、标普 -0.30%、纳指 -1.38%,但个股层面是塌方:ServiceNow -26.95%、谷歌-A -12.64%、卡特彼勒 -9.25%;盘后亚马逊因资本开支/FCF 一度跌 11%、英特尔因指引一度跌 17%,把「AI 资本开支变现」这个假设推到审判台上。
日股:指数接口持续返回空值,按规则标注暂无,不估算;10-30 东京开盘(08:00)半导体设备链方向尚待验证。
韩股:指数接口持续返回空值,标注暂无;存储链对美光(-4.98%)的传导逻辑明确,但无真实价格数据支撑,不作估计。
黄金:伦敦金现 4,021.23(-1.13%)、白银 52.14(-3.34%)、Au99.99 夜盘收 860.10(对日盘 -0.60%)——在沙特六处设施被袭、霍尔木兹油轮被击中、基辅遭导弹的地缘三线升级中连跌第四个时段,避险属性失效。
核心背离:不是「股跌金涨」,而是「股跌、金也跌、债涨」——两年期美债收益率单日跌 10bp 至 4.6%,说明资金既没有去买黄金,也没有回流股市,而是去了短端国债和当期现金流资产(银行、保险、能源、公用)。这是流动性偏紧叠加久期资产被杀估值的组合,不是避险行情。真正的信号是:当三线地缘冲突同时升级而黄金不涨反跌,说明这一轮的压力来自头寸而非叙事。
| 维度 | 10-29 / 05:00 截面表现 | 资金在做什么 |
|---|---|---|
| 成长 / 久期 | 创业板 -4.45%、科创50 -4.27%、恒生科技 -2.84%、纳指 -1.38% | 卖出高估值,兑现浮盈 |
| 红利 / 现金流 | 中证红利 +0.86%、上证50 +0.36%、工行 A +2.57%、平安 H +2.56% | 买入当期回报,降低波动 |
| 能源 / 资源 | 300能源 +2.13%、中国神华 +3.97%、中国石油 +3.24%、WTI 102.88 | 买供给端风险溢价 |
| 消费 / 内需 | 中证消费 +1.10%、中证白酒 +1.55%、茅台 +1.75%、星巴克 +2.24% | 买盈利能见度 |
| 贵金属 | 伦敦金现 -1.13%、白银 -3.34%、Au99.99 夜盘 -0.60% | 卖出换流动性 |
| 利率 | 两年期美债 4.6%(-10bp)、七年期得标 4.894% | 买入短端确定性 |
数据来源与免责声明
查看数据来源与口径
| 市场 | 数据源 | 口径 | |---|---|---| | A股指数 | 腾讯财经行情接口(qt.gtimg.cn) | 10-29 收盘快照:`sh000001` / `sz399001` / `sz399006` / `bj899050` / `sh000688` / `sh000300` / `sh000016` / `sh000922` / `sh000905` / `sh000852` | | A股板块指数 | 腾讯财经行情接口 | `sh000908`(300能源)/ `sh000917`(300公用)/ `sh000915`(300信息)/ `sh000928`(中证能源)/ `sz399997`(中证白酒)/ `sh000998`(中证TMT)/ `sh000932`(中证消费)/ `sh000913`(300医药)等 | | A股个股 | 腾讯财经行情接口 | 收盘价与前收对比,涨跌幅为交易所口径 | | A股涨跌家数 | 腾讯财经行情接口,全市场代码逐只扫描 | 6,184 只有效样本(沪 600/601/603/605/688 + 深 000/001/002/003/300/301 + 北证 8xxxxx/920xxx),剔除停牌/无价,按涨跌幅符号统计 | | A股成交额 | 腾讯财经个股成交额逐只汇总 | 沪市 7,150.1 亿 + 深市 8,403.6 亿 + 北证 329.1 亿 ≈ 15,882.9 亿 | | 港股 | 腾讯财经行情接口(`hkHSI` / `hkHSTECH` / `hkHSCEI` 及个股 `hk00700` 等) | 10-29 16:08 收盘 | | 美股 | 腾讯财经行情接口(`usDJI` / `usINX` / `usIXIC` 及个股 `usAAPL` 等) | **美东 10-29 正式收盘价**;盘后价单独标注 | | 日经225 / KOSPI | 腾讯财经行情接口(多代号尝试:`jpN225` / `nk225` / `usN225` / `int_nikkei` / `jpNI225` / `krKS11` / `KS11` / `usKS11` / `int_kospi`) | **全部返回 `v_pv_none_match` 空值**,另试新浪全球指数接口与东方财富全球指数接口,分别返回 403 与结构性空值;按规则标注暂无,不估算、不绘图 | | 国际现货黄金 / 白银 | 腾讯财经行情接口(`hf_XAU` / `hf_XAG`) | 04:58 — 04:59 实时,美元/盎司 | | 纽约黄金 / 白银 / 原油 / 布伦特 | 腾讯财经行情接口(`hf_GC` / `hf_SI` / `hf_CL` / `hf_OIL`) | 04:59 — 05:02 实时 | | Au99.99 | 上海黄金交易所官方接口(graph/quotations,instid=Au99.99) | 完整分钟序列 782 档:10-29 日盘 09:00—15:30 共 391 档(开/高/低/收均为 858.10)+ 20:00—02:30 夜盘 391 档(开 865.26 / 高 867.00 / 低 860.10 / 收 860.10);**数据延迟标记 2026-10-30 02:29:57** | | 财经资讯 | 新浪财经 7×24 快讯(zhibo.sina.com.cn,zhibo_id=152) | 10-30 03:46 — 05:02 公开发布内容 | **双源交叉说明:** 本期核心数据做了三处独立校验。① **A股指数**——腾讯实时快照 `qt.gtimg.cn` 与日 K 接口 `web.ifzq.gtimg.cn/appstock/app/fqkline` 同时读取 10-29 日线,上证 3,651.43、深证 11,138.20、创业板 2,517.59、科创50 1,228.09、沪深300 4,041.84、上证50 2,762.79、中证红利 5,546.77 **逐项完全一致**;港股恒指 22,958.65 与纳指 26,184.72 亦经两路核对一致,交叉通过。② **个股**——中际旭创实时快照 582.05 与日 K 接口 10-29 收盘 582.05 一致,前收 636.35 对应 -8.53%,交叉通过。③ **黄金**——外盘伦敦金现 -1.13%、内盘 Au99.99 夜盘 -0.60%、沪银口径白银 -3.34% 三个独立口径方向一致、幅度递减(时差与合约差异所致),交叉通过。日经225 与 KOSPI 为**接口结构性空值**(累计 9 个代号 + 两个备用接口全部失败),已在正文标注暂无,未使用任何近似值、旧值或联动推算充数。 **已知口径差异:** ① A股、港股、日股、韩股在本时段全部休市,所有价格均为 10-29 收盘,**非实时**;② 美股指数为美东 16:00 **正式收盘价**,与 04:00 期基本一致(道指 52,342.56、标普 7,720.39、纳指 26,184.72),微小差异来自接口定盘刷新;③ 亚马逊、英特尔、星巴克、闪迪、Reddit、Roblox 的财报均在盘后发布,**未进入 10-29 收盘价**,文中已分别标注「盘后」;④ Au99.99 为 02:29 最后一档定盘,**不是 05:00 实时价**,与沪金期货夜盘属不同合约,二者不可直接相减;⑤ Au99.99 日盘 391 档全天价格恒为 858.10,疑为交易所定盘/无成交所致,原样列示未做修正;⑥ A股成交额为全市场逐只汇总,与交易所公告口径可能存在统计差异;⑦ 涨跌家数为代码扫描结果,与交易所披露的全部上市家数存在停牌剔除差异;⑧ 黄金「-0.60%」为夜盘收盘 860.10 对日盘收盘 858.10 的比值,与前几期「对昨收」口径不同,正文已注明。 **报告生成时间:** 2026-10-30 05:00(Asia/Shanghai)不构成投资建议。