报告生成时间:2026-10-26 16:10 (Asia/Shanghai)
核心判断
16:00 的截面把「风格搬家」从盘中确认成了收盘事实:上证指数 3,697.52(+0.19%)靠中国石油 13.38(+4.94%,创 2008 年 5 月以来新高)、中国海油 35.16(+4.27%)、中海油服 13.49(+7.23%)、工商银行 8.58(+3.13%)与中证白酒 6,434.81(+2.31%)勉强守住红盘,而科创50 1,315.50(-2.23%)、北证50 963.95(-2.13%)、创业板指 2,638.23(-1.71%)把久期杀到底,全市场 5,569 只有效成交里 3,156 只下跌(56.7%)、个股涨跌幅中位数 -0.47%,指数与个股的剪刀差拉开到 0.66 个百分点;港股恒生 23,210.34(+0.51%)与国企指数 7,801.83(+0.59%)靠三桶油与内银翻红,恒生科技 3,859.52(-0.31%)没跟上;日经225 62,189.65(-0.80%)与 KOSPI 5,469.47(-1.46%)同步收跌,把亚太科技的弱势补齐;美股仍停在 10-23 的下跌收盘(道指 -1.23%、标普 -0.52%、纳指 -0.21%),10-26 尚未开盘;黄金这边终于出现「商品涨、国内稳、权益崩」的三段裂口——伦敦金现 4,011.15(+0.33%)站回 4,000、纽约黄金 4,025.45(+0.44%),上金所 Au99.99 日盘开 862.99 / 高 863.94 / 低 855.50 / 收 862.00(-0.11%)几乎走平,而紫金矿业 A -4.58%、H -5.77% 与金价完全相反。这不是避险行情,是把最贵的算力换成最稳的现金流,且这次承接端不是靠指数,而是靠一条条真实的现金流资产。
KPI 速览
|
上证指数 3,697.52 ▲ +0.19% 收盘 · 三连红 |
深证成指 11,534.38 ▼ -1.19% 收盘 |
创业板指 2,638.23 ▼ -1.71% 收盘 |
北证50 963.95 ▼ -2.13% 收盘 · 失守 984 |
|
科创50 1,315.50 ▼ -2.23% 主指数最弱 |
沪深300 4,103.54 ▼ -0.04% 几乎走平 |
中证红利 5,465.01 ▲ +1.23% 承接主力 |
中证白酒 6,434.81 ▲ +2.31% 当日最强大类 |
|
恒生指数 23,210.34 ▲ +0.51% 16:08 收盘 |
恒生科技 3,859.52 ▼ -0.31% 16:08 收盘 |
日经225 62,189.65 ▼ -0.80% 10-26 收盘 |
KOSPI 5,469.47 ▼ -1.46% 10-26 收盘 |
|
道琼斯 52,215.16 ▼ -1.23% 10-23 收盘 |
标普500 7,623.68 ▼ -0.52% 10-23 收盘 |
纳斯达克 25,955.34 ▼ -0.21% 10-23 收盘 |
国际现货金 4,011.15 ◆ +0.33% 16:00 实时 |
|
Au99.99 862.00 ◆ -0.11% 元/克 · 日盘收盘 |
纽约黄金 4,025.45 ◆ +0.44% 16:01 实时 |
WTI原油 101.39 ▼ -1.82% 16:01 实时 |
布伦特原油 110.32 ▼ -1.23% 16:01 实时 |
交易状态
| 市场 | 当前状态 | 上海时间 | 数据口径 |
|---|---|---|---|
| A股(沪 / 深 / 北) | ● 收盘后休市 | 16:10(15:00 收盘) | 10-26 收盘价,已定格 |
| 港股 | ● 已收盘(含收市竞价) | 16:10 = 香港 16:10 | 16:08 正式收盘价 |
| 美股 | ● 盘前(21:30 开盘) | 16:10 = 美东 04:10(10-26 周一) | 10-23 收盘价 |
| 日股 | ● 收盘后休市 | 16:10 = 东京 17:10(15:30 收) | 10-26 收盘价 |
| 韩股 | ● 收盘后休市 | 16:10 = 首尔 17:10(15:30 收) | 10-26 收盘价 |
| 国际现货黄金 | ● 交易中(近 24 小时) | 16:00 实时 | 伦敦金现,美元/盎司 |
| 国内黄金(上金所 Au99.99) | ● 日盘已收(夜盘 20:00 开) | 15:30 日盘结束 | 官方分时,最后更新 15:30 |
休市补充:美股 10-26 尚未开盘(21:30 才开),全天结论只能引用 10-23 收盘与当前期货信号;日经225 与 KOSPI 已用 10-26 收盘价;KOSDAQ 本期无可靠数据,全文不给数值。
图表
1. 主要指数与黄金/原油涨跌幅
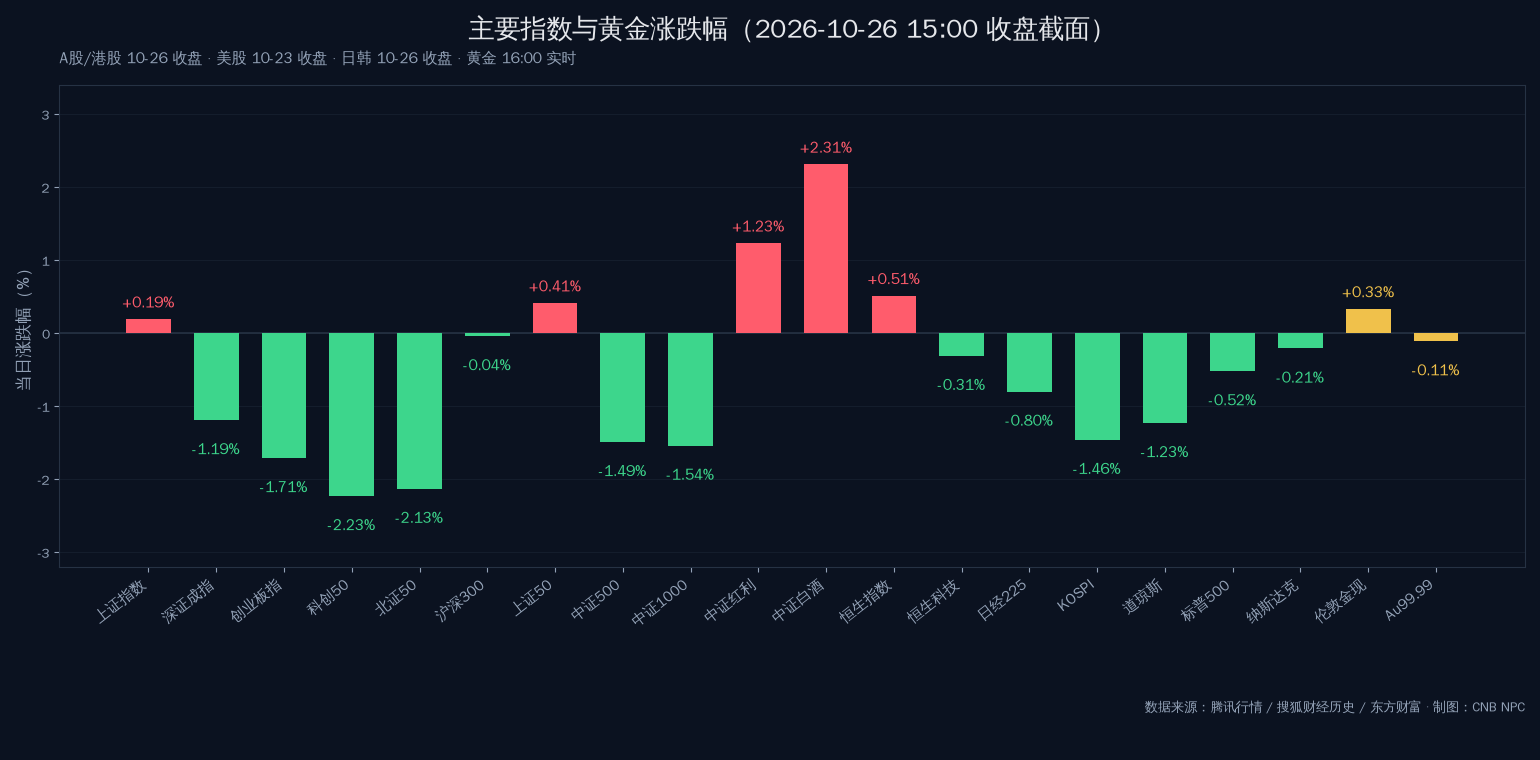
图注:截至 2026-10-26 16:00(Asia/Shanghai)。A股与港股采用 10-26 收盘价,美股采用 10-23 收盘价(10-26 未开盘),日经225 / KOSPI 为 10-26 收盘,黄金原油为实时报价。图中 20 个标的仅 6 个为正,两端极值为中证白酒 +2.31% 与科创50 -2.23%。
2. A股涨跌家数结构
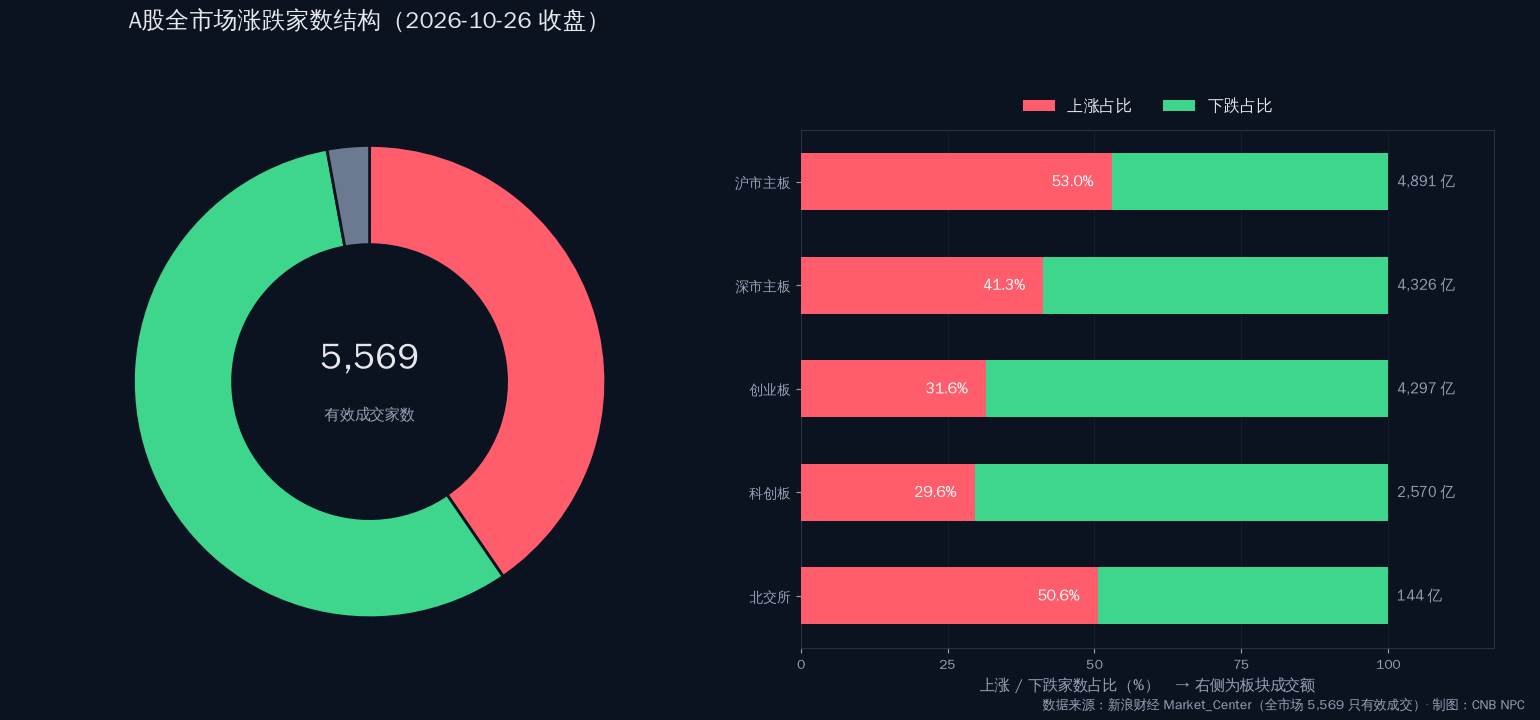
图注:全市场 5,576 只取到报价、5,569 只有效成交(剔除 7 只无成交 / 长停),涨 2,252 / 跌 3,156 / 平 161,下跌占比 56.7%,个股涨跌幅中位数 -0.47%;全市场成交额逐只相加 16,227.66 亿元。右图按板块拆分涨跌占比与成交额,科创板上涨家数占比仅 29.6% 为最弱,沪市主板 53.0% 为唯一过半板块。
3. A股跌幅前 14
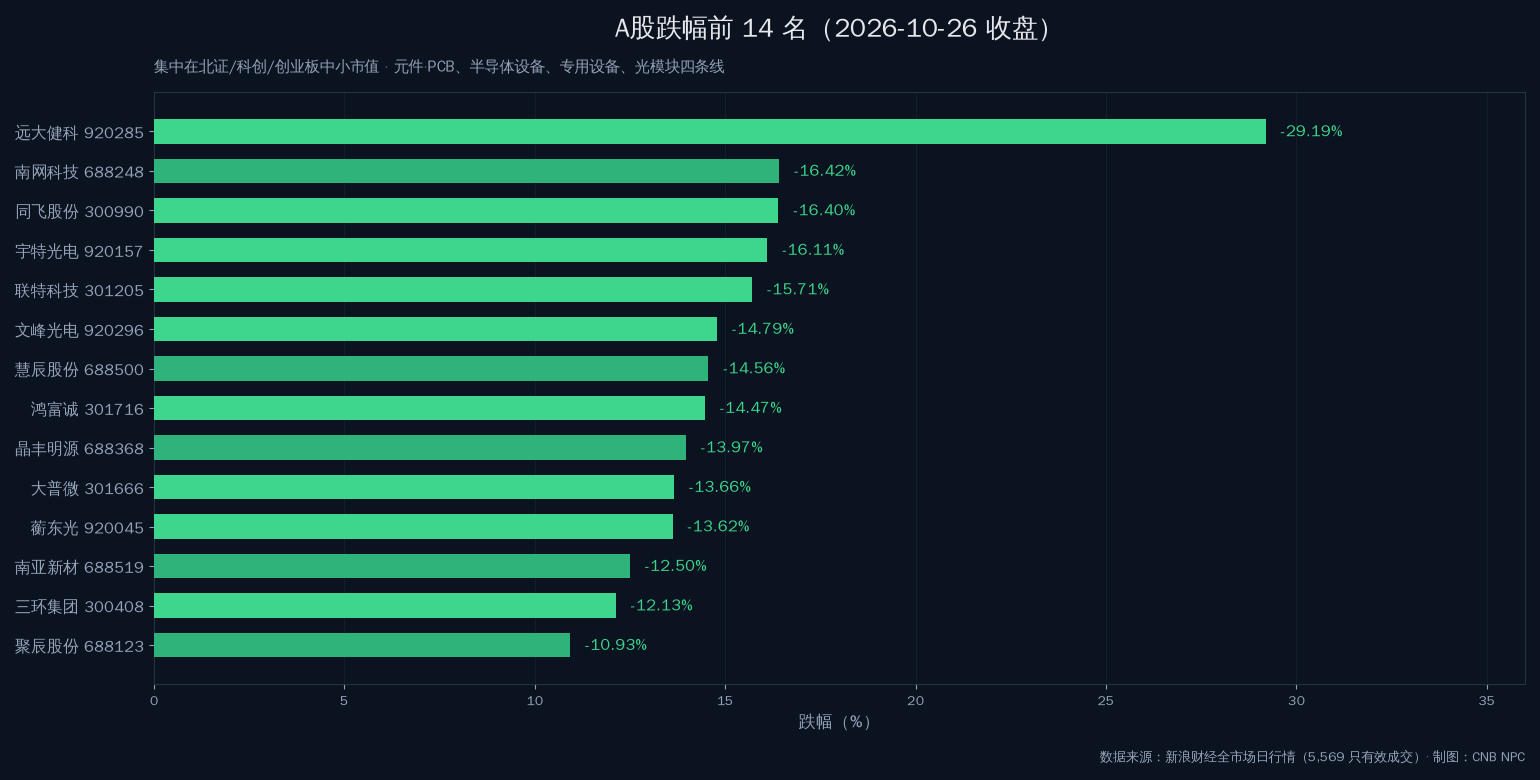
图注:全市场跌幅前 14 名,全部跌超 10.9%。前五为远大健科 -29.19%、南网科技 -16.42%、同飞股份 -16.40%、宇特光电 -16.11%、联特科技 -15.71%,命中「北证 + 科创 + 创业板中小市值」与「元件 / PCB、半导体设备、专用设备、光模块」两条共同特征。
4. 上金所 Au99.99 日盘分时与日 K
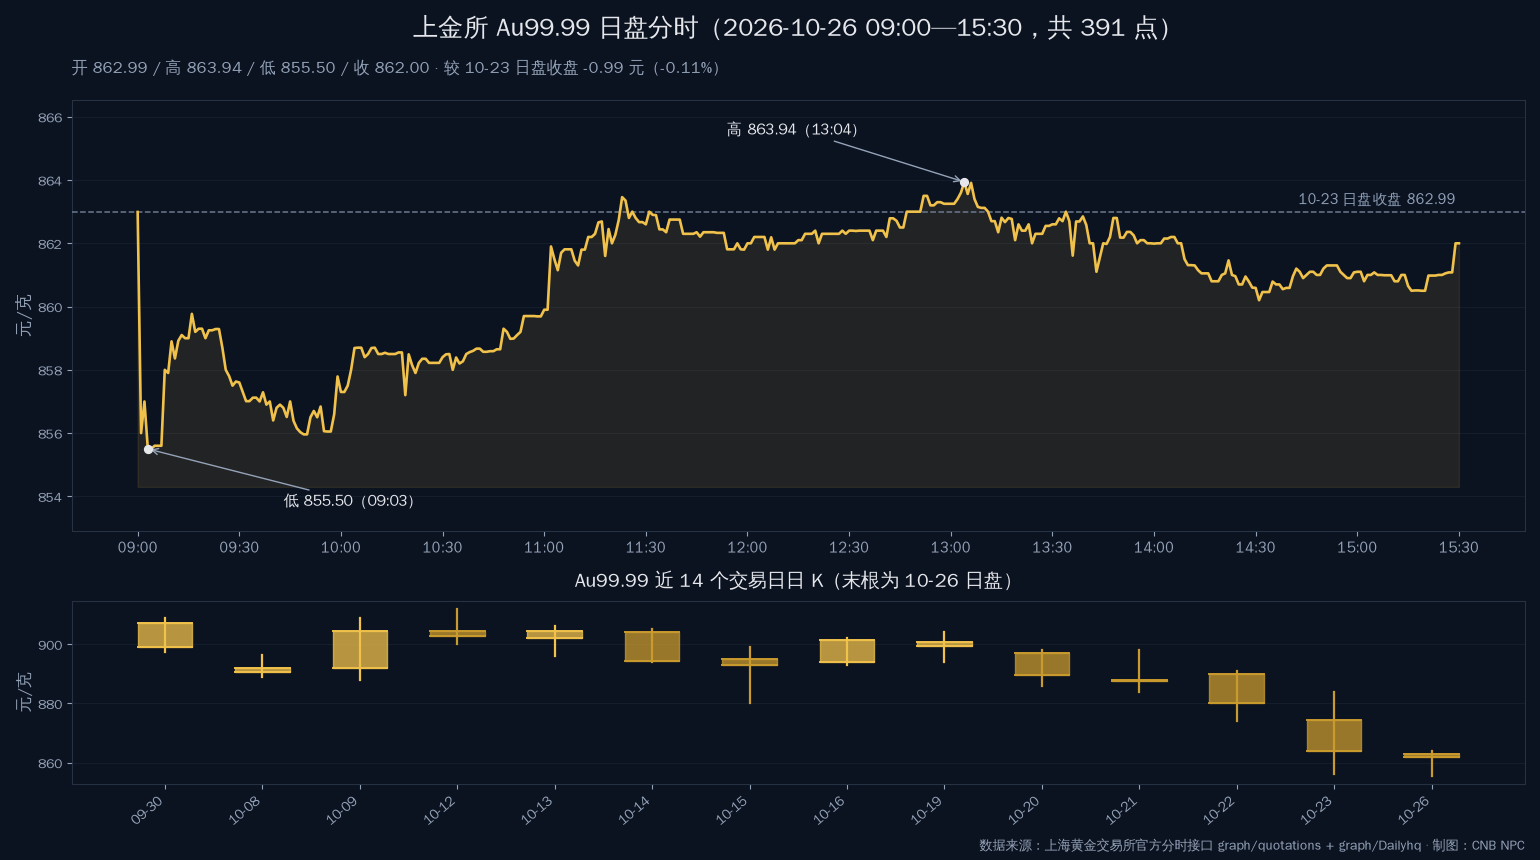
图注:上金所官方分时序列,10-26 日盘 391 点(09:00—15:30),单位元/克。开 862.99 / 高 863.94(13:04)/ 低 855.50(09:03)/ 收 862.00,较 10-23 日盘收盘 862.99 跌 0.99 元(-0.11%)。下半图为近 14 个交易日日 K,末根已按官方分时修正为 10-26 日盘真实开高低收。
5. 风格对照
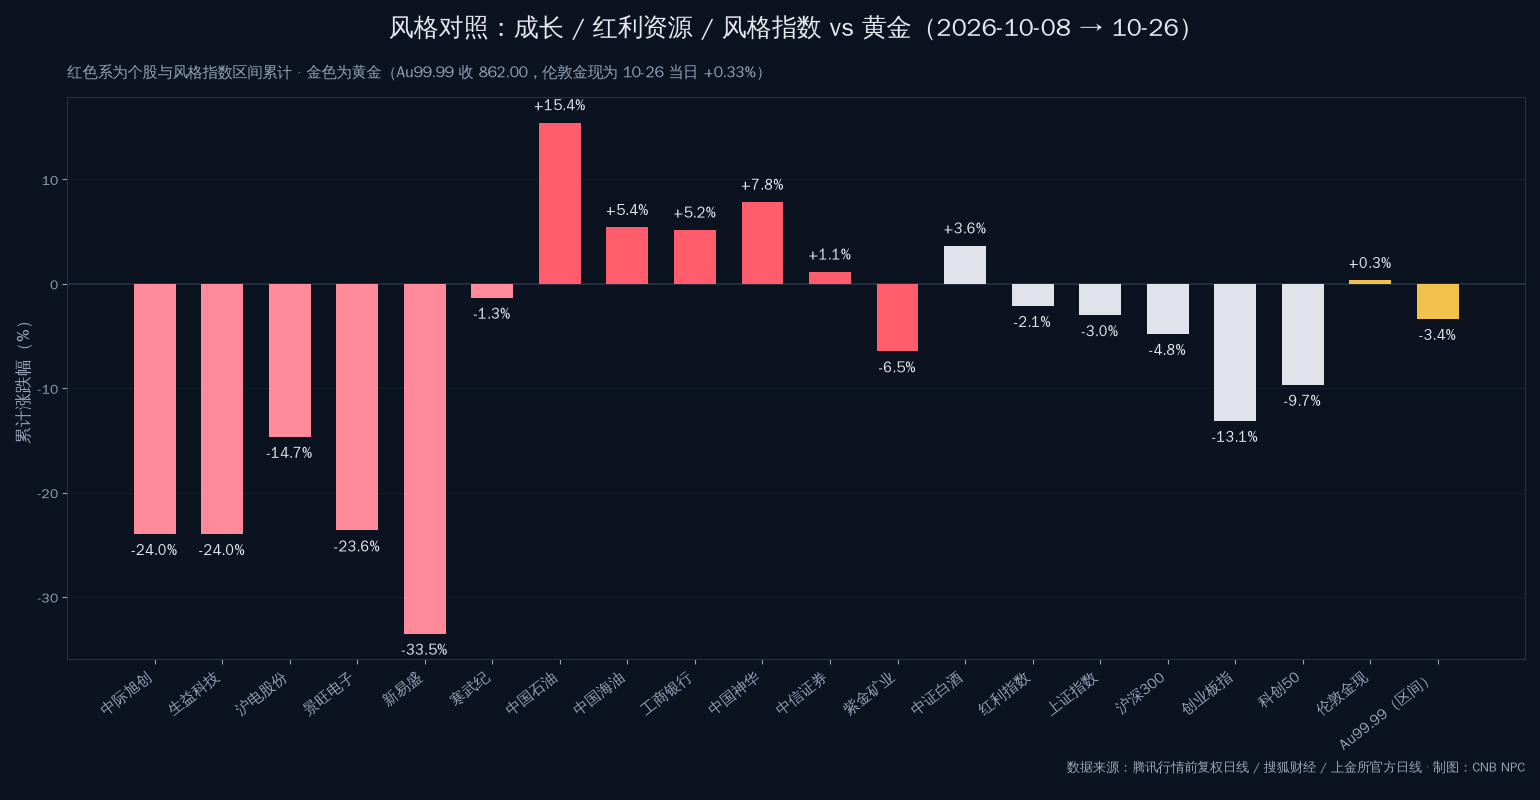
图注:区间为 2026-10-08 → 10-26(前复权收盘)。成长端六只全部为负、最深新易盛 -33.5%;红利资源端六只有五只为正、最高中国石油 +15.4%;风格指数里中证白酒 +3.6% 与科创50 -9.7% 形成对照;金色为黄金,Au99.99 区间 -3.4%、伦敦金现当日 +0.3%。
6. 跨市场与资产涨跌对照
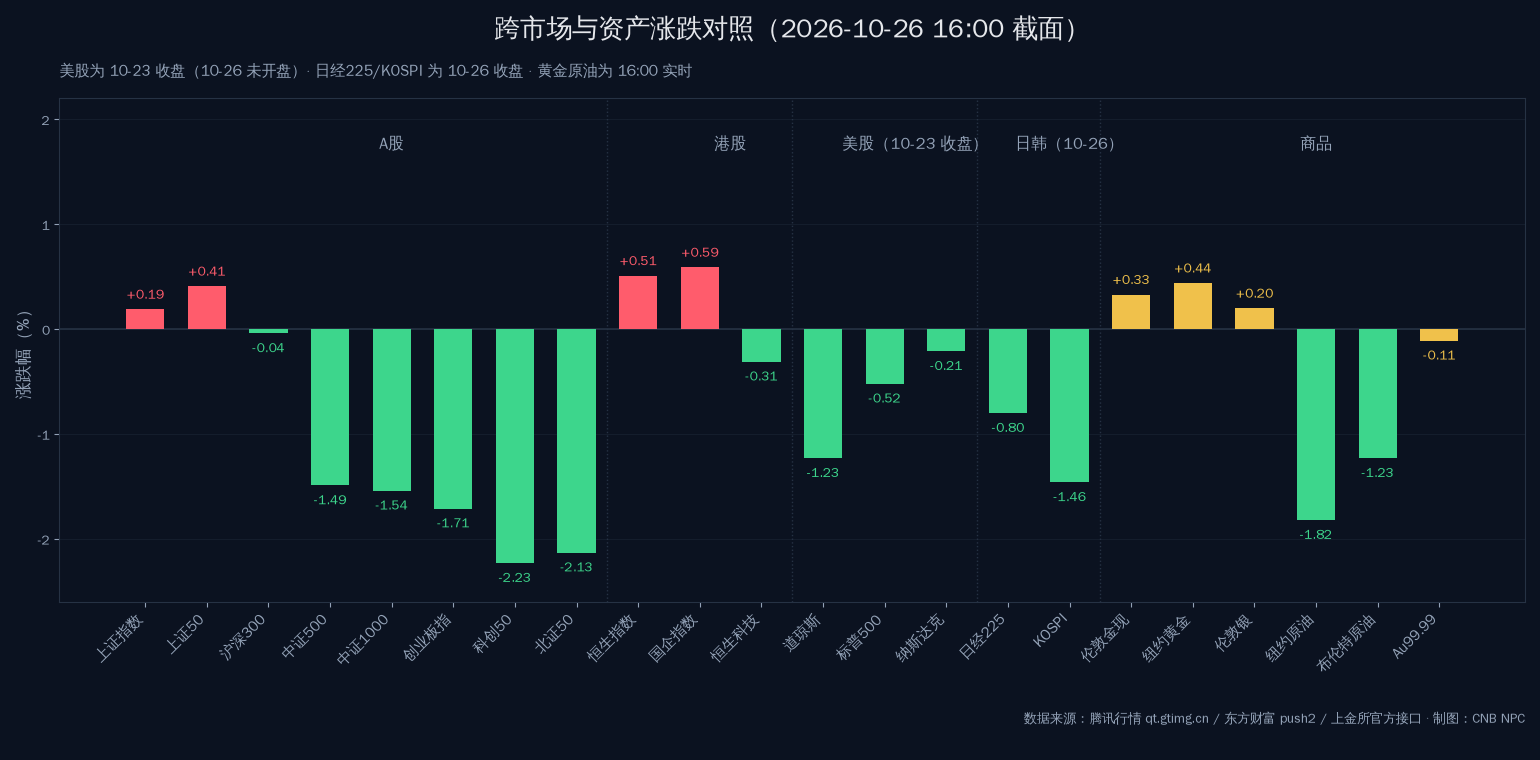
图注:按 A股 / 港股 / 美股 / 日韩 / 商品 五组并列。美股为 10-23 收盘;商品组里黄金三品种(伦敦金现 +0.33%、纽约黄金 +0.44%、伦敦银 +0.20%)全红,原油两品种(WTI -1.82%、布伦特 -1.23%)全绿,Au99.99 -0.11% 几乎走平——这是本期最值得记录的一组内部裂口。
最新资讯 → 板块 → 龙头股价
关键资讯
01 · 沪指涨 0.19% 收 3,697.52,成交额超 1.6 万亿,游戏、医药商业、白酒领涨
收盘播报口径:沪指涨 0.19%、深证成指跌 1.19%、创业板指跌 1.71%,成交额超 1.6 万亿;游戏、医药商业、白酒涨幅居前,元件、贵金属、半导体、电子化学品、玻璃玻纤跌幅居前。指数红盘与 56.7% 个股下跌同时成立,是本期最重要的一条结构性事实。
来源:东方财富快讯 · 时间:2026-10-26 15:00:15
02 · 中国石油创 18 年新高,港股「三桶油」同步走强,机构称油气业绩有望集中兑现
10-26 中国石油 A股盘中创 2008 年 5 月以来新高 13.41(收 13.38,+4.94%),港股中国石油股份(+5.67%)、中国海洋石油(+3.37%)、中国石油化工股份(+3.92%)同步走强。机构逻辑是地缘风险对国际油价支撑强劲、油气板块业绩有望集中兑现——但这条资讯与当天 WTI -1.82%、布伦特 -1.23% 的走势方向相反,说明买的是现金流属性而非油价弹性。
来源:东方财富 · 时间:2026-10-26 15:14:03
03 · 野村:AI 投资担忧属「反应过度」,存储短缺持续至 2028 年,估值已严重低估
野村证券 10-25 研报称市场对 AI 投资前景的担忧「反应过度」,存储芯片短缺局面将持续至 2028 年,当前存储板块估值已进入「被严重低估」区间。同日韩国头部券商 KB 证券称「存储双雄」市盈率仅约 3 倍,被低估程度堪比金融危机时期。这是本期唯一一条由海外卖方直接给出的「久期资产看多」口径。
来源:东方财富《风口研报》· 时间:2026-10-26 15:20:00
04 · 午后机器人概念继续走强,宇树科技盘中重新站上 700 元、收 672 元涨超 7%
永创智能录得 2 连板,上纬新材、福莱新材、模塑科技、锋龙股份、胜通能源、泛亚微透等涨停,江苏北人、华依科技、维宏股份跟涨;宇树科技盘中最高 737.5 元、收 672 元涨超 7%(成交 74.6 亿,居全市场第 9)。这是本期唯一在成长端逆势扩张的主题,与 PCB、光模块、半导体的杀跌形成鲜明对照。
来源:东方财富 · 时间:2026-10-26 15:47:56
05 · iPhone Duo 发售 3 天后溢价极速跳水,回收价与售价双双「破发」
苹果首款折叠屏 iPhone Duo 问题频发:大量 APP 不适配、屏幕易碎裂、内膜可徒手撕除,溢价在发售后急速跳水,拼多多平台上 256GB 版官方售价 15,999 元、补贴后 15,799 元,512GB 版 17,999 元补贴后 17,799 元。折叠屏供应链的「新机溢价」叙事在第三天就被证伪,与 A股 消费电子端当日弱势同源。
来源:东方财富 · 时间:2026-10-26 15:31:11
06 · 武汉前三季度 GDP 16,714.43 亿元、同比 +5.6%,集成电路圆片产量 +36.8%
武汉市统计局数据:前三季度 GDP 16,714.43 亿元、按不变价同比 +5.6%;规上工业增加值同比 +17.5%(比上半年加快 2.1 个百分点),计算机通信和其他电子设备制造业增长 98.2%,集成电路圆片、平板电脑、智能电视产量同比分别 +36.8%、+33.0%、+16.8%。这是本期唯一一条「硬产出」数据,说明存储与电子的产能扩张是真的,缺的是估值容忍度。
来源:武汉市统计局 / 人民财讯 · 时间:2026-10-26 15:18—15:23
07 · 五中全会 10-26 至 10-29 在北京召开,会期覆盖本周全部交易日
议程为中央政治局向中央委员会报告工作、研究持之以恒推进全面从严治党若干重大问题。这是本周 A股 最大的政策不确定性与潜在预期源,本期尚无增量稳增长口径落地,因此白酒与食品饮料的上涨只能算「预期先行」,尚无可验证的细则。
来源:东方财富 · 时间:2026-10-26 09:08:28
影响映射
| 资讯要点 | 影响 | 相关板块 | 传导逻辑 |
|---|---|---|---|
| 中国石油创 18 年新高、三桶油 A+H 全线走强 | 利好 | 石油石化 / 油服 / 煤炭 | 高油价使上游现金流可见度最高 → 红利资金把它当类债替代 → 权重股撑住上证红盘 |
| WTI -1.82%、布伦特 -1.23% | 利空 | 油气权益(反向验证) | 商品端回落 → 上游股价逆势新高 → 定价的是「高股息 + 高市值」而非油价弹性 |
| 元件 / PCB 板块重挫,生益科技 -9.52% | 利空 | PCB / 覆铜板 / 元件 | AI 硬件拥挤度最高 → 边际买盘一撤先杀浮盈 → 生益、沪电、景旺、深南集体重挫 |
| 野村:存储短缺至 2028、估值严重低估 | 利好 | 存储 / DRAM / 半导体设备 | 卖方给出久期资产看多口径 → 但 A股 半导体设备反而领跌 → 利好尚未兑现,被拥挤度压制 |
| 宇树科技涨超 7%、机器人概念连板 | 利好 | 机器人 / 减速器 / 专用设备 | 主题资金寻找成长端新出口 → 从 PCB/光模块切换到机器人 → 成长端内部结构分化而非全面杀跌 |
| iPhone Duo 溢价破发 | 利空 | 消费电子 / 折叠屏供应链 | 新机溢价叙事三日证伪 → 换机需求被证弱 → 电子化学品、其他电子Ⅱ 跟跌 |
| 武汉集成电路圆片产量 +36.8% | 中性 | 存储 / 面板 / 电子制造 | 产能扩张是硬数据 → 但供给增加与估值压缩同时发生 → 对股价短期无方向性帮助 |
| 五中全会 10-26 至 10-29 召开 | 中性 | 地产 / 消费 / 白酒 | 会期覆盖全周 → 预期先行、细则后至 → 中证白酒 +2.31%、食品饮料 +1.34% 属提前反应 |
龙头个股
| 板块 | 龙头公司 | 代码 | 最新价 | 涨跌幅 | 市场 | 备注 |
|---|---|---|---|---|---|---|
| 石油石化 | 中国石油 | 601857 | 13.38 | +4.94% | A股 | 创 2008-05 以来新高,日内高 13.41 |
| 石油石化 | 中国海油 | 600938 | 35.16 | +4.27% | A股 | 日内高 35.35 |
| 油服 | 中海油服 | 601808 | 13.49 | +7.23% | A股 | 当日油气链涨幅首位 |
| 石油石化 | 中国石化 | 600028 | 5.56 | +3.54% | A股 | 炼化端同步补涨 |
| 石油石化 | 中国石油股份 | 00857 | 10.15 | +5.67% | 港股(收盘) | 恒指红盘首要贡献 |
| 煤炭 | 中国神华 | 601088 | 50.15 | +1.89% | A股 | XD 除息日,含权价已回补 |
| 国有大行 | 工商银行 | 601398 | 8.58 | +3.13% | A股 | 港股工行 +2.76% 同步 |
| 国有大行 | 建设银行 | 601939 | 11.61 | +2.74% | A股 | 港股建行 +1.59% |
| 股份行 | 招商银行 | 600036 | 42.50 | +1.75% | A股 | — |
| 保险 | 中国太保 | 601601 | 29.90 | +3.50% | A股 | 收在全天最高价 |
| 白酒 | 贵州茅台 | 600519 | 1349.98 | +1.12% | A股 | 中证白酒 +2.31% 的主力 |
| 白酒 | 山西汾酒 | 600809 | 114.98 | +2.11% | A股 | — |
| 医药商业 | 上海医药 | 601607 | 16.80 | +3.90% | A股 | 板块涨幅居前 |
| 医疗器械 | 迈瑞医疗 | 300760 | 183.74 | +3.63% | A股 | 中证医疗 +1.71% |
| 算力芯片 | 寒武纪 | 688256 | 968.00 | +3.84% | A股 | 成交 134 亿,成长端最大逆势亮点 |
| 机器人 | 宇树科技 | 688836 | 672.00 | +7.69% | A股 | 盘中高 737.5,成交 74.6 亿 |
| PCB / 覆铜板 | 生益科技 | 600183 | 100.26 | -9.52% | A股 | 成交 72 亿,逼近跌停 |
| PCB | 景旺电子 | 603228 | 74.77 | -7.92% | A股 | — |
| PCB | 沪电股份 | 002463 | 98.90 | -7.62% | A股 | 成交 56 亿 |
| PCB | 深南电路 | 002916 | 267.51 | -5.47% | A股 | — |
| 光模块 | 中际旭创 | 300308 | 594.50 | -2.96% | A股 | 成交 169.8 亿,全市场成交首位 |
| 光模块 | 新易盛 | 300502 | 251.69 | -3.57% | A股 | 成交 147.2 亿 |
| 存储 | 兆易创新 | 603986 | 276.45 | -5.33% | A股 | 成交 86.5 亿,与野村看多口径相反 |
| 半导体设备 | 北方华创 | 002371 | 517.00 | -3.81% | A股 | — |
| 贵金属 | 紫金矿业 | 601899 | 27.47 | -4.58% | A股 | 成交 82.5 亿 |
| 贵金属 | 紫金矿业 H | 02899 | 27.76 | -5.77% | 港股(收盘) | 与伦敦金现 +0.33% 完全背离 |
| 券商 | 中信证券 | 600030 | 25.69 | +0.94% | A股 | 证券公司指数 +0.90%,量能不足 |
| 动力电池 | 宁德时代 | 300750 | 238.00 | +0.17% | A股 | 成交 146.2 亿,涨幅几乎归零 |
| 云计算 | 腾讯控股 | 00700 | 386.80 | +0.21% | 港股(收盘) | 恒生科技 -0.31% 下的少数红盘 |
| 本地生活 | 美团-W | 03690 | 74.10 | +3.42% | 港股(收盘) | 港股科技端最强 |
| 半导体(美) | 美光科技 | MU | 877.55 | +2.46% | 美股(10-23 收盘) | 与野村「存储低估」口径同向 |
| 贵金属(美) | 纽曼矿业 | NEM | 108.87 | -4.59% | 美股(10-23 收盘) | 三地金矿股同向下跌 |
| 油服(美) | 斯伦贝谢 | SLB | 53.06 | +7.08% | 美股(10-23 收盘) | 10-23 已提前反映地缘溢价 |
已兑现 / 未兑现 / 背离:油服与三桶油是本期唯一三层同向兑现的链条——资讯(中国石油创 18 年新高)、板块(油气链全线走强)、个股(中海油服 +7.23%、中国石油 +4.94%)完全一致。尚未兑现的是「野村称存储严重低估」:A股 存储与设备反而领跌,兆易创新 -5.33%、北方华创 -3.81%,美光 10-23 的 +2.46% 传不过来。出现背离的是三条:其一,油价两品种跌超 1.2%,上游权益却创 18 年新高;其二,伦敦金现 +0.33%、纽约黄金 +0.44%,而紫金矿业 A -4.58% / H -5.77%、美股纽曼矿业 -4.59%,三地金矿股齐跌;其三,指数红盘与个股中位数 -0.47% 的剪刀差,指数被权重与 ETF 托住,个体体验是下跌。
A股详细分析
1. 盘面事实
10-26 收盘,上证指数 3,697.52(+0.19%)为唯一收红的主要宽基,深证成指 11,534.38(-1.19%)、创业板指 2,638.23(-1.71%)、科创50 1,315.50(-2.23%)、北证50 963.95(-2.13%)全线走弱。大盘与中小盘同步分层:上证50 2,769.05(+0.41%)、沪深300 4,103.54(-0.04%)几乎走平,中证500 6,712.73(-1.49%)、中证1000 6,630.78(-1.54%)明显下挫,中证全指 5,213.98(-0.76%)。全市场 5,576 只取到报价、5,569 只有效成交,涨 2,252 / 跌 3,156 / 平 161,下跌占比 56.7%、涨跌比 0.71:1,个股涨跌幅中位数 -0.47%。全市场成交额逐只相加 16,227.66 亿元,分板块沪市主板 4,891 亿、深市主板 4,326 亿、创业板 4,297 亿、科创板 2,570 亿、北交所 144 亿。板块层面,中证白酒 +2.31%、食品饮料 +1.34%、中证医疗 +1.71%、红利指数 +1.21%、中证红利 +1.23%、证券公司 +0.90% 领先;有色金属 -2.53%、800 有色 -2.60% 领跌,元件、玻璃玻纤、电子化学品、贵金属、通信设备、半导体全线走弱——上涨的是现金流,下跌的是估值。
2. 直接拖累机制
现象 → 机制 → 影响,本期最典型的三条:
其一,生益科技 100.26(-9.52%)。现象:PCB 与覆铜板在无新增利空下单日重挫,全天从开 109.00 一路杀到低 99.73。机制:AI 硬件是过去一个月涨幅最集中的方向,拥挤度最高、浮盈最厚,一旦增量资金被宽基 ETF 与红利资产分流,板块内部的边际买盘就只剩获利了结。影响:成交 72 亿逼近跌停,直接把元件板块压到跌幅榜首位。
其二,沪电股份 98.90(-7.62%)、景旺电子 74.77(-7.92%)、深南电路 267.51(-5.47%)。现象:同一条 PCB 链无差别抛售,全天单边下行。机制:这几只是「订单可见度最高」的品种,估值溢价建立在远期产能上;当海外开始用「资本回报验证」而非「投入扩张」给 AI 定价,久期最长的标的先被砍。影响:三只合计成交超 110 亿,与其体量相比换手极高,属筹码交换而非基本面突变。
其三,紫金矿业 27.47(-4.58%)。现象:伦敦金现当日 +0.33%、纽约黄金 +0.44%,A股 金矿股却跌 4.58%,港股紫金 -5.77%,美股纽曼矿业 10-23 已跌 4.59%。机制:贵金属股是年内涨幅最夸张的避险资产,卖出理由不是金价而是涨幅兑现;有色金属指数 -2.53%、800 有色 -2.60% 说明整个资源板块在撤,只有石油例外。影响:避险资产本身变成了当日的风险来源。
3. 抗跌与资金结构
抗跌盘集中在三条线上。红利与资源:中证红利 5,465.01(+1.23%)、红利指数 3,248.31(+1.21%)连续走强;中国石油 13.38(+4.94%)、中国海油 35.16(+4.27%)、中海油服 13.49(+7.23%)、中国石化 5.56(+3.54%)、中国神华 50.15(+1.89%)。银行与保险:工商银行 8.58(+3.13%)、建设银行 11.61(+2.74%)、招商银行 42.50(+1.75%)、中国平安 52.62(+1.66%)、中国太保 29.90(+3.50%)。消费与医药:中证白酒 6,434.81(+2.31%)、贵州茅台 1,349.98(+1.12%)、上海医药 16.80(+3.90%)、迈瑞医疗 183.74(+3.63%)。
资金结构的关键在于钱的形态变了两次。第一次是宽基 ETF:单周近 600 亿净流入,A500ETF 与沪深300ETF 午后成交均超 60 亿,被动资金只买成分股不选个股——这正是沪深300 仅 -0.04%、上证50 +0.41% 而个股中位数 -0.47% 的原因。第二次是成长端内部的换轨:宇树科技 672.00(+7.69%,成交 74.6 亿)、寒武纪 968.00(+3.84%,成交 134 亿)逆势吸金,而中际旭创 594.50(-2.96%,成交 169.8 亿)与新易盛 251.69(-3.57%,成交 147.2 亿)占据成交额前二却在跌——钱没离开成长,只是从「卖铲子的」换到「造机器人的」。中信证券 25.69(+0.94%)量能仍不足,券商没有启动,说明这不是风险偏好回升带来的增量行情。
4. 外部原因
美债与利率端本是利好:「超级央行周」中,美欧日三家或同步暂缓加息,贴现率预期不再恶化。全球科技端则全面承压:日经225 62,189.65(-0.80%)从早盘高 62,902.95 一路走低,KOSPI 5,469.47(-1.46%)跌破 5,500,美股 10-23 收盘纳指 -0.21%、标普 -0.52%、道指 -1.23%;费城半导体相关标的除美光 +2.46%、AMD +1.74% 外多数走弱,英伟达 210.96(-0.59%)。亚太联动看,A股 电子链与日韩半导体同向收缩,这是本期最具同步性的一条外部线索。商品端 WTI 101.39(-1.82%)、布伦特 110.32(-1.23%)双双下跌,但 A股 上游权益反而上涨——外部输入的方向被国内红利逻辑覆盖。
5. 内部原因
盈利端处于三季报密集披露窗口,业绩兑现与股价背离的个案明显增多,市场对「增长质量」的折价上升;存储链的硬产出数据(武汉集成电路圆片产量 +36.8%)反而是压制项——产能扩张与估值压缩同时发生。消费与地产端:中证白酒 +2.31%、食品饮料 +1.34% 是政策预期先行,五中全会 10-26 至 10-29 召开、会期覆盖本周全部交易日,预期先涨、细则后至。风格跷跷板是本期最直接的内部机制:科创50 -2.23% 与中证白酒 +2.31% 的裂口 4.54 个百分点,实质是同一笔钱从最贵的一端搬到最稳的一端,而不是新钱入场——这一点从成交额 16,227.66 亿元较 10-23 的 19,724.44 亿缩量 17.7% 可以直接读出。
6. 定性
本期定性为成长杀估值 + 风格切换,不是熊市区间调整、不是风险偏好全面下降、更不是熔断级崩盘。三条证据同时成立:其一,成交额 16,227.66 亿元虽较 10-23 缩量约 3,500 亿,但仍在 1.6 万亿以上的活跃区间,无量能坍塌;其二,指数层面最大跌幅仅 -2.23%,无一板块跌幅超 7%(元件 -6.79% 已是极值),属结构性定价而非系统性抛售;其三,承接端(白酒 +2.31%、红利 +1.23%、油服 +7.23%、银行 +3.13%)真实放量上涨,钱没有离场,只是换了座位。
7. 后市观察点
- 成交额能否重返 1.8 万亿:本期 16,227.66 亿元较 10-23 的 19,724.44 亿缩量 17.7%,若连续两日低于 1.7 万亿,风格搬运会退化成单纯缩量。
- 裂口是否收敛:科创50 -2.23% 与中证白酒 +2.31% 的 4.54 个百分点差距,若次日收敛至 2 个百分点内属正常轮动,继续扩大则确认趋势性风格切换。
- 中证红利 5,465.01 能否站稳:连续两日走强后若第三日回吐,说明承接端只是避险而非配置。
- 中国石油 13.38 高位能否维持:创 18 年新高后若次日大幅回吐,上证红盘的唯一支柱消失。
- PCB 链条是否出现第二根大阴线:生益科技 100.26 若再跌超 5%,性质就从「杀估值」升级为「杀逻辑」。
- 存储链能否接住野村的看多口径:兆易创新 276.45 与北方华创 517.00 能否止跌,是「低估」从研报走进股价的唯一验证。
- 五中全会(10-26 至 10-29)政策口径:会期内任何增量表述都会重新定价地产与消费链。
海外与港股
港股
10-26 港股正式收盘,恒生指数 23,210.34(+0.51%,日内高 23,259.13 / 低 23,009.79)、国企指数 7,801.83(+0.59%)收红,恒生科技 3,859.52(-0.31%)收绿。主导板块极为集中:三桶油贡献了几乎全部涨幅——中国石油股份 10.15(+5.67%)、中国石油化工股份 4.635(+3.92%)、中国海洋石油 23.90(+3.37%),配合内银形成「能源 + 大金融」双支柱:工商银行 H 7.44(+2.76%)、建设银行 H 9.92(+1.59%)、招商银行 H 52.10(+1.26%)、中国银行 H 6.015(+1.01%)、中国神华 H 40.64(+2.57%)。科技端分裂:美团-W 74.10(+3.42%)最强,腾讯 386.80(+0.21%)、阿里巴巴 97.90(+0.10%)、小米 26.88(+0.30%)几乎走平,京东 99.40(-0.60%)、比亚迪股份 70.80(-1.12%)、中国平安 H 48.36(-1.35%)走弱。
与 A股 的联动是结构同向、幅度更温和:两地都呈「能源与银行强、科技与成长弱」的同一套排序,但恒生科技仅 -0.31%,远小于 A股 科创50 的 -2.23%,说明 A股 成长端的杀跌有其独立的拥挤度因素,不能归因于外部风险偏好。与黄金的背离更值得记录:紫金矿业 H 27.76(-5.77%)跌幅比 A股 的 -4.58% 更深,在上金所 Au99.99 微跌、伦敦金现微涨的夹缝里,港股金矿股是最脆弱环节。观察点:一是三桶油 H 股能否在油价 -1.82% 的背景下继续走强,这是恒指红盘的全部理由;二是恒生科技 3,859.52 能否守住 3,850 一线;三是紫金矿业 H 与伦敦金现的背离是否连续第二个交易日扩大,若扩大则金矿股进入独立下跌通道。
美股
美股 10-26 尚未开盘(上海时间 16:10 = 美东 04:10,盘前),全部结论只能引用 10-23 收盘。10-23 三大指数全线下跌:道琼斯 52,215.16(-1.23%)、标普500 7,623.68(-0.52%)、纳斯达克 25,955.34(-0.21%),纳指100 28,957.53 基本持平。结构上是能源军工涨、航空金矿跌:斯伦贝谢 53.06(+7.08%)、雪佛龙 233.21(+2.88%)、埃克森美孚 183.21(+2.79%)领先;纽曼矿业 108.87(-4.59%)、金矿开采商 ETF(GDX)80.20(-1.82%)落后。
科技七雄完全分裂:微软 524.51(+0.66%)为唯一上涨,英伟达 210.96(-0.59%)、苹果 347.73(-0.14%)、特斯拉 372.22(-0.63%)、亚马逊 248.00(-0.95%)、Meta 642.62(-0.96%)、谷歌 320.21(-1.24%)全线走弱;存储与模拟端反而强——美光 877.55(+2.46%)、AMD 516.79(+1.74%)。美债与利率端:本周美联储 10-27 至 10-28 议息,市场普遍预期按兵不动。与 A股 的关系体现在三处:一是能源强、成长弱的排序被 A股 完整复制;二是美光强势未能带动 A股 存储标的,跨境传导在存储链上是断的;三是纽曼矿业 -4.59% 与 A股 紫金 -4.58%、港股紫金 -5.77% 形成三地同步,金矿股的抛售是全球性的。观察点:一是 21:30 开盘后能源板块能否在油价 -1.82% 下继续上涨;二是 GLD / 纽曼矿业的走势,这决定 A股 金矿股次日方向;三是存储链(美光 +2.46%)的强势能否在周三前后扩散到亚太。
日股
日经225 10-26 收 62,189.65(-0.80%),日内高 62,902.95 / 低 62,094.34,开 62,449.96——全天单边下行、收在接近全天最低的位置,与 10-23 长下影线回补的形态不同,这次是「高开低走不回头」。背景:日本央行本周公布利率决议,「超级央行周」口径下市场普遍预期按兵不动;半导体设备与出口链方向受海外 AI 定价修正压制。与 A股 的关系是同步而非领先:A股 科创50 -2.23%、日经 -0.80%,都在杀同一批 AI 硬件的估值。观察点:一是 62,000 整数关能否守住;二是日元与日央行决议的组合;三是东京电子、爱德万测试等设备股能否承接美光 +2.46% 的存储强势。
韩股
KOSPI 10-26 收 5,469.47(-1.46%,开 5,499.05 / 高 5,565.67 / 低 5,455.11),跌破 5,500 并收在接近全天低位,把 10-23 的 +0.30% 全额回吐。背景有两条:其一,高盛将 KOSPI 12 个月目标价下调 25%(此前多次上调后首次大幅下调,理由为 AI 交易担忧加剧),但称修订后目标仍意味着逾 60% 上行空间;其二,SK 海力士将于 10-28 三季报时同步宣布股东回报措施,市场传闻特别股息规模约 16 万亿韩元(约 121 亿美元),当日股价逆市上涨逾 2%;韩国券商 KB 证券另称「存储双雄」市盈率仅约 3 倍,低估程度堪比金融危机时期。KOSDAQ 本期无可靠数据,不给数值。观察点:一是 10-28 SK 海力士财报与股息方案能否兑现;二是三星与海力士的存储强势能否重新传导至 A股 存储与设备端;三是 KOSPI 5,455(本期低点)是否形成短期支撑。
黄金详细分析
国际现货黄金 伦敦金现 4,011.15 美元/盎司(+0.33%,日内高 4,019.29 / 低 3,978.12),纽约黄金 4,025.45(+0.44%,高 4,032.90 / 低 3,990.90),纽约白银 54.12(+0.32%)、伦敦银 54.02(+0.20%)。这是连续三日失守 4,000 后第一次收盘前站回整数关。
国内 Au99.99:10-26 日盘开 862.99 / 高 863.94(13:04)/ 低 855.50(09:03)/ 收 862.00,较 10-23 日盘收盘 862.99 跌 0.99 元(-0.11%)。值得注意的是形态:09:00 开盘即砸到 855.50,随后全天阶梯式回升,13:04 摸到 863.94 后回落,尾盘 15:29—15:30 由 861.08 快速拉回 862.00。没有复制上一期「14:59 起锁死在最低价」的走势,国内盘的抛压在开盘半小时内集中释放完毕。
油价与地缘:WTI 101.39(-1.82%,低 100.69)、布伦特 110.32(-1.23%,低 109.22)双双回落,地缘溢价继续被挤出。本期无新增升级消息,供给侧的实际改善(受制裁油轮放行)与航运端的结构性问题并存,这解释了油价跌而不崩。
通胀与美联储预期:本周美联储 10-27 至 10-28 议息,「超级央行周」中美欧日三家或同步暂缓加息。对黄金这是双刃:不加息利多实际利率,但「暂缓」也意味着降息路径后延,多头缺少新催化剂——这恰是伦敦金现只能涨 0.33%、无法收复 4,032.90 的直接原因。
避险与央行购金:本期最值得记录的是避险属性的再度失效。美股 10-23 下跌、亚太 10-26 全线走弱,理论上都该推升避险需求,但金价仅涨 0.33%;更极端的是金矿股——紫金矿业 A -4.58%、H -5.77%,美股纽曼矿业(10-23)-4.59%、GDX -1.82%。卖出黄金股的逻辑不是金价,而是黄金股自身的涨幅兑现。央行购金无本期增量数据,不作推断。
技术位:伦敦金现上方 4,020—4,033 为本期日内高点与 4,000 上方第一压力带,站上 4,033 才谈得上修复;下方 3,978 为日内低点,3,960 为次级支撑。Au99.99 上方 863.94 为日内高点、862.99 为 10-23 日盘收盘(缺口上沿),下方 855.50 为日内低点、850 为心理关口。
与股票市场的同向或背离:本期是三重背离。第一重,国际金 +0.33% 与国内金 -0.11% 方向相反,但幅度差距从上一期的 1.4 个百分点收窄到 0.44 个百分点,国内折价在收敛。第二重,商品金上涨与金矿股重挫(紫金 A -4.58%、H -5.77%、NEM -4.59%)完全相反。第三重,黄金微涨与油价跌近 2% 同时出现,通胀型供给冲击与避险型需求冲击两条定价线同时熄火。
后续观察点(可验证指标):1. 伦敦金现能否连续第二日站稳 4,000 并收复 4,033;2. Au99.99 20:00 夜盘开盘能否守住 862.00 并挑战 863.94;3. 金银比是否继续收窄(白银 +0.20%~+0.32% 弱于黄金);4. 紫金矿业 A/H 与金价的背离是否连续第二个交易日扩大;5. 10-29 议息声明对后续路径的表述是否转向。
股金与跨市场对照小结
跨市场结论
A股:上证 3,697.52(+0.19%)红盘但 3,156 只下跌、中位数 -0.47%,风格搬家定局,裂口 4.54 个百分点,成交 16,227.66 亿元缩量 17.7%。
港股:恒生 23,210.34(+0.51%)、国企 7,801.83(+0.59%)靠三桶油与内银翻红,恒生科技 3,859.52(-0.31%)未跟上,中资能源与银行是唯一支柱。
美股:停在 10-23 下跌收盘(道指 -1.23%),能源强、金矿与航空弱,存储链(美光 +2.46%)独立走强,10-26 待 21:30 开盘。
日股 / 韩股:日经225 62,189.65(-0.80%)高开低走收在近全天低位,KOSPI 5,469.47(-1.46%)跌破 5,500,亚太科技同步收缩;KOSDAQ 无可靠数据不给数值。
黄金:伦敦金现 4,011.15(+0.33%)、纽约黄金 4,025.45(+0.44%)收复 4,000,上金所 Au99.99 收 862.00(-0.11%)几乎走平,商品与权益继续分家。
原油:WTI 101.39(-1.82%)、布伦特 110.32(-1.23%),地缘溢价继续被挤出,而上游权益逆势创 18 年新高。
核心背离:本期最重的一条仍是**「油价跌 1.8%、石油股创 18 年新高」**——中国石油 13.38(+4.94%)创 2008 年 5 月以来新高的同一天,WTI 跌 1.82%。这说明买盘定价的是「高股息 + 高市值 + 中特估」的组合属性,与商品基本面基本脱钩。第二重背离是**黄金商品与黄金权益的分家进一步扩大**:伦敦金现 +0.33%、纽约黄金 +0.44%,而紫金矿业 A -4.58% / H -5.77%、美股纽曼矿业 -4.59%、GDX -1.82%,三地金矿股同时被卖。第三重背离是**被动资金与个股的剪刀差**:宽基 ETF 单周净流入近 600 亿,沪深300 仅 -0.04%、上证50 +0.41%,而个股中位数 -0.47%、56.7% 下跌——钱进了指数,没进股票。第四重是**成长端内部的换轨而非撤离**:中际旭创 169.8 亿、新易盛 147.2 亿占成交额前二却在跌,宇树科技 74.6 亿、寒武纪 134 亿逆势上涨,钱只是从「卖铲子」换到「造机器人」。
数据来源与免责声明
查看数据来源与口径
| 市场 / 资产 | 数据源 | 口径 | |---|---|---| | A股指数 | 腾讯行情 qt.gtimg.cn | 10-26 收盘价,16:03 定格 | | A股全市场(涨跌家数 / 成交额 / 涨跌幅榜) | 新浪财经 Market_Center.getHQNodeData(node=hs_a,57 页全量) | 全市场 5,576 只取价,5,569 只有效成交;成交额逐只相加 16,227.66 亿元 | | A股个股 | 腾讯行情 qt.gtimg.cn | 10-26 收盘价 | | 板块 / 风格指数 | 腾讯行情(中证白酒 399997、中证红利 000922、红利指数 000015、800 有色 000823 等) | 10-26 收盘 | | A股双源交叉 | 搜狐财经 q.stock.sohu.com/hisHq(zs_000001 / zs_399001 / zs_399006 / zs_000300 / zs_000688 / zs_399997) | 10-23 收盘价与腾讯逐点一致(上证 3,690.48、深成 11,673.83、创业板 2,684.10、沪深300 4,105.33、科创50 1,345.51、中证白酒 6,289.46) | | 个股区间涨跌 | 腾讯行情 fqkline(前复权) | 2026-10-08 收盘 → 10-26 收盘 | | 港股 | 腾讯行情 qt.gtimg.cn(hk 前缀) | 16:08 正式收盘价(含收市竞价) | | 美股 | 腾讯行情 qt.gtimg.cn(us 前缀) | 10-23 收盘价(10-26 未开盘) | | 日经225 | 东方财富 push2delay(secid=100.N225) | 10-26 收盘 62,189.65,前收 62,693.16,-0.80% | | KOSPI | 东方财富 push2delay(secid=100.KS11) | 10-26 收盘 5,469.47,前收 5,550.30,-1.46% | | 国际现货黄金 | 腾讯行情 hf_XAU | 16:00 实时,美元/盎司 | | 纽约黄金 / 白银 / 原油 | 腾讯行情 hf_GC / hf_SI / hf_XAG / hf_CL / hf_OIL | 16:01 实时 | | Au99.99 分时 | 上海黄金交易所官方接口 sge.com.cn/graph/quotations | 10-26 日盘 391 点(09:00—15:30),最后更新 15:30 | | Au99.99 日线 | 上海黄金交易所官方接口 sge.com.cn/graph/Dailyhq | 历史日 K,10-26 一根按官方分时修正开高低收 | | 财经资讯 | 东方财富快讯 np-listapi.eastmoney.com(column=345 / 346) | 2026-10-26 15:00—15:52 时段 | **未采用的数据说明**:KOSDAQ 本期尝试腾讯(pv_none_match)、东方财富 push2delay(全部 secid 变体返回空)、Yahoo Finance(网络不可达)三个来源均未取到可核验报价,故全文与图表一律不给数值。日经225 与 KOSPI 曾于抓取时短暂取到盘中值,最终均以东方财富 push2delay 的收盘值复核后写入。 **图表**:本地生成 PNG(matplotlib 3.11,WenQuanYi Zen Hei),深色终端配色,宽度 1,540 px,共 6 张,存放于本期 `charts/` 目录。 报告生成时间:2026-10-26 16:10(Asia/Shanghai)不构成投资建议。