报告生成时间:2026-11-06 03:00 (Asia/Shanghai)
核心判断
03:00 这一期,全球 AI 硬件的杀跌在美股时段继续放大,中国资产与黄金成了两条独立的避风港:美股盘中道指 −3.19%、标普500 −4.08%、纳斯达克 −5.22%,闪迪 −19.52%、西部数据 −15.68%、美光 −15.34%、AMD −15.50%、英伟达 −8.72%,费城半导体指数本期暂无实时源、故不引用具体点位;而 A股 白天是 4,869 只上涨对 624 只下跌(涨跌比 7.80 : 1)、涨停级遍地,上证仅 +0.10% 却把权重按住——中国石油 −7.93%、中国神华 −6.26%、中际旭创 −7.51%、新易盛 −5.54%——同时中微公司 +5.83%、北方华创 +4.76%、光伏辅材 +9.94% 把成长与替代链抬起来;港股是本期全场最强,恒生 +3.67%、恒生科技 +5.55%,腾讯 +7.17%、网易 +9.07%、小米 +8.83%、阿里 +8.45%;日经 −1.79%、KOSPI −5.28%、台湾加权 −3.20% 已在亚洲时段先跌一轮;黄金是唯一同时被西方避险与国内涨价链抬起来的方向——现货金 4,102.98 美元(+1.06%)、COMEX 4,116.42 美元(+1.07%)、国内 Au99.99 日盘收 884.09 元/克(+2.35%)、夜盘收 873.00 元/克(−1.25%)。一句话:这不是普跌,而是「AI 资本开支去泡沫」与「中国低估资产 + 黄金」两条定价同时运行。
KPI 速览
口径:A股(11-05 15:00 收盘)、港股(16:08 收盘)、日股(JST 15:30)、韩股(KST 15:29)、台股(13:30)均为 11-05 当日收盘;美股为 11-05 盘中(美东 14:00,对应北京时间 11-06 03:00),尚未收盘;现货金、COMEX 金、白银、原油为 03:02 前后实时报价;Au99.99 为上金所 11-05 日盘收盘价。
|
上证指数 3,689.91 ▲ +0.10% 收盘 · 区间 3,646.57—3,701.59 |
深证成指 11,471.09 ▲ +1.19% 收盘 · 区间 11,215.48—11,613.40 |
创业板指 2,566.80 ▲ +0.87% 收盘 · 区间 2,493.67—2,625.98 |
北证50 910.07 ▲ +1.79% 收盘 · 区间 880.47—922.84 |
|
科创50 1,286.68 ▲ +1.68% 收盘 · 11-05 |
恒生指数 24,796.98 ▲ +3.67% 收盘 · 16:08 · 高 24,871.92 |
恒生科技 4,154.29 ▲ +5.55% 收盘 · 16:08 · 高 4,168.42 |
日经225 61,077.90 ▼ -1.79% 收盘 · JST 15:30 |
|
KOSPI 5,383.80 ▼ -5.28% 收盘 · KST 15:29 · 全场最深 |
台湾加权 41,574.72 ▼ -3.20% 收盘 · 13:30 |
道琼斯(盘中) 51,654.89 ▼ -3.19% 美东 14:00 · 未收盘 |
标普500(盘中) 7,375.10 ▼ -4.08% 美东 14:00 · 未收盘 |
|
纳斯达克(盘中) 24,392.47 ▼ -5.22% 美东 14:00 · 未收盘 |
国际现货金(美元/盎司) 4,102.98 ◆ +1.06% 03:02 实时 · 日高 4,146.77 |
COMEX 金(美元/盎司) 4,116.42 ◆ +1.07% 03:02 实时 |
Au99.99(元/克) 884.09 ▲ +2.35% 11-05 日盘收盘 |
|
Au99.99 夜盘(元/克) 873.00 ▼ -1.25% 11-06 02:59 · 对 884.09 |
纽约原油(美元/桶) 90.10 ▲ +2.25% 03:02 实时 |
现货白银(美元/盎司) 52.29 ▲ +0.02% 03:02 实时 |
美元兑离岸人民币 6.6653 ▼ -0.15% 实时 · 人民币偏强 |
交易状态
| 市场 | 状态 | 上海时间 | 数据口径 |
|---|---|---|---|
| A股 | ● 收盘后休市 | 03:00 | 11-05 收盘,下一时段 11-06 09:30 |
| 港股 | ● 收盘后休市 | 03:00 | 11-05 16:08 收盘,下一时段 11-06 09:30 |
| 美股 | ● 开盘(盘中) | 03:00 = 美东 14:00 | 11-05 盘中实时,21:30 开盘,04:00 收盘 |
| 日股 | ● 收盘后休市 | 03:00 = JST 04:00 | 11-05 15:30(JST)收盘 |
| 韩股 | ● 收盘后休市 | 03:00 = KST 04:00 | 11-05 15:29(KST)收盘 |
| 台股 | ● 收盘后休市 | 03:00 = 台北 03:00 | 11-05 13:30 收盘 |
| 国际现货黄金 | ● 连续交易 | 03:00 | 伦敦金现实时报价 |
| 国内黄金(上金所) | ● 夜盘已收 | 02:59 收盘 | 11-05 日盘收盘 + 11-06 夜盘收盘 |
图表
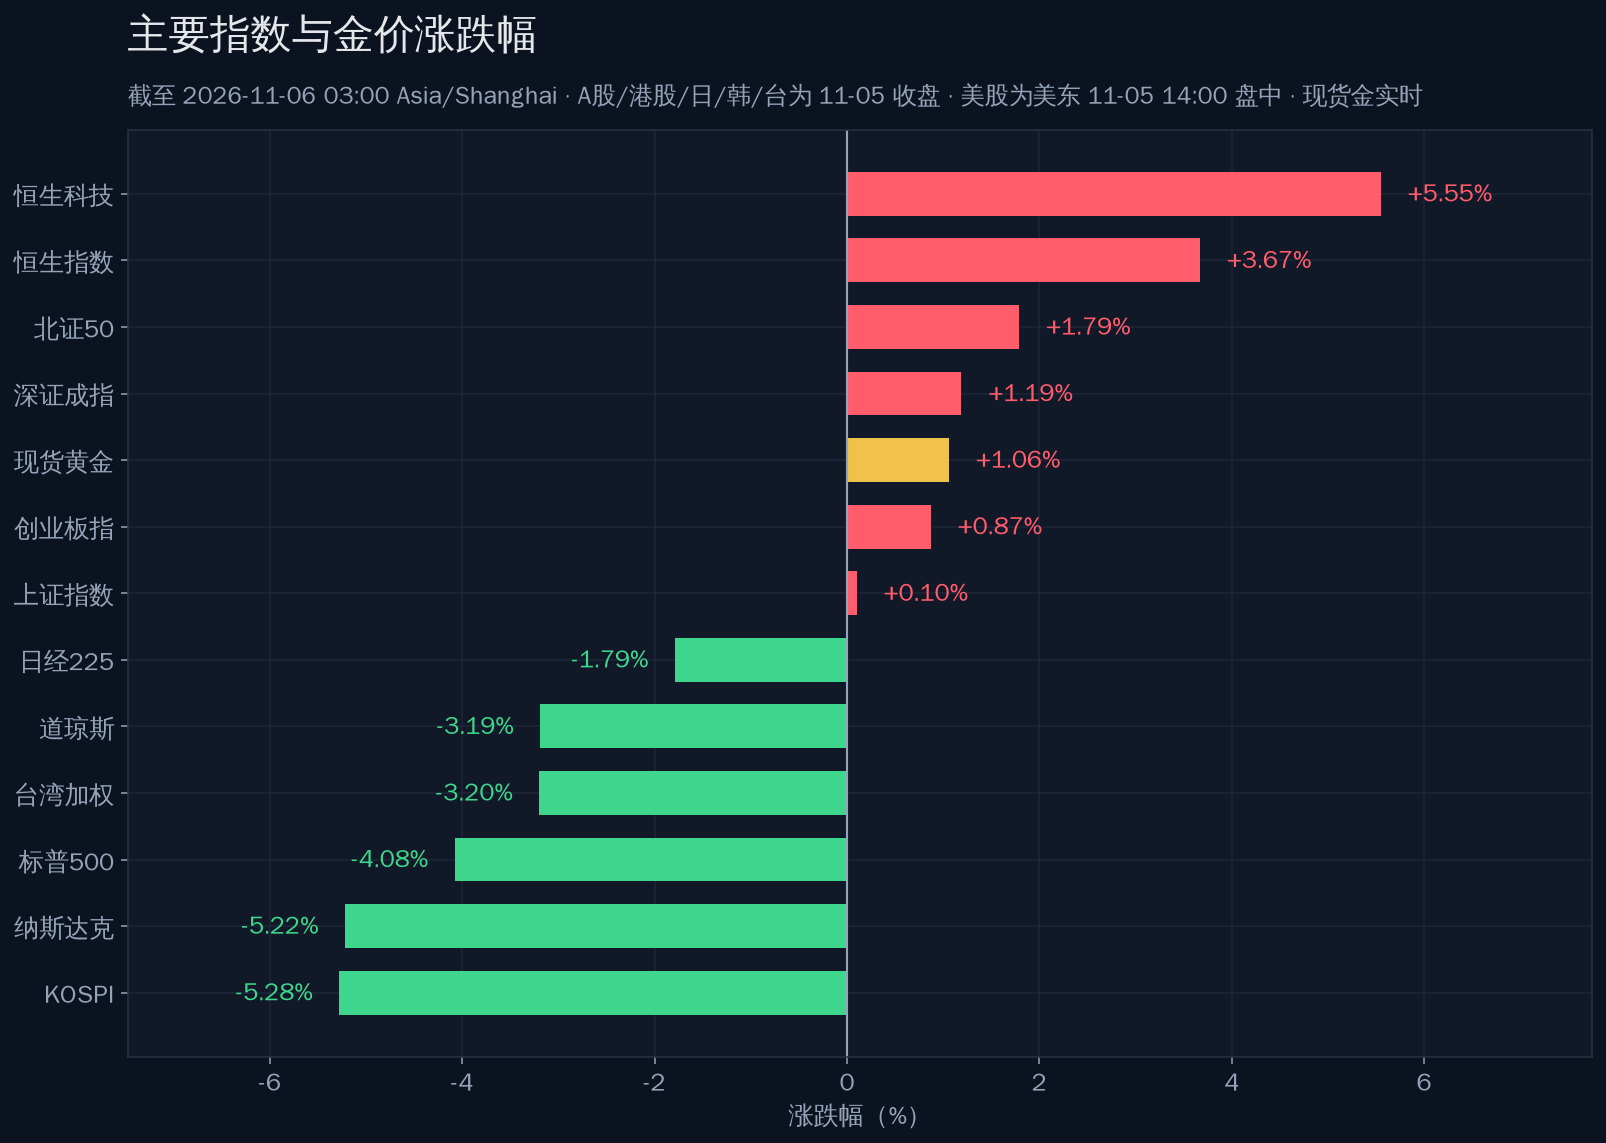
图注:截至 2026-11-06 03:00(Asia/Shanghai)。A股、港股、日股、韩股、台股采用 11-05 收盘真实数据;美股采用美东 11-05 14:00 盘中实时数据(未收盘);现货金为 03:02 实时报价。
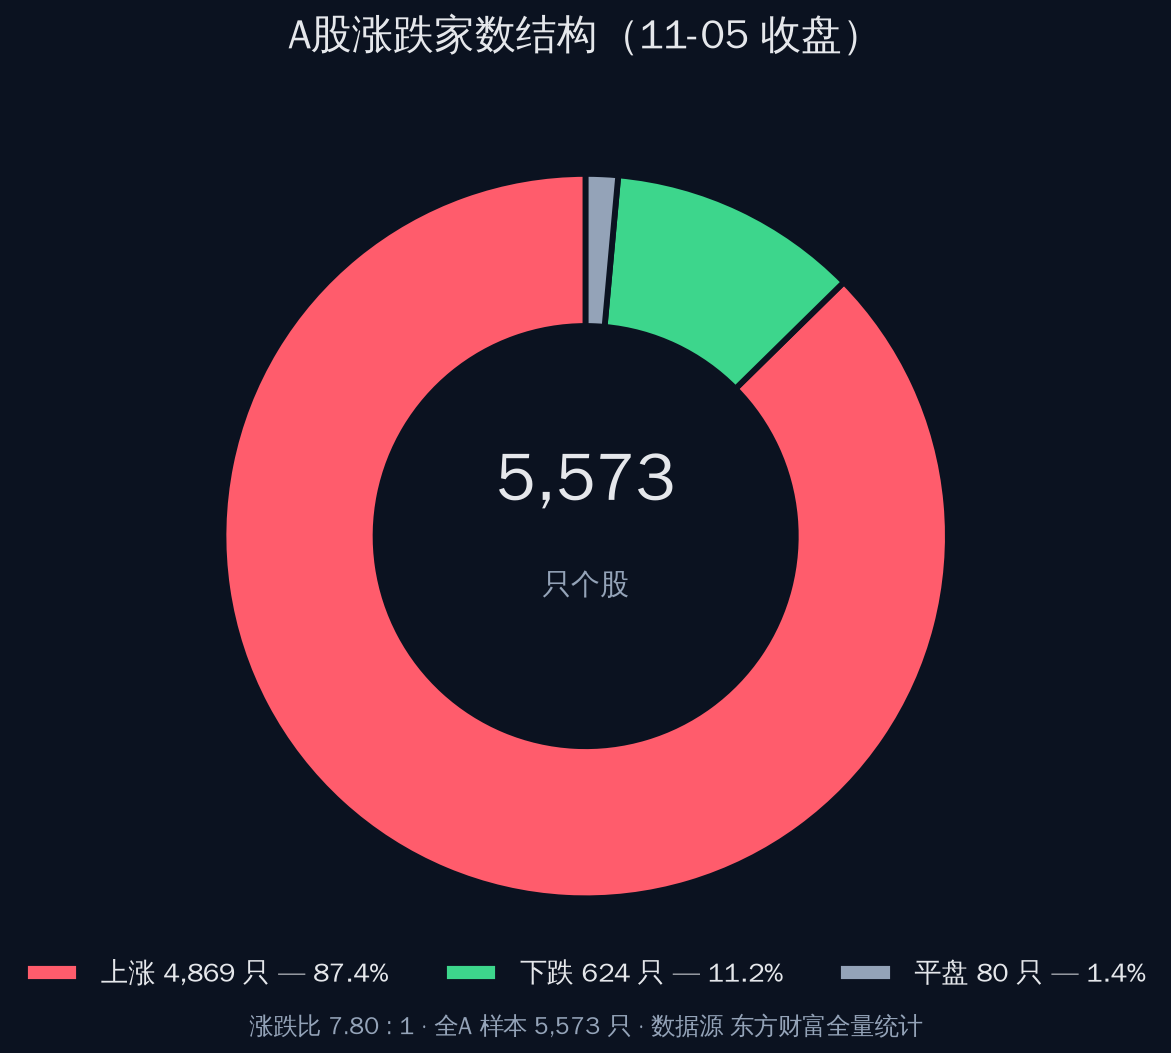
图注:11-05 A股全量 5,573 只个股(含北交所)涨跌统计,上涨 4,869 只、下跌 624 只、平盘 80 只,涨跌比 7.80 : 1。数据源:东方财富全量分页统计(单源)。
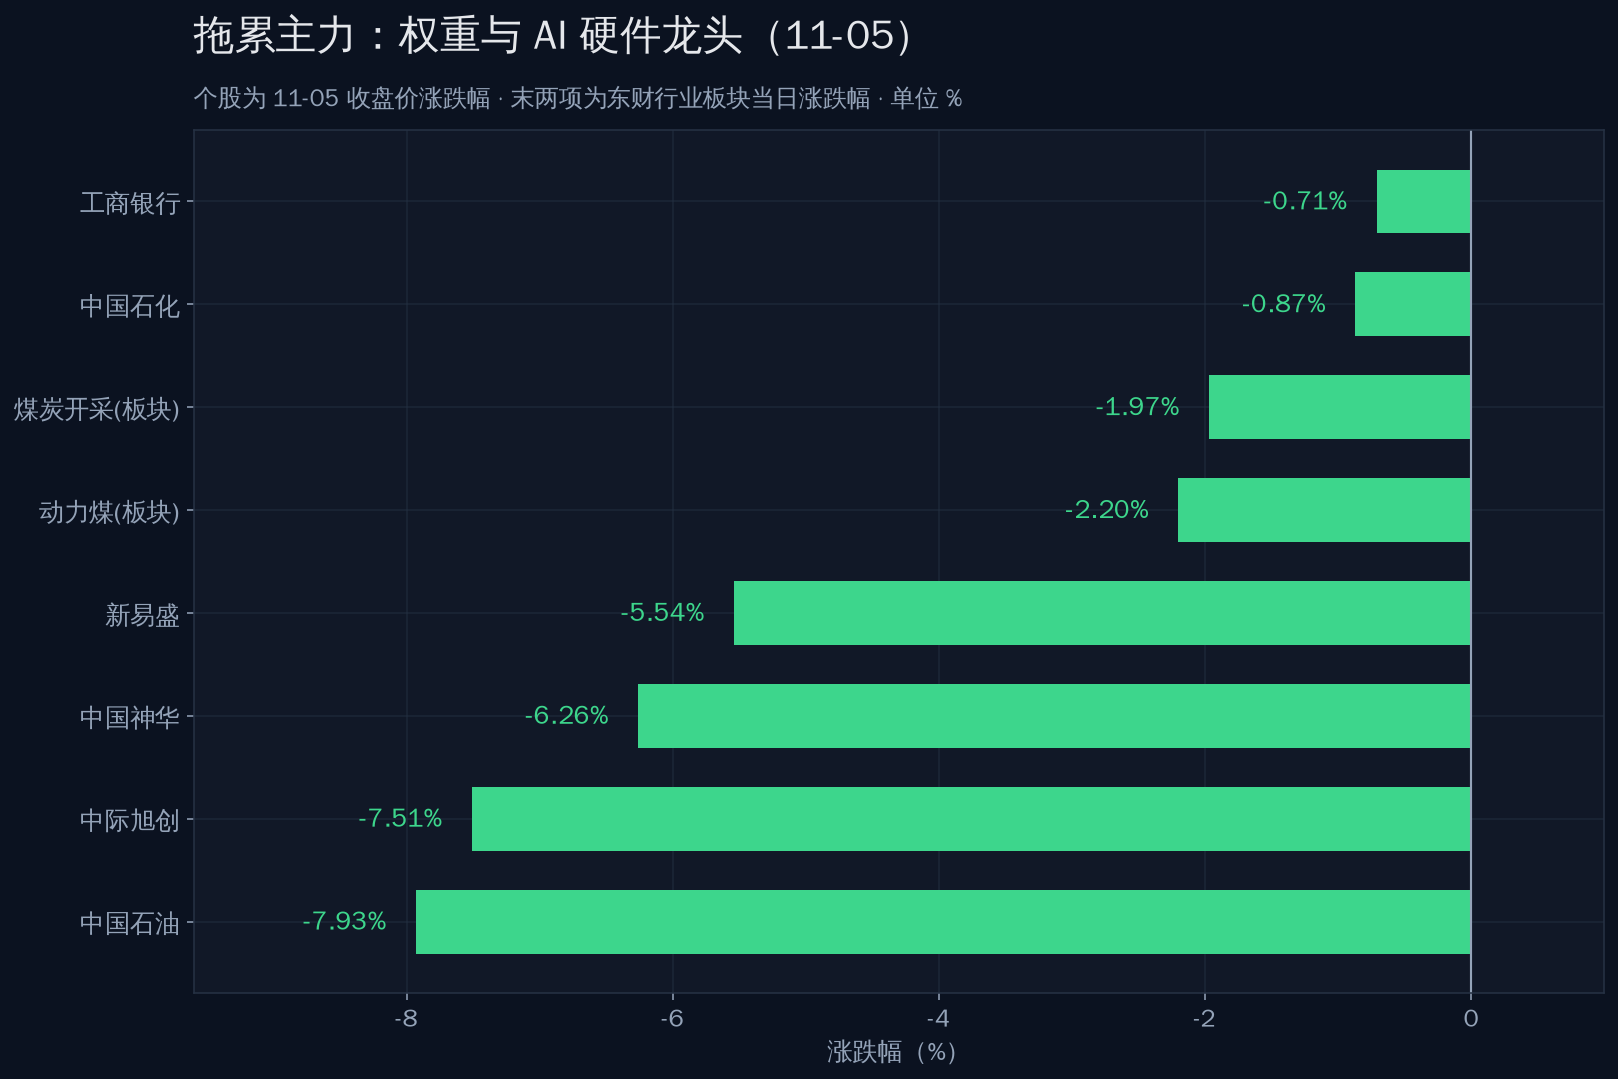
图注:11-05 收盘涨跌幅。前六项为个股,末两项为东方财富行业板块当日涨跌幅。权重能源与 AI 光模块是当日主要拖累项。
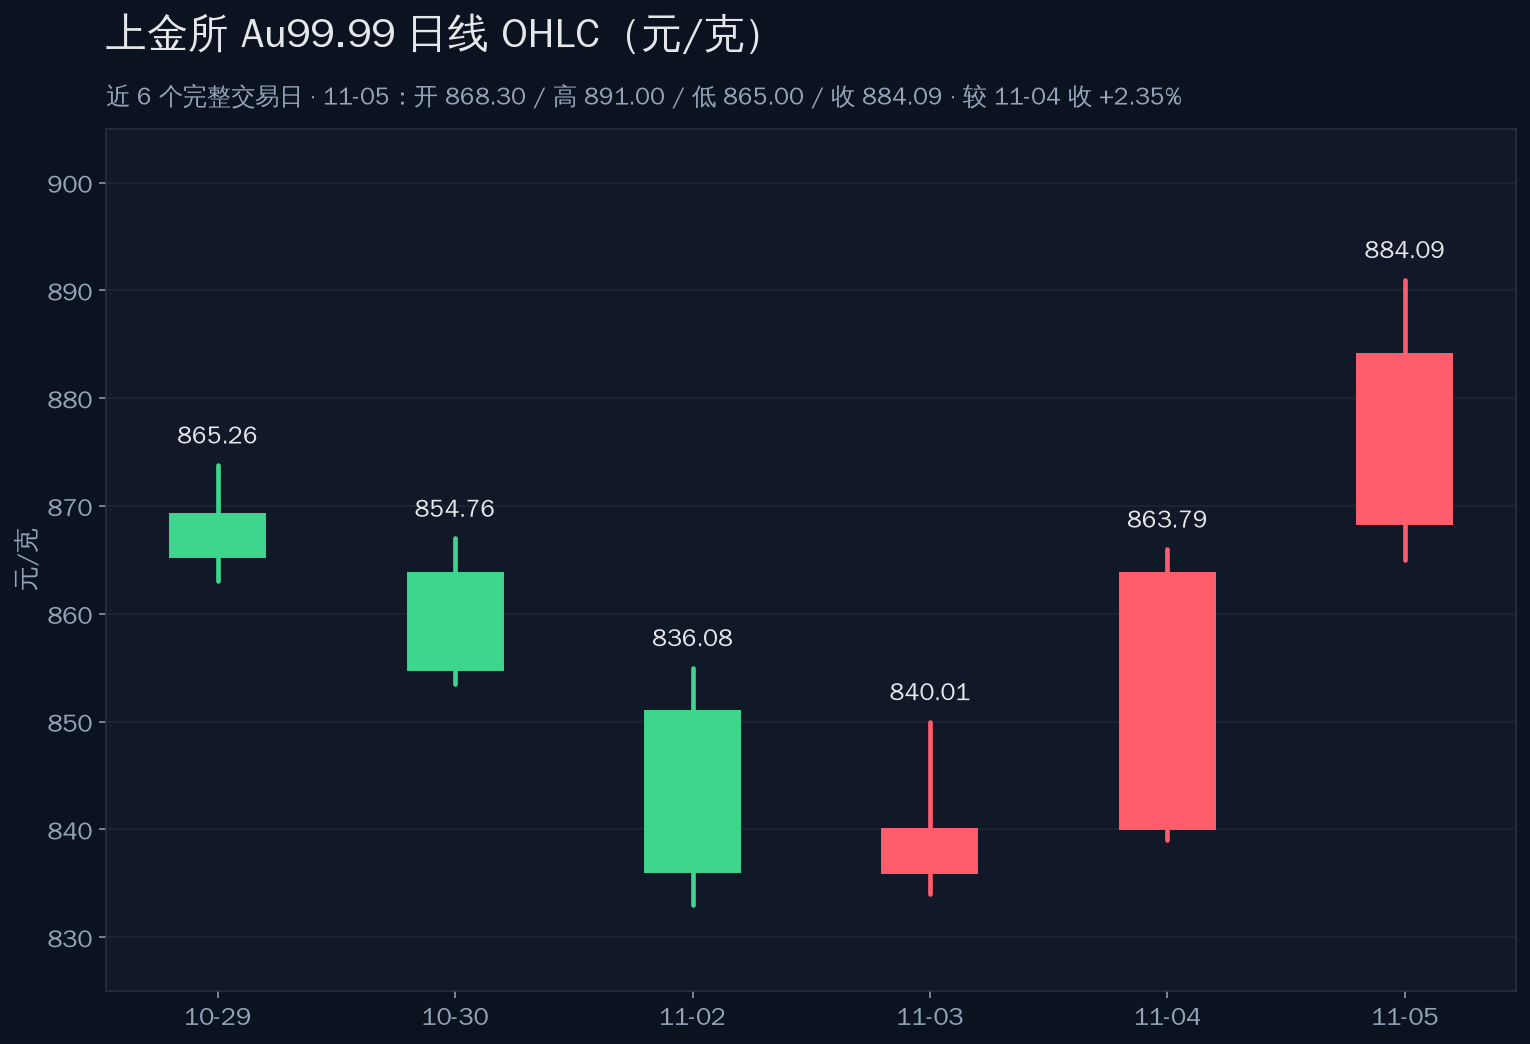
图注:上海黄金交易所 Au99.99 近 6 个完整交易日日线,单位元/克。11-05 开 868.30 / 高 891.00 / 低 865.00 / 收 884.09,较 11-04 收盘 863.79 涨 +2.35%。数据源:上海黄金交易所官网日行情。
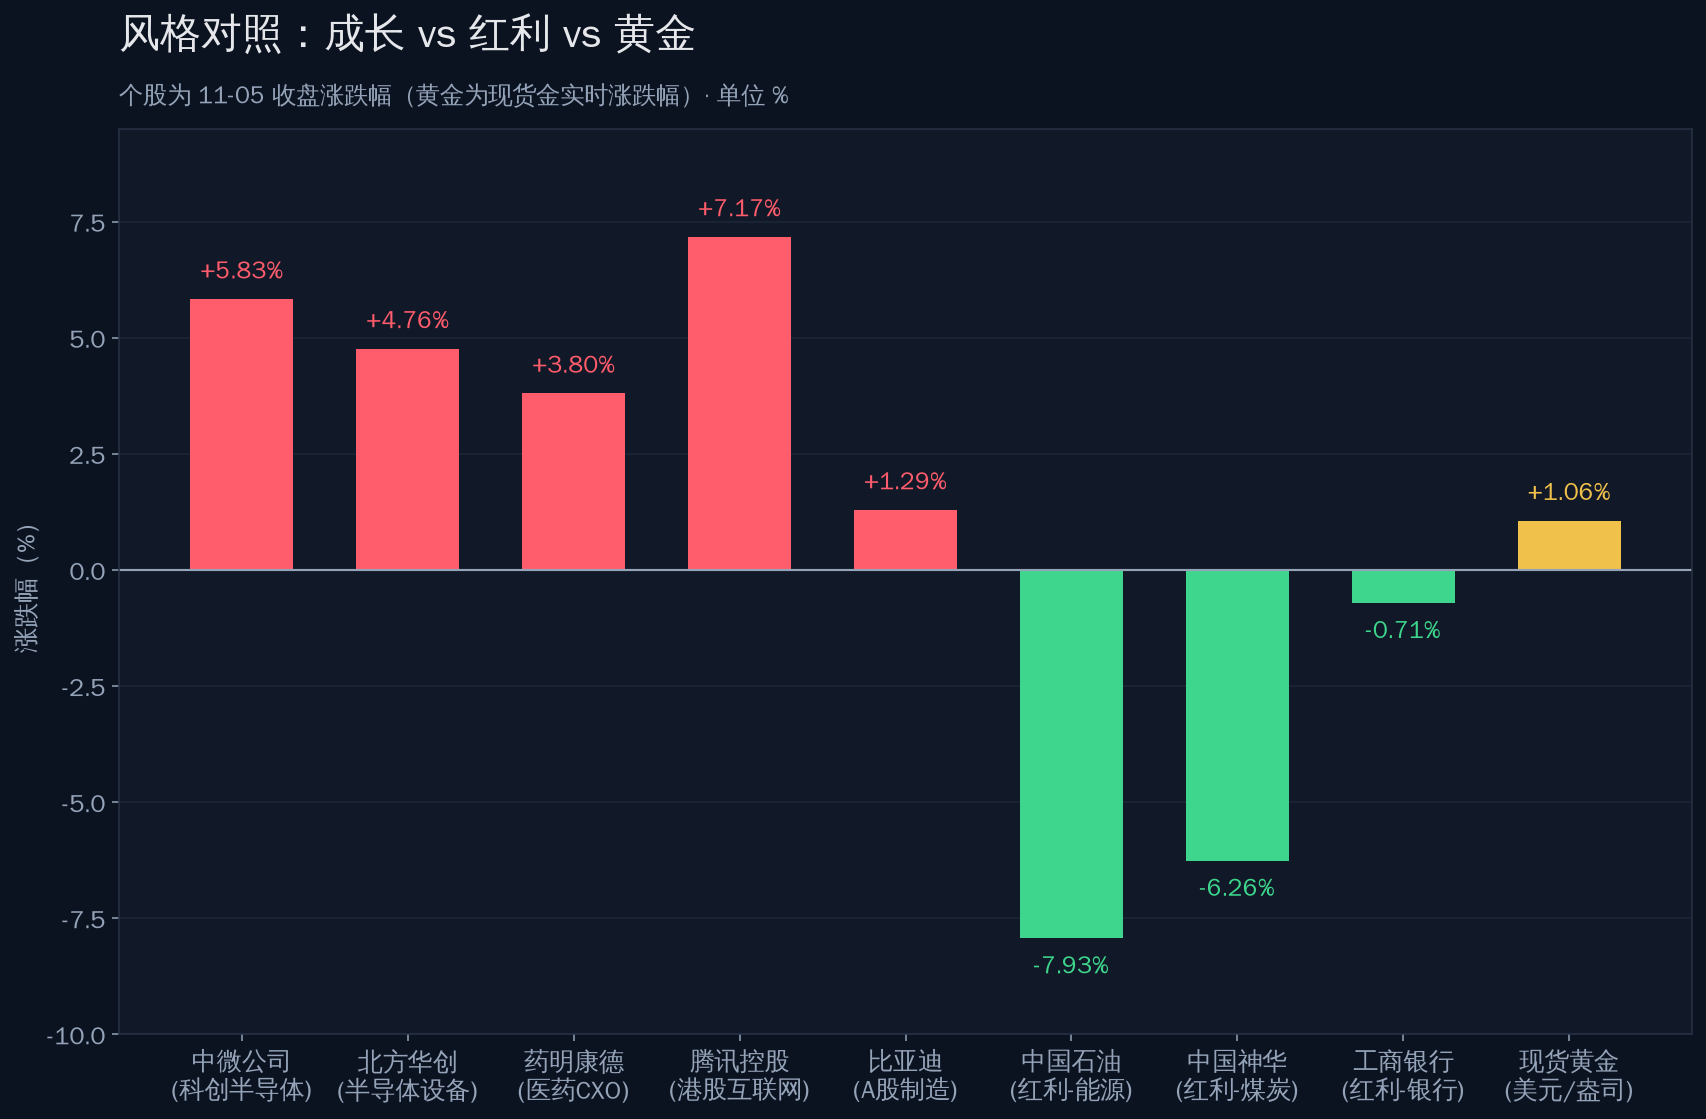
图注:成长(中微公司、北方华创、药明康德、腾讯、比亚迪)对红利(中国石油、中国神华、工商银行)对黄金(现货金)的当日涨跌幅对照。个股为 11-05 收盘,黄金为 03:02 实时。
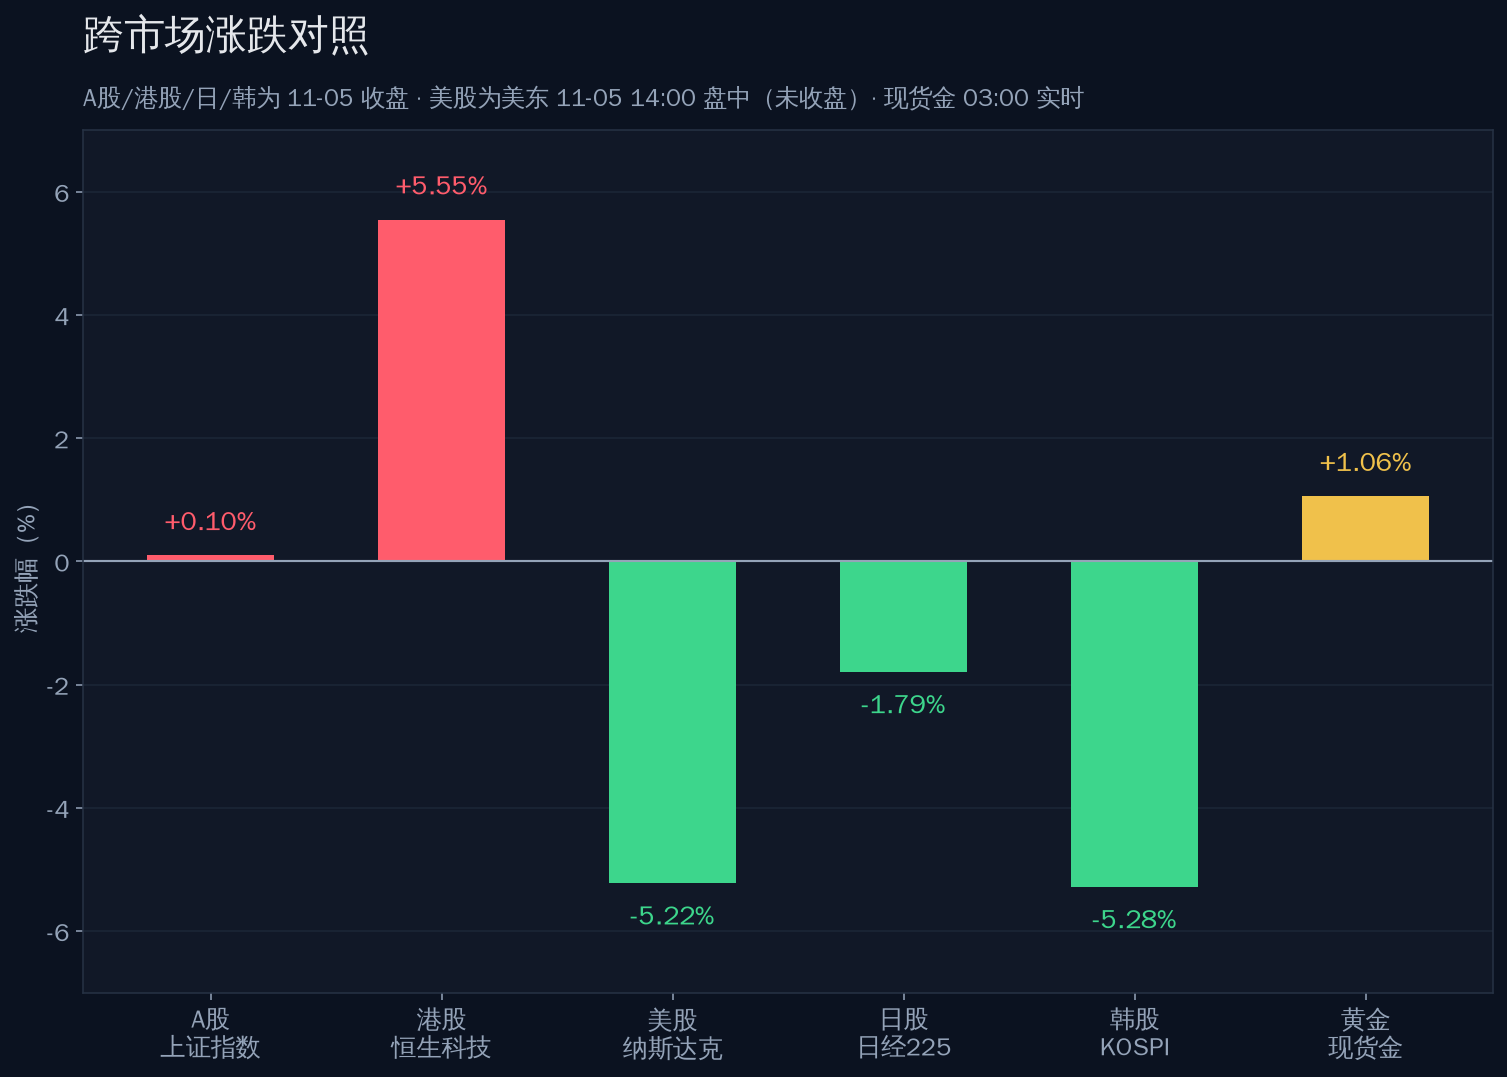
图注:A股/港股/日股/韩股为 11-05 收盘;美股为美东 11-05 14:00 盘中(未收盘);现货金为 03:02 实时。当日方向分布为:中国资产与黄金上涨,全球 AI 硬件与东亚半导体下跌。
最新资讯 → 板块 → 龙头股价
关键资讯
01 · AI 资本开支叙事被重定价:存储与 GPU 链在美股时段集体杀估值
美东时段纳斯达克一度跌超 5%,闪迪 −19.52%、西部数据 −15.68%、美光 −15.34%、AMD −15.50%、英伟达 −8.72%、博通 −8.88%。这是本期最重要的定价事件,不是某只股票的问题,而是「算力资本开支持续性」这个前提被动摇。
来源:东方财富美股实时行情 · 时间:2026-11-06 03:00(美东 11-05 14:00)
02 · 港股互联网集体爆发,恒生科技单日 +5.55%
网易 +9.07%、小米 +8.83%、阿里 +8.45%、腾讯 +7.17%、美团 +6.78%。恒生指数 +3.67% 收复 24,796.98。这是港股在中国资产重估叙事下的独立行情,与美股 AI 硬件下跌方向完全相反。
来源:东方财富港股收盘行情 · 时间:2026-11-05 16:08
03 · A股 广度极强但权重失声:4,869 涨对 624 跌,上证仅 +0.10%
涨跌比 7.80 : 1,但上证只涨 0.10%。原因是权重被能源与光模块按住:中国石油 −7.93%、中国神华 −6.26%、中际旭创 −7.51%、新易盛 −5.54%。指数失真是本期最需要注意的结构陷阱。
来源:东方财富全量统计 + 腾讯财经 · 时间:2026-11-05 收盘
04 · 国产替代链逆势走强:中微 +5.83%、北方华创 +4.76%
在 KOSPI −5.28%(存储链最上游)与美股存储崩塌的背景下,A股 半导体设备逆势上涨,说明资金在买「替代 SK海力士 / 美光份额」的故事,而不是在买全球算力总量。
来源:东方财富A股实时行情 · 时间:2026-11-05 收盘
05 · 黄金与原油同步上行:现货金 4,102.98 美元(+1.06%),原油 90.10 美元(+2.25%)
股票杀跌时黄金不跌反涨,避险资金在避险,同时原油大涨 2.25% 暗示供给端或地缘因素仍在发酵。国内 Au99.99 日盘 +2.35% 领跑全球金价,内盘强于外盘。
来源:腾讯财经国际期货实时 · 时间:2026-11-06 03:02
06 · 光伏链是 A股 当日最强主线:光伏辅材 +9.94%、光伏加工设备 +9.58%、光伏电池组件 +8.83%
在全市场普涨的背景下,光伏链涨幅居前且集中度极高,属于资金主动选择的方向,而非普涨溢出效应。
来源:东方财富行业板块统计 · 时间:2026-11-05 收盘
影响映射
| 资讯要点 | 影响 | 相关板块 | 传导逻辑 |
|---|---|---|---|
| 美股 AI 硬件集体杀跌(闪迪 −19.52%、美光 −15.34%) | 利空 | 存储 / 算力租赁 / 光模块 | 资本开支可持续性受质疑 → 高久期资产贴现率上移 → 估值杀跌先行于业绩 |
| 国产半导体设备逆势上涨(中微 +5.83%) | 利好 | 半导体设备 / 国产替代 | 海外存储链失血 → 份额替代预期强化 → 国内设备订单能见度提升 |
| 港股互联网集体大涨(网易 +9.07%、腾讯 +7.17%) | 利好 | 港股互联网 / 平台经济 | 全球科技资金寻找非 AI 硬件标的 → 低估值平台公司承接 → 恒生科技溢价修复 |
| 原油 +2.25% 至 90.10 美元 | 利空 | 航空 / 交运 / 化工下游 | 成本端价格抬升 → 中下游毛利被压缩 → 盈利预期下修 |
| 原油上涨 + 黄金避险 | 利好 | 油气开采 / 黄金 | 商品价格上行 → 上游资源股盈利弹性 → 但本期煤炭石油反而下跌,属背离 |
| 中国石油 −7.93%、中国神华 −6.26% | 利空 | 红利 / 煤炭 / 石油 | 风格跷跷板 → 资金从红利切向成长与光伏 → 权重指数被按住 |
| 光伏链集中大涨(辅材 +9.94%) | 利好 | 光伏设备 / 辅材 / 电池组件 | 资金寻找与 AI 无关的高弹性方向 → 反内卷与涨价预期 → 单日集中度极高 |
龙头个股
| 板块 | 龙头公司 | 代码 | 最新价/收盘价 | 涨跌幅 | 市场 | 备注 |
|---|---|---|---|---|---|---|
| 半导体设备 | 中微公司 | 688012 | 254.00 | ▲ +5.83% | A股 | 收盘价 · 替代链受益 |
| 半导体设备 | 北方华创 | 002371 | 561.01 | ▲ +4.76% | A股 | 收盘价 · 替代链受益 |
| 医药 CXO | 药明康德 | 603259 | 154.46 | ▲ +3.80% | A股 | 收盘价 |
| 新能源车 | 比亚迪 | 002594 | 86.25 | ▲ +1.29% | A股 | 收盘价 |
| AI 光模块 | 中际旭创 | 300308 | 493.33 | ▼ -7.51% | A股 | 收盘价 · 受损 |
| AI 光模块 | 新易盛 | 300502 | 185.61 | ▼ -5.54% | A股 | 收盘价 · 受损 |
| 红利能源 | 中国石油 | 601857 | 12.54 | ▼ -7.93% | A股 | 收盘价 · 当日最大拖累 |
| 红利煤炭 | 中国神华 | 601088 | 47.79 | ▼ -6.26% | A股 | 收盘价 · 受损 |
| 红利银行 | 工商银行 | 601398 | 8.35 | ▼ -0.71% | A股 | 收盘价 |
| 港股互联网 | 网易 | 09999 | 199.60 | ▲ +9.07% | 港股 | 11-05 收盘价 |
| 港股互联网 | 小米集团 | 01810 | 31.30 | ▲ +8.83% | 港股 | 11-05 收盘价 |
| 港股互联网 | 阿里巴巴 | 09988 | 109.10 | ▲ +8.45% | 港股 | 11-05 收盘价 |
| 港股互联网 | 腾讯控股 | 00700 | 430.40 | ▲ +7.17% | 港股 | 11-05 收盘价 |
| 港股半导体 | 中芯国际 | 00981 | 47.50 | ▲ +2.28% | 港股 | 11-05 收盘价 · 与 KOSPI 背离 |
| AI 存储 | 闪迪 | SNDK | 834.86 | ▼ -19.52% | 美股 | 盘中 · 未收盘 |
| AI 存储 | 西部数据 | WDC | 273.06 | ▼ -15.68% | 美股 | 盘中 · 未收盘 |
| AI 存储 | 美光科技 | MU | 673.27 | ▼ -15.34% | 美股 | 盘中 · 未收盘 |
| AI 芯片 | AMD | AMD | 413.03 | ▼ -15.50% | 美股 | 盘中 · 未收盘 |
| AI 芯片 | 英伟达 | NVDA | 182.68 | ▼ -8.72% | 美股 | 盘中 · 未收盘 |
| 算力租赁 | CoreWeave | CRWV | 42.39 | ▼ -12.45% | 美股 | 盘中 · 未收盘 |
兑现与背离:国产替代链的逻辑已经在 A股 白天兑现(中微 +5.83%、北方华创 +4.76%),港股互联网修复也已兑现(网易 +9.07% 领涨)。尚未兑现的是「AI 硬件止跌」——美股这一侧才进入杀跌中段,04:00 收盘前仍可能继续扩大跌幅。出现明确背离的有三处:一是同一条半导体链,A股 设备在涨、美股存储与韩股 KOSPI 在崩,方向完全相反;二是原油 +2.25% 而中国石油 −7.93%、中国神华 −6.26%,商品涨、资源股跌,是风格资金撤离而非基本面定价;三是黄金日盘 +2.35% 但夜盘 −1.25%,内外盘在同一天内先扬后抑,国内金价已从领涨转为补跌。
A股详细分析
1. 盘面事实
11-05 A股 是一次典型的高广度、弱指数行情。上证指数收 3,689.91(+0.10%),全日区间 3,646.57—3,701.59;深证成指收 11,471.09(+1.19%);创业板指收 2,566.80(+0.87%);北证50 收 910.07(+1.79%);科创50 收 1,286.68(+1.68%)。全A 5,573 只个股中,上涨 4,869 只、下跌 624 只、平盘 80 只,涨跌比 7.80 : 1——这是极强的广度。但指数只有上证涨 0.10%,深证与创业板虽涨却远不及广度所暗示的强度,说明权重股在不涨反跌,把指数按在了原地。
板块层面分化极其清晰:涨幅前列是光伏辅材 +9.94%、光伏加工设备 +9.58%、视频媒体 +9.27%、光伏电池组件 +8.83%、光伏设备 +8.45%;跌幅前列是动力煤 −2.20%、冶钢辅料 −1.99%、煤炭开采 −1.97%、油气开采 −1.92%、电信运营商 −1.81%、煤炭 −1.58%、焦煤 −1.57%。涨的是光伏与传媒,跌的是煤炭石油与运营商——这是标准的红利撤离、成长接力结构。
2. 直接拖累机制
拖累指数的不是市场情绪,而是四只权重股的集中失血。
现象 → 机制 → 影响:中国石油 −7.93%(收 12.54,前收 13.62)、中国神华 −6.26%(收 47.79,前收 50.98)合计把上证权重拖住;机制是资金在广度极强的一天里主动从高股息资产切换到高弹性方向,红利不再是避风港而是提款机;影响是上证被压在 +0.10%,即便全场 87.4% 个股上涨,指数也无法反映真实强度。
第二条拖累来自 AI 硬件的国内映射:中际旭创 −7.51%(收 493.33,前收 533.38)、新易盛 −5.54%(收 185.61,前收 196.50)。机制是美股光模块与存储链的杀跌在 A股 白天已提前定价,资金担心的是「算力资本开支的持续性」而不是当期业绩;影响是创业板指的涨幅被显著削薄。
3. 抗跌与资金结构
抗跌的方向非常集中,且不是传统防御资产。半导体设备是最硬的抗跌主线:中微公司 +5.83%(收 254.00)、北方华创 +4.76%(收 561.01),在 KOSPI −5.28%、美股费城半导体暂无实时源、但存储个股普遍跌 15% 以上的背景下逆势上涨。这说明资金在买的是「份额替代」,不是「行业景气」。
红利资产全面失守:工商银行 −0.71%(收 8.35)、中国石化 −0.87%(收 5.70),跌幅虽小但方向明确。银行、煤炭、石油三个红利支柱同日转弱,是风格切换而非避险。
主题资金集中在光伏与传媒:光伏链四个子板块进入涨幅前五,集中度极高,属于主动做多而非普涨溢出。
4. 外部原因
外部是本轮杀跌的源头。美东时段纳斯达克 −5.22%、标普500 −4.08%、道琼斯 −3.19%,AI 硬件成为重灾区:闪迪 −19.52%、西部数据 −15.68%、美光 −15.34%、AMD −15.50%、英伟达 −8.72%、博通 −8.88%、CoreWeave −12.45%。亚洲时段先行下跌的 KOSPI −5.28%(存储最上游)、台湾加权 −3.20%、日经225 −1.79%,构成「东亚半导体三角」同步走弱。A股 的 AI 硬件个股(中际旭创、新易盛)正是这条链的国内映射。
5. 内部原因
内部因素解释了为什么 A股 能在外部崩塌时保持广度。一是风格跷跷板:红利释放出来的资金没有离场,而是直接切向光伏、半导体设备与传媒,形成内部轮动而非净流出。二是国产替代叙事独立于全球算力周期,中微、北方华创的上涨逻辑与美国存储股下跌逻辑并不冲突,甚至互为因果。三是估值位置差异:A股 AI 硬件在前期已调整较多,本期跌幅小于美股同类标的。四是人民币偏强(美元兑离岸人民币 6.6653,−0.15%),为国内资产提供了汇率端的稳定背景。
6. 定性
本期 A股 不属于全面崩盘,也不属于熊市区间调整,而是典型的风格切换 + 局部杀估值。杀估值集中在 AI 硬件映射(光模块),风格切换表现为红利到成长的大规模内部搬家,风险偏好整体是上升而非下降——4,869 只上涨、涨跌比 7.80 : 1 就是最直接的证据。真实的问题是指数失真:上证 +0.10% 与 87.4% 个股上涨同时成立,说明用指数判断当期 A股 会得出错误结论。
7. 后市观察点
- 上证能否站上 3,701.59(11-05 日内高点),若突破则说明权重开始配合广度。
- 红利三支柱是否止跌:中国石油能否收回 13.00、中国神华能否收回 50.00,若继续下破则风格切换加剧。
- 中际旭创 475.10 的位置(11-05 日内低点):跌破意味着 AI 硬件杀跌传导完成,未跌破则是国内独立定价。
- 美股 04:00 收盘跌幅:纳斯达克若收跌超 5%,11-06 A股 AI 硬件开盘将继续承压。
- 光伏链能否连续第二天走强:单日集中大涨后次日回落是常态,连续两日才是主线确认。
- 涨跌比能否维持在 3 : 1 以上:低于该水平意味着广度开始收缩。
海外与港股
港股
港股是本期全场最强市场,且强度远超 A股。恒生指数收 24,796.98(+3.67%,全日高 24,871.92、低 24,281.77),恒生科技收 4,154.29(+5.55%,全日高 4,168.42、低 3,988.81)。主导板块是互联网平台:网易 +9.07%(收 199.60)、小米集团 +8.83%(收 31.30)、阿里巴巴 +8.45%(收 109.10)、腾讯控股 +7.17%(收 430.40)、美团 +6.78%(收 80.30)。
与 A股 的关系是同向但更强:两地共享「中国低估资产修复」这条主线,但港股弹性显著更大,恒生科技 +5.55% 对创业板指 +0.87%,落差 4.68 pct。与黄金的关系是同向,两者都是美股 AI 硬件杀跌时的资金去处。唯一值得注意的是中芯国际 +2.28%(收 47.50),涨幅远小于互联网板块,说明港股资金也在回避半导体,选择了确定性更高的平台经济。
观察点:恒生科技能否守住 4,000 关口;腾讯 430 上方能否连续站稳;南向资金在 11-06 是否延续净流入。
美股
美股在 03:00 处于盘中(美东 11-05 14:00,距 04:00 收盘还有 1 小时)。道琼斯 51,654.89(−3.19%)、标普500 7,375.10(−4.08%)、纳斯达克 24,392.47(−5.22%)。这是典型的科技主导型杀跌,且跌幅按市值层次递增:道指 −3.19% → 标普 −4.08% → 纳斯达克 −5.22%(跌幅依次递增),说明资金不是无差别抛售,而是在集中减持高久期成长资产。
科技股内部结构更值得注意:苹果仅 −1.90%(342.88)、微软 −3.32%(537.33),而 AI 硬件端是灾难级的——闪迪 −19.52%、西部数据 −15.68%、美光 −15.34%、AMD −15.50%、CoreWeave −12.45%、英伟达 −8.72%、博通 −8.88%。杀的是算力供给端,不是应用端,这是本期最核心的结构信息。美债与利率方面,本期暂无可靠实时收益率数据,故不引用具体点位。
与 A股 的关系是方向相反且时点领先:A股 白天已对 AI 硬件杀跌完成一轮定价(中际旭创 −7.51%),美股晚间继续放大。观察点:04:00 收盘时纳斯达克跌幅是否收窄至 −4% 以内;英伟达 180 整数关能否守住;次日 A股 AI 硬件开盘的补跌幅度。
日股
日经225 收 61,077.90(−1.79%,JST 15:30),是亚洲时段第三个下跌的市场,但跌幅显著小于 KOSPI(−5.28%)与台湾加权(−3.20%)。半导体与出口股是主要拖累,与 KOSPI、台湾加权同向,构成「东亚半导体三角」的同步走弱。
与 A股 的关系是方向背离:日经 −1.79% 对 上证 +0.10%、科创50 +1.68%,落差 3.47 pct。与美股的关系是领先——日股在亚洲时段先跌,美股在晚间补跌,日股不是跟随者而是预警者。观察点:日经能否守住 60,000 整数关;日元汇率对出口股的影响;日本半导体设备股与 A股 同类标的的走势分化是否延续。
韩股
KOSPI 收 5,383.80(−5.28%,KST 15:29),是本期全球跌幅最深的主要指数。存储是唯一主线——三星与 SK海力士的 HBM 供给直接对应美股存储股的崩塌(闪迪 −19.52%、美光 −15.34%),说明韩股的杀跌与美股存储同源。
与全球科技股的关系是同一条链的最上游,且跌幅最大,因为韩股集中度极高(三星 + SK海力士权重巨大),单一逻辑崩塌时指数弹性最大。与 A股 的关系是背离且方向相反:KOSPI −5.28% 对 A股 半导体设备(中微 +5.83%、北方华创 +4.76%),落差超过 11 pct。这条背离揭示的是:市场定价的不是「半导体不行」,而是「半导体的利润从存储向设备与国产替代迁移」。观察点:KOSPI 5,336.88(11-05 日低)的支撑;SK海力士与三星 ADR 在美股的走势;A股 设备链能否在韩股继续下跌时保持独立。
黄金详细分析
国际现货黄金在 03:02 报 4,102.98 美元/盎司(+1.06%),日内区间 4,057.76—4,146.77;COMEX 黄金 4,116.42 美元(+1.07%)。在美股三大指数跌幅 3%—5% 的背景下,黄金逆势上涨,避险属性本期得到清晰验证。现货白银 52.29 美元(+0.02%)几乎持平,金银并未同向扩张,说明这是纯避险买盘而非通胀交易。原油大涨 2.25% 至 90.10 美元/桶(日内高 90.99、低 86.65),是本轮商品端最值得注意的变化——油价上行同时抬升通胀预期与地缘溢价,对黄金构成双支撑。
国内 Au99.99:11-05 完整交易日开 868.30 / 高 891.00 / 低 865.00 / 收 884.09 元/克,较 11-04 收盘 863.79 涨 +2.35%,日内最高触及 891.00 是本轮反弹新高。这是国内金价连续第二个交易日大涨(11-04 已 +2.83%),两日累计涨幅显著。但11-06 夜盘(20:00—02:59)开 884.09 / 高 887.00 / 低 875.00 / 收 873.00 元/克,对日盘收盘 −1.25%,夜盘由涨转跌。按美元兑离岸人民币 6.6653 折算,现货金 4,102.98 美元约合 876.6 元/克,夜盘收盘 873.00 对折算价约有 −3.6 元/克的小幅贴水——11-05 日盘的升水在夜盘被打掉,内盘从领涨转为补跌。
驱动与结构:本期的黄金上涨是「避险 + 通胀 + 地缘」三因素叠加,而不是单一因素。美联储预期方面,本期暂无可靠的实时利率期货数据,故不引用具体降息概率。央行购金方面,本期无新增可核验公告。技术位看,国际金上方压力在 4,146.77(本期日内高),下方支撑在 4,057.76(本期日内低);国内 Au99.99 上方压力 891.00(11-05 日高),下方支撑 865.00(11-05 日低)与 866.00(11-04 日高,转为支撑)。
与股票市场的同向/背离:黄金与全球 AI 硬件股反向(股票杀跌、黄金上涨),与港股互联网同向(同为资金去处),与 A股 的关系较复杂——A股 整体上涨、黄金上涨,但 A股 中的黄金与白银板块并未进入涨幅前列,说明国内资金买金是通过 Au99.99 与 ETF 渠道,而非股票渠道。
后续观察点:其一,Au99.99 夜盘 873.00 能否在 11-06 日盘收复 884.09,若收复则升水逻辑重启;其二,现货金能否站稳 4,100 美元,跌破则避险交易可能退潮;其三,原油 90 美元上方能否维持,这是通胀预期的锚。关键价位:国际金 4,146.77 / 4,057.76;国内 Au99.99 891.00 / 865.00。
股金与跨市场对照小结
跨市场结论
A股:高广度、弱指数。4,869 涨对 624 跌(7.80 : 1),但上证仅 +0.10%,红利三支柱(中国石油 −7.93%、中国神华 −6.26%、工商银行 −0.71%)把指数按住,半导体设备(中微 +5.83%)与光伏链(辅材 +9.94%)接力。
港股:全场最强。恒生 +3.67%、恒生科技 +5.55%,网易 +9.07%、小米 +8.83%、阿里 +8.45%、腾讯 +7.17%,互联网平台全面爆发。
美股:盘中杀跌中段。道指 −3.19%、标普 −4.08%、纳指 −5.22%,跌幅按市值层次递增;苹果仅 −1.90% 而闪迪 −19.52%,杀的是算力供给端不是应用端。
日股:日经 −1.79%,东亚半导体三角中跌幅最小,出口与半导体承压。
韩股:KOSPI −5.28%,全场最深,存储集中度导致的指数级崩塌。
黄金:现货金 4,102.98 美元(+1.06%)逆势上涨,Au99.99 日盘 +2.35% 领跑但夜盘 −1.25% 补跌,内盘升水被打掉。
核心背离:**同一条半导体链,四个市场三个方向——A股 设备涨(中微 +5.83%、北方华创 +4.76%)、港股中芯涨(+2.28%),而韩股 KOSPI −5.28%、美股存储跌 15%—20%。** 落差最大的一处是 A股 中微公司 +5.83% 对 KOSPI −5.28%,达 11.11 pct。市场定价的不是「算力不行」,而是「算力利润往哪里挪」:向上游设备与国产替代挪,向下游存储与算力租赁砸。第二处背离是**原油 +2.25% 而中国石油 −7.93%**,商品涨、资源股跌,纯属风格资金撤离而非基本面定价。
数据来源与免责声明
查看数据来源与口径
| 市场 | 数据源 | 口径 | |---|---|---| | A股指数与个股 | 腾讯财经 qt.gtimg.cn + 东方财富 push2 | 11-05 15:00 收盘,实时盘后快照 | | A股涨跌家数 | 东方财富全量分页统计(单源) | 5,573 只个股,含北交所 | | A股行业板块 | 东方财富行业板块统计 | 11-05 收盘涨跌幅 | | 港股 | 腾讯财经 + 东方财富 | 11-05 16:08 收盘 | | 美股 | 东方财富美股实时 + 腾讯财经 | 美东 11-05 14:00 盘中,未收盘 | | 日股 / 韩股 / 台股 | 东方财富 | 11-05 当地收盘 | | 国际现货金 / COMEX / 白银 / 原油 | 腾讯财经国际期货(单源) | 2026-11-06 03:02 实时 | | Au99.99 日线 OHLC | 上海黄金交易所官网日行情(单源) | 11-05 完整交易日 | | Au99.99 夜盘 | 上海黄金交易所官网分时(单源) | 11-06 20:00—02:59 连续段 | | 美元兑离岸人民币 | 东方财富 | 实时 | **交叉验证说明**:上证指数、深证成指、创业板指、北证50、科创50、恒生指数、恒生科技、日经225、KOSPI、台湾加权、道琼斯、标普500、纳斯达克、现货金、COMEX 金、Au99.99 等核心数据均通过东方财富与腾讯财经两个独立源比对,方向与量级一致后采用。 **本期无可靠数据、故不引用的项目**:费城半导体指数实时点位(数据源不可达)、VIX 实时值(源数据停留在 2026-09)、10 年期美债收益率、美联储降息概率。以上项目均未估值、未补 0、未推测。 **免责声明**:本报告全部数据来自公开可核验来源,报告生成时间 2026-11-06 03:00(Asia/Shanghai)。美股数据为盘中未收盘数据,存在变动可能。涨跌家数为单源统计,可能与交易所口径有细微差异。不构成投资建议。