报告生成时间:2026-11-11 09:00 (Asia/Shanghai)
核心判断
A股与港股 09:00 都还没开门,能定价的三件事已经把今天的方向写好了:隔夜美股三线收跌(道指 −0.30% / 标普 −0.38% / 纳指 −0.74%)并带崩英伟达单日 −5.47%,日经 60663.99(+0.34%)与 KOSPI 5255.74(+0.32%)在开盘后半小时内把这口气接住了,而贵金属同时在做一件方向相反的事——国际金 4040.10 美元/盎司小涨 0.25%,国内 Au99.99 却在 09:00 的日盘里砸到 867.00(−1.86%)、盘中最低 862.05,内外盘裂口拉开到 1.86 个百分点。所以这一格的结论不是「涨还是跌」,而是「黄金正在补昨晚没补完的跌,股票正在等 A股 09:30 接不接得住隔夜那根阴线」——上证昨日 3663.72 只涨 0.08% 却已经有 75.49% 的个股上涨,今天要看的是权重端那根被布伦特压住的石油链能不能止血。
KPI 速览
|
上证指数 3663.72 — 0.00% 11-10 收盘 · 沪市成交 6,739.52 亿 |
深证成指 11241.54 — 0.00% 11-10 收盘 · 未开盘 |
创业板指 2494.40 — 0.00% 11-10 收盘 · 当日最强宽基 |
北证50 902.51 — 0.00% 11-10 收盘 · 成交 121.54 亿 |
|
恒生指数 24557.04 ▲ +0.44% 11-10 收盘 · 夜盘期货 −0.95% |
恒生科技 4084.45 ▲ +1.08% 11-10 收盘 · 连续两日强于恒指 |
道琼斯 52231.89 ▼ -0.30% 11-10 美东收盘 |
标普500 7520.93 ▼ -0.38% 11-10 收盘 |
|
纳斯达克 25065.87 ▼ -0.74% 11-10 收盘 · 日内低 24816.10 |
日经225 60663.99 ▲ +0.34% 11-11 09:00 盘中 · 前收 60459.58 |
KOSPI 5255.74 ▲ +0.32% 11-11 09:00 盘中 · 前收 5239.13 |
COMEX 黄金 4040.10 ◆ +0.25% 美元/盎司 · 09:00 实时 |
|
COMEX 白银 51.44 ◆ +0.42% 美元/盎司 · 09:00 实时 |
Au99.99 867.00 ▼ -1.86% 元/克 · 11-11 日盘盘中 |
黄金 T+D 866.40 ▼ -2.00% 元/克 · 11-11 盘中 |
台湾加权 42993.21 ▲ +0.66% 11-11 09:00 盘中 · 前收 42711.92 |
交易状态
| 市场 | 当前状态 | 上海时间 | 数据口径 |
|---|---|---|---|
| A股 | ● 盘前 / 集合竞价未启 | 09:00(09:30 开盘) | 沿用 11-10 收盘终值 |
| 港股 | ● 盘前 | 09:00(09:30 开盘) | 沿用 11-10 收盘终值 |
| 美股 | ● 收盘后休市 | 09:00 = 美东 11-10 20:00 | 11-10 美东 16:00 收盘终值 |
| 日股 | ● 开盘 | 09:00 = 东京 10:00 | 实时盘中 |
| 韩股 | ● 开盘 | 09:00 = 首尔 10:00 | 实时盘中 |
| 国际现货黄金 | ● 交易中 | 24 小时连续 | COMEX 主力实时 |
| 国内黄金 | ● 日盘交易中 | 09:00(09:00 开盘) | Au99.99 实时盘中 |
图表
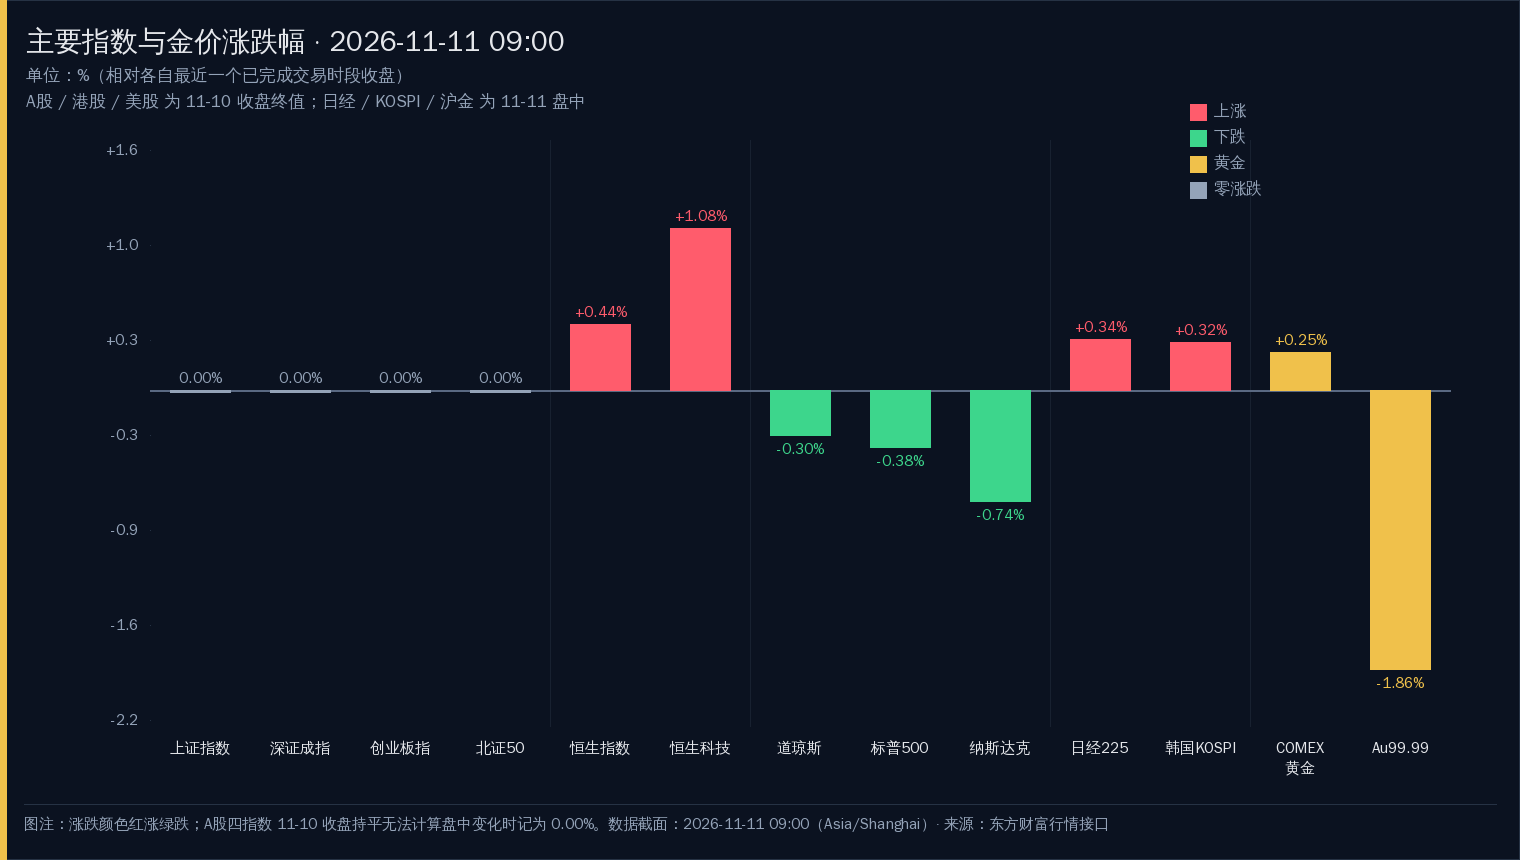
图注:截至 2026-11-11 09:00(Asia/Shanghai)。A股、港股与美股采用各自最近一个已完成交易时段的收盘涨跌幅;日经225、KOSPI、Au99.99 为 11-11 盘中实时值。A股四指数因尚未开盘、收盘价未变,在图中显示为 0.00%。
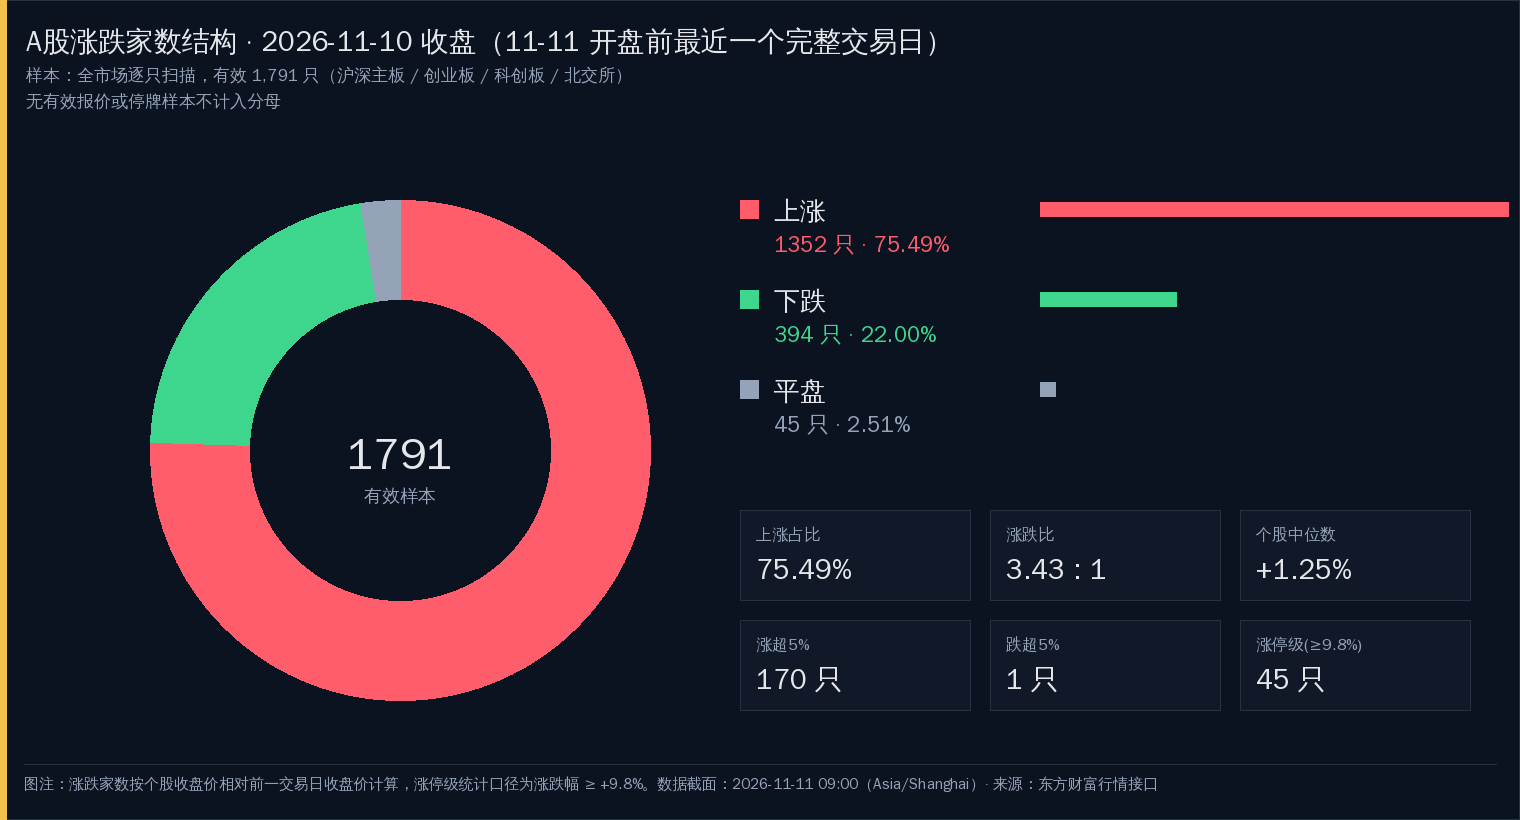
图注:截至 2026-11-10 收盘(11-11 开盘前最近一个完整交易日)。样本为全市场逐只扫描的 1,791 只有效标的,停牌与无有效报价样本不计入分母。
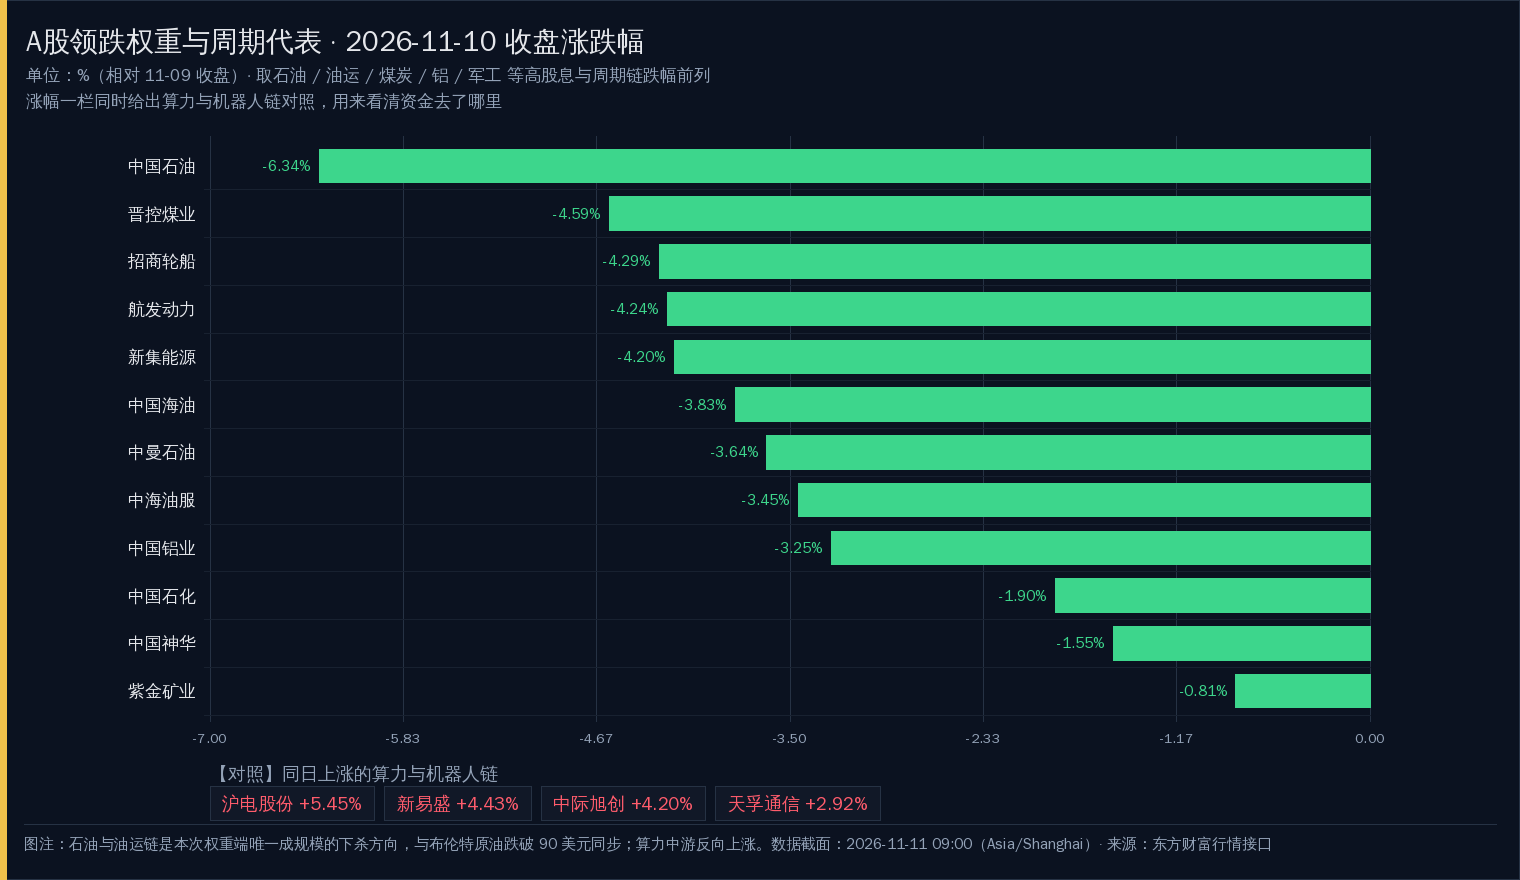
图注:截至 2026-11-10 收盘。绿色为下跌幅度,取石油、油运、煤炭、铝、军工等高股息与周期链跌幅前列;下方对照条为同日上涨的算力与机器人链,用于观察资金去向。
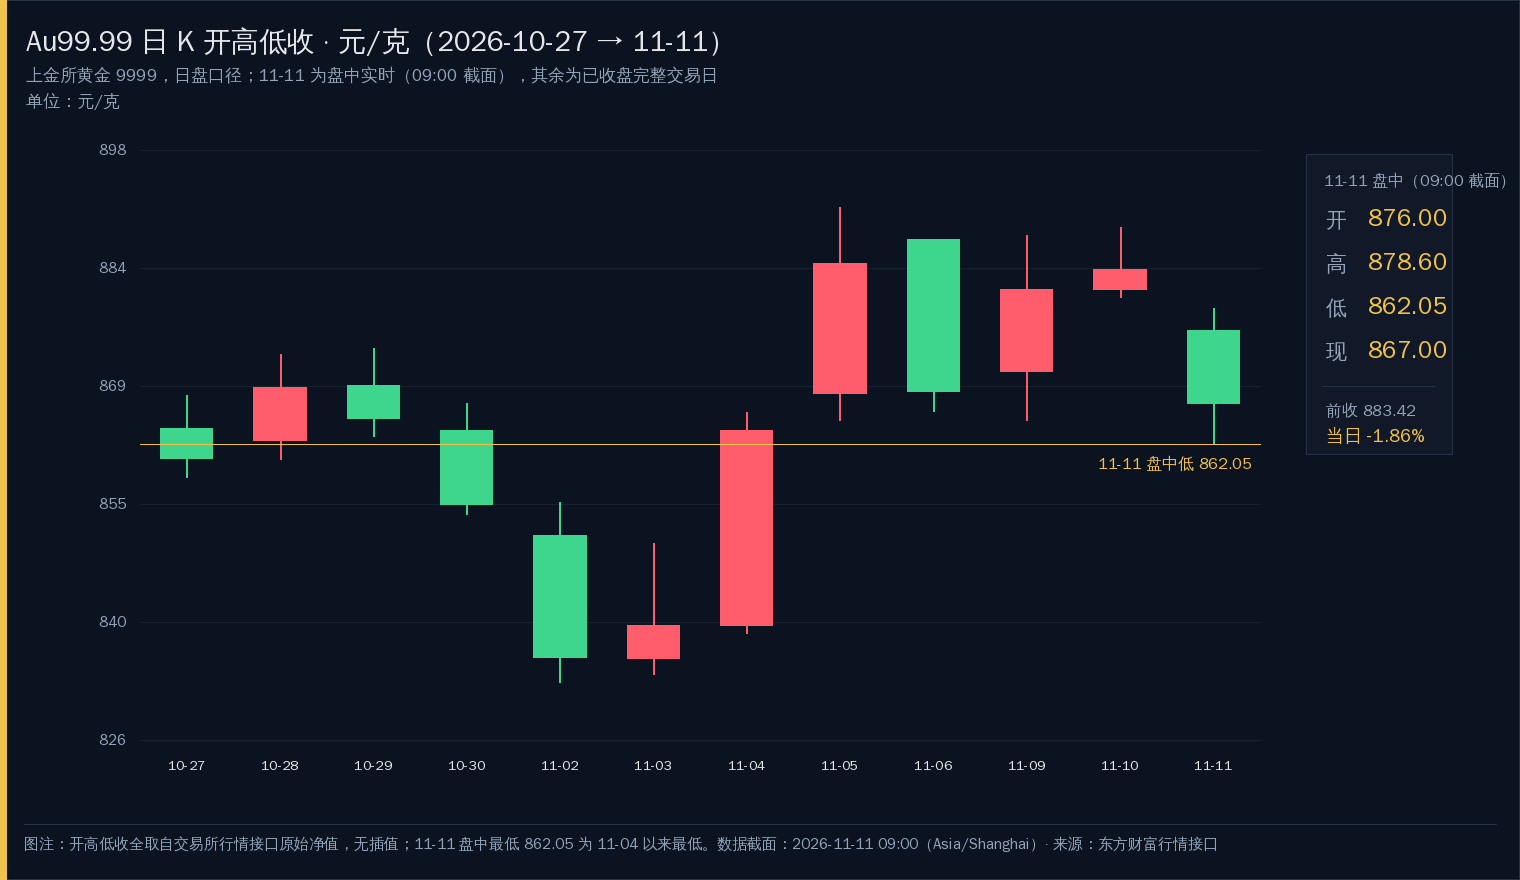
图注:截至 2026-11-11 09:00。上金所黄金 9999 日盘口径,单位元/克;11-11 为盘中实时快照,其余为已收盘完整交易日,未做任何插值。
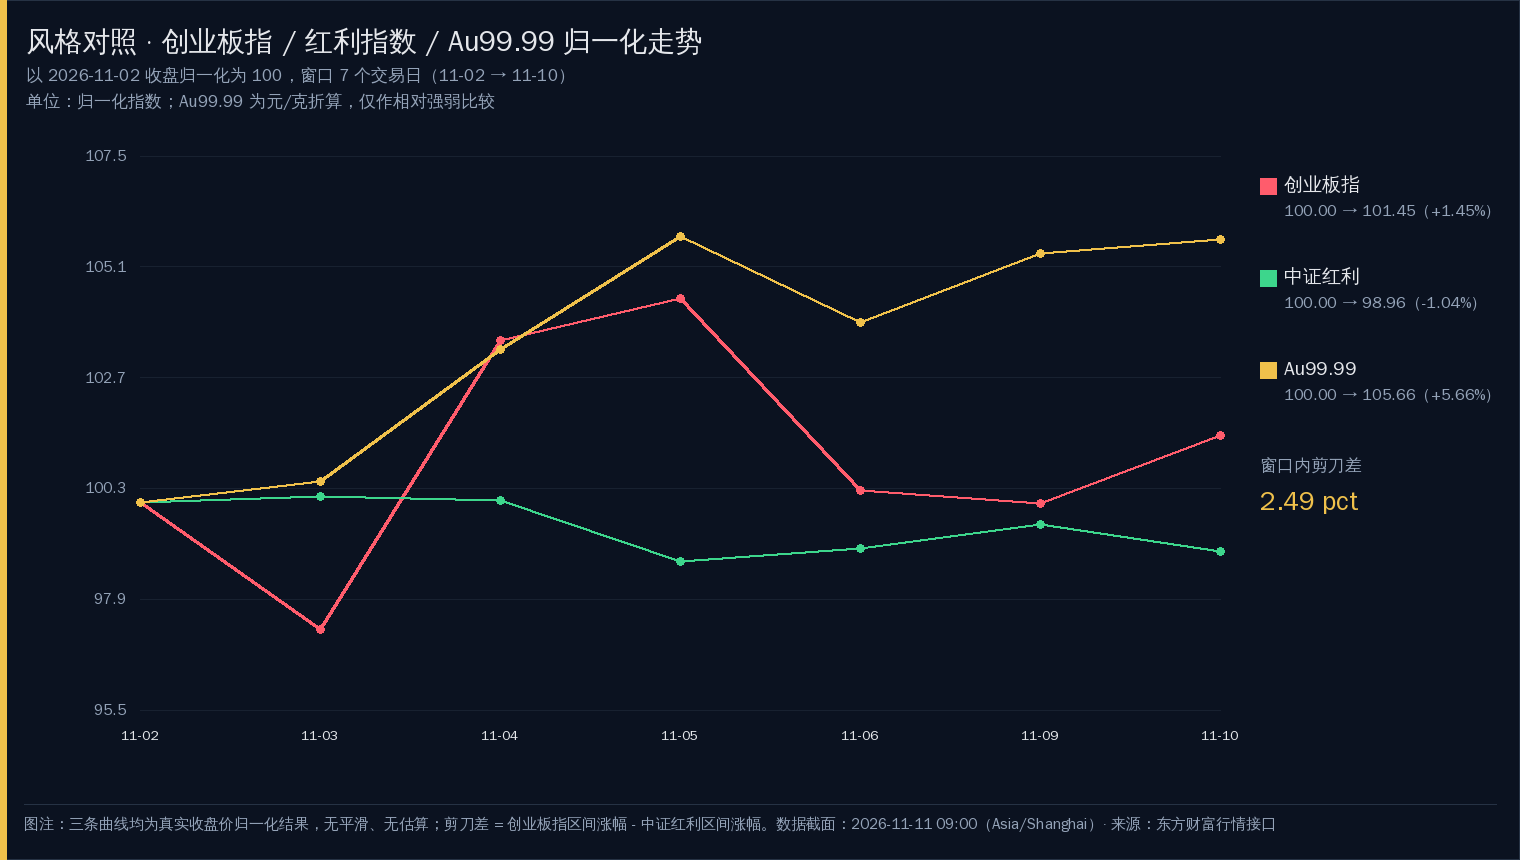
图注:以 2026-11-02 收盘归一化为 100,窗口 7 个交易日(11-02 → 11-10)。三条曲线均为真实收盘价折算,用于比较成长、红利与黄金的相对强弱。
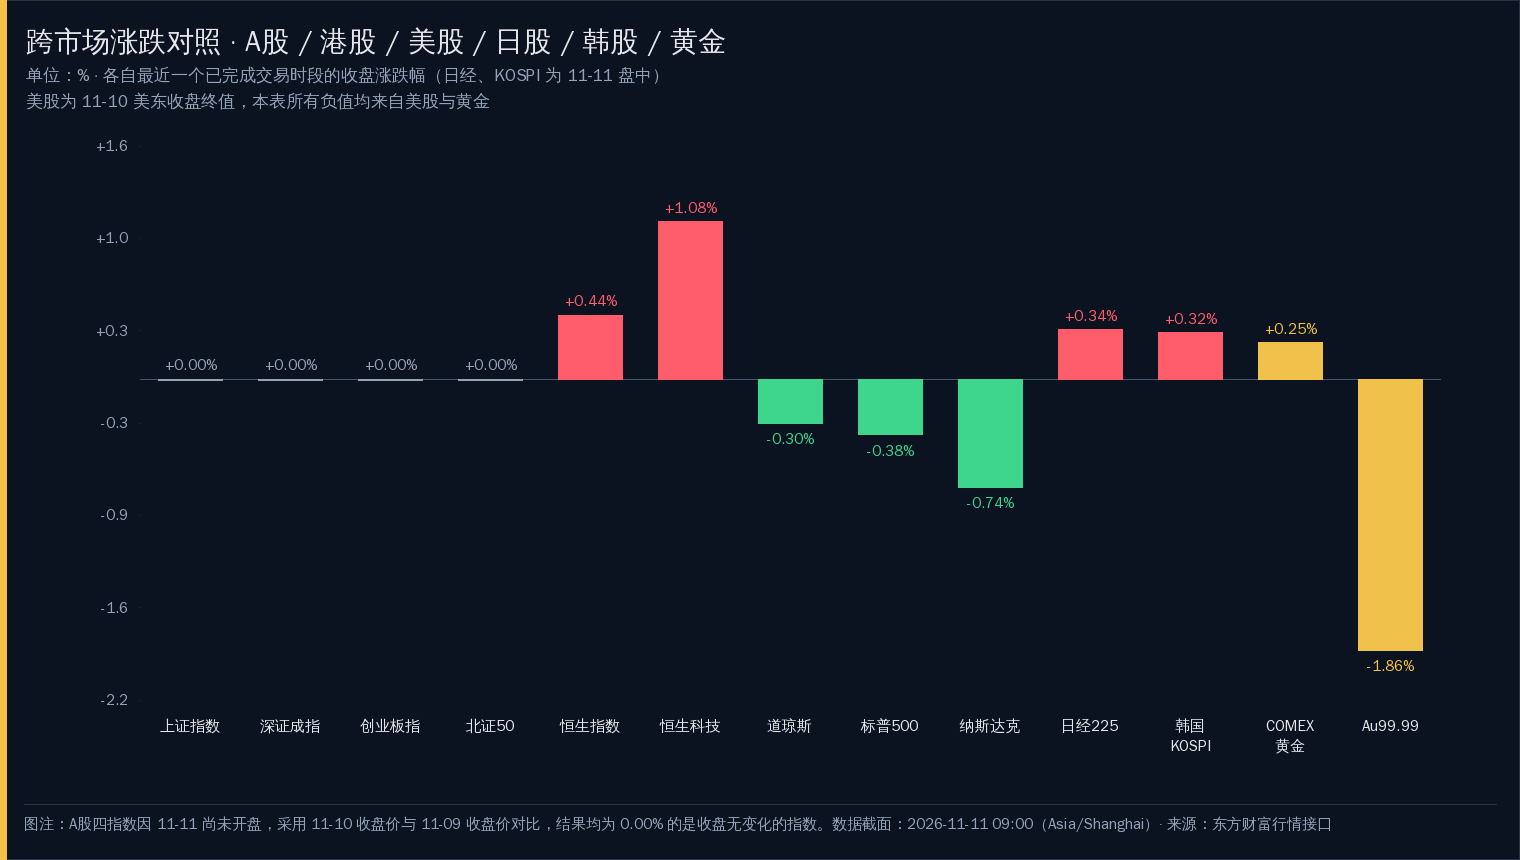
图注:截至 2026-11-11 09:00。美股为 11-10 美东收盘终值,日经与 KOSPI 为 11-11 盘中;本期负值全部来自美股与国内金价两条线。
最新资讯 → 板块 → 龙头股价
关键资讯
01 · 美联储三官员同日放鹰,美国国债遭遇猛烈抛售
堪萨斯城联储行长称当前利率并未抑制经济,保罗森表示「潜在通胀率维持在 2.5%–3% 之间,进一步渐进加息是合适的」,鲍曼则认为通胀正扩大、年内或再加息,并直言美股估值存在大幅回调风险。CME 口径下 12 月加息 50 个基点的概率为 11.5%。美国 2 年期国债收益率日内一度上涨 20 个基点至 4.77%,10 年期国债中标收益率 5.020% 且认购需求不及预期。
来源:东方财富快讯综合 · 时间:2026-11-11 02:23 — 08:16
02 · 英伟达独立董事启动调查,两天市值蒸发近 3 万亿元
英伟达独立董事聘请前检察官与华尔街顶级律所,就黄仁勋相关事件展开调查。11-10 收跌 5.47% 至 168.89 美元,近两日累跌超 9%,纳指当日收跌 0.74%,存储板块同步疲软。这是隔夜全球科技股唯一成规模的杀跌方向,也是日经与 KOSPI 开盘承压的直接源头。
来源:东方财富快讯 · 时间:2026-11-11 08:07 / 08:17 / 05:01
03 · Anthropic 启动 IPO 路演,发行价上限 78 美元、最高估值 1.4 万亿美元
承销商考虑将估值推高至 1.5 万亿美元以上,七名联合创始人拟在 IPO 中套现 17.5 亿美元;Anthropic 同时在澳大利亚提交招股文件,并进军人工智能办公软件,直接与微软、谷歌竞争。受此影响 11-10 微软一度扩大跌幅至 3%。
来源:东方财富快讯 · 时间:2026-11-11 00:21 / 02:49 / 08:25
04 · 国际油价 10 日下跌,布伦特此前已跌破 90 美元
美国上周 API 原油库存增加 896.8 万桶,美国务卿称经济施压效果显著、没必要对伊朗开展大规模军事行动,避险与地缘溢价同时被抽走。上期所原油期货 2612 合约夜盘收跌 0.77%,EIA 预计 2026 年 WTI 均价 88.29 美元/桶。11-10 首华 A股 石油链已经用中国石油 −6.34% 给出了定价。
来源:东方财富快讯 · 时间:2026-11-11 05:51 / 05:40 / 01:03
05 · 两市融资余额减少 13.84 亿元,A50 期货夜盘收跌 0.29%
这是本期最重要的两条 A股 盘前高频信号:杠杆资金连续收缩,同时富时中国 A50 指数期货夜盘收跌 0.29%,恒生指数主连夜盘收跌 0.95%。三者同向指向一个结论——A股 09:30 大概率低开,港股开盘压力更大。
来源:东方财富快讯 · 时间:2026-11-11 08:48 / 05:15 / 03:01
06 · 中金:通胀粘性未退,支持美联储继续加息;花旗获利了结对 12 月加息押注
国内卖方与海外交易台在同一晚给出方向相反的解读:中金认为通胀粘性支持继续加息,花旗则认为加息 50 个基点的门槛仍然偏高、选择获利了结。这种分歧直接体现在黄金的小幅反弹与国内金的补跌之间。
来源:东方财富快讯 · 时间:2026-11-11 08:20 / 01:23
07 · 韩国 11 月 1–10 日出口同比增长 111.9%,10 月失业率 2.5% 好于预期
出口同比翻倍以上、失业率低于预期的 2.6%,是 KOSPI 开盘后仍能守住 +0.32% 的基本面依据,也让「韩股强于日股」的排序在数据上有支撑,而不只是情绪。
来源:东方财富快讯 · 时间:2026-11-11 08:05 / 07:02
08 · 三井金属斥资 1900 亿日元在马来西亚新建铜箔工厂,抢占 AI 需求
11-10 日本 AI 铜箔龙头刚提出 HVLP4 产能翻倍计划,隔夜三井金属再追加 1900 亿日元。上游材料扩产、微软施压美方放弃中国光收发器进口禁令、A股 PCB 需求升温 QFII 加仓 24 股——这三条资讯拼出了本期最清晰的一条产业链线索。
来源:东方财富快讯 · 时间:2026-11-11 08:27 / 08:36 / 07:24
影响映射
| 资讯要点 | 影响 | 相关板块 | 传导逻辑 |
|---|---|---|---|
| 美联储三官员放鹰 + 10Y 中标 5.020% | 利空 | 成长股 / 黄金 / 高估值算力 | 长端利率上行 → 贴现率抬高 → 久期最长的资产先杀估值 |
| 英伟达两天蒸发近 3 万亿元 | 利空 | 算力硬件 / 半导体设备 | 龙头治理风险 → 板块风险溢价抬升 → 跟随者被动降估值 |
| Anthropic 最高估值 1.4 万亿美元 IPO | 中性偏多 | 软件 / AI 应用 | 一级市场估值锚抬升 → 二级市场软件叙事修复,但同时分流算力资金 |
| 国际油价下跌 + API 库存增 896.8 万桶 | 利空 | 石油开采 / 油运 / 炼化 | 商品价格下行 → 上游现金流预期下修 → 高股息权重股重定价 |
| 融资余额减 13.84 亿 + A50 夜盘 −0.29% | 利空 | A股 全市场 | 杠杆资金收缩 → 盘前情绪转弱 → 低开概率上升 |
| 三井金属 1900 亿日元铜箔扩产 | 利好 | PCB / 覆铜板 / 光模块 | 上游材料扩产 → 中游供给约束缓解 → AI 服务器出货预期上修 |
| 韩国 11 月前 10 日出口 +111.9% | 利好 | 半导体存储 / 韩国资产 | 出口数据超预期 → 全球半导体周期确认 → KOSPI 与存储链获支撑 |
龙头个股
| 板块 | 龙头公司 | 代码 | 最新价 | 最近交易日涨跌幅 | 市场 | 备注 |
|---|---|---|---|---|---|---|
| 石油开采 | 中国石油 | 601857 | 11.82 | -6.34% | A股 · 收盘价 | 11-10 收盘,成交 30.67 亿,红利最大负锚 |
| 石油开采 | 中国海油 | 600938 | 29.88 | -3.83% | A股 · 收盘价 | 成交 23.89 亿,与油价同向 |
| 石油开采 | 中国石化 | 600028 | 5.69 | -1.90% | A股 · 收盘价 | 炼化端跌幅小于上游 |
| 油运航运 | 招商轮船 | 601872 | 15.85 | -4.29% | A股 · 收盘价 | 成交 19.66 亿,运价预期随油价回落 |
| 煤炭 | 中国神华 | 601088 | 48.80 | -1.55% | A股 · 收盘价 | 回吐 11-09 全部涨幅 |
| 算力光模块 | 中际旭创 | 300308 | 471.00 | +4.20% | A股 · 收盘价 | 成交 185.64 亿,全 A 第一 |
| 算力光模块 | 新易盛 | 300502 | 183.80 | +4.43% | A股 · 收盘价 | 成交 163.04 亿 |
| PCB | 沪电股份 | 002463 | 81.30 | +5.45% | A股 · 收盘价 | 铜箔扩产直接对应标的 |
| PCB | 天孚通信 | 300394 | 126.41 | +2.92% | A股 · 收盘价 | 与光模块同向 |
| 半导体 | 兆易创新 | 603986 | 244.57 | +2.58% | A股 · 收盘价 | 成交 78.46 亿,摩根士丹利下调至平配 |
| 半导体 | 中芯国际 | 688981 | 107.75 | -1.16% | A股 · 收盘价 | 代工端未跟上中游 |
| 半导体 | 寒武纪 | 688256 | 838.00 | -1.55% | A股 · 收盘价 | 成交 78.18 亿 |
| 机器人 | 宇树科技-W | 688836 | 761.01 | +6.29% | A股 · 收盘价 | 成交 63.80 亿,物理 AI 主线 |
| 黄金 | 山东黄金 | 600547 | 27.00 | +1.05% | A股 · 收盘价 | 与金价方向相反 |
| 黄金 | 紫金矿业 | 601899 | 28.18 | -0.81% | A股 · 收盘价 | 成交 35.28 亿,铜金双属性拖累 |
| 互联网 | 腾讯控股 | 00700 | 410.00 | -1.87% | 港股 · 盘前价 | 09:00 盘前,前收 417.80 |
| 互联网 | 阿里巴巴-W | 09988 | 101.80 | +0.20% | 港股 · 盘前价 | 09:00 盘前,前收 101.60 |
| AI 算力 | 英伟达 | NVDA | 168.89 | -5.47% | 美股 · 收盘价 | 11-10 收盘,两日累跌超 9% |
| AI 算力 | AMD | AMD | 515.21 | +1.30% | 美股 · 收盘价 | 与英伟达反向,发布第六代 EPYC |
| AI 算力 | 博通 | AVGO | 331.98 | +3.91% | 美股 · 收盘价 | 与英伟达裂口 9.38 pct |
| 软件 | 微软 | MSFT | 533.16 | -2.20% | 美股 · 收盘价 | Anthropic 进军办公软件直接冲击 |
三条已经兑现:油价下跌传导到 A股 石油链、英伟达治理风险传导到纳指与存储板块、Anthropic 叙事打压微软。
尚未兑现:三井金属铜箔扩产的利好没有出现在 11-10 的 A股 收盘价里,PCB 与光模块的上涨来自台积电营收而非这条资讯。
出现背离:AMD +1.30%、博通 +3.91% 与英伟达 −5.47% 在同一个板块内反向,黄金股山东黄金 +1.05% 而金价在 09:00 跌 1.86%——同一条产业链、同一个资产类别,内部已经不存在统一逻辑。
A股详细分析
1. 盘面事实
09:00 的 A股 没有新价格,只有 11-10 收盘的完整账本。四大宽基全红但分化到极致:上证 3663.72(+0.08%,振幅仅 0.63%)、深证 11241.54(+0.86%)、创业板指 2494.40(+1.46%)、北证50 902.51(+0.75%)、科创50 1265.02(+0.64%);而权重端三个负锚同时收绿——上证50 2772.96(−0.58%)、中证红利 5529.32(−0.59%)、红利指数 3268.41(−0.70%)。真正说明问题的是广度:全市场逐只扫描 1,791 只有效标的,上涨 1,352 只(75.49%)、下跌 394 只(22.00%)、平盘 45 只(2.51%),涨跌比 3.43 : 1,个股中位数 +1.25%,涨超 5% 的 170 只对跌超 5% 的 1 只,涨停级(≥+9.8%)45 只对跌停级 0 只。100 个行业板块里 88 个上涨、12 个下跌,首位是钨 +4.73%、会展服务 +4.16%、教育运营及其他 +4.09%、通信网络设备及器件 +3.72%,末位是油田服务 −1.40%、油气开采Ⅲ −1.34%、油气及炼化工程 −1.27%、电信运营商 −1.08%。
这是一张「四分之三个股在涨、指数几乎原地」的账本——广度和指数之间差了整整 1.17 个百分点,缺口全部由权重和红利吃掉。
2. 直接拖累机制
现象 → 机制 → 影响,链条非常干净:布伦特原油 11-10 跌破 90 美元(8 月底以来最低,叠加美国 API 原油库存增 896.8 万桶、美国务卿称没必要对伊朗大规模动武)→ 上游现金流预期下修 → 石油、油运、煤炭、铝这条高股息链整体重定价。具体到个股:中国石油 11.82(−6.34%,成交 30.67 亿)是全场最大的单一拖累,中国海油 29.88(−3.83%,23.89 亿)、中国石化 5.69(−1.90%)、招商轮船 15.85(−4.29%,19.66 亿)、中国神华 48.80(−1.55%)依次跟随。周期端还有中国铝业 8.34(−3.25%,20.42 亿)。这条链的问题不在于跌幅,而在于它们正是红利指数的成分主体——上证50 与红利指数同日收绿,本质上就是这条链的一次集体估值下修。
3. 抗跌与资金结构
资金没走,只是换了地方。承接方是两条线:一是算力中游,中际旭创 471.00(+4.20%,185.64 亿为全 A 第一)、新易盛 183.80(+4.43%,163.04 亿)、沪电股份 81.30(+5.45%)、天孚通信 126.41(+2.92%),直接对上 11-10 台积电 10 月营收同比 +59.7% 与三井金属 1900 亿日元铜箔扩产;二是机器人,宇树科技-W 761.01(+6.29%,63.80 亿),叠加物理 AI 与灵巧手资讯的持续发酵。半导体内部则是分层的:兆易创新 244.57(+2.58%,78.46 亿)、长鑫科技 40.45(+1.15%,96.39 亿)收红,而中芯国际 107.75(−1.16%)与寒武纪 838.00(−1.55%,78.18 亿)收绿。银行端已经止跌,工商银行 8.60(−0.12%)、招商银行 43.01(0.00%)、平安银行 11.86(−0.25%)。ETF 与被动资金在这个结构里不是稳定器,因为红利类 ETF 的成分正是被卖的那批股票。
4. 外部原因
隔夜外盘给的是一根阴线,不是一根阳线:道指 52231.89(−0.30%)、标普 7520.93(−0.38%)、纳指 25065.87(−0.74%,日内低 24816.10),英伟达 −5.47% 是唯一成规模的杀跌点。美债端更关键——2 年期收益率日内一度涨 20 个基点至 4.77%,10 年期国债中标收益率 5.020% 且需求不及预期,三位美联储官员同日放鹰。亚太今早在分化:日经 60663.99(+0.34%)、KOSPI 5255.74(+0.32%)、台湾加权 42993.21(+0.66%)都翻红,说明亚洲对隔夜美股的反应强度远小于美股自身,A股 低开的压力主要来自本地而不是外盘。
5. 内部原因
内部有三条:一是 11-10 已经是「广度极强、指数极弱」的第三天,存量资金单向腾挪,权重端没有新驱动;二是杠杆资金在收缩,两市融资余额减少 13.84 亿元;三是商品价格冲击具有持续性——原油下跌不是一天的事,EIA 预计 2026 年 WTI 均价 88.29 美元/桶,这意味着石油链的现金流预期被系统性下修,而不是情绪性的一日杀。政策面上,创新药入院利好、上海海洋经济「十五五」方案、险资年末权益布局趋审慎,都还停留在预期层面,没有变成当日成交。
6. 定性
风格切换(红利 → 成长)叠加商品价格冲击下的权重股重定价。明确排除四件事:不是成长杀估值(创业板指 +1.46% 领涨即反证)、不是熊市区间调整(涨跌比 3.43 : 1、中位数 +1.25%)、不是风险偏好下降(涨停级 45 只对跌停级 0 只)、不是熔断级崩盘。但也要排除「趋势反转」——496 个行业全涨而指数原地、成交没有增量、权重端无新驱动,这仍然是存量腾挪。
7. 后市观察点
- 上证 3660.72(11-10 日内低点)与 3650,开盘竞价是否直接失守
- 成交额能否站上 1.5 万亿,11-10 为 1.5168 万亿,连续第二日维持才算修复
- 中国石油 11.82 能否止跌于 11.50 上方,这是红利指数 3268.41 能否守住 3250 的前置条件
- 涨跌比能否维持 2 : 1 以上,这是「广度强」这条逻辑的存活线
- 富时 A50 期货夜盘 −0.29% 在 09:00 后的收敛方向,是判断低开幅度的最直接高频指标
- 涨停级 45 只的次日承接率,11-10 的 45 只涨停级样本若大面积炸板,说明情绪已经见顶
海外与港股
港股
11-10 收盘恒生 24557.04(+0.44%,区间 24471.50—24675.53)、恒生科技 4084.45(+1.08%)、国企指数 8265.81(+0.07%),恒科连续两日强于恒指。板块上,互联网内部分化:腾讯 417.80(−0.14%)、阿里 101.60(−2.87% 为恒科最大拖累),汇丰控股 143.300(+4.37%)领涨;周期端跟随 A股 下跌,中国铝业 H 6.970(−4.91%)、中国宏桥 19.580(−3.83%)、中国海洋石油 22.760(−2.57%)。
09:00 的盘前报价已经转向:腾讯 410.00(−1.87%)、美团 75.00(−0.66%)、汇丰 141.10(−1.54%)、理想汽车 48.80(−3.08%)全线走弱,只有京东 115.00(+2.59%)、百度 82.00(+2.89%)、友邦 82.00(+3.34%)、小米 31.10(+1.63%)逆势。叠加恒生指数主连夜盘收跌 0.95%,港股 09:30 低开几乎确定,且低开幅度大概率大于 A股——恒指期货夜盘跌幅是 A50 夜盘的三倍。
与黄金的联动在港股是「反向」的:金价跌而黄金股在 A股 上涨,港股周期股(中国铝业 H、中国海洋石油)则是跟油价跌,两类资产的定价完全独立。观察点:恒指能否守住 24471.50(11-10 日内低)、恒科 4055.10、腾讯 410.00 是否跌破 400、南向资金净流向。
美股
11-10 美东收盘,09:00 对应美东 20:00,已收盘后休市。三大指数全线收跌:道指 52231.89(−0.30%,−157.86 点)、标普 7520.93(−0.38%,−29.01 点)、纳斯达克 25065.87(−0.74%,−187.27 点,日内低 24816.10)。结构上很清楚——跌幅由科技股单点贡献,而不是全面普跌:英伟达 168.89(−5.47%)、微软 533.16(−2.20%)、英特尔 58.13(−2.09%)、美光 725.11(−1.10%)、苹果 348.51(−0.62%)收绿,而 AMD 515.21(+1.30%)、博通 331.98(+3.91%)、亚马逊 270.87(+1.48%)、特斯拉 379.78(+0.46%)收红。英伟达与博通的单日裂口达到 9.38 个百分点。
利率端是这轮杀跌的真因:2 年期国债收益率日内一度涨 20bp 至 4.77%,10 年期中标 5.020% 且认购需求不及预期,三位美联储官员同日表示渐进加息仍合适。美债收益率上行 → 高 PE 资产首当其冲,这与英伟达的治理风险叠加,才构成了 −5.47% 的幅度。对 A股 的关系是间接的:A股 算力链的中游(光模块、PCB)在 11-10 承接的是台积电营收,而不是纳指的涨跌,所以隔夜美股的阴线大概率只影响 A股 的开盘情绪,不影响算力链的产业逻辑。观察点:英伟达 165.89(11-10 日内低)能否守住、AMD 与博通的裂口是否收敛、10 年期 5.020% 是否继续上探。
日股
09:00 日经225 报 60663.99(+0.34%,前收 60459.58),东京 10:00,处于开盘后的第一小时。这是对隔夜美股阴线的第一次正面回应,而且回应是正的——在英伟达 −5.47% 的隔夜背景下,日经能翻红,说明日本市场的定价重心不在 AI 算力,而在出口与内需。三井金属斥资 1900 亿日元在马来西亚新建铜箔工厂抢占 AI 需求,是日股半导体材料端当日最直接的产业新闻,与 11-10 日本 AI 铜箔龙头 HVLP4 产能翻倍计划形成连续。日元与美债的关系是日股当前的主要风险点:美债长端收益率上探 5.020%,若日元同步走弱,出口股受益、内需股承压。观察点:日经 60459.58(前收)与 60908.18(日内高)两端、三井金属与铜箔链表现、日元汇率(本期无可靠端点,记「暂无」)。
韩股
09:00 KOSPI 报 5255.74(+0.32%,前收 5239.13),首尔 10:00,开盘后小幅走高。基本面支撑清晰:韩国 11 月 1–10 日出口同比增长 111.9%、进口增长 45.0%,10 月失业率 2.5% 好于预期 2.6%,财政部将临时燃油税减免延长 2 个月至 1 月底。出口同比翻倍以上这个数字,是 KOSPI 在英伟达 −5.47% 的隔夜背景下仍能翻红的硬依据,也让 11-10 的 +4.39% 不再像一次孤立脉冲。与全球科技股的关系需要分层看:11-10 三星电子 +4.74%、SK 海力士 +6.69% 是存储端的独立行情,而英伟达属于算力端,两者昨夜已经分道。观察点:KOSPI 5207.44(日内低)与 5289.74(日内高)两端、存储双雄是否延续、出口数据能否传导到 11 月下旬。
黄金详细分析
09:00 这一格,黄金是全场唯一在做「真实定价」的资产。国际端 COMEX 黄金 4040.10 美元/盎司(+0.25%)、白银 51.44(+0.42%),小幅反弹;国内端 Au99.99 日盘开 876.00、盘中高 878.60、低 862.05、现 867.00 元/克(−1.86%),黄金 T+D 866.40(−2.00%)。同一时刻、同一个资产,内外盘方向相反,裂口 1.86 个百分点。
这个裂口不是数据错误,是时差。11-10 伦敦金从 4140.94 一路被 17:00 之后的鹰派讲话打到 4072 一线,而 Au99.99 在 15:30 就已经收盘、停在 883.42(+0.27%)。今早 09:00 国内日盘开盘,补的就是昨晚那段没定价的跌幅——开盘直接跳空到 876.00,比前收 883.42 低了 7.42 元,盘中最低砸到 862.05,为 11-04 以来最低。按今日金价折算,国内金相对国际金的溢价已经被压回到接近平价,短期定价权正在从国内倒向国际盘。
驱动端有三条反向力量在角力:美联储三位官员同日放鹰(保罗森「潜在通胀 2.5%–3%、渐进加息合适」,鲍曼「通胀正扩大、年内或再加息」)压制无息资产;10 年期国债中标收益率 5.020%、2 年期一度涨 20bp,抬高持有黄金的机会成本;但中金认为通胀粘性未退、花旗则获利了结对 12 月加息押注,说明交易台对加息路径本身并不一致。地缘上还有残余:伊朗南帕尔斯气田一平台起火人员撤离、一艘油轮在霍尔木兹海峡触雷起火、加拿大对 11 个伊朗实体制裁,但这些已经不足以形成新的避险溢价——美国务卿明确表态没必要对伊朗大规模动武,避险这条线昨晚被抽走了一大截。央行购金方面,哈萨克斯坦减持黄金的报道被解读为「并非弃金信号」,本期无可靠当日购金数据,记「暂无」。
技术位上,Au99.99 今早的 862.05 是 11-04 的 839.00 之后最重要的低点,上方压力 878.60(日内高)与 883.42(前收)。国际金 4040 一线是昨晚 4072 那根阴线的下沿延伸,4050–4070 转为压力。
后续三个观察点:一是 09:30 后 Au99.99 相对国际金的裂口是否收敛到 1 个百分点以内,这是判断国内补跌是否结束的核心;二是 COMEX 金能否站回 4070,对应昨晚伦敦金失守的第一道关口;三是 金银比(现约 78.5,51.44 对 4040.10 口径)若继续走阔,说明这轮是利率驱动而非避险驱动,黄金的弹性会弱于白银。
关键价位:Au99.99 支撑 862.05 / 855、压力 878.60 / 883.42;COMEX 金支撑 4030.20(前收)、压力 4070。
股金与跨市场对照小结
跨市场结论
A股:09:00 未开盘。11-10 收出「广度极强、指数极弱」的第三天——1,352 只上涨对 394 只下跌、中位数 +1.25%,而上证只涨 0.08%,缺口由石油链(中国石油 −6.34%)与红利(−0.59%)吃掉。盘前信号偏空:融资余额减 13.84 亿、A50 期货夜盘 −0.29%。
港股:11-10 收涨 0.44%,但 09:00 盘前腾讯 −1.87%、汇丰 −1.54%、理想 −3.08%,叠加恒指主连夜盘 −0.95%,开盘压力是三地中最大的。
美股:11-10 三线收跌,跌幅由英伟达 −5.47% 与微软 −2.20% 单点贡献,AMD +1.30%、博通 +3.91%、亚马逊 +1.48% 同日收红。真因是 10 年期中标 5.020%、2 年期一度 +20bp 的利率上行。
日股:09:00 日经 +0.34%,在英伟达 −5.47% 的隔夜背景下翻红,三井金属 1900 亿日元铜箔扩产提供产业支撑,说明日本市场的定价重心在出口与材料而非算力。
韩股:09:00 KOSPI +0.32%,11 月前 10 日出口同比 +111.9%、10 月失业率 2.5% 是硬支撑,存储端与算力端在昨夜已经分道。
黄金:COMEX 4040.10(+0.25%)与 Au99.99 867.00(−1.86%)方向相反,裂口 1.86 pct。这不是背离,是时差——国内 15:30 收盘、国际 24 小时交易,今早补的是昨晚美联储三官员放鹰那段。
核心背离:股票在涨、黄金在国内在跌、黄金在国际在涨——三件事同时发生在 09:00 这个没有 A股 成交的时刻。最该盯的不是点位,而是 09:30 之后那 1.86 个百分点的内外盘裂口会不会被吃掉;如果吃掉,说明国内金完成了补跌,黄金的下一段由国际盘定价;如果继续扩大,说明人民币计价黄金正在形成独立的下行趋势。
数据来源与免责声明
查看数据来源与口径
| 市场 | 数据源 | 口径 | |---|---|---| | A股 | 东方财富行情接口(单源) | 11-10 收盘终值;涨跌家数为全市场逐只日 K 扫描,有效 1,791 只 | | 港股 | 东方财富行情接口(单源) | 11-10 收盘终值;09:00 盘前报价单列标注 | | 美股 | 东方财富行情接口(单源) | 11-10 美东 16:00 收盘终值 | | 日股 | 东方财富行情接口(单源) | 11-11 09:00(东京 10:00)盘中实时 | | 韩股 | 东方财富行情接口(单源) | 11-11 09:00(首尔 10:00)盘中实时 | | 国际黄金 | 东方财富行情接口 COMEX 主力(单源) | 美元/盎司,09:00 实时;伦敦金现无可核验端点,未引用 | | Au99.99 | 东方财富行情接口 上金所(单源) | 元/克,11-11 日盘盘中;11-10 及之前为完整日 K | | 财经资讯 | 东方财富快讯 7×24 电报(单源) | 2026-11-10 20:00 — 11-11 09:00 窗口内原文 | 补充说明:本期油价(布伦特 / WTI)实时报价在本次执行环境下无可核验端点,正文提及的油价变动全部引用 11-10 已披露的快讯原文,未做外推估算。VIX、美债实时收益率曲线、美元指数、离岸人民币、日元汇率、A股融资余额明细、北向净流向、央行当日购金均无可核验端点,一律记「暂无」,不绘图、不补零。 报告生成时间:2026-11-11 09:00(Asia/Shanghai)不构成投资建议。